
データセンター向けオンサイト発電市場 規模・シェア・2035年までの予測
市場の概要
データセンター向けオンサイト発電市場の規模は2025年にUSD 11.95十億で、年平均成長率(CAGR)13.35%で拡大し、2035年までにUSD 41.83十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04データセンターにおけるオンサイト発電には何が含まれるか
- 05データセンター向けオンサイト発電市場の推計値はなぜ異なるのか
- 06市場の促進要因
- 07市場動向
- 08市場の阻害要因
- 09市場機会
- 10価格分析:オンサイト発電のkW当たりコスト
- 21章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター向けオンサイト発電市場は2026年に186億7,000万米ドルと評価され、2025年の119億5,000万米ドルから2035年には418億3,000万米ドルに達すると予測される。2025年から2035年までの年平均成長率(CAGR)は13.35%である(DC Market Insights推計)。かつてオンサイト発電とは、年に数時間しか稼働しないディーゼル非常用発電機の列を意味していた。しかし現在、資金は毎日稼働するプラントへと移りつつある。系統接続を待つ人工知能(AI)キャンパスは何の収益も生まないためである。国際エネルギー機関(IEA)は2026年4月、2030年までに約15~27ギガワット(GW)のオンサイト天然ガス発電がデータセンターに電力を供給する可能性があると述べ、Oracleは同月、Bloom Energyの燃料電池を最大2.8GW調達する意向を表明した。このうち1.2GWはすでに契約済みである。このためDC Market Insightsは、プライム電源およびコロケーテッド電源の支出比率が2025年の21.8%から2035年には43.9%に上昇する一方、非常用スタンバイ電源は62.9%から40.1%に低下すると見込んでいる。最も急成長している技術は燃料電池で年率26.08%、最も急成長している地域は中東・アフリカで年率22.01%である。
主要市場統計:2026年のデータセンター向けオンサイト発電市場の規模はどの程度か
DC Market Insightsは、データセンター向けオンサイト発電市場を2026年に186億7,000万米ドルと評価している。これは2025年比56.2%増であり、安定した非常用発電機事業に加えて、系統から独立したAIキャンパス向けに発注されたガスタービンと燃料電池が試運転段階に入るためである。
- 2025年の市場規模:119億5,000万米ドル
- 2026年の市場規模:186億7,000万米ドル
- 2030年の市場規模:336億9,000万米ドル
- 2035年の市場規模:418億3,000万米ドル
- 2025~2035年のCAGR:ベースケースで13.35%、低位ケースで10.81%、高位ケースで15.40%
- 最大の技術:レシプロエンジン発電機セット、2025年金額の69.6%(83億1,000万米ドル)
- 最も急成長している技術:燃料電池、年率26.08%
- 最大の用途:非常用スタンバイ・バックアップ電源、2025年金額の62.9%(75億2,000万米ドル)
- 主導地域:北米、2025年金額の55.9%(66億8,000万米ドル)
- 最も急成長している地域:中東・アフリカ、年率22.01%
- 最大の国:米国、2025年に61億6,000万米ドル(世界全体の51.5%)
- 市場リーダー:Caterpillar、発電機セットとSolar Turbinesを合わせて2025年金額の約19%(DC Market Insights評価)
エグゼクティブサマリー
世界のデータセンター向けオンサイト発電市場規模は2020年に38億8,000万米ドルと評価され、2025年に119億5,000万米ドルに達した。予測期間中のCAGRは13.35%で、2035年には418億3,000万米ドルに達すると見込まれる。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター向けオンサイト発電市場規模 2025年 | 119億5,000万米ドル |
| データセンター向けオンサイト発電市場規模 2026年 | 186億7,000万米ドル |
| データセンター向けオンサイト発電市場 CAGR | 13.35% |
| データセンター向けオンサイト発電市場規模 2035年 | 418億3,000万米ドル |
データセンターにおけるオンサイト発電への支出は、2020年から2025年にかけて年率25.26%で拡大した。その大部分は新設ホール向けの非常用発電機セットによるもので、36億米ドルから83億1,000万米ドルへ増加したが、同じ5年間でガスタービンも6,050万米ドルから25億1,000万米ドルへと拡大した。AIキャンパスが自前のプラントで受電を開始し始めたためである。2035年までの年率13.35%の成長は、プラントの役割の変化に基づいている。発電機セットは新規容量に伴い引き続き年率9.13%で成長する一方、ガスタービン(年率16.39%)と燃料電池(年率26.08%)が主電源の役割を担うようになる。2035年には上位3技術が418億3,000万米ドル市場のそれぞれ47.6%、27.4%、21.2%を占め、2025年の69.6%、21.0%、7.3%から変化する。
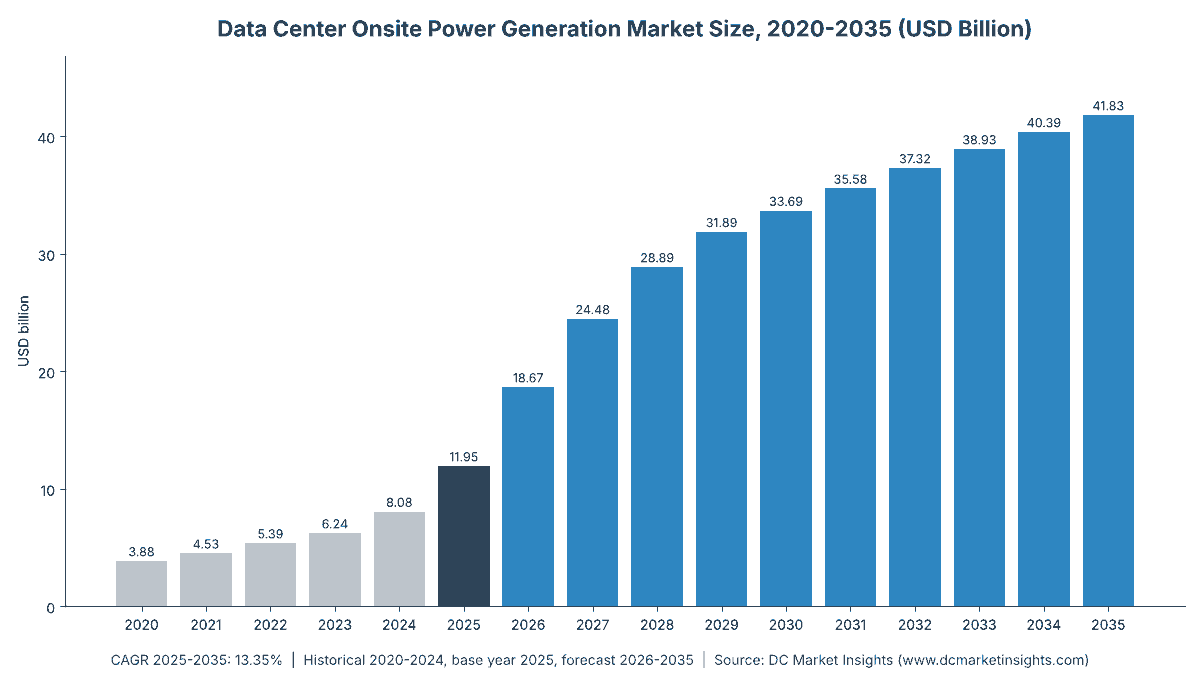
主なポイント
2025年から2035年にかけてデータセンターのオンサイト発電支出がどこへ向かうかは、5つの数字で説明できる。
- 市場は2035年までに418億3,000万米ドルに達する。事業者がキャンパスのバックアップだけでなく、キャンパスを稼働させるために発電設備を購入するようになったためである。
- プライム電源およびコロケーテッド電源は年率21.57%で成長する。最も需要が集中する市場では、100MWを超える負荷の系統接続に何年もかかるためである。
- 天然ガスは支出の36.2%から58.8%に上昇する。ディーゼルを毎日稼働させることができない状況では、タービン、ガスエンジン、燃料電池のいずれもパイプラインガスを燃料とするためである。
- 燃料電池は10倍に拡大し88億8,000万米ドルに達する。最大2.8GWに及ぶOracleの発注のような契約により、ユーティリティ規模の選択肢となったためである。
- 非常用発電機セットは2035年までに年間支出を116億米ドル上積みする。主電源が何であれ、すべての新設ホールにバックアップが必要なためである。
データセンターにおけるオンサイト発電には何が含まれるか
オンサイト発電とは、データセンターキャンパスの内部または隣接地に設置され、そのキャンパスのために電力を生産するあらゆるプラントを指す。DC Market Insightsは、その機器、設置、サービスの金額を2025年に119億5,000万米ドルと評価している。
対象範囲。非常用スタンバイ、プライム、ブリッジ、ピークシェービング用途のレシプロエンジン発電機セット(ディーゼル、水素化植物油(HVO)、天然ガス、バイフューエル)とその筐体、燃料システム、制御装置、排ガス後処理装置。プライム電源、ブリッジ電源、専用コロケーテッドプラント向けのガスタービンと、その設計・調達・建設(EPC)および長期サービス。定置用燃料電池(固体酸化物形、固体高分子形、溶融炭酸塩形、リン酸形)とその設置およびサービス。さらにオンサイト太陽光発電(PV)アレイ、リニア発電機、その他の小型オンサイト発電機である。
対象外。電力を発電するのではなく貯蔵するバッテリーおよび無停電電源装置(UPS)システム。データセンターマイクログリッドに関するDC Market Insightsの別レポートで扱うマイクログリッド制御・開閉装置層。広域系統に供給する電力会社の発電所。燃料、パイプライン、電力購入契約に基づいて販売される電力。そして2030年以前にデータセンターの敷地内で稼働する見込みのない小型モジュール炉である。データホール内の配電はデータセンター電力市場で扱っている。
セグメントの相互関係。4つの技術区分は、対応するDC Market Insightsのレポートと完全に一致する。すなわちデータセンター発電機市場(2025年に83億1,000万米ドル)、データセンターガスタービン市場(25億1,000万米ドル)、データセンター燃料電池市場(8億7,450万米ドル)であり、これにオンサイト太陽光、リニア発電機、その他の機器の2億5,000万米ドルが加わる。すべてのセグメント表は2025年の同じ119億5,000万米ドルを分割しており、各分割は2020年から2035年までのすべての年で合計と一致する。
データセンター向けオンサイト発電市場の推計値はなぜ異なるのか
データセンターのオンサイト電源に関する公開推計値が異なるのは、バッテリー、マイクログリッド、燃料、電力会社の発電所を加えるものがある一方、DC Market Insightsは発電機器のみに対する2026年の支出186億7,000万米ドルを計上しているためである。
より広い定義では4つの要素が加えられる。第一に、エネルギー貯蔵システムとUPSシステムである。これらは多くのキャンパス電源設計で発電機の隣に設置されるが、電力を生産するものではない。第二に、オンサイトプラントを連系するマイクログリッド制御装置と開閉装置である。第三に、電力会社がデータセンター負荷を理由に建設するものの電力を系統に販売するコンバインドサイクル発電所であり、2025年8月にMetaのキャンパス向けに承認されたEntergy Louisianaの3つの発電所がその例である。第四に、プラントの寿命期間にわたる燃料および電力の収益である。いずれも事業者にとっては実際のコストであるが、これらを加えると他のレポートですでに規模を算定している機器を二重計上することになり、購入者が発電機、タービン、燃料電池に支出する金額が不明瞭になる。
| 要素 | 本市場に含まれるか | 理由 |
|---|---|---|
| スタンバイ用およびプライム用発電機セット | 含まれる(2025年に83億1,000万米ドル) | 単一キャンパスのために発電する |
| ガスタービンおよび燃料電池 | 含まれる(2025年に33億9,000万米ドル) | 単一キャンパスのために発電する |
| オンサイト太陽光およびリニア発電機 | 含まれる(2025年に2億5,000万米ドル) | オンサイトで発電する |
| バッテリーおよびUPS | 含まれない | 電力を貯蔵する |
| 一般負荷向け電力会社発電所 | 含まれない | 広域系統に供給する |
| 燃料および電力購入契約 | 含まれない | 機器ではなく運用コストである |
対象範囲内の購入者には、ハイパースケールクラウド事業者、AIクラウド開発事業者、コロケーション事業者、エンタープライズおよびエッジデータセンターの所有者、そして単一キャンパスにのみ電力を販売する独立系発電事業者が含まれる。100キロワット(kW)未満の可搬式発電機を備えた中小企業(SME)のサーバールームは、エンタープライズおよびエッジデータセンターに含めて計上している。バッテリー、UPS、マイクログリッド制御装置、一般負荷向け電力会社発電所、燃料供給、電力購入契約は、すべての表で対象範囲外としている。
データセンターはなぜ自ら電力を発電するのか
データセンターが自ら発電するのは、系統容量の確保が建物の完成から何年も遅れるためであり、その結果DC Market Insightsは、プライム電源およびコロケーテッド電源が2025年の26億米ドルから2035年には183億6,000万米ドルに拡大すると見込んでいる。
テキサス、PJM、アイルランドの大規模負荷規則がオンサイト電源を条件化
系統運用者は現在、大規模負荷に対して自前の容量を確保するよう求めている。2025年8月の上院公式法案分析によると、Texas Senate Bill 6は大規模負荷の閾値を75メガワット(MW)に設定し、テキサス電力信頼度協議会(ERCOT)が緊急時に大規模負荷へオンサイトのバックアップ発電の稼働を指示できるようにした。連邦エネルギー規制委員会(FERC)は2025年12月、PJM Interconnectionのコロケーション料金規定を不当かつ不合理と判断し、コロケーテッド負荷向けの2つの新たな送電サービスを提案した。アイルランドでは、公益事業規制委員会(CRU)が2025年12月12日、新設データセンターはディレーティング後ベースで最大受電容量の100%に相当する給電指令可能なオンサイトまたは近接の発電設備または蓄電設備を備えなければならないと決定した。DC Market Insightsは、2025年のプライム、コロケーテッド、ブリッジ用途の支出のうち40億8,000万米ドルをこれらの規則に関連付けている。
エンジンおよびタービンメーカーが決算でデータセンター需要を報告
2026年8月4日の決算発表によると、Caterpillarは2026年第2四半期のPower and Energy部門の売上高が17%増の82億4,000万米ドルとなり、大型レシプロエンジンとタービンが主にデータセンター用途で伸びたと述べた。Cumminsは同四半期のPower Systems部門の売上高が19%増の23億米ドルであったと報告し、その要因として米国、中国、アジア太平洋のデータセンター市場を挙げた。2026年7月22日の決算発表によると、GE Vernovaは2026年上半期のデータセンター向け受注が50億米ドルを超え、2025年通年の2倍以上になったと報告した。これらの開示は、DC Market Insightsが2025年から2026年にかけてモデル化している56.2%の急増を裏付けている。
IEAがデータセンター見通しにオンサイトガス発電を組み込む
IEAは2026年4月のエネルギーとAIに関する更新報告で、2030年までに約15~27GWのオンサイト天然ガス発電がデータセンターに電力を供給する可能性があり、その大部分は米国であると述べた。これにより、オンサイトプラントは一時しのぎではなく、公式な電力供給像の一部となった。DC Market Insightsは、天然ガスが2025年のオンサイト発電支出の36.2%にあたる43億2,000万米ドルを占め、2035年には58.8%にあたる245億7,000万米ドルに上昇すると位置付けている。
データセンターのオンサイト電源構成はどのように変化しているか
オンサイト電源構成はディーゼルによるスタンバイ電源からガス焚きのプライム電源へと移行しており、DC Market Insightsのモデルでは、ディーゼルおよびHVOは2025年の支出の58.3%から2035年には30.3%に低下する。
ギガワット級のガスエンジン群が単独の非常用発電機に取って代わる
発電機の受注は現在、ギガワット単位で寄せられている。Caterpillarは2026年1月、American Intelligence and PowerがMonarchキャンパスの第1期向けに高速応答型天然ガス発電機セット2GWを発注したと述べた。また2025年8月の業界報道によると、ユタ州のJouleキャンパスは、1.1ギガワット時(GWh)のバッテリーとともにCaterpillar G3520Kガス発電機セットで駆動される最大4GWを計画している。発電機区分のうち天然ガスレシプロ発電機セットは、2025年の10億1,000万米ドルから2035年には60億2,000万米ドルへ、年率19.58%で成長する。
燃料電池がパイロットラックからユーティリティ規模の契約へ
OracleとBloom Energyは2025年7月、燃料電池によりデータセンター全体のオンサイト電力を90日以内に供給できると述べ、Bloom Energyの投資家向けリリースによると、2026年4月にOracleは最大2.8GWを調達する意向を表明した。American Electric Power(AEP)は2026年10月、ワイオミング州シャイアン近郊で約40億米ドル規模の702MWの燃料電池プロジェクトを、Google向けの20年間の電力購入契約とともに発表した。燃料電池がオンサイト発電支出に占める比率は、2025年から2035年にかけて7.3%から21.2%に上昇する。
リニア発電機とオンサイト太陽光が電力会社の受注簿に登場
Mainspring Energyは2026年10月13日、2034年までに最大1.6GWを調達する契約に基づき、AEPが同社のリニア発電機を初回分として190MW購入したと発表し、これをリニア発電機の調達として過去最大と位置付けた。ユニットは250kW単位で提供され、燃焼炎を伴わずに天然ガス、バイオガス、水素で稼働する。DC Market Insightsは、リニア発電機をオンサイト太陽光PVとともに1つの区分にまとめており、その規模は2025年に2億5,000万米ドル、2035年に15億8,000万米ドルで、年率20.21%である。
市場の阻害要因:データセンターにおけるオンサイト発電を妨げるものは何か
排出許可と予備容量の建設コストが市場を抑制しており、2035年に333億5,000万米ドルとなるDC Market Insightsの低位ケースは、タービンと燃料電池の導入が遅れた場合の影響を示している。
大気許可がディーゼル発電機群の運転時間を制限
Virginia Mercuryの2026年1月の報道によると、北バージニアにはすでに容量11GW超、4,000台以上のディーゼル発電機が設置されており、これらをより頻繁に稼働させることへの地元の反対は2026年の立法課題となっている。米国環境保護庁(EPA)は2025年5月、一定の非常用エンジンは非緊急時に年間最大50時間稼働できることを明確化し、新設燃焼タービンを対象とするsubpart KKKKa規則は2026年1月15日に発効した。これらの制限により、ディーゼルおよびHVOの成長率は年率6.18%にとどまり、モデル内で最も成長の遅い燃料区分となっている。
信頼性の高い独立型電源には30%~70%の予備容量が必要
IEAは2026年4月、信頼性の高い独立型(アイランド)電源には、需要に対してオンサイト発電設備を30%~70%過剰に建設する必要があると述べた。ガスタービンプラントの2025年モデル価格である1kW当たり1,900米ドルで計算すると、ITの負荷1MW当たり247万~323万米ドルのプラントが必要となり、非常用発電機セットの1MW当たり55万~62万米ドルを大きく上回る。この過剰建設の資金を調達できないキャンパスは代わりに系統を待つため、ブリッジ電源の成長は年率12.89%にとどまる。
オンサイト発電サプライヤーにとっての機会はどこにあるか
最大の機会は、北米以外のAIキャンパス向けプライム電源と、ブリッジプラントの恒久プラントへの転換であり、DC Market Insightsのモデルでは2035年金額でそれぞれ41億3,000万米ドルと183億6,000万米ドルに相当する。
湾岸およびアジアのAIキャンパスと現地ガスの組み合わせ
中東・アフリカは2025年の5億6,564万米ドルから2035年には41億3,000万米ドルへ、サウジアラビアは1億8,581万米ドルから16億米ドルへ年率23.99%で成長する。安価な随伴ガスと新たなAIキャンパスにより、湾岸地域はデータセンターとパッケージで販売されるタービンやガスエンジンにとって自然な市場となっている。
プライム電源およびバックアップ電源として存続するブリッジプラント
系統接続を待つために購入されたタービンやガスエンジンは、送電線が到着した後も撤去されることはまれであり、プライム、ピークシェービング、バックアップ用のプラントとなる。プライム電源およびコロケーテッド電源は2035年に183億6,000万米ドルに達し、ピークシェービングおよび系統支援は年率17.32%で17億3,000万米ドルに成長する。事業者がテキサス州の緊急指示権限のような規則の下で、柔軟性を系統運用者に販売するためである。
オンサイト発電のkW当たりコストはいくらか
DC Market Insightsの単価によると、2025年のオンサイト発電コストは、ディーゼル非常用発電機セットのIT負荷1kW当たり約550米ドルから、燃料電池の1kW当たり3,600米ドルまでの幅がある。
| 年 | ガスタービンプラント(米ドル/kW) | 燃料電池システム(米ドル/kW) | 太陽光・リニア・その他(米ドル/kW) | 太陽光・リニア・その他の追加容量(MW) |
|---|---|---|---|---|
| 2020 | 1,250 | 4,200 | 1,400 | 60 |
| 2025 | 1,900 | 3,600 | 1,250 | 200 |
| 2030 | 2,150 | 3,000 | 1,150 | 900 |
| 2035 | 2,000 | 2,600 | 1,050 | 1,500 |
公的な基準値がこの範囲を裏付けている。米国エネルギー情報局(EIA)は、2025年ドル換算で航空転用型燃焼タービンを1kW当たり2,275米ドル、産業用フレーム型ユニットを1kW当たり1,158米ドルとしている。米国エネルギー省(DOE)は、現在の天然ガス燃料電池機器を1kW当たり1,200~4,500米ドルとし、目標を1kW当たり1,000米ドルとしている。2025年の非常用発電機セットのコストは、従来型ホールでIT負荷1MW当たり62万米ドル、AIホールで55万米ドルである。AIホールではより大型の3MW級セットを使用するためである。
データセンターのオンサイト発電を規定する規則と規格は何か
米国の大気許可からアイルランドの系統接続政策に至るまで、7つの規則と規格が2025年のオンサイト発電支出119億5,000万米ドルを方向付けている。
- エンジンに関するEPA有害大気汚染物質国家排出基準(NESHAP):2025年5月、一定の非常用エンジンは非緊急時に年間最大50時間稼働できることを明確化。
- EPA新規発生源性能基準(NSPS)、40 CFR 60 subpart KKKKa:新設定置型燃焼タービンを対象に2026年1月15日発効(Federal Register)。
- EPA独立型発電ガイダンス:2026年7月27日、系統に電力を販売しない独立型発電施設への道を拡大。
- Executive Order 14318:2025年7月、100MWを超えるデータセンタープロジェクトの連邦許可を迅速化し、天然ガスタービンを対象構成要素として明記。
- Texas Senate Bill 6:2025年、75MWの大規模負荷閾値と、オンサイトのバックアップ発電を指示するERCOTの権限を規定。
- Ireland CRU Large Energy Users Connection Policy:2025年12月の決定により、新設データセンターにオンサイトまたは近接の発電設備または蓄電設備を義務付け。
- NFPA 110-2025およびISO 8528-1:2018:全米防火協会(NFPA)による非常用・スタンバイ電源システムの規格と、国際標準化機構(ISO)による連続、ピーク負荷、スタンバイ運転における発電機セットの定格規格。
オンサイト発電支出をリードする技術と用途はどれか
DC Market Insightsによると、2025年金額の69.6%を占めるレシプロエンジン発電機セットが技術別で首位にあり、用途別では非常用スタンバイ・バックアップ電源が62.9%で首位にある。
技術別:レシプロエンジン発電機セットが69.6%で首位
| 技術 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| レシプロエンジン発電機セット | 8,313.99 | 69.6% | 19,918.28 | 9.13% |
| ガスタービン | 2,511.85 | 21.0% | 11,455.56 | 16.39% |
| 燃料電池 | 874.50 | 7.3% | 8,879.20 | 26.08% |
| オンサイト太陽光・リニア発電機 | 250.00 | 2.1% | 1,575.00 | 20.21% |
| 合計 | 11,950.34 | 100.0% | 41,828.04 | 13.35% |
用途別:非常用スタンバイ・バックアップ電源が62.9%で首位
| 用途 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 非常用スタンバイ・バックアップ電源 | 7,516.13 | 62.9% | 16,758.65 | 8.35% |
| プライム・コロケーテッド電源 | 2,603.17 | 21.8% | 18,362.49 | 21.57% |
| 系統接続までのブリッジ電源 | 1,481.62 | 12.4% | 4,981.39 | 12.89% |
| ピークシェービング・系統支援 | 349.42 | 2.9% | 1,725.51 | 17.32% |
| 合計 | 11,950.34 | 100.0% | 41,828.04 | 13.35% |
燃料・エネルギー源別:ディーゼル・HVOが58.3%で首位
| 燃料・エネルギー源 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ディーゼル・HVO | 6,967.13 | 58.3% | 12,687.94 | 6.18% |
| 天然ガス | 4,322.38 | 36.2% | 24,574.24 | 18.98% |
| 水素・バイオガス混合 | 410.83 | 3.4% | 2,990.86 | 21.96% |
| 太陽光・その他 | 250.00 | 2.1% | 1,575.00 | 20.21% |
| 合計 | 11,950.34 | 100.0% | 41,828.04 | 13.35% |
データセンタータイプ別:ハイパースケール・AIデータセンターが54.7%で首位
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール・AIデータセンター | 6,531.35 | 54.7% | 27,431.99 | 15.43% |
| コロケーションデータセンター | 2,968.49 | 24.8% | 9,464.82 | 12.29% |
| エンタープライズ・エッジデータセンター | 2,450.50 | 20.5% | 4,931.23 | 7.24% |
| 合計 | 11,950.34 | 100.0% | 41,828.04 | 13.35% |
DC独自分析:オンサイト電源技術のコストラダー — 1kW当たり550米ドルから3,600米ドルまでの6つの選択肢
DC Market Insightsは、政府のコスト前提、企業発表、自社の単価から得た10の入力値をもとにこのコストラダーを構築した。これはモデルに基づく推計であり、各選択肢のkW当たりコストと、キャンパスにおいて果たす役割を示している。
| 選択肢 | 設置コスト(2025年) | 主な役割 | 速度または起動に関する事実 | コストの出典 |
|---|---|---|---|---|
| ディーゼル非常用発電機セット(AIホール) | IT負荷1kW当たり550米ドル | 非常用スタンバイ | 3MW級セットで10秒起動 | DC Market Insights単価 |
| ディーゼル非常用発電機セット(従来型ホール) | IT負荷1kW当たり620米ドル | 非常用スタンバイ | 10秒起動 | DC Market Insights単価 |
| 大型フレーム型ガスタービン | 1kW当たり1,158米ドル | 1GW超のプライム電源 | ワイオミング州キャンパス向け1,150MWの受注(2026年5月) | EIA、2025年ドル |
| 航空転用型ガスタービンプラント | 1kW当たり1,900~2,275米ドル | ブリッジ電源およびプライム電源 | 全負荷まで約5分 | DC Market InsightsおよびEIA |
| リニア発電機 | 非公表 | プライム電源およびピーク電源 | 250kW単位、電力会社との1.6GW契約 | Mainspring Energy |
| 固体酸化物形燃料電池システム | 1kW当たり3,600米ドル | プライム電源 | 90日以内にデータセンターへ電力供給 | DC Market Insights、DOEの範囲は1,200~4,500米ドル |
このラダーは、電源構成が変化する理由を示している。非常用発電機セットは停電に備える最も安価な手段であるが、多くの大気許可の下では毎日稼働させることができない。タービンや燃料電池のプラントはkW当たり3~6倍のコストがかかり、独立型キャンパスでは30%~70%の過剰建設が必要となるが、系統接続の何年も前からキャンパスが収益を上げられるようになる。AI容量の賃貸価値が1MW当たり年間数百万米ドル規模であることを踏まえると、このトレードオフは高価な選択肢に有利に働く。このため、プライム電源およびコロケーテッド電源は年率21.57%で成長し、スタンバイ電源は年率8.35%の成長にとどまる。
データセンターのオンサイト発電に最も多く支出している地域はどこか
北米が2025年金額の55.9%にあたる66億8,000万米ドルで首位にあり、中東・アフリカが年率22.01%で最も急成長している地域である。
北米が55.9%のシェアで首位
北米のオンサイト発電支出は、2025年の66億8,000万米ドルから2035年には208億6,000万米ドルへ、CAGR 12.06%で増加する。ガスタービンと燃料電池が同地域の2025年金額の43.3%を占め、他のどの地域よりもはるかに高い。テキサス州、ワイオミング州、オハイオ州のキャンパスが系統接続待ちを回避するためにプラントを建設しているためである。
アジア太平洋が21.6%のシェアを占める
アジア太平洋は25億8,000万米ドルから96億1,000万米ドルへ、年率14.07%で成長する。中国は2025年に主にディーゼルの非常用発電機セットを9億4,748万米ドル購入する一方、韓国と日本は水素発電政策の下で燃料電池の活用をリードしている。
欧州が14.1%のシェアを占める
欧州は16億8,000万米ドルから52億1,000万米ドルへ、年率11.97%で成長する。アイルランドの2025年12月の接続政策と、EcoDataCenterのファールン拠点にある32台のMTUセットのような北欧の非常用発電機群におけるディーゼルからHVOへの切り替えが、同地域の動向を形作っている。
中東・アフリカが22.01%で最も急成長している地域
中東・アフリカは5億6,564万米ドルから41億3,000万米ドルへ成長する。サウジアラビアとアラブ首長国連邦(UAE)がAIキャンパスとガスタービンおよびエンジンを組み合わせているためである。
中南米が3.7%のシェアを占める
中南米は4億4,293万米ドルから20億1,000万米ドルへ、年率16.35%で成長する。新たなキャンパス用地への送電整備が遅れているブラジルとメキシコが成長を牽引している。
オンサイトのデータセンター電源に最も多く支出している国はどこか
米国は2025年にデータセンターのオンサイト発電に61億6,000万米ドルを支出し、世界全体の51.5%を占める。サウジアラビアは年率23.99%で最も急成長している大国である。
| 順位 | 国 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 | 地域 |
|---|---|---|---|---|---|
| 1 | 米国 | 6,155.62 | 18,922.02 | 11.88% | 北米 |
| 2 | 中国 | 947.48 | 2,360.54 | 9.56% | アジア太平洋 |
| 3 | カナダ | 470.66 | 1,772.80 | 14.18% | 北米 |
| 4 | 英国 | 354.13 | 1,079.30 | 11.79% | 欧州 |
| 5 | 日本 | 352.67 | 1,447.99 | 15.17% | アジア太平洋 |
| 6 | ドイツ | 306.96 | 952.77 | 11.99% | 欧州 |
| 7 | インド | 260.50 | 1,588.63 | 19.82% | アジア太平洋 |
| 8 | オーストラリア | 205.44 | 752.84 | 13.87% | アジア太平洋 |
| 9 | ブラジル | 195.64 | 842.45 | 15.72% | 中南米 |
| 10 | サウジアラビア | 185.81 | 1,595.20 | 23.99% | 中東・アフリカ |
| 11 | フランス | 168.56 | 388.17 | 8.70% | 欧州 |
| 12 | オランダ | 145.36 | 277.74 | 6.69% | 欧州 |
米国は2035年まで最大の購入国であり続けるが、湾岸およびアジアのキャンパスがプラントを増設するにつれ、そのシェアは51.5%から45.2%へと低下する。年率23.99%のサウジアラビアと年率19.82%のインドは、いずれも送電網の整備を上回るペースでAIキャンパス容量を増やしているため、大国の中で最も急速に成長する(DC Market Insightsによる配分)。
2035年のオンサイト発電予測はどのように変わり得るか
2035年の市場規模は、タービン、燃料電池、新規発電機容量の導入速度に応じて、ベースケースの418億3,000万米ドルを中心に333億5,000万米ドルから500億6,000万米ドルの範囲となる。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035 | 前提 |
|---|---|---|---|
| 低位 | 33,350.66 | 10.81% | 発電機、タービン、燃料電池モデルの低位ケース、太陽光・その他は20%低い |
| ベース | 41,828.04 | 13.35% | 本文記載のモデル |
| 高位 | 50,058.63 | 15.40% | 3つのモデルの高位ケース、太陽光・その他は20%高い |
低位ケースは、FERCおよびテキサス州の規則の下で系統接続が迅速化し、ブリッジ電源とプライム電源の需要が縮小する場合を想定している。高位ケースは、2026年7月のEPAガイダンスの下で独立型プラントの利用が拡大し、ワイオミング州のAEPプロジェクトのような電力会社による燃料電池契約が増加する場合を想定している。
データセンター向けオンサイト発電の主要企業はどこか
Caterpillarが2025年金額の約19%で首位にあり、上位5社のサプライヤーが約55%を占める(サプライヤーの業績と公表されたデータセンター案件に基づくDC Market Insightsの評価)。
- Caterpillar(Solar Turbinesを含む)
- Cummins
- Rolls-Royce Power Systems
- GE Vernova
- Bloom Energy
- Generac
- Rehlko
- Mitsubishi Heavy Industries
- Siemens Energy
- Baker Hughes
- Wärtsilä
- FuelCell Energy
- Doosan Fuel Cell
- Mainspring Energy
- Kirloskar Oil Engines
約55%という集中度の推計は、Caterpillar(約19%)、Cummins(約14%)、Rolls-Royce Power Systems(約8%)、GE Vernova(約8%)、Bloom Energy(約6%)を合算したものである。Bloom Energyは2026年2月の決算で、2025年の売上高が37.3%増の20億2,000万米ドルであったと報告した。Rolls-Royceは2025年6月、データセンター向け発電製品の売上高がほぼ50%増加し、ミネソタ州マンケートの工場の生産量を2026年までに120%以上引き上げると述べた。Generacは、2026年の商業・産業用製品の売上高が主にデータセンター顧客により30%台の伸びとなると見込んでいる。Siemens Energyは、2026会計年度第3四半期にGas Services部門で過去最高の受注を報告し、その中にはデータセンター関連の大型受注が含まれていた。
最近の動向
2026年の8つの出来事が、受注、規則、新技術がオンサイト発電へと移行していることを示している。
- 2026年1月、American Intelligence and PowerはMonarchキャンパス向けにCaterpillarの天然ガス発電機セット2GWを発注した(出典:Caterpillar)。
- 2026年4月、OracleはBloom Energyの燃料電池を最大2.8GW調達する意向を表明し、うち1.2GWは契約済みである(出典:Bloom Energy)。
- 2026年4月、IEAは2030年までに15~27GWのオンサイト天然ガス発電がデータセンターに電力を供給する可能性があると述べた(出典:IEA)。
- 2026年5月、Mitsubishi Powerはワイオミング州のデータセンターにおけるオンサイト電源向けに、約1,150MWのM501JACタービン2基を発表した(出典:Mitsubishi Power)。
- 2026年7月、GE Vernovaは上半期のデータセンター向け受注が50億米ドルを超えたと報告した(出典:GE Vernova)。
- 2026年7月、EPAは独立型発電施設に関する許可ガイダンスを発出した(出典:EPA)。
- 2026年8月、Caterpillarはエンジンとタービンに対するデータセンター需要により、Power and Energy部門の売上高が17%増加したと報告した(出典:Caterpillar)。
- 2026年10月、AEPはGoogle向けにワイオミング州で702MWの燃料電池プロジェクトを発表し、Mainspring EnergyはAEPとの最大1.6GWのリニア発電機契約を発表した(出典:AEP、Mainspring Energy)。
調査手法:DC Market Insightsによるデータセンター向けオンサイト発電市場の規模算定方法
DC Market Insightsは、4つのボトムアップ型技術モデルの合計として市場規模を算定しており、その結果は2025年に119億5,000万米ドル、2035年に418億3,000万米ドルとなる。
モデルの数値は以下のとおりである。発電機セットは、2025年に12.0GW、2035年に27.0GWの新規IT容量に、従来型ホールで1MW当たり62万米ドル、AIホールで55万米ドルを乗じ、さらに既設設備の更新と6億1,840万米ドルのプライム用およびブリッジ用セットを加えたものである(2025年に83億1,000万米ドル)。ガスタービンは、2025年に1,300MW、2035年に4,700MWの稼働開始容量に、1kW当たり1,900米ドルおよび2,000米ドルを乗じ、サービスを加えたものである(25億1,000万米ドル)。燃料電池は、2025年に220MW、2035年に2,600MWの設置容量に、1kW当たり3,600米ドルおよび2,600米ドルを乗じ、サービスを加えたものである(8億7,450万米ドル)。オンサイト太陽光、リニア発電機、その他の機器は、2025年に200MW、2035年に1,500MWに、加重平均で1kW当たり1,250米ドルおよび1,050米ドルを乗じたものである(2億5,000万米ドル)。用途、燃料、データセンタータイプ、地域、国別の分割は、4つのモデルの対応する分割を合算したものであり、すべての表がすべての年で合計と一致する。
結果は3つの境界チェックで検証している。上限1:モデルにおいて、オンサイトのプライム用およびブリッジ用タービン群(約14GW)と燃料電池群(約7GW)は2030年までに約21GWに達し、IEAが示すオンサイトガス発電15~27GWの範囲内に収まる。上限2:2025年の発電機区分83億1,000万米ドルは、CaterpillarのPower and Energy部門の年換算売上高の約4分の1に相当し、Caterpillarは多くの市場に供給する複数の大手エンジンサプライヤーの1社にすぎない。下限:GE Vernovaの6か月間で50億米ドルを超えるデータセンター向け受注は、単一サプライヤーだけでモデル化した2026年市場の26.8%に相当する。手法の全容はDC Market Insightsの調査手法ページに記載している。
目次
- 01はじめに
- 1.1市場の定義
- 1.2過去期間、基準年および予測期間
- 1.3レポート項目
- 02調査手法
- 2.14技術モデルの数値
- 2.2境界チェック:IEAのオンサイトガス上限、Caterpillarの売上高上限およびGE Vernovaの受注下限
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2主要市場統計
- 3.3主なポイント
- 04データセンターにおけるオンサイト発電には何が含まれるか
- 4.1対象範囲:発電機セット、ガスタービン、燃料電池、オンサイト太陽光およびリニア発電機
- 4.2対象外:バッテリー、UPS、マイクログリッド制御装置、電力会社の発電所および燃料
- 4.3セグメントの相互関係
- 05データセンター向けオンサイト発電市場の推計値はなぜ異なるのか
- 5.1広義の定義に含まれる蓄電、マイクログリッド、電力会社の発電所および燃料
- 5.2対象範囲の比較:含まれるものと含まれないもの
- 5.3対象範囲内の購入者
- 06市場の促進要因
- 6.1テキサス、PJM、アイルランドの大規模負荷規則がオンサイト電源を条件化
- 6.2エンジンおよびタービンメーカーが決算でデータセンター需要を報告
- 6.3IEAがデータセンター見通しにオンサイトガス発電を組み込む
- 07市場動向
- 7.1ギガワット級のガスエンジン群が単独の非常用発電機に取って代わる
- 7.2燃料電池がパイロットラックからユーティリティ規模の契約へ
- 7.3リニア発電機とオンサイト太陽光が電力会社の受注簿に登場
- 08市場の阻害要因
- 8.1大気許可がディーゼル発電機群の運転時間を制限
- 8.2信頼性の高い独立型電源には30%~70%の予備容量が必要
- 09市場機会
- 9.1湾岸およびアジアのAIキャンパスと現地ガスの組み合わせ
- 9.2プライム電源およびバックアップ電源として存続するブリッジプラント
- 10価格分析:オンサイト発電のkW当たりコスト
- 10.1ガスタービン、燃料電池およびその他の価格(2020-2035年)
- 10.2公的な基準値:EIAのタービンコストとDOEの燃料電池コスト
- 11規格と規制
- 11.1非常用エンジンに関するEPA NESHAPの明確化
- 11.2EPA NSPS 40 CFR 60 Subpart KKKKa
- 11.3EPA独立型発電ガイダンス
- 11.4Executive Order 14318
- 11.5Texas Senate Bill 6
- 11.6Ireland CRU Large Energy Users Connection Policy
- 11.7NFPA 110-2025およびISO 8528-1:2018
- 12データセンター向けオンサイト発電市場:技術別
- 12.1レシプロエンジン発電機セット
- 12.2ガスタービン
- 12.3燃料電池
- 12.4オンサイト太陽光・リニア発電機
- 13データセンター向けオンサイト発電市場:用途別
- 13.1非常用スタンバイ・バックアップ電源
- 13.2プライム・コロケーテッド電源
- 13.3系統接続までのブリッジ電源
- 13.4ピークシェービング・系統支援
- 14データセンター向けオンサイト発電市場:燃料・エネルギー源別
- 14.1ディーゼル・HVO
- 14.2天然ガス
- 14.3水素・バイオガス混合
- 14.4太陽光・その他
- 15データセンター向けオンサイト発電市場:データセンタータイプ別
- 15.1ハイパースケール・AIデータセンター
- 15.2コロケーションデータセンター
- 15.3エンタープライズ・エッジデータセンター
- 16Dc独自分析:オンサイト電源技術のコストラダー
- 16.11kW当たり550米ドルから3,600米ドルまでの6つの選択肢
- 16.2プライム電源がスタンバイ電源より速く成長する理由
- 17地域別分析
- 17.1北米
- 17.2アジア太平洋
- 17.3欧州
- 17.4中東・アフリカ
- 17.5中南米
- 18国別分析
- 18.1米国
- 18.2中国
- 18.3カナダ
- 18.4英国
- 18.5日本
- 18.6ドイツ
- 18.7インド
- 18.8オーストラリア
- 18.9ブラジル
- 18.10サウジアラビア
- 18.11フランス
- 18.12オランダ
- 19予測シナリオ(2035年)
- 19.1低位ケース
- 19.2ベースケース
- 19.3高位ケース
- 20競合分析
- 20.1Caterpillar(Solar Turbinesを含む)
- 20.2Cummins
- 20.3Rolls-Royce Power Systems
- 20.4GE Vernova
- 20.5Bloom Energy
- 20.6Generac
- 20.7Rehlko
- 20.8Mitsubishi Heavy Industries
- 20.9Siemens Energy
- 20.10Baker Hughes
- 20.11Wärtsilä
- 20.12FuelCell Energy
- 20.13Doosan Fuel Cell
- 20.14Mainspring Energy
- 20.15Kirloskar Oil Engines
- 21最近の動向
- 21.12026年1月から10月までの主な出来事
- 図 1:データセンター向けオンサイト発電市場規模(2020-2035年、百万米ドル)
- 表 1:レポート項目
- 表 2:対象範囲の比較
- 表 3:ガスタービン、燃料電池およびその他の価格(2020-2035年)
- 表 4:技術別市場(2025年および2035年)
- 表 5:用途別市場(2025年および2035年)
- 表 6:燃料・エネルギー源別市場(2025年および2035年)
- 表 7:データセンタータイプ別市場(2025年および2035年)
- 表 8:オンサイト電源技術のコストラダー
- 表 9:上位12か国(2025年および2035年)
- 表 10:予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は186億7,000万米ドルであり、2025年の119億5,000万米ドルから56.2%増加する。市場は2035年までに418億3,000万米ドルに達すると予測され、2025年からのCAGRは13.35%である。
2020年から2025年の年率25.26%に続き、2025年から2035年は年率13.35%で成長する。AIキャンパスが非常用発電機セットに加えて、日常的なプライム電源としてガスタービンと燃料電池を導入しているためである。
100MWを超える負荷の系統接続には何年もかかるため、2025年の支出のうち40億8,000万米ドルがプライム電源、コロケーテッド電源、ブリッジ電源に充てられた。オンサイトプラントにより、キャンパスは電力会社の送電線が到着する前に稼働できる。
2025年金額の69.6%にあたる83億1,000万米ドルがレシプロエンジン発電機セットに向けられており、その大部分はディーゼルの非常用電源である。燃料電池は年率26.08%で最も速く成長し、2035年には88億8,000万米ドルに達する。
2025年のコストは、ディーゼル非常用セットのIT負荷1kW当たり約550米ドルから、ガスタービンプラントの1kW当たり1,900米ドル、燃料電池の1kW当たり3,600米ドルまでである(DC Market Insightsの単価)。
IEAによると、2030年までに15~27GWのオンサイト天然ガス発電がデータセンターに電力を供給する可能性があり、その大部分は米国である。DC Market Insightsのモデルでは、天然ガスは2035年までにオンサイト発電支出の58.8%に上昇する。
2025年金額の55.9%にあたる66億8,000万米ドルが北米で支出されている。中東・アフリカが年率22.01%で最も速く成長し、サウジアラビアは年率23.99%で最も急成長している大国である。
2025年金額の約19%をCaterpillarが発電機セットとSolar Turbinesを合わせて占めている(DC Market Insights評価)。これにCummins、Rolls-Royce Power Systems、GE Vernova、Bloom Energyが続き、上位5社で約55%を占める。
消えない。すべてのホールにバックアップが必要なため、非常用スタンバイは年率8.35%で成長し、2035年までに167億6,000万米ドルに達する。ただしプライム電源の方が速く成長するため、そのシェアは62.9%から40.1%に低下する。
2026年の186億7,000万米ドルは、発電機器のみを対象としたDC Market Insightsの数値である。バッテリー、UPS、マイクログリッド制御装置、電力会社の発電所、燃料・電力販売を加えた推計値はこれより大きくなる。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。