

要点
- Vertivの第3四半期売上高は61%増の43.1億米ドルとなり、オーガニック受注は2倍超に拡大しました。米州の売上高は74.5%増の29.9億米ドルで、全体の69%を占めています(Vertiv、2026年10月28日。構成比は当社算出)。
- GE Vernovaの当四半期受注額は293億米ドルで、オーガニックベースで96%増加しました。受注残は1,967億米ドルに達し、うち1,041億米ドルが機器です(GE Vernova、2026年10月28日)。
- GE Vernovaは、2026年のガスタービンのkW当たり価格が2025年比で約50%上昇すると見込んでおり、ブッシングおよび計器用変成器メーカーのTrench Groupを90億米ドルで買収することで合意しました。
- Cushman & Wakefieldによると、米国・カナダの最新鋭データセンターの総建設コストは、チップを除きMW当たり平均1,760万米ドルで、2024年末から21%上昇しています。最大の費目は電力インフラで、21%を占めます。
- Microsoftの9月期四半期の設備投資額は452億米ドルで、一部のサードパーティ容量の引き渡しが遅れたと説明しました。Amazonは10月29日午後5時(米東部時間)に決算を発表します。
AIデータセンター向けの電力・冷却設備を手がける企業が10月28日に決算を発表し、その数字は同じことを示しています。需要は依然として工場の生産能力を上回っており、1メガワット当たりのコストは引き続き上昇しているということです。
この点が今重要なのは、ハイパースケーラー自身の決算がボトルネックの所在を示しているためです。Microsoftは同日夜、サードパーティ容量の到着が遅れたため、四半期の支出が計画を下回ったと述べました。資金は用意されています。制約となっているのは変圧器、開閉装置、チラー、タービンであり、そのメーカーはそれに応じた価格設定を行っています。
これまでの経緯:受注とガイダンスが上昇し続けた1年
2月11日の決算資料によると、Vertivは109%増の150億米ドルの受注残と、2025年第4四半期の約2.9倍のBook-to-Billレシオを抱えて2026年を迎えました。その時点で同社は2026年の純売上高を132.5億~137.5億米ドル、オーガニック成長率を27~29%と予想していました。また、受注と受注残の四半期ごとの開示をやめ、受注残は年1回の開示とすると発表したとData Center Frontierが報じています。
8か月後の現在、ガイダンスは144.5億~148.5億米ドル、オーガニック成長率は37~39%となっています。同社のForm 8-Kによると、中央値は135億米ドルから146.5億米ドルへと、2月以降11.5億米ドル(8.5%)引き上げられ(当社算出)、直近の引き上げだけで6.5億米ドルが上乗せされました。
コスト面も同じ方向に動いています。CRE Dailyの報道によると、9月3日に公表されたCushman & Wakefieldの「2026 Data Center Development Cost Guide」では、MW当たりの建設コストが2024年末の前版から平均21%上昇しており、同期間の一般的なインフレ率約5%を大きく上回りました。同社の発表によれば、米国・カナダの最新鋭施設の平均総コストはチップとGPUを除きMW当たり1,760万米ドルで、最大の単一費目は電力インフラ(グリーンフィールド建設コストの21%)です。
10月28日に何が変わったか
Vertiv:第3四半期の純売上高は43億1,280万米ドルで61%増加しました。うち55ポイントがオーガニック成長、約6ポイントが買収によるものです。オーガニック受注は前年同期比100%超の増加となりました。調整後営業利益率は290ベーシスポイント上昇して25.2%、調整後希薄化EPSは78%増の2.21米ドルでした。設備投資額は4,520万米ドルから1億3,910万米ドルへと3倍に増え、売上高の約3.2%に相当します(当社算出)。
私たちは史上最大のインフラ構築の真っ只中にあり、それは加速しています。
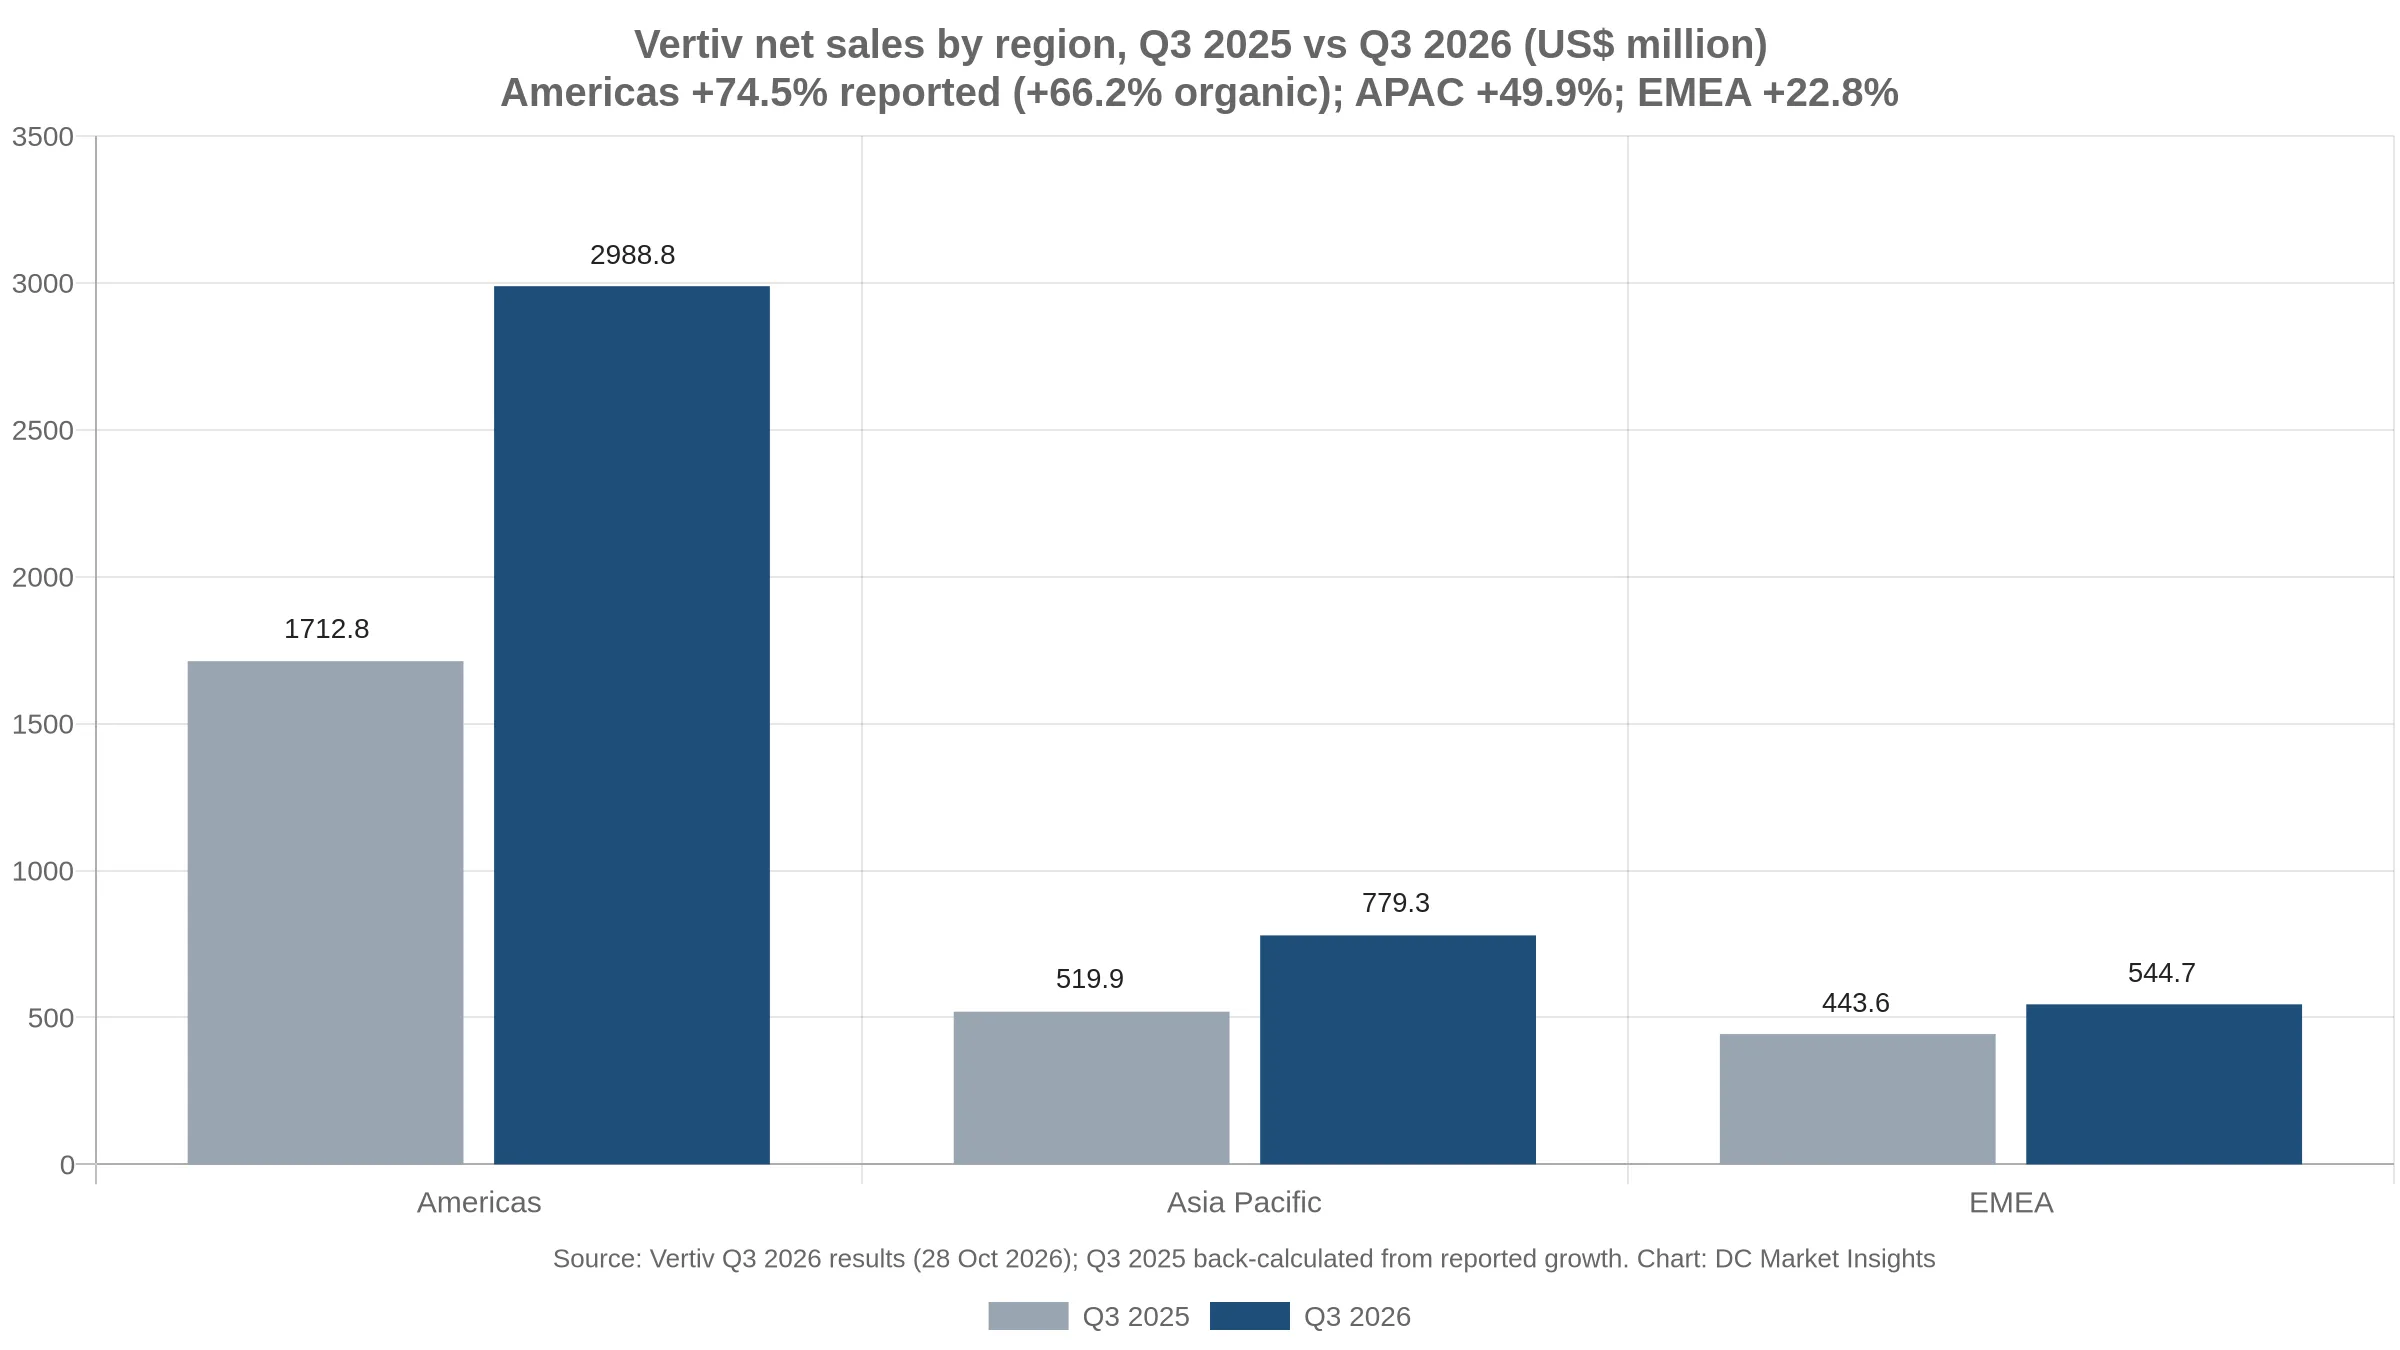
成長の大部分を担ったのは米州です。同地域の売上高は29億8,880万米ドルで、報告ベースで74.5%増、オーガニックベースで66.2%増となりました。これに対し、アジア太平洋は49.9%増、欧州・中東・アフリカは22.8%増でした。
決算説明会の記録によると、Albertazzi氏は、顧客が想定している発注の時間軸は「12~18か月」であり、Vertivは「年末までにチラーの生産能力を倍増させる計画どおりに進んでいる」こと、そして「市場の構成は明らかに液冷へと移行している」と述べました。同氏は、800ボルト・トゥ・ラックの初期構成が2027年中に収益化を開始し、完全なネイティブ800ボルトシステムは2027年に顧客検証、2028年に導入されると見込んでいます。また、Vertivは2026年に「現在の関税の影響を含めても」価格とコストの差がプラスになると予想していると述べました。Craig Chamberlin氏は、次四半期末に予定されているガイダンス発表の前に2027年の数値を示すことは控えました。
GE Vernova:受注額は293.2億米ドルでオーガニックベース96%増、機器受注は2倍超となり、売上高は126.4億米ドルでした。決算説明資料によると、残存履行義務として測定される受注残は1,967.2億米ドルで、内訳は機器1,040.5億米ドル、サービス926.7億米ドルです。同社は2026年の売上高ガイダンスを455億~465億米ドルから465億~475億米ドルに、フリーキャッシュフローのガイダンスを115億~125億米ドルから160億~170億米ドルに引き上げました。これらの数値は10月28日付のForm 8-Kでも提出されています。
送電網およびデータセンター向け電気機器を製造するElectrification部門では、受注額が53.7億米ドルと売上高38.6億米ドルの約1.4倍となり、EBITDAマージンは15.1%から19.1%に上昇しました。北米の機器受注は倍増しました。決算説明会の記録によると、CEOのScott Strazik氏は、同部門のデータセンター関連受注が年初来で60億米ドルを超え、うち約14億米ドルが第3四半期分だと述べました。これは当四半期のElectrification受注の約26%に当たります(当社算出)。
| 10月28日の決算 | Vertiv(冷却・電力) | GE Vernova(発電・送電網) |
|---|---|---|
| 2026年第3四半期売上高 | 43.1億米ドル、+61% | 126.4億米ドル、オーガニック+18% |
| 受注 | オーガニック受注+100%超(金額非開示) | 293.2億米ドル、オーガニック+96% |
| 受注残 | 2025年末時点で150億米ドル(現在は年1回開示) | 1,967.2億米ドル、うち機器1,040.5億米ドル |
| 利益率 | 調整後営業利益率25.2% | 調整後EBITDAマージン15.4%、Electrification 19.1% |
| 2026年売上高ガイダンス | 144.5億~148.5億米ドル(6.5億米ドル引き上げ) | 465億~475億米ドル(455億~465億米ドルから) |
| 生産能力の動き | 2026年末までにチラー生産能力を倍増 | Trench Groupを90億米ドルで買収、米国に新ブッシング工場 |
出典:Vertiv Form 8-K、2026年10月28日、Vertiv 2025年第4四半期決算、2026年2月11日、GE Vernova 2026年第3四半期説明資料。GE Vernovaの説明資料ではElectrification部門の受注残を461.5億米ドル(55%増)としていますが、説明会では経営陣がElectrificationの機器受注残を約420億米ドルと述べています。両者は対象範囲が異なるため、ここでは合算していません。
経済性:MW当たりの追加コストはどこから生じているか
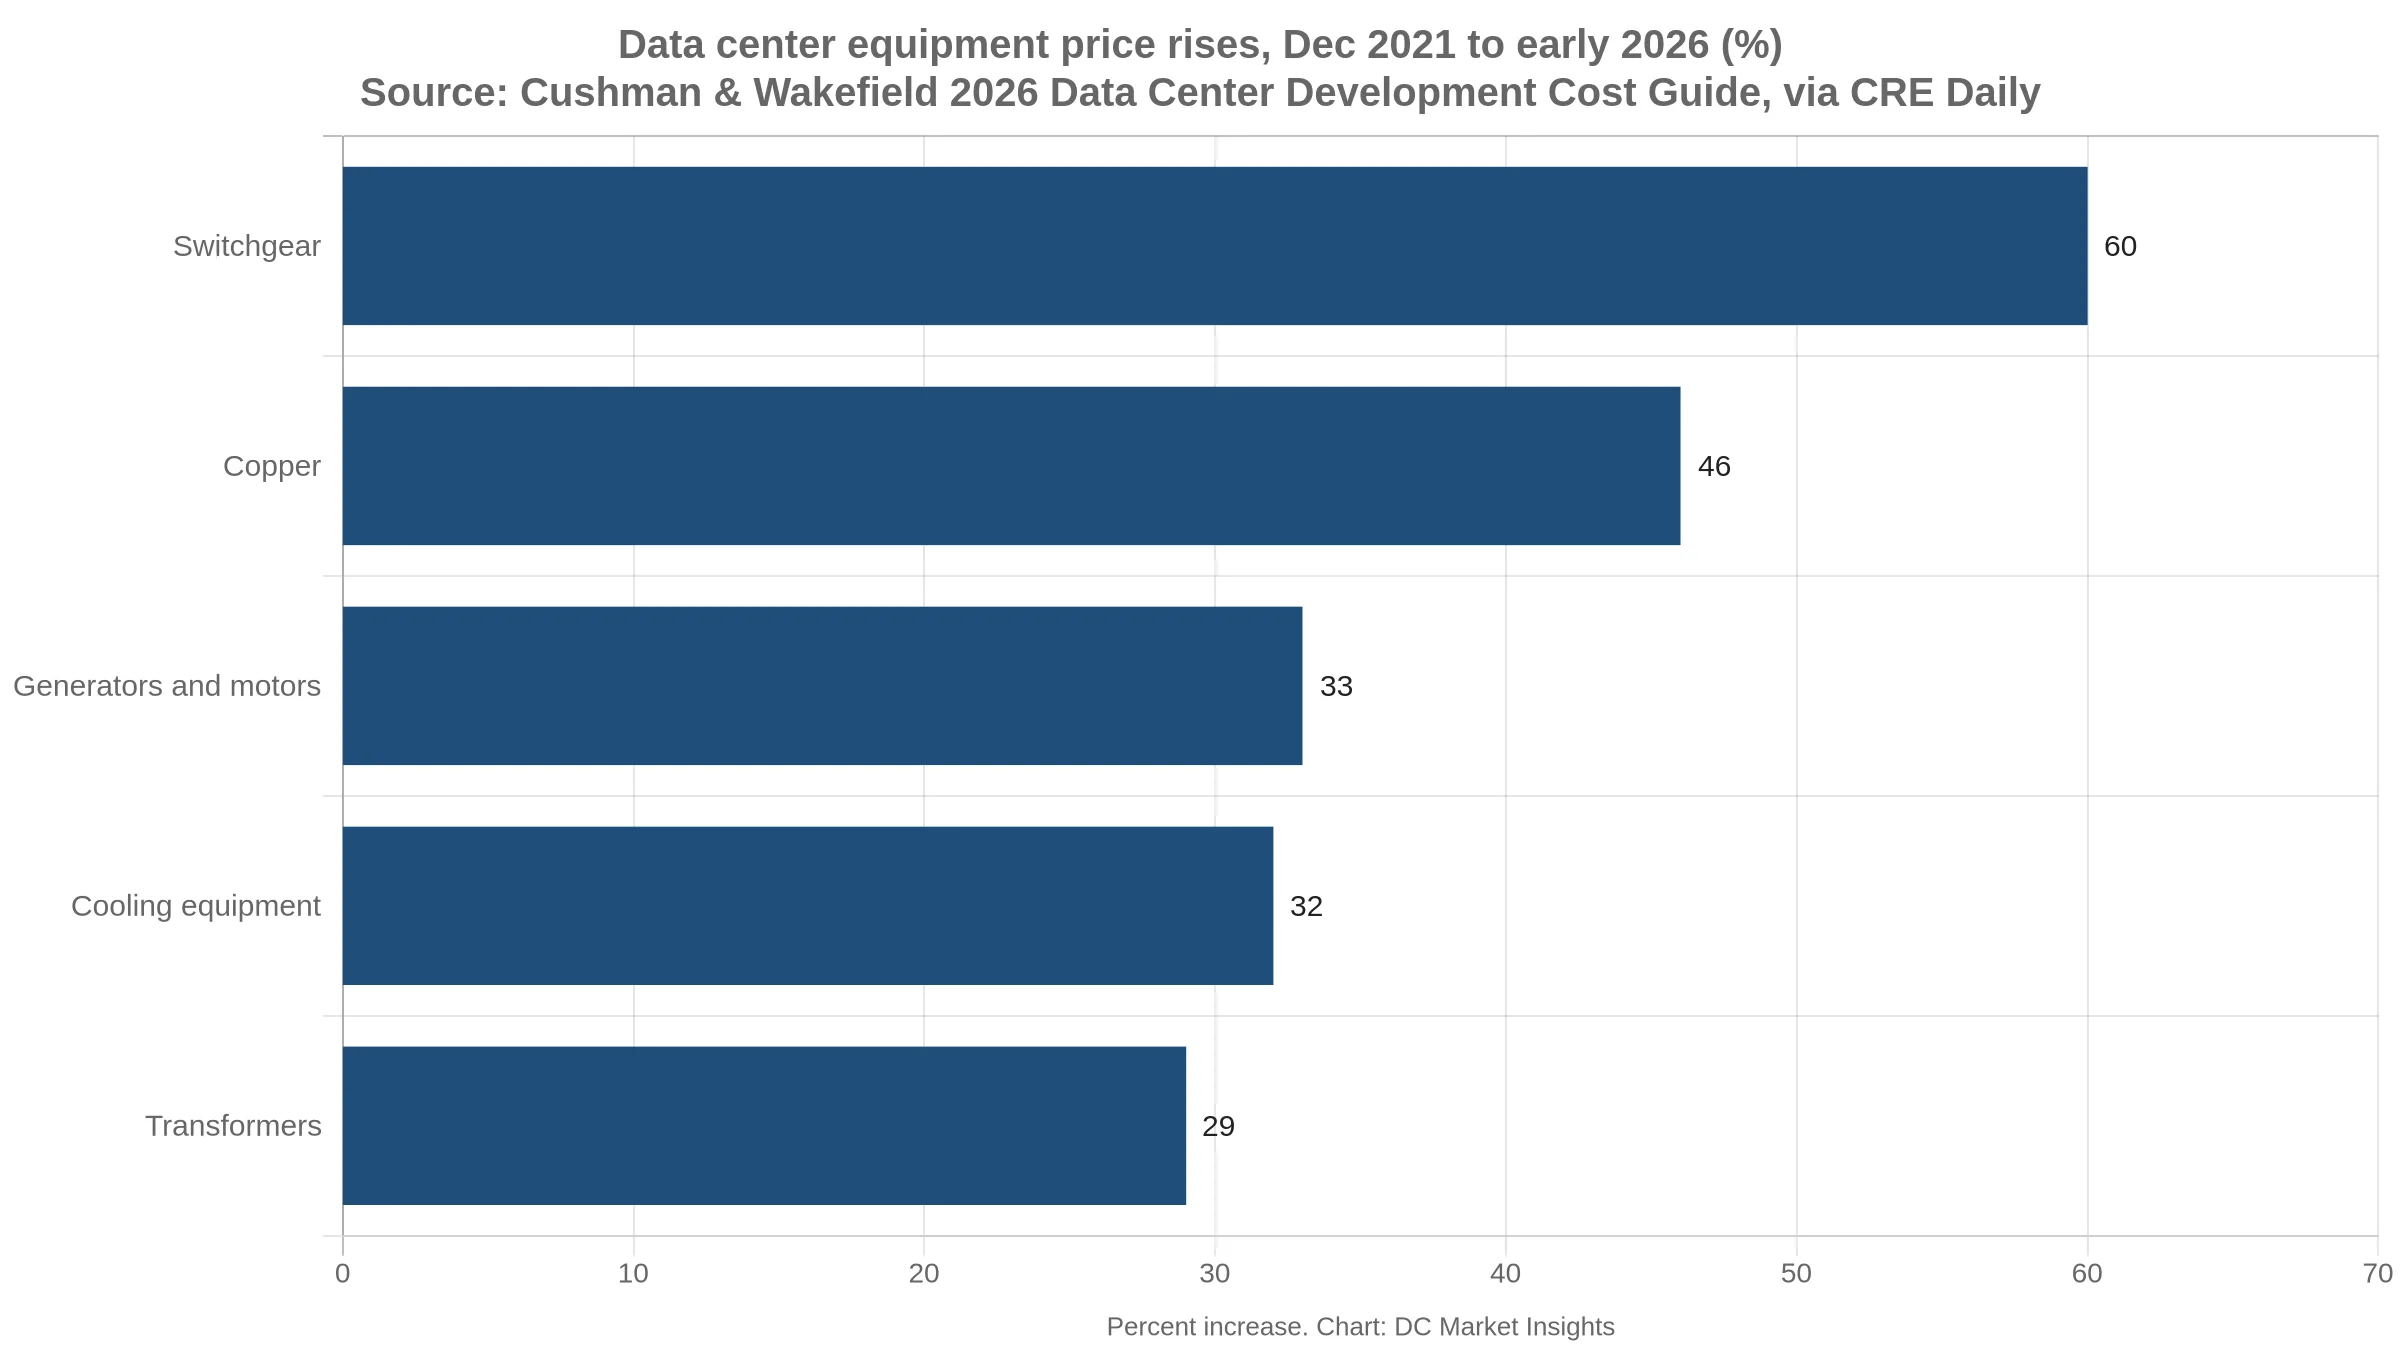
価格上昇は電気設備に集中しています。CRE Dailyの報道によると、Cushman & Wakefieldのガイドでは、2021年12月から2026年初めにかけて開閉装置の価格が60%、銅が46%、発電機・モーターが33%、冷却設備が32%、変圧器が29%上昇しました。
ガス発電の価格上昇はさらに急速です。Strazik氏によると、GE Vernovaの第3四半期のガス機器受注は2025年第4四半期を20%以上上回る価格で成約しており、2026年通年のkW当たり価格は2025年比で約50%上昇する見込みです。ただし、第4四半期のkW当たり価格は製品構成の影響で低下する見通しです。同社は当四半期に5GWのガス機器を出荷し、11GWの受注およびスロット予約を獲得したことで、契約済みガス容量は116GWから122GWに増加しました。2026年末までに少なくとも130GWに達すると見込んでいます。
以下では各要素をメガワット当たりで整理しました。C&Wの平均値とDC Market Insightsの構成要素の数値は算出方法が異なるため、合算せずに並べて示しています。
| コスト要素(ITロード1MW当たり) | 金額 | 根拠 |
|---|---|---|
| 最新鋭施設の総コスト、米国・カナダ、チップを除く | 1,760万米ドル(レンジ890万~2,330万米ドル) | Cushman & Wakefield |
| 電力インフラ(グリーンフィールド建設コストの21%) | 約370万米ドル | C&Wをもとに当社算出 |
| 電力供給付き用地、米国主要市場、2026年年初来 | 58万4,000米ドル(前年比+51%) | Cushman & Wakefield |
| 変圧器、新設データセンター(2025年) | 約25万米ドル、うち変電所用電力変圧器が約14万米ドル | DC Market Insightsデータ |
| 変圧器ブッシング(変圧器部材コストの5~8%) | 約1万2,500~2万米ドル | GE VernovaおよびDC Market Insightsをもとに当社算出 |
| Direct-to-Chip液冷ループ(コールドプレート、マニホールド、ホース、CDU) | 約80万4,000米ドル | 当社算出:コールドプレート261米ドル/kW×3.08(DC Market Insights) |
| 冷却配管:液冷AIホールと空冷ホールの比較 | 19万米ドル対7万米ドル | DC Market Insightsデータ |
出典:Cushman & Wakefield、2026年9月3日、CRE Daily、2026年8月27日(レンジ)、DC Market Insightsの変圧器、コールドプレートおよび配管市場モデル。C&Wは最新鋭施設の平均を1,760万米ドルとしており、同じガイドを報じたCRE Dailyは市場間のレンジを890万~2,330万米ドルとしています。いずれもチップとGPUを除きます。
1GWのキャンパスに換算すると、電力インフラだけで約37億米ドル、Direct-to-Chipループで約8億米ドルとなります(当社算出)。変圧器内のブッシングは1,250万~2,000万米ドルと小さな金額ですが、Strazik氏の論点はコストではなく供給の掌握にありました。
ブッシングは一般的に、あらゆる変圧器の部材コストの5~8%を占めています。
Trenchの買収は、垂直統合に現在どれほどのコストがかかるかを示しています。GE Vernovaは、約半分を現金、残りを新規借入で賄い90億米ドルを支払います。対象事業の2026年売上高は約14億米ドル、調整後EBITDAは5億米ドルで、2028年にはそれぞれ19億米ドル、7億米ドルに達すると予測されています。これはシナジー前で2028年EBITDAの約12.9倍に相当します(当社算出。Strazik氏は約13倍と説明)。Trenchは11の工場と約50億米ドルの受注残およびフレームワーク契約を有しており、ノースカロライナ州の新工場は765kVまでの高電圧ブッシングを製造する米国初の拠点となります。買収完了は2027年後半を見込んでいます。
リードタイム:請求書に表れないコスト
価格はコストの半分にすぎません。CRE Dailyの報道によると、Cushman & Wakefieldのガイドでは、パッドマウント変圧器のリードタイムが68~113週間、発電機が60~100週間、中電圧開閉装置が38~63週間とされています。レンジの上限では、今日発注した変圧器が届くのは約2.2年後です(当社算出)。
| 設備 | リードタイム(週) | 年数(当社算出) | 2021年12月~2026年初めの価格変化 |
|---|---|---|---|
| パッドマウント変圧器 | 68~113 | 1.3~2.2 | +29%(変圧器) |
| 発電機 | 60~100 | 1.2~1.9 | +33%(発電機・モーター) |
| 中電圧開閉装置 | 38~63 | 0.7~1.2 | +60%(開閉装置) |
出典:CRE Daily、2026年8月27日(Cushman & Wakefieldを引用)。VertivとGE Vernovaは10月28日にリードタイムの数値を示さず、Strazik氏は「業界全体でリードタイムの重要性がますます高まっている」と述べるにとどめました。
Microsoftの決算は、こうしたリードタイムが買い手に何をもたらすかを示しています。決算説明会の記録によると、CFOのAmy Hood氏は、9月までの四半期の設備投資額は74億米ドルのファイナンスリースを含めて452億米ドルで、その約4分の3が主にCPUとGPUなどの短期資産に充てられたと述べました。同氏は暦年の支出を約1,700億米ドルとしています。
第1四半期に予定していた一部のサードパーティ容量の引き渡しが遅れたため、設備投資額は452億ドルとなりました。
当社の見解では、これこそがコストの現在の所在を最も明確に示すサインです。最大の買い手がサプライチェーンによって足止めされている限り、サプライヤーは価格決定力を保ち、遅れた容量の代金はリース料という形で改めて支払われることになります。
誰が得をし、誰が負担するのか
機器メーカーは恩恵を受けます。Vertivの調整後営業利益率は290ベーシスポイント上昇し、GE VernovaのElectrification部門の利益率は400ベーシスポイント上昇して19.1%となりました。両社とも生産能力を拡大しており、Vertivはそれがすでに第3・第4四半期の成長に寄与していると述べています。
デベロッパーとコロケーション事業者が負担します。2年足らずでMW当たりコストが21%上昇し、さらに主要市場では用地価格が1年で51%上昇しているため、その分を賃料で回収するか、リターンの低下として吸収する必要があります。ConstructConnectの10月のレポートによると、8月までの米国データセンター建設着工額は153件で985億米ドルに達し、1件当たりの平均は2025年の5億740万米ドルに対し11億8,000万米ドル、平方フィート当たりのコスト中央値は541米ドルでした。
ハイパースケーラーは資金だけでなく時間でも代償を払っています。Microsoftの引き渡し遅延により、支出と容量の両方が後の四半期にずれ込みます。
より広い構図
今月当社が取り上げた案件にも同じ圧力が見られます。10月22日の分析で示したとおり、Venture GlobalがGE VernovaおよびBaker Hughesと結んだ最大11.52GWのガス発電アイランドに関するフレーム契約では、オンサイト発電の価格が機器kW当たり最大約1,490米ドルとされました。GE Vernovaの2026年のガス価格50%上昇は、買い手が何年も前からスロットを予約している理由を示しています。
北米以外では、Vertivの成長はやや緩やかながら依然として力強く、オーガニックベースでアジア太平洋が48.3%、EMEAが19.3%の伸びでした。本日先に公開した記事では、欧州と湾岸地域の建設コストと、アジア太平洋のキャンパスの資金調達を取り上げています。
事業者、投資家、ベンダーにとっての意味
上記の決算に基づく当社の見解は以下のとおりです。
- まず電気設備を確保すること。変圧器のリードタイムが最大113週間に達するなか、2028年に受電を開始するには、変圧器と開閉装置を2027年初めまでに発注する必要があります。
- MW当たりコストの上昇継続を予算に織り込むこと。米国・カナダのチップを除く平均として1,760万米ドル/MWを用い、主要市場については890万~2,330万米ドルのレンジ上限でモデルのストレステストを行ってください。
- 液冷を初日から価格に織り込むこと。MW当たり約80万4,000米ドルのDirect-to-Chipループと、7万米ドルではなく19万米ドルの配管は、後から改修するよりも当初から設計に組み込むほうが安価です。
- オンサイトガスを希少資産として扱うこと。2026年のタービン価格が2025年比で約50%高く、GE Vernovaが年末までに130GWの契約を目指すなか、予約スロットそのものに価値があります。
- 投資家は設備投資ガイダンスだけでなく、引き渡し状況を注視すべきです。Microsoftの452億米ドルの四半期は、予算ではなく供給遅延がAI容量拡大のペースを決めうることを示しています。
- ベンダーにとっては生産能力こそが競争優位です。Vertivのチラー生産倍増とGE VernovaのTrench買収は同じ方向を示しています。2027年に出荷できるサプライヤーが価格を決めるということです。
これらの数値の背景にある市場規模については、当社のデータセンター変圧器市場、データセンターコールドプレート市場、データセンター配管市場の各レポートをご覧ください。これらの設備の設置場所を左右する米国の規制については、米国データセンター電力・政策トラッカーをご参照ください。
今後の注目点
- 2026年10月29日午後5時(米東部時間):Amazonの第3四半期決算説明会。今シーズン、米国の大手ハイパースケーラー4社のうち最後の発表となります(Amazon)。
- 2026年12月31日:Vertivのチラー生産能力倍増の目標期限、およびGE Vernovaの契約済みガス容量130GW以上の目標期限。
- 2026年第4四半期決算発表(2027年初め):Vertivによる初の2027年ガイダンスと年次の受注残の開示。2026年の倍増に受注が追随したかどうかが明らかになります。
- 2027年:Vertivの800ボルト・トゥ・ラック構成からの初の収益計上、ネイティブ800ボルトシステムの顧客検証。
- 2027年後半:GE VernovaによるTrench Groupの90億米ドル買収の完了予定。
よくある質問
2026年の米国におけるデータセンターのMW当たり建設コストはいくらですか?
Cushman & Wakefieldの2026年版ガイドによると、米国・カナダの最新鋭施設ではチップとGPUを除きMW当たり平均約1,760万米ドルです。これは2024年末から21%の上昇です。市場別のレンジはMW当たり約890万~2,330万米ドルです。
Vertivのデータセンター向け受注はどの程度のペースで伸びていますか?
2026年第3四半期のVertivのオーガニック受注は前年同期比100%超増加し、売上高は61%増の43.1億米ドルとなりました。米州の売上高は74.5%増の29.9億米ドルでした。Vertivは2026年の売上高ガイダンスを144.5億~148.5億米ドルに引き上げました。
データセンター設備の価格はなぜ上昇しているのですか?
需要が工場の生産能力を上回っているためです。Cushman & Wakefieldによると、2021年12月から2026年初めにかけて開閉装置の価格は60%、変圧器は29%上昇し、変圧器のリードタイムは68~113週間に及びます。GE Vernovaは、2026年のガスタービンのkW当たり価格が2025年比で約50%上昇すると見込んでいます。
液冷によってMW当たりどれだけコストが増えますか?
DC Market Insightsは、コールドプレートをkW当たり約261米ドル、Direct-to-Chipループ全体をプレート価格の約3.08倍、すなわちMW当たり約80万4,000米ドルと推計しています(当社算出)。冷却配管は、空冷ホールのMW当たり約7万米ドルから19万米ドルに増加します。
出典
- Vertiv Holdings Co, Form 8-K and third-quarter 2026 results, 28 Oct 2026 (via StockTitan SEC filings). リンク
- Vertiv, “Vertiv Announces Date of Third Quarter 2026 Earnings Release and Conference Call”. リンク
- Vertiv, Exhibit 99.1, fourth-quarter 2025 results, SEC, 11 Feb 2026. リンク
- TradingKey, “Vertiv (VRT) Q3 2026 Earnings Call” transcript, 28 Oct 2026. リンク
- GE Vernova Inc., Form 8-K, SEC, 28 Oct 2026. リンク
- TradingKey, “GE Vernova Raises 2026 Outlook After Strong Q3, Plans $9 Billion Trench Deal” (results presentation), 28 Oct 2026. リンク
- TradingKey, “GE Vernova (GEV) Q3 2026 Earnings Call” transcript, 28 Oct 2026. リンク
- TradingKey, “Microsoft (MSFT) FY2027 Q1 Earnings Call” transcript, 28 Oct 2026. リンク
- Cushman & Wakefield, “Cushman & Wakefield Releases 2026 Data Center Development Cost Guide, Citing 21% Rise in Per-MW Construction Costs”, 3 Sep 2026. リンク
- CRE Daily, “Data Center Construction Costs Jump 21% Since 2024”, 27 Aug 2026. リンク
- ConstructConnect, “October 2026 Data Center Report: Spending Reaches $98.5 Billion YTD, Construction Costs Rise”, 29 Sep 2026. リンク
- Data Center Frontier, “Vertiv’s AI Infrastructure Surge: Record Orders, Liquid Cooling Expansion and Grid-Scale Power”, 16 Feb 2026. リンク
- Amazon, “Amazon will share its Q3 2026 earnings on October 29”. リンク
- DC Market Insights, Data Center Transformer, Cold Plate and Piping market models (2026). リンク