
データセンター用コールドプレート市場 規模・シェア・2035年までの予測
市場の概要
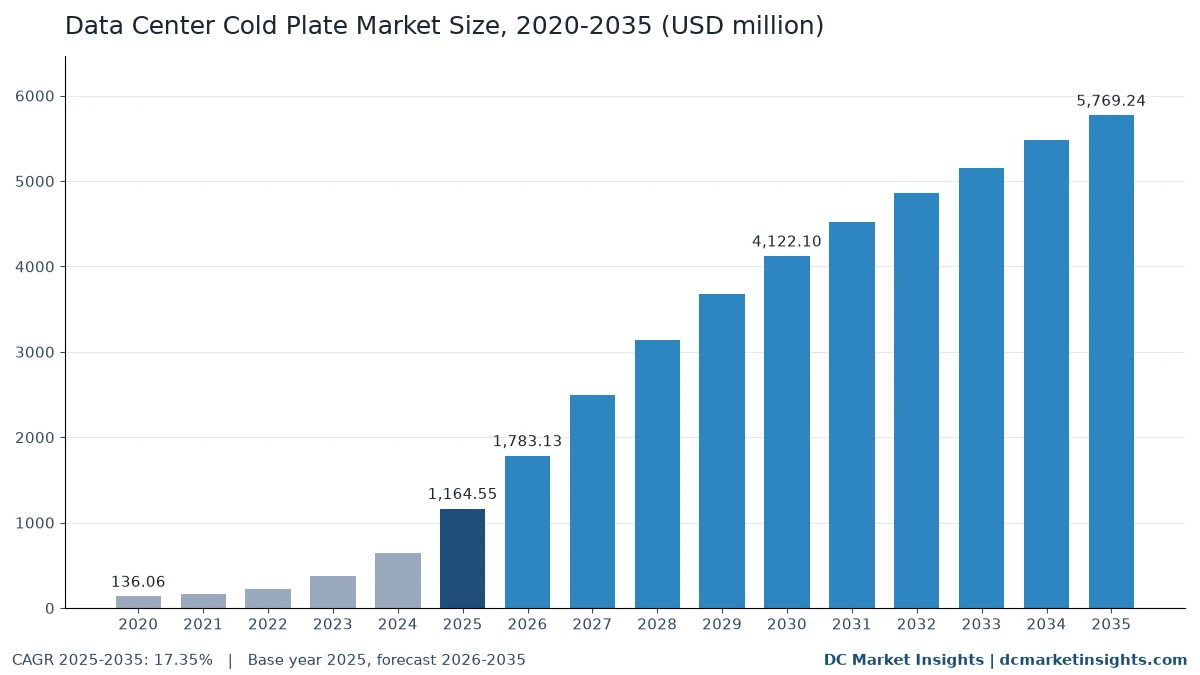
データセンター用コールドプレート市場の規模は2025年にUSD 1,160.0百万で、年平均成長率(CAGR)17.35%で拡大し、2035年までにUSD 5,770.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲
- 04市場推定値が異なる理由
- 05市場の牽引要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格分析
- 10標準と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
掲載企業
- Asia Vital Components (AVC)
- Auras Technology
- Cooler Master
- Boyd Thermal (Eaton)
- CoolIT Systems (Ecolab)
- Delta Electronics
- Jentech Precision
- Motivair (Schneider Electric)
- JetCool Technologies (Flex)
- Accelsius
- ZutaCore
- Nidec
- Chilldyne (Daikin Applied)
- Alloy Enterprises
- Corintis
- Frore Systems
- Vertiv (cold plate design and integration)
詳細分析
データセンター用コールドプレート市場は2026年に17.8億米ドルと評価され、2025年の11.6億米ドルから2035年には57.7億米ドルに達すると予測されており、2025年から2035年までのCAGRは17.35%です(DC Market Insights推定)。資金の流れはチップの電力で決まります。AMDはInstinct MI355Xの総ボード電力を1,400 Wとし、NVIDIAはGB300 NVL72ラックを全面液冷設計としているため、これらのラック内のすべてのアクセラレータにコールドプレートが搭載されます。2025年に構築された液冷ITキャパシティ1 kWあたり約261米ドルのコールドプレートが搭載され、同年の新規液冷キャパシティ4,150 MWが2025年の市場価値の大半を占めます。供給はチップベンダーの承認リストに集中しつつあり、NVIDIAは2026年3月にVera Rubin向けのコールドプレートサプライヤー4社を指名し、そのすべてが台湾企業でした。二相コールドプレートは年30.34%で最も成長の速いタイプであり、中東・アフリカは、湾岸のAIキャンパスが当初からダイレクト・ツー・チップ冷却を前提に設計されているため、年20.37%で最も成長の速い地域です。
主要市場統計:2026年のデータセンター用コールドプレートにはいくら支出されるか
DC Market Insightsはデータセンター用コールドプレート市場を2026年に17.8億米ドルと評価しており、これは2025年の11.6億米ドルを53.12%上回ります。トレイ単位で液冷されるBlackwell UltraおよびVera Rubinのラックが、空冷のHopperサーバーに置き換わるためです。
- 市場規模 2025年:11.6億米ドル、2026年:17.8億米ドル、2030年:41.2億米ドル、2035年:57.7億米ドル。
- CAGR 2025-2035年:基本シナリオで17.35%(2030年まで28.76%、その後2035年まで6.95%)。2035年のレンジは46.6億米ドル(低位、14.88%)から67.8億米ドル(高位、19.27%)。
- 最大のタイプ:単相コールドプレート、2025年の支出の96.5%に当たる1,123.79百万米ドル。最も成長の速いタイプ:二相、年30.34%。
- 冷却対象チップ別の最大:GPUおよびアクセラレータ、2025年に791.89百万米ドル。メモリ用プレートは年27.27%で最も速く成長。
- 主要地域:北米、2025年に521.72百万米ドル(44.8%)。最も成長の速い地域:中東・アフリカ、年20.37%。
- 最大の国:米国、2025年に465.37百万米ドル。最も成長の速い大規模国:インド、年23.36%。
- 市場リーダー:AVC、Auras、Cooler Master、Boyd Thermal (Eaton)、CoolIT Systemsが2025年の市場価値の約45%を占める(DC Market Insights推定)。
2020年以降、コールドプレートへの支出はどのように拡大したか
世界のデータセンター用コールドプレート市場の規模は2020年に136.06百万米ドル、2025年に11.6億米ドルとなり、予測期間中のCAGR 17.35%で2035年には57.7億米ドルに達すると見込まれています。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 2025年の市場規模 | 11.6億米ドル |
| 2026年の市場規模 | 17.8億米ドル |
| 2030年の市場規模 | 41.2億米ドル |
| 2025-2035年のCAGR | 17.35% |
| 2035年の市場規模 | 57.7億米ドル |
支出は2020年から2025年の間に8.56倍、年53.63%で拡大しました。コールドプレートが高性能コンピューティング(HPC)クラスターのニッチ製品から、人工知能(AI)アクセラレータの標準仕様に移行したためです。SXM形式のNVIDIA H200グラフィックス処理装置(GPU)は最大700 Wで動作し、その後に登場したラックスケールのGB200 NVL72は液冷を前提に設計されました。曲線の最も急な部分はまさに今で、市場は2026年だけで618.58百万米ドル増加します。その後、新規液冷キャパシティが年約20,400 MWで頭打ちとなり、kWあたりの搭載額も上昇しなくなるため、2030年から2035年の成長は年6.95%に減速し、市場は2035年に57.7億米ドルに達します。
データセンター用コールドプレートに含まれるものは何か
本市場は、サーバーメーカーまたは事業者が支払う価格で評価した、データセンターサーバーのダイレクト・ツー・チップ冷却向けに2025年に購入された液冷コールドプレート11.6億米ドルを対象とします。
含まれるもの
- コールドプレート本体:チップのリッドまたはダイに取り付けられ、冷却液用の内部流路を持つ金属製熱交換器、その固定ブラケット、および付属のコネクタ。
- 単相コールドプレート(沸騰しない水または水とグリコールの混合液)と、二相コールドプレート(プレート内部で沸騰する誘電性冷媒を使用、蒸発器とも呼ばれる)。
- すべての設計:マイクロチャネルおよびスカイブドフィン、ジェットインピンジメント、ならびにピンフィン、積層造形、マイクロ流体プレートなどのその他の設計。
- GPUおよびアクセラレータ、中央処理装置(CPU)、メモリ、電圧レギュレータモジュール(VRM)、スイッチおよびその他のトレイ部品に取り付けられるプレート。
除外されるもの
- 液冷ループのその他の部分:ラック内およびロー単位のマニホールド、ホース、クイックディスコネクトと継手、冷却液分配装置(CDU)、液浸タンク、リアドア熱交換器、冷却液。
- 液体を使わずに用いる空冷ヒートシンク、ベーパーチャンバー、ヒートパイプ、ならびに民生用PCおよびワークステーションのコールドプレート。
- 設置、試運転および保守サービス。
コールドプレートのセグメントの積み上げ方
5つのセグメント区分(タイプ、設計、材料、冷却対象チップ、データセンタータイプ)はいずれも、2025年は11.6億米ドル、2030年は41.2億米ドル、2035年は57.7億米ドルに合計されます。地域と上位12か国も同じ合計から切り出されており、この合計自体がData Center Liquid Cooling Marketの一部であるため、2つのレポートが同じ1ドルを二重に数えることはありません。
コールドプレート市場の推定値が異なるのはなぜか
DC Market Insightsが2026年の市場を17.8億米ドルとするのは、プレート単体を対象としているためです。プレート周辺のハードウェアまで含めると2025年は20.1億米ドルでプレート価値の1.72倍、マニホールド、ホース、CDUを含むダイレクト・ツー・チップのループ全体では35.9億米ドルで3.08倍になります(DC Market Insights値)。
Data Center Liquid Coolingレポートでは、コールドプレートは「コールドプレートおよびラック内ハードウェア」という構成要素に含まれ、その規模は2025年に2,007.85百万米ドル、2035年に90.1億米ドルです。このうちコールドプレートは2025年に1,164.55百万米ドル(58.0%)、2035年に57.7億米ドル(64.0%)です。残る2025年の843.30百万米ドルと2035年の32.5億米ドルは、ラック内マニホールドと、ホース、クイックディスコネクト、継手、ブラケット、トレイセンサーで構成されます。ラック内マニホールドについては、Data Center Liquid Cooling Manifolds Marketレポートが、2025年の総額935.61百万米ドルの内数として、2025年に461.26百万米ドル、2035年に17.3億米ドルと推計しています。
| 要素 | 本推定への算入 | 2025年(百万米ドル) | 2035年(百万米ドル) |
|---|---|---|---|
| コールドプレート | はい | 1,164.55百万米ドル | 5,769.24百万米ドル |
| ラック内マニホールド | いいえ(マニホールド市場レポートで推計) | 461.26百万米ドル | 1,730.64百万米ドル |
| ホース、クイックディスコネクト、継手、ブラケット、トレイセンサー | いいえ | 382.04百万米ドル | 1,514.55百万米ドル |
| コールドプレートおよびラック内ハードウェア(13048の構成要素) | 親レポートの見方 | 2,007.85百万米ドル | 9,014.43百万米ドル |
コールドプレートの比率が58.0%から64.0%に上昇する理由:各トレイでより多くの部品(メモリ、VRM、ネットワークインターフェースカード、スイッチ)にプレートが付くこと、二相およびジェットインピンジメントのプレートが通常のスカイブドフィンのプレートよりkWあたりのコストが高いこと、そしてマニホールドの標準化によりMWあたりのマニホールド搭載額が年3.6%低下することです。本推定の対象外(本文中も同様):CDU、ポンプ、ロー単位およびラック内のマニホールド、クイックディスコネクトカップリング、ホース、液浸タンク、リアドア熱交換器、冷却液、ヒートシンク、ベーパーチャンバー、設置サービス。対象となる購入者は、ハイパースケール事業者、コロケーション事業者、GPUおよびネオクラウド事業者、HPCおよび研究センター、ならびに相手先ブランド製造業者(OEM)から液冷サーバーを購入する中小企業(SME)を含むエンタープライズ拠点のすべてです。
市場の牽引要因:コールドプレートの受注がこれほど急増しているのはなぜか
3つの要因が、市場を2025年の11.6億米ドルから2030年の41.2億米ドルへ押し上げます。空気では除去できないアクセラレータの電力、すべてのチップが液冷されるトレイ、そしてコールドプレートの生産能力を買い取る大手サーマル企業です。
アクセラレータの電力は700 Wから1,400 W、さらに2,000 Wへ向かう
NVIDIAはSXM形式のH200について最大700 Wと公表しており、AMDのMI355Xは2025年6月に総ボード電力1,400 Wに達し、台湾の報道は2026年4月にVera Rubinについてチップあたり1,800~2,300 Wと伝えました。Open Compute Project(OCP)の2025年2月のホワイトペーパーは、アクセラレータの熱設計電力(TDP)が2020年から2024年の間に約2.5倍になったと指摘し、2030年までに2,000 Wに達することを「ありえなくはない」としています。このためDC Market Insightsは、GPUおよびアクセラレータ用プレートを2025年の支出の68.0%に据え置き、791.89百万米ドルから2030年には27.2億米ドルへ成長するとみています。
全面液冷のトレイがメモリ、VRM、スイッチにもプレートを載せる
NVIDIAはGB300 NVL72を全面液冷のラックスケール設計と説明しており、2025年10月にはVera Rubin NVL72のコンピュートトレイが100%液冷で、冷却液温度は45°Cであると述べました。2025年5月に発表されたSupermicroのDLC-2スタックは、すでにCPU、GPU、メモリ、PCIeスイッチ、電圧レギュレータ用のコールドプレートを備えています。段階が進むごとにトレイあたりのプレート数が増え、メモリ用プレートは年27.27%、VRMおよびその他のプレートは年23.50%で成長し、GPU用プレートの16.64%を上回ります。
EatonとEcolabがコールドプレートメーカー2社の買収に143億米ドルを投じる
Eatonは2026年3月12日にBoyd Thermalの買収を、現金控除後95.5億米ドルで完了しました。Boydは2026年の売上高を17億米ドルと見込み、そのうち15億米ドルが液冷でした。Ecolabは47.5億米ドルでのCoolIT Systems買収を2026年7月2日に完了し、2026年3月の提出書類で、CoolITが今後12か月で約550百万米ドルの売上を生み出す見込みだと述べました。この規模の買い手は新しいスカイブ加工およびろう付けラインに投資するため、2026年の53.12%という急増を支えます。
市場トレンド:どのコールドプレート設計がシェアを伸ばしているか
2026年の17.8億米ドル市場を再編する変化は3つあります。狙い撃ち型の流路を持つプレート、研究室を離れる二相プレート、そしてチップパッケージの内部に入り込む冷却です。
ジェットインピンジメントとスプリットフロープレートが通常のスカイブドフィンからシェアを奪う
2024年11月からFlex傘下となったJetCoolは、プロセッサの最も高温になる部分にマイクロジェットの列を向け、密閉型SmartPlateシステムをDell PowerEdgeサーバー向けに販売しています。CoolITは2026年6月に、2025年3月の4,000 Wプレートのほぼ4倍となる15 kWの単相スプリットフロー・マイクロチャネル・コールドプレート設計を披露しました。DC Market Insightsは、ジェットインピンジメントが支出に占める比率が2025年の9.0%から2035年には18.0%に、金額では104.81百万米ドルから10.4億米ドルに上昇する一方、マイクロチャネルおよびスカイブドフィンのプレートは78.0%から66.0%に低下するとみています。
二相コールドプレートが試験装置から資金のついた製品へ移る
Accelsiusは2025年4月に、二相プレートによる4,500 WのGPUソケット試験機と250 kWラックの冷却を報告しました。ZutaCoreは2026年6月に、水を使わない二相冷却向けにシリーズCで100百万米ドルを調達し、OCPは2026年3月に、二相コールドプレートラック用の誘電性流体ガイドラインのRevision 1.1を発行しました。二相プレートは2025年の40.76百万米ドル(3.5%)から2035年には576.92百万米ドル(10.0%)へ、年30.34%で成長します。
マイクロ流体と協調パッケージ冷却がシリコンにさらに近づく
Microsoftは、スイスのCorintisと設計した、チップ裏面にエッチングしたマイクロ流体流路をテストし、2025年9月にコールドプレートの最大3倍の放熱効果を確認しました。Corintisは同月に24百万米ドルを調達し、1万台を超える冷却システムを出荷したとしています。JentechはNVIDIAとマイクロチャネル・リッドを共同開発しています。これらはその他の設計に含まれ、151.39百万米ドルから923.08百万米ドルに成長します。DC Market Insightsは、チップ内冷却を基本シナリオでの代替ではなく、2032年以降のプレート価値に対するリスクと位置づけています。
市場の課題:コールドプレート需要を鈍らせうる要因は何か
2035年に46.6億米ドルとなる低位シナリオ(基本シナリオより年2.47ポイント低い)の背景には、過去最高の銅コストと、二相流体に関する規制の不透明さという2つの課題があります。
銅は1トンあたり14,850米ドル、そして米国の50%銅関税
銅はコールドプレート価値の86.0%を占めます。チリ銅委員会(Cochilco)は、ロンドン金属取引所(LME)の銅現物価格が2026年8月17日に過去最高の1トンあたり14,850米ドルに達したと記録し、米国地質調査所(USGS)は2025年のCOMEX平均価格を過去最高の1ポンドあたり4.80米ドルで、2024年を14%上回ったとしました。2025年8月1日以降、米国は半製品の銅製品に50%の関税と、銅を多く含む派生製品への関税を適用しています。米国市場向けのプレートは主に台湾、中国、ベトナム、メキシコで製造されるため、現地の購入者は銅を多く使う部品の関税を負担します。アルミニウム製プレートが支出の9.0%から11.0%に上昇するのも、一部にはこのためです。
PFASとFガス規制が二相流体の選択を不透明にする
3Mは2022年12月に、フッ素系流体を含むすべてのパーおよびポリフルオロアルキル化合物(PFAS)の製造から2025年末までに撤退すると表明し、欧州化学物質庁(ECHA)は2025年8月20日に、PFAS包括規制案の更新版を公表しましたが、その結論は依然として定まっていません。2024年3月11日に発効したEUのFガス規制(Regulation (EU) 2024/573)は、ハイドロフルオロカーボン(HFC)を2050年までに段階的に廃止します。二相プレートはこうした冷媒(OCPの実証ではR-515B)に依存するため、低位シナリオでは二相を2035年の支出の10.0%ではなく7%に抑えています。
市場機会:コールドプレートの新たな収益はどこから生まれるか
2025年から2035年の間に1,515.86百万米ドルを上積みする機会が2つあります。GPU以外のプレートと、2 kWを超えるチップ向けの二相プレートです。
メモリ、VRM、スイッチ用プレート:116.45百万米ドルから11億米ドルへ
Accelsiusは改造したH100サーバーのスイッチ、CPU、GPUにプレートを取り付け、SupermicroのDLC-2はメモリと電圧レギュレータをカバーしています。メモリ、VRMおよびその他のプレートの合計は、2025年の116.45百万米ドルから2035年には11億米ドルに成長し、支出に占める比率は10.0%から19.0%へと2倍近くになります。1つのトレイ向けにプレートを一式そろえて供給できるメーカーが、サーバーメーカーの部品表全体を獲得します。
次世代チップ向けの二相プレート:40.76百万米ドルから576.92百万米ドルへ
ハイパースケーラーは2025年5月のOCP EMEAで、AIラックが2030年より前に500 kWを超えうると述べ、NVIDIAは1 MWを超えるラック向けに800 V直流給電を計画しています。二相プレートは流量1リットルあたりの除熱量が大きいため、DC Market Insightsは2030年までに二相の支出を227.18百万米ドル、さらに2035年までに308.98百万米ドル上乗せするとみており、その大半はGPUおよびネオクラウドとハイパースケールのホールで発生します。
価格分析:ITキャパシティ1 kWあたりのコールドプレート費用はいくらか
コールドプレートの費用は、2025年の新規液冷ITキャパシティ1 kWあたり約261米ドルで、2020年の323米ドルから低下し、2035年には252米ドル付近に落ち着きます(DC Market Insights推定)。
| 年 | 新規液冷ITキャパシティ(MW) | コールドプレート市場(百万米ドル) | 新設比率 | 新設向けコールドプレート支出(百万米ドル) | 1 kWあたり搭載額 |
|---|---|---|---|---|---|
| 2020年 | 400 | 136.06百万米ドル | 95% | 129.26百万米ドル | 323米ドル |
| 2025年 | 4,150 | 1,164.55百万米ドル | 93% | 1,083.03百万米ドル | 261米ドル |
| 2030年 | 15,250 | 4,122.10百万米ドル | 91% | 3,751.11百万米ドル | 246米ドル |
| 2035年 | 20,400 | 5,769.24百万米ドル | 89% | 5,134.62百万米ドル | 252米ドル |
kWあたりの搭載額は、プレートが手作りのHPC向け部品から台湾と中国で製造される量産部品へ移行し、ラック密度がプレート数より速く上昇したため、2020年から2025年にかけて低下しました。2030年には246米ドルまで下がり、二相およびジェットインピンジメントのプレートや、メモリとVRM用のプレートがkWあたりの価値を高めるため、2035年には252米ドルへわずかに上昇します。2020年と2030年のキャパシティの数値は、マニホールドのモデルから得たDC Market Insights推定です。公開されているコストの基準値は、2025年のUSGS COMEX銅平均価格1ポンドあたり4.80米ドル、2026年1月14日のLME銅価格1トンあたり13,310米ドルと2026年8月17日の14,850米ドル、そして米国の50%銅関税です。データセンター用コールドプレートの公表定価は存在せず、価格はサーバーメーカーとの供給契約で決まります。
標準と規制:コールドプレートを規律する仕様は何か
2026年の17.8億米ドル市場を形づくる仕様と規則は8つあり、その大半は法律ではなく業界ガイダンスです。
- OCP Cold Plate Development and Qualification(2022年10月):量産ラインのサンプルに対する衝撃、振動、熱サイクル、腐食の試験と、接液金属間のガルバニック電位0.15 Vの上限(OCPホワイトペーパー)。
- OCP Single-Phase Direct-to-Chip Cold Plate Test Specification 1.0.0、2026年9月3日発効:漏れと圧力、熱と流量、機械的強度、信頼性、清浄度に関するベンダー中立の試験。
- OCPの二相コールドプレートラック用誘電性熱伝達流体ガイドライン、Revision 1.1(2026年3月):低毒性で不燃性、地球温暖化係数の低い流体。
- 米国暖房冷凍空調学会(ASHRAE)TC 9.9の施設水クラスW17~W+(2021年)と、IT機器に流入する冷却液の温度が30°C~50°CのSクラス(2024年9月)。
- ASHRAE TC 9.9の技術冷却システム(TCS)の冷却液の健全性と準備状況に関する速報(2026年5月)。ダイレクト・ツー・チップの保証要件に「違反してしまいやすい」と警告しています(ASHRAE速報)。
- EUのFガス規制 Regulation (EU) 2024/573、2024年3月11日から二相ループの冷媒に適用。
- REACH(化学物質の登録、評価、認可および制限)に基づくEUのPFAS包括規制案、2025年8月更新。
- 米国の通商拡大法232条に基づく銅に関する大統領布告(2025年7月):2025年8月1日から銅半製品に50%の関税。
市場セグメンテーション:2030年にどのコールドプレートセグメントが首位に立つか
2030年には、タイプ別では単相プレートが38.5億米ドル、設計別ではマイクロチャネルおよびスカイブドフィンのプレートが29.7億米ドル、材料別では銅が34.6億米ドル、チップ別ではGPUおよびアクセラレータ用プレートが27.2億米ドル、購入者別ではハイパースケールデータセンターが21.4億米ドルでそれぞれ首位です。
タイプ別
水とグリコールのループが導入済みの主流であるため、単相プレートは2025年の支出の96.5%を占めますが、二相プレートは2030年までに6.5%、2035年までに10.0%に達します。
| タイプ | 2025年(百万米ドル) | 2025年シェア | 2030年(百万米ドル) | 2030年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 単相コールドプレート | 1,123.79百万米ドル | 96.5% | 3,854.16百万米ドル | 93.5% | 5,192.32百万米ドル | 16.54% |
| 二相コールドプレート | 40.76百万米ドル | 3.5% | 267.94百万米ドル | 6.5% | 576.92百万米ドル | 30.34% |
設計別
マイクロチャネルおよびスカイブドフィンのプレートは2025年の支出の78.0%を占め、ジェットインピンジメントは年25.78%で最も速く成長して、2030年に556.48百万米ドルに達します。
| 設計 | 2025年(百万米ドル) | 2025年シェア | 2030年(百万米ドル) | 2030年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| マイクロチャネルおよびスカイブドフィン | 908.35百万米ドル | 78.0% | 2,967.91百万米ドル | 72.0% | 3,807.70百万米ドル | 15.41% |
| ジェットインピンジメント | 104.81百万米ドル | 9.0% | 556.48百万米ドル | 13.5% | 1,038.46百万米ドル | 25.78% |
| その他の設計 | 151.39百万米ドル | 13.0% | 597.70百万米ドル | 14.5% | 923.08百万米ドル | 19.82% |
材料別
銅はその熱伝導性により2030年の支出の84.0%を維持し、アルミニウムと、銅被覆、積層造形、シリコン部品などのその他の材料は、2035年までに18.0%に上昇します。
| 材料 | 2025年(百万米ドル) | 2025年シェア | 2030年(百万米ドル) | 2030年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 銅 | 1,001.51百万米ドル | 86.0% | 3,462.56百万米ドル | 84.0% | 4,730.78百万米ドル | 16.80% |
| アルミニウム | 104.81百万米ドル | 9.0% | 412.21百万米ドル | 10.0% | 634.62百万米ドル | 19.73% |
| その他の材料 | 58.23百万米ドル | 5.0% | 247.33百万米ドル | 6.0% | 403.85百万米ドル | 21.37% |
冷却対象チップ別
GPUおよびアクセラレータ用プレートは2025年の支出の68.0%を占めます。各トレイでGPUがCPUより速く増えるため、CPU用プレートは22.0%から17.0%に低下します。
| 冷却対象チップ | 2025年(百万米ドル) | 2025年シェア | 2030年(百万米ドル) | 2030年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| GPUおよびアクセラレータ | 791.89百万米ドル | 68.0% | 2,720.59百万米ドル | 66.0% | 3,692.31百万米ドル | 16.64% |
| CPU | 256.20百万米ドル | 22.0% | 803.81百万米ドル | 19.5% | 980.77百万米ドル | 14.37% |
| メモリ | 46.58百万米ドル | 4.0% | 267.94百万米ドル | 6.5% | 519.23百万米ドル | 27.27% |
| VRMおよびその他 | 69.87百万米ドル | 6.0% | 329.77百万米ドル | 8.0% | 576.92百万米ドル | 23.50% |
データセンタータイプ別
ハイパースケールデータセンターは2025年のプレートの53.0%に当たる617.21百万米ドルを購入します。コロケーションはテナントが液冷ラックを持ち込むため年20.00%で成長し、HPCおよび研究は支出の6.0%に低下します。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2030年(百万米ドル) | 2030年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| ハイパースケールデータセンター | 617.21百万米ドル | 53.0% | 2,143.49百万米ドル | 52.0% | 2,942.31百万米ドル | 16.90% |
| コロケーションデータセンター | 186.33百万米ドル | 16.0% | 741.98百万米ドル | 18.0% | 1,153.85百万米ドル | 20.00% |
| GPUおよびネオクラウドデータセンター | 192.15百万米ドル | 16.5% | 700.76百万米ドル | 17.0% | 980.77百万米ドル | 17.70% |
| HPCおよび研究データセンター | 114.13百万米ドル | 9.8% | 321.52百万米ドル | 7.8% | 346.15百万米ドル | 11.73% |
| エンタープライズデータセンター | 54.73百万米ドル | 4.7% | 214.35百万米ドル | 5.2% | 346.15百万米ドル | 20.25% |
液冷ループの部品表:コールドプレートの1ドルはどこにあるか(2025年と2035年)
このDC Market Insightsのモデルは、Liquid CoolingおよびManifoldsレポートからの9つの入力に基づき、2025年の液冷総額58億米ドルを7つの部分に分割したものです。コールドプレートは2025年にその20.1%、2035年に21.1%を占めます。
| 液冷ループの構成部分 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | 2035年シェア | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| コールドプレート(本市場) | 1,164.55百万米ドル | 20.1% | 5,769.24百万米ドル | 21.1% | 17.35% |
| ラック内マニホールド(Liquid Cooling Manifolds Market、12351) | 461.26百万米ドル | 7.9% | 1,730.64百万米ドル | 6.3% | 14.14% |
| ホース、クイックディスコネクト、継手、ブラケットおよびトレイセンサー | 382.04百万米ドル | 6.6% | 1,514.55百万米ドル | 5.5% | 14.77% |
| 冷却液分配装置(CDU) | 1,584.22百万米ドル | 27.3% | 7,233.46百万米ドル | 26.4% | 16.40% |
| 熱交換器およびタンク | 998.12百万米ドル | 17.2% | 3,370.13百万米ドル | 12.3% | 12.94% |
| 冷却液および流体 | 336.57百万米ドル | 5.8% | 1,835.76百万米ドル | 6.7% | 18.49% |
| サービス | 876.25百万米ドル | 15.1% | 5,945.68百万米ドル | 21.7% | 21.10% |
| 液冷合計(Data Center Liquid Cooling Market、13048) | 5,803.01百万米ドル | 100.0% | 27,399.46百万米ドル | 100.0% | 16.79% |
注目すべき点は2つあります。第一に、プレートはサーバー内で最大のハードウェア部品であり、どちらの年もラック内マニホールド、ホース、クイックディスコネクトの合計を上回ります。第二に、1台のCDUが多数のラックを担うため、CDUはコールドプレートより大きいままです。2025年はLiquid Coolingモデルで15.8億米ドルに対しコールドプレートは11.6億米ドルです(CDUレポートはより狭い範囲で14.6億米ドルと計上しています)。ループのこの側面は、Data Center Coolant Distribution Units MarketおよびData Center Cooling CDU Pumps Marketレポートが推計しています。
地域別インサイト:コールドプレートを最も多く購入する地域はどこか
北米が2025年の支出の44.8%に当たる521.72百万米ドルで首位に立ち、中東・アフリカは年20.37%で最も速く成長して、2035年に334.62百万米ドルに達します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2030年(百万米ドル) | 2035年(百万米ドル) | 2035年シェア | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 北米 | 521.72百万米ドル | 44.8% | 1,760.13百万米ドル | 2,342.31百万米ドル | 40.6% | 16.20% |
| アジア太平洋 | 315.59百万米ドル | 27.1% | 1,185.11百万米ドル | 1,753.85百万米ドル | 30.4% | 18.71% |
| 欧州 | 223.59百万米ドル | 19.2% | 764.65百万米ドル | 1,032.69百万米ドル | 17.9% | 16.53% |
| 中南米 | 51.24百万米ドル | 4.4% | 199.92百万米ドル | 305.77百万米ドル | 5.3% | 19.56% |
| 中東・アフリカ | 52.41百万米ドル | 4.5% | 212.29百万米ドル | 334.62百万米ドル | 5.8% | 20.37% |
北米
北米の支出は2025年に521.72百万米ドル、2035年に23.4億米ドルで、年16.20%です。供給は購入者に近づいています。BoydはCDUとダイレクト・ツー・チップ・コールドプレートを製造するメキシコ・フアレスのサーマルキャンパスを約460,000平方フィートへと2倍超に拡張しており、Accelsiusはテキサス州オースティンの新施設で二相伝熱部品を製造しています。
アジア太平洋
アジア太平洋の支出は2025年に315.59百万米ドル、2035年に17.5億米ドルで、年18.71%であり、プレートの大半が製造されている地域です。AVCは2026年5月に、液冷装置とウォーターコールドプレート向けの600百万米ドル規模のベトナム工場の起工式を行い、Deltaは同月に、液冷の導入実績が3 GWを超えたと述べました。
欧州
欧州の支出は2025年に223.59百万米ドル、2035年に10.3億米ドルで、年16.53%です。Fガス規制とPFAS規制案は、他地域よりも欧州で二相プレートに重くのしかかります。
中南米
中南米の支出は2025年に51.24百万米ドル、2035年に305.77百万米ドルで、年19.56%であり、2025年に24.24百万米ドルを支出したブラジルが牽引します。Ascentyは2026年3月にブラジルのSumare 3拠点の建設を開始しました。90 MWから始まり、さらに90 MWの拡張余地があり、ダイレクト・ツー・チップ液冷を前提に設計され、引き渡しは2027年第3四半期の予定です(発表どおり、2026年5月)。
中東・アフリカ
中東・アフリカは最も成長の速い地域で、湾岸のAIキャンパスが当初から液冷を前提に設計されているため、2025年の52.41百万米ドルから2035年には334.62百万米ドルへ、年20.37%で成長します。サウジアラビアのAI開発企業HUMAINは2026年10月に、リヤドの100 MW AIデータセンターの設計・調達・建設(EPC)入札を発行しました。高密度ラックにはCDUを備えたダイレクト・ツー・チップ液冷ループが使われます(MEED、2026年10月)。
国別分析:コールドプレートに最も多く支出している国はどこか
米国が2025年に465.37百万米ドルで世界の支出の40.0%を占めて首位に立ち、インドは年23.36%で最も成長の速い大規模国です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2030年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 465.37百万米ドル | 1,560.36百万米ドル | 2,063.58百万米ドル | 16.06% |
| 2 | 中国 | アジア太平洋 | 124.66百万米ドル | 442.64百万米ドル | 617.36百万米ドル | 17.35% |
| 3 | カナダ | 北米 | 56.35百万米ドル | 199.77百万米ドル | 278.74百万米ドル | 17.34% |
| 4 | ドイツ | 欧州 | 43.82百万米ドル | 151.01百万米ドル | 205.50百万米ドル | 16.71% |
| 5 | 日本 | アジア太平洋 | 43.55百万米ドル | 152.29百万米ドル | 208.71百万米ドル | 16.96% |
| 6 | 英国 | 欧州 | 41.14百万米ドル | 136.49百万米ドル | 178.66百万米ドル | 15.82% |
| 7 | インド | アジア太平洋 | 30.30百万米ドル | 140.43百万米ドル | 247.29百万米ドル | 23.36% |
| 8 | フランス | 欧州 | 27.06百万米ドル | 93.67百万米ドル | 128.05百万米ドル | 16.82% |
| 9 | オーストラリア | アジア太平洋 | 26.19百万米ドル | 100.14百万米ドル | 150.83百万米ドル | 19.13% |
| 10 | ブラジル | 中南米 | 24.24百万米ドル | 93.36百万米ドル | 140.96百万米ドル | 19.25% |
| 11 | 韓国 | アジア太平洋 | 23.35百万米ドル | 85.33百万米ドル | 122.77百万米ドル | 18.05% |
| 12 | シンガポール | アジア太平洋 | 21.78百万米ドル | 71.11百万米ドル | 89.45百万米ドル | 15.18% |
インドは12か国の中で最も速く成長し、2025年の30.30百万米ドルから2035年には247.29百万米ドルへ、年23.36%で伸びます。Yottaは2026年2月に、ノイダの60 MW D2データセンターの液冷クラスターに20,736基のNVIDIA Blackwell Ultra GPUを導入すると述べました。日本では、KDDIの大阪堺拠点がNVIDIA GB200 NVL72ハードウェアを直接液冷で運用しています。
予測シナリオ:2035年のコールドプレート市場はどこまで拡大しうるか
基本シナリオでは2035年に57.7億米ドルに達し、低位シナリオでは46.6億米ドル、高位シナリオでは67.8億米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035年 | 前提 |
|---|---|---|---|
| 低位 | 4,661.55百万米ドル | 14.88% | AIキャパシティが2年遅れ、銅が1トンあたり13,000米ドルを上回り続け、PFAS規制により二相が支出の7%にとどまる |
| 基本 | 5,769.24百万米ドル | 17.35% | 新規液冷キャパシティが年20,400 MWに達し、コールドプレートがラック内ハードウェアの64.0%に上昇する |
| 高位 | 6,784.63百万米ドル | 19.27% | 500 kWを超えるラックが2030年より前に登場し、二相プレートが支出の12%を超え、メモリおよびVRM用プレートが標準になる |
競合インサイト:データセンター用コールドプレートを製造しているのは誰か
上位5社のAVC、Auras、Cooler Master、Boyd Thermal (Eaton)、CoolIT Systemsは、各社が報告した液冷およびサーマル事業の売上から積み上げ、市場の上限と下限に照らして検証したDC Market Insights推定で、2025年の市場価値の約45%を占めます。残りは約12社の専業メーカーと、サーバーメーカーの社内チームで分け合っています。
- Asia Vital Components (AVC)
- Auras Technology
- Cooler Master
- Boyd Thermal (Eaton)
- CoolIT Systems (Ecolab)
- Delta Electronics
- Jentech Precision
- Motivair (Schneider Electric)
- JetCool Technologies (Flex)
- Accelsius
- ZutaCore
- Nidec
- Chilldyne (Daikin Applied)
- Alloy Enterprises
- Corintis
- Frore Systems
- Vertiv (コールドプレートの設計・統合)
各社の動向:Aurasは2026年第1四半期の売上高をNT$85.5億(94%増)と報告し、液冷が売上の55%を占めて初めて空冷を上回りました。AVCの2026年5月の売上高は全社でNT$159億(61%増)でした。Boyd Thermalは2026年第2四半期にEatonのElectrical Global部門の売上を25%押し上げ、Ecolabは、CoolITの2026年の年初来売上が100%超伸びたと述べました。
最近の動向:2025年以降、コールドプレートメーカーにどのような変化があったか
2026年3月から7月にかけての日付の確かな5つの動きは、資本とチップベンダーがサプライヤー基盤を再編していることを示しています。
- 2026年3月、Eatonは現金控除後95.5億米ドルでBoyd Thermalの買収を完了しました(出典:Eaton)。
- 2026年3月、NVIDIAはGTC 2026でVera Rubin向けの承認済みコールドプレートサプライヤー4社を指名し、AVC、Cooler Master、Delta、Jentechと報じられました(出典:TVBS News)。
- 2026年4月、Vertivはコールドプレートの設計と熱検証を手がけるStrategic Thermal Labsを買収しました(出典:Vertiv)。
- 2026年5月、AVCは液冷装置とウォーターコールドプレート向けの600百万米ドル規模のベトナム工場の起工式を行いました(出典:TechNode Global)。
- 2026年7月、Ecolabは47.5億米ドルでのCoolIT Systemsの買収を完了しました(出典:Ecolab)。
調査手法:DC Market Insightsはコールドプレート市場をどのように推計したか
DC Market Insightsは、液冷モデルの中で2025年の11.6億米ドルを14の入力から構築しました。液冷総額の58億米ドル、コールドプレートおよびラック内ハードウェアの構成要素2,007.85百万米ドルに占めるコールドプレート比率58.0%、そして新設比率93%でのkWあたり261米ドル、新規液冷ITキャパシティ4,150 MWによる検証です。
- 合計:Liquid Coolingの構成要素2,007.85百万米ドル x コールドプレート比率58.0% = 1,164.55百万米ドル(2025年)。9,014.43百万米ドル x 64.0% = 5,769.24百万米ドル(2035年)。
- 構成要素との差:2025年の843.30百万米ドル = ラック内マニホールド461.26百万米ドル(Manifoldsレポート) + ホース、クイックディスコネクト、継手、ブラケット、トレイセンサー382.04百万米ドル。
- セグメント:5つの区分それぞれについて2020年、2025年、2030年、2035年のシェア推移を設定し、その間は線形で補間。地域と国はLiquid Coolingレポートのシェアを維持。
- 上限1:2025年のコールドプレート価値は、Liquid Coolingレポートのコールドプレートおよびラック内ハードウェアの構成要素2,007.85百万米ドルを超えられず、その58.0%となっている。
- 上限2:2025年の液冷総額58億米ドル全体も上限となり、コールドプレートはその20.1%で、CDUの27.3%を下回る。
- 下限:Aurasは2025年の売上高をNT$233億(約740百万米ドル)と報告し、液冷が55%で、プレート、マニホールド、CDUにわたる1社分としては約400百万米ドルです。仮にその半分がプレートだとしても、Aurasだけで11.6億米ドル市場の約17%となり、上位5社で約45%という水準と整合します。
セグメント、地域、国はどの年も合計と一致し、CAGRは両端の値から算出しています。詳しい手法はDC Market Insightsの調査手法に記載しています。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2030年、2035年
- 2.2市場規模チャート、2020-2035年
- 03市場範囲
- 3.1含まれるもの
- 3.2除外されるもの
- 3.3コールドプレートのセグメントの積み上げ方
- 04市場推定値が異なる理由
- 4.1範囲表:コールドプレートとラック内ハードウェアに含まれるコールドプレート
- 05市場の牽引要因
- 5.1アクセラレータの電力は700 Wから1,400 W、さらに2,000 Wへ
- 5.2全面液冷のトレイがメモリ、VRM、スイッチにもプレートを載せる
- 5.3EatonとEcolabがコールドプレートメーカー2社の買収に143億米ドルを投じる
- 06市場トレンド
- 6.1ジェットインピンジメントとスプリットフロープレートが通常のスカイブドフィンからシェアを奪う
- 6.2二相コールドプレートが試験装置から資金のついた製品へ
- 6.3マイクロ流体と協調パッケージ冷却がシリコンにさらに近づく
- 07市場の課題
- 7.1銅は1トンあたり14,850米ドル、そして米国の50%銅関税
- 7.2PFASとFガス規制が二相流体の選択を不透明にする
- 08市場機会
- 8.1メモリ、VRM、スイッチ用プレート:116.45百万米ドルから11億米ドルへ
- 8.2次世代チップ向けの二相プレート:40.76百万米ドルから576.92百万米ドルへ
- 09価格分析
- 9.1kWあたりのコールドプレート搭載額、2020年、2025年、2030年、2035年
- 9.2銅価格と関税の基準値
- 10標準と規制
- 10.1OCPコールドプレートの開発と適格性評価
- 10.2OCP単相コールドプレート試験仕様 1.0.0
- 10.3OCP二相誘電性流体ガイドライン Rev 1.1
- 10.4ASHRAE TC 9.9 水クラスおよびSクラス
- 10.5ASHRAE TC 9.9 冷却液の健全性に関する速報
- 10.6EUのFガス規制 Regulation (EU) 2024/573
- 10.7EUのPFAS規制案
- 10.8米国の通商拡大法232条に基づく銅に関する布告
- 11市場セグメンテーション
- 11.1タイプ別
- 11.2単相コールドプレート
- 11.3二相コールドプレート
- 11.4設計別
- 11.5マイクロチャネルおよびスカイブドフィン
- 11.6ジェットインピンジメント
- 11.7その他の設計
- 11.8材料別
- 11.9銅
- 11.10アルミニウム
- 11.11その他の材料
- 11.12冷却対象チップ別
- 11.13GPUおよびアクセラレータ
- 11.14CPU
- 11.15メモリ
- 11.16VRMおよびその他
- 11.17データセンタータイプ別
- 11.18ハイパースケールデータセンター
- 11.19コロケーションデータセンター
- 11.20GPUおよびネオクラウドデータセンター
- 11.21HPCおよび研究データセンター
- 11.22エンタープライズデータセンター
- 12Dc独自分析:液冷ループの部品表
- 12.1コールドプレート
- 12.2ラック内マニホールド
- 12.3ホース、クイックディスコネクト、その他のラック内ハードウェア
- 12.4冷却液分配装置
- 12.5熱交換器およびタンク
- 12.6冷却液および流体
- 12.7サービス
- 13地域別インサイト
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3カナダ
- 14.4ドイツ
- 14.5日本
- 14.6英国
- 14.7インド
- 14.8フランス
- 14.9オーストラリア
- 14.10ブラジル
- 14.11韓国
- 14.12シンガポール
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競合インサイト
- 16.1Asia Vital Components (AVC)
- 16.2Auras Technology
- 16.3Cooler Master
- 16.4Boyd Thermal (Eaton)
- 16.5CoolIT Systems (Ecolab)
- 16.6Delta Electronics
- 16.7Jentech Precision
- 16.8Motivair (Schneider Electric)
- 16.9JetCool Technologies (Flex)
- 16.10Accelsius
- 16.11ZutaCore
- 16.12Nidec
- 16.13Chilldyne (Daikin Applied)
- 16.14Alloy Enterprises
- 16.15Corintis
- 16.16Frore Systems
- 16.17Vertiv (コールドプレートの設計・統合)
- 17最近の動向
- 17.1Eaton、Boyd Thermalの買収を完了、2026年3月
- 17.2NVIDIA、Vera Rubin向けコールドプレートサプライヤーを承認、2026年3月
- 17.3Vertiv、Strategic Thermal Labsを買収、2026年4月
- 17.4AVCベトナム工場の起工式、2026年5月
- 17.5Ecolab、CoolIT Systemsの買収を完了、2026年7月
- 18調査手法
- 18.1モデルの入力
- 18.2上下限の検証
- 図 1データセンター用コールドプレート市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年、2030年、2035年
- 表 2範囲表:コールドプレートとラック内ハードウェアに含まれるコールドプレート
- 表 3kWあたりのコールドプレート搭載額、2020-2035年
- 表 4タイプ別市場、2025年、2030年、2035年
- 表 5設計別市場、2025年、2030年、2035年
- 表 6材料別市場、2025年、2030年、2035年
- 表 7冷却対象チップ別市場、2025年、2030年、2035年
- 表 8データセンタータイプ別市場、2025年、2030年、2035年
- 表 9液冷ループの部品表、2025年および2035年
- 表 10地域別市場、2025年、2030年、2035年
- 表 11上位12か国、2025年、2030年、2035年
- 表 122035年の予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
17.8億米ドル(2026年)で、2025年の11.6億米ドルから53.12%増加しました(DC Market Insights推定)。市場は2035年に57.7億米ドルに達すると予測されており、2025年からのCAGRは17.35%です。
基本シナリオでは2030年に41.2億米ドルで、2025年の3.54倍となり、2025年から年28.76%で成長します。その後、新規液冷キャパシティが頭打ちとなるため、2035年まで成長は年6.95%に減速します。
2030年には、単相プレートが価値の93.5%、マイクロチャネルおよびスカイブドフィン設計が72.0%、銅が84.0%、GPUおよびアクセラレータ用プレートが66.0%、ハイパースケールデータセンターが52.0%を占めます(DC Market Insights推定)。
単相プレートは沸騰せずに温まる水または水とグリコールの混合液を通し、二相プレートはプレート内部で誘電性冷媒を沸騰させます。二相プレートは2025年の支出の3.5%から2035年には10.0%へ、年30.34%で成長します。
コールドプレートがチップから熱を受け取り、ラック内マニホールドとクイックディスコネクトが冷却液をそこへ運び、冷却液分配装置(CDU)が熱を施設水へ渡します。液冷モデルでは、2025年にコールドプレートが11.6億米ドル、CDUが15.8億米ドルでした。
2025年の新規液冷ITキャパシティ1 kWあたり約261米ドルで、2020年の約323米ドルから低下し、二相、ジェットインピンジメント、メモリ用のプレートが価値を高めるため、2035年には252米ドル付近に落ち着きます(DC Market Insights推定)。
GPUおよびアクセラレータ用プレートで、2025年の支出の68.0%に当たる791.89百万米ドルです。全面液冷のトレイがすべての発熱部品にプレートを載せるため、メモリ用プレートが年27.27%で最も速く成長します。
北米で、2025年の支出の44.8%に当たる521.72百万米ドルです。中東・アフリカが年20.37%で最も速く成長し、インドは大規模国の中で年23.36%と最も速く成長しています。
AVC、Auras、Cooler Master、Boyd Thermal (Eaton)、CoolIT Systems (Ecolab)が2025年の市場価値の約45%を占めています(DC Market Insights推定)。2026年にEatonはBoyd Thermalに95.5億米ドル、EcolabはCoolITに47.5億米ドルを支払いました。
2026年の17.8億米ドルは、DC Market Insightsによるプレート単体の価値です。プレート周辺のラック内ハードウェアまで含めると2025年は20.1億米ドルとなり、マニホールド、ホース、CDUを含むダイレクト・ツー・チップのループ全体では、プレート価値の約3.08倍になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。