
Mercato della gestione termica dei data center in Spagna: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
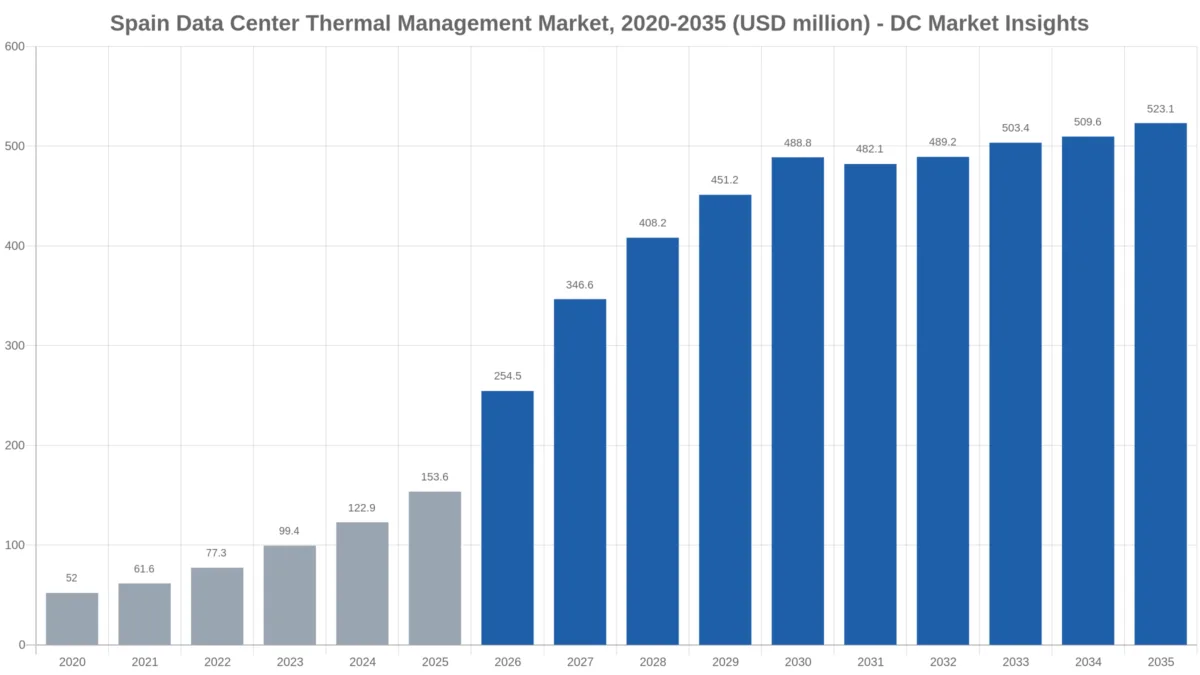
Nel 2025 il valore del Mercato della gestione termica dei data center in Spagna era pari a USD 153.6 milioni; si prevede che raggiunga USD 523.1 milioni entro il 2035, con un CAGR del 13.04%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 3 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Norme e regolamentazione
- 07Segmentazione del mercato per componente
- 08Segmentazione del mercato per approccio di raffreddamento
- 09Segmentazione del mercato per smaltimento del calore
- 10Segmentazione del mercato per tipo di data center
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato della gestione termica dei data center in Spagna vale 254,48 milioni di USD nel 2026 e si prevede che raggiunga 523,11 milioni di USD entro il 2035, partendo da 153,62 milioni di USD nel 2025, con un CAGR del 13,04% tra il 2025 e il 2035 (stima DC Market Insights). La gestione termica dei data center in Spagna comprende chiller, dry cooler, unità di trattamento aria per sale server (CRAH), unità di distribuzione del refrigerante (CDU), sistemi direct-to-chip e a immersione, contenimento dei corridoi, controlli termici e contratti di servizio che rimuovono il calore dalle sale dati spagnole. In Spagna la spesa è guidata dall’incontro tra caldo e acqua: l’Agenzia statale di meteorologia (AEMET) ha registrato l’estate 2025 come la più calda mai rilevata, mentre il bacino dell’Ebro in Aragona, dove Amazon Web Services (AWS) ha impegnato 15,7 miliardi di EUR (Fonte: ICEX-Invest in Spain, maggio 2024), è la regione in cui i nuovi campus devono ottenere sia i permessi idrici sia quelli di connessione alla rete; per questo gli operatori sostituiscono le torri evaporative con chiller raffreddati ad aria con free cooling e dry cooler. Il calcolo per il 2025 è il seguente: 84 MW di nuova capacità IT × 1,40 milioni di USD di contenuto termico per MW = 117,60 milioni di USD di spesa per nuove costruzioni, più 600 MW di carico IT installato × 60 mila USD l’anno di spesa per servizi, software e retrofit = 36,02 milioni di USD. Il raffreddamento a immersione è l’approccio di raffreddamento in più rapida crescita, al 23,03% l’anno, e l’Aragona è la regione più dinamica, al 25,16% l’anno, perché i campus hyperscale di AWS, Microsoft e QTS (Blackstone) si trovano lì e non nella Comunità di Madrid, vincolata dalla capacità della rete elettrica.
Statistiche chiave di mercato: quanto vale il mercato della gestione termica dei data center in Spagna nel 2026?
DC Market Insights stima il mercato della gestione termica dei data center in Spagna in 254,48 milioni di USD nel 2026, il 65,66% in più rispetto al 2025, poiché la nuova capacità IT completata in Spagna sale da 84 MW a circa 150 MW.
- Dimensione del mercato 2025: 153,62 milioni di USD
- Dimensione del mercato 2026: 254,48 milioni di USD
- Dimensione del mercato 2030: 488,81 milioni di USD
- Dimensione del mercato 2035: 523,11 milioni di USD
- CAGR 2025-2035: 13,04% (scenario basso 10,26%, scenario alto 15,49%)
- Componente principale: Apparecchiature di raffreddamento, 71,00% della spesa 2025
- Approccio di raffreddamento più dinamico: Raffreddamento a immersione al 23,03% l’anno; il Raffreddamento a liquido direct-to-chip cresce del 20,40% l’anno
- Regione leader: Comunità di Madrid, 56,00% della spesa 2025
- Regione più dinamica: Aragona al 25,16% l’anno
- Città principale: Madrid, 72,20 milioni di USD nel 2025
- Leader di mercato: Vertiv, circa il 17% della spesa in apparecchiature 2025 (stima DC Market Insights)
Punti chiave: cosa devono sapere nel 2026 gli acquirenti di sistemi di raffreddamento per data center in Spagna?
DC Market Insights individua quattro punti chiave in un mercato spagnolo della gestione termica dei data center che cresce da 153,62 milioni di USD nel 2025 a 523,11 milioni di USD nel 2035.
- La spesa balza del 65,66% nel 2026 perché la nuova capacità IT commerciale quasi raddoppia, da 84 MW a circa 150 MW, con l’entrata in esercizio dei campus di Madrid e dell’Aragona.
- Entro il 2035 i chiller raffreddati ad aria con free cooling superano i chiller raffreddati ad acqua (dal 34,00% al 44,00% della spesa), perché nel bacino dell’Ebro i permessi idrici sono più difficili da ottenere della capacità elettrica.
- Il raffreddamento a liquido direct-to-chip sale dal 25,00% al 47,00% della spesa, perché i rack IA oltre i 40 kW non possono essere raffreddati con l’aria ambiente.
- Il segmento Software e controlli di monitoraggio termico cresce del 19,55% l’anno perché la bozza di Regio Decreto dell’agosto 2026 impone a ogni sito oltre i 500 kW di comunicare i propri dati di efficienza.
Sintesi del mercato della gestione termica dei data center in Spagna: quanto ha speso la Spagna per il raffreddamento delle sale dati nel 2025?
Il mercato della gestione termica dei data center in Spagna è stato valutato 51,96 milioni di USD nel 2020, ha raggiunto 153,62 milioni di USD nel 2025 e si prevede che arrivi a 523,11 milioni di USD entro il 2035, con un CAGR del 13,04% nel periodo di previsione.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | 153,62 milioni di USD |
| Dimensione del mercato 2026 | 254,48 milioni di USD |
| CAGR 2025-2035 | 13,04% |
| Dimensione del mercato 2035 | 523,11 milioni di USD |
| Segmenti analizzati | Componente, Approccio di raffreddamento, Smaltimento del calore, Tipo di data center |
| Regioni analizzate | Comunità di Madrid, Catalogna, Aragona, Spagna orientale e meridionale, Spagna settentrionale e centrale |
La spesa per la gestione termica dei data center in Spagna è cresciuta del 24,21% l’anno dal 2020 al 2025, mentre il carico IT installato è passato da circa 446 MW a circa 675 MW, includendo i 439 MW di capacità IT commerciale in colocation e hyperscale che l’associazione spagnola dei data center SpainDC ha registrato per il 2025 (rapporto annuale SpainDC, marzo 2026) oltre alle sale aziendali e pubbliche. Una nuova capacità di 210-260 MW l’anno dopo il 2027 mantiene la spesa termica per nuove costruzioni intorno a 340-390 milioni di USD l’anno, mentre il bacino di servizi e retrofit cresce da 36,02 milioni di USD a 181,91 milioni di USD man mano che la base installata supera i 2,6 GW.
Cosa comprende la gestione termica dei data center in Spagna?
La gestione termica dei data center in Spagna comprende ogni sistema che trasferisce il calore dalle apparecchiature IT all’aria esterna, per un valore di 153,62 milioni di USD nel 2025 (stima DC Market Insights).
Elementi inclusi
Il perimetro della gestione termica dei data center in Spagna comprende chiller e dry cooler, unità CRAH e fan wall, scambiatori di calore in-row e a porta posteriore, CDU, circuiti cold-plate direct-to-chip e vasche a immersione, contenimento dei corridoi caldi e freddi, sensori termici, controlli e software di monitoraggio, nonché servizi di manutenzione, messa in servizio e retrofit, in siti di colocation, hyperscale, aziendali, pubblici ed edge in Spagna.
Elementi esclusi
Restano fuori dal perimetro della gestione termica dei data center in Spagna i dissipatori e le ventole interni alle apparecchiature IT, l’elettricità consumata per il raffreddamento, i sistemi di alimentazione, gli involucri edilizi e le reti di teleriscaldamento che acquistano il calore di scarto; questi elementi sono trattati nel report Mercato delle infrastrutture dei data center in Spagna.
Come si integrano i segmenti
Le quattro dimensioni della gestione termica dei data center in Spagna sommano ciascuna allo stesso totale: componente (cosa si acquista), approccio di raffreddamento (come il calore lascia il rack), smaltimento del calore (come il calore lascia l’edificio) e tipo di data center (chi acquista). I progetti di nuova costruzione rappresentano il 76,55% della spesa 2025 e la base installata il 23,45%.
Perché le stime del mercato della gestione termica dei data center in Spagna differiscono?
Le stime del mercato spagnolo della gestione termica dei data center differiscono soprattutto per il perimetro considerato; DC Market Insights lo valuta 254,48 milioni di USD nel 2026 secondo una definizione a livello di impianto.
Le definizioni più ampie aggiungono l’elettricità per il raffreddamento, i dissipatori a livello IT o l’intero pacchetto meccanico, comprese tubazioni e impianti dell’edificio, e possono arrivare a raddoppiare il valore. La precedente edizione di DC Market Insights indicava 523,38 milioni di USD per il 2025 perché valorizzava l’intero allestimento meccanico ed elettrico per MW; questa edizione considera solo i sistemi termici e lega la capacità ai 439 MW comunicati da SpainDC, per cui il valore 2025 è di 153,62 milioni di USD. Il report di riferimento Mercato del raffreddamento dei data center in Spagna considera solo le apparecchiature di raffreddamento; la gestione termica vi aggiunge contenimento, controlli e servizi. Rientrano nel perimetro anche le piccole e medie imprese che acquistano unità in-row per le sale server, le pubbliche amministrazioni e gli operatori edge.
| Elemento | In questa stima | Motivo |
|---|---|---|
| Chiller, dry cooler, unità CRAH | Sì, 109,07 milioni di USD (inclusi i sistemi a liquido) | Rimozione del calore di base |
| Contenimento e flusso d’aria | Sì, 10,75 milioni di USD | Determina l’efficienza del raffreddamento |
| Software e controlli termici | Sì, 6,14 milioni di USD | Necessari per la rendicontazione di PUE e WUE |
| Servizi termici | Sì, 27,66 milioni di USD | Manutenzione e retrofit |
| Elettricità per il raffreddamento | No | Costo operativo, non apparecchiatura |
| Ventole e dissipatori dei server | No | Parte dell’hardware IT |
Fattori trainanti: perché la spesa per il raffreddamento dei data center in Spagna cresce così rapidamente?
Tre fattori specifici della Spagna portano la spesa per la gestione termica dei data center da 153,62 milioni di USD nel 2025 a 488,81 milioni di USD nel 2030.
Campus hyperscale in Aragona: 15,7 miliardi di EUR solo da AWS
AWS ha portato a 15,7 miliardi di EUR l’investimento previsto nella sua regione in Aragona per il periodo 2024-2033 (Fonte: ICEX-Invest in Spain, maggio 2024), e nel 2025 Azora ha annunciato un data center da 2 miliardi di EUR a Saragozza (Fonte: comunicato stampa Azora). DC Market Insights conta circa 1,1 GW di capacità IT in Aragona in costruzione o autorizzata, che a 1,40 milioni di USD di contenuto termico per MW corrisponde a circa 1,5 miliardi di USD di raffreddamento, contenimento e controlli da installare entro il 2035; la quota dell’Aragona nel mercato spagnolo della gestione termica dei data center sale dal 13,00% al 36,00%.
I record di caldo riducono le ore di free cooling a Madrid
Secondo l’AEMET l’estate 2025 è stata la più calda della serie storica spagnola, e a Madrid aumentano le ore oltre il limite di 27 °C raccomandato da ASHRAE per l’aria in ingresso. Ogni ora calda in più costringe i chiller a lavorare in modalità meccanica, per cui gli operatori madrileni prevedono una maggiore capacità frigorifera per MW e un supporto adiabatico; rispetto a un progetto nordeuropeo, DC Market Insights aggiunge 0,08 milioni di USD per MW al contenuto termico spagnolo, una quota degli 1,40 milioni di USD per MW utilizzati in questo modello.
I rack IA oltre i 40 kW richiedono circuiti a liquido
Il report Mercato dei data center IA in Spagna indica una quota crescente di capacità IA nelle nuove sale spagnole, e i rack oltre i 40 kW non possono essere raffreddati con l’aria ambiente. DC Market Insights stima il raffreddamento a liquido direct-to-chip in Spagna in 38,41 milioni di USD nel 2025, con una crescita del 20,40% l’anno fino a 245,86 milioni di USD entro il 2035, man mano che le sale IA di Madrid e dell’Aragona installano CDU da 1-2 MW ciascuna.
Tendenze di mercato: come cambia la progettazione del raffreddamento delle sale dati in Spagna?
La progettazione termica dei data center spagnoli si sta spostando dalle torri ad alto consumo d’acqua verso lo smaltimento del calore a secco e i circuiti a liquido; i sistemi a secco e di free cooling salgono dal 56,00% al 70,00% della spesa per lo smaltimento del calore entro il 2035 (stima DC Market Insights).
I chiller a circuito chiuso sostituiscono le torri evaporative nel bacino dell’Ebro
I chiller raffreddati ad acqua con torri scendono dal 44,00% al 30,00% della spesa per lo smaltimento del calore nella gestione termica dei data center in Spagna, perché la bozza di Regio Decreto richiede la categoria A di efficienza idrica (WUE) nell’ambito del sistema di classificazione UE (Fonte: Ministero per la Transizione ecologica (MITECO), agosto 2026). I chiller raffreddati ad aria con free cooling crescono del 15,99% l’anno.
L’esportazione del calore di scarto entra nella progettazione dei campus
Le temperature di ritorno più elevate dei circuiti a liquido (45-60 °C) rendono fattibile la cessione del calore a reti di teleriscaldamento o a serre; DC Market Insights include gli scambiatori e i controlli per il recupero di calore nelle voci servizi e apparecchiature della gestione termica in Spagna, con un’aggiunta di circa 0,03 milioni di USD per MW nei siti progettati a tale scopo.
Sfide e vincoli di mercato: cosa frena i progetti di raffreddamento nei data center spagnoli?
Le code per la connessione alla rete e i permessi idrici sono i due vincoli che mantengono la crescita della gestione termica dei data center in Spagna al 13,04%, anziché al ritmo più rapido suggerito dai progetti annunciati.
L’accesso alla rete limita Madrid a circa 612 MW entro il 2030
SpainDC prevede per Madrid una capacità IT fino a 612 MW entro il 2030, a fronte di 2.537 MW per l’intera Spagna, e afferma che l’entrata in esercizio dipende in larga misura dai piani di potenziamento della rete (rapporto annuale SpainDC, marzo 2026). DC Market Insights modella una nuova capacità IT spagnola di 260 MW nel 2030, per cui il carico installato raggiunge circa 1,70 GW nel 2030 anziché 2,5 GW, mantenendo la spesa termica 2030 a 488,81 milioni di USD.
Permessi idrici e regola dell’80% di energia rinnovabile su base oraria
La bozza di Regio Decreto richiede che almeno l’80% dell’elettricità consumata sia rinnovabile nella stessa ora e che ogni nuovo MW consumato sia abbinato a un nuovo MW rinnovabile (Fonte: MITECO, agosto 2026). La progettazione termica diventa così parte della conformità: ogni 0,1 di Power Usage Effectiveness (PUE) risparmiato su un campus da 100 MW riduce di circa 88 GWh l’anno l’energia da abbinare, e i progetti che non possono dimostrare la categoria A subiscono ritardi.
Opportunità di mercato: dove possono vincere i fornitori di raffreddamento in Spagna?
Le due maggiori opportunità nella gestione termica dei data center in Spagna valgono 181,91 milioni di USD e 245,86 milioni di USD l’anno entro il 2035 (stima DC Market Insights).
Contratti di servizio su una base installata di 2,7 GW
In questo modello il carico IT installato in Spagna sale da circa 675 MW nel 2025 a circa 2.660 MW nel 2035, per cui il bacino di servizi, software e retrofit cresce da 36,02 milioni di USD a 181,91 milioni di USD l’anno; i soli Servizi termici raggiungono 109,85 milioni di USD.
Retrofit con raffreddamento a liquido delle sale costruite nel 2015-2020
Le sale di colocation di Madrid e Barcellona costruite prima del 2020 per rack da 5-8 kW vengono riadattate per i clienti IA; DC Market Insights valuta un retrofit a porta posteriore o direct-to-chip in 0,45-0,70 milioni di USD per MW, e gli Scambiatori di calore a porta posteriore in Spagna crescono da 18,43 milioni di USD a 52,31 milioni di USD.
Prezzi: quanto costa per MW la gestione termica dei data center in Spagna?
DC Market Insights stima il contenuto termico dei data center in Spagna in 1,40 milioni di USD per MW di nuova capacità IT nel 2025, con un aumento dell’1,5% l’anno.
| Anno | Contenuto termico per nuovo MW (milioni di USD) | Costo ricorrente della base installata per MW-anno (migliaia di USD) | Nuovi MW IT |
|---|---|---|---|
| 2020 | 1,30 | 54,3 | 22 |
| 2025 | 1,40 | 60,0 | 84 |
| 2030 | 1,51 | 66,2 | 260 |
| 2035 | 1,62 | 73,1 | 210 |
I riferimenti di prezzo per la gestione termica dei data center in Spagna si ripartiscono così: chiller e smaltimento del calore circa 0,55 milioni di USD per MW, unità CRAH, fan wall e unità in-row 0,35 milioni di USD, CDU e circuiti a liquido 0,30 milioni di USD nelle sale raffreddate a liquido, contenimento 0,08 milioni di USD, controlli e sensori 0,04 milioni di USD (stime DC Market Insights basate su listini dei fornitori e dati di gara). Una sala IA da 30 MW con raffreddamento direct-to-chip comporta quindi circa 45 milioni di USD di sistemi termici.
Norme e regolamentazione: quali regole orientano il raffreddamento dei data center in Spagna?
La progettazione termica dei data center spagnoli risponde a due strumenti vincolanti e a una bozza di decreto applicabile ai siti oltre 1 MW, che insieme coprono circa il 90% della spesa per la gestione termica dei data center in Spagna (stima DC Market Insights).
- Regolamento delegato (EU) 2024/1364 della Commissione: i siti da 500 kW in su comunicano ogni anno alla banca dati UE PUE, WUE, riutilizzo dell’energia e quota di rinnovabili (Fonte: EUR-Lex).
- Direttiva sull’efficienza energetica (EU) 2023/1791, articolo 12: l’obbligo di rendicontazione recepito nel diritto spagnolo (Fonte: EUR-Lex).
- Bozza di Regio Decreto sull’efficienza e la sostenibilità dei data center, posta in consultazione il 27 agosto 2026: classificazioni energetiche e idriche di categoria A, copertura oraria dell’80% con energia rinnovabile e addizionalità per i siti oltre 1 MW, rendicontazione dei dati oltre i 500 kW e perdita dell’accesso alla rete in caso di violazioni (Fonte: MITECO).
- Regolamento sui gas fluorurati (EU) 2024/573: riduce progressivamente i refrigeranti ad alto GWP, spingendo i chiller verso R-1234ze, R-513A e propano (Fonte: EUR-Lex).
- Le linee guida termiche ASHRAE TC 9.9 e la norma EN 50600-2-3 sul controllo ambientale definiscono gli intervalli di temperatura in ingresso utilizzati dai progettisti (Fonte: ASHRAE, CENELEC).
Segmentazione del mercato: quale segmento della gestione termica è in testa in Spagna?
Le Apparecchiature di raffreddamento guidano il mercato della gestione termica dei data center in Spagna con il 71,00% della spesa 2025, mentre il Raffreddamento a immersione cresce più rapidamente, al 23,03% l’anno.
Per componente
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Apparecchiature di raffreddamento | 109,07 | 71,00% | 345,25 | 12,21% |
| Gestione del flusso d’aria e contenimento | 10,75 | 7,00% | 31,39 | 11,31% |
| Software e controlli di monitoraggio termico | 6,14 | 4,00% | 36,62 | 19,55% |
| Servizi termici | 27,66 | 18,01% | 109,85 | 14,79% |
Software e controlli di monitoraggio termico è il componente in più rapida crescita della gestione termica dei data center in Spagna, al 19,55% l’anno, grazie alle norme sulla rendicontazione dell’efficienza.
Per approccio di raffreddamento
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Raffreddamento ad aria di sala e di fila | 92,17 | 60,00% | 188,32 | 7,41% |
| Scambiatori di calore a porta posteriore | 18,43 | 12,00% | 52,31 | 11,00% |
| Raffreddamento a liquido direct-to-chip | 38,41 | 25,00% | 245,86 | 20,40% |
| Raffreddamento a immersione | 4,61 | 3,00% | 36,62 | 23,03% |
Il raffreddamento ad aria mantiene la quota maggiore nel 2025, con il 60,00%, ma entro il 2035 il Raffreddamento a liquido direct-to-chip diventa il principale approccio di raffreddamento in Spagna.
Per smaltimento del calore
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Chiller raffreddati ad acqua con torri | 67,59 | 44,00% | 156,93 | 8,79% |
| Chiller raffreddati ad aria con free cooling | 52,23 | 34,00% | 230,17 | 15,99% |
| Dry cooler e sistemi adiabatici | 33,80 | 22,00% | 136,01 | 14,94% |
Entro il 2035 i chiller raffreddati ad aria con free cooling diventano la principale tipologia di smaltimento del calore in Spagna, con l’inasprimento dei permessi idrici.
Per tipo di data center
| Segmento | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale e IA | 79,88 | 52,00% | 334,79 | 15,41% |
| Data center di colocation | 46,09 | 30,00% | 125,55 | 10,54% |
| Data center aziendali e pubblici | 21,51 | 14,00% | 41,85 | 6,88% |
| Data center edge | 6,14 | 4,00% | 20,92 | 13,04% |
I Data center hyperscale e IA rappresentano il 52,00% della spesa per la gestione termica dei data center in Spagna nel 2025 e crescono del 15,41% l’anno.
DC Exclusive: il Tracker della pipeline di raffreddamento dei campus spagnoli, 8 progetti e circa 1,75 GW
Il Tracker della pipeline di raffreddamento dei campus spagnoli è un modello di DC Market Insights basato su 11 input (8 capacità di progetto, contenuto termico per MW, quota raffreddata a liquido e tempistiche di costruzione); conta circa 1,75 GW di capacità IT spagnola in campus annunciati e circa 2,45 miliardi di USD di sistemi termici a 1,40 milioni di USD per MW.
| Progetto | Regione | Tipo | MW IT (stima) | Valore termico (milioni di USD, stima) |
|---|---|---|---|---|
| Regione AWS in Aragona (Villanueva de Gállego, El Burgo de Ebro, Huesca) | Aragona | Hyperscale | ~400 | 560 |
| Campus Microsoft in Aragona (Villamayor de Gállego, La Muela) | Aragona | Hyperscale | ~300 | 420 |
| Campus Blackstone QTS (Calatorao) | Aragona | Hyperscale | ~300 | 420 |
| Data center Azora (Saragozza) | Aragona | Colocation | ~150 | 210 |
| Ampliamenti di colocation a Madrid (Alcobendas, Alcalá, San Fernando) | Comunità di Madrid | Colocation | ~250 | 350 |
| Meta Talavera de la Reina | Spagna settentrionale e centrale | Hyperscale | ~150 | 210 |
| Ampliamenti di colocation a Barcellona | Catalogna | Colocation | ~100 | 140 |
| Campus in Estremadura (Navalmoral de la Mata) | Spagna settentrionale e centrale | Hyperscale | ~100 | 140 |
L’Aragona concentra 1.150 MW dei 1.750 MW monitorati (66%), motivo per cui entro il 2035 diventa la principale regione spagnola per la gestione termica dei data center. Le capacità sono stime di DC Market Insights basate su annunci delle aziende e dei governi regionali; il tracker ipotizza che il 70% di questa capacità entri in esercizio entro il 2035, in coerenza con il limite di rete descritto nella sezione sulle sfide.
Analisi regionale: quale regione spagnola spende di più nella gestione termica dei data center?
La Comunità di Madrid guida la gestione termica dei data center in Spagna con il 56,00% della spesa 2025, mentre l’Aragona cresce più rapidamente, al 25,16% l’anno.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|
| Comunità di Madrid | 86,03 | 56,00% | 172,63 | 7,21% |
| Catalogna | 32,26 | 21,00% | 78,47 | 9,30% |
| Aragona | 19,97 | 13,00% | 188,32 | 25,16% |
| Spagna orientale e meridionale | 9,22 | 6,00% | 47,08 | 17,71% |
| Spagna settentrionale e centrale | 6,14 | 4,00% | 36,61 | 19,55% |
Comunità di Madrid
Madrid rappresenta 86,03 milioni di USD della spesa per la gestione termica dei data center in Spagna nel 2025; la crescita rallenta al 7,21% l’anno perché la capacità di rete limita Madrid a circa 612 MW entro il 2030 (SpainDC, marzo 2026), così retrofit e servizi diventano il principale bacino di spesa madrileno.
Catalogna
La spesa della Catalogna per la gestione termica dei data center cresce da 32,26 milioni di USD a 78,47 milioni di USD, con gli approdi dei cavi sottomarini di Barcellona a sostegno della colocation e Tarragona che offre terreni per nuovi campus.
Aragona
L’Aragona passa da 19,97 milioni di USD a 188,32 milioni di USD e diventa la principale regione spagnola entro il 2035, grazie ai campus di AWS, Microsoft, QTS e Azora; prevalgono i progetti con dry cooler e circuiti chiusi a causa delle norme idriche del bacino dell’Ebro.
Spagna orientale e meridionale
Valencia, Siviglia e Málaga aggiungono 47,08 milioni di USD di spesa per la gestione termica dei data center in Spagna entro il 2035; il clima più caldo aumenta la capacità frigorifera per MW di circa il 6% rispetto a Madrid.
Spagna settentrionale e centrale
Bilbao, Talavera de la Reina e l’Estremadura crescono del 19,55% l’anno; il clima più fresco di Bilbao consente più ore di free cooling, mentre il progetto Meta a Talavera de la Reina traina la voce Castiglia-La Mancia.
Analisi per città: quali città spagnole concentrano la maggiore spesa per il raffreddamento dei data center?
Madrid è la principale città spagnola per la gestione termica dei data center, con 72,20 milioni di USD nel 2025, mentre Talavera de la Reina è la più dinamica, al 32,74% l’anno partendo da una base ridotta.
| Posizione | Città o cluster | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Madrid | Comunità di Madrid | 72,20 | 141,24 | 6,94% |
| 2 | Barcellona | Catalogna | 29,19 | 68,00 | 8,82% |
| 3 | Saragozza (Villanueva de Gállego, La Muela) | Aragona | 12,29 | 109,85 | 24,49% |
| 4 | Huesca ed El Burgo de Ebro | Aragona | 7,68 | 78,47 | 26,16% |
| 5 | Alcalá de Henares e Corredor del Henares | Comunità di Madrid | 13,83 | 31,39 | 8,54% |
| 6 | Valencia | Spagna orientale e meridionale | 4,61 | 23,54 | 17,71% |
| 7 | Bilbao (Bizkaia) | Spagna settentrionale e centrale | 3,84 | 15,69 | 15,11% |
| 8 | Siviglia | Spagna orientale e meridionale | 2,30 | 10,46 | 16,35% |
| 9 | Tarragona | Catalogna | 3,07 | 10,46 | 13,04% |
| 10 | Málaga | Spagna orientale e meridionale | 1,54 | 7,85 | 17,69% |
| 11 | Talavera de la Reina | Spagna settentrionale e centrale | 0,77 | 13,08 | 32,74% |
| 12 | Navalmoral de la Mata | Spagna settentrionale e centrale | 1,54 | 7,85 | 17,69% |
Tra i grandi cluster spagnoli, Huesca ed El Burgo de Ebro crescono più rapidamente, al 26,16% l’anno, grazie ai siti AWS.
Scenari di previsione: quanto potrebbe valere il mercato della gestione termica dei data center in Spagna nel 2035?
DC Market Insights stima il mercato della gestione termica dei data center in Spagna in 523,11 milioni di USD nel 2035 nello scenario di base, con lo scenario basso inferiore del 22% e quello alto superiore del 24%.
| Scenario | 2035 (milioni di USD) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 408,03 | 10,26% | Il potenziamento della rete slitta; nuova capacità IT di circa 160 MW l’anno dopo il 2030 |
| Base | 523,11 | 13,04% | 210-260 MW l’anno; 70% dei campus monitorati operativi entro il 2035 |
| Alto | 648,66 | 15,49% | Percorso SpainDC di 2.537 MW entro il 2030; quota a liquido del 60% |
Principali attori e quote di mercato: chi fornisce la gestione termica dei data center in Spagna?
I primi tre fornitori detengono circa il 41% della spesa in apparecchiature per la gestione termica dei data center in Spagna nel 2025 (Vertiv circa 17%, Schneider Electric circa 13%, Daikin Applied circa 11%; stima DC Market Insights sulla base installata di chiller e unità CRAH).
- Vertiv
- Schneider Electric
- Daikin Applied
- Carrier
- Johnson Controls
- Trane Technologies
- Stulz
- Mitsubishi Electric
- Airedale by Modine
- Rittal
- nVent
- CoolIT Systems
- Kyotocooling
- Ferrovial
- Hiref
Vertiv e Schneider Electric forniscono chiller, unità CRAH e CDU da stabilimenti europei, Daikin Applied e Carrier sono leader nei chiller raffreddati ad aria con free cooling, Stulz e Airedale by Modine forniscono unità di climatizzazione di precisione, mentre Ferrovial e altri appaltatori realizzano i pacchetti meccanici nei campus hyperscale (stima DC Market Insights sul posizionamento dei fornitori).
Sviluppi recenti: cosa è cambiato nel raffreddamento dei data center spagnoli dal 2025?
Cinque eventi datati, dal 2024 in poi, incidono sul mercato della gestione termica dei data center in Spagna (le fonti sono indicate in ciascuna voce).
- Nell’agosto 2026 il MITECO ha posto in consultazione la bozza di Regio Decreto sull’efficienza dei data center, con classificazioni energetiche e idriche di categoria A (Fonte: MITECO).
- Nel marzo 2026 SpainDC ha comunicato 439 MW di capacità IT commerciale in Spagna per il 2025, il 24% in più rispetto ai 355 MW dell’anno precedente (Fonte: rapporto annuale SpainDC).
- Nel 2025 Azora ha annunciato un data center da 2 miliardi di EUR a Saragozza (Fonte: Azora).
- Nell’estate 2025 l’AEMET ha registrato l’estate più calda della serie storica spagnola (Fonte: AEMET).
- Nel maggio 2024 AWS ha portato a 15,7 miliardi di EUR il proprio piano di investimento in Aragona (Fonte: ICEX-Invest in Spain).
Metodologia: come il modello valuta il mercato della gestione termica dei data center in Spagna
DC Market Insights valuta il mercato della gestione termica dei data center in Spagna con un modello bottom-up basato su 16 anni di capacità IT spagnola (2020-2035) e 2 input di prezzo; il metodo completo è descritto nella pagina sulla metodologia di ricerca.
I nuovi MW IT (22 nel 2020, 84 nel 2025, 260 nel 2030, 210 nel 2035) × il contenuto termico per MW (1,40 milioni di USD nel 2025, +1,5% l’anno) danno la spesa per nuove costruzioni; i MW IT installati dell’anno precedente (con dismissione dell’1,5% l’anno) × 60 mila USD l’anno (+2% l’anno) danno la spesa per servizi, software e retrofit. Verifiche dei limiti: (1) il carico IT installato 2030 di circa 1,70 GW resta al di sotto dello scenario tendenziale SpainDC di 2.537 MW (tetto); (2) il valore 2025 di 153,62 milioni di USD equivale al 2,4% del valore 2025 del mercato dei data center in Spagna indicato nel report Mercato dei data center in Spagna (tetto rispetto a una quota termica del 2-4% in mercati comparabili); (3) 84 MW × 1,0 milioni di USD per MW di costo minimo per chiller e unità CRAH = 84 milioni di USD, al di sotto della voce nuove costruzioni di 117,60 milioni di USD (soglia minima). Le ripartizioni per segmento, regione e città sommano al totale in ogni anno.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Elementi inclusi ed esclusi
- 1.3Come si integrano i segmenti
- 1.4Perché le stime della gestione termica dei data center in Spagna differiscono
- 02Metodologia di ricerca
- 2.1Modello bottom-up: MW × contenuto termico per MW
- 2.2Verifiche dei limiti
- 2.3Registro delle fonti
- 03Sintesi
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Statistiche chiave di mercato
- 3.3Punti chiave
- 04Dinamiche di mercato
- 4.1Fattore trainante: campus hyperscale in Aragona
- 4.2Fattore trainante: i record di caldo riducono le ore di free cooling a Madrid
- 4.3Fattore trainante: i rack IA oltre i 40 kW richiedono circuiti a liquido
- 4.4Tendenza: i chiller a circuito chiuso sostituiscono le torri evaporative
- 4.5Tendenza: l'esportazione del calore di scarto entra nella progettazione dei campus
- 4.6Sfida: l'accesso alla rete limita Madrid
- 4.7Sfida: permessi idrici e regola dell'80% di energia rinnovabile su base oraria
- 4.8Opportunità: contratti di servizio su una base installata di 2,7 GW
- 4.9Opportunità: retrofit con raffreddamento a liquido delle sale del 2015-2020
- 05Analisi dei prezzi
- 5.1Contenuto termico per MW, 2020-2035
- 5.2Costo ricorrente della base installata per MW
- 5.3Riferimenti di prezzo pubblici
- 06Norme e regolamentazione
- 6.1Regolamento delegato (EU) 2024/1364 della Commissione
- 6.2Direttiva sull'efficienza energetica (EU) 2023/1791
- 6.3Bozza di Regio Decreto sull'efficienza dei data center
- 6.4Regolamento sui gas fluorurati (EU) 2024/573
- 6.5ASHRAE TC 9.9 ed EN 50600-2-3
- 07Segmentazione del mercato per componente
- 7.1Apparecchiature di raffreddamento
- 7.2Gestione del flusso d'aria e contenimento
- 7.3Software e controlli di monitoraggio termico
- 7.4Servizi termici
- 08Segmentazione del mercato per approccio di raffreddamento
- 8.1Raffreddamento ad aria di sala e di fila
- 8.2Scambiatori di calore a porta posteriore
- 8.3Raffreddamento a liquido direct-to-chip
- 8.4Raffreddamento a immersione
- 09Segmentazione del mercato per smaltimento del calore
- 9.1Chiller raffreddati ad acqua con torri
- 9.2Chiller raffreddati ad aria con free cooling
- 9.3Dry cooler e sistemi adiabatici
- 10Segmentazione del mercato per tipo di data center
- 10.1Data center hyperscale e IA
- 10.2Data center di colocation
- 10.3Data center aziendali e pubblici
- 10.4Data center edge
- 11DC Exclusive: Tracker della pipeline di raffreddamento dei campus spagnoli
- 11.18 progetti e circa 1,75 GW
- 11.2Valore termico per progetto
- 12Analisi regionale
- 12.1Comunità di Madrid
- 12.2Catalogna
- 12.3Aragona
- 12.4Spagna orientale e meridionale
- 12.5Spagna settentrionale e centrale
- 13Analisi per città
- 13.1Madrid
- 13.2Barcellona
- 13.3Saragozza (Villanueva de Gállego, La Muela)
- 13.4Huesca ed El Burgo de Ebro
- 13.5Alcalá de Henares e Corredor del Henares
- 13.6Valencia
- 13.7Bilbao (Bizkaia)
- 13.8Siviglia
- 13.9Tarragona
- 13.10Málaga
- 13.11Talavera de la Reina
- 13.12Navalmoral de la Mata
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario di base
- 14.3Scenario alto
- 15Analisi competitiva
- 15.1Vertiv
- 15.2Schneider Electric
- 15.3Daikin Applied
- 15.4Carrier
- 15.5Johnson Controls
- 15.6Trane Technologies
- 15.7Stulz
- 15.8Mitsubishi Electric
- 15.9Airedale by Modine
- 15.10Rittal
- 15.11nVent
- 15.12CoolIT Systems
- 15.13Kyotocooling
- 15.14Ferrovial
- 15.15Hiref
- 15.16Concentrazione del mercato
- 16Sviluppi recenti
- 16.1Bozza di Regio Decreto, agosto 2026
- 16.2Rapporto sulla capacità SpainDC 2025, marzo 2026
- 16.3Data center Azora a Saragozza, 2025
- 16.4Record AEMET dell'estate 2025
- 16.5Investimento AWS in Aragona, maggio 2024
- Fig. 1Dimensione del mercato della gestione termica dei data center in Spagna, 2020-2035
- Tabella 1Panoramica del mercato
- Tabella 2Confronto dei perimetri
- Tabella 3Contenuto termico per MW, 2020-2035
- Tabella 4Segmentazione per componente
- Tabella 5Segmentazione per approccio di raffreddamento
- Tabella 6Segmentazione per smaltimento del calore
- Tabella 7Segmentazione per tipo di data center
- Tabella 8Tracker della pipeline di raffreddamento dei campus spagnoli
- Tabella 9Ripartizione regionale
- Tabella 10Prime 12 città
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
254,48 milioni di USD nel 2026, il 65,66% in più rispetto ai 153,62 milioni di USD del 2025, poiché la nuova capacità IT in Spagna sale da 84 MW a circa 150 MW (stima DC Market Insights).
523,11 milioni di USD entro il 2035, con un CAGR del 13,04% dal 2025; lo scenario basso è inferiore del 22% e quello alto superiore del 24% rispetto allo scenario di base.
84 MW di nuova capacità IT × 1,40 milioni di USD per MW = 117,60 milioni di USD, più circa 600 MW di capacità IT installata × 60 mila USD l’anno = 36,02 milioni di USD.
Le Apparecchiature di raffreddamento, con il 71,00% della spesa 2025 (109,07 milioni di USD); tra i componenti, Software e controlli di monitoraggio termico cresce più rapidamente, al 19,55% l’anno.
Il Raffreddamento a immersione, al 23,03% l’anno fino a 36,62 milioni di USD nel 2035; il Raffreddamento a liquido direct-to-chip diventa l’approccio principale con 245,86 milioni di USD nel 2035.
L’Aragona, al 25,16% l’anno, da 19,97 milioni di USD nel 2025 a 188,32 milioni di USD nel 2035, grazie ai campus di AWS, Microsoft, QTS e Azora.
I siti oltre 1 MW dovrebbero ottenere classificazioni energetiche e idriche di categoria A e coprire l’80% dei consumi con energia rinnovabile su base oraria (MITECO, agosto 2026), favorendo dry cooler, free cooling e circuiti a liquido.
I 254,48 milioni di USD del 2026 includono solo i sistemi termici a livello di impianto; definizioni più ampie aggiungono l’elettricità per il raffreddamento, i dissipatori dei server o l’intero allestimento meccanico, e la precedente edizione indicava 523,38 milioni di USD per il 2025.
Vertiv (circa 17%), Schneider Electric (circa 13%) e Daikin Applied (circa 11%) detengono circa il 41% della spesa in apparecchiature 2025 (stima DC Market Insights).
1,40 milioni di USD per MW di nuova capacità IT nel 2025, con un aumento dell’1,5% l’anno fino a 1,62 milioni di USD entro il 2035, più 60 mila USD l’anno per MW installato per i servizi.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.