
Markt für Wärmemanagement von Rechenzentren in Spanien: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
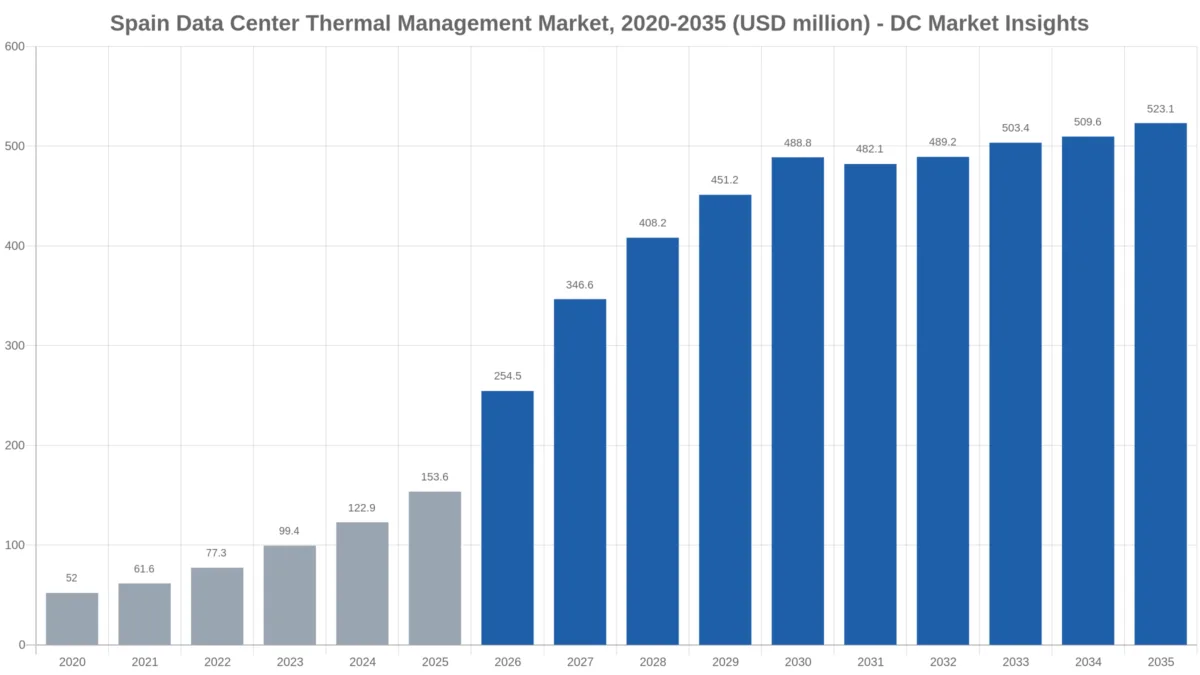
Markt für Wärmemanagement von Rechenzentren in Spanien: 2025 lag das Marktvolumen bei USD 153.6 Mio.; bis 2035 soll es bei einer CAGR von 13.04 % auf USD 523.1 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 3. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Kühlansatz
- 09Marktsegmentierung nach Wärmeabfuhr
- 10Marktsegmentierung nach Rechenzentrumstyp
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Wärmemanagement von Rechenzentren in Spanien wird für 2026 auf 254,48 Mio. USD beziffert und soll bis 2035 auf 523,11 Mio. USD steigen, nach 153,62 Mio. USD im Jahr 2025; das entspricht einer CAGR von 13,04 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Wärmemanagement spanischer Rechenzentren umfasst Kältemaschinen, Trockenkühler, Umluftkühlgeräte für Rechnerräume, Kühlmittelverteiler (Coolant Distribution Units, CDUs), Direct-to-Chip- und Immersionssysteme, Einhausungen, thermische Steuerungen sowie Serviceverträge, die Wärme aus spanischen Rechenzentrumshallen abführen. Was in Spanien das Geld bewegt, ist das Zusammentreffen von Hitze und Wasser: Die staatliche Wetteragentur AEMET verzeichnete den Sommer 2025 als den heißesten seit Beginn der Aufzeichnungen, während im Ebro-Becken in Aragonien, wo Amazon Web Services (AWS) 15,7 Mrd. EUR zugesagt hat (Quelle: ICEX-Invest in Spain, Mai 2024), neue Campusse sowohl Wasser- als auch Netzgenehmigungen erhalten müssen. Betreiber ersetzen daher Verdunstungskühltürme durch luftgekühlte Kältemaschinen mit freier Kühlung und durch Trockenkühler. Die Rechnung für 2025 lautet: 84 MW neue IT-Kapazität × 1,40 Mio. USD thermischer Ausstattung je MW = 117,60 Mio. USD Neubauausgaben, zuzüglich 600 MW installierter IT-Last × 60.000 USD pro Jahr für Service, Software und Nachrüstung = 36,02 Mio. USD. Immersionskühlung ist mit 23,03 % pro Jahr der am schnellsten wachsende Kühlansatz, und Aragonien ist mit 25,16 % pro Jahr die am schnellsten wachsende Region, weil die Hyperscale-Campusse von AWS, Microsoft und Blackstones QTS dort liegen und nicht in der netzbeschränkten Region Madrid.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Wärmemanagement von Rechenzentren in Spanien im Jahr 2026?
DC Market Insights bewertet den Markt für Wärmemanagement von Rechenzentren in Spanien im Jahr 2026 mit 254,48 Mio. USD, 65,66 % mehr als 2025, da die in Spanien fertiggestellte neue IT-Kapazität von 84 MW auf rund 150 MW steigt.
- Marktgröße 2025: 153,62 Mio. USD
- Marktgröße 2026: 254,48 Mio. USD
- Marktgröße 2030: 488,81 Mio. USD
- Marktgröße 2035: 523,11 Mio. USD
- CAGR 2025-2035: 13,04 % (unteres Szenario 10,26 %, oberes Szenario 15,49 %)
- Größte Komponente: Kühlgeräte, 71,00 % der Ausgaben 2025
- Am schnellsten wachsender Kühlansatz: Immersionskühlung mit 23,03 % pro Jahr; Direct-to-Chip-Flüssigkeitskühlung wächst um 20,40 % pro Jahr
- Führende Region: Region Madrid, 56,00 % der Ausgaben 2025
- Am schnellsten wachsende Region: Aragonien mit 25,16 % pro Jahr
- Größte Stadt: Madrid, 72,20 Mio. USD im Jahr 2025
- Marktführer: Vertiv, rund 17 % der Ausrüstungsausgaben 2025 (Schätzung von DC Market Insights)
Zentrale Erkenntnisse: Was sollten Käufer von Rechenzentrumskühlung in Spanien 2026 wissen?
DC Market Insights leitet vier zentrale Erkenntnisse aus einem spanischen Markt für Wärmemanagement von Rechenzentren ab, der von 153,62 Mio. USD im Jahr 2025 auf 523,11 Mio. USD im Jahr 2035 wächst.
- Die Ausgaben springen 2026 um 65,66 %, weil sich die neue kommerzielle IT-Kapazität mit dem Netzanschluss der Campusse in Madrid und Aragonien von 84 MW auf rund 150 MW nahezu verdoppelt.
- Luftgekühlte Kältemaschinen mit freier Kühlung überholen bis 2035 die wassergekühlten Kältemaschinen (von 34,00 % auf 44,00 % der Ausgaben), weil Wassergenehmigungen im Ebro-Becken schwerer zu erhalten sind als elektrische Kapazität.
- Direct-to-Chip-Flüssigkeitskühlung steigt von 25,00 % auf 47,00 % der Ausgaben, weil KI-Racks über 40 kW nicht mit Raumluft gekühlt werden können.
- Software und Steuerungen für Thermomonitoring wachsen um 19,55 % pro Jahr, weil der Entwurf des Königlichen Dekrets vom August 2026 von jedem Standort über 500 kW die Meldung von Effizienzdaten verlangt.
Zusammenfassung des Marktes für Wärmemanagement von Rechenzentren in Spanien: Wie viel gab Spanien 2025 für die Kühlung von Rechenzentrumshallen aus?
Der Markt für Wärmemanagement von Rechenzentren in Spanien wurde 2020 auf 51,96 Mio. USD bewertet, erreichte 2025 153,62 Mio. USD und dürfte bis 2035 mit einer CAGR von 13,04 % im Prognosezeitraum 523,11 Mio. USD erreichen.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 153,62 Mio. USD |
| Marktgröße 2026 | 254,48 Mio. USD |
| CAGR 2025-2035 | 13,04 % |
| Marktgröße 2035 | 523,11 Mio. USD |
| Abgedeckte Segmente | Komponente, Kühlansatz, Wärmeabfuhr, Rechenzentrumstyp |
| Abgedeckte Regionen | Region Madrid, Katalonien, Aragonien, Ost- und Südspanien, Nord- und Zentralspanien |
Die Ausgaben für das Wärmemanagement von Rechenzentren in Spanien wuchsen von 2020 bis 2025 um 24,21 % pro Jahr, während die installierte IT-Last von rund 446 MW auf rund 675 MW stieg. Darin enthalten sind die 439 MW kommerzieller Colocation- und Hyperscale-IT, die der spanische Rechenzentrumsverband SpainDC für 2025 gemeldet hat (SpainDC-Jahresbericht, März 2026), sowie Unternehmens- und Behördenhallen. Neue Kapazität von 210-260 MW pro Jahr nach 2027 hält die thermischen Neubauausgaben bei rund 340-390 Mio. USD pro Jahr, während der Pool für Service und Nachrüstung von 36,02 Mio. USD auf 181,91 Mio. USD wächst, sobald der installierte Bestand 2,6 GW überschreitet.
Was umfasst das Wärmemanagement von Rechenzentren in Spanien?
Das Wärmemanagement von Rechenzentren in Spanien umfasst jedes System, das Wärme von IT-Geräten an die Außenluft abgibt, und hatte 2025 einen Wert von 153,62 Mio. USD (Schätzung von DC Market Insights).
Eingeschlossen
Der Untersuchungsumfang umfasst Kältemaschinen und Trockenkühler, Umluftkühlgeräte und Lüfterwände für Rechnerräume, In-Row- und Rücktür-Wärmetauscher, CDUs, Direct-to-Chip-Kühlkreisläufe mit Kühlplatten und Immersionstanks, Warm- und Kaltgang-Einhausungen, Temperatursensoren, Steuerungen und Überwachungssoftware sowie Wartungs-, Inbetriebnahme- und Nachrüstungsleistungen in Colocation-, Hyperscale-, Unternehmens-, Behörden- und Edge-Standorten in Spanien.
Ausgeschlossen
Kühlkörper und Lüfter in IT-Geräten, der Stromverbrauch für die Kühlung, Stromversorgungssysteme, Gebäudehüllen sowie Fernwärmenetze, die Abwärme abnehmen, liegen außerhalb des Untersuchungsumfangs; sie werden im Bericht Spain Data Center Infrastructure Market behandelt.
Wie die Segmente zusammenhängen
Jede der vier Dimensionen des spanischen Marktes für Wärmemanagement von Rechenzentren ergibt dieselbe Gesamtsumme: Komponente (was gekauft wird), Kühlansatz (wie die Wärme das Rack verlässt), Wärmeabfuhr (wie die Wärme das Gebäude verlässt) und Rechenzentrumstyp (wer kauft). Neubauprojekte machen 76,55 % der Ausgaben 2025 aus, der installierte Bestand 23,45 %.
Warum weichen die Schätzungen zum Markt für Wärmemanagement von Rechenzentren in Spanien voneinander ab?
Schätzungen des spanischen Marktes für Wärmemanagement von Rechenzentren unterscheiden sich vor allem im Umfang; DC Market Insights beziffert ihn auf Basis einer Definition auf Anlagenebene für 2026 mit 254,48 Mio. USD.
Weiter gefasste Definitionen rechnen den Kühlstrom, Kühlkörper auf IT-Ebene oder das gesamte mechanische Gewerk einschließlich Rohrleitungen und Gebäudetechnik hinzu, was den Wert verdoppeln kann. Die frühere Ausgabe von DC Market Insights setzte 2025 mit 523,38 Mio. USD an, weil sie den gesamten mechanischen und elektrischen Ausbau je MW bewertete; diese Ausgabe zählt nur thermische Systeme und bindet die Kapazität an die von SpainDC gemeldeten 439 MW, sodass der Wert für 2025 bei 153,62 Mio. USD liegt. Der übergeordnete Bericht Spain Data Center Cooling Market zählt nur Kühlgeräte; das Wärmemanagement fügt Einhausung, Steuerungen und Services hinzu. Kleine und mittlere Unternehmen, die In-Row-Kühlung für Serverräume kaufen, öffentliche Verwaltungen und Edge-Betreiber bleiben im Umfang enthalten.
| Element | In dieser Schätzung | Begründung |
|---|---|---|
| Kältemaschinen, Trockenkühler, CRAH-Geräte | Ja, 109,07 Mio. USD (mit Flüssigkeitssystemen) | Kern der Wärmeabfuhr |
| Einhausung und Luftführung | Ja, 10,75 Mio. USD | Bestimmt die Kühleffizienz |
| Thermische Software und Steuerungen | Ja, 6,14 Mio. USD | Erforderlich für PUE- und WUE-Berichte |
| Thermische Services | Ja, 27,66 Mio. USD | Wartung und Nachrüstung |
| Kühlstrom | Nein | Betriebskosten, keine Ausrüstung |
| Serverlüfter und Kühlkörper | Nein | Teil der IT-Hardware |
Markttreiber: Warum steigen die Ausgaben für Rechenzentrumskühlung in Spanien so schnell?
Drei spanienspezifische Kräfte heben die Ausgaben für das Wärmemanagement von Rechenzentren von 153,62 Mio. USD im Jahr 2025 auf 488,81 Mio. USD im Jahr 2030.
Hyperscale-Campusse in Aragonien: 15,7 Mrd. EUR allein von AWS
AWS hat seine geplante Investition in seine Region Aragonien für 2024-2033 auf 15,7 Mrd. EUR erhöht (Quelle: ICEX-Invest in Spain, Mai 2024), und Azora kündigte 2025 ein Rechenzentrum für 2 Mrd. EUR in Zaragoza an (Quelle: Pressemitteilung von Azora). DC Market Insights zählt rund 1,1 GW IT-Kapazität in Aragonien, die im Bau oder genehmigt ist; bei 1,40 Mio. USD thermischer Ausstattung je MW entspricht das rund 1,5 Mrd. USD an Kühlung, Einhausung und Steuerungen, die bis 2035 zu installieren sind. Der Anteil Aragoniens am spanischen Markt für Wärmemanagement von Rechenzentren steigt von 13,00 % auf 36,00 %.
Hitzerekorde verkürzen die Stunden mit freier Kühlung in Madrid
AEMET meldete, dass der Sommer 2025 der wärmste Sommer seiner Messreihe für Spanien war, und in Madrid nimmt die Zahl der heißen Stunden über der von ASHRAE empfohlenen Zulufttemperaturgrenze von 27 °C zu. Jede zusätzliche heiße Stunde zwingt Kältemaschinen in den mechanischen Betrieb, weshalb Betreiber in Madrid mehr Kälteleistung je MW sowie adiabate Unterstützung spezifizieren; DC Market Insights schlägt der spanischen thermischen Ausstattung gegenüber einer nordeuropäischen Auslegung 0,08 Mio. USD je MW auf, ein Teil der in diesem Modell verwendeten 1,40 Mio. USD je MW.
KI-Racks über 40 kW benötigen Flüssigkeitskreisläufe
Der Bericht Spain AI Data Center Market verzeichnet KI-Kapazität als wachsenden Anteil neuer spanischer Hallen, und Racks über 40 kW lassen sich nicht mit Raumluft kühlen. DC Market Insights schätzt die Direct-to-Chip-Flüssigkeitskühlung in Spanien für 2025 auf 38,41 Mio. USD, mit einem Wachstum von 20,40 % pro Jahr auf 245,86 Mio. USD bis 2035, da KI-Hallen in Madrid und Aragonien CDUs mit jeweils 1-2 MW Leistung installieren.
Markttrends: Wie verändert sich die Kühlungsauslegung von Rechenzentrumshallen in Spanien?
Die thermische Auslegung spanischer Rechenzentren verlagert sich von wasserintensiven Kühltürmen hin zu trockener Wärmeabfuhr und Flüssigkeitskreisläufen; trockene Systeme und Systeme mit freier Kühlung steigen bis 2035 von 56,00 % auf 70,00 % der Ausgaben für Wärmeabfuhr (Schätzung von DC Market Insights).
Kältemaschinen mit geschlossenem Kreislauf ersetzen Verdunstungskühltürme im Ebro-Becken
Wassergekühlte Kältemaschinen mit Kühltürmen fallen von 44,00 % auf 30,00 % der Ausgaben für Wärmeabfuhr im spanischen Wärmemanagement von Rechenzentren, weil der Entwurf des Königlichen Dekrets im Rahmen des EU-Bewertungssystems die Kategorie A bei der Wassereffizienz (WUE) verlangt (Quelle: Ministerium für den ökologischen Wandel (MITECO), August 2026). Luftgekühlte Kältemaschinen mit freier Kühlung wachsen um 15,99 % pro Jahr.
Abwärmeexport hält Einzug in die Campusplanung
Höhere Rücklauftemperaturen aus Flüssigkeitskreisläufen (45-60 °C) machen die Abgabe von Wärme an Fernwärmenetze oder Gewächshäuser realisierbar; DC Market Insights rechnet Wärmetauscher und Steuerungen zur Wärmerückgewinnung den spanischen Positionen für Services und Ausrüstung im Wärmemanagement zu, was an Standorten, die dafür ausgelegt sind, rund 0,03 Mio. USD je MW hinzufügt.
Marktherausforderungen und Hemmnisse: Was bremst Kühlprojekte in spanischen Rechenzentren?
Netzanschluss-Warteschlangen und Wassergenehmigungen sind die beiden Hemmnisse, die das Wachstum des spanischen Wärmemanagements von Rechenzentren bei 13,04 % halten statt bei dem höheren Tempo, das angekündigte Projekte nahelegen.
Netzzugang begrenzt Madrid bis 2030 auf rund 612 MW
SpainDC prognostiziert für Madrid bis 2030 eine IT-Kapazität von bis zu 612 MW gegenüber 2.537 MW für ganz Spanien und stellt fest, dass der Netzanschluss weitgehend von Plänen zur Netzverstärkung abhängt (SpainDC-Jahresbericht, März 2026). DC Market Insights modelliert die neue spanische IT-Kapazität für 2030 mit 260 MW, sodass die installierte Last 2030 rund 1,70 GW statt 2,5 GW erreicht und die thermischen Ausgaben 2030 bei 488,81 Mio. USD liegen.
Wassergenehmigungen und die Regel für 80 % stündlich erneuerbaren Strom
Der Entwurf des Königlichen Dekrets verlangt, dass mindestens 80 % des verbrauchten Stroms in derselben Stunde aus erneuerbaren Quellen stammen und dass jedes neu verbrauchte MW durch ein neues erneuerbares MW gedeckt wird (Quelle: MITECO, August 2026). Die thermische Auslegung wird damit Teil der Regelkonformität: Jede eingesparte 0,1 Power Usage Effectiveness (PUE) auf einem 100-MW-Campus senkt den abzudeckenden Strombedarf um rund 88 GWh pro Jahr, was Projekte verzögert, die keine Bewertung der Kategorie A nachweisen können.
Marktchancen: Wo können Kühlungsanbieter in Spanien gewinnen?
Die beiden größten Chancen im spanischen Wärmemanagement von Rechenzentren sind bis 2035 jährlich 181,91 Mio. USD und 245,86 Mio. USD wert (Schätzung von DC Market Insights).
Serviceverträge für einen installierten Bestand von 2,7 GW
Die installierte IT-Last Spaniens steigt in diesem Modell von rund 675 MW im Jahr 2025 auf rund 2.660 MW im Jahr 2035, sodass der Pool für Service, Software und Nachrüstung von 36,02 Mio. USD auf 181,91 Mio. USD pro Jahr wächst; allein Thermische Services erreichen 109,85 Mio. USD.
Nachrüstung von Hallen aus den Jahren 2015-2020 mit Flüssigkeitskühlung
Colocation-Hallen in Madrid und Barcelona, die vor 2020 für Racks mit 5-8 kW gebaut wurden, werden für KI-Mieter umgerüstet; DC Market Insights bewertet eine Nachrüstung mit Rücktür- oder Direct-to-Chip-Kühlung mit 0,45-0,70 Mio. USD je MW, und Rücktür-Wärmetauscher wachsen in Spanien von 18,43 Mio. USD auf 52,31 Mio. USD.
Preise: Was kostet das Wärmemanagement von Rechenzentren je MW in Spanien?
DC Market Insights beziffert die thermische Ausstattung spanischer Rechenzentren für 2025 auf 1,40 Mio. USD je MW neuer IT-Kapazität, mit einem Anstieg von 1,5 % pro Jahr.
| Jahr | Thermische Ausstattung je neuem MW (Mio. USD) | Laufende Kosten des Bestands je MW und Jahr (Tsd. USD) | Neue IT-MW |
|---|---|---|---|
| 2020 | 1,30 | 54,3 | 22 |
| 2025 | 1,40 | 60,0 | 84 |
| 2030 | 1,51 | 66,2 | 260 |
| 2035 | 1,62 | 73,1 | 210 |
Die Preisanker im spanischen Wärmemanagement von Rechenzentren verteilen sich wie folgt: Kältemaschinen und Wärmeabfuhr rund 0,55 Mio. USD je MW, CRAH-Geräte, Lüfterwände und In-Row-Geräte 0,35 Mio. USD, CDUs und Flüssigkeitskreisläufe 0,30 Mio. USD in flüssigkeitsgekühlten Hallen, Einhausung 0,08 Mio. USD sowie Steuerungen und Sensoren 0,04 Mio. USD (Schätzungen von DC Market Insights auf Basis von Listenpreisen der Anbieter und Ausschreibungsdaten). Eine KI-Halle mit 30 MW und Direct-to-Chip-Kühlung enthält daher thermische Systeme im Wert von rund 45 Mio. USD.
Normen und Regulierung: Welche Vorschriften prägen die Rechenzentrumskühlung in Spanien?
Die thermische Auslegung spanischer Rechenzentren unterliegt zwei verbindlichen Rechtsakten und einem Dekretentwurf, der für Standorte über 1 MW gilt und damit rund 90 % der Ausgaben für das Wärmemanagement von Rechenzentren in Spanien abdeckt (Schätzung von DC Market Insights).
- Delegierte Verordnung (EU) 2024/1364 der Kommission: Standorte ab 500 kW melden jährlich PUE, WUE, Energiewiederverwendung und Anteil erneuerbarer Energien an die EU-Datenbank (Quelle: EUR-Lex).
- Energieeffizienzrichtlinie (EU) 2023/1791, Artikel 12: die in spanisches Recht umgesetzte Meldepflicht (Quelle: EUR-Lex).
- Entwurf des Königlichen Dekrets zu Effizienz und Nachhaltigkeit von Rechenzentren, am 27. August 2026 zur Konsultation gestellt: Energie- und Wasserbewertungen der Kategorie A, stündliche Deckung mit 80 % erneuerbarem Strom und Zusätzlichkeit für Standorte über 1 MW, Datenmeldung über 500 kW sowie Verlust des Netzzugangs bei Verstößen (Quelle: MITECO).
- F-Gase-Verordnung (EU) 2024/573: reduziert schrittweise Kältemittel mit hohem GWP und drängt Kältemaschinen zu R-1234ze, R-513A und Propan (Quelle: EUR-Lex).
- Die thermischen Richtlinien von ASHRAE TC 9.9 und EN 50600-2-3 zur Umgebungssteuerung legen die Zuluftbereiche fest, mit denen Planer arbeiten (Quelle: ASHRAE, CENELEC).
Marktsegmentierung: Welches Segment führt im Wärmemanagement in Spanien?
Kühlgeräte führen den spanischen Markt für Wärmemanagement von Rechenzentren mit 71,00 % der Ausgaben 2025 an, und Immersionskühlung wächst mit 23,03 % pro Jahr am schnellsten.
Nach Komponente
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kühlgeräte | 109,07 | 71,00 % | 345,25 | 12,21 % |
| Luftstrommanagement und Einhausung | 10,75 | 7,00 % | 31,39 | 11,31 % |
| Software und Steuerungen für Thermomonitoring | 6,14 | 4,00 % | 36,62 | 19,55 % |
| Thermische Services | 27,66 | 18,01 % | 109,85 | 14,79 % |
Software und Steuerungen für Thermomonitoring sind aufgrund der Vorschriften zur Effizienzberichterstattung mit 19,55 % pro Jahr die am schnellsten wachsende Komponente im spanischen Wärmemanagement von Rechenzentren.
Nach Kühlansatz
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftbasierte Raum- und Reihenkühlung | 92,17 | 60,00 % | 188,32 | 7,41 % |
| Rücktür-Wärmetauscher | 18,43 | 12,00 % | 52,31 | 11,00 % |
| Direct-to-Chip-Flüssigkeitskühlung | 38,41 | 25,00 % | 245,86 | 20,40 % |
| Immersionskühlung | 4,61 | 3,00 % | 36,62 | 23,03 % |
Luftbasierte Kühlung hält 2025 mit 60,00 % den größten Anteil, doch Direct-to-Chip-Flüssigkeitskühlung wird bis 2035 zum größten Kühlansatz in Spanien.
Nach Wärmeabfuhr
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Wassergekühlte Kältemaschinen mit Kühltürmen | 67,59 | 44,00 % | 156,93 | 8,79 % |
| Luftgekühlte Kältemaschinen mit freier Kühlung | 52,23 | 34,00 % | 230,17 | 15,99 % |
| Trockenkühler und adiabate Systeme | 33,80 | 22,00 % | 136,01 | 14,94 % |
Luftgekühlte Kältemaschinen mit freier Kühlung werden bis 2035 zur führenden Art der Wärmeabfuhr in Spanien, da Wassergenehmigungen strenger werden.
Nach Rechenzentrumstyp
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Rechenzentren | 79,88 | 52,00 % | 334,79 | 15,41 % |
| Colocation-Rechenzentren | 46,09 | 30,00 % | 125,55 | 10,54 % |
| Unternehmens- und Behördenrechenzentren | 21,51 | 14,00 % | 41,85 | 6,88 % |
| Edge-Rechenzentren | 6,14 | 4,00 % | 20,92 | 13,04 % |
Hyperscale- und KI-Rechenzentren stehen 2025 für 52,00 % der Ausgaben für das Wärmemanagement von Rechenzentren in Spanien und wachsen um 15,41 % pro Jahr.
DC Exklusiv: Der Pipeline-Tracker für die Kühlung spanischer Campusse, 8 Projekte und rund 1,75 GW
Der Pipeline-Tracker für die Kühlung spanischer Campusse ist ein Modell von DC Market Insights mit 11 Eingangsgrößen (8 Projektkapazitäten, thermische Ausstattung je MW, Anteil der Flüssigkeitskühlung und Bauzeitplan); er erfasst rund 1,75 GW spanische IT-Kapazität in angekündigten Campussen und thermische Systeme im Wert von rund 2,45 Mrd. USD bei 1,40 Mio. USD je MW.
| Projekt | Region | Typ | IT-MW (Schätzung) | Thermischer Wert (Mio. USD, Schätzung) |
|---|---|---|---|---|
| AWS-Region Aragonien (Villanueva de Gállego, El Burgo de Ebro, Huesca) | Aragonien | Hyperscale | ~400 | 560 |
| Microsoft-Campusse in Aragonien (Villamayor de Gállego, La Muela) | Aragonien | Hyperscale | ~300 | 420 |
| Blackstone-QTS-Campus (Calatorao) | Aragonien | Hyperscale | ~300 | 420 |
| Azora-Rechenzentrum (Zaragoza) | Aragonien | Colocation | ~150 | 210 |
| Colocation-Erweiterungen in Madrid (Alcobendas, Alcalá, San Fernando) | Region Madrid | Colocation | ~250 | 350 |
| Meta Talavera de la Reina | Nord- und Zentralspanien | Hyperscale | ~150 | 210 |
| Colocation-Erweiterungen in Barcelona | Katalonien | Colocation | ~100 | 140 |
| Campus in der Extremadura (Navalmoral de la Mata) | Nord- und Zentralspanien | Hyperscale | ~100 | 140 |
Auf Aragonien entfallen 1.150 MW der 1.750 erfassten MW (66 %), weshalb Aragonien bis 2035 zur größten spanischen Region im Wärmemanagement von Rechenzentren wird. Die Kapazitäten sind Schätzungen von DC Market Insights auf Basis von Ankündigungen der Unternehmen und der Regionalregierungen; der Tracker unterstellt, dass 70 % dieser Kapazität bis 2035 ans Netz gehen, im Einklang mit der im Abschnitt zu den Herausforderungen beschriebenen Netzgrenze.
Regionale Einblicke: Welche spanische Region gibt am meisten für das Wärmemanagement von Rechenzentren aus?
Die Region Madrid führt das spanische Wärmemanagement von Rechenzentren mit 56,00 % der Ausgaben 2025 an, und Aragonien wächst mit 25,16 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|
| Region Madrid | 86,03 | 56,00 % | 172,63 | 7,21 % |
| Katalonien | 32,26 | 21,00 % | 78,47 | 9,30 % |
| Aragonien | 19,97 | 13,00 % | 188,32 | 25,16 % |
| Ost- und Südspanien | 9,22 | 6,00 % | 47,08 | 17,71 % |
| Nord- und Zentralspanien | 6,14 | 4,00 % | 36,61 | 19,55 % |
Region Madrid
Auf Madrid entfallen 2025 86,03 Mio. USD der spanischen Ausgaben für das Wärmemanagement von Rechenzentren; das Wachstum verlangsamt sich auf 7,21 % pro Jahr, da die Netzkapazität Madrid bis 2030 auf rund 612 MW begrenzt (SpainDC, März 2026), sodass Nachrüstungen und Services zum wichtigsten Pool in Madrid werden.
Katalonien
Die Ausgaben Kataloniens für das Wärmemanagement von Rechenzentren wachsen von 32,26 Mio. USD auf 78,47 Mio. USD; die Anlandepunkte von Seekabeln in Barcelona stützen das Colocation-Geschäft, und Tarragona steuert Flächen für Campusse bei.
Aragonien
Aragonien wächst von 19,97 Mio. USD auf 188,32 Mio. USD und wird bis 2035 dank der Campusse von AWS, Microsoft, QTS und Azora zur größten spanischen Region; wegen der Wasservorschriften im Ebro-Becken dominieren Auslegungen mit Trockenkühlern und geschlossenen Kreisläufen.
Ost- und Südspanien
Valencia, Sevilla und Málaga steuern bis 2035 47,08 Mio. USD zu den spanischen Ausgaben für das Wärmemanagement von Rechenzentren bei; das heißere Klima erhöht die Kälteleistung je MW gegenüber Madrid um rund 6 %.
Nord- und Zentralspanien
Bilbao, Talavera de la Reina und die Extremadura wachsen um 19,55 % pro Jahr; das kühlere Klima in Bilbao erlaubt mehr Stunden mit freier Kühlung, und das Meta-Projekt in Talavera de la Reina treibt die Entwicklung in Kastilien-La Mancha.
Städteanalyse: Auf welche spanischen Städte entfallen die höchsten Ausgaben für Rechenzentrumskühlung?
Madrid ist mit 72,20 Mio. USD im Jahr 2025 die größte spanische Stadt im Wärmemanagement von Rechenzentren, und Talavera de la Reina wächst von einer kleinen Basis aus mit 32,74 % pro Jahr am schnellsten.
| Rang | Stadt oder Cluster | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Madrid | Region Madrid | 72,20 | 141,24 | 6,94 % |
| 2 | Barcelona | Katalonien | 29,19 | 68,00 | 8,82 % |
| 3 | Zaragoza (Villanueva de Gállego, La Muela) | Aragonien | 12,29 | 109,85 | 24,49 % |
| 4 | Huesca und El Burgo de Ebro | Aragonien | 7,68 | 78,47 | 26,16 % |
| 5 | Alcalá de Henares und Corredor del Henares | Region Madrid | 13,83 | 31,39 | 8,54 % |
| 6 | Valencia | Ost- und Südspanien | 4,61 | 23,54 | 17,71 % |
| 7 | Bilbao (Bizkaia) | Nord- und Zentralspanien | 3,84 | 15,69 | 15,11 % |
| 8 | Sevilla | Ost- und Südspanien | 2,30 | 10,46 | 16,35 % |
| 9 | Tarragona | Katalonien | 3,07 | 10,46 | 13,04 % |
| 10 | Málaga | Ost- und Südspanien | 1,54 | 7,85 | 17,69 % |
| 11 | Talavera de la Reina | Nord- und Zentralspanien | 0,77 | 13,08 | 32,74 % |
| 12 | Navalmoral de la Mata | Nord- und Zentralspanien | 1,54 | 7,85 | 17,69 % |
Unter den großen spanischen Clustern wachsen Huesca und El Burgo de Ebro mit 26,16 % pro Jahr am schnellsten, getragen von den AWS-Standorten.
Prognoseszenarien: Wie groß könnte der Markt für Wärmemanagement von Rechenzentren in Spanien 2035 sein?
DC Market Insights beziffert den spanischen Markt für Wärmemanagement von Rechenzentren im Basisszenario für 2035 auf 523,11 Mio. USD; das untere Szenario liegt 22 % darunter, das obere 24 % darüber.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Unteres | 408,03 | 10,26 % | Netzverstärkung verzögert sich; neue IT rund 160 MW pro Jahr nach 2030 |
| Basis | 523,11 | 13,04 % | 210-260 MW pro Jahr; 70 % der erfassten Campusse bis 2035 in Betrieb |
| Oberes | 648,66 | 15,49 % | Pfad von SpainDC mit 2.537 MW bis 2030; Flüssigkeitsanteil 60 % |
Wichtige Akteure und Marktanteile: Wer liefert Wärmemanagement für Rechenzentren in Spanien?
Die drei größten Anbieter halten 2025 rund 41 % der Ausrüstungsausgaben im spanischen Wärmemanagement von Rechenzentren (Vertiv rund 17 %, Schneider Electric rund 13 %, Daikin Applied rund 11 %; Schätzung von DC Market Insights auf Basis des installierten Bestands an Kältemaschinen und CRAH-Geräten).
- Vertiv
- Schneider Electric
- Daikin Applied
- Carrier
- Johnson Controls
- Trane Technologies
- Stulz
- Mitsubishi Electric
- Airedale by Modine
- Rittal
- nVent
- CoolIT Systems
- Kyotocooling
- Ferrovial
- Hiref
Vertiv und Schneider Electric liefern Kältemaschinen, CRAH-Geräte und CDUs aus europäischen Werken, Daikin Applied und Carrier führen bei luftgekühlten Kältemaschinen mit freier Kühlung, Stulz und Airedale by Modine liefern Präzisionsklimageräte, und Ferrovial sowie andere Auftragnehmer realisieren mechanische Gewerke auf Hyperscale-Campussen (Schätzung von DC Market Insights zu den Anbieterpositionen).
Jüngste Entwicklungen: Was hat sich seit 2025 bei der Rechenzentrumskühlung in Spanien verändert?
Fünf datierte Ereignisse seit 2024 prägen den spanischen Markt für Wärmemanagement von Rechenzentren (Quellen jeweils im Eintrag genannt).
- Im August 2026 legte MITECO den Entwurf des Königlichen Dekrets zur Effizienz von Rechenzentren mit Energie- und Wasserbewertungen der Kategorie A vor (Quelle: MITECO).
- Im März 2026 meldete SpainDC für 2025 eine kommerzielle IT-Kapazität von 439 MW in Spanien, 24 % mehr als die 355 MW des Vorjahres (Quelle: SpainDC-Jahresbericht).
- 2025 kündigte Azora ein Rechenzentrum für 2 Mrd. EUR in Zaragoza an (Quelle: Azora).
- Im Sommer 2025 verzeichnete AEMET den wärmsten Sommer seiner spanischen Messreihe (Quelle: AEMET).
- Im Mai 2024 erhöhte AWS seinen Investitionsplan für Aragonien auf 15,7 Mrd. EUR (Quelle: ICEX-Invest in Spain).
Methodik: Wie das Modell den Markt für Wärmemanagement von Rechenzentren in Spanien bewertet
DC Market Insights bewertet den spanischen Markt für Wärmemanagement von Rechenzentren mit einem Bottom-up-Modell aus 16 Jahren spanischer IT-Kapazität (2020-2035) und 2 Preiseingaben; die vollständige Methode steht auf der Seite zur Forschungsmethodik.
Neue IT-MW (22 im Jahr 2020, 84 im Jahr 2025, 260 im Jahr 2030, 210 im Jahr 2035) × thermische Ausstattung je MW (1,40 Mio. USD im Jahr 2025, +1,5 % pro Jahr) ergibt die Neubauausgaben; installierte IT-MW des Vorjahres (1,5 % Stilllegung pro Jahr) × 60.000 USD pro Jahr (+2 % pro Jahr) ergibt die Ausgaben für Service, Software und Nachrüstung. Plausibilitätsprüfungen: (1) Die installierte IT von rund 1,70 GW im Jahr 2030 bleibt unter dem Trendszenario von SpainDC mit 2.537 MW (Obergrenze); (2) der Wert von 153,62 Mio. USD für 2025 entspricht 2,4 % des Werts des spanischen Rechenzentrumsmarktes 2025 im Bericht Spain Data Center Market (Obergrenze gegenüber einem thermischen Anteil von 2-4 % in vergleichbaren Märkten); (3) 84 MW × 1,0 Mio. USD je MW als Mindestkosten für Kältemaschinen und CRAH-Geräte = 84 Mio. USD, unterhalb der Neubauposition von 117,60 Mio. USD (Untergrenze). Die Aufteilungen nach Segment, Region und Stadt ergeben in jedem Jahr die Gesamtsumme.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Untersuchungsumfang
- 1.2Eingeschlossene und ausgeschlossene Elemente
- 1.3Wie die Segmente zusammenhängen
- 1.4Warum die Schätzungen zum Wärmemanagement von Rechenzentren in Spanien abweichen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: MW × thermische Ausstattung je MW
- 2.2Plausibilitätsprüfungen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Zentrale Erkenntnisse
- 04Marktdynamik
- 4.1Treiber: Hyperscale-Campusse in Aragonien
- 4.2Treiber: Hitzerekorde verkürzen die Stunden mit freier Kühlung in Madrid
- 4.3Treiber: KI-Racks über 40 kW benötigen Flüssigkeitskreisläufe
- 4.4Trend: Kältemaschinen mit geschlossenem Kreislauf ersetzen Verdunstungskühltürme
- 4.5Trend: Abwärmeexport hält Einzug in die Campusplanung
- 4.6Herausforderung: Netzzugang begrenzt Madrid
- 4.7Herausforderung: Wassergenehmigungen und die Regel für 80 % stündlich erneuerbaren Strom
- 4.8Chance: Serviceverträge für einen installierten Bestand von 2,7 GW
- 4.9Chance: Nachrüstung von Hallen aus den Jahren 2015-2020 mit Flüssigkeitskühlung
- 05Preisanalyse
- 5.1Thermische Ausstattung je MW, 2020-2035
- 5.2Laufende Kosten des installierten Bestands je MW
- 5.3Öffentliche Preisanker
- 06Normen und Regulierung
- 6.1Delegierte Verordnung (EU) 2024/1364 der Kommission
- 6.2Energieeffizienzrichtlinie (EU) 2023/1791
- 6.3Entwurf des Königlichen Dekrets zur Effizienz von Rechenzentren
- 6.4F-Gase-Verordnung (EU) 2024/573
- 6.5ASHRAE TC 9.9 und EN 50600-2-3
- 07Marktsegmentierung nach Komponente
- 7.1Kühlgeräte
- 7.2Luftstrommanagement und Einhausung
- 7.3Software und Steuerungen für Thermomonitoring
- 7.4Thermische Services
- 08Marktsegmentierung nach Kühlansatz
- 8.1Luftbasierte Raum- und Reihenkühlung
- 8.2Rücktür-Wärmetauscher
- 8.3Direct-to-Chip-Flüssigkeitskühlung
- 8.4Immersionskühlung
- 09Marktsegmentierung nach Wärmeabfuhr
- 9.1Wassergekühlte Kältemaschinen mit Kühltürmen
- 9.2Luftgekühlte Kältemaschinen mit freier Kühlung
- 9.3Trockenkühler und adiabate Systeme
- 10Marktsegmentierung nach Rechenzentrumstyp
- 10.1Hyperscale- und KI-Rechenzentren
- 10.2Colocation-Rechenzentren
- 10.3Unternehmens- und Behördenrechenzentren
- 10.4Edge-Rechenzentren
- 11DC Exklusiv: Pipeline-Tracker für die Kühlung spanischer Campusse
- 11.18 Projekte und rund 1,75 GW
- 11.2Thermischer Wert nach Projekt
- 12Regionale Einblicke
- 12.1Region Madrid
- 12.2Katalonien
- 12.3Aragonien
- 12.4Ost- und Südspanien
- 12.5Nord- und Zentralspanien
- 13Städteanalyse
- 13.1Madrid
- 13.2Barcelona
- 13.3Zaragoza (Villanueva de Gállego, La Muela)
- 13.4Huesca und El Burgo de Ebro
- 13.5Alcalá de Henares und Corredor del Henares
- 13.6Valencia
- 13.7Bilbao (Bizkaia)
- 13.8Sevilla
- 13.9Tarragona
- 13.10Málaga
- 13.11Talavera de la Reina
- 13.12Navalmoral de la Mata
- 14Prognoseszenarien
- 14.1Unteres Szenario
- 14.2Basisszenario
- 14.3Oberes Szenario
- 15Wettbewerbsanalyse
- 15.1Vertiv
- 15.2Schneider Electric
- 15.3Daikin Applied
- 15.4Carrier
- 15.5Johnson Controls
- 15.6Trane Technologies
- 15.7Stulz
- 15.8Mitsubishi Electric
- 15.9Airedale by Modine
- 15.10Rittal
- 15.11nVent
- 15.12CoolIT Systems
- 15.13Kyotocooling
- 15.14Ferrovial
- 15.15Hiref
- 15.16Marktkonzentration
- 16Jüngste Entwicklungen
- 16.1Entwurf des Königlichen Dekrets, August 2026
- 16.2Kapazitätsbericht 2025 von SpainDC, März 2026
- 16.3Azora-Rechenzentrum in Zaragoza, 2025
- 16.4AEMET-Rekordsommer 2025
- 16.5AWS-Investition in Aragonien, Mai 2024
- Abb. 1Marktgröße für Wärmemanagement von Rechenzentren in Spanien, 2020-2035
- Tabelle 1Marktüberblick
- Tabelle 2Vergleich des Untersuchungsumfangs
- Tabelle 3Thermische Ausstattung je MW, 2020-2035
- Tabelle 4Segmentierung nach Komponente
- Tabelle 5Segmentierung nach Kühlansatz
- Tabelle 6Segmentierung nach Wärmeabfuhr
- Tabelle 7Segmentierung nach Rechenzentrumstyp
- Tabelle 8Pipeline-Tracker für die Kühlung spanischer Campusse
- Tabelle 9Regionale Aufteilung
- Tabelle 10Die 12 wichtigsten Städte
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
254,48 Mio. USD im Jahr 2026, ein Plus von 65,66 % gegenüber 153,62 Mio. USD im Jahr 2025, da die neue IT-Kapazität in Spanien von 84 MW auf rund 150 MW steigt (Schätzung von DC Market Insights).
523,11 Mio. USD bis 2035, eine CAGR von 13,04 % ab 2025; das untere Szenario liegt 22 % unter und das obere Szenario 24 % über dem Basisszenario.
84 MW neue IT-Kapazität × 1,40 Mio. USD je MW = 117,60 Mio. USD, zuzüglich rund 600 MW installierter IT × 60.000 USD pro Jahr = 36,02 Mio. USD.
Kühlgeräte mit 71,00 % der Ausgaben 2025 (109,07 Mio. USD); Software und Steuerungen für Thermomonitoring wachsen unter den Komponenten mit 19,55 % pro Jahr am schnellsten.
Immersionskühlung mit 23,03 % pro Jahr auf 36,62 Mio. USD im Jahr 2035; Direct-to-Chip-Flüssigkeitskühlung wird mit 245,86 Mio. USD im Jahr 2035 zum größten Ansatz.
Aragonien mit 25,16 % pro Jahr, von 19,97 Mio. USD im Jahr 2025 auf 188,32 Mio. USD im Jahr 2035, getragen von den Campussen von AWS, Microsoft, QTS und Azora.
Standorte über 1 MW bräuchten Energie- und Wasserbewertungen der Kategorie A sowie eine stündliche Deckung mit 80 % erneuerbarem Strom (MITECO, August 2026), was Trockenkühler, freie Kühlung und Flüssigkeitskreisläufe begünstigt.
Die 254,48 Mio. USD für 2026 umfassen nur thermische Systeme auf Anlagenebene; weiter gefasste Definitionen rechnen Kühlstrom, Server-Kühlkörper oder den gesamten mechanischen Ausbau hinzu, und die frühere Ausgabe nannte 523,38 Mio. USD für 2025.
Vertiv (rund 17 %), Schneider Electric (rund 13 %) und Daikin Applied (rund 11 %) halten zusammen rund 41 % der Ausrüstungsausgaben 2025 (Schätzung von DC Market Insights).
1,40 Mio. USD je MW neuer IT-Kapazität im Jahr 2025, mit einem Anstieg von 1,5 % pro Jahr auf 1,62 Mio. USD bis 2035, zuzüglich 60.000 USD je installiertem MW und Jahr für Services.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.