
Markt für Rechenzentrumsimmobilien: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
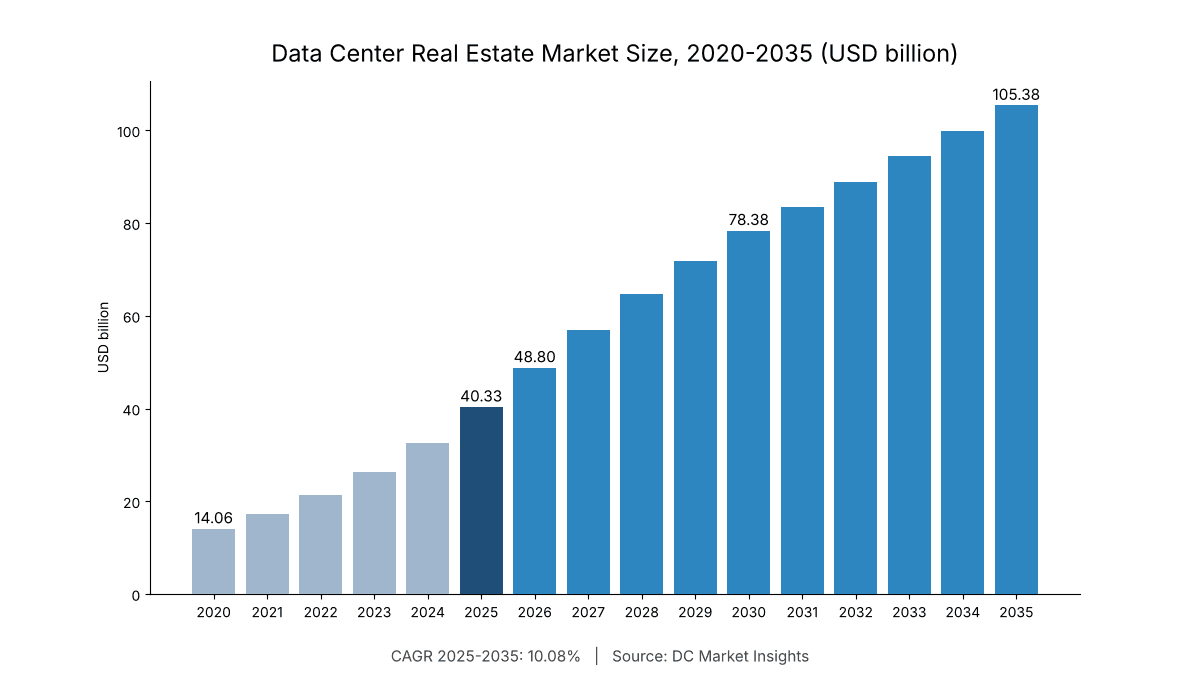
Markt für Rechenzentrumsimmobilien: 2025 lag das Marktvolumen bei USD 40.33 Mrd.; bis 2035 soll es bei einer CAGR von 10.08 % auf USD 105.38 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 4. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Entwicklertyp
- 09Marktsegmentierung nach Campusgröße
- 10Marktsegmentierung nach Besitzmodell
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 17Profilierte Unternehmen
Profilierte Unternehmen
- Digital Realty
- Equinix
- Prologis
- QTS Data Centers
- Vantage Data Centers
- STACK Infrastructure
- CyrusOne
- Aligned Data Centers
- EdgeConneX
- Compass Datacenters
- Iron Mountain Data Centers
- NTT DATA
- AirTrunk
- Microsoft
- Amazon Web Services
- Alphabet
- Meta
Vollständige Analyse
Der Markt für Rechenzentrumsimmobilien wird 2026 auf 48,80 Mrd. USD bewertet und soll bis 2035 auf 105,38 Mrd. USD wachsen, ausgehend von 40,33 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 10,08 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Kapital in diesem Markt folgt dem Powered Land: Ein Standort lohnt sich erst dann für eine Bebauung, wenn ein Versorger Megawatt zugesagt hat. Entwickler kaufen Flächen daher heute zwei Jahre vor den Hallen, die darauf entstehen sollen. Allein Digital Realty erhöhte seine für künftige Entwicklungen gehaltenen Grundstücke laut Quartalsbericht von 91,1 Mio. USD Ende 2025 auf 769,4 Mio. USD zum 30. September 2026. Über die Nutzbarkeit dieser Flächen entscheiden die Vorschriften der Countys: Loudoun County in Virginia mit rund 56,5 Mio. Quadratfuß Rechenzentrumsfläche schaffte im März 2025 die genehmigungsfreie Zulassung (by-right) ab und setzte im September 2026 neue Bauleitplanungsanträge aus. Das lenkt Käufer in sekundäre Metropolregionen und auf Campus über 200 MW. Die Herleitung für 2025: 13.250 MW IT-Kapazität im aktiven Bau × 2,60 Mio. USD pro MW für Gebäudehülle, Standortarbeiten und Projektentwicklung = 34,45 Mrd. USD, zuzüglich 16.800 MW bevorrateter Flächen für Fertigstellungen 2027 × 0,35 Mio. USD pro MW = 5,88 Mrd. USD. Campus über 200 MW wachsen mit 13,90 % pro Jahr am schnellsten, und der Nahe Osten und Afrika ist mit 15,85 % pro Jahr die am schnellsten wachsende Region, da staatliche Programme am Golf Powered Land in Saudi-Arabien und den Vereinigten Arabischen Emiraten erwerben.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsimmobilien 2026?
Der Markt für Rechenzentrumsimmobilien erreicht 2026 laut Schätzungen von DC Market Insights 48,80 Mrd. USD und liegt damit 21,00 % über den 40,33 Mrd. USD, die 2025 investiert wurden.
- Marktgröße 2025: 40,33 Mrd. USD
- Marktgröße 2026: 48,80 Mrd. USD
- Marktgröße 2030: 78,38 Mrd. USD
- Marktgröße 2035: 105,38 Mrd. USD
- CAGR 2025-2035: 10,08 % (niedriges Szenario 7,65 %, hohes Szenario 12,29 %)
- Größte Komponente: Rohbau und Gebäudehülle, 25,18 Mrd. USD bzw. 62,4 % des Werts 2025
- Am schnellsten wachsendes Segment: Campus über 200 MW, 13,90 % pro Jahr
- Führende Region: Nordamerika, 47,0 % des Werts 2025; am schnellsten wachsende Region ist der Nahe Osten und Afrika mit 15,85 %
- Größtes Land: Vereinigte Staaten, 16,54 Mrd. USD im Jahr 2025
- Größte Entwicklergruppe: Hyperscale-Eigenbauprogramme von Microsoft, Amazon, Alphabet und Meta, rund 46 % des Werts 2025 (Schätzung von DC Market Insights)
Zentrale Erkenntnisse: Was treibt die Ausgaben für Rechenzentrumsimmobilien?
- Powered Land ist der knappe Faktor, weil Versorger Netzanschlüsse rationieren: Die Ausgaben für Grundstücke steigen von 5,88 Mrd. USD im Jahr 2025 auf 14,40 Mrd. USD bis 2035.
- Rohbau und Gebäudehülle machen 62,4 % des Marktes für Rechenzentrumsimmobilien aus, weil jedes MW IT-Leistung rund 6.000 bis 8.000 Quadratfuß Gebäudefläche benötigt (Schätzung von DC Market Insights), bewertet mit 1,90 Mio. USD pro MW im Jahr 2025.
- Mietverträge übernehmen die Finanzierung, weil Hyperscaler Laufzeiten von 15 bis 30 Jahren unterzeichnen: Microsoft, Meta und Alphabet melden 850,8 Mrd. USD an noch nicht begonnenen Mietverträgen für Rechenzentren und verwandte Objekte.
- Die Zonierung bestimmt inzwischen den Standort, weil Loudoun, Prince William und Phoenix ihre Vorschriften verschärft haben: Der Anteil der Standorte unter 50 MW am Marktwert sinkt von 26,0 % auf 17,0 %.
Zusammenfassung: Welchen Wert hat der Markt für Rechenzentrumsimmobilien?
Der globale Markt für Rechenzentrumsimmobilien wurde 2020 auf 14,06 Mrd. USD bewertet, erreichte 2025 40,33 Mrd. USD und soll bis 2035 bei einer CAGR von 10,08 % im Prognosezeitraum auf 105,38 Mrd. USD anwachsen.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 40,33 Mrd. USD |
| Marktgröße 2026 | 48,80 Mrd. USD |
| CAGR 2025-2035 | 10,08 % |
| Marktgröße 2035 | 105,38 Mrd. USD |
| Einheit | Mio. USD, laufende Preise |
Der Markt für Rechenzentrumsimmobilien wuchs von 2020 bis 2025 im Schnitt um 23,46 % pro Jahr, da die im Bau befindliche neue IT-Kapazität von rund 5,4 GW auf 13,3 GW stieg und die Grundstückspreise pro MW mit dem Aufschlag für Standorte mit bereits gesichertem Netzanschluss zulegten. Ab 2026 verlangsamt sich das Tempo auf 10,08 % pro Jahr, weil sich die jährlichen Fertigstellungen bis 2035 bei rund 27 GW einpendeln und Flächen auf weniger, dafür größeren Campus gekauft werden. Die Bauausgabenstatistik des U.S. Census Bureau zeigt, dass sich der Ausbau auf US-Seite weiter beschleunigt: Der private Rechenzentrumsbau erreichte im September 2026 eine saisonbereinigte Jahresrate von 96,46 Mrd. USD, 90,3 % mehr als im September 2025.
Was umfasst der Markt für Rechenzentrumsimmobilien?
Der Markt für Rechenzentrumsimmobilien umfasst Ausgaben von 40,33 Mrd. USD im Jahr 2025 für die Immobilienebene von Rechenzentren: Grundstücke und Powered Land, Rohbau und Gebäudehülle, Standort- und Erschließungsarbeiten sowie Projektentwicklungs- und Genehmigungsdienstleistungen.
Enthalten
- Erwerb von Grundstücken und Powered Land für Rechenzentrumscampus, einschließlich Flächen, die bis zu zwei Jahre im Voraus für Fertigstellungen bevorratet werden
- Rohbau und Gebäudehülle: Tragwerk, Fassade, Dach, Bodenplatten, Grundarchitektur des Gebäudes sowie Büro- und Nebenflächen
- Standort- und Erschließungsarbeiten: Geländemodellierung, Straßen, Regenwasserableitung, Leerrohrtrassen für Wasser und Glasfaser, Leitungsrechte der Versorger
- Projektentwicklungs- und Genehmigungsdienstleistungen: Umwidmung, Sondergenehmigungs- und Baugenehmigungsverfahren, Projektsteuerung sowie Gebühren bei Build-to-Suit- und Powered-Shell-Projekten
Nicht enthalten
- Technische Gebäudeausrüstung (Strom, Kühlung, Brandschutz, Racks), die in Infrastrukturberichten behandelt wird
- IT-Hardware, Colocation-Mieten, Strombezug und Betriebskosten
- Übernahmen von Betreiberplattformen und stabilisierten Gebäuden (Übertragungen bestehender Vermögenswerte, keine neuen Ausgaben)
- Übertragungsleitungen und Umspannwerke der Versorger, behandelt im Bericht Data Center Grid Infrastructure Interconnection Market
Wie die Segmente zusammenpassen
Jede Segmentdimension des Marktes für Rechenzentrumsimmobilien ergibt in der Summe dieselben 40,33 Mrd. USD für 2025: Die Komponentensicht gliedert nach dem, was gekauft wird, die Entwicklersicht nach dem Käufer, die Campusgrößensicht nach der Projektgröße und die Besitzmodellsicht danach, wie das Grundstück gehalten wird.
Warum weichen Schätzungen zum Markt für Rechenzentrumsimmobilien voneinander ab?
Schätzungen zum Markt für Rechenzentrumsimmobilien unterscheiden sich, weil manche Mieten und Vermögenswerte einrechnen, während der Wert von DC Market Insights von 48,80 Mrd. USD für 2026 ausschließlich neue Ausgaben für Grundstücke, Gebäudehüllen, Standortarbeiten und Projektentwicklung erfasst.
Weiter gefasste Definitionen addieren den vollen schlüsselfertigen Bauwert einschließlich der mechanischen und elektrischen Anlagen, die jährlichen Mieterlöse von Rechenzentrums-REITs und Colocation-Anbietern sowie den Transaktionswert von Bestandsportfolios, die den Eigentümer wechseln, etwa Plattformübernahmen und Sale-and-Leaseback-Geschäfte mit bestehenden Gebäuden. Diese Posten beschreiben den Bestand an Rechenzentrumsimmobilien oder deren Erträge, nicht die jährlichen Ausgaben für neue Immobilien, und bleiben hier daher unberücksichtigt; ihre Einbeziehung würde eine Gesamtzahl um ein Mehrfaches erhöhen. Kleinere Käufer liegen innerhalb des Untersuchungsrahmens: Eigentümer aus Unternehmen und öffentlichem Sektor, regionale Entwickler und Edge-Betreiber, die Standorte unter 50 MW bauen.
| Element | Hier erfasst | Begründung |
|---|---|---|
| Grundstücke und Powered Land | Ja, 5,88 Mrd. USD | Neue Erwerbsausgaben |
| Rohbau und Gebäudehülle | Ja, 25,18 Mrd. USD | Gebäudeebene neuer Kapazität |
| Standort- und Erschließungsarbeiten | Ja, 5,96 Mrd. USD | Standortgebundene Tiefbauarbeiten |
| Technische Gebäudeausrüstung | Nein | Infrastruktur, keine Immobilie |
| Colocation-Mieten | Nein | Erträge, behandelt in Colocation-Berichten |
| Plattformübernahmen | Nein | Übertragung bestehender Vermögenswerte |
Markttreiber: Warum steigen die Ausgaben für Rechenzentrumsimmobilien?
Drei Kräfte steigern den Markt für Rechenzentrumsimmobilien zwischen 2025 und 2030 um 38,05 Mrd. USD: Mietzusagen der Hyperscaler, Grundstücksbevorratung durch Entwickler und die Verlagerung neuer Hallen auf große Campus.
Microsoft, Meta und Alphabet halten 850,8 Mrd. USD an noch nicht begonnenen Mietverträgen
Laut dem Quartalsbericht von Microsoft für den am 30. September 2026 endenden Zeitraum verfügte das Unternehmen über zusätzliche, überwiegend auf Rechenzentren entfallende Mietverträge über 364,6 Mrd. USD, die noch nicht begonnen hatten und zwischen dem Geschäftsjahr 2027 und dem Geschäftsjahr 2034 starten. Meta meldete in seinen Unterlagen für dasselbe Quartal rund 355,73 Mrd. USD an solchen Verpflichtungen, Alphabet 130,5 Mrd. USD. Für jeden dieser Mietverträge muss ein Entwickler vor Beginn eine Gebäudehülle, ein Grundstück und Standortarbeiten bereitstellen. Deshalb wachsen Wholesale- und Build-to-Suit-Entwickler in diesem Markt um 11,04 % pro Jahr.
Entwickler bevorraten Grundstücke zwei Jahre vor der Fertigstellung
Der Quartalsbericht von Digital Realty zeigt, dass sich die für künftige Entwicklungen gehaltenen Grundstücke binnen neun Monaten mehr als verachtfacht haben, auf 769,4 Mio. USD. Im dritten Quartal 2026 kamen Zukäufe von rund 802,8 Mio. USD hinzu, überwiegend Grundstücke in Charlotte, Chicago und Indianapolis, bei 1.464 MW an laufenden Projekten. DC Market Insights modelliert Grundstückskäufe anhand der zwei Jahre später fertiggestellten Kapazität, sodass die Ausgaben für Grundstücke 2026 6,91 Mrd. USD erreichen.
Microsoft steigerte die quartalsweisen Sachanlagenzugänge auf 39,37 Mrd. USD
Die Zugänge von Microsoft zu Sachanlagen erreichten im Quartal Juli bis September 2026 39,37 Mrd. USD gegenüber 19,39 Mrd. USD ein Jahr zuvor; Grundstücke standen mit 10,67 Mrd. USD in der Bilanz, Gebäude und Ausbauten mit 194,62 Mrd. USD (Quelle: Quartalsbericht von Microsoft). Der Hyperscale-Eigenbau macht 2025 18,55 Mrd. USD des Marktes für Rechenzentrumsimmobilien aus.
Markttrends: Wie verändern sich Rechenzentrumsstandorte?
Zwei Trends prägen den Markt für Rechenzentrumsimmobilien neu: Logistikflächen werden zu energiebereiten Rechenzentrumsstandorten, und Campus über 200 MW erreichen bis 2035 einen Wertanteil von 45,0 %.
Prologis wandelt Logistikflächen in energiebereite Rechenzentrumsstandorte um
Prologis meldete erwartete Gesamtinvestitionen in Rechenzentren von 2,6 Mrd. USD mit 680 MW Leistung in seinem Entwicklungsportfolio, rund 3,82 Mio. USD pro MW, sowie einen Grundstücksbestand, der Investitionen von 34,9 Mrd. USD tragen könnte (Quelle: Quartalsbericht von Prologis, Oktober 2026). Powered-Shell- und Sale-and-Leaseback-Strukturen wachsen in diesem Markt um 11,79 % pro Jahr, da immer mehr Eigentümer die Gebäudehülle errichten und den technischen Ausbau dem Mieter überlassen.
Campus über 200 MW wachsen um 13,90 % pro Jahr
Allein der Plan für das Prince William Digital Gateway umfasst laut Prince William County 194 Flurstücke und 2.139 Acres. Große Flächen senken die Grundstückskosten pro MW und verteilen die Kosten für Straßen und Versorgungsanschlüsse auf mehr Hallen. Daher steigen Campus über 200 MW von 12,91 Mrd. USD im Jahr 2025 auf 47,42 Mrd. USD bis 2035.
Marktherausforderungen: Was bremst Grundstücksgeschäfte für Rechenzentren?
Zonierungspausen und Netzvorschriften bremsen einen Teil des Marktes für Rechenzentrumsimmobilien; DC Market Insights schätzt, dass rund 8 % der für 2026 geplanten Grundstücksausgaben in den USA von Genehmigungsverzögerungen betroffen sind.
Loudoun schaffte die genehmigungsfreie Zulassung ab und setzte neue Anträge aus
Laut der Seite des Loudoun County zur Flächennutzung wurden Rechenzentren am 18. März 2025 zu einer bedingt zulässigen Nutzung, die eine vom Board of Supervisors genehmigte Sondergenehmigung (Special Exception) erfordert. Am 16. September 2026 beschloss das Board eine vorübergehende Aussetzung bestimmter Bauleitplanungsanträge für Rechenzentren und Umspannwerke; die nächste Phase der Standardsetzung ist für 2027 vorgesehen (Quelle: Erklärung des Loudoun County). Loudoun nahm im Haushaltsjahr 2026 dennoch 1,2 Mrd. USD an Grundsteuer auf Rechenzentren ein; das County begrenzt also neue Standorte, nicht den Bestand.
Gerichte und Netzregulierer erhöhen das Risiko für bereits beplante Flächen
Am 29. Juli 2026 erklärte der Virginia Court of Appeals die Umwidmungen für das Prince William Digital Gateway für nichtig. Damit sind 2.139 Acres ohne gültige Zonierung, während die Planänderung von 2022 bestehen bleibt (Quelle: Prince William County). In Irland entschied die Commission for Regulation of Utilities am 12. Dezember 2025, dass neue Rechenzentren Erzeugungs- oder Speicherkapazität vor Ort oder in der Nähe mitbringen müssen, die ihrer maximalen Bezugsleistung entspricht. Das erhöht Flächenbedarf und Kosten jedes irischen Standorts.
Marktchancen: Wo entsteht der nächste Wert bei Rechenzentrumsgrundstücken?
Zwei Chancen im Markt für Rechenzentrumsimmobilien erreichen zusammen 22,97 Mrd. USD bis 2035: sekundäre US-Metropolregionen mit verfügbarer Stromversorgung sowie Campus in Saudi-Arabien und Indien.
Sekundäre US-Metropolregionen mit 13,69 Mrd. USD bis 2035
DC Market Insights schätzt, dass 38 % der US-Ausgaben für Rechenzentrumsimmobilien im Jahr 2035, also 13,69 Mrd. USD, außerhalb von Northern Virginia, Dallas, Phoenix und Chicago anfallen, weil Grundstückskäufer den Netzanschluss-Warteschlangen der Versorger in Märkte wie Charlotte und Indianapolis folgen, die im Bericht von Digital Realty genannt werden.
Saudi-Arabien und Indien bringen 7,40 Mrd. USD
Saudi-Arabien wächst um 17,98 % pro Jahr von 483,96 Mio. USD im Jahr 2025 auf 2,53 Mrd. USD bis 2035, Indien um 17,10 % pro Jahr auf 6,74 Mrd. USD. Damit sind beide die am schnellsten wachsenden der Top-12-Länder im Markt für Rechenzentrumsimmobilien, da staatliche Flächenzuteilungen und Förderprogramme für Rechenzentrumsparks große Grundstücke zu niedrigen Kosten pro MW bereitstellen.
Preise: Was kosten Rechenzentrumsimmobilien pro MW?
Die Immobilienebene eines Rechenzentrums kostet 2025 nach dem globalen Mischwert von DC Market Insights rund 2,95 Mio. USD pro MW IT-Kapazität und steigt bis 2035 auf 3,83 Mio. USD.
| Kostenposition (Mio. USD pro MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Grundstücke und Powered Land | 0,27 | 0,35 | 0,45 | 0,51 |
| Rohbau und Gebäudehülle | 1,64 | 1,90 | 2,20 | 2,43 |
| Standort- und Erschließungsarbeiten | 0,39 | 0,45 | 0,52 | 0,58 |
| Projektentwicklung und Genehmigung | 0,22 | 0,25 | 0,28 | 0,31 |
| Immobilienebene gesamt | 2,52 | 2,95 | 3,45 | 3,83 |
Öffentliche Referenzwerte stützen diese Werte: Die Rechenzentrumsinvestitionen von Prologis entsprechen rund 3,82 Mio. USD pro MW für energiebereite Entwicklungen, die auch einen Teil der Stromanschlussarbeiten umfassen (Quelle: Quartalsbericht von Prologis), und Digital Realty weist für seine laufenden Projekte eine geschätzte stabilisierte Cash-Rendite von rund 11,6 % aus (Quelle: Quartalsbericht von Digital Realty). Grundstückspreise steigen bis 2030 mit 5 % pro Jahr schneller als die Baukosten, weil netzangebundene Flächen in jedem großen Hub knapp sind.
Standards und Regulierung: Welche Vorschriften prägen die Flächennutzung für Rechenzentren?
Sechs Flächennutzungs- und Netzvorschriften beeinflussen 2025, wohin rund 65 % der Ausgaben im Markt für Rechenzentrumsimmobilien fließen können.
- Loudoun County, Virginia: Sondergenehmigung seit 18. März 2025 erforderlich; Aussetzung von Bauleitplanungsanträgen ab 16. September 2026 (Quelle: Loudoun County).
- Prince William County, Virginia: Änderung des Flächennutzungsplans für das Digital Gateway, Resolution 22-508 vom 1. November 2022; Umwidmungen am 29. Juli 2026 vom Court of Appeals für nichtig erklärt (Quelle: Prince William County).
- City of Phoenix: Die Zonierungstextänderung Z-TA-2-25-Y würde Rechenzentren nur in den Gebieten C-2, C-3, CP/GCP, A-1 und A-2 mit Sondergenehmigung (Special Permit) und mindestens 2.640 Fuß Abstand zu Hochleistungs-Nahverkehrstrassen zulassen (Quelle: Verwaltungsbericht der City of Phoenix, Mai 2025).
- Irland: Netzanschlussregelung der Commission for Regulation of Utilities für Rechenzentren vom 12. Dezember 2025 mit Erzeugung vor Ort oder in der Nähe und einem sechsjährigen Pfad zu erneuerbaren Energien (Quelle: CRU).
- Singapur: Data Centre Call for Application 2 der Infocomm Media Development Authority (IMDA) und des Economic Development Board über mindestens 200 MW, gestartet am 1. Dezember 2025, abgeschlossen am 31. März 2026 (Quelle: IMDA-Ausschreibung).
- Irische Statistik: Rechenzentren verbrauchten 2025 23 % des gemessenen Stroms, gegenüber 5 % im Jahr 2015 (Quelle: Central Statistics Office, Juli 2026).
Marktsegmentierung: Welche Segmente führen den Markt für Rechenzentrumsimmobilien an?
Rohbau und Gebäudehülle führen den Markt für Rechenzentrumsimmobilien mit 62,4 % des Werts 2025 an, und Campus über 200 MW wachsen mit 13,90 % pro Jahr am schnellsten.
Markt für Rechenzentrumsimmobilien nach Komponente
Rohbau und Gebäudehülle sind mit 25,18 Mrd. USD die größte Komponente des Marktes für Rechenzentrumsimmobilien, und der Erwerb von Grundstücken und Powered Land erreicht bis 2035 14,40 Mrd. USD.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Erwerb von Grundstücken und Powered Land | 5.880,00 | 14,6 % | 14.403,85 | 9,37 % |
| Rohbau und Gebäudehülle | 25.175,00 | 62,4 % | 66.633,27 | 10,22 % |
| Standort- und Erschließungsarbeiten | 5.962,50 | 14,8 % | 15.781,56 | 10,22 % |
| Projektentwicklung und Genehmigungsdienstleistungen | 3.312,50 | 8,2 % | 8.556,79 | 9,96 % |
Markt für Rechenzentrumsimmobilien nach Entwicklertyp
Der Hyperscale-Eigenbau liegt 2025 mit 18,55 Mrd. USD vorn, und Wholesale- und Build-to-Suit-Entwickler wachsen mit 11,04 % pro Jahr am schnellsten, da Mietlösungen den Bau im Eigentum ablösen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale-Eigenbau | 18.551,80 | 46,0 % | 49.526,48 | 10,32 % |
| Wholesale- und Build-to-Suit-Entwickler | 13.308,90 | 33,0 % | 37.935,17 | 11,04 % |
| Retail-Colocation-Betreiber | 5.242,90 | 13,0 % | 10.537,55 | 7,23 % |
| Unternehmen und öffentlicher Sektor | 3.226,40 | 8,0 % | 7.376,28 | 8,62 % |
Markt für Rechenzentrumsimmobilien nach Campusgröße
Campus mit 50 bis 200 MW führen 2025 mit 16,94 Mrd. USD, während Campus über 200 MW bis 2035 mit 47,42 Mrd. USD die Spitze übernehmen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus über 200 MW | 12.905,60 | 32,0 % | 47.418,97 | 13,90 % |
| Campus mit 50 bis 200 MW | 16.938,60 | 42,0 % | 40.042,68 | 8,98 % |
| Standorte unter 50 MW | 10.485,80 | 26,0 % | 17.913,83 | 5,50 % |
Markt für Rechenzentrumsimmobilien nach Besitzmodell
Die Eigenentwicklung im Volleigentum hält 55,0 % des Werts 2025, und Powered Shell und Sale-and-Leaseback wachsen mit 11,79 % pro Jahr am schnellsten.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Eigenentwicklung im Volleigentum | 22.181,50 | 55,0 % | 50.580,23 | 8,59 % |
| Powered Shell und Sale-and-Leaseback | 12.099,00 | 30,0 % | 36.881,42 | 11,79 % |
| Erbpacht | 6.049,50 | 15,0 % | 17.913,83 | 11,47 % |
DC Exclusive: Der Ledger des Hyperscaler-Mietvertragsbestands – 850,8 Mrd. USD noch nicht begonnen
Der Hyperscaler Lease Backlog Ledger von DC Market Insights ist ein Modell von DC Market Insights auf Basis von 9 Eingangsgrößen aus Unternehmensberichten. Er zeigt, dass Mietverträge für Rechenzentren und verwandte Objekte über 850,8 Mrd. USD, die drei Hyperscaler unterzeichnet haben, zum 30. September 2026 noch nicht begonnen hatten – das Auftragsbuch des Marktes für Rechenzentrumsimmobilien.
| Unternehmen | Noch nicht begonnene Mietverträge (Mrd. USD) | Startfenster | Grundstücke in der Bilanz (Mrd. USD) | Gebäude (Mrd. USD) |
|---|---|---|---|---|
| Microsoft | 364,60 | GJ2027-GJ2034 | 10,67 | 194,62 |
| Meta | 355,73 | 2026-2036 | 3,76 | 68,22 |
| Alphabet | 130,50 | 2026-2031 | k. A. | k. A. |
| Gesamt | 850,83 | 2026-2036 | 14,43 | 262,84 |
Lesart des Ledgers: Entfallen 25 % dieser künftigen Zahlungen auf die Immobilienebene und beginnen sie gleichmäßig über acht Jahre, ergibt sich eine Nachfrage nach gemieteten Immobilien von rund 26,6 Mrd. USD pro Jahr. Das ist etwa das Doppelte der 13,31 Mrd. USD, die Wholesale- und Build-to-Suit-Entwickler 2025 in diesem Modell ausgegeben haben; der Bestand deckt also das prognostizierte Wachstum dieses Segments ab. Die Anlagen im Bau von Meta stiegen von 50,52 Mrd. USD Ende 2025 auf 89,50 Mrd. USD zum 30. September 2026 (Quelle: Quartalsbericht von Meta).
Regionale Einblicke: Welche Region führt den Markt für Rechenzentrumsimmobilien an?
Nordamerika führt den Markt für Rechenzentrumsimmobilien mit 47,0 % des Werts 2025 bzw. 18,96 Mrd. USD an, und der Nahe Osten und Afrika wächst mit 15,85 % pro Jahr am schnellsten.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 18.955,10 | 47,0 % | 42.150,19 | 8,32 % |
| Asien-Pazifik | 10.889,10 | 27,0 % | 33.720,15 | 11,97 % |
| Europa | 7.259,40 | 18,0 % | 16.860,08 | 8,79 % |
| Lateinamerika | 1.653,53 | 4,1 % | 5.795,65 | 13,36 % |
| Naher Osten und Afrika | 1.572,87 | 3,9 % | 6.849,41 | 15,85 % |
Markt für Rechenzentrumsimmobilien in Nordamerika
Nordamerika gibt 2025 18,96 Mrd. USD aus; das U.S. Census Bureau verzeichnete 2025 private Rechenzentrumsbauten im Wert von 49,74 Mrd. USD, gegenüber 34,80 Mrd. USD im Jahr 2024.
Markt für Rechenzentrumsimmobilien in Asien-Pazifik
Asien-Pazifik erreicht bis 2035 bei 11,97 % pro Jahr 33,72 Mrd. USD, angeführt von China, Japan und Indien, während Singapur Flächen und Stromkapazität über IMDA-Ausschreibungen von mindestens 200 MW freigibt.
Markt für Rechenzentrumsimmobilien in Europa
Europa gibt 2025 7,26 Mrd. USD aus; Netzengpässe in Dublin und Frankfurt lenken Grundstückskäufer in die nordischen Länder, nach Spanien und Italien, und die Rechenzentren in Irland verbrauchen bereits 23 % des gemessenen Stroms.
Markt für Rechenzentrumsimmobilien in Lateinamerika
Lateinamerika wächst um 13,36 % pro Jahr auf 5,80 Mrd. USD; größtes Land ist Brasilien mit 766,27 Mio. USD im Jahr 2025.
Markt für Rechenzentrumsimmobilien im Nahen Osten und Afrika
Der Nahe Osten und Afrika wächst mit 15,85 % pro Jahr am schnellsten, ausgehend von 1,57 Mrd. USD im Jahr 2025, da Saudi-Arabien und die Vereinigten Arabischen Emirate staatliche Flächen für Gigawatt-Campus zuteilen.
Länderanalyse: Welche Länder geben am meisten für Rechenzentrumsimmobilien aus?
Die Vereinigten Staaten sind mit 16,54 Mrd. USD im Jahr 2025 das größte Land im Markt für Rechenzentrumsimmobilien, und Saudi-Arabien wächst unter den Top 12 mit 17,98 % pro Jahr am schnellsten.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 16.535,30 | 36.038,41 | 8,10 % |
| 2 | China | Asien-Pazifik | 4.234,65 | 11.591,30 | 10,59 % |
| 3 | Japan | Asien-Pazifik | 1.451,88 | 3.793,52 | 10,08 % |
| 4 | Deutschland | Europa | 1.411,55 | 3.161,26 | 8,40 % |
| 5 | Indien | Asien-Pazifik | 1.391,38 | 6.744,03 | 17,10 % |
| 6 | Vereinigtes Königreich | Europa | 1.371,22 | 3.055,89 | 8,34 % |
| 7 | Kanada | Nordamerika | 1.088,91 | 2.739,76 | 9,67 % |
| 8 | Australien | Asien-Pazifik | 1.048,58 | 3.055,89 | 11,29 % |
| 9 | Malaysia | Asien-Pazifik | 1.008,25 | 2.634,39 | 10,08 % |
| 10 | Frankreich | Europa | 846,93 | 2.107,51 | 9,54 % |
| 11 | Brasilien | Lateinamerika | 766,27 | 2.529,01 | 12,68 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 483,96 | 2.529,01 | 17,98 % |
Indien ist mit 17,10 % pro Jahr das am schnellsten wachsende große Land und steigt von 1,39 Mrd. USD im Jahr 2025 auf 6,74 Mrd. USD bis 2035, weil staatliche Förderprogramme für Rechenzentrumsparks Flächen zu Vorzugskonditionen anbieten und die im Bau befindliche Kapazität von einer kleinen Basis aus wächst.
Prognoseszenarien: Wie groß könnte der Markt für Rechenzentrumsimmobilien bis 2035 werden?
Die Prognoseszenarien für den Markt für Rechenzentrumsimmobilien reichen bis 2035 von 84,30 Mrd. USD bis 128,56 Mrd. USD um das Basisszenario von 105,38 Mrd. USD.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 84.300,38 | 7,65 % | Zonierungspausen weiten sich aus und die Fertigstellungen stagnieren bei rund 22 GW pro Jahr |
| Basis | 105.375,48 | 10,08 % | Fertigstellungen erreichen 2035 27 GW; Grundstückspreise steigen bis 2030 um 5 % pro Jahr |
| Hoch | 128.558,09 | 12,29 % | Der Mietvertragsbestand startet planmäßig und die Grundstückspreise steigen um 8 % pro Jahr |
Wettbewerbseinblicke: Wer sind die wichtigsten Akteure im Markt für Rechenzentrumsimmobilien?
Die fünf größten Entwickler, Digital Realty, Equinix, Prologis, QTS und Vantage Data Centers, halten 2025 rund 24 % des Marktes für Rechenzentrumsimmobilien (Schätzung von DC Market Insights auf Basis der offengelegten MW im Bau und der gehaltenen Grundstücke), während Hyperscaler, die für den Eigenbedarf bauen, rund 46 % ausgeben.
- Digital Realty
- Equinix
- Prologis
- QTS Data Centers
- Vantage Data Centers
- STACK Infrastructure
- CyrusOne
- Aligned Data Centers
- EdgeConneX
- Compass Datacenters
- Iron Mountain Data Centers
- NTT DATA
- AirTrunk
- Microsoft
- Amazon Web Services
- Alphabet
- Meta
Digital Realty hatte 1.464 MW an laufenden Projekten, rund 90 % mehr als Ende 2025, davon 63 % vorvermietet, sowie mehr als acht Gigawatt an weiterem Entwicklungspotenzial (Quelle: Quartalsbericht von Digital Realty, Oktober 2026). Prologis führt 680 MW an Rechenzentrumsentwicklungen in einem Entwicklungsportfolio von 6,1 Mrd. USD (Quelle: Quartalsbericht von Prologis).
Aktuelle Entwicklungen im Markt für Rechenzentrumsimmobilien
Sieben datierte Ereignisse zwischen März 2025 und November 2026 haben Angebot und Nachfrage nach Flächen im Markt für Rechenzentrumsimmobilien verändert.
- Im März 2025 machte Loudoun County Rechenzentren zu einer bedingt zulässigen Nutzung, die eine Sondergenehmigung erfordert (Quelle: Loudoun County).
- Im Dezember 2025 legte die irische Commission for Regulation of Utilities ihre neue Netzanschlussregelung für Rechenzentren fest (Quelle: CRU).
- Im Dezember 2025 starteten IMDA und das Economic Development Board die zweite Ausschreibung Singapurs über mindestens 200 MW (Quelle: IMDA).
- Im Juli 2026 erklärte der Virginia Court of Appeals die Umwidmungen für das Prince William Digital Gateway über 2.139 Acres für nichtig (Quelle: Prince William County).
- Im September 2026 setzte das Loudoun Board of Supervisors bestimmte Bauleitplanungsanträge für Rechenzentren und Umspannwerke aus (Quelle: Loudoun County).
- Im Oktober 2026 meldete Digital Realty Zukäufe von 802,8 Mio. USD, überwiegend Grundstücke, und 1.464 MW an laufenden Projekten (Quelle: Quartalsbericht von Digital Realty).
- Im November 2026 bezifferte das U.S. Census Bureau den privaten Rechenzentrumsbau im September auf eine Jahresrate von 96,46 Mrd. USD (Quelle: U.S. Census Bureau).
Forschungsmethodik: Wie DC Market Insights den Markt für Rechenzentrumsimmobilien bemessen hat
DC Market Insights hat den Markt für Rechenzentrumsimmobilien für 2025 bottom-up auf 40,33 Mrd. USD bemessen, ausgehend von der im Bau befindlichen Kapazität und den Kosten pro MW, mit drei Plausibilitätsprüfungen; der vollständige Ansatz ist in unserer Forschungsmethodik beschrieben.
- Kapazität: neue IT-Kapazität von 12,0 GW im Jahr 2025, 22 GW im Jahr 2030 und 27 GW im Jahr 2035; Gebäudehüllen werden über den Durchschnitt der Fertigstellungen des laufenden und des folgenden Jahres gebaut (13.250 MW im Jahr 2025), Grundstücke werden für Fertigstellungen zwei Jahre im Voraus gekauft (16.800 MW im Jahr 2025).
- Stückkosten 2025: Grundstück 0,35 Mio. USD, Rohbau und Gebäudehülle 1,90 Mio. USD, Standortarbeiten 0,45 Mio. USD und Projektentwicklung 0,25 Mio. USD pro MW; Grundstückspreise steigen bis 2030 um 5 % pro Jahr und danach um 2,5 %, Baukosten um 3 % bzw. 2 %.
- Plausibilitätsprüfung 1 (Obergrenze): Die US-Ausgaben von 16,54 Mrd. USD entsprechen 33,2 % der gesamten privaten Rechenzentrumsbauten in den USA von 49,74 Mrd. USD im Jahr 2025 und liegen damit unter dem Immobilienanteil von 35-40 % an einem vollständigen Bau.
- Plausibilitätsprüfung 2 (Obergrenze): Die Immobilienebene von 2,95 Mio. USD pro MW liegt unter den 3,82 Mio. USD pro MW, die Prologis für energiebereite Standorte einschließlich Stromanschlussarbeiten investiert.
- Plausibilitätsprüfung 3 (Untergrenze): Allein Digital Realty verzeichnete in neun Monaten des Jahres 2026 Zugänge von rund 5,66 Mrd. USD bei Anlagen im Bau und 678 Mio. USD bei gehaltenen Grundstücken, weniger als 9 % der für 2026 modellierten 48,80 Mrd. USD.
- Aufteilungen: Jede Segment-, Regional- und Länderaufteilung ergibt in jedem Jahr von 2020 bis 2035 die Gesamtsumme; CAGRs werden aus den Endpunktwerten neu berechnet.
Weitere Studien von DC Market Insights sind der Wholesale Colocation Market, der Data Center Design Market und der Data Center Renovation Market.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Forschungsmethodik
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Zentrale Erkenntnisse
- 03Marktabgrenzung
- 3.1Enthalten
- 3.2Nicht enthalten
- 3.3Warum Schätzungen abweichen
- 04Marktdynamik
- 4.1Mietvertragsbestand von Microsoft, Meta und Alphabet
- 4.2Grundstücksbevorratung durch Entwickler
- 4.3Sachanlagenzugänge von Microsoft
- 4.4Umwandlungen in energiebereite Standorte durch Prologis
- 4.5Campus über 200 MW
- 4.6Sondergenehmigung und Antragspause in Loudoun
- 4.7Risiken durch Gerichte und Netzregulierer
- 4.8Sekundäre US-Metropolregionen
- 4.9Saudi-Arabien und Indien
- 05Preisanalyse
- 5.1Immobilienkosten pro MW, 2020-2035
- 5.2Öffentliche Preisanker
- 06Standards und Regulierung
- 6.1Loudoun County
- 6.2Prince William County
- 6.3City of Phoenix
- 6.4Netzanschlussregelung der irischen CRU
- 6.5Singapur DC-CFA2
- 07Marktsegmentierung nach Komponente
- 7.1Erwerb von Grundstücken und Powered Land
- 7.2Rohbau und Gebäudehülle
- 7.3Standort- und Erschließungsarbeiten
- 7.4Projektentwicklung und Genehmigungsdienstleistungen
- 08Marktsegmentierung nach Entwicklertyp
- 8.1Hyperscale-Eigenbau
- 8.2Wholesale- und Build-to-Suit-Entwickler
- 8.3Retail-Colocation-Betreiber
- 8.4Unternehmen und öffentlicher Sektor
- 09Marktsegmentierung nach Campusgröße
- 9.1Campus über 200 MW
- 9.2Campus mit 50 bis 200 MW
- 9.3Standorte unter 50 MW
- 10Marktsegmentierung nach Besitzmodell
- 10.1Eigenentwicklung im Volleigentum
- 10.2Powered Shell und Sale-and-Leaseback
- 10.3Erbpacht
- 11DC Exclusive: Ledger des Hyperscaler-Mietvertragsbestands
- 11.1Microsoft
- 11.2Meta
- 11.3Alphabet
- 12Regionale Einblicke
- 12.1Nordamerika
- 12.2Asien-Pazifik
- 12.3Europa
- 12.4Lateinamerika
- 12.5Naher Osten und Afrika
- 13Länderanalyse
- 13.1Vereinigte Staaten
- 13.2China
- 13.3Japan
- 13.4Deutschland
- 13.5Indien
- 13.6Vereinigtes Königreich
- 13.7Kanada
- 13.8Australien
- 13.9Malaysia
- 13.10Frankreich
- 13.11Brasilien
- 13.12Saudi-Arabien
- 14Prognoseszenarien
- 14.1Niedriges Szenario
- 14.2Basisszenario
- 14.3Hohes Szenario
- 15Wettbewerbseinblicke
- 15.1Digital Realty
- 15.2Equinix
- 15.3Prologis
- 15.4QTS Data Centers
- 15.5Vantage Data Centers
- 15.6STACK Infrastructure
- 15.7CyrusOne
- 15.8Aligned Data Centers
- 15.9EdgeConneX
- 15.10Compass Datacenters
- 15.11Iron Mountain Data Centers
- 15.12NTT DATA
- 15.13AirTrunk
- 16Aktuelle Entwicklungen
- 16.1Zonierungs- und Netzentscheidungen 2025-2026
- 16.2Meldungen von Entwicklern 2026
- Abb. 1Marktgröße für Rechenzentrumsimmobilien, 2020-2035 (Mio. USD)
- Tabelle 1Kennzahlen im Marktüberblick
- Tabelle 2Vergleich der Marktabgrenzung
- Tabelle 3Immobilienkosten pro MW, 2020-2035
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Entwicklertyp
- Tabelle 6Markt nach Campusgröße
- Tabelle 7Markt nach Besitzmodell
- Tabelle 8Ledger des Hyperscaler-Mietvertragsbestands
- Tabelle 9Markt nach Region
- Tabelle 10Top-12-Länder
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
48,80 Mrd. USD im Jahr 2026, ein Plus von 21,00 % gegenüber 40,33 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 105,38 Mrd. USD wachsen, was einer CAGR von 10,08 % ab 2025 entspricht.
Um 10,08 % pro Jahr von 2025 bis 2035, nach 23,46 % pro Jahr von 2020 bis 2025, da die im Bau befindliche Kapazität auf rund 13,3 GW stieg und die Preise für Powered Land zulegten.
Rund 2,95 Mio. USD pro MW IT-Kapazität im Jahr 2025: 0,35 Mio. USD für das Grundstück, 1,90 Mio. USD für Rohbau und Gebäudehülle, 0,45 Mio. USD für Standortarbeiten und 0,25 Mio. USD für die Projektentwicklung (Schätzung von DC Market Insights).
Rohbau und Gebäudehülle mit 25,18 Mrd. USD bzw. 62,4 % des Werts 2025. Der Erwerb von Grundstücken und Powered Land wächst bis 2035 auf 14,40 Mrd. USD.
Nordamerika mit 18,96 Mrd. USD bzw. 47,0 % des Werts 2025. Der Nahe Osten und Afrika wächst mit 15,85 % pro Jahr am schnellsten.
Mietverträge für Rechenzentren und verwandte Objekte über 850,8 Mrd. USD, die Microsoft, Meta und Alphabet unterzeichnet haben, hatten zum 30. September 2026 noch nicht begonnen, und für jeden müssen vor Beginn Grundstück, Gebäudehülle und Standortarbeiten bereitstehen.
Campus über 200 MW mit 13,90 % pro Jahr, von 12,91 Mrd. USD im Jahr 2025 auf 47,42 Mrd. USD bis 2035, weil große Flächen die Grundstücks- und Erschließungskosten pro MW senken.
Digital Realty, Equinix, Prologis, QTS und Vantage Data Centers halten zusammen rund 24 % des Werts 2025 (Schätzung von DC Market Insights). Auch STACK, CyrusOne, Aligned, EdgeConneX, Compass, AirTrunk und die Hyperscaler bauen.
Loudoun County verlangt seit März 2025 eine Sondergenehmigung und hat im September 2026 neue Bauleitplanungsanträge ausgesetzt, während die Umwidmungen für das Prince William Digital Gateway über 2.139 Acres im Juli 2026 für nichtig erklärt wurden.
Der Wert von DC Market Insights von 48,80 Mrd. USD für 2026 erfasst nur neue Ausgaben für Grundstücke, Gebäudehüllen, Standortarbeiten und Projektentwicklung. Schätzungen, die Mieten, den vollständigen technischen Ausbau oder Portfolioverkäufe einrechnen, fallen um ein Mehrfaches höher aus.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.