
マネージドサーバー・ストレージハードウェアサポートサービス市場 規模・シェア・2035年までの予測
市場の概要
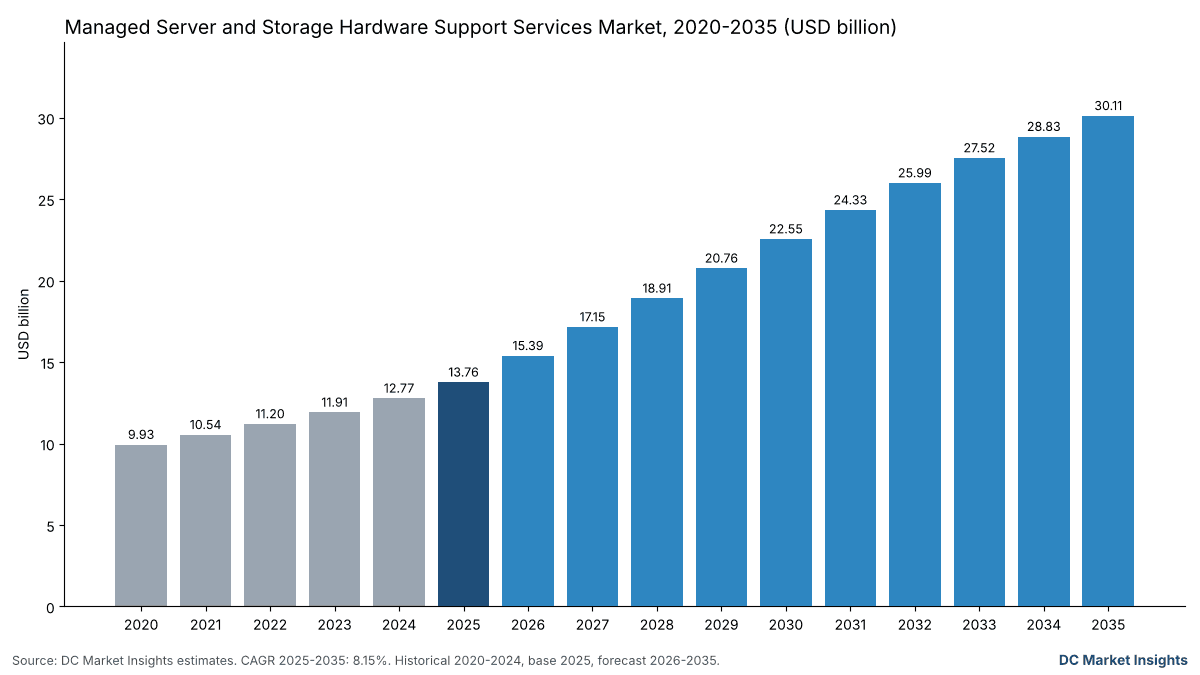
マネージドサーバー・ストレージハードウェアサポートサービス市場の規模は2025年にUSD 13.76十億で、年平均成長率(CAGR)8.15%で拡大し、2035年までにUSD 30.11十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02主要市場統計と重要ポイント
- 03エグゼクティブサマリー
- 04推計値が異なる理由
- 05市場の推進要因
- 06市場動向
- 07市場の課題
- 08市場機会
- 09価格
- 10規格と規制
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- 9掲載企業
掲載企業
- Lenovo: server and storage support through its Infrastructure Solutions Group
- Evernex: more than 692,000 IT systems supported in 165+ countries (June 2026)
- NetApp: support revenue USD 2.64 billion in fiscal 2026
- NVIDIA: DGX Enterprise Support with on-site engineer and on-site spares add-ons
- Kyndryl: fiscal 2026 revenue USD 15.09 billion across infrastructure services
- Hitachi Vantara: storage system support
- Fujitsu: server and storage support in Japan and Europe
- Huawei: server and storage support, mainly in China
- Inspur: server support, mainly in China
詳細分析
マネージドサーバー・ストレージハードウェアサポートサービス市場は、2026年に153億9,000万米ドルと評価され、2025年の137億6,000万米ドルから2035年には301億1,000万米ドルに達すると予測されています。2025年から2035年のCAGRは8.15%です(DC Market Insights推計)。この市場の資金の流れはハードウェアの使用年数に連動します。サーバーのメーカー保証は通常、所有者が廃棄するよりはるかに早く終了し、最大手の所有者は現在サーバーを5~6年使用しています。Meta 2025年度年次報告書によると、Metaは2025年1月から大半のサーバーおよびネットワーク資産の耐用年数を5.5年に変更し、2025年の減価償却費を29億2,000万米ドル削減しました。保証終了後も機器が稼働し続ける1年ごとに、誰かがその稼働維持の費用を支払うことになります。メモリ価格も二つ目の押し上げ要因です。Micronは2026会計年度にDRAM(ダイナミック・ランダム・アクセス・メモリ)の平均販売価格が約180%上昇したと報告しており、故障したモジュールやサーバー全体を交換するほうが、修理して使い続けるよりも高くつきます。
本市場は、標準保証の終了後または保証範囲を超えるデータセンター向けサーバーおよびストレージシステムの有償サポート契約を対象とします。具体的には、オンサイトの故障修理、部品物流とデポ修理、リモート監視とプロアクティブサポート、ファームウェアおよびライフサイクル延長であり、相手先ブランド製造業者(OEM)、第三者保守(TPM)事業者、インテグレーターが提供します。2025年の収益は、従来型IT負荷99,760 MW × 有償サポート比率45% = 44,892 MW × 1 MW年当たり23万5,000米ドル = 105億5,000万米ドルに、AI負荷16,240 MW × 有償サポート比率38% = 6,171 MW × 1 MW年当たり52万米ドル = 32億1,000万米ドルを加えたものです。AI・GPUサーバー向けサポートは年19.88%と最も速く成長します。画像処理装置(GPU)クラウドや企業が、1メガワット当たり数千万ドル規模のシステムのためにオンサイト予備部品と時間単位の対応を購入するためです。また、インドの導入基盤が年15.70%で拡大する中、アジア太平洋が年10.21%と最も成長の速い地域となっています。
主要市場統計:2026年のマネージドサーバー・ストレージハードウェアサポートサービス市場の規模は?
マネージドサーバー・ストレージハードウェアサポートサービス市場は2026年に153億9,000万米ドルに達し、2025年の137億6,000万米ドルを11.83%上回ります。データセンターの導入済みIT負荷が116 GWから131 GWに増加し、そのうちAIの比率が14.0%から18.8%に上昇するためです(DC Market Insights推計)。
- 2025年の市場規模:137億6,000万米ドル
- 2026年の市場規模:153億9,000万米ドル
- 2030年の市場規模:225億5,000万米ドル
- 2035年の市場規模:301億1,000万米ドル
- 2025年~2035年のCAGR:8.15%(低位ケース4.93%、高位ケース10.73%)
- 最大のプロバイダータイプ:OEMサポート契約、2025年の金額の74.00%
- 最も成長の速いハードウェアタイプ:AI・GPUサーバー、年19.88%
- 首位地域:北米、2025年の金額の42.00%。最も成長の速い地域:アジア太平洋、10.21%
- 最大の国:米国、2025年に52億3,000万米ドル
- 市場リーダー:Dell Technologies、2025年の金額の約22%(DC Market Insights推計)
重要ポイント:データセンター所有者がハードウェアサポートに費用を払う理由は?
- OEMサポート契約は2025年の金額の74.00%を占めます。大半のサーバーやストレージアレイは、販売時点で複数年のサポートを付帯して購入されるためです。
- 従来型サーバー向けサポートは2035年まで年約80億米ドルで横ばいとなります。従来型の機器群の成長が緩やかで、メガワット当たりのサポート価格が23万5,000米ドルから17万5,000米ドルに低下するためです。
- 第三者保守は年9.60%で成長します。所有者がOEMのサポート期間を過ぎてもハードウェアを使い続け、EUのエコデザイン規則がメーカーに第三者保守事業者との修理情報の共有を義務付けているためです。
- エンドユーザーの中ではコロケーション・GPUクラウドプロバイダーが年13.96%と最も速く成長します。ハイパースケーラーが抱えるような社内修理チームを持たずにGPU群を運用しているためです。
エグゼクティブサマリー:マネージドサーバー・ストレージハードウェアサポートサービス市場の価値は?
世界のマネージドサーバー・ストレージハードウェアサポートサービス市場規模は2020年に99億3,000万米ドルと評価され、2025年に137億6,000万米ドルに達しました。予測期間中のCAGR 8.15%で、2035年には301億1,000万米ドルに達すると見込まれています。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 137億6,000万米ドル |
| 2026年の市場規模 | 153億9,000万米ドル |
| CAGR 2025-2035 | 8.15% |
| 2035年の市場規模 | 301億1,000万米ドル |
| 対象セグメント | ハードウェアタイプ、プロバイダータイプ、サービスタイプ、エンドユーザー |
2020年から2025年の成長率は年6.73%でした。この間、データセンターの導入済みIT負荷は68 GWから116 GWに増加した一方、従来型1メガワット当たりのサポート価格は30万米ドルから23万5,000米ドルに低下しました。2025年以降は成長率が8.15%に加速します。導入済み負荷に占めるAIの比率が2035年までに14%から52%に上昇し、サポート対象のAI 1メガワットには2025年に52万米ドルのサポートが伴うのに対し、従来型1メガワットは23万5,000米ドルにとどまるためです。DC Market Insightsは、207 GWのIT負荷が導入される2030年に225億5,000万米ドルを見込んでいます。
マネージドサーバー・ストレージハードウェアサポートサービス市場には何が含まれるか?
マネージドサーバー・ストレージハードウェアサポートサービス市場は、提供者を問わず、購入後のデータセンター向けサーバーおよびストレージシステムの稼働を維持する契約への2025年の支出137億6,000万米ドルを計上しています。
対象に含まれるもの
- 基本保証を超えるサーバーおよびストレージ向けOEMサポート契約。延長、プレミアム、ミッションクリティカルなどのサポート階層を含み、ストレージサポートサブスクリプションのハードウェア部分も含みます。
- サーバーおよびストレージの第三者保守。保証終了後およびサービス提供終了(EOSL)後のサポート、マルチベンダーサポートプログラムを含みます。
- オンサイトのフィールドエンジニア、部品物流とデポ修理、オンサイト予備部品キット、リモート監視とプロアクティブサポート、ファームウェア更新、ライフサイクル延長サービス。
- AI・GPUサーバー向けサポート。GPUシステムのオンサイト部品交換を含みます。
対象外のもの
- ネットワークスイッチおよびルーターのサポート、ソフトウェアサポートとサブスクリプション、マネージドホスティング(マネージドデータセンターサービス市場で計上)、ならびにハードウェア価格に含まれる標準メーカー保証。
- ハードウェアの購入(クラウドサーバー市場およびその他のハードウェア関連レポートで計上)、電源・冷却設備の保守、旧機器の廃棄・データ消去・再販(データセンターIT資産処分(ITAD)市場で計上)。
- ハイパースケールクラウドが自社の人員と部品で行う修理。市場取引が発生しないためです。
セグメントの相互関係
サポート対象のIT負荷1メガワットごとに一つの総合サポート価格があり、それがハードウェアタイプ別、提供者別、サービスタイプ別に分割されます。2025年の内訳は従来型サーバー58.27%、AI・GPUサーバー20.99%、ストレージシステム20.73%で、プロバイダー別ではOEMが74.00%、第三者保守事業者が21.00%でした。
マネージドサーバー・ストレージハードウェアサポートサービス市場の推計値が異なる理由は?
DC Market Insightsによる2026年の153億9,000万米ドルという数値は、データセンター向けサーバーおよびストレージの有償サポートのみを計上しているため、ITサポートサービス全体の推計値よりも小さくなります。
より広い定義では、PC、プリンター、ネットワーク機器のサポート、ソフトウェア保守料、マネージドサービスやアウトソーシング、導入・設置、あるいはハードウェア価格にすでに含まれる保証価値が加算されます。ハードウェアベンダーのサービス収益全体を計上し、ノートPCやコンサルティングまで含めるものもあります。DC Market Insightsはデータセンター向けサーバーおよびストレージのハードウェアサポート層のみを対象としているため、この数値はマネージドデータセンターサービス市場およびデータセンターアウトソーシング市場の内側に収まります。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| OEMによるサーバー・ストレージサポート | 対象、2025年に101億8,000万米ドル | ハードウェアの稼働を維持する有償サービス |
| 第三者保守 | 対象、2025年に28億9,000万米ドル | OEM以外の提供者による同一サービス |
| ソフトウェアサポートとサブスクリプション | 対象外 | ハードウェアではなくコードへの支払い |
| PC、プリンター、ネットワークのサポート | 対象外 | データセンター向けサーバーやストレージではない |
| ハイパースケーラーの社内修理 | 対象外 | 市場取引が発生しない |
小規模購入者も対象に含まれます。コロケーション施設に数ラックを持ち、OEMまたは第三者保守事業者から翌営業日対応のサポートを購入する企業は企業セグメントに分類され、同セグメントは2025年の金額の52.00%を占めました。
市場の推進要因:サーバー・ストレージサポート支出が増加している理由は?
3つの要因が、マネージドサーバー・ストレージハードウェアサポートサービス市場を2025年の137億6,000万米ドルから2026年の153億9,000万米ドルへと押し上げます。サーバーの長寿命化、交換部品の価格上昇、そして社内で修理できない所有者が購入するAI機器群です。
MetaとAlphabetでサーバーの耐用年数が5.5年・6年に延長
年次報告書によると、Metaは2025年1月1日から大半のサーバーおよびネットワーク資産の耐用年数を5.5年に延長し、2025年の減価償却費を29億2,000万米ドル削減しました。Alphabetは2025年度年次報告書で、サーバーおよびネットワーク機器を「概ね6年間」で減価償却していると述べています。企業もより小規模な機器群で同じ考え方に従っており、3年保証を超える1年ごとに有償契約が必要になります。DC Market Insightsは、2025年に有償サポート下にある従来型IT負荷を44,892 MW、金額にして105億5,000万米ドルと計上しています。
メモリとドライブの価格上昇で交換より修理が割安に:DRAM価格は約180%上昇
Micronは2026会計年度の年次報告書で、DRAM売上高が252%増加したのは「主に平均販売価格が約180%上昇したため」であり、供給割り当てが「一部の顧客に影響を及ぼす可能性がある」と報告しました。各社の年次報告書によると、Seagateは2026会計年度の約122億米ドルの売上高について「有利な価格施策」を要因に挙げ、Dell Technologiesは2027会計年度に「部品コストの顕著なインフレ」を見込んでいると述べています。部品価格の上昇は予備部品プールとデポ修理の価値を高めるため、部品物流・デポ修理は2025年の37億1,000万米ドルから2035年までに78億3,000万米ドルに拡大します。
ハイパースケーラー以外のAIサーバー群には時間単位の対応が必要
決算発表によると、Dell Technologiesは2026会計年度に246億8,000万米ドルのAI最適化サーバーを販売し、その大半は最大手クラウド以外の購入者向けでした。両社によると、NVIDIAは重大度1の問題に「1時間以内」で対応するDGX Enterprise Supportと、オンサイトエンジニアおよびオンサイト予備部品のアドオンを提供しており、Supermicroは2025年10月に4時間以内のオンサイト対応オプションを開始しました。DC Market Insightsは、2025年に有償サポート下にあるAI負荷を6,171 MW、1 MW年当たり52万米ドルと計上しており、AI・GPUサーバー向けサポートは28億9,000万米ドルから2035年までに177億米ドルに増加します。
市場動向:ハードウェアサポートはどう変化しているか?
第三者保守事業者はグローバルなプラットフォームへと統合が進み、ストレージサポートはサブスクリプションへと移行しています。これにより、第三者保守の金額シェアは2025年の21.00%から2035年までに24.00%に上昇します。
第三者保守事業者の統合:Park PlaceとService Expressが2026年1月に合併
Park Place Technologiesは2026年1月6日にService Expressとの合併を完了し、従業員3,000人超、顧客20,000社超を擁し、Park Placeとして事業を行う企業が誕生しました(Park Place Technologies、2026年1月)。Evernexは2026年3月にポーランドのComptestを、2026年6月に英国のEmpoweredとOrderWorkを買収しました。これは2019年に3iが出資して以来10件目の買収であり、同社は165カ国以上で692,000台超のITシステムをサポートしているとしています。規模の大きいプラットフォームはより多くの都市に予備部品を保有できます。DC Market Insightsはこれを反映し、第三者保守が年9.60%で成長して2035年までに72億3,000万米ドルに達すると見込んでいます。
ストレージサポートのサブスクリプション化:Everpureのサブスクリプションサービスが15.1%増
決算発表によると、Everpure(旧Pure Storage)の2026会計年度のサブスクリプションサービス売上高は16億9,000万米ドルで、14億7,000万米ドルから15.1%増加しました。この項目にはサポートと保守が含まれます。NetAppの2026会計年度のサポート売上高は26億4,000万米ドルで、25億1,000万米ドルから増加し、売上高69億3,000万米ドルの38.1%を占めました(NetApp 2026会計年度決算)。DC Market Insightsのモデルでは、ストレージサポート支出は2025年の28億5,000万米ドルから2035年までに44億7,000万米ドルへ、年4.60%で増加します。
市場の課題:ハードウェアサポート収益を制約するものは?
2つの制約により、2025年の有償サポート比率は従来型IT負荷の45%、AI IT負荷の38%にとどまっています。最大手クラウドは自社でハードウェアを修理し、またハードウェアの高密度化に伴いメガワット当たりのサポート価格が低下するためです。
ハイパースケーラーの社内修理:Amazonの2025年の純設備投資は1,283億米ドル
年次報告書によると、Amazonの2025年の有形固定資産の純購入額は1,283億米ドルで、2024年の777億米ドルから増加しました。また2025年1月から一部のサーバーおよびネットワーク機器の耐用年数を6年から5年に変更し、減価償却費が14億米ドル増加しました。この規模の機器群は所有者自身の技術者が大量購入した部品で保守するため、DC Market Insightsのモデルではハイパースケールクラウドプロバイダーが2025年のサポート金額に占める割合はわずか12.00%でした。
レガシーサポート収益は横ばい:IBMのInfrastructure Supportは2025年に51億米ドル
IBMの2025年のInfrastructure Support売上高は51億米ドルで、2024年の51億1,000万米ドルから0.1%減少した一方、Infrastructureセグメントの売上高は12.1%増加しました(IBM 2025年度年次報告書)。このパターンはDC Market Insightsのモデルと一致しています。従来型サーバー向けサポートは2025年の80億2,000万米ドルから2035年までに79億4,000万米ドルへと年-0.10%で推移します。サポート対象1メガワット当たりの価格が23万5,000米ドルから17万5,000米ドルに低下するためです。
市場機会:ハードウェアサポートが最も収益を上げる分野は?
2035年までに最も大きな価値を加えるのは、GPUクラウドとリモートでのプロアクティブサポートです。2025年から2035年の間に、コロケーション・GPUクラウドプロバイダーは59億3,000万米ドル、リモート監視・プロアクティブサポートは47億5,000万米ドルを上乗せします(DC Market Insights推計、両者は一部重複)。
GPUクラウドとコロケーションテナントは2035年までに81億3,000万米ドルに到達
GPUクラウド事業者は、最大手クラウドのような部品倉庫を持たずに拠点当たり数千基のアクセラレーターを運用しています。NVIDIAによると、同社はまさにこうした購入者向けに、DGXサポートのアドオンとしてオンサイト予備部品とメディア保持を販売しています。コロケーション・GPUクラウドプロバイダーは2025年の22億米ドルから2035年までに81億3,000万米ドルへ、年13.96%で成長し、モデル内で最も成長の速いエンドユーザーとなります。
リモート監視・プロアクティブサポートは2035年までに72億3,000万米ドルに到達
故障しかけているドライブやメモリモジュールを予測するテレメトリーにより、提供者は障害発生前に部品を発送できます。予備のDRAMモジュールが2024年よりはるかに高価になった今、その重要性は増しています。IBMは2025年度年次報告書で、自社のサポートを、IBM製品および他ベンダー製品向けの「包括的でプロアクティブなAI対応の保守・サポートサービス」と説明しています。リモート監視・プロアクティブサポートは年11.30%で成長し、2025年の金額の18.00%から2035年までに24.00%に拡大します。
価格:サーバー・ストレージハードウェアサポートのメガワット当たりのコストは?
2025年の総合サポート価格は、サポート対象の従来型1メガワット年当たり約23万5,000米ドル、サポート対象のAI 1メガワット年当たり約52万米ドルでした(DC Market Insights推計)。
| 単価(DC Market Insights推計) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| サポート対象の従来型1 MW年当たりサポート(米ドル) | 300,000 | 235,000 | 200,000 | 175,000 |
| サポート対象のAI 1 MW年当たりサポート(米ドル) | 620,000 | 520,000 | 440,000 | 380,000 |
| 有償サポート下にある従来型IT負荷の比率 | 48% | 45% | 42% | 40% |
| 有償サポート下にあるAI IT負荷の比率 | 40% | 38% | 34% | 32% |
公開情報に基づく価格指標:各社の提出書類によると、NetAppのサポート売上高は2026会計年度売上高の38.1%に相当し、Dell Technologiesは2026会計年度末に269億3,000万米ドルの繰延収益(大半はサポートおよび導入サービス)を計上していました。従来型の単価は、1メガワット当たりに導入されている約900万米ドルのサーバー・ストレージハードウェアの年約2.6%に相当します(DC Market Insights推計)。
規格と規制:サーバー・ストレージサポートを左右するルールは?
2019年から2026年に採択された4つの欧州ルールが、2026年に153億9,000万米ドル規模となる市場を左右しています。主な作用は、サーバーの修理可能性を維持し、ファームウェアを8年間利用可能にすることです。
- 欧州委員会規則(EU)2019/424(サーバーおよびデータストレージ製品のエコデザイン):2020年3月1日以降、固定具がストレージ、メモリ、プロセッサー、ボード、電源装置、バッテリーの修理のための取り外しを妨げてはならず、修理情報は「第三者保守を含む」登録済み第三者に提供されなければなりません。2021年3月1日以降、最新のファームウェアは当該モデルの最終製品の販売後少なくとも8年間利用可能でなければなりません。
- 欧州委員会委任規則(EU)2024/1364(2024年3月14日):IT電力が500キロワット(kW)以上のデータセンターは、エネルギーおよび性能データを、初回は2024年9月15日までに、その後は毎年5月15日までに報告します(出典:アイルランド政府)。
- 物品の修理に関する指令(EU)2024/1799(2024年6月13日):EU法に基づく修理要件がある製品について共通の修理ルールを定めるもので、主に消費者を対象としています(出典:EUR-Lex)。
- EUデータセンター格付け制度(2026年9月21日):欧州委員会はデータセンター向けの共通格付け制度を提案し、最低性能基準を2027年第2四半期に予定しています(出典:欧州委員会)。
市場セグメンテーション:マネージドサーバー・ストレージハードウェアサポートサービス市場をリードするセグメントは?
OEMサポート契約が2025年に101億8,000万米ドルで首位に立つ一方、各区分で最も速く成長するのはAI・GPUサーバー、インテグレーター・マネージドサービスプロバイダーサポート、リモート監視・プロアクティブサポート、コロケーション・GPUクラウドプロバイダーです。
ハードウェアタイプ別マネージドサーバー・ストレージハードウェアサポートサービス市場
| ハードウェアタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 従来型サーバー | 8,017.71 | 58.27% | 7,941.70 | -0.10% |
| AI・GPUサーバー | 2,888.12 | 20.99% | 17,698.64 | 19.88% |
| ストレージシステム | 2,852.81 | 20.73% | 4,474.42 | 4.60% |
DC Market Insightsのモデルでは、AI・GPUサーバーは2029年に従来型サーバーを上回り、2035年までに金額の58.77%に達します。
プロバイダータイプ別マネージドサーバー・ストレージハードウェアサポートサービス市場
| プロバイダータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| OEMサポート契約 | 10,181.39 | 74.00% | 21,080.32 | 7.55% |
| 第三者保守 | 2,889.31 | 21.00% | 7,227.54 | 9.60% |
| インテグレーター・マネージドサービスプロバイダーサポート | 687.93 | 5.00% | 1,806.88 | 10.14% |
アウトソーサーがハードウェアサポートをより広範な契約にまとめることで、インテグレーター・マネージドサービスプロバイダーサポートは年10.14%と最も速く成長します。
サービスタイプ別マネージドサーバー・ストレージハードウェアサポートサービス市場
| サービスタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 故障修理・オンサイトフィールドエンジニアリング | 6,053.80 | 44.00% | 11,443.60 | 6.57% |
| 部品物流・デポ修理 | 3,714.83 | 27.00% | 7,829.84 | 7.74% |
| リモート監視・プロアクティブサポート | 2,476.56 | 18.00% | 7,227.54 | 11.30% |
| ファームウェア・ライフサイクル延長サービス | 1,513.45 | 11.00% | 3,613.77 | 9.09% |
故障修理・オンサイトフィールドエンジニアリングは、2035年の金額の38.00%を占め、引き続き最大のサービスタイプです。
エンドユーザー別マネージドサーバー・ストレージハードウェアサポートサービス市場
| エンドユーザー | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 企業 | 7,154.49 | 52.00% | 12,045.90 | 5.35% |
| コロケーション・GPUクラウドプロバイダー | 2,201.38 | 16.00% | 8,130.98 | 13.96% |
| 政府・公共部門 | 1,926.21 | 14.00% | 3,914.92 | 7.35% |
| ハイパースケールクラウドプロバイダー | 1,651.04 | 12.00% | 3,914.92 | 9.02% |
| 通信事業者 | 825.52 | 6.00% | 2,108.03 | 9.83% |
GPUクラウドとコロケーションテナントがサポート対象ハードウェアに占める割合を高めるにつれ、企業の金額シェアは52.00%から40.00%に低下します。
DC独自分析:サーバー耐用年数台帳 ― 5~6年を採用するハイパースケーラー4社と、1年延長がサポートにもたらす価値
この台帳は8つの入力値に基づくDC Market Insightsの推計です。ハイパースケーラー4社の耐用年数開示と、DC Market Insightsモデルの4つのサポート単価から構成され、ハードウェアの使用期間が1年延びることがサポート支出にとって何を意味するかを示します。
| 企業 | 開示されたサーバー耐用年数 | 適用時期 | 会計上の影響 |
|---|---|---|---|
| Amazon | 一部のサーバーおよびネットワーク機器を6年から5年に短縮 | 2025年1月 | 2025年の減価償却費 +14億米ドル |
| Meta | 大半のサーバーおよびネットワーク資産を5.5年に延長 | 2025年1月 | 2025年の減価償却費 -29億2,000万米ドル |
| Alphabet | サーバーおよびネットワーク機器は概ね6年 | 2025年度年次報告書 | 方針変更なし |
| Microsoft | サーバーおよびネットワーク機器は2~6年 | 2026会計年度年次報告書 | 範囲での開示、単一の耐用年数なし |
| 稼働期間1年延長の価値(DC Market Insights推計) | 従来型MW | AI MW |
|---|---|---|
| MW年当たりサポート価格(2025年) | 23万5,000米ドル | 52万米ドル |
| MW年当たりサポート価格(2030年) | 20万米ドル | 44万米ドル |
| 10 MWのホールを1年長く使用する場合の追加サポート(2025年価格) | 235万米ドル | 520万米ドル |
購入者にとっての教訓は、耐用年数の延長とサポート予算が連動するということです。Metaの5.5年への変更は1年間で29億2,000万米ドルの減価償却費を削減しましたが、同じ道をたどる小規模な所有者は、保証期間を過ぎて使用する従来型1メガワットごとに年約23万5,000米ドルのサポート費用を見込むべきです。Amazonは同じ月に一部のサーバーを5年に戻しており、これがモデルでAI負荷の有償サポート比率(38%)を従来型負荷(45%)より低く設定している理由です。
地域別インサイト:サーバー・ストレージサポートへの支出が最も大きい地域は?
北米が2025年の金額の42.00%で首位に立ち、アジア太平洋が2035年まで年10.21%と最も速く成長します。
北米のマネージドサーバー・ストレージハードウェアサポートサービス市場
北米の2025年の収益は57億8,000万米ドルで金額の42.00%を占め、年7.49%で成長して2035年までに119億米ドルに達します(DC Market Insights推計)。クリーブランドに本社を置くPark Place Technologiesは2026年1月からService Expressと一つの企業として事業を行っており、米国だけで2025年の金額のうち52億3,000万米ドルを占めます。
欧州のマネージドサーバー・ストレージハードウェアサポートサービス市場
欧州の2025年の収益は35億8,000万米ドルで金額の26.00%を占め、年6.60%で成長して2035年までに67億8,000万米ドルに達します(DC Market Insights推計)。欧州委員会規則(EU)2019/424はサーバーメーカーに登録済み第三者保守事業者との修理情報の共有を義務付けており、Evernexは2026年にポーランドのComptestと英国のEmpoweredおよびOrderWorkを傘下に加えました。
アジア太平洋のマネージドサーバー・ストレージハードウェアサポートサービス市場
アジア太平洋の2025年の収益は33億米ドルで金額の24.00%を占め、年10.21%で成長して2035年までに87億3,000万米ドルに達します(DC Market Insights推計)。企業や政府のデータセンターが容量を拡大する中でインドが年15.70%と最も速く成長する一方、日本と中国はOEMサポート下の大規模なシステム群を維持しています。
中東・アフリカのマネージドサーバー・ストレージハードウェアサポートサービス市場
中東・アフリカの2025年の収益は5億5,035万米ドルで金額の4.00%を占め、年9.91%で成長して2035年までに14億2,000万米ドルに達します(DC Market Insights推計)。ソブリンAIクラスターの稼働に伴い、サウジアラビアが2025年に1億3,208万米ドルで地域首位に立ち年11.61%で成長しています。また、Evernexによると、同社はモロッコの事業者を傘下に加えました。
中南米のマネージドサーバー・ストレージハードウェアサポートサービス市場
中南米の2025年の収益は5億5,035万米ドルで金額の4.00%を占め、年8.93%で成長して2035年までに12億9,000万米ドルに達します(DC Market Insights推計)。ブラジルは2025年の金額のうち2億3,115万米ドルを占めており、Evernexによると、同社はMaminfoの買収を通じて同国での事業を拡大しました。
国別分析:ハードウェアサポート支出をリードする国は?
米国が2025年に52億3,000万米ドルで首位に立ち、大規模な国の中ではインドが年15.70%と最も速く成長しています。
| 2025年順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 5,229.66 | 10,705.80 | 7.43% |
| 2 | 中国 | アジア太平洋 | 1,188.75 | 3,056.65 | 9.90% |
| 3 | 日本 | アジア太平洋 | 792.50 | 1,659.32 | 7.67% |
| 4 | ドイツ | 欧州 | 787.00 | 1,456.80 | 6.35% |
| 5 | 英国 | 欧州 | 715.45 | 1,287.41 | 6.05% |
| 6 | フランス | 欧州 | 465.04 | 846.98 | 6.18% |
| 7 | カナダ | 北米 | 433.40 | 892.15 | 7.49% |
| 8 | インド | アジア太平洋 | 264.17 | 1,135.33 | 15.70% |
| 9 | 韓国 | アジア太平洋 | 254.26 | 628.80 | 9.48% |
| 10 | ブラジル | 中南米 | 231.15 | 543.87 | 8.93% |
| 11 | オーストラリア | アジア太平洋 | 231.14 | 567.66 | 9.40% |
| 12 | サウジアラビア | 中東・アフリカ | 132.08 | 396.31 | 11.61% |
モデルでは、インドの導入済みデータセンター負荷が他のどの大規模市場よりも速く拡大するため、同国は2025年の8位から2035年までに6位に上昇します。中国は国内サーバーメーカーが機器群の大半をサポートしており、2位を維持します。
予測シナリオ:2035年までにマネージドサーバー・ストレージハードウェアサポートサービス市場はどこまで拡大するか?
マネージドサーバー・ストレージハードウェアサポートサービス市場は基本ケースで2035年までに301億1,000万米ドルに達し、その範囲は222億5,000万米ドルから381億3,000万米ドルです。
| シナリオ | 2035年のAI負荷の有償サポート比率 | 基本ケース比のサポート価格 | 2035年の市場規模 | CAGR 2025-2035 |
|---|---|---|---|---|
| 低位 | 25.6% | -15% | 222億5,000万米ドル | 4.93% |
| 基本 | 32.0% | 基本 | 301億1,000万米ドル | 8.15% |
| 高位 | 38.4% | +12% | 381億3,000万米ドル | 10.73% |
低位ケースはGPUクラウドが自前の修理チームを構築し、サポート価格がより速く低下することを想定しています。高位ケースはAIハードウェアの老朽化がより速く進み、より多くの所有者がプレミアムなオンサイトサポートを購入することを想定しています。
競合インサイト:マネージドサーバー・ストレージハードウェアサポートサービス市場をリードするのは?
Dell Technologiesが2025年の金額の約22%を、上位5社が約59%を占めています(開示されたサービス・サポート・繰延収益および導入済み機器群に基づくDC Market Insights推計)。
- Dell Technologies:2026会計年度の全社サービス売上高231億3,000万米ドル。繰延収益269億3,000万米ドル(大半はサポートおよび導入)。Infrastructure Solutions Group(ISG)売上高608億3,000万米ドル。
- Hewlett Packard Enterprise:2025会計年度のServer売上高177億5,000万米ドル。2026会計年度からServer、Hybrid Cloud、Financial ServicesをCloud and AIセグメントに統合。
- IBM:2025年のInfrastructure Support売上高51億米ドル(IBMおよび他ベンダーのハードウェアが対象)。
- Lenovo:Infrastructure Solutions Groupを通じたサーバーおよびストレージサポート。
- Park Place Technologies:2026年1月6日にService Expressと合併。従業員3,000人超、顧客20,000社超。
- Evernex:165カ国以上で692,000台超のITシステムをサポート(2026年6月)。
- NetApp:2026会計年度のサポート売上高26億4,000万米ドル。
- Everpure(旧Pure Storage):2026会計年度のサブスクリプションサービス売上高16億9,000万米ドル。
- Supermicro:4時間以内のオンサイト対応オプションを備えたData Center Building Block Solutions(2025年10月)。
- NVIDIA:オンサイトエンジニアおよびオンサイト予備部品のアドオンを備えたDGX Enterprise Support。
- Kyndryl:インフラストラクチャサービス全体での2026会計年度売上高150億9,000万米ドル。
- Hitachi Vantara:ストレージシステムのサポート。
- Fujitsu:日本および欧州でのサーバー・ストレージサポート。
- Huawei:主に中国でのサーバー・ストレージサポート。
- Inspur:主に中国でのサーバーサポート。
市場シェアはDC Market Insightsの推計です。OEMのサービス事業にはPC、ソフトウェア、導入業務も含まれるため、サーバー・ストレージハードウェアサポート部分のみを計上しています。
マネージドサーバー・ストレージハードウェアサポートサービス市場の最近の動向
- 2026年6月、Evernexは英国のEmpoweredとOrderWorkを買収しました。2019年以来10件目の買収です(出典:Evernex)。
- 2026年5月、NetAppは2026会計年度のサポート売上高が26億4,000万米ドルになったと報告しました(出典:NetApp)。
- 2026年3月、Evernexはポーランドの通信インフラ専門企業Comptestを買収しました(出典:Evernex)。
- 2026年2月、Everpureは2026会計年度のサブスクリプションサービス売上高が15.1%増の16億9,000万米ドルになったと報告しました(出典:Everpure)。
- 2026年1月、Park Place TechnologiesはService Expressとの合併を完了しました(出典:Park Place Technologies)。
- 2025年10月、Supermicroは4時間以内のオンサイト対応オプションを備えたData Center Building Block Solutionsを開始しました(出典:Supermicro)。
調査方法:DC Market Insightsによるマネージドサーバー・ストレージハードウェアサポートサービス市場の規模推計
DC Market Insightsは、データセンターの導入済みIT負荷からボトムアップでマネージドサーバー・ストレージハードウェアサポートサービス市場を推計しました。導入済みIT負荷は2020年に68 GW、2025年に116 GW、2030年に207 GW、2035年に311 GWで、AIの比率は2020年の2%から2025年に14%、2035年に52%へと上昇します。
サポート = 従来型IT負荷 × 有償サポート比率(2025年45%、2035年40%)× 1 MW年当たり23万5,000米ドル(2035年は17万5,000米ドル)+ AI IT負荷 × 有償サポート比率(2025年38%、2035年32%)× 1 MW年当たり52万米ドル(2035年は38万米ドル)。セグメント、5地域、12カ国は合計に対する比率であり、毎年合計と一致します。詳しくは調査方法をご覧ください。
上限・下限チェック:(1) 上限:2025年の金額137億6,000万米ドルは、DC Market Insightsのマネージドデータセンターサービスモデルにおける「ITハードウェアサポート・保守」項目159億7,000万米ドル(ネットワークハードウェアも含む)の86%です。(2) 上限:従来型単価の1 MW年当たり23万5,000米ドルは、導入済み1メガワット当たり約900万米ドルのサーバー・ストレージハードウェアの約2.6%です。(3) 下限:NetAppのサポート(26億4,000万米ドル)、Everpureのサブスクリプションサービス(16億9,000万米ドル)、IBMのInfrastructure Support(51億米ドル)の合計は94億3,000万米ドルで、Dell Technologies、Hewlett Packard Enterprise、Lenovo、第三者保守事業者を計上する前の段階で市場規模を下回っています。
目次
- 01はじめに
- 1.1市場の定義
- 1.2対象範囲:含まれるものと除外されるもの
- 1.3セグメントの相互関係
- 02主要市場統計と重要ポイント
- 2.1主要市場統計
- 2.2重要ポイント
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.2市場規模 2020年~2035年
- 04推計値が異なる理由
- 4.1対象範囲比較表
- 4.2対象に含まれる小規模購入者
- 05市場の推進要因
- 5.1サーバーの耐用年数が5.5年・6年に延長
- 5.2メモリとドライブの価格上昇で交換より修理が割安に
- 5.3AIサーバー群には時間単位の対応が必要
- 06市場動向
- 6.1第三者保守事業者の統合
- 6.2ストレージサポートのサブスクリプション化
- 07市場の課題
- 7.1ハイパースケーラーの社内修理
- 7.2レガシーサポート収益の横ばい
- 08市場機会
- 8.1GPUクラウドとコロケーションテナント
- 8.2リモート監視・プロアクティブサポート
- 09価格
- 9.1メガワット当たりサポート価格(2020年~2035年)
- 9.2公開情報に基づく価格指標
- 10規格と規制
- 10.1欧州委員会規則(EU)2019/424
- 10.2委任規則(EU)2024/1364
- 10.3指令(EU)2024/1799
- 10.4EUデータセンター格付け制度
- 11市場セグメンテーション
- 11.1ハードウェアタイプ別:従来型サーバー、AI・GPUサーバー、ストレージシステム
- 11.2プロバイダータイプ別:OEMサポート契約、第三者保守、インテグレーター・マネージドサービスプロバイダーサポート
- 11.3サービスタイプ別:故障修理・オンサイトフィールドエンジニアリング、部品物流・デポ修理、リモート監視・プロアクティブサポート、ファームウェア・ライフサイクル延長サービス
- 11.4エンドユーザー別:企業、コロケーション・GPUクラウドプロバイダー、政府・公共部門、ハイパースケールクラウドプロバイダー、通信事業者
- 12Dc独自分析:サーバー耐用年数台帳
- 12.1ハイパースケーラーのサーバー耐用年数
- 12.2サポート期間1年延長の価値
- 13地域別インサイト
- 13.1北米
- 13.2欧州
- 13.3アジア太平洋
- 13.4中南米
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4ドイツ
- 14.5英国
- 14.6フランス
- 14.7カナダ
- 14.8インド
- 14.9韓国
- 14.10ブラジル
- 14.11オーストラリア
- 14.12サウジアラビア
- 15予測シナリオ
- 15.1低位ケース
- 15.2基本ケース
- 15.3高位ケース
- 16競合インサイト
- 16.1Dell Technologies
- 16.2Hewlett Packard Enterprise
- 16.3IBM
- 16.4Lenovo
- 16.5Park Place Technologies
- 16.6Evernex
- 16.7NetApp
- 16.8Everpure
- 16.9Supermicro
- 16.10NVIDIA
- 16.11Kyndryl
- 16.12Hitachi Vantara
- 16.13Fujitsu
- 16.14Huawei
- 16.15Inspur
- 17最近の動向
- 17.12025年~2026年の動向
- 18調査方法
- 18.1ボトムアップモデル
- 18.2上限・下限チェック
- 図 1マネージドサーバー・ストレージハードウェアサポートサービス市場規模(2020年~2035年)
- 表 1市場概況(2025年、2026年、2035年)
- 表 2対象範囲比較
- 表 3メガワット当たりサポート価格(2020年~2035年)
- 表 4ハードウェアタイプ別市場
- 表 5プロバイダータイプ別市場
- 表 6サービスタイプ別市場
- 表 7エンドユーザー別市場
- 表 8ハイパースケーラーのサーバー耐用年数
- 表 9サポート期間1年延長の価値
- 表 10上位12カ国
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は153億9,000万米ドルで、2025年の137億6,000万米ドルから11.83%増加します。市場は2035年までに301億1,000万米ドルに達すると予測されており、2025年からのCAGRは8.15%です。
2020年から2025年の年6.73%に続き、2025年から2035年は年8.15%で成長します。データセンターの導入済みIT負荷が116 GWから311 GWに増加し、そのうちAIの比率が14%から52%に上昇するためです(DC Market Insights推計)。
2025年は、サポート対象の従来型1メガワット年当たり約23万5,000米ドル、サポート対象のAI 1メガワット年当たり約52万米ドルで(DC Market Insights推計)、1メガワット当たりに導入されたハードウェア価値の年約2.6%に相当します。
OEMサポート契約で、2025年の金額の74.00%にあたる101億8,000万米ドルを占めます。第三者保守は年9.60%で成長し、2035年までに72億3,000万米ドルに達します。
AI・GPUサーバーで、2025年の28億9,000万米ドルから2035年までに177億米ドルへ年19.88%で成長します。一方、従来型サーバー向けサポートは年約80億米ドルで推移します。
Metaは2025年1月から大半のサーバーの耐用年数を5.5年に変更して2025年の減価償却費を29億2,000万米ドル削減し、Alphabetは6年を採用しています。サーバーが保証期間を超えて稼働する1年ごとに、有償のサポート契約が必要になります。
北米で、2025年の金額の42.00%にあたる57億8,000万米ドルを占めます。アジア太平洋が年10.21%と最も速く成長し、大規模な国の中ではインドが15.70%で最も速く成長しています。
元のメーカー以外の提供者によるサーバーおよびストレージのサポートで、多くはOEMのサポート期間終了後に提供されます。2025年の規模は28億9,000万米ドルで、2026年1月にはPark Place TechnologiesがService Expressと合併しました。
Dell Technologiesが2025年の金額の約22%、上位5社が約59%を占めています(DC Market Insights推計)。Hewlett Packard Enterprise、IBM、Lenovo、Park Place Technologies、Evernex、NetApp、Everpureも事業を展開しています。
DC Market Insightsによる2026年の153億9,000万米ドルという数値は、データセンター向けサーバーおよびストレージの有償サポートのみを計上しています。PCやネットワークのサポート、ソフトウェア保守、マネージドサービスを加えた推計値はより大きくなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。