
Mercato dello storage per data center negli Stati Uniti: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
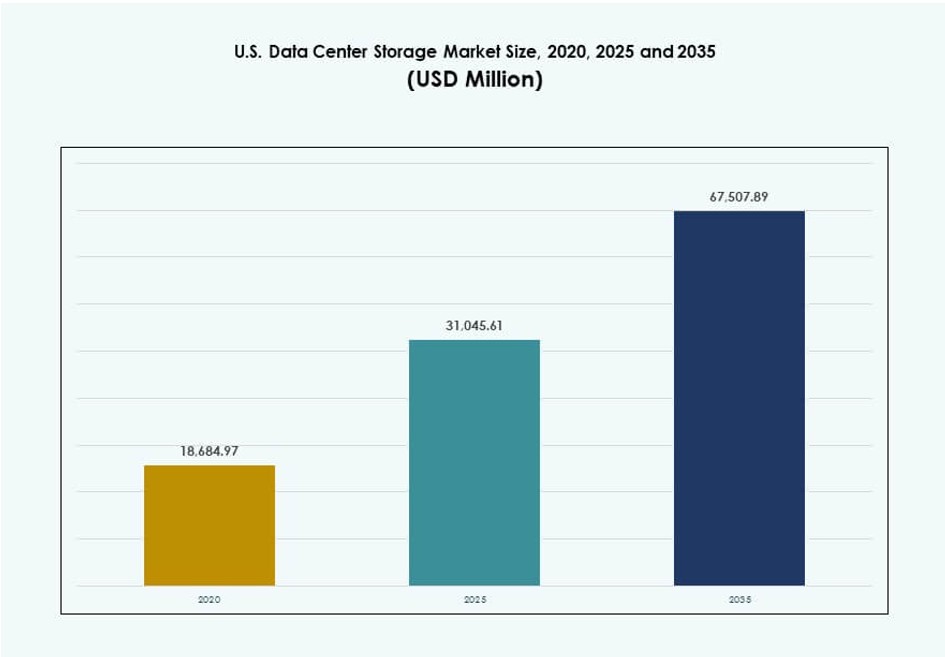
Nel 2025 il valore del Mercato dello storage per data center negli Stati Uniti era pari a USD 31.05 miliardi; si prevede che raggiunga USD 67.51 miliardi entro il 2035, con un CAGR del 8.01%. Northern Virginia rappresenta oltre il 25% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 nov 2026
Anno base 2024 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Analisi dei livelli di storage, della capacità e del posizionamento
- 05Adozione tecnologica e tendenze
- 06Benchmarking / KPI
- 07Analisi dei costi e TCO
- 08Benchmarking competitivo
- 09Prospettive future e innovazione
- 10Mercato dello storage per data center negli Stati Uniti – Dimensioni del mercato e previsioni
- 18capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Analisi regionale
- Northern Virginia25%+
- California and Texas20%
Aziende analizzate
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- IBM Corporation
- Cisco Systems, Inc
- NetApp
- Seagate Technology
- Lenovo Group
- Veeam Software
- Huawei Technologies
- Hitachi Vantara
Analisi completa
Sintesi esecutiva
Il mercato dello storage per data center negli Stati Uniti è stato valutato USD 18.684,97 milioni nel 2020 e USD 31.045,61 milioni nel 2025, e dovrebbe raggiungere USD 67.507,89 milioni entro il 2035, con un CAGR dell’8,01% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensioni del mercato dello storage per data center negli Stati Uniti nel 2025 | USD 31.045,61 milioni |
| Mercato dello storage per data center negli Stati Uniti, CAGR | 8,01% |
| Dimensioni del mercato dello storage per data center negli Stati Uniti nel 2035 | USD 67.507,89 milioni |
La rapida crescita delle piattaforme cloud-native, dei carichi di lavoro di intelligenza artificiale e dell’elaborazione dei dati in tempo reale alimenta la domanda di soluzioni di storage scalabili. Le aziende stanno passando dall’hardware tradizionale a sistemi software-defined e basati su flash per ottenere agilità e prestazioni. I principali hyperscaler e i fornitori di colocation continuano a investire nella modernizzazione della propria architettura di storage. Questo cambiamento consente un accesso più rapido ai dati, backup sicuri e una maggiore efficienza operativa. Imprese e investitori considerano questo mercato una base per la resilienza infrastrutturale di lungo periodo e per il vantaggio competitivo. È strettamente legato all’evoluzione delle esigenze aziendali, degli standard normativi e delle aspettative sui livelli di servizio.
La Virginia settentrionale resta la regione dominante grazie alla concentrazione di hyperscale, alla vicinanza alle istituzioni governative e a una solida infrastruttura di rete. California e Texas seguono, sostenute da ecosistemi cloud-native e da implementazioni a elevata efficienza energetica. Queste regioni guidano per capacità, modernizzazione dello storage e prontezza per l’IA. Stati come Arizona, Ohio e Oregon stanno emergendo grazie a minori costi di terreni ed energia, a un clima favorevole e a vantaggi fiscali. Questi mercati attirano nuovi operatori che intendono crescere rapidamente contenendo i costi operativi. La crescita in queste aree riflette la domanda di infrastrutture di storage distribuite e pronte per l’edge. La diffusione geografica degli investimenti favorisce il decentramento della capacità di storage nel mercato dello storage per data center negli Stati Uniti.
Dinamiche di mercato
Fattori di crescita
Espansione dell’infrastruttura cloud e dei carichi di lavoro ad alta densità negli ecosistemi IT aziendali
La rapida espansione delle piattaforme cloud, dell’IA e delle applicazioni ad alta intensità di dati spinge le aziende ad aumentare le capacità di storage. La domanda di infrastrutture di storage scalabili ed economicamente efficienti favorisce l’adozione di soluzioni avanzate negli ambienti ibridi e multi-cloud. Hyperscaler e grandi gruppi tecnologici privilegiano lo storage modulare e software-defined per gestire carichi di lavoro digitali in crescita. Il mercato dello storage per data center negli Stati Uniti beneficia della forte migrazione delle imprese verso servizi cloud-native e calcolo in tempo reale. Le organizzazioni richiedono infrastrutture robuste a supporto di big data, analisi, IoT e piattaforme di streaming multimediale. I carichi di lavoro ad alta densità nei servizi finanziari, nella pubblica amministrazione e nella sanità alimentano la domanda di sistemi di storage a bassa latenza e ad alto throughput. La rapida adozione di virtualizzazione ed edge computing aumenta la domanda di storage nelle reti distribuite. Le iniziative di modernizzazione dei data center rafforzano gli investimenti strategici nei diversi livelli e piattaforme di storage.
Passaggio allo storage basato su flash e al tiering intelligente per ottimizzare le prestazioni dei dati
La crescente preferenza per gli array all-flash e per le architetture basate su NVMe migliora le prestazioni e riduce la latenza per i carichi di lavoro ad alta intensità di dati. Le organizzazioni danno priorità ad agilità e reattività, spingendo la domanda di storage flash negli ambienti di storage primari e secondari. Le soluzioni di tiering automatico aiutano a gestire in modo efficiente i dati attivi e freddi, riducendo i costi di storage e aumentando la velocità. I sistemi di gestione basati su IA e ML ottimizzano il posizionamento dei carichi di lavoro e semplificano il controllo del ciclo di vita dei dati. Il mercato dello storage per data center negli Stati Uniti vede una forte attività da parte di aziende che vogliono modernizzare lo stack di storage per esigenze di alta disponibilità. Gli investimenti in caching intelligente, deduplica e compressione migliorano il rapporto costo-prestazioni. Questi progressi rendono lo storage flash accessibile oltre le applicazioni di fascia alta. Le imprese adottano il flash per attività mission-critical e utilizzano modelli ibridi per backup e archiviazione.
- Ad esempio, Microsoft ha ampliato l’adozione di Azure Premium SSD v2 nei carichi di lavoro ad alte prestazioni, mentre la serie di VM Mbv3 supporta fino a 650.000 IOPS su disco per gestire i picchi di traffico dei database. Queste funzionalità migliorano in modo significativo throughput e latenza dello storage nelle implementazioni aziendali su larga scala all’interno del mercato dello storage per data center negli Stati Uniti.
Ruolo crescente del software-defined storage nelle implementazioni ibride e multi-cloud
Il software-defined storage (SDS) consente alle aziende di separare l’hardware dalla gestione dello storage, offrendo maggiore flessibilità, scalabilità e controllo dei costi. Permette alle organizzazioni di utilizzare hardware standard ottenendo prestazioni di livello enterprise. Il mercato dello storage per data center negli Stati Uniti è sempre più influenzato dai framework SDS che semplificano le operazioni di storage negli ambienti cloud e on-premise. L’automazione basata su policy e le analisi in tempo reale consentono un’allocazione efficiente delle risorse. Questo cambiamento riduce inoltre il vendor lock-in e permette di personalizzare lo storage in base alle esigenze dei carichi di lavoro. Il mercato registra una forte crescita da parte di fornitori di servizi cloud e grandi imprese che adottano l’SDS per la mobilità dei dati. L’SDS consente il controllo centralizzato delle risorse di dati distribuite garantendo integrità e conformità dei dati. La crescita di containerizzazione e DevOps accelera l’adozione dell’SDS nelle infrastrutture edge e core.
- Ad esempio, nel 2025 Azure NetApp Files ha rilasciato volumi di grandi dimensioni fino a 2 PiB con oltre 700.000 IOPS e throughput di 12,5 GiBps per carichi di lavoro mission-critical come EDA e HPC.
Sovranità dei dati, sicurezza e pressioni di conformità alimentano la domanda di storage privato e ibrido
Leggi più severe sulla protezione dei dati e normative sulla privacy come HIPAA, CCPA e obblighi specifici di settore stanno orientando le decisioni sullo storage. Le imprese preferiscono soluzioni di storage che offrano controllo su localizzazione, conservazione e accesso ai dati. Il mercato dello storage per data center negli Stati Uniti guadagna slancio grazie alle organizzazioni che integrano sistemi di storage sicuri, cifrati e ad accesso controllato. Lo storage in cloud ibrido e privato consente alle aziende di bilanciare conformità normativa, prestazioni e scalabilità. Backup cifrati, storage WORM (write-once-read-many) e replica sicura svolgono un ruolo chiave nei settori che trattano dati sensibili. Le aziende investono in appliance di storage con sicurezza potenziata e in software pronti per l’audit per raggiungere gli obiettivi di governance. Cresce la domanda di flussi di storage attenti alla conformità nei settori sanità, BFSI e difesa. Le soluzioni di archiviazione a lungo termine devono ora integrare la sicurezza fin dalla progettazione in tutta l’infrastruttura.
Tendenze di mercato
L’infrastruttura di storage orientata all’edge acquista rilevanza per i flussi di dati decentralizzati
Con la crescente adozione dell’edge computing, le organizzazioni collocano lo storage più vicino alle fonti dei dati per ridurre la latenza. I data center edge elaborano grandi volumi di dati sensibili al tempo, richiedendo sistemi di storage rapidi, compatti e affidabili. Il mercato dello storage per data center negli Stati Uniti registra investimenti crescenti in storage flash ottimizzato per l’edge e sistemi iperconvergenti. Si stanno affermando design compatti con caching locale, auto-tiering e modelli di distribuzione semplificati. IoT industriale, città intelligenti e analisi per il retail sono i principali casi d’uso edge. I dispositivi di storage a basso consumo e con design robusto si adattano agli ambienti edge. L’integrazione di piattaforme SDS leggere supporta una gestione flessibile. Le imprese puntano a ridurre l’uso di banda e la dipendenza dalla rete con un’elaborazione locale dei dati.
La gestione predittiva dello storage guidata dall’IA trasforma efficienza operativa e controllo dei costi
Gli algoritmi di IA e machine learning stanno ridefinendo le operazioni dei data center grazie alla gestione predittiva dello storage. Queste tecnologie rilevano anomalie di prestazioni, prevedono le esigenze di capacità e raccomandano strategie di ottimizzazione in tempo reale. Il mercato dello storage per data center negli Stati Uniti si sta orientando verso soluzioni di storage intelligenti che riducono gli interventi manuali. I fornitori propongono piattaforme basate su IA che monitorano movimenti dei dati, modelli di utilizzo e comportamento dei carichi di lavoro. Le analisi predittive aiutano a ridurre al minimo le interruzioni non pianificate e i costi di sovradimensionamento. Tali sistemi supportano un ridimensionamento dinamico per adattarsi all’evoluzione dei volumi di dati. Le aziende ottengono minori spese operative, migliore utilizzo degli asset e maggiore rispetto degli SLA. L’intelligenza predittiva svolge inoltre un ruolo crescente nella cybersicurezza e nella mitigazione dei rischi.
L’hardware di storage a basso consumo e la progettazione del raffreddamento diventano una priorità nei data center sostenibili
La crescente attenzione alla sostenibilità ambientale spinge i data center ad adottare sistemi di storage efficienti dal punto di vista energetico. I drive di nuova generazione consumano meno energia per IOPS e richiedono un raffreddamento attivo minimo. Il mercato dello storage per data center negli Stati Uniti si sta allineando agli standard di efficienza energetica e alle certificazioni di edilizia sostenibile. I fornitori di storage sviluppano contenitori ecocompatibili, layout di raffreddamento intelligenti e algoritmi di limitazione della potenza. Le soluzioni di cold storage a basso consumo energetico suscitano interesse per le applicazioni di archiviazione. I progetti infrastrutturali ora incorporano l’ottimizzazione del flusso d’aria e contenitori raffreddati a liquido per configurazioni flash dense. Gli operatori monitorano il consumo energetico a livello di nodo di storage con metriche in tempo reale. Cresce la domanda di sistemi di storage a bassa impronta di carbonio alimentati da energia rinnovabile.
Virtualizzazione dello storage e piattaforme di storage unificate in crescita negli ecosistemi IT
Lo storage virtualizzato astrae i dispositivi fisici in pool software-defined che possono essere gestiti e assegnati in modo centralizzato. Questa flessibilità consente una migliore condivisione e un migliore utilizzo delle risorse. Il mercato dello storage per data center negli Stati Uniti beneficia della crescente preferenza delle imprese per lo storage unificato che combina protocolli file, block e object. Le piattaforme unificate semplificano le operazioni, riducono la complessità e migliorano la scalabilità. Le aziende consolidano i carichi di lavoro tra ambienti diversi tramite dashboard centralizzate. La virtualizzazione dello storage migliora anche le capacità di disaster recovery e failover. Supporta un’allocazione flessibile tra cloud pubblico, cloud privato e risorse on-premises. Le imprese che cercano modelli di storage agili adottano sempre più ambienti virtualizzati. La gestione centralizzata facilita inoltre l’automazione e il controllo della conformità.
Sfide del mercato
Problemi di scalabilità e vincoli dei sistemi legacy limitano agilità aziendale ed efficienza dello storage
Molte imprese affrontano colli di bottiglia nelle prestazioni e inefficienze dello storage dovuti ad architetture legacy. I sistemi tradizionali non sono compatibili con i moderni strumenti di virtualizzazione e con le applicazioni cloud-native. L’aggiornamento delle infrastrutture legacy richiede investimenti significativi e tempi di fermo operativo. Il mercato dello storage per data center negli Stati Uniti incontra la resistenza di aziende restie a interrompere servizi critici. L’espansione dello storage nelle implementazioni ibride diventa complessa senza protocolli standardizzati. L’integrazione con IA, analisi in tempo reale e flussi edge resta limitata per i sistemi più datati. Un tiering dei dati inefficiente porta a sforamenti di costo e a risorse sottoutilizzate. Il mantenimento delle piattaforme legacy aumenta gli OPEX, limitando i budget IT destinati alla modernizzazione.
Elevati investimenti di capitale e carenza di competenze nella gestione di ecosistemi di storage in evoluzione
Costruire un’infrastruttura di storage scalabile e resiliente comporta investimenti di capitale significativi in hardware e software. Le imprese hanno bisogno di personale qualificato per distribuire, gestire e proteggere gli ecosistemi di storage negli ambienti cloud, edge e on-premises. Il mercato dello storage per data center negli Stati Uniti deve affrontare la carenza di personale qualificato in SDS, cybersicurezza e automazione. I modelli di distribuzione complessi richiedono formazione e certificazioni continue del personale. Le PMI faticano, con risorse limitate, a stare al passo con gli standard in evoluzione. Le piattaforme specifiche dei fornitori creano curve di apprendimento ripide e rischi di integrazione. I costi di manutenzione aumentano con i cicli di adozione delle nuove tecnologie, incrementando ulteriormente il TCO. Il bilanciamento tra costi e prestazioni resta uno dei principali ostacoli per molti responsabili IT.
Opportunità di mercato
Lo sviluppo crescente di applicazioni cloud-native genera domanda di soluzioni di storage scalabili
La distribuzione di applicazioni cloud-native cresce in settori come sanità, BFSI, retail e media. Queste applicazioni richiedono storage a bassa latenza e alta disponibilità, in grado di scalare dinamicamente. Il mercato dello storage per data center negli Stati Uniti offre opportunità di crescita ai fornitori di soluzioni di storage integrate con i container e compatibili con Kubernetes. Anche lo storage a oggetti per dati non strutturati e per casi d’uso di backup registra una domanda crescente. Gli strumenti cloud-native di protezione dei dati e di snapshot suscitano interesse nei team DevOps.
Il lancio del 5G e l’IA all’edge ampliano l’ambito dell’infrastruttura di storage nelle reti distribuite
L’implementazione del 5G nelle aree metropolitane statunitensi accelera l’adozione di IA all’edge, analisi video e dispositivi connessi. Questi casi d’uso richiedono sistemi di storage in grado di gestire la generazione di dati in tempo reale nelle sedi edge. Il mercato dello storage per data center negli Stati Uniti beneficia della crescente domanda di piattaforme di storage distribuite con calcolo locale integrato. Lo storage compatto ed efficiente dal punto di vista energetico per stazioni radio base mobili, nodi retail e fabbriche intelligenti offre una crescita di lungo periodo.
Segmentazione del mercato
Per tipo di storage
Lo storage tradizionale mantiene una base significativa ma cede progressivamente quota ai sistemi all-flash e ibridi. Lo storage all-flash domina i carichi di lavoro ad alte prestazioni grazie alla bassa latenza e all’elevata velocità di erogazione degli IOPS. Lo storage ibrido si afferma combinando velocità ed efficienza dei costi. Il mercato dello storage per data center negli Stati Uniti riflette la crescente sostituzione dei sistemi legacy con soluzioni intelligenti basate su flash. Anche segmenti di nicchia come lo storage a oggetti e lo storage disaggregato sono in espansione.
Per distribuzione dello storage
I sistemi SAN sono leader negli ambienti aziendali che richiedono alta disponibilità e solido throughput dei dati. I sistemi NAS dominano le applicazioni ricche di contenuti come video e condivisione di file grazie alla più semplice scalabilità. I sistemi DAS restano comuni nelle configurazioni edge e dipartimentali. Il mercato dello storage per data center negli Stati Uniti comprende anche modelli emergenti come lo storage su IP e la SAN integrata nel cloud. Le configurazioni personalizzate per implementazioni specifiche di settore aumentano la diversificazione della domanda.
Per componente
L’hardware contribuisce con la quota di ricavi maggiore grazie a drive di storage collegati ai server, contenitori e componenti di rete. Tuttavia, il software cresce rapidamente con SDS, virtualizzazione, automazione del backup e monitoraggio delle prestazioni. Il mercato dello storage per data center negli Stati Uniti privilegia piattaforme di storage modulari basate su licenza che consentono un migliore utilizzo degli asset. I fornitori che offrono soluzioni integrate software-hardware guadagnano preferenza nei grandi contratti aziendali.
Per supporto
Gli HDD continuano a dominare lo storage per archiviazione e backup, spinti dal costo per TB. L’adozione degli SSD è in forte crescita nei carichi di lavoro di storage primario grazie ai miglioramenti di prestazioni. Lo storage su nastro resta rilevante per i settori guidati dalla conformità e per il cold storage. Il mercato dello storage per data center negli Stati Uniti vede ambienti a uso misto che combinano SSD per le prestazioni e HDD per la conservazione di grandi volumi. Le soluzioni SSD cloud-native suscitano interesse nei casi d’uso ad accesso rapido.
Per modello di distribuzione
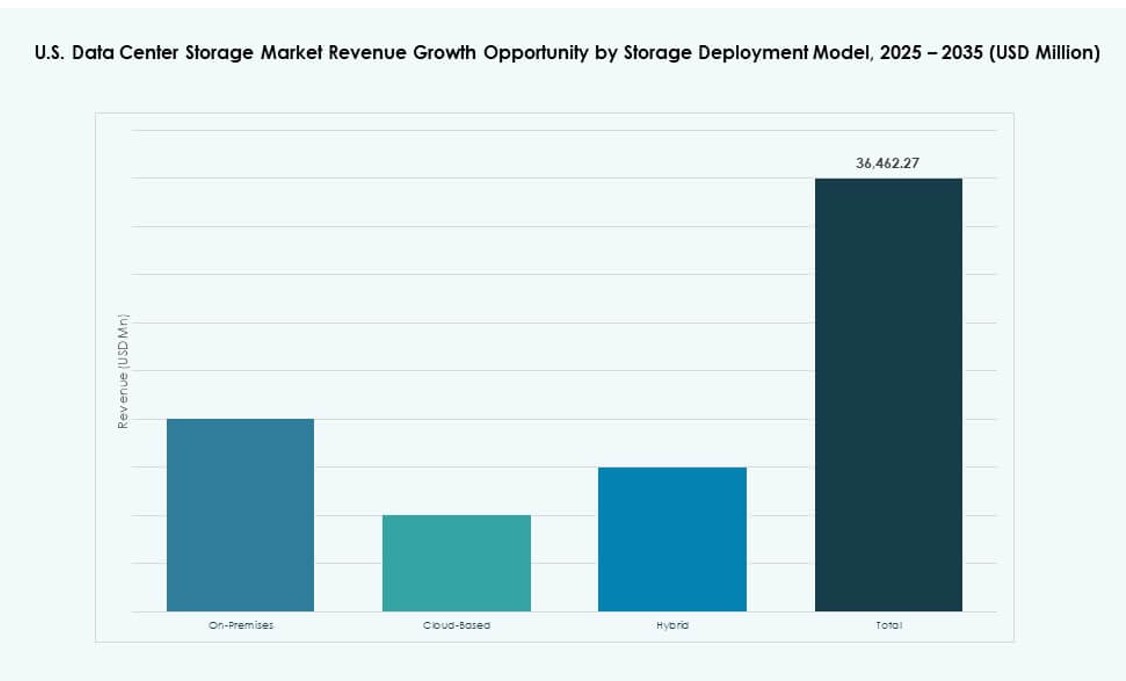
I modelli di storage basati su cloud crescono rapidamente grazie a scalabilità, prevedibilità dei costi e minimo onere di gestione. Le implementazioni on-premises restano rilevanti nei settori con requisiti di controllo dei dati. I modelli ibridi dominano lo scenario, offrendo flessibilità e ottimizzazione dei carichi di lavoro. Il mercato dello storage per data center negli Stati Uniti supporta sia i servizi cloud-native pubblici sia le estensioni di cloud privato. Le questioni legate alla data gravity e le politiche normative condizionano le preferenze di distribuzione.
Per applicazione
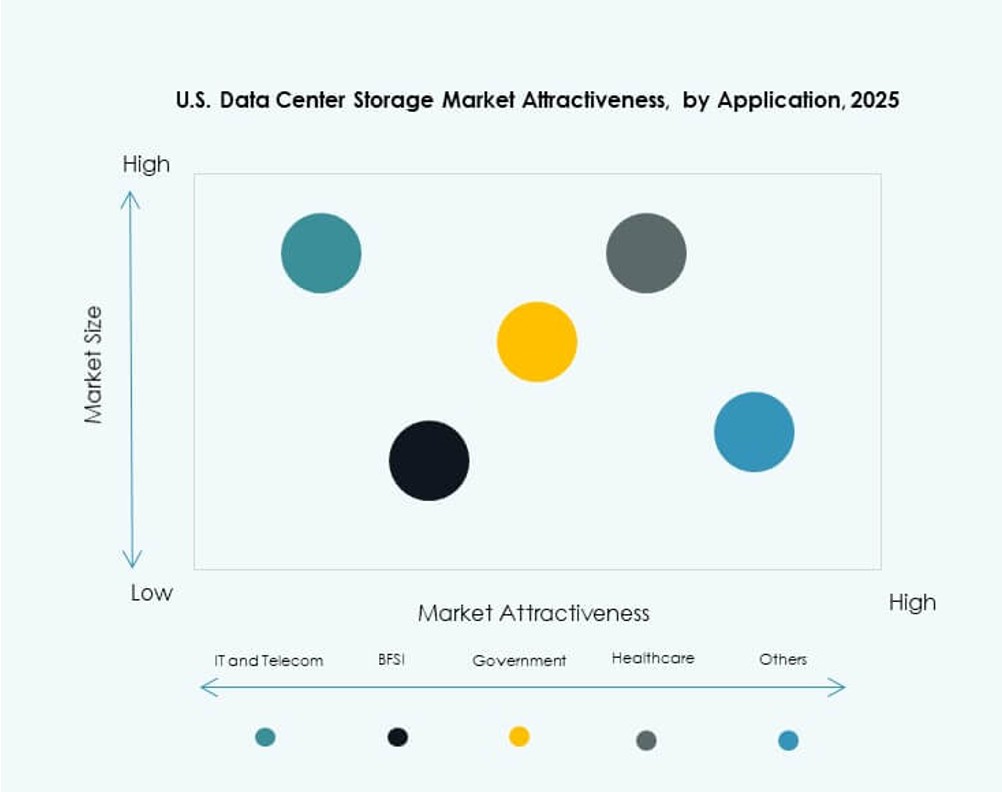
IT e telecomunicazioni guidano il mercato per l’elevato utilizzo di dati, la vasta presenza infrastrutturale e la sensibilità agli SLA. I settori BFSI e pubblica amministrazione seguono, spinti da esigenze di storage sicuro e obblighi di conformità. La sanità cresce rapidamente grazie a cartelle cliniche elettroniche, PACS e diagnostica per immagini. Il mercato dello storage per data center negli Stati Uniti serve anche retail, manifattura e media con storage scalabile per dati strutturati e non strutturati.
Approfondimenti regionali
La Virginia settentrionale è leader con oltre il 25% di quota grazie alla presenza di hyperscale e all’infrastruttura in fibra
La Virginia settentrionale resta la sottoregione dominante, ospitando la maggiore concentrazione di data center hyperscale. Rappresenta oltre il 25% della quota del mercato dello storage per data center negli Stati Uniti. La vicinanza a Washington D.C., la connettività in fibra avanzata e i prezzi energetici favorevoli attirano gli operatori. La contea di Loudoun, nota come “Data Center Alley”, ospita estese implementazioni di AWS, Microsoft e Meta. La regione registra investimenti continui in nuova capacità di storage, in particolare per servizi di IA e cloud.
- Ad esempio, nella Virginia settentrionale la capacità di data center in costruzione ha raggiunto 2.078,2 MW nel primo semestre 2025, con un aumento dell’80% rispetto ai periodi precedenti, trainato dalle espansioni hyperscale.
California e Texas rappresentano il 15-20% ciascuno, trainate da ecosistemi tecnologici e domanda aziendale
La California beneficia dell’ecosistema tecnologico della Silicon Valley, di una forte presenza di R&D e dell’adozione precoce del cloud. Detiene circa il 18% della quota del mercato dello storage per data center negli Stati Uniti. Le imprese distribuiscono lo storage sia con modelli di colocation sia on-premise. Il Texas, con quasi il 15% di quota di mercato, offre vantaggi strategici in termini di terreni, energia e incentivi fiscali. Città come Dallas e Austin vedono una crescita delle implementazioni cloud aziendali e degli aggiornamenti dello storage.
Hub emergenti come Ohio, Arizona e Oregon conquistano una quota crescente grazie a espansioni efficienti sotto il profilo dei costi
Mercati secondari come Arizona, Ohio e Oregon attirano investimenti grazie ai minori costi operativi e alla disponibilità di energia rinnovabile. Questi Stati offrono climi favorevoli al raffreddamento e disponibilità di terreni per costruzioni hyperscale. La loro quota collettiva nel mercato dello storage per data center negli Stati Uniti sale costantemente oltre il 10%. Imprese e fornitori di colocation si espandono in queste aree per ridurre il TCO rispettando le esigenze di latenza e conformità. Questi hub beneficiano anche di incentivi statali e di un flusso di manodopera qualificata.
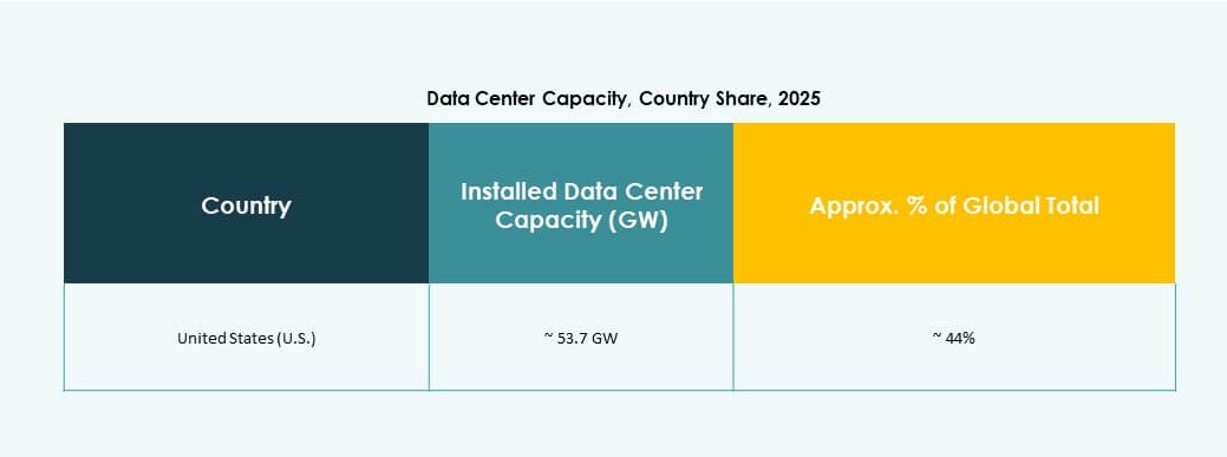
- Ad esempio, Microsoft Azure Storage elabora ogni mese oltre 100 exabyte di dati nelle regioni globali, a supporto della crescente domanda aziendale. Nel 2025 Microsoft ha ampliato la propria capacità di data center negli Stati Uniti di oltre 2 gigawatt, includendo la crescita in East US 2 e South Central US.
Analisi competitiva
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- IBM Corporation
- Cisco Systems, Inc.
- NetApp
- Seagate Technology
- Lenovo Group
- Veeam Software
- Huawei Technologies
- Hitachi Vantara
Il mercato dello storage per data center negli Stati Uniti è caratterizzato da una forte concorrenza tra fornitori multinazionali di hardware, fornitori di software-defined storage e sviluppatori di soluzioni integrate nel cloud. È plasmato da grandi operatori come Dell Technologies, HPE e IBM, che offrono portafogli completi di storage flash, ibrido e a oggetti. Fornitori come NetApp e Seagate si specializzano in soluzioni scalabili per carichi di lavoro cloud-native e aziendali. Le dinamiche competitive sono influenzate anche dalla crescente domanda di sistemi di storage ad alta densità pronti per l’IA e di piattaforme SDS. L’attenzione strategica a sostenibilità, integrazione NVMe e ottimizzazione dei carichi di lavoro definisce le attuali roadmap di prodotto. Le aziende si impegnano attivamente in partnership, innovazioni di prodotto e acquisizioni per ampliare la base clienti nei settori BFSI, IT e pubblica amministrazione. Il mercato premia i fornitori che offrono sistemi a bassa latenza e alta resilienza con modelli di distribuzione flessibili.
Sviluppi recenti
- Nell’ottobre 2025 Pure Storage ha ampliato la collaborazione con Cisco e NVIDIA per offrire soluzioni di infrastruttura per l’IA ai clienti aziendali. L’iniziativa integra storage ad alte prestazioni con reti e risorse di calcolo ottimizzate per l’IA.
- Nel gennaio 2025 Google Cloud ha lanciato Anthos Filestore, un servizio di file storage completamente gestito progettato per carichi di lavoro stateful basati su Kubernetes. La soluzione supporta file system ad alte prestazioni e migliora lo storage container-native per gli operatori di data center statunitensi.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Struttura di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Quadro del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori frenanti
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Analisi PESTEL
- 3.8Analisi dell'attrattività del mercato
- 3.8.1Tipo di storage
- 3.8.2Distribuzione dello storage
- 3.8.3Componente
- 3.8.4Supporto
- 3.8.5Modello di distribuzione
- 3.8.6Applicazione
- 04Analisi dei livelli di storage, della capacità e del posizionamento
- 4.1Infrastruttura esterna e integrazione a livello di struttura
- 4.2Distribuzione dello storage a livello di sala e integrità del contenimento
- 4.3Gestione dello storage a livello di rack e di nodo (array, server, dispositivo)
- 4.4Valutazione dello stack di storage multilivello (struttura → array → pool →
- 4.5Modellazione del rischio e della resilienza dello storage (hot spot, picchi di carico, modalità di guasto)
- 05Adozione tecnologica e tendenze
- 5.1Tendenze di adozione di flash e NVMe (array All-Flash, NVMe-oF, Storage-Class Memory)
- 5.2Software-defined storage e disaggregazione (SDS, object storage, erasure coding)
- 5.3Integrazione di telemetria, sensori e analisi
- 5.4Orchestrazione e storage consapevole del carico di lavoro (CIOps / AIOps)
- 5.5Integrazione Kubernetes CSI, tiering basato su policy, QoS consapevole del carico di lavoro (limitazione di latenza/IOPS)
- 5.6Convergenza di calcolo, rete e storage (infrastruttura disaggregata / componibile)
- 06Benchmarking / KPI
- 6.1Metriche di prestazioni e incidenti
- 6.2Mitigazione degli hot spot / tempo di ripristino
- 6.3Metriche di costo ed efficienza
- 6.4Indici di efficacia e di utilizzo dello storage
- 6.5KPI di protezione dei dati
- 07Analisi dei costi e TCO
- 7.1Costi di hardware, software e servizi a confronto
- 7.2ROI CapEx vs OpEx e modelli di migrazione
- 7.3Manutenzione predittiva e risparmi sul costo del ciclo di vita
- 7.4Modellazione dei costi del ciclo di vita dei dati
- 08Benchmarking competitivo
- 8.1Quota dei fornitori per regione / verticale
- 8.2Mappatura fornitori e tecnologie
- 8.3Partnership e M&A
- 8.4Strategie dei fornitori di servizi
- 09Prospettive future e innovazione
- 9.1NVMe-over-Fabric e storage componibile come standard diffusi
- 9.2Storage computazionale e intelligente (elaborazione nel drive / NVDIMM)
- 9.3Operazioni di storage guidate dall'IA e provisioning autonomo
- 9.4Innovazioni in sostenibilità e densità
- 9.5Supporti e protocolli di nuova generazione
- 9.6Sovranità dei dati, privacy e funzioni di conformità
- 9.7Collegamento tra calore / energia e infrastrutture
- 10Mercato dello storage per data center negli Stati Uniti – Dimensioni del mercato e previsioni
- 10.1Dimensioni storiche del mercato (2020-2025)
- 10.2Dimensioni previste del mercato (2026-2035)
- 10.3Analisi del tasso di crescita del mercato
- 10.4Prospettive di mercato per regione
- 11Mercato dello storage per data center negli Stati Uniti – Per tipo di storage
- 11.1Storage tradizionale
- 11.2Storage all-flash
- 11.3Storage ibrido
- 11.4Altri
- 12Mercato dello storage per data center negli Stati Uniti – Per distribuzione dello storage
- 12.1Sistema Storage Area Network (SAN)
- 12.2Sistema Network-attached storage (NAS)
- 12.3Sistema Direct-Attached Storage (DAS)
- 12.4Altri
- 13Mercato dello storage per data center negli Stati Uniti – Per componente
- 13.1Hardware
- 13.2Software
- 14Mercato dello storage per data center negli Stati Uniti – Per supporto
- 14.1Hard disk drive (HDD)
- 14.2Solid-state drive (SSD)
- 14.3Storage su nastro
- 15Mercato dello storage per data center negli Stati Uniti – Per modello di distribuzione
- 15.1On-premises
- 15.2Basato su cloud
- 15.3Ibrido
- 16Mercato dello storage per data center negli Stati Uniti – Per applicazione
- 16.1IT e telecomunicazioni
- 16.2BFSI
- 16.3Pubblica amministrazione
- 16.4Sanità
- 16.5Altri
- 17Scenario competitivo
- 17.1Analisi delle quote di mercato
- 17.2Strategie dei principali operatori
- 17.3Fusioni, acquisizioni e partnership
- 17.4Lanci di prodotti e servizi
- 18Profili aziendali
- 18.1Hewlett Packard Enterprise Development LP (HPE)
- 18.2Cisco Systems, Inc.
- 18.3Lenovo Group
- 18.4Toshiba Corporation
- 18.5NEC Corporation
- 18.6Dell Technologies
- 18.7Cohesity, Inc.
- 18.8NetApp
- 18.9Seagate Technology
- 18.10Veeam Software
- 18.11IBM Corporation
- 18.12Quantum Corporation
- 18.13Nutanix, Inc.
- 18.14Huawei Technologies Co., Ltd.
- 18.15DataDirect Networks
- 18.16Hitachi Vantara
- 18.17Fujitsu Limited
- 18.18Infinidat
- 18.19Micron Technology, Inc.
- 18.20Dell EMC PowerMax
- 18.21Altri
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato dello storage per data center negli Stati Uniti è stato valutato USD 31.045,61 milioni nel 2025 e dovrebbe raggiungere USD 67.507,89 milioni entro il 2035.
Il mercato dello storage per data center negli Stati Uniti dovrebbe crescere con un CAGR dell'8,01% dal 2025 al 2035.
Nel 2025 il segmento della componente hardware ha detenuto la quota maggiore del mercato dello storage per data center negli Stati Uniti grazie ai continui investimenti infrastrutturali.
I principali fattori includono l'adozione di flash e SDS, i carichi di lavoro di IA e big data e la crescita delle implementazioni edge e ibride all'interno del mercato dello storage per data center negli Stati Uniti.
Tra i principali operatori del mercato dello storage per data center negli Stati Uniti figurano HPE, Dell, IBM, Cisco, NetApp e Seagate.
La Virginia settentrionale ha detenuto la quota maggiore del mercato dello storage per data center negli Stati Uniti nel 2025, trainata dalla crescita dei data center hyperscale.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.