
Markt für mikromobile Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
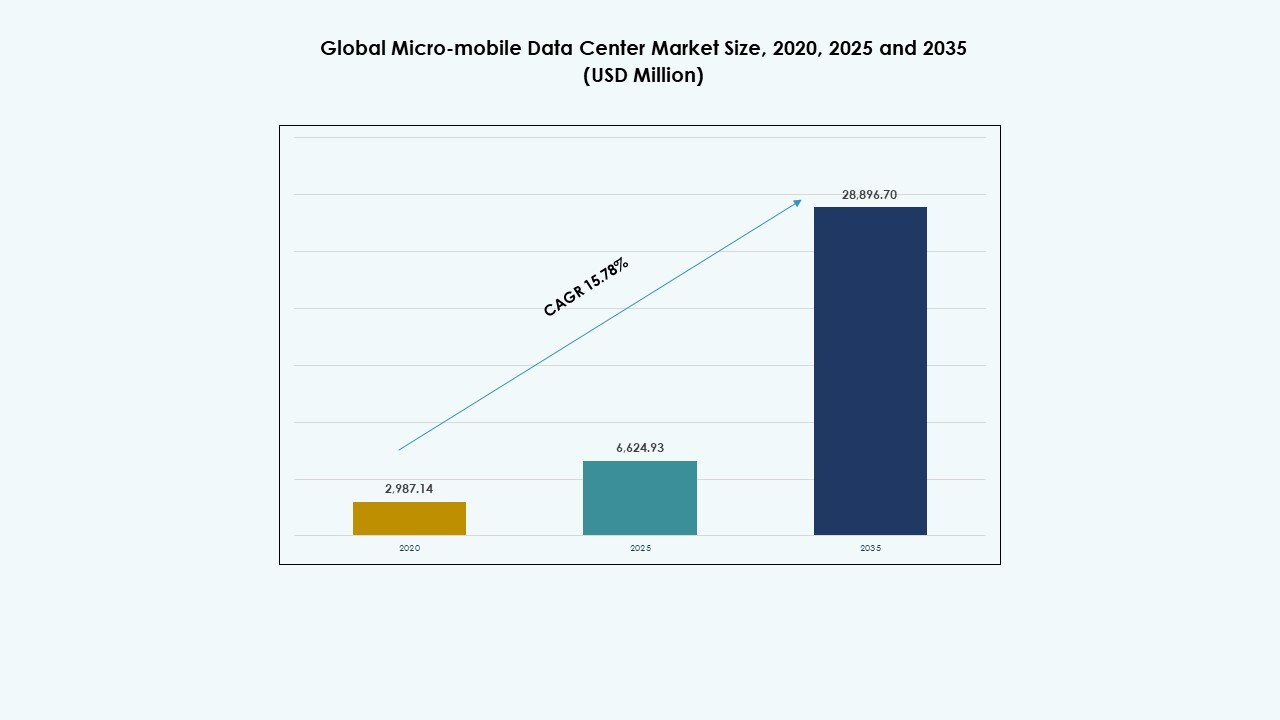
Markt für mikromobile Rechenzentren: 2025 lag das Marktvolumen bei USD 6,624.9 Mio.; bis 2035 soll es bei einer CAGR von 15.78 % auf USD 28.90 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 7. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einführung
- 02Zusammenfassung
- 03Marktdynamik
- 04Globaler Markt für mikromobile Rechenzentren – Marktgröße & Prognose
- 05Globaler Markt für mikromobile Rechenzentren – nach Komponente
- 06Globaler Markt für mikromobile Rechenzentren – nach Rack-Einheitsgröße
- 07Globaler Markt für mikromobile Rechenzentren – nach Projektgröße
- 08Globaler Markt für mikromobile Rechenzentren – nach Organisationsgröße
- 09Globaler Markt für mikromobile Rechenzentren – nach Endnutzer
- 10Globaler Markt für mikromobile Rechenzentren – nach Region
- 12Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 15Profilierte Unternehmen
Profilierte Unternehmen
- Schneider Electric S
- Dell Technologies Inc
- Huawei Technologies Co., Ltd
- Hewlett Packard Enterprise (HPE)
- Eaton Corporation plc
- Vertiv Holdings Co
- IBM Corporation
- Panduit Corp
- Hitachi Ltd
- Cisco Systems Inc
- Zella DC (Zellabox)
- Cannon Technologies Ltd
- Canovate Group
- Instant Data Centers LLC
- Others
Vollständige Analyse
Zusammenfassung zum Markt für mikromobile Rechenzentren
Der globale Markt für mikromobile Rechenzentren wurde im Jahr 2020 mit 2.987,14 Mio. USD bewertet, im Jahr 2025 mit 6.624,93 Mio. USD, und soll bis 2035 mit einer CAGR von 15,78 % im Prognosezeitraum auf 28.896,70 Mio. USD wachsen.
| BERICHTSATTRIBUT | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße mikromobile Rechenzentren 2025 | 6.624,93 Mio. USD |
| Markt für mikromobile Rechenzentren, CAGR | 15,78 % |
| Marktgröße mikromobile Rechenzentren 2035 | 28.896,70 Mio. USD |
Der Markt wird getrieben von der steigenden Nachfrage nach Edge Computing, IoT-Datenverarbeitung, schneller Bereitstellung und Infrastruktur mit geringer Latenz in Telekommunikation, Industrie, Einzelhandel, Gesundheitswesen, Regierung und Verteidigung. Mikromobile Rechenzentren vereinen IT-Racks, Server, Kühlung, Stromversorgung, Monitoring, Sicherheits- und Backup-Systeme in kompakten, tragbaren oder vorgefertigten Einheiten. Sie helfen Organisationen, Recheninfrastruktur nahe am Ort der Datenerzeugung bereitzustellen, die Latenz zu senken und Echtzeitanwendungen zu unterstützen. Die Nachfrage steigt, da Unternehmen widerstandsfähige Infrastruktur außerhalb großer zentraler Rechenzentren benötigen.
IT und Telekommunikation bleiben die führende Endnutzergruppe, da 5G-Netze, Edge-Computing-Knoten und verteilte digitale Dienste kompakte und sichere Infrastruktur erfordern. BFSI, Medien und Unterhaltung, Gesundheitswesen, Regierung, Einzelhandel und Fertigung treiben die Verbreitung ebenfalls voran, etwa durch Verarbeitung auf Filialebene, Überwachung, Content-Auslieferung, intelligente Betriebsabläufe und Disaster Recovery. Schneider Electric erklärt, dass EcoStruxure Micro Data Centers Industrie 4.0 und Edge Computing ermöglichen, indem sie IT-Infrastruktur dorthin bringen, wo sie gebraucht wird, und damit die Verlagerung des Marktes hin zu verteiltem Computing unterstützen.
Marktdynamik
Markttreiber
Steigende Nachfrage nach Edge Computing und IoT-Datenverarbeitung
Die steigende Nachfrage nach Edge Computing und IoT-Datenverarbeitung ist ein wesentlicher Treiber für den globalen Markt für mikromobile Rechenzentren. Unternehmen erzeugen zunehmend Daten über Sensoren, Kameras, vernetzte Maschinen, mobile Geräte, Einzelhandelssysteme und industrielle Automatisierungsplattformen. Das Senden aller Daten in zentrale Cloud-Umgebungen kann zu Latenz, Bandbreitenkosten und Zuverlässigkeitsproblemen führen. Mikromobile Rechenzentren begegnen diesem Bedarf, indem sie Rechenleistung, Speicher und Netzwerk näher an die Datenquelle bringen. Das ermöglicht schnellere Analysen, lokale Entscheidungen und eine bessere Anwendungsleistung. So erklärt Rittal, dass sein RiMatrix Micro Data Center für Edge-Anwendungen konzipiert ist, die eine latenzarme Echtzeit-Datenverarbeitung nahe am Ort der Datenerzeugung erfordern.
Bedarf an schneller und mobiler Bereitstellung von Rechenzentren
Der Bedarf an schneller und mobiler Bereitstellung stützt die starke Verbreitung mikromobiler Rechenzentren. Viele Organisationen benötigen Rechenkapazität in Außenstellen, an Industriestandorten, an Disaster-Recovery-Standorten, bei Verteidigungseinsätzen, in temporären Einrichtungen und in Regionen, in denen der klassische Rechenzentrumsbau nicht praktikabel ist. Mikromobile Systeme verkürzen die Bereitstellungszeit, da sie als integrierte oder vorgefertigte Infrastruktur mit Racks, Strom, Kühlung, Sicherheit und Monitoring geliefert werden. Das macht sie geeignet für schnell wachsende digitale Betriebe und temporären Kapazitätsbedarf. Vertiv erklärt, dass Micro Data Center in sich geschlossene, vorgefertigte Einheiten sind, die IT und unterstützende Infrastruktur integrieren und sich schnell installieren und leicht warten lassen.
Ausbau der 5G-Netze erfordert Infrastruktur mit geringer Latenz
Der Ausbau der 5G-Netze erhöht die Nachfrage nach mikromobilen Rechenzentren, da Telekommunikationsbetreiber verteilte Infrastruktur für latenzarme Dienste benötigen. 5G ermöglicht Anwendungsfälle wie industrielle Automatisierung, autonome Systeme, Smart Cities, vernetzte Gesundheitsversorgung, Videoanalyse und immersive Medien. Diese Anwendungen erfordern Verarbeitung näher an Nutzern und Geräten. Mikromobile Rechenzentren helfen Telekommunikationsbetreibern und Unternehmen, Rechenkapazität an Netzwerkrändern, Filialstandorten und lokalen Aggregationspunkten zu platzieren. Eaton nennt Telekommunikation, 5G, Edge Computing, Regierung, Gesundheitswesen, Transport und Einzelhandel als Anwendungen seiner Micro-Data-Center-Systeme, was das breite Einsatzpotenzial in verteilten Umgebungen widerspiegelt.
Markthemmnisse
Hohe anfängliche Bereitstellungs- und Infrastrukturkosten
Die hohen anfänglichen Bereitstellungskosten bleiben ein zentrales Hemmnis für den globalen Markt für mikromobile Rechenzentren. Obwohl diese Systeme die Komplexität des Baus verringern, müssen Käufer weiterhin in Server, Racks, USV-Systeme, Stromverteilung, Kühlung, physische Sicherheit, Software, Monitoring und Integration investieren. Hinzu kommen Standortvorbereitung, Konnektivität, qualifizierte Installation und Wartungsunterstützung. Kostenbedenken sind bei kleinen und mittleren Unternehmen stärker ausgeprägt, die möglicherweise keine kontinuierlichen Edge-Workloads oder eigene IT-Teams haben. Käufer müssen die Investition durch geringere Latenz, Schutz der Verfügbarkeit, betriebliche Resilienz oder geringere Abhängigkeit von entfernten Standorten rechtfertigen. Anbieter benötigen flexible Konfigurationen und Managed-Service-Modelle, um Einstiegshürden zu senken.
Begrenzte Skalierbarkeit im Vergleich zu großen klassischen Rechenzentren
Die begrenzte Skalierbarkeit stellt ein weiteres Hemmnis dar, da mikromobile Rechenzentren konstruktionsbedingt kompakt sind. Sie unterstützen Edge- und lokale Verarbeitung, können aber nicht mit der Kapazität großer Hyperscale- oder Colocation-Anlagen mithalten. Organisationen mit schnell wachsenden Workloads benötigen möglicherweise mehrere Einheiten, was Verwaltungskomplexität und Kosten erhöhen kann. Dieses Hemmnis ist wichtig für cloudlastige oder KI-intensive Nutzer, die große Compute-Cluster benötigen. Der Markt muss diese Herausforderung durch modulare Erweiterung, standardisierte Designs und Fernverwaltungsplattformen angehen. Mikromobile Anlagen bleiben eine Ergänzung zu großen Rechenzentren und kein direkter Ersatz für zentrale Infrastruktur im großen Maßstab.
Integrationsherausforderungen mit der bestehenden IT-Infrastruktur
Integrationsherausforderungen können die Verbreitung verlangsamen, insbesondere in Unternehmen mit Legacy-Netzwerken, On-Premises-Systemen, Cloud-Plattformen und verteilten Sicherheitsrichtlinien. Mikromobile Rechenzentren müssen mit bestehendem IT-Service-Management, Cybersicherheit, dem Management der Rechenzentrumsinfrastruktur und Cloud-Umgebungen verbunden werden. Betreiber benötigen zudem standardisierte Richtlinien für Backup, Monitoring, Benutzerzugriff, Patching und Compliance. Die Integration wird schwieriger, wenn Einheiten an entfernten Filialen oder Industriestandorten mit wenig IT-Personal eingesetzt werden. Anbieter, die vorintegrierte Systeme, Automatisierungssoftware und Fernüberwachung bereitstellen, können das Implementierungsrisiko senken und die Verbreitung in großen verteilten Organisationen verbessern.
Marktchancen
Zunehmende Verbreitung von Edge-Rechenzentren und verteiltem Computing
Edge-Rechenzentren und verteiltes Computing schaffen starke Chancen für den globalen Markt für mikromobile Rechenzentren. Unternehmen wechseln zu Architekturen, die zentrale Cloud-Infrastruktur mit lokaler Verarbeitung verbinden. Dieses Modell unterstützt latenzarme Anwendungen, Bandbreitenoptimierung und Geschäftskontinuität. Mikromobile Rechenzentren sind gut positioniert, da sie kompakte, modulare und einsetzbare Infrastruktur für Edge-Umgebungen bieten. Sie können Einzelhandelsfilialen, Fabriken, Krankenhäuser, Telekommunikationstürme, Verkehrsknotenpunkte und Außenstellen versorgen. Eaton erklärt, dass modulare Rechenzentrumssysteme helfen, Rechenzentrumskapazität schnell und mit geringerem Risiko bereitzustellen, und damit KI, Edge Computing und Cloud-Dienste unterstützen.
Zunehmender Einsatz an abgelegenen Standorten sowie in Verteidigung, Bergbau und Disaster Recovery
Abgelegene Standorte sowie Verteidigung, Bergbau und Disaster-Recovery-Standorte bieten bedeutende Wachstumschancen, da diese Umgebungen robuste, mobile und sichere Recheninfrastruktur erfordern. Mikromobile Rechenzentren können Feldeinsätze, Kommandozentralen, Explorationsstandorte, Notfalleinsätze, mobile Gesundheitseinrichtungen und abgelegene Industriebetriebe unterstützen. Sie verbessern die Resilienz, indem sie lokale Verarbeitung ermöglichen, wenn die Verbindung zu zentralen Rechenzentren schwach oder gestört ist. Nutzer aus Regierung und Verteidigung schätzen zudem physische Sicherheit, schnelle Bereitstellung und kontrollierte Datenverarbeitung. Diese Anforderungen stützen die Nachfrage nach gehärteten Gehäusen, Notstrom, integrierter Kühlung und Fernüberwachung. Anbieter mit sicheren, langlebigen und konfigurierbaren Systemen können in diesem Chancenfeld deutlich an Bedeutung gewinnen.
Digitalisierung und Cloud-Nutzung in Schwellenmärkten
Schwellenmärkte schaffen langfristige Chancen, da Unternehmen, Regierungen und Telekommunikationsbetreiber in digitale Dienste, Cloud-Nutzung und lokale Recheninfrastruktur investieren. Mikromobile Rechenzentren können Organisationen helfen, IT-Kapazität ohne den Bau großer klassischer Anlagen bereitzustellen. Sie unterstützen Filialbanking, öffentliche Dienste, Telekommunikationsknoten, Smart-City-Systeme, Einzelhandelsketten und Industriebetriebe. Diese Chance ist besonders relevant im Asien-Pazifik-Raum, im Nahen Osten, in Lateinamerika und in Afrika, wo der Ausbau der digitalen Infrastruktur an Tempo gewinnt. Kompakte und vorgefertigte Designs können Kunden helfen, Einschränkungen bei Grundstücken, Strom, Fachkräften und Bauzeit zu überwinden.
Technologietrends
Vorgefertigte und modulare Micro-Data-Center-Lösungen
Vorgefertigte und modulare Designs sind ein zentraler Technologietrend im globalen Markt für mikromobile Rechenzentren. Diese Systeme verringern die Komplexität der Bereitstellung, indem sie Racks, Kühlung, Strom, Sicherheit und Monitoring in standardisierten Einheiten vereinen. Modulare Designs helfen Kunden, Kapazität schrittweise zu ergänzen und Einheiten mit einheitlicher Konfiguration an mehreren Standorten einzusetzen. Dieser Trend unterstützt Telekommunikations-Edge-Knoten, Einzelhandelsfilialen, Industrieanlagen und Disaster-Recovery-Standorte. Er verbessert auch die Qualität, da Systeme vor dem Versand in kontrollierten Umgebungen montiert und getestet werden können. Das Micro-Modular-Data-Center-Portfolio von Vertiv umfasst die Systeme SmartRow, SmartMod und SmartCabinet, was den starken Fokus der Anbieter auf integrierte modulare Edge-Infrastruktur widerspiegelt.
Einsatz fortschrittlicher und energieeffizienter Kühltechnologien
Energieeffiziente Kühlung gewinnt an Bedeutung, da mikromobile Rechenzentren höhere Rechendichte auf kompakter Fläche unterstützen. Betreiber benötigen Kühlsysteme, die in beengten Umgebungen die Verfügbarkeit sichern und zugleich den Stromverbrauch begrenzen. Die Nachfrage steigt nach intelligentem Luftstrommanagement, kompakter Präzisionskühlung, Integration von Flüssigkühlung und robuster Klimakontrolle. Dieser Trend ist besonders wichtig an Industrie-, Remote-, Telekommunikations- und Edge-Standorten, wo die Umgebungsbedingungen schwierig sein können. Die Internationale Energieagentur prognostiziert, dass der weltweite Stromverbrauch von Rechenzentren bis 2030 rund 945 TWh erreichen wird, was den Bedarf an effizienterer Strom- und Kühlinfrastruktur in zentralen wie Edge-Rechenzentren verstärkt.
KI-basiertes Monitoring und automatisierte Rechenzentrumsverwaltungssysteme
KI-basiertes Monitoring und Automatisierung finden zunehmend Verbreitung, da mikromobile Rechenzentren häufig an verteilten Standorten mit wenig lokalem IT-Personal betrieben werden. Automatisierte Verwaltungssysteme erfassen Strom, Temperatur, Luftfeuchtigkeit, Zugang, Alarme und den Zustand der Geräte. KI-basierte Werkzeuge können vorausschauende Wartung, Energieoptimierung und schnellere Reaktion auf Störungen unterstützen. Dieser Trend verbessert die Zuverlässigkeit und verringert den Bedarf an häufigen Vor-Ort-Einsätzen. Softwareplattformen wie DCIM, Fernüberwachung und Automatisierungswerkzeuge werden kritisch, da Betreiber hunderte oder tausende Edge-Einheiten an verschiedenen Standorten verwalten können. Dieser Trend stützt das Wachstum der Software- und Service-Komponenten des Marktes.
Marktsegmentierung
Nach Komponente
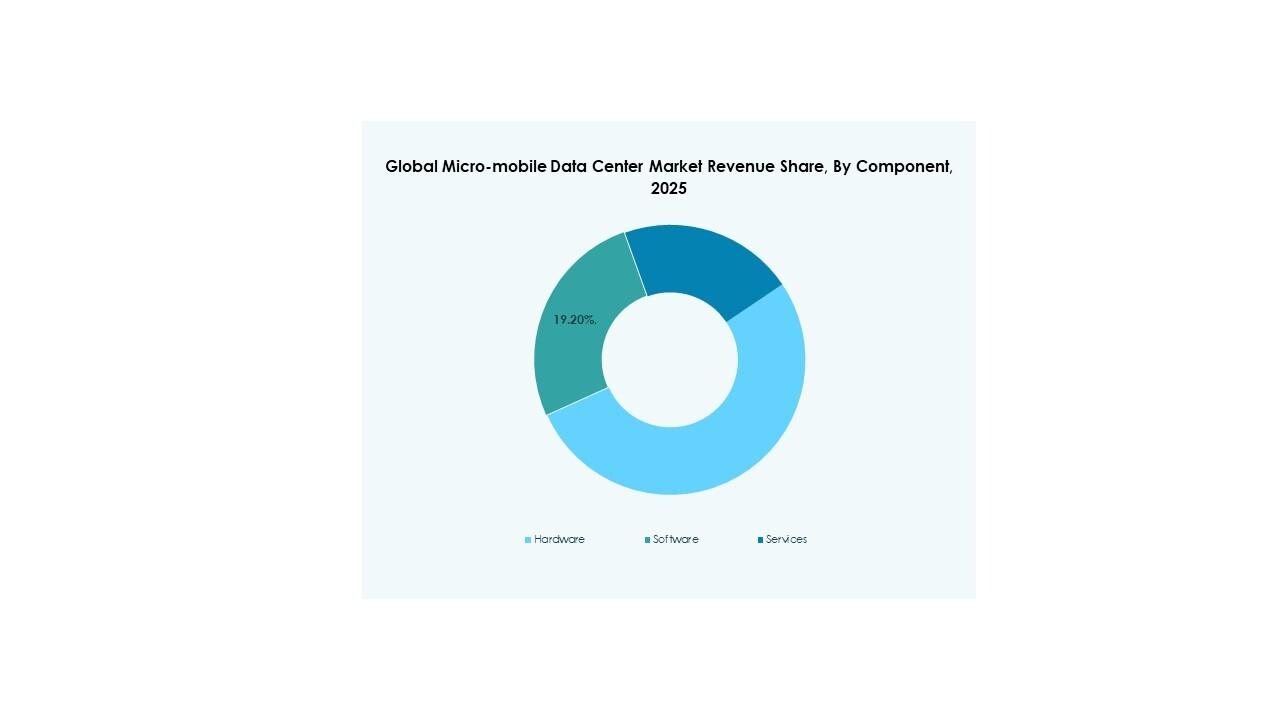
Der globale Markt für mikromobile Rechenzentren umfasst nach Komponente Hardware, Software und Services. Hardware führte das Segment 2025 mit einem Anteil von 43,10 % an, da mikromobile Systeme Server, Racks, Kühlsysteme, Stromversorgung, Notstrom, physische Sicherheit und Gehäuse erfordern. Software erreichte einen Anteil von 21,51 % aufgrund der zunehmenden Nutzung von DCIM, Monitoring, Automatisierung und Fernverwaltungsplattformen. Services machten 17,20 % aus, gestützt durch Anforderungen an Installation, Integration, Wartung und Lebenszyklusunterstützung. Die bereitgestellten Schätzungen der Komponentenanteile ergeben nicht die vollen 100 % des Marktes, zeigen aber deutlich, dass Hardware aufgrund der infrastrukturlastigen Natur mikromobiler Einsätze der führende Umsatzbeitrag ist.
Nach Rack-Einheitsgröße
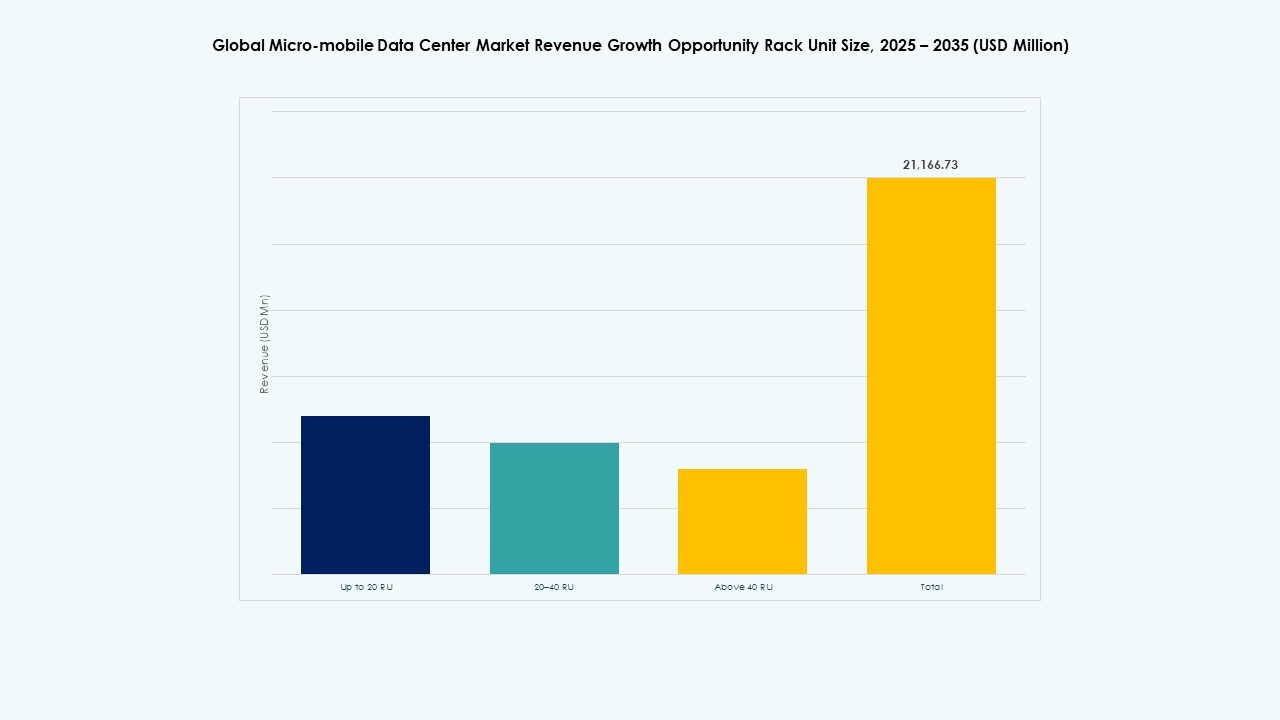
Der Markt nach Rack-Einheitsgröße umfasst bis 20 RU, 20-40 RU und über 40 RU. Das Segment 20-40 RU hatte 2025 den größten Anteil, da es ein praktisches Gleichgewicht zwischen kompakter Bereitstellung und ausreichender IT-Kapazität für Filial-, Telekommunikations-, Unternehmens- und Industrie-Edge-Workloads bietet. Systeme bis 20 RU werden für kleinere Büros, Einzelhandelsfilialen, Fernüberwachungsstationen und leichte Edge-Workloads bevorzugt. Systeme über 40 RU bedienen größere Edge-Umgebungen, Instant Data Centers und Industrieanlagen mit höherem Rechen- oder Speicherbedarf. Die Nachfrage verlagert sich hin zu flexiblen Rack-Konfigurationen, die schrittweise Erweiterung und einfachere Wartbarkeit unterstützen.
Nach Projektgröße
Der Markt nach Projektgröße umfasst Edge Computing, Instant Data Centers sowie Einsätze in Außenstellen und Filialen (Remote Office / Branch Office). Edge Computing führte das Segment 2025 aufgrund der wachsenden Nachfrage nach lokaler Datenverarbeitung, geringer Latenz und verteilter Infrastruktur an. Instant Data Centers gewinnen an Bedeutung, wo Organisationen schnelle Bereitstellung für temporäre Kapazität, Disaster Recovery, abgelegene Betriebe oder schnell wachsende digitale Standorte benötigen. Einsätze in Außenstellen und Filialen bleiben wichtig für Banken, Einzelhandel, Gesundheitswesen, Bildung und Anwendungen im öffentlichen Sektor. Mikromobile Systeme unterstützen diese Projekttypen, indem sie kompaktes Design, schnellere Einrichtung und integrierte Infrastruktur in einer einsetzbaren Plattform vereinen.
Nach Organisationsgröße
Der Markt nach Organisationsgröße umfasst Großunternehmen sowie kleine und mittlere Unternehmen. Großunternehmen hielten 2025 den dominierenden Anteil, da sie mehrere Standorte, Filialnetze, Fabriken, Telekommunikationsknoten, Lager und geschäftskritische Einrichtungen betreiben. Diese Organisationen verfügen über größere Budgets für verteilte IT-Infrastruktur, Fernüberwachung und Cybersicherheit. KMU stellen eine kleinere, aber wachsende Kundengruppe dar, da mikromobile Einheiten es ihnen erlauben, zuverlässige IT-Kapazität ohne den Bau eines vollständigen Rechenzentrums bereitzustellen. Die Verbreitung bei KMU ist dort am stärksten, wo Unternehmen lokale Verarbeitung, sicheres Backup, Ausfallsicherheit von Kassensystemen oder Unterstützung für Außenstellen benötigen. Managed-Service-Modelle können die Verbreitung bei kleineren Organisationen beschleunigen.
Nach Endnutzer
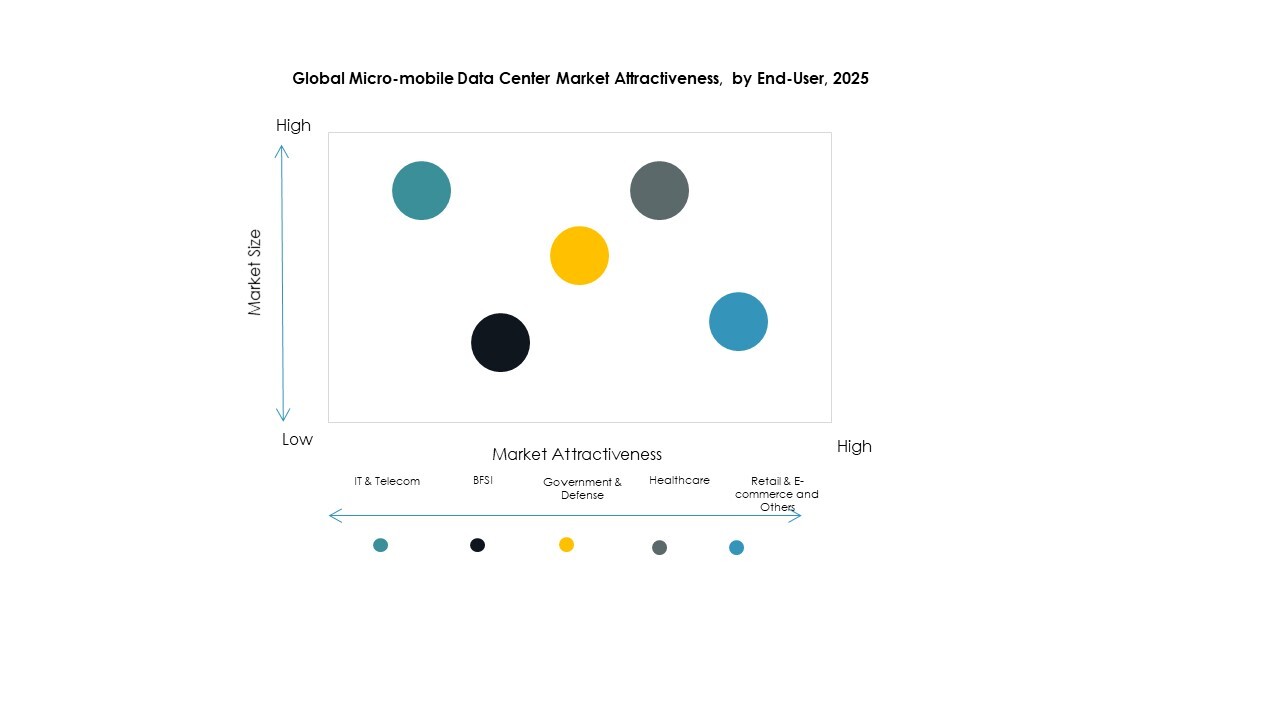
Der globale Markt für mikromobile Rechenzentren umfasst nach Endnutzer IT und Telekommunikation, BFSI, Medien und Unterhaltung, Gesundheitswesen, Regierung und Verteidigung, Einzelhandel, Fertigung und Sonstige. IT und Telekommunikation führten den Markt 2025 aufgrund des 5G-Rollouts, von Edge Computing, Netzwerkmodernisierung und Anforderungen an verteilte Clouds an. BFSI nutzt mikromobile Systeme für sichere Verarbeitung und Backup auf Filialebene. Die Nachfrage aus Medien und Unterhaltung wird durch Content-Auslieferung und Streaming gestützt. Das Gesundheitswesen benötigt lokale Verarbeitung für Patientendaten und Bildgebung. Regierung und Verteidigung schätzen sichere, mobile Infrastruktur, während Einzelhandel und Fertigung sie für Filialsysteme, Automatisierung und industrielles IoT nutzen.
Regionale Einblicke
Nordamerika behält die Führung durch Edge Computing, Cloud-Nutzung und verteilte Unternehmensinfrastruktur
Nordamerika führte den globalen Markt für mikromobile Rechenzentren 2025 an, aufgrund starker Cloud-Nutzung, weit verbreiteter Edge-Computing-Einsätze und ausgereifter Unternehmens-IT-Infrastruktur. Die Vereinigten Staaten bleiben der größte regionale Beitragszahler, da Telekommunikationsbetreiber, Einzelhändler, Hersteller, Gesundheitsdienstleister und Behörden verteilte Rechenzentrumssysteme nutzen, um latenzarme Dienste und Geschäftskontinuität zu unterstützen. Kanada trägt durch Digitalisierung des öffentlichen Sektors, Infrastruktur an abgelegenen Standorten und Cloud-Nutzung in Unternehmen zur Nachfrage bei. Die Region profitiert zudem von einer starken Anbieterbasis, zu der Schneider Electric, Dell Technologies, HPE, Eaton, Vertiv, IBM und Cisco Systems gehören. Die Nachfrage bleibt stark, da KI-, IoT- und 5G-Anwendungen die Rechenleistung näher an Nutzer und Anlagen bringen.
Europa kommt voran durch Industrie 4.0, Datensicherheit und energieeffiziente Edge-Infrastruktur
Europa stellt einen bedeutenden Markt dar, getragen von der Nachfrage aus Industrie 4.0, Telekommunikationsnetzen, regulierten Branchen und energiebewussten Unternehmensnutzern. Deutschland, das Vereinigte Königreich, Frankreich, die nordischen Länder, Italien und Spanien stützen eine starke Verbreitung durch Fertigungsautomatisierung, Digitalisierung des Einzelhandels, IT im Gesundheitswesen und Modernisierung des öffentlichen Sektors. Europäische Nutzer legen häufig Wert auf sichere, effiziente und konforme Infrastruktur, was die Nachfrage nach mikromobilen Rechenzentren mit integriertem Monitoring, physischem Schutz und effizienter Kühlung stützt. Schneider Electric erklärt, dass seine EcoStruxure Micro Data Centers Industrie 4.0, Edge Computing und EcoStruxure-Referenzdesigns unterstützen, was dem Bedarf Europas an industrieller und Edge-Infrastruktur entspricht.
Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region mit Ausbau von Telekommunikation, Fertigung und Cloud
Für den Asien-Pazifik-Raum wird im globalen Markt für mikromobile Rechenzentren das schnellste Wachstum erwartet, aufgrund rascher Digitalisierung, 5G-Rollout, industrieller Automatisierung, Smart-City-Programmen und Cloud-Nutzung. China, Indien, Japan, Südkorea, Australien und Südostasien bleiben wichtige Nachfragezentren. Fertigung, Telekommunikation, Einzelhandel, Banken und Regierung steigern den Einsatz lokaler Recheninfrastruktur. Auch die Schwellenländer der Region profitieren von mikromobilen Rechenzentren, da sie digitale Infrastruktur schneller bereitstellen können als klassische Anlagen. Huawei, Hitachi, Schneider Electric, Vertiv und Dell Technologies prägen den regionalen Wettbewerb mit Edge-, Modul- und Unternehmensinfrastrukturlösungen.
Lateinamerika, Naher Osten und Afrika gewinnen an Boden durch Telekommunikationsmodernisierung und Bedarf an abgelegenen Standorten
Lateinamerika, der Nahe Osten und Afrika bleiben kleinere, aber wachsende Märkte. Brasilien, Mexiko, die VAE, Saudi-Arabien und Südafrika sind wichtige Nachfragezentren aufgrund von Telekommunikationsmodernisierung, Cloud-Ausbau, Smart-City-Programmen und verteilter Unternehmensinfrastruktur. Auch Nutzer aus Bergbau, Öl und Gas, Verteidigung, Einzelhandel und öffentlichem Sektor erzeugen Nachfrage nach entfernten und mobilen Rechenzentrumssystemen. Mikromobile Rechenzentren können den lokalen Rechenbedarf in Umgebungen decken, in denen Konnektivität, Bauzeiten und die Verfügbarkeit von Einrichtungen weiterhin Einschränkungen darstellen. Das langfristige Wachstum hängt von Stromverfügbarkeit, Netzabdeckung, Digitalisierungstempo und lokalen Service-Ökosystemen ab.
Wettbewerbseinblicke
- Schneider Electric S
- Dell Technologies Inc
- Huawei Technologies Co., Ltd
- Hewlett Packard Enterprise (HPE)
- Eaton Corporation plc
- Vertiv Holdings Co.
- IBM Corporation
- Panduit Corp.
- Rittal GmbH & Co. KG
- Hitachi Ltd.
- Cisco Systems Inc.
- Zella DC (Zellabox)
- Cannon Technologies Ltd.
- Canovate Group
- Instant Data Centers LLC
- Sonstige
Der globale Markt für mikromobile Rechenzentren ist geprägt vom Wettbewerb zwischen Anbietern von Rechenzentrumsinfrastruktur, IT-Hardware-Unternehmen, Gehäuseherstellern, Edge-Computing-Anbietern und Spezialisten für modulare Anlagen. Schneider Electric, Vertiv, Eaton, Rittal, Canovate, Cannon Technologies und Instant Data Centers konkurrieren mit vorgefertigten und modularen Rechenzentrumssystemen, Strominfrastruktur, Kühlung, Racks und integriertem physischem Schutz. Dell Technologies, HPE, Cisco Systems, IBM, Huawei und Hitachi konkurrieren mit Servern, Edge-Computing-Plattformen, Netzwerktechnik, Software und Unternehmens-IT-Ökosystemen. Panduit und Zella DC stützen die Nachfrage mit Gehäusen, Konnektivität und Edge-Infrastrukturlösungen. Der Wettbewerb wird geprägt von Bereitstellungsgeschwindigkeit, physischer Sicherheit, Kühleffizienz, Fernverwaltung, Servicekonnektivität, Rack-Flexibilität und Integration in Unternehmens-IT-Umgebungen.
Aktuelle Entwicklungen
- Im März 2025 kündigte Vertiv die weltweite Markteinführung von Vertiv SmartRun an, einem modularen, vorgefertigten Overhead-Infrastruktursystem, das Hochleistungs-Stromschienen, ein Flüssigkühlungs-Rohrnetz, Warmgangeinhausung und Netzwerkinfrastruktur zu einer skalierbaren Lösung für einen schnelleren Ausbau von Rechenzentren integriert.
- Im Mai 2025 kündigte Dell Technologies softwaregesteuerte disaggregierte Infrastrukturinnovationen an und erklärte, dass Weiterentwicklungen von Dell NativeEdge im Juli 2025 verfügbar sein würden, die Edge-Betrieb und das Management verteilter Infrastruktur unterstützen.
- Im August 2025 kündigte Vertiv die weltweite Verfügbarkeit von Vertiv OneCore an, einer skalierbaren vorgefertigten Lösung, die Strom-, Thermal- und IT-Infrastrukturtechnologien in einem werkseitig montierten System für KI-, HPC- und Hochdichte-Rechenzentren integriert.
- Im November 2025 kündigte Eaton an, Boyd Thermal für 9,5 Mrd. USD zu übernehmen, um seine thermischen Fähigkeiten für Rechenzentren auszubauen. Reuters wies zudem darauf hin, dass Eaton zuvor Fibrebond, einen Anbieter vorintegrierter modularer Stromgehäuse für Rechenzentren, für 1,4 Mrd. USD übernommen hatte.
Inhaltsverzeichnis
- 01Einführung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7Marktattraktivität nach Segment
- 3.7.1Komponente
- 3.7.2Rack-Einheitsgröße
- 3.7.3Anwendung
- 3.7.4Organisationsgröße
- 3.7.5Endnutzer
- 3.7.6Region
- 04Globaler Markt für mikromobile Rechenzentren – Marktgröße & Prognose
- 4.1Historische Marktgröße (2020-2025)
- 4.2Prognostizierte Marktgröße (2026-2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Region
- 05Globaler Markt für mikromobile Rechenzentren – nach Komponente
- 5.1Hardware (Server, Racks, Kühlsysteme, Stromversorgung, Sicherheit)
- 5.2Software (DCIM, Monitoring, Automatisierung)
- 5.3Services (Installation, Integration, Wartung)
- 06Globaler Markt für mikromobile Rechenzentren – nach Rack-Einheitsgröße
- 6.1Bis 20 RU
- 6.220-40 RU
- 6.3Über 40 RU
- 07Globaler Markt für mikromobile Rechenzentren – nach Projektgröße
- 7.1Edge Computing
- 7.2Instant Data Centers
- 7.3Remote Office / Branch Office (ROBO)
- 08Globaler Markt für mikromobile Rechenzentren – nach Organisationsgröße
- 8.1Großunternehmen
- 8.2Kleine und mittlere Unternehmen (KMU)
- 09Globaler Markt für mikromobile Rechenzentren – nach Endnutzer
- 9.1IT & Telekommunikation
- 9.2BFSI
- 9.3Medien & Unterhaltung
- 9.4Gesundheitswesen
- 9.5Regierung & Verteidigung
- 9.6Einzelhandel
- 9.7Fertigung
- 9.8Sonstige
- 10Globaler Markt für mikromobile Rechenzentren – nach Region
- 10.1Nordamerika
- 10.1.1USA
- 10.1.2Kanada
- 10.1.3Mexiko
- 10.2Europa
- 10.2.1Vereinigtes Königreich
- 10.2.2Frankreich
- 10.2.3Deutschland
- 10.2.4Italien
- 10.2.5Spanien
- 10.2.6Russland
- 10.2.7Übriges Europa
- 10.3Asien-Pazifik
- 10.3.1China
- 10.3.2Japan
- 10.3.3Südkorea
- 10.3.4Indien
- 10.3.5Australien
- 10.3.6Übriger Asien-Pazifik-Raum
- 10.4Lateinamerika
- 10.4.1Brasilien
- 10.4.2Übriges Lateinamerika
- 10.5Naher Osten
- 10.5.1GCC
- 10.5.2Israel
- 10.5.3Türkei
- 10.5.4Übriger Naher Osten
- 10.6Afrika
- 10.6.1Südafrika
- 10.6.2Übriges Afrika
- 11Wettbewerbsumfeld
- 11.1Marktanteilsanalyse
- 11.2Strategien der wichtigsten Anbieter
- 11.3Fusionen, Übernahmen & Partnerschaften
- 11.4Produkt- & Service-Einführungen
- 12Unternehmensprofile
- 12.1Schneider Electric SE
- 12.2Dell Technologies Inc.
- 12.3Huawei Technologies Co., Ltd.
- 12.4Hewlett Packard Enterprise (HPE)
- 12.5Eaton Corporation plc
- 12.6Vertiv Holdings Co.
- 12.7IBM Corporation
- 12.8Panduit Corp.
- 12.9Rittal GmbH & Co. KG
- 12.10Hitachi Ltd.
- 12.11Cisco Systems Inc.
- 12.12Zella DC (Zellabox)
- 12.13Cannon Technologies Ltd.
- 12.14Canovate Group
- 12.15Instant Data Centers LLC
- 12.16Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der globale Markt für mikromobile Rechenzentren wurde 2025 mit 6.624,93 Mio. USD bewertet und soll bis 2035 auf 28.896,70 Mio. USD wachsen.
Der globale Markt für mikromobile Rechenzentren soll zwischen 2025 und 2035 mit einer CAGR von 15,78 % wachsen.
Nach Komponente hatte Hardware 2025 mit einem Anteil von 43,10 % den größten Anteil. Hardware führt, weil mikromobile Rechenzentren Server, Racks, Kühlsysteme, Stromversorgung, Sicherheitssysteme und integrierte Gehäuse erfordern.
Der Markt wird vor allem getrieben von der steigenden Nachfrage nach Edge Computing und IoT-Datenverarbeitung, dem Bedarf an schneller und mobiler Bereitstellung von Rechenzentren und dem Ausbau von 5G-Netzen, die Infrastruktur mit geringer Latenz erfordern. Das Wachstum wird zudem durch verteiltes Computing, Infrastruktur an abgelegenen Standorten und die Digitalisierung in Unternehmen gestützt.
Zu den führenden Unternehmen im globalen Markt für mikromobile Rechenzentren zählen Schneider Electric SE, Dell Technologies Inc., Huawei Technologies Co. Ltd., Hewlett Packard Enterprise, Eaton Corporation plc, Vertiv Holdings Co., IBM Corporation, Panduit Corp., Rittal GmbH & Co. KG, Hitachi Ltd., Cisco Systems Inc., Zella DC, Cannon Technologies Ltd., Canovate Group, Instant Data Centers LLC und weitere.
IT und Telekommunikation werden den Markt voraussichtlich dominieren, aufgrund des 5G-Rollouts, von Edge Computing, Netzwerkmodernisierung und Anforderungen an verteilte Cloud-Infrastruktur.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.