
Mercato della logistica per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
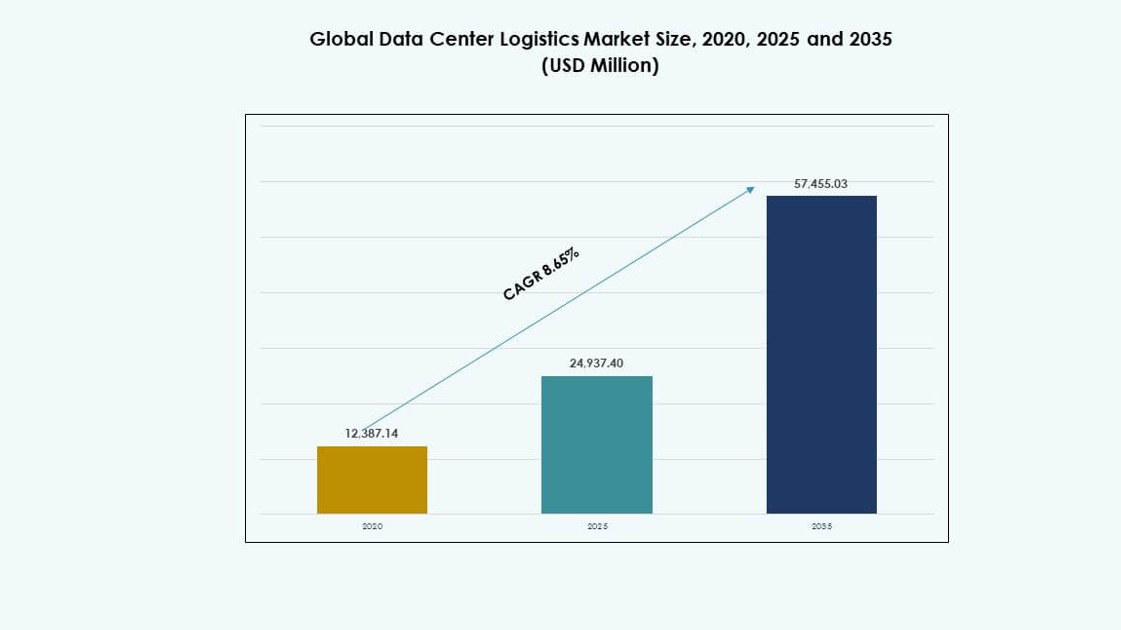
Nel 2025 il valore del Mercato della logistica per data center era pari a USD 24.94 miliardi; si prevede che raggiunga USD 57.46 miliardi entro il 2035, con un CAGR del 8.65%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Mercato globale della logistica per data center – Dimensione e previsioni del mercato
- 05Mercato globale della logistica per data center – Per tipo di servizio
- 06Mercato globale della logistica per data center – Per server
- 07Mercato globale della logistica per data center – Per utente finale
- 08Mercato globale della logistica per data center – Per modalità di trasporto
- 09Mercato globale della logistica per data center – Per modello di servizio
- 10Mercato globale della logistica per data center – Per regione
- 12capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Aziende analizzate
- DHL Supply Chain
- Kuehne + Nagel
- DB Schenker
- CEVA Logistics
- UPS Supply Chain Solutions
- Nippon Express
- Schneider Electric
- Iron Mountain Incorporated
- Logistics Plus Inc
- NTT Ltd
Analisi completa
Sintesi esecutiva
Il mercato globale della logistica per data center, valutato USD 12.387,14 milioni nel 2020 e USD 24.937,40 milioni nel 2025, dovrebbe raggiungere USD 57.455,03 milioni entro il 2035, con un CAGR dell’8,65% durante il periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensione del mercato della logistica per data center 2025 | USD 24.937,40 milioni |
| Mercato della logistica per data center, CAGR | 8,65% |
| Dimensione del mercato della logistica per data center 2035 | USD 57.455,03 milioni |
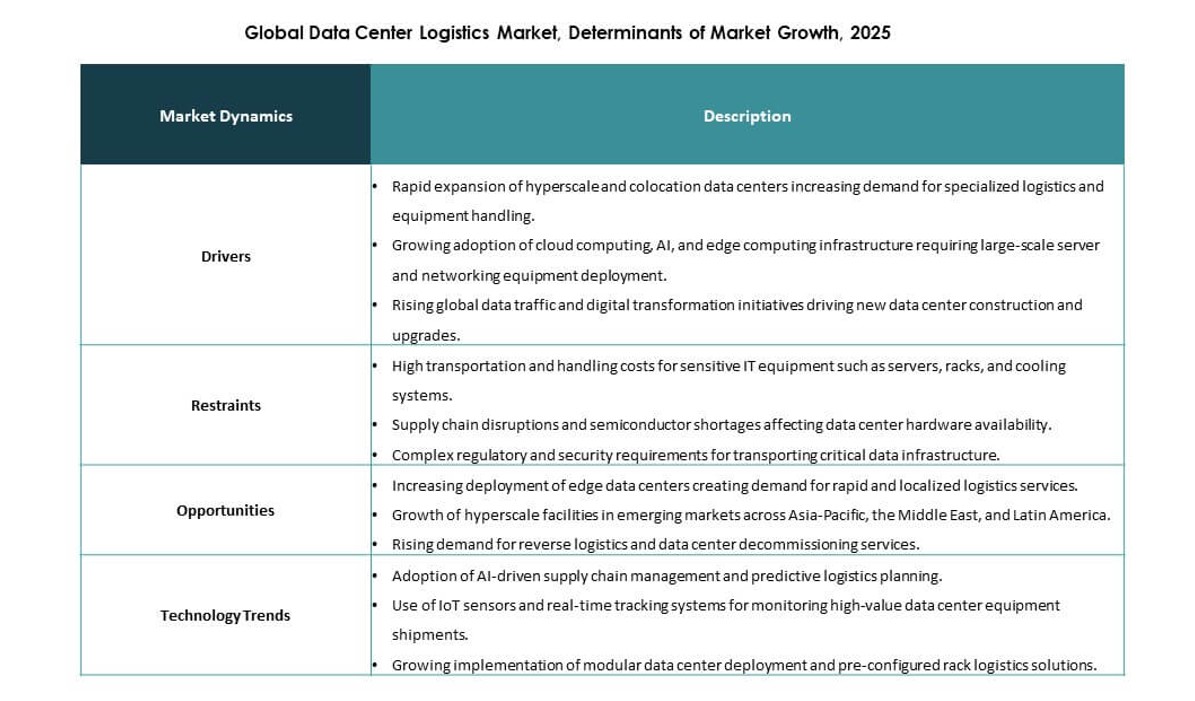
Il mercato globale della logistica per data center si espande perché le realizzazioni hyperscale e di colocation spingono la consegna tempestiva di infrastrutture IT e di alimentazione di alto valore. Gli operatori richiedono una catena di custodia più rigorosa, tassi di danneggiamento più bassi e appuntamenti prevedibili presso i siti, il che aumenta la necessità di movimentazione specializzata e di aree di sosta protette. Piattaforme control tower, tracciamento in tempo reale e flussi di gestione delle eccezioni migliorano l’affidabilità dei programmi e riducono il rischio di progetto. Questi cambiamenti aumentano la profondità dei servizi, rafforzano la visibilità contrattuale e sostengono offerte premium rilevanti per la resilienza aziendale e la fiducia degli investitori.
Il mercato globale della logistica per data center resta guidato da Nord America ed Europa occidentale grazie a cluster densi di data center, reti di vettori mature e cicli di rinnovo frequenti. L’Asia-Pacifico emerge rapidamente, guidata da India, Singapore, Giappone e Australia, mentre si avvia nuova capacità e si ampliano le catene di approvvigionamento transfrontaliere. Anche i mercati del Golfo crescono grazie a grandi programmi di infrastrutture digitali che richiedono logistica sicura e rigore nella conformità. La crescita regionale segue la disponibilità di energia, i nodi di connettività e il ritmo dei permessi, che determinano dove nuovi campus e siti edge crescono per primi.
Dinamiche di mercato
Fattori di crescita del mercato
Realizzazioni di data center hyperscale e domanda di espansione multi-sito
Il mercato globale della logistica per data center cresce quando hyperscaler e operatori di colocation ampliano la loro presenza in più aree metropolitane e zone edge. Ciò aumenta il volume di spedizioni di rack, server, apparecchiature di alimentazione e cablaggi entro finestre di implementazione ristrette. Gli acquirenti privilegiano i fornitori che controllano i tempi di consegna e tutelano la certezza dei programmi per le date di messa in servizio. Modelli di implementazione standardizzati favoriscono una qualità di servizio costante tra paesi e siti. Questo fattore rafforza la domanda di trasporto time-critical, movimentazione in regime doganale e capacità di stazionamento protetta. Gli investitori lo monitorano perché segnala pipeline di progetti durature e ricavi logistici ripetibili.
- Ad esempio, Equinix afferma che il suo portafoglio xScale comprende 36 strutture con una capacità prevista superiore a 720 MW a completamento, e che ogni xScale Data Hall può ospitare più di 250 armadi crescendo per incrementi di più megawatt, il che evidenzia perché programmi hyperscale ripetibili e multi-sito intensificano la domanda di un’esecuzione logistica sincronizzata.
Maggiore complessità delle apparecchiature e requisiti di movimentazione mission-critical
Il mercato globale della logistica per data center beneficia della maggiore densità delle apparecchiature e delle tolleranze più strette nelle sale dati moderne. Ciò spinge la domanda di imballaggi specializzati, controllo degli urti, controllo dell’umidità e conformità della catena di custodia. Gli operatori richiedono la prevenzione delle perdite perché componenti danneggiati possono ritardare la messa in servizio e violare gli SLA. I fornitori si aggiudicano i contratti quando dimostrano processi di movimentazione verificati e bassi tassi di danneggiamento. Ciò sostiene tariffe premium per merci di alto valore con soste monitorate e controlli di sicurezza. Le imprese lo apprezzano per la tutela dell’uptime, mentre gli investitori per i margini più solidi.
- Ad esempio, Vertiv ha dichiarato che le densità di rack guidate dall’AI stanno rendendo i rack da 30 kW una base standard, con alcune implementazioni che raggiungono 120 kW o più, il che aumenta direttamente la sensibilità della movimentazione e accresce la necessità di trasporto, imballaggio e controlli di installazione specializzati e attenti al raffreddamento.
Adozione di control tower della supply chain digitale e pianificazione predittiva
Il mercato globale della logistica per data center avanza quando gli operatori richiedono visibilità end-to-end dalla banchina del fornitore alla gabbia o alla suite. Ciò sposta gli acquisti verso partner che offrono tracciamento in tempo reale, avvisi e flussi di gestione delle eccezioni. La logica predittiva dell’ETA aiuta i team a pianificare manodopera, slot di ricevimento e finestre di accesso ai siti. Gli acquirenti richiedono integrazioni con strumenti ERP, WMS e DCIM per allineare asset e ticket di implementazione. Ciò rafforza la domanda di scelte di percorso basate sui dati e di rapida modifica dei percorsi per gli articoli critici. Gli investitori lo considerano un segnale di modelli di servizio scalabili e abilitati dal software.
Crescita dei servizi di ciclo di vita dalla messa in servizio alla dismissione e ai flussi circolari
Il mercato globale della logistica per data center si espande quando i cicli di rinnovo accelerano nei parchi di calcolo e storage. Ciò aumenta la movimentazione di ricambi, sostituzioni e aggiornamenti graduali che evitano i fermi. Incrementa inoltre la domanda di logistica inversa sicura, smaltimento certificato e certificati di distruzione verificabili. I programmi di ciclo di vita integrati riducono il numero di fornitori e semplificano la governance per gli operatori. Aumentano il valore del controllo delle scorte, del tracciamento dei numeri di serie e della reportistica di conformità. Imprese e investitori lo considerano strategico perché trasforma i progetti in ricavi ricorrenti di ciclo di vita.
Tendenze di mercato
Kit di implementazione modulari standardizzati e preconfigurazione all’origine
Il mercato globale della logistica per data center mostra una tendenza verso spedizioni preconfigurate che arrivano pronte per il sito. Ciò sposta il lavoro a monte, verso kitting, etichettatura, configurazione e validazione dell’imballaggio. Riduce i tempi di sosta in loco e sostiene piani di manodopera di installazione prevedibili. Distinte base dei moduli ripetibili semplificano i controlli di ricevimento e la classificazione doganale. Le unità sigillate riducono i punti di contatto e l’esposizione ai danni sulle tratte lunghe. Gli investitori lo monitorano perché favorisce la differenziazione e un maggiore abbinamento di servizi.
Stazionamento protetto vicino ai cluster di data center e rilascio just-in-time
Il mercato globale della logistica per data center tende verso hub di stazionamento protetti vicino ai grandi corridoi di colocation. Ciò consente un rilascio JIT che si allinea alla prontezza dei rack, all’avvio dell’alimentazione e alla disponibilità di manodopera. I fornitori ampliano lo stoccaggio in gabbie protette, le opzioni in regime doganale e la spedizione su appuntamento. Ciò riduce il rischio dell’ultimo miglio ed evita la congestione da consegne anticipate presso i siti. L’allocazione multi-sito da un unico pool di scorte di riserva migliora l’utilizzo. Gli investitori lo apprezzano perché il magazzinaggio premium resta stabile una volta integrato.
Maggiore uso di combinazioni ferrovia-mare per il controllo dei costi sulle tratte non critiche
Il mercato globale della logistica per data center tende verso l’instradamento multimodale per ridurre i costi delle apparecchiature non critiche. Gli operatori separano i componenti del percorso critico dal trasporto di infrastrutture alla rinfusa. Le opzioni via mare e ferrovia riducono l’esposizione alle oscillazioni dei prezzi e ai limiti di capacità del trasporto aereo. I fornitori propongono modelli di ottimizzazione della modalità che bilanciano tempi di consegna, rischio ed esigenze assicurative. Le tratte più lunghe aumentano la domanda di controllo dell’umidità e di una maggiore disciplina nell’imballaggio. Gli investitori lo monitorano perché sostiene la governance dei costi e la tutela dei margini.
Evoluzione della struttura contrattuale verso prestazioni legate ai KPI e risultati erogati
Il mercato globale della logistica per data center mostra una tendenza verso contratti basati sui risultati, legati a puntualità, tasso di danneggiamento e prontezza del sito. Scorecard e dashboard condivise rafforzano la responsabilità tra subappaltatori e partner dell’ultimo miglio. Gli operatori richiedono SLA per il rispetto degli appuntamenti, l’accuratezza delle scorte in stazionamento e una prova sicura di consegna. I fornitori formalizzano percorsi di escalation e modelli di ripristino per le eccezioni. I pacchetti di audit per conformità, sicurezza e segnalazione degli incidenti diventano uno standard. Gli investitori lo apprezzano perché i modelli guidati dai KPI spesso sostengono durate più lunghe e rinnovi prevedibili.
Sfide di mercato
Conformità transfrontaliera, obblighi di sicurezza e onere documentale
Il mercato globale della logistica per data center affronta attriti dovuti a norme doganali complesse, controlli sulle esportazioni e verifiche di sicurezza in più giurisdizioni. Ciò aumenta il rischio di blocchi quando la documentazione manca di precisione su numeri di serie, codici HS e valori dichiarati. Aumenta inoltre l’esposizione ad audit di conformità per componenti controllati e articoli legati alla crittografia. I fornitori devono applicare rigore nella catena di custodia, stoccaggio sicuro e reti di vettori verificati per rispettare gli standard di sicurezza degli operatori. Molti siti limitano le finestre di accesso, il che amplifica l’impatto di arrivi in ritardo e appuntamenti mancati. Controversie su assicurazioni e responsabilità possono aumentare quando più parti gestiscono merci di alto valore. Ciò impone investimenti in personale per la conformità, competenze commerciali e flussi documentali standardizzati.
Vincoli di capacità, carenze di manodopera e volatilità dei programmi intorno ai picchi dei cicli di costruzione
Il mercato globale della logistica per data center deve gestire una capacità limitata di camion specializzati, squadre di sollevamento e magazzini sicuri vicino ai cluster principali. Ciò crea colli di bottiglia durante fasi di costruzione simultanee in aree metropolitane adiacenti. Aumenta inoltre la pressione salariale per gli addetti qualificati che seguono rigidi protocolli di struttura. Congestione dei porti, interruzioni dei vettori e restrizioni sui percorsi possono compromettere calendari di progetto che richiedono una sequenza precisa. Gli operatori spesso modificano le finestre di consegna in base alla prontezza del cantiere, il che impone una rapida riprogrammazione e aumenta i chilometri a vuoto. Le reti dei fornitori possono risentirne quando la qualità dei subappaltatori varia tra le regioni. Questa sfida mette sotto pressione la costanza del servizio e aumenta il rischio di eventi di danno o ritardo.
Opportunità di mercato
Programmi control tower integrati con governance degli asset end-to-end
Il mercato globale della logistica per data center può espandersi attraverso offerte control tower che unificano trasporto, stazionamento e consegna al sito sotto un unico livello di governance. Ciò consente una gestione dei programmi basata sui KPI, il controllo delle eccezioni e una reportistica unificata per gli acquirenti. I fornitori possono abbinare servizi a maggior valore come il tracciamento dei numeri di serie, il posizionamento dei ricambi e la documentazione di conformità. Ciò riduce la frammentazione dei fornitori per gli operatori e migliora l’affidabilità dei programmi. Questa opportunità sostiene contratti a lungo termine e ambiti di espansione multi-sito.
Servizi di circolarità del ciclo di vita con distruzione certificata dei dati e percorsi di riutilizzo
Il mercato globale della logistica per data center può crescere grazie a flussi inversi sicuri per i cicli di rinnovo e i programmi di dismissione. Sostiene la distruzione certificata dei supporti di storage e registri verificabili della catena di custodia. I fornitori possono creare canali di ricondizionamento, riutilizzo e rivendita che riducono gli sprechi e recuperano valore. Si allinea alle esigenze di rendicontazione ESG e alla governance interna dei grandi operatori. Questa opportunità aumenta anche i ricavi ricorrenti legati alla cadenza dei rinnovi anziché a realizzazioni una tantum.
Segmentazione del mercato
Per tipo di servizio
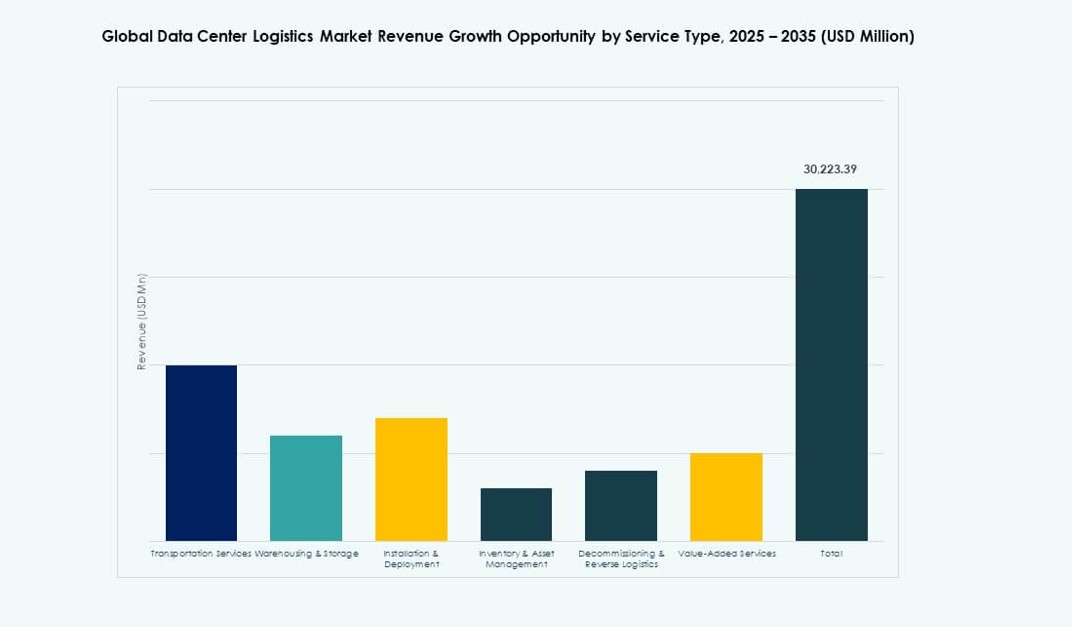
Il mercato globale della logistica per data center è sbilanciato verso i servizi di trasporto, segmento dominante con una quota stimata del 34% nel 2025, grazie alle finestre di implementazione ristrette e al controllo delle tratte di alto valore. Magazzinaggio e stoccaggio segue con il 20%, poiché gli operatori adottano aree di stazionamento protette vicino ai mercati dei cluster. Installazione e implementazione raggiunge il 16% man mano che la consegna white-glove e il posizionamento dei rack acquistano priorità. Gestione di inventario e asset detiene il 12% con la maturazione del tracciamento dei numeri di serie e della governance dei ricambi. Dismissione e logistica inversa raggiunge il 10% per i cicli di rinnovo e le esigenze di conformità. I servizi a valore aggiunto rappresentano l’8% ma mostrano una crescita più rapida dove preconfigurazione e test riducono i tempi in loco.
Per server
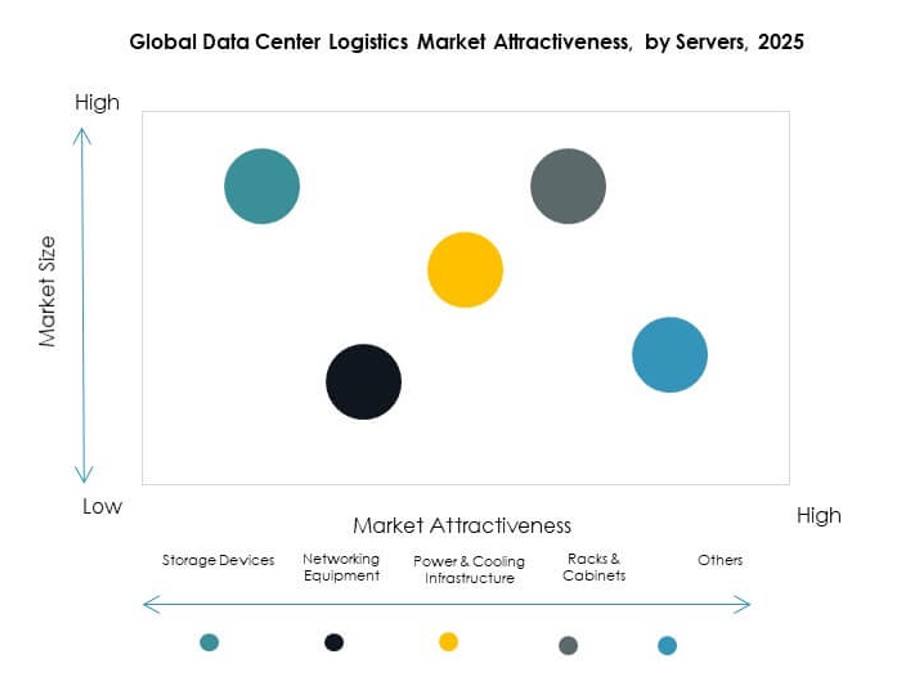
Il mercato globale della logistica per data center vede le apparecchiature di rete come categoria leader con una quota del 28% nel 2025, perché le implementazioni richiedono un’integrazione rapida e rigorosi controlli di movimentazione per unità di alto valore. I dispositivi di storage seguono con il 24% per la cadenza dei rinnovi e l’espansione della capacità. Le infrastrutture di alimentazione e raffreddamento detengono il 26% poiché gli operatori ampliano i sistemi elettrici e termici per una maggiore densità dei rack. Rack e armadi raggiungono il 22% con una domanda costante legata a nuove sale e fasi di allestimento.
Per utente finale
Il mercato globale della logistica per data center resta guidato dai fornitori di servizi cloud con una quota stimata del 36% nel 2025, grazie alle realizzazioni hyperscale e ai frequenti programmi di rinnovo. I fornitori di colocation detengono il 29% con l’espansione dei campus multi-tenant nelle principali aree metropolitane. Le imprese rappresentano il 18% con ammodernamenti selettivi e implementazioni ibride. Le società di telecomunicazioni raggiungono il 9% mentre proseguono gli aggiornamenti di edge e di rete. Pubblica amministrazione e BFSI detiene il 5% con requisiti di sicurezza più elevati e acquisti controllati. Sanità e altri rappresentano circa il 3% ma crescono dove avvengono aggiornamenti infrastrutturali guidati dalla conformità.
Per modalità di trasporto
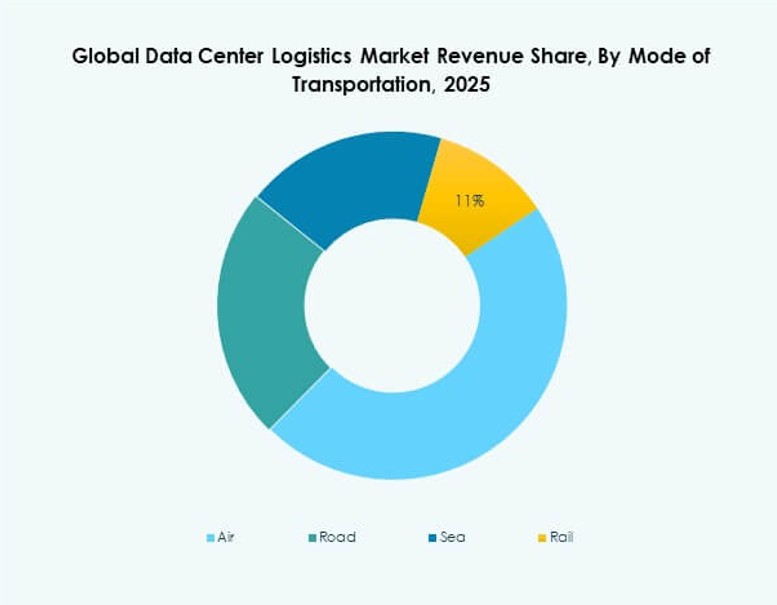
Il mercato globale della logistica per data center si affida alla strada come modalità dominante con una quota del 46% nel 2025, grazie al controllo dell’ultimo miglio, alla consegna su appuntamento e ai trasferimenti regionali dall’hub al sito. Il trasporto aereo detiene il 28% per le apparecchiature del percorso critico e le sostituzioni urgenti. Il mare rappresenta il 20% per le infrastrutture voluminose e le tratte a costo gestito. La ferrovia resta al 6% ma suscita maggiore interesse dove i corridoi intermodali riducono i costi e migliorano la prevedibilità.
Per modello di servizio
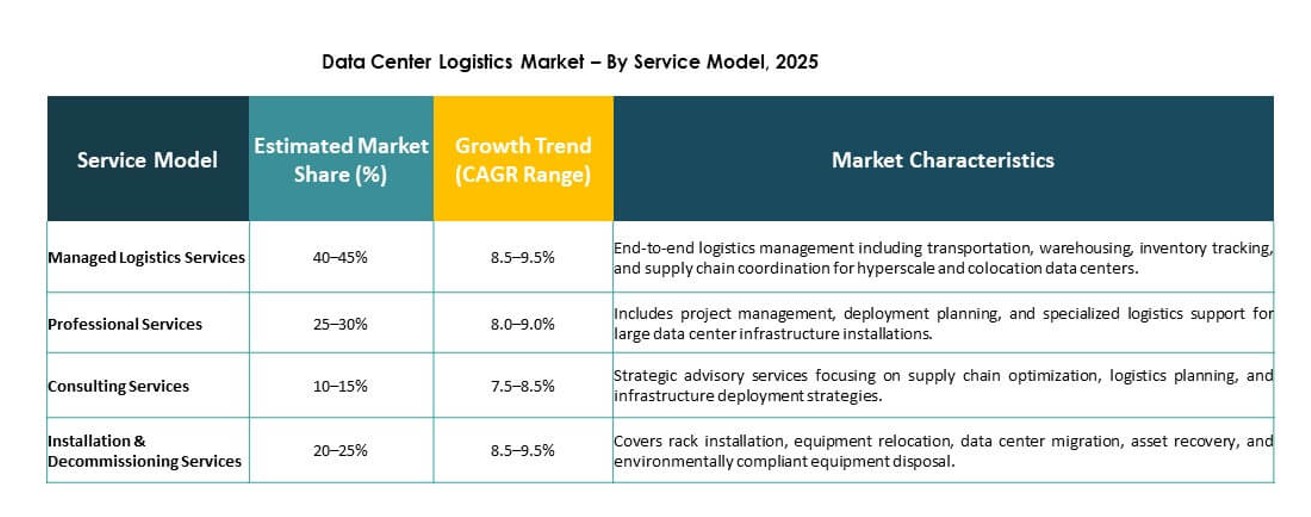
Il mercato globale della logistica per data center privilegia i servizi di logistica gestita con il 41% di quota nel 2025, perché gli operatori cercano un’unica responsabilità, governance dei KPI e scalabilità multi-sito. I servizi professionali detengono il 24% dove le implementazioni per progetto richiedono un’esecuzione specialistica. I servizi di consulenza rappresentano il 13% mentre gli acquirenti formalizzano progettazione della rete, conformità commerciale e programmi di rischio. I servizi di installazione e dismissione raggiungono il 22% per l’attività di ciclo di vita e i flussi inversi guidati dalla sicurezza.
Approfondimenti regionali
Nord America e America Latina
Il mercato globale della logistica per data center resta guidato dal Nord America con una quota stimata del 38% nel 2025, grazie ai cluster hyperscale, agli ecosistemi di colocation densi e all’elevata cadenza dei rinnovi. Gli Stati Uniti generano la maggior parte del volume regionale attraverso espansioni multi-campus e un frequente ricambio delle apparecchiature. Il Canada aggiunge una crescita costante legata alle realizzazioni di regioni cloud e ai flussi transfrontalieri di hardware. L’America Latina detiene circa l’8% di quota, guidata da Brasile e Messico dove nuova capacità si avvia nelle principali aree metropolitane. Affronta maggiori attriti commerciali e una qualità delle infrastrutture variabile, il che aumenta il ricorso a stazionamento protetto e vettori verificati.
- Ad esempio, ODATA ha inaugurato il primo edificio del suo campus QR03 a Querétaro con 72 MW di potenza IT, ha dichiarato che il sito di cinque edifici crescerà fino a 300 MW e ha riferito di aver messo sotto tensione 200 MW nella prima fase a febbraio 2025, impiegando il proprio sistema di raffreddamento Delta³ progettato per densità di potenza fino a 50 kW per rack.
Europa, Medio Oriente e Africa
Il mercato globale della logistica per data center detiene il 27% di quota in Europa, sostenuto da una forte domanda di colocation e da catene di approvvigionamento transfrontaliere in tutta l’UE. I principali hub dell’Europa occidentale e settentrionale generano tratte complesse tra più paesi che favoriscono i fornitori con competenze commerciali. Il Medio Oriente raggiunge circa il 9% di quota con l’espansione di progetti di infrastrutture digitali su larga scala e la comparsa di nuovi campus nei mercati del Golfo. L’Africa detiene circa il 4% di quota, con una crescita concentrata in Sudafrica, Kenya e Nigeria dove gli aggiornamenti della connettività sostengono nuove strutture. Affronta carenze di capacità nella movimentazione specializzata e nel magazzinaggio sicuro in diversi corridoi.
- Ad esempio, NTT afferma che la sua piattaforma della grande Londra interconnette sette data center ed è in fase di sviluppo per supportare oltre 100 MW di carico IT, mentre la sua roadmap per Parigi include tre data center per un totale fino a 84 MW, con il solo Paris 1 pianificato a 36 MW.
Asia-Pacifico
Il mercato globale della logistica per data center detiene il 22% di quota nell’Asia-Pacifico, con forte slancio dalle realizzazioni in India, Sud-est asiatico, Giappone, Australia e corridoi selezionati della Cina. Singapore, India e Giappone fungono da principali centri di domanda per le dense aggiunte di capacità e l’elevato flusso di apparecchiature. Il Sud-est asiatico mostra una rapida espansione che aumenta la domanda di coordinamento transfrontaliero e di esecuzione sicura dell’ultimo miglio. L’Australia sostiene una crescita stabile grazie all’espansione delle regioni cloud in più città e a progetti di ammodernamento. Beneficia di reti diversificate di produzione e fornitori che accorciano i tempi di consegna per alcuni componenti.
Approfondimenti competitivi
- DHL Supply Chain
- Kuehne + Nagel
- DB Schenker
- CEVA Logistics
- UPS Supply Chain Solutions
- Nippon Express
- Schneider Electric
- Iron Mountain Incorporated
- Logistics Plus Inc.
- NTT Ltd.
Il mercato globale della logistica per data center mostra una competizione tra 3PL globali con reti di trasporto sicure e specialisti focalizzati sui trasferimenti white-glove di data center. I grandi operatori si impongono per copertura geografica, SOP standardizzate e capacità di scalare lo stazionamento vicino ai principali cluster. Gli specialisti si impongono dove gli operatori richiedono movimentazione ad alto contatto, conformità all’accesso ai siti ed esecuzione complessa all’interno del perimetro. La differenziazione si basa sul controllo del tasso di danneggiamento, sul rispetto degli appuntamenti e su una catena di custodia pronta per l’audit. Piattaforme control tower e scorecard dei KPI orientano la selezione dei fornitori e i rinnovi. Gli ecosistemi di partner contano perché la qualità dell’ultimo miglio determina la soddisfazione del cliente. La pressione sui prezzi cresce sulle tratte di base, mentre il lavoro premium mantiene i margini grazie all’ambito di conformità e sicurezza. Il rischio di consolidamento resta presente dove gli acquirenti riducono il numero di fornitori e assegnano MSA pluriennali.
Sviluppi recenti
- A marzo 2025, Iron Mountain Incorporated ha rilevato la società indiana di data center WebWerks, ottenendo un portafoglio di sei data center tra Mumbai, Bangalore, Hyderabad, Pune e Noida, e aggiungendo al contempo una più ampia pipeline di espansione in India.
- A marzo 2025, UPS ha annunciato una collaborazione strategica di 10 anni con NTT DATA, in base alla quale NTT DATA acquisterà e gestirà uno dei data center mission-critical di UPS, a supporto dell’ammodernamento IT di UPS e dello sviluppo futuro di servizi digitali.
- A maggio 2025, DHL Supply Chain ha acquisito IDS Fulfillment, aggiungendo più di 1,3 milioni di piedi quadrati di spazio multi-cliente per magazzino e distribuzione negli Stati Uniti e rafforzando la propria rete di logistica contrattuale.
- A novembre 2025, Equinix, Inc. ha completato l’acquisizione dell’attività di data center di BT in Irlanda, portando la propria presenza irlandese di colocation da quattro a cinque strutture e ampliando la capacità a Dublino.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Quadro di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Panoramica del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori di freno
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Attrattività del mercato per segmento
- 3.7.1Tipo di servizio
- 3.7.2Tipo di apparecchiatura
- 3.7.3Server
- 3.7.4Utente finale
- 3.7.5Modalità di trasporto
- 3.7.6Regione
- 04Mercato globale della logistica per data center – Dimensione e previsioni del mercato
- 4.1Dimensione storica del mercato (2020-2025)
- 4.2Dimensione prevista del mercato (2026-2035)
- 4.3Analisi del tasso di crescita del mercato
- 4.4Prospettive di mercato per regione
- 05Mercato globale della logistica per data center – Per tipo di servizio
- 5.1Servizi di trasporto
- 5.2Magazzinaggio e stoccaggio
- 5.3Installazione e implementazione
- 5.4Gestione di inventario e asset
- 5.5Dismissione e logistica inversa
- 5.6Servizi a valore aggiunto (imballaggio, test, configurazione)
- 06Mercato globale della logistica per data center – Per server
- 6.1Dispositivi di storage
- 6.2Apparecchiature di rete
- 6.3Infrastrutture di alimentazione e raffreddamento
- 6.4Rack e armadi
- 07Mercato globale della logistica per data center – Per utente finale
- 7.1Fornitori di servizi cloud
- 7.2Fornitori di colocation
- 7.3Imprese
- 7.4Società di telecomunicazioni
- 7.5Pubblica amministrazione e BFSI
- 7.6Sanità e altri
- 08Mercato globale della logistica per data center – Per modalità di trasporto
- 8.1Aereo
- 8.2Strada
- 8.3Mare
- 8.4Ferrovia
- 09Mercato globale della logistica per data center – Per modello di servizio
- 9.1Servizi di logistica gestita
- 9.2Servizi professionali
- 9.3Servizi di consulenza
- 9.4Servizi di installazione e dismissione
- 10Mercato globale della logistica per data center – Per regione
- 10.1Nord America
- 10.1.1Stati Uniti
- 10.1.2Canada
- 10.1.3Messico
- 10.2Europa
- 10.2.1Regno Unito
- 10.2.2Francia
- 10.2.3Germania
- 10.2.4Italia
- 10.2.5Spagna
- 10.2.6Russia
- 10.2.7Resto d'Europa
- 10.3Asia-Pacifico
- 10.3.1Cina
- 10.3.2Giappone
- 10.3.3Corea del Sud
- 10.3.4India
- 10.3.5Australia
- 10.3.6Resto dell'Asia-Pacifico
- 10.4America Latina
- 10.4.1Brasile
- 10.4.2Resto dell'America Latina
- 10.5Medio Oriente
- 10.5.1GCC
- 10.5.2Israele
- 10.5.3Turchia
- 10.5.4Resto del Medio Oriente
- 10.6Africa
- 10.6.1Sudafrica
- 10.6.2Resto dell'Africa
- 11Scenario competitivo
- 11.1Analisi delle quote di mercato
- 11.2Strategie dei principali operatori
- 11.3Fusioni, acquisizioni e partnership
- 11.4Lanci di prodotti e servizi
- 12Profili aziendali
- 12.1DHL Supply Chain
- 12.2Schneider Electric
- 12.3Iron Mountain Incorporated
- 12.4Equinix, Inc.
- 12.5Digital Realty Trust, Inc.
- 12.6NTT Ltd.
- 12.7Logistics Plus Inc.
- 12.8MG Moving Services
- 12.9Winning Solutions Inc.
- 12.10CyrusOne Inc.
- 12.11CEVA Logistics
- 12.12DB Schenker
- 12.13Kuehne + Nagel
- 12.14UPS Supply Chain Solutions
- 12.15Nippon Express
- 12.16Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato globale della logistica per data center valeva USD 12.387,14 milioni nel 2020, ha raggiunto USD 24.937,40 milioni nel 2025 e dovrebbe arrivare a USD 57.455,03 milioni entro il 2035.
Il mercato globale della logistica per data center dovrebbe crescere a un CAGR dell'8,65% nel periodo 2025-2035.
Nel 2025 i servizi di trasporto hanno detenuto la quota maggiore nel mercato globale della logistica per data center, sostenuti dalle esigenze di consegna time-critical e dai programmi di implementazione multi-sito.
La crescita del mercato globale della logistica per data center è alimentata dalle realizzazioni hyperscale e di colocation, dai requisiti più severi di movimentazione e sicurezza per le apparecchiature di alto valore, dal più ampio ricorso alla visibilità delle control tower e dalla maggiore attività di rinnovo che amplia l'ambito della logistica inversa.
Tra le principali aziende del mercato globale della logistica per data center figurano DHL Supply Chain, Schneider Electric, Iron Mountain Incorporated, Equinix, Digital Realty, NTT Ltd., Logistics Plus, CEVA Logistics, DB Schenker e Kuehne + Nagel.
Nel 2025 il Nord America ha detenuto la quota maggiore del mercato globale della logistica per data center, sostenuto da cluster hyperscale densi e da un elevato flusso di apparecchiature nei principali corridoi di data center degli Stati Uniti.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.