

Punti chiave
- Oaktree Capital Management potrebbe puntare a una valutazione di circa 8 miliardi di US$ nella vendita di una quota di minoranza del britannico Pure Data Centres Group (Pure DC), con GIC e Saudi Telecom (stc) tra gli offerenti finali, ha riportato Bloomberg il 16 novembre.
- Si tratta di circa il 21%-51% in più rispetto ai 4-5 miliardi di £ che, secondo quanto riportato a ottobre 2025, Oaktree voleva ottenere (nostro calcolo a 1 £ = 1,322 US$).
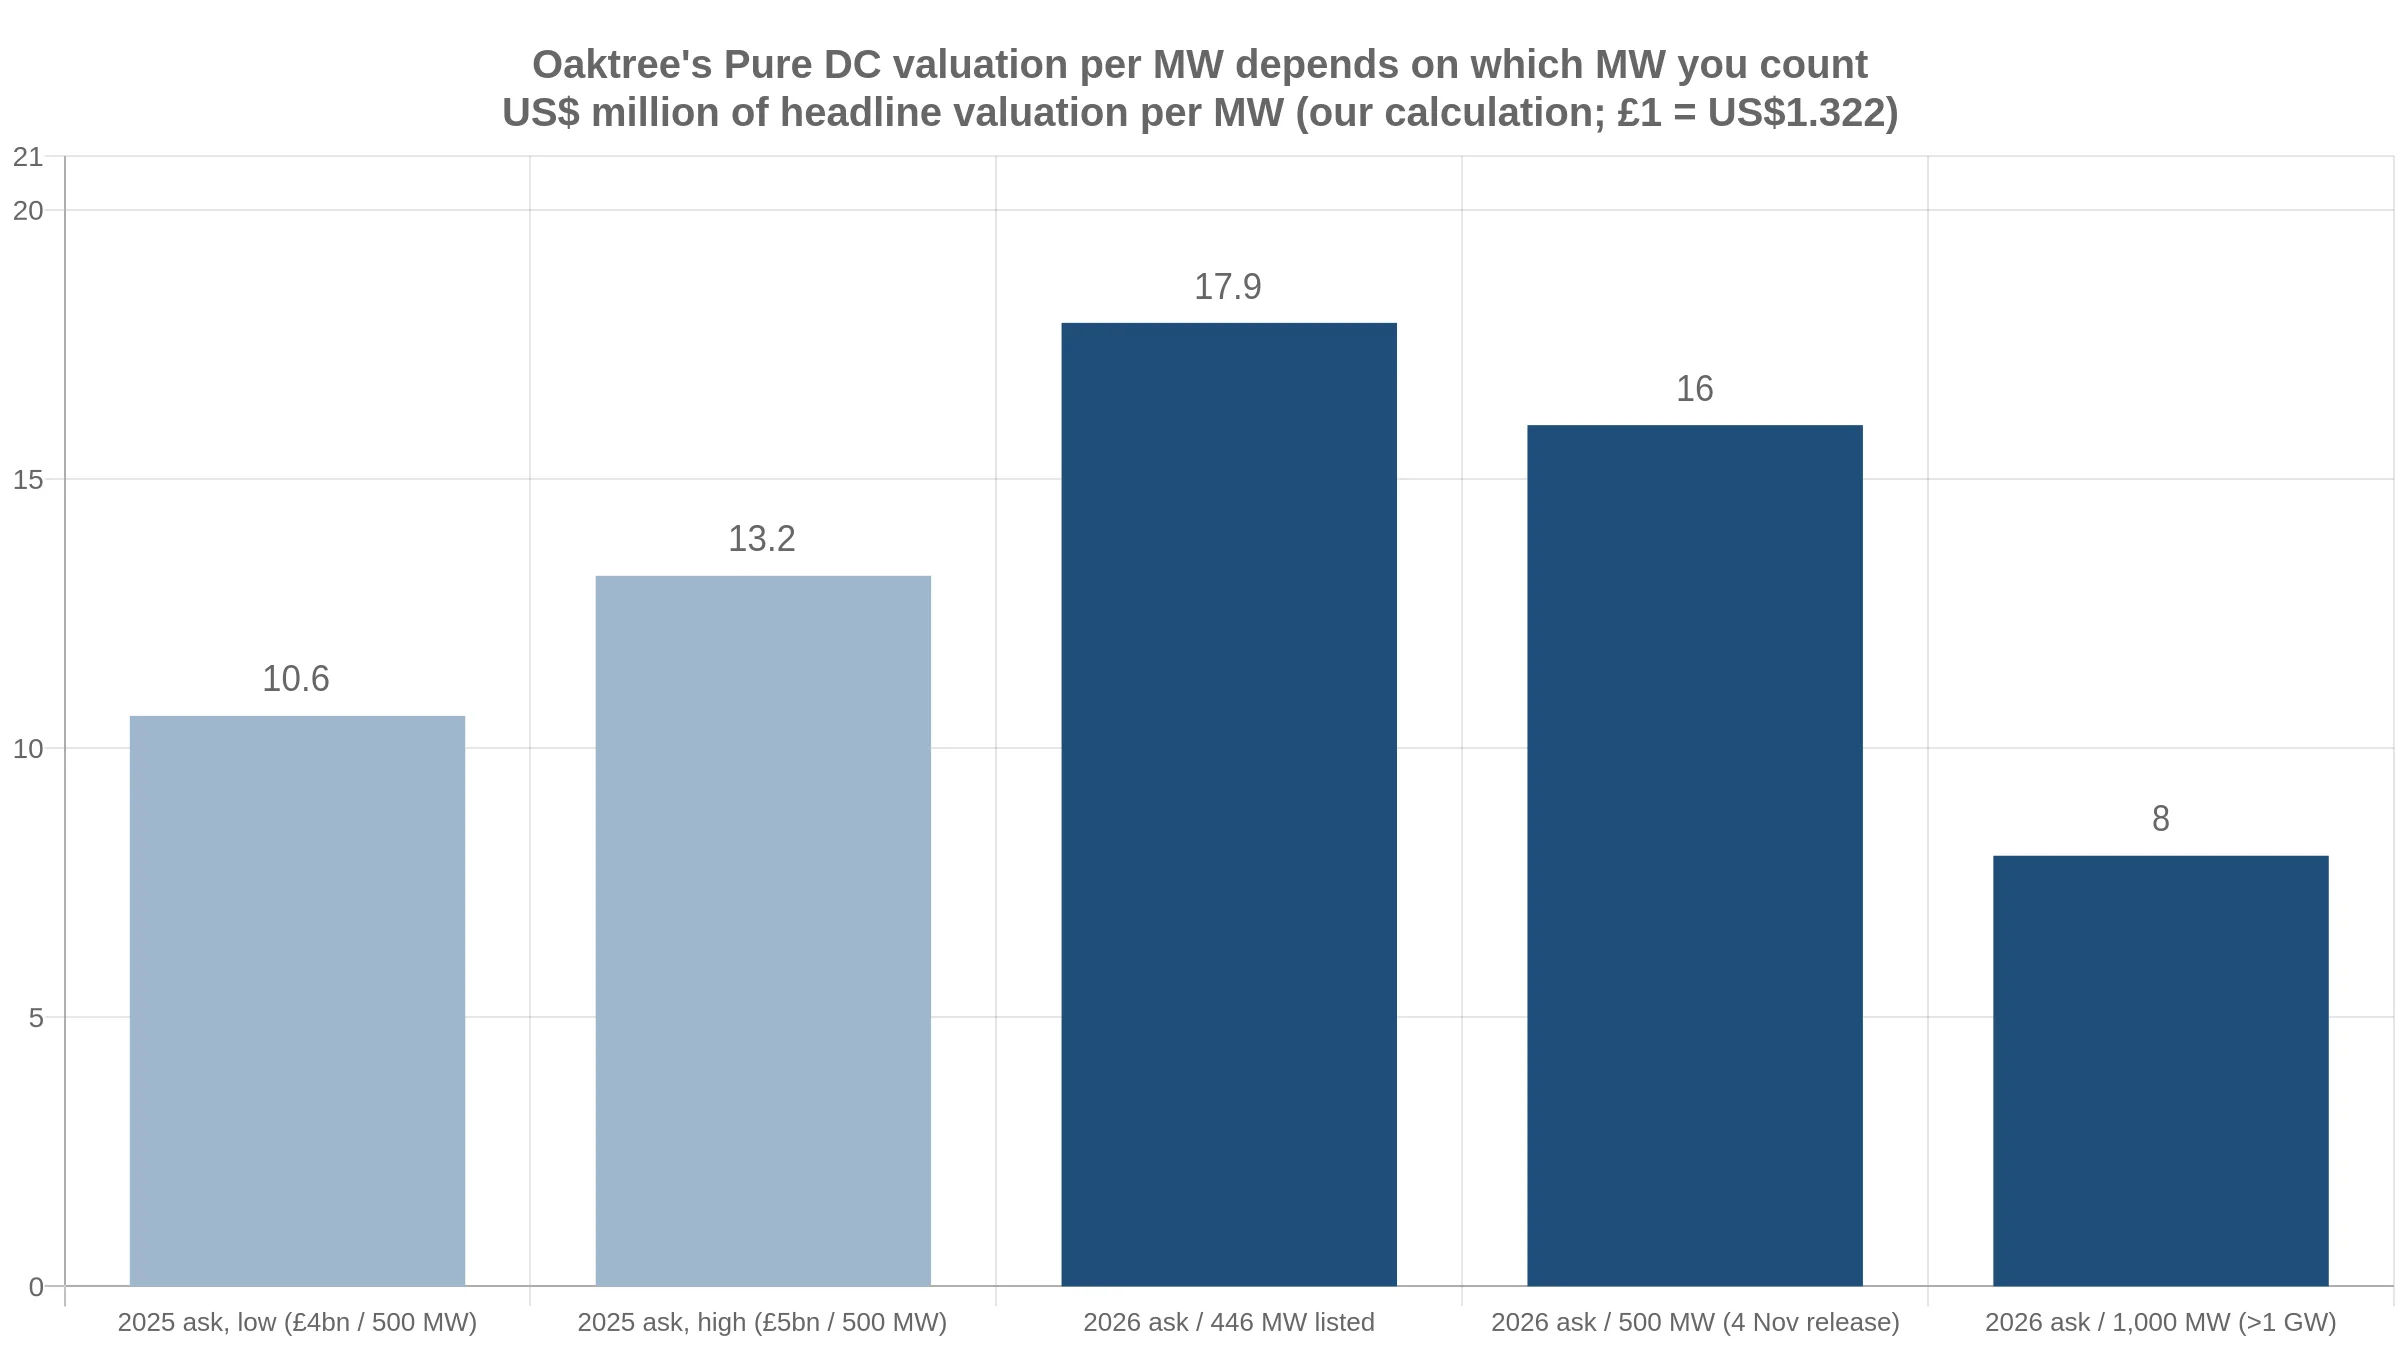
- Per MW, 8 miliardi di US$ corrispondono a circa 17,9 milioni di US$ sui 446 MW che Pure DC indica sito per sito, ma solo a circa 8 milioni di US$ sul “più di un gigawatt” riportato sul suo sito web (nostro calcolo).
- Da maggio Pure DC ha messo in fila almeno 4,6 miliardi di US$ di linee di debito: 2,7 miliardi di US$ a maggio e, il 4 novembre, una linea da 780 milioni di US$ estendibile a circa 1,9 miliardi di US$ (BeBeez; Baxtel).
- Le offerte vincolanti scadono entro fine novembre (Bloomberg, tramite The Edge). Nella stessa settimana il fondo statale greco ha concordato di rilevare il 23% di Data4 Greece e Poste Italiane ha costituito un fondo da 600 milioni di € per i data center.
Il più grande affare europeo sui data center di questa settimana è uno che non è ancora stato firmato. Oaktree sta vendendo una quota di minoranza di Pure DC, sviluppatore con sede a Londra e campus a Londra, Dublino, Amsterdam, Abu Dhabi e Riad, e le indiscrezioni sul prezzo sono passate dai 4-5 miliardi di £ di un anno fa a circa 8 miliardi di US$ oggi.
Perché ora: GIC, il fondo sovrano di Singapore, si è alleato con Copenhagen Infrastructure Partners, e anche Saudi Telecom è in corsa, secondo i resoconti di Bloomberg ripresi da The Edge e Mingtiandi il 16 e 17 novembre. Le offerte vincolanti scadono entro fine mese. Chi vincerà fisserà un prezzo di riferimento per ogni sviluppatore europeo che cercherà capitale esterno nel 2027, e i venditori hanno chiaro che cosa stanno prezzando: energia e permessi, non sale completate.
Che cosa c’è sul tavolo
I fatti riportati finora provengono dalle fonti di Bloomberg, non da un accordo firmato. The Edge, riprendendo Bloomberg, ha riportato il 16 novembre che GIC e Saudi Telecom sono tra gli offerenti finali, che GIC partecipa insieme a Copenhagen Infrastructure Partners (CIP) e che Oaktree potrebbe puntare a una valutazione di circa 8 miliardi di US$ “in qualsiasi vendita di quote”. Ha precisato che non c’è certezza che qualche pretendente presenti un’offerta vincolante. Mingtiandi e Finimize hanno riportato gli stessi offerenti e la stessa cifra.
Tre elementi non sono pubblici: la dimensione della quota, se gli 8 miliardi di US$ siano un valore dell’equity o includano il debito, e l’importo di denaro fresco che entrerebbe nella società anziché andare a Oaktree. Nel 2025, secondo quanto riportato, Oaktree voleva almeno 800 milioni di £ per una quota tra il 20% e il 40%, a una valutazione di 4-5 miliardi di £, secondo Investing.com e Total Telecom, che citano entrambi Bloomberg.
Pure sta crescendo rapidamente e siamo sempre alla ricerca di partner che possano aiutarci a cogliere le opportunità
| Voce | Processo di ottobre 2025 | Processo di novembre 2026 |
|---|---|---|
| Venditore | Fondi gestiti da Oaktree | Fondi gestiti da Oaktree |
| Valutazione indicata | 4-5 mld £ | ~8 mld US$ (~6,05 mld £, nostra conversione) |
| Quota e importo | 20-40%; almeno 800 mln £ | Minoranza; dimensione non riportata |
| Offerenti citati | Fase iniziale, nessuno citato | GIC con CIP; Saudi Telecom |
| Capacità citata | Oltre 500 MW attivi o in sviluppo | Oltre 1 GW operativo o in sviluppo |
| Tempistica | Processo formale “già a novembre” | Offerte vincolanti entro fine mese |
Fonti: Investing.com, 3 ott 2025; Total Telecom, 6 ott 2025; The Edge / Bloomberg, 16 nov 2026. La cifra del 2025 è in sterline e quella del 2026 in dollari; nessuna delle due specifica se il debito sia incluso, quindi il confronto non è omogeneo. Conversione a 1 £ = 1,322 US$, il livello riportato da Trading Economics il 13 novembre.
Che cosa comprano 8 miliardi di US$: la questione dei MW
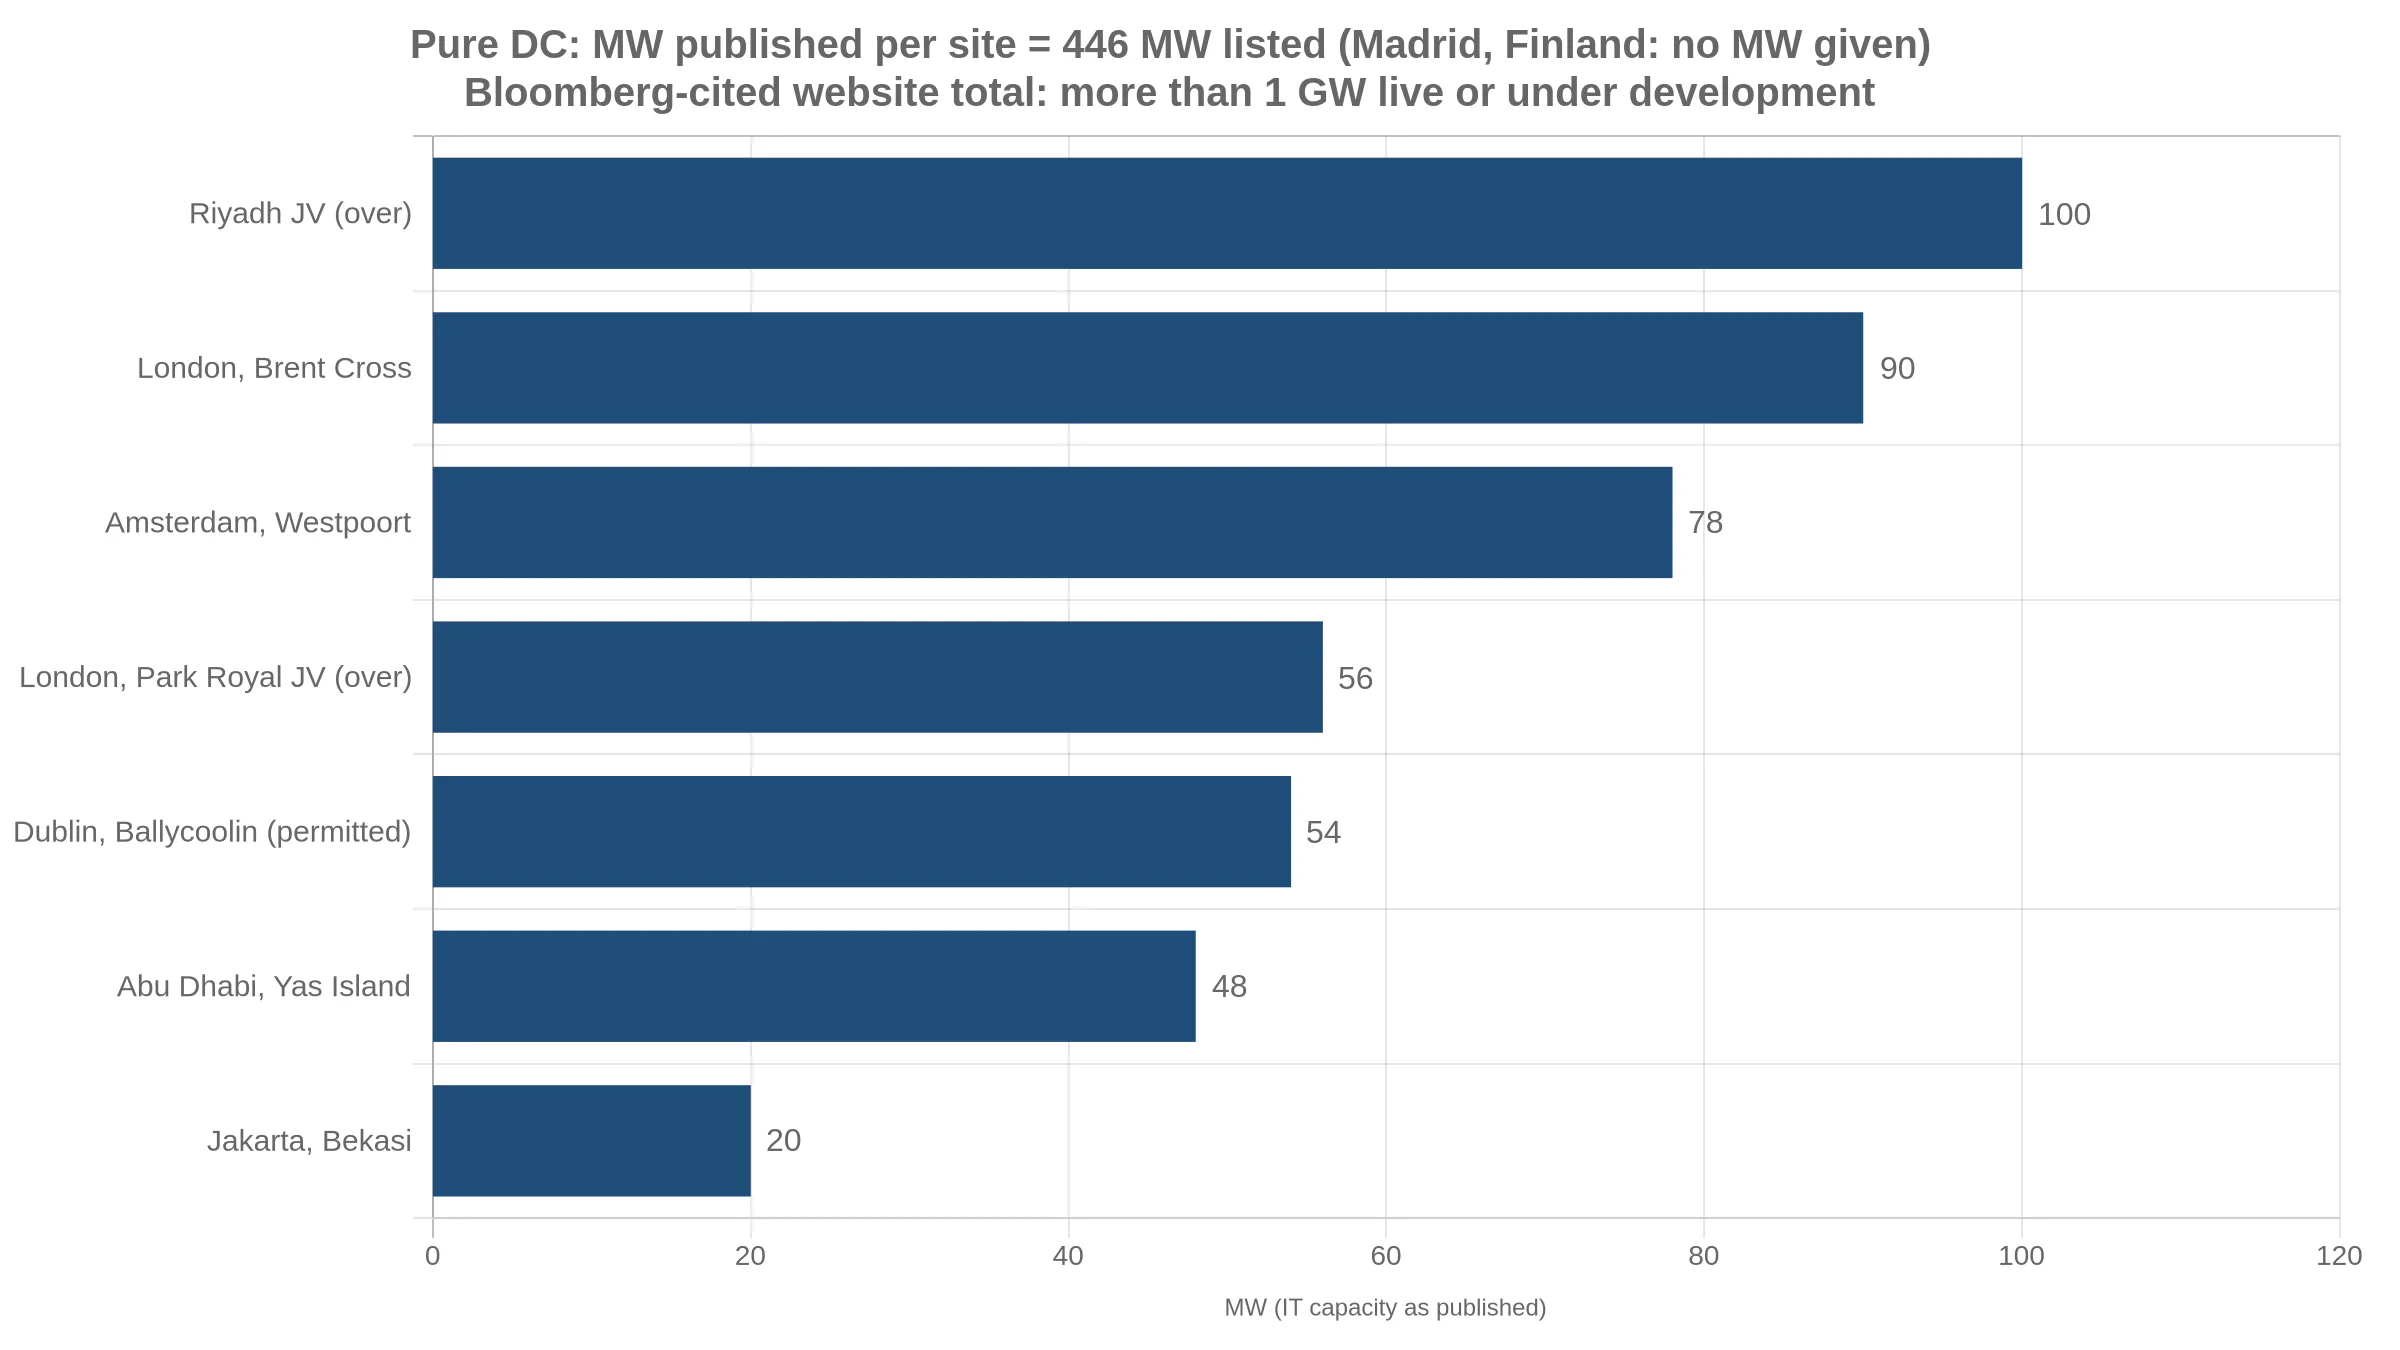
L’elenco dei siti di Pure DC riporta sette campus con un dato in MW: Abu Dhabi (Yas Island) 48 MW, Londra Brent Cross 90 MW, Dublino (Ballycoolin) 54 MW, Amsterdam (Westpoort) 78 MW, Giacarta (Bekasi) 20 MW, una joint venture a Londra Park Royal di oltre 56 MW e una joint venture a Riad di oltre 100 MW, secondo Pure DC. Il totale è di 446 MW (nostra somma). Madrid (Meco) e un nuovo campus a Seinäjoki, in Finlandia, non hanno un dato in MW.
Le fonti di Bloomberg citano il sito web di Pure DC per “più di un gigawatt di capacità operativa o in sviluppo”. L’annuncio di finanziamento di Pure DC del 4 novembre, come riportato da Baxtel, parlava di “oltre 500 MW” in esercizio o in sviluppo. È questo divario la vera notizia: chi paga 8 miliardi di US$ paga terreni, diritti di connessione alla rete e fasi future, non ciò che è alimentato oggi.
Solo una parte della capacità elencata è operativa oggi. L’Edificio 1 da 20 MW ad Abu Dhabi è operativo e la prima sala dati è stata consegnata a un cliente hyperscale nel 2025; ad aprile TAQA ha approvato un’espansione da 41 MW a 48 MW, ha riportato BeBeez. Dublino è progettato per un massimo di 150 MW ma ne sono autorizzati 54, e Amsterdam è interamente locato con lavori in corso, secondo BeBeez. Riad è una joint venture con Dune Vaults, che parte da 57,6 MW su due edifici.
L’economia dell’operazione: il debito costruisce, l’equity compra l’opzione
A Pure DC non mancano i prestiti. A maggio ha messo in piedi 2,7 miliardi di US$: una linea da 2,15 miliardi di US$ garantita dai campus di Dublino e Amsterdam, concessa da SMBC, ABN AMRO e Allianz, e un finanziamento corporate portato a 550 milioni di US$, ha riportato BeBeez. Il 4 novembre ha aggiunto una linea di piattaforma da 780 milioni di US$ con un accordion da 1,1 miliardi di US$, che la porta a circa 1,9 miliardi di US$, con Citigroup, First Abu Dhabi Bank e Infranity entrati nel pool di finanziatori, secondo Baxtel. Si tratta di almeno 4,6 miliardi di US$ di linee in sei mesi (nostro calcolo, contando l’accordion per intero).
L’energia è il principale vincolo alla crescita del cloud e dell’IA,
A nostro avviso, è per questo che una quota di minoranza si vende a questo prezzo. Il debito finanzia sale già locate. L’equity serve per ciò che i finanziatori non coprono: terreni, depositi per la connessione alla rete e la prima fase di siti ancora senza inquilino. Chi compra a 8 miliardi di US$ scommette sulla trasformazione dei MW autorizzati e pianificati in MW locati.
| Misura | Valore | Base |
|---|---|---|
| Valutazione 2026 in sterline | ~6,05 mld £ | 8 mld US$ ÷ 1,322 (nostro calcolo) |
| Variazione rispetto alla richiesta 2025 | da +21% a +51% | 6,05 mld £ vs 4-5 mld £ (nostro calcolo) |
| Valutazione per MW elencato per sito | ~17,9 mln US$ | 8 mld US$ ÷ 446 MW (nostro calcolo) |
| Valutazione per MW sul totale del sito web | ~8,0 mln US$ o meno | 8 mld US$ ÷ oltre 1.000 MW (nostro calcolo) |
| Richiesta 2025 per MW | 8-10 mln £ (~10,6-13,2 mln US$) | 4-5 mld £ ÷ 500 MW (nostro calcolo) |
| Linee di debito da maggio 2026 | ~4,6 mld US$ | 2,7 mld US$ + fino a 1,9 mld US$ (BeBeez; Baxtel) |
| MW di Pure DC a Londra vs capacità operativa nel Regno Unito | 146 MW ≈ 19% di 759,6 MW | Brent Cross + Park Royal vs strutture operative in GB, dati DC Market Insights, 21 ott 2026 |
I dati per MW dividono una valutazione indicata, di base incerta, per la capacità pubblicata; mostrano un intervallo, non un multiplo di transazione. Il confronto su Londra mette a confronto le dimensioni dei campus pubblicate da Pure DC, non tutte operative, con la capacità operativa nel nostro tracker e indica solo l’ordine di grandezza.
Chi ci guadagna, e quanto
Oaktree. Se gli 8 miliardi di US$ reggono, Oaktree cristallizza una valutazione ben superiore alle cifre circolate l’anno scorso e mantiene il controllo. Alle condizioni del 2025, una quota del 20-40% a 4-5 miliardi di £ sarebbe valsa 0,8-2,0 miliardi di £; a circa 6,05 miliardi di £ lo stesso intervallo vale 1,2-2,4 miliardi di £ (nostro calcolo).
Gli offerenti. GIC e CIP aggiungerebbero una prospettiva europea su rete ed energia; CIP è un investitore nelle rinnovabili. Saudi Telecom entrerebbe nello sviluppatore che già costruisce la joint venture di Riad nel suo mercato domestico. Per un gruppo di telecomunicazioni del Golfo, una quota è un modo per accedere a capacità a Londra, Dublino e Amsterdam che da solo impiegherebbe anni a costruire.
I perdenti in attesa. Gli sviluppatori senza permessi. Il prezzo è alto per MW elencato e basso per MW indicato sul sito web; gli acquirenti pagheranno di più solo dove rete e autorizzazioni urbanistiche sono assicurate. È lo stesso filtro che abbiamo visto nel Data Centre Covenant britannico e nello stop della Norvegia alle prenotazioni di rete.
Il quadro più ampio: il denaro pubblico prende quote di minoranza
Pure DC non è stata l’unica operazione di minoranza della settimana. Il 16 novembre l’Hellenic Innovation and Infrastructure Fund (HIIF) greco, parte della holding statale Growthfund, ha concordato di rilevare il 23% di Data4 Greece. È il primo investimento di HIIF in infrastrutture digitali, secondo The Tech Capital e ProtoThema. L’Athens Campus a Paiania è previsto fino a 90 MW su due data center; il primo, da 15 MW, è operativo da luglio 2026, mentre il secondo è atteso nel 2027. Naftemporiki ha indicato un prezzo di circa 40 milioni di € e un programma greco di Data4 di oltre 300 milioni di €; le altre testate hanno riferito che il prezzo non è stato reso noto.
Stiamo usando capitale pubblico per mobilitare investimenti, creare nuove opportunità e rafforzare la potenza tecnologica del Paese.
In Italia, Poste Italiane, che oggi detiene circa l’87% di TIM, ha comunicato il 12 novembre di aver costituito un fondo di co-investimento da 600 milioni di €, approvato dalla Banca d’Italia a settembre, per finanziare data center tramite veicoli societari dedicati al di fuori del proprio bilancio. L’equity è condivisa con Noovle, TIM e investitori esterni, e il debito copre l’80% di ciascun investimento; il primo progetto è un nuovo data center da 20 MW, secondo Teleborsa, The Next Web e Total Telecom. TIM gestisce 18 data center per circa 125 MW. L’amministratore delegato Matteo Del Fante lo ha definito “un modello virtuoso” e ha affermato che c’è un forte interesse da parte di investitori terzi sia nell’equity sia nel debito.
| Operazione (settimana 12-18 nov) | Acquirente o finanziatore | Dimensione | Importo | Il nostro calcolo |
|---|---|---|---|---|
| Quota di minoranza di Pure DC (Regno Unito, UE, Golfo) | Offerenti finali GIC con CIP; Saudi Telecom | 446 MW elencati; >1 GW sul sito web | ~8 mld US$ di valutazione richiesta | 8,0-17,9 mln US$ per MW |
| Data4 Greece, 23% | HIIF (Growthfund) | 15 MW operativi; fino a 90 MW | ~40 mln € (solo Naftemporiki) | Equity implicita ~174 mln €; ~1,9 mln € per MW pianificato |
| Fondo di Poste Italiane | Poste, Noovle, TIM, terzi | Progetto pilota da 20 MW | Fondo da 600 mln €; 80% debito | 600 mln € di equity al 20% sostengono ~3,0 mld € di progetti |
Fonti: come da link sopra. Il valore implicito di Data4 Greece presuppone la cifra di 40 milioni di € riportata solo da Naftemporiki; il dato di Poste presuppone che tutti i 600 milioni di € siano equity con una quota del 20%, cosa che la società non ha dichiarato. I calcoli sono nostri e usano basi diverse; non vanno sommati.
Il filo conduttore: denaro pubblico e para-pubblico (GIC, un gruppo di telecomunicazioni saudita, un fondo statale greco, il gruppo postale italiano) sta assumendo posizioni di minoranza in piattaforme di data center, lasciando la gestione allo sviluppatore. Per i venditori è più economico di un’IPO in un mercato in cui i veicoli quotati di data center sono stati rivalutati al ribasso, come ha mostrato in Asia il REIT rinviato di AirTrunk.
Che cosa significa per operatori, investitori e fornitori
La nostra opinione, basata sui dati sopra riportati:
- Sviluppatori: pubblicare i MW per stato. Gli stessi 8 miliardi di US$ si leggono come 17,9 milioni o 8 milioni di US$ per MW a seconda del conteggio; una suddivisione chiara tra MW operativi, autorizzati e pianificati vale più del dato principale.
- Investitori: valutare la quota sui MW autorizzati. Sui 446 MW elencati, la richiesta di 17,9 milioni di US$ per MW supera il costo di costruzione europeo di 12,76 milioni di US$ per MW dell’indice Turner & Townsend di cui abbiamo scritto il 29 ottobre; il premio ha senso solo se gli ulteriori 550 MW o più dietro il dato di “1 GW” sono reali e garantiti dalla rete.
- Finanziatori: aspettarsi altri accordion. L’accordion da 1,1 miliardi di US$ di Pure DC su una linea da 780 milioni di US$ (1,4 volte) è il modello; ci si attendono aumenti di capitale per sbloccare le tranche accordion.
- Governi: le quote di minoranza sono il nuovo incentivo. La Grecia ha pagato circa 40 milioni di € per il 23%; il fondo italiano da 600 milioni di € potrebbe sostenere circa 3,0 miliardi di € di progetti. Ci aspettiamo che altri Stati UE copino questo approccio anziché offrire sconti sul prezzo dell’energia.
- Fornitori: seguire il debito. La linea da 2,15 miliardi di US$ per Dublino e Amsterdam finanzia ora l’allestimento; gli ordini di apparecchiature elettriche e di raffreddamento in questi due mercati arriveranno per primi.
Per la dimensione dei mercati serviti da queste piattaforme, si vedano i nostri report UK AI Data Center Market, Sovereign AI Infrastructure Market e Data Center Market; quest’ultimo stima il mercato globale a 697,78 miliardi di US$ nel 2026. Le regole di rete in Regno Unito, Irlanda, Paesi Bassi, Grecia e Italia sono monitorate nel nostro Data Center Power & Policy Tracker.
Cosa osservare nei prossimi mesi
- Entro il 30 novembre 2026: le offerte vincolanti per la quota di Pure DC sono attese “entro fine mese”; da osservare la dimensione della quota e se la valutazione includa il debito.
- 14 dicembre 2026: si chiude la consultazione UE sugli standard minimi di prestazione dei data center; le regole su acqua ed efficienza incidono direttamente sul valore dei MW autorizzati.
- 8 gennaio 2027: si chiude la consultazione britannica sulla pianificazione nell’ambito del Data Centre Covenant, che riguarda i siti londinesi di Pure DC.
- 2027: è atteso il secondo data center di Data4 ad Atene; il primo progetto da 20 MW di Poste metterà alla prova il modello con l’80% di debito.
Domande frequenti
Quanto vale Pure DC?
Oaktree potrebbe puntare a una valutazione di circa 8 miliardi di US$ nella vendita di una quota di minoranza, ha riportato Bloomberg il 16 novembre 2026. Il confronto è con i 4-5 miliardi di £ di cui si parlava a ottobre 2025, circa il 21%-51% in più a 1 £ = 1,322 US$ (nostro calcolo). Nessun accordo è stato firmato.
Chi sta facendo offerte per la quota di Pure DC?
GIC, il fondo sovrano di Singapore, in cordata con Copenhagen Infrastructure Partners, e Saudi Telecom sono tra gli offerenti finali, secondo Bloomberg. Le offerte vincolanti scadono entro fine novembre 2026. La dimensione della quota non è stata riportata.
Quanti MW ha Pure DC?
Pure DC elenca 446 MW su sette siti con dati pubblicati (nostra somma), più Madrid e la Finlandia senza MW indicati. Il suo sito web riporta oltre 1 GW operativo o in sviluppo, secondo Bloomberg. Con questi conteggi, 8 miliardi di US$ corrispondono a 8,0-17,9 milioni di US$ per MW.
Quanto ha pagato la Grecia per il 23% di Data4 Greece?
Circa 40 milioni di €, secondo Naftemporiki; altre testate hanno riferito che il prezzo non è stato reso noto. Ciò implica circa 174 milioni di € per l’intera società (nostro calcolo). Il campus di Atene ha 15 MW operativi ed è previsto fino a 90 MW.
Fonti
- The Edge Malaysia (Bloomberg), “Singapore wealth fund, Saudi Telecom bid for stake in UK’s Pure Data Centres”, 16 nov 2026. Link
- Mingtiandi, “Roundup: GIC Among Final Bidders for Stake in UK’s Pure DC”, 17 nov 2026. Link
- Finimize, “GIC And stc Circle A Stake In UK Data Center Pure DC”, 16 nov 2026. Link
- Briefs, “GIC-CIP team and Saudi Telecom vie for stake in Pure DC”, 16 nov 2026. Link
- Investing.com, “Oaktree seeks investors for Pure Data Centres at £5 billion value”, 3 ott 2025. Link
- Total Telecom, “Oaktree looks to raise £800m through Pure DC stake sale”, 6 ott 2025. Link
- Baxtel, “Pure DC secures $1.9B financing framework for Europe and Middle East”, 5 nov 2026. Link
- BeBeez, “Pure Data Centres secures $2.7 billion financing”, 28 mag 2026. Link
- BeBeez, “Pure DC to expand Abu Dhabi data center campus by 7MW”, 24 apr 2026. Link
- Pure DC, “What we do” (elenco dei siti). Link
- The Tech Capital, “HIIF buys 23% of Data4 Greece in first digital infrastructure deal”, 17 nov 2026. Link
- Naftemporiki, “Hellenic Innovation and Infrastructure Fund: Agreement to acquire 23% stake in Data4 Greece”, 17 nov 2026. Link
- ProtoThema, “National investment fund takes 23% stake in Data4 Greece to enter data centre market”, 16 nov 2026. Link
- Teleborsa, “Poste, Del Fante: per data center modello virtuoso con investitori terzi, via a fondo da 600 milioni”, 12 nov 2026. Link
- The Next Web, “Italy’s Poste targets a €600M co-investment fund for data centres”, 12 nov 2026. Link
- Total Telecom, “Poste Italiane launches €600m co-investment fund for digital infrastructure”, 12 nov 2026. Link
- Trading Economics, “Sterling Slides to Mid-October Lows”, 13 nov 2026. Link
- DC Market Insights, dati sulle strutture in GB (21 ott 2026) e report Data Center Market. Link