
Mercato dei Data Center in Russia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei Data Center in Russia era pari a USD 4,270.0 milioni; si prevede che raggiunga USD 14.15 miliardi entro il 2035, con un CAGR del 12.74%. Central Federal District rappresenta 63% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato per componente
- 10Mercato per tipo di data center
- 20capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 14Aziende analizzate
Analisi regionale
- Central Federal District63%
- Northwestern Federal District13.6%
- Volga Federal District9.5%
- Ural Federal District5.5%
- Siberian Federal District5.1%
- Southern, North Caucasian and Far Eastern Districts3.3%
Aziende analizzate
- Rostelecom Data Centers (RTK-DPC)
- Yandex
- Sber
- Cloud.ru
- Selectel
- IXcellerate
- DataPro
- Key Point
- MegaFon
- Atomdata (Rosatom)
- T-Bank
- Rutube
- Yadro
- Fplus
Analisi completa
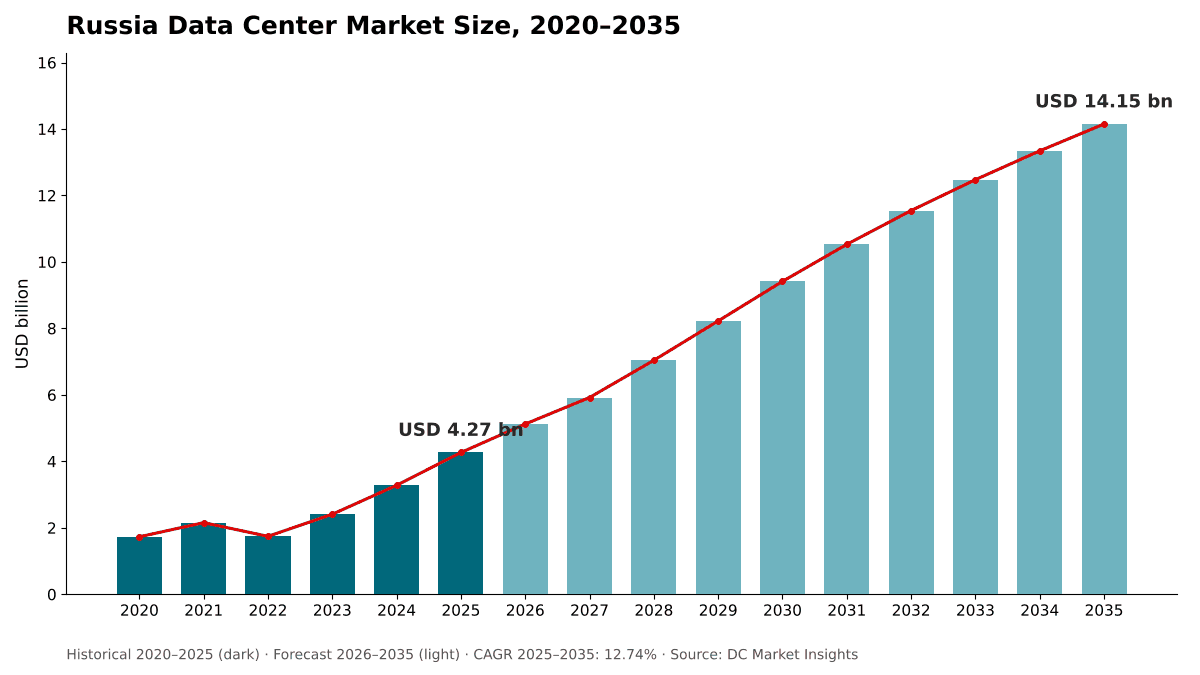
Il Mercato dei Data Center in Russia comprende la spesa annua per gli edifici dei data center e per le apparecchiature in essi installate in tutta la Russia: server e storage, networking, infrastruttura elettrica, sistemi di raffreddamento ed edilizia generale, acquistati da cloud provider, operatori di colocation, imprese, banche ed enti governativi. DC Market Insights valuta il Mercato dei Data Center in Russia USD 4,27 miliardi nel 2025 e prevede USD 14,15 miliardi entro il 2035, con un CAGR del 12,74%. Il valore 2025 è costruito a partire da due blocchi: la capacità AI per un valore di USD 2,24 miliardi, ripresa dal modello DC Market Insights sui data center AI in Russia, e la capacità convenzionale per un valore di USD 2,02 miliardi, in cui 64 MW di nuovo carico IT a USD 17,50 milioni per MW generano USD 1,12 miliardi di spesa per nuove costruzioni, mentre il rinnovo e l’aggiornamento di una base installata di circa 580 MW aggiungono USD 903,12 milioni. I carichi di lavoro AI sono il segmento in più rapida crescita, al 15,71% annuo, perché banche, gruppi di ricerca online e cloud pianificano ormai la capacità AI in campus da 40 MW e oltre, e il Distretto federale siberiano è la regione in più rapida crescita, al 18,98% annuo, perché il Ministero dell’Energia ha proposto di costruire data center AI in Siberia.
Sintesi
La dimensione del Mercato dei Data Center in Russia è stata valutata USD 1,73 miliardi nel 2020, ha raggiunto USD 4,27 miliardi nel 2025 e si prevede che raggiunga USD 14,15 miliardi entro il 2035, con un CAGR del 12,74% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center in Russia 2025 | USD 4,27 miliardi |
| Mercato dei Data Center in Russia, CAGR | 12,74% |
| Dimensione del Mercato dei Data Center in Russia 2035 | USD 14,15 miliardi |
Il mercato è cresciuto del 19,79% annuo tra il 2020 e il 2025, con un calo nel 2022 a USD 1,74 miliardi quando i fornitori stranieri hanno lasciato il paese e le nuove costruzioni si sono fermate, seguito da una ripresa a USD 3,28 miliardi nel 2024 e da un balzo del 30,1% nel 2025 con l’accelerazione degli acquisti di server AI. Il produttore di server Yadro ha stimato le vendite russe di server e sistemi di storage in circa RUB 280 miliardi IVA inclusa nel 2025, contro RUB 155 miliardi nel 2024 secondo Fplus, un dato coerente con l’entità del balzo del 2025 nel modello DC Market Insights.
La crescita rallenta al 12,74% annuo dal 2025 al 2035 perché è l’energia, non la domanda, a dettare il ritmo. Le richieste di connessione alla rete per i data center nella regione della capitale hanno raggiunto 2,2 GW, a fronte di 0,53 GW di messa in servizio pianificata, e il costo del denaro resta elevato: la Banca di Russia ha mantenuto il tasso di riferimento al 14,00% nel settembre 2026 (Fonte: decisione della Banca di Russia sul tasso di riferimento). I carichi di lavoro AI salgono dal 52,6% del mercato nel 2025 al 68,2% entro il 2035.
Ambito del mercato: che cosa comprende il Mercato dei Data Center in Russia?
Il Mercato dei Data Center in Russia comprende USD 4,27 miliardi di spesa 2025 per strutture di data center e apparecchiature IT. Misura la spesa in conto capitale per le strutture dei data center e per le apparecchiature IT in esse installate all’interno della Federazione Russa, espressa in dollari USA correnti a un tasso di pianificazione di RUB 82,50 per USD, con il 2025 come anno base e previsioni fino al 2035.
Incluso. Server, acceleratori e sistemi di storage installati nei data center; switch, router e cablaggio; infrastruttura elettrica come gruppi di continuità (UPS), generatori, quadri elettrici e distribuzione dell’energia; sistemi di raffreddamento, compresi chiller, unità di trattamento aria per sale server e raffreddamento a liquido; edilizia generale e allestimento delle sale, sia che vengano realizzati da hyperscaler e cloud provider, operatori di colocation, imprese, banche o enti governativi.
Escluso. Ricavi da servizi di colocation, cloud e hosting, bollette elettriche e altri costi operativi, licenze software, impianti di mining di criptovalute, server installati in sale server di uffici al di fuori dei data center e terreni.
Come si combinano i segmenti. Ogni dimensione ripartisce in modo diverso gli stessi USD 4,27 miliardi. La ripartizione per carico di lavoro separa la capacità AI (USD 2,24 miliardi), pari al valore 2025 del modello DC Market Insights sui data center AI in Russia, dalla capacità convenzionale di uso generale (USD 2,02 miliardi). Le ripartizioni per componente, tipo di data center, settore di utilizzo finale e distretto federale sommano ciascuna al totale del mercato.
Fattori trainanti: che cosa spinge il Mercato dei Data Center in Russia?
Capacità AI, domanda di energia e localizzazione dei dati spingono il Mercato dei Data Center in Russia verso una crescita annua del 12,74%. I tre fattori trainanti sono la capacità AI, che porta la spesa per MW a USD 36,00 milioni contro USD 17,50 milioni per una sala convenzionale, la domanda di energia, che il governo prevede salga da 1,0 GW a 2,5 GW entro il 2030, e le norme sulla localizzazione dei dati, che mantengono i dati russi sul territorio russo.
La capacità AI assorbe il 52,6% della spesa 2025, pari a USD 2,24 miliardi
Le sale AI sono costose per MW perché gli acceleratori dominano la spesa. DC Market Insights stima una spesa complessiva di USD 36,00 milioni per MW di carico IT AI nel 2025, contro USD 17,50 milioni per una sala convenzionale, per cui 58 MW di nuova capacità AI hanno superato in valore 64 MW di nuova capacità convenzionale. I grandi acquirenti russi pianificano ormai su scala di campus: nel novembre 2024 l’amministratore delegato di Sber, Herman Gref, ha dichiarato che la banca ha bisogno di una capacità di data center di almeno 200 MW, preferibilmente da 300 a 400 MW, e la spesa in conto capitale di Yandex ha raggiunto RUB 41,1 miliardi nel secondo trimestre del 2026, rispetto a RUB 23,1 miliardi di un anno prima. Il segmento AI di questo mercato è trattato in dettaglio nel report Mercato dei Data Center AI in Russia.
La domanda di energia sale da 1,0 GW a 2,5 GW entro il 2030
Il Ministero dello Sviluppo Digitale e il centro analitico del governo prevedono che il consumo di energia dei data center in Russia aumenti di almeno 2,5 volte, da 1,0 GW a 2,5 GW entro il 2030. Il modello DC Market Insights è vicino a questa traiettoria: un carico IT installato di circa 800 MW nel 2025 (circa 630 MW convenzionali e circa 170 MW AI) cresce fino a circa 1,67 GW di carico IT entro il 2030, pari a circa 2,2 GW di potenza delle strutture con un’efficienza nell’uso dell’energia (PUE) vicina a 1,3. Il System Operator riferisce che la quota dei data center nel consumo di elettricità russo è salita dall’1,4% nel 2022 al 2,2% nel 2025.
La localizzazione dei dati mantiene i carichi di lavoro in Russia
Dal 1° settembre 2015 la Legge federale n. 242-FZ impone agli operatori di trattare e conservare in Russia i dati personali dei cittadini russi. In assenza dei cloud hyperscale stranieri, sono i provider nazionali ad assorbire questa domanda: Cloud.ru ha registrato ricavi 2025 per RUB 76,5 miliardi, in crescita del 50%, Selectel RUB 18,3 miliardi, in crescita del 39%, e il business dei data center di Rostelecom RUB 76 miliardi. Rostelecom punta a RUB 169 miliardi di ricavi dai data center entro il 2030 (Fonte: articolo di ComNews sulla Strategia 2030 di Rostelecom), il che implica un’attività di costruzione costante nei suoi 26 siti.
Tendenze di mercato: come sta cambiando lo sviluppo dei data center in Russia?
I progetti di data center russi stanno passando da siti urbani da 1 MW a campus da 130 MW. Le densità per rack sono in aumento e i server di produzione russa stanno conquistando una quota maggiore degli acquisti.
I campus sostituiscono i singoli edifici
Il campus Veshki di IXcellerate nella regione di Mosca offrirà 7.500 posti rack e oltre 130 MW in due edifici, e il suo primo edificio, MOS11, dispone di 40 MW di capacità elettrica (Fonte: comunicato stampa di IXcellerate). Yandex prevede un data center vicino a Mozhaisk con un investimento di circa RUB 16 miliardi e un avvio previsto nel 2027, e Yandex Cloud prevede una nuova zona di disponibilità nel 2026 su un nuovo data center da oltre 40 MW. DC Market Insights modella nuove costruzioni convenzionali in crescita da 64 MW nel 2025 a 118 MW all’anno entro il 2035, con aggiunte AI in crescita da 58 MW a 273 MW.
La densità per rack sale da 5 kW a 20 kW e oltre
Le sale regionali operano tra 4,7 e 7 kW per rack, come nel sito di Rostelecom a Nizhny Novgorod aperto nel 2025, mentre le nuove costruzioni sono progettate per valori molto più alti: il nuovo data center di Cloud.ru nella regione di Mosca è previsto per 890 rack da 20 kW e MOS11 di IXcellerate ha una media di 12 kW per rack, scalabile fino a 44 kW per il calcolo ad alte prestazioni. Una densità più elevata sposta la spesa verso l’infrastruttura elettrica e il raffreddamento, che nel modello crescono rispettivamente del 12,19% e del 12,44% annuo.
I server di produzione russa guadagnano terreno grazie alle regole sugli appalti
Dal 1° gennaio 2026 i lotti degli appalti pubblici non possono più combinare prodotti del registro russo dell’elettronica con apparecchiature straniere, e nel 2025 tra il 55% e il 60% delle vendite di server e storage è passato attraverso gli appalti pubblici. Server e storage sono il componente più grande, con USD 2,66 miliardi nel 2025, pari al 62,3% del Mercato dei Data Center in Russia.
Sfide di mercato: quali sono i punti deboli del mercato dei data center in Russia?
I limiti della rete elettrica e un tasso di riferimento del 14,00% sono i principali punti deboli del Mercato dei Data Center in Russia. La capacità della rete nella regione di Mosca e il costo del capitale sono i due vincoli che, secondo DC Market Insights, manterranno il Mercato dei Data Center in Russia al di sotto del suo potenziale di domanda finché non arriverà nuova capacità di generazione dopo il 2027.
I data center di Mosca sono pieni per circa il 95%
Nel febbraio 2026 un consigliere del governatore della regione di Vladimir ha dichiarato che i data center di Mosca erano pieni per circa il 95%, con non più di 1.400 posti rack liberi nella regione. La nuova generazione per la regione di Mosca è prevista tra il 2027 e il 2030 e le nuove linee ad alta tensione tra il 2030 e il 2032. Nel modello il Distretto federale centrale perde quindi 7,3 punti di quota entro il 2035, pur continuando a crescere dell’11,36% annuo.
I tassi di interesse elevati ritardano le costruzioni
L’11 settembre 2026 la Banca di Russia ha mantenuto il tasso di riferimento al 14,00%, la prima volta da giugno 2025 in cui non lo ha abbassato. I data center sono asset con lunghi tempi di rientro, per cui i tassi elevati ritardano le costruzioni speculative di colocation più delle sale AI gestite dai proprietari. Un’iniziativa governativa riportata nel marzo 2026 prevederebbe inoltre, dal 2027, di fatturare ai grandi data center e agli impianti di mining oltre 670 kW la trasmissione di rete secondo la formula take-or-pay al 90% della loro capacità massima dichiarata, aumentando il costo della prenotazione di potenza non ancora utilizzata.
Le sanzioni aumentano i costi delle apparecchiature
DC Market Insights stima che le apparecchiature IT per MW di capacità convenzionale siano costate USD 7,00 milioni nel 2025, il 16,7% in più rispetto al 2020, e il modello attribuisce la maggior parte di tale aumento ai costi di approvvigionamento legati alle sanzioni. La stessa pressione si applica agli acceleratori delle sale AI, motivo per cui lo spostamento degli appalti verso i server russi iscritti nel registro è importante per i budget degli acquirenti.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
La colocation, in crescita del 14,30% annuo, è il principale nuovo bacino di ricavi nel Mercato dei Data Center in Russia. Il secondo sono i data center collocati accanto agli impianti di generazione elettrica fuori Mosca.
La colocation cresce più rapidamente tra i tipi di data center, al 14,30%
Nel modello i data center di colocation spendono USD 828,92 milioni nel 2025 e USD 3,15 miliardi entro il 2035, la crescita più rapida tra i tipi di data center, perché banche e cloud provider prendono spazi in locazione quando le loro code di allacciamento elettrico sono lunghe. Il sito di Rostelecom a Nizhny Novgorod era contrattualizzato al 93% meno di un anno dopo l’apertura nel giugno 2025.
Localizzazione guidata dall’energia in Siberia, negli Urali e sul Volga
Il Ministero dell’Energia ha proposto di costruire data center AI in Siberia dove, secondo i materiali dello Stolypin Institute, la base energetica della Siberia orientale potrebbe sostenere diversi data center fino a 200 MW ciascuno; negli Urali e sul Volga è disponibile capacità libera per siti da 30 MW. Atomdata di Rosatom gestisce un data center da 48 MW presso la centrale nucleare di Kalinin, dove nel 2022 l’elettricità costava circa RUB 3 per kWh, contro RUB 5-6 per kWh a Mosca. Sber ha dichiarato che cercherà di collocare i propri data center più vicino alla capacità di generazione. DC Market Insights prevede che il Distretto federale siberiano cresca del 18,98% annuo, da USD 217,82 milioni a USD 1,24 miliardi. Le scelte di raffreddamento e dissipazione del calore per questi siti sono trattate nel report Mercato della Gestione Termica dei Data Center in Russia.
Prezzi: quanto costa un data center per MW in Russia?
Un data center convenzionale in Russia costa circa USD 17,50 milioni per MW di carico IT nel 2025. Questa cifra comprende USD 10,50 milioni per la struttura e USD 7,00 milioni per la prima dotazione di apparecchiature IT, mentre una sala AI costa circa USD 36,00 milioni per MW. Si tratta di stime DC Market Insights.
| Spesa per MW di carico IT (milioni di USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Struttura (costruzione, energia, raffreddamento) | 9,00 | 10,50 | 11,31 | 12,19 |
| Apparecchiature IT convenzionali (prima dotazione) | 6,00 | 7,00 | 7,36 | 7,73 |
| Sala convenzionale, costo complessivo | 15,00 | 17,50 | 18,67 | 19,92 |
| Sala AI, costo complessivo | 39,50 | 36,00 | 31,23 | 27,10 |
Il costo della struttura per MW aumenta con la densità: il nuovo data center di Cloud.ru nella regione di Mosca è progettato per rack da 20 kW, contro 4,7-7 kW nelle sale regionali. Sul fronte dei servizi, il noleggio di un rack nel data center Innopolis di Atomdata è stato indicato tra RUB 65.000 e RUB 170.000 al mese nel gennaio 2025, a seconda dell’assorbimento di potenza. La spesa AI per MW diminuisce del 2,8% annuo con il calo dei prezzi degli acceleratori per unità di calcolo, mentre i costi delle strutture aumentano dell’1,5% annuo.
Standard e regolamentazione: quali norme plasmano i data center russi?
Cinque insiemi di norme, guidati dalla legge sui data center del 2025, plasmano il Mercato dei Data Center in Russia. Si tratta della legge sui data center e del relativo registro, della localizzazione dei dati, delle preferenze negli appalti per l’elettronica russa, delle regole tariffarie di rete e del divieto di mining di criptovalute.
Legge federale n. 244-FZ (luglio 2025). La legge del 23 luglio 2025 ha aggiunto alla Legge sulle comunicazioni una definizione giuridica di data center, ha istituito un registro dei data center tenuto dall’organo federale autorizzato e ha vietato il mining di criptovalute nei data center registrati. Secondo gli operatori del mercato, classifica i data center come infrastrutture di comunicazione e conferisce loro il diritto a uno sconto fino al 50% sulla connessione alla rete. Alcune disposizioni sono entrate in vigore il 1° marzo 2026.
Decreto governativo n. 1932 (novembre 2025). Il decreto del 28 novembre 2025 stabilisce le regole per la formazione e la tenuta del registro, operativo dal 1° marzo 2026. Il Ministero dello Sviluppo Digitale ha iniziato ad aggiungere siti come Medvedkovo-2 di Rostelecom. Una bozza di piano di deregolamentazione nota come “Guillotine 2.0” contiene più di 20 iniziative, tra cui l’iscrizione nel registro dei data center in fase di progettazione o costruzione.
Legge federale n. 242-FZ. I dati personali dei cittadini russi devono essere trattati e conservati in database situati in Russia, con effetto dal 1° settembre 2015.
Regole sugli appalti e sulla rete. Dal 1° gennaio 2026 i lotti degli appalti pubblici non possono combinare l’elettronica russa iscritta nel registro con prodotti stranieri. La Legge federale n. 69-FZ sul sostegno agli investimenti rimborsa il 50% del costo effettivo di costruzione delle infrastrutture di supporto per i progetti ammissibili. L’iniziativa sulla tariffa di rete take-or-pay si applicherebbe ai siti oltre 670 kW a partire dal 2027.
Divieto di mining di criptovalute. Il mining è vietato in 10 regioni dal 1° gennaio 2025 al 15 marzo 2031, con limiti stagionali in alcune parti della Siberia. Insieme al registro, ciò separa il carico del mining da quello dei data center: nel marzo 2026 il vice primo ministro Alexander Novak ha indicato in 4,5 GW la capacità totale dei data center connessi, di cui 2,7 GW destinati al mining.
Segmentazione del mercato: quale segmento guida il Mercato dei Data Center in Russia?
Server e storage guidano il Mercato dei Data Center in Russia con il 62,3% del valore 2025. Hyperscaler e cloud provider guidano i tipi di data center con il 42,7% e i carichi di lavoro AI rappresentano il 52,6%. I carichi di lavoro AI sono il segmento in più rapida crescita, al 15,71% annuo, contro l’8,33% dei carichi di lavoro convenzionali, perché ogni grande nuovo campus in Russia è pianificato attorno ai server GPU.
Per componente: server e storage in testa con il 62,3%
| Componente | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server e storage | 2,66 | 62,3% | 8,97 | 12,94% |
| Networking | 0,41 | 9,5% | 1,53 | 14,14% |
| Infrastruttura elettrica | 0,41 | 9,6% | 1,30 | 12,19% |
| Sistemi di raffreddamento | 0,31 | 7,3% | 1,01 | 12,44% |
| Edilizia generale | 0,48 | 11,2% | 1,35 | 10,86% |
Il networking è il componente in più rapida crescita, al 14,14% annuo, perché i cluster GPU richiedono molta più capacità di switching per MW rispetto alle sale convenzionali. L’edilizia generale cresce più lentamente, al 10,86%, perché una parte maggiore di ogni nuovo MW va in apparecchiature anziché nell’involucro edilizio. L’infrastruttura elettrica, compresa l’alimentazione di backup, vale USD 410,01 milioni nel 2025.
Per tipo di data center: hyperscaler e cloud provider in testa con il 42,7%
| Tipo di data center | 2025 (miliardi di USD) | Quota 2025 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscaler e cloud provider | 1,82 | 42,7% | 6,45 | 13,47% |
| Data center di colocation | 0,83 | 19,4% | 3,15 | 14,30% |
| Data center aziendali e di proprietà delle banche | 1,20 | 28,2% | 3,20 | 10,30% |
| Data center governativi e di ricerca | 0,41 | 9,7% | 1,34 | 12,49% |
Hyperscaler e cloud provider, tra cui Yandex e Cloud.ru, sono quelli che spendono di più. I data center aziendali e di proprietà delle banche crescono più lentamente, al 10,30% annuo, poiché un numero crescente di banche e retailer trasferisce i carichi di lavoro in colocation e nei cloud russi.
Per carico di lavoro: carichi di lavoro AI in testa con il 52,6%
I carichi di lavoro AI rappresentano USD 2,24 miliardi nel 2025 e USD 9,65 miliardi entro il 2035, con una crescita del 15,71% annuo. I carichi di lavoro convenzionali, che comprendono cloud di uso generale, applicazioni aziendali, storage e sistemi governativi, rappresentano USD 2,02 miliardi nel 2025 e USD 4,50 miliardi entro il 2035, con una crescita dell’8,33% annuo.
Per settore di utilizzo finale: Internet e servizi IT in testa con il 33,3%
Le aziende di Internet e servizi IT rappresentano USD 1,42 miliardi (33,3%) della spesa 2025 e crescono del 12,97% annuo. Seguono banche, servizi finanziari e assicurazioni (BFSI) con USD 976,64 milioni (22,9%), quindi governo e ricerca con USD 559,31 milioni (13,1%), telecomunicazioni con USD 525,54 milioni (12,3%), industria ed energia con USD 341,41 milioni (8,0%), retail ed e-commerce con USD 182,08 milioni (4,3%) e altri con USD 262,81 milioni (6,2%). Industria ed energia è il settore in più rapida crescita, al 14,96% annuo, poiché produttori e aziende energetiche aggiungono capacità AI per l’ottimizzazione dei processi.
DC Exclusive: la mappa della quota AI dei data center in Russia
La capacità AI di hyperscaler e cloud provider è la cella più grande della matrice, con USD 1,22 miliardi nel 2025. Questa sola cella rappresenta il 28,5% di tutta la spesa per data center in Russia. La matrice suddivide ogni tipo di data center in carichi di lavoro AI e convenzionali.
| 2025, miliardi di USD | Carichi di lavoro AI | Carichi di lavoro convenzionali | Totale | Quota AI |
|---|---|---|---|---|
| Hyperscaler e cloud provider | 1,22 | 0,61 | 1,82 | 66,7% |
| Data center di colocation | 0,28 | 0,55 | 0,83 | 34,1% |
| Data center aziendali e di proprietà delle banche | 0,53 | 0,67 | 1,20 | 44,4% |
| Data center governativi e di ricerca | 0,21 | 0,20 | 0,41 | 51,0% |
| Totale | 2,24 | 2,02 | 4,27 | 52,6% |
Due terzi della spesa di hyperscaler e cloud provider vanno già alla capacità AI, mentre la colocation è ancora per due terzi convenzionale. Questo divario è l’opportunità per gli operatori di colocation: se la colocation raggiungesse la quota AI degli hyperscaler, la sua spesa AI 2025 raddoppierebbe all’incirca. I data center governativi e di ricerca sono suddivisi quasi in parti uguali, a riflesso dei programmi statali di supercalcolo affiancati ai sistemi convenzionali di e-government.
La mappa della quota AI è un modello DC Market Insights, costruito a partire da 52 input: 32 coorti di capacità (16 anni di aggiunte convenzionali e AI), 4 curve di costo per MW, 4 ripartizioni per tipo di data center per ciascun carico di lavoro, 6 ripartizioni per distretto federale e 2 verifiche top-down (vendite nazionali di server e storage e previsioni governative sulla domanda di energia). Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dei Data Center in Russia?
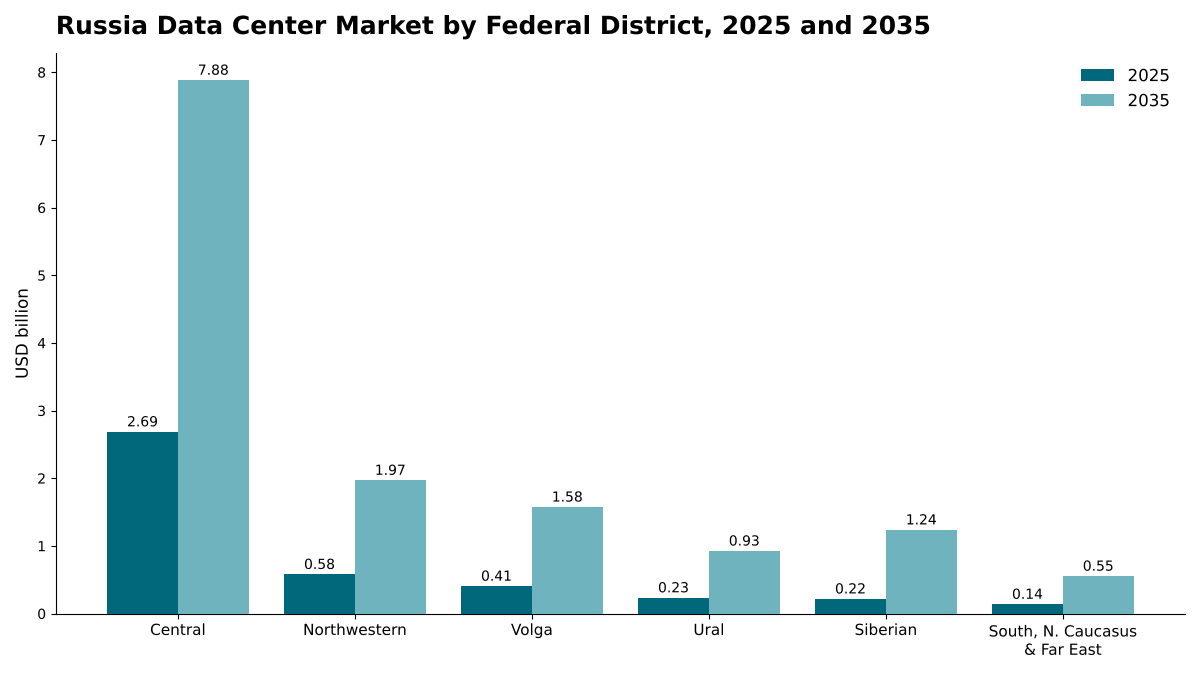
Il Distretto federale centrale guida il Mercato dei Data Center in Russia con il 63,0% del valore 2025. Mosca e la regione di Mosca ospitano la maggior parte della capacità commerciale e cloud, e il Distretto federale siberiano è la regione in più rapida crescita, al 18,98% annuo, perché l’energia più economica e le proposte governative di localizzazione spingono le grandi sale AI verso est.
Il Distretto federale centrale in testa con una quota del 63,0%
Il Distretto federale centrale vale USD 2,69 miliardi nel 2025 e USD 7,88 miliardi entro il 2035, con un CAGR dell’11,36%. I progetti nella regione di Mosca includono il campus Veshki da 130 MW di IXcellerate, il sito da 11 MW di Cloud.ru previsto per il 2027 e il data center pianificato da Yandex a Mozhaisk. I limiti della rete riducono la quota del distretto al 55,7% entro il 2035.
Il Distretto federale nord-occidentale detiene una quota del 13,6%
Il Distretto federale nord-occidentale vale USD 580,48 milioni nel 2025 e USD 1,97 miliardi entro il 2035, con un CAGR del 13,01%. Due data center pianificati a San Pietroburgo offriranno complessivamente 22 MW, inclusi 15 MW nel sito di Vyborgsky, e Rutube prevede un proprio data center di almeno 3 MW nella regione di Leningrado con messa in servizio nel 2028.
Il Distretto federale del Volga detiene una quota del 9,5%
Il Distretto federale del Volga vale USD 406,47 milioni nel 2025 e USD 1,58 miliardi entro il 2035, con un CAGR del 14,51%. Il sito da 5 MW di Rostelecom a Nizhny Novgorod e il data center Innopolis di Atomdata in Tatarstan, con una prima fase da 1.000 rack e 8 MW, sono i punti di riferimento della regione.
Il Distretto federale degli Urali detiene una quota del 5,5%
Il Distretto federale degli Urali vale USD 234,70 milioni nel 2025 e USD 926,24 milioni entro il 2035, con un CAGR del 14,72%. Ekaterinburg è il polo principale: il data center di Key Point ha 11 MW di capacità di progetto e 880 rack IT, la capacità locale di Rostelecom ha raggiunto 6 MW e 644 posti rack, e MegaFon ha aperto in città un data center da 1 MW nel 2025.
Il Distretto federale siberiano detiene una quota del 5,1% e cresce più rapidamente
Il Distretto federale siberiano vale USD 217,82 milioni nel 2025 e USD 1,24 miliardi entro il 2035, con un CAGR del 18,98%, il più rapido tra tutti i distretti, poiché il Ministero dell’Energia propone di costruire data center AI nelle regioni siberiane.
I distretti meridionale, del Caucaso settentrionale e dell’Estremo Oriente detengono una quota del 3,3%
I distretti federali meridionale, del Caucaso settentrionale e dell’Estremo Oriente valgono complessivamente USD 139,25 milioni nel 2025 e USD 554,46 milioni entro il 2035, con un CAGR del 14,82%, principalmente capacità regionale di telecomunicazioni e governativa.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Nello scenario base il Mercato dei Data Center in Russia raggiunge USD 14,15 miliardi entro il 2035. Gli scenari basso e alto danno un intervallo compreso tra USD 10,61 miliardi e USD 17,37 miliardi.
| Scenario | Ipotesi dal 2026 | 2035 (miliardi di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte convenzionali inferiori del 14% rispetto allo scenario base e prezzi inferiori del 5%; la capacità AI segue lo scenario AI basso | 10,61 | 9,54% |
| Base | Le aggiunte convenzionali salgono a 118 MW all’anno; le aggiunte AI raggiungono 273 MW all’anno | 14,15 | 12,74% |
| Alto | Aggiunte convenzionali superiori del 14% rispetto allo scenario base e prezzi superiori del 5%; la capacità AI segue lo scenario AI alto | 17,37 | 15,07% |
Lo scenario basso descrive un periodo più lungo di tassi di interesse elevati e di connessioni alla rete lente: i progetti nella regione di Mosca slittano oltre il 2030 e i campus AI si spostano più lentamente verso la Siberia. Lo scenario alto presuppone che la nuova generazione arrivi nei tempi previsti tra il 2027 e il 2030 e che i benefici del registro, come lo sconto sulla connessione alla rete, accelerino le costruzioni.
Panorama competitivo: chi guida il Mercato dei Data Center in Russia?
Rostelecom Data Centers si è classificata prima tra 30 operatori commerciali in un’indagine ComNews del 2023 e ha dichiarato 27.637 rack nel maggio 2026.
- Rostelecom Data Centers (RTK-DPC)
- Yandex
- Sber
- Cloud.ru
- Selectel
- IXcellerate
- DataPro
- Key Point
- MegaFon
- Atomdata (Rosatom)
- T-Bank
- Rutube
- Yadro
- Fplus
Rostelecom Data Centers, che si definisce numero uno nei data center commerciali, dispone di 27.637 rack in 26 data center dopo oltre RUB 38 miliardi di investimenti in cinque anni. In un’indagine ComNews su 30 operatori commerciali relativa al 2023, Rostelecom Data Centers aveva 21.285 rack in funzione, davanti a DataPro con 6.557 e IXcellerate con 6.279. DataPro ha indicato un sito DataPro V a Mosca con avvio nel 2025 e DataPro VI per il 2027, e IXcellerate prevedeva 10.329 posti rack nei suoi due campus di Mosca alla fine del 2025. DC Market Insights stima che i tre maggiori investitori, Yandex, Sber e Rostelecom, rappresentino circa il 30% del valore di mercato 2025 (stima DC Market Insights, basata sul segmento hyperscaler e cloud provider da USD 1,82 miliardi, sul ritmo di spesa in conto capitale dichiarato da Yandex e sugli investimenti di Rostelecom nei data center). Cloud.ru e Selectel competono nel cloud pubblico: Selectel ha speso RUB 7,9 miliardi in conto capitale nel 2025, di cui RUB 2,9 miliardi in nuove infrastrutture di data center. T-Bank ha dichiarato che persino costruire due data center da 50 MW è un compito difficile, il che mostra come le banche competano con i cloud provider per l’energia. Yadro e Fplus sono produttori russi di server e storage i cui dati di vendita sono alla base della verifica top-down di questo report.
Sviluppi recenti
Sei avvii e norme da aprile 2025 hanno ridisegnato il Mercato dei Data Center in Russia.
- Nell’aprile 2025 Yandex ha annunciato un data center vicino a Mozhaisk con un investimento di circa RUB 16 miliardi e un avvio previsto nel 2027 (Fonte: notizia di Data Center Dynamics).
- Nel luglio 2025 la Legge federale n. 244-FZ ha introdotto una definizione giuridica di data center, un registro dei data center e il divieto di mining di criptovalute nei data center registrati (Fonte: analisi giuridica di ppt.ru).
- Nel luglio 2025 MegaFon ha avviato data center a Ekaterinburg e Tver, ciascuno con 1 MW di capacità e 110 rack (Fonte: notizia di Data Center Dynamics).
- Nel novembre 2025 IXcellerate ha annunciato il suo campus Veshki nella regione di Mosca, con 7.500 posti rack e oltre 130 MW, e una prima fase prevista per l’estate 2026 (Fonte: comunicato stampa di IXcellerate).
- Nel marzo 2026 il registro nazionale dei data center è diventato operativo e il Ministero dello Sviluppo Digitale vi ha successivamente aggiunto il data center Medvedkovo-2 di Rostelecom (Fonte: notizia di ComNews).
- Nel giugno 2026 Cloud.ru ha iniziato a costruire un data center da 11 MW nella regione di Mosca per un massimo di 890 rack, con messa in servizio prevista nel 2027 (Fonte: notizia di Data Center Dynamics).
Seguiamo questi avvii, leggi e annunci di capacità in tempo reale nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center in Russia
DC Market Insights ha costruito il modello a partire da 16 coorti annuali di capacità e 52 input. Il blocco convenzionale utilizza 16 coorti annuali di capacità IT (dal 2020 al 2035), valorizzate a un costo della struttura e a un costo di prima dotazione IT per MW, più il rinnovo IT della base installata ogni 5 anni e aggiornamenti delle strutture pari all’1,5% del valore della struttura all’anno, con dismissioni pari al 2,5% della base installata all’anno. Il blocco AI coincide anno per anno con il modello DC Market Insights sui data center AI in Russia (58 MW di nuovo carico IT AI a USD 36,00 milioni per MW nel 2025). Il totale è stato suddiviso per 5 componenti, 4 tipi di data center, 2 carichi di lavoro, 7 settori di utilizzo finale e 6 gruppi di distretti federali, e ogni ripartizione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto alle vendite nazionali di server e storage di circa RUB 280 miliardi imposte incluse nel 2025, rispetto alle quali i USD 2,66 miliardi del modello per server e storage, circa RUB 219 miliardi al tasso di pianificazione, sono coerenti con le vendite al netto delle imposte, e rispetto alla previsione governativa di 2,5 GW di domanda di energia dei data center entro il 2030. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, tasso di cambio e unità
- 1.4Stakeholder
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Validazione top-down
- 2.3Fonti dei dati e verifica dei fatti
- 2.4Ipotesi e limitazioni
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Analisi dei prezzi
- 5.1Costo della struttura per MW, 2020-2035
- 5.2Costo delle apparecchiature IT per MW, 2020-2035
- 5.3Costo complessivo per MW di una sala AI
- 5.4Benchmark di noleggio dei rack
- 06Standard e regolamentazione
- 6.1Legge federale n. 244-FZ e registro dei data center
- 6.2Decreto governativo n. 1932
- 6.3Localizzazione dei dati (Legge federale n. 242-FZ)
- 6.4Regole sugli appalti per l'elettronica russa
- 6.5Regole di connessione alla rete e tariffarie
- 6.6Restrizioni al mining di criptovalute
- 07Analisi della catena di approvvigionamento
- 7.1Produttori di server e storage
- 7.2Fornitori di apparecchiature per energia e raffreddamento
- 7.3Appaltatori per costruzione e allestimento
- 7.4Operatori di data center e utenti finali
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Capacità IT installata, 2020-2035
- 8.3Nuove aggiunte di capacità, 2020-2035
- 09Mercato per componente
- 9.1Server e storage
- 9.2Networking
- 9.3Infrastruttura elettrica
- 9.4Sistemi di raffreddamento
- 9.5Edilizia generale
- 10Mercato per tipo di data center
- 10.1Hyperscaler e cloud provider
- 10.2Data center di colocation
- 10.3Data center aziendali e di proprietà delle banche
- 10.4Data center governativi e di ricerca
- 11Mercato per carico di lavoro
- 11.1Carichi di lavoro AI
- 11.2Carichi di lavoro convenzionali
- 12Mercato per settore di utilizzo finale
- 12.1Internet e servizi IT
- 12.2BFSI
- 12.3Governo e ricerca
- 12.4Telecomunicazioni
- 12.5Industria ed energia
- 12.6Retail ed e-commerce
- 12.7Altri
- 13DC Exclusive: mappa della quota AI dei data center in Russia
- 13.1Tipo di data center per carico di lavoro, 2025
- 13.2Input e costruzione del modello
- 14Mercato per regione
- 14.1Distretto federale centrale
- 14.2Distretto federale nord-occidentale
- 14.3Distretto federale del Volga
- 14.4Distretto federale degli Urali
- 14.5Distretto federale siberiano
- 14.6Distretti federali meridionale, del Caucaso settentrionale e dell'Estremo Oriente
- 15Analisi regionali incrociate
- 15.1Regione per carico di lavoro, 2025 e 2035
- 15.2Disponibilità di energia per regione
- 16Scenari di previsione
- 16.1Scenario basso
- 16.2Scenario base
- 16.3Scenario alto
- 17Panorama competitivo
- 17.1Concentrazione del mercato
- 17.2Capacità rack commerciale dei principali operatori
- 17.3Sviluppi recenti
- 18Profili aziendali
- 18.1Rostelecom Data Centers (RTK-DPC)
- 18.2Yandex
- 18.3Sber
- 18.4Cloud.ru
- 18.5Selectel
- 18.6IXcellerate
- 18.7Key Point
- 18.8MegaFon
- 18.9Atomdata (Rosatom)
- 18.10T-Bank
- 18.11Rutube
- 18.12Yadro
- 18.13Fplus
- 19Raccomandazioni dell'analista
- 19.1Per gli operatori di data center
- 19.2Per i fornitori di apparecchiature
- 19.3Per gli investitori
- 20Appendice
- 20.1Abbreviazioni
- 20.2Definizioni
- Fig. 1Dimensione del Mercato dei Data Center in Russia, 2020-2035
- Fig. 2Mercato dei Data Center in Russia per componente, 2025 e 2035
- Fig. 3Mercato dei Data Center in Russia per tipo di data center, 2025 e 2035
- Fig. 4Mercato dei Data Center in Russia per carico di lavoro, 2025 e 2035
- Fig. 5Mercato dei Data Center in Russia per settore di utilizzo finale, 2025
- Fig. 6Mappa della quota AI dei data center in Russia, 2025
- Fig. 7Mercato dei Data Center in Russia per distretto federale, 2025 e 2035
- Fig. 8Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Spesa per MW di carico IT, 2020-2035
- Tabella 3Mercato per componente, 2025 e 2035
- Tabella 4Mercato per tipo di data center, 2025 e 2035
- Tabella 5Mercato per carico di lavoro, 2025 e 2035
- Tabella 6Mercato per settore di utilizzo finale, 2025 e 2035
- Tabella 7Tipo di data center per carico di lavoro, 2025
- Tabella 8Mercato per distretto federale, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
- Tabella 10Sviluppi recenti
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 4,27 miliardi nel 2025, in crescita fino a USD 14,15 miliardi entro il 2035. DC Market Insights stima il mercato a USD 1,73 miliardi nel 2020.
Del 12,74% annuo dal 2025 al 2035. La crescita è stata più rapida, pari al 19,79% annuo, tra il 2020 e il 2025, con l’accelerazione degli acquisti di server AI.
Circa 800 MW di carico IT installato nel 2025, secondo le stime DC Market Insights. Il governo prevede che il consumo di energia dei data center salga da 1,0 GW a 2,5 GW entro il 2030, e la sola Rostelecom gestisce 26 data center.
Server e storage, con USD 2,66 miliardi, pari al 62,3% del valore 2025. I carichi di lavoro AI sono il segmento in più rapida crescita, al 15,71% annuo.
Il Distretto federale centrale, con USD 2,69 miliardi, pari al 63,0% del valore 2025. Il Distretto federale siberiano cresce più rapidamente, al 18,98% annuo.
Rostelecom Data Centers, che si definisce numero uno nei data center commerciali, dispone di 27.637 rack. Yandex, Sber e Rostelecom rappresentano circa il 30% della spesa 2025 (stima DC Market Insights); competono inoltre Cloud.ru, Selectel, IXcellerate, Key Point, MegaFon e Atomdata.
I data center di Mosca sono pieni per circa il 95% e il tasso di riferimento della Banca di Russia era al 14,00% nel settembre 2026. I limiti della rete elettrica e l’elevato costo del denaro rallentano le nuove costruzioni.
Circa USD 17,50 milioni per MW per una sala convenzionale e USD 36,00 milioni per MW per una sala AI nel 2025, secondo le stime DC Market Insights comprensive delle apparecchiature IT.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.