
Mercato dei Data Center in Germania: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
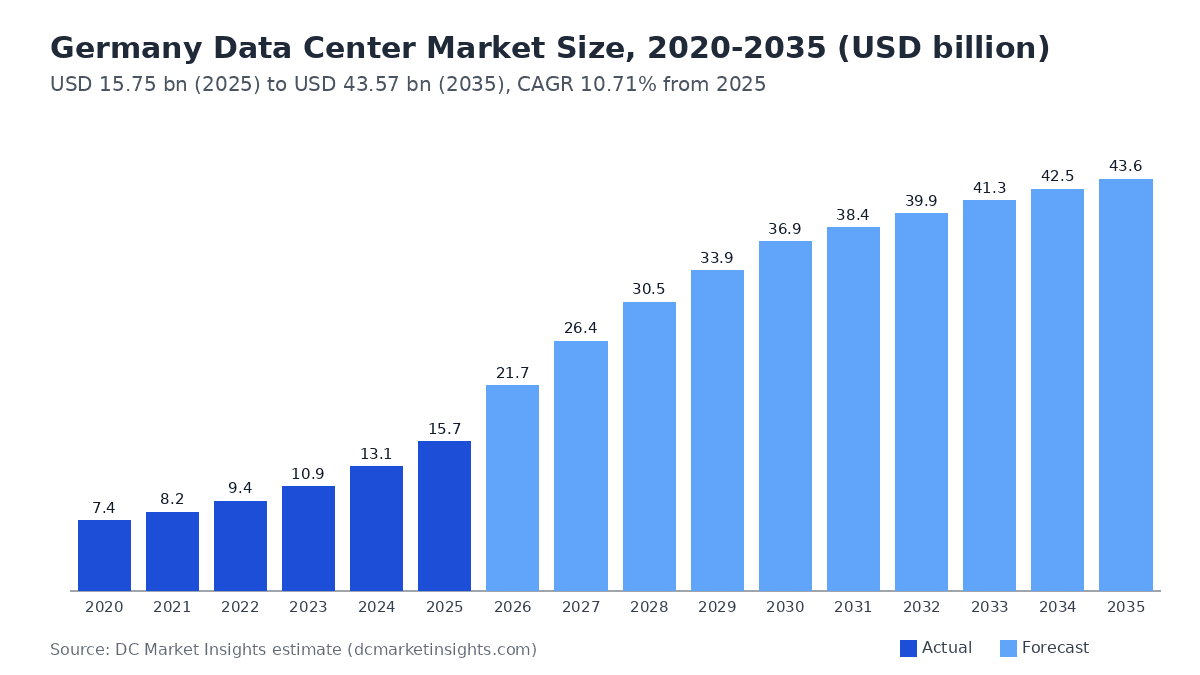
Nel 2025 il valore del Mercato dei Data Center in Germania era pari a USD 15.75 miliardi; si prevede che raggiunga USD 43.57 miliardi entro il 2035, con un CAGR del 10.71%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 18 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Statistiche chiave del mercato
- 03Sintesi esecutiva
- 04Perimetro del mercato
- 05Fattori trainanti del mercato
- 06Tendenze di mercato
- 07Sfide di mercato
- 08Opportunità di mercato
- 09Prezzi
- 10Standard e regolamentazione
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei Data Center in Germania vale USD 21,68 miliardi nel 2026 e si prevede che raggiunga USD 43,57 miliardi entro il 2035, rispetto a USD 15,75 miliardi nel 2025, con un CAGR del 10,71% dal 2025 al 2035 (stima DC Market Insights). In Germania la spesa è determinata da un unico dato fisico: il carico IT allacciato, che nel 2025 ha raggiunto 2.980 megawatt (MW), in crescita del 9% in un anno, di cui circa 530 MW al servizio dell’intelligenza artificiale (IA) (Fonte: Bitkom, novembre 2025). La Strategia nazionale per i data center del governo federale, del 18 marzo 2026, punta almeno a raddoppiare tale carico entro il 2030, ma gli allacciamenti alla rete a Francoforte, che ospita oltre 1.100 MW, sono il vero vincolo, per cui ogni MW effettivamente energizzato ha un prezzo elevato. DC Market Insights costruisce il mercato come 290 MW di carico IT in costruzione nel 2025 (media tra i 250 MW completati nel 2025 e i 330 MW del 2026) × USD 12,0 milioni per MW di costo dell’impianto, più circa 100 MW di nuove sale IA × USD 35 milioni di IT per IA per MW, più il rinnovo e l’IT convenzionale sui 2.980 MW installati, per una spesa 2025 di USD 15,75 miliardi. Il Mercato dei Data Center in Germania comprende la spesa in conto capitale per infrastruttura IT, alimentazione, raffreddamento e costruzione all’interno dei data center tedeschi; i carichi di lavoro IA crescono più rapidamente, al 14,95% annuo, e il Berlino-Brandeburgo è la regione più dinamica, al 15,30%, perché dispone ancora della rete e dei terreni che mancano all’area Reno-Meno.
Statistiche chiave: quanto vale il Mercato dei Data Center in Germania nel 2026?
DC Market Insights stima il Mercato dei Data Center in Germania a USD 21,68 miliardi nel 2026, il 37,7% in più rispetto agli USD 15,75 miliardi del 2025, perché quest’anno vengono allestite le prime grandi sale IA del periodo della strategia.
- Dimensione del mercato 2025: USD 15,75 miliardi (stima DC Market Insights)
- Dimensione del mercato 2026: USD 21,68 miliardi
- Dimensione del mercato 2030: USD 36,92 miliardi
- Dimensione del mercato 2035: USD 43,57 miliardi
- CAGR 2025-2035: 10,71% (scenario basso USD 34,85 miliardi, scenario alto USD 50,97 miliardi nel 2035)
- Componente principale: Infrastruttura IT, USD 12,27 miliardi ovvero il 77,9% della spesa 2025
- Segmento più dinamico: carichi di lavoro IA, 14,95% annuo fino a USD 33,41 miliardi entro il 2035
- Regione leader: Assia (Reno-Meno), USD 5,98 miliardi ovvero il 38,0% della spesa 2025
- Regione più dinamica: Berlino-Brandeburgo, 15,30% annuo
- Hub principale: Francoforte sul Meno, USD 3,94 miliardi nel 2025
- Leader di mercato per capacità: NTT DATA, Equinix e Digital Realty nella colocation; Amazon Web Services (AWS), Microsoft e Google nel cloud in autocostruzione
Quanto è grande il Mercato dei Data Center in Germania e quanto velocemente cresce?
La dimensione del Mercato dei Data Center in Germania era pari a USD 7,36 miliardi nel 2020, ha raggiunto USD 15,75 miliardi nel 2025 e si prevede che arrivi a USD 43,57 miliardi entro il 2035, con un CAGR del 10,71% nel periodo di previsione.
| Attributo | Dettaglio |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 15,75 miliardi |
| Dimensione del mercato 2026 | USD 21,68 miliardi |
| CAGR 2025-2035 | 10,71% |
| Dimensione del mercato 2035 | USD 43,57 miliardi |
| Unità | Milioni di USD, valori nominali |
La spesa è cresciuta del 16,41% annuo dal 2020 al 2025, mentre il carico allacciato è salito da circa 2.010 MW a 2.980 MW, e rallenta al 10,71% annuo dopo il 2025 perché all’ondata IA 2026-2030 di circa 1.580 MW segue negli anni 2030 un’espansione più piatta di 400-450 MW all’anno. DC Market Insights stima che le sale IA rappresentino il 52,7% della spesa nel 2025 e il 76,7% entro il 2035.
Che cosa comprende il Mercato dei Data Center in Germania?
Il Mercato dei Data Center in Germania comprende USD 15,75 miliardi di spesa in conto capitale 2025 su quattro livelli all’interno dei data center tedeschi: infrastruttura IT (server, storage, rete), alimentazione (quadri elettrici, gruppi di continuità (UPS), generatori), raffreddamento e costruzione generale.
Incluso
- Hardware IT installato nei data center tedeschi di colocation, cloud, aziendali e governativi, compresi i server con acceleratori IA
- Costo di costruzione dell’impianto per MW di nuovo carico IT: opere elettriche, meccaniche e strutturali
- Rinnovo dell’hardware IA sulla base IA installata (20% all’anno) e spesa IT convenzionale sulla base convenzionale installata
Escluso
- Terreni, potenziamento della rete a carico dei gestori di rete, bollette elettriche e centrali elettriche
- Canoni di colocation e ricavi dei servizi cloud (sono il ritorno di questa spesa, non una spesa aggiuntiva)
- Servizi di interconnessione degli operatori e fibra spenta tra i siti; l’hardware di trasporto ottico e di commutazione per l’interconnessione dei data center all’interno delle sale è conteggiato nell’Infrastruttura IT (circa il 6% di essa, stima DC Market Insights)
- Micrositi edge sotto i 100 kilowatt, trattati nel rapporto Germany Edge Data Center Market
Come si combinano i segmenti
Ogni dimensione somma lo stesso totale: componenti (USD 12,27 miliardi di IT più USD 3,48 miliardi di livelli impiantistici), carichi di lavoro, tipi di data center e utenti finali danno ciascuno USD 15,75 miliardi nel 2025. Il solo livello impiantistico è analizzato nel rapporto Germany Data Center Infrastructure Market.
Perché le stime sul Mercato dei Data Center in Germania sono così diverse?
Le stime per la Germania variano molto perché alcune includono i ricavi di colocation e cloud, mentre DC Market Insights conta solo la spesa in conto capitale, pari a USD 21,68 miliardi nel 2026.
Le definizioni più ampie aggiungono canoni di colocation, servizi gestiti, trasporto di rete e la bolletta elettrica (21,3 terawattora (TWh) nel 2025 secondo Bitkom), e alcune aggiungono i terreni per la costruzione dei data center e gli adeguamenti della rete. Ciascuna di queste voci è un flusso di denaro reale, ma sommarle alla spesa per hardware e costruzione conta due volte lo stesso megawatt. Le definizioni più ristrette contano solo l’involucro dell’impianto o solo la colocation, con valori inferiori a USD 5 miliardi. I gruppi di acquirenti inclusi comprendono operatori cloud hyperscale, fornitori di colocation, banche, case automobilistiche e altri produttori, enti pubblici compresi la difesa e le agenzie civili, utility energetiche e piccole e medie imprese (PMI) che gestiscono sale server on-premises oltre i 100 kilowatt.
| Elemento | Nel perimetro DC Market Insights | Motivo |
|---|---|---|
| Hardware IT nei data center | Sì, USD 12,27 miliardi (2025) | Principale voce di capitale |
| Alimentazione, raffreddamento e costruzione | Sì, USD 3,48 miliardi (2025) | Costruiti per MW di nuovo carico |
| Canoni di colocation e ricavi cloud | No | Ritorno della spesa |
| Bolletta elettrica (21,3 TWh) | No | Costo operativo |
| Terreni e potenziamento della rete | No | Pagati al di fuori dell’impianto |
Che cosa spinge gli investimenti nei data center in Germania?
Tre forze specifiche del Mercato dei Data Center in Germania aggiungono circa USD 21,17 miliardi di spesa annua tra il 2025 e il 2030: un obiettivo nazionale di capacità, un’ondata di budget hyperscale dichiarati e un cloud IA sovrano per l’industria.
Strategia nazionale per i data center: da 2.980 MW ad almeno 5.960 MW entro il 2030
Il 18 marzo 2026 il governo federale ha adottato la Strategia nazionale per i data center, affermando: “Wir wollen die Rechenzentrumskapazitäten in Deutschland bis 2030 mindestens verdoppeln” (Fonte: Ministero federale per la Trasformazione digitale e la Modernizzazione dello Stato (BMDS), Nationale Rechenzentrumsstrategie). Lo stesso documento punta ad almeno quadruplicare il carico IA allacciato rispetto al 2025. DC Market Insights non presuppone che l’obiettivo venga raggiunto: lo scenario base arriva a 4.817 MW nel 2030, il che significa comunque 2.020 MW di nuovo carico IT in cinque anni, otto volte i 250 MW aggiunti nel 2025.
Budget hyperscale: EUR 8,8 miliardi da AWS e EUR 5,5 miliardi da Google
Nel giugno 2024 Amazon Web Services ha annunciato ulteriori EUR 8,8 miliardi per la sua regione cloud di Francoforte fino al 2026 (Fonte: AWS), e nel novembre 2025 Google ha comunicato un piano da EUR 5,5 miliardi per il 2026-2029 che comprende un nuovo sito a Dietzenbach e ampliamenti a Hanau, Monaco, Francoforte e Berlino (Fonte: Google). Nel febbraio 2024 Microsoft ha stanziato EUR 3,2 miliardi per infrastrutture IA e cloud, compresa nuova capacità nel bacino minerario renano della Renania Settentrionale-Vestfalia (Fonte: Microsoft). Al cambio di USD 1,13 per euro, questi tre budget equivalgono da soli a circa USD 19,78 miliardi, ovvero 1,26 anni del mercato 2025.
Industrial AI Cloud a Monaco: fino a 10.000 GPU Blackwell
Deutsche Telekom e NVIDIA Corporation (NVIDIA) hanno realizzato un Industrial AI Cloud a Monaco con fino a 10.000 unità di elaborazione grafica (GPU) NVIDIA Blackwell, in una partnership dal valore di oltre EUR 1 miliardo, con accesso dall’inizio del 2026 (Fonte: Deutsche Telekom). Un cluster di queste dimensioni assorbe circa 15-20 MW di carico IT, quindi un solo progetto equivale al 6-8% del volume di nuove costruzioni in Germania nel 2025, ed è il modello per l’aumento della quota IA del nuovo carico dal 40% nel 2025 all’85% nel 2030 nel modello DC Market Insights.
Quali tendenze stanno cambiando la costruzione dei data center tedeschi?
La costruzione dei data center tedeschi si sta spostando dai lotti urbani di Francoforte verso grandi campus presso i nodi della rete, e dai rack raffreddati ad aria verso sale IA con raffreddamento a liquido; entrambi i fattori fanno salire il costo per MW da USD 8,6 milioni nel 2020 a USD 12,0 milioni nel 2025.
I campus si spostano su ex siti di lignite e ferroviari
Il piano di Microsoft per la Renania Settentrionale-Vestfalia è incentrato sul bacino minerario renano intorno a Bergheim ed Elsdorf, mentre gli operatori nel Brandeburgo utilizzano ex aree logistiche a Wustermark e Ludwigsfelde; DC Market Insights modella una crescita di queste due aree rispettivamente del 23,57% e del 21,81% annuo, contro il 7,72% di Francoforte sul Meno.
Le sale IA cambiano il mix dei costi
Nel modello una sala IA comporta USD 35 milioni di IT per MW contro circa USD 2,5 milioni all’anno di spesa IT convenzionale per MW installato, per cui i carichi di lavoro IA passano da USD 8,30 miliardi nel 2025 a USD 33,41 miliardi entro il 2035, mentre il raffreddamento sale dal 20% al 24% della spesa impiantistica con la diffusione del raffreddamento a liquido diretto.
Che cosa frena la crescita dei data center in Germania?
L’accesso alla rete e la normativa energetica sono i due freni del Mercato dei Data Center in Germania; insieme spiegano perché lo scenario base di DC Market Insights arriva a 4.817 MW nel 2030, 1.143 MW sotto l’obiettivo di 5.960 MW della strategia.
Code per l’allacciamento alla rete
Nel terzo trimestre del 2025 i quattro gestori dei sistemi di trasmissione avevano ricevuto 717 richieste di allacciamento per circa 270 gigawatt (GW), di cui 545 richieste e 211 GW relative ad accumuli a batteria, secondo i dati dei gestori citati nel dibattito nazionale; dal 1° aprile 2026 gli allacciamenti alla rete di trasmissione sono assegnati in base alla maturità del progetto anziché alla data. La maggior parte dei data center si allaccia alla rete di distribuzione, ad esempio alla rete di Mainova a Francoforte, dove le nuove regole non si applicano ancora, per cui un progetto a Francoforte può attendere diversi anni per un allacciamento.
Barriere all’ingresso e rischi nella catena di fornitura
Un nuovo operatore ha bisogno di circa USD 2,35 miliardi per un campus IA da 50 MW nel 2025 (50 MW × USD 12,0 milioni di impianto più 50 MW × USD 35 milioni di IT per IA, stima DC Market Insights), oltre a un allacciamento alla rete che gli operatori storici possiedono già; i lunghi tempi di consegna di trasformatori di potenza, quadri elettrici e server con acceleratori sono i principali rischi della catena di fornitura, spingono gli acquirenti verso contratti quadro e portano il software di monitoraggio e gestione (data center infrastructure management) in ogni nuova sala.
Obblighi della legge sull’efficienza energetica
La sezione 11 della legge sull’efficienza energetica (Energieeffizienzgesetz, EnEfG) impone ai data center che entrano in funzione dal 1° luglio 2026 di raggiungere un’efficacia nell’uso dell’energia (PUE) pari o inferiore a 1,2 e di riutilizzare almeno il 10% del proprio calore, quota che sale al 20% per i siti avviati dal 2028 (Fonte: EnEfG § 11). DC Market Insights stima che le interfacce per il recupero del calore e gli impianti a maggiore efficienza aggiungano circa il 4-6% al costo dell’impianto per MW, contribuendo all’aumento da USD 12,0 milioni a USD 12,7 milioni per MW nel 2026.
Dove si trovano le maggiori opportunità nel Mercato dei Data Center in Germania?
Le due opportunità principali sono l’allestimento IA nei nuovi campus, che vale USD 28,61 miliardi nel 2030, e l’espansione del Berlino-Brandeburgo, che cresce da USD 1,89 miliardi a USD 7,84 miliardi entro il 2035.
Allestimento IA: USD 28,61 miliardi nel 2030
Con l’85% del nuovo carico destinato all’IA nel 2030, i fornitori di server con acceleratori, reti ad alta capacità e raffreddamento a liquido catturano la maggior parte della crescita; la quota IA è il 52,7% della spesa nel 2025 e il 77,5% nel 2030 (stima DC Market Insights).
Berlino-Brandeburgo: USD 7,84 miliardi entro il 2035
Il Berlino-Brandeburgo passa da una quota del 12,0% al 18,0% della spesa, man mano che gli operatori seguono la disponibilità di terreni e di energia rinnovabile verso est; DC Market Insights modella per la regione una crescita del 15,30% annuo.
Quanto costa costruire un data center in Germania per MW?
Il costo dell’impianto di un data center in Germania è di USD 12,0 milioni per MW di carico IT nel 2025 (circa EUR 10,6 milioni) e sale a USD 12,7 milioni nel 2026, escluso l’IT per IA, che aggiunge USD 35 milioni per MW (stime DC Market Insights).
| Voce di costo (milioni di USD per MW) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Impianto (alimentazione, raffreddamento, costruzione) | 8,60 | 12,00 | 14,29 | 16,57 |
| Allestimento IT per IA per nuovo MW IA | 35,00 | 35,00 | 32,50 | 30,00 |
| Spesa IT convenzionale per MW installato all’anno | 2,20 | 2,50 | 2,65 | 2,80 |
Il valore tedesco dell’impianto è di circa il 12% superiore alla media globale di USD 10,7 milioni utilizzata nel modello del Data Center Market, a causa dei salari edili più elevati, degli obblighi di efficienza dell’EnEfG e dei tempi di allacciamento alla rete più lunghi. Bitkom stima gli investimenti 2025 in EUR 3,5 miliardi per edifici e impianti tecnici e EUR 12 miliardi per hardware IT; la voce impianto del modello, pari a USD 3,48 miliardi (EUR 3,08 miliardi), e la voce IT, pari a USD 12,27 miliardi, corrispondono rispettivamente all’88% e al 90% di tali valori.
Quali norme e standard regolano i data center in Germania?
Quattro corpi normativi definiscono un progetto di data center tedesco (Fonte: EnEfG § 11, EUR-Lex e BMDS): l’EnEfG (PUE 1,2 e 10% di recupero del calore per i nuovi siti da luglio 2026), il sistema UE di rendicontazione delle prestazioni energetiche, le misure sulla rete della strategia nazionale e lo standard di progettazione EN 50600 per le realizzazioni di classe Tier III e Tier IV.
- Legge sull’efficienza energetica § 11: PUE pari o inferiore a 1,2 per i nuovi data center dal 1° luglio 2026, recupero del calore del 10% che sale al 20% dal 2028, obbligo di elettricità rinnovabile (Fonte: Ministero federale della Giustizia)
- Regolamento delegato (UE) 2024/1364 della Commissione: i data center da 500 kilowatt in su comunicano ogni anno i dati su energia e acqua alla banca dati europea (Fonte: EUR-Lex)
- Strategia nazionale per i data center, 18 marzo 2026: nuova assegnazione degli allacciamenti alle reti di trasmissione e distribuzione e uno standard di settore per i contratti di allacciamento flessibile (Fonte: BMDS)
- EN 50600 / ISO/IEC 22237: classi di progettazione e di esercizio utilizzate nelle gare tedesche per disponibilità ed efficienza energetica (Fonte: CENELEC)
Quale segmento ha il valore maggiore nel Mercato dei Data Center in Germania?
L’Infrastruttura IT ha il valore maggiore, con USD 12,27 miliardi ovvero il 77,9% della spesa 2025, e i carichi di lavoro IA sono il segmento a crescita più rapida, al 14,95% annuo.
Per componente
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT | 12.265,31 | 77,9% | 37.022,96 | 11,68% |
| Soluzioni di alimentazione | 1.566,00 | 9,9% | 2.945,43 | 6,52% |
| Sistemi di raffreddamento | 696,00 | 4,4% | 1.570,89 | 8,48% |
| Costruzione generale | 1.218,00 | 7,7% | 2.029,07 | 5,24% |
| Totale | 15.745,31 | 100,0% | 43.568,35 | 10,71% |
Per carico di lavoro
I carichi di lavoro IA raggiungono USD 33,41 miliardi entro il 2035 perché ogni nuovo MW IA comporta 14 volte la spesa IT annua di un MW convenzionale.
| Carico di lavoro | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Carichi di lavoro IA | 8.298,02 | 52,7% | 33.409,96 | 14,95% |
| Carichi di lavoro convenzionali | 7.447,29 | 47,3% | 10.158,39 | 3,15% |
| Totale | 15.745,31 | 100,0% | 43.568,35 | 10,71% |
Per tipo di data center
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud e hyperscale | 8.187,56 | 52,0% | 23.962,59 | 11,34% |
| Colocation | 5.195,95 | 33,0% | 15.248,92 | 11,37% |
| Aziendali e governativi | 2.361,80 | 15,0% | 4.356,84 | 6,31% |
| Totale | 15.745,31 | 100,0% | 43.568,35 | 10,71% |
Per utente finale
| Utente finale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT e telecomunicazioni | 9.132,28 | 58,0% | 26.141,01 | 11,09% |
| BFSI | 2.204,34 | 14,0% | 4.792,52 | 8,08% |
| Manifattura e automotive | 1.731,98 | 11,0% | 5.663,89 | 12,58% |
| Governo e settore pubblico | 1.417,08 | 9,0% | 3.921,15 | 10,71% |
| Sanità e altri | 1.259,62 | 8,0% | 3.049,78 | 9,25% |
| Totale | 15.745,31 | 100,0% | 43.568,35 | 10,71% |
DC Exclusive: il tracker del divario di capacità 2030 in Germania (2.980 MW oggi, obiettivo 5.960 MW)
DC Market Insights stima che i data center tedeschi raggiungeranno 4.817 MW di carico IT allacciato nel 2030, 1.143 MW in meno dei 5.960 MW impliciti nella strategia nazionale; questo tracker è un modello DC Market Insights costruito su 18 input (carico regionale Bitkom, obiettivo della strategia, cinque budget hyperscale, note regionali su terreni e rete).
| Regione | Carico IT 2025 (MW) | Carico IT modellato 2030 (MW) | Aggiunto 2026-2030 (MW) |
|---|---|---|---|
| Assia (Reno-Meno) | 1.130 | 1.640 | 510 |
| Renania Settentrionale-Vestfalia | 445 | 780 | 335 |
| Baviera | 420 | 640 | 220 |
| Berlino-Brandeburgo | 360 | 820 | 460 |
| Resto della Germania | 625 | 937 | 312 |
| Germania | 2.980 | 4.817 | 1.837 |
L’Assia mantiene la base più ampia ma aggiunge solo 510 MW a causa delle code sulla rete di distribuzione, mentre il Berlino-Brandeburgo aggiunge 460 MW partendo da una base di 360 MW. Colmare il divario di 1.143 MW aumenterebbe il valore 2035 di circa USD 7,41 miliardi (lo scenario alto); i cinque budget dichiarati considerati nel tracker sono elencati di seguito.
| Impegno | Importo | Periodo | Regione |
|---|---|---|---|
| Regione AWS di Francoforte | EUR 8,8 miliardi | 2024-2026 | Assia |
| EUR 5,5 miliardi | 2026-2029 | Assia, Baviera, Berlino | |
| Infrastruttura IA Microsoft | EUR 3,2 miliardi | 2024-2025 | Renania Settentrionale-Vestfalia |
| Industrial AI Cloud di Deutsche Telekom e NVIDIA | oltre EUR 1 miliardo | dall’inizio del 2026 | Baviera |
| Tutti i data center tedeschi (Bitkom) | EUR 15,5 miliardi | 2025 | Germania |
Quale regione tedesca guida la spesa per data center e quale cresce più velocemente?
L’Assia (Reno-Meno) è in testa con USD 5,98 miliardi nel 2025, e il Berlino-Brandeburgo è la regione a crescita più rapida, al 15,30% annuo fino a USD 7,84 miliardi entro il 2035.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Assia (Reno-Meno) | 5.983,22 | 38,0% | 14.377,56 | 9,16% |
| Renania Settentrionale-Vestfalia | 2.361,80 | 15,0% | 7.406,62 | 12,11% |
| Baviera | 2.204,34 | 14,0% | 5.663,89 | 9,90% |
| Berlino-Brandeburgo | 1.889,44 | 12,0% | 7.842,30 | 15,30% |
| Resto della Germania | 3.306,52 | 21,0% | 8.277,99 | 9,61% |
Assia (Reno-Meno)
Secondo Bitkom, l’area metropolitana di Francoforte ospita oltre 1.100 MW, più di un terzo della capacità tedesca; la sua spesa cresce del 9,16% annuo man mano che il nuovo carico si sposta verso Hanau, Dietzenbach e il distretto del Main-Kinzig.
Renania Settentrionale-Vestfalia
Il programma da EUR 3,2 miliardi di Microsoft e il bacino minerario renano portano la Renania Settentrionale-Vestfalia a USD 7,41 miliardi entro il 2035, con una crescita del 12,11% annuo.
Baviera
La Baviera disponeva di circa 420 MW nel 2025 (stima DC Market Insights basata sui dati pubblicati sul carico regionale), la seconda base più ampia, e l’Industrial AI Cloud di Monaco ne ancora la domanda IA; la spesa cresce del 9,90% annuo.
Berlino-Brandeburgo
Nel tracker il Berlino-Brandeburgo aggiunge circa 460 MW entro il 2030, il ritmo più rapido in Germania con il 15,30% annuo, perché terreni ed energia rinnovabile sono disponibili vicino all’anello di Berlino.
Resto della Germania
Amburgo, Stoccarda e Länder orientali come la Sassonia si ripartiscono USD 3,31 miliardi nel 2025, con una crescita del 9,61% annuo.
Quali città e hub tedeschi concentrano la maggiore spesa per data center?
Francoforte sul Meno è il principale hub di data center in Germania con USD 3,94 miliardi nel 2025, e il Brandeburgo (Wustermark e Ludwigsfelde) è il grande hub a crescita più rapida, al 21,81% annuo.
| Posizione | Hub | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|---|
| 1 | Francoforte sul Meno | Assia (Reno-Meno) | 3.936,33 | 8.277,99 | 7,72% |
| 2 | Monaco di Baviera | Baviera | 1.417,08 | 3.485,47 | 9,42% |
| 3 | Berlino | Berlino-Brandeburgo | 1.259,62 | 4.356,84 | 13,21% |
| 4 | Hanau e Main-Kinzig | Assia (Reno-Meno) | 944,72 | 3.049,78 | 12,43% |
| 5 | Düsseldorf | Renania Settentrionale-Vestfalia | 944,72 | 2.614,10 | 10,71% |
| 6 | Amburgo | Resto della Germania | 787,27 | 1.960,58 | 9,55% |
| 7 | Offenbach e Dietzenbach | Assia (Reno-Meno) | 629,81 | 2.178,42 | 13,21% |
| 8 | Colonia | Renania Settentrionale-Vestfalia | 472,36 | 1.307,05 | 10,71% |
| 9 | Norimberga | Baviera | 472,36 | 1.307,05 | 10,71% |
| 10 | Brandeburgo (Wustermark e Ludwigsfelde) | Berlino-Brandeburgo | 393,63 | 2.831,94 | 21,81% |
| 11 | Stoccarda | Resto della Germania | 393,63 | 1.089,21 | 10,71% |
| 12 | Bacino minerario renano (Bergheim ed Elsdorf) | Renania Settentrionale-Vestfalia | 314,91 | 2.614,10 | 23,57% |
I 12 hub concentrano il 76,0% della spesa 2025; il resto è distribuito tra siti aziendali e pubblici più piccoli.
Come potrebbe cambiare la previsione 2035 per il Mercato dei Data Center in Germania?
Il valore 2035 varia da USD 34,85 miliardi, se le code sulla rete mantengono il carico 2030 intorno a 4.400 MW, a USD 50,97 miliardi, se viene raggiunto l’obiettivo di 5.960 MW della strategia, attorno a uno scenario base di USD 43,57 miliardi.
| Scenario | 2035 (milioni di USD) | Ipotesi |
|---|---|---|
| Basso | 34.854,68 | Le code sulla rete di distribuzione persistono; quota IA del nuovo carico al 70% |
| Base | 43.568,35 | 4.817 MW nel 2030; quota IA all’85% del nuovo carico nel 2030 |
| Alto | 50.974,97 | Obiettivo della strategia di 5.960 MW raggiunto; rinnovo IA più rapido |
Quali sono le aziende leader nel Mercato dei Data Center in Germania?
Il mercato è moderatamente concentrato: DC Market Insights stima che i primi cinque operatori (AWS, Microsoft, Google, NTT DATA ed Equinix) rappresentino circa il 45% della spesa 2025, sulla base dei budget annunciati e dei MW che gestiscono a Francoforte, Berlino e Monaco.
- Amazon Web Services (AWS)
- Microsoft
- NTT DATA (ex e-shelter)
- Equinix
- Digital Realty
- Vantage Data Centers
- Deutsche Telekom (T-Systems)
- maincubes
- Data4
- CyrusOne
- Hetzner Online
- Telehouse (KDDI Corporation)
- NVIDIA
- Schneider Electric
- Vertiv
- Siemens
Secondo le aziende, AWS ha stanziato EUR 8,8 miliardi per la sua regione di Francoforte e Google EUR 5,5 miliardi per il 2026-2029; fornitori di colocation come NTT DATA, Equinix e Digital Realty gestiscono i campus multi-tenant di Francoforte che ospitano la maggior parte dei 1.100 MW della città.
Investitori, venture capital e M&A
I 2.020 MW aggiunti nel 2026-2030 richiedono circa USD 28,07 miliardi di capitale per i soli impianti (stima DC Market Insights), per cui fondi infrastrutturali, private equity e operatori di cloud IA finanziati da venture capital forniscono la maggior parte del nuovo capitale per la colocation, di solito tramite joint venture su terreni in Assia e nel Brandeburgo e tramite acquisizioni di piattaforme di colocation esistenti anziché start-up greenfield.
Che cosa è successo di recente nel Mercato dei Data Center in Germania?
Sei eventi datati nel Mercato dei Data Center in Germania dal 2024 sommano oltre EUR 18 miliardi di spesa dichiarata e un nuovo obiettivo nazionale di capacità.
- Nel marzo 2026 il governo federale ha adottato la Strategia nazionale per i data center, con l’obiettivo di almeno raddoppiare la capacità entro il 2030 (Fonte: BMDS).
- Nel novembre 2025 Bitkom ha riportato 2.980 MW di carico IT allacciato per il 2025, in crescita del 9%, e investimenti per EUR 15,5 miliardi (Fonte: Bitkom).
- Nel novembre 2025 Google ha annunciato EUR 5,5 miliardi per i data center tedeschi nel periodo 2026-2029 (Fonte: Google).
- Nel novembre 2025 Deutsche Telekom e NVIDIA hanno annunciato l’Industrial AI Cloud a Monaco con fino a 10.000 GPU Blackwell (Fonte: Deutsche Telekom).
- Nel giugno 2024 AWS ha annunciato EUR 8,8 miliardi per la sua regione di Francoforte fino al 2026 (Fonte: AWS).
- Nel febbraio 2024 Microsoft ha stanziato EUR 3,2 miliardi per infrastrutture IA in Germania (Fonte: Microsoft).
Quali indicazioni devono trarre investitori e fornitori dal Mercato dei Data Center in Germania?
DC Market Insights trae quattro conclusioni dalla base 2025 di USD 15,75 miliardi.
- È l’accesso alla rete, non la domanda, a dettare il ritmo: lo scenario base resta 1.143 MW sotto l’obiettivo 2030 perché gli allacciamenti alla rete di distribuzione a Francoforte sono lenti.
- L’allestimento IA è il motore della crescita: i carichi di lavoro IA crescono del 14,95% annuo perché ogni MW IA comporta USD 35 milioni di IT.
- La spesa si sposta a est e a ovest di Francoforte: il Berlino-Brandeburgo cresce del 15,30% annuo perché dispone ancora di terreni ed energia.
- La legge sull’efficienza aumenta i costi di costruzione: gli obblighi dell’EnEfG da luglio 2026 aggiungono il 4-6% al costo dell’impianto per MW (stima DC Market Insights), a vantaggio dei costruttori esperti.
Come è stato costruito il modello: metodologia per il Mercato dei Data Center in Germania
DC Market Insights ha costruito il modello dal basso a partire da 16 coorti annuali di capacità (2020-2035), 3 costi unitari e 2.980 MW di carico IT 2025, ottenendo USD 15,75 miliardi per il 2025.
- Capacità: carico IT installato di 2.980 MW nel 2025 (Bitkom), 250 MW aggiunti nel 2025, 2.020 MW aggiunti nel 2026-2030, 400-450 MW all’anno dopo il 2030, 1% all’anno dismesso; carico IA di 512 MW nel 2025 e 2.038 MW nel 2030 (Bitkom: 530 MW e 2.020 MW).
- Valori unitari: impianto USD 12,0 milioni per MW nel 2025, +3% all’anno dopo il 2026; IT per IA USD 35 milioni per nuovo MW IA, in calo a USD 30 milioni entro il 2035; rinnovo IA del 20% all’anno; IT convenzionale USD 2,5 milioni per MW installato all’anno.
- Verifica 1 (tetto): spesa impiantistica del modello USD 3,48 miliardi contro EUR 3,5 miliardi (USD 3,96 miliardi) di Bitkom in edifici, 88%.
- Verifica 2 (tetto): spesa IT del modello USD 12,27 miliardi contro EUR 12 miliardi (USD 13,56 miliardi) di Bitkom in hardware IT, 90%.
- Verifica 3 (soglia minima): i soli EUR 8,8 miliardi di AWS nel periodo 2024-2026 equivalgono a circa USD 3,3 miliardi all’anno, il 21% del totale 2025 del modello.
I valori in euro sono convertiti a USD 1,13 per EUR. L’approccio completo è descritto nella pagina sulla metodologia di ricerca; i dati specifici sull’IA sono dettagliati nel rapporto Germany AI Data Center Market.
Indice
- 01Introduzione
- 1.1Definizione del mercato
- 1.2Perimetro del rapporto e unità
- 1.3Approccio di ricerca
- 02Statistiche chiave del mercato
- 2.1Dimensione del mercato 2025, 2026, 2030 e 2035
- 2.2Segmenti e regioni leader e più dinamici
- 03Sintesi esecutiva
- 3.1Panoramica del mercato, 2025, 2026 e 2035
- 3.2Dimensione del Mercato dei Data Center in Germania, 2020-2035 (Figura)
- 04Perimetro del mercato
- 4.1Incluso
- 4.2Escluso
- 4.3Come si combinano i segmenti
- 4.4Perché le stime differiscono
- 05Fattori trainanti del mercato
- 5.1Strategia nazionale per i data center: da 2.980 MW ad almeno 5.960 MW entro il 2030
- 5.2Budget hyperscale: EUR 8,8 miliardi da AWS e EUR 5,5 miliardi da Google
- 5.3Industrial AI Cloud a Monaco: fino a 10.000 GPU Blackwell
- 06Tendenze di mercato
- 6.1I campus si spostano su ex siti di lignite e ferroviari
- 6.2Le sale IA cambiano il mix dei costi
- 07Sfide di mercato
- 7.1Code per l'allacciamento alla rete
- 7.2Obblighi della legge sull'efficienza energetica
- 08Opportunità di mercato
- 8.1Allestimento IA nel 2030
- 8.2Berlino-Brandeburgo entro il 2035
- 09Prezzi
- 9.1Costo per MW, 2020, 2025, 2030 e 2035
- 10Standard e regolamentazione
- 10.1Legge sull'efficienza energetica § 11
- 10.2Regolamento delegato (UE) 2024/1364
- 10.3Strategia nazionale per i data center
- 10.4EN 50600 / ISO/IEC 22237
- 11Segmentazione del mercato per componente
- 11.1Infrastruttura IT
- 11.2Soluzioni di alimentazione
- 11.3Sistemi di raffreddamento
- 11.4Costruzione generale
- 12Segmentazione del mercato per carico di lavoro
- 12.1Carichi di lavoro IA
- 12.2Carichi di lavoro convenzionali
- 13Segmentazione del mercato per tipo di data center
- 13.1Cloud e hyperscale
- 13.2Colocation
- 13.3Aziendali e governativi
- 14Segmentazione del mercato per utente finale
- 14.1IT e telecomunicazioni
- 14.2BFSI
- 14.3Manifattura e automotive
- 14.4Governo e settore pubblico
- 14.5Sanità e altri
- 15DC Exclusive: il tracker del divario di capacità 2030 in Germania
- 15.1Carico IT per regione, 2025 e 2030
- 15.2Impegni di investimento dichiarati
- 16Analisi regionale
- 16.1Assia (Reno-Meno)
- 16.2Renania Settentrionale-Vestfalia
- 16.3Baviera
- 16.4Berlino-Brandeburgo
- 16.5Resto della Germania
- 17Analisi degli hub
- 17.1Francoforte sul Meno
- 17.2Monaco di Baviera
- 17.3Berlino
- 17.4Hanau e Main-Kinzig
- 17.5Düsseldorf
- 17.6Amburgo
- 17.7Offenbach e Dietzenbach
- 17.8Colonia
- 17.9Norimberga
- 17.10Brandeburgo (Wustermark e Ludwigsfelde)
- 17.11Stoccarda
- 17.12Bacino minerario renano (Bergheim ed Elsdorf)
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Analisi competitiva
- 19.1Amazon Web Services (AWS)
- 19.2Microsoft
- 19.3Google
- 19.4NTT DATA
- 19.5Equinix
- 19.6Digital Realty
- 19.7Vantage Data Centers
- 19.8Deutsche Telekom (T-Systems)
- 19.9maincubes
- 19.10Data4
- 19.11CyrusOne
- 19.12Hetzner Online
- 19.13NVIDIA
- 19.14Schneider Electric
- 19.15Vertiv
- 19.16Siemens
- 20Sviluppi recenti
- 20.1Eventi datati, 2024-2026
- 21Indicazioni degli analisti
- 21.1Accesso alla rete
- 21.2Allestimento IA
- 21.3Spostamento regionale
- 21.4Legge sull'efficienza
- 22Metodologia
- 22.1Coorti di capacità
- 22.2Valori unitari
- 22.3Verifiche dei limiti
- Fig. 1Dimensione del Mercato dei Data Center in Germania, 2020-2035 (miliardi di USD)
- Tabella 1Panoramica del mercato
- Tabella 2Confronto dei perimetri
- Tabella 3Costo per MW, 2020-2035
- Tabella 4Mercato per componente, 2025 e 2035
- Tabella 5Mercato per carico di lavoro, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Mercato per utente finale, 2025 e 2035
- Tabella 8Carico IT per regione, 2025 e 2030 (MW)
- Tabella 9Impegni di investimento dichiarati
- Tabella 10Mercato per regione, 2025 e 2035
- Tabella 11Primi 12 hub, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 21,68 miliardi nel 2026, in crescita del 37,7% rispetto a USD 15,75 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 43,57 miliardi entro il 2035, con un CAGR del 10,71% dal 2025, mentre le sale IA assorbono l’85% del nuovo carico IT entro il 2030.
2.980 MW di carico IT allacciato nel 2025, in crescita del 9% in un anno, secondo lo studio Bitkom di novembre 2025; circa 530 MW sono al servizio dell’IA. DC Market Insights modella 4.817 MW entro il 2030, contro un obiettivo della strategia nazionale di almeno 5.960 MW.
L’Infrastruttura IT, con USD 12,27 miliardi ovvero il 77,9% della spesa 2025, perché server, storage e hardware di rete costano per MW molto più dell’edificio che li ospita.
I carichi di lavoro IA, al 14,95% annuo da USD 8,30 miliardi nel 2025 a USD 33,41 miliardi entro il 2035, perché ogni nuovo MW IA comporta USD 35 milioni di hardware IT.
USD 12,0 milioni per MW di carico IT nel 2025 per l’impianto (circa EUR 10,6 milioni), in aumento a USD 12,7 milioni nel 2026, più USD 35 milioni per MW di IT per IA in una sala IA (stime DC Market Insights).
Il Berlino-Brandeburgo, al 15,30% annuo da USD 1,89 miliardi nel 2025 a USD 7,84 miliardi entro il 2035, perché lì sono disponibili terreni e capacità di rete, mentre Francoforte deve fare i conti con le code sulla rete di distribuzione.
Secondo Bitkom, Francoforte ospita oltre 1.100 MW, più di un terzo della capacità tedesca; l’Assia (Reno-Meno) concentra USD 5,98 miliardi ovvero il 38,0% della spesa 2025 grazie al suo internet exchange e alle regioni cloud.
Almeno un raddoppio della capacità dei data center tedeschi entro il 2030 rispetto al 2025 e una quadruplicazione della capacità IA, fissati dal governo federale il 18 marzo 2026, con procedure di allacciamento alla rete più rapide.
Circa il 45% della spesa 2025 fa capo a cinque operatori (AWS, Microsoft, Google, NTT DATA ed Equinix), secondo le stime di DC Market Insights; seguono Digital Realty, Vantage, Deutsche Telekom e maincubes.
Gli USD 21,68 miliardi del 2026 sono solo spesa in conto capitale; le stime che aggiungono canoni di colocation, ricavi cloud o la bolletta elettrica da 21,3 TWh risultano più alte, mentre quelle limitate agli impianti scendono sotto USD 5 miliardi.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.