
Mercato dei Data Center in Iran: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei Data Center in Iran era pari a USD 993.0 milioni; si prevede che raggiunga USD 2,108.4 milioni entro il 2035, con un CAGR del 9.95%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 15 ott 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Statistiche chiave del mercato e sintesi
- 03Dinamiche di mercato
- 04Prezzi
- 05Standard e regolamentazione
- 06Segmentazione del mercato
- 07DC Exclusive
- 08Analisi regionale e per città
- 09Scenari di previsione
- 10Panorama competitivo
- 12capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 8Aziende analizzate
Aziende analizzate
- Afranet Data Center
- Pars Online Data Center
- Shatel Data Center
- AsiaTech Data Center
- Telecom Infra Company
- NTT Communications Corporation
- Microsoft Corporation
- Google LLC (Alphabet Inc.)
Analisi completa
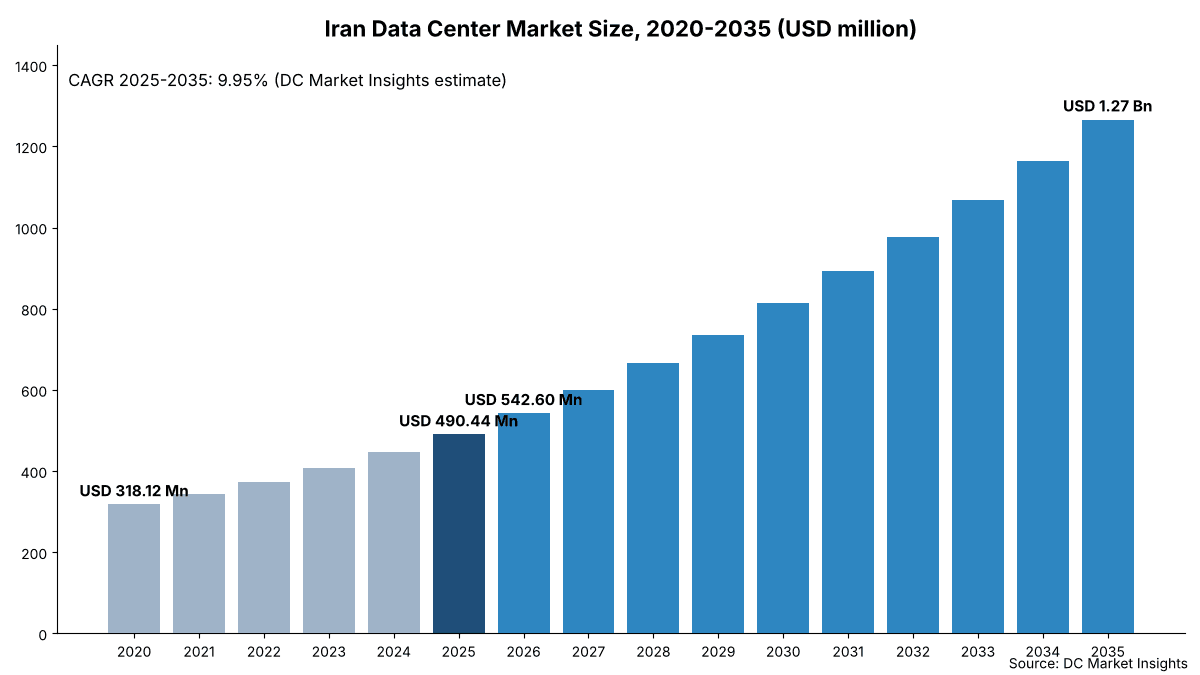
Il Mercato dei Data Center in Iran vale 542,60 milioni di USD nel 2026 e si prevede che raggiunga 1,27 miliardi di USD entro il 2035, rispetto ai 490,44 milioni di USD del 2025, con un CAGR del 9,95% dal 2025 al 2035 (stima DC Market Insights). Il mercato comprende la spesa in conto capitale per i data center situati in Iran: l’infrastruttura di tecnologia dell’informazione (IT) installata al loro interno (server, storage e networking), le soluzioni di alimentazione, i sistemi di raffreddamento e le opere edili generali. Il conto della costruzione 2025 è pari a 16 megawatt (MW) di nuova capacità IT × 6,20 milioni di USD di contenuto infrastrutturale per MW = 99,20 milioni di USD, più 0,96 MW di nuova capacità per l’intelligenza artificiale (AI) × 25,00 milioni di USD di allestimento IT per MW = 24,00 milioni di USD, più 367,24 milioni di USD di rinnovo e sostituzione IT su circa 173 MW di capacità installata all’inizio dell’anno. I carichi di lavoro AI sono il segmento in più rapida crescita, al 26,59% annuo, con l’entrata in funzione di cluster di unità di elaborazione grafica (GPU) finanziati dallo Stato, e l’Iran meridionale e la costa del Golfo è la regione in più rapida crescita, al 14,86% annuo, perché i gruppi energetici e il corridoio di transito del Golfo Persico spingono le nuove sale verso sud. L’Iran rappresenta una piccola parte del Mercato dei Data Center globale, e questo report misura tutto ciò che si trova all’interno degli edifici dei data center iraniani. È disponibile anche l’edizione inglese di questo report sul Mercato dei Data Center in Iran.
Statistiche chiave del mercato: quanto vale il Mercato dei Data Center in Iran nel 2026?
DC Market Insights valuta il Mercato dei Data Center in Iran a 542,60 milioni di USD nel 2026, rispetto ai 490,44 milioni di USD del 2025. La nuova capacità IT sale da 16 MW a 17,6 MW, e le sale AI ne assorbono circa il 7,8%.
- Dimensione del mercato 2025: 490,44 milioni di USD
- Dimensione del mercato 2026: 542,60 milioni di USD
- Dimensione del mercato 2030: 813,56 milioni di USD
- Dimensione del mercato 2035: 1,27 miliardi di USD
- CAGR 2025-2035: 9,95% (scenario basso 8,1%, scenario alto 11,7%)
- Componente principale: Infrastruttura IT, 79,77% della spesa 2025
- Segmento in più rapida crescita: carichi di lavoro AI, 26,59% annuo
- Tipo di acquirente in più rapida crescita: piattaforme cloud nazionali, 18,96% annuo
- Regione leader: Teheran e Alborz, 62,74% della spesa 2025
- Regione in più rapida crescita: Iran meridionale e costa del Golfo, 14,86% annuo
- Hub principale: Teheran, 52,16% della spesa 2025
- Leader di mercato: Telecommunication Infrastructure Company (TIC), circa il 17% della spesa 2025 (valutazione DC Market Insights)
Sintesi del Mercato dei Data Center in Iran: quanto ha speso l’Iran in data center nel 2025?
Nel 2025 l’Iran ha speso 490,44 milioni di USD in infrastrutture per data center. La dimensione del Mercato dei Data Center in Iran era stimata in 318,12 milioni di USD nel 2020, ha raggiunto 490,44 milioni di USD nel 2025 e si prevede che arrivi a 1,27 miliardi di USD entro il 2035, con un CAGR del 9,95% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto del 9,04% annuo, mentre operatori come Asiatech, Mahan Server e SamaPardaz aggiungevano sale a Teheran (Fonte: DatacenterDynamics, dicembre 2024), portando la capacità IT installata da circa 128 MW a circa 185 MW (stima DC Market Insights).
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dei Data Center in Iran 2025 | 490,44 milioni di USD |
| Dimensione del Mercato dei Data Center in Iran 2026 | 542,60 milioni di USD |
| CAGR del Mercato dei Data Center in Iran (2025-2035) | 9,95% |
| Dimensione del Mercato dei Data Center in Iran 2035 | 1,27 miliardi di USD |
La crescita accelera leggermente dopo il 2025 perché la nuova capacità si sposta dalle sale server verso le sale delle telecomunicazioni e i cluster GPU: DC Market Insights stima che la nuova capacità IT iraniana salga da 16 MW nel 2025 a 24 MW nel 2030 e 31 MW nel 2035, portando il mercato a 813,56 milioni di USD nel 2030. Una precedente edizione di questa pagina includeva un insieme più ampio di servizi e software e riportava una base più elevata; il modello attuale conta solo la spesa in conto capitale all’interno degli edifici dei data center, ed è per questo che il dato 2025 è più basso e il tasso di crescita più alto.
Punti chiave:
- 490,44 milioni di USD nel 2025, 542,60 milioni di USD nel 2026 e 1,27 miliardi di USD entro il 2035, con un CAGR del 9,95%.
- L’Infrastruttura IT è la componente principale con il 79,77%, perché server e storage della base installata vengono sostituiti ogni anno.
- Teheran e Alborz guidano con il 62,74% della spesa 2025; l’Iran meridionale e la costa del Golfo cresce più velocemente, al 14,86%.
- Costruire un data center iraniano costa circa 6,20 milioni di USD per MW nel 2025, esclusi i server (stima DC Market Insights).
- L’energia è il vincolo principale: i distacchi di carico estivi e invernali costringono gli operatori a usare per ore generatori diesel e batterie di riserva.
Che cos’è un data center in Iran e che cosa comprende il Mercato dei Data Center in Iran?
Un data center in Iran è una sala protetta situata in Iran con server, storage, apparati di rete e alimentazione e raffreddamento ridondanti; a fine 2025 erano installati circa 185 MW di questa capacità IT. Il Mercato dei Data Center in Iran è la spesa annua in conto capitale per queste sale, pari a 490,44 milioni di USD nel 2025 (stima DC Market Insights). Gli esempi vanno dalle sale carrier della Telecommunication Infrastructure Company in via Kargar a Teheran (Fonte: DatacenterDynamics, agosto 2022) al sito cloud da 2 MW di Afranet su un lotto di 15.000 metri quadrati con 1.000 server cloud e 6 petabyte di storage (Fonte: CircleID, agosto 2016), fino alle sale server di banche e ministeri.
Incluso. Infrastruttura IT (server, server con acceleratori AI, storage e networking, nuovi e di sostituzione); Soluzioni di alimentazione (sottostazioni, gruppi di continuità (UPS), generatori diesel, quadri elettrici e distribuzione dell’energia); Sistemi di raffreddamento (chiller, unità di trattamento aria per sale computer, raffreddamento in-row e a liquido); Opere edili generali (involucro, allestimento, protezione antincendio, sicurezza fisica e collaudo).
Escluso. Terreni, bollette elettriche e gasolio; i ricavi da servizi di colocation, cloud e hosting, misurati nel report Mercato della Colocation di Data Center in Iran; reti in fibra, punti di interscambio Internet (IXP) e cavi sottomarini; e strumenti software come la gestione dell’infrastruttura del data center (DCIM), misurati nel report Mercato della Gestione dell’Infrastruttura dei Data Center (DCIM) in Iran. Sono escluse anche le farm di mining di criptovalute, perché non sono data center di uso generale.
Come si combinano i segmenti. Ogni ripartizione di questo report somma allo stesso totale: quattro componenti, due carichi di lavoro, tre tipi di data center, cinque utenti finali e cinque regioni geografiche. Il livello infrastrutturale (alimentazione, raffreddamento e costruzione, con una spesa 2025 di 99,20 milioni di USD) si sovrappone al report Mercato delle Infrastrutture per Data Center in Iran, che utilizza una definizione più ampia, e i piccoli siti sotto 1 MW si sovrappongono al report Mercato dei Data Center Edge in Iran. Gli array di storage rientrano qui nell’Infrastruttura IT e sono misurati separatamente nel report Mercato dello Storage per Data Center in Iran.
Perché le stime sul Mercato dei Data Center in Iran differiscono?
DC Market Insights valuta il Mercato dei Data Center in Iran a 542,60 milioni di USD nel 2026, e le stime pubblicate differiscono perché contano livelli diversi e usano tassi di cambio diversi. Alcune contano solo le apparecchiature, altre aggiungono i ricavi da servizi di hosting e cloud, e altre ancora convertono i budget in rial al tasso ufficiale, che può essere molto superiore al tasso di mercato libero. Questo report conta solo la spesa in conto capitale installata in ciascun anno, costruita a partire dalla capacità in MW e valutata in dollari statunitensi.
| Elemento | In questo report | Motivo |
|---|---|---|
| Server, storage e networking all’interno dei data center | Sì, 79,77% della spesa 2025 | Installati nell’edificio e rinnovati ogni anno |
| Alimentazione, raffreddamento e costruzione | Sì, 99,20 milioni di USD (2025) | Contenuto infrastrutturale per MW di nuova capacità |
| Ricavi da servizi di colocation, hosting e cloud | No | Canone ricorrente, non spesa in conto capitale |
| Farm di mining di criptovalute | No | Siti monouso al di fuori della definizione di data center |
| Fibra, IXP e cavi sottomarini | No | Rete esterna al data center |
Chi cerca informazioni chiede anche della rete informativa nazionale, del cloud sovrano e della localizzazione dei dati. Le regole sull’hosting nazionale aumentano la domanda all’interno del totale, mentre gli abbonamenti cloud sono ricavi da servizi e restano al di fuori. Gli argomenti elencati negli studi sulle apparecchiature, come una valutazione per prodotto, una valutazione per utente finale, il ciclo di vita delle apparecchiature e le raccomandazioni strategiche, sono trattati qui come ripartizione per componente, ripartizione per utente finale, modello di rinnovo e sezione sugli scenari.
Che cosa spinge la spesa iraniana in data center: hosting nazionale, calcolo AI statale o digitalizzazione bancaria?
Tre fattori portano la nuova capacità IT iraniana da 16 MW nel 2025 a 24 MW nel 2030: l’hosting nazionale dei dati statali e dei consumatori, il programma nazionale di calcolo AI e la digitalizzazione nei settori bancario ed energetico.
L’hosting nazionale mantiene i carichi di lavoro all’interno dell’Iran
Le sanzioni internazionali tengono i fornitori cloud globali fuori dall’Iran, quindi ogni piattaforma di cloud pubblico, video, messaggistica e banking utilizzata nel Paese gira in sale iraniane, per una popolazione in cui l’85,34% utilizzava Internet nel 2024 (Fonte: dati della Banca Mondiale su FRED, dall’Unione Internazionale delle Telecomunicazioni (ITU)). Il governo promuove questo modello anche all’estero: all’evento Iran Corridor 2025 del febbraio 2025, il ministro delle Tecnologie dell’Informazione e della Comunicazione (ICT) Sattar Hashemi ha presentato data center geo-distribuiti, zone franche digitali e IXP come parte di un’offerta regionale di transito dati (Fonte: Tehran Times, febbraio 2025). DC Market Insights collega l’hosting nazionale al tipo Telecomunicazioni e Colocation, con una spesa 2025 di 172,54 milioni di USD e un CAGR del 10,78%.
Calcolo AI statale: cluster GPU per la ricerca e il governo
Nel dicembre 2024 il vicepresidente per la Scienza e la Tecnologia Hossein Afshin ha annunciato i piani per il primo data center del Paese basato su GPU entro il 2025, insieme a un sistema operativo AI nazionale (Fonte: DatacenterDynamics, dicembre 2024). Nell’aprile 2025 ha affermato che i grandi acquisti di GPU degli ultimi mesi avevano creato “un’ottima infrastruttura di calcolo”, e il Fondo Nazionale di Sviluppo ha impegnato 115 milioni di USD in prestiti e sovvenzioni per università e istituti di ricerca attivi nell’AI (Fonte: Press TV, aprile 2025). Il documento nazionale sull’AI fissa l’obiettivo di entrare tra i primi 10 Paesi al mondo nell’AI entro 10 anni (Fonte: Shargh Daily, giugno 2024). DC Market Insights porta la quota AI della nuova capacità dal 6% nel 2025 al 15% nel 2030 e al 22% nel 2035.
Banche e gruppi energetici digitalizzano i sistemi centrali
Le banche gestiscono core banking, commutazione delle carte e sistemi di pagamento mobile nei propri data center, e gli attacchi del giugno 2025 contro Bank Sepah e l’exchange Nobitex (Fonte: TechCrunch, giugno 2025) hanno spinto gli istituti di credito ad aggiungere siti di backup. DC Market Insights stima che la spesa del settore bancario, dei servizi finanziari e assicurativo (BFSI) cresca del 9,57% annuo, mentre i gruppi petroliferi, del gas e petrolchimici aggiungono capacità di calcolo sismico e di processo nel sud.
Quali tendenze stanno ridisegnando lo sviluppo dei data center in Iran?
Tre tendenze plasmano lo sviluppo dei data center in Iran: la resilienza dopo le interruzioni, lo spostamento verso sale telecom e cloud e il calo della quota di Teheran e Alborz dal 62,74% a circa il 55,92% entro il 2035.
Resilienza dopo incendi, blackout di rete e attacchi informatici
Due incendi in siti della Telecommunication Infrastructure Company a Teheran, nel marzo e nell’agosto 2022, hanno interrotto Internet fisso e mobile in diverse città (Fonte: DatacenterDynamics, agosto 2022), e nel giugno 2025 il governo ha ordinato un blocco quasi totale di Internet a livello nazionale, citando attacchi informatici contro infrastrutture critiche e banche (Fonte: TechCrunch, giugno 2025). Gli operatori rispondono con siti doppi, più capacità UPS e di generazione e sistemi antincendio, il che porta le Soluzioni di alimentazione a un valore 2035 di 105,79 milioni di USD.
Dalle sale server alle sale telecom e cloud nazionali
Operatori mobili, operatori di rete fissa e provider privati di hosting come Asiatech, Afranet, Shatel e ArvanCloud vendono capacità cloud alle aziende che un tempo gestivano le proprie sale. DC Market Insights prevede che le piattaforme cloud nazionali salgano dal 9,45% della spesa nel 2025 a circa il 20,78% nel 2035, con un CAGR del 18,96%, il più rapido dei tre tipi di data center.
La capacità si sposta fuori da Teheran
Il modello geo-distribuito presentato a Iran Corridor 2025 (Fonte: Tehran Times) e il rischio di un singolo punto di guasto nella capitale distribuiscono le nuove sale verso Isfahan, Mashhad, Shiraz e Tabriz. Teheran e Alborz scendono dal 62,74% della spesa nel 2025 a circa il 55,92% nel 2035 (stima DC Market Insights).
Che cosa frena gli investimenti in data center in Iran?
La carenza di energia e le sanzioni sulle apparecchiature sono i due principali vincoli del Mercato dei Data Center in Iran, e insieme spiegano perché lo scenario base aggiunge circa 245 MW nel periodo 2026-2035 anziché un’ondata hyperscale.
Carenza di energia e distacchi di carico
L’Iran dispone di circa 92.841 MW di capacità di generazione nominale, per l’81,5% termica (Fonte: Agenzia ICE (Italian Trade Agency), che cita dati della Iran Grid Management Company), ma la carenza di gas in inverno e il caldo in estate causano blackout a rotazione. Ogni nuova sala richiede generatori diesel e sistemi a batteria dimensionati per interruzioni prolungate, il che aumenta il costo infrastrutturale per MW e rallenta le autorizzazioni per i grandi siti. Nello scenario basso, con il 15% in meno di nuova capacità e una quota AI inferiore del 25% dal 2026, il mercato 2035 vale 1,07 miliardi di USD invece di 1,27 miliardi di USD.
Sanzioni su server, GPU e ricambi
I controlli sulle esportazioni degli Stati Uniti sulle GPU avanzate lasciano incerta la provenienza dell’hardware AI iraniano, e il Paese si affida da tempo a importazioni informali di apparecchiature IT (Fonte: DatacenterDynamics, dicembre 2024). Le importazioni tramite Paesi terzi aggiungono costi e ritardi, per cui DC Market Insights valuta l’IT per AI a 25,00 milioni di USD per MW AI e ipotizza una crescita dell’AI più lenta rispetto agli Stati del Golfo.
Dove si trovano i nuovi bacini di ricavo nei data center iraniani?
Gli allestimenti AI sono il principale nuovo bacino di ricavo, con un valore 2035 di 400,31 milioni di USD di spesa per carichi di lavoro AI, davanti alle sale cloud nazionali con un valore 2035 di 263,10 milioni di USD. Entrambi crescono più rapidamente di qualsiasi altra parte del Mercato dei Data Center in Iran.
Allestimenti AI per ricerca, governo e startup
I carichi di lavoro AI crescono del 26,59% annuo (stima DC Market Insights) con l’installazione di server GPU nelle sale universitarie, governative e telecom. Ne beneficiano soprattutto i fornitori di alimentazione e raffreddamento ad alta densità: i Sistemi di raffreddamento crescono dell’11,66% annuo, la componente più rapida.
Cloud nazionale per ministeri, banche e piattaforme online
Le piattaforme cloud nazionali crescono del 18,96% annuo perché i cloud esteri non sono disponibili e i dati devono restare nel Paese. Ricerca, AI e startup è l’utente finale in più rapida crescita, al 13,97% annuo, davanti a Telecomunicazioni e IT al 10,42%.
Prezzo dei data center in Iran: quanto costa un data center per MW in Iran?
Costruire un data center in Iran costa circa 6,20 milioni di USD per MW di capacità IT nel 2025, esclusi i server (stima DC Market Insights). Una sala Tier III da 2 MW richiede quindi circa 12,40 milioni di USD per alimentazione, raffreddamento e costruzione, e l’IT per AI aggiunge circa 25,00 milioni di USD per MW di capacità GPU.
| Punto di prezzo | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Costo infrastrutturale per MW (milioni di USD) | 5,48 | 6,20 | 7,01 | 7,94 |
| Allestimento IT per AI per MW AI (milioni di USD) | 25,00 | 25,00 | 25,00 | 25,00 |
| Spesa IT convenzionale per MW installato all’anno (milioni di USD) | 2,10 | 2,10 | 2,10 | 2,10 |
Riferimenti di prezzo pubblici:
- L’energia industriale per i data center costa in Iran circa 0,01-0,03 USD per kWh (Fonte: directory dei data center Inflect, settembre 2025), tra le tariffe più basse della regione, per cui il costo operativo è basso anche se il costo di costruzione è elevato.
- Il sito cloud di Afranet del 2016 concentrava 2 MW, 1.000 server cloud e 6 petabyte di storage su un lotto di 15.000 metri quadrati (Fonte: CircleID, che cita Tasnim News).
- Non è stato pubblicato alcun valore contrattuale per il previsto data center GPU nazionale (Fonte: DatacenterDynamics, dicembre 2024), per cui DC Market Insights utilizza mercati emergenti comparabili per il costo degli allestimenti AI.
Il valore del modello di 6,20 milioni di USD per MW riflette una costruzione locale a basso costo del lavoro ma apparecchiature di alimentazione e raffreddamento importate con un sovrapprezzo dovuto alle sanzioni, e aumenta del 2,5% annuo fino a 7,94 milioni di USD per MW entro il 2035.
Quali norme e standard influenzano gli investimenti in data center in Iran?
Tre insiemi di regole influenzano gli investimenti in data center in Iran: la rete informativa nazionale e la politica sull’hosting nazionale, il documento nazionale sull’AI approvato nel giugno 2024 e i controlli esteri sulle esportazioni di apparecchiature IT.
Rete informativa nazionale. Il Ministero delle Tecnologie dell’Informazione e della Comunicazione (ICT) sviluppa una rete nazionale e promuove data center geo-distribuiti e IXP (Fonte: Tehran Times, febbraio 2025).
Documento nazionale sull’AI. Il Consiglio Supremo della Rivoluzione Culturale ha approvato l’organizzazione nazionale per l’AI e il consiglio strategico il 19 giugno 2024, con l’obiettivo di entrare tra i primi 10 Paesi al mondo nell’AI entro 10 anni (Fonte: Shargh Daily).
Controlli sulle esportazioni. Le restrizioni degli Stati Uniti sulla vendita di GPU avanzate in parti del Medio Oriente limitano l’accesso agli acceleratori AI (Fonte: DatacenterDynamics, dicembre 2024).
DC Market Insights considera l’hosting nazionale un fattore di domanda per i dati governativi e bancari, che insieme rappresentano il 47,05% della spesa 2025.
Quale segmento guida il Mercato dei Data Center in Iran e qual è il segmento in più rapida crescita?
L’Infrastruttura IT guida il Mercato dei Data Center in Iran con il 79,77% della spesa 2025, e i carichi di lavoro AI sono il segmento dei data center iraniani in più rapida crescita, al 26,59% annuo fino al 2035 (stima DC Market Insights).
Per componente: l’Infrastruttura IT guida con il 79,77%
| Componente | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura IT | 391,24 | 79,77% | 1.020,09 | 10,06% |
| Soluzioni di alimentazione | 43,65 | 8,90% | 105,79 | 9,26% |
| Opere edili generali | 34,72 | 7,08% | 77,50 | 8,36% |
| Sistemi di raffreddamento | 20,83 | 4,25% | 62,74 | 11,66% |
Per carico di lavoro: i carichi di lavoro AI crescono più rapidamente
I carichi di lavoro AI, pari al 7,72% della spesa 2025, crescono più rapidamente perché la quota AI della nuova capacità sale dal 6% al 22% e ogni MW AI comporta 25,00 milioni di USD di IT.
| Carico di lavoro | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Carichi di lavoro convenzionali | 452,57 | 92,28% | 865,81 | 6,70% |
| Carichi di lavoro AI | 37,87 | 7,72% | 400,31 | 26,59% |
Per tipo di data center: oggi guidano Imprese e Pubblica amministrazione
Le piattaforme cloud nazionali sono il tipo di data center in più rapida crescita, mentre Imprese e Pubblica amministrazione mantiene la quota maggiore, con il 55,37% della spesa 2025.
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Imprese e Pubblica amministrazione | 271,56 | 55,37% | 522,78 | 6,77% |
| Telecomunicazioni e Colocation | 172,54 | 35,18% | 480,24 | 10,78% |
| Piattaforme cloud nazionali | 46,34 | 9,45% | 263,10 | 18,96% |
Per utente finale: guida Governo e Settore pubblico
Governo e Settore pubblico è il principale utente finale con il 29,63% della spesa 2025, davanti a Telecomunicazioni e IT con il 25,81%.
| Utente finale | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Governo e Settore pubblico | 145,32 | 29,63% | 322,48 | 8,30% |
| Telecomunicazioni e IT | 126,58 | 25,81% | 341,09 | 10,42% |
| BFSI | 85,43 | 17,42% | 213,09 | 9,57% |
| Petrolio, gas e petrolchimica | 69,54 | 14,18% | 154,34 | 8,30% |
| Ricerca, AI e startup | 63,57 | 12,96% | 235,12 | 13,97% |
DC Exclusive: il tracker dell’hosting nazionale iraniano e la matrice Regione × Componente
Sette siti e programmi iraniani identificati definiscono lo sviluppo, e la cella più grande della matrice 2025 è l’Infrastruttura IT a Teheran e Alborz con 245,46 milioni di USD. Si tratta di un modello DC Market Insights costruito su 10 input (nuovi MW IT, quota AI, costo infrastrutturale per MW, IT per AI per MW, IT convenzionale per MW installato, tasso di rinnovo AI, tasso di dismissione, base installata, quote regionali e quote degli hub) e verificato con 3 controlli di limite.
| Sito o programma | Sviluppatore / operatore | Stato |
|---|---|---|
| Data center nazionale basato su GPU | Vicepresidenza per la Scienza e la Tecnologia | Annunciato a dic. 2024 per il 2025 |
| Sale carrier di via Kargar, Teheran | Telecommunication Infrastructure Company | Operativo; incendi a mar. e ago. 2022 |
| Data center cloud Afranet, Teheran | Afranet | Operativo da ago. 2016, 2 MW |
| Data center Asiatech, Teheran | Asiatech | Operativo |
| Data center Mahan Server, Teheran | Mahan Server | Operativo |
| Data center SamaPardaz, Teheran | SamaPardaz | Operativo |
| Sito Asre Pardazeshe Ettelaate Amin, Qom | Amin Institute | Operativo |
La matrice seguente ripartisce il mercato 2025 di 490,44 milioni di USD per regione e componente; righe e colonne sommano ai totali indicati sopra.
| Regione (milioni di USD, 2025) | Infrastruttura IT | Soluzioni di alimentazione | Opere edili generali | Sistemi di raffreddamento | Totale |
|---|---|---|---|---|---|
| Teheran e Alborz | 245,46 | 27,39 | 21,78 | 13,07 | 307,70 |
| Isfahan e Iran centrale | 43,35 | 4,84 | 3,85 | 2,30 | 54,34 |
| Khorasan e Iran orientale | 36,26 | 4,05 | 3,22 | 1,93 | 45,46 |
| Iran meridionale e costa del Golfo | 34,66 | 3,87 | 3,08 | 1,84 | 43,45 |
| Iran nord-occidentale | 31,51 | 3,50 | 2,79 | 1,69 | 39,49 |
| Totale | 391,24 | 43,65 | 34,72 | 20,83 | 490,44 |
Quale regione iraniana guida la spesa in data center e quale cresce più rapidamente?
Teheran e Alborz guidano con il 62,74% della spesa 2025, e l’Iran meridionale e la costa del Golfo è la regione in più rapida crescita, al 14,86% annuo (stima DC Market Insights). Il sud raggiunge un valore 2035 di 173,59 milioni di USD perché i gruppi petroliferi, del gas e petrolchimici e il corridoio di transito del Golfo Persico vi attirano nuove sale. L’Iran fa parte della regione Medio Oriente e Africa, e la regione in più rapida crescita del Mercato dei Data Center in Iran, l’Iran meridionale e la costa del Golfo al 14,86% annuo, cresce più rapidamente del tasso nazionale del 9,95% partendo da una base ridotta.
| Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Teheran e Alborz | 307,70 | 62,74% | 708,01 | 8,69% |
| Isfahan e Iran centrale | 54,34 | 11,08% | 147,25 | 10,48% |
| Khorasan e Iran orientale | 45,46 | 9,27% | 125,22 | 10,66% |
| Iran meridionale e costa del Golfo | 43,45 | 8,86% | 173,59 | 14,86% |
| Iran nord-occidentale | 39,49 | 8,05% | 112,05 | 10,99% |
Teheran e Alborz guidano con una quota del 62,74%
Teheran ospita le sale carrier, i ministeri, le sedi centrali delle banche e la maggior parte dei provider privati di hosting, con Karaj come sito di sfogo, ma la quota della regione scende a circa il 55,92% entro il 2035 man mano che la capacità si distribuisce.
L’Iran meridionale e la costa del Golfo è la regione in più rapida crescita al 14,86%
L’Iran meridionale e la costa del Golfo è la regione in più rapida crescita del Mercato dei Data Center in Iran, al 14,86% annuo, perché Shiraz, Ahvaz, Bushehr e Bandar Abbas combinano il calcolo per il settore energetico con le rotte in fibra terrestri e sottomarine promosse per l’Iran Corridor (Fonte: Tehran Times).
Isfahan e Iran centrale detiene una quota dell’11,08%
La base siderurgica e industriale di Isfahan e i siti degli istituti di Qom crescono del 10,48% annuo.
Khorasan e Iran orientale detiene una quota del 9,27%
Mashhad, la seconda città del Paese, e Kerman aggiungono siti cloud e bancari regionali, con una crescita del 10,66% annuo.
L’Iran nord-occidentale detiene una quota dell’8,05%
Tabriz e Rasht servono il nord-ovest e le province del Caspio e crescono del 10,99% annuo.
Quali città iraniane spendono di più in data center?
Teheran guida la spesa iraniana in data center con il 52,16% del totale 2025, e Bushehr è l’hub in più rapida crescita, al 16,09% annuo (stima DC Market Insights). I 12 hub seguenti detengono l’87,81% della spesa 2025; il resto si trova in province minori.
| Posizione | Hub | Regione | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR |
|---|---|---|---|---|---|---|
| 1 | Teheran | Teheran e Alborz | 255,81 | 52,16% | 580,26 | 8,54% |
| 2 | Karaj | Teheran e Alborz | 35,36 | 7,21% | 84,58 | 9,11% |
| 3 | Isfahan | Isfahan e Iran centrale | 28,64 | 5,84% | 77,61 | 10,48% |
| 4 | Mashhad | Khorasan e Iran orientale | 27,12 | 5,53% | 74,57 | 10,64% |
| 5 | Shiraz | Iran meridionale e costa del Golfo | 20,21 | 4,12% | 69,26 | 13,11% |
| 6 | Tabriz | Iran nord-occidentale | 18,93 | 3,86% | 53,30 | 10,91% |
| 7 | Qom | Isfahan e Iran centrale | 11,57 | 2,36% | 30,13 | 10,04% |
| 8 | Ahvaz | Iran meridionale e costa del Golfo | 9,71 | 1,98% | 34,69 | 13,58% |
| 9 | Bushehr | Iran meridionale e costa del Golfo | 6,72 | 1,37% | 29,88 | 16,09% |
| 10 | Kerman | Khorasan e Iran orientale | 6,28 | 1,28% | 19,25 | 11,85% |
| 11 | Bandar Abbas | Iran meridionale e costa del Golfo | 5,35 | 1,09% | 23,68 | 16,04% |
| 12 | Rasht | Iran nord-occidentale | 4,95 | 1,01% | 15,07 | 11,78% |
Teheran resta al primo posto fino al 2035 perché le centrali carrier nazionali e la maggior parte dei sistemi bancari e governativi si trovano lì (Fonte: DatacenterDynamics, dicembre 2024).
Scenari di previsione: che cosa potrebbe cambiare la previsione 2035 per l’Iran?
Il Mercato dei Data Center in Iran nel 2035 varia da 1,07 miliardi di USD a 1,48 miliardi di USD attorno a uno scenario base di 1,27 miliardi di USD, a seconda della fornitura di energia e dell’accesso all’hardware AI.
| Scenario | Ipotesi dal 2026 | 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuova capacità inferiore del 15% e quota AI inferiore del 25% rispetto allo scenario base | 1,07 miliardi di USD | 8,1% |
| Base | Circa 245 MW aggiunti nel 2026-2035; quota AI del 22% entro il 2035 | 1,27 miliardi di USD | 9,95% |
| Alto | Nuova capacità superiore del 15% e quota AI superiore del 25% rispetto allo scenario base | 1,48 miliardi di USD | 11,7% |
I fattori determinanti sono l’affidabilità della rete elettrica e l’accesso alle GPU: un allentamento dei controlli sulle esportazioni o un grande cluster GPU statale spingerebbero il mercato verso lo scenario alto, mentre blackout più lunghi o un altro blocco nazionale come quello del giugno 2025 lo spingerebbero verso lo scenario basso.
Quali sono le principali aziende di data center in Iran e quale quota detengono?
TIC guida il Mercato dei Data Center in Iran con circa il 17% della spesa 2025, e i primi tre operatori detengono circa il 38% (stima DC Market Insights, basata sui siti dichiarati). I primi tre sono la Telecommunication Infrastructure Company (TIC), la Mobile Telecommunication Company of Iran (MCI) e la Telecommunication Company of Iran (TCI).
- Telecommunication Infrastructure Company (TIC)
- Mobile Telecommunication Company of Iran (MCI)
- Telecommunication Company of Iran (TCI)
- MTN Irancell
- Rightel
- Asiatech
- Afranet
- Shatel
- Pars Online
- Mobin Net
- ArvanCloud
- Mahan Server
- SamaPardaz
- Respina
- Afrooz
- HomaTelecom
- Shabdiz Telecom Network
Il vantaggio di TIC è il controllo del gateway internazionale e della dorsale nazionale, con sale carrier in via Kargar a Teheran (Fonte: DatacenterDynamics, agosto 2022). MCI e TCI aggiungono cloud e colocation per i propri clienti aziendali. Tra i provider privati di hosting, Asiatech, Afranet, Mahan Server e SamaPardaz gestiscono sale multi-tenant a Teheran, e ArvanCloud gestisce un cloud nazionale e una rete di distribuzione dei contenuti. Gli hyperscaler globali non hanno una region iraniana a causa delle sanzioni, quindi gli operatori locali detengono l’intero mercato.
Che cosa è cambiato nel mercato dei data center in Iran tra il 2022 e il 2026?
Sei eventi datati a partire dal marzo 2022 hanno cambiato le prospettive dei data center in Iran, tre dei quali nel 2025.
- Nel marzo 2022 un incendio in un data center della Telecommunication Infrastructure Company a Teheran ha causato interruzioni in diverse città, e un secondo incendio è seguito nell’agosto 2022 (Fonte: DatacenterDynamics).
- Nel giugno 2024 il Consiglio Supremo della Rivoluzione Culturale ha approvato l’organizzazione nazionale per l’AI, con l’obiettivo decennale di entrare tra i primi 10 Paesi al mondo nell’AI (Fonte: Shargh Daily).
- Nel dicembre 2024 il vicepresidente Hossein Afshin ha annunciato il primo data center basato su GPU per il 2025 (Fonte: DatacenterDynamics).
- Nel febbraio 2025 il ministro dell’ICT Sattar Hashemi ha presentato i data center geo-distribuiti a Iran Corridor 2025 (Fonte: Tehran Times).
- Nell’aprile 2025 Hossein Afshin ha dichiarato che i grandi acquisti di GPU avevano creato una base di calcolo nazionale, e sono stati impegnati 115 milioni di USD per la ricerca sull’AI (Fonte: Press TV).
- Nel giugno 2025 il governo ha ordinato un blocco quasi totale di Internet a livello nazionale, citando attacchi informatici contro banche e infrastrutture (Fonte: TechCrunch).
Altri report per Paese e per segmento sono elencati tra i settori di DC Market Insights, inclusi i report Mercato dei Data Center Edge in Iran e Mercato dello Storage per Data Center in Iran.
Metodologia: come abbiamo costruito il modello del Mercato dei Data Center in Iran
Il modello moltiplica 16 MW per 6,20 milioni di USD per MW per il 2025, aggiunge 0,96 MW × 25,00 milioni di USD di IT per AI e aggiunge 367,24 milioni di USD di spesa IT sulla base installata. La nuova capacità IT iraniana (9 MW nel 2020, 16 MW nel 2025, 24 MW nel 2030, 31 MW nel 2035; circa 185 MW installati a fine 2025, con il 2% della base convenzionale dismesso ogni anno) × il costo infrastrutturale per MW dà la spesa infrastrutturale; i nuovi MW AI (quota AI dello 0% nel 2020, 6% nel 2025, 15% nel 2030, 22% nel 2035) × l’IT per AI per MW danno la nuova spesa IT per AI; ogni anno viene rinnovato il 20% della base AI installata; e la base convenzionale installata × 2,10 milioni di USD per MW all’anno dà la spesa IT convenzionale. Le ripartizioni per regione e per hub sono fissate per il 2025 e il 2035 e sommano al totale.
Tre controlli di limite:
- Limite superiore 1: circa 381 MW di IT installato nel 2035, con un’efficienza nell’uso dell’energia (PUE) di 1,6, assorbono circa 610 MW, lo 0,66% dei 92.841 MW di capacità di generazione nominale dell’Iran (Fonte: Agenzia ICE (Italian Trade Agency), che cita dati della Iran Grid Management Company).
- Limite superiore 2: il mercato 2025 rappresenta circa lo 0,09% del Mercato dei Data Center globale da 570,04 miliardi di USD (stima DC Market Insights), in linea con un’economia esclusa dagli investimenti cloud globali.
- Limite inferiore: le sale carrier, i siti bancari e i provider privati di hosting di Teheran richiedono già ogni anno il rinnovo di server e storage, che il modello fissa come spesa IT convenzionale 2025 di 359,32 milioni di USD.
Approccio completo: metodologia di ricerca di DC Market Insights. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Attributi del report e anno base
- 1.3Perché le stime differiscono
- 02Statistiche chiave del mercato e sintesi
- 2.1Dimensione del mercato 2020-2035
- 2.2Punti chiave
- 03Dinamiche di mercato
- 3.1Fattori trainanti
- 3.2Tendenze
- 3.3Sfide
- 3.4Opportunità
- 04Prezzi
- 4.1Costo infrastrutturale per MW
- 4.2Riferimenti di prezzo pubblici
- 05Standard e regolamentazione
- 5.1Rete informativa nazionale
- 5.2Documento nazionale sull'AI
- 5.3Controlli sulle esportazioni
- 06Segmentazione del mercato
- 6.1Per componente
- 6.2Per carico di lavoro
- 6.3Per tipo di data center
- 6.4Per utente finale
- 07DC Exclusive
- 7.1Tracker dell'hosting nazionale iraniano
- 7.2Matrice Regione x Componente
- 08Analisi regionale e per città
- 8.1Teheran e Alborz
- 8.2Iran meridionale e costa del Golfo
- 8.3Isfahan e Iran centrale
- 8.4Khorasan e Iran orientale
- 8.5Iran nord-occidentale
- 8.6I 12 hub principali
- 09Scenari di previsione
- 9.1Scenari basso, base e alto
- 10Panorama competitivo
- 10.1Elenco delle aziende
- 10.2Stima delle quote di mercato
- 11Sviluppi recenti
- 12Metodologia
- 12.1Modello bottom-up
- 12.2Controlli di limite
- Fig. 1Dimensione del Mercato dei Data Center in Iran, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Tabelle dei segmenti
- Tabella 3Matrice Regione x Componente
- Tabella 4I 12 hub principali
- Tabella 5Scenari
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
542,60 milioni di USD nel 2026, rispetto ai 490,44 milioni di USD del 2025, mentre la nuova capacità IT sale da 16 MW a 17,6 MW (stima DC Market Insights).
490,44 milioni di USD nel 2025 e 1,27 miliardi di USD entro il 2035. Il mercato comprende infrastruttura IT, alimentazione, raffreddamento e costruzione all’interno dei data center iraniani (stima DC Market Insights).
A fine 2025 nei data center iraniani erano installati circa 185 MW di capacità IT. Un data center in Iran è una sala protetta situata in Iran con server, storage, apparati di rete e alimentazione e raffreddamento ridondanti (stima DC Market Insights).
9,95% annuo dal 2025 al 2035 nello scenario base, con uno scenario basso dell’8,1% e uno scenario alto dell’11,7% (stima DC Market Insights).
26,59% annuo fino al 2035 per i carichi di lavoro AI, il segmento dei data center iraniani in più rapida crescita, poiché la quota AI della nuova capacità sale dal 6% al 22% (stima DC Market Insights). Le piattaforme cloud nazionali crescono del 18,96%.
6,20 milioni di USD per MW di capacità IT nel 2025 per alimentazione, raffreddamento e costruzione, esclusi i server, in aumento a 7,94 milioni di USD entro il 2035; l’IT per AI aggiunge circa 25,00 milioni di USD per MW AI (stima DC Market Insights).
Il 79,77% della spesa 2025 va all’Infrastruttura IT, la componente principale, perché server e storage della base installata vengono sostituiti ogni anno (stima DC Market Insights).
Il 62,74% della spesa 2025 si concentra a Teheran e Alborz, la regione leader, perché sale carrier, ministeri e banche si trovano nella capitale (stima DC Market Insights).
14,86% annuo nell’Iran meridionale e costa del Golfo, la regione in più rapida crescita, trainata dal calcolo per il settore energetico e dalle rotte in fibra del Golfo Persico (stima DC Market Insights).
Il 38% della spesa 2025 è detenuto complessivamente da TIC, MCI e TCI (stima DC Market Insights); Asiatech, Afranet, Mahan Server, SamaPardaz e ArvanCloud sono i principali provider privati di hosting.
Il 100% della capacità cloud e di hosting iraniana è gestito da operatori nazionali, perché le sanzioni tengono AWS, Microsoft e Google fuori dall’Iran.
92.841 MW di capacità di generazione nominale non evitano i blackout a rotazione, e le sanzioni rallentano le importazioni di server e GPU; questi due vincoli frenano il Mercato dei Data Center in Iran.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.