
アジア太平洋エッジデータセンターマーケット 規模・シェア・2035年までの予測
市場の概要
アジア太平洋エッジデータセンターマーケットの規模は2025年にUSD 4,930.0百万で、年平均成長率(CAGR)11.09%で拡大し、2035年までにUSD 14.12十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場ダイナミクス
- 04価格分析
- 05標準と規制
- 06コンポーネント別市場セグメンテーション
- 07施設規模別市場セグメンテーション
- 08事業者タイプ別市場セグメンテーション
- 09用途別市場セグメンテーション
- 10Dc独自分析:アジア太平洋エッジ分散政策タイムライン
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
アジア太平洋エッジデータセンター市場は2026年に54億2,000万米ドルと評価され、2025年の49億3,000万米ドルから、2025年から2035年にかけて年平均成長率(CAGR)11.09%で拡大し、2035年には141億2,000万米ドルに達すると予測されています(DC Market Insights推計)。アジア太平洋のエッジ投資は、ハイパースケールキャンパスではなく、無線基地局と地方向け補助金に連動して動いています。中国工業情報化部(MIIT)によると、中国の5G基地局数は2026年7月末時点で515万4,000局に達しました。また日本の総務省は、国内データセンターの約9割が依然として東京圏・大阪圏に集中していると報告しており、これが政府が地方拠点に資金を拠出している理由です。アジア太平洋エッジデータセンター市場は、IT負荷5 MW以下の拠点(地方都市のコロケーションルーム、通信局舎、鉄塔およびマルチアクセスエッジコンピューティング(MEC)拠点、プレハブ型マイクロデータセンター)を対象とし、施設建設投資、第三者向けコロケーションおよびインターコネクション料金、マネージドサービスの合計として算出しています。2025年の内訳は、新規エッジIT容量480.4 MW × 1 MW当たり460万米ドル = 建設投資22億1,000万米ドル、テナント向け販売容量1,386 MW × 150米ドル/kW・月 = コロケーション収益24億9,000万米ドル、さらにマネージドサービス2億2,968万米ドルです。用途別では、小売業者、製造業者、通信事業者が学習済みモデルをカメラや無線設備の近くで稼働させることから、AI推論が年22.69%で最も速く成長します。サブリージョン別では、インドの5Gカバレッジと2026年のデータセンター税制によって容量がムンバイやチェンナイからティア2都市へと広がるため、南アジアが年15.69%で最も速く成長します。
アジア太平洋エッジデータセンター市場規模:2026年の価値はいくらか?
DC Market Insightsは、アジア太平洋エッジデータセンター市場を2026年に54億2,000万米ドルと評価しており、これは2025年の49億3,000万米ドルを9.91%上回ります。
- 2025年の市場規模:49億3,000万米ドル
- 2026年の市場規模:54億2,000万米ドル
- 2030年の市場規模:81億1,000万米ドル
- 2035年の市場規模:141億2,000万米ドル
- CAGR(2025~2035年):11.09%(低位ケース8.60%、高位ケース13.40%)
- 最大のコンポーネント:コロケーションおよびインターコネクション、2025年価値の50.56%
- 最速の用途:AI推論、年22.69%
- 主導的サブリージョン:東アジア、2025年価値の54.39%;最速のサブリージョンは南アジアで15.69%
- 最大の国:中国、2025年に15億8,000万米ドル;最速の国はベトナムで16.03%
- エッジIT設置容量:2025年末に3,300 MW、2035年までに9,000 MW(DC Market Insights推計)
主要ポイント:アジア太平洋のエッジ容量の購入者が知っておくべきことは?
アジア太平洋エッジデータセンター市場の購入者は、2026年の54億2,000万米ドル市場について、それぞれの要因とともに4つの数値を押さえておくべきです。
- 大半の企業やコンテンツ事業者は自らルームを建設するのではなく地方のルームでラックを借りるため、コロケーションおよびインターコネクション料金が2025年価値の50.56%を占めます。
- インドは年15.97%で成長し、大規模国の中で最速です。5Gが現在99.9%の地区をカバーし、国内容量が2020年の約375 MWから2026年8月には1.57 GWへと4倍に拡大したためです(出典:Press Information Bureau)。
- 推論用ラックは遠隔地の学習用キャンパスではなく、ユーザーから数ミリ秒以内の場所に配置されるため、AI推論は2025年の価値の10.0%から2035年には27.0%へ上昇します。
- 大規模キャンパスが系統接続に何年も待つ一方、プレハブモジュールは鉄塔や局舎で数か月以内に電源を確保できるため、0.5 MW未満のマイクロエッジ拠点は年13.92%で成長します。
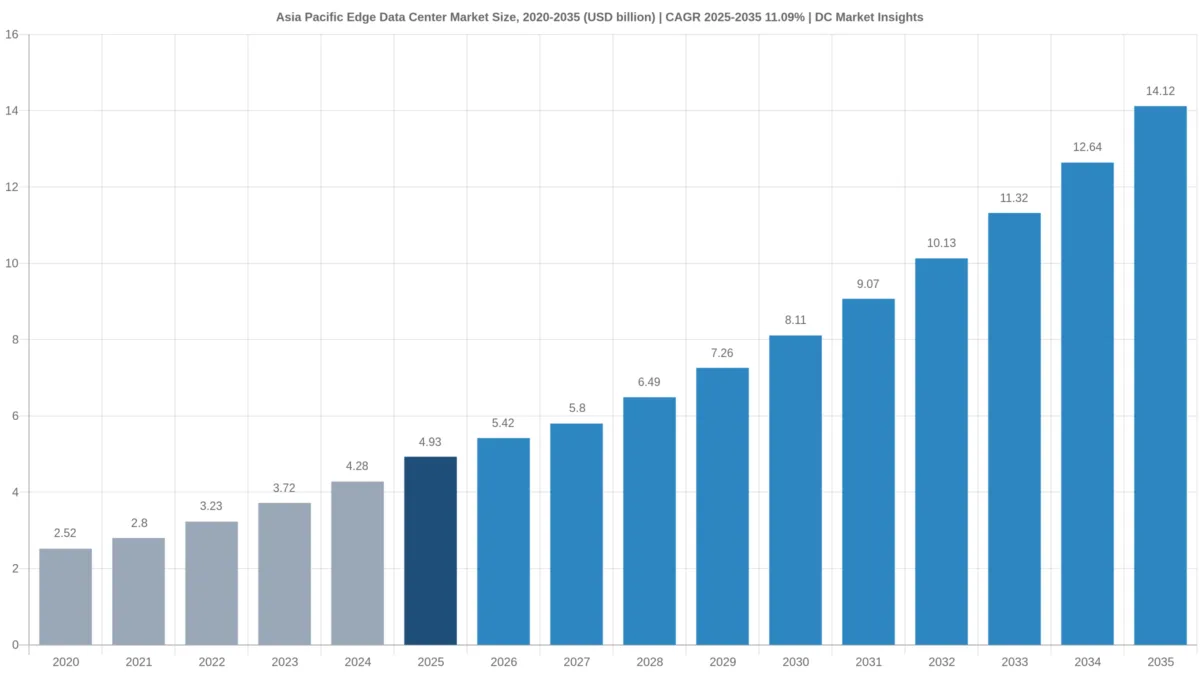
アジア太平洋のエッジデータセンター支出は2020年以降どのように成長してきたか?
アジア太平洋エッジデータセンター市場規模は2020年に25億2,000万米ドルと評価され、2025年には49億3,000万米ドルに達し、予測期間中のCAGR 11.09%で2035年には141億2,000万米ドルに達すると見込まれています。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 49億3,000万米ドル |
| 2026年の市場規模 | 54億2,000万米ドル |
| CAGR(2025~2035年) | 11.09% |
| 2035年の市場規模 | 141億2,000万米ドル |
2020年から2025年にかけて、中国とインドでの5Gコア展開と東南アジア全域のコンテンツキャッシングを背景に、エッジIT設置容量が1,750 MWから3,300 MWへ拡大し、支出は年14.41%で増加しました。コンテンツ配信層がほぼ構築済みとなったため2035年までの成長率は年11.09%に鈍化しますが、AI推論とプライベート5Gが今後の年間価値91億9,000万米ドルの増加分を担います。
アジア太平洋エッジデータセンター市場には何が含まれるか?
アジア太平洋エッジデータセンター市場には、2025年時点で5 MW以下の拠点におけるIT設置容量3,300 MWが含まれ、4つのサブリージョンと12の分析対象国にわたります。
対象:新規エッジ拠点の施設建設投資(電源、冷却、躯体および内装)、地方都市・局舎・鉄塔拠点における第三者向けコロケーションおよびインターコネクション料金、通信事業者のMECルーム、プレハブ型およびコンテナ型マイクロデータセンター、自社運用エッジルーム向けのマネージドおよびメンテナンスサービス。
対象外:ラック内のサーバー、ストレージ、ネットワーク機器、5 MW超のキャンパス(アジア太平洋データセンター市場で計上)、土地、電気料金、クラウドサービス収益、無線アクセスネットワーク機器。
セグメントの関係:コンポーネント別の内訳はモデルの3つのコストラインに従い、施設規模別、事業者別、用途別の内訳は同じ合計を分割したものです。そのため、いずれの区分も2025年の合計は49億3,000万米ドルとなります。
アジア太平洋エッジデータセンター市場の数値はなぜ大きく異なるのか?
この市場の公表推計値が異なるのは、エッジサーバーやネットワーク機器を含めるものがある一方、DC Market Insightsは施設層のみを計上し、2026年の市場規模を54億2,000万米ドルとしているためです。
より広い定義では、エッジサーバー、マルチアクセスエッジコンピューティングのソフトウェア、コンテンツデリバリーネットワークサービス、さらには地方のハイパースケールホールまで加えられ、数値が2倍から3倍になることがあります。本版では、新モデルが3,300 MWをボトムアップで積み上げ、マネージドサービスを加えたため、DC Market Insightsの従来の2025年数値36億7,000万米ドルを49億3,000万米ドルに置き換えました。また、従来の成長率18.67%はエッジ拠点がコアキャンパスからシェアを奪うことを前提としていましたが、2025~2026年の建設実績はそれを示していないため、2035年の数値は206億2,000万米ドルから141億2,000万米ドルへ引き下げられています。中小企業、コンテンツ事業者、小売業者、製造業者、病院、地方自治体はいずれも対象となる購入者です。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| エッジ施設の建設 | 対象、2025年に22億1,000万米ドル | 物理的な拠点への支出 |
| エッジのコロケーションおよびインターコネクション | 対象、2025年に24億9,000万米ドル | エッジラックに支払われる賃料 |
| エッジサーバーおよびストレージ | 対象外 | 施設ではなくITハードウェア |
| MECおよびCDNソフトウェア | 対象外 | ソフトウェアおよびサービス層 |
| 5 MW超のキャンパス | 対象外 | コアデータセンターのレポートで計上 |
市場の推進要因:アジア太平洋の事業者はなぜ今エッジ拠点を建設しているのか?
3つの政策およびネットワークの変化により、2025年から2026年の間だけでアジア太平洋エッジデータセンター市場に約4億9,000万米ドルが加わります。
日本はデータセンターを東京・大阪から移すために資金を拠出
日本の総務省は2025年9月、令和6年度補正予算による地方分散基金のもとで、稚内、男鹿、栃木、美浜、高松、薩摩川内の6件の地方データセンター事業を採択しました(出典:総務省)。2026年7月には総務省がワット・ビット連携実証の提案7件をすべて採択し、その中には九州電力、NEC、KDDI、NTT DOCOMO BUSINESSが主導する分散拠点が含まれます。さらに2026年10月には令和8年度事業の執行団体を決定しました。日本は2025年のアジア太平洋エッジデータセンター価値の12.0%を占め、年8.52%で成長し、地方の都道府県のシェアが高まっています(DC Market Insights推計)。
インドの5Gカバレッジとデータセンター政策がティア2都市に到達
インド電気通信省は、2025年10月までに5G基地局が5.08ラク(50万8,000局)に達し、99.9%の地区をカバーしたと発表しました(出典:Department of Telecommunications)。Press Information Bureauは2026年9月、国内データセンター容量が2026年8月に1.57 GWへ増加し、2026-27年度連邦予算が適格な外国クラウド事業者に2047年までの免税期間を与えると報告しました。Reliance Jioは2026年9月に5Gユーザー3億人を計上し(出典:Reliance Industries Q2 FY2026-27リリース)、AirtelのNxtraは14の大規模拠点に加えて120以上のエッジデータセンターを運営しています(出典:Bharti Airtel Annual Report 2025-26)。インドは2025年のアジア太平洋エッジデータセンター価値の13.2%を占め、2035年までに20.3%へ上昇します(DC Market Insights推計)。
中国の5G基地局数が500万局を突破
中国の5G基地局は2026年7月末時点で515万4,000局に達し、全移動基地局の39.4%を占め、2025年末から31万6,000局増加しました(出典:Ministry of Industry and Information Technology)。これにより、局舎ビルが5Gユーザープレーン機能のためのエッジルームへと転換されています。China Mobileは2026年3月、150万以上の標準ラックと1ミリ秒の都市内レイテンシ階層を報告しました(出典:China Mobile 2025年度決算)。中国は2025年のアジア太平洋エッジデータセンター価値の32.0%を占め、地域最大のシェアとなっています(DC Market Insights推計)。
市場トレンド:アジア太平洋のエッジ拠点はどのように変化しているか?
2つの変化により、2035年までにアジア太平洋エッジデータセンター価値の約17ポイントが推論および小規模拠点へと移ります。
推論用ラックが地方のルームへ移行
AI推論は、アジア太平洋エッジデータセンター価値に占める割合が2025年の10.0%から2035年には27.0%へ上昇し、年22.69%で成長します(DC Market Insights推計)。NTTと京セラコミュニケーションシステムは2026年3月、IOWN オールフォトニクス・ネットワークを介して千葉県流山市の倉庫と北海道のZED石狩データセンターを接続し、倉庫側のITを最小限に抑えました(出典:NTT)。同じ設計により、事業者は推論用ラックを地方の小規模ルームに配置し、学習は遠隔地のキャンパスで行うことができます。
鉄塔や局舎に設置されるプレハブ型マイクロ拠点
0.5 MW未満のマイクロエッジ拠点は、アジア太平洋エッジデータセンター価値に占める割合が2025年の21.0%から2035年には27.0%へ上昇します。Telstraは2025年5月のConnected Future 30戦略において、160 MWの容量を持つ100以上のエッジ拠点候補を含む7,500以上のネットワーク拠点を挙げました(出典:Telstra投資家向け資料)。
市場の課題:アジア太平洋のエッジデータセンター成長を妨げるものは何か?
2つの制約により、アジア太平洋エッジデータセンターの低位ケースは2035年に112億6,000万米ドルとなり、基本ケースを28億6,000万米ドル下回ります。
地方の需要が薄く稼働率が低い
Telstraは、オーストラリアのデータセンター需要の約95%がメルボルン、シドニー、キャンベラで賄われていると述べており(出典:Telstra、2025年5月)、総務省の2026年白書は日本の拠点の約9割が東京圏・大阪圏にあるとしています。DC Market Insightsによる2025年の第三者エッジ拠点の平均である容量の42%しか販売されていない地方のルームは、建設コスト460万米ドルに対し、1 MW当たり年約76万米ドルしか稼げません。
エッジの購入者はキロワット当たりでより多く支払う
2025年のエッジコロケーションは地域全体で平均約150米ドル/kW・月であり、コアハブのホールセールスペースの約100~130米ドルを上回ります(DC Market Insights推計)。そのため、レイテンシ上の要求がない限り、コンテンツ事業者は都市部の拠点でキャッシングを続けます。
市場機会:アジア太平洋の次の10億米ドルのエッジ支出はどこに向かうか?
2つの機会が、2035年までにアジア太平洋エッジデータセンターの年間価値に約52億3,000万米ドルの上積みをもたらします。
小売業者や工場向けの推論ホスティング
カメラ解析、品質検査、音声エージェントがユーザーから10ミリ秒以内の地方ルームへ移行するため、AI推論は2035年までにアジア太平洋エッジデータセンターのシェアを約17ポイント押し上げます(DC Market Insights推計)。
東南アジアにおけるプライベート5Gエッジ
東南アジアは2025年の11億3,000万米ドルから2035年には38億8,000万米ドルへ年13.09%で成長します。牽引役はインドネシア(2025年のアジア太平洋価値の5.6%)とベトナム(年16.03%)で、工場や港湾がオンサイトのエッジルームにプライベート5Gコアを設置しています。
価格:アジア太平洋のエッジ拠点の建設・賃借コストはいくらか?
2025年のアジア太平洋エッジデータセンター拠点の建設コストはIT負荷1 MW当たり約460万米ドルで、賃料は約150米ドル/kW・月でした(DC Market Insights推計)。
| 年 | 建設コスト(百万米ドル/MW) | コロケーション価格(米ドル/kW・月) |
|---|---|---|
| 2020 | 4.27 | 158 |
| 2025 | 4.60 | 150 |
| 2030 | 4.96 | 146 |
| 2035 | 5.34 | 142 |
建設コストは銅、開閉装置、液冷設備の比重増により年1.5%上昇する一方、より低価格なインド、インドネシア、ベトナムの拠点の比重が高まるため、加重平均賃料は2035年までに142米ドル/kW・月へ低下します。オーストラリアのエッジルームは最も高く、オーストラリアエッジデータセンター市場では約230米ドル/kW・月です。
標準と規制:アジア太平洋のエッジデータセンターを形作る規則は何か?
少なくとも5か国の規則が、2026年のアジア太平洋エッジデータセンター支出54億2,000万米ドルの行き先を左右します。
- 日本:総務省のデータセンター地方分散基金(令和6年度補正、令和7年度補正、令和8年度当初予算)と、2025年3月に発足した総務省・経済産業省のワット・ビット連携官民懇談会(出典:総務省、経済産業省)。
- インド:適格な外国クラウド事業者に対する2026-27年度連邦予算の2047年までの免税期間と、Digital Personal Data Protection Act, 2023(出典:Press Information Bureau)。
- 中国:MIITの5Gおよび計算ネットワーク目標と、レイテンシに敏感な負荷を東部都市に留める「東数西算」ハブ計画。
- シンガポール:情報通信メディア開発庁(IMDA)のGreen Data Centre Roadmapは、少なくとも300 MWの追加容量を目標としています(出典:IMDA)。
- オーストラリア:Security of Critical Infrastructure Act 2018は、機微なデータを保持するエッジ拠点を含むデータ保管・処理資産を対象としています。
市場セグメンテーション:アジア太平洋エッジデータセンターのどのセグメントが価値を担うか?
コロケーションおよびインターコネクションが24億9,000万米ドル、2025年支出の50.56%でアジア太平洋エッジデータセンター市場を担っています。
コンポーネント別
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| エッジ施設インフラ | 2,209.75 | 44.78% | 5,824.36 | 10.18% |
| コロケーションおよびインターコネクション | 2,494.80 | 50.56% | 7,668.00 | 11.88% |
| マネージドおよびメンテナンスサービス | 229.68 | 4.65% | 630.00 | 10.62% |
施設規模別
2~5 MWのリージョナルエッジ拠点が首位で、マイクロ拠点が年13.92%で最も速く成長します。
| 施設規模 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| マイクロエッジ(0.5 MW未満) | 1,036.19 | 21.00% | 3,813.04 | 13.92% |
| スモールエッジ(0.5~2 MW) | 1,825.67 | 37.00% | 4,942.83 | 10.47% |
| リージョナルエッジ(2~5 MW) | 2,072.37 | 42.00% | 5,366.49 | 9.98% |
事業者タイプ別
2025年は通信および鉄塔事業者が首位で、クラウドおよびコンテンツ事業者が年13.34%で最も速く成長します。
| 事業者タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| コロケーション事業者 | 1,578.95 | 32.00% | 4,660.38 | 11.43% |
| クラウドおよびコンテンツ事業者 | 888.16 | 18.00% | 3,106.92 | 13.34% |
| 企業および政府 | 592.11 | 12.00% | 1,553.46 | 10.13% |
| 通信および鉄塔事業者 | 1,875.01 | 38.00% | 4,801.60 | 9.86% |
用途別
2025年はコンテンツ配信が首位で、AI推論が年22.69%で最も速く成長します。
| 用途 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| コンテンツ配信およびキャッシング | 1,480.27 | 30.00% | 2,683.25 | 6.13% |
| エンタープライズハイブリッドIT | 1,332.24 | 27.00% | 2,753.86 | 7.53% |
| 5Gおよびプライベートネットワーク | 986.85 | 20.00% | 2,895.08 | 11.36% |
| 産業およびスマートシティIoT | 641.45 | 13.00% | 1,977.13 | 11.91% |
| AI推論 | 493.42 | 10.00% | 3,813.04 | 22.69% |
DC独自分析:アジア太平洋エッジ分散政策タイムライン、4か国9施策
DC Market Insightsは、2025年3月から2026年10月にかけて、アジア太平洋のエッジデータセンター容量を首都圏中心部から外へ押し出す9つの公的施策を追跡しています。このタイムラインは10のインプットに基づくDC Market Insightsのモデルであり、南アジアと東南アジアが東アジアを上回って成長する理由(年15.69%および13.09%に対し8.57%)を説明します。
| 時期 | 国 | 施策 | エッジへの影響 |
|---|---|---|---|
| 2024年 | シンガポール | Green DC Roadmap:少なくとも300 MWを追加 | 容量を効率的な拠点に配分 |
| 2025年3月 | 日本 | 総務省と経済産業省がワット・ビット連携官民懇談会を発足 | 電源近接立地 |
| 2025年6月 | 日本 | ワット・ビット連携の取りまとめ1.0を公表 | 北海道・九州のハブ |
| 2025年9月 | 日本 | 総務省が地方データセンター事業6件を採択(令和6年度基金) | 稚内、男鹿、栃木、美浜、高松、薩摩川内 |
| 2025年10月 | インド | 5G基地局5.08ラク、99.9%の地区 | ティア2のエッジ需要 |
| 2026年2月 | インド | 2026-27年度予算で外国クラウド事業者に2047年までの免税期間 | クラウドリージョンとエッジゾーン |
| 2026年7月 | 日本 | 総務省がワット・ビット分散型DC実証7件を採択 | 九州、北海道、KDDI、NEC |
| 2026年7月 | 中国 | 5G基地局515万4,000局 | 局舎内MEC |
| 2026年10月 | 日本 | 総務省が令和8年度分散事業の執行団体を決定 | 事業公募が続く予定 |
日本の分散基金は地方拠点に直接資金を支払うため、9施策のうち5つを日本が占めています。DC Market Insightsは、東京・大阪以外の地方の都道府県が2025年に日本のエッジデータセンター市場の約18%を占め、2035年までに約30%へ上昇すると推計しています。
アジア太平洋のどのサブリージョンがエッジデータセンター支出を主導しているか?
東アジアが26億8,000万米ドル、2025年価値の54.39%でアジア太平洋エッジデータセンター市場を主導し、南アジアが年15.69%で最も速く成長しています。
| サブリージョン | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|
| オセアニア | 375.53 | 7.61% | 953.52 | 9.77% |
| 南アジア | 740.13 | 15.00% | 3,177.53 | 15.69% |
| 東南アジア | 1,134.87 | 23.00% | 3,883.65 | 13.09% |
| 東アジア | 2,683.70 | 54.39% | 6,107.66 | 8.57% |
東アジア
東アジアの26億8,000万米ドルは、中国の局舎内MECと日本の地方拠点に支えられています。China Telecomは2026年3月、データセンターのラック電力容量が3.2 GWを超えたと報告しました(出典:China Telecom 2025年度決算)。
南アジア
インドの事業者がエッジルームを増設するにつれ、南アジアは7億4,013万米ドルから31億8,000万米ドルへ成長します。Sifyは2026年4月、累計販売容量129 MWと1,224のファイバーノードを報告しました(出典:Sify Technologies)。
東南アジア
インドネシア、ベトナム、フィリピンがジャカルタ、ホーチミン市、マニラ以外の地方都市にルームを増設するにつれ、東南アジアの11億3,000万米ドルは年13.09%で成長します。
オセアニア
オセアニアの3億7,553万米ドルにはオーストラリアとニュージーランドが含まれます。NEXTDCは2026年8月、アデレード、ブリスベン、ダーウィン、パース、サンシャインコーストで13.1 MWが進行中と報告しました(NEXTDC FY26年次報告書)。
アジア太平洋でエッジデータセンターへの支出が最も多い国はどこか?
アジア太平洋のエッジデータセンターへの支出が最も多いのは中国で2025年に15億8,000万米ドル、大規模国で最も速く成長するのはインドで年15.97%です。
| 順位 | 国 | サブリージョン | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025~2035年 |
|---|---|---|---|---|---|
| 1 | 中国 | 東アジア | 1,578.95 | 3,530.59 | 8.38% |
| 2 | インド | 南アジア | 651.32 | 2,866.84 | 15.97% |
| 3 | 日本 | 東アジア | 592.11 | 1,341.62 | 8.52% |
| 4 | オーストラリア | オセアニア | 345.49 | 877.24 | 9.77% |
| 5 | インドネシア | 東南アジア | 276.32 | 1,045.05 | 14.23% |
| 6 | 韓国 | 東アジア | 271.38 | 635.51 | 8.88% |
| 7 | シンガポール | 東南アジア | 256.58 | 649.63 | 9.73% |
| 8 | マレーシア | 東南アジア | 177.63 | 649.63 | 13.85% |
| 9 | タイ | 東南アジア | 138.16 | 522.53 | 14.23% |
| 10 | 台湾 | 東アジア | 128.29 | 324.81 | 9.73% |
| 11 | ベトナム | 東南アジア | 108.55 | 480.16 | 16.03% |
| 12 | フィリピン | 東南アジア | 83.88 | 338.94 | 14.99% |
12か国のうちベトナムは、2025年の2.2%のシェアから年16.03%で最も速く成長します。オーストラリアの数値はオーストラリアエッジデータセンター市場版と一致しています。
予測シナリオ:2035年のアジア太平洋エッジデータセンター市場はどこまで拡大し得るか?
DC Market Insightsの3つのシナリオでは、アジア太平洋エッジデータセンター市場は2035年に112億6,000万米ドルから173億5,000万米ドルに達します。
| シナリオ | 2035年(百万米ドル) | CAGR 2025~2035年 | 前提 |
|---|---|---|---|
| 低位 | 11,259.46 | 8.60% | 推論は都市部キャンパスに留まり、地方ルームの稼働は緩やか |
| 基本 | 14,122.36 | 11.09% | 2035年までに9,000 MWを設置 |
| 高位 | 17,352.02 | 13.40% | プライベート5Gと推論がほとんどのティア2都市に到達 |
主要企業と市場シェア:アジア太平洋のエッジデータセンターを主導するのは誰か?
上位5事業者が2025年のアジア太平洋エッジデータセンター支出の約31%を占めています(開示されたエッジ拠点数とラック数に基づくDC Market Insights推計)。
- China Mobile
- China Telecom
- China Unicom
- NTT DATA
- KDDI
- SoftBank
- Nxtra by Airtel
- Reliance Jio
- Sify Technologies
- NEXTDC
- Telstra InfraCo
- Digital Edge
- Equinix
- Princeton Digital Group
- Schneider Electric
- Vertiv
- Huawei
中国の国有通信3社は、局舎内のエッジ拠点を通じて最大のシェアを持っています。Nxtra by Airtelは120以上のエッジデータセンターを運営し(出典:Bharti Airtel Annual Report 2025-26)、Equinixは77市場で280のデータセンターを擁しています(出典:Equinix 10-K、2026年2月)。Schneider Electric、Vertiv、Huaweiは、1 MW未満の拠点向けプレハブ型電源・冷却モジュールの大半を供給しています(DC Market Insights推計)。外部テナントに販売されるエッジコロケーションは、アジア太平洋データセンターコロケーション市場でも計上されています。
アジア太平洋エッジデータセンター市場の最近の動向
2025年以降の日付の明確な6つの出来事が、DC Market Insightsが2026年に54億2,000万米ドルと評価するアジア太平洋エッジデータセンター市場を形作っています。
- 2026年10月、総務省は令和8年度の地方データセンター分散基金の執行団体を決定しました(出典:総務省)。
- 2026年9月、インドのPress Information Bureauは国内データセンター容量が1.57 GWに達したと報告しました(出典:Press Information Bureau)。
- 2026年8月、MIITは中国の5G基地局数を515万4,000局と発表しました(出典:MIIT)。
- 2026年8月、NEXTDCはダーウィンやサンシャインコーストを含むシドニー・メルボルン以外の地域で13.1 MWが進行中と報告しました(出典:NEXTDC FY26年次報告書)。
- 2026年7月、総務省はワット・ビット分散型データセンター実証7件を採択しました(出典:総務省)。
- 2026年3月、NTTはIOWN APNを介して千葉県の倉庫と北海道のデータセンターを接続しました(出典:NTT)。
調査方法:モデルはどのように49億3,000万米ドルを算出するか
アジア太平洋エッジデータセンター市場モデルは、12か国における2025年末時点のエッジIT設置容量3,300 MWを計上し、3つのラインで市場を構築しています。
- 建設:新規エッジMW(当年設置容量から前年の97%を差し引いたもの)× 2025年の1 MW当たり460万米ドル(年1.5%上昇)= 2025年に22億1,000万米ドル。
- コロケーション:設置MW × 販売率42% × 150米ドル/kW・月 × 12 = 2025年に24億9,000万米ドル。
- マネージドサービス:自社運用MW × 年12万米ドル = 2億2,968万米ドル。
妥当性チェック:(1)3,300 MWは、DC Market Insightsの容量モデルにおけるアジア太平洋のIT容量約33.9 GWの9.7%であり、5 MW未満の拠点に対する上限15%を下回ります。(2)エッジ市場は2025年のアジア太平洋データセンター市場の2.9%に相当し、そのコロケーションラインは地域コロケーション市場の15.5%です。(3)別途作成したオーストラリアエッジモデルの下限とNxtraの120のエッジ拠点の合計を上回っています。詳細な手法は調査方法をご覧ください。米国エッジデータセンター市場も同じ5 MWの境界を使用しています。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象および対象外の要素
- 1.3推計値が異なる理由
- 02エグゼクティブサマリー
- 2.1市場スナップショット:2025年、2026年、2035年
- 2.2主要市場統計
- 2.3主要ポイント
- 03市場ダイナミクス
- 3.1推進要因:日本の地方分散基金
- 3.2推進要因:インドの5Gカバレッジとデータセンター政策
- 3.3推進要因:中国の5G基地局515万4,000局
- 3.4トレンド:地方ルームへの推論用ラックの配置
- 3.5トレンド:プレハブ型マイクロ拠点
- 3.6課題:地方の需要の薄さ
- 3.7課題:キロワット当たりのエッジ価格の高さ
- 3.8機会:小売業者や工場向けの推論ホスティング
- 3.9機会:東南アジアにおけるプライベート5Gエッジ
- 04価格分析
- 4.11 MW当たりの建設コスト(2020~2035年)
- 4.2kW・月当たりのコロケーション価格(2020~2035年)
- 05標準と規制
- 5.1日本
- 5.2インド
- 5.3中国
- 5.4シンガポール
- 5.5オーストラリア
- 06コンポーネント別市場セグメンテーション
- 6.1エッジ施設インフラ
- 6.2コロケーションおよびインターコネクション
- 6.3マネージドおよびメンテナンスサービス
- 07施設規模別市場セグメンテーション
- 7.10.5 MW未満のマイクロエッジ
- 7.20.5~2 MWのスモールエッジ
- 7.32~5 MWのリージョナルエッジ
- 08事業者タイプ別市場セグメンテーション
- 8.1コロケーション事業者
- 8.2クラウドおよびコンテンツ事業者
- 8.3企業および政府
- 8.4通信および鉄塔事業者
- 09用途別市場セグメンテーション
- 9.1コンテンツ配信およびキャッシング
- 9.2エンタープライズハイブリッドIT
- 9.35Gおよびプライベートネットワーク
- 9.4産業およびスマートシティIoT
- 9.5AI推論
- 10Dc独自分析:アジア太平洋エッジ分散政策タイムライン
- 10.14か国9施策
- 11地域別インサイト
- 11.1東アジア
- 11.2南アジア
- 11.3東南アジア
- 11.4オセアニア
- 12国別分析
- 12.1中国
- 12.2インド
- 12.3日本
- 12.4オーストラリア
- 12.5インドネシア
- 12.6韓国
- 12.7シンガポール
- 12.8マレーシア
- 12.9タイ
- 12.10台湾
- 12.11ベトナム
- 12.12フィリピン
- 13予測シナリオ
- 13.1低位ケース
- 13.2基本ケース
- 13.3高位ケース
- 14競争環境
- 14.1上位5事業者の市場シェア
- 14.2China Mobile
- 14.3China Telecom
- 14.4China Unicom
- 14.5NTT DATA
- 14.6KDDI
- 14.7SoftBank
- 14.8Nxtra by Airtel
- 14.9Reliance Jio
- 14.10Sify Technologies
- 14.11NEXTDC
- 14.12Telstra InfraCo
- 14.13Digital Edge
- 14.14Equinix
- 14.15Princeton Digital Group
- 14.16Schneider Electric
- 14.17Vertiv
- 14.18Huawei
- 15最近の動向
- 15.12026年10月から2026年3月までの出来事
- 16調査方法
- 16.1モデルのラインとインプット
- 16.2妥当性チェック
- 図 1アジア太平洋エッジデータセンター市場規模(2020~2035年)
- 表 1市場スナップショット
- 表 2レポートの範囲
- 表 3建設コストとコロケーション価格(2020~2035年)
- 表 4コンポーネント別セグメンテーション
- 表 5施設規模別セグメンテーション
- 表 6事業者タイプ別セグメンテーション
- 表 7用途別セグメンテーション
- 表 8アジア太平洋エッジ分散政策タイムライン
- 表 9サブリージョン別規模(2025年および2035年)
- 表 10上位12か国
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は54億2,000万米ドルで、2025年の49億3,000万米ドルから9.91%増加しました。市場は2035年までに141億2,000万米ドルに達し、2025年からのCAGRは11.09%と予測されています。
2025年から2035年まで年11.09%で、2020~2025年の14.41%より鈍化します。コンテンツキャッシングがほぼ構築済みのためで、今後10年はAI推論とプライベート5Gが成長を担います。
コロケーションおよびインターコネクションで、24億9,000万米ドル、2025年価値の50.56%を占めます。大半の購入者は自社で建設するのではなく、地方のルームでラックを借りるためです。
AI推論で、年22.69%で成長し、2025年の4億9,342万米ドルから2035年には38億1,000万米ドルへ拡大します。学習済みモデルがカメラ、機械、ユーザーの近くで稼働するためです。
中国で、2025年に15億8,000万米ドルです。515万4,000局の5G基地局と、国有通信3社が運営する局舎内のエッジ拠点に支えられています。
南アジアで年15.69%です。5Gが99.9%の地区をカバーし、エッジルームがティア2都市に広がる中、インドが年15.97%で牽引しています。
2025年はIT負荷1 MW当たり約460万米ドルで、年1.5%上昇しています。エッジラックの賃料は平均約150米ドル/kW・月です(DC Market Insights推計)。
対象範囲の違いです。DC Market Insightsは5 MW以下のエッジ施設のみを計上し、2025年は49億3,000万米ドルですが、より広い数値ではエッジサーバー、MECソフトウェア、CDNサービスが加えられています。
総務省が2025年9月に地方事業6件に資金を拠出し、2026年7月にワット・ビット実証7件を採択しました。同省の2026年白書によると、拠点の約9割が東京圏・大阪圏にあります。
上位5社が2025年の支出の約31%を占めます(DC Market Insights推計):China Mobile、China Telecom、China Unicom、NTT DATA、Nxtra by Airtelで、KDDI、Reliance Jio、NEXTDC、Equinixが続きます。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。