
Markt für Rechenzentrumsinfrastruktur: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
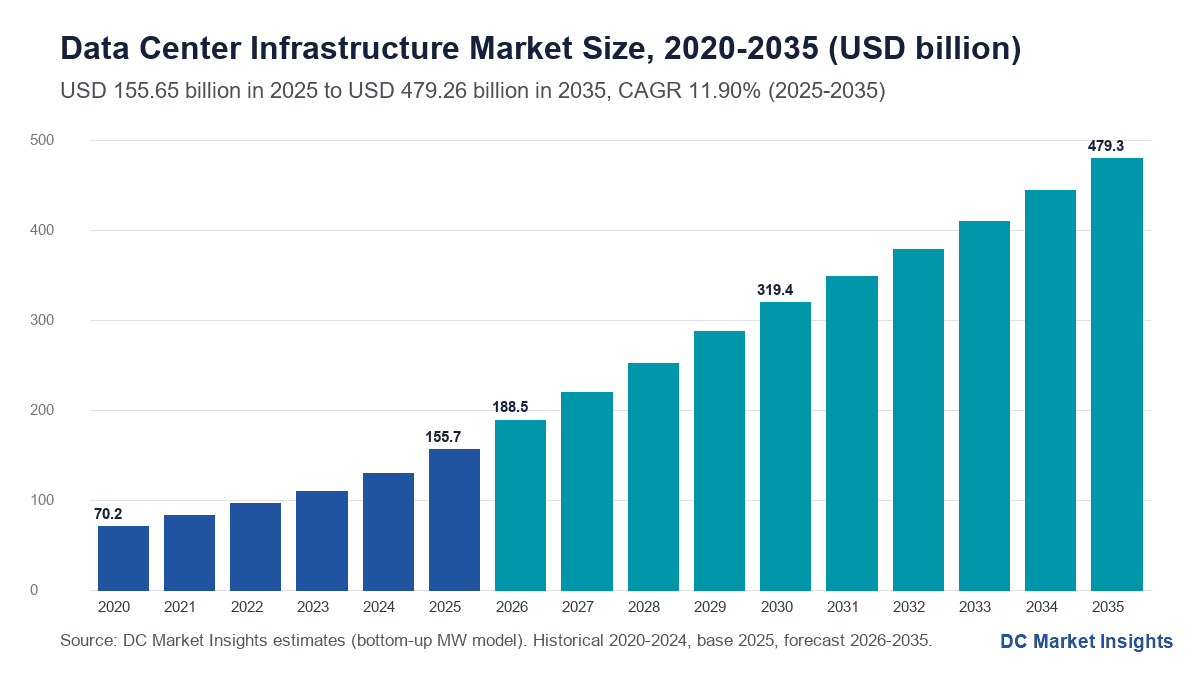
Markt für Rechenzentrumsinfrastruktur: 2025 lag das Marktvolumen bei USD 155.65 Mrd.; bis 2035 soll es bei einer CAGR von 11.9 % auf USD 479.26 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 26. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktumfang
- 04Warum Marktschätzungen voneinander abweichen
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsinfrastruktur wird 2026 auf 188,50 Mrd. USD bewertet und soll bis 2035 auf 479,26 Mrd. USD wachsen, nach 155,65 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 11,90 % von 2025 bis 2035 (Schätzung von DC Market Insights). Rechenzentrumsinfrastruktur ist die physische Anlagentechnik, die IT-Geräte mit Strom versorgt, kühlt, unterbringt und überwacht: Schaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Generatoren, Kältemaschinen, Flüssigkühlkreisläufe, Gebäude, Racks und Software für das Data Center Infrastructure Management (DCIM), nicht aber die Server selbst. Was das Geld heute bewegt, ist die Rack-Leistung: Eine flüssigkeitsgekühlte KI-Halle, etwa für NVIDIAs GB200 NVL72, das 72 Blackwell-GPUs und 36 Grace-CPUs in einem Rack verbindet, benötigt rund 10,55 Mio. USD Infrastruktur pro Megawatt (MW) IT-Last, gegenüber 8,95 Mio. USD für eine luftgekühlte Halle. Jede Verlagerung neuer Kapazität in Richtung KI erhöht daher sowohl die Ausgaben pro MW als auch die Zahl der MW. Die Rechnung für 2025: 12.000 MW neue IT-Kapazität × 9,45 Mio. USD pro MW = 113,40 Mrd. USD für Neubauten, plus 105.637 MW installierte Kapazität × 0,40 Mio. USD pro MW und Jahr = 42,25 Mrd. USD für Modernisierungen. Racks über 40 Kilowatt (kW) sind mit 23,94 % pro Jahr das am schnellsten wachsende Segment, und der Nahe Osten und Afrika ist mit 15,73 % die am schnellsten wachsende Region, weil Saudi-Arabien und die Vereinigten Arabischen Emirate KI-Campusse von einer kleinen Basis aus errichten.
Wichtige Marktkennzahlen: Wie groß ist der Markt für Rechenzentrumsinfrastruktur 2026?
DC Market Insights bewertet den Markt für Rechenzentrumsinfrastruktur 2026 mit 188,50 Mrd. USD, 21,10 % über den 155,65 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 155,65 Mrd. USD; 2026: 188,50 Mrd. USD; 2030: 319,42 Mrd. USD; 2035: 479,26 Mrd. USD.
- CAGR 2025-2035: 11,90 % im Basisszenario; die Spanne für 2035 reicht von 364,97 Mrd. USD (niedriges Szenario, 8,90 %) bis 605,57 Mrd. USD (hohes Szenario, 14,55 %).
- Infrastrukturpreis pro neuem MW im Jahr 2025: 9,45 Mio. USD, steigend auf 10,52 Mio. USD bis 2030 (Schätzung von DC Market Insights).
- Größte Komponente: elektrische Infrastruktur mit 43,20 Mrd. USD bzw. 27,75 % der Ausgaben 2025.
- Am schnellsten wachsendes Segment: Racks über 40 kW, von 28,02 Mrd. USD auf 239,63 Mrd. USD, 23,94 % pro Jahr.
- Größter Rechenzentrumstyp: Hyperscale- und Cloud-Campusse mit 71,60 Mrd. USD (46,00 %).
- Führende Region: Nordamerika mit 65,38 Mrd. USD (42,00 %); am schnellsten wachsende Region: der Nahe Osten und Afrika mit 15,73 % pro Jahr.
- Größtes Land: die Vereinigten Staaten mit 58,37 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien mit 18,90 % pro Jahr.
- Installierte IT-Kapazität: rund 116,6 Gigawatt (GW) Ende 2025, 201,2 GW im Jahr 2030 und 314,0 GW bis 2035 (Schätzung von DC Market Insights).
- Marktführer: Schneider Electric, Vertiv, Eaton, ABB und Siemens liefern rund 38 % des Werts der Elektro- und Kühlausrüstung (Schätzung von DC Market Insights).
Zusammenfassung: Wie erreichten die Ausgaben für Rechenzentrumsinfrastruktur 2025 155,65 Mrd. USD?
Der weltweite Markt für Rechenzentrumsinfrastruktur wurde 2020 auf 70,16 Mrd. USD bewertet, erreichte 2025 155,65 Mrd. USD und soll bis 2035 bei einer CAGR von 11,90 % im Prognosezeitraum 479,26 Mrd. USD erreichen.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 155,65 Mrd. USD |
| Marktgröße 2026 | 188,50 Mrd. USD |
| CAGR 2025-2035 | 11,90 % |
| Marktgröße 2035 | 479,26 Mrd. USD |
Die Ausgaben stiegen von 2020 bis 2025 um 17,28 % pro Jahr, weil sich die jährlich in Betrieb genommene neue IT-Kapazität mehr als verdoppelte, von 5.500 MW auf 12.000 MW, während der Infrastrukturpreis pro MW von 8,50 Mio. USD auf 9,45 Mio. USD stieg. Nach 2025 verlangsamt sich das Wachstum auf 11,90 % pro Jahr: Der Zubau steigt weiter auf 22.000 MW im Jahr 2030 und 27.000 MW im Jahr 2035, doch der Netzzugang begrenzt, wie schnell Hallen eröffnen können, und der Lebenszyklus-Anteil wächst bis 2035 auf 33,92 % der Ausgaben.
Was ist Rechenzentrumsinfrastruktur, und was umfasst der Markt?
Rechenzentrumsinfrastruktur ist die Ebene aus elektrischen, mechanischen, baulichen und Überwachungssystemen im Wert von 155,65 Mrd. USD (2025), die IT-Geräte mit Strom versorgt, kühlt und sichert; der Markt für Rechenzentrumsinfrastruktur umfasst deren Kauf und Modernisierung weltweit.
Enthalten
- Elektrische Infrastruktur: Umspannwerke auf dem Gelände, Transformatoren, Mittelspannungsschaltanlagen, USV-Systeme, Batterien, Stromschienen, Stromverteilereinheiten (PDUs) und Notstromgeneratoren; der Markt für Rechenzentrums-Schaltanlagen und der Markt für Rechenzentrums-USV beziffern zwei dieser Positionen separat.
- Mechanische und Kühlinfrastruktur: Kältemaschinen, Trockenkühler, Umluftklimageräte für Rechnerräume, Rücktür-Wärmetauscher, Kühlmittelverteilereinheiten (CDUs), Pumpen und Rohrleitungen.
- Gebäudehülle und Bauarbeiten, Brandschutz und physische Sicherheit.
- Racks, Einhausungen, strukturierte Verkabelung und Ausbau des Whitespace.
- DCIM- und Gebäudemanagement-Software, Sensoren sowie Lebenszyklus-Modernisierungen wie der Austausch von USV-Batterien und Nachrüstungen der Kühlung.
Nicht enthalten
- Server, Grafikprozessoren (GPUs), Speicher und Netzwerk-Switches: IT-Geräte mit eigenen Budgets.
- Grundstücke, Übertragungsleitungen der Versorger außerhalb des Geländezauns, Colocation-Mieten und Stromrechnungen.
Wie die Segmente zusammenpassen
Jeder Dollar des Jahres 2025 erscheint in jeder Dimension genau einmal: Neubau (113,40 Mrd. USD) plus Nachrüstung und Lebenszyklus (42,25 Mrd. USD) ergibt 155,65 Mrd. USD, und die Aufteilungen nach Komponente, Rechenzentrumstyp, Rack-Dichte und Region kommen auf dieselbe Summe.
Warum weichen die Schätzungen zum Markt für Rechenzentrumsinfrastruktur so stark voneinander ab?
DC Market Insights beziffert den Markt für Rechenzentrumsinfrastruktur 2026 auf 188,50 Mrd. USD, nur für die Anlagentechnik; Schätzungen, die für dieselben Gebäude auch Server, Speicher und Netzwerke zählen, liegen zwei- bis viermal höher.
Weiter gefasste Definitionen fügen drei Dinge hinzu. Erstens IT-Hardware: Server, GPUs, Speichersysteme und Netzwerk-Switches sind der größte Posten im Budget jedes KI-Campus, und manche Schätzungen ordnen sie der Infrastruktur zu. Zweitens IT-Infrastrukturdienste wie Integration, Managed Hosting und Cloud-Infrastrukturdienste, die wiederkehrende Serviceumsätze statt Anlagentechnik sind. Drittens das Energiesystem rund um den Standort: Umspannwerke der Versorger, Netzausbau und Stromabnahmeverträge. Dieser Bericht lässt alle drei außen vor, sodass Hardware, Softwarelizenzen für Workloads, Cloud-Dienste, Managed Services und Netzleitungen nicht zum Umfang gehören, selbst wenn ein einziger Auftragnehmer sie liefert. Manche Herausgeber nennen dieselbe Anlagentechnik Rechenzentrums-Support-Infrastruktur oder weisen die Strominfrastruktur von Rechenzentren als eigenen Markt aus; beide liegen innerhalb der elektrischen, mechanischen und Lebenszyklus-Positionen dieses Berichts, die 74,94 % der Ausgaben 2025 ausmachen.
| Element | In diesem Bericht | Warum |
|---|---|---|
| Elektrische Infrastruktur | Ja, 43,20 Mrd. USD (2025) | Wird mit jeder Halle gekauft |
| Mechanik und Kühlung | Ja, 31,20 Mrd. USD (2025) | Wird mit jeder Halle gekauft |
| Gebäudehülle, Bauarbeiten und Ausbau | Ja, 39,00 Mrd. USD (2025) | Teil jedes Neubaus |
| DCIM und Lebenszyklus-Modernisierungen | Ja, 42,25 Mrd. USD (2025) | Hält den installierten Bestand am Laufen |
| Server, GPUs, Speicher und Netzwerke | Nein | IT-Hardware, eigene Budgets |
| Cloud- und Managed-Infrastrukturdienste | Nein | Serviceumsatz, keine Anlagentechnik |
| Versorgungsnetz und Strombezug | Nein | Außerhalb des Geländezauns |
Alle Käufergruppen gehören zum Umfang: Hyperscale-Cloud-Betreiber, Colocation-Anbieter, Telekommunikationsbetreiber, Unternehmen aus Banken, Finanzdienstleistungen und Versicherungen (BFSI), Behörden sowie kleine und mittlere Unternehmen (KMU), die einen einzelnen Serverraum oder Edge-Standort ausstatten. BFSI-, Gesundheits- und Behördenräume gehören zum Segment Unternehmen und Behörden mit 31,13 Mrd. USD im Jahr 2025 sowie zu den Colocation-Hallen, die diese Käufer anmieten.
Markttreiber: Was treibt die Ausgaben für Rechenzentrumsinfrastruktur bis 2030 auf 319,42 Mrd. USD?
Drei Kräfte heben den Markt für Rechenzentrumsinfrastruktur von 155,65 Mrd. USD im Jahr 2025 auf 319,42 Mrd. USD im Jahr 2030: flüssigkeitsgekühlte KI-Racks, die pro MW mehr kosten, ein Ausbau der Stromversorgung in den Vereinigten Staaten, den das Department of Energy beziffert, und Netzregeln, die Betreiber zur Eigenversorgung mit Strom verpflichten.
Flüssigkeitsgekühlte KI-Racks erhöhen die Infrastrukturausgaben pro MW um 18 %
NVIDIA beschreibt sein GB200 NVL72 als flüssigkeitsgekühltes Design im Rack-Maßstab mit 72 Blackwell-GPUs und 36 Grace-CPUs und erklärte am 20. Mai 2025, dass es den Übergang zu 800-Volt-Gleichstrom (VDC) anführt, um ab 2027 IT-Racks mit 1 MW und mehr zu unterstützen (Quelle: NVIDIA). In der Preisleiter von DC Market Insights benötigt eine Halle mit Racks über 40 kW 10,55 Mio. USD Infrastruktur pro MW, gegenüber 8,95 Mio. USD für luftgekühlte Racks unter 15 kW, also 18 % mehr, weil CDUs, Pumpen, schwerere Stromschienen und größere USV-Blöcke einen Teil der Gebäudekosten ersetzen. Deshalb steigt der gemischte Preis pro neuem MW von 9,45 Mio. USD im Jahr 2025 auf 10,52 Mio. USD im Jahr 2030.
Rechenzentren in den Vereinigten Staaten steuern von 4,4 % auf bis zu 12 % des nationalen Stromverbrauchs zu
Rechenzentren verbrauchten 2023 rund 4,4 % des Stroms in den Vereinigten Staaten und dürften bis 2028 etwa 6,7 % bis 12 % verbrauchen, so das Department of Energy und das Lawrence Berkeley National Laboratory (U.S. Department of Energy, Dezember 2024). Die Käufer investieren bereits: Amazon kaufte 2025 Sachanlagen für 131,8 Mrd. USD und erwartet für 2026 Investitionsausgaben von rund 200 Mrd. USD, und Alphabet kaufte 2025 für 91,4 Mrd. USD und stellte für 2026 175 Mrd. USD bis 185 Mrd. USD in Aussicht, laut ihren Ergebnissen für das vierte Quartal 2025. DC Market Insights beziffert die Rechenzentrumsinfrastruktur der Vereinigten Staaten 2025 auf 58,37 Mrd. USD, 37,50 % der Welt, mit einem Anstieg auf 160,55 Mrd. USD bis 2035.
Regeln zur Eigenversorgung mit Strom in Irland und Singapur erhöhen den elektrischen Anteil
Die irische Commission for Regulation of Utilities (CRU) entschied am 12. Dezember 2025, dass neue Rechenzentren Erzeugung oder Speicherung vor Ort oder in der Nähe bereitstellen müssen, die ihrer beantragten Bezugskapazität entspricht, und mindestens 80 % ihres Jahresbedarfs aus neuen Erneuerbare-Energien-Projekten in Irland decken müssen (CRU). Singapurs Economic Development Board (EDB) und die Infocomm Media Development Authority (IMDA) teilten am 21. August 2026 im Rahmen des zweiten Data Centre Call for Application vier Betreibern vorläufig 200 MW neue Kapazität zu (EDB Singapore). Gasmotoren, Batterien und Schaltanlagen vor Ort zählen zur elektrischen Infrastruktur, daher lässt DC Market Insights die elektrischen Ausgaben um 10,83 % pro Jahr auf 120,83 Mrd. USD wachsen.
Markttrends: Wie verändert sich die Rechenzentrumsinfrastruktur zwischen 2025 und 2035?
Die Rechenzentrumsinfrastruktur bewegt sich hin zu Flüssigkühlung und höherer Spannung: Die Ausgaben für Mechanik und Kühlung wachsen um 11,92 % pro Jahr, schneller als die 9,75 % für Gebäudehülle und Bauarbeiten.
Hersteller von Strom- und Kühltechnik kaufen Flüssigkühlungs-Spezialisten
Schneider Electric vereinbarte am 17. Oktober 2024 den Kauf einer 75-%-Beteiligung am Flüssigkühlungshersteller Motivair für 850 Mio. USD (Quelle: Schneider Electric); Vertiv vereinbarte im Juli 2025 den Kauf von Great Lakes Data Racks and Cabinets für 200 Mio. USD und kündigte am 3. November 2025 den Kauf des Fluid-Management-Dienstleisters PurgeRite für rund 1,0 Mrd. USD an (Quelle: Vertiv); und Eaton vereinbarte laut seinem Quartalsbericht vom November 2025, 9,5 Mrd. USD für Boyd Thermal zu zahlen. DC Market Insights erwartet, dass der Anteil der Racks über 40 kW von 18,00 % der Ausgaben 2025 auf 50 % bis 2035 steigt; der Markt für Wärmemanagement in Rechenzentren behandelt die Kühlausrüstung im Detail.
800-Volt-Gleichstrom-Stromversorgung für KI-Hallen
NVIDIA erklärte am 20. Mai 2025, dass es den Übergang zu 800-VDC-Stromversorgung in Rechenzentren für 1-MW-Racks ab 2027 anführt, die die heutige 54-Volt-Verteilung im Rack und die Wechselstrom-Umwandlungsstufen ersetzt (Quelle: NVIDIA). Eine Verteilung mit höherer Spannung senkt Kupferbedarf und Umwandlungsverluste, erfordert aber neue Gleichrichter, Halbleiterschutz und Stromschienen, die DC Market Insights der elektrischen Infrastruktur mit 3,59 Mio. USD pro neuem MW im Jahr 2025 zurechnet.
Vorgefertigte Strom- und Kühlmodule
Entwickler bestellen zunehmend werkseitig gefertigte Power-Skids, Elektroräume und Kühlmodule, um die Bauzeiten zu verkürzen; DC Market Insights zählt sie zu den elektrischen und mechanischen Positionen, die bis 2035 zusammen 217,02 Mrd. USD erreichen, 45,28 % des Marktes. Bei den Gesamtbetriebskosten über 15 Jahre liegt eine vorgefertigte 10-MW-Halle nach Schätzung von DC Market Insights im Vergleich zum herkömmlichen Bau vor Ort innerhalb von 1 %: Werksmodule erhöhen die elektrischen und mechanischen Investitionskosten um rund 4 % (von 62,00 Mio. USD auf 64,48 Mio. USD für 10 MW), Einsparungen von rund 10 % bei der Gebäudehülle (2,35 Mio. USD) gleichen den Großteil davon aus, und die Lebenszyklusausgaben von 60,00 Mio. USD über 15 Jahre sind für beide gleich; entscheidend ist daher, dass Module Hallen sechs bis neun Monate früher eröffnen.
Marktherausforderungen: Was könnte Aufträge für Rechenzentrumsinfrastruktur bremsen?
Zwei Engpässe könnten den Markt für Rechenzentrumsinfrastruktur 2035 um bis zu 114,30 Mrd. USD unter das Basisszenario drücken: die Stromversorgung und die Konzentration der Nachfrage auf wenige Käufer.
Die Netzkapazität hinkt einer Verdopplung des Strombedarfs von Rechenzentren hinterher
Die Internationale Energieagentur (IEA) schätzt, dass Rechenzentren 2024 rund 415 Terawattstunden (TWh) Strom verbrauchten, und prognostiziert in ihrem Basisszenario rund 945 TWh bis 2030 (Quelle: IEA, Energy and AI, April 2025). Wo Netzanschlüsse Jahre dauern, wie die irischen Regeln zeigen, eröffnen Hallen verspätet; das niedrige Szenario von DC Market Insights kürzt die neue Kapazität ab 2027 um 25 % und landet 2035 bei 364,97 Mrd. USD, 8,90 % pro Jahr.
Eine Handvoll Hyperscale-Käufer trägt 46,00 % der Ausgaben
Hyperscale- und Cloud-Campusse kaufen 2025 Infrastruktur für 71,60 Mrd. USD, 46,00 % des Marktes und im Modell von DC Market Insights 56,00 % bis 2035; eine Pause von zwei oder drei Cloud-Betreibern würde die weltweiten Aufträge daher um zweistellige Milliardenbeträge verschieben; die Lieferanten tragen dieses Risiko in ihren Auftragsbeständen.
Marktchancen: Wo finden Lieferanten die nächsten 323,61 Mrd. USD an Nachfrage?
Zwei Bereiche wachsen schneller als der Markt mit 11,90 % pro Jahr: Modernisierungen des installierten Bestands mit 14,42 % und Ausbauten mit hoher Dichte mit 23,94 %.
Modernisierung von 117 GW installierter Kapazität: 42,25 Mrd. USD bis 162,55 Mrd. USD
Ende 2025 waren rund 116,6 GW IT-Kapazität in Betrieb, die USV- und Batterieaustausch, Modernisierungen der Steuerung und Nachrüstungen der Kühlung im Wert von rund 0,40 Mio. USD pro MW und Jahr benötigen; während der Bestand bis 2035 auf 314 GW wächst, steigt der Lebenszyklus-Bereich um 14,42 % pro Jahr, schneller als der Neubau mit 10,82 %.
Ausbauten mit hoher Dichte: 28,02 Mrd. USD bis 239,63 Mrd. USD
Racks über 40 kW wachsen von 28,02 Mrd. USD im Jahr 2025 auf 239,63 Mrd. USD bis 2035, 23,94 % pro Jahr, da Colocation-Anbieter luftgekühlte Hallen für KI-Mieter umrüsten und Hyperscale-Betreiber flüssigkeitsgekühlte Campusse von Grund auf neu errichten.
Was kostet Rechenzentrumsinfrastruktur pro MW?
Die Ausgaben für den Aufbau von Rechenzentrumsinfrastruktur liegen 2025 bei rund 9,45 Mio. USD pro MW neuer IT-Kapazität und 0,40 Mio. USD pro installiertem MW und Jahr für Modernisierungen (Schätzungen von DC Market Insights).
| Jahr | Neubau-Infrastruktur pro MW (Mio. USD) | Lebenszyklusausgaben pro installiertem MW und Jahr (Mio. USD) |
|---|---|---|
| 2020 | 8,50 | 0,33 |
| 2025 | 9,45 | 0,40 |
| 2030 | 10,52 | 0,49 |
| 2035 | 11,73 | 0,56 |
Der Preis pro MW steigt, weil sich der Mix verschiebt, nicht nur wegen der Inflation: 2025 entfallen von den 9,45 Mio. USD 3,59 Mio. USD auf elektrische Systeme, 2,61 Mio. USD auf Mechanik und Kühlung, 2,35 Mio. USD auf Gebäudehülle und Bauarbeiten sowie 0,91 Mio. USD auf Racks und Ausbau. Im Modell steigt der Kühlanteil um 3,2 % pro Jahr und der elektrische Anteil um 2,2 % pro Jahr, während die Kosten der Gebäudehülle nur um 1,2 % pro Jahr steigen, weil flüssigkeitsgekühlte Hallen mehr MW auf weniger Fläche unterbringen.
Welche Vorschriften und Normen prägen die Rechenzentrumsinfrastruktur?
Vier Gruppen von Regeln bestimmen, wie die Ausgaben für Rechenzentrumsinfrastruktur von 188,50 Mrd. USD im Jahr 2026 geplant, angeschlossen und berichtet werden.
- Europäische Union: Die Delegierte Verordnung (EU) 2024/1364 der Kommission verpflichtet Betreiber von Rechenzentren mit mindestens 500 kW installierter IT-Leistung, Kennzahlen zu Energie, Power Usage Effectiveness (PUE), Wasser und Abwärme an eine europäische Datenbank zu melden, erstmals bis zum 15. September 2024 und danach jährlich (Europäische Kommission).
- Irland: die CRU-Entscheidung vom 12. Dezember 2025 zu neuen Rechenzentrumsanschlüssen mit entsprechender Erzeugung oder Speicherung vor Ort oder in der Nähe (Quelle: CRU).
- Singapur: der zweite Data Centre Call for Application, der neue Kapazität an Kriterien für Energieeffizienz und grüne Energie knüpft (Quelle: EDB und IMDA, August 2026).
- Planungsnormen: EN 50600 für Rechenzentrumseinrichtungen, ANSI/TIA-942 für Telekommunikationsinfrastruktur, die Tier-Klassifizierung des Uptime Institute und die ASHRAE-Thermalrichtlinien für IT-Geräte.
Berichtsregeln wirken sich direkt auf die Ausgaben aus: Ein Standort oberhalb der EU-Schwelle von 500 kW benötigt Messtechnik und Überwachung, die gut genug für die Berichterstattung sind; DC Market Insights zählt dies zum Bereich DCIM, Überwachung und Lebenszyklus, 27,15 % der Ausgaben 2025; der Markt für Data Center Infrastructure Management (DCIM) im asiatisch-pazifischen Raum behandelt die Softwareseite für diese Region. Käufer, die fragen, welche DCIM-Plattformen die stärksten Werkzeuge zur Kapazitätsplanung für die schnelle Skalierung von Grafikprozessor-Clustern (GPU-Clustern) bieten, setzen meist Schneider Electrics EcoStruxure IT, Vertivs Environet, Sunbirds dcTrack und Nlyte auf die Auswahlliste; diese modellieren Strom, Kühlung und Platz pro Rack, bevor ein Cluster bereitgestellt wird; ihre Lizenzen, Sensoren und Dienste gehören zur Position DCIM, Überwachung und Lebenszyklus.
Welches Segment der Rechenzentrumsinfrastruktur wächst am schnellsten, und welches ist am größten?
Racks über 40 kW sind mit 23,94 % pro Jahr das am schnellsten wachsende Segment der Rechenzentrumsinfrastruktur, und die elektrische Infrastruktur ist mit 43,20 Mrd. USD im Jahr 2025 bzw. 27,75 % des Marktes das größte.
Nach Komponente
Elektrische Systeme führen, weil jedes MW IT-Last Transformatoren, Schaltanlagen, USV und Notstromerzeugung benötigt, bevor es laufen kann; DCIM, Überwachung und Lebenszyklus-Modernisierungen wachsen mit 14,42 % am schnellsten, da sich der installierte Bestand nahezu verdreifacht.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 43.200,00 | 27,75 % | 120.830,12 | 10,83 % |
| Mechanische und Kühlinfrastruktur | 31.200,00 | 20,04 % | 96.190,92 | 11,92 % |
| Gebäudehülle und Bauarbeiten | 28.200,00 | 18,12 % | 71.488,59 | 9,75 % |
| Racks, Verkabelung und Whitespace-Ausbau | 10.800,00 | 6,94 % | 28.201,14 | 10,07 % |
| DCIM, Überwachung und Lebenszyklus-Modernisierungen | 42.254,82 | 27,15 % | 162.553,53 | 14,42 % |
Nach Projekttyp
Neubauten machen 72,85 % der Ausgaben 2025 aus; Nachrüstung und Lebenszyklus wachsen mit 14,42 % pro Jahr schneller.
| Projekttyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neubau | 113.400,00 | 72,85 % | 316.710,78 | 10,82 % |
| Nachrüstung und Lebenszyklus | 42.254,82 | 27,15 % | 162.553,53 | 14,42 % |
Nach Rechenzentrumstyp
Hyperscale- und Cloud-Campusse wachsen von 71,60 Mrd. USD auf 268,39 Mrd. USD, 14,13 % pro Jahr, während Räume von Unternehmen und Behörden nur um 5,41 % wachsen, da Workloads in die Cloud und in Colocation wandern.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Campusse | 71.601,22 | 46,00 % | 268.388,01 | 14,13 % |
| Colocation und Wholesale | 42.026,80 | 27,00 % | 129.401,36 | 11,90 % |
| Unternehmen und Behörden | 31.130,96 | 20,00 % | 52.719,07 | 5,41 % |
| Telekommunikation und Edge | 10.895,84 | 7,00 % | 28.755,86 | 10,19 % |
Nach Rack-Dichte
Racks unter 15 kW halten 2025 noch 52,00 % der Ausgaben, doch Racks über 40 kW überholen sie 2031 und erreichen bis 2035 239,63 Mrd. USD.
| Rack-Dichte | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 15 kW pro Rack | 80.940,51 | 52,00 % | 95.852,86 | 1,71 % |
| 15 bis 40 kW pro Rack | 46.696,45 | 30,00 % | 143.779,29 | 11,90 % |
| Über 40 kW pro Rack | 28.017,87 | 18,00 % | 239.632,15 | 23,94 % |
DC Exklusiv: Die Preisleiter nach Rack-Dichte, 8,95 Mio. USD bis 10,55 Mio. USD pro MW
DC Market Insights bepreist ein MW neuer Rechenzentrumsinfrastruktur in drei Stufen der Rack-Dichte; diese Leiter ist ein Modell von DC Market Insights auf Basis von 15 Eingangsgrößen (vier Systemkosten für jedes der drei Dichtebänder sowie der Anteil jedes Bandes an den 12.000 MW Zubau 2025), und die gewichtete Leiter ergibt die 9,45 Mio. USD pro MW des Modells.
| Dichteband | Elektrik (Mio. USD pro MW) | Mechanik und Kühlung | Gebäudehülle und Bau | Racks und Ausbau | Gesamt pro MW | Anteil am neuen MW 2025 | Neubauausgaben 2025 |
|---|---|---|---|---|---|---|---|
| Unter 15 kW pro Rack (luftgekühlt) | 3,30 | 2,10 | 2,60 | 0,95 | 8,95 | 45 % | 48,33 Mrd. USD |
| 15 bis 40 kW pro Rack (Rücktür- und In-Row-Kühlung) | 3,60 | 2,60 | 2,30 | 0,90 | 9,40 | 33 % | 37,22 Mrd. USD |
| Über 40 kW pro Rack (Direct-to-Chip-Flüssigkühlung) | 4,15 | 3,65 | 1,90 | 0,85 | 10,55 | 22 % | 27,85 Mrd. USD |
Die Leiter zeigt, wohin das Geld fließt: Der Wechsel von luftgekühlten zu flüssigkeitsgekühlten Racks fügt pro MW 1,55 Mio. USD an Kühlung und 0,85 Mio. USD an elektrischem Anteil hinzu, spart aber 0,70 Mio. USD am Gebäude, weil dasselbe MW in eine kleinere Halle passt. Racks über 40 kW machten 2025 22 % der neuen MW zu 10,55 Mio. USD pro MW aus; jede 10 Prozentpunkte neuer MW, die vom luftgekühlten in das flüssigkeitsgekühlte Band wechseln, fügen bei den Volumina von 2025 rund 1,92 Mrd. USD pro Jahr hinzu.
Welche Region führt den Markt für Rechenzentrumsinfrastruktur an, und welche wächst am schnellsten?
Nordamerika führt den Markt für Rechenzentrumsinfrastruktur mit 65,38 Mrd. USD im Jahr 2025 an, 42,00 % des Gesamtmarktes, während der Nahe Osten und Afrika mit 15,73 % pro Jahr auf 33,55 Mrd. USD bis 2035 am schnellsten wächst.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 65.375,03 | 42,00 % | 182.120,44 | 10,79 % |
| Asien-Pazifik | 51.366,09 | 33,00 % | 172.535,15 | 12,88 % |
| Europa | 24.904,77 | 16,00 % | 67.097,00 | 10,42 % |
| Lateinamerika | 6.226,19 | 4,00 % | 23.963,22 | 14,43 % |
| Naher Osten und Afrika | 7.782,74 | 5,00 % | 33.548,50 | 15,73 % |
Nordamerika
65,38 Mrd. USD im Jahr 2025 und 182,12 Mrd. USD bis 2035, 10,79 % pro Jahr; der Anteil der Rechenzentren am Stromverbrauch der Vereinigten Staaten steigt laut Department of Energy von 4,4 % im Jahr 2023 auf 6,7 % bis 12 % bis 2028.
Asien-Pazifik
51,37 Mrd. USD im Jahr 2025, mit 12,88 % pro Jahr steigend auf 172,54 Mrd. USD; China, Japan, Indien, Malaysia und Australien führen, und Singapur gibt Kapazität in Runden frei, etwa die im August 2026 zugeteilten 200 MW (Quelle: EDB Singapore).
Europa
24,90 Mrd. USD im Jahr 2025, 10,42 % pro Jahr auf 67,10 Mrd. USD; Netzbeschränkungen in Dublin, Frankfurt und Amsterdam drängen neue Hallen in die nordischen Länder, nach Spanien und Portugal, und die EU-Berichtspflicht nach der Verordnung 2024/1364 erhöht die Ausgaben für Überwachung.
Lateinamerika
6,23 Mrd. USD im Jahr 2025, 14,43 % pro Jahr auf 23,96 Mrd. USD, angeführt von Brasilien mit 2,96 Mrd. USD im Jahr 2025 und Mexiko, wo Cloud-Campusse rund um São Paulo und Querétaro den Großteil der neuen Kapazität aufnehmen.
Naher Osten und Afrika
7,78 Mrd. USD im Jahr 2025, 15,73 % pro Jahr auf 33,55 Mrd. USD, die am schnellsten wachsende Region, weil Saudi-Arabien (3,11 Mrd. USD im Jahr 2025, 16,53 % pro Jahr) und die Vereinigten Arabischen Emirate KI-Campusse von einem kleinen installierten Bestand aus errichten.
Welche Länder geben am meisten für Rechenzentrumsinfrastruktur aus?
Die Vereinigten Staaten geben am meisten für Rechenzentrumsinfrastruktur aus, 58,37 Mrd. USD im Jahr 2025, gefolgt von China mit 26,46 Mrd. USD; Indien ist mit 18,90 % pro Jahr auf 26,36 Mrd. USD bis 2035 das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 58.370,56 | 160.553,54 | 10,65 % |
| 2 | China | Asien-Pazifik | 26.461,32 | 81.474,93 | 11,90 % |
| 3 | Japan | Asien-Pazifik | 5.603,57 | 14.857,19 | 10,24 % |
| 4 | Vereinigtes Königreich | Europa | 5.447,92 | 14.857,19 | 10,55 % |
| 5 | Deutschland | Europa | 5.292,26 | 13.898,66 | 10,14 % |
| 6 | Indien | Asien-Pazifik | 4.669,64 | 26.359,54 | 18,90 % |
| 7 | Kanada | Nordamerika | 4.513,99 | 14.857,19 | 12,65 % |
| 8 | Malaysia | Asien-Pazifik | 4.047,03 | 14.857,19 | 13,89 % |
| 9 | Australien | Asien-Pazifik | 3.735,72 | 11.502,34 | 11,90 % |
| 10 | Frankreich | Europa | 3.268,75 | 8.626,76 | 10,19 % |
| 11 | Saudi-Arabien | Naher Osten und Afrika | 3.113,10 | 14.377,93 | 16,53 % |
| 12 | Brasilien | Lateinamerika | 2.957,44 | 12.460,87 | 15,47 % |
Die 12 Länder halten 81,9 % der Ausgaben 2025. Knapp außerhalb der Top 12 hält Südkorea (Korea) rund 1,8 % der Ausgaben 2025 und wächst um 13,09 % pro Jahr, und Italien hält rund 1,0 % und wächst um 11,33 % pro Jahr, einschließlich Lösungen für das automatisierte Infrastrukturmanagement (AIM) für Verkabelung und Racks, die DC Market Insights den Positionen DCIM und Racks zurechnet. Indien wächst am schnellsten, weil sein installierter Bestand im Verhältnis zu seinem Datenbedarf klein ist, und Malaysia (4,05 Mrd. USD im Jahr 2025, 13,89 % pro Jahr) profitiert von Campussen in Johor, die Singapur bedienen.
Wie lautet die Prognose für den Markt für Rechenzentrumsinfrastruktur 2035 in drei Szenarien?
Der Markt für Rechenzentrumsinfrastruktur erreicht bis 2035 zwischen 364,97 Mrd. USD und 605,57 Mrd. USD, mit 479,26 Mrd. USD im Basisszenario (Szenarien von DC Market Insights).
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme ab 2027 |
|---|---|---|---|
| Niedriges Szenario | 364.965,69 | 8,90 % | Neue Kapazität 25 % unter Basis, da sich Netzanschlüsse verzögern; Preise 3 % niedriger |
| Basisszenario | 479.264,31 | 11,90 % | 22.000 MW Zubau im Jahr 2030 und 27.000 MW im Jahr 2035 |
| Hohes Szenario | 605.566,34 | 14,55 % | Neue Kapazität 25 % über Basis, da die KI-Nachfrage anhält; Preise 4 % höher |
Das Basisszenario fügt zwischen 2026 und 2030 92.000 MW IT-Kapazität hinzu, mit 931,70 Mrd. USD an Neubau-Infrastruktur über diese fünf Jahre.
Welche Unternehmen führen den Markt für Rechenzentrumsinfrastruktur an?
Fünf Ausrüstungshersteller, Schneider Electric, Vertiv, Eaton, ABB und Siemens, liefern rund 38 % des Werts der Elektro- und Kühlausrüstung im Markt für Rechenzentrumsinfrastruktur (Schätzung von DC Market Insights auf Basis der Rechenzentrumsumsätze 2025 und der Produktpräsenz).
- Schneider Electric
- Vertiv
- Eaton
- ABB
- Siemens
- Legrand
- Johnson Controls
- Trane Technologies
- Carrier
- Daikin Applied
- Mitsubishi Electric
- Huawei Digital Power
- Delta Electronics
- Rittal
- Cummins
- Caterpillar
Vertiv meldete für 2025 einen Nettoumsatz von 10,23 Mrd. USD bei 26 % organischem Wachstum und einen Auftragsbestand zum Jahresende von 15,0 Mrd. USD, ein Plus von 109 % (Vertiv-Ergebnisse, Februar 2026). Der Umsatz von Schneider Electric überstieg 2025 erstmals 40 Mrd. EUR, organisch 9 % mehr, und das Unternehmen meldete laut seiner Ergebnismitteilung vom Februar 2026 im vierten Quartal 2025 ein dreistelliges Wachstum gegenüber dem Vorjahr bei der reinen Rechenzentrumsnachfrage. Eatons Boyd-Thermal-Übernahme für 9,5 Mrd. USD und Schneiders Motivair-Beteiligung zeigen, dass sich die Marktführer in die Flüssigkühlung einkaufen, während Johnson Controls, Trane Technologies, Carrier und Daikin Applied bei Kältemaschinen und Lufttechnik konkurrieren und Cummins und Caterpillar die meisten großen Notstromgeneratoren liefern.
Was hat sich in der Rechenzentrumsinfrastruktur zwischen 2024 und 2026 verändert?
Sechs datierte Ereignisse seit 2024 erklären den Sprung der Ausgaben für Rechenzentrumsinfrastruktur von 155,65 Mrd. USD im Jahr 2025 auf 188,50 Mrd. USD im Jahr 2026.
- Im Oktober 2024 vereinbarte Schneider Electric den Kauf einer 75-%-Beteiligung an Motivair für 850 Mio. USD (Quelle: Schneider Electric).
- Im Dezember 2024 berichtete das Department of Energy, dass Rechenzentren 2023 4,4 % des Stroms in den Vereinigten Staaten verbrauchten und bis 2028 6,7 % bis 12 % verbrauchen könnten (Quelle: U.S. Department of Energy).
- Im Mai 2025 stellte NVIDIA eine 800-VDC-Stromarchitektur für 1-MW-Racks ab 2027 vor (Quelle: NVIDIA).
- Im November 2025 kündigte Vertiv den Kauf von PurgeRite für rund 1,0 Mrd. USD an, und Eaton gab eine Vereinbarung über 9,5 Mrd. USD für Boyd Thermal bekannt (Quelle: Vertiv; Eaton).
- Im Dezember 2025 verpflichtete die irische CRU neue Rechenzentren, entsprechende Erzeugung oder Speicherung mitzubringen (Quelle: CRU).
- Im August 2026 teilte Singapur vier Betreibern 200 MW neue Rechenzentrumskapazität zu (Quelle: EDB und IMDA).
Wichtigste Erkenntnisse: Vier Kennzahlen der Rechenzentrumsinfrastruktur, die bis 2035 zu beobachten sind
- 479,26 Mrd. USD bis 2035: Die Ausgaben für Rechenzentrumsinfrastruktur wachsen um 11,90 % pro Jahr, weil die neue Kapazität von 12.000 MW im Jahr 2025 auf 27.000 MW pro Jahr steigt.
- 10,55 Mio. USD pro MW für flüssigkeitsgekühlte Hallen: KI-Racks erhöhen den Preis jedes MW gegenüber luftgekühlten Designs um 18 %, weil der Kühl- und Stromanteil steigt.
- 15,73 % pro Jahr im Nahen Osten und Afrika: die am schnellsten wachsende Region, weil KI-Campusse am Golf von einer kleinen Basis aus starten.
- 162,55 Mrd. USD Lebenszyklusausgaben bis 2035: Der installierte Bestand verdreifacht sich nahezu, sodass Modernisierungen zum stetigsten Bereich werden, weil sie jedes Jahr wiederkehren.
Methodik: Wie das Modell den Markt für Rechenzentrumsinfrastruktur aus Megawatt aufbaut
DC Market Insights hat den Markt für Rechenzentrumsinfrastruktur von unten nach oben aus neuer und installierter IT-Kapazität aufgebaut und kommt aus 14 Modelleingaben auf 155,65 Mrd. USD für 2025.
Die Neubauausgaben entsprechen der in Betrieb genommenen neuen IT-Kapazität (5.500 MW im Jahr 2020, 12.000 MW im Jahr 2025, 22.000 MW im Jahr 2030, 27.000 MW im Jahr 2035), multipliziert mit dem Infrastrukturanteil von 9,45 Mio. USD pro MW im Jahr 2025 (Elektrik 3,60, Mechanik und Kühlung 2,60, Gebäudehülle und Bau 2,35, Racks und Ausbau 0,90): 113,40 Mrd. USD. Die Lebenszyklusausgaben entsprechen dem installierten Bestand des Vorjahres (105.637 MW für 2025, 1 % Stilllegung pro Jahr), multipliziert mit 0,40 Mio. USD pro MW: 42,25 Mrd. USD. Der Bestand von rund 116,6 GW Ende 2025 verbraucht bei einer durchschnittlichen Auslastung von rund 30 % und einer PUE von 1,4 rund 429 TWh pro Jahr, nahe an den 415 TWh der IEA für 2024.
Drei Plausibilitätsgrenzen halten. Erste Obergrenze: 155,65 Mrd. USD entsprechen rund 27 % der 580 Mrd. USD, die nach Schätzung der IEA 2025 einschließlich IT-Ausrüstung in Rechenzentren investiert wurden (World Energy Outlook 2025), sodass der Großteil dieser Summe auf Server und Netzwerke entfällt. Zweite Obergrenze: Hyperscale- und Cloud-Campusse kaufen 2025 Infrastruktur für 71,60 Mrd. USD, rund 24 % der 295,42 Mrd. USD, die allein Amazon, Alphabet und Meta 2025 für Sachanlagen ausgaben, womit sie auch Server, Netzwerke und Büros bezahlen. Untergrenze: Die Ausgaben für Elektrik sowie Mechanik und Kühlung von 74,40 Mrd. USD im Jahr 2025 betragen das 7,3-Fache von Vertivs Nettoumsatz 2025 von 10,23 Mrd. USD, was zu Vertiv als einem von fünf Herstellern passt, die rund 38 % des Ausrüstungswerts halten. Mehr zum Vorgehen findet sich in der Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Berichtsbeschreibung
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Zusammenfassung
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktumfang
- 3.1Was ist Rechenzentrumsinfrastruktur
- 3.2Enthalten
- 3.3Nicht enthalten
- 3.4Wie die Segmente zusammenpassen
- 04Warum Marktschätzungen voneinander abweichen
- 4.1Umfangstabelle: Was in dieser Schätzung enthalten ist und was nicht
- 05Markttreiber
- 5.1Flüssigkeitsgekühlte KI-Racks erhöhen die Ausgaben pro MW
- 5.2Strombedarf von Rechenzentren in den Vereinigten Staaten
- 5.3Regeln zur Eigenversorgung mit Strom in Irland und Singapur
- 06Markttrends
- 6.1Hersteller von Strom- und Kühltechnik kaufen Flüssigkühlungs-Spezialisten
- 6.2800-Volt-Gleichstrom-Stromversorgung
- 6.3Vorgefertigte Strom- und Kühlmodule
- 07Marktherausforderungen
- 7.1Netzkapazität und Strombedarf von Rechenzentren
- 7.2Konzentration der Hyperscale-Käufer
- 08Marktchancen
- 8.1Modernisierung des installierten Bestands
- 8.2Ausbauten mit hoher Dichte
- 09Preisanalyse
- 9.1Infrastrukturpreis pro MW, 2020-2035
- 9.2Preisaufteilung nach System, 2025
- 10Normen und Regulierung
- 10.1Delegierte Verordnung (EU) 2024/1364
- 10.2CRU-Anschlussentscheidung in Irland, Dezember 2025
- 10.3Data Centre Call for Application in Singapur
- 10.4EN 50600, ANSI/TIA-942, Uptime Institute Tiers und ASHRAE
- 11Marktsegmentierung
- 11.1Nach Komponente
- 11.2Elektrische Infrastruktur
- 11.3Mechanische und Kühlinfrastruktur
- 11.4Gebäudehülle und Bauarbeiten
- 11.5Racks, Verkabelung und Whitespace-Ausbau
- 11.6DCIM, Überwachung und Lebenszyklus-Modernisierungen
- 11.7Nach Projekttyp
- 11.8Neubau
- 11.9Nachrüstung und Lebenszyklus
- 11.10Nach Rechenzentrumstyp
- 11.11Hyperscale- und Cloud-Campusse
- 11.12Colocation und Wholesale
- 11.13Unternehmen und Behörden
- 11.14Telekommunikation und Edge
- 11.15Nach Rack-Dichte
- 11.16Unter 15 kW pro Rack
- 11.1715 bis 40 kW pro Rack
- 11.18Über 40 kW pro Rack
- 12DC Exklusiv: Die Preisleiter nach Rack-Dichte
- 12.1Unter 15 kW pro Rack (luftgekühlt)
- 12.215 bis 40 kW pro Rack (Rücktür- und In-Row-Kühlung)
- 12.3Über 40 kW pro Rack (Direct-to-Chip-Flüssigkühlung)
- 13Regionale Analyse
- 13.1Nordamerika
- 13.2Asien-Pazifik
- 13.3Europa
- 13.4Lateinamerika
- 13.5Naher Osten und Afrika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Japan
- 14.4Vereinigtes Königreich
- 14.5Deutschland
- 14.6Indien
- 14.7Kanada
- 14.8Malaysia
- 14.9Australien
- 14.10Frankreich
- 14.11Saudi-Arabien
- 14.12Brasilien
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3Eaton
- 16.4ABB
- 16.5Siemens
- 16.6Legrand
- 16.7Johnson Controls
- 16.8Trane Technologies
- 16.9Carrier
- 16.10Daikin Applied
- 16.11Mitsubishi Electric
- 16.12Huawei Digital Power
- 16.13Delta Electronics
- 16.14Rittal
- 16.15Cummins
- 16.16Caterpillar
- 17Jüngste Entwicklungen
- 17.1Schneider Electric und Motivair, Oktober 2024
- 17.2Bericht des Department of Energy, Dezember 2024
- 17.3NVIDIA-800-VDC-Architektur, Mai 2025
- 17.4Vertiv PurgeRite und Eaton Boyd Thermal, November 2025
- 17.5CRU-Entscheidung in Irland, Dezember 2025
- 17.6Zuteilung von 200 MW in Singapur, August 2026
- 18Wichtigste Erkenntnisse
- 18.1Wachstum bis 2035
- 18.2Flüssigkeitsgekühlte Hallen
- 18.3Naher Osten und Afrika
- 18.4Lebenszyklusausgaben
- 19Forschungsmethodik
- 19.1Modelleingaben
- 19.2Plausibilitätsprüfungen
- Abb. 1Marktgröße für Rechenzentrumsinfrastruktur, 2020-2035 (Mio. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Umfangstabelle: Was in dieser Schätzung enthalten ist und was nicht
- Tabelle 3Infrastrukturpreis pro MW, 2020-2035
- Tabelle 4Markt nach Komponente, 2025 und 2035
- Tabelle 5Markt nach Projekttyp, 2025 und 2035
- Tabelle 6Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 7Markt nach Rack-Dichte, 2025 und 2035
- Tabelle 8Preisleiter nach Rack-Dichte, 2025
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top-12-Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
188,50 Mrd. USD im Jahr 2026, ein Plus von 21,10 % gegenüber 155,65 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 479,26 Mrd. USD erreichen, eine CAGR von 11,90 % ab 2025.
Rechenzentrumsinfrastruktur ist die Ebene aus Strom-, Kühl-, Gebäude-, Rack- und Überwachungssystemen im Wert von 155,65 Mrd. USD (2025), die Server am Laufen hält: Schaltanlagen, USV, Generatoren, Kältemaschinen, Flüssigkühlung, Racks und DCIM-Software. Server, Speicher und Netzwerk-Switches sind nicht enthalten (DC Market Insights).
11,90 % pro Jahr von 2025 bis 2035, nach 17,28 % pro Jahr von 2020 bis 2025, da die neue IT-Kapazität von 12.000 MW im Jahr 2025 auf 22.000 MW pro Jahr bis 2030 steigt (DC Market Insights).
Rund 9,45 Mio. USD pro MW neuer IT-Kapazität im Jahr 2025, von 8,95 Mio. USD für luftgekühlte Hallen bis 10,55 Mio. USD für flüssigkeitsgekühlte KI-Hallen, plus 0,40 Mio. USD pro installiertem MW und Jahr für Modernisierungen (DC Market Insights).
Racks über 40 kW mit 23,94 % pro Jahr, von 28,02 Mrd. USD im Jahr 2025 auf 239,63 Mrd. USD bis 2035, weil KI-Hallen Flüssigkühlung und leistungsstärkere Stromversorgung benötigen. Die elektrische Infrastruktur bleibt mit 27,75 % der Ausgaben 2025 die größte Komponente.
Nordamerika mit 65,38 Mrd. USD im Jahr 2025, 42,00 % des Gesamtmarktes. Der Nahe Osten und Afrika wächst mit 15,73 % pro Jahr am schnellsten, und Indien ist mit 18,90 % das am schnellsten wachsende große Land.
Im Modell von DC Market Insights rund 116,6 GW IT-Kapazität Ende 2025, mit einem Anstieg auf rund 201 GW im Jahr 2030 und 314 GW bis 2035, da allein 2030 22.000 MW hinzukommen.
Schneider Electric, Vertiv, Eaton, ABB und Siemens liefern rund 38 % des Werts der Elektro- und Kühlausrüstung (Schätzung von DC Market Insights). Vertiv meldete für 2025 einen Nettoumsatz von 10,23 Mrd. USD und einen Auftragsbestand von 15,0 Mrd. USD.
Die irische CRU entschied am 12. Dezember 2025, dass neue Rechenzentren entsprechende Erzeugung oder Speicherung vor Ort oder in der Nähe mitbringen müssen, was jedem Projekt Motoren, Batterien und Schaltanlagen hinzufügt; Singapur teilte im August 2026 200 MW nach Kriterien für grüne Energie zu.
188,50 Mrd. USD im Jahr 2026 ist der Wert von DC Market Insights nur für die Infrastruktur der Anlagen. Schätzungen, die für dieselben Gebäude Server, Speicher, Netzwerke oder Cloud-Infrastrukturdienste hinzurechnen, liegen zwei- bis viermal höher.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.