
Mercato delle infrastrutture per data center in Australia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
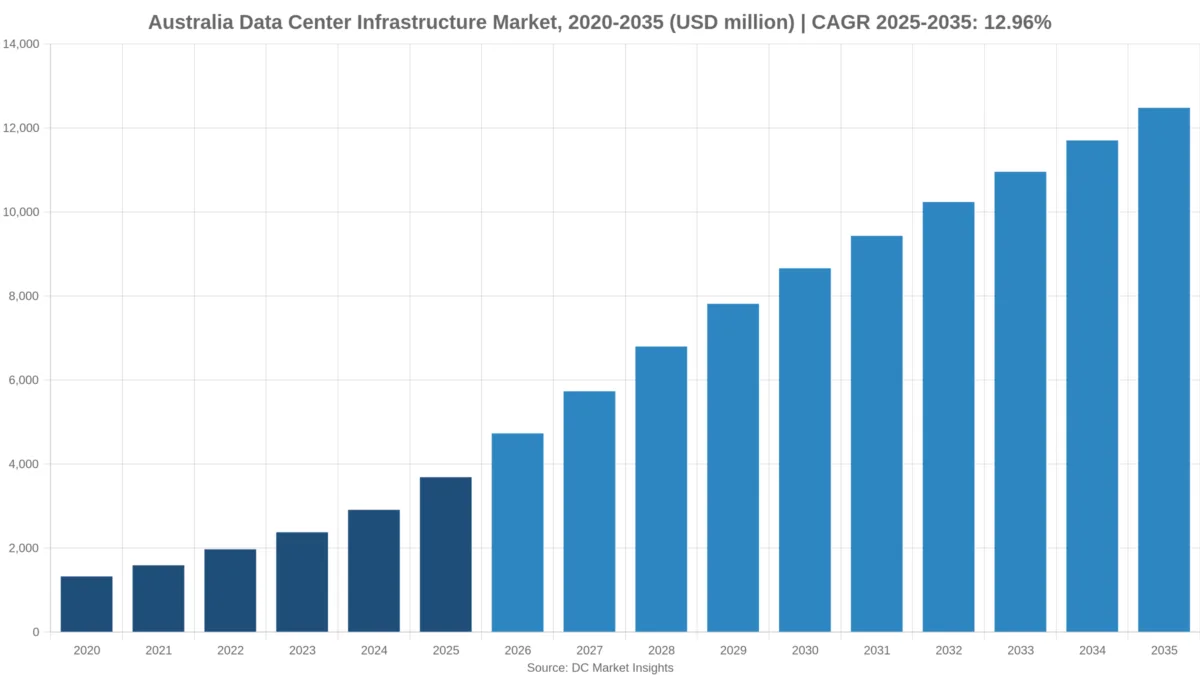
Nel 2025 il valore del Mercato delle infrastrutture per data center in Australia era pari a USD 3,690.0 milioni; si prevede che raggiunga USD 12.48 miliardi entro il 2035, con un CAGR del 12.96%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Dinamiche di mercato
- 04Analisi dei prezzi
- 05Standard e regolamentazione
- 06Segmentazione del mercato per componente
- 07Segmentazione del mercato per tipo di progetto
- 08Segmentazione del mercato per tipologia di data center
- 09Segmentazione del mercato per densità dei rack
- 10DC Exclusive: il registro della capacità di Sydney e Melbourne
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato delle infrastrutture per data center in Australia vale USD 4,73 miliardi nel 2026 e si prevede raggiunga USD 12,48 miliardi entro il 2035, partendo da USD 3,69 miliardi nel 2025, con un CAGR del 12,96% dal 2025 al 2035 (stima DC Market Insights). Le infrastrutture per data center in Australia comprendono quadri elettrici, trasformatori, gruppi di continuità (UPS), generatori, chiller, circuiti di raffreddamento a liquido, edifici, rack e software di monitoraggio installati nei data center australiani, ma non i server al loro interno. La spesa segue la coda di connessione alla rete intorno a Sydney e Melbourne: l’Australian Energy Market Operator (AEMO) ha contato circa 5 terawattora (TWh) di consumo dei data center nel National Electricity Market nel FY2026, con il 66% di tale carico nel Nuovo Galles del Sud e il 30% nel Victoria, e prevede circa 15 TWh entro il FY2030 nel suo scenario Step Change (Fonte: AEMO 2026 Electricity Statement of Opportunities). NEXTDC, l’operatore con sede a Sydney quotato all’Australian Securities Exchange (ASX), da solo ha portato la capacità contrattualizzata da 244,8 MW a 740,1 MW nel FY2026 e ha indicato investimenti da A$5,25 miliardi a A$5,75 miliardi per il FY2027, per cui le sale già vendute sono ora in fase di allestimento (Fonte: risultati FY26 di NEXTDC, 27 agosto 2026). Il calcolo del 2025 è 300 MW di nuova capacità IT × USD 10,50 milioni di infrastruttura per MW = USD 3,15 miliardi di nuove costruzioni, più 1.283,7 MW installati × USD 0,42 milioni per MW all’anno = USD 539,14 milioni di aggiornamenti. I rack oltre 40 kilowatt (kW) sono il segmento più rapido con il 26,31% annuo, e il Queensland è la regione più rapida con il 18,40% annuo perché i siti di Brisbane si trovano fuori dalle code di connessione di Sydney e Melbourne.
Le infrastrutture per data center australiane in cifre: quanto spenderanno i siti australiani nel 2026?
DC Market Insights stima la spesa per infrastrutture per data center in Australia in USD 4,73 miliardi nel 2026, il 28,25% in più rispetto a USD 3,69 miliardi nel 2025.
- Dimensione del mercato 2025: USD 3,69 miliardi; 2026: USD 4,73 miliardi; 2030: USD 8,66 miliardi; 2035: USD 12,48 miliardi.
- CAGR 2025-2035: 12,96% nello scenario base; l’intervallo per il 2035 va da USD 9,23 miliardi (scenario basso, 9,60%) a USD 15,96 miliardi (scenario alto, 15,78%).
- Infrastruttura per nuovo MW nel 2025: USD 10,50 milioni, circa A$16,15 milioni con A$1 = USD 0,65 (stima DC Market Insights).
- Componente principale: infrastruttura elettrica, USD 1,20 miliardi ovvero il 32,53% della spesa 2025.
- Segmento più rapido: rack oltre 40 kW, da USD 664,05 milioni a USD 6,86 miliardi, 26,31% annuo.
- Tipologia di data center principale: campus hyperscale e cloud, USD 1,77 miliardi (48,00%).
- Regione leader: Nuovo Galles del Sud, USD 2,29 miliardi (62,00%); regione più rapida: Queensland con il 18,40% annuo.
- Località principale: Western Sydney (Eastern Creek e Kemps Creek), USD 1,11 miliardi nel 2025.
- Capacità IT installata: circa 1.571 MW a fine 2025, circa 3.999 MW nel 2030 e circa 7.226 MW entro il 2035 (stima DC Market Insights).
- Leader di mercato: Schneider Electric, Vertiv, ABB, Eaton e Siemens forniscono circa il 41% del valore delle apparecchiature elettriche e di raffreddamento (stima DC Market Insights).
Sintesi: come ha raggiunto la spesa per infrastrutture per data center in Australia USD 3,69 miliardi nel 2025?
Il mercato delle infrastrutture per data center in Australia valeva USD 1,33 miliardi nel 2020, ha raggiunto USD 3,69 miliardi nel 2025 e si prevede arrivi a USD 12,48 miliardi entro il 2035, con un CAGR del 12,96% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 3,69 miliardi |
| Dimensione del mercato 2026 | USD 4,73 miliardi |
| CAGR 2025-2035 | 12,96% |
| Dimensione del mercato 2035 | USD 12,48 miliardi |
La spesa è cresciuta del 22,67% annuo dal 2020 al 2025 perché la nuova capacità IT messa in servizio ogni anno è passata da 120 MW a 300 MW, con i campus hyperscale di Western Sydney e della zona ovest di Melbourne che hanno assorbito la maggior parte delle nuove sale. La crescita rallenta al 12,96% annuo dopo il 2025 anche se le aggiunte raggiungono 620 MW all’anno entro il 2030, perché la base è più ampia e il processo di connessione dell’AEMO scandisce la velocità con cui il carico può arrivare: a fine marzo 2026, 11 progetti con 5,4 gigawatt (GW) di domanda massima erano in attesa nel processo di connessione alla trasmissione (Fonte: AEMO, 1 giugno 2026).
Cosa comprendono le infrastrutture per data center in Australia e dove si fermano?
Le infrastrutture per data center in Australia contano USD 3,69 miliardi di spesa 2025 per i sistemi fisici che alimentano, raffreddano, ospitano e monitorano le apparecchiature IT nei data center australiani.
Incluso
- Infrastruttura elettrica: connessioni ad alta tensione e sottostazioni in sito, trasformatori, quadri elettrici, sistemi UPS, batterie, condotti sbarre, unità di distribuzione dell’alimentazione e generatori diesel o a gas.
- Infrastruttura meccanica e di raffreddamento: chiller, torri di raffreddamento, unità di trattamento aria per sale computer, unità di distribuzione del refrigerante e tubazioni direct-to-chip.
- Involucro edilizio e opere civili: struttura, protezione antincendio, sicurezza fisica e opere di cantiere per la sala dati.
- Rack, cablaggio e allestimento dello spazio bianco; DCIM, monitoraggio e aggiornamenti del ciclo di vita sulla base installata.
Escluso
- Server, storage e switch di rete, terreni, bollette elettriche, canoni di colocation e ricavi cloud. Il software di gestione delle infrastrutture dei data center venduto come prodotto autonomo è conteggiato separatamente nel mercato del Data Center Infrastructure Management (DCIM) in Australia; questa edizione conta solo il livello di monitoraggio installato con ciascuna sala.
Cinque suddivisioni di un unico totale australiano
Ogni suddivisione (componente, tipo di progetto, tipologia di data center, densità dei rack e regione) somma allo stesso valore di USD 3,69 miliardi nel 2025 e USD 12,48 miliardi nel 2035. Il mercato dei data center in Australia aggiunge apparecchiature e servizi IT a questi sistemi di struttura.
Perché le stime del mercato delle infrastrutture per data center in Australia arrivano a due o tre volte questo valore?
I dati pubblicati sulle infrastrutture per data center australiane vanno da circa USD 3 miliardi a oltre USD 10 miliardi all’anno; DC Market Insights stima il 2026 in USD 4,73 miliardi perché conta solo i sistemi di struttura.
Le definizioni più ampie aggiungono server e storage, che possono raddoppiare il totale con l’arrivo dei cluster GPU; aggiungono terreni e oneri di connessione alla rete pagati ai gestori di rete; e alcune contano l’intero valore di un campus nell’anno dell’annuncio anziché man mano che le sale vengono allestite. La precedente edizione di DC Market Insights includeva anche hardware IT e di rete e stimava il 2025 in USD 5,81 miliardi; questa edizione esclude le apparecchiature IT e costruisce il totale a partire dai megawatt.
| Elemento | In questa edizione | Motivo |
|---|---|---|
| Alimentazione, raffreddamento, involucro, rack | Sì: USD 3,15 miliardi di nuove costruzioni 2025 | Installati per MW di nuova capacità IT |
| Aggiornamenti del ciclo di vita e monitoraggio | Sì: USD 539,14 milioni | Spesa ricorrente sulla base installata |
| Server, storage, apparati di rete | No | Livello IT, conteggiato nel mercato dei data center in Australia |
| Terreni e oneri di connessione alla rete | No | Pagati a proprietari terrieri e gestori di rete |
| Elettricità e affitti | No | Costi operativi, non infrastruttura |
Piccole e medie imprese, università ed enti statali rientrano nel perimetro come acquirenti di sale enterprise ed edge; la loro spesa 2025 è di USD 737,83 milioni. Infrastrutture IT e di rete integrate, sistemi software-defined e servizi gestiti restano fuori dal perimetro per i motivi sopra indicati.
Driver di mercato: quali progetti e regole australiani spingono in alto gli ordini di infrastrutture?
Tre forze specifiche del mercato delle infrastrutture per data center in Australia portano la spesa da USD 3,69 miliardi nel 2025 a USD 8,66 miliardi nel 2030.
NEXTDC triplica la capacità contrattualizzata a 740,1 MW e pianifica A$5,25-5,75 miliardi di capex per il FY2027
NEXTDC ha riportato un utilizzo contrattualizzato pro forma di 740,1 MW a fine FY2026, rispetto a 244,8 MW, a fronte di una capacità costruita di 287,9 MW e un utilizzo fatturato di 175,0 MW; S4 Sydney è stato portato a 365 MW e M5 Melbourne è pianificato fino a 1,2 GW (Fonte: risultati FY26 di NEXTDC, ASX, 27 agosto 2026). Il divario di circa 452 MW tra capacità contrattualizzata e costruita è infrastruttura ancora da acquistare: a USD 10,69 milioni per MW nel 2026 equivale a circa USD 4,83 miliardi di opere elettriche, di raffreddamento e di involucro (stima DC Market Insights). I dati sono nel comunicato sui risultati FY26 di NEXTDC.
Il contratto da 555 MW di CDC raddoppia il portafoglio ordini oltre 1 GW
CDC Data Centres, controllata a maggioranza da Infratil, ha riportato 671 MW operativi, 572 MW in costruzione e una pipeline di 2,9 GW, e ha firmato un contratto da 555 MW con un cliente statunitense investment grade per consegna nel FY2028-29 che porta la capacità contrattualizzata oltre 1 GW (Fonte: Infratil, 5 maggio 2026). I soli 572 MW in costruzione rappresentano circa USD 6,11 miliardi di infrastruttura al contenuto per MW del 2026 (stima DC Market Insights).
Programmi degli hyperscaler: AWS A$20 miliardi fino al 2029 e OpenAI a Eastern Creek
Amazon ha dichiarato il 14 giugno 2025 che investirà A$20 miliardi dal 2025 al 2029 per espandere le infrastrutture per data center in Australia, e NEXTDC e OpenAI hanno firmato un memorandum non vincolante il 5 dicembre 2025 per un campus AI a S7 Eastern Creek (il settimo sito di NEXTDC a Sydney) con una prima fase attesa nella seconda metà del 2027 (Fonte: Amazon; comunicato ASX di NEXTDC). I campus hyperscale e cloud crescono da USD 1,77 miliardi a USD 7,24 miliardi, il 15,12% annuo.
Tendenze di mercato: come cambiano le sale dati australiane tra il 2025 e il 2035?
Le infrastrutture per data center in Australia si stanno spostando verso una maggiore densità dei rack, impegni di energia pulita propria e capacità a Melbourne, fattori che insieme portano l’infrastruttura per MW da USD 10,50 milioni nel 2025 a USD 12,55 milioni nel 2035.
Le sale AI raffreddate a liquido assorbono il 55% della spesa entro il 2035
I rack oltre 40 kW passano dal 18,00% della spesa 2025 al 55,00% nel 2035, il 26,31% annuo, perché cluster GPU come il campus S7 pianificato richiedono raffreddamento direct-to-chip e catene di alimentazione di potenza superiore (stima DC Market Insights).
La zona ovest di Melbourne guadagna quota
Il Quarterly Energy Dynamics dell’AEMO per il Q1 2026 ha riportato una domanda media dei data center nel Victoria di 187 MW, in crescita del 94% da 96 MW un anno prima, rispetto a 398 MW nel Nuovo Galles del Sud, in crescita del 18% (Fonte: AEMO, aprile 2026). La quota del Victoria nella spesa per infrastrutture sale dal 27,00% al 32,80% entro il 2035.
Nuova generazione pulita come condizione di approvazione
Le National Expectations for Data Centres and AI Infrastructure del Commonwealth del 23 marzo 2026 chiedono alle nuove strutture di assicurarsi generazione o accumulo pulito nuovo e aggiuntivo e di ridurre al minimo l’uso di acqua, il che spinge batterie in sito e raffreddamento a circuito chiuso nella costruzione 2026-2030 da USD 28,38 miliardi (Fonte: Department of Industry, Science and Resources).
Sfide di mercato: cosa potrebbe rallentare gli ordini di infrastrutture per data center in Australia?
La connessione alla rete e il costo dell’elettricità sono i due limiti alla spesa per infrastrutture per data center in Australia, che DC Market Insights mantiene a 620 MW di nuova capacità IT nel 2030 anziché ai 67 GW della pipeline di sviluppo.
Una pipeline da 67 GW a fronte di un utilizzo della connessione alla rete del 27%
L’AEMO conta 225 progetti di data center con 67 GW di capacità complessiva in sviluppo, mentre la capacità di connessione già concessa è stata utilizzata in media per circa il 27% nel FY2026 (Fonte: AEMO 2026 Electricity Statement of Opportunities). Solo una frazione della pipeline sarà costruita: i 6.040 MW di aggiunte del modello dal 2026 al 2035 equivalgono a circa il 9,0% di essa.
Oscillazioni dei prezzi all’ingrosso
Il prezzo spot medio all’ingrosso del National Electricity Market è stato di A$87 per megawattora (MWh) nel Q3 2025 e di A$73/MWh nel Q1 2026 (Fonte: AEMO Quarterly Energy Dynamics). Una sala da 20 MW al 60% di carico consuma circa 105 gigawattora all’anno, quindi ogni variazione di A$10/MWh modifica la sua bolletta di circa A$1,05 milioni, orientando le scelte progettuali verso un raffreddamento con power usage effectiveness (PUE) più bassa.
Opportunità di mercato: dove possono i fornitori aggiudicarsi contratti di infrastrutture per data center in Australia?
Le due maggiori opportunità per i fornitori di infrastrutture per data center in Australia sono gli interventi sul ciclo di vita della base installata e gli allestimenti ad alta densità, del valore di USD 3,19 miliardi e USD 6,86 miliardi nel 2035.
Aggiornamento della base installata: da USD 539,14 milioni a USD 3,19 miliardi
La spesa per retrofit e ciclo di vita cresce del 19,47% annuo mentre la capacità IT installata sale da circa 1.571 MW a circa 7.226 MW e le sale costruite nel 2015-2020 raggiungono il loro primo ciclo di sostituzione di UPS e chiller.
Allestimento di sale contrattualizzate ma non costruite
I 537 MW di sviluppo in corso di NEXTDC e i 572 MW in costruzione di CDC sommano circa 1.109 MW, vicini ai 1.350 MW che il modello aggiunge nel 2026-2028; tale finestra triennale vale USD 14,72 miliardi di nuove costruzioni.
Quanto costano le infrastrutture per data center per MW in Australia?
Le infrastrutture per data center in Australia sono costate USD 10,50 milioni di alimentazione, raffreddamento, involucro e allestimento per MW di nuova capacità IT nel 2025, un prezzo di modello DC Market Insights che sale a USD 12,55 milioni per MW entro il 2035.
| Voce | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Infrastruttura per nuovo MW (USD milioni) | 9,60 | 10,50 | 11,48 | 12,55 |
| Ciclo di vita per MW installato all’anno (USD milioni) | 0,39 | 0,42 | 0,45 | 0,49 |
| Nuova capacità IT (MW) | 120 | 300 | 620 | 740 |
Il contenuto per MW del 2025 si suddivide in elettrico USD 4,00 milioni, meccanico e raffreddamento USD 2,90 milioni, involucro e opere civili USD 2,50 milioni e rack e allestimento USD 1,10 milioni. Un riferimento pubblico: gli investimenti FY2026 di NEXTDC di A$3,40 miliardi (circa USD 2,21 miliardi) equivalgono al 54% della spesa per nuove costruzioni 2026 del modello di USD 4,06 miliardi per l’intero paese, e includono terreni e involucri alimentati che questa edizione conta solo quando le sale vengono allestite (Fonte: risultati FY26 di NEXTDC).
Quali regole australiane determinano la progettazione delle infrastrutture per data center?
Cinque insiemi di regole determinano come vengono progettati e approvati i USD 4,73 miliardi di spesa 2026 per infrastrutture per data center in Australia.
- National Expectations for Data Centres and AI Infrastructure (23 marzo 2026): nessuna pressione al rialzo sui prezzi dell’energia, nuova generazione o accumulo pulito, basso consumo d’acqua (Fonte: Department of Industry, Science and Resources).
- NSW Data Centre Policy Framework del Nuovo Galles del Sud (NSW) (bozza, consultazione dal 17 agosto al 14 settembre 2026): i progetti che rispettano le sue misure su energia e acqua vengono valutati entro 75 giorni; la pipeline State Significant Development comprende 19 progetti per A$50,3 miliardi (Fonte: Infrastructure NSW).
- Processo di connessione delle National Electricity Rules gestito dall’AEMO e dai gestori della rete di trasmissione, che stabilisce quando vengono ordinati quadri elettrici e sottostazioni ad alta tensione.
- L’Hosting Certification Framework della Digital Transformation Agency per i siti che ospitano dati governativi, che determina la zonizzazione di sicurezza e le sale enterprise e governative di proprietà sovrana.
- National Construction Code e norme di cablaggio AS/NZS 3000 per le opere edili ed elettriche, oltre ai rating NABERS per le prestazioni energetiche dei data centre.
Quale segmento delle infrastrutture per data center in Australia ha il valore maggiore?
L’infrastruttura elettrica ha il valore maggiore nelle infrastrutture per data center in Australia con USD 1,20 miliardi nel 2025, il 32,53% del mercato, mentre i rack oltre 40 kW crescono più rapidamente con il 26,31% annuo.
Per componente
I sistemi elettrici sono in testa perché ogni campus australiano oltre 50 MW necessita della propria sottostazione ad alta tensione; DCIM, monitoraggio e ciclo di vita crescono più rapidamente con il 19,47% man mano che cresce la base installata.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura elettrica | 1.200,00 | 32,53% | 3.538,10 | 11,42% |
| Infrastruttura meccanica e di raffreddamento | 870,00 | 23,58% | 2.565,12 | 11,42% |
| Involucro edilizio e opere civili | 750,00 | 20,33% | 2.211,31 | 11,42% |
| Rack cablaggio e allestimento dello spazio bianco | 330,00 | 8,95% | 972,98 | 11,42% |
| DCIM monitoraggio e aggiornamenti del ciclo di vita | 539,14 | 14,61% | 3.193,59 | 19,47% |
Per tipo di progetto
Le nuove costruzioni rappresentano l’85,39% della spesa 2025; retrofit e ciclo di vita crescono più rapidamente con il 19,47% annuo.
| Tipo di progetto | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nuova costruzione | 3.150,00 | 85,39% | 9.287,50 | 11,42% |
| Retrofit e ciclo di vita | 539,14 | 14,61% | 3.193,59 | 19,47% |
Per tipologia di data center
I campus hyperscale e cloud crescono del 15,12% annuo; le sale enterprise e governative crescono solo del 5,40% poiché enti e aziende si spostano verso colocation e cloud.
| Tipologia di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Campus hyperscale e cloud | 1.770,79 | 48,00% | 7.239,03 | 15,12% |
| Colocation e wholesale | 1.180,52 | 32,00% | 3.744,33 | 12,24% |
| Enterprise e governo | 516,48 | 14,00% | 873,68 | 5,40% |
| Edge e telecomunicazioni | 221,35 | 6,00% | 624,05 | 10,92% |
Per densità dei rack
La spesa per sale sotto i 15 kW per rack resta vicina a USD 1,66 miliardi all’anno, mentre le sale oltre 40 kW raggiungono USD 6,86 miliardi nel 2035.
| Densità dei rack | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sotto 15 kW per rack | 1.660,11 | 45,00% | 1.747,35 | 0,51% |
| Da 15 a 40 kW per rack | 1.364,98 | 37,00% | 3.869,14 | 10,98% |
| Oltre 40 kW per rack | 664,05 | 18,00% | 6.864,60 | 26,31% |
DC Exclusive: il registro della capacità di Sydney e Melbourne, 2.089 MW costruiti o in costruzione presso tre operatori quotati
Per i fornitori di infrastrutture per data center in Australia, DC Market Insights monitora 2.089 MW di capacità che NEXTDC, CDC e Macquarie Technology dichiarano come costruita o in costruzione, un modello DC Market Insights basato su 9 input tratti dai loro documenti 2026, e valuta la parte non costruita al contenuto di infrastruttura per MW del 2026.
| Operatore e sito | Costruiti od operativi (MW) | In costruzione o in corso (MW) | Infrastruttura ancora da acquistare (USD milioni, stima DC Market Insights) | Fonte |
|---|---|---|---|---|
| NEXTDC (tutti i siti; S4 Sydney 365 MW, M5 Melbourne fino a 1,2 GW pianificati) | 287,9 | 537,0 | 5.739,99 | Risultati FY26 di NEXTDC, 27 ago 2026 |
| CDC Data Centres (Canberra, Sydney, Melbourne; i totali di gruppo includono la Nuova Zelanda) | 671,0 | 572,0 | 6.114,11 | Infratil, 5 mag 2026 |
| Macquarie Technology (Macquarie Park, IC3 SuperWest 47 MW) | 21,0 | 47,0 | 502,38 | Macquarie Technology ASX, 26 ago 2026 |
| Totale, tre operatori | 979,9 | 1.156,0 | 12.356,48 | DC Market Insights |
I 1.156 MW in corso dei tre operatori equivalgono a circa l’86% dei 1.350 MW di nuova capacità IT che il modello aggiunge a livello nazionale nel 2026-2028; il resto proviene da AirTrunk, Equinix, Amazon Web Services, Microsoft e operatori minori. La loro base costruita complessiva (il dato di gruppo di CDC include i siti di Auckland) di circa 980 MW è circa il 62% dei 1.571 MW che il modello conta come installati a fine 2025. Il portafoglio ordini che conta per i fornitori è quindi quello dei 1.156 MW in corso, del valore di circa USD 12,36 miliardi di alimentazione, raffreddamento, involucro e allestimento.
Come si ripartisce la spesa per infrastrutture per data center tra gli stati australiani?
Il Nuovo Galles del Sud guida le infrastrutture per data center in Australia con USD 2,29 miliardi nel 2025, il 62,00% della spesa, e il Queensland cresce più rapidamente con il 18,40% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nuovo Galles del Sud | 2.287,27 | 62,00% | 6.365,36 | 10,78% |
| Victoria | 996,07 | 27,00% | 4.093,80 | 15,18% |
| Queensland | 184,46 | 5,00% | 998,49 | 18,40% |
| Australia Occidentale | 166,01 | 4,50% | 748,87 | 16,26% |
| Australia Meridionale ACT Tasmania e Territorio del Nord | 55,34 | 1,50% | 274,58 | 17,37% |
Nuovo Galles del Sud
Il Nuovo Galles del Sud spende USD 2,29 miliardi nel 2025 e USD 6,37 miliardi nel 2035, il 10,78% annuo. Western Sydney ospita i campus più grandi, tra cui NEXTDC S4 da 365 MW e il sito AI S7 Eastern Creek, e il NSW ha assorbito il 66% della domanda dei data center del National Electricity Market nel FY2026 (Fonte: AEMO). La sua quota scende dal 62,00% al 51,00% perché qui le code di connessione sono più lunghe.
Victoria
Il Victoria spende USD 996,07 milioni nel 2025 e USD 4,09 miliardi nel 2035, il 15,18% annuo. La domanda dei data center nel Victoria è stata in media di 187 MW nel Q1 2026, in crescita del 94% in un anno (Fonte: AEMO), e NEXTDC pianifica M5 Melbourne fino a 1,2 GW; Melbourne West diventa la seconda località per dimensione.
Queensland
Il Queensland spende USD 184,46 milioni nel 2025 e USD 998,49 milioni nel 2035, il 18,40% annuo. Brisbane cresce più rapidamente perché terreni e punti di connessione sono disponibili fuori dalle code di Sydney e Melbourne; la sua quota sale dal 5,00% all’8,00%.
Australia Occidentale
L’Australia Occidentale spende USD 166,01 milioni nel 2025 e USD 748,87 milioni nel 2035, il 16,26% annuo. I siti di Perth operano sul separato South West Interconnected System, dove l’AEMO conta altri 15 data center oltre al totale nazionale di 162 riportato a giugno 2026 (Fonte: AEMO).
Australia Meridionale ACT Tasmania e Territorio del Nord
Australia Meridionale ACT Tasmania e Territorio del Nord spendono USD 55,34 milioni nel 2025 e USD 274,58 milioni nel 2035, il 17,37% annuo. Le sale sovrane e governative di Canberra guidano questo gruppo; Adelaide, Hobart e Darwin aggiungono piccoli siti edge e di approdo di cavi sottomarini.
Quali località australiane guidano la spesa per infrastrutture per data center?
Western Sydney (Eastern Creek e Kemps Creek) guida la spesa per infrastrutture per data center in Australia con USD 1,11 miliardi nel 2025, e Brisbane è la grande località più rapida con il 18,40% annuo.
| Posizione | Località | Gruppo di stati | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Western Sydney (Eastern Creek e Kemps Creek) | Nuovo Galles del Sud | 1.106,74 | 3.744,33 | 12,96% |
| 2 | Melbourne West (Derrimut e Truganina) | Victoria | 627,15 | 2.970,50 | 16,83% |
| 3 | Macquarie Park | Nuovo Galles del Sud | 442,70 | 998,49 | 8,47% |
| 4 | Resto del Nuovo Galles del Sud | Nuovo Galles del Sud | 405,81 | 998,49 | 9,42% |
| 5 | Sydney Inner South (Alexandria e Mascot) | Nuovo Galles del Sud | 332,02 | 624,05 | 6,51% |
| 6 | Melbourne Docklands e Port Melbourne | Victoria | 258,24 | 748,87 | 11,23% |
| 7 | Brisbane | Queensland | 184,46 | 998,49 | 18,40% |
| 8 | Perth | Australia Occidentale | 166,01 | 748,87 | 16,26% |
| 9 | Resto del Victoria | Victoria | 110,67 | 374,43 | 12,96% |
| 10 | Canberra | Australia Meridionale ACT Tasmania e Territorio del Nord | 33,20 | 162,25 | 17,19% |
| 11 | Adelaide | Australia Meridionale ACT Tasmania e Territorio del Nord | 14,76 | 74,89 | 17,63% |
| 12 | Hobart e Darwin | Australia Meridionale ACT Tasmania e Territorio del Nord | 7,38 | 37,44 | 17,63% |
Melbourne West cresce del 16,83% annuo fino a USD 2,97 miliardi entro il 2035, mentre Sydney Inner South cresce solo del 6,51% perché i suoi siti urbani più vecchi hanno poco spazio per nuove forniture ad alta tensione.
Scenari di previsione: fin dove potrebbe arrivare la spesa per infrastrutture per data center in Australia entro il 2035?
DC Market Insights prevede una spesa per infrastrutture per data center in Australia di USD 12,48 miliardi nel 2035 nello scenario base, in un intervallo da USD 9,23 miliardi a USD 15,96 miliardi.
| Scenario | Nuovi MW IT all’anno dal 2027 | 2035 (USD milioni) | CAGR 2025-2035 | Cosa deve accadere |
|---|---|---|---|---|
| Basso | 72% dello scenario base | 9.230,09 | 9,60% | Le code di connessione e il framework del NSW rallentano le approvazioni; meno campus AI |
| Base | Da 450 (2027) a 740 (2035) | 12.481,09 | 12,96% | La capacità contrattualizzata di NEXTDC e CDC viene costruita nei tempi; carico Step Change dell’AEMO |
| Alto | 130% dello scenario base | 15.964,31 | 15,78% | I campus AI di classe S7 si moltiplicano e la nuova generazione pulita tiene il passo |
Quali aziende guidano il mercato delle infrastrutture per data center in Australia?
Schneider Electric, Vertiv, ABB, Eaton e Siemens forniscono circa il 41% del valore delle apparecchiature elettriche e di raffreddamento nel mercato delle infrastrutture per data center in Australia, una stima DC Market Insights basata su USD 2,07 miliardi di spesa elettrica e meccanica 2025.
- Schneider Electric: quadri elettrici, sistemi UPS, condotti sbarre e monitoraggio EcoStruxure.
- Vertiv: sistemi UPS, gestione termica e unità di distribuzione del refrigerante.
- ABB: quadri elettrici di media tensione e sistemi UPS.
- Eaton: sistemi UPS e distribuzione dell’alimentazione.
- Siemens: quadri elettrici di media tensione e building automation.
- Hitachi Energy: trasformatori e apparecchiature di connessione alla rete.
- Legrand: rack, cablaggio e unità di distribuzione dell’alimentazione.
- Cummins: generatori diesel.
- Caterpillar: generatori diesel e a gas.
- Rolls-Royce Power Systems (mtu): generatori di emergenza.
- Johnson Controls: chiller e controlli degli edifici.
- Carrier: chiller e unità di trattamento aria.
- Trane Technologies: chiller e raffreddamento a liquido tramite LiquidStack.
- Stulz: condizionamento per sale computer.
- Multiplex: costruzione di sale dati.
- Built: costruzione e allestimento di sale dati.
Sul lato degli acquirenti, i tre operatori quotati del registro DC Exclusive dichiarano circa 980 MW costruiti, circa il 62% della base installata nazionale (stima DC Market Insights).
Quali progetti di data center australiani si sono mossi nel 2025 e nel 2026?
Sette eventi datati da giugno 2025 ad agosto 2026 determinano i USD 4,73 miliardi che DC Market Insights prevede per le infrastrutture per data center in Australia nel 2026.
- A giugno 2025, Amazon ha annunciato A$20 miliardi di investimenti dal 2025 al 2029 per espandere le proprie infrastrutture per data center in Australia (Fonte: Amazon).
- A dicembre 2025, NEXTDC e OpenAI hanno firmato un memorandum non vincolante per un campus AI a S7 Eastern Creek, con prima fase attesa nella seconda metà del 2027 (Fonte: comunicato ASX di NEXTDC).
- A marzo 2026, il Commonwealth ha pubblicato le sue National Expectations for Data Centres and AI Infrastructure (Fonte: Department of Industry, Science and Resources).
- A maggio 2026, CDC ha firmato un contratto da 555 MW con un cliente statunitense, portando la capacità contrattualizzata oltre 1 GW (Fonte: Infratil).
- A giugno 2026, l’AEMO ha riportato 11 grandi progetti di data center con 5,4 GW di domanda massima nel processo di connessione (Fonte: AEMO).
- Ad agosto 2026, NEXTDC ha riportato 740,1 MW di utilizzo contrattualizzato e Macquarie Technology ha fissato IC3 SuperWest a 47 MW (Fonte: comunicati ASX di NEXTDC e Macquarie Technology).
- Ad agosto 2026, il governo del NSW ha pubblicato la bozza del suo Data Centre Policy Framework con un impegno di valutazione in 75 giorni (Fonte: Infrastructure NSW).
Punti chiave: quattro numeri delle infrastrutture per data center australiane da seguire fino al 2035
- Le infrastrutture per data center in Australia raggiungono USD 4,73 miliardi nel 2026, in crescita del 28,25%, perché NEXTDC e CDC stanno allestendo capacità già contrattualizzata.
- I rack oltre 40 kW raggiungono il 55,00% della spesa entro il 2035 perché campus AI come S7 Eastern Creek richiedono raffreddamento a liquido.
- Il Queensland cresce più rapidamente con il 18,40% annuo perché Brisbane evita le code di connessione di Sydney e Melbourne.
- La spesa per il ciclo di vita sale a USD 3,19 miliardi entro il 2035 perché la base installata cresce fino a circa 7.226 MW.
Metodologia: come il modello costruisce le infrastrutture per data center australiane a partire dai megawatt
DC Market Insights ha costruito il mercato delle infrastrutture per data center in Australia dal basso a partire dalla capacità IT nuova e installata, arrivando a USD 3,69 miliardi per il 2025 da 12 input del modello.
La spesa per nuove costruzioni è pari alla nuova capacità IT messa in servizio (120 MW nel 2020, 300 MW nel 2025, 620 MW nel 2030, 740 MW nel 2035) moltiplicata per un contenuto di infrastruttura di USD 10,50 milioni per MW nel 2025, in crescita dell’1,8% annuo: USD 3,15 miliardi. La spesa per il ciclo di vita è pari alla base installata dell’anno precedente (1.283,7 MW per il 2025, 1% dismesso ogni anno) moltiplicata per USD 0,42 milioni per MW, in crescita dell’1,5% annuo: USD 539,14 milioni. Le quote per tipologia di data center, densità dei rack, stato e località si muovono in linea retta dal 2025 al 2035 e sommano al totale in ogni anno.
Tre controlli di limite sono rispettati. Primo tetto: circa 3.999 MW installati nel 2030 al 35% di carico medio e con una PUE di 1,33 consumano circa 16,3 TWh, vicino ai 15 TWh dell’AEMO per il National Electricity Market nel FY2030 più l’Australia Occidentale; 7.226 MW nel 2035 consumano circa 31,3 TWh, sotto i 34 TWh dell’AEMO per il FY2036. Secondo tetto: le nuove costruzioni del Nuovo Galles del Sud dal 2026 al 2030 totalizzano circa USD 16,6 miliardi, sotto gli A$50,3 miliardi (circa USD 32,7 miliardi) dei 19 progetti della pipeline State Significant Development del NSW, che includono anche terreni e IT. Soglia minima: NEXTDC, CDC e Macquarie Technology dichiarano circa 1.156 MW in corso, sotto i 1.350 MW di aggiunte nazionali del modello nel 2026-2028. Letture correlate: il mercato del raffreddamento per data center in Australia, il mercato dei data center AI in Australia e la metodologia di ricerca DC Market Insights.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Sistemi inclusi ed esclusi
- 1.3Perché le stime differiscono
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Dimensione del mercato 2020-2035 (Figura 1)
- 03Dinamiche di mercato
- 3.1Capacità contrattualizzata di NEXTDC di 740,1 MW
- 3.2Contratto CDC da 555 MW
- 3.3AWS A$20 miliardi e OpenAI a Eastern Creek
- 3.4Sale AI raffreddate a liquido
- 3.5La zona ovest di Melbourne guadagna quota
- 3.6Nuova generazione pulita come condizione di approvazione
- 3.7Una pipeline da 67 GW a fronte di un utilizzo della connessione alla rete del 27%
- 3.8Oscillazioni dei prezzi all'ingrosso
- 3.9Aggiornamento della base installata
- 3.10Allestimento di sale contrattualizzate ma non costruite
- 04Analisi dei prezzi
- 4.1Costo dell'infrastruttura per MW, 2020-2035
- 05Standard e regolamentazione
- 5.1National Expectations for Data Centres and AI Infrastructure
- 5.2NSW Data Centre Policy Framework
- 5.3Processo di connessione dell'AEMO
- 5.4Hosting Certification Framework
- 5.5National Construction Code e NABERS
- 06Segmentazione del mercato per componente
- 6.1Infrastruttura elettrica
- 6.2Infrastruttura meccanica e di raffreddamento
- 6.3Involucro edilizio e opere civili
- 6.4Rack cablaggio e allestimento dello spazio bianco
- 6.5DCIM monitoraggio e aggiornamenti del ciclo di vita
- 07Segmentazione del mercato per tipo di progetto
- 7.1Nuova costruzione
- 7.2Retrofit e ciclo di vita
- 08Segmentazione del mercato per tipologia di data center
- 8.1Campus hyperscale e cloud
- 8.2Colocation e wholesale
- 8.3Enterprise e governo
- 8.4Edge e telecomunicazioni
- 09Segmentazione del mercato per densità dei rack
- 9.1Sotto 15 kW per rack
- 9.2Da 15 a 40 kW per rack
- 9.3Oltre 40 kW per rack
- 10DC Exclusive: il registro della capacità di Sydney e Melbourne
- 10.1NEXTDC
- 10.2CDC Data Centres
- 10.3Macquarie Technology
- 11Analisi regionale
- 11.1Nuovo Galles del Sud
- 11.2Victoria
- 11.3Queensland
- 11.4Australia Occidentale
- 11.5Australia Meridionale ACT Tasmania e Territorio del Nord
- 12Analisi delle località
- 12.1Western Sydney (Eastern Creek e Kemps Creek)
- 12.2Melbourne West (Derrimut e Truganina)
- 12.3Macquarie Park
- 12.4Resto del Nuovo Galles del Sud
- 12.5Sydney Inner South (Alexandria e Mascot)
- 12.6Melbourne Docklands e Port Melbourne
- 12.7Brisbane
- 12.8Perth
- 12.9Resto del Victoria
- 12.10Canberra
- 12.11Adelaide
- 12.12Hobart e Darwin
- 13Scenari di previsione
- 13.1Scenario basso
- 13.2Scenario base
- 13.3Scenario alto
- 14Panorama competitivo
- 14.1Schneider Electric
- 14.2Vertiv
- 14.3ABB
- 14.4Eaton
- 14.5Siemens
- 14.6Hitachi Energy
- 14.7Legrand
- 14.8Cummins
- 14.9Caterpillar
- 14.10Rolls-Royce Power Systems (mtu)
- 14.11Johnson Controls
- 14.12Carrier
- 14.13Trane Technologies
- 14.14Stulz
- 14.15Multiplex
- 14.16Built
- 15Sviluppi recenti
- 15.1Piano Amazon da A$20 miliardi (giugno 2025)
- 15.2Memorandum NEXTDC e OpenAI per S7 (dicembre 2025)
- 15.3National Expectations (marzo 2026)
- 15.4Contratto CDC da 555 MW (maggio 2026)
- 15.5Pipeline di connessione dell'AEMO (giugno 2026)
- 15.6Risultati di NEXTDC e Macquarie Technology (agosto 2026)
- 15.7Bozza del NSW Data Centre Policy Framework (agosto 2026)
- 16Punti chiave
- 16.1Quattro numeri da seguire fino al 2035
- 17Metodologia di ricerca
- 17.1Input del modello e calcolo di costruzione
- 17.2Controlli di limite
- Fig. 1Dimensione del mercato delle infrastrutture per data center in Australia, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Confronto del perimetro
- Tabella 3Costo dell'infrastruttura per MW, 2020-2035
- Tabella 4Segmentazione per componente
- Tabella 5Segmentazione per tipo di progetto
- Tabella 6Segmentazione per tipologia di data center
- Tabella 7Segmentazione per densità dei rack
- Tabella 8Registro della capacità di Sydney e Melbourne
- Tabella 9Spesa per regione
- Tabella 10Prime 12 località
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 4,73 miliardi nel 2026, in crescita del 28,25% rispetto a USD 3,69 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 12,48 miliardi entro il 2035, con un CAGR del 12,96% dal 2025.
Il 12,96% annuo dal 2025 al 2035, dopo il 22,67% annuo dal 2020 al 2025. La nuova capacità IT aggiunta ogni anno sale da 300 MW nel 2025 a 620 MW nel 2030 e 740 MW nel 2035.
USD 10,50 milioni per MW di nuova capacità IT nel 2025, circa A$16,15 milioni: elettrico USD 4,00 milioni, meccanico e raffreddamento USD 2,90 milioni, involucro USD 2,50 milioni e rack e allestimento USD 1,10 milioni (stima DC Market Insights).
I rack oltre 40 kW, con il 26,31% annuo, da USD 664,05 milioni nel 2025 a USD 6,86 miliardi nel 2035, perché i campus AI richiedono raffreddamento a liquido. L’infrastruttura elettrica è il componente principale con USD 1,20 miliardi.
Il Nuovo Galles del Sud, con USD 2,29 miliardi ovvero il 62,00% della spesa 2025, trainato da Western Sydney. Il Queensland cresce più rapidamente con il 18,40% annuo e il Victoria sale dal 27,00% al 32,80% della spesa entro il 2035.
Circa 1.571 MW di capacità IT a fine 2025, in crescita a circa 3.999 MW nel 2030 e 7.226 MW entro il 2035 (stima DC Market Insights). L’AEMO ha contato circa 5 TWh di consumo dei data center nel National Electricity Market nel FY2026.
Circa 1.156 MW presso tre operatori quotati: NEXTDC 537 MW in corso, CDC 572 MW in costruzione e Macquarie Technology 47 MW. Al contenuto per MW del 2026 si tratta di circa USD 12,36 miliardi di infrastruttura ancora da acquistare (stima DC Market Insights).
Schneider Electric, Vertiv, ABB, Eaton e Siemens forniscono circa il 41% del valore delle apparecchiature elettriche e di raffreddamento (stima DC Market Insights). Seguono Hitachi Energy, Legrand, Cummins, Caterpillar, Johnson Controls, Carrier e Trane Technologies.
Quattro insiemi principali: le National Expectations for Data Centres and AI Infrastructure del 23 marzo 2026, la bozza del NSW Data Centre Policy Framework di agosto 2026 con valutazione in 75 giorni, il processo di connessione alla rete dell’AEMO e l’Hosting Certification Framework per i dati governativi.
USD 4,73 miliardi nel 2026 contano solo i sistemi di struttura: alimentazione, raffreddamento, involucro, rack e interventi sul ciclo di vita. Le stime che aggiungono server, storage, terreni o oneri di connessione alla rete, o che contano interi campus al momento dell’annuncio, risultano da due a tre volte più alte.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.