

Das Wichtigste in Kürze
- Drax hat am 3. November mit Brookfield und dessen britischer KI-Plattform Radiant eine strategische Partnerschaft unterzeichnet, um am Kraftwerk Drax in North Yorkshire ein KI-Rechenzentrum mit mehr als 1 GW zu errichten (Drax).
- Brookfield beziffert die potenzielle Gesamtinvestition einschließlich Chips auf mehr als 20 Mrd. £ (rund 26,8 Mrd. US$); auf Phase 1 mit bis zu 100 MW ab dem ersten Quartal 2028 entfallen 2,5 Mrd. £ (AJ Bell; Resultsense).
- Damit kostet Phase 1 25 Mio. £ bzw. rund 33,5 Mio. US$ pro MW, gegenüber rechnerisch 26,8 Mio. US$ pro MW für den gesamten Campus (eigene Berechnung).
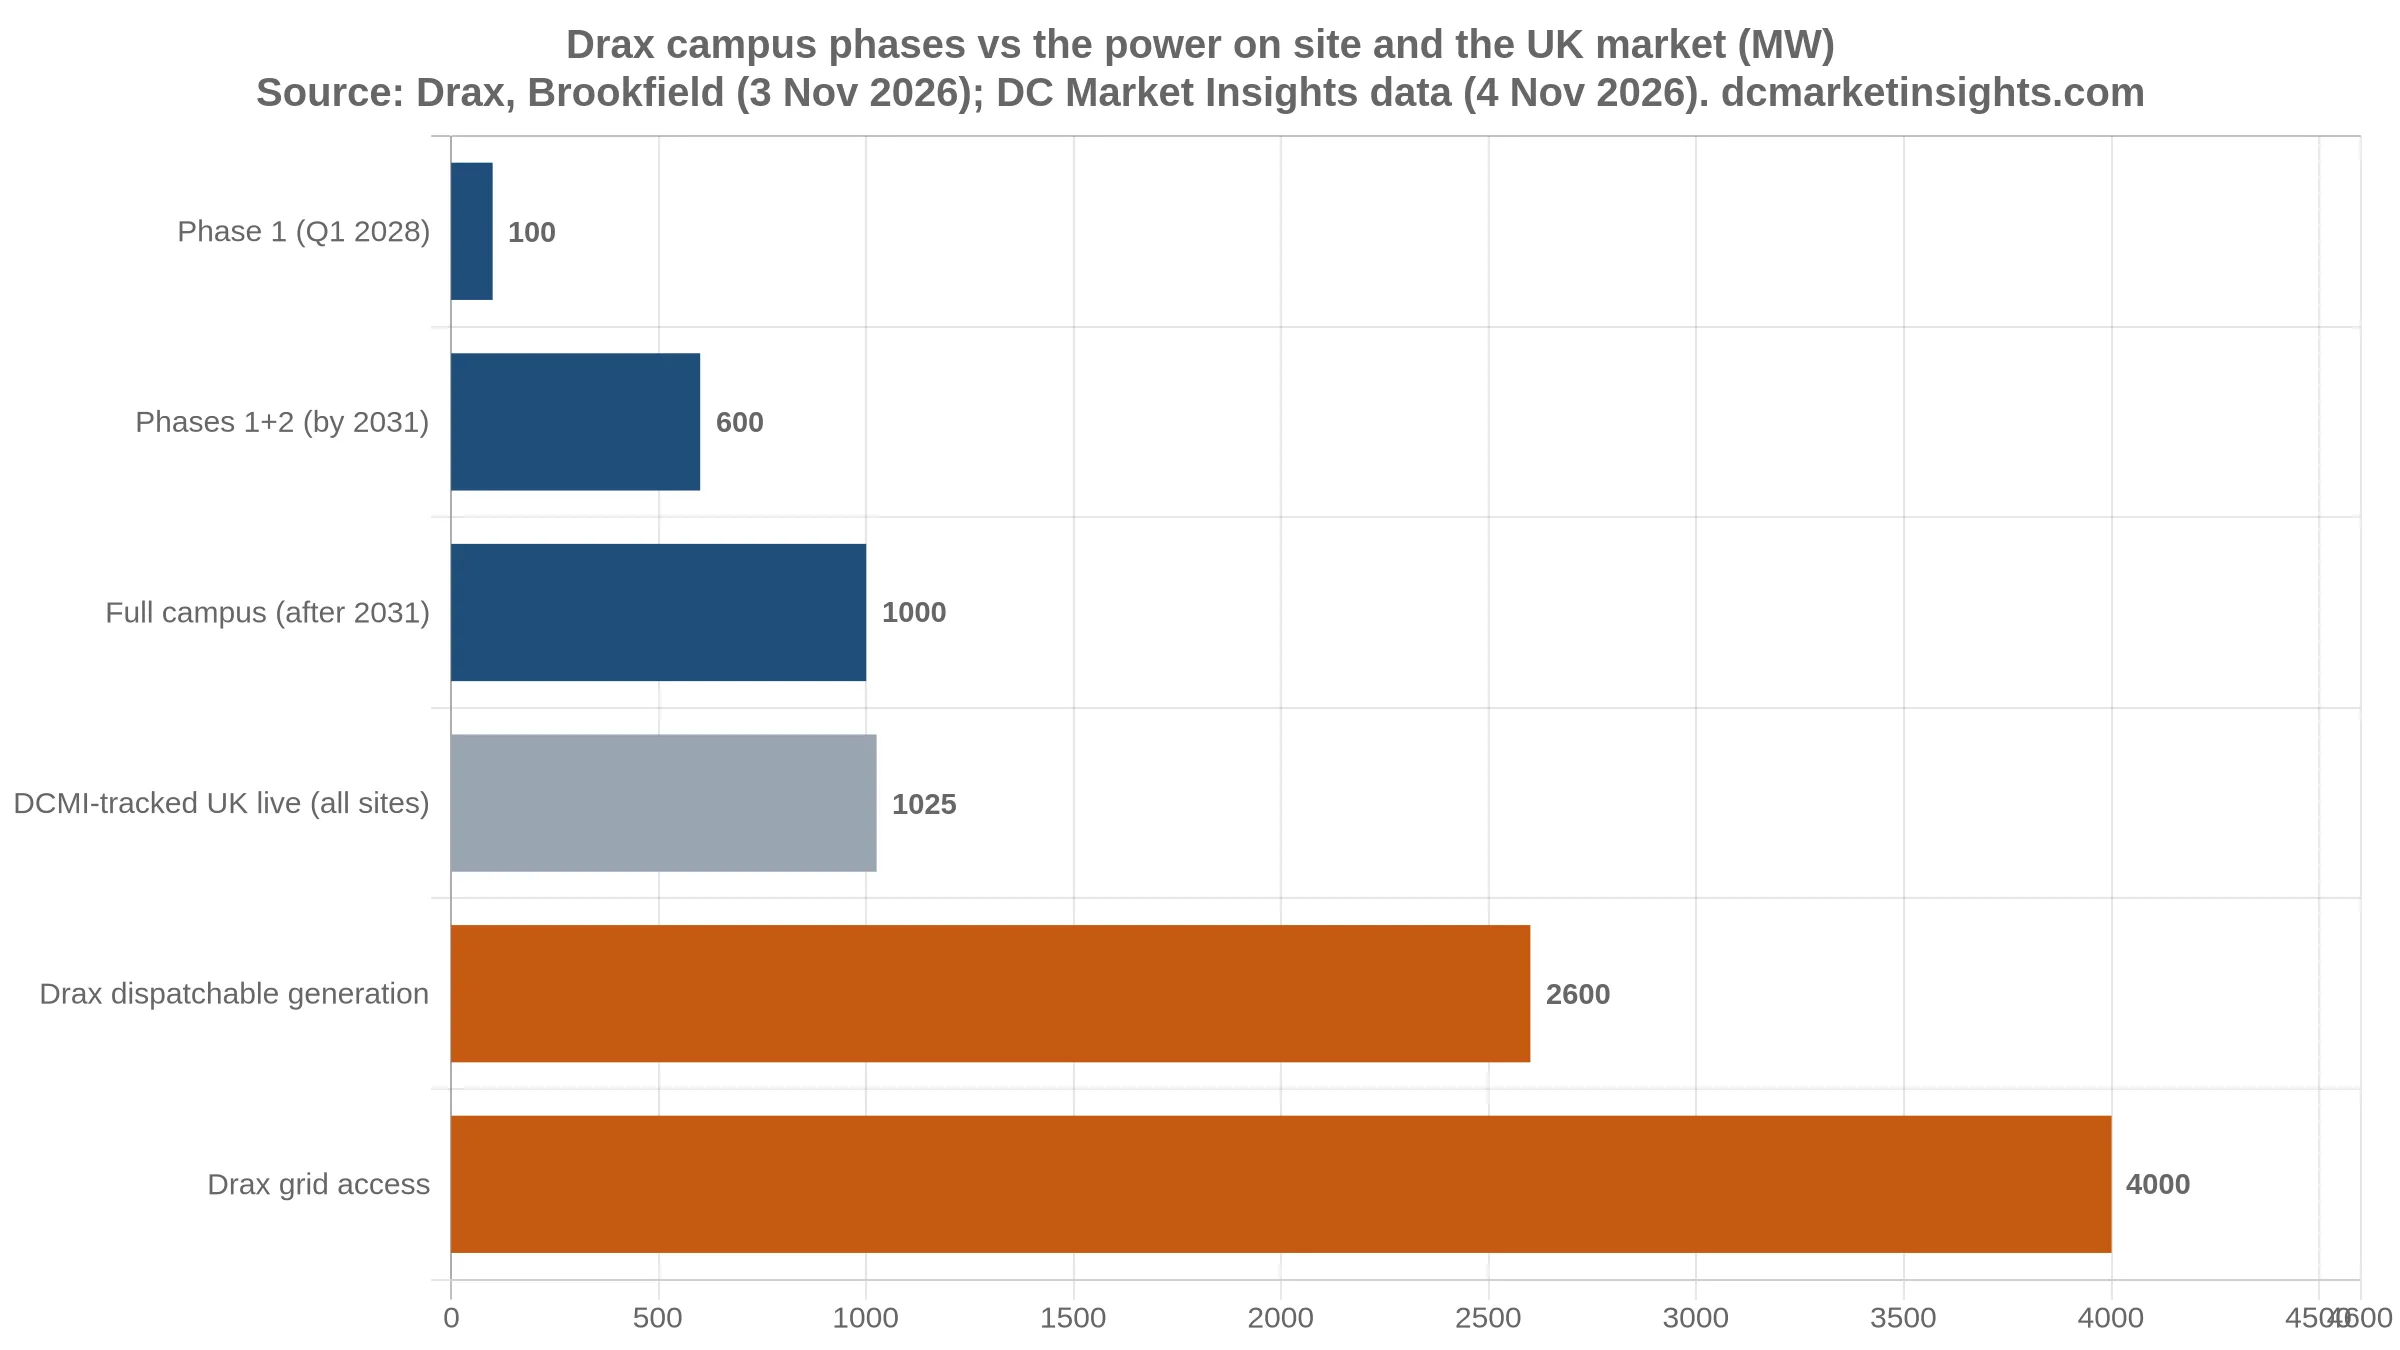
- Der Standort bietet rund 4 GW Netzzugang und 2,6 GW regelbare Erzeugung – etwa das Vierfache der gesamten britischen Rechenzentrumskapazität, die laut Daten von DC Market Insights in Betrieb ist (1.025 MW).
- Die Drax-Aktie stieg am Tag der Ankündigung um 8,6 % auf 878,5 Pence (AJ Bell). Die öffentliche Konsultation zum Bauantrag für Phase 1 soll noch in diesem Monat beginnen.
Großbritanniens größtes Kraftwerk will zu einem der größten Rechenzentren des Landes werden. Die Vereinbarung, die Drax am 3. November mit Brookfield unterzeichnet hat, ist die erste im Vereinigten Königreich, bei der ein staatlich gestützter KI-Fonds, ein großes regelbares Kraftwerk und ein Netzanschluss von 4 GW hinter einem einzigen Campus stehen.
Das ist gerade jetzt relevant, weil Großbritannien Investoren soeben signalisiert hat, welche Projekte es vor 2030 beim Netzanschluss unterstützen wird. Der Data Centre Covenant im Haushalt vom 28. Oktober stellte „strategischen” Standorten einen Vorrang beim Netzanschluss in Aussicht, und die Regierung beziffert den Bedarf des Landes bis 2030 auf 6 GW KI-Kapazität. Drax ist das erste Großprojekt nach diesem Signal, das seine Stromversorgung bereits vor Ort hat. Was der Preis über die Kosten von KI-Kapazität in Europa aussagt, muss der Markt noch verarbeiten.
Die Vorgeschichte: ein Biomassekraftwerk auf der Suche nach einem zweiten Geschäft
Das Kraftwerk Drax bei Selby betreibt vier Biomasseblöcke mit je 645 MW, insgesamt 2,6 GW, wie Argus berichtete. Die derzeitige Förderung läuft im März 2027 aus. Im November 2025 schloss Drax mit der staatlichen Low Carbon Contracts Company einen Differenzvertrag (Contract for Difference, CfD) für CO2-arme regelbare Erzeugung ab, der von April 2027 bis März 2031 läuft – zu einem Ausübungspreis von 109,90 £/MWh in Preisen von 2012 für rund 6 TWh Strom pro Jahr (Drax). Das liegt deutlich unter den 11,5 TWh Biomassestrom, die das Kraftwerk laut Argus 2023 erzeugte. Der CfD lässt oberhalb der Obergrenze von 6 TWh Raum für Erzeugung zu Marktpreisen.
Genau diese Lücke eröffnet die Chance für ein Rechenzentrum. Ein Standort mit großem Netzanschluss und freier Erzeugungskapazität kann Strom an einen Mieter direkt nebenan verkaufen, statt auf einen neuen Anschluss zu warten, der in Teilen Großbritanniens bis zu 10 Jahre dauern kann, wie Resultsense unter Berufung auf Recherchen von BBC File on 4 anmerkte. Drax bezeichnet seinen Standort als einen der wenigen im Land, die dies in großem Maßstab leisten können.
Das Kraftwerk Drax ist einer der wenigen Standorte im Vereinigten Königreich, die Rechenzentrumskunden direkt mit zuverlässigem Strom in großem Maßstab versorgen können
Drax ist in der Region nicht allein. Microsoft plant einen Rechenzentrumscampus auf einem Teil des ehemaligen Kohlekraftwerks Eggborough, ebenfalls im Bezirk Selby, wie DCD berichtete. Die alten Kraftwerksstandorte in North Yorkshire entwickeln sich zu einem Cluster, weil sie haben, was den meisten Projekten in der britischen Warteschlange fehlt: bereits bestehende Hochspannungsanschlüsse.
Was am 3. November unterzeichnet wurde
Drax hat vereinbart, eine strategische Partnerschaft mit Brookfield Asset Management und Radiant aufzubauen, Brookfields KI-Infrastrukturplattform mit Hauptsitz im Vereinigten Königreich. Die Partner wollen auf dem Gelände des Kraftwerks Drax gemeinsam ein KI-Rechenzentrum entwickeln, errichten und betreiben. Drax bringt das Grundstück (laut Construction Briefing rund 1.000 Acres), den Strom und den Netzanschluss ein. Kapital und Betriebskompetenz kommen über das im Dezember 2025 gegründete Joint Venture von Brookfield und Qai. Qai ist die KI-Tochter der Qatar Investment Authority.
| Punkt | Konditionen | Quelle |
|---|---|---|
| Parteien | Drax Group; Brookfield; Radiant (Brookfields britische KI-Plattform); Finanzierung über das JV von Brookfield und Qai | Drax; AJ Bell |
| Potenzielle Gesamtinvestition | Mehr als 20 Mrd. £ (rund 26,8 Mrd. US$), einschließlich Halbleiterausrüstung | Brookfield-Schätzung via AJ Bell, Resultsense |
| Phase 1 | Bis zu 100 MW; 2,5 Mrd. £; kommerzieller Betrieb für Q1 2028 angestrebt | Drax; AJ Bell |
| Phase 2 | Ziel, zwischen 2028 und 2031 um weitere 500 MW auszubauen | Drax; AJ Bell |
| Phase 3 | Zusätzliche Kapazität nach 2031; Campus über 1 GW | Drax |
| Stromversorgung am Standort | Rund 4 GW Netzzugang; 2,6 GW aktive regelbare Erzeugung und Kühlsysteme | Drax |
| Bedingungen | Planungs-, Regulierungs- und Netzgenehmigungen; ein geeigneter Mieter; kommerzielle Vereinbarungen; eine finale Investitionsentscheidung jeder Partei | Drax |
| Nächster Schritt | Bauantrag für Phase 1 in Vorbereitung; öffentliche Konsultation soll im November 2026 beginnen | AJ Bell |
| Gemeinde | Freiwilliger Fonds für die örtliche Gemeinschaft, unabhängig von planungsrechtlichen Auflagen | Drax |
Quellen: Drax, Powering AI and Data Centres; AJ Bell, 3. Nov. 2026; Resultsense, 3. Nov. 2026; Construction Briefing, 3. Nov. 2026. Keine Bestimmung der Vereinbarung stellt eine finale Investitionsentscheidung dar.
Der Markt reagierte positiv. Die Drax-Aktie stieg am Dienstag um 8,6 % auf 878,5 Pence und war damit der beste Wert im FTSE 250, mit einem Tageshoch von 886 Pence, wie AJ Bell berichtete. Resultsense zufolge sahen Analysten von JPMorgan unter Berufung auf Reuters in dem Deal einen Grund für höhere Erwartungen, dass das Kraftwerk auch nach dem Auslaufen seines Förderprogramms im März 2031 weiterläuft.
Wenn dieses Projekt vollständig gebaut wird, könnte es eines der größten Rechenzentren im Vereinigten Königreich werden
Die Wirtschaftlichkeit: was 33,5 Mio. US$ pro MW kaufen
Die Schlagzeilenzahl von 20 Mrd. £ ist eine Schätzung der potenziellen Investition, kein fest zugesagter Preis, und sie schließt Chips ein. Pro MW betrachtet ist sie dennoch aufschlussreich. Phase 1 mit 2,5 Mrd. £ für 100 MW entspricht 25 Mio. £ pro MW. Der gesamte Campus mit mehr als 20 Mrd. £ für mehr als 1 GW liegt bei höchstens 20 Mio. £ pro MW, weil die MW-Angabe eine Untergrenze ist. Zum Wechselkurs, der sich aus Brookfields eigener Umrechnung ergibt (20 Mrd. £ = 26,8 Mrd. US$, also 1,34 US$ je Pfund), sind das 33,5 Mio. US$ bzw. bis zu 26,8 Mio. US$ pro MW (eigene Berechnung).
Auf Phase 1 entfallen 12,5 % der Investition für 10 % der Kapazität. Das ist für eine erste Phase normal, denn sie finanziert Umspannwerke, Kühlanlagen und gemeinsame Infrastruktur, die spätere Phasen mitnutzen. Der Rest der Differenz ist die IT selbst.
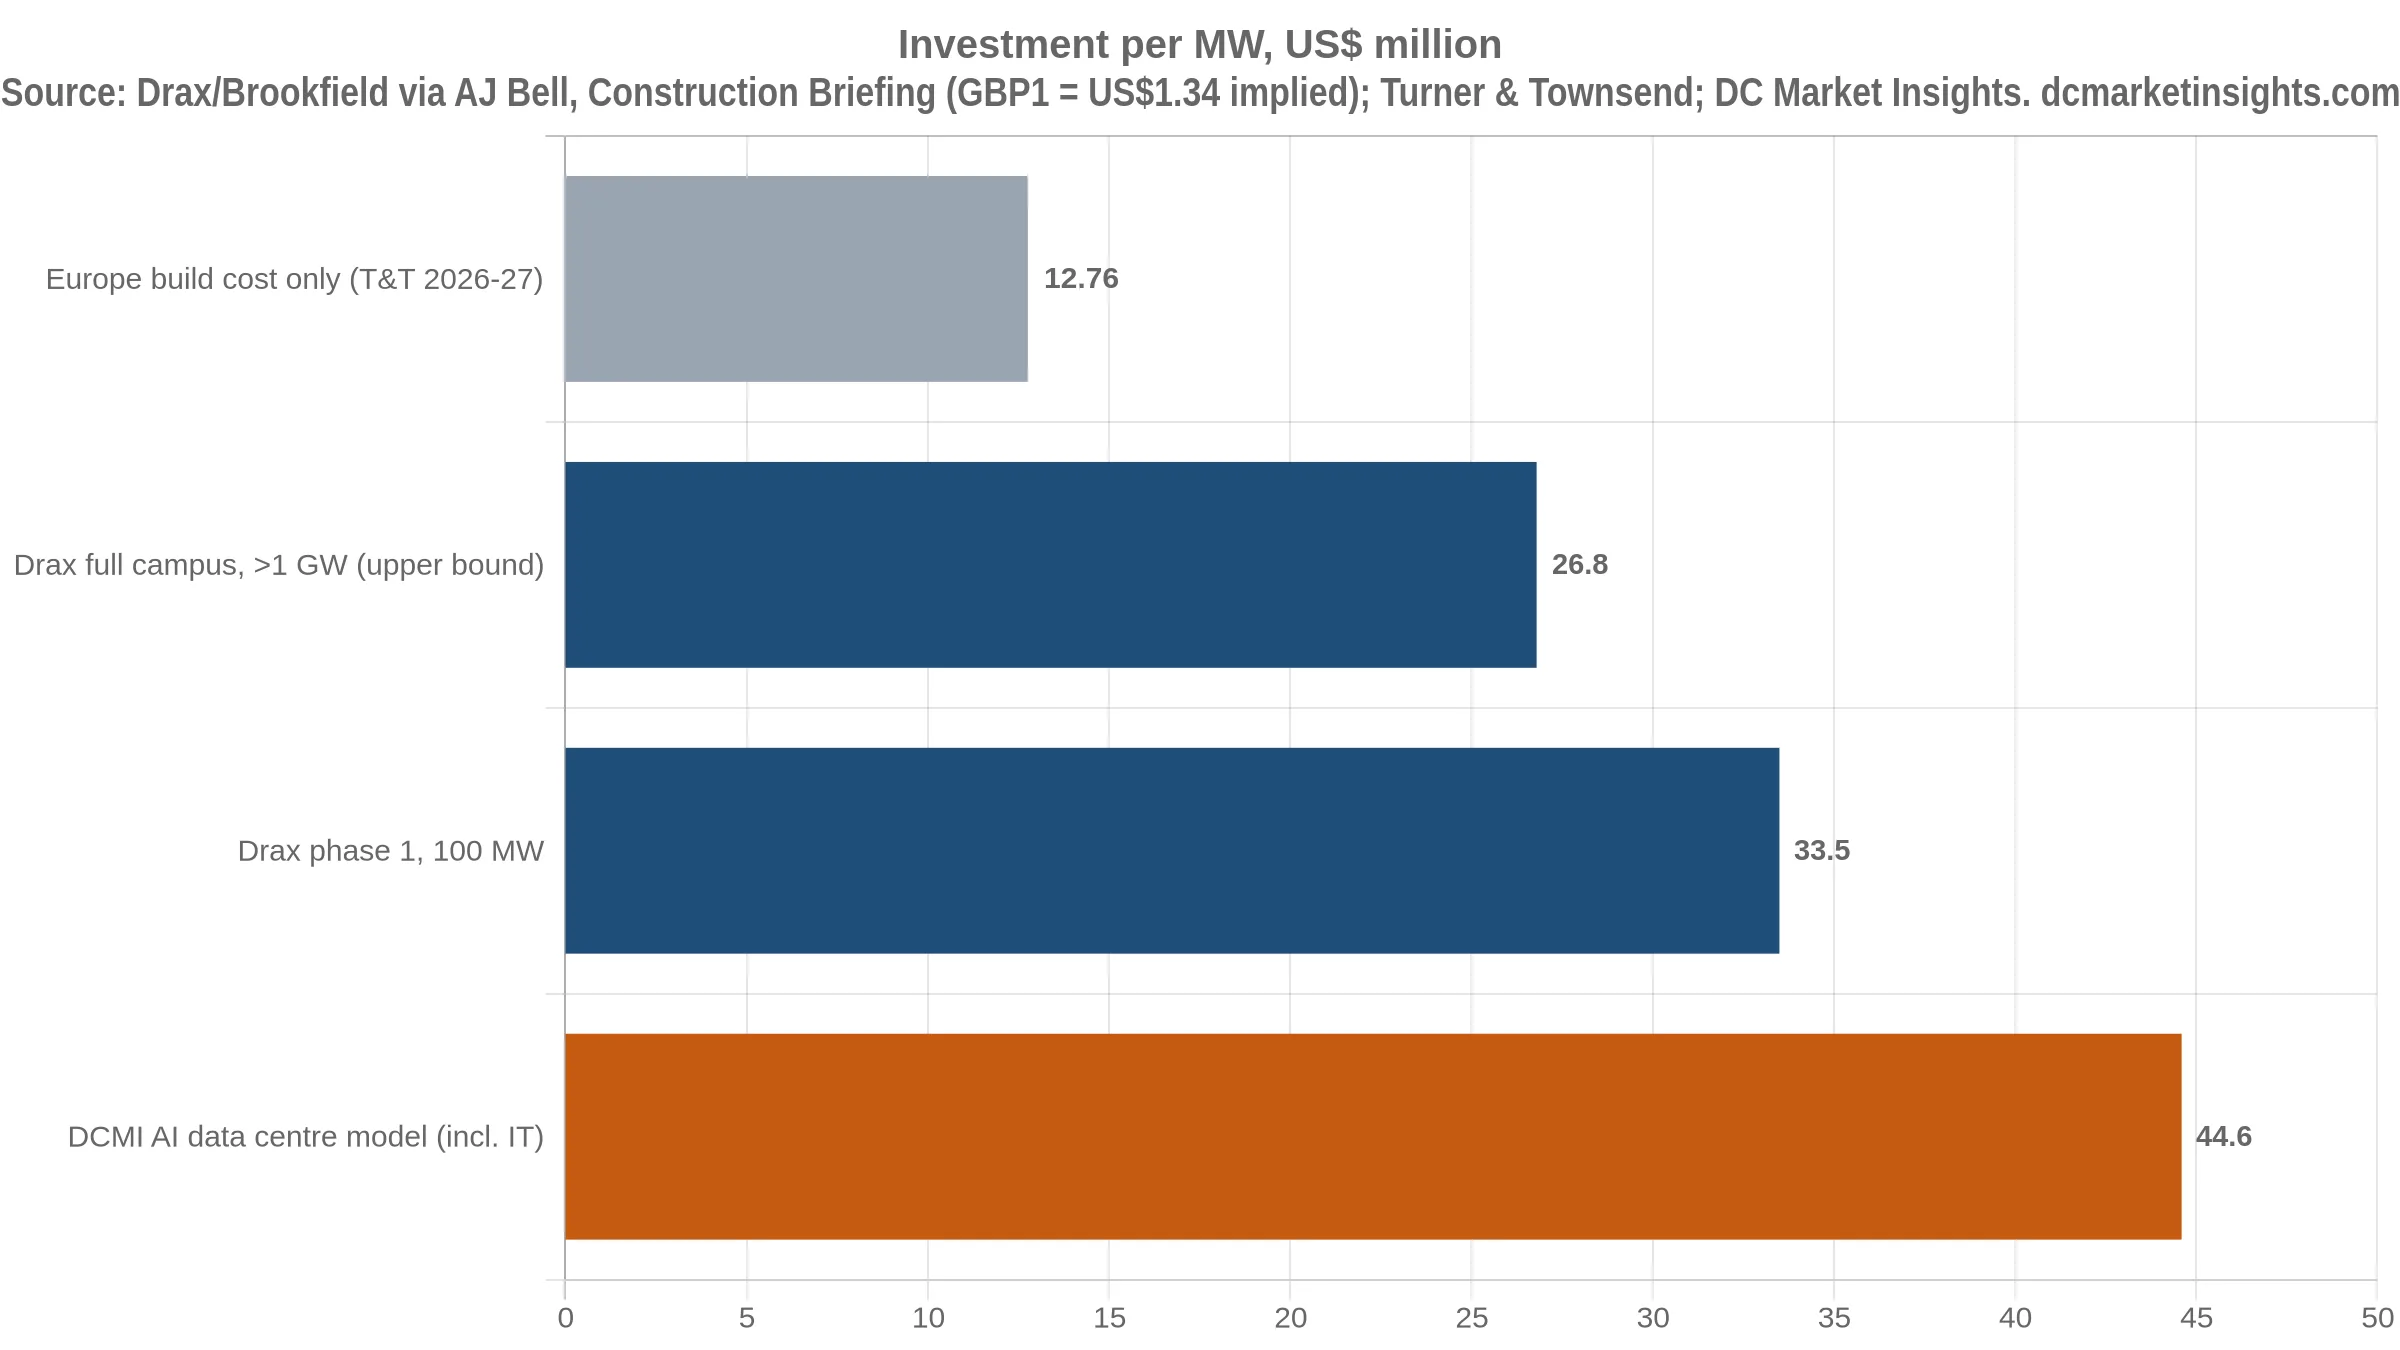
Drei Vergleichswerte ordnen die Zahl ein. Erstens die Kosten für Gebäudehülle und Anlagen: Der Index 2026-27 von Turner & Townsend beziffert die durchschnittlichen Baukosten eines Rechenzentrums in Europa auf 12,76 US$ pro Watt bzw. 12,76 Mio. US$ pro MW, wie wir am 29. Oktober berichteten. Drax Phase 1 liegt beim rund 2,6-Fachen davon, was nur Sinn ergibt, wenn GPUs und Server in den 2,5 Mrd. £ enthalten sind. Zweitens ein aktueller europäischer KI-Deal mit offengelegter Aufteilung: Die KI-Gigafactory von VOLT in Rotterdam, für die Nebius mit bis zu 200 MW vorgesehen ist, benötigt rund 7 Mrd. €, davon 2,5 Mrd. € für Gebäude und Infrastruktur und 4,5 Mrd. € für Chips und Ausrüstung, wie Techzine am 12. Oktober berichtete. Das sind 35 Mio. € pro MW insgesamt, mit 64 % für Ausrüstung. Drittens das KI-Rechenzentrumsmodell von DC Market Insights, das die Gesamtkosten einer großen KI-Anlage einschließlich IT auf rund 44,6 Mio. US$ pro MW ansetzt. Drax Phase 1 liegt bei etwa 75 % dieses Modells (eigene Berechnung).
| Projekt | Kapazität | Investition | Pro MW | Enthaltene Posten |
|---|---|---|---|---|
| Drax / Brookfield Phase 1 (UK) | bis zu 100 MW | 2,5 Mrd. £ | 25 Mio. £ (~33,5 Mio. US$) | Phase 1, Brookfield-Schätzung |
| Drax / Brookfield Gesamtcampus (UK) | >1 GW | >20 Mrd. £ (~26,8 Mrd. US$) | ≤20 Mio. £ (≤26,8 Mio. US$) | Inkl. Halbleiterausrüstung |
| VOLT Rotterdam, Ankermieter Nebius (NL) | bis zu 200 MW | ~7 Mrd. € | ~35 Mio. € | 2,5 Mrd. € Gebäude, 4,5 Mrd. € Chips und Ausrüstung |
| Durchschnittliche Baukosten Europa (Index) | pro MW | – | 12,76 Mio. US$ | Nur Bau, keine IT |
| KI-Rechenzentrumsmodell von DC Market Insights | pro MW | – | ~44,6 Mio. US$ | Anlage plus IT-Hardware |
Eigene Berechnung auf Basis von AJ Bell, Techzine und unserer Analyse vom 29. Oktober. Die Umrechnungen von Pfund in Dollar unterscheiden sich je nach Medium leicht: Resultsense nennt 20 Mrd. £ = 26,8 Mrd. US$ (1,34), Construction Briefing 2,5 Mrd. £ = 3,4 Mrd. US$ (1,36); wir verwenden 1,34. Die Zahlen zu Drax und VOLT sind Schätzungen der Projektträger, keine vertraglich vereinbarten Preise, und ihr Umfang kann abweichen; wir addieren sie nicht.
Wer profitiert und in welchem Umfang
Drax. Der Deal verschafft einem Biomasseerzeuger einen zweiten Abnehmer für seine Erzeugung und seinen Netzanschluss. Eine IT-Last von 100 MW bei 90 % durchschnittlicher Auslastung verbraucht rund 0,79 TWh pro Jahr, 13 % der CfD-Obergrenze von 6 TWh. Die vollen 600 MW der Phasen 1 und 2 würden rund 4,7 TWh verbrauchen und ein Campus mit 1 GW rund 7,9 TWh – mehr als das CfD-Volumen allein (eigene Berechnung, 90 % Auslastung angenommen). Nach den von Argus 2025 berichteten CfD-Bedingungen strebt Drax von April 2027 bis März 2031 ein durchschnittliches bereinigtes EBITDA von 100-200 Mio. £ pro Jahr aus dem Kraftwerk an und teilt Gewinne oberhalb von 160 Mio. £ pro Jahr mit der Regierung. Ein langfristiger Rechenzentrumsvertrag käme hinzu und würde den CfD überdauern.
Brookfield und Katar. Brookfield und Qai gründeten ihr Joint Venture über 20 Mrd. US$ im Dezember 2025, mit Schwerpunkt Katar und „ausgewählten internationalen Märkten” im Fokus (QIA). Die Gesamtschätzung für Drax von rund 26,8 Mrd. US$ übersteigt das gesamte Joint Venture, sodass der Campus mit wachsender Größe zusätzliches Kapital oder Projektfinanzierung benötigen würde. Brookfields umfassenderes KI-Infrastrukturprogramm zielt darauf ab, bis zu 100 Mrd. US$ zu mobilisieren.
Wir freuen uns, gemeinsam mit Qai unsere erste KI-Infrastrukturinvestition im Nahen Osten bekannt zu geben.
Das britische Ziel. Die Phasen 1 und 2 mit 600 MW bis 2031 entsprächen 10 % der 6 GW, die das Vereinigte Königreich laut Regierung bis 2030 benötigt. Ein Campus mit mehr als 1 GW würde in etwa den gesamten 1.025 MW britischer Rechenzentrumskapazität entsprechen, die DC Market Insights derzeit als in Betrieb erfasst, verteilt auf 191 Anlagen. Unser Tracker weist im Vereinigten Königreich außerdem 332 MW im Bau und 7.265 MW in Planung aus, soweit MW-Angaben veröffentlicht sind; der Drax-Campus ist darin noch nicht enthalten.
Wer das Risiko trägt. Ein Mieter wurde noch nicht genannt. Phase 1 benötigt eine Baugenehmigung, die Zustimmung des Netzbetreibers und Investitionsentscheidungen jeder Partei. Auch der Biomassebrennstoff hinter dem Strom ist umstritten: Kampagnengruppen lehnen es ab, Rechenzentren mit dem Holz verbrennenden Kraftwerk von Drax zu versorgen, und der CfD des Kraftwerks verlangt nachhaltig beschaffte Biomasse mit verschärfter Prüfung der Lieferkette (Drax). Ein Hyperscale-Mieter mit 24/7-CO2-Zielen wird beides genau prüfen.
Das übergeordnete Muster: zuerst der Strom, dann das Kapital
In ganz Europa kommen jene Deals voran, bei denen die Stromversorgung gesichert ist. Das Rotterdamer Projekt von VOLT benötigt vor Baubeginn eine Finanzierung und erwartet die erste Kapazität Ende 2029 oder Anfang 2030 (Techzine). Im Vereinigten Königreich soll TPG laut Berichten vom 28. Oktober über eine Übernahme von Ark Data Centres für rund 3,8 Mrd. £ verhandeln, wie wir in unserer Analyse zum Covenant festhielten. Ofgem zufolge entfallen in Großbritannien mindestens 73 GW an Netzanschlussanfragen auf Rechenzentren. Angesichts dieser Warteschlange ist ein Standort, der bereits über 4 GW Anschluss und 2,6 GW Erzeugung verfügt, rar, und der Preis pro MW spiegelt ein sofort nutzbares Asset wider, nicht nur ein Gebäude.
Das Muster zeigt sich auch anderswo: Dänemark hat die meisten Rechenzentren ans Ende seiner Netzwarteschlange gesetzt, und in den Niederlanden warten rund 15 GW an Rechenzentrumsanfragen. Ehemalige Kraftwerke, von Eggborough bis Drax, sind einer der wenigen Wege, diese Warteschlangen zu umgehen.
Was das für Betreiber, Investoren und Anbieter bedeutet
Unsere Einschätzung auf Basis der obigen Zahlen:
- Investoren: Hülle und Silizium trennen. Bei 33,5 Mio. US$ pro MW entfallen bei einer Aufteilung wie bei VOLT voraussichtlich rund 60-65 % von Drax Phase 1 auf IT; Strom und Grundstück sollten näher am Bau-Richtwert von 12,76 Mio. US$ pro MW bewertet werden.
- Netzzugang als Asset bepreisen. 4 GW Anschluss entsprechen etwa dem Vierfachen der gesamten britischen Rechenzentrumskapazität, die wir als in Betrieb erfassen; Brownfield-Kraftwerksstandorte verdienen einen Aufschlag gegenüber Greenfield-Flächen ohne Termin für die Stromversorgung.
- Betreiber: den Mieter vor der FID sichern. Phase 1 umfasst nur 100 MW, braucht aber einen namentlich bekannten Mieter; das erste Zeitfenster 2028 geht an den, der zuerst unterschreibt.
- Anbieter: für 600 MW bis 2031 planen. Die Phasen 1 und 2 bedeuten rund 500 MW an Aufträgen für Kühlung, Schaltanlagen und Transformatoren im Zeitraum 2027-2031 an einem einzigen Standort.
- Versorger und Erzeuger: das Modell übernehmen. Ein Campus mit 1 GW bei 90 % Auslastung verbraucht rund 7,9 TWh pro Jahr, mehr als das CfD-Volumen von Drax mit 6 TWh; freie regelbare Erzeugung kann einen Abnehmer direkt nebenan finden.
- Für alle: den Brennstoff im Blick behalten. Vorschriften zur Biomassebeschaffung und Druck von Kampagnengruppen sind ein Mieterrisiko, das ein Gas- oder Netzstandort nicht trägt.
Zur Größe des Marktes, den Drax anvisiert, siehe unseren Bericht UK AI Data Center Market sowie den umfassenderen Bericht AI Data Center Market. Zur Stromerzeugung vor Ort und in unmittelbarer Nähe siehe den Bericht Data Center Generator Market. Britische Netzregeln, Anreize und Strompreise verfolgen wir auf unserer Seite zu Strom und Politik im Vereinigten Königreich, Teil des Data Center Power & Policy Tracker.
Worauf als Nächstes zu achten ist
- November 2026: Die öffentliche Konsultation zum Bauantrag für Phase 1 soll beginnen.
- 8. Januar 2027: Die Konsultation zum Entwurf des britischen National Policy Statement for Data Centres endet; es legt fest, wie Großprojekte beurteilt werden.
- 1. April 2027: Der CfD von Drax für CO2-arme regelbare Erzeugung beginnt, zu 109,90 £/MWh (Preise von 2012) für rund 6 TWh pro Jahr.
- Vor Q1 2028: Für Phase 1 werden ein Mieter, Netzgenehmigungen und finale Investitionsentscheidungen benötigt.
- Q1 2028: Angestrebter Beginn des kommerziellen Betriebs von Phase 1 mit bis zu 100 MW.
- 2028-2031: Ziel für Phase 2 mit weiteren 500 MW; der CfD endet im März 2031.
Häufig gestellte Fragen
Wie groß ist der Rechenzentrums-Deal von Drax?
Brookfield schätzt die potenzielle Gesamtinvestition auf mehr als 20 Mrd. £ (rund 26,8 Mrd. US$) einschließlich Chips, für einen Campus mit mehr als 1 GW am Kraftwerk Drax. Phase 1 umfasst bis zu 100 MW für 2,5 Mrd. £ und ist für Q1 2028 geplant.
Wer steht hinter dem KI-Rechenzentrum von Drax?
Drax Group, Brookfield und Radiant, Brookfields britische KI-Infrastrukturplattform, haben am 3. November 2026 eine strategische Partnerschaft unterzeichnet. Das Kapital stammt aus dem Joint Venture von Brookfield und Qai über 20 Mrd. US$; Qai ist eine Tochtergesellschaft der Qatar Investment Authority.
Was kostet der Drax-Deal pro MW?
Phase 1 kommt auf 25 Mio. £ bzw. rund 33,5 Mio. US$ pro MW. Der gesamte Campus liegt bei höchstens 20 Mio. £ (26,8 Mio. US$) pro MW. Beide Werte schließen IT-Ausrüstung ein und sind daher nicht mit den europäischen Baukosten von 12,76 Mio. US$ pro MW vergleichbar (eigene Berechnung).
Woher bezieht das Rechenzentrum von Drax seinen Strom?
Vom Kraftwerk Drax selbst, das über rund 4 GW Netzzugang und 2,6 GW regelbare Biomasseerzeugung verfügt. Ab April 2027 verkauft das Kraftwerk im Rahmen eines staatlichen CfD rund 6 TWh pro Jahr zu 109,90 £/MWh in Preisen von 2012.
Quellen
- Drax Group, “Powering AI and Data Centres”, November 2026. Link
- AJ Bell, “Drax and Brookfield agree GBP20 billion AI data centre investment deal”, 3. Nov. 2026. Link
- Resultsense, “Drax and Brookfield plan £20bn-plus UK AI data centre”, 3. Nov. 2026. Link
- Construction Briefing, “£20bn partnership to deliver a 1GW UK data centre announced”, 3. Nov. 2026. Link
- Qatar Investment Authority, “Brookfield and Qai Form $20 Billion Strategic Investment Partnership for AI Infrastructure”, 9. Dez. 2025. Link
- Drax Group, “Low-carbon dispatchable CfD contract agreement”, 5. Nov. 2025. Link
- Drax Group, “Government support for low-carbon dispatchable generation from 2027”. Link
- Argus Media, “Utility Drax outlook strong to 2031 on deal with UK gov”, Feb. 2025. Link
- Techzine, “Nebius is the first customer of a Rotterdam-based AI gigafactory”, 12. Okt. 2026. Link
- DCD, “Microsoft to build data center campus on former power station site in North Yorkshire, UK”. Link
- DC Market Insights, “Britain’s data centre covenant offers grid priority to reach 6 GW by 2030”, 3. Nov. 2026. Link
- DC Market Insights, “Europe now costs US$12.76 a watt to build data centres”, 29. Okt. 2026. Link
- DC Market Insights, Daten zu Strom und Politik für Rechenzentren im Vereinigten Königreich, abgerufen am 4. Nov. 2026. Link
- DC Market Insights, Bericht UK AI Data Center Market. Link