

要点
- ドラックス(Drax)は11月3日、ブルックフィールド(Brookfield)および同社の英国AIプラットフォームであるラディアント(Radiant)と戦略的パートナーシップを締結した。ノース・ヨークシャーのドラックス発電所に1GWを超えるAIデータセンターを建設する(Drax)。
- ブルックフィールドは、チップを含む総投資額の見通しを200億ポンド超(約268億米ドル)としている。2028年第1四半期から稼働する最大100MWの第1期は、このうち25億ポンドを占める(AJ Bell、Resultsense)。
- 第1期のMW当たり投資額は2,500万ポンド(約3,350万米ドル)となる。キャンパス全体の場合は、MW当たり約2,680万米ドルと推計される(当社試算)。
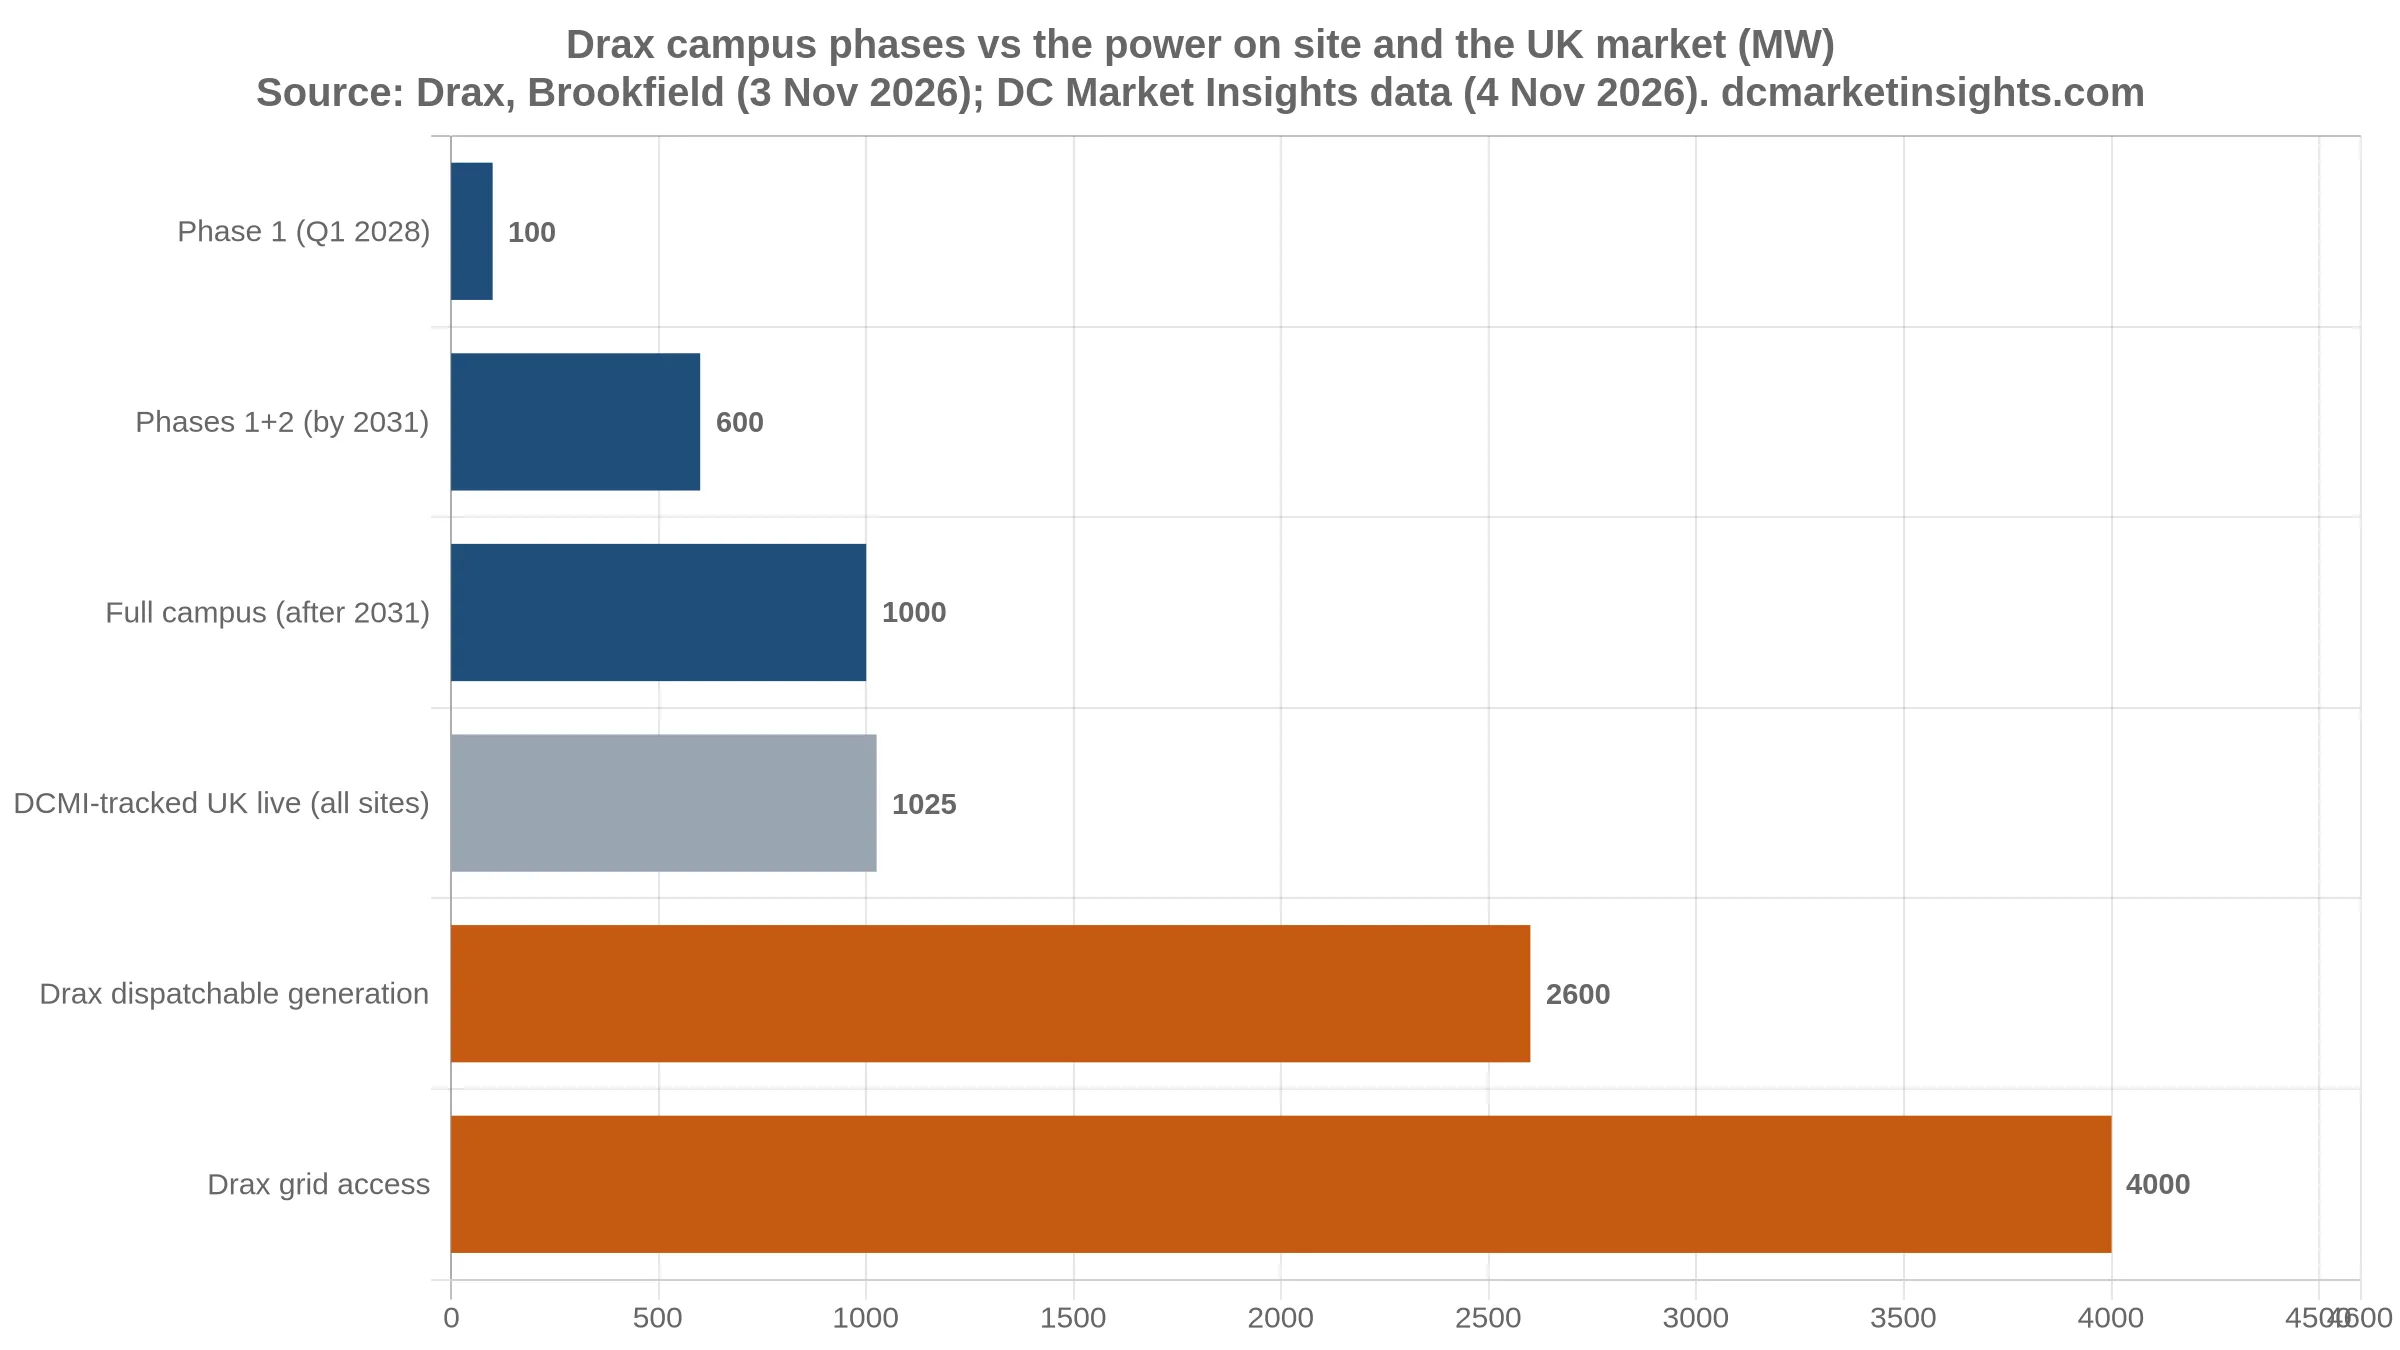
- 同サイトには約4GWの系統接続枠と2.6GWの給電指令可能な発電設備がある。これは、DC Market Insightsのデータで稼働中とされる英国の全データセンター容量(1,025MW)のおよそ4倍に相当する。
- ドラックスの株価は当日8.6%上昇し、878.5ペンスとなった(AJ Bell)。第1期の計画申請に関するパブリックコンサルテーションは今月始まる見込みだ。
英国最大の発電所が、英国有数のデータセンターに生まれ変わろうとしている。ドラックスが11月3日にブルックフィールドと締結した契約は、政府系資金の支援を受けたAIファンド、大規模な給電指令可能発電所、4GWの系統接続という3つの要素を一つのキャンパスに結集させる、英国初の案件だ。
この案件が今重要なのは、2030年までにどのプロジェクトの系統接続を後押しするのか、英国政府が投資家に示した直後だからだ。10月28日の予算案に盛り込まれた「データセンター・コベナント(Data Centre Covenant)」は、「戦略的」サイトに系統接続の優先権を与えるとした。政府は、2030年までに6GWのAI容量が必要だとしている。ドラックスは、このシグナルの後に登場した大型プロジェクトの第1号で、しかも自前の電源をすでにサイト内に持っている。その価格と、それが欧州のAI容量コストについて何を示すのかは、市場がまだ見極めている最中だ。
経緯:第2の事業を模索するバイオマス発電所
Argusによると、セルビー近郊のドラックス発電所は645MWのバイオマス発電ユニット4基、合計2.6GWを運転している。現行の補助金は2027年3月に終了する。ドラックスは2025年11月、政府系のLow Carbon Contracts Companyと低炭素の給電指令可能電源向け差額決済契約(CfD)を締結した。期間は2027年4月から2031年3月まで、ストライク価格は2012年価格で1MWh当たり109.90ポンド、対象は年間約6TWhの電力だ(Drax)。Argusによると、これは同発電所が2023年に発電したバイオマス電力11.5TWhを大きく下回る。CfDでは、6TWhの上限を超える分を市場で販売する余地が残されている。
この差こそが、データセンターにとっての好機となる。大規模な系統接続と余剰の発電能力を持つサイトであれば、隣接するテナントに電力を販売できる。新規の系統接続を待つ必要はない。Resultsenseが引用したBBC File on 4の報道によると、英国の一部地域では新規接続に最長10年かかることもある。ドラックスは自社のサイトについて、これを大規模に実現できる国内でも数少ない拠点の一つだとしている。
ドラックス発電所は、データセンターの顧客に大規模で信頼性の高い電力を直接供給できる、英国でも数少ないサイトの一つだ
この地域で動いているのはドラックスだけではない。DCDによると、マイクロソフト(Microsoft)は、同じセルビー地区にある旧エッグボロー(Eggborough)石炭火力発電所の跡地の一部にデータセンターキャンパスを計画している。ノース・ヨークシャーの旧発電所跡地がクラスターになりつつあるのは、英国の接続待ちプロジェクトの大半に欠けているもの、つまり既存の高圧系統接続を備えているからだ。
11月3日に締結された内容
ドラックスは、ブルックフィールド・アセット・マネジメント(Brookfield Asset Management)と、英国に本社を置くブルックフィールドのAIインフラプラットフォームであるラディアントとの間で、戦略的パートナーシップを構築することで合意した。各社は、ドラックス発電所の敷地内でAIデータセンターを共同で開発、建設、運営する計画だ。ドラックスは土地(Construction Briefingによると約1,000エーカー)、電力、系統接続を提供する。資本と運営能力は、2025年12月に設立されたブルックフィールドとQaiの合弁会社を通じて提供される。Qaiはカタール投資庁(QIA)のAI子会社だ。
| 項目 | 条件 | 出所 |
|---|---|---|
| 当事者 | ドラックス・グループ、ブルックフィールド、ラディアント(ブルックフィールドの英国AIプラットフォーム)。資金はブルックフィールドとQaiの合弁会社経由 | Drax; AJ Bell |
| 総投資額の見通し | 200億ポンド超(約268億米ドル)。半導体設備を含む | ブルックフィールドの見通し(AJ Bell、Resultsense経由) |
| 第1期 | 最大100MW、25億ポンド。2028年第1四半期の商業運転開始が目標 | Drax; AJ Bell |
| 第2期 | 2028年から2031年にかけて、さらに500MWの拡張を目指す | Drax; AJ Bell |
| 第3期 | 2031年以降に追加容量。キャンパス全体で1GW超 | Drax |
| サイトの電力 | 約4GWの系統接続枠、2.6GWの稼働中の給電指令可能な発電設備と冷却システム | Drax |
| 条件 | 計画・規制・送配電網の各承認、適切なテナントの確保、商業契約、各当事者による最終投資決定 | Drax |
| 次のステップ | 第1期の計画申請を準備中。パブリックコンサルテーションは2026年11月開始の見込み | AJ Bell |
| 地域社会 | 計画上の義務とは別に、任意の地域貢献基金を設置 | Drax |
出所:Drax, Powering AI and Data Centres; AJ Bell, 3 Nov 2026; Resultsense, 3 Nov 2026; Construction Briefing, 3 Nov 2026。今回の合意には、最終投資決定に当たるものは含まれていない。
市場はこの合意を好感した。AJ Bellによると、ドラックスの株価は火曜日に8.6%上昇して878.5ペンスとなり、FTSE 250で最も上昇率の高い銘柄となった。日中高値は886ペンスだった。ロイターを引用したResultsenseによると、JPモルガン(JPMorgan)のアナリストは、今回の合意によって、補助金制度が2031年3月に終了した後も同発電所の運転が続くとの期待が高まったとみている。
全面的に建設されれば、このプロジェクトは英国最大級のデータセンターの一つになり得る
経済性:MW当たり3,350万ドルで何が手に入るのか
見出しの200億ポンドは投資額の見通しであり、確定した価格ではない。また、チップも含まれている。それでもMW当たりで見ると、多くのことがわかる。100MWで25億ポンドの第1期は、MW当たり2,500万ポンドだ。1GW超で200億ポンド超のキャンパス全体では、MW当たり最大2,000万ポンドとなる。MWの数値が下限であるためだ。ブルックフィールド自身の換算(200億ポンド=268億米ドル、1ポンド=1.34米ドル)に基づく為替レートで計算すると、それぞれMW当たり3,350万米ドル、最大2,680万米ドルとなる(当社試算)。
第1期は、容量の10%に対して投資額の12.5%を占める。第1期は変電所、冷却設備、後続フェーズでも使う共用の敷地工事の費用を負担するため、これは通常の水準だ。残りの差はIT機器そのものによる。
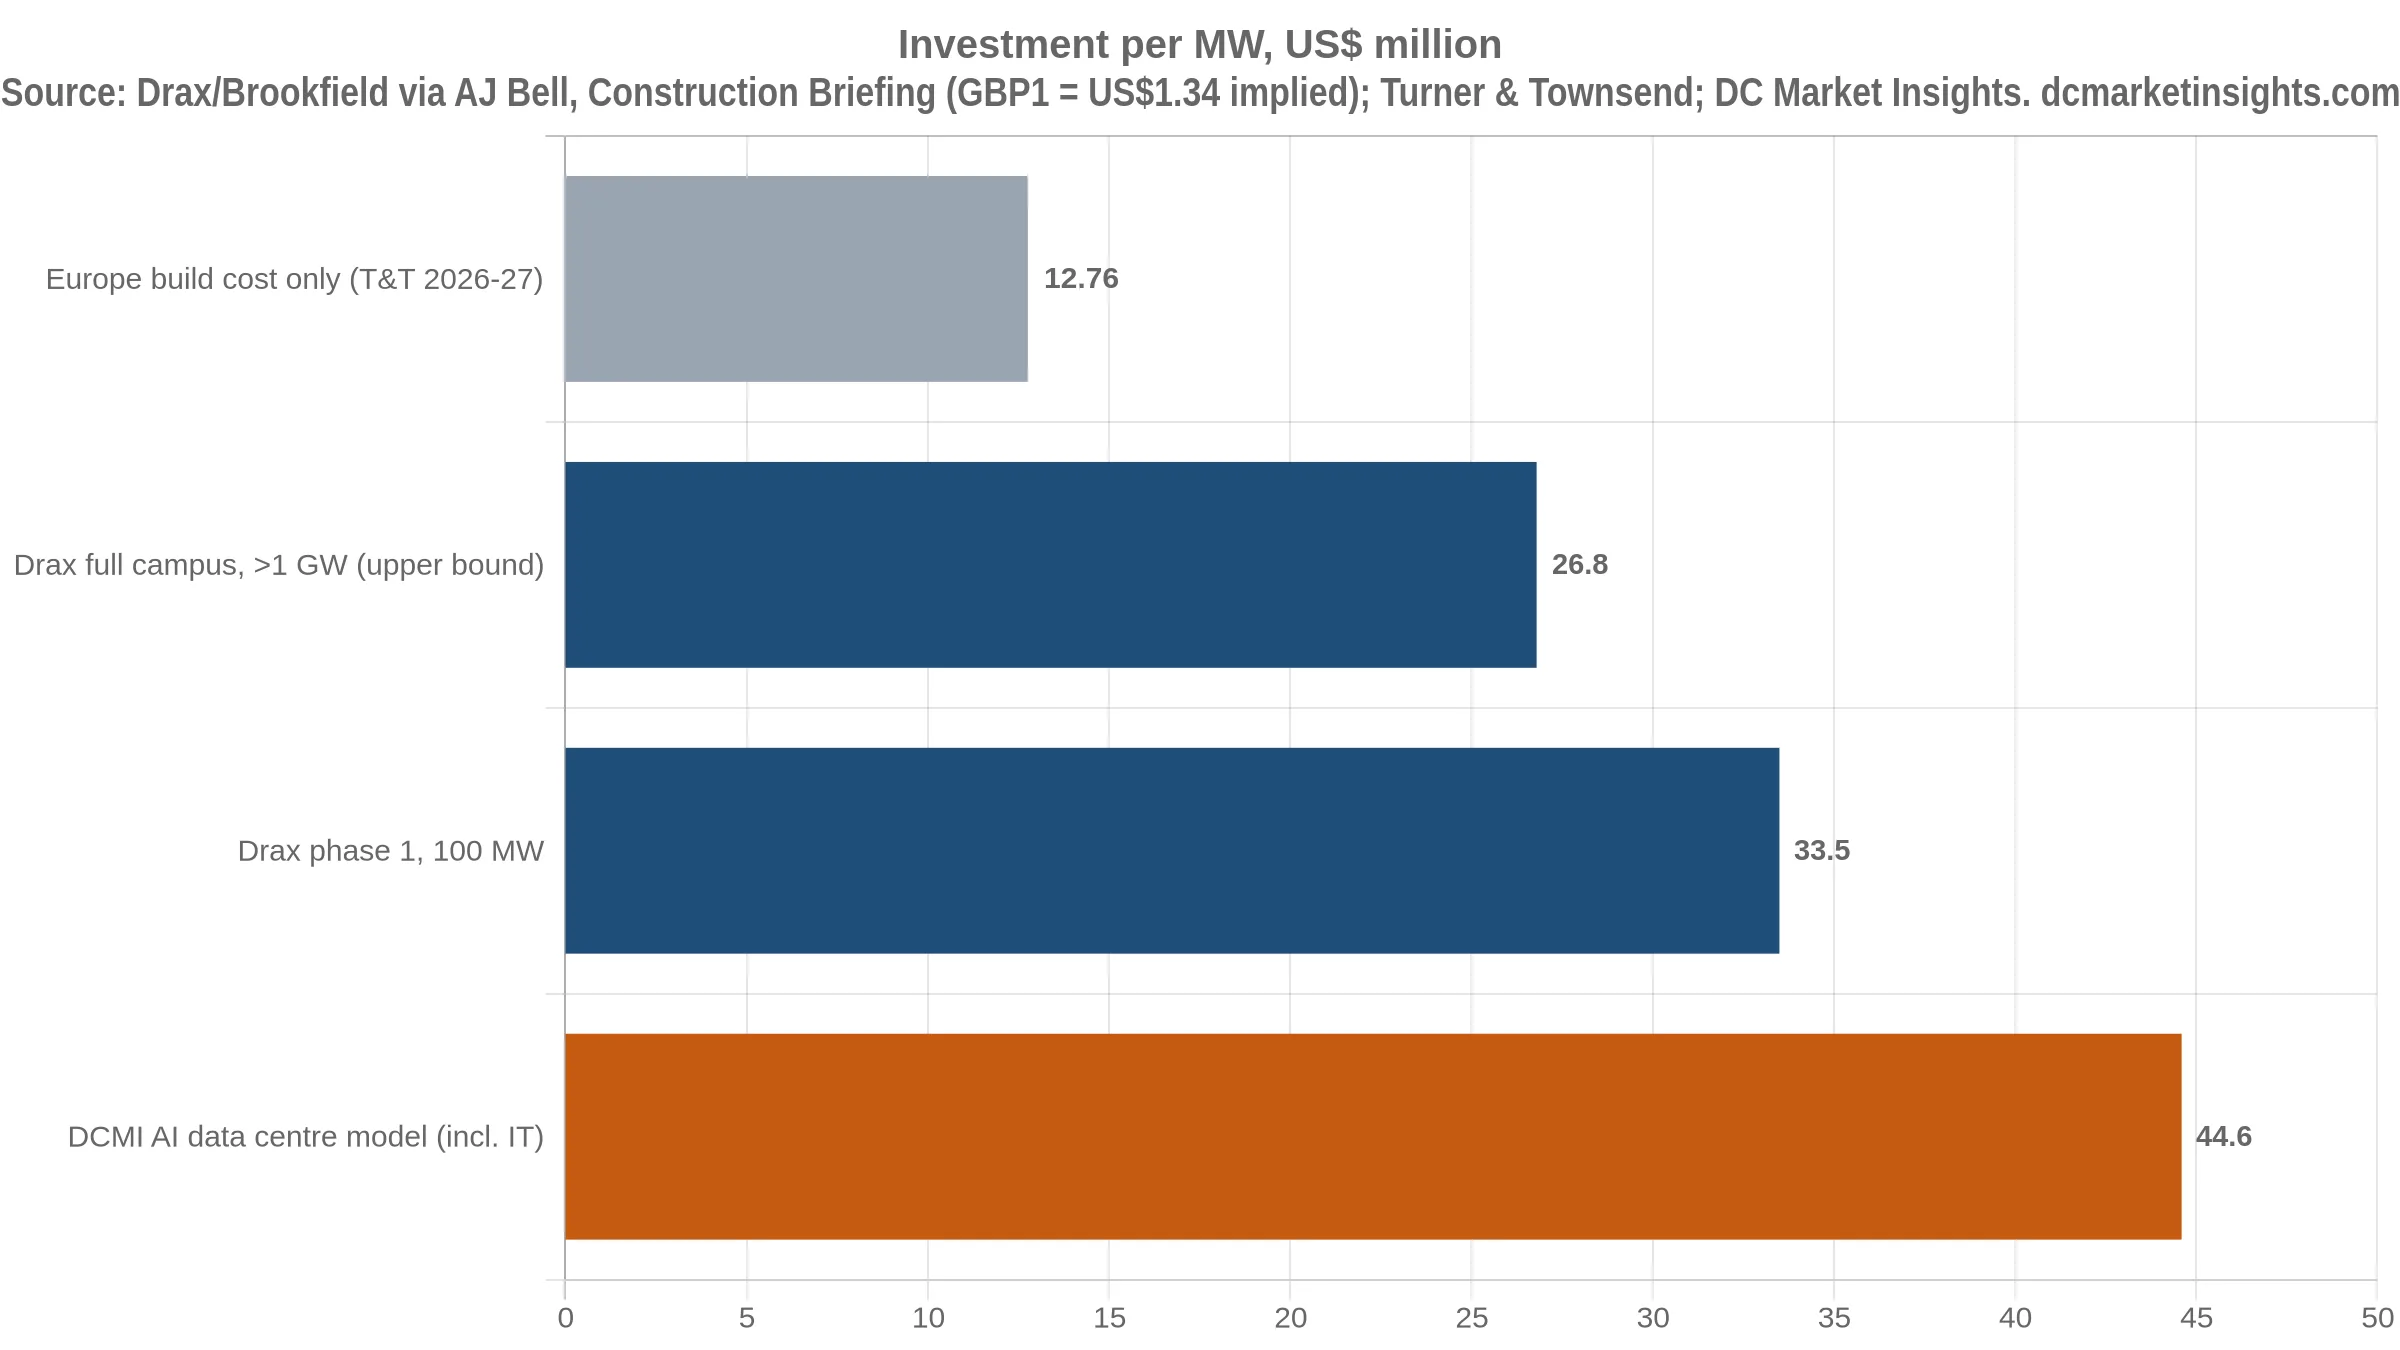
この数字を評価するための指標は3つある。第1は、建屋と設備の建設コストだ。ターナー・アンド・タウンゼント(Turner & Townsend)の2026-27年版指数は、欧州でのデータセンター建設の平均コストを1ワット当たり12.76米ドル、つまりMW当たり1,276万米ドルとしている。当社は10月29日にこれを報じた。ドラックス第1期はその約2.6倍で、GPUやサーバーが25億ポンドに含まれていなければ説明がつかない。第2は、内訳が開示されている欧州の最近のAI案件だ。Techzineが10月12日に報じたところによると、ネビウス(Nebius)が最大200MWで入居予定のVOLTのロッテルダムAIギガファクトリーには約70億ユーロが必要で、うち25億ユーロが建物とインフラ、45億ユーロがチップと設備に充てられる。これはすべて込みでMW当たり3,500万ユーロ、設備の比率は64%となる。第3は、DC Market InsightsのAIデータセンターモデルだ。このモデルでは、IT機器を含む大規模AI施設の総コストをMW当たり約4,460万米ドルとしている。ドラックス第1期は、このモデルの約75%の水準にある(当社試算)。
| プロジェクト | 容量 | 投資額 | MW当たり | 対象範囲 |
|---|---|---|---|---|
| ドラックス/ブルックフィールド第1期(英国) | 最大100MW | £2.5bn | £25m(約US$33.5m) | 第1期、ブルックフィールドの見通し |
| ドラックス/ブルックフィールド キャンパス全体(英国) | >1 GW | >£20bn(約US$26.8bn) | ≤£20m(≤US$26.8m) | 半導体設備を含む |
| VOLTロッテルダム、ネビウスがアンカー(オランダ) | 最大200MW | 約€7bn | 約€35m | 建物€2.5bn、チップ・設備€4.5bn |
| 欧州の平均建設コスト(指数) | MW当たり | – | US$12.76m | 建設のみ、IT機器なし |
| DC Market InsightsのAIデータセンターモデル | MW当たり | – | 約US$44.6m | 施設とITハードウェア |
AJ Bell、Techzineおよび当社の10月29日の分析に基づく当社試算。ポンドとドルの換算は媒体によって若干異なる。Resultsenseは200億ポンド=268億米ドル(1.34)、Construction Briefingは25億ポンド=34億米ドル(1.36)としている。当社は1.34を使用した。ドラックスとVOLTの数値は事業者による見通しで、契約価格ではなく、対象範囲も異なる可能性がある。このため両者を合算していない。
誰がどれだけ恩恵を受けるのか
ドラックス。今回の合意により、バイオマス発電事業者は発電電力と系統接続について第2の顧客を得る。平均稼働率90%で運転する100MWのITロードは年間約0.79TWhを消費し、これはCfDの上限6TWhの13%に当たる。第1期と第2期を合わせた600MWでは約4.7TWh、1GWのキャンパスでは約7.9TWhとなり、CfDの対象量を単独で上回る(当社試算、稼働率90%を想定)。Argusが2025年に報じたCfDの条件では、ドラックスは2027年4月から2031年3月までの期間に、同発電所で年平均1億~2億ポンドの調整後EBITDAを目指し、年1億6,000万ポンドを超える利益は政府と分け合う。データセンターとの長期契約は、これと並行して存在し、CfD終了後も続くことになる。
ブルックフィールドとカタール。ブルックフィールドとQaiは2025年12月に200億米ドルの合弁会社を設立した。主な対象はカタールで、「一部の国際市場」も対象に含まれる(QIA)。ドラックス案件の見通し総額である約268億米ドルは合弁会社全体の規模を上回っており、キャンパスの拡大に伴って追加の資本またはプロジェクト融資が必要になる。ブルックフィールドのより広範なAIインフラ計画は、最大1,000億米ドルの資金動員を目指している。
Qaiとともに、中東で初となるAIインフラ投資を発表できることを嬉しく思う。
英国の目標。2031年までに600MWとなる第1期と第2期は、政府が2030年までに必要としている6GWの10%に相当する。1GW超のキャンパスは、DC Market Insightsが現在稼働中として追跡している英国の191施設、合計1,025MWのデータセンター容量にほぼ匹敵する。当社のトラッカーでは、MWが開示されている英国の案件のうち、建設中が332MW、計画中が7,265MWとなっている。ドラックスのキャンパスはまだこの数字に含まれていない。
リスクを負うのは誰か。テナントはまだ明らかにされていない。第1期には、計画許可、送配電網の承認、各当事者の投資決定が必要だ。電力の源であるバイオマス燃料についても議論がある。市民団体は、ドラックスの木質燃料発電所をデータセンターの電源に使うことに反対しており、同発電所のCfDは、サプライチェーン監査を強化したうえで持続可能な方法で調達したバイオマスの使用を求めている(Drax)。24時間365日のカーボンフリー目標を掲げるハイパースケールのテナントは、この両方を厳しく精査するだろう。
より広い潮流:まず電力、資本は後からついてくる
欧州全体で見ると、前に進んでいるのは電力を確保した案件だ。VOLTのロッテルダム・プロジェクトは建設前に資金調達が必要で、最初の容量は2029年後半か2030年初めになる見通しだ(Techzine)。英国では、TPGがアーク・データセンターズ(Ark Data Centres)を約38億ポンドで買収する交渉を進めていると10月28日に報じられた。当社のコベナント分析でも取り上げた。Ofgemによると、グレートブリテンの系統接続申請のうち、少なくとも73GWをデータセンターが占める。この接続待ちの状況を考えれば、すでに4GWの接続枠と2.6GWの発電設備を持つサイトは希少であり、MW当たりの価格は単なる建物ではなく、すぐに使える資産であることを反映している。
同じ潮流は他の地域でも見られる。デンマークはほとんどのデータセンターを系統接続待ちの最後尾に置き、オランダでは約15GWのデータセンター申請が待機している。エッグボローからドラックスまで、旧発電所跡地はこうした接続待ちを回避できる数少ない手段の一つだ。
事業者、投資家、ベンダーにとっての意味
上記の数値に基づく当社の見解:
- 投資家:建屋とシリコンを分けて考える。MW当たり3,350万米ドルという水準で、VOLTの内訳と同様であれば、ドラックス第1期の約60~65%はIT機器とみられる。電力と土地は、MW当たり1,276万米ドルという建設コストの指標に近い水準で評価すべきだ。
- 系統接続を資産として価格付けする。4GWの接続枠は、当社が稼働中として追跡する英国の全データセンター容量の約4倍に当たる。ブラウンフィールドの発電所跡地は、電力供給の時期が見えないグリーンフィールドの土地に対してプレミアムに値する。
- 事業者:最終投資決定(FID)の前にテナントを確保する。第1期はわずか100MWだが、テナントの名前が必要だ。2028年の最初の枠は、最初に契約した者が手にする。
- ベンダー:2031年までの600MWを見据えて計画する。第1期と第2期は、2027年から2031年にかけて1つのサイトで約500MW分の冷却設備、開閉装置、変圧器の受注が見込まれることを意味する。
- 電力会社と発電事業者:このモデルを参考にする。稼働率90%の1GWキャンパスは年間約7.9TWhを消費し、ドラックスのCfD対象量6TWhを上回る。余剰の給電指令可能な電力は、隣接する買い手を見つけられる。
- 全員:燃料に注意する。バイオマス調達ルールと市民団体からの圧力は、ガス火力や系統電力のサイトにはないテナントリスクだ。
ドラックスが狙う市場の規模については、当社の英国AIデータセンター市場(UK AI Data Center Market)レポートと、より広範なAIデータセンター市場(AI Data Center Market)レポートを参照されたい。オンサイト電源や併設電源については、データセンター発電機市場(Data Center Generator Market)レポートを参照されたい。英国の系統ルール、インセンティブ、電力価格は、データセンター電力・政策トラッカー(Data Center Power & Policy Tracker)の一部である英国の電力・政策ページで追跡している。
今後の注目点
- 2026年11月:第1期の計画申請に関するパブリックコンサルテーションが始まる見込み。
- 2027年1月8日:英国のデータセンター向け国家政策声明(National Policy Statement for Data Centres)草案に関するコンサルテーションが締め切られる。大規模プロジェクトの審査方法を定めるもの。
- 2027年4月1日:ドラックスの低炭素給電指令可能電源向けCfDが開始。1MWh当たり109.90ポンド(2012年価格)、年間約6TWh。
- 2028年第1四半期より前:第1期にはテナント、送配電網の承認、最終投資決定が必要。
- 2028年第1四半期:最大100MWの第1期の商業運転開始目標。
- 2028~2031年:第2期でさらに500MWを目指す。CfDは2031年3月に終了。
よくある質問
ドラックスのデータセンター案件の規模は?
ブルックフィールドは、ドラックス発電所における1GW超のキャンパスについて、チップを含む総投資額の見通しを200億ポンド超(約268億米ドル)としている。第1期は最大100MW、投資額25億ポンドで、2028年第1四半期の稼働を目指している。
ドラックスのAIデータセンターの主体は?
ドラックス・グループ、ブルックフィールド、そしてブルックフィールドの英国AIインフラプラットフォームであるラディアントが、2026年11月3日に戦略的パートナーシップを締結した。資本は200億米ドル規模のブルックフィールドとQaiの合弁会社を通じて提供される。Qaiはカタール投資庁の子会社だ。
ドラックス案件のMW当たりコストは?
第1期はMW当たり2,500万ポンド(約3,350万米ドル)となる。キャンパス全体ではMW当たり最大2,000万ポンド(2,680万米ドル)だ。いずれもIT機器を含むため、MW当たり1,276万米ドルという欧州の建設コストとは単純に比較できない(当社試算)。
ドラックスのデータセンターはどこから電力を得るのか?
ドラックス発電所そのものから得る。同発電所は約4GWの系統接続枠と2.6GWの給電指令可能なバイオマス発電設備を持つ。2027年4月からは、政府とのCfDに基づき、2012年価格で1MWh当たり109.90ポンドで年間約6TWhを販売する。
出典
- Drax Group, “Powering AI and Data Centres”, November 2026. Link
- AJ Bell, “Drax and Brookfield agree GBP20 billion AI data centre investment deal”, 3 Nov 2026. Link
- Resultsense, “Drax and Brookfield plan £20bn-plus UK AI data centre”, 3 Nov 2026. Link
- Construction Briefing, “£20bn partnership to deliver a 1GW UK data centre announced”, 3 Nov 2026. Link
- Qatar Investment Authority, “Brookfield and Qai Form $20 Billion Strategic Investment Partnership for AI Infrastructure”, 9 Dec 2025. Link
- Drax Group, “Low-carbon dispatchable CfD contract agreement”, 5 Nov 2025. Link
- Drax Group, “Government support for low-carbon dispatchable generation from 2027”. Link
- Argus Media, “Utility Drax outlook strong to 2031 on deal with UK gov”, Feb 2025. Link
- Techzine, “Nebius is the first customer of a Rotterdam-based AI gigafactory”, 12 Oct 2026. Link
- DCD, “Microsoft to build data center campus on former power station site in North Yorkshire, UK”. Link
- DC Market Insights, “Britain’s data centre covenant offers grid priority to reach 6 GW by 2030”, 3 Nov 2026. Link
- DC Market Insights, “Europe now costs US$12.76 a watt to build data centres”, 29 Oct 2026. Link
- DC Market Insights, United Kingdom data center power and policy data, accessed 4 Nov 2026. Link
- DC Market Insights, UK AI Data Center Market report. Link