
Markt für KI-Inferenz-Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
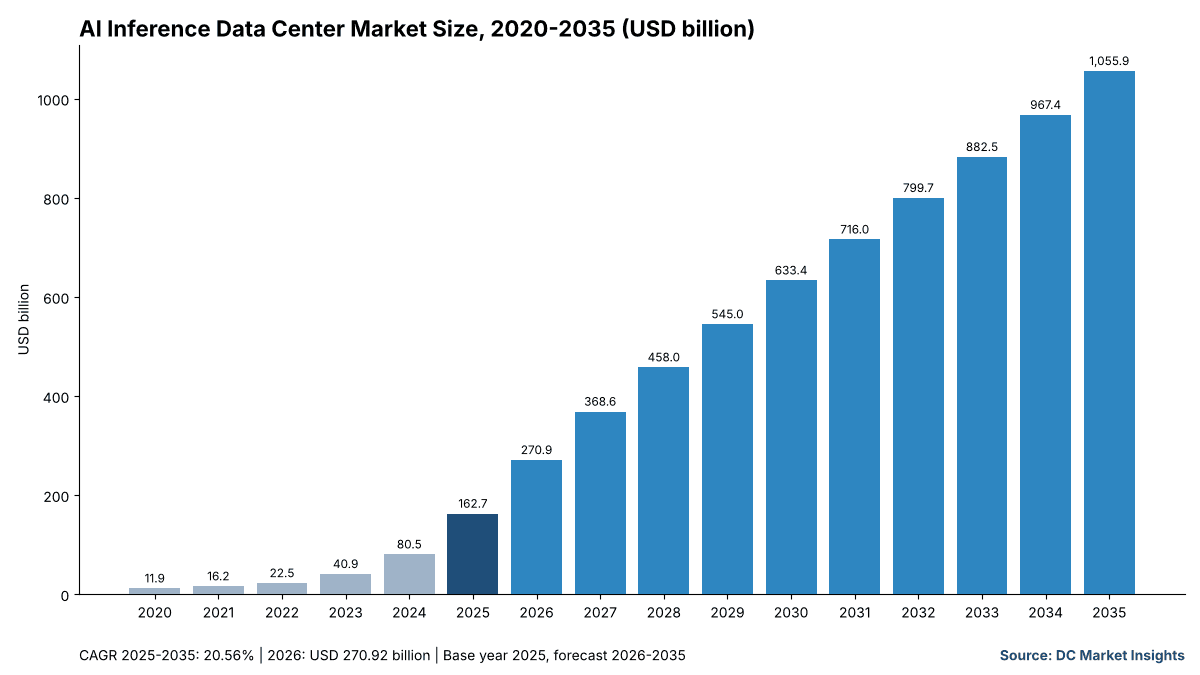
Markt für KI-Inferenz-Rechenzentren: 2025 lag das Marktvolumen bei USD 162.71 Mrd.; bis 2035 soll es bei einer CAGR von 20.56 % auf USD 1,055.87 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 6. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Preisanalyse
- 05Standards und Regulierung
- 06Marktsegmentierung nach Ausgabenebene
- 07Marktsegmentierung nach Betreibertyp
- 08Marktsegmentierung nach Beschleunigertyp
- 09Marktsegmentierung nach Anwendung
- 10DC Exclusive: Token-zu-Megawatt-Brücke
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für KI-Inferenz-Rechenzentren hat 2026 einen Wert von 270,92 Mrd. USD und soll bis 2035 auf 1.055,87 Mrd. USD steigen, ausgehend von 162,71 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 20,56 % von 2025 bis 2035 (Schätzung von DC Market Insights). Das Geld bewegt hier der Token-Verkehr, nicht die Modellgröße: Google meldete, dass seine eigenen Modell-APIs im dritten Quartal 2026 fast 32 Milliarden Token pro Minute verarbeiteten, mehr als das Vierfache des Vorjahreswerts, und jedes ausgelieferte Token muss irgendwo auf einem mit Strom versorgten, gekühlten Beschleuniger laufen. Amazon Web Services (AWS) erklärte im Oktober 2026, dass Inferenz bereits deutlich mehr als die Hälfte seines Umsatzes mit künstlicher Intelligenz (KI) ausmacht – die Käufer, die ihre Hallen früher für Trainingsläufe dimensionierten, planen sie nun für den Betrieb von Modellen. Die Rechnung für 2025: 3,77 GW KI-IT-Last für Inferenz (41,70 % der weltweit installierten 9,04 GW KI-IT-Last) × 43,16 Mio. USD Gesamtausgaben pro MW = 162,71 Mrd. USD.
Der Markt umfasst die Rechenzentrumskapazität, die gebaut und ausgestattet wird, um trainierte KI-Modelle bereitzustellen: beschleunigte Server, Netzwerktechnik, Stromversorgung und Kühlung, die Gebäudehülle, Speicher sowie die Software und Dienstleistungen für den Betrieb von Inferenzflotten – in Hyperscale-Clouds, GPU-Clouds, Colocation, Unternehmensstandorten und Edge-Inferenzstandorten. Edge-Inferenzstandorte sind mit 32,13 % pro Jahr der am schnellsten wachsende Betreibertyp, weil latenzkritische Agenten und Sprachdienste Rechenleistung in die Nähe der Nutzer ziehen; der Nahe Osten und Afrika ist mit 28,48 % die am schnellsten wachsende Region, angeführt von Saudi-Arabien, dessen Markt von 2,58 Mrd. USD dank staatlich geförderter Inferenz-Campusse um 32,34 % pro Jahr wächst.
Wichtige Marktkennzahlen: Wie groß ist der Markt für KI-Inferenz-Rechenzentren 2026?
Der Markt für KI-Inferenz-Rechenzentren ist 2026 laut Schätzungen von DC Market Insights 270,92 Mrd. USD wert, 66,50 % mehr als die 162,71 Mrd. USD des Jahres 2025.
- Marktgröße 2025: 162,71 Mrd. USD
- Marktgröße 2026: 270,92 Mrd. USD
- Marktgröße 2030: 633,41 Mrd. USD
- Marktgröße 2035: 1.055,87 Mrd. USD
- CAGR 2025–2035: 20,56 % (niedriges Szenario 17,15 %, hohes Szenario 22,68 %)
- Größte Ausgabenebene: Beschleunigte Server und Beschleuniger, 99,25 Mrd. USD im Jahr 2025 (61,00 %)
- Am schnellsten wachsender Betreibertyp: Edge-Inferenzstandorte, 32,13 % pro Jahr
- Führende Region: Nordamerika, 54,00 % des Werts 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 28,48 %
- Größtes Land: Vereinigte Staaten, 80,13 Mrd. USD im Jahr 2025
- Marktführer: NVIDIA liefert den Großteil des Segments Merchant-GPUs, das 72,00 % des Werts 2025 hält
Kernaussagen: Was sollten Käufer von Inferenzkapazität wissen?
Vier Punkte fassen den Markt für KI-Inferenz-Rechenzentren für Käufer und Anbieter im Jahr 2026 zusammen, jeweils mit Begründung.
- Der Inferenzanteil an den Ausgaben für KI-Rechenzentren steigt von 41,70 % im Jahr 2025 auf 65,47 % im Jahr 2035, weil Trainingsläufe periodisch stattfinden, während der Inferenzverkehr mit jedem Nutzer und jedem Agenten wächst.
- Die Ausgaben pro MW liegen 2025 bei 43,16 Mio. USD und sinken bis 2035 auf 32,37 Mio. USD, weil jede Beschleunigergeneration mehr Token pro Watt liefert.
- Hyperscaler-Custom-ASICs wachsen um 25,00 % pro Jahr auf 348,44 Mrd. USD, weil Google, Amazon und Microsoft die Inferenz mit hohem Volumen auf eigene Chips verlagern.
- Edge-Inferenzstandorte wachsen von 6,51 Mrd. USD auf 105,59 Mrd. USD, weil Sprach- und Agentendienste Antworten innerhalb weniger hundert Millisekunden benötigen.
Zusammenfassung: Wie schnell wachsen die Ausgaben für KI-Inferenz-Rechenzentren?
Der globale Markt für KI-Inferenz-Rechenzentren hatte 2020 einen Wert von 11,85 Mrd. USD, erreichte 2025 162,71 Mrd. USD und soll bis 2035 1.055,87 Mrd. USD erreichen, bei einer CAGR von 20,56 % im Prognosezeitraum.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020–2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026–2035 |
| Marktgröße 2025 | 162,71 Mrd. USD |
| Marktgröße 2026 | 270,92 Mrd. USD |
| CAGR 2025–2035 | 20,56 % |
| Marktgröße 2035 | 1.055,87 Mrd. USD |
Der Markt für KI-Inferenz-Rechenzentren wuchs von 2020 bis 2025 um 68,86 % pro Jahr, als generative KI-Dienste starteten, und verlangsamt sich dann auf 20,56 % pro Jahr, weil die installierte Basis groß wird und die Kosten pro Token sinken. DC Market Insights schätzt, dass die jährlich installierte Inferenzkapazität von 3,77 GW im Jahr 2025 auf 15,74 GW im Jahr 2030 und 32,62 GW im Jahr 2035 steigt.
Was umfasst der Markt für KI-Inferenz-Rechenzentren?
Der Markt für KI-Inferenz-Rechenzentren erfasst 162,71 Mrd. USD an Ausgaben im Jahr 2025 für Kapazität, die trainierte Modelle für Nutzer, Anwendungen und Agenten bereitstellt.
Enthalten: beschleunigte Server und Beschleuniger im Inferenzbetrieb, die Netzwerktechnik innerhalb und zwischen Inferenzhallen, Strom- und Kühlungsausrüstung, Gebäudehülle und Ausbau für Inferenzkapazität, Speicher für Modellgewichte und Kontext-Caches sowie die Orchestrierungssoftware und Dienstleistungen für den Betrieb von Inferenzflotten.
Nicht enthalten: Kapazität für Modelltraining und Fine-Tuning, Stromrechnungen, Grundstücke, Endgeräte und On-Device-Inferenz in Smartphones und PCs sowie API- oder Abonnementumsätze aus dem Verkauf von Token.
Wie die Segmente zusammenpassen: Jede Segmenttabelle ergibt in jedem Jahr die Marktsumme. Der Markt für KI-Inferenz-Rechenzentren ist ein Workload-Ausschnitt des Markts für KI-Rechenzentren, dessen Inferenzzeile genau mit diesen Zahlen übereinstimmt (162,71 Mrd. USD im Jahr 2025, 1.055,87 Mrd. USD im Jahr 2035).
Warum unterscheiden sich Schätzungen zum Markt für KI-Inferenz-Rechenzentren?
DC Market Insights beziffert den Markt für KI-Inferenz-Rechenzentren 2026 auf 270,92 Mrd. USD; veröffentlichte Zahlen für ähnlich benannte Märkte reichen von wenigen Milliarden bis zu mehreren hundert Milliarden US-Dollar, weil sie Unterschiedliches zählen.
Enge Definitionen zählen nur Inferenzchips oder Inferenzserver und lassen damit Netzwerktechnik, Stromversorgung, Kühlung und die Halle selbst außen vor. Weite Definitionen zählen Umsätze aus Inference-as-a-Service, also den Preis verkaufter Token statt der Kosten der dahinterstehenden Kapazität. Manche Schätzungen rechnen zudem On-Device-Inferenz in Smartphones und PCs hinzu, die nie ein Rechenzentrum berührt. DC Market Insights zählt nur Kapazitätsausgaben in Rechenzentren, daher liegt seine Schätzung zwischen der engen und der weiten Sicht.
| Element | Von DC Market Insights erfasst | Begründung |
|---|---|---|
| Inferenzbeschleuniger und -server | Ja, 99,25 Mrd. USD (2025) | Kern der Inferenzkapazität |
| Netzwerk, Strom, Kühlung, Gebäudehülle, Speicher | Ja, 41,49 Mrd. USD (2025) | Nötig für den Betrieb der Beschleuniger |
| Inferenzsoftware und -dienstleistungen | Ja, 21,97 Mrd. USD (2025) | Betreibt die Flotte |
| Trainingskapazität | Nein | Im Markt für KI-Rechenzentren erfasst |
| Token- und API-Umsatz | Nein | Preis, nicht Kapazität |
| On-Device-Inferenz | Nein | Nicht in einem Rechenzentrum |
Kleine und mittlere Unternehmen sind enthalten, wenn sie Inferenzkapazität über GPU-Clouds, Colocation oder eigene Serverräume beziehen; ihre Ausgaben entfallen überwiegend auf die Segmente Unternehmenseigene Standorte (On-Premises) sowie GPU-Cloud und Neocloud.
Markttreiber: Was treibt die Ausgaben für KI-Inferenz-Rechenzentren nach oben?
Drei messbare Kräfte heben den Markt für KI-Inferenz-Rechenzentren von 162,71 Mrd. USD im Jahr 2025 auf 633,41 Mrd. USD im Jahr 2030.
Googles eigene APIs erreichten 32 Milliarden Token pro Minute
Google gab im Februar 2026 an, dass Kunden im vierten Quartal 2025 über die direkte API-Nutzung mehr als 10 Milliarden Token pro Minute verarbeiteten, und im Oktober 2026 nach einer breiteren Messgröße, dass seine eigenen Modell-APIs fast 32 Milliarden Token pro Minute verarbeiteten – mehr als das Vierfache des Vorjahres (Alphabet, Ergebnisse Q3 2026). Ausgelieferte Token, nicht Modellveröffentlichungen, bestimmen, wie viele Beschleuniger rund um die Uhr laufen müssen; deshalb modelliert DC Market Insights die installierte Inferenzkapazität mit 3,77 GW im Jahr 2025 und 15,74 GW im Jahr 2030.
Investitionsprognosen 2026 von rund 710 Mrd. USD bei vier Käufern
Alphabet prognostizierte Investitionsausgaben für 2026 von 175–185 Mrd. USD (Februar 2026), Amazon erwartet rund 220 Mrd. USD (Oktober 2026), Microsoft rund 170 Mrd. USD für das Kalenderjahr 2026 (Oktober 2026) und Meta 135–145 Mrd. USD (Oktober 2026). Bei den Mittelwerten sind das rund 710 Mrd. USD; der Markt für KI-Inferenz-Rechenzentren entspricht mit 270,92 Mrd. USD im Jahr 2026 38,16 % davon. Amazon erklärte, dass Inferenz bereits deutlich mehr als die Hälfte des KI-Umsatzes von AWS ausmacht (Amazon, Oktober 2026), sodass ein wachsender Teil dieser Investitionen in Inferenzkapazität fließt.
Chips für die Inferenz: Ironwood, Maia 200 und Rubin CPX
Google bezeichnete seine Tensor Processing Unit (TPU) Ironwood als die erste speziell für Inferenz entwickelte (April 2025), mit Pods aus 9.216 flüssigkeitsgekühlten Chips und doppelter Leistung pro Watt gegenüber Trillium. Microsoft gab im Oktober 2026 an, dass Maia 200 in Teams und Copilot bis zu 1,7-mal mehr Token pro Watt liefert, und NVIDIA plant Rubin CPX, eine Grafikprozessoreinheit (GPU) für Inferenz mit langem Kontext, für Ende 2026 (NVIDIA, September 2025). Diese Bauteile heben Hyperscaler-Custom-ASICs von 37,42 Mrd. USD im Jahr 2025 auf 348,44 Mrd. USD im Jahr 2035.
Markttrends: Wie verändert sich das Design von Inferenzhallen?
Zwei Designverschiebungen verändern, was eine Inferenzhalle einkauft, und beide erhöhen den Anteil von Netzwerk und Speicher im Markt für KI-Inferenz-Rechenzentren.
Prefill und Decode in getrennten Racks
NVIDIA erklärte im August 2026, dass sein Decode-Rack Groq 3 LPX mit 256 direkt miteinander verbundenen LP30-Beschleunigern in voller Produktion sei, mit Nebius als erstem Anwender, während das Rack Vera Rubin NVL144 CPX 8 Exaflops mit 100 TB schnellem Speicher für die kontextintensive Prefill-Phase kombiniert. Die Trennung der beiden Phasen erzeugt zusätzlichen Verkehr zwischen Racks; deshalb wächst Netzwerk und Interconnect um 22,65 % pro Jahr auf 100,31 Mrd. USD.
Reine Inferenz-Clouds eröffnen eigene Standorte
Cerebras kündigte im März 2025 ein Netz von Inferenz-Rechenzentren in Santa Clara, Stockton, Dallas, Minneapolis, Oklahoma City, Montreal sowie weiteren Standorten in den USA und Europa an, um über 40 Millionen Llama-70B-Token pro Sekunde zu liefern, 85 % davon in den Vereinigten Staaten (Cerebras, März 2025). Groq eröffnete im Juli 2025 mit Equinix einen Standort in Helsinki und lieferte dabei mehr als 20 Millionen Token pro Sekunde. Dedizierte Inferenzbeschleuniger wachsen ab 8,14 Mrd. USD im Jahr 2025 um 30,46 % pro Jahr.
Herausforderungen: Was begrenzt das Wachstum der Inferenzkapazität?
Die Stromversorgung und sinkende Preise pro Token sind die beiden Grenzen, die den Markt für KI-Inferenz-Rechenzentren bei 20,56 % pro Jahr statt bei den 68,86 % von 2020–2025 halten.
Netzkapazität: 6,7–12 % des US-Stroms bis 2028
Das US-Energieministerium (DOE) berichtete im Dezember 2024, dass Rechenzentren 2023 rund 4,4 % des US-Stroms verbrauchten und bis 2028 6,7 % bis 12 % (325–580 TWh) verbrauchen könnten (DOE, Dezember 2024). Inferenzflotten laufen nahezu ununterbrochen; daher zieht jedes 1 GW Inferenz-IT-Last bei einer Power Usage Effectiveness (PUE) von 1,2 und einer durchschnittlichen Auslastung von 55 % rund 5,8 TWh pro Jahr. Allein die 2030 installierten 15,74 GW Inferenzkapazität würden bei diesen Werten rund 91 TWh benötigen.
Günstigere Token senken die Ausgaben pro Megawatt
Der CEO von NVIDIA erklärte im Februar 2026, dass Grace Blackwell mit NVLink um eine Größenordnung niedrigere Kosten pro Token liefert, und Microsoft sowie Google melden jeweils 1,7- bis 2-mal mehr Token pro Watt je Chipgeneration. Mehr Token pro Dollar bedeuten geringere Ausgaben pro Nachfrageeinheit; deshalb modelliert DC Market Insights einen Rückgang der Gesamtausgaben pro Inferenz-MW von 43,16 Mio. USD im Jahr 2025 auf 32,37 Mio. USD im Jahr 2035.
Marktchancen: Wo liegen die nächsten 100 Mrd. USD an Inferenzausgaben?
Edge-Standorte und souveräne Campusse fügen dem Markt für KI-Inferenz-Rechenzentren zwischen 2025 und 2035 rund 181,51 Mrd. USD an neuem Jahreswert hinzu.
Edge-Inferenzstandorte: von 6,51 Mrd. USD auf 105,59 Mrd. USD
Sprachagenten, Videoanalyse und Assistenten im Einzelhandel benötigen Antworten in weniger als einigen hundert Millisekunden, was Metro- und Edge-Standorte gegenüber abgelegenen Campussen begünstigt. DC Market Insights schätzt, dass das Segment Edge-Inferenzstandorte um 32,13 % pro Jahr wächst – der am schnellsten wachsende Betreibertyp –, wobei die Server über den Markt für Edge-Server verkauft werden.
Souveräne Inferenz am Golf: von 7,32 Mrd. USD auf 89,75 Mrd. USD
Saudi-Arabien sagte Groq im Februar 2025 1,5 Mrd. USD zu, um die Inferenzkapazität in seinem Rechenzentrum in Dammam auszubauen. DC Market Insights schätzt, dass der Nahe Osten und Afrika um 28,48 % pro Jahr wächst, Saudi-Arabien um 32,34 % und die Vereinigten Arabischen Emirate um 30,48 %.
Was kostet ein Megawatt Inferenzkapazität?
DC Market Insights schätzt die Gesamtausgaben auf 43,16 Mio. USD pro MW installierter Inferenz-IT-Last im Jahr 2025, einschließlich Server, Netzwerk, Strom, Kühlung, Gebäudehülle, Speicher, Software und Dienstleistungen.
| Jahr | Installierte Inferenz-IT-Last (GW) | Gesamtausgaben pro MW (Mio. USD) | Markt (Mio. USD) |
|---|---|---|---|
| 2020 | 0,55 | 21,47 | 11.852,13 |
| 2025 | 3,77 | 43,16 | 162.710,91 |
| 2030 | 15,74 | 40,24 | 633.412,29 |
| 2035 | 32,62 | 32,37 | 1.055.872,42 |
Öffentliche Referenzwerte stützen den Abwärtspfad nach 2026. NVIDIA gibt an, dass Rubin CPX für je 100 Mio. USD Investition 5 Mrd. USD an Token-Umsatz erwirtschaften kann (eine Herstellerangabe, September 2025); Microsoft meldet bis zu 1,7-mal mehr Token pro Watt mit Maia 200; Google meldet die doppelte Leistung pro Watt für Ironwood gegenüber Trillium. Der Höchststand 2025–2026 spiegelt flüssigkeitsgekühlte Rack-Scale-Systeme wider, die in Betrieb gehen, bevor sich diese Effizienzgewinne über die Flotten verbreiten.
Welche Vorschriften bestimmen, wo Inferenzkapazität gebaut wird?
Vier Regelwerke beeinflussen den Markt für KI-Inferenz-Rechenzentren, den DC Market Insights 2026 auf 270,92 Mrd. USD beziffert, über Berichtspflichten, Datenstandort und Stromversorgung.
- EU-Gesetz über künstliche Intelligenz (AI Act): in Kraft seit 1. August 2024; Regeln für KI-Modelle mit allgemeinem Verwendungszweck gelten seit 2. August 2025, und die Europäische Kommission nennt nun den 2. Dezember 2027 für Hochrisikosysteme nach Anhang III (Quelle: AI Act Service Desk der Europäischen Kommission).
- Delegierte Verordnung (EU) 2024/1364 der Kommission: Rechenzentren ab 500 kW melden Energie- und Wasserverbrauch an eine gemeinsame EU-Datenbank (Quelle: EUR-Lex).
- Bericht des US-Energieministeriums vom Dezember 2024: ein Anteil der Rechenzentren am US-Strombedarf von 6,7–12 % bis 2028 bildet den Rahmen für Großverbrauchertarife der Versorger (Quelle: DOE).
- Bericht „Energy and AI“ der Internationalen Energieagentur (IEA), April 2025: rund 945 TWh Stromverbrauch von Rechenzentren bis 2030 (Quelle: IEA).
Wie ist der Markt für KI-Inferenz-Rechenzentren segmentiert?
Der Markt für KI-Inferenz-Rechenzentren ist in vier Dimensionen gegliedert; Beschleunigte Server und Beschleuniger führen mit 99,25 Mrd. USD bzw. 61,00 % des Werts 2025. Alle Werte sind Schätzungen von DC Market Insights in Mio. USD.
Nach Ausgabenebene
Speicher wächst mit 23,29 % pro Jahr am schnellsten, weil Inferenz mit langem Kontext große Key-Value-Caches nah an den Beschleunigern hält.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Beschleunigte Server und Beschleuniger | 99.253,66 | 61,00 % | 596.567,92 | 19,64 % |
| Netzwerk und Interconnect | 13.016,87 | 8,00 % | 100.307,88 | 22,65 % |
| Strom- und Kühlungsinfrastruktur | 13.830,43 | 8,50 % | 92.916,77 | 20,98 % |
| Gebäudehülle und Bau | 8.135,55 | 5,00 % | 46.458,39 | 19,03 % |
| Speicher | 6.508,44 | 4,00 % | 52.793,62 | 23,29 % |
| Software und Dienstleistungen | 21.965,96 | 13,50 % | 166.827,84 | 22,48 % |
| Gesamt | 162.710,91 | 100,00 % | 1.055.872,42 | 20,56 % |
Nach Betreibertyp
Hyperscale-Clouds halten 56,00 % des Werts 2025; Betreiber von GPU-Clouds und Neoclouds wachsen um 23,84 % pro Jahr, da Modellentwickler Inferenzkapazität mieten.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Hyperscale-Cloud | 91.118,11 | 56,00 % | 496.260,04 | 18,47 % |
| GPU-Cloud und Neocloud | 21.152,42 | 13,00 % | 179.498,31 | 23,84 % |
| Colocation-Mieter | 19.525,31 | 12,00 % | 147.822,14 | 22,44 % |
| Unternehmenseigene Standorte (On-Premises) | 24.406,64 | 15,00 % | 126.704,69 | 17,90 % |
| Edge-Inferenzstandorte | 6.508,43 | 4,00 % | 105.587,24 | 32,13 % |
| Gesamt | 162.710,91 | 100,00 % | 1.055.872,42 | 20,56 % |
Nach Beschleunigertyp
Merchant-GPUs halten 72,00 % des Werts 2025 und fallen bis 2035 auf 56,00 %, da kundenspezifische und dedizierte Chips Inferenzvolumen übernehmen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Merchant-GPUs | 117.151,86 | 72,00 % | 591.288,56 | 17,57 % |
| Hyperscaler-Custom-ASICs | 37.423,51 | 23,00 % | 348.437,90 | 25,00 % |
| Dedizierte Inferenzbeschleuniger | 8.135,54 | 5,00 % | 116.145,96 | 30,46 % |
| Gesamt | 162.710,91 | 100,00 % | 1.055.872,42 | 20,56 % |
Nach Anwendung
Generative KI und LLM-Inferenz halten 56,00 % des Werts 2025; agentische und Reasoning-Workloads wachsen um 26,88 % pro Jahr, weil jede Agentenaufgabe viele Modellaufrufe verkettet.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Generative KI und LLM-Inferenz | 91.118,11 | 56,00 % | 675.758,35 | 22,19 % |
| Empfehlung und Ranking | 37.423,51 | 23,00 % | 147.822,14 | 14,73 % |
| Computer Vision | 14.643,98 | 9,00 % | 73.911,07 | 17,57 % |
| Sprache und Sprachverarbeitung | 9.762,65 | 6,00 % | 52.793,62 | 18,39 % |
| Agentische und Reasoning-Workloads | 9.762,66 | 6,00 % | 105.587,24 | 26,88 % |
| Gesamt | 162.710,91 | 100,00 % | 1.055.872,42 | 20,56 % |
DC Exclusive: Die Token-zu-Megawatt-Brücke für drei Inferenznetze
Die Token-zu-Megawatt-Brücke ist ein Modell von DC Market Insights mit 6 Eingangsgrößen, das veröffentlichte Token-Raten in installierte IT-Megawatt und Kapazitätswert umrechnet; allein der Verkehr über Googles eigene APIs entspricht rund 485 MW installierter Inferenz-IT-Last.
Eingangsgrößen: die veröffentlichte Token-Rate jedes Netzes, 0,5 Joule IT-Energie pro Token (eine Annahme von DC Market Insights für eine gemischte Flotte aus großen und kleinen Modellen), 55 % durchschnittliche Auslastung der installierten Kapazität, eine PUE von 1,2 und 43,16 Mio. USD Gesamtausgaben pro MW (2025). Die Token-Raten stammen aus den Q3-2026-Ergebnissen von Alphabet, von Cerebras (März 2025) und von Groq (Juli 2025).
| Netz | Token pro Sekunde (Mio.) | Durchschnittliche IT-Last (MW) | Installierte IT (MW) | Gebäudelast (MW) | Kapazitätswert (Mrd. USD) |
|---|---|---|---|---|---|
| Googles eigene Modell-APIs (Q3 2026) | 533 | 266,7 | 484,8 | 581,8 | 20,93 |
| Ziel des Cerebras-Inferenznetzes (März 2025) | 40 | 20,0 | 36,4 | 43,6 | 1,57 |
| Globales Groq-Netz (Juli 2025) | 20 | 10,0 | 18,2 | 21,8 | 0,78 |
Bei 0,25 Joule pro Token halbiert sich der Google-Wert auf rund 242 MW; bei 1,0 Joule verdoppelt er sich auf rund 970 MW. Selbst das hohe Szenario ist nur ein Bruchteil der 2025 installierten 3.770 MW Inferenzkapazität – ein Zeichen dafür, wie viel Inferenznachfrage außerhalb eigener APIs liegt: Verbraucher-Apps, Suchfunktionen, Empfehlungssysteme und Unternehmensmodelle.
Welche Region führt den Markt für KI-Inferenz-Rechenzentren an?
Nordamerika führt mit 87,86 Mrd. USD bzw. 54,00 % des Werts 2025, und der Nahe Osten und Afrika wächst mit 28,48 % pro Jahr am schnellsten (Schätzung von DC Market Insights).
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|
| Nordamerika | 87.863,89 | 54,00 % | 496.260,04 | 18,90 % |
| Asien-Pazifik | 42.304,84 | 26,00 % | 300.923,64 | 21,68 % |
| Europa | 20.176,15 | 12,40 % | 126.704,69 | 20,17 % |
| Naher Osten und Afrika | 7.321,99 | 4,50 % | 89.749,16 | 28,48 % |
| Lateinamerika | 5.044,04 | 3,10 % | 42.234,89 | 23,68 % |
| Gesamt | 162.710,91 | 100,00 % | 1.055.872,42 | 20,56 % |
Nordamerika
Nordamerika wächst von 87,86 Mrd. USD auf 496,26 Mrd. USD. Microsoft gab an, im Quartal bis Juni 2026 rund 1 GW Kapazität hinzugefügt zu haben, und 85 % der geplanten Inferenzkapazität von Cerebras liegen in den Vereinigten Staaten.
Asien-Pazifik
Asien-Pazifik wächst um 21,68 % pro Jahr auf 300,92 Mrd. USD; China ist mit 23,18 Mrd. USD im Jahr 2025 das zweitgrößte Land und Indien mit 29,85 % der am schnellsten wachsende große Markt (Schätzungen von DC Market Insights).
Europa
Europa wächst um 20,17 % pro Jahr auf 126,70 Mrd. USD. Groqs Standort in Helsinki (Juli 2025) und die seit August 2025 geltenden Regeln des EU AI Act für Modelle mit allgemeinem Verwendungszweck bewegen europäische Betreiber dazu, Modelle innerhalb der EU bereitzustellen.
Naher Osten und Afrika
Der Nahe Osten und Afrika wächst ab 7,32 Mrd. USD um 28,48 % pro Jahr; Saudi-Arabiens Zusage von 1,5 Mrd. USD an Groq für Dammam (Februar 2025) ist das deutlichste souveräne Inferenzprojekt der Region.
Lateinamerika
Lateinamerika wächst um 23,68 % pro Jahr von 5,04 Mrd. USD auf 42,23 Mrd. USD, da Cloud-Regionen in Brasilien und Mexiko Inferenzkapazität für spanisch- und portugiesischsprachige Modelle aufbauen (Schätzung von DC Market Insights).
Welche Länder geben am meisten für KI-Inferenz-Rechenzentren aus?
Die Vereinigten Staaten führen mit 80,13 Mrd. USD im Jahr 2025; Saudi-Arabien ist mit 32,34 % pro Jahr das am schnellsten wachsende Land unter den Top 12 (Schätzung von DC Market Insights).
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025–2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 80.131,87 | 449.452,42 | 18,82 % |
| 2 | China | Asien-Pazifik | 23.183,05 | 152.346,01 | 20,72 % |
| 3 | Kanada | Nordamerika | 6.501,93 | 39.947,74 | 19,91 % |
| 4 | Japan | Asien-Pazifik | 4.991,97 | 31.439,81 | 20,20 % |
| 5 | Vereinigtes Königreich | Europa | 4.761,57 | 28.714,34 | 19,68 % |
| 6 | Deutschland | Europa | 4.115,93 | 25.994,74 | 20,24 % |
| 7 | Südkorea | Asien-Pazifik | 3.426,69 | 24.565,45 | 21,77 % |
| 8 | Indien | Asien-Pazifik | 3.045,95 | 41.494,72 | 29,85 % |
| 9 | Frankreich | Europa | 2.965,89 | 21.159,98 | 21,71 % |
| 10 | Saudi-Arabien | Naher Osten und Afrika | 2.577,34 | 42.475,99 | 32,34 % |
| 11 | Australien | Asien-Pazifik | 2.453,68 | 18.691,20 | 22,51 % |
| 12 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 2.328,39 | 33.304,97 | 30,48 % |
Indien ist mit 29,85 % pro Jahr die am schnellsten wachsende große Volkswirtschaft, von 3,05 Mrd. USD auf 41,49 Mrd. USD, da Assistenten in indischen Sprachen und staatliche KI-Dienste aus inländischer Kapazität bereitgestellt werden.
Prognoseszenarien: Welche Spanne gilt 2035 für die Ausgaben für KI-Inferenz-Rechenzentren?
DC Market Insights sieht den Markt für KI-Inferenz-Rechenzentren 2035 zwischen 791,90 Mrd. USD und 1.256,49 Mrd. USD, mit 1.055,87 Mrd. USD als Basisszenario.
| Szenario | 2035 (Mio. USD) | CAGR 2025–2035 | Annahme |
|---|---|---|---|
| Niedrig | 791.904,31 | 17,15 % | Netzengpässe und schneller sinkende Kosten pro Token |
| Basis | 1.055.872,42 | 20,56 % | Inferenz erreicht 65,47 % der Ausgaben für KI-Rechenzentren |
| Hoch | 1.256.488,18 | 22,68 % | Agentische Workloads vervielfachen die Aufrufe pro Aufgabe |
Wichtige Akteure und Marktanteile: Wer baut und beliefert KI-Inferenz-Rechenzentren?
Die fünf größten Cloud-Betreiber (AWS, Microsoft, Google, Meta und Oracle) stehen für rund 56 % des Werts des Markts für KI-Inferenz-Rechenzentren im Jahr 2025, was dem Segment Hyperscale-Cloud entspricht (Schätzung von DC Market Insights auf Basis der Investitionsausgaben der Betreiber).
- NVIDIA
- Amazon Web Services (AWS)
- Microsoft
- Meta
- Oracle
- AMD
- Broadcom
- Cerebras
- Groq
- CoreWeave
- Nebius
- Dell Technologies
- Supermicro
- Equinix
- Digital Realty
- Vertiv
NVIDIA meldete für das Geschäftsjahr 2026 einen Rekordumsatz von 193,7 Mrd. USD (Februar 2026) und liefert den Großteil der Merchant-GPU-Systeme für Inferenz. Google, Amazon (Inferentia und Trainium) und Microsoft (Maia) statten ihre eigenen Flotten mit kundenspezifischen Chips aus. Cerebras und Groq betreiben dedizierte Inferenznetze, und CoreWeave und Nebius vermieten Inferenzkapazität an Modellentwickler.
Jüngste Entwicklungen im Markt für KI-Inferenz-Rechenzentren
Sechs datierte Ereignisse seit Februar 2025 prägen den Markt für KI-Inferenz-Rechenzentren, der 2026 270,92 Mrd. USD wert ist.
- Im Oktober 2026 gab Google an, dass seine eigenen Modell-APIs fast 32 Milliarden Token pro Minute verarbeiten (Quelle: Alphabet, Ergebnisse Q3 2026, Google).
- Im Oktober 2026 erklärte Amazon, dass Inferenz deutlich mehr als die Hälfte des KI-Umsatzes von AWS ausmacht und die Trainium-Zusagen im Jahresvergleich um mehr als das 20-Fache gestiegen sind (Quelle: Amazon).
- Im August 2026 gab NVIDIA bekannt, dass sein Decode-Rack Groq 3 LPX in voller Produktion ist, mit Nebius als erstem Anwender (Quelle: NVIDIA).
- Im Juli 2025 eröffnete Groq mit Equinix einen europäischen Inferenzstandort in Helsinki (Quelle: Groq).
- Im April 2025 stellte Google Ironwood vor, seine erste für Inferenz entwickelte TPU (Quelle: Google).
- Im Februar 2025 sagte Saudi-Arabien 1,5 Mrd. USD für den Ausbau der Inferenzkapazität von Groq in Dammam zu (Quelle: Groq).
Forschungsmethodik: Wie DC Market Insights den Markt für KI-Inferenz-Rechenzentren bemessen hat
DC Market Insights bemaß den Markt für KI-Inferenz-Rechenzentren für 2025 auf 162,71 Mrd. USD als Inferenzanteil (41,70 %) an 390,19 Mrd. USD Ausgaben für KI-Rechenzentren, abgeleitet aus 9,04 GW installierter KI-IT-Last × 43,16 Mio. USD Gesamtausgaben pro MW. Der Inferenzanteil steigt bis 2030 auf 56,50 % und bis 2035 auf 65,47 %; die Aufteilungen nach Ausgabenebene, Betreiber, Beschleuniger, Anwendung, Region und Land ergeben in jedem Jahr die Gesamtsumme.
Drei Plausibilitätsgrenzen: (1) Die Position Beschleunigte Server und Beschleuniger von 99,25 Mrd. USD im Jahr 2025 entspricht 51,24 % des NVIDIA-Umsatzes im Geschäftsjahr 2026 von 193,7 Mrd. USD – eine Obergrenze, die auch Training abdeckt; (2) der Markt 2026 von 270,92 Mrd. USD entspricht 38,16 % der von Alphabet, Amazon, Microsoft und Meta für 2026 prognostizierten Investitionen von rund 710 Mrd. USD – eine zweite Obergrenze; (3) allein der Verkehr über Googles eigene APIs entspricht rund 20,93 Mrd. USD an Kapazität – eine Untergrenze, die 12,86 % des Markts 2025 ausmacht. Vollständige Methodik: Forschungsmethodik von DC Market Insights. Verwandte Analysen: Markt für Rechenzentrumsbeschleuniger und Markt für GPU as a Service.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und ausgeschlossene Elemente
- 1.3Warum sich Schätzungen unterscheiden
- 02Zusammenfassung
- 2.1Markt im Überblick, 2025, 2026 und 2035
- 2.2Wichtige Marktkennzahlen
- 2.3Kernaussagen
- 03Marktdynamik
- 3.1Token-Volumen von Google
- 3.2Investitionsprognosen 2026 von vier Käufern
- 3.3Chips für die Inferenz
- 3.4Prefill und Decode in getrennten Racks
- 3.5Reine Inferenz-Clouds
- 3.6Netzkapazität
- 3.7Günstigere Token senken die Ausgaben pro Megawatt
- 3.8Chance: Edge-Inferenzstandorte
- 3.9Souveräne Inferenz am Golf
- 04Preisanalyse
- 4.1Gesamtausgaben pro MW, 2020, 2025, 2030 und 2035
- 4.2Öffentliche Preis- und Effizienz-Referenzwerte
- 05Standards und Regulierung
- 5.1EU-Gesetz über künstliche Intelligenz
- 5.2Delegierte Verordnung (EU) 2024/1364 der Kommission
- 5.3Bericht des US-Energieministeriums
- 5.4IEA Energy and AI
- 06Marktsegmentierung nach Ausgabenebene
- 6.1Beschleunigte Server und Beschleuniger
- 6.2Netzwerk und Interconnect
- 6.3Strom- und Kühlungsinfrastruktur
- 6.4Gebäudehülle und Bau
- 6.5Speicher
- 6.6Software und Dienstleistungen
- 07Marktsegmentierung nach Betreibertyp
- 7.1Hyperscale-Cloud
- 7.2GPU-Cloud und Neocloud
- 7.3Colocation-Mieter
- 7.4Unternehmenseigene Standorte (On-Premises)
- 7.5Edge-Inferenzstandorte
- 08Marktsegmentierung nach Beschleunigertyp
- 8.1Merchant-GPUs
- 8.2Hyperscaler-Custom-ASICs
- 8.3Dedizierte Inferenzbeschleuniger
- 09Marktsegmentierung nach Anwendung
- 9.1Generative KI und LLM-Inferenz
- 9.2Empfehlung und Ranking
- 9.3Computer Vision
- 9.4Sprache und Sprachverarbeitung
- 9.5Agentische und Reasoning-Workloads
- 10DC Exclusive: Token-zu-Megawatt-Brücke
- 10.1Googles eigene Modell-APIs
- 10.2Cerebras-Inferenznetz
- 10.3Globales Groq-Netz
- 10.4Sensitivität gegenüber der Energie pro Token
- 11Regionale Einblicke
- 11.1Nordamerika
- 11.2Asien-Pazifik
- 11.3Europa
- 11.4Naher Osten und Afrika
- 11.5Lateinamerika
- 12Länderanalyse
- 12.1Vereinigte Staaten
- 12.2China
- 12.3Kanada
- 12.4Japan
- 12.5Vereinigtes Königreich
- 12.6Deutschland
- 12.7Südkorea
- 12.8Indien
- 12.9Frankreich
- 12.10Saudi-Arabien
- 12.11Australien
- 12.12Vereinigte Arabische Emirate
- 13Prognoseszenarien
- 13.1Niedriges Szenario
- 13.2Basisszenario
- 13.3Hohes Szenario
- 14Wettbewerbsanalyse
- 14.1NVIDIA
- 14.2Amazon Web Services (AWS)
- 14.3Microsoft
- 14.4Google
- 14.5Meta
- 14.6Oracle
- 14.7AMD
- 14.8Broadcom
- 14.9Cerebras
- 14.10Groq
- 14.11CoreWeave
- 14.12Nebius
- 14.13Dell Technologies
- 14.14Supermicro
- 14.15Equinix
- 14.16Digital Realty
- 14.17Vertiv
- 15Jüngste Entwicklungen
- 15.1Oktober 2026: Token-Volumen von Google
- 15.2Oktober 2026: Inferenzanteil bei AWS
- 15.3August 2026: NVIDIA Groq 3 LPX
- 15.4Juli 2025: Groq Helsinki
- 15.5April 2025: Google Ironwood
- 15.6Februar 2025: Saudi-Arabien und Groq
- 16Forschungsmethodik
- 16.1Modellaufbau
- 16.2Plausibilitätsgrenzen
- Abb. 1Größe des Markts für KI-Inferenz-Rechenzentren, 2020–2035 (Mrd. USD)
- Tabelle 1Merkmale des Markts im Überblick
- Tabelle 2Umfangsvergleich: erfasste Elemente
- Tabelle 3Gesamtausgaben pro MW Inferenzkapazität, 2020–2035
- Tabelle 4Markt nach Ausgabenebene, 2025 und 2035
- Tabelle 5Markt nach Betreibertyp, 2025 und 2035
- Tabelle 6Markt nach Beschleunigertyp, 2025 und 2035
- Tabelle 7Markt nach Anwendung, 2025 und 2035
- Tabelle 8Token-zu-Megawatt-Brücke für drei Inferenznetze
- Tabelle 9Markt nach Region, 2025 und 2035
- Tabelle 10Top 12 Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
270,92 Mrd. USD im Jahr 2026, ein Plus von 66,50 % gegenüber 162,71 Mrd. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Der Markt soll bis 2035 1.055,87 Mrd. USD erreichen, eine CAGR von 20,56 % ab 2025.
Um 20,56 % pro Jahr von 2025 bis 2035, nach 68,86 % pro Jahr von 2020 bis 2025, während der Inferenzanteil an den Ausgaben für KI-Rechenzentren von 41,70 % auf 65,47 % steigt (Schätzung von DC Market Insights).
Rund 43,16 Mio. USD pro MW installierter IT-Last im Jahr 2025 (Gesamtausgaben), sinkend auf 32,37 Mio. USD bis 2035, da Chips mehr Token pro Watt liefern (Schätzung von DC Market Insights).
41,70 % im Jahr 2025, also 162,71 Mrd. USD von 390,19 Mrd. USD, steigend auf 65,47 % bis 2035. Amazon erklärte im Oktober 2026, dass Inferenz deutlich mehr als die Hälfte des KI-Umsatzes von AWS ausmacht.
Edge-Inferenzstandorte mit 32,13 % pro Jahr, von 6,51 Mrd. USD im Jahr 2025 auf 105,59 Mrd. USD im Jahr 2035, weil Sprach- und Agentendienste Antworten mit geringer Latenz benötigen.
Teilweise: Hyperscaler-Custom-ASICs wachsen um 25,00 % pro Jahr auf 348,44 Mrd. USD, während Merchant-GPUs von 72,00 % auf 56,00 % des Werts fallen, 2035 aber weiterhin führen (Schätzung von DC Market Insights).
Nordamerika mit 54,00 % bzw. 87,86 Mrd. USD des Werts 2025. Der Nahe Osten und Afrika wächst mit 28,48 % pro Jahr am schnellsten, angeführt von Saudi-Arabien.
Rund 485 MW installierte IT-Last für fast 32 Milliarden Token pro Minute, bei 0,5 Joule pro Token und 55 % Auslastung, entsprechend rund 20,93 Mrd. USD an Kapazität (Modell von DC Market Insights).
Rund 56 % des Werts 2025 entfallen auf AWS, Microsoft, Google, Meta und Oracle (Schätzung von DC Market Insights). NVIDIA liefert den Großteil der Merchant-GPU-Systeme; Cerebras, Groq, CoreWeave und Nebius betreiben auf Inferenz ausgerichtete Clouds.
DC Market Insights zählt für 2026 270,92 Mrd. USD und nur Ausgaben für Rechenzentrumskapazität. Schätzungen, die nur Chips zählen, fallen kleiner aus; solche, die Token-Umsätze oder On-Device-Inferenz einbeziehen, sind nicht vergleichbar.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.