
データセンター電力系統インフラ接続市場 規模・シェア・2035年までの予測
市場の概要
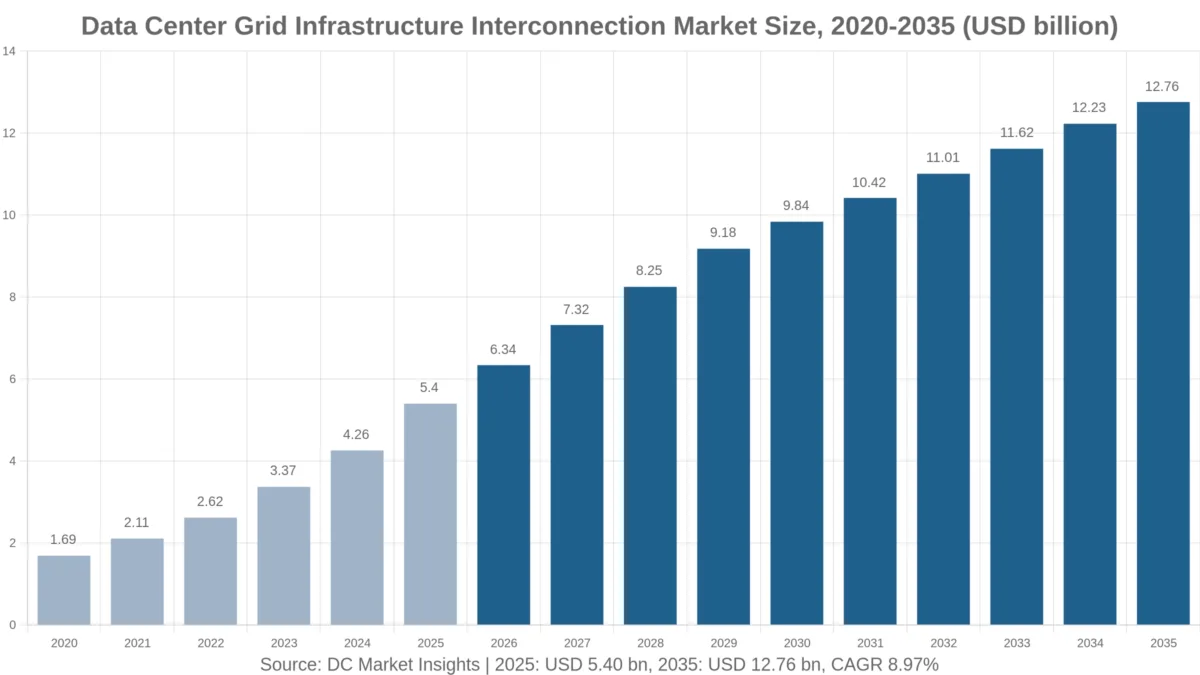
データセンター電力系統インフラ接続市場の規模は2025年にUSD 5,400.0百万で、年平均成長率(CAGR)8.97%で拡大し、2035年までにUSD 12.76十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲と推計値の比較
- 04市場ダイナミクス
- 05価格分析
- 06基準と規制
- 07コンポーネント別市場セグメンテーション
- 08電圧レベル別市場セグメンテーション
- 09資金調達モデル別市場セグメンテーション
- 10データセンタータイプ別市場セグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
データセンター電力系統インフラ接続市場は、2026年に63億4,000万米ドルと評価され、2025年の54億米ドルから2035年には127億6,000万米ドルに達すると予測されます。2025年から2035年までの年平均成長率(CAGR)は8.97%です(DC Market Insights推計)。データセンターの電力系統インフラ接続において資金の流れを左右するのは、送電設備の費用を誰が負担するかです。テキサス州上院法案第6号(Senate Bill 6、2025年)と連邦エネルギー規制委員会(FERC)による2026年6月の理由開示命令(show-cause orders)以降、大規模負荷は、自らに割り当てられたネットワーク増強費用を全需要家に転嫁するのではなく、自ら負担するケースが増えています。American Electric Power(AEP)はその規模を示しており、2026年第3四半期だけで15 GWの新規負荷契約を報告し、2031年までに84 GWの契約済み追加負荷を見込んでいます(出典:AEP 8-K、2026年10月28日)。2025年の市場規模は、2025年に接続工事費が支払われた系統容量18.01 GW × 1 MW当たり30万米ドル = 54億米ドルとして算出されます。専用高圧送電線は年率10.55%で最も速く成長し、地域別では中東・アフリカが年率13.48%で最も高い成長を示します。同地域の新たなギガワット級キャンパスは、送電基幹網がない状態から建設が始まるためです。
主要市場統計:2026年のデータセンター電力系統インフラ接続市場の規模は?
DC Market Insightsの推計によると、データセンター電力系統インフラ接続市場は2026年に63億4,000万米ドルで、2025年の54億米ドルを17.32%上回ります。
- 2025年の市場規模:54億米ドル
- 2026年の市場規模:63億4,000万米ドル
- 2030年の市場規模:98億4,000万米ドル
- 2035年の市場規模:127億6,000万米ドル
- CAGR(2025~2035年):8.97%(2035年の低位ケース93億6,000万米ドル、高位ケース163億6,000万米ドル)
- 最大のコンポーネント:ネットワーク増強・送電網強化、2025年金額の55.00%
- 最も成長が速い資金調達モデル:顧客負担による直接割当、年率11.87%
- 首位地域:北米、2025年金額の52.00%。最も成長が速い地域:中東・アフリカ、13.48%
- 最大の国:米国、2025年に25億9,000万米ドル
- 市場リーダー:工事請負業者ではQuanta Services、系統機器サプライヤーではHitachi Energy(DC Market Insights評価)
主なポイント:データセンターの系統接続投資を牽引するものは?
- 毎年資金が投じられる系統容量が18.01 GWから31.90 GWへ増加するため、データセンター電力系統インフラ接続への支出は54億米ドルから127億6,000万米ドルに拡大します。
- キャンパスが345 kV~765 kVの送電線を必要とする遠隔地へ移るため、1 MW当たりのコストは30万米ドルから40万米ドルへ上昇します。
- 規制当局が大規模負荷に自らの増強費用の負担を求めるようになったため、顧客負担型の接続は2035年に金額の52.00%まで拡大します。
- 待ち行列は実際の建設量をはるかに上回ります。追跡対象の申請・契約676 GWは2025年の接続量の約38年分に相当します。投機的な申請を安価に提出できるためです。
エグゼクティブサマリー:データセンターの系統接続にどれだけの資金が投じられているか?
世界のデータセンター電力系統インフラ接続市場規模は、2020年に16億9,000万米ドルと評価され、2025年に54億米ドルに達し、予測期間中のCAGR 8.97%で2035年までに127億6,000万米ドルに達すると見込まれています。
| レポート項目 | 詳細 |
|---|---|
| 実績データ | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 54億米ドル |
| 2026年の市場規模 | 63億4,000万米ドル |
| CAGR(2025~2035年) | 8.97% |
| 2035年の市場規模 | 127億6,000万米ドル |
| 対象セグメント | コンポーネント、電圧レベル、資金調達モデル、データセンタータイプ |
| 対象地域 | 北米、欧州、アジア太平洋、中南米、中東・アフリカ |
データセンター電力系統インフラ接続市場は、2020年から2025年にかけて年率26.12%で成長しました。新規データセンターIT容量が年間5.0 GWから12.0 GWへと2倍以上に増え、接続工事費は受電開始の約1年前に支払われるためです。2025年以降は成長率が8.97%に鈍化します。新規容量の追加が2035年までに年間約27 GWで頭打ちとなる一方、1 MW当たりのコストは年率約2.9%で上昇を続けるためです。
市場範囲:データセンターの系統接続には何が含まれるか?
データセンター電力系統インフラ接続は、データセンターを公共の電力系統に接続する電力会社側の工事を対象とし、2025年に54億米ドル規模です。
対象に含まれるもの
- データセンター負荷に割り当てられた送配電ネットワーク増強(電線張替え、新規回線、電力会社変電所の変圧器バンク)
- 系統からキャンパスまで建設される専用高圧送電線
- 電力会社の開閉所および連系点
- 系統接続検討、申請手数料および返金されない接続料金
対象外のもの
- 顧客所有の構内変電所および降圧変圧器(データセンター変電所市場で規模を算定)
- 敷地内の中圧・低圧ケーブル
- ビハインド・ザ・メーター型発電設備、容量市場支払い、電力購入契約および電気料金
- 受電開始時に返還される返金可能な保証金および担保
各セグメントの関係
どの切り口も毎年同じ合計額になります。コンポーネントは何が建設されるか、電圧レベルは系統上のどこに位置するか、資金調達モデルは誰が最初に支払うか、データセンタータイプは購入者を表します。ハイパースケールおよびAIキャンパスが2025年金額の62.00%を占めます。
データセンター系統接続市場の推計値が異なるのはなぜか?
DC Market Insightsはデータセンター電力系統インフラ接続を2026年に63億4,000万米ドルと推計しており、より広い定義ではその数倍の規模になります。
より広範な推計では、敷地内の構内変電所と変圧器、キャンパス向けに建設された発電設備、1 MW・日当たり325米ドルで約定したPJM Interconnectionの2028/2029年オークションなどの容量市場支払い、あるいは電力そのものを加算することが多くあります。本版では電力会社側の送電線と変電・開閉設備のみを計上しています。エンタープライズやエッジサイトなどの中小規模の購入者も対象に含まれ、2025年金額の10.00%を占めます。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| 負荷に割り当てられたネットワーク増強 | 対象、2025年に29億7,000万米ドル | 接続のために支払われる |
| キャンパスへの専用送電線 | 対象、14億米ドル | 単一負荷のために建設 |
| 検討費用および接続料金 | 対象、3億2,416万米ドル | 返金されない支出 |
| 構内変電所および変圧器 | 対象外 | DCMIの別レポート |
| 容量支払いおよび電力 | 対象外 | 接続ではなく運用コスト |
| 返金可能な担保 | 対象外 | 受電開始時に返還 |
市場推進要因:データセンターの系統接続支出が増加しているのはなぜか?
3つの規則変更と1つの負荷急増が同時に到来したため、データセンター電力系統インフラ接続への支出は2026年に17.32%増加します。
テキサス州上院法案第6号とERCOTの474 GWの大規模負荷待ち行列
テキサス電力信頼度協議会(ERCOT)は2026年7月29日、テキサス州上院に対し、系統接続を求める大規模負荷を約474 GW把握しており、その約90%がデータセンターであると報告しました。上院法案第6号(2025年8月5日付分析)は、大規模負荷の閾値を75 MWとし、最低10万米ドルの検討費用とMW単位の保証を定め、大規模負荷に電力会社の接続費用の一部負担を求めています(Texas Legislature)。DC Market Insightsは、2025年の米国のデータセンター電力系統接続額を25億9,000万米ドルと推計しています。
AEPの契約済み負荷84 GWと765 kV基幹送電網
AEPは、1,000億米ドルの5か年設備投資計画のうち約370億米ドルを送電投資に充てる計画で、送電レートベースは2031年までに700億米ドルに近づくと見込んでいます(AEP 8-K、2026年10月)。オハイオ州では、SB Energyが2026年3月20日、Piketonに計画する10 GWキャンパス向けに、新設765 kV送電線42億米ドル(1 MW当たり約42万米ドル)の資金拠出を確約しており、初受電は2029年の予定です(出典:AEP)。
FERCの2026年6月の理由開示命令後に広がる顧客負担型増強
米国エネルギー省(DOE)は2025年10月23日、FERCに対し、20 MWを超える負荷を対象とし、それらに割り当てられたネットワーク増強費用の100%を負担させるよう求めました。これに対しFERCは2026年6月18日、6つの地域系統運用者すべてに大規模負荷規則の正当性を示すか改革するよう命じました(FERC)。顧客負担による直接割当は年率11.87%で成長し、2035年に66億4,000万米ドルに達します。
市場トレンド:データセンターの系統接続ルールはどう変わっているか?
データセンター電力系統インフラ接続は、先着順の待ち行列から有償の確定コミットメントへと移行しつつあり、2025年の検討費用・手数料は3億2,416万米ドルに上ります。
コミットメント料金と最低料金:英国ではMW当たり237,500~712,500英ポンド
英国ガス・電力市場局(Ofgem)は2026年7月29日、需要側の接続申請が1年足らずで41 GWから125 GWに増え、そのうち少なくとも80 GWがデータセンターであると発表し、MW当たり237,500~712,500英ポンドの返金可能なコミットメント料金を提案しました(Ofgem)。オハイオ州では公益事業委員会が2025年7月9日、新設データセンターが契約容量の少なくとも85%を最長12年間支払うAEP Ohioの料金制度を承認しました(出典:Ohio Consumers’ Counsel)。
アイルランドとPJMにおける電源持ち込み型接続
アイルランド公益事業規制委員会(CRU)は2025年12月12日、アイルランドの新設データセンターに対し、輸入容量に見合う敷地内または近隣の発電・蓄電設備を確保し、6年以内に年間需要の80%をアイルランド国内の新規再生可能エネルギーで賄うことを義務付けました(CRU)。PJM Interconnectionに関するFERCの2025年12月の命令は、併設負荷向けにFirm Contract DemandおよびNon-Firm Contract Demandの送電サービスを創設しました(出典:FERCファクトシート)。併設型・ハイブリッド系統接続は2035年までに19億1,000万米ドルに達します。
機器受注残:GE Vernovaは422億米ドル、Siemens Energyは510億ユーロ
GE Vernovaは電化(Electrification)機器の受注残が前年比60%増の422億米ドルに達したと報告し(出典:GE Vernova 8-K、2026年10月28日)、Siemens Energy Grid Technologiesはデータセンター向け変圧器案件を挙げて受注残510億ユーロを報告しました(出典:Siemens Energy、2026年8月5日)。これらの受注残により、データセンター電力系統接続の1 MW当たりコストは2025年の30万米ドルから2030年には36万米ドルへ押し上げられます。
市場の課題:データセンターの系統接続を遅らせているものは?
データセンター電力系統インフラ接続は投機的な申請と混雑したネットワークによって抑制されており、数百GWの申請に対して2025年に資金が投じられたのは約18.01 GWにとどまりました。
投機的申請:ERCOTのBatch Zeroから302.2 GWを除外
ERCOTのBatch Zero審査(2026年9月)では、204件・66.4 GWがベース負荷として、158件・127.9 GWが検討対象負荷として認められた一方、373件・302.2 GWが除外されました(出典:ERCOT Board)。Oncorだけでも、2026年半ば時点で待ち行列に約282 GWのデータセンター申請があると報告しています(出典:Oncor、2026年8月6日)。ペースを決めているのは資金ではなく、検討能力です。
系統混雑:オランダで9.1 GWが待機
2025年7月1日時点で、オランダでは9.1 GW分・14,044件の大口需要家の申請が中圧・低圧系統容量の空きを待っており(出典:オランダ気候・グリーン成長大臣、2026年2月2日)、欧州委員会は少なくともEU 16か国で接続待ち行列が生じていると報告しています。欧州は地域別で最も成長が遅く、年率7.62%です。
市場機会:データセンターの系統接続資金はどこへ向かうか?
データセンター電力系統インフラ接続の最大の新規市場は、超高圧送電線と北米以外の急成長地域にあります。
ギガワット級キャンパス向け超高圧送電線:2035年までに62億5,000万米ドル
1 GW~10 GWのキャンパスが専用の500 kVまたは765 kV回線を必要とするため、345 kV以上の工事は2025年の20億5,000万米ドルから年率11.78%で成長します。ルイジアナ州公益事業委員会は2025年8月、Richland ParishのMetaキャンパスに電力を供給する60マイルの500 kV送電線1本と30マイルの500 kV送電線2本を承認しました(出典:Louisiana PSC Order U-37425)。
アジア太平洋と中東:マレーシアTNBの8.35 GWパイプライン
Tenaga Nasional Berhad(TNB)は、8.35 GW・61件のデータセンター案件(うち5.65 GWが同社系統内)を挙げ、2026年6月の実際のデータセンター負荷は1,256 MWで、1年前の603 MWから増加したと報告しています(出典:TNBアナリスト説明会、2026年8月28日)。アジア太平洋は13億米ドルから2035年までに35億7,000万米ドルへ拡大します。
価格分析:データセンターの系統接続コストは1 MW当たりいくらか?
DC Market Insightsの推計によると、データセンター電力系統インフラ接続のコストは2025年に系統容量1 MW当たり30万米ドルで、2035年までに40万米ドルへ上昇します。
| 年 | 系統容量1 MW当たりコスト(百万米ドル) | 1 kW当たりコスト(米ドル) | 資金が投じられた系統容量(GW) | 市場規模(百万米ドル) |
|---|---|---|---|---|
| 2020 | 0.22 | 220 | 7.70 | 1,692.90 |
| 2025 | 0.30 | 300 | 18.01 | 5,402.70 |
| 2030 | 0.36 | 360 | 27.32 | 9,836.64 |
| 2035 | 0.40 | 400 | 31.90 | 12,760.20 |
公開された価格の目安:PiketonにおけるSB Energyの10 GW向け42億米ドルは1 MW当たり42万米ドルに相当します。ノースダコタ州の申請書類では、Cass County Electric Cooperativeの大規模負荷顧客1社向けの新設送電線と変電所の費用を7,500万米ドルとしています(出典:North Dakota PSC、2026年1月)。テキサス州は大規模負荷申請1件当たり最低10万米ドルの検討費用を定めています。Ofgemが提案した料金のような返金可能な保証金は支出として計上していません。
基準と規制:データセンターの系統接続を規定するルールは?
データセンター電力系統インフラ接続は、2025年1月から2026年7月までに採択または提案された少なくとも9つの規則によって規定されています。
- 大規模負荷の系統接続に関するPJM、MISO、SPP、CAISO、ISO-NEおよびNYISOへのFERC理由開示命令(2026年6月18日、出典:FERC)
- DOE規則制定事前通知(ANOPR)RM26-4:20 MW超の負荷、割り当てられたネットワーク増強費用の100%(2025年10月23日、出典:DOE)
- FERCのPJM併設命令(審理番号EL25-49):Firm Contract DemandおよびNon-Firm Contract Demandサービス(2025年12月、出典:FERC)
- テキサス州上院法案第6号:閾値75 MW、検討費用10万米ドル、2025年12月31日以降に接続した負荷の出力抑制(出典:Texas Legislature)
- AEP Ohioデータセンター料金制度:最長12年間、最低85%(2025年7月9日承認、出典:PUCO議事録)
- 100 MW超の負荷に関するジョージア州公益事業委員会規則:最長15年の契約(2025年1月23日、出典:Georgia PSC)
- CRUの大規模エネルギー需要家接続政策(2025年12月12日、出典:CRU)
- 英国の戦略的需要接続に関する協議:送電レベルで約50 GWを保有する約140のデータセンター(2026年3月11日、出典:DESNZ)
- 2030年までに必要な5,840億ユーロの系統投資に向け、2025年12月10日に発表された欧州系統パッケージ(European Grids Package)(出典:欧州委員会)
市場セグメンテーション:データセンター系統接続をリードするセグメントは?
ネットワーク増強・送電網強化が2025年に29億7,000万米ドルでデータセンター電力系統インフラ接続をリードし、専用高圧送電線が最も速く成長しています。
コンポーネント別
ほとんどのキャンパスが依然として既存ネットワークに接続しているため、ネットワーク増強が最大のシェアを占めます。立地が需要地から離れるにつれ、専用送電線のシェアが拡大します。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ネットワーク増強・送電網強化 | 2,971.49 | 55.00% | 6,507.70 | 8.15% |
| 専用高圧送電線 | 1,404.70 | 26.00% | 3,828.06 | 10.55% |
| 開閉所・連系点 | 702.35 | 13.00% | 1,658.83 | 8.97% |
| 検討費用・接続料金 | 324.16 | 6.00% | 765.61 | 8.97% |
電圧レベル別
単一キャンパスの規模が1 GWを超えるにつれ、超高圧のシェアは金額の38.00%から49.00%へ上昇します。
| 電圧レベル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 超高圧345 kV以上 | 2,053.03 | 38.00% | 6,252.50 | 11.78% |
| 高圧115~230 kV | 2,539.27 | 47.00% | 5,104.08 | 7.23% |
| 中圧69 kV未満 | 810.40 | 15.00% | 1,403.62 | 5.65% |
資金調達モデル別
テキサス州、オハイオ州、ジョージア州の料金制度がコストを大規模負荷に転嫁するため、顧客負担による直接割当は2030年より前に電力会社負担を上回ります。
| 資金調達モデル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 顧客負担による直接割当 | 2,161.08 | 40.00% | 6,635.30 | 11.87% |
| 電力会社負担・料金回収 | 2,485.24 | 46.00% | 4,210.87 | 5.41% |
| 併設型・ハイブリッド系統接続 | 756.38 | 14.00% | 1,914.03 | 9.73% |
データセンタータイプ別
ハイパースケールおよびAIキャンパスは年率10.62%で成長します。エンタープライズおよびエッジサイトは主に中圧で接続し、成長率は3.55%です。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ハイパースケール・AIキャンパス | 3,349.67 | 62.00% | 9,187.34 | 10.62% |
| コロケーションキャンパス | 1,512.76 | 28.00% | 2,807.24 | 6.38% |
| エンタープライズ・エッジサイト | 540.27 | 10.00% | 765.61 | 3.55% |
DC独自分析:大規模負荷系統接続待ち行列トラッカー、8事業者・676 GWのデータセンター申請
DC Market Insights大規模負荷系統接続待ち行列トラッカーは、9つのインプット(公表された8事業者の数値と、モデル化した1 MW当たり30万米ドルのコスト)に基づくDC Market Insightsのモデルです。ERCOT、AEP、Dominion、NESO、TNB、Fingridをそれぞれ1回ずつ計上すると、申請済みまたは契約済みのデータセンター電力系統インフラ接続需要は約676 GWとなり、2025年に資金が投じられた18.01 GWの約38倍に相当します。2025年のコストで換算すると、待ち行列全体には約2,030億米ドルの接続工事が必要となります。したがって市場規模を決めるのは需要ではなく、規制当局が待ち行列のどれだけを通すかです。
| 事業者 | 指標 | 規模 | 時点 | 備考 |
|---|---|---|---|---|
| ERCOT(テキサス州) | 系統接続を求める大規模負荷 | 474 GW、約90%がデータセンター | 2026年6月 | Batch Zero:ベース66.4 GW、検討対象127.9 GW |
| Oncor(ERCOT域内) | 送電待ち行列内のデータセンター申請 | 約282 GW(合計には加算せず) | 2026年第2四半期 | 回廊プロジェクト70億米ドル超、2026~2034年 |
| AEP(11州) | 契約済み追加負荷 | 2031年までに84 GW | 2026年10月 | 2026年第3四半期に15 GWを契約 |
| Dominion Energy(バージニア州) | 契約済みデータセンター容量 | 約54 GW | 2026年9月 | 2026年8月の課金ピーク4.8 GW |
| NESO(グレートブリテン) | データセンター需要接続の申請回答 | 92.9 GW中50.8 GW | 2026年3月 | オフテイカー確保済みは32%のみ |
| TNB(マレーシア) | データセンターパイプライン | 8.35 GW、うち系統内5.65 GW | 2026年6月 | 負荷1,256 MW |
| Fingrid(フィンランド) | 締結済みデータセンター接続契約 | 約5 GW | 2026年8月 | 送電および配電 |
| オランダの系統運用者 | 待機中の大口需要家申請(全業種) | 9.1 GW(合計には加算せず) | 2025年7月 | 14,044件 |
地域別分析:データセンターの系統接続に最も支出している地域は?
北米が2025年に28億1,000万米ドルでデータセンター電力系統インフラ接続をリードし、中東・アフリカが年率13.48%で最も速く成長しています。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 北米 | 2,809.40 | 52.00% | 5,997.29 | 7.88% |
| 欧州 | 918.46 | 17.00% | 1,914.03 | 7.62% |
| アジア太平洋 | 1,296.65 | 24.00% | 3,572.86 | 10.67% |
| 中南米 | 162.08 | 3.00% | 510.41 | 12.15% |
| 中東・アフリカ | 216.11 | 4.00% | 765.61 | 13.48% |
北米
北米の28億1,000万米ドルはテキサス州、バージニア州、オハイオ州に支えられています。Dominion Energyは2026年9月、約54 GWのデータセンター容量を契約済みと報告しました(出典:DominionのPJM向けプレゼンテーション)。
欧州
欧州の9億1,846万米ドルは接続待ち行列によって頭打ちとなっています。2024年にはデータセンターがアイルランドの電力の22%を消費し(出典:CRU)、Fingridはフィンランドで約5 GWのデータセンター接続契約を締結済みと報告しています。
アジア太平洋
アジア太平洋は年率10.67%で成長して35億7,000万米ドルに達し、中国、日本、インド、マレーシアが牽引します。マレーシアではジョホール州がTNBのパイプラインのうち5.6 GWを占めています。
中南米
中南米は1億6,208万米ドルから年率12.15%で成長し、ブラジルが2025年に7,564万米ドルで最大の市場です(DC Market Insights推計)。
中東・アフリカ
中東・アフリカは2億1,611万米ドルから7億6,561万米ドルへ拡大し、サウジアラビアは年率12.80%で成長します。新設キャンパスでは超高圧送電線をゼロから新設する必要があるためです。
国別分析:データセンターの系統接続をリードする国は?
米国が2025年のデータセンター電力系統インフラ接続額の48.00%を占め、インドが年率15.14%で最も成長の速い大国です。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 2,593.30 | 5,486.89 | 7.78% |
| 2 | 中国 | アジア太平洋 | 567.28 | 1,467.42 | 9.97% |
| 3 | 英国 | 欧州 | 189.09 | 421.09 | 8.34% |
| 4 | 日本 | アジア太平洋 | 183.69 | 459.37 | 9.60% |
| 5 | カナダ | 北米 | 178.29 | 421.09 | 8.97% |
| 6 | ドイツ | 欧州 | 172.89 | 382.81 | 8.27% |
| 7 | インド | アジア太平洋 | 162.08 | 663.53 | 15.14% |
| 8 | マレーシア | アジア太平洋 | 129.66 | 357.29 | 10.67% |
| 9 | オーストラリア | アジア太平洋 | 97.25 | 255.20 | 10.13% |
| 10 | サウジアラビア | 中東・アフリカ | 91.85 | 306.24 | 12.80% |
| 11 | アイルランド | 欧州 | 86.44 | 127.60 | 3.97% |
| 12 | ブラジル | 中南米 | 75.64 | 242.44 | 12.35% |
予測シナリオ:2035年までにデータセンター系統接続市場はどこまで拡大するか?
データセンター電力系統インフラ接続はベースケースで2035年に127億6,000万米ドルに達し、その範囲は93億6,000万米ドルから163億6,000万米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR(2025~2035年) | 前提条件 |
|---|---|---|---|
| 低位 | 9,363.60 | 5.65% | 2035年の新規IT容量24 GW、1 MW当たり34万米ドル |
| ベース | 12,760.20 | 8.97% | 2036年の新規IT容量27.8 GW、1 MW当たり40万米ドル |
| 高位 | 16,363.35 | 11.72% | 新規IT容量31 GW、765 kV送電線の建設拡大に伴い1 MW当たり46万米ドル |
主要企業と市場シェア:データセンターの系統接続を建設するのは誰か?
上位5社の系統工事請負業者および機器サプライヤーが、2025年のデータセンター電力系統インフラ接続額の約38%を占めます。これは各社の公表受注残に基づくDC Market Insightsの推計です。
- Quanta Services
- GE Vernova
- Siemens Energy
- Hitachi Energy
- Eaton
- Prysmian
- Nexans
- MYR Group
- Burns and McDonnell
- Black and Veatch
- American Electric Power
- Dominion Energy
- Oncor
- Entergy
- National Grid
Quanta Servicesは過去最高となる637億米ドルの受注残と、第3四半期売上高120億1,000万米ドルを報告しました(出典:Quanta 8-K、2026年10月29日)。Hitachi Energyは約600億米ドルの受注残、2025年度のデータセンター向け受注の150%超の増加、2024~2027年の90億米ドル超の工場投資を報告しました(出典:Hitachi Investor Day、2026年6月10日)。Eatonは2025年末時点で約198億米ドルの受注残を報告しました(出典:Eaton 8-K)。建設された資産の大半は、AEP、Dominion Energy、Oncor、Entergyなどの電力会社が所有しています。
データセンター系統接続の最近の動向
データセンター電力系統インフラ接続では、2025年12月から2026年10月までに、日付が明確な規則変更とプロジェクトの動きが6件ありました。
- 2026年10月、AEPは第3四半期に15 GWの新規負荷契約を報告しました(出典:AEP 8-K)。
- 2026年9月、ERCOTはBatch Zeroで66.4 GWをベース負荷として認め、302.2 GWを除外しました(出典:ERCOT Board)。
- 2026年7月、OfgemはMW当たり237,500~712,500英ポンドのデータセンター向けコミットメント料金を提案しました(出典:Ofgem)。
- 2026年6月、FERCは6つの地域系統運用者に対し、大規模負荷の系統接続に関する理由開示命令を出しました(出典:FERC)。
- 2026年3月、SB Energyはオハイオ州の10 GWキャンパス向けに765 kV送電線42億米ドルの資金拠出を確約しました(出典:AEP)。
- 2025年12月、CRUはアイルランドの新設データセンター向け接続政策を定めました(出典:CRU)。
調査方法:データセンター系統接続モデルの仕組み
データセンター電力系統インフラ接続モデルは、毎年資金が投じられる系統容量に1 MW当たりのコストを乗じて算出します。1年先の新規データセンターIT容量(2026年分14.5 GW)× 電力使用効率(PUE)1.35 × 系統接続比率92% = 2025年に18.01 GW、× 1 MW当たり30万米ドル = 54億米ドルです。
3つの上限・下限チェックが成立しています。上限1:2026年の市場規模63億4,000万米ドルは、Quanta Servicesの2026年第3四半期売上高を年換算した480億4,000万米ドルの約13%に相当します。上限2:欧州の2025年の金額9億1,846万米ドルは、欧州委員会が2030年までに系統に必要とする5,840億ユーロ(年間約830億ユーロ)の約1.0%です。下限:SB Energyの約4年間で42億米ドルと、Oncorの9年間で70億米ドルを合計すると年間約18億3,000万米ドルとなり、米国の2026年の金額30億4,000万米ドルを下回ります。セグメント、地域、国別の内訳はDC Market Insightsのシェアに基づきます。詳しい手法は調査方法のページをご覧ください。関連レポート:データセンター変圧器市場、データセンター電力ケーブル市場、データセンターオンサイト発電市場。
目次
- 01はじめに
- 1.1レポートの説明
- 1.2市場の定義と範囲
- 1.3調査方法
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3主なポイント
- 03市場範囲と推計値の比較
- 3.1対象範囲と対象外
- 3.2各セグメントの関係
- 3.3推計値が異なる理由
- 04市場ダイナミクス
- 4.1テキサス州上院法案第6号とERCOTの474 GWの大規模負荷待ち行列
- 4.2AEPの契約済み負荷84 GWと765 kV基幹送電網
- 4.3FERCの2026年6月の理由開示命令後に広がる顧客負担型増強
- 4.4コミットメント料金と最低料金
- 4.5アイルランドとPJMにおける電源持ち込み型接続
- 4.6GE VernovaとSiemens Energyの機器受注残
- 4.7ERCOTのBatch Zeroから除外された投機的申請
- 4.8オランダの系統混雑
- 4.9ギガワット級キャンパス向け超高圧送電線
- 4.10マレーシアTNBの8.35 GWパイプライン
- 05価格分析
- 5.1系統容量1 MW当たりコスト(2020~2035年)
- 5.2公開された価格の目安
- 06基準と規制
- 6.1FERC理由開示命令(2026年6月)
- 6.2DOE ANOPR RM26-4
- 6.3FERC PJM併設命令
- 6.4テキサス州上院法案第6号
- 6.5AEP Ohioデータセンター料金制度
- 6.6ジョージア州公益事業委員会の大規模負荷規則
- 6.7CRU接続政策
- 6.8英国の戦略的需要接続
- 6.9欧州系統パッケージ
- 07コンポーネント別市場セグメンテーション
- 7.1ネットワーク増強・送電網強化
- 7.2専用高圧送電線
- 7.3開閉所・連系点
- 7.4検討費用・接続料金
- 08電圧レベル別市場セグメンテーション
- 8.1超高圧345 kV以上
- 8.2高圧115~230 kV
- 8.3中圧69 kV未満
- 09資金調達モデル別市場セグメンテーション
- 9.1顧客負担による直接割当
- 9.2電力会社負担・料金回収
- 9.3併設型・ハイブリッド系統接続
- 10データセンタータイプ別市場セグメンテーション
- 10.1ハイパースケール・AIキャンパス
- 10.2コロケーションキャンパス
- 10.3エンタープライズ・エッジサイト
- 11Dc独自分析:大規模負荷系統接続待ち行列トラッカー
- 11.1ERCOT(テキサス州)
- 11.2Oncor(ERCOT域内)
- 11.3AEP(11州)
- 11.4Dominion Energy(バージニア州)
- 11.5NESO(グレートブリテン)
- 11.6TNB(マレーシア)
- 11.7Fingrid(フィンランド)
- 11.8オランダの系統運用者
- 12地域別分析
- 12.1北米
- 12.2欧州
- 12.3アジア太平洋
- 12.4中南米
- 12.5中東・アフリカ
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3英国
- 13.4日本
- 13.5カナダ
- 13.6ドイツ
- 13.7インド
- 13.8マレーシア
- 13.9オーストラリア
- 13.10サウジアラビア
- 13.11アイルランド
- 13.12ブラジル
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2ベースシナリオ
- 14.3高位シナリオ
- 15主要企業と市場シェア
- 15.1Quanta Services
- 15.2GE Vernova
- 15.3Siemens Energy
- 15.4Hitachi Energy
- 15.5Eaton
- 15.6Prysmian
- 15.7Nexans
- 15.8MYR Group
- 15.9Burns and McDonnell
- 15.10Black and Veatch
- 15.11American Electric Power
- 15.12Dominion Energy
- 15.13Oncor
- 15.14Entergy
- 15.15National Grid
- 16最近の動向
- 16.1AEP第3四半期の負荷契約(2026年10月)
- 16.2ERCOT Batch Zeroの結果(2026年9月)
- 16.3Ofgemのコミットメント料金提案(2026年7月)
- 16.4FERC理由開示命令(2026年6月)
- 16.5SB Energyの765 kV送電線資金拠出(2026年3月)
- 16.6CRUのデータセンター接続政策(2025年12月)
- 図 1データセンター電力系統インフラ接続市場規模(2020~2035年、10億米ドル)
- 表 1レポート項目
- 表 2範囲の比較
- 表 3系統容量1 MW当たりコスト(2020~2035年)
- 表 4コンポーネント別市場(2025年および2035年)
- 表 5電圧レベル別市場(2025年および2035年)
- 表 6資金調達モデル別市場(2025年および2035年)
- 表 7データセンタータイプ別市場(2025年および2035年)
- 表 8大規模負荷系統接続待ち行列トラッカー
- 表 9地域別市場(2025年および2035年)
- 表 10上位12か国(2025年および2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は63億4,000万米ドルで、2025年の54億米ドルから17.32%増加しています。市場は2035年までに127億6,000万米ドルに達すると予測され、2025年からのCAGRは8.97%です。
2020年から2025年の年率26.12%に続き、2025年から2035年は年率8.97%で成長します。毎年資金が投じられる系統容量が18.01 GWから31.90 GWへ、1 MW当たりのコストが30万米ドルから40万米ドルへ上昇するためです。
2025年に54億米ドルが、データセンターを電力系統に接続する電力会社側の工事に投じられました。対象はネットワーク増強、専用高圧送電線、開閉所、および系統接続検討と手数料です。構内変電所、変圧器、発電設備、電力は対象外です。
DC Market Insightsの推計では、2025年に系統容量1 MW当たり30万米ドルで、2035年までに40万米ドルへ上昇します。オハイオ州の10 GWキャンパス向けにSB Energyが拠出する765 kV送電線42億米ドルは、1 MW当たり42万米ドルに相当します。
2026年半ばには約474 GWの大規模負荷がERCOTへの系統接続を求めており、その約90%がデータセンターです。Batch Zeroでは66.4 GWがベース負荷、127.9 GWが検討対象負荷として認められ、302.2 GWが除外されました。
データセンター自身が負担するケースが増えています。テキサス州SB 6、AEP Ohioの料金制度、FERCの2026年6月の命令により増強費用が大規模負荷に移るため、顧客負担による直接割当は年率11.87%で成長し、2035年までに66億4,000万米ドルに達します。
345 kV以上の超高圧工事が年率11.78%で最も速く成長し、2035年までに62億5,000万米ドルに達します。コンポーネント別では専用高圧送電線が10.55%で首位です。
北米で、2025年に28億1,000万米ドル(金額の52.00%)です。中東・アフリカが年率13.48%で最も速く成長し、インドが15.14%で最も成長の速い大国です。
グレートブリテンの需要側接続申請が41 GWから125 GWに増え、そのうち少なくとも80 GWがデータセンターであったことを受け、2026年7月29日にMW当たり237,500~712,500英ポンドの返金可能なコミットメント料金を提案しました。
2026年の63億4,000万米ドルは、電力会社側の送電線、変電・開閉設備、接続料金のみを計上しています。構内変電所、変圧器、キャンパスの発電設備、容量支払いや電力を加えた推計は、その数倍の規模になります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。