
Markt für Personaldienstleistungen in Rechenzentren: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
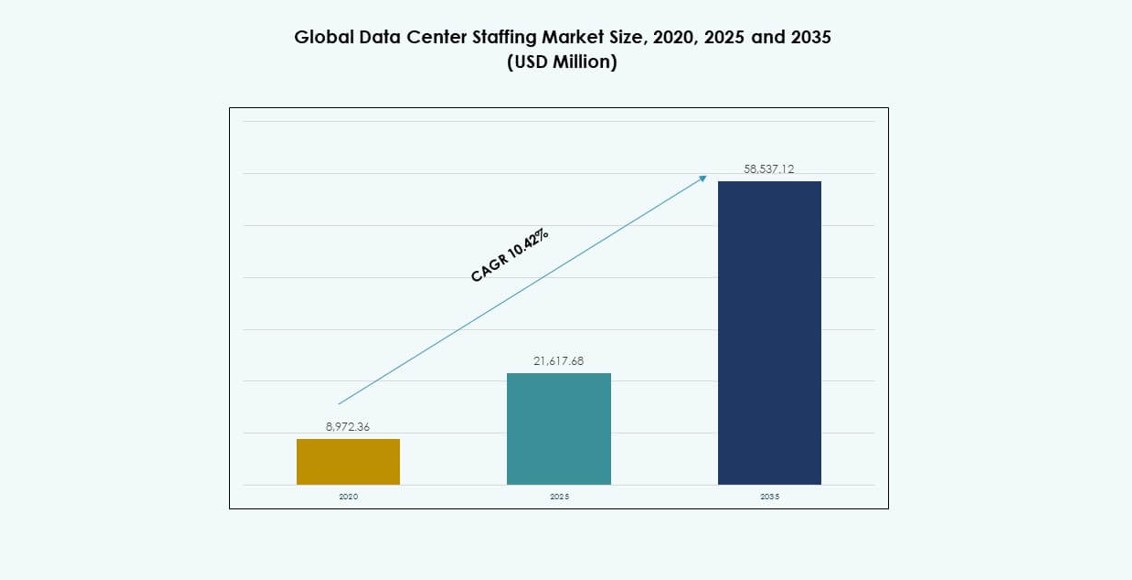
Markt für Personaldienstleistungen in Rechenzentren: 2025 lag das Marktvolumen bei USD 21.62 Mrd.; bis 2035 soll es bei einer CAGR von 10.42 % auf USD 58.54 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Nov. 2026
Basisjahr 2024 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktdynamik
- 04Globaler Markt für Personaldienstleistungen in Rechenzentren: Marktgröße & Prognose
- 05Globaler Markt für Personaldienstleistungen in Rechenzentren: nach Service-/Rekrutierungsart
- 06Globaler Markt für Personaldienstleistungen in Rechenzentren: nach Rolle / Kompetenzprofil
- 07Globaler Markt für Personaldienstleistungen in Rechenzentren: nach Branche
- 08Globaler Markt für Personaldienstleistungen in Rechenzentren: nach Region
- 09Wettbewerbsumfeld
- 10Unternehmensprofile
- 10Kapitel
- 2020-2023Historischer Zeitraum
- 2025-2035Prognosezeitraum
- 10Profilierte Unternehmen
Profilierte Unternehmen
- Adecco Group
- Randstad NV
- ManpowerGroup
- Allegis Group
- Recruit Holdings
- Hays plc
- PERSOL Holdings
- Robert Half International
- TEKsystems Inc
- ASGN Incorporated
Vollständige Analyse
Zusammenfassung
Der globale Markt für Personaldienstleistungen in Rechenzentren wurde 2020 auf 8.972,36 Mio. USD und 2025 auf 21.617,68 Mio. USD bewertet und soll bis 2035 mit einer CAGR von 10,42 % im Prognosezeitraum auf 58.537,12 Mio. USD wachsen.
| BERICHTSMERKMAL | DETAILS |
|---|---|
| Historischer Zeitraum | 2020-2023 |
| Basisjahr | 2024 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße Personaldienstleistungen in Rechenzentren 2025 | 21.617,68 Mio. USD |
| Markt für Personaldienstleistungen in Rechenzentren, CAGR | 10,42 % |
| Marktgröße Personaldienstleistungen in Rechenzentren 2035 | 58.537,12 Mio. USD |
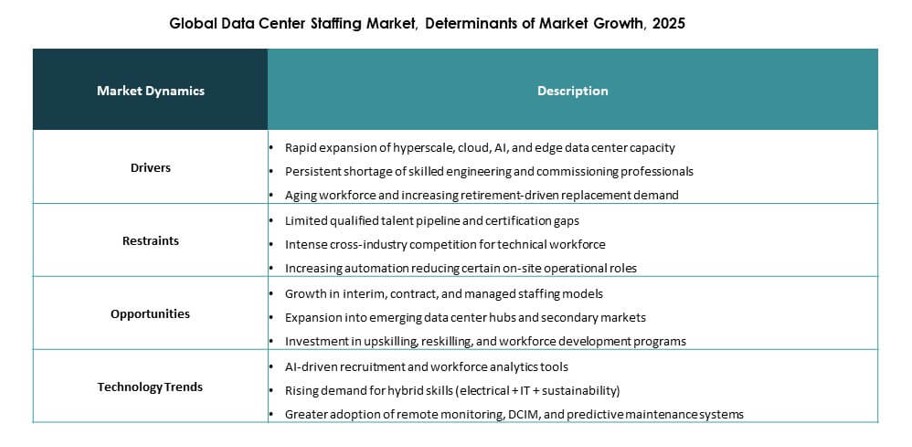
Der Markt wächst, weil Hyperscale- und Colocation-Betreiber ihre Kapazitäten ausbauen und damit die Nachfrage nach Fachkräften für den Betrieb kritischer Einrichtungen, die Inbetriebnahme und den Bau steigt. KI-fähige Infrastruktur erhöht die Anforderungen an Kompetenzen in Stromversorgung, Kühlung, Steuerungstechnik und Sicherheit, was spezialisierte Einstellungen und zertifizierungsorientierte Rekrutierung vorantreibt. Automatisierung und digitale Überwachungswerkzeuge verändern die Rollenprofile und erhöhen die Nachfrage nach hybrider IT-OT-Expertise. Unternehmen sehen Personaldienstleistungen als strategischen Hebel, um Verfügbarkeit und Liefertermine zu sichern, während Investoren die Verfügbarkeit von Arbeitskräften beobachten, weil sie Projektumsetzung und Margen beeinflusst.
Regional führt Nordamerika dank umfangreicher Hyperscale-Bauvorhaben, dichter Colocation-Standorte und ausgereifter Personaldienstleistungs-Ökosysteme, die eine schnelle Mobilisierung ermöglichen. Europa folgt mit starken Interconnection-Märkten und Compliance-getriebenen Betriebsabläufen, die die Nachfrage nach Rollen in den Bereichen Zuverlässigkeit und Sicherheit erhöhen. Der asiatisch-pazifische Raum entwickelt sich zum am schnellsten wachsenden Motor, angeführt von China, Japan, Indien und südostasiatischen Standorten, wo der rasche Kapazitätsausbau einen anhaltenden Einstellungsbedarf schafft. Lateinamerika und der Nahe Osten gewinnen an Dynamik, da neue Campus-Standorte starten und lokale Talentprogramme wachsen.
Marktdynamik
Markttreiber
Hyperscale-Expansion und Kapazitätsausbauprogramme erhöhen den Personalbedarf
Der globale Markt für Personaldienstleistungen in Rechenzentren wächst, weil Hyperscale- und Colocation-Betreiber in den großen Metropolen Standorte, Hallen und Stromkapazität hinzufügen. Das sorgt für eine stetige Nachfrage nach Ingenieuren, Technikern und Bauspezialisten, die ehrgeizige Lieferfristen einhalten können. Betreiber stocken ihr Personal auf, um einen 24/7-Betrieb, höhere Rack-Dichten und größere Anlagenflächen zu unterstützen. Unternehmen benötigen zudem Fachkräfte für Inbetriebnahme, Übergabe und den frühen Betrieb, um neue Anlagen zu stabilisieren. Standortportfolios verteilen sich über Regionen, was den Personalbedarf an mehreren Standorten und reisebereite Teams erhöht. Entwickler bevorzugen Partner, die geprüfte Talentpools und eine schnelle Mobilisierung bieten. Große Investitionszyklen erzeugen lange Vertragslaufzeiten, die Personaldienstleistern planbare Umsätze sichern.
KI-Rechenleistung, hohe Leistungsdichte und fortschrittliche Kühlung erfordern spezialisierte Kompetenzen
Der globale Markt für Personaldienstleistungen in Rechenzentren wächst mit KI-Clustern, die Leistungsaufnahme, thermische Lasten und betriebliche Komplexität erhöhen. Dies veranlasst Betreiber, Spezialisten für Elektroverteilung, Hochspannungssysteme und die Auslegung kritischer Kühlung einzustellen. Teams müssen Flüssigkühlungs-Rollouts, Einhausungsstrategien und engere Umgebungskontrollen beherrschen. Anlagen erhalten zusätzliche Überwachungssysteme, Sensoren und Steuerungsebenen, die Techniker mit OT- und Steuerungsexpertise erfordern. Dienstleister suchen Personal, das gemischte Umgebungen aus Altsystemen und Infrastruktur der nächsten Generation beheben kann. Der Schulungsbedarf steigt, weil sich Verfahren mit neuen Kühlkreisläufen, Sicherheitsanforderungen und Wartungsregimen ändern. Personaldienstleister, die Fachkräfte für diese Aufgaben zertifizieren, erzielen eine stärkere Kundenbindung.
- So gab Google bekannt, dass seine neue +/-400-VDC-Architektur darauf ausgelegt ist, IT-Racks von 100 kW auf 1 MW zu skalieren, dass Machine-Learning-Workloads vor 2030 mehr als 500 kW pro Rack erfordern werden und dass das Unternehmen bereits Flüssigkühlung im Gigawatt-Maßstab über mehr als 2.000 TPU Pods mit rund 99,999 % Verfügbarkeit eingesetzt hat. Das zeigt, warum Betreiber heute hochspezialisierte Fachkräfte für Stromversorgung und Wärmemanagement benötigen.
Cloud- und Netzwerkmodernisierung erhöht die Nachfrage nach IT-Infrastrukturspezialisten
Der globale Markt für Personaldienstleistungen in Rechenzentren profitiert von Cloud-Migration, Edge-Rollouts und Netzwerk-Upgrades innerhalb der Anlagen. Er erhöht die Einstellungen für Cloud-Plattform-Kompetenzen, Netzwerktechnik, Storage-Administration und Security Operations. Betreiber richten die Infrastruktur an softwaredefinierter Steuerung und Automatisierungswerkzeugen aus, was die Nachfrage nach hybriden IT-OT-Profilen erhöht. Teams müssen das Wachstum bei Cross-Connects, Interconnection-Services und das Kunden-Onboarding in höherem Volumen bewältigen. Colocation-Anbieter ergänzen Serviceebenen wie Managed Connectivity und Remote Hands, was die Personalintensität pro Standort erhöht. Arbeitgeber bevorzugen Kandidaten mit Herstellerzertifizierungen und praktischer Einsatzerfahrung. Personalpartner, die diese Profile gezielt zusammenstellen, verkürzen Einstellungszyklen und verringern Reibungsverluste beim Onboarding.
- So teilte Digital Realty mit, ServiceFabric sei auf 70 Mitglieder gewachsen, die mehr als 100 Services anbieten, gestützt auf einen globalen Fußabdruck von 300+ Einrichtungen in 50+ Metropolen in 25+ Ländern. Das spiegelt den wachsenden Bedarf an Spezialisten wider, die Interconnection, Service-Orchestrierung und Kunden-Onboarding im großen Maßstab bewältigen können.
Regulatorische, Sicherheits- und Zuverlässigkeitsstandards fördern strukturierte Einstellungen und Compliance-Abdeckung
Der globale Markt für Personaldienstleistungen in Rechenzentren entwickelt sich weiter, weil Betreiber strengeren Sicherheitsvorschriften, Audit-Erwartungen und Kunden-SLA-Anforderungen gegenüberstehen. Das erhöht die Nachfrage nach Compliance-Managern, Sicherheitsbeauftragten und Qualitätsverantwortlichen, die Standardarbeitsanweisungen durchsetzen. Unternehmen benötigen Spezialisten, die Genehmigungen, Kontrollen für gefährliche Arbeiten und die Steuerung von Auftragnehmern an laufenden Standorten verantworten. Zuverlässigkeitsprogramme brauchen Wartungsplaner, Incident Manager und Schichtleiter, die den Betrieb stabil halten. Kunden erwarten zudem eine klare Dokumentation von Verfügbarkeitspraktiken, Testprotokollen und Änderungskontrolle. Personaldienstleister, die geprüfte Kandidaten mit branchenspezifischer Ausbildung stellen, senken das Risiko für Betreiber.
Markttrends
Verlagerung zu Managed Staffing, RPO und ergebnisbasierten Talentprogrammen
Der globale Markt für Personaldienstleistungen in Rechenzentren zeigt eine Verlagerung von Ad-hoc-Einstellungen hin zu Managed-Staffing- und RPO-Modellen. Kunden bevorzugen Anbieter, die den Anforderungsfluss, die Vorauswahl und das Onboarding im großen Maßstab verantworten. Das sichert eine gleichbleibende Qualität bei Rollouts an mehreren Standorten und entlastet die interne Personalabteilung. Anbieter bündeln Personalplanung, Kompetenzabgleich und Compliance-Prüfungen in einem Auftrag. Verträge enthalten häufig Servicekennzahlen wie Time-to-Fill, Mitarbeiterbindung und Einhaltung von Sicherheitsvorgaben. Dieser Trend begünstigt Unternehmen mit starkem Account Management und standardisierten Lieferleitfäden. Käufer suchen zudem Preisstrukturen, die sich an Projektmeilensteinen und der Personalauslastung orientieren. Unternehmen gewinnen Kostenplanbarkeit und eine schnellere Mobilisierung in Spitzenzeiten. Investoren bevorzugen diese Modelle, weil sie die Umsatztransparenz und die Kundenbindung verbessern.
Wachstum bei Zertifizierungen, Micro-Credentials und rollenbasierten Kompetenzpfaden
Der globale Markt für Personaldienstleistungen in Rechenzentren tendiert zu formalen Nachweisen, die die betriebliche Einsatzbereitschaft bestätigen. Arbeitgeber verlangen rollenbasierte Zertifizierungen in elektrischer Sicherheit, Betrieb kritischer Umgebungen und Netzwerkwerkzeugen. Das erhöht die Nachfrage nach Kandidaten, die ihre Kompetenz durch Prüfungen und beaufsichtigte Praxis belegen können. Personaldienstleister bauen Schulungspartnerschaften auf, um das Angebot zu erweitern und Kompetenzlücken zu verringern. Kunden nutzen zudem Kompetenzrahmen, um Berufsfamilien regionenübergreifend zu standardisieren. Das schafft klarere Vergütungsbänder und eine transparentere Karriereentwicklung. Arbeitskräfte reagieren mit höherer Mobilität zwischen Betreibern und Dienstleistern. Unternehmen profitieren, weil zertifizierte Mitarbeiter Fehlerquoten senken und die Einarbeitungszeit verkürzen. Investoren beobachten die Tiefe der Zertifizierungen, weil sie ein skalierbares Arbeitskräfteangebot anzeigt.
Einsatz von Talent-Analytik und digitalen Plattformen für schnellere Einstellungsentscheidungen
Der globale Markt für Personaldienstleistungen in Rechenzentren setzt digitale Werkzeuge ein, die Sourcing, Vorauswahl und Einsatzsteuerung verbessern. Kunden nutzen Analytik, um den Personalbedarf nach Standortphase, Schichtmuster und Servicelinie zu prognostizieren. Das ermöglicht schnellere Shortlists und verkürzt die Dauer von Vakanzen während Bau- und Hochlaufzyklen. Anbieter setzen digitales Onboarding, Hintergrundprüfungen und Compliance-Dokumentation ein, um Prozesszeiten zu senken. Manche Anbieter nutzen Kompetenzdatenbanken, um Kandidaten dem Anlagentyp und der Ausstattung zuzuordnen. Dieser Trend erhöht die Transparenz bei Leistungs-, Bindungs- und Sicherheitskennzahlen über alle Kundenkonten hinweg. Er hilft Betreibern auch, die Ergebnisse der Anbieter zu vergleichen und Personalpläne zu verfeinern. Unternehmen schätzen diese Werkzeuge, weil sie den Zeitplan schützen und Reibung bei Einstellungen verringern. Investoren sehen datengestützte Leistungserbringung als Differenzierungsmerkmal, das die Margen steigert.
Aufstieg von Mobilitätsprogrammen für mehrere Regionen und standardisierten Personal-Pods
Der globale Markt für Personaldienstleistungen in Rechenzentren tendiert zu mobilen Teams, die zwischen Projekten und Regionen wechseln. Betreiber bauen „Pod“-Strukturen für Inbetriebnahme, Steuerungstechnik und Betriebshochlauf auf, um Standortstarts zu beschleunigen. Das unterstützt einheitliche Methoden und einen schnelleren Wissenstransfer über Neubauten hinweg. Personalanbieter halten reisebereite Einsatzlisten und standardisierte Schichtrotationen vor. Kunden bevorzugen zudem Anbieter, die Nachfragespitzen ohne lange lokale Rekrutierungszyklen abdecken können. Dieser Trend unterstützt die grenzüberschreitende Compliance-Begleitung bei Visa, Sicherheitsvorschriften und Arbeitsstandards. Er erhöht auch die Nachfrage nach Personalkoordinatoren und Rollen in der Standortlogistik. Unternehmen gewinnen Agilität in Phasen schneller Expansion. Investoren beobachten die Mobilitätskapazität, weil sie das Lieferrisiko über Projektpipelines hinweg senkt.
Marktherausforderungen
Anhaltende Kompetenzlücken bei kritischen Einrichtungen, Stromversorgungssystemen und Betrieb mit hoher Dichte
Der globale Markt für Personaldienstleistungen in Rechenzentren leidet unter einem knappen Angebot an erfahrenen Fachkräften im Betrieb kritischer Einrichtungen und in Hochspannungs-Elektrorollen. Das begrenzt die Einstellungsgeschwindigkeit bei Betreibern, die mehrere Standorte gleichzeitig ausbauen. Kandidaten mit praktischer Inbetriebnahme-Erfahrung bleiben in vielen Regionen selten. Der Lohndruck steigt, was Projektbudgets und Betriebskosten der Kunden belastet. Arbeitgeber konkurrieren mit angrenzenden Branchen wie Energieversorgung, erneuerbaren Energien und Industrieautomatisierung. Schulungen brauchen Zeit und verlangsamen die Einsatzbereitschaft in komplexen Umgebungen mit Flüssigkühlung und fortschrittlicher Steuerungstechnik. Das Fluktuationsrisiko steigt, wenn die Nachfrage in denselben Metropolen sprunghaft zunimmt. Personaldienstleister müssen in Prüfung und Weiterqualifizierung investieren, um die Vermittlungsqualität zu sichern. Diese Herausforderung ist für Investoren relevant, weil Arbeitskräfteknappheit den Umsatzhochlauf verzögern und die Margenstabilität verringern kann.
Compliance-Komplexität, Sicherheitsanforderungen und Projektvolatilität schaffen Lieferrisiken
Der globale Markt für Personaldienstleistungen in Rechenzentren unterliegt strengen Zutrittskontrollen, Hintergrundprüfungen und kundengesteuerten Sicherheitsrichtlinien. Das verlängert die Onboarding-Zeiten und schränkt eine schnelle Mobilisierung in gesicherten Anlagen ein. Kunden verlangen außerdem Sicherheitsdokumentation und die Einhaltung standortspezifischer Arbeitsgenehmigungen. Die Nachfrage kann mit Genehmigungsverzögerungen, Stromverfügbarkeit und Lieferkettenengpässen bei Ausrüstung schwanken. Personaldienstleister tragen ein Risiko durch Leerlaufkosten, wenn sich Projekte verschieben oder pausieren. Vertragsbedingungen übertragen das Terminrisiko über Leistungskennzahlen häufig auf die Anbieter. Arbeitsgesetze unterscheiden sich von Land zu Land, was Mobilität und den Einsatz von Auftragnehmern erschwert. Die Servicequalität kann sinken, wenn Anbieter in Spitzenzeiten Geschwindigkeit vor Passgenauigkeit stellen.
Marktchancen
Skalierbare Ausbildungspipelines und Ausbildungsprogramme für Neueinsteiger aufbauen
Der globale Markt für Personaldienstleistungen in Rechenzentren bietet Unternehmen, die strukturierte Ausbildungspipelines für technische Rollen schaffen, erhebliches Aufwärtspotenzial. Er unterstützt die schnellere Umschulung von Arbeitskräften aus angrenzenden Branchen zu Technikern für kritische Einrichtungen. Anbieter können mit OEMs und Zertifizierungsstellen kooperieren, um Lehrpläne zu standardisieren. Kunden schätzen diese Programme, weil sie das Angebot erweitern und die Mitarbeiterbindung verbessern. Anbieter, die Ausbildung mit Vermittlung verknüpfen, können mehrjährige Verträge sichern. Zudem verbessert er durch einheitliche Verfahren die Sicherheitsergebnisse. Unternehmen erhalten einen verlässlichen Talentzufluss für ihre Expansionspläne. Investoren bevorzugen ausbildungsgeführte Modelle, weil sie Auslastung und Marge steigern können.
Spezialisierte Angebote für KI-Anlagen, Compliance und Inbetriebnahmeleistungen ausbauen
Der globale Markt für Personaldienstleistungen in Rechenzentren schafft Chancen für Nischen-Personaldienstleistungen in KI-fähigen Anlagen und Umgebungen mit hoher Leistungsdichte. Er belohnt Unternehmen, die Spezialisten für Inbetriebnahme, Steuerungstechnik und den Betrieb von Flüssigkühlung stellen. Anbieter können Compliance-Unterstützung, Sicherheitsführung und Dokumentationsleistungen zu Premium-Paketen bündeln. Kunden zahlen für Expertise, die das Ausfallrisiko senkt und SLA-Zusagen schützt. Die regionale Expansion eröffnet zudem Rollen in aufstrebenden Standorten, in denen lokale Talentpools noch klein sind. Anbieter, die früh lokale Netzwerke aufbauen, können Marktanteile gewinnen. Unternehmen betrachten spezialisierte Abdeckung als Wettbewerbsvorteil bei Ausschreibungen. Investoren sehen Premium-Kompetenzsegmente als Weg zu höheren Umsätzen pro Vermittlung.
Marktsegmentierung
Nach Service- oder Rekrutierungsart
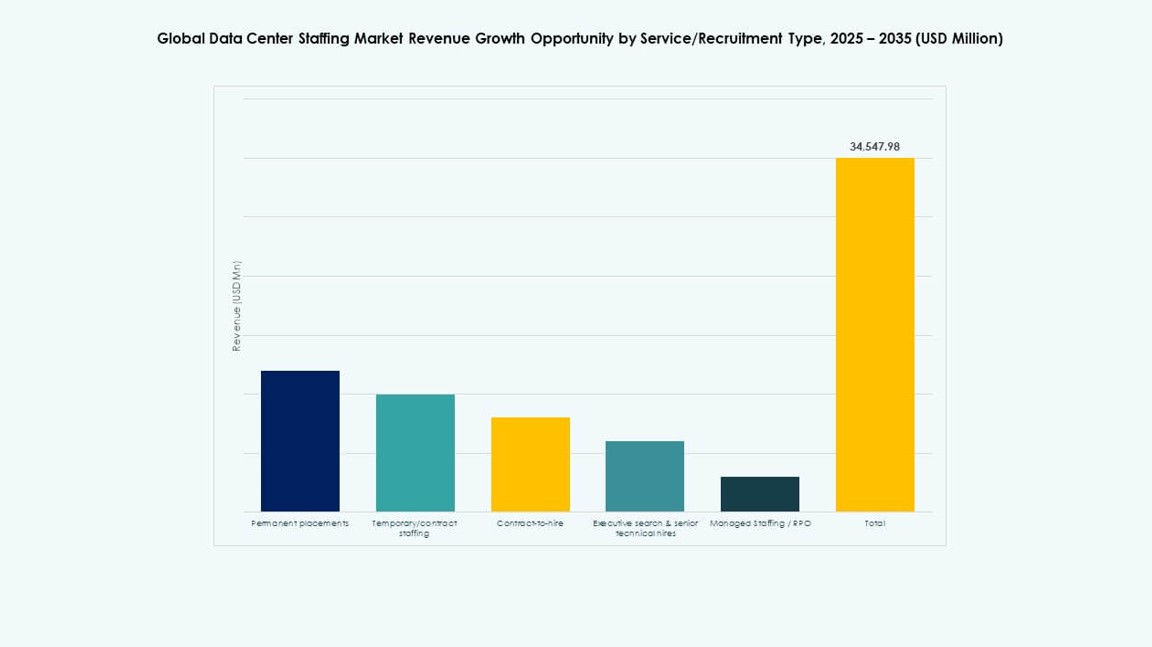
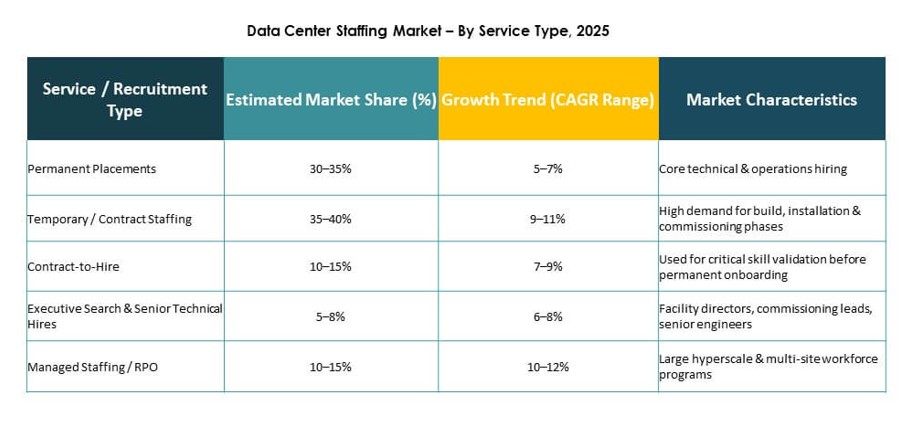
Im globalen Markt für Personaldienstleistungen in Rechenzentren sind Festanstellungsvermittlungen mit rund 40-45 % Anteil das dominierende Segment, weil Betreiber stabile Teams für den kritischen 24/7-Betrieb und die Compliance-Abdeckung benötigen. Zeit- oder Vertragspersonal hält 30-35 % Anteil aufgrund des projektbasierten Bedarfs bei Bau, Inbetriebnahme und Spitzenlasten während des Standorthochlaufs. Contract-to-Hire trägt 10-12 % Anteil bei, da Unternehmen die Eignung für risikoreiche Rollen vor der langfristigen Übernahme testen. Executive Search und die Besetzung leitender technischer Positionen machen 6-8 % Anteil aus, getrieben von der Nachfrage nach Führungskräften in Multi-Standort-Portfolios. Managed Staffing bzw. RPO erreicht 8-10 % Anteil, gestützt auf zentralisierte Einstellungsprogramme und ergebnisbasierte Anbietermodelle.
Nach Rolle oder Kompetenzprofil
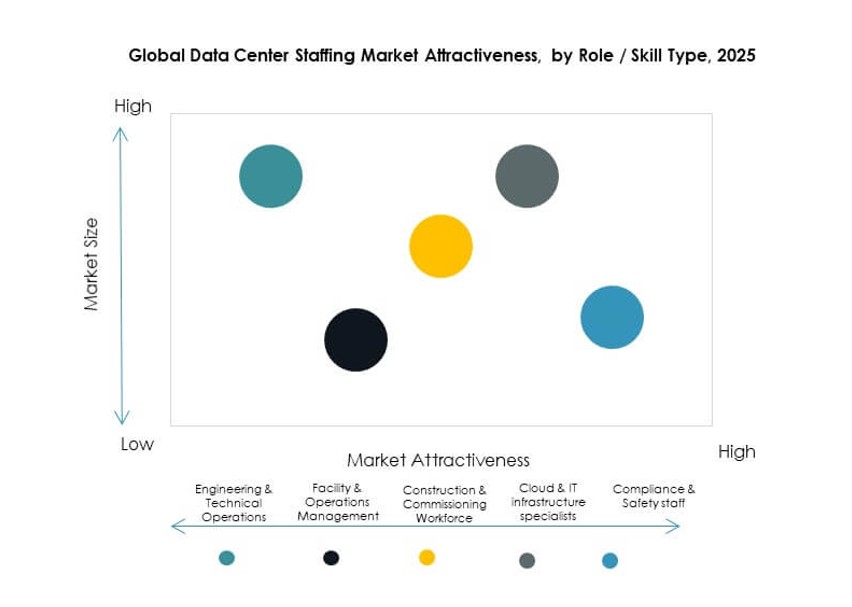
Der globale Markt für Personaldienstleistungen in Rechenzentren wird von Engineering und technischem Betrieb mit 32-36 % Anteil angeführt, bedingt durch den Fokus auf Verfügbarkeit, Arbeiten an der Stromverteilung und den Bedarf an vorbeugender Wartung. Facility- und Betriebsmanagement hält 20-24 % Anteil, weil große Campus-Standorte Schichtleitung, Zuverlässigkeits-Governance und Lieferantenkoordination erfordern. Bau- und Inbetriebnahmepersonal trägt 18-22 % Anteil bei, gebunden an Bauvorhaben und beschleunigte Go-live-Zeitpläne. Cloud- und IT-Infrastrukturspezialisten stellen 14-18 % Anteil, da Anbieter Interconnection-Services und Managed-IT-Ebenen ausbauen. Compliance- und Sicherheitspersonal nimmt 8-12 % Anteil ein, getrieben von Audit-Anforderungen, sicheren Arbeitskontrollen und Sicherheitsvorgaben der Kunden.
Nach Branche
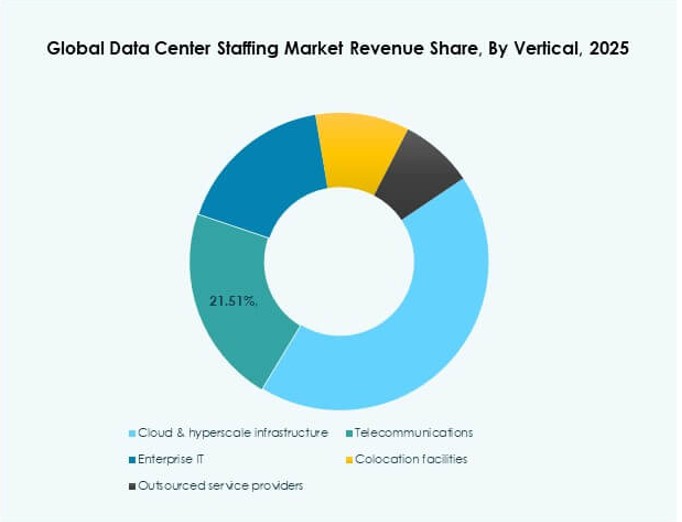
Der globale Markt für Personaldienstleistungen in Rechenzentren wird von Cloud- und Hyperscale-Infrastruktur mit 38-42 % Anteil dominiert, aufgrund der höchsten Bauintensität und Personaldichte pro Campus. Colocation-Einrichtungen folgen mit 24-28 % Anteil, weil sie Multi-Tenant-Betrieb und Remote-Hands-Services über Metropolen hinweg skalieren. Unternehmens-IT macht 14-18 % Anteil aus, getrieben von der Modernisierung privater Anlagen und hybriden Bereitstellungen. Telekommunikation trägt 10-13 % Anteil durch Edge-Ausbau und Netzwerk-Upgrades in Rechenzentren bei. Ausgelagerte Dienstleister halten 8-11 % Anteil, da Betreiber Managed Services und Betriebsunterstützung durch Dritte ausbauen.
Regionale Einblicke
Nordamerika und Europa behalten die Führung durch ausgereifte Ökosysteme und große Pipelines
Der globale Markt für Personaldienstleistungen in Rechenzentren konzentriert sich mit rund 36 % Anteil auf Nordamerika, bedingt durch umfangreiche Hyperscale-Kapazität, hohe Colocation-Dichte und etablierte Personaldienstleistungs-Ökosysteme. Europa hält rund 26 % Anteil, gestützt auf wachsende regionale Cloud-Zonen und große Interconnection-Drehscheiben. Es profitiert von standardisierten Betriebspraktiken und einer starken Nachfrage nach Rollen in Compliance, Sicherheit und Zuverlässigkeit. Die Einstellungsintensität bleibt in ausgereiften Metropolen hoch, in denen sich Kapazitätserweiterungen mehrerer Betreiber überlagern. Der Lohndruck bleibt an den Top-Standorten spürbar, was die Nachfrage nach Managed Staffing und RPO erhöht. Arbeitgeber legen zudem Wert auf zertifizierte Fachkräfte, um das Störfallrisiko zu senken.
- So erklärte Equinix, dass das Joint Venture xScale in Amerika voraussichtlich mehr als 1,5 GW neue Hyperscale-Kapazität in den USA hinzufügen wird, während NorthC angab, dass der europäische Ausbau einen zweiten Frankfurter Standort mit 1,5 MW Startleistung und Skalierung auf 10,5 MW, einen ersten Frankfurter Standort mit 3 MW, einen Berliner Standort mit 3 MW Startleistung und Wachstum auf 8 MW sowie zusätzliche 11 MW an niederländischen Standorten im Jahr 2025 umfasst.
Asien-Pazifik wächst schnell mit neuen Standorten und steigendem Bedarf an spezialisierten Kompetenzen
Der globale Markt für Personaldienstleistungen in Rechenzentren im asiatisch-pazifischen Raum macht rund 24 % Anteil aus, gestützt auf den raschen Kapazitätsaufbau in China, Japan, Indien und südostasiatischen Standorten. Er zieht Nachfrage nach Bau-, Inbetriebnahme- und Betriebsteams an, die beschleunigte Zeitpläne unterstützen können. In neueren Standorten bleiben Talentlücken bestehen, was die Rolle von Ausbildung und reisebereiten Teams stärkt. Betreiber suchen hybride IT-OT-Profile, um Automatisierung und komplexe Anlagensteuerung zu unterstützen. Das Colocation-Wachstum erhöht den Bedarf an Remote Hands, Kunden-Onboarding und Interconnection-Support. Unternehmen investieren zudem in Führung für Sicherheit und Compliance, um globalen Kundenerwartungen gerecht zu werden.
Lateinamerika, Naher Osten und Afrika bieten unbesetztes Potenzial bei steigendem Lokalisierungsbedarf
Der globale Markt für Personaldienstleistungen in Rechenzentren weist Lateinamerika rund 7 % Anteil, dem Nahen Osten 5 % und Afrika 2 % zu, während neue Standorte entstehen und die regionale Kapazität wächst. Das schafft Nachfrage nach lokaler Talententwicklung und Anbieternetzwerken, die Bauvorhaben der ersten Welle unterstützen. Projekte im Nahen Osten erfordern oft eine schnelle Mobilisierung und eine starke Compliance-Kultur, was erfahrene Personaldienstleister begünstigt. Lateinamerika verzeichnet zunehmende Colocation-Aktivität, die Rollen in Betrieb und Kundensupport stärkt. Afrika bleibt kleiner, zeigt aber in ausgewählten Ländern mit verbesserter Konnektivität Dynamik. Anforderungen an die Lokalisierung der Belegschaft erhöhen die Nachfrage nach Ausbildungs- und Zertifizierungspfaden. Investoren sehen diese Regionen als Optionswert-Märkte, in denen eine frühe Präsenz langfristige Kundenbeziehungen sichern kann.
- So gab ODATA an, dass der Campus QR03 in Querétaro für bis zu 300 MW in fünf Gebäuden ausgelegt ist, mit 72 MW im ersten Gebäude und 200 MW, die in Phase eins unter Spannung gesetzt werden, während Khazna mitteilte, dass sein Ausbauplan in den VAE von 40 MW in drei Rechenzentren auf 200 MW IT-Lastkapazität skaliert.
Wettbewerbseinblicke
- Adecco Group
- Randstad NV
- ManpowerGroup
- Allegis Group
- Recruit Holdings
- Hays plc
- PERSOL Holdings
- Robert Half International
- TEKsystems Inc.
- ASGN Incorporated
Das Wettbewerbsumfeld des globalen Marktes für Personaldienstleistungen in Rechenzentren besteht aus großen globalen Personaldienstleistungsgruppen und IT-fokussierten Spezialisten, die über Geschwindigkeit, Kompetenztiefe und Leistungserbringung an mehreren Standorten konkurrieren. Er belohnt Unternehmen mit starkem Kundenzugang bei Hyperscale- und Colocation-Konten sowie nachgewiesener Fähigkeit, Teams über Projektphasen hinweg zu mobilisieren. Anbieter differenzieren sich über Zertifizierungsprogramme, Compliance-Prüfungen und kundenbetreute Liefermodelle wie Managed Staffing und RPO. Marktführer nutzen breite Talentpools und regionale Niederlassungsnetze, um Time-to-Fill zu verkürzen, während Spezialisten mit tiefgehender technischer Vorauswahl und fachlich ausgerichteter Rekrutierung punkten. Der Preisdruck steigt an stark nachgefragten Standorten, was den Fokus auf Mitarbeiterbindung und Personalplanung erhöht. Konsolidierung und Partnerschaften bleiben wahrscheinlich, wo Anbieter Nischenkompetenzen, Ausbildungsressourcen oder geografische Reichweite suchen.
Aktuelle Entwicklungen
- Im Oktober 2025 ging Vertiv eine Partnerschaft mit IIT Madras und IITM Pravartak ein, um Weiterqualifizierung im Betrieb und in der Wartung von Rechenzentren anzubieten, mit dem erklärten Ziel, einen stärkeren digitalen Talentpool für Indiens wachsenden Sektor kritischer Infrastruktur aufzubauen.
- Im Juli 2025 gab ManpowerGroup bekannt, dass ManpowerGroup Talent Solutions eine strategische Partnerschaft mit Carv eingegangen ist, um agentische KI in die Arbeitsabläufe von Recruitern einzubetten und Einstellungsprozesse zu beschleunigen.
- Im März 2025 gab Accenture bekannt, die Übernahme von Soben, einer globalen Baufachberatung, vereinbart zu haben, um seine Fähigkeiten bei Kapitalprojekten zu stärken, einschließlich Expertise in der Entwicklung von Rechenzentren. Dies ist für den Markt für Personaldienstleistungen in Rechenzentren relevant, weil es Accentures Fähigkeit erweitert, Hyperscaler und Colocation-Anbieter zu unterstützen, die spezialisierte Projekt- und Lieferfachkräfte benötigen.
- Im Februar 2025 starteten Microsoft Arabia und die National IT Academy in Saudi-Arabien die erste Microsoft Datacenter Academy im Nahen Osten, eine zweijährige Initiative, die auf den Aufbau angewandter Rechenzentrumskompetenzen und die Verbesserung der Beschäftigungsfähigkeit für stark nachgefragte technische Rollen ausgerichtet ist.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition & Umfang
- 1.2Forschungsmethodik
- 1.2.1Primärforschung
- 1.2.2Sekundärforschung
- 1.2.3Datenvalidierung & Annahmen
- 1.3Rahmen der Marktsegmentierung
- 02Zusammenfassung
- 2.1Marktüberblick
- 2.2Zentrale Erkenntnisse
- 2.3Empfehlungen der Analysten
- 2.4Marktausblick (2025-2035)
- 03Marktdynamik
- 3.1Markttreiber
- 3.2Markthemmnisse
- 3.3Marktchancen
- 3.4Herausforderungen & Risiken
- 3.5Wertschöpfungskettenanalyse
- 3.6Porters Fünf-Kräfte-Analyse
- 3.7Marktattraktivität nach Segment
- 3.7.1Service-/Rekrutierungsart
- 3.7.2Rolle / Kompetenzprofil
- 3.7.3Branche
- 3.7.4Region
- 04Globaler Markt für Personaldienstleistungen in Rechenzentren: Marktgröße & Prognose
- 4.1Historische Marktgröße (2020-2025)
- 4.2Prognostizierte Marktgröße (2026-2035)
- 4.3Analyse der Marktwachstumsrate
- 4.4Marktausblick nach Region
- 05Globaler Markt für Personaldienstleistungen in Rechenzentren: nach Service-/Rekrutierungsart
- 5.1Festanstellungsvermittlung
- 5.2Zeit-/Vertragspersonal
- 5.3Contract-to-Hire
- 5.4Executive Search & Besetzung leitender technischer Positionen
- 5.5Managed Staffing / RPO
- 06Globaler Markt für Personaldienstleistungen in Rechenzentren: nach Rolle / Kompetenzprofil
- 6.1Engineering & technischer Betrieb
- 6.2Facility- & Betriebsmanagement
- 6.3Bau- & Inbetriebnahmepersonal
- 6.4Cloud- & IT-Infrastrukturspezialisten
- 6.5Compliance- & Sicherheitspersonal
- 07Globaler Markt für Personaldienstleistungen in Rechenzentren: nach Branche
- 7.1Cloud- & Hyperscale-Infrastruktur
- 7.2Telekommunikation
- 7.3Unternehmens-IT
- 7.4Colocation-Einrichtungen
- 7.5Ausgelagerte Dienstleister
- 08Globaler Markt für Personaldienstleistungen in Rechenzentren: nach Region
- 8.1Nordamerika
- 8.1.1USA
- 8.1.2Kanada
- 8.1.3Mexiko
- 8.2Europa
- 8.2.1Vereinigtes Königreich
- 8.2.2Frankreich
- 8.2.3Deutschland
- 8.2.4Italien
- 8.2.5Spanien
- 8.2.6Russland
- 8.2.7Übriges Europa
- 8.3Asien-Pazifik
- 8.3.1China
- 8.3.2Japan
- 8.3.3Südkorea
- 8.3.4Indien
- 8.3.5Australien
- 8.3.6Übriger Asien-Pazifik-Raum
- 8.4Lateinamerika
- 8.4.1Brasilien
- 8.4.2Übriges Lateinamerika
- 8.5Naher Osten
- 8.5.1GCC
- 8.5.2Israel
- 8.5.3Türkei
- 8.5.4Übriger Naher Osten
- 8.6Afrika
- 8.6.1Südafrika
- 8.6.2Übriges Afrika
- 09Wettbewerbsumfeld
- 9.1Marktanteilsanalyse
- 9.2Strategien der wichtigsten Anbieter
- 9.3Fusionen, Übernahmen & Partnerschaften
- 9.4Produkt- & Service-Einführungen
- 10Unternehmensprofile
- 10.1Adecco Group
- 10.2Randstad NV
- 10.3ManpowerGroup
- 10.4Allegis Group
- 10.5Recruit Holdings
- 10.6Hays plc
- 10.7PERSOL Holdings
- 10.8Robert Half International
- 10.9TEKsystems Inc.
- 10.10ASGN Incorporated
- 10.11Insight Global LLC
- 10.12Kforce Inc.
- 10.13Artech Information Systems LLC
- 10.14Experis
- 10.15Akkodis
- 10.16Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2024.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2023
- Basisjahr2024
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der globale Markt für Personaldienstleistungen in Rechenzentren erreichte 2025 einen Wert von 21.617,68 Mio. USD. Bis 2035 soll er 58.537,12 Mio. USD erreichen.
Der globale Markt für Personaldienstleistungen in Rechenzentren soll im Zeitraum 2025-2035 mit einer CAGR von 10,42 % wachsen. Diese Wachstumsrate spiegelt den anhaltenden Kapazitätsaufbau und den Bedarf an spezialisierten Einstellungen wider.
Im globalen Markt für Personaldienstleistungen in Rechenzentren hielten Festanstellungsvermittlungen 2025 mit rund 40-45 % den größten Anteil. Sie führten aufgrund des Bedarfs an stabilem 24/7-Betrieb, Zuverlässigkeits-Governance und Compliance-Abdeckung.
Der globale Markt für Personaldienstleistungen in Rechenzentren wächst durch den Kapazitätsausbau von Hyperscale- und Colocation-Betreibern sowie durch schnelle Bau- und Inbetriebnahmezyklen. Zudem wächst er durch KI-getriebene hohe Leistungsdichte und fortschrittliche Kühlung, die die Nachfrage nach spezialisierten Fachkräften für Elektrotechnik, Steuerungstechnik und Sicherheit erhöhen.
Zu den führenden Unternehmen im globalen Markt für Personaldienstleistungen in Rechenzentren zählen Adecco Group, Randstad NV, ManpowerGroup, Allegis Group, Recruit Holdings, Hays plc, PERSOL Holdings, Robert Half International, TEKsystems Inc. und ASGN Incorporated.
Nordamerika hatte 2025 mit rund 36 % den größten Anteil am globalen Markt für Personaldienstleistungen in Rechenzentren. Die Region führte aufgrund konzentrierter Hyperscale-Bauvorhaben, dichter Colocation-Standorte und einer hohen Personalintensität pro Standort.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.