
Mercato del personale per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
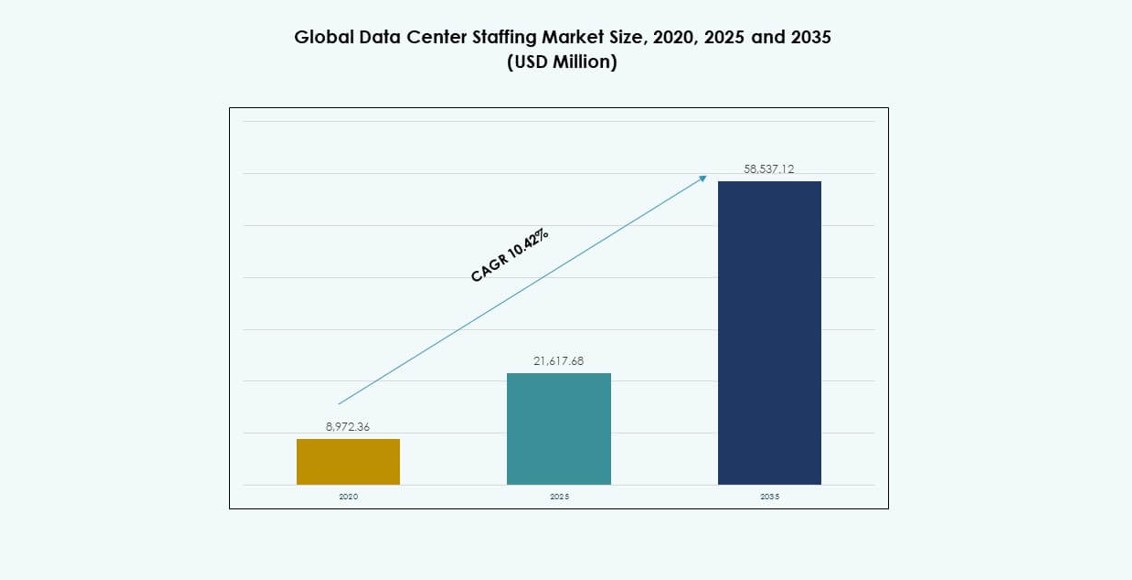
Nel 2025 il valore del Mercato del personale per data center era pari a USD 21.62 miliardi; si prevede che raggiunga USD 58.54 miliardi entro il 2035, con un CAGR del 10.42%.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 8 nov 2026
Anno base 2024 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi esecutiva
- 03Dinamiche di mercato
- 04Mercato globale del personale per data center – Dimensioni e previsioni di mercato
- 05Mercato globale del personale per data center – Per tipo di servizio/selezione
- 06Mercato globale del personale per data center – Per ruolo / tipo di competenza
- 07Mercato globale del personale per data center – Per settore verticale
- 08Mercato globale del personale per data center – Per regione
- 09Scenario competitivo
- 10Profili aziendali
- 10capitoli
- 2020-2023Periodo storico
- 2025-2035Periodo di previsione
- 10Aziende analizzate
Aziende analizzate
- Adecco Group
- Randstad NV
- ManpowerGroup
- Allegis Group
- Recruit Holdings
- Hays plc
- PERSOL Holdings
- Robert Half International
- TEKsystems Inc
- ASGN Incorporated
Analisi completa
Sintesi esecutiva
Il mercato globale del personale per data center era valutato USD 8.972,36 milioni nel 2020 e USD 21.617,68 milioni nel 2025, e si prevede che raggiungerà USD 58.537,12 milioni entro il 2035, con un CAGR del 10,42% nel periodo di previsione.
| ATTRIBUTO DEL REPORT | DETTAGLI |
|---|---|
| Periodo storico | 2020-2023 |
| Anno base | 2024 |
| Periodo di previsione | 2025-2035 |
| Dimensioni del mercato del personale per data center nel 2025 | USD 21.617,68 milioni |
| Mercato del personale per data center, CAGR | 10,42% |
| Dimensioni del mercato del personale per data center nel 2035 | USD 58.537,12 milioni |
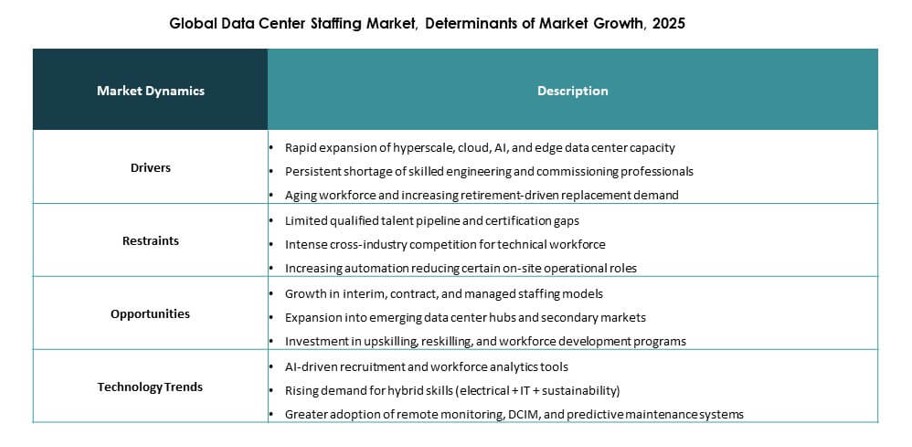
Il mercato si espande perché gli operatori hyperscale e di colocation aumentano la capacità e fanno crescere la domanda di talenti per le operazioni di strutture critiche, il commissioning e la costruzione. Le infrastrutture predisposte per l’IA elevano i requisiti di competenze in alimentazione, raffreddamento, sistemi di controllo e sicurezza, il che stimola assunzioni specializzate e una selezione guidata dalle certificazioni. Gli strumenti di automazione e monitoraggio digitale ridefiniscono i profili professionali, aumentando la domanda di competenze ibride IT-OT. Le aziende considerano il personale una leva strategica per proteggere la continuità operativa e i tempi di consegna, mentre gli investitori monitorano la disponibilità di manodopera perché influisce sull’esecuzione dei progetti e sui margini.
A livello regionale, il Nord America è in testa grazie a solide pipeline di costruzione hyperscale, hub di colocation densi e ecosistemi di selezione del personale maturi che favoriscono una rapida mobilitazione. L’Europa segue con mercati di interconnessione forti e operazioni guidate dalla conformità che aumentano la domanda di ruoli legati ad affidabilità e sicurezza. L’Asia-Pacifico emerge come il motore di crescita più rapido, guidato da Cina, Giappone, India e dagli hub del Sud-Est asiatico, dove i rapidi incrementi di capacità generano esigenze di assunzione durature. America Latina e Medio Oriente acquistano slancio con l’avvio di nuovi campus e l’espansione dei programmi per i talenti locali.
Dinamiche di mercato
Fattori di crescita
L’espansione hyperscale e i programmi di aumento della capacità fanno crescere la domanda di forza lavoro
Il mercato globale del personale per data center si espande perché gli operatori hyperscale e di colocation aggiungono siti, sale e capacità elettrica nelle principali aree metropolitane. Ciò genera una domanda costante di ingegneri, tecnici e specialisti delle costruzioni in grado di rispettare tempistiche di consegna serrate. Gli operatori aumentano gli organici per sostenere la continuità operativa 24/7, una maggiore densità dei rack e impronte di struttura più ampie. Le aziende hanno inoltre bisogno di talenti per il commissioning, la consegna e le prime fasi operative, al fine di stabilizzare i nuovi impianti. I portafogli di siti si distribuiscono tra più regioni, aumentando le esigenze di personale multi-sede e di squadre pronte a spostarsi. Gli sviluppatori preferiscono partner che offrano bacini di talenti selezionati e una rapida mobilitazione. Gli ampi cicli di investimento in conto capitale creano contratti di lunga durata che garantiscono ricavi prevedibili ai fornitori di personale.
Calcolo per l’IA, alimentazione ad alta densità e raffreddamento avanzato richiedono competenze specialistiche
Il mercato globale del personale per data center cresce con i cluster di IA che aumentano l’assorbimento di potenza, i carichi termici e la complessità operativa. Ciò spinge gli operatori ad assumere specialisti in distribuzione elettrica, sistemi ad alta tensione e progettazione del raffreddamento critico. I team devono gestire l’introduzione del raffreddamento a liquido, le strategie di contenimento e controlli ambientali più stringenti. Le strutture aggiungono sistemi di monitoraggio, sensori e livelli di controllo che richiedono tecnici con competenze in OT e sistemi di controllo. I fornitori di servizi cercano personale in grado di risolvere problemi in ambienti misti che combinano infrastrutture legacy e di nuova generazione. Le esigenze di formazione aumentano perché le procedure cambiano con i nuovi circuiti di raffreddamento, i requisiti di sicurezza e i regimi di manutenzione. Le società di selezione che certificano i talenti per questi compiti ottengono una fidelizzazione più forte dei clienti.
- Ad esempio, Google ha dichiarato che la sua nuova architettura +/-400 VDC è progettata per scalare i rack IT da 100 kW a 1 MW, che i carichi di lavoro di machine learning richiederanno più di 500 kW per rack prima del 2030 e che ha già distribuito il raffreddamento a liquido su scala di gigawatt in più di 2.000 TPU Pod con una continuità operativa di circa il 99,999%, a conferma del motivo per cui gli operatori hanno ora bisogno di talenti altamente specializzati in alimentazione e gestione termica.
La modernizzazione di cloud e reti aumenta la domanda di specialisti di infrastrutture IT
Il mercato globale del personale per data center beneficia della migrazione al cloud, dell’adozione dell’edge e degli aggiornamenti di rete all’interno delle strutture. Ciò aumenta le assunzioni per competenze di piattaforme cloud, ingegneria di rete, amministrazione dello storage e operazioni di sicurezza. Gli operatori allineano l’infrastruttura a strumenti di controllo e automazione definiti via software, il che fa crescere la domanda di profili ibridi IT-OT. I team devono gestire la crescita delle cross-connect, dei servizi di interconnessione e dell’onboarding dei clienti a volumi più elevati. I fornitori di colocation aggiungono livelli di servizio come la connettività gestita e il remote hands, il che aumenta l’intensità di personale per sito. I datori di lavoro preferiscono candidati con certificazioni dei fornitori ed esperienza pratica di implementazione. I partner di selezione che curano questi profili accorciano i cicli di assunzione e riducono le difficoltà di inserimento.
- Ad esempio, Digital Realty ha dichiarato che ServiceFabric si è ampliata a 70 membri che offrono più di 100 servizi, supportati da una presenza globale di 300+ strutture in 50+ aree metropolitane in 25+ paesi, il che riflette la crescente necessità di specialisti in grado di gestire su larga scala interconnessione, orchestrazione dei servizi e onboarding dei clienti.
Standard normativi, di sicurezza e di affidabilità spingono assunzioni strutturate e presidio della conformità
Il mercato globale del personale per data center avanza perché gli operatori affrontano regole di sicurezza più severe, aspettative di audit e requisiti SLA dei clienti. Ciò aumenta la domanda di responsabili della conformità, addetti alla sicurezza e responsabili della qualità che applicano le procedure operative standard. Le aziende richiedono specialisti in grado di gestire permessi, controlli per lavori pericolosi e governance degli appaltatori nei siti attivi. I programmi di affidabilità richiedono pianificatori della manutenzione, responsabili degli incidenti e supervisori di turno che mantengano stabili le operazioni. I clienti si aspettano inoltre una documentazione chiara su pratiche di continuità operativa, protocolli di test e controllo delle modifiche. Le società di selezione che forniscono candidati verificati con formazione di settore riducono il rischio per gli operatori.
Tendenze di mercato
Passaggio a personale gestito, RPO e programmi di talenti basati sui risultati
Il mercato globale del personale per data center mostra un passaggio dalle assunzioni ad hoc ai modelli di personale gestito e RPO. I clienti preferiscono fornitori che gestiscano il flusso delle richieste, la selezione e l’onboarding su larga scala. Ciò garantisce una qualità costante nei rollout multi-sito e riduce il carico di lavoro delle risorse umane interne. I fornitori raggruppano pianificazione della forza lavoro, mappatura delle competenze e verifiche di conformità in un unico incarico. I contratti includono spesso metriche di servizio come tempo di copertura della posizione, fidelizzazione e rispetto delle norme di sicurezza. Questa tendenza favorisce le aziende con una solida gestione dei clienti e modelli di erogazione standardizzati. Gli acquirenti cercano inoltre strutture di prezzo allineate alle tappe dei progetti e all’utilizzo del personale. Le aziende ottengono prevedibilità dei costi e una mobilitazione più rapida nei picchi. Gli investitori preferiscono questi modelli perché migliorano la visibilità dei ricavi e la fedeltà dei clienti.
Crescita di certificazioni, micro-credenziali e percorsi di competenze basati sui ruoli
Il mercato globale del personale per data center si orienta verso credenziali formali che convalidano la prontezza operativa. I datori di lavoro chiedono certificazioni basate sul ruolo in sicurezza elettrica, operazioni in ambienti critici e strumenti di rete. Ciò aumenta la domanda di candidati in grado di dimostrare la propria competenza tramite test e pratica supervisionata. Le società di selezione costruiscono partnership formative per ampliare l’offerta e ridurre il divario di competenze. I clienti usano inoltre quadri di competenze per standardizzare le famiglie professionali tra le regioni. Ciò crea fasce salariali più chiare e una progressione di carriera più trasparente. I lavoratori rispondono con una maggiore mobilità tra operatori e fornitori di servizi. Le aziende ne traggono vantaggio perché le assunzioni certificate riducono i tassi di errore e abbreviano i tempi di inserimento. Gli investitori osservano la profondità delle credenziali perché indica un’offerta di lavoro scalabile.
Uso di analisi dei talenti e piattaforme digitali per decisioni di assunzione più rapide
Il mercato globale del personale per data center adotta strumenti digitali che migliorano la ricerca, la selezione e l’assegnazione. I clienti usano l’analisi dei dati per prevedere il personale per fase del sito, turnazione e linea di servizio. Ciò favorisce short list più rapide e riduce la durata delle posizioni vacanti durante i cicli di costruzione e di avvio. I fornitori adottano onboarding digitale, verifiche dei precedenti e documentazione di conformità per ridurre i tempi dei processi. Alcuni fornitori usano database di competenze per abbinare i candidati al tipo di struttura e alla combinazione di apparecchiature. Questa tendenza aumenta la trasparenza su prestazioni, fidelizzazione e metriche di sicurezza tra i clienti. Aiuta inoltre gli operatori a confrontare i risultati dei fornitori e a perfezionare i piani della forza lavoro. Le aziende apprezzano questi strumenti perché proteggono le tempistiche e riducono le difficoltà di assunzione. Gli investitori vedono l’erogazione guidata dai dati come un fattore di differenziazione che aumenta i margini.
Crescita dei programmi di mobilità multi-regione e dei pod di forza lavoro standardizzati
Il mercato globale del personale per data center si orienta verso team mobili che si spostano tra progetti e regioni. Gli operatori costruiscono strutture a “pod” per commissioning, controlli e avvio delle operazioni, per accelerare l’apertura dei siti. Ciò favorisce metodi coerenti e un più rapido trasferimento di conoscenze tra i nuovi impianti. I fornitori di personale mantengono elenchi di risorse pronte a viaggiare e rotazioni di turno standardizzate. I clienti preferiscono inoltre fornitori in grado di coprire i picchi di domanda senza lunghi cicli di reclutamento locale. Questa tendenza favorisce il supporto alla conformità transfrontaliera per visti, norme di sicurezza e standard del lavoro. Aumenta anche la domanda di coordinatori della forza lavoro e di ruoli di logistica del sito. Le aziende guadagnano agilità durante le fasi di rapida espansione. Gli investitori monitorano la capacità di mobilità perché riduce il rischio di consegna lungo le pipeline.
Sfide di mercato
Carenze persistenti di competenze in strutture critiche, sistemi di alimentazione e operazioni ad alta densità
Il mercato globale del personale per data center deve far fronte a un’offerta limitata di talenti esperti nelle operazioni di strutture critiche e nei ruoli elettrici ad alta tensione. Ciò limita la velocità di assunzione degli operatori che scalano più siti contemporaneamente. I candidati con esperienza diretta di commissioning restano scarsi in molte regioni. La pressione salariale aumenta, con effetti sui budget di progetto e sui costi operativi dei clienti. I datori di lavoro competono con settori affini come utility, rinnovabili e automazione industriale. La formazione richiede tempo e rallenta la prontezza per ambienti complessi con raffreddamento a liquido e controlli avanzati. Il rischio di turnover aumenta quando la domanda si concentra nelle stesse aree metropolitane. Le società di selezione devono investire nella verifica e nella riqualificazione per proteggere la qualità degli inserimenti. Questa sfida è importante per gli investitori perché la scarsità di manodopera può ritardare la crescita dei ricavi e ridurre la stabilità dei margini.
Complessità della conformità, requisiti di sicurezza e volatilità dei progetti creano rischi di erogazione
Il mercato globale del personale per data center opera con controlli di accesso rigorosi, verifiche dei precedenti e politiche di sicurezza dettate dai clienti. Ciò allunga i tempi di onboarding e limita la mobilitazione rapida nelle strutture protette. I clienti richiedono inoltre documentazione di sicurezza e il rispetto dei permessi di lavoro specifici del sito. La domanda può oscillare con i ritardi nei permessi, la disponibilità di energia e i vincoli della catena di fornitura delle apparecchiature. I fornitori di personale affrontano il rischio dei costi di risorse inattive quando i progetti cambiano o si fermano. I termini contrattuali spesso trasferiscono ai fornitori il rischio sui tempi tramite metriche di prestazione. Le leggi sul lavoro differiscono da un paese all’altro, il che complica la mobilità e l’uso di appaltatori. La qualità del servizio può calare se i fornitori privilegiano la velocità rispetto all’adeguatezza nei periodi di picco.
Opportunità di mercato
Costruire percorsi formativi scalabili e programmi di apprendistato per i nuovi ingressi
Il mercato globale del personale per data center offre un forte potenziale alle aziende che creano percorsi formativi strutturati per i ruoli tecnici. Ciò favorisce una conversione più rapida di lavoratori di settori affini in tecnici di strutture critiche. I fornitori possono collaborare con gli OEM e gli enti di certificazione per standardizzare i programmi di studio. I clienti apprezzano questi programmi perché ampliano l’offerta e migliorano la fidelizzazione. I fornitori che collegano la formazione all’inserimento possono ottenere contratti pluriennali. Ciò migliora anche i risultati in materia di sicurezza grazie a procedure coerenti. Le aziende ottengono un flusso affidabile di talenti per i piani di espansione. Gli investitori preferiscono i modelli basati sulla formazione perché possono aumentare l’utilizzo e il margine.
Ampliare le offerte specializzate per strutture IA, conformità e servizi di commissioning
Il mercato globale del personale per data center crea opportunità per una selezione di nicchia in strutture predisposte per l’IA e in ambienti di alimentazione ad alta densità. Premia le aziende che forniscono specialisti per commissioning, controlli e operazioni di raffreddamento a liquido. I fornitori possono raggruppare supporto alla conformità, leadership della sicurezza e servizi di documentazione in pacchetti premium. I clienti pagano per competenze che riducono il rischio di fermo e proteggono gli impegni SLA. L’espansione regionale apre inoltre ruoli negli hub emergenti, dove i bacini di talenti locali restano limitati. I fornitori che costruiscono reti locali in anticipo possono guadagnare quota. Le aziende considerano la copertura specializzata un vantaggio competitivo nelle gare. Gli investitori vedono i segmenti di competenze premium come una via verso ricavi più elevati per inserimento.
Segmentazione del mercato
Per tipo di servizio o di selezione
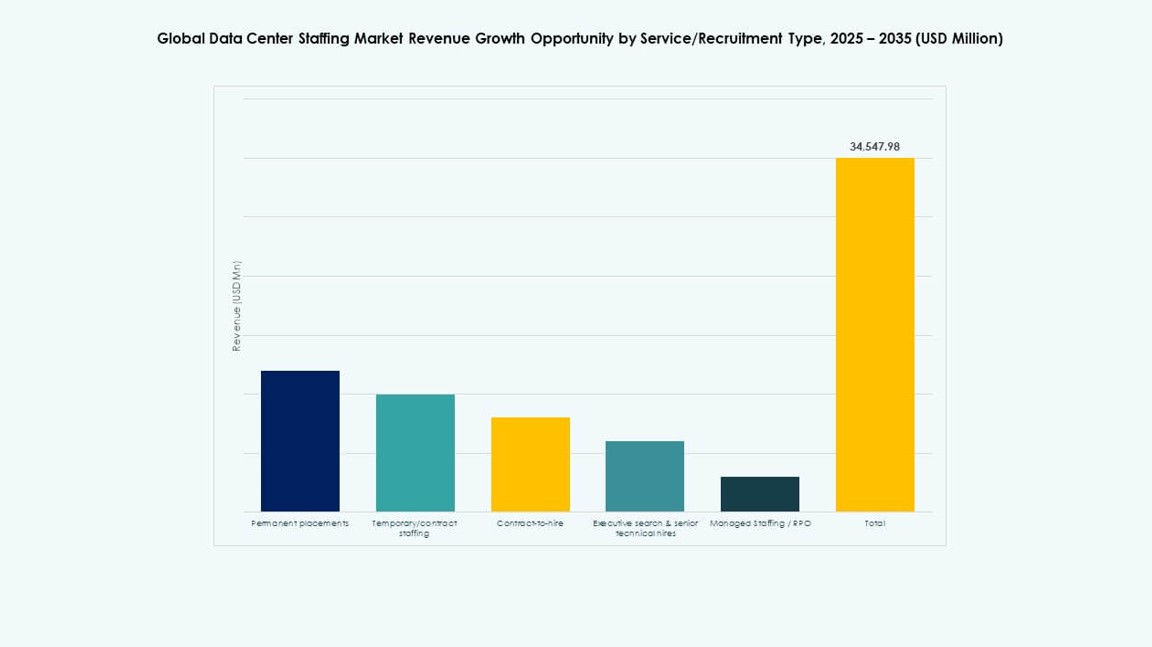
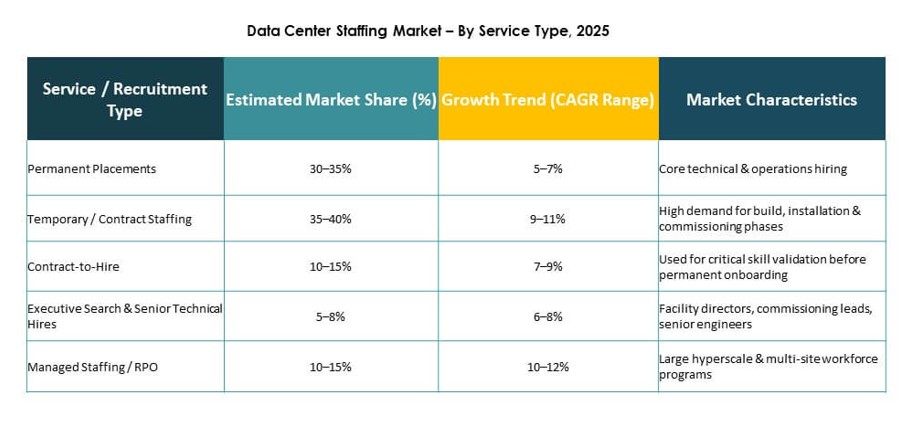
Nel mercato globale del personale per data center gli inserimenti a tempo indeterminato sono il segmento dominante, con circa il 40-45% di quota, perché gli operatori hanno bisogno di team stabili per le operazioni critiche 24/7 e per il presidio della conformità. Il personale temporaneo o a contratto detiene il 30-35% di quota grazie alle esigenze legate ai progetti di costruzione, commissioning e ai picchi durante l’avvio dei siti. Il contratto con prospettiva di assunzione contribuisce con il 10-12% di quota, poiché le aziende verificano l’adeguatezza per i ruoli ad alto rischio prima della conversione a lungo termine. La ricerca di dirigenti e profili tecnici senior rappresenta il 6-8% di quota, trainata dalla domanda di leadership nei portafogli multi-sito. Il personale gestito o RPO raggiunge l’8-10% di quota, sostenuto da programmi di assunzione centralizzati e modelli di fornitura basati sui risultati.
Per ruolo o tipo di competenza
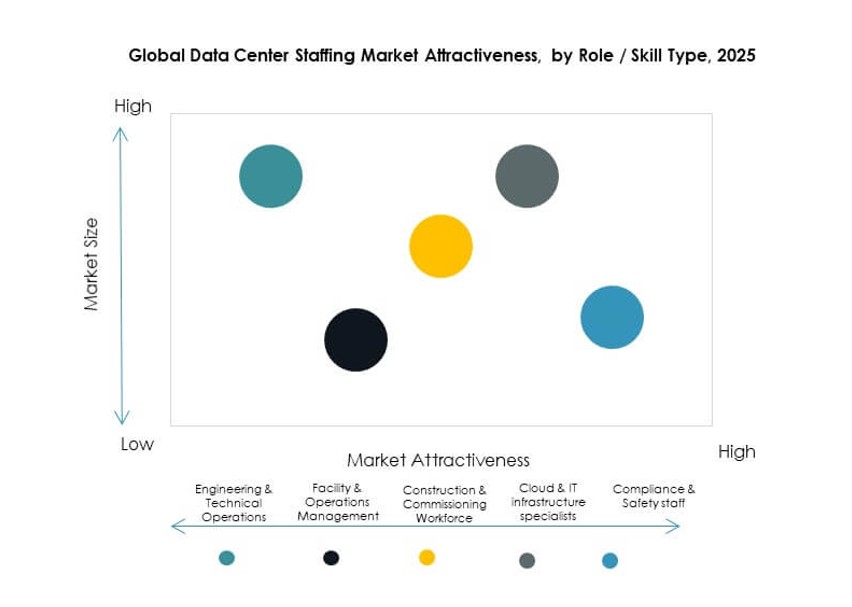
Il mercato globale del personale per data center è guidato da ingegneria e operazioni tecniche con il 32-36% di quota, per l’attenzione alla continuità operativa, i lavori di distribuzione elettrica e le esigenze di manutenzione preventiva. La gestione di strutture e operazioni detiene il 20-24% di quota perché i grandi campus richiedono leadership dei turni, governance dell’affidabilità e coordinamento dei fornitori. La forza lavoro per costruzione e commissioning contribuisce con il 18-22% di quota, legata alle pipeline di costruzione e ai tempi accelerati di messa in servizio. Gli specialisti di infrastrutture cloud e IT rappresentano il 14-18% di quota, con l’espansione dei servizi di interconnessione e dei livelli IT gestiti da parte dei fornitori. Il personale per conformità e sicurezza ottiene l’8-12% di quota, trainato da esigenze di audit, controlli di lavoro sicuro e requisiti di sicurezza dei clienti.
Per settore verticale
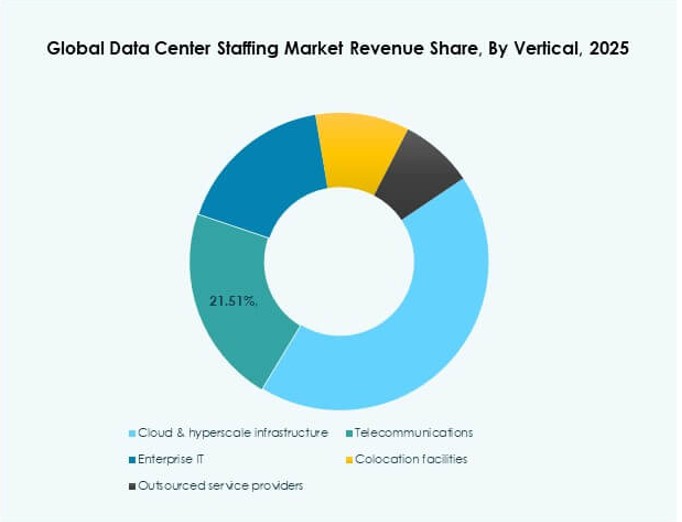
Il mercato globale del personale per data center è dominato da infrastrutture cloud e hyperscale con il 38-42% di quota, per la maggiore intensità di costruzione e la più alta densità di personale per campus. Le strutture di colocation seguono con il 24-28% di quota perché scalano operazioni multi-tenant e servizi di remote hands nelle aree metropolitane. L’IT aziendale rappresenta il 14-18% di quota, trainato dalla modernizzazione delle strutture private e dalle implementazioni ibride. Le telecomunicazioni contribuiscono con il 10-13% di quota grazie all’espansione dell’edge e agli aggiornamenti di rete all’interno dei data center. I fornitori di servizi in outsourcing detengono l’8-11% di quota, mentre gli operatori ampliano i servizi gestiti e il supporto operativo di terze parti.
Approfondimenti regionali
Nord America ed Europa mantengono la leadership grazie a ecosistemi maturi e ampie pipeline
Il mercato globale del personale per data center resta concentrato in Nord America con circa il 36% di quota, grazie a una profonda capacità hyperscale, a un’elevata densità di colocation e a ecosistemi di selezione del personale consolidati. L’Europa detiene circa il 26% di quota, sostenuta dall’espansione delle zone cloud regionali e dai principali hub di interconnessione. Beneficia di pratiche operative standardizzate e di una forte domanda di ruoli legati a conformità, sicurezza e affidabilità. L’intensità delle assunzioni resta elevata nelle aree metropolitane mature, dove gli incrementi di capacità si sommano tra più operatori. La pressione salariale rimane rilevante negli hub principali, il che aumenta la domanda di personale gestito e RPO. I datori di lavoro danno inoltre priorità ai talenti certificati per ridurre il rischio di incidenti.
- Ad esempio, Equinix ha dichiarato che la sua joint venture xScale per le Americhe dovrebbe aggiungere più di 1,5 GW di nuova capacità hyperscale negli Stati Uniti, mentre NorthC ha affermato che il suo sviluppo in Europa comprende una seconda struttura a Francoforte che parte da 1,5 MW e arriva a 10,5 MW, un primo sito a Francoforte da 3 MW, un sito a Berlino che parte da 3 MW con crescita fino a 8 MW e ulteriori 11 MW in sedi olandesi nel 2025.
L’Asia-Pacifico si espande rapidamente con nuovi hub e una crescente necessità di competenze specialistiche
Il mercato globale del personale per data center in Asia-Pacifico rappresenta circa il 24% di quota, sostenuto dalla rapida costruzione di capacità in Cina, Giappone, India e negli hub del Sud-Est asiatico. Attira la domanda di team di costruzione, commissioning e operazioni in grado di sostenere tempistiche accelerate. Le carenze di talenti persistono negli hub più recenti, il che aumenta il ruolo della formazione e delle squadre pronte a spostarsi. Gli operatori cercano profili ibridi IT-OT per supportare l’automazione e i controlli complessi delle strutture. La crescita della colocation aumenta le esigenze di remote hands, onboarding dei clienti e supporto all’interconnessione. Le aziende investono inoltre in leadership della sicurezza e della conformità per soddisfare le aspettative dei clienti globali.
America Latina, Medio Oriente e Africa offrono spazi inesplorati con crescenti esigenze di localizzazione
Il mercato globale del personale per data center assegna circa il 7% di quota all’America Latina, il 5% al Medio Oriente e il 2% all’Africa, man mano che si sviluppano nuovi hub e cresce la capacità regionale. Ciò crea domanda di sviluppo dei talenti locali e di reti di fornitori che supportino le costruzioni della prima ondata. I progetti in Medio Oriente richiedono spesso una mobilitazione rapida e una forte cultura della conformità, il che favorisce i fornitori di personale esperti. L’America Latina registra un’attività di colocation in aumento che rafforza i ruoli operativi e di assistenza clienti. L’Africa resta più piccola ma mostra slancio in alcuni paesi in cui la connettività migliora. I requisiti di localizzazione della forza lavoro aumentano la domanda di percorsi di formazione e certificazione. Gli investitori considerano queste regioni mercati a valore di opzione, dove una presenza precoce può assicurare clienti di lungo periodo.
- Ad esempio, ODATA ha dichiarato che il suo campus QR03 a Querétaro è progettato per un massimo di 300 MW su cinque edifici, con 72 MW nel primo edificio e 200 MW alimentati nella prima fase, mentre Khazna ha affermato che il suo piano di espansione negli Emirati Arabi Uniti passa da 40 MW su tre data center a 200 MW di capacità di carico IT.
Approfondimenti competitivi
- Adecco Group
- Randstad NV
- ManpowerGroup
- Allegis Group
- Recruit Holdings
- Hays plc
- PERSOL Holdings
- Robert Half International
- TEKsystems Inc.
- ASGN Incorporated
Lo scenario competitivo del mercato globale del personale per data center vede grandi gruppi globali di selezione del personale e specialisti focalizzati sull’IT che competono su rapidità, profondità delle competenze ed erogazione multi-sito. Premia le aziende con un forte accesso ai clienti hyperscale e di colocation, oltre a una comprovata capacità di mobilitare i team nelle diverse fasi dei progetti. I fornitori si differenziano tramite programmi di credenziali, verifiche di conformità e modelli di erogazione gestiti per cliente, come il personale gestito e l’RPO. I leader di scala usano ampi bacini di talenti e reti di filiali regionali per ridurre i tempi di copertura delle posizioni, mentre gli specialisti vincono con una selezione tecnica approfondita e un reclutamento allineato al dominio. La pressione sui prezzi aumenta negli hub ad alta domanda, il che accresce l’attenzione alla fidelizzazione e alla pianificazione della forza lavoro. Consolidamento e partnership restano probabili dove i fornitori cercano competenze di nicchia, risorse formative o copertura geografica.
Sviluppi recenti
- Nell’ottobre 2025, Vertiv ha stretto una partnership con IIT Madras e IITM Pravartak per offrire una riqualificazione nelle operazioni e nella manutenzione dei data center, con l’obiettivo dichiarato di sviluppare un bacino di talenti digitali più solido per il crescente settore delle infrastrutture critiche in India.
- Nel luglio 2025, ManpowerGroup ha annunciato che ManpowerGroup Talent Solutions ha stretto una partnership strategica con Carv per integrare l’IA agentica nei flussi di lavoro dei recruiter e accelerare le operazioni di assunzione.
- Nel marzo 2025, Accenture ha annunciato di aver concordato l’acquisizione di Soben, una società globale di consulenza per le costruzioni, per rafforzare le proprie capacità nei progetti di capitale, comprese le competenze nello sviluppo di data center; ciò è rilevante per il mercato del personale per data center perché amplia la capacità di Accenture di supportare hyperscaler e fornitori di colocation che hanno bisogno di talenti specializzati per progetti ed erogazione.
- Nel febbraio 2025, Microsoft Arabia e la National IT Academy hanno lanciato in Arabia Saudita la prima Microsoft Datacenter Academy del Medio Oriente, un’iniziativa biennale incentrata sullo sviluppo di competenze applicate nei data center e sul miglioramento dell’occupabilità per ruoli tecnici molto richiesti.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.2.1Ricerca primaria
- 1.2.2Ricerca secondaria
- 1.2.3Validazione dei dati e ipotesi
- 1.3Quadro di segmentazione del mercato
- 02Sintesi esecutiva
- 2.1Panoramica del mercato
- 2.2Risultati principali
- 2.3Raccomandazioni degli analisti
- 2.4Prospettive di mercato (2025-2035)
- 03Dinamiche di mercato
- 3.1Fattori di crescita
- 3.2Fattori di freno
- 3.3Opportunità di mercato
- 3.4Sfide e rischi
- 3.5Analisi della catena del valore
- 3.6Analisi delle cinque forze di Porter
- 3.7Attrattività del mercato per segmento
- 3.7.1Tipo di servizio/selezione
- 3.7.2Ruolo / tipo di competenza
- 3.7.3Settore verticale
- 3.7.4Regione
- 04Mercato globale del personale per data center – Dimensioni e previsioni di mercato
- 4.1Dimensioni storiche del mercato (2020-2025)
- 4.2Dimensioni previste del mercato (2026-2035)
- 4.3Analisi del tasso di crescita del mercato
- 4.4Prospettive di mercato per regione
- 05Mercato globale del personale per data center – Per tipo di servizio/selezione
- 5.1Inserimenti a tempo indeterminato
- 5.2Personale temporaneo/a contratto
- 5.3Contratto con prospettiva di assunzione
- 5.4Ricerca di dirigenti e profili tecnici senior
- 5.5Personale gestito / RPO
- 06Mercato globale del personale per data center – Per ruolo / tipo di competenza
- 6.1Ingegneria e operazioni tecniche
- 6.2Gestione di strutture e operazioni
- 6.3Forza lavoro per costruzione e commissioning
- 6.4Specialisti di infrastrutture cloud e IT
- 6.5Personale per conformità e sicurezza
- 07Mercato globale del personale per data center – Per settore verticale
- 7.1Infrastrutture cloud e hyperscale
- 7.2Telecomunicazioni
- 7.3IT aziendale
- 7.4Strutture di colocation
- 7.5Fornitori di servizi in outsourcing
- 08Mercato globale del personale per data center – Per regione
- 8.1Nord America
- 8.1.1Stati Uniti
- 8.1.2Canada
- 8.1.3Messico
- 8.2Europa
- 8.2.1Regno Unito
- 8.2.2Francia
- 8.2.3Germania
- 8.2.4Italia
- 8.2.5Spagna
- 8.2.6Russia
- 8.2.7Resto d'Europa
- 8.3Asia-Pacifico
- 8.3.1Cina
- 8.3.2Giappone
- 8.3.3Corea del Sud
- 8.3.4India
- 8.3.5Australia
- 8.3.6Resto dell'Asia-Pacifico
- 8.4America Latina
- 8.4.1Brasile
- 8.4.2Resto dell'America Latina
- 8.5Medio Oriente
- 8.5.1GCC
- 8.5.2Israele
- 8.5.3Turchia
- 8.5.4Resto del Medio Oriente
- 8.6Africa
- 8.6.1Sudafrica
- 8.6.2Resto dell'Africa
- 09Scenario competitivo
- 9.1Analisi delle quote di mercato
- 9.2Strategie dei principali operatori
- 9.3Fusioni, acquisizioni e partnership
- 9.4Lanci di prodotti e servizi
- 10Profili aziendali
- 10.1Adecco Group
- 10.2Randstad NV
- 10.3ManpowerGroup
- 10.4Allegis Group
- 10.5Recruit Holdings
- 10.6Hays plc
- 10.7PERSOL Holdings
- 10.8Robert Half International
- 10.9TEKsystems Inc.
- 10.10ASGN Incorporated
- 10.11Insight Global LLC
- 10.12Kforce Inc.
- 10.13Artech Information Systems LLC
- 10.14Experis
- 10.15Akkodis
- 10.16Altri
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2024 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2023
- Anno base2024
- Periodo di previsione2025-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
Il mercato globale del personale per data center ha raggiunto USD 21.617,68 milioni nel 2025. Si prevede che raggiungerà USD 58.537,12 milioni entro il 2035.
Si prevede che il mercato globale del personale per data center crescerà a un CAGR del 10,42% nel periodo 2025-2035. Questo tasso di crescita riflette la costante costruzione di capacità e le esigenze di assunzioni specializzate.
Nel mercato globale del personale per data center, gli inserimenti a tempo indeterminato hanno detenuto la quota maggiore nel 2025, con circa il 40-45%. Hanno guidato il mercato grazie alla necessità di operazioni stabili 24/7, governance dell'affidabilità e presidio della conformità.
Il mercato globale del personale per data center cresce grazie all'espansione della capacità hyperscale e di colocation, oltre ai rapidi cicli di costruzione e commissioning dei siti. Cresce anche grazie all'alimentazione ad alta densità e al raffreddamento avanzato trainati dall'IA, che aumentano la domanda di talenti specializzati in ambito elettrico, controlli e sicurezza.
Tra le principali aziende del mercato globale del personale per data center figurano Adecco Group, Randstad NV, ManpowerGroup, Allegis Group, Recruit Holdings, Hays plc, PERSOL Holdings, Robert Half International, TEKsystems Inc. e ASGN Incorporated.
Il Nord America ha detenuto la quota maggiore del mercato globale del personale per data center nel 2025, con circa il 36%. Ha guidato il mercato grazie a pipeline di costruzione hyperscale concentrate, hub di colocation densi e un'elevata intensità di personale per sito.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24-48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.