
Iberischer Rechenzentrumsmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Iberischer Rechenzentrumsmarkt: 2025 lag das Marktvolumen bei USD 11.53 Mrd.; bis 2035 soll es bei einer CAGR von 4.6 % auf USD 22.63 Mrd. steigen.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 8. Nov. 2026
Basisjahr 2025 PDF + Excel
Vollständige Analyse
Zusammenfassung für die Geschäftsleitung
Der iberische Rechenzentrumsmarkt hatte 2021 ein Volumen von 8.163,61 Mio. USD, stieg 2025 auf 11.530,26 Mio. USD und soll bis 2035 voraussichtlich 22.627,01 Mio. USD erreichen. Auf Basis der vorgelegten Marktwerte für 2025 und 2035 impliziert die Gesamtentwicklung des Marktes ein jährliches Wachstum von rund 7,0 % im Prognosezeitraum. Marktgröße, Segmentierung und die CAGR-Werte auf Segmentebene in diesem Bericht stammen unverändert aus dem vorgelegten Datensatz.
| BERICHTSMERKMAL | DETAILS |
|---|---|
| Historische Marktgröße | 8.163,61 Mio. USD im Jahr 2021 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2025-2035 |
| Marktgröße des iberischen Rechenzentrumsmarktes 2025 | 11.530,26 Mio. USD |
| Marktgröße des iberischen Rechenzentrumsmarktes 2035 | 22.627,01 Mio. USD |
| Geografische Abdeckung | Spanien und Portugal |
| Am schnellsten wachsender Rechenzentrumstyp | Enterprise, CAGR 5,2 % |
| Wichtige Märkte | Madrid, Barcelona, Bilbao, Lissabon und Sines |
Der iberische Rechenzentrumsmarkt tritt in einen größeren Investitionszyklus für Infrastruktur ein, da Spanien und Portugal Projekte für Hyperscale, KI, Cloud, Colocation und Enterprise-Computing anziehen. Madrid bleibt ein zentraler Knotenpunkt für Konnektivität und Colocation, während Barcelona, Bilbao und aufstrebende spanische Standorte KI-orientierte Kapazitäten gewinnen. Portugal entwickelt rund um Lissabon und Sines eine eigenständige Position, gestützt auf großflächige Campus-Entwicklungen mit Anbindung an erneuerbare Energien sowie auf Seekabelverbindungen.
Die aktuelle Investitionstätigkeit veranschaulicht das Ausmaß dieses Wandels. Iron Mountain beschreibt seinen Campus in Madrid als Entwicklung mit 79 MW genehmigter IT-Kapazität und acht geplanten Gebäuden, während DATA4 in Madrid einen Campus mit 100 MW elektrischen Reserven betreibt und weiterentwickelt. In Portugal hat Start Campus im April 2025 die 26 MW starke Anlage SIN01 als erstes Gebäude des geplanten 1,2 GW großen SINES Data Campus eingeweiht und den Standort damit für Cloud-, KI- und HPC-Workloads positioniert.
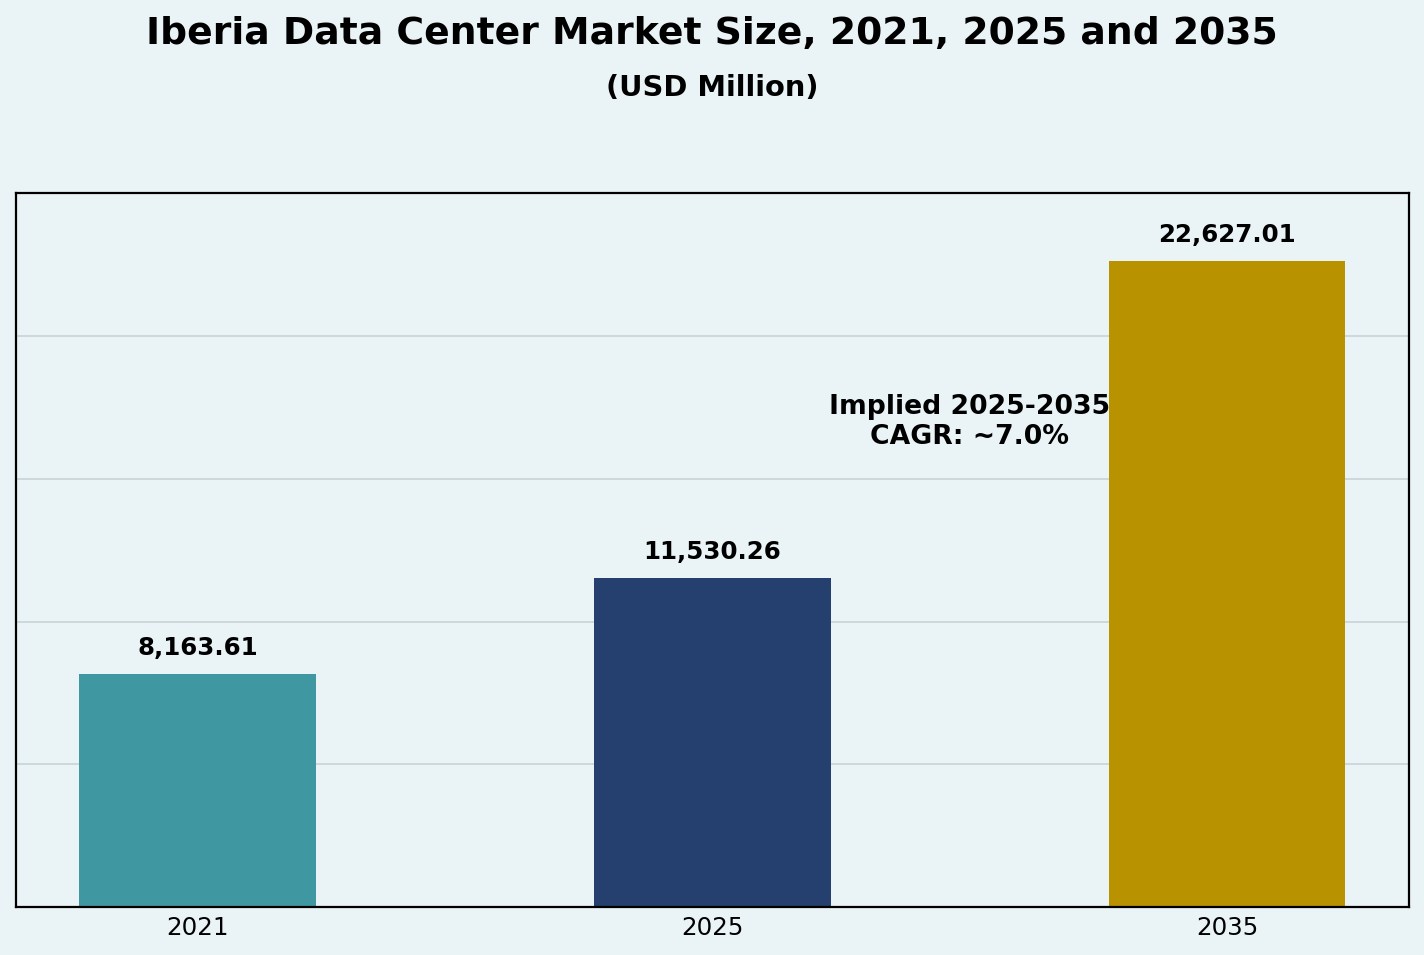
Marktgröße des iberischen Rechenzentrumsmarktes
Der iberische Rechenzentrumsmarkt wuchs von 8,16 Mrd. USD im Jahr 2021 auf 11,53 Mrd. USD im Jahr 2025 und soll bis 2035 voraussichtlich 22,63 Mrd. USD erreichen. Die Expansion spiegelt die steigende Nachfrage nach Rechenleistung, das Wachstum von Cloud-Plattformen, Investitionen in KI-Infrastruktur, Colocation-Bedarf, die digitale Transformation in Unternehmen und einen wachsenden Bedarf an Strom- und Kühlinfrastruktur mit hoher Leistungsdichte wider.
Spanien profitiert von etablierten Konnektivitäts-Ökosystemen in Madrid und Barcelona, wachsenden Hyperscale- und Colocation-Campus sowie neuen Investitionen in KI-Infrastruktur. Equinix eröffnete im Mai 2026 seine Anlage MD5 in Alcobendas im Rahmen einer Investition von 460 Mio. EUR in den Campus in Madrid. MERLIN Properties meldete zudem, dass die Rechenzentrumssparte im ersten Halbjahr 2026 160 MW vermietete Kapazität erreicht hat, was auf eine anhaltende gewerbliche Nachfrage nach Kapazitäten im gesamten Infrastrukturportfolio hindeutet.
Portugal gewinnt durch Sines, Lissabon und Porto an strategischer Bedeutung. SIN01 von Start Campus ist das erste in Betrieb befindliche Gebäude des geplanten 1,2 GW großen Campus, während NOS Sistemas Rechenzentren im Großraum Lissabon und im Großraum Porto betreibt und Cloud-, Rechenzentrums-, IT-Management- und Sicherheitsdienste anbietet.
Marktdynamik
Markttreiber
Ausbau der Infrastruktur für KI, Cloud und Hyperscale-Computing
Das rasche Wachstum von KI-Training, Inferenz, Cloud-Computing und Hochleistungs-Workloads erhöht die Nachfrage nach neuen Rechenzentrumskapazitäten in ganz Iberia. In Spanien werden zunehmend Computing-Anlagen mit hoher Leistungsdichte auf Basis von GPUs und beschleunigtem Computing eingesetzt. In Barcelona betreiben MERLIN Properties und Edged Energy eine CoreWeave-Installation mit 10.224 NVIDIA H200 GPUs in einer IT-Anlage mit 15 MW, mit weiterem Ausbau rund um die Blackwell-Infrastruktur. Auch Portugal positioniert sich für KI- und HPC-Implementierungen. Start Campus beschreibt seine Entwicklung in Sines als Gigascale-Campus, der für Cloud, KI und HPC ausgelegt ist und eine geplante Kapazität von 1,2 GW hat.
Starkes Wachstum bei Colocation und Interconnection
Unternehmen verlassen sich zunehmend auf carrierneutrale und Cloud-vernetzte Anlagen, statt ihre gesamte Recheninfrastruktur selbst zu betreiben. Dieser Trend stützt Colocation-Kapazitäten in Madrid, Barcelona, Lissabon und weiteren regionalen Knotenpunkten. Der Campus von DATA4 in Madrid bietet 100 MW elektrische Reserven und Zugang zu einem breiten Ökosystem von Cloud- und Telekommunikationsanbietern. Der Campus von Iron Mountain in Madrid liegt am Glasfaser-Backbone Barcelona-Madrid und verfügt über 79 MW genehmigte IT-Kapazität.
Die Konnektivität Iberias zwischen Europa, Afrika und Amerika
Spanien und Portugal nehmen eine strategische Position zwischen den großen europäischen Märkten und den internationalen Seekabelrouten ein, die Europa mit Amerika und Afrika verbinden. Diese Konnektivität unterstützt Cloud-, Content-, Telekommunikations- und internationale Unternehmens-Workloads. Das Rechenzentrum von MERLIN in Madrid-Getafe verweist auf direkte Glasfaserverbindungen mit niedriger Latenz zu den Seekabel-Anlandepunkten in Bilbao, Barcelona und Lissabon, während Iron Mountain Madrid als strategisches Tor beschreibt, das Südeuropa mit Lateinamerika, Nordamerika und Nordafrika verbindet.
Verfügbarkeit erneuerbarer Energie und nachhaltiger Infrastruktur
Die Verfügbarkeit von Strom aus erneuerbaren Quellen und der wachsende Druck, die Effizienz von Rechenzentren zu verbessern, stärken die Attraktivität Iberias für neue Infrastruktur. Betreiber integrieren zunehmend erneuerbare Energiebeschaffung, wassersparende Kühlung und hocheffiziente Designs in neue Campus. Start Campus gibt an, dass SIN01 für 100 % erneuerbare Energie ausgelegt ist und Meerwasserkühlung nutzt, mit einem Design-PUE von 1,1 und ohne Wasserverbrauch für die Kühlung. MERLIN und Edged haben zudem vorgeschlagene KI-Campus in der Extremadura auf die reichlich vorhandene lokale Stromverfügbarkeit und grüne Energie ausgerichtet.
Marktbremsen
Einschränkungen bei Netzkapazität und Stromverfügbarkeit
Das Wachstum von Rechenzentren erfordert große und zuverlässige Stromanschlüsse. Wenn geplante Campus von zig Megawatt in Richtung mehrerer hundert Megawatt oder Entwicklungen im Gigawatt-Maßstab wachsen, kann die Sicherung des Netzzugangs zu einer der wichtigsten Einschränkungen für den Zeitplan von Projekten werden. Der Umfang geplanter Projekte verdeutlicht diese Herausforderung, darunter der 1,2 GW große Campus von Start Campus in Sines und andere große KI-orientierte Entwicklungen.
Steigender Kapitalbedarf für KI-taugliche Anlagen
KI- und HPC-Umgebungen erfordern aufwendigere Elektroanlagen, Flüssigkeitskühlung, hochleistungsfähige Netzwerke, moderne Racks und ausfallsichere Anlagenkonzepte. Diese Anforderungen erhöhen die Bau- und Ausrüstungskosten im Vergleich zu herkömmlichen Enterprise-Rechenzentren. MERLIN gibt an, dass seine geplante KI-orientierte Infrastruktur Dichten von bis zu 70 kW pro Rack bei Luftkühlung und bis zu 200 kW pro Rack bei Flüssigkeitskühlung unterstützen kann.
Umwelt- und regulatorische Anforderungen
Energieeffizienz, Wasserverbrauch, Umweltauswirkungen und Sicherheitsanforderungen gewinnen bei iberischen Rechenzentrumsentwicklungen an Bedeutung. Betreiber müssen neue Anlagen an europäische und nationale Berichts-, Nachhaltigkeits- und Sicherheitsrahmen anpassen. NOS veröffentlicht in Portugal Energieinformationen zu seinen Rechenzentren gemäß Decree-Law No. 84/2024, während MERLIN-Edged mehrere Umwelt-, Energie- und Informationssicherheitszertifizierungen für seinen Rechenzentrumsbetrieb erhalten hat.
Marktchancen
KI-taugliche Rechenzentrums-Campus mit hoher Leistungsdichte
KI stellt eine der größten Chancen für iberische Rechenzentrumsbetreiber dar. GPU-Cluster mit hoher Dichte erzeugen Nachfrage nach fortschrittlicher Stromverteilung, Flüssigkeitskühlung und Kapazitäten im großen Maßstab. Madrid, Barcelona, Sines und aufstrebende spanische Regionen können die Nachfrage von Hyperscalern, KI-Cloud-Anbietern und Unternehmen bedienen, die europäische Rechenkapazitäten suchen.
Entwicklung Portugals zu einem Tor für Rechenzentren im großen Maßstab
Portugal hat aufgrund seiner Atlantiklage, der Erzeugung erneuerbarer Energie und der wachsenden internationalen Konnektivität die Chance, ein bedeutender südeuropäischer Anlandepunkt für Cloud- und KI-Infrastruktur zu werden. Das 1,2 GW große Projekt von Start Campus wird privat mit rund 8,5 Mrd. EUR finanziert und soll die Nachfrage nach Cloud, KI und HPC bedienen.
Wachstum bei Edge- und modularer Infrastruktur
Edge-, Micro- und modulare Rechenzentren bieten eine Chance, da Telekommunikationsbetreiber, Industrieunternehmen, Einzelhändler und Nutzer im öffentlichen Sektor Rechenressourcen näher an Anwendern und Geräten bereitstellen. Das Segment ist relevant für latenzkritische Anwendungen, 5G, autonome Systeme, industrielle Analytik und verteilte KI-Inferenz. NOS hat in Portugal Mobile Edge Computing für Anwendungsfälle der autonomen Mobilität über sein 5G-Netz demonstriert.
Modernisierung hybrider Cloud-Umgebungen in Unternehmen
Großunternehmen und KMU modernisieren ihre Anwendungen weiterhin durch Kombinationen aus On-Premises-Infrastruktur, Colocation und Public-Cloud-Diensten. Dies stützt die Nachfrage nach hybriden Bereitstellungsmodellen, Managed Services und vernetzter Rechenzentrumsinfrastruktur. NOS bietet AWS Outposts aus seiner portugiesischen Rechenzentrumsumgebung für Workloads an, die lokale Verarbeitung, geringere Latenz oder inländische Datenresidenz erfordern.
Technologietrends
Steigende Rack-Dichte und zunehmender Einsatz von Flüssigkeitskühlung
KI-Workloads erhöhen die Leistungsdichte der Racks und zwingen Betreiber, ihr thermisches Design zu überdenken. Direkte Flüssigkeitskühlung, leistungsstarke Verteilsysteme und hybride Kühlung gewinnen in neuen Anlagen für beschleunigtes Computing an Bedeutung. Die aktuelle Infrastrukturstrategie von MERLIN umfasst Designs, die bis zu 200 kW pro Rack mit Flüssigkeitskühlung unterstützen können.
DCIM, Automatisierung und Infrastruktur-Orchestrierung
Betreiber setzen verstärkt DCIM-, Monitoring-, Orchestrierungs- und Automatisierungssoftware ein, um Energiemanagement, Kapazitätsplanung und betriebliche Resilienz zu verbessern. Diese Werkzeuge gewinnen an Bedeutung, wenn Anlagen wachsen und herkömmliche Enterprise-Workloads mit Cloud-, HPC- und KI-Infrastruktur kombinieren.
Erneuerbare Energie und wassereffiziente Kühlung
Nachhaltigkeit wird zu einer Designanforderung statt zu einem Nebenmerkmal. Betreiber konzentrieren sich auf die Beschaffung erneuerbaren Stroms, einen niedrigeren PUE, wasserlose oder wassersparende Kühlung und Energie-Monitoring in Echtzeit. Start Campus strebt mit erneuerbarer Energie und Meerwasserkühlung einen Design-PUE von 1,1 an, während MERLIN wasserlose Kühlung in seinem gesamten Portfolio digitaler Infrastruktur fördert.
Offene Infrastruktur für Hyperscale- und KI-Workloads
Offene Hardwarestandards gewinnen an Relevanz, da Hyperscale-Betreiber standardisierte Computersysteme mit hoher Dichte einsetzen. Im Mai 2025 gab Start Campus bekannt, dass SIN01 und das geplante SIN02 als erste Anlagen in Südeuropa für Hyperscale-Rechenzentren nach OCP Ready v2 zertifiziert wurden.
Segmentierung des iberischen Rechenzentrumsmarktes
Nach Land
Der iberische Rechenzentrumsmarkt umfasst nach Ländern Spanien und Portugal. Spanien stellt die etabliertere Konzentration großer kommerzieller Rechenzentrums-Campus dar, insbesondere rund um Madrid, mit zusätzlicher Aktivität in Barcelona, Bilbao und neuen regionalen Standorten. Portugal entwickelt sich rasch rund um Lissabon, Porto und vor allem Sines, gestützt auf Seekabelkonnektivität und großflächige Campus-Entwicklung.
Nach Komponente
| Komponente | Segment |
|---|---|
| Hardware | Server, Speicher, Netzwerk, Racks, Stromversorgung, Kühlung, Sicherheitssysteme |
| Software | DCIM, Virtualisierung, Orchestrierung, Automatisierung, Monitoring |
| Dienstleistungen | Beratung, Integration, Managed Services, Wartung und Support |
Hardware bildet das physische Fundament der Investitionen in iberische Rechenzentren, wobei sich die Nachfrage auf Server, Speicher, Netzwerke, Racks, Stromsysteme und Kühlung konzentriert. KI-Infrastruktur erhöht die Bedeutung von GPU-Servern, leistungsstarker Stromverteilung und Flüssigkeitskühlung. Software gewinnt an Bedeutung, da Betreiber mehr Transparenz über Stromverbrauch, thermische Leistung, Anlagenauslastung und Workload-Platzierung benötigen. Dienstleistungen bleiben wichtig für Planung, Beratung, Systemintegration, Betrieb, vorbeugende Wartung und Support für verwaltete Infrastruktur.
Nach Typ
| Rechenzentrumstyp | CAGR |
|---|---|
| Hyperscale | 4,6 % |
| Colocation | 3,5 % |
| Enterprise | 5,2 % |
| Edge / Micro / Modular | 3,2 % |
| Mega-Rechenzentren | 2,9 % |
| Cloud- / Internet-Rechenzentren (IDC) | 1,2 % |
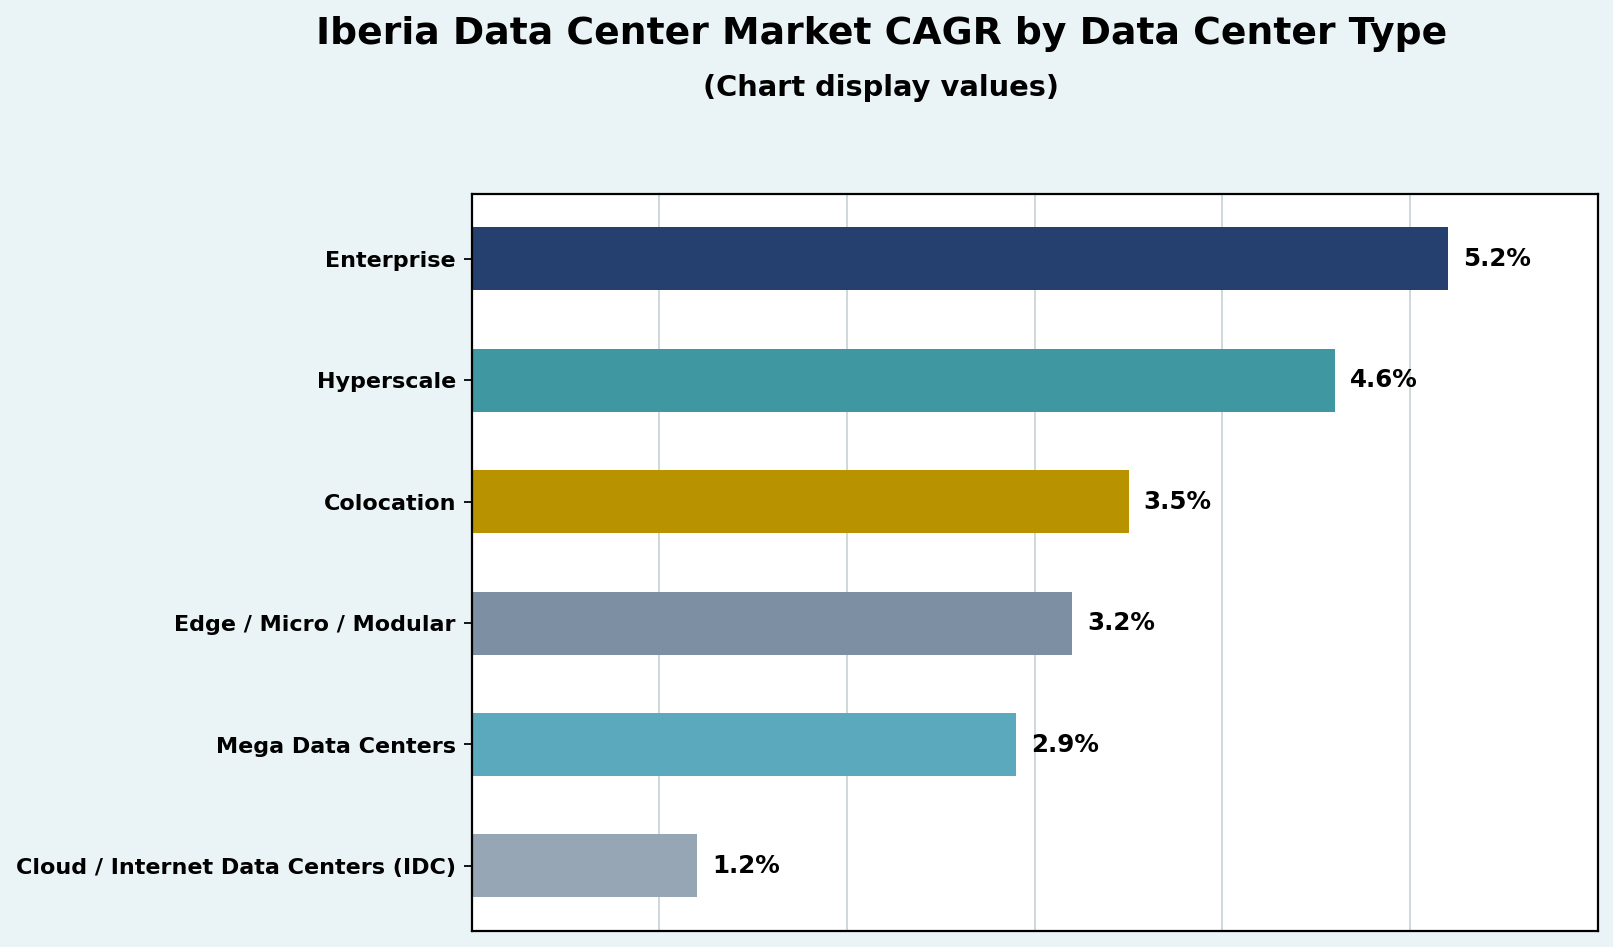
Abbildung 2. Vergleich der CAGR nach Rechenzentrumstyp
Hyperscale
Für Hyperscale-Rechenzentren wird ein Wachstum mit einer CAGR von 4,6 % prognostiziert. Die Nachfrage wird von Cloud-Diensten, KI-Clustern und großen digitalen Plattformen getragen. Der Campus von Portugal in Sines und große spanische KI-orientierte Infrastrukturprojekte stärken das Entwicklungspotenzial des Segments.
Colocation
Für Colocation-Rechenzentren wird ein Wachstum mit einer CAGR von 3,5 % prognostiziert. Die Nachfrage wird von Unternehmen getragen, die sichere, vernetzte Infrastruktur suchen, ohne selbst Anlagen zu besitzen. Madrid bleibt eine bedeutende Colocation-Konzentration, gestützt von Equinix, DATA4, Iron Mountain, Digital Realty und weiteren Betreibern.
Enterprise
Enterprise-Rechenzentren weisen mit 5,2 % die höchste vorgelegte Segment-CAGR auf. Die Nachfrage wird von Hybrid-IT, regulatorischen Anforderungen, Datensouveränität, Private Cloud und der Modernisierung geschäftskritischer Infrastruktur getragen.
Edge / Micro / Modular
Für Edge-, Micro- und modulare Rechenzentren wird ein Wachstum mit einer CAGR von 3,2 % prognostiziert. Anwendungsfälle sind Telekommunikationsnetze, industrielles Computing, intelligente Infrastruktur, autonome Mobilität, Einzelhandel und latenzkritische KI-Anwendungen.
Mega-Rechenzentren
Für Mega-Rechenzentren wird ein Wachstum mit einer CAGR von 2,9 % prognostiziert. Diese Kategorie profitiert von großen Cloud- und KI-Campus, die erhebliche Rechenkapazität an Standorten mit hoher Leistung bündeln.
Cloud- / Internet-Rechenzentren (IDC)
Für Cloud- und Internet-Rechenzentren wird ein Wachstum mit einer CAGR von 1,2 % prognostiziert. Das Wachstum wird von der Verbreitung von SaaS, digitalen Diensten und dem Ausbau der Public Cloud getragen, wobei die vorgelegte CAGR im Vergleich zu anderen Rechenzentrumstypen eine moderatere Wachstumsentwicklung anzeigt.
Nach Bereitstellungsmodell
Der Markt umfasst nach Bereitstellungsmodell On-Premises-, Cloud-basierte und hybride Infrastruktur. On-Premises-Bereitstellungen bleiben relevant für Organisationen, die direkte Kontrolle, niedrige Latenz, Datensouveränität oder spezialisierte Infrastruktur benötigen. Cloud-basierte Umgebungen profitieren von der fortgesetzten Migration von Unternehmensanwendungen und digitalen Plattformen. Hybride Bereitstellungen gewinnen zunehmend an Bedeutung, da Organisationen die Skalierbarkeit der Cloud mit lokaler Infrastruktur, Colocation-Kapazitäten und privaten Umgebungen kombinieren müssen.
Nach Unternehmensgröße
Der Markt umfasst Großunternehmen sowie kleine und mittlere Unternehmen (KMU). Großunternehmen erzeugen eine erhebliche Nachfrage, da sie komplexe Anwendungen, große Datenbestände und hybride Infrastruktur betreiben. KMU setzen zunehmend auf Colocation, Cloud und Managed Services, da diese Modelle den anfänglichen Infrastrukturbedarf senken und zugleich Zugang zu Verfügbarkeit und Sicherheit auf Unternehmensniveau bieten.
Nach Anwendung
Der iberische Rechenzentrumsmarkt umfasst nach Anwendung BFSI, IT und Telekommunikation, Regierung und Verteidigung, Gesundheitswesen, Einzelhandel und E-Commerce, Medien und Unterhaltung, Fertigung sowie Sonstige, darunter Bildung, Energie und Versorgungsunternehmen und verwandte Sektoren. IT und Telekommunikation sind aufgrund von Cloud-Diensten, Netzbetrieb, Content-Auslieferung und digitaler Kommunikation bedeutende Infrastrukturnutzer.
Nach Endnutzer
Der Markt umfasst nach Endnutzern Cloud-Service-Anbieter, Unternehmen, Colocation-Anbieter, Behörden und Sonstige. Cloud-Service-Anbieter benötigen Infrastruktur im großen Maßstab für Rechenleistung, Speicher, KI und digitale Dienste. Colocation-Anbieter erweitern ihre Kapazitäten, da Unternehmen flexible Alternativen zu eigener Infrastruktur suchen.
Regionale Einblicke
Spanien
Spanien bildet die größte Konzentration etablierter Rechenzentrumsinfrastruktur in Iberia, wobei Madrid als wichtigster kommerzieller Knotenpunkt fungiert und Barcelona und Bilbao zusätzliche Kapazitäten bieten. Madrid profitiert von umfangreicher Glasfaserkonnektivität, großen Cloud-Verfügbarkeitszonen und wachsender internationaler Interconnection. Equinix weihte MD5 in Alcobendas im Mai 2026 im Rahmen einer Campus-Investition von 460 Mio. EUR ein. DATA4 betreibt in Madrid einen Campus mit 100 MW Stromreserven, während der Campus von Iron Mountain in Madrid 79 MW genehmigte IT-Kapazität hat und acht Gebäude plant. Spanien bewegt sich zudem in Richtung KI-intensiver Rechenzentren, wobei MERLIN im ersten Halbjahr 2026 160 MW vermietete Rechenzentrumskapazität meldet.
Portugal
Portugal entwickelt sich zu einem wichtigen atlantischen Tor für Rechenzentren, angeführt von Sines und unterstützt von Lissabon und Porto. Der Markt profitiert von Seekabelkonnektivität, der Erzeugung erneuerbarer Energie, verfügbarem Land und großflächiger Campus-Entwicklung. Start Campus weihte die 26 MW starke Anlage SIN01 im April 2025 als erstes Gebäude im geplanten 1,2 GW großen SINES Data Campus ein. NOS Sistemas unterhält zudem etablierte Unternehmensinfrastruktur im Großraum Lissabon und in Porto.
Wettbewerbseinblicke
| Unternehmen | Positionierung / Präsenz |
|---|---|
| Equinix, Inc. | Colocation und Interconnection; Expansion in Madrid |
| Digital Realty Trust, Inc. | Globale Colocation- und Hyperscale-Infrastruktur |
| Global Switch | Carrierneutrale Rechenzentrumsinfrastruktur im großen Maßstab |
| DATA4 Group | Campus in Madrid und europäische Rechenzentrumsplattform |
| Iron Mountain Data Centers | Campus in Madrid und Hyperscale-/Colocation-Kapazitäten |
| Edged Energy / Edged Data Centers | Anlagen mit hoher Leistungsdichte und Wassereffizienz |
| MERLIN Properties | Ausbau der digitalen Infrastruktur in Spanien und Portugal |
| Start Campus | Hyperscale-KI-/HPC-Campus in Sines |
| NOS Sistemas | Rechenzentrums-, Cloud- und Managed-IT-Dienste in Portugal |
| Sonstige | Regionale und internationale Betreiber |
Im iberischen Rechenzentrumsmarkt agieren globale Colocation-Unternehmen, europäische Infrastrukturbetreiber, immobiliengestützte Rechenzentrumsplattformen und regionale Technologieanbieter. Der Wettbewerb dreht sich zunehmend um den Zugang zu Strom, die Zeit bis zur Markteinführung, KI-Tauglichkeit mit hoher Leistungsdichte, Glasfaserkonnektivität, Cloud-Ökosysteme, Nachhaltigkeit und Expansionspipelines. KI-taugliche Kapazität entwickelt sich zu einem wichtigen Wettbewerbsfaktor, während Nachhaltigkeit durch erneuerbaren Strom, niedrigen PUE, wassereffiziente Kühlung und formale Umweltzertifizierungen ein Unterscheidungsmerkmal bleibt.
Aktuelle Entwicklungen
- Im April 2025 weihte Start Campus offiziell SIN01 ein, ein Rechenzentrum mit 26 MW und die erste in Betrieb befindliche Anlage im geplanten 1,2 GW großen SINES Data Campus in Portugal.
- Im Mai 2025 gab Start Campus bekannt, dass SIN01 und das geplante SIN02 die Zertifizierung OCP Ready v2 für Hyperscale-Rechenzentren erreicht haben.
- Im Mai 2025 kündigten CoreWeave und MERLIN Edged den Einsatz eines KI-Supercomputers im Rechenzentrum Barcelona Zona Franca an, mit 10.224 NVIDIA H200 GPUs und 15 MW IT-Kapazität.
- Im Laufe des Jahres 2025 begann MERLIN mit dem Bau seines Rechenzentrums in Lissabon und setzte die Expansion in Bilbao fort, während zusätzliche Standorte in Madrid gesichert wurden.
- Im August 2025 gab DATA4 bekannt, dass Arjun Infrastructure Partners und Interogo Holding dem Gesellschafterkreis beigetreten sind, um die weitere europäische Expansion zu unterstützen.
- Im Mai 2026 weihte Equinix sein Rechenzentrum MD5 in Alcobendas, Madrid, ein, das eine umfassendere Investition von 460 Mio. EUR in den Campus unterstützt.
- Im Juli 2026 meldete MERLIN Properties, dass die Rechenzentrumssparte 160 MW vermietete Kapazität erreicht hat.
Inhaltsverzeichnis
KAPITEL 1: URSPRUNG DES MARKTES
1.1 Markt-Auftakt – Einführung und Umfang
1.2 Das große Ganze – Ziele und Vision
1.3 Strategischer Vorsprung – Alleinstellungsmerkmal
1.4 Kompass für Stakeholder – Zentrale Nutznießer
KAPITEL 2: MANAGEMENTPERSPEKTIVE
2.1 Puls der Branche – Marktüberblick
2.2 Wachstumsbogen – Umsatzprognosen (Mio. USD)
2.3. Premium-Einblicke – Auf Grundlage von Primärinterviews
KAPITEL 3: MARKTKRÄFTE UND BRANCHENPULS IM RECHENZENTRUMSMARKT
3.1 Grundlagen des Wandels – Marktüberblick
3.2 Katalysatoren der Expansion – Zentrale Markttreiber
3.2.1 Impulsgeber – Wachstumsauslöser
3.2.2 Innovationsantrieb – Disruptive Technologien
3.3 Gegen- und Seitenwind – Marktbremsen
3.3.1 Regulatorische Strömungen – Herausforderungen bei der Compliance
3.3.2 Wirtschaftliche Reibungsverluste – Inflationsdruck
3.4 Unerschlossene Horizonte – Wachstumspotenzial und Chancen
3.5 Strategische Orientierung – Branchenrahmen
3.5.1 Marktgleichgewicht – Porters Five Forces
3.5.2 Dynamik des Ökosystems – Wertschöpfungskettenanalyse
3.5.3 Makrokräfte – PESTEL-Analyse
3.6 Analyse der Preisentwicklung
3.6.1 Preisentwicklung nach Ländern
3.6.2 Preisentwicklung nach Produkt
KAPITEL 4: SCHWERPUNKTE FÜR INVESTITIONEN
4.1 Goldgruben nach Ländern – Wachstumsstarke Regionen
4.2 Produktgrenzen – Lukrative Produktkategorien
4.3 Anwendungs-Sweetspots – Aufstrebende Nachfragesegmente
KAPITEL 5: UMSATZENTWICKLUNG UND WERTSCHÖPFUNGSKARTE
5.1 Momentum-Kennzahlen – Prognose und Wachstumskurven
5.2 Umsatzfußabdruck nach Ländern – Einblicke in Marktanteile
5.3 Segmentaler Wertfluss – Umsatz nach Komponenten und Typ
KAPITEL 6: HANDELSANALYSE
6.1. Importanalyse nach Ländern
6.1.1. Importumsatz des iberischen Rechenzentrumsmarktes nach Ländern
6.2. Exportanalyse nach Ländern
6.2.1. Exportumsatz des iberischen Rechenzentrumsmarktes nach Ländern
KAPITEL 7: WETTBEWERBSANALYSE
7.1. Analyse der Marktanteile der Unternehmen
7.1.1. Iberischer Rechenzentrumsmarkt: Marktanteile der Unternehmen
7.2. Umsatzmarktanteile der Unternehmen im iberischen Rechenzentrumsmarkt
7.3. Strategische Entwicklungen
7.3.1. Übernahmen und Fusionen
7.3.2. Produkteinführungen
7.3.3. Expansion nach Ländern
7.4. Wettbewerbs-Dashboard
7.5. Bewertungskennzahlen der Unternehmen, 2025
KAPITEL 8: RECHENZENTRUMSMARKT – SEGMENTANALYSE NACH KOMPONENTEN
8.1. Überblick über den Rechenzentrumsmarkt nach Komponentensegment
8.1.1. Umsatzanteil des Rechenzentrumsmarktes nach Komponenten
8.2. Hardware (Server, Speicher, Netzwerk, Racks, Stromversorgung, Kühlung, Sicherheitssysteme)
8.3. Software (DCIM, Virtualisierung, Orchestrierung, Automatisierung, Monitoring)
8.4. Dienstleistungen (Beratung, Integration, Managed Services, Wartung und Support)
KAPITEL 9: RECHENZENTRUMSMARKT – SEGMENTANALYSE NACH TYP
9.1. Überblick über den Rechenzentrumsmarkt nach Typsegment
9.1.1. Umsatzanteil des Rechenzentrumsmarktes nach Typ
9.2. Hyperscale
9.3. Colocation
9.4. Enterprise
9.5. Edge / Micro / Modular
9.6. Mega-Rechenzentren
9.7. Cloud- / Internet-Rechenzentren (IDC)
KAPITEL 10: RECHENZENTRUMSMARKT – SEGMENTANALYSE NACH BEREITSTELLUNGSMODELL
10.1. Überblick über den Rechenzentrumsmarkt nach Bereitstellungsmodell
10.1.1. Umsatzanteil des Rechenzentrumsmarktes nach Bereitstellungsmodell
10.2. On-Premises
10.3. Cloud-basiert
10.4. Hybrid
KAPITEL 11: RECHENZENTRUMSMARKT – SEGMENTANALYSE NACH UNTERNEHMENSGRÖSSE
11.1. Überblick über den Rechenzentrumsmarkt nach Unternehmensgröße
11.1.1. Umsatzanteil des Rechenzentrumsmarktes nach Unternehmensgröße
11.2. Großunternehmen
11.3. Kleine und mittlere Unternehmen (KMU)
KAPITEL 12: RECHENZENTRUMSMARKT – SEGMENTANALYSE NACH ANWENDUNG
12.1. Überblick über den Rechenzentrumsmarkt nach Anwendungssegment
12.1.1. Umsatzanteil des Rechenzentrumsmarktes nach Anwendung
12.2. BFSI
12.3. IT und Telekommunikation
12.4. Regierung und Verteidigung
12.5. Gesundheitswesen
12.6. Einzelhandel und E-Commerce
12.7. Medien und Unterhaltung
12.8. Fertigung
12.9. Sonstige (Bildung, Energie und Versorgungsunternehmen usw.)
KAPITEL 13: RECHENZENTRUMSMARKT – SEGMENTANALYSE NACH ENDNUTZER
13.1. Überblick über den Rechenzentrumsmarkt nach Endnutzersegment
13.1.1. Umsatzanteil des Rechenzentrumsmarktes nach Endnutzer
13.2. Cloud-Service-Anbieter
13.3. Unternehmen
13.4. Colocation-Anbieter
13.5. Behörden
13.6. Sonstige
KAPITEL 14: RECHENZENTRUMSMARKT – SEGMENTANALYSE NACH LAND
14.1. Überblick über den Rechenzentrumsmarkt nach Ländersegment
14.1.1. Umsatzanteil des Rechenzentrumsmarktes nach Land
14.2. Spanien
14.3. Portugal
KAPITEL 15: UNTERNEHMENSPROFILE
15.1. Equinix, Inc.
15.1.1. Unternehmensüberblick
15.1.2. Produktportfolio
15.1.3. Finanzüberblick
15.1.4. Aktuelle Entwicklungen
15.1.5. Wachstumsstrategie
15.1.6. SWOT-Analyse
15.2. Digital Realty Trust, Inc.
15.3. Global Switch
15.4. DATA4 Group
15.5. Iron Mountain Data Centers
15.6. Edged Energy / Edged Data Centers
15.7. MERLIN Properties
15.8. Start Campus
15.9. NOS Sistemas
15.10. Sonstige
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer ZeitraumUSD 8,163.61 Million in 2021
- Basisjahr2025
- Prognosezeitraum2025-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
Der iberische Rechenzentrumsmarkt hatte 2025 auf Basis des vorgelegten Marktdatensatzes ein Volumen von 11.530,26 Mio. USD.
Der Markt soll bis 2035 voraussichtlich 22.627,01 Mio. USD erreichen, verglichen mit 8.163,61 Mio. USD im Jahr 2021.
Der Markt umfasst Spanien und Portugal, mit bedeutenden Rechenzentrums-Clustern in Madrid, Barcelona, Bilbao, Lissabon, Porto und Sines.
Enterprise-Rechenzentren weisen mit 5,2 % die höchste vorgelegte CAGR auf, gefolgt von Hyperscale-Rechenzentren mit 4,6 % und Colocation mit 3,5 %.
Zu den wichtigsten Faktoren zählen das Wachstum von KI und Cloud-Computing, der Ausbau der Colocation, die digitale Transformation in Unternehmen, die internationale Konnektivität, die Verfügbarkeit erneuerbarer Energie und die Nachfrage nach Recheninfrastruktur mit hoher Leistungsdichte.
Zu den großen Unternehmen zählen Equinix, Digital Realty, Global Switch, DATA4 Group, Iron Mountain Data Centers, Edged Energy, MERLIN Properties, Start Campus und NOS Sistemas sowie weitere regionale und internationale Betreiber.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.