
Markt für High-End-KI-Server-Leiterplatten: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für High-End-KI-Server-Leiterplatten: 2025 lag das Marktvolumen bei USD 4,770.0 Mio.; bis 2035 soll es bei einer CAGR von 17.39 % auf USD 23.72 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 26. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Executive Summary
- 03Marktumfang
- 04Warum sich Marktschätzungen unterscheiden
- 05Markttreiber
- 06Markttrends
- 07Herausforderungen und Hemmnisse
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 19Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für High-End-KI-Server-Leiterplatten hat 2026 einen Wert von 7,65 Mrd. USD und soll bis 2035 auf 23,72 Mrd. USD steigen, nach 4,77 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 17,39 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Leiterplattenwert richtet sich hier nach Lagenzahl und Verlustklasse des Laminats, nicht nach der Zahl der Server: Ein 2025 ausgeliefertes Rack mit 72 GPUs enthielt rund 40.320 USD an unbestückten Leiterplatten (PCBs) in Beschleunigermodulen, Compute-Trays, Switch-Trays und Host-Boards, gegenüber rund 18.720 USD für dieselben 72 GPUs in Servern mit acht GPUs, wie sie 2020 üblich waren. Victory Giant Technology, der größte Lieferant, verbuchte 2025 einen Umsatz von 8,34 Mrd. RMB mit künstlicher Intelligenz (KI) und Hochleistungsrechnen (HPC), 43,2 % seines Umsatzes, und steigerte seine Bruttomarge mit High-Order-Leiterplatten in High-Density-Interconnect-Technik (HDI) auf 35,22 % (Finanzbericht 2025 von Victory Giant, März 2026). Der nächste Schritt ist eine Leiterplatte, die es bisher nicht gab: NVIDIAs Kyber-Rack für Rubin Ultra, im März 2025 auf der GTC-Konferenz für das zweite Halbjahr 2027 vorgestellt, ersetzt Kabelkassetten durch eine Midplane-Leiterplatte. Deshalb wachsen Scale-up-Switch-Tray-Boards und Midplanes mit 24,28 % pro Jahr am schnellsten, während der Nahe Osten und Afrika mit 21,30 % die am schnellsten wachsende Einsatzregion ist.
Wichtige Marktkennzahlen: Wie groß ist der Markt für High-End-KI-Server-Leiterplatten 2026?
DC Market Insights beziffert den Markt für High-End-KI-Server-Leiterplatten 2026 auf 7,65 Mrd. USD, 60,34 % über den 4,77 Mrd. USD von 2025, weil die Auslieferungen von KI-Beschleunigern von 11,48 Mio. auf 16,00 Mio. Stück steigen und der Leiterplattenwert je Grafikprozessor (GPU) von 560 USD auf 640 USD zunimmt.
- Marktgröße 2025: 4,77 Mrd. USD; 2026: 7,65 Mrd. USD; 2030: 16,99 Mrd. USD; 2035: 23,72 Mrd. USD.
- CAGR 2025-2035: 17,39 % im Basisszenario; die Spanne für 2035 reicht von 18,02 Mrd. USD (niedrig, 14,21 %) bis 28,93 Mrd. USD (hoch, 19,75 %).
- Leiterplattenwert: 560 USD je GPU und 240 USD je kundenspezifischem integriertem Schaltkreis (ASIC) im Jahr 2025, steigend auf 920 USD bzw. 410 USD bis 2035 (Schätzungen von DC Market Insights).
- Größter Leiterplattentyp: hochlagige Multilayer-Leiterplatten mit 18 bis 30 Lagen, 1,81 Mrd. USD oder 38,0 % des Werts 2025; am schnellsten wachsend: ultrahochlagige Leiterplatten mit mehr als 30 Lagen, 20,20 % pro Jahr.
- Größte Anwendung: Baseboards und Compute-Tray-Boards, 2,00 Mrd. USD im Jahr 2025; am schnellsten wachsend: Scale-up-Switch-Tray-Boards und Midplanes, 24,28 % pro Jahr.
- Am schnellsten wachsende Laminatklasse: Extreme Low Loss (Klasse M8 und M9), von 954,24 Mio. USD auf 14,23 Mrd. USD, 31,02 % pro Jahr.
- Server mit kundenspezifischen ASICs wachsen um 19,43 % pro Jahr, GPU-basierte KI-Server um 16,59 %.
- Führende Region: Nordamerika, 2,83 Mrd. USD (59,4 %) im Jahr 2025; am schnellsten wachsende Region: Naher Osten und Afrika, 21,30 % pro Jahr.
- Größtes Land: Vereinigte Staaten, 2,61 Mrd. USD im Jahr 2025; am schnellsten wachsendes großes Land: Indien, 25,10 % pro Jahr.
- Marktführer: Victory Giant Technology mit rund 18 % des Werts 2025; die fünf größten Lieferanten halten rund 55 % (Schätzung von DC Market Insights).
Executive Summary: Wie schnell wachsen die Ausgaben für Leiterplatten in KI-Servern?
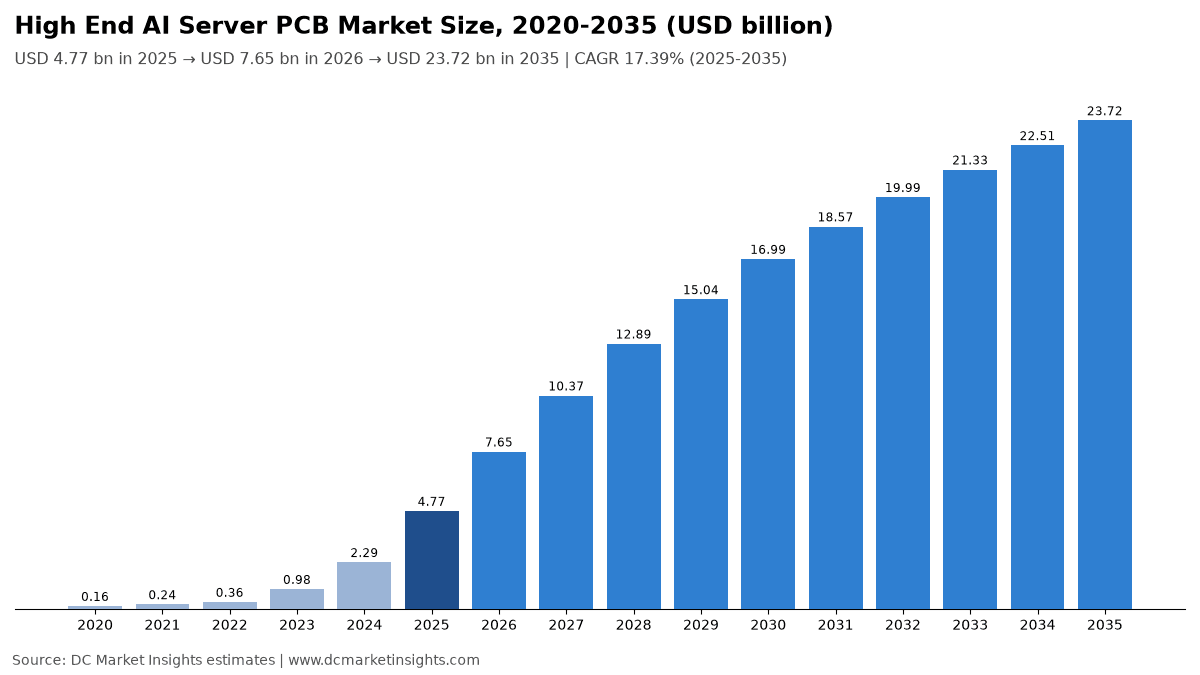
Der weltweite Markt für High-End-KI-Server-Leiterplatten hatte 2020 einen Wert von 159,00 Mio. USD, erreichte 2025 4,77 Mrd. USD und soll bis 2035 auf 23,72 Mrd. USD wachsen, bei einer CAGR von 17,39 % im Prognosezeitraum.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 4,77 Mrd. USD |
| Marktgröße 2026 | 7,65 Mrd. USD |
| CAGR 2025-2035 | 17,39 % |
| Marktgröße 2035 | 23,72 Mrd. USD |
Die Ausgaben stiegen von 2020 bis 2025 um 97,44 % pro Jahr, weil die Auslieferungen von Beschleunigern von rund 0,80 Mio. auf 11,48 Mio. Stück zunahmen und die Leiterplatten unter jedem Beschleuniger von 16 bis 20 Lagen auf Standard-Low-Loss-Laminat zu 26 bis 40 Lagen und 5+N-HDI auf Ultra-Low-Loss-Material übergingen. NVIDIAs Rechenzentrumsumsatz von 193,7 Mrd. USD im Geschäftsjahr bis Januar 2026, ein Plus von 68 %, zeigt die Größenordnung der Systeme, die diese Leiterplatten tragen (NVIDIA-Ergebnisse für das Geschäftsjahr 2026, Februar 2026). TTM Technologies, der größte Leiterplattenhersteller mit Sitz in den Vereinigten Staaten, erzielte 24 % seines Umsatzes von 2,91 Mrd. USD im Jahr 2025 mit Rechenzentrums-Computing und schloss das Jahr mit einer Book-to-Bill-Ratio von 1,35 ab (Ergebnisse 2025 von TTM Technologies, Februar 2026). Nach 2025 verlangsamt sich das Wachstum auf 17,39 % pro Jahr, weil die Stückzahlen nach 2028 stagnieren, während der Wert je Beschleuniger weiter steigt, da sich M8- und M9-Laminate und Midplanes verbreiten.
Was zählt als High-End-KI-Server-Leiterplatte?
Der Markt für High-End-KI-Server-Leiterplatten umfasst 4,77 Mrd. USD (2025) an unbestückten Leiterplatten, die für KI-Server und deren Scale-up-Switch-Trays verkauft werden, bewertet zum Verkaufspreis des Leiterplattenherstellers vor der Bestückung mit Bauteilen.
Enthalten: Beschleunigermodul-Leiterplatten wie Open Accelerator Module (OAM) und GPU-Modul-Leiterplatten, Baseboards für mehrere Beschleuniger und Compute-Tray-Boards, Scale-up-Switch-Tray-Boards und Rack-Midplanes sowie die Host-, Management- und Stromverteilungs-Leiterplatten in KI-Servern, gefertigt als hochlagige Multilayer-Leiterplatten (ab 18 Lagen) oder High-Order-HDI-Leiterplatten auf Low-Loss-Laminat.
Ausgeschlossen: Gehäusesubstrate für integrierte Schaltkreise (IC) wie Substrate aus Ajinomoto Build-up Film (ABF), Leiterplatten für Scale-out-Switches für Ethernet und InfiniBand, Leiterplatten für optische Transceiver, Leiterplatten in Universalservern mit Zentraleinheit (CPU) ohne Beschleuniger, der Wert bestückter Leiterplatten (PCBA) sowie kupferkaschiertes Laminat (CCL), das als Material verkauft wird.
Wie die Segmente zusammenhängen: Leiterplattentyp, Anwendung, Beschleunigerplattform, Verlustklasse des Laminats und Produktionsstandort teilen jeweils dieselben 4,77 Mrd. USD von 2025 auf; Regionen und Länder werden dort gezählt, wo die KI-Server eingesetzt werden, während der Produktionsstandort zeigt, wo die Leiterplatten gefertigt werden.
Warum unterscheiden sich die Schätzungen zum Markt für High-End-KI-Server-Leiterplatten?
Die Schätzungen unterscheiden sich vor allem darin, was sie zu den 7,65 Mrd. USD von 2026 hinzurechnen, die DC Market Insights ausschließlich für Leiterplatten in KI-Servern und Scale-up-Switches zählt.
Breitere Definitionen schließen den Leiterplattenbedarf von Universalservern mit CPU, Leiterplatten für Netzwerk-Switches und Router in Scale-out-Fabrics, Leiterplatten für optische Module, IC-Substrate für GPUs und High Bandwidth Memory (HBM) und manchmal den vollen Wert der bestückten Leiterplatte ein, sodass eine Summe für „Server-Leiterplatten“ oder „KI-Leiterplatten“ zwei- bis dreimal so groß ausfallen kann. DC Market Insights lässt IC-Substrate, PCBA und kupferkaschiertes Laminat außen vor, weil sie von anderen Käufern an anderen Stellen der Lieferkette eingekauft werden.
| Element | In dieser Schätzung | Begründung |
|---|---|---|
| Beschleunigermodul-, Baseboard- und Compute-Tray-Leiterplatten | Ja, 3,44 Mrd. USD im Jahr 2025 | Kern jedes KI-Servers |
| Scale-up-Switch-Tray-Boards und Midplanes | Ja, 620,26 Mio. USD im Jahr 2025 | Im KI-Rack mitgeliefert |
| Host-, Management- und Stromversorgungs-Leiterplatten in KI-Servern | Ja, 715,68 Mio. USD im Jahr 2025 | Teil der Stückliste des KI-Servers |
| Leiterplatten für Scale-out-Switches und Router | Nein | Als Netzwerktechnik eingekauft |
| IC-Substrate (ABF und BT) | Nein | Von Chip-Packaging-Unternehmen eingekauft |
| Leiterplatten für Universalserver | Nein | Kein Beschleuniger im System |
Zu den Käufern im Untersuchungsumfang gehören Auftragsentwickler und -fertiger (ODMs), die Racks für Hyperscaler montieren, Servermarken wie Dell Technologies, Hewlett Packard Enterprise und Supermicro, Beschleunigerhersteller, die Modul-Leiterplatten direkt einkaufen, sowie kleine und mittlere GPU-Cloud-Anbieter und Unternehmen, die über diese Kanäle bestellen.
Markttreiber: Was treibt die Ausgaben für KI-Server-Leiterplatten nach oben?
Drei Treiber heben den Leiterplattenwert je GPU von 560 USD im Jahr 2025 auf 850 USD bis 2030, ein Plus von 52 % zusätzlich zum Stückzahlwachstum.
Rack-Scale-Systeme machen aus einer Server-Leiterplatte vier
Rack-Scale-Systeme setzen hinter jede GPU-Gruppe Modul-Leiterplatten, Compute-Tray-Boards, Switch-Tray-Boards und ein Host-Board; DC Market Insights schätzt 40.320 USD an unbestückten Leiterplatten je Rack mit 72 GPUs im Jahr 2025 gegenüber 18.720 USD für dieselbe Zahl an GPUs in Baseboard-Servern von 2020. NVIDIA hat im Oktober 2025 sein Compute-Tray-Design für Vera Rubin, bei dem eine Midplane-Leiterplatte die Kabelverbindungen ersetzt, an das Open Compute Project (OCP) übergeben. Scale-up-Switch-Tray-Boards und Midplanes steigen von 620,26 Mio. USD im Jahr 2025 auf 5,45 Mrd. USD bis 2035.
Kyber-Midplane für das zweite Halbjahr 2027 geplant
NVIDIAs Kyber-Rack für Rubin Ultra NVL576, im März 2025 auf der GTC für das zweite Halbjahr 2027 mit rund 600 Kilowatt (kW) je Rack vorgestellt, ersetzt Kabelkassetten durch eine Midplane-Leiterplatte. Daher wachsen ultrahochlagige Leiterplatten mit mehr als 30 Lagen von 1,43 Mrd. USD im Jahr 2025 auf 9,01 Mrd. USD bis 2035, um 20,20 % pro Jahr.
KI-Umsatz von Victory Giant steigt fast um das Elffache
Victory Giant Technology meldete für 2025 einen Umsatz von 19,29 Mrd. RMB, ein Plus von 79,77 %, davon 8,34 Mrd. RMB mit KI- und HPC-Leiterplatten und 7,42 Mrd. RMB mit HDI-Leiterplatten; die Bruttomarge stieg von 22,7 % auf 35,22 % (Geschäftsbericht 2025 von Victory Giant, März 2026). Käufer zahlen für HDI auf GPU-Modulen, weil diese Technik die Signalwege unter dem Beschleuniger verkürzt; deshalb wachsen High-Order-HDI-Leiterplatten bis 2035 um 19,43 % pro Jahr auf 9,01 Mrd. USD.
Markttrends: Wo werden KI-Server-Leiterplatten künftig gefertigt?
Die Produktion verlagert sich aus China am schnellsten nach Thailand, dessen Ausstoß von 572,54 Mio. USD im Jahr 2025 auf 5,22 Mrd. USD bis 2035 steigt, um 24,73 % pro Jahr.
Thailand zieht Leiterplattenprojekte über mehr als 200 Mrd. THB an
Laut Daten des Thailand Board of Investment (BOI) beantragten zwischen 2022 und Juni 2025 mehr als 180 Leiterplattenprojekte mit einem Volumen von über 200 Mrd. THB eine BOI-Förderung, und das BOI genehmigte am 1. November 2024 ein Werk für Prepreg und kupferkaschiertes Laminat von Cheng Yi Technology in Chachoengsao über 6,15 Mrd. Baht, in derselben Sitzung, in der auch zwei Hyperscale-Rechenzentren genehmigt wurden (Pressemitteilung 151/2567 des Thailand BOI, November 2024). Shennan Circuits hat im zweiten Halbjahr 2025 die Produktion in seinem Werk in Thailand aufgenommen.
Vietnam wird zum zweiten Standort von Victory Giant
Die vietnamesische Einheit von Victory Giant Technology erreichte 2025 einen Umsatz von rund 470 Mio. USD, nach 1,08 Mrd. RMB im Jahr 2024 (Unternehmensangaben, April 2026); daher wächst Vietnam in der Aufteilung nach Produktionsstandort um 25,82 % pro Jahr, von 190,85 Mio. USD auf 1,90 Mrd. USD.
Extreme-Low-Loss-Laminat wird zum Standard
Laminate der Klassen M8 und M9 steigen von 20 % des Leiterplattenwerts 2025 auf 60 % bis 2035, weil SerDes-Lanes (Serializer-Deserializer) mit 224 Gigabit pro Sekunde (Gbps) in der nächsten Beschleunigergeneration geringere Signalverluste erfordern; Very-Low-Loss-Leiterplatten der Klasse M6 bleiben bei rund 1,34 Mrd. USD pro Jahr und wachsen um 0,63 %.
Herausforderungen und Hemmnisse: Was könnte das Angebot an KI-Server-Leiterplatten bremsen?
Hinter dem niedrigen Szenario, das 2035 bei 18,02 Mrd. USD endet, 24 % unter dem Basisszenario, stehen zwei Materialengpässe.
Glasgewebe mit niedrigem CTE bleibt bis zum Geschäftsjahr 2027 knapp
Nitto Boseki (Nittobo), der wichtigste Lieferant von Glasgewebe mit niedrigem Wärmeausdehnungskoeffizienten (CTE), erklärte im November 2025, seine Kapazität werde im Geschäftsjahr 2026 nur um 10 % bis 20 % steigen und sich im Geschäftsjahr 2027 verdoppeln; Hyperscale-Käufer haben den Großteil des Premium-Gewebes bereits gebucht. Ein Leiterplattenhersteller ohne Glasgewebe kann kein Laminat mit 30 Lagen verpressen, daher begrenzt DC Market Insights das Wachstum 2026 auf 60,34 %, obwohl die Stückzahl der Beschleuniger um 39 % steigt.
Laminatpreise steigen im zweiten Quartal 2026 um mindestens 10 %
Elite Material, der größte Lieferant von Low-Loss-Laminat, meldete für 2025 einen Umsatz von 94,3 Mrd. NT$, ein Plus von 46,4 %, und kündigte für das zweite Quartal 2026 eine Preiserhöhung für Laminat um mindestens 10 % an, während die Weltbank für 2026 einen durchschnittlichen Kupferpreis von 12.000 USD je Tonne erwartet, 20,6 % über 2025. Die Leiterplattenhersteller geben den Großteil davon weiter, doch bei Host- und Stromversorgungs-Leiterplatten zu Festpreisen, die um 16,59 % pro Jahr wachsen, schrumpfen die Margen.
Marktchancen: Wo liegt das Geld bei KI-Server-Leiterplatten?
Die beiden größten Pools an neuem Umsatz sind Leiterplatten der Klassen M8 und M9 mit 14,23 Mrd. USD bis 2035 und Racks mit kundenspezifischen ASICs mit 7,34 Mrd. USD.
14,23 Mrd. USD an Extreme-Low-Loss-Leiterplatten bis 2035
Extreme-Low-Loss-Leiterplatten wachsen von 954,24 Mio. USD im Jahr 2025 auf 14,23 Mrd. USD bis 2035; Hersteller, die für Material der Klasse M9 und mehr als 40 Lagen in Serie qualifiziert sind, sichern sich den Großteil dieses Werts, weil nur wenige Linien bei so großen Leiterplatten die Ausbeute halten können.
Racks mit kundenspezifischen ASICs wachsen um 19,43 % pro Jahr
Server mit kundenspezifischen ASICs steigen von 1,24 Mrd. USD auf 7,34 Mrd. USD, da Cloud-Anbieter eigene Beschleuniger einsetzen; allein Meta plant für 2026 Investitionsausgaben von 130 Mrd. USD bis 145 Mrd. USD. Der Rekordumsatz von Gold Circuit Electronics von 59,73 Mrd. NT$ im Jahr 2025, ein Plus von 54,02 %, stammte großenteils aus Leiterplatten für ASIC-Server (Gold Circuit Electronics, Januar 2026).
Wie viel Leiterplattenwert steckt in einem KI-Server?
Eine durchschnittliche GPU trug 2025 unbestückte Leiterplatten im Wert von 560 USD, ein kundenspezifischer ASIC 240 USD und ein Rack mit 72 GPUs rund 40.320 USD (Schätzungen von DC Market Insights).
| Jahr | Leiterplattenwert je GPU (USD) | Leiterplattenwert je kundenspezifischem ASIC (USD) | Leiterplattenwert je Rack mit 72 GPUs (USD) |
|---|---|---|---|
| 2020 | 260 | 120 | 18.720 |
| 2025 | 560 | 240 | 40.320 |
| 2030 | 850 | 362 | 61.200 |
| 2035 | 920 | 410 | 66.240 |
Öffentliche Preisanker stützen den Anstieg: Die Bruttomarge von Victory Giant stieg 2025 dank des höheren HDI-Anteils um 12,5 Prozentpunkte, Elite Material legte für das zweite Quartal 2026 eine Preiserhöhung für Laminat um mindestens 10 % fest, und der Kupferdurchschnitt der Weltbank steigt von 9.947 USD je Tonne im Jahr 2025 auf 12.000 USD im Jahr 2026. Der Wert je GPU steigt von 2025 bis 2030 um 52 % und danach bis 2035 nur noch um 8 %, da sich die Lagenzahlen einpendeln.
Welche Normen und Regeln gelten für KI-Server-Leiterplatten?
Fünf benannte Regelwerke prägen die Leiterplatten im Wert von 4,77 Mrd. USD im Jahr 2025, von Qualifikationsklassen bis zu Grenzwerten für gefährliche Stoffe.
- IPC-6012 (Qualification and Performance Specification for Rigid Printed Boards): KI-Baseboards und Midplanes werden üblicherweise nach den Abnahmekriterien der Klasse 3 für hohe Zuverlässigkeit gefertigt.
- IPC-4101 (Specification for Base Materials for Rigid and Multilayer Printed Boards): legt die Laminat-Datenblätter (Slash Sheets) fest, die Käufer für Materialien der Klassen M6 bis M9 angeben.
- UL 796 (Printed Wiring Boards): die Zulassung für Entflammbarkeit und Sicherheit, die Serverhersteller für jede Leiterplatte im Rack verlangen.
- EU-RoHS-Richtlinie 2011/65/EU: begrenzt Blei und andere gefährliche Stoffe in Servern, die in der Europäischen Union verkauft werden, und bestimmt damit die bleifreien Lötprofile, die Leiterplatten überstehen müssen.
- OCP Modular Hardware System (MGX): NVIDIAs Beitrag der Rack-Designs für Vera Rubin einschließlich der Midplane-Leiterplatte an das Open Compute Project im Oktober 2025.
Wie ist der Markt für High-End-KI-Server-Leiterplatten segmentiert?
Der Markt gliedert sich nach Leiterplattentyp, Anwendung, Beschleunigerplattform, Verlustklasse des Laminats und Produktionsstandort; hochlagige Leiterplatten mit 18 bis 30 Lagen führen 2025 mit 38,0 %, während bis 2035 ultrahochlagige und HDI-Leiterplatten mit je 38,0 % vorn liegen.
Nach Leiterplattentyp
Ultrahochlagige Leiterplatten mit mehr als 30 Lagen wachsen um 20,20 % pro Jahr, Leiterplatten mit 18 bis 30 Lagen um 12,12 %.
| Leiterplattentyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hochlagige Multilayer-Leiterplatten (18 bis 30 Lagen) | 1,81 Mrd. USD | 38,0 % | 5,69 Mrd. USD | 12,12 % |
| Ultrahochlagige Multilayer-Leiterplatten (über 30 Lagen) | 1,43 Mrd. USD | 30,0 % | 9,01 Mrd. USD | 20,20 % |
| High-Order-HDI-Leiterplatten | 1,53 Mrd. USD | 32,0 % | 9,01 Mrd. USD | 19,43 % |
Nach Anwendung
Baseboards und Compute-Tray-Boards halten 42,0 % des Werts 2025; Switch-Tray-Boards und Midplanes gewinnen bis 2035 10 Prozentpunkte Anteil hinzu.
| Anwendung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Beschleunigermodul- und OAM-Leiterplatten | 1,43 Mrd. USD | 30,0 % | 6,40 Mrd. USD | 16,16 % |
| Baseboards und Compute-Tray-Boards | 2,00 Mrd. USD | 42,0 % | 8,54 Mrd. USD | 15,60 % |
| Scale-up-Switch-Tray-Boards und Midplanes | 620,26 Mio. USD | 13,0 % | 5,45 Mrd. USD | 24,28 % |
| Host-, Management- und Stromversorgungs-Leiterplatten | 715,68 Mio. USD | 15,0 % | 3,32 Mrd. USD | 16,59 % |
Nach Beschleunigerplattform
GPU-basierte KI-Server halten 73,9 % des Werts 2025; Server mit kundenspezifischen ASICs wachsen mit 19,43 % pro Jahr schneller.
| Beschleunigerplattform | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| GPU-basierte KI-Server | 3,53 Mrd. USD | 73,9 % | 16,38 Mrd. USD | 16,59 % |
| KI-Server mit kundenspezifischen ASICs | 1,24 Mrd. USD | 26,1 % | 7,34 Mrd. USD | 19,43 % |
Nach Verlustklasse des Laminats
Ultra-Low-Loss-Leiterplatten der Klasse M7 führen 2025 mit 52,0 %; Extreme-Low-Loss-Leiterplatten der Klassen M8 und M9 erreichen bis 2035 60,0 %.
| Verlustklasse des Laminats | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Very Low Loss (Klasse M6) | 1,34 Mrd. USD | 28,0 % | 1,42 Mrd. USD | 0,63 % |
| Ultra Low Loss (Klasse M7) | 2,48 Mrd. USD | 52,0 % | 8,06 Mrd. USD | 12,51 % |
| Extreme Low Loss (Klassen M8 und M9) | 954,24 Mio. USD | 20,0 % | 14,23 Mrd. USD | 31,02 % |
Nach Produktionsstandort
China fertigt 52,0 % des Leiterplattenwerts 2025; Thailand und Vietnam steigen zusammen von 16,0 % auf 30,0 % bis 2035.
| Produktionsstandort | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| China | 2,48 Mrd. USD | 52,0 % | 10,43 Mrd. USD | 15,45 % |
| Taiwan | 1,05 Mrd. USD | 22,0 % | 3,79 Mrd. USD | 13,71 % |
| Thailand | 572,54 Mio. USD | 12,0 % | 5,22 Mrd. USD | 24,73 % |
| Vietnam | 190,85 Mio. USD | 4,0 % | 1,90 Mrd. USD | 25,82 % |
| Japan, Südkorea und Sonstige | 477,13 Mio. USD | 10,0 % | 2,37 Mrd. USD | 17,39 % |
DC Exclusive: Kapazitätskarte für KI-Leiterplatten, acht benannte Erweiterungen hinter 5,22 Mrd. USD Produktion in Thailand bis 2035
Diese Lieferanten- und Standortkarte von DC Market Insights verknüpft acht benannte Kapazitätsmeldungen mit dem Modell der Produktionsstandorte, das den in Thailand und Vietnam gefertigten Anteil am Leiterplattenwert von 16,0 % im Jahr 2025 auf 30,0 % bis 2035 verschiebt.
| Standort | Unternehmen | Was bekannt gegeben wurde | Datum | Bezug zum Modell |
|---|---|---|---|---|
| Thailand, alle Provinzen | Mehr als 180 Leiterplattenprojekte | Über 200 Mrd. THB an Förderanträgen beim BOI | 2022 bis Juni 2025 | Thailand 572,54 Mio. USD im Jahr 2025 |
| Chachoengsao, Thailand | Cheng Yi Technology | Werk für Prepreg und Laminat über 6,15 Mrd. Baht genehmigt | 1. November 2024 | Lokales Laminat für thailändische Linien |
| Thailand | Shennan Circuits | Werk in Thailand in Produktion | Zweites Halbjahr 2025 | Anteil Thailands steigt |
| Thailand | Compeq, Multi-Fineline, Gold Circuit Electronics | Erweiterungen über 22,2 Mrd. THB genehmigt | 18. Mai 2026 | Thailand 5,22 Mrd. USD bis 2035 |
| Vietnam | Victory Giant Technology | Rund 470 Mio. USD Umsatz 2025 | April 2026 | Vietnam 190,85 Mio. USD im Jahr 2025 |
| Nantong, China | Shennan Circuits | Werk der Phase 4 in Produktion | Zweites Halbjahr 2025 | China 2,48 Mrd. USD im Jahr 2025 |
| Huizhou, China | Victory Giant Technology | Börsengang in Hongkong mit einem Erlös von rund 20,1 Mrd. HK$ (95,85 Mio. Aktien zu je 209,88 HK$) | 21. April 2026 | China 10,43 Mrd. USD bis 2035 |
| Kunshan, China | WUS Printed Circuit | Umsatz im ersten Halbjahr (H1) 2026 von 13,69 Mrd. RMB, ein Plus von 61,17 % | August 2026 | Switch-Tray-Boards |
Insgesamt betrachtet setzt die Karte den Anteil Thailands am Leiterplattenwert auf 12,0 % im Jahr 2025 und 22,0 % bis 2035, während in Taiwan ansässige Hersteller ihren Vorsprung bei ASIC-Leiterplatten über thailändische Werke statt über neue Linien in Taiwan halten.
Welche Region kauft die meisten KI-Server-Leiterplatten?
Nordamerika führt mit 2,83 Mrd. USD oder 59,4 % des Werts 2025, gezählt am Einsatzort der KI-Server, und der Nahe Osten und Afrika wächst mit 21,30 % pro Jahr am schnellsten.
Nordamerika
Nordamerika gibt 2025 2,83 Mrd. USD (59,4 %) und bis 2035 13,04 Mrd. USD aus, ein Wachstum von 16,49 % pro Jahr; allein die Vereinigten Staaten kommen auf 2,61 Mrd. USD, da Hyperscaler wie Meta für 2026 Investitionsausgaben von 130 Mrd. USD bis 145 Mrd. USD planen.
Asien-Pazifik
Asien-Pazifik gibt 2025 1,17 Mrd. USD (24,6 %) und bis 2035 6,07 Mrd. USD aus, 17,86 % pro Jahr; China (529,60 Mio. USD) und Japan (166,99 Mio. USD) führen, und Indien wächst mit 25,10 % am schnellsten, da dort nationale KI-Cluster entstehen.
Europa
Europa gibt 2025 438,95 Mio. USD (9,2 %) und bis 2035 2,37 Mrd. USD aus, 18,38 % pro Jahr; das Vereinigte Königreich (109,74 Mio. USD) und Deutschland (85,88 Mio. USD) führen, wobei für jedes Rack RoHS-konforme Leiterplatten vorgeschrieben sind.
Naher Osten und Afrika
Der Nahe Osten und Afrika geben 2025 233,79 Mio. USD (4,9 %) und bis 2035 1,61 Mrd. USD aus, 21,30 % pro Jahr; Saudi-Arabien (85,88 Mio. USD) und die Vereinigten Arabischen Emirate (76,34 Mio. USD) bauen nationale KI-Cluster auf.
Lateinamerika
Lateinamerika gibt 2025 90,65 Mio. USD (1,9 %) und bis 2035 616,59 Mio. USD aus, 21,13 % pro Jahr; der Großteil entfällt auf Brasilien und Mexiko, wo Cloud-Regionen GPU-Kapazität ausbauen.
Welche Länder setzen den größten Wert an KI-Server-Leiterplatten ein?
Die Vereinigten Staaten führen mit 2,61 Mrd. USD im Jahr 2025, 54,8 % des Marktes; Indien ist mit 25,10 % pro Jahr das am schnellsten wachsende große Land.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 2,61 Mrd. USD | 11,95 Mrd. USD | 16,41 % |
| 2 | China | Asien-Pazifik | 529,60 Mio. USD | 2,13 Mrd. USD | 14,96 % |
| 3 | Kanada | Nordamerika | 219,47 Mio. USD | 1,09 Mrd. USD | 17,39 % |
| 4 | Japan | Asien-Pazifik | 166,99 Mio. USD | 806,31 Mio. USD | 17,05 % |
| 5 | Südkorea | Asien-Pazifik | 109,74 Mio. USD | 592,88 Mio. USD | 18,38 % |
| 6 | Vereinigtes Königreich | Europa | 109,74 Mio. USD | 545,45 Mio. USD | 17,39 % |
| 7 | Saudi-Arabien | Naher Osten und Afrika | 85,88 Mio. USD | 616,59 Mio. USD | 21,79 % |
| 8 | Deutschland | Europa | 85,88 Mio. USD | 450,59 Mio. USD | 18,03 % |
| 9 | Indien | Asien-Pazifik | 85,88 Mio. USD | 806,31 Mio. USD | 25,10 % |
| 10 | Vereinigte Arabische Emirate | Naher Osten und Afrika | 76,34 Mio. USD | 545,45 Mio. USD | 21,73 % |
| 11 | Australien | Asien-Pazifik | 71,57 Mio. USD | 379,44 Mio. USD | 18,15 % |
| 12 | Frankreich | Europa | 62,03 Mio. USD | 355,73 Mio. USD | 19,08 % |
Welche Prognoseszenarien gibt es für 2035?
Der Markt 2035 reicht von 18,02 Mrd. USD bis 28,93 Mrd. USD um einen Basiswert von 23,72 Mrd. USD, abhängig von den Auslieferungen der Beschleuniger und davon, wie schnell sich Midplanes und M9-Laminat verbreiten.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 18,02 Mrd. USD | 14,21 % | Beschleunigerstückzahlen 15 % unter Basis; Midplanes vom Typ Kyber verschieben sich auf 2029; Wert je GPU erreicht seinen Höchststand bei rund 800 USD |
| Basis | 23,72 Mrd. USD | 17,39 % | 35,70 Mio. Beschleuniger im Jahr 2035; 920 USD je GPU und 410 USD je ASIC |
| Hoch | 28,93 Mrd. USD | 19,75 % | Beschleunigerstückzahlen 10 % über Basis; Midplanes ab 2028 in den meisten Racks; Wert je GPU über 1.000 USD |
Wer sind die führenden Hersteller von High-End-KI-Server-Leiterplatten?
Victory Giant Technology führt mit rund 18 % des Werts 2025, und die fünf Größten, Victory Giant Technology, Gold Circuit Electronics, WUS Printed Circuit, TTM Technologies und Shennan Circuits, halten rund 55 % (Schätzung von DC Market Insights auf Basis der offengelegten KI-, Server- oder Rechenzentrumsumsätze der einzelnen Unternehmen).
- Victory Giant Technology
- WUS Printed Circuit
- Gold Circuit Electronics
- TTM Technologies
- Shennan Circuits
- Tripod Technology
- Zhen Ding Technology
- ISU Petasys
- Unimicron Technology
- Kinwong Electronic
- Compeq Manufacturing
- Dynamic Holding
- Meiko Electronics
- Ibiden
- Multi-Fineline Electronix (MFS)
Der KI- und HPC-Umsatz von Victory Giant von 8,34 Mrd. RMB im Jahr 2025 entspricht zum Durchschnittskurs 2025 rund 1,16 Mrd. USD, wovon ein Teil auf Leiterplatten für Switches und optische Module außerhalb dieses Untersuchungsumfangs entfällt. Gold Circuit Electronics wies für 2025 einen Umsatz von 59,73 Mrd. NT$ aus, ein Plus von 54,02 %, überwiegend mit Server-Leiterplatten; TTM Technologies erzielte rund 697 Mio. USD mit Rechenzentrums-Computing; WUS Printed Circuit steigerte den Umsatz 2025 um rund 42 % auf 18,9 Mrd. RMB, zu einem großen Teil mit Switch-Leiterplatten; und der Leiterplattenumsatz von Shennan Circuits stieg um 36,84 % auf 14,36 Mrd. RMB, angeführt von KI-Servern (Geschäftsbericht 2025 von Shennan Circuits, März 2026).
Was sind die jüngsten Entwicklungen bei KI-Server-Leiterplatten?
Sechs datierte Ereignisse von Januar bis August 2026 zeigen, wie Kapazität und Kapital zu KI-Leiterplatten fließen.
- Im Januar 2026 meldete Gold Circuit Electronics für 2025 einen Rekordumsatz von 59,73 Mrd. NT$, ein Plus von 54,02 % (Quelle: Gold Circuit Electronics).
- Im Februar 2026 meldete TTM Technologies für 2025 einen Umsatz von 2,91 Mrd. USD und eine Book-to-Bill-Ratio von 1,35 im vierten Quartal und stellte für 2026 ein Umsatzwachstum von 15 % bis 20 % in Aussicht (Quelle: TTM Technologies).
- Im März 2026 meldete Victory Giant Technology für 2025 einen Umsatz von 19,29 Mrd. RMB, ein Plus von 79,77 %, und Shennan Circuits 23,65 Mrd. RMB, ein Plus von 32,05 % (Quelle: Geschäftsberichte der Unternehmen).
- Im April 2026 brachte Victory Giant Technology H-Aktien zu je 209,88 HK$ in Hongkong an die Börse und nahm rund 20,1 Mrd. HK$ ein (Quelle: Meldungen bei Hong Kong Exchanges and Clearing).
- Im Mai 2026 genehmigte das Thailand BOI Leiterplattenerweiterungen von Compeq, Multi-Fineline und Gold Circuit Electronics über 22,2 Mrd. THB (Quelle: Thailand Board of Investment).
- Im August 2026 meldete WUS Printed Circuit für das erste Halbjahr einen Umsatz von 13,69 Mrd. RMB, ein Plus von 61,17 %, mit Leiterplatten für Switches, KI-Server und HPC (Quelle: WUS Printed Circuit).
Wichtigste Erkenntnisse
Vier Zahlen fassen den Markt für High-End-KI-Server-Leiterplatten für Käufer und Lieferanten von Leiterplatten zusammen.
- 7,65 Mrd. USD im Jahr 2026, ein Plus von 60,34 %, weil die Beschleunigerstückzahlen um 39 % und der Wert je GPU um 14 % steigen.
- 40.320 USD an unbestückten Leiterplatten je Rack mit 72 GPUs im Jahr 2025, steigend auf 61.200 USD bis 2030.
- 14,23 Mrd. USD an Leiterplatten der Klassen M8 und M9 bis 2035, 60,0 % des Marktes.
- 30,0 % des Leiterplattenwerts 2035 werden in Thailand und Vietnam gefertigt, nach 16,0 % im Jahr 2025.
Forschungsmethodik: Wie hat DC Market Insights den Markt für KI-Server-Leiterplatten berechnet?
DC Market Insights hat den Markt für High-End-KI-Server-Leiterplatten bottom-up berechnet: 6,30 Mio. GPUs mal 560 USD Leiterplattenwert plus 5,18 Mio. kundenspezifische ASICs mal 240 USD ergeben 4,77 Mrd. USD im Jahr 2025; die Beschleunigerstückzahlen stammen aus dem eigenen Beschleunigermodell, der Wert je Einheit wurde aus der Zahl der Leiterplatten je Rack abgeleitet.
Drei Plausibilitätsprüfungen werden eingehalten. Obergrenze eins: 4,77 Mrd. USD entsprechen 2,8 % des Marktes für Rechenzentrumsbeschleuniger von 169,77 Mrd. USD im Jahr 2025 und 2,5 % des Rechenzentrumsumsatzes von NVIDIA von 193,7 Mrd. USD, was zum geringen Anteil unbestückter Leiterplatten an den Systemkosten passt. Obergrenze zwei: Der Gesamtumsatz 2025 der fünf führenden Hersteller (Victory Giant, WUS, die Leiterplattensparte von Shennan Circuits, Gold Circuit Electronics und TTM Technologies) liegt bei rund 12,1 Mrd. USD und damit deutlich über dem Markt. Untergrenze: Der KI- und HPC-Umsatz von Victory Giant allein, rund 1,16 Mrd. USD, plus der Umsatz von TTM Technologies mit Rechenzentrums-Computing von 697 Mio. USD liegt unter der Gesamtsumme. Mehr dazu in unserer Forschungsmethodik; zu den Systemen und Materialien rund um diese Leiterplatten siehe den Markt für KI-Server, den Markt für Kupferfolie für KI-Server und den Markt für Rechenzentrumsbeschleuniger.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Beschreibung des Berichts
- 1.2Wichtige Marktkennzahlen, 2025, 2026, 2030 und 2035
- 02Executive Summary
- 2.1Marktüberblick, 2025, 2026 und 2035
- 2.2Diagramm der Marktgröße, 2020-2035
- 03Marktumfang
- 3.1Enthalten
- 3.2Ausgeschlossen
- 3.3Wie die Segmente zusammenhängen
- 04Warum sich Marktschätzungen unterscheiden
- 4.1Umfangstabelle: Innerhalb und außerhalb dieser Schätzung
- 4.2Käufergruppen im Untersuchungsumfang
- 05Markttreiber
- 5.1Rack-Scale-Systeme machen aus einer Server-Leiterplatte vier
- 5.2Kyber-Midplane für das zweite Halbjahr 2027 geplant
- 5.3KI-Umsatz von Victory Giant steigt fast um das Elffache
- 06Markttrends
- 6.1Thailand zieht Leiterplattenprojekte über mehr als 200 Mrd. THB an
- 6.2Vietnam wird zum zweiten Standort von Victory Giant
- 6.3Extreme-Low-Loss-Laminat wird zum Standard
- 07Herausforderungen und Hemmnisse
- 7.1Glasgewebe mit niedrigem CTE bleibt bis zum Geschäftsjahr 2027 knapp
- 7.2Laminatpreise steigen im zweiten Quartal 2026 um mindestens 10 %
- 08Marktchancen
- 8.114,23 Mrd. USD an Extreme-Low-Loss-Leiterplatten bis 2035
- 8.2Racks mit kundenspezifischen ASICs wachsen um 19,43 % pro Jahr
- 09Preisanalyse
- 9.1Leiterplattenwert je GPU, je kundenspezifischem ASIC und je Rack mit 72 GPUs, 2020-2035
- 9.2Preisanker für Laminat, Kupfer und Margen
- 10Normen und Regulierung
- 10.1IPC-6012
- 10.2IPC-4101
- 10.3UL 796
- 10.4EU-RoHS-Richtlinie 2011/65/EU
- 10.5OCP Modular Hardware System (MGX)
- 11Marktsegmentierung
- 11.1Nach Leiterplattentyp
- 11.2Hochlagige Multilayer-Leiterplatten (18 bis 30 Lagen)
- 11.3Ultrahochlagige Multilayer-Leiterplatten (über 30 Lagen)
- 11.4High-Order-HDI-Leiterplatten
- 11.5Nach Anwendung
- 11.6Beschleunigermodul- und OAM-Leiterplatten
- 11.7Baseboards und Compute-Tray-Boards
- 11.8Scale-up-Switch-Tray-Boards und Midplanes
- 11.9Host-, Management- und Stromversorgungs-Leiterplatten
- 11.10Nach Beschleunigerplattform
- 11.11GPU-basierte KI-Server
- 11.12KI-Server mit kundenspezifischen ASICs
- 11.13Nach Verlustklasse des Laminats
- 11.14Very Low Loss (Klasse M6)
- 11.15Ultra Low Loss (Klasse M7)
- 11.16Extreme Low Loss (Klassen M8 und M9)
- 11.17Nach Produktionsstandort
- 11.18China
- 11.19Taiwan
- 11.20Thailand
- 11.21Vietnam
- 11.22Japan, Südkorea und Sonstige
- 12DC Exclusive: Kapazitätskarte für KI-Leiterplatten
- 12.1Förderanträge beim Thailand BOI
- 12.2Laminatwerk von Cheng Yi Technology
- 12.3Werke von Shennan Circuits in Thailand und Nantong
- 12.4Erweiterungen von Compeq, Multi-Fineline und Gold Circuit Electronics
- 12.5Victory Giant in Vietnam und Börsengang in Hongkong
- 12.6WUS Printed Circuit in Kunshan
- 13Regionale Analyse
- 13.1Nordamerika
- 13.2Asien-Pazifik
- 13.3Europa
- 13.4Naher Osten und Afrika
- 13.5Lateinamerika
- 14Länderanalyse
- 14.1Vereinigte Staaten
- 14.2China
- 14.3Kanada
- 14.4Japan
- 14.5Südkorea
- 14.6Vereinigtes Königreich
- 14.7Saudi-Arabien
- 14.8Deutschland
- 14.9Indien
- 14.10Vereinigte Arabische Emirate
- 14.11Australien
- 14.12Frankreich
- 15Prognoseszenarien, 2035
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Victory Giant Technology
- 16.2WUS Printed Circuit
- 16.3Gold Circuit Electronics
- 16.4TTM Technologies
- 16.5Shennan Circuits
- 16.6Tripod Technology
- 16.7Zhen Ding Technology
- 16.8ISU Petasys
- 16.9Unimicron Technology
- 16.10Kinwong Electronic
- 16.11Compeq Manufacturing
- 16.12Dynamic Holding
- 16.13Meiko Electronics
- 16.14Ibiden
- 16.15Multi-Fineline Electronix (MFS)
- 16.16Marktkonzentration, Anteil der fünf Größten
- 17Jüngste Entwicklungen
- 17.1Ereignisse von Januar 2026 bis August 2026
- 18Wichtigste Erkenntnisse
- 18.1Vier Zahlen für Käufer und Lieferanten
- 19Forschungsmethodik
- 19.1Bottom-up-Modell
- 19.2Plausibilitätsprüfungen
- 19.3Quellen
- Abb. 1Markt für High-End-KI-Server-Leiterplatten, Größe 2020-2035 (Mrd. USD)
- Tabelle 1Marktüberblick, 2025, 2026 und 2035
- Tabelle 2Umfangstabelle, innerhalb und außerhalb dieser Schätzung
- Tabelle 3Leiterplattenwert je GPU, je kundenspezifischem ASIC und je Rack mit 72 GPUs, 2020-2035
- Tabelle 4Markt nach Leiterplattentyp, 2025 und 2035
- Tabelle 5Markt nach Anwendung, 2025 und 2035
- Tabelle 6Markt nach Beschleunigerplattform, 2025 und 2035
- Tabelle 7Markt nach Verlustklasse des Laminats, 2025 und 2035
- Tabelle 8Markt nach Produktionsstandort, 2025 und 2035
- Tabelle 9Kapazitätskarte für KI-Leiterplatten, acht benannte Erweiterungen
- Tabelle 10Die 12 wichtigsten Länder, 2025 und 2035
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
7,65 Mrd. USD im Jahr 2026, 60,34 % mehr als die 4,77 Mrd. USD von 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 23,72 Mrd. USD erreichen, bei einer CAGR von 17,39 % ab 2025.
Um 17,39 % pro Jahr von 2025 bis 2035, nach 97,44 % pro Jahr von 2020 bis 2025, weil die Auslieferungen von Beschleunigern nach 2028 stagnieren, während der Leiterplattenwert je GPU von 560 USD auf 920 USD steigt.
Rund 40.320 USD an unbestückten Leiterplatten je Rack mit 72 GPUs im Jahr 2025 oder 560 USD je GPU, steigend auf 61.200 USD bis 2030, da Switch-Trays und Midplanes hinzukommen (Schätzungen von DC Market Insights).
Weil Verbindungen mit 112G und 224G und dicht gepackte Beschleunigermodule kurze, verlustarme Signalwege benötigen: Leiterplatten mit mehr als 30 Lagen wachsen bis 2035 um 20,20 % pro Jahr und High-Order-HDI-Leiterplatten um 19,43 % pro Jahr.
Eine große Leiterplatte, die Kabelkassetten zwischen Compute- und Switch-Trays ersetzt. NVIDIA plant eine solche Midplane für sein Kyber-Rack im zweiten Halbjahr 2027; Switch-Tray-Boards und Midplanes wachsen um 24,28 % pro Jahr.
Extreme-Low-Loss-Laminat der Klassen M8 und M9, von 954,24 Mio. USD im Jahr 2025 auf 14,23 Mrd. USD bis 2035, um 31,02 % pro Jahr, mit dann 60 % des Leiterplattenwerts.
Victory Giant Technology führt mit rund 18 % des Werts 2025; zusammen mit Gold Circuit Electronics, WUS Printed Circuit, TTM Technologies und Shennan Circuits halten die fünf Größten rund 55 % (Schätzung von DC Market Insights).
China fertigte 52,0 % des Leiterplattenwerts 2025 und Taiwan 22,0 %; Thailand und Vietnam steigen bis 2035 von 16,0 % auf 30,0 %, da mehr als 180 Leiterplattenprojekte mit über 200 Mrd. THB eine Förderung in Thailand beantragen.
Nordamerika mit 2,83 Mrd. USD oder 59,4 % des Werts 2025 nach Einsatzort. Der Nahe Osten und Afrika wachsen mit 21,30 % pro Jahr am schnellsten, und Indien ist mit 25,10 % das am schnellsten wachsende große Land.
Die 7,65 Mrd. USD für 2026 sind der Wert von DC Market Insights nur für unbestückte Leiterplatten in KI-Servern und Scale-up-Switch-Trays. Schätzungen, die IC-Substrate, Scale-out-Switch-Leiterplatten, Universalserver oder die Bestückung einbeziehen, fallen höher aus.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.