
Mercato dei PCB per Server AI di Fascia Alta: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
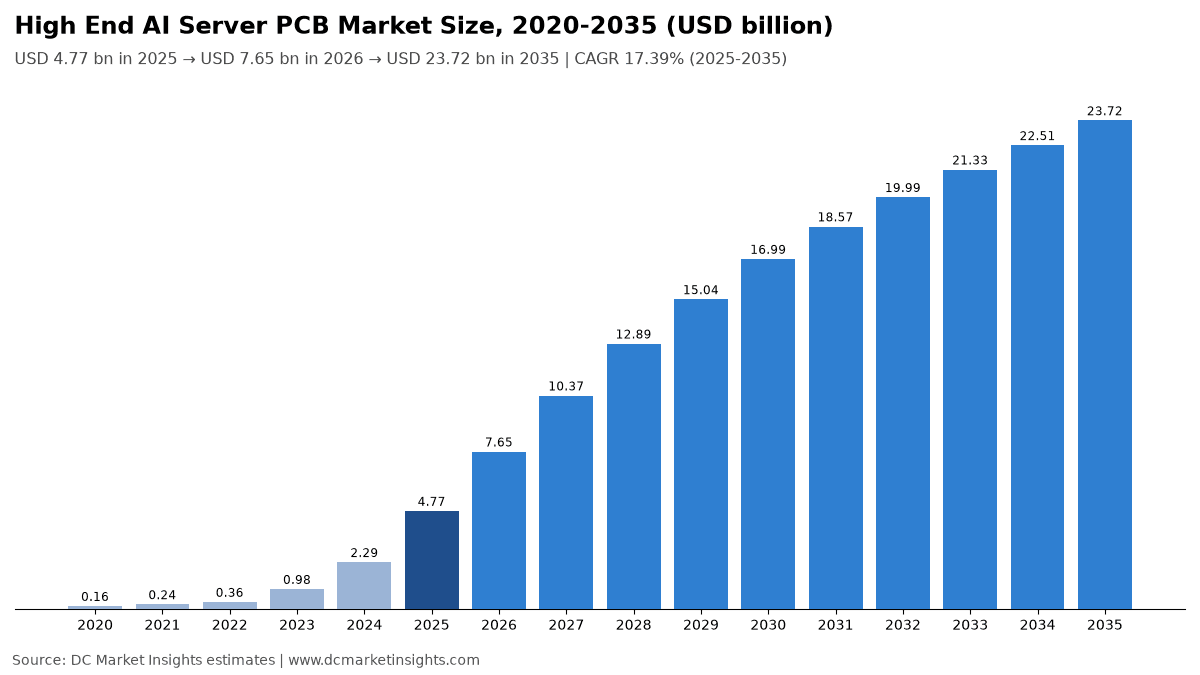
Nel 2025 il valore del Mercato dei PCB per Server AI di Fascia Alta era pari a USD 4,770.0 milioni; si prevede che raggiunga USD 23.72 miliardi entro il 2035, con un CAGR del 17.39%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 26 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato sono diverse
- 05Fattori di crescita
- 06Tendenze di mercato
- 07Sfide e vincoli del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Norme e regolamentazione
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il Mercato dei PCB per Server AI di Fascia Alta vale USD 7,65 miliardi nel 2026 e si prevede che raggiunga USD 23,72 miliardi entro il 2035, partendo da USD 4,77 miliardi nel 2025, con un CAGR del 17,39% tra il 2025 e il 2035 (stima DC Market Insights). Qui il valore delle schede dipende dal numero di strati e dalla classe di perdita del laminato, non dal numero di server: un rack da 72 GPU spedito nel 2025 conteneva circa USD 40.320 di circuiti stampati (PCB) nudi tra moduli acceleratori, compute tray, switch tray e schede host, contro circa USD 18.720 per le stesse 72 GPU montate nei server a otto GPU dell’epoca 2020. Victory Giant Technology, il principale fornitore, ha registrato nel 2025 RMB 8,34 miliardi di ricavi da intelligenza artificiale (AI) e calcolo ad alte prestazioni (HPC), pari al 43,2% delle vendite, e ha portato il margine lordo al 35,22% grazie alle schede high-density interconnect (HDI) di ordine elevato (bilancio 2025 di Victory Giant, marzo 2026). Il passo successivo è una scheda che prima non esisteva: il rack Kyber di NVIDIA per Rubin Ultra, presentato alla conferenza GTC di marzo 2025 per la seconda metà del 2027, sostituisce le cartucce di cavi con un midplane in PCB; per questo le schede per switch tray scale-up e i midplane crescono più di tutti, al 24,28% annuo, mentre Medio Oriente e Africa è la regione di installazione più dinamica, al 21,30%.
Statistiche chiave: quanto vale il Mercato dei PCB per Server AI di Fascia Alta nel 2026?
DC Market Insights stima il Mercato dei PCB per Server AI di Fascia Alta in USD 7,65 miliardi nel 2026, il 60,34% in più rispetto agli USD 4,77 miliardi del 2025, perché le spedizioni di acceleratori AI passano da 11,48 milioni a 16,00 milioni e il contenuto di PCB per unità di elaborazione grafica (GPU) sale da USD 560 a USD 640.
- Dimensione del mercato 2025: USD 4,77 miliardi; 2026: USD 7,65 miliardi; 2030: USD 16,99 miliardi; 2035: USD 23,72 miliardi.
- CAGR 2025-2035: 17,39% nello scenario base; per il 2035 l’intervallo va da USD 18,02 miliardi (basso, 14,21%) a USD 28,93 miliardi (alto, 19,75%).
- Contenuto di PCB: USD 560 per GPU e USD 240 per circuito integrato specifico per applicazione (ASIC) custom nel 2025, che salgono a USD 920 e USD 410 entro il 2035 (stime DC Market Insights).
- Tipo di scheda più grande: multistrato ad alto numero di strati da 18 a 30 strati, USD 1,81 miliardi ovvero il 38,0% del valore 2025; il più rapido: schede ad altissimo numero di strati oltre 30 strati, 20,20% annuo.
- Applicazione più grande: baseboard e schede compute tray, USD 2,00 miliardi nel 2025; la più rapida: schede per switch tray scale-up e midplane, 24,28% annuo.
- Classe di laminato più rapida: perdita estremamente bassa (classe M8 e M9), da USD 954,24 milioni a USD 14,23 miliardi, 31,02% annuo.
- I server con ASIC custom crescono del 19,43% annuo, contro il 16,59% dei server AI basati su GPU.
- Regione principale: Nord America, USD 2,83 miliardi (59,4%) nel 2025; regione più rapida: Medio Oriente e Africa, 21,30% annuo.
- Paese più grande: Stati Uniti, USD 2,61 miliardi nel 2025; grande paese più rapido: India, 25,10% annuo.
- Leader di mercato: Victory Giant Technology, con circa il 18% del valore 2025; i primi cinque fornitori detengono circa il 55% (stima DC Market Insights).
Sintesi: a che ritmo cresce la spesa per le schede dei server AI?
Il Mercato Globale dei PCB per Server AI di Fascia Alta valeva USD 159,00 milioni nel 2020, ha raggiunto USD 4,77 miliardi nel 2025 e dovrebbe arrivare a USD 23,72 miliardi entro il 2035, con un CAGR del 17,39% nel periodo di previsione.
| Voce | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 4,77 miliardi |
| Dimensione del mercato 2026 | USD 7,65 miliardi |
| CAGR 2025-2035 | 17,39% |
| Dimensione del mercato 2035 | USD 23,72 miliardi |
Tra il 2020 e il 2025 la spesa è cresciuta del 97,44% annuo, perché le spedizioni di acceleratori sono salite da circa 0,80 milioni a 11,48 milioni e le schede sotto ogni acceleratore sono passate da 16-20 strati su laminato standard a bassa perdita a 26-40 strati e HDI 5+N su materiale a perdita ultra bassa. I ricavi data center di NVIDIA, USD 193,7 miliardi nell’esercizio chiuso a gennaio 2026, in aumento del 68%, danno la misura dei sistemi su cui montano queste schede (risultati NVIDIA esercizio 2026, febbraio 2026). TTM Technologies, il maggiore produttore di PCB con sede negli Stati Uniti, ha ricavato dal computing per data center il 24% dei suoi USD 2,91 miliardi di vendite 2025 e ha chiuso l’anno con un rapporto book-to-bill di 1,35 (risultati 2025 di TTM Technologies, febbraio 2026). Dopo il 2025 la crescita rallenta al 17,39% annuo perché le spedizioni in unità si stabilizzano dopo il 2028, mentre il valore per acceleratore continua a salire con la diffusione dei laminati M8 e M9 e dei midplane.
Che cosa rientra nei PCB per server AI di fascia alta?
Il Mercato dei PCB per Server AI di Fascia Alta comprende USD 4,77 miliardi nel 2025 di circuiti stampati nudi venduti per server AI e relativi switch tray scale-up, valutati al prezzo di vendita del produttore della scheda prima del montaggio dei componenti.
Incluso: schede per moduli acceleratori come Open Accelerator Module (OAM) e moduli GPU, baseboard multi-acceleratore e schede compute tray, schede per switch tray scale-up e midplane di rack, e le schede host, di gestione e di distribuzione dell’alimentazione all’interno dei server AI, realizzate come multistrato ad alto numero di strati (18 strati e oltre) o come HDI di ordine elevato su laminato a bassa perdita.
Escluso: substrati per package di circuiti integrati (IC) come i substrati Ajinomoto build-up film (ABF), schede per switch Ethernet e InfiniBand scale-out, schede per transceiver ottici, schede di server generici con unità di elaborazione centrale (CPU) senza acceleratori, valore dell’assemblaggio (PCBA) e laminato ramato (CCL) venduto come materiale.
Come si combinano i segmenti: tipo di scheda, applicazione, piattaforma acceleratore, classe di perdita del laminato e base produttiva ripartiscono ciascuno gli stessi USD 4,77 miliardi del 2025; regioni e paesi sono contati dove i server AI vengono installati, mentre la base produttiva indica dove le schede vengono fabbricate.
Perché le stime sul Mercato dei PCB per Server AI di Fascia Alta sono diverse?
Le stime divergono soprattutto per ciò che aggiungono agli USD 7,65 miliardi del 2026 che DC Market Insights conta solo per le schede di server AI e switch scale-up.
Le definizioni più ampie aggiungono la domanda di PCB dei server generici a CPU, le schede di switch e router per le reti scale-out, le schede per moduli ottici, i substrati IC per GPU e memoria ad alta larghezza di banda (HBM) e talvolta il valore completo della scheda assemblata, per cui un totale “PCB per server” o “PCB per AI” può risultare da due a tre volte più grande. DC Market Insights lascia fuori substrati IC, PCBA e laminato ramato perché li comprano acquirenti diversi in punti diversi della filiera.
| Elemento | In questa stima | Motivo |
|---|---|---|
| Schede per moduli acceleratori, baseboard e compute tray | Sì, USD 3,44 miliardi nel 2025 | Nucleo di ogni server AI |
| Schede per switch tray scale-up e midplane | Sì, USD 620,26 milioni nel 2025 | Spedite all’interno del rack AI |
| Schede host, di gestione e di alimentazione nei server AI | Sì, USD 715,68 milioni nel 2025 | Parte della distinta base del server AI |
| Schede per switch e router scale-out | No | Acquistate come apparati di rete |
| Substrati IC (ABF e BT) | No | Acquistati da chi assembla i chip |
| Schede di server generici | No | Nessun acceleratore nel sistema |
Tra gli acquirenti compresi nel perimetro ci sono gli original design manufacturer (ODM) che assemblano rack per gli hyperscaler, marchi di server come Dell Technologies, Hewlett Packard Enterprise e Supermicro, i produttori di acceleratori che comprano direttamente le schede dei moduli, e i provider cloud GPU e le imprese di piccole e medie dimensioni che ordinano attraverso questi canali.
Fattori di crescita: che cosa spinge la spesa per PCB dei server AI?
Tre fattori portano il contenuto di PCB per GPU da USD 560 nel 2025 a USD 850 entro il 2030, un aumento del 52% che si somma alla crescita delle unità.
I sistemi rack-scale trasformano una scheda server in quattro
I sistemi rack-scale mettono schede modulo, schede compute tray, schede switch tray e una scheda host dietro ogni gruppo di GPU; DC Market Insights stima USD 40.320 di schede nude per rack da 72 GPU nel 2025, contro USD 18.720 per lo stesso numero di GPU nei server con baseboard del 2020. A ottobre 2025 NVIDIA ha conferito all’Open Compute Project (OCP) il progetto del compute tray Vera Rubin, in cui un midplane in PCB sostituisce i collegamenti via cavo. Le schede per switch tray scale-up e i midplane salgono da USD 620,26 milioni nel 2025 a USD 5,45 miliardi entro il 2035.
Il midplane Kyber previsto per la seconda metà del 2027
Il rack Kyber di NVIDIA per Rubin Ultra NVL576, presentato al GTC di marzo 2025 per la seconda metà del 2027 con circa 600 kilowatt (kW) per rack, sostituisce le cartucce di cavi con una scheda midplane; per questo le schede ad altissimo numero di strati oltre 30 strati crescono da USD 1,43 miliardi nel 2025 a USD 9,01 miliardi entro il 2035, il 20,20% annuo.
I ricavi AI di Victory Giant si moltiplicano quasi per undici
Victory Giant Technology ha dichiarato ricavi 2025 per RMB 19,29 miliardi, in crescita del 79,77%, di cui RMB 8,34 miliardi da schede AI e HPC e RMB 7,42 miliardi da schede HDI; il margine lordo è salito dal 22,7% al 35,22% (relazione annuale 2025 di Victory Giant, marzo 2026). Gli acquirenti pagano l’HDI sui moduli GPU perché accorcia i percorsi del segnale sotto l’acceleratore, ed è per questo che l’HDI di ordine elevato cresce del 19,43% annuo fino a USD 9,01 miliardi entro il 2035.
Tendenze: dove verranno prodotte le prossime schede per server AI?
La produzione che lascia la Cina va soprattutto in Thailandia, che passa da USD 572,54 milioni di produzione nel 2025 a USD 5,22 miliardi entro il 2035, il 24,73% annuo.
La Thailandia attira oltre THB 200 miliardi di progetti PCB
Secondo i dati del Thailand Board of Investment (BOI), tra il 2022 e giugno 2025 oltre 180 progetti PCB per un valore superiore a THB 200 miliardi hanno chiesto le agevolazioni del BOI, che il 1 novembre 2024 ha approvato un impianto da 6,15 miliardi di baht per prepreg e laminato ramato di Cheng Yi Technology a Chachoengsao, nella stessa riunione in cui ha approvato due data center hyperscale (comunicato stampa BOI 151/2567, novembre 2024). Shennan Circuits ha avviato la produzione nello stabilimento thailandese nella seconda metà del 2025.
Il Vietnam diventa la seconda base di Victory Giant
La controllata vietnamita di Victory Giant Technology ha raggiunto circa USD 470 milioni di ricavi nel 2025, rispetto a RMB 1,08 miliardi nel 2024 (società, aprile 2026), per cui nella ripartizione per base produttiva il Vietnam cresce del 25,82% annuo, da USD 190,85 milioni a USD 1,90 miliardi.
Il laminato a perdita estremamente bassa diventa lo standard
I laminati di classe M8 e M9 passano dal 20% del valore delle schede 2025 al 60% entro il 2035, perché le linee serializer-deserializer (SerDes) a 224 gigabit al secondo (Gbps) della prossima generazione di acceleratori richiedono perdite di segnale inferiori; le schede M6 a perdita molto bassa restano intorno a USD 1,34 miliardi l’anno, con una crescita dello 0,63%.
Sfide e vincoli: che cosa potrebbe frenare l’offerta di PCB per server AI?
Due limiti sui materiali sono alla base dello scenario basso, che chiude il 2035 a USD 18,02 miliardi, il 24% sotto lo scenario base.
Il tessuto di vetro low-CTE resta scarso fino all’esercizio 2027
Nitto Boseki (Nittobo), principale fornitore di tessuto di vetro a basso coefficiente di dilatazione termica (CTE), ha comunicato a novembre 2025 che la sua capacità crescerà solo dal 10% al 20% nell’esercizio 2026 e raddoppierà nell’esercizio 2027, e gli acquirenti hyperscale hanno già prenotato la maggior parte del tessuto premium. Un produttore di schede senza tessuto non può pressare laminato a 30 strati, per cui DC Market Insights limita la crescita 2026 al 60,34% anche se le unità di acceleratori aumentano del 39%.
Prezzi dei laminati in rialzo di almeno il 10% nel secondo trimestre 2026
Elite Material, il maggiore fornitore di laminato a bassa perdita, ha registrato ricavi 2025 per NT$94,3 miliardi, in crescita del 46,4%, e ha annunciato un aumento del prezzo del laminato di almeno il 10% per il secondo trimestre 2026, mentre la Banca Mondiale prevede per il rame una media di USD 12.000 per tonnellata nel 2026, il 20,6% sopra il 2025. I produttori di schede trasferiscono gran parte di questi costi, ma i margini si riducono sulle schede host e di alimentazione a prezzo fisso, che crescono del 16,59% annuo.
Opportunità: dove si concentra il valore nei PCB per server AI?
I due bacini più ampi di nuovo valore sono le schede di classe M8 e M9, che varranno USD 14,23 miliardi entro il 2035, e i rack con ASIC custom, che varranno USD 7,34 miliardi.
USD 14,23 miliardi di schede a perdita estremamente bassa entro il 2035
Le schede a perdita estremamente bassa crescono da USD 954,24 milioni nel 2025 a USD 14,23 miliardi entro il 2035; la maggior parte di questo valore va ai produttori qualificati su materiale di classe M9 e su oltre 40 strati in volume, perché poche linee riescono a mantenere la resa su schede così grandi.
I rack con ASIC custom crescono del 19,43% annuo
I server con ASIC custom passano da USD 1,24 miliardi a USD 7,34 miliardi man mano che i provider cloud installano acceleratori propri; la sola Meta indica da USD 130 miliardi a USD 145 miliardi di investimenti in conto capitale per il 2026. I ricavi record 2025 di Gold Circuit Electronics, NT$59,73 miliardi, in crescita del 54,02%, sono arrivati in gran parte dalle schede per server ASIC (Gold Circuit Electronics, gennaio 2026).
Quanto valore in PCB contiene un server AI?
Nel 2025 una GPU media conteneva USD 560 di schede nude e un ASIC custom USD 240, mentre un rack da 72 GPU circa USD 40.320 (stime DC Market Insights).
| Anno | Contenuto di PCB per GPU (USD) | Contenuto di PCB per ASIC custom (USD) | Contenuto di PCB per rack da 72 GPU (USD) |
|---|---|---|---|
| 2020 | 260 | 120 | 18.720 |
| 2025 | 560 | 240 | 40.320 |
| 2030 | 850 | 362 | 61.200 |
| 2035 | 920 | 410 | 66.240 |
Riferimenti di prezzo pubblici confermano la salita: il margine lordo di Victory Giant è aumentato di 12,5 punti percentuali nel 2025 grazie al mix HDI, Elite Material ha fissato un rialzo del prezzo del laminato di almeno il 10% per il secondo trimestre 2026 e la media del rame della Banca Mondiale passa da USD 9.947 per tonnellata nel 2025 a USD 12.000 nel 2026. Il contenuto per GPU cresce del 52% tra il 2025 e il 2030, poi solo dell’8% fino al 2035, quando il numero di strati si stabilizza.
Quali norme e regole si applicano ai PCB per server AI?
Cinque norme precise definiscono gli USD 4,77 miliardi di schede del 2025, dalle classi di qualifica ai limiti sulle sostanze pericolose.
- IPC-6012 (Qualification and Performance Specification for Rigid Printed Boards): le baseboard e i midplane AI vengono di solito costruiti secondo l’accettazione ad alta affidabilità di Classe 3.
- IPC-4101 (Specification for Base Materials for Rigid and Multilayer Printed Boards): definisce le slash sheet dei laminati che gli acquirenti indicano per i materiali dalla classe M6 alla M9.
- UL 796 (Printed Wiring Boards): la certificazione di infiammabilità e sicurezza che i produttori di server richiedono per ogni scheda nel rack.
- EU RoHS Directive 2011/65/EU: limita piombo e altre sostanze pericolose nei server venduti nell’Unione Europea e determina così i profili di assemblaggio senza piombo a cui le schede devono resistere.
- OCP Modular Hardware System (MGX): il contributo di NVIDIA di ottobre 2025 all’Open Compute Project con i progetti di rack Vera Rubin, compreso il midplane in PCB.
Come è segmentato il Mercato dei PCB per Server AI di Fascia Alta?
Il mercato si divide per tipo di scheda, applicazione, piattaforma acceleratore, classe di perdita del laminato e base produttiva; le schede da 18 a 30 strati guidano il 2025 con il 38,0%, mentre entro il 2035 sono in testa le schede ad altissimo numero di strati e le HDI, con il 38,0% ciascuna.
Per tipo di scheda
Le schede ad altissimo numero di strati oltre 30 strati crescono del 20,20% annuo, contro il 12,12% delle schede da 18 a 30 strati.
| Tipo di scheda | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Multistrato ad alto numero di strati (da 18 a 30 strati) | USD 1,81 miliardi | 38,0% | USD 5,69 miliardi | 12,12% |
| Multistrato ad altissimo numero di strati (oltre 30 strati) | USD 1,43 miliardi | 30,0% | USD 9,01 miliardi | 20,20% |
| Schede HDI di ordine elevato | USD 1,53 miliardi | 32,0% | USD 9,01 miliardi | 19,43% |
Per applicazione della scheda
Le baseboard e le schede compute tray detengono il 42,0% del valore 2025; le schede switch tray e i midplane guadagnano 10 punti di quota entro il 2035.
| Applicazione della scheda | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Schede per moduli acceleratori e OAM | USD 1,43 miliardi | 30,0% | USD 6,40 miliardi | 16,16% |
| Baseboard e schede compute tray | USD 2,00 miliardi | 42,0% | USD 8,54 miliardi | 15,60% |
| Schede per switch tray scale-up e midplane | USD 620,26 milioni | 13,0% | USD 5,45 miliardi | 24,28% |
| Schede host, di gestione e di alimentazione | USD 715,68 milioni | 15,0% | USD 3,32 miliardi | 16,59% |
Per piattaforma acceleratore
I server AI basati su GPU detengono il 73,9% del valore 2025; i server con ASIC custom crescono più in fretta, al 19,43% annuo.
| Piattaforma acceleratore | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server AI basati su GPU | USD 3,53 miliardi | 73,9% | USD 16,38 miliardi | 16,59% |
| Server AI con ASIC custom | USD 1,24 miliardi | 26,1% | USD 7,34 miliardi | 19,43% |
Per classe di perdita del laminato
Le schede a perdita ultra bassa di classe M7 guidano il 2025 con il 52,0%; le schede a perdita estremamente bassa di classe M8 e M9 arrivano al 60,0% entro il 2035.
| Classe di perdita del laminato | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Perdita molto bassa (classe M6) | USD 1,34 miliardi | 28,0% | USD 1,42 miliardi | 0,63% |
| Perdita ultra bassa (classe M7) | USD 2,48 miliardi | 52,0% | USD 8,06 miliardi | 12,51% |
| Perdita estremamente bassa (classe M8 e M9) | USD 954,24 milioni | 20,0% | USD 14,23 miliardi | 31,02% |
Per base produttiva
La Cina produce il 52,0% del valore delle schede 2025; Thailandia e Vietnam insieme salgono dal 16,0% al 30,0% entro il 2035.
| Base produttiva | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cina | USD 2,48 miliardi | 52,0% | USD 10,43 miliardi | 15,45% |
| Taiwan | USD 1,05 miliardi | 22,0% | USD 3,79 miliardi | 13,71% |
| Thailandia | USD 572,54 milioni | 12,0% | USD 5,22 miliardi | 24,73% |
| Vietnam | USD 190,85 milioni | 4,0% | USD 1,90 miliardi | 25,82% |
| Giappone, Corea del Sud e altri | USD 477,13 milioni | 10,0% | USD 2,37 miliardi | 17,39% |
DC Exclusive: mappa della capacità PCB per l’AI, otto espansioni nominate dietro USD 5,22 miliardi di produzione thailandese entro il 2035
Questa mappa di fornitori e siti di DC Market Insights collega otto comunicazioni nominative sulla capacità al modello per base produttiva, che sposta il 16,0% del valore delle schede 2025 prodotto in Thailandia e Vietnam al 30,0% entro il 2035.
| Sito | Società | Che cosa è stato comunicato | Data | Collegamento al modello |
|---|---|---|---|---|
| Thailandia, tutte le province | Oltre 180 progetti PCB | Oltre THB 200 miliardi di domande di agevolazione BOI | Dal 2022 a giugno 2025 | Thailandia USD 572,54 milioni nel 2025 |
| Chachoengsao, Thailandia | Cheng Yi Technology | Approvato impianto da 6,15 miliardi di baht per prepreg e laminato | 1 novembre 2024 | Laminato locale per le linee thailandesi |
| Thailandia | Shennan Circuits | Stabilimento thailandese in produzione | Seconda metà del 2025 | La quota della Thailandia sale |
| Thailandia | Compeq, Multi-Fineline, Gold Circuit Electronics | Approvate espansioni per THB 22,2 miliardi | 18 maggio 2026 | Thailandia USD 5,22 miliardi entro il 2035 |
| Vietnam | Victory Giant Technology | Circa USD 470 milioni di ricavi 2025 | Aprile 2026 | Vietnam USD 190,85 milioni nel 2025 |
| Nantong, Cina | Shennan Circuits | Impianto della fase 4 in produzione | Seconda metà del 2025 | Cina USD 2,48 miliardi nel 2025 |
| Huizhou, Cina | Victory Giant Technology | Quotazione a Hong Kong con raccolta di circa HK$20,1 miliardi (95,85 milioni di azioni a HK$209,88) | 21 aprile 2026 | Cina USD 10,43 miliardi entro il 2035 |
| Kunshan, Cina | WUS Printed Circuit | Ricavi del primo semestre 2026 pari a RMB 13,69 miliardi, in crescita del 61,17% | Agosto 2026 | Schede switch tray |
Nel complesso, la mappa colloca la quota della Thailandia sul valore delle schede al 12,0% nel 2025 e al 22,0% entro il 2035, mentre i produttori con sede a Taiwan mantengono il primato nelle schede ASIC tramite stabilimenti thailandesi anziché nuove linee a Taiwan.
Quale regione acquista più PCB per server AI?
Il Nord America è in testa con USD 2,83 miliardi, il 59,4% del valore 2025, contato dove i server AI vengono installati, e Medio Oriente e Africa cresce più in fretta, al 21,30% annuo.
Nord America
Il Nord America spende USD 2,83 miliardi nel 2025 (59,4%) e USD 13,04 miliardi entro il 2035, il 16,49% annuo; i soli Stati Uniti assorbono USD 2,61 miliardi, con hyperscaler come Meta che indicano da USD 130 miliardi a USD 145 miliardi di investimenti in conto capitale per il 2026.
Asia Pacifico
L’Asia Pacifico spende USD 1,17 miliardi nel 2025 (24,6%) e USD 6,07 miliardi entro il 2035, il 17,86% annuo; Cina (USD 529,60 milioni) e Giappone (USD 166,99 milioni) sono in testa, mentre l’India cresce più di tutti, al 25,10%, con la costruzione di cluster AI nazionali.
Europa
L’Europa spende USD 438,95 milioni nel 2025 (9,2%) e USD 2,37 miliardi entro il 2035, il 18,38% annuo; Regno Unito (USD 109,74 milioni) e Germania (USD 85,88 milioni) sono in testa, e per ogni rack sono richieste schede conformi alla RoHS.
Medio Oriente e Africa
Medio Oriente e Africa spende USD 233,79 milioni nel 2025 (4,9%) e USD 1,61 miliardi entro il 2035, il 21,30% annuo; Arabia Saudita (USD 85,88 milioni) ed Emirati Arabi Uniti (USD 76,34 milioni) costruiscono cluster AI nazionali.
America Latina
L’America Latina spende USD 90,65 milioni nel 2025 (1,9%) e USD 616,59 milioni entro il 2035, il 21,13% annuo; Brasile e Messico ne assorbono la maggior parte, man mano che le region cloud aggiungono capacità GPU.
Quali paesi installano più valore in PCB per server AI?
Gli Stati Uniti sono in testa con USD 2,61 miliardi nel 2025, il 54,8% del mercato; l’India è il grande paese più rapido, al 25,10% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 2,61 miliardi | USD 11,95 miliardi | 16,41% |
| 2 | Cina | Asia Pacifico | USD 529,60 milioni | USD 2,13 miliardi | 14,96% |
| 3 | Canada | Nord America | USD 219,47 milioni | USD 1,09 miliardi | 17,39% |
| 4 | Giappone | Asia Pacifico | USD 166,99 milioni | USD 806,31 milioni | 17,05% |
| 5 | Corea del Sud | Asia Pacifico | USD 109,74 milioni | USD 592,88 milioni | 18,38% |
| 6 | Regno Unito | Europa | USD 109,74 milioni | USD 545,45 milioni | 17,39% |
| 7 | Arabia Saudita | Medio Oriente e Africa | USD 85,88 milioni | USD 616,59 milioni | 21,79% |
| 8 | Germania | Europa | USD 85,88 milioni | USD 450,59 milioni | 18,03% |
| 9 | India | Asia Pacifico | USD 85,88 milioni | USD 806,31 milioni | 25,10% |
| 10 | Emirati Arabi Uniti | Medio Oriente e Africa | USD 76,34 milioni | USD 545,45 milioni | 21,73% |
| 11 | Australia | Asia Pacifico | USD 71,57 milioni | USD 379,44 milioni | 18,15% |
| 12 | Francia | Europa | USD 62,03 milioni | USD 355,73 milioni | 19,08% |
Quali sono gli scenari di previsione per il 2035?
Il mercato 2035 va da USD 18,02 miliardi a USD 28,93 miliardi attorno a una base di USD 23,72 miliardi, a seconda delle spedizioni di acceleratori e della velocità di diffusione dei midplane e del laminato M9.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 18,02 miliardi | 14,21% | Unità di acceleratori del 15% sotto la base; i midplane di tipo Kyber slittano al 2029; contenuto per GPU fermo intorno a USD 800 |
| Base | USD 23,72 miliardi | 17,39% | 35,70 milioni di acceleratori nel 2035; USD 920 per GPU e USD 410 per ASIC |
| Alto | USD 28,93 miliardi | 19,75% | Unità di acceleratori del 10% sopra la base; midplane nella maggior parte dei rack dal 2028; contenuto per GPU oltre USD 1.000 |
Chi sono i principali produttori di PCB per server AI di fascia alta?
Victory Giant Technology è in testa con circa il 18% del valore 2025, e i primi cinque, Victory Giant Technology, Gold Circuit Electronics, WUS Printed Circuit, TTM Technologies e Shennan Circuits, detengono circa il 55% (stima DC Market Insights basata sui ricavi AI, server o data center dichiarati da ciascuna società).
- Victory Giant Technology
- WUS Printed Circuit
- Gold Circuit Electronics
- TTM Technologies
- Shennan Circuits
- Tripod Technology
- Zhen Ding Technology
- ISU Petasys
- Unimicron Technology
- Kinwong Electronic
- Compeq Manufacturing
- Dynamic Holding
- Meiko Electronics
- Ibiden
- Multi-Fineline Electronix (MFS)
Gli RMB 8,34 miliardi di ricavi AI e HPC di Victory Giant nel 2025 equivalgono a circa USD 1,16 miliardi al cambio medio 2025, e una parte riguarda schede per switch e moduli ottici fuori da questo perimetro. Gold Circuit Electronics ha registrato ricavi 2025 per NT$59,73 miliardi, in crescita del 54,02%, per lo più da schede per server; TTM Technologies ha ricavato circa USD 697 milioni dal computing per data center; WUS Printed Circuit ha aumentato i ricavi 2025 di circa il 42% a RMB 18,9 miliardi, in buona parte da schede per switch; e i ricavi PCB di Shennan Circuits sono saliti del 36,84% a RMB 14,36 miliardi, trainati dai server AI (relazione annuale 2025 di Shennan Circuits, marzo 2026).
Quali sono gli sviluppi recenti nei PCB per server AI?
Sei eventi datati tra gennaio e agosto 2026 mostrano capacità e capitali che si spostano verso le schede AI.
- A gennaio 2026 Gold Circuit Electronics ha comunicato ricavi record 2025 per NT$59,73 miliardi, in crescita del 54,02% (Fonte: Gold Circuit Electronics).
- A febbraio 2026 TTM Technologies ha comunicato vendite 2025 per USD 2,91 miliardi e un book-to-bill del quarto trimestre di 1,35, con una previsione di crescita delle vendite dal 15% al 20% per il 2026 (Fonte: TTM Technologies).
- A marzo 2026 Victory Giant Technology ha comunicato ricavi 2025 per RMB 19,29 miliardi, in crescita del 79,77%, e Shennan Circuits per RMB 23,65 miliardi, in crescita del 32,05% (Fonte: relazioni annuali delle società).
- Ad aprile 2026 Victory Giant Technology ha quotato azioni H a Hong Kong a HK$209,88 ciascuna, raccogliendo circa HK$20,1 miliardi (Fonte: documenti depositati presso Hong Kong Exchanges and Clearing).
- A maggio 2026 il BOI thailandese ha approvato espansioni PCB per THB 22,2 miliardi di Compeq, Multi-Fineline e Gold Circuit Electronics (Fonte: Thailand Board of Investment).
- Ad agosto 2026 WUS Printed Circuit ha comunicato ricavi del primo semestre per RMB 13,69 miliardi, in crescita del 61,17%, grazie a schede per switch, server AI e HPC (Fonte: WUS Printed Circuit).
Punti chiave
Quattro numeri riassumono il Mercato dei PCB per Server AI di Fascia Alta per acquirenti e fornitori di schede.
- USD 7,65 miliardi nel 2026, in crescita del 60,34%, perché le unità di acceleratori aumentano del 39% e il contenuto per GPU del 14%.
- USD 40.320 di schede nude per rack da 72 GPU nel 2025, che salgono a USD 61.200 entro il 2030.
- USD 14,23 miliardi di schede di classe M8 e M9 entro il 2035, il 60,0% del mercato.
- Il 30,0% del valore delle schede 2035 prodotto in Thailandia e Vietnam, rispetto al 16,0% del 2025.
Metodologia di ricerca: come ha dimensionato DC Market Insights il mercato dei PCB per server AI?
DC Market Insights ha dimensionato il Mercato dei PCB per Server AI di Fascia Alta con un approccio bottom-up: 6,30 milioni di GPU per USD 560 di contenuto PCB più 5,18 milioni di ASIC custom per USD 240 danno USD 4,77 miliardi nel 2025, usando le unità di acceleratori del proprio modello sugli acceleratori e un contenuto per unità costruito dal numero di schede per rack.
Tre verifiche di limite reggono. Primo tetto: USD 4,77 miliardi sono il 2,8% del mercato degli acceleratori per data center 2025, pari a USD 169,77 miliardi, e il 2,5% degli USD 193,7 miliardi di ricavi data center di NVIDIA, in linea con la piccola quota delle schede nude sul costo del sistema. Secondo tetto: i ricavi 2025 complessivi dei cinque principali produttori (Victory Giant, WUS, la divisione PCB di Shennan Circuits, Gold Circuit Electronics e TTM Technologies) sono circa USD 12,1 miliardi, ben al di sopra del mercato. Soglia minima: i soli ricavi AI e HPC di Victory Giant, circa USD 1,16 miliardi, più gli USD 697 milioni di vendite di TTM Technologies nel computing per data center, restano sotto il totale. Approfondisci nella nostra metodologia di ricerca e consulta il Mercato dei Server AI, il Mercato della Lamina di Rame per Server AI e il Mercato degli Acceleratori per Data Center per i sistemi e i materiali che circondano queste schede.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato sono diverse
- 4.1Tabella del perimetro: dentro e fuori da questa stima
- 4.2Gruppi di acquirenti nel perimetro
- 05Fattori di crescita
- 5.1I sistemi rack-scale trasformano una scheda server in quattro
- 5.2Il midplane Kyber previsto per la seconda metà del 2027
- 5.3I ricavi AI di Victory Giant si moltiplicano quasi per undici
- 06Tendenze di mercato
- 6.1La Thailandia attira oltre THB 200 miliardi di progetti PCB
- 6.2Il Vietnam diventa la seconda base di Victory Giant
- 6.3Il laminato a perdita estremamente bassa diventa lo standard
- 07Sfide e vincoli del mercato
- 7.1Il tessuto di vetro low-CTE resta scarso fino all'esercizio 2027
- 7.2Prezzi dei laminati in rialzo di almeno il 10% nel secondo trimestre 2026
- 08Opportunità di mercato
- 8.1USD 14,23 miliardi di schede a perdita estremamente bassa entro il 2035
- 8.2I rack con ASIC custom crescono del 19,43% annuo
- 09Analisi dei prezzi
- 9.1Contenuto di PCB per GPU, per ASIC custom e per rack da 72 GPU, 2020-2035
- 9.2Riferimenti di prezzo per laminato, rame e margini
- 10Norme e regolamentazione
- 10.1IPC-6012
- 10.2IPC-4101
- 10.3UL 796
- 10.4EU RoHS Directive 2011/65/EU
- 10.5OCP Modular Hardware System (MGX)
- 11Segmentazione del mercato
- 11.1Per tipo di scheda
- 11.2Multistrato ad alto numero di strati (da 18 a 30 strati)
- 11.3Multistrato ad altissimo numero di strati (oltre 30 strati)
- 11.4Schede HDI di ordine elevato
- 11.5Per applicazione della scheda
- 11.6Schede per moduli acceleratori e OAM
- 11.7Baseboard e schede compute tray
- 11.8Schede per switch tray scale-up e midplane
- 11.9Schede host, di gestione e di alimentazione
- 11.10Per piattaforma acceleratore
- 11.11Server AI basati su GPU
- 11.12Server AI con ASIC custom
- 11.13Per classe di perdita del laminato
- 11.14Perdita molto bassa (classe M6)
- 11.15Perdita ultra bassa (classe M7)
- 11.16Perdita estremamente bassa (classe M8 e M9)
- 11.17Per base produttiva
- 11.18Cina
- 11.19Taiwan
- 11.20Thailandia
- 11.21Vietnam
- 11.22Giappone, Corea del Sud e altri
- 12DC Exclusive: mappa della capacità PCB per l'AI
- 12.1Domande di agevolazione al BOI thailandese
- 12.2Impianto di laminato di Cheng Yi Technology
- 12.3Stabilimenti di Shennan Circuits in Thailandia e a Nantong
- 12.4Espansioni di Compeq, Multi-Fineline e Gold Circuit Electronics
- 12.5Victory Giant in Vietnam e quotazione a Hong Kong
- 12.6WUS Printed Circuit a Kunshan
- 13Analisi regionale
- 13.1Nord America
- 13.2Asia Pacifico
- 13.3Europa
- 13.4Medio Oriente e Africa
- 13.5America Latina
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Canada
- 14.4Giappone
- 14.5Corea del Sud
- 14.6Regno Unito
- 14.7Arabia Saudita
- 14.8Germania
- 14.9India
- 14.10Emirati Arabi Uniti
- 14.11Australia
- 14.12Francia
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Victory Giant Technology
- 16.2WUS Printed Circuit
- 16.3Gold Circuit Electronics
- 16.4TTM Technologies
- 16.5Shennan Circuits
- 16.6Tripod Technology
- 16.7Zhen Ding Technology
- 16.8ISU Petasys
- 16.9Unimicron Technology
- 16.10Kinwong Electronic
- 16.11Compeq Manufacturing
- 16.12Dynamic Holding
- 16.13Meiko Electronics
- 16.14Ibiden
- 16.15Multi-Fineline Electronix (MFS)
- 16.16Concentrazione del mercato, quota dei primi cinque
- 17Sviluppi recenti
- 17.1Eventi da gennaio 2026 ad agosto 2026
- 18Punti chiave
- 18.1Quattro numeri per acquirenti e fornitori
- 19Metodologia di ricerca
- 19.1Modello bottom-up
- 19.2Verifiche di limite
- 19.3Fonti
- Fig. 1Dimensione del Mercato dei PCB per Server AI di Fascia Alta, 2020-2035 (USD miliardi)
- Tabella 1Quadro del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro, dentro e fuori da questa stima
- Tabella 3Contenuto di PCB per GPU, per ASIC custom e per rack da 72 GPU, 2020-2035
- Tabella 4Mercato per tipo di scheda, 2025 e 2035
- Tabella 5Mercato per applicazione della scheda, 2025 e 2035
- Tabella 6Mercato per piattaforma acceleratore, 2025 e 2035
- Tabella 7Mercato per classe di perdita del laminato, 2025 e 2035
- Tabella 8Mercato per base produttiva, 2025 e 2035
- Tabella 9Mappa della capacità PCB per l'AI, otto espansioni nominate
- Tabella 10Primi 12 paesi, 2025 e 2035
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 7,65 miliardi nel 2026, il 60,34% in più rispetto a USD 4,77 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 23,72 miliardi entro il 2035, con un CAGR del 17,39% dal 2025.
Del 17,39% annuo dal 2025 al 2035, dopo il 97,44% annuo dal 2020 al 2025, perché le spedizioni di acceleratori si stabilizzano dopo il 2028 mentre il contenuto di PCB per GPU sale da USD 560 a USD 920.
Circa USD 40.320 di schede nude per rack da 72 GPU nel 2025, ovvero USD 560 per GPU, che salgono a USD 61.200 entro il 2030 con l’aggiunta di switch tray e midplane (stime DC Market Insights).
Perché i collegamenti a 112G e 224G e i moduli acceleratori densi richiedono percorsi di segnale brevi e a bassa perdita: le schede oltre 30 strati crescono del 20,20% annuo e le HDI di ordine elevato del 19,43% annuo fino al 2035.
Una scheda di grandi dimensioni che sostituisce le cartucce di cavi tra compute tray e switch tray. NVIDIA ne prevede uno per il rack Kyber nella seconda metà del 2027; le schede switch tray e i midplane crescono del 24,28% annuo.
Il laminato a perdita estremamente bassa di classe M8 e M9, da USD 954,24 milioni nel 2025 a USD 14,23 miliardi entro il 2035, il 31,02% annuo, fino al 60% del valore delle schede.
Victory Giant Technology è in testa con circa il 18% del valore 2025; insieme a Gold Circuit Electronics, WUS Printed Circuit, TTM Technologies e Shennan Circuits, i primi cinque detengono circa il 55% (stima DC Market Insights).
La Cina ha prodotto il 52,0% del valore delle schede 2025 e Taiwan il 22,0%; Thailandia e Vietnam salgono dal 16,0% al 30,0% entro il 2035, mentre oltre 180 progetti PCB per più di THB 200 miliardi chiedono le agevolazioni thailandesi.
Il Nord America, con USD 2,83 miliardi ovvero il 59,4% del valore 2025 per luogo di installazione. Medio Oriente e Africa cresce più in fretta, al 21,30% annuo, e l’India è il grande paese più rapido, al 25,10%.
USD 7,65 miliardi nel 2026 è il valore stimato da DC Market Insights per le sole schede nude di server AI e switch tray scale-up. Le stime che aggiungono substrati IC, schede per switch scale-out, server generici o assemblaggio risultano più alte.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.