
Markt für Server Storage Area Networks: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Server Storage Area Networks: 2025 lag das Marktvolumen bei USD 15.91 Mrd.; bis 2035 soll es bei einer CAGR von 5.03 % auf USD 25.99 Mrd. steigen. Auf North America entfallen 38.66% des Marktes.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 16. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Zusammenfassung
- 03Marktabgrenzung und Schätzungsvergleich
- 04Marktdynamik
- 05Preisanalyse
- 06Standards und Regulierung
- 07Marktsegmentierung
- 08DC Exclusive
- 09Regionale Einblicke
- 10Länderanalyse
- 13Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Regionale Analyse
- North America38.66%
- Asia Pacific30.21%
- Europe22.87%
- Middle East and Africa4.43%
- Latin America3.83%
Profilierte Unternehmen
- Dell Technologies (PowerMax, PowerStore, PowerVault)
- Huawei (OceanStor Dorado)
- NetApp (AFF, ASA)
- Hewlett Packard Enterprise (Alletra, MSA)
- Everpure, formerly Pure Storage (FlashArray)
- IBM (FlashSystem, DS8000)
- Hitachi Vantara (VSP One)
- Broadcom (Brocade switches, Emulex HBAs)
- Cisco (MDS switches)
- Marvell (QLogic HBAs)
- Lenovo (ThinkSystem DE and DM)
- Fujitsu (ETERNUS)
- Inspur
- Infinidat
- MacroSAN
Vollständige Analyse
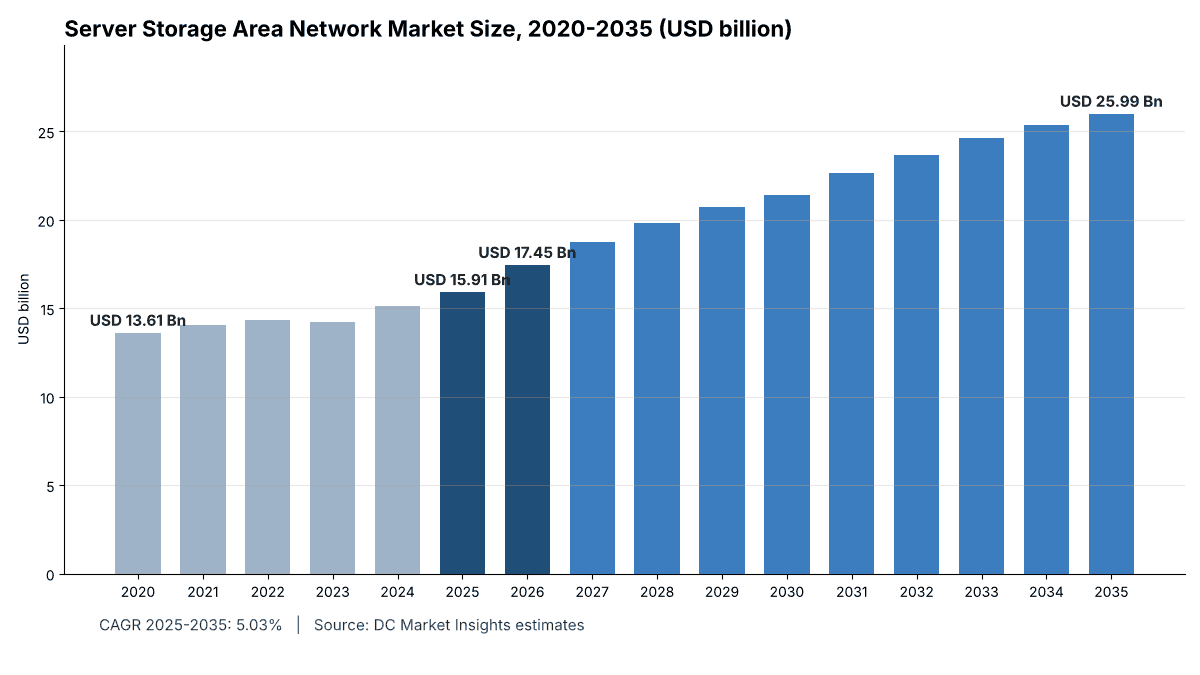
Der Markt für Server Storage Area Networks (Server Storage Area Network Market, englische Version) hat 2026 ein Volumen von 17,45 Mrd. USD und soll bis 2035 auf 25,99 Mrd. USD wachsen, ausgehend von 15,91 Mrd. USD im Jahr 2025. Das entspricht einer CAGR von 5,03 % von 2025 bis 2035 (Schätzung von DC Market Insights). Der Markt umfasst den vernetzten Blockspeicher, auf den Server in einem Rechenzentrum über ein dediziertes Storage Area Network (SAN) zugreifen: externe Block-Arrays, Fibre-Channel-(FC-)Switches und -Direktoren, Host-Bus-Adapter (HBAs) sowie die SAN-Management-Software und den Support, die dazu verkauft werden. Die Berechnung für 2025 stützt sich auf 116.000 Megawatt (MW) installierte IT-Leistung: 60.320 MW in Enterprise-, Colocation- und Edge-Hallen x 0,2526 Mio. USD SAN-Ausgaben pro MW und Jahr = 15,24 Mrd. USD, zuzüglich 55.680 MW in Hyperscale- und Cloud-Hallen x 0,0121 Mio. USD pro MW = 673,73 Mio. USD, insgesamt also 15,91 Mrd. USD. NVMe over Fabrics (NVMe-oF) ist mit 16,20 % pro Jahr das am schnellsten wachsende Segment, weil All-Flash-Arrays einen Pfad mit geringerer Latenz benötigen als SCSI-basierte Protokolle. Der Nahe Osten und Afrika ist mit 7,77 % pro Jahr die am schnellsten wachsende Region, da am Golf souveräne Cloud- und Bankenkapazitäten aufgebaut werden. SAN ist das Blockspeicher-Segment des Data Center Storage Market (Markt für Rechenzentrumsspeicher).
Wichtige Marktkennzahlen: Wie groß ist der Markt für Server Storage Area Networks 2026?
DC Market Insights beziffert den Markt für Server Storage Area Networks 2026 auf 17,45 Mrd. USD, also 9,67 % mehr als die 15,91 Mrd. USD von 2025, da die Erneuerung auf All-Flash und neue Colocation-Hallen die Ausgaben für Blockspeicher erhöhen.
- Marktgröße 2025: 15,91 Mrd. USD
- Marktgröße 2026: 17,45 Mrd. USD
- Marktgröße 2030: 21,41 Mrd. USD
- Marktgröße 2035: 25,99 Mrd. USD
- CAGR 2025-2035: 5,03 % (Low Case 3,91 %, High Case 6,02 %)
- Größte Komponente: Storage Arrays, 74,63 % des Umsatzes 2025
- Am schnellsten wachsendes Segment: NVMe over Fabrics, 16,20 % pro Jahr
- Größtes Protokoll: Fibre Channel, 58,34 % des Umsatzes 2025
- Am schnellsten wachsender Käufertyp: Hyperscale und Cloud, 15,38 % pro Jahr
- Führende Region: Nordamerika, 38,66 % des Umsatzes 2025
- Am schnellsten wachsende Region: Naher Osten und Afrika, 7,77 % pro Jahr
- Größtes Land: Vereinigte Staaten, 34,46 % des Umsatzes 2025
- Marktführer: Dell Technologies, rund 21 % des Umsatzes 2025 (Einschätzung von DC Market Insights)
Zusammenfassung: Wie haben sich die SAN-Ausgaben nach 2023 erholt?
Rechenzentrumsbetreiber gaben 2025 15,91 Mrd. USD für SAN-Speicher, Fabric und Adapter aus. Der globale Markt für Server Storage Area Networks hatte 2020 ein Volumen von 13,61 Mrd. USD, erreichte 2025 15,91 Mrd. USD und soll bis 2035 mit einer CAGR von 5,03 % im Prognosezeitraum auf 25,99 Mrd. USD wachsen. Zwischen 2020 und 2025 wuchs der Markt nur um 3,17 % pro Jahr, weil die Ausgaben 2023 zurückgingen: Unternehmen setzten Speicherbestellungen aus und verbrauchten die 2021 und 2022 gekauften Kapazitäten.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße Server Storage Area Network 2025 | 15,91 Mrd. USD |
| Marktgröße Server Storage Area Network 2026 | 17,45 Mrd. USD |
| CAGR Server Storage Area Network (2025-2035) | 5,03 % |
| Marktgröße Server Storage Area Network 2035 | 25,99 Mrd. USD |
Das Wachstum nach 2025 fällt aus zwei Gründen höher aus als 2020-2025. Erstens wächst die installierte Basis an Enterprise- und Colocation-Kapazität weiter, von 60.320 MW auf rund 113.170 MW bis 2035, auch wenn Hyperscale-Hallen den größten Teil der neuen Leistung erhalten. Zweitens hat ein Hardware-Erneuerungszyklus begonnen: Dell Technologies meldete für das Geschäftsjahr 2026 einen Speicherumsatz von 16,63 Mrd. USD gegenüber 16,46 Mrd. USD im Vorjahr, während Everpure (früher Pure Storage) den Umsatz um 16 % auf rund 3,66 Mrd. USD steigerte (Quelle: Dell Ergebnisse des vierten Quartals im Geschäftsjahr 2026, SEC-Einreichung; Ergebnisse von Everpure im Geschäftsjahr 2026). Die Ausgaben pro MW sinken weiter, von 0,2526 Mio. USD auf 0,2048 Mio. USD pro Jahr für jedes Enterprise-MW, weil der Preis für Flash pro Terabyte weiter fällt.
Wichtigste Erkenntnisse:
- 15,91 Mrd. USD im Jahr 2025, 17,45 Mrd. USD im Jahr 2026 und 25,99 Mrd. USD bis 2035, eine CAGR von 5,03 %.
- Storage Arrays machen 74,63 % des Umsatzes aus; Switches, Direktoren und HBAs bilden den größten Teil des Rests.
- Fibre Channel trägt noch 58,34 % des SAN-Umsatzes, doch sein Anteil sinkt bis 2035 auf 44,71 %, weil NVMe over Fabrics um 16,20 % pro Jahr wächst.
- All-Flash-Arrays steigen bis 2035 von 61,47 % auf 79,36 % des Umsatzes.
- Nordamerika führt mit 38,66 %; der Nahe Osten und Afrika wächst mit 7,77 % am schnellsten.
Marktabgrenzung: Was zählt als Server Storage Area Network?
Der Markt für Server Storage Area Networks ist der jährliche Umsatz mit Blockspeichernetzen, die Rechenzentrumsserver mit gemeinsam genutztem Speicher verbinden: 15,91 Mrd. USD im Jahr 2025 bei rund 116.000 MW installierter IT-Leistung (Schätzung von DC Market Insights).
Eingeschlossen. Externe Block-Storage-Arrays (All-Flash-, Hybrid-Flash- und Festplatten-(HDD-)Arrays), die mit Fibre Channel, Internet Small Computer Systems Interface (iSCSI) oder NVMe over Fabrics als Front-End verkauft werden; Unified-Arrays für den als Block bereitgestellten Kapazitätsanteil; Fibre-Channel-Switches und -Direktoren; Fibre-Channel- und NVMe-HBAs sowie konvergente Adapter; Array-Betriebssoftware, Replikation, Multipathing und Software für das SAN-Fabric-Management; und Hersteller-Supportverträge für all dies.
Ausgeschlossen. Network-Attached Storage (NAS) und Scale-out-Dateisysteme, Objektspeicher, Direct-Attached Storage in Servern, Software-defined Storage auf Standardservern, Tape-Libraries, Backup-Appliances, allgemeine Ethernet-Switches für iSCSI-Verkehr, stundenweise abgerechnete Cloud-Blockspeicherdienste und Installationsarbeiten.
Verwandte Technologien. Fibre Channel over Ethernet (FCoE) wird unter iSCSI und Ethernet Block erfasst, InfiniBand-angebundener Blockspeicher, meist im Hochleistungsrechnen, unter NVMe over Fabrics. Hyperkonvergente und Software-defined Server-SANs, die Laufwerke in Servern bündeln, statt ein externes Array zu nutzen, sind ausgeschlossen, da ihre Ausgaben bei Servern und Software gezählt werden.
Wie die Segmente zusammenpassen. Jede Aufteilung in diesem Bericht ergibt dieselbe Gesamtsumme: vier Komponenten, drei Interconnect-Protokolle, drei Array-Medientypen, vier Rechenzentrumstypen, sieben Endverbrauchsbranchen und fünf Regionen. Storage Arrays machen 2025 11,87 Mrd. USD aus. Flash-Medien in den Arrays werden gesondert im Bericht All Flash Data Center Market bewertet.
Warum weichen die Schätzungen zum Markt für Server Storage Area Networks voneinander ab?
DC Market Insights beziffert den Markt für Server Storage Area Networks 2026 auf 17,45 Mrd. USD; veröffentlichte Schätzungen weichen vor allem ab, weil manche den gesamten externen Speicher einschließlich Datei- und Objektsystemen zählen, während dieser Bericht nur Blockspeichernetze erfasst.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Block-Arrays mit FC, iSCSI oder NVMe-oF | Ja | Der Kern eines SAN |
| FC-Switches, -Direktoren und HBAs | Ja | Das SAN-Fabric |
| Array-Software und Support | Ja | Mit dem Array verkauft, zum Herstellerumsatz erfasst |
| NAS, Scale-out-Datei- und Objektspeicher | Nein | Datei- und Objektzugriff, kein Block |
| SSDs und HDDs in Servern | Nein | Direkt angebunden, kein Netzwerk |
| Speicher außerhalb von Rechenzentren (Zweigstellen, PCs) | Nein | Keine Rechenzentrumsnachfrage |
Markttreiber: Was treibt die SAN-Erneuerung in Rechenzentren?
Drei Treiber heben den Markt für Server Storage Area Networks von 15,91 Mrd. USD im Jahr 2025 auf 25,99 Mrd. USD bis 2035: eine wachsende installierte Basis bei Unternehmen und Colocation, der Umstieg auf All-Flash-NVMe-Arrays und strengere Vorgaben zur operationellen Resilienz.
Eine größere installierte Basis bei Unternehmen und Colocation
Rechenzentren verbrauchten 2024 rund 415 Terawattstunden (TWh) Strom, etwa 1,5 % des weltweiten Verbrauchs, und die Internationale Energieagentur (IEA) erwartet, dass sich dies bis 2030 auf rund 945 TWh mehr als verdoppelt (Quelle: IEA Energy and AI, April 2025). Der Großteil dieser neuen Leistung geht an Hyperscale- und Hallen für künstliche Intelligenz (KI), die selten ein klassisches SAN nutzen, doch der Anteil von Enterprise, Colocation und Edge an der installierten Leistung wächst weiter, von 60.320 MW im Jahr 2025 auf rund 87.000 MW im Jahr 2030. Jedes dieser MW trägt Datenbanken, virtuelle Maschinen und Enterprise-Resource-Planning-(ERP-)Systeme, die auf gemeinsam genutztem Blockspeicher laufen. Diese Basis erzeugt 2025 Ausgaben von 15,24 Mrd. USD.
All-Flash- und NVMe-Arrays ersetzen ältere Hybridsysteme
NetApp meldete zum Ende des Geschäftsjahres 2025 einen Rekordwert beim annualisierten Netto-Umsatz mit All-Flash-Arrays von 4,1 Mrd. USD, ein Plus von 14 % (Quelle: NetApp Ergebnisse Geschäftsjahr 2025, Mai 2025), sowie einen Rekord-Quartalsumsatz mit All-Flash von 1,2 Mrd. USD im vierten Quartal des Geschäftsjahres 2026 (Quelle: NetApp Ergebnisse Geschäftsjahr 2026, Mai 2026). Hitachi Vantara brachte im November 2025 VSP One Block High End auf den Markt, ein All-Flash-NVMe-Block-Array (Quelle: Hitachi Pressemitteilung, November 2025). All-Flash-Arrays wachsen bis 2035 um 7,75 % pro Jahr, während HDD-Arrays um 4,04 % pro Jahr schrumpfen.
Vorgaben zu Resilienz und Datenschutz
Der EU Digital Operational Resilience Act (DORA), Verordnung (EU) 2022/2554, gilt seit dem 17. Januar 2025 und legt Risikovorgaben für Informations- und Kommunikationstechnologie (IKT) für Banken, Versicherer und andere Finanzunternehmen fest (Quelle: Malta Financial Services Authority, Januar 2023). Synchrone Replikation zwischen zwei SAN-Arrays ist der übliche Weg, um enge Wiederherstellungsziele zu erfüllen. Dadurch bleiben Banken, Finanzdienstleistungen und Versicherungen (BFSI) mit 27,38 % des Umsatzes 2025 die größte Endverbrauchsbranche.
Markttrends: Wie verändert sich das SAN-Fabric?
Drei Trends prägen das Server Storage Area Network: 128G Fibre Channel, NVMe over Fabrics über Ethernet und in die Arrays integrierte KI-Funktionen.
Gen-8-Fibre-Channel mit 128G
Der Standard FC-PI-8 (Fibre Channel Physical Interface) für 128GFC wurde bis Ende 2023 fertiggestellt, und die Fibre Channel Industry Association (FCIA) erwartete 128GFC-Produkte bis Ende 2025 am Markt (Quelle: FCIA, Dezember 2024). Broadcom stellte im November 2025 die Brocade-X8-Direktoren und den G820-Switch vor, die es als die ersten 128G-Fibre-Channel-Plattformen bezeichnete (Quelle: Broadcom Pressemitteilung, November 2025). Der Fibre-Channel-Umsatz wächst weiter um 2,27 % pro Jahr, weil Banken und Behörden Direktoren erneuern, statt von FC abzuwandern.
NVMe over Fabrics über Ethernet und FC
Mit den NVMe-2.0-Spezifikationen von 2021 wurde die NVMe-oF-Spezifikation in die NVMe-Basisspezifikation integriert, sodass nun ein Befehlssatz über Fibre Channel, Remote Direct Memory Access (RDMA) und TCP läuft (Quelle: NVM Express, Dezember 2022). NVMe over Fabrics wächst von 11,09 % des SAN-Umsatzes im Jahr 2025 auf 30,46 % bis 2035 und ist damit das am schnellsten wachsende Segment in diesem Bericht.
Autonome und KI-fähige Block-Arrays
IBM brachte im Februar 2026 die FlashSystem 5600, 7600 und 9600 auf den Markt und nennt bis zu 40 % mehr Dateneffizienz als bei der Vorgängergeneration (Quelle: IBM Newsroom, Februar 2026). Dell stellte PowerStore Elite im Mai 2026 auf der Dell Technologies World vor (Quelle: Dell Investor Relations, Mai 2026). SAN-Management-Software und -Services wachsen um 7,17 % pro Jahr und damit schneller als die Hardware, da diese Funktionen als Abonnements verkauft werden.
Marktherausforderungen: Was bremst den Markt für Server Storage Area Networks?
Zwei Herausforderungen begrenzen das Wachstum des Server-SAN-Marktes: Hyperscale-Clouds, die klassische SANs meiden, und der fallende Preis für Flash pro Terabyte.
Cloud und Hyperscale nutzen andere Architekturen
Hyperscale- und Cloud-Hallen halten 2025 48 % der installierten IT-Leistung und bis 2035 rund 64 %, kaufen aber wenig SAN-Ausrüstung: 2025 Ausgaben von 12.100 USD pro MW und Jahr gegenüber 252.600 USD pro MW in Enterprise-Hallen. Dies sind Schätzungen von DC Market Insights. Dell Technologies steigerte den Gesamtumsatz der Infrastructure Solutions Group im Geschäftsjahr 2026 um 40 %, während das Speichergeschäft nur um 1 % wuchs, weil KI-Server den Großteil des neuen Budgets aufnahmen (Quelle: Dell Ergebnisse Geschäftsjahr 2026). Die Enterprise-SAN-Ausgaben wachsen nur um 2,73 % pro Jahr.
Der Flash-Preis pro Terabyte sinkt weiter
Ein HPE-Modular-Smart-Array-(MSA-)2070-All-Flash-Fibre-Channel-Array mit 46 Terabyte (TB) Rohkapazität kostet bei einem US-Händler 15.152 USD (Quelle: Angebot eines US-Händlers, Oktober 2026), also etwa 330 USD pro TB. Niedrigere Preise bringen Käufern mehr Kapazität für dasselbe Budget, sodass die Ausgaben pro Enterprise-MW im Modell von DC Market Insights von 252.600 USD pro Jahr im Jahr 2025 auf 204.800 USD bis 2035 sinken. Hybrid-Flash-Arrays schrumpfen um 0,33 % pro Jahr.
Marktchancen: Wo liegen die neuen SAN-Umsatzpools?
Die beiden größten neuen Umsatzpools im Markt für Server Storage Area Networks sind NVMe over Fabrics mit 7,92 Mrd. USD bis 2035 und Colocation-SANs mit 8,15 Mrd. USD bis 2035.
Durchgängiger NVMe-Blockspeicher
NVMe over Fabrics steigt von 11,09 % des Server-SAN-Umsatzes im Jahr 2025 auf 30,46 % bis 2035, der größte Anteilsgewinn aller Segmente. Anbieter, die durchgängige NVMe-Arrays mit 64G- oder 128G-FC- und 100-Gigabit-Ethernet-(GbE-)Ports liefern, profitieren am meisten. Das Angebot an Not-AND-(NAND-)Flash für diese Arrays wird im Bericht NAND Flash and Enterprise SSD Market behandelt.
SANs für Colocation und Private Cloud
Die Colocation-SAN-Ausgaben verdoppeln sich von einer Basis von 4,16 Mrd. USD im Jahr 2025 auf 8,15 Mrd. USD, eine CAGR von 6,94 %, da Unternehmen Racks aus eigenen Gebäuden auslagern, für regulierte Daten aber gemeinsam genutzten Blockspeicher behalten. Storage-as-a-Service-Verträge, bei denen der Anbieter das Array besitzt und pro TB abrechnet, passen am besten zu diesem Käufer.
Preise: Was kostet ein SAN pro MW?
Für ein Server Storage Area Network gibt ein Enterprise-Rechenzentrum 2025 etwa 0,2526 Mio. USD pro MW installierter IT-Leistung und Jahr für SAN-Arrays, Fabric und Support aus, gegenüber 0,0121 Mio. USD pro Hyperscale-MW (Schätzung von DC Market Insights).
| Jahr | Enterprise, Colocation und Edge (Mio. USD pro MW und Jahr) | Hyperscale und Cloud (Mio. USD pro MW und Jahr) |
|---|---|---|
| 2020 | 0,3053 | 0,0100 |
| 2025 | 0,2526 | 0,0121 |
| 2030 | 0,2281 | 0,0131 |
| 2035 | 0,2048 | 0,0140 |
Öffentliche Preisanker:
- Ein Emulex LPe35002 Dual-Port-32G-Fibre-Channel-HBA kostet 1.998 USD (Quelle: Händlerangebot SHI, Oktober 2026).
- Ein Brocade G720 24-Port-64G-Fibre-Channel-Switch kostet 28.079,99 USD (Quelle: Angebot eines US-Händlers, Oktober 2026).
- Ein HPE-MSA-2070-All-Flash-Array mit zwei 32G-FC-Controllern und 46 TB kostet 15.152 USD (Quelle: Angebot eines US-Händlers, Oktober 2026).
- Ein Lenovo-ThinkSystem-DE4000H-Hybrid-Controller-Gehäuse mit 16G FC kostet 33.440 USD (Quelle: Angebot SHI für den öffentlichen Sektor, Oktober 2026).
Die Werte für die Ausgaben pro MW im Modell sind Schätzungen von DC Market Insights; ein Dual-Fabric-SAN für ein Enterprise-MW mit etwa 110 Racks benötigt typischerweise zwei Switches, ein Mittelklasse-Array und zwei HBAs pro Server.
Standards und Regulierung: Welche Regeln prägen SAN-Speicher?
Drei Regelwerke prägen Produkte und Nachfrage im Bereich Server Storage Area Networks: Fibre-Channel- und NVMe-Standards, EU-Ökodesign-Vorgaben für Speicherprodukte und Resilienzvorgaben für den Finanzsektor.
Schnittstellenstandards. Das Komitee InterNational Committee for Information Technology Standards (INCITS) T11 schloss den Fibre-Channel-Physical-Interface-(FC-PI-)Standard FC-PI-7 für 64GFC im November 2018 und FC-PI-8 für 128GFC bis Ende 2023 ab (Quelle: FCIA). Über 90 % der Fibre-Channel-Verbindungen nutzen Multimode-Glasfaser und Vertical Cavity Surface Emitting Laser (VCSELs) (Quelle: FCIA Roadmap, August 2023).
EU-Ökodesign. Die Verordnung (EU) 2019/424 der Kommission legt Ökodesign-Anforderungen für Server und Online-Datenspeicherprodukte fest, mit Effizienzvorgaben für Netzteile ab dem 1. März 2020, einer strengeren Stufe ab dem 1. Januar 2023 sowie einer Funktion zur sicheren Datenlöschung und der Verfügbarkeit von Firmware ab dem 1. März 2021.
Resilienz und Energieberichterstattung. DORA gilt für Finanzunternehmen in der EU seit dem 17. Januar 2025, und die Delegierte Verordnung (EU) 2024/1364 verpflichtet Betreiber von Rechenzentren mit mindestens 500 Kilowatt (kW) IT-Leistung, jährlich Energiedaten zu melden (Quelle: EUR-Lex, März 2024).
Marktsegmentierung: Welches Segment führt den Markt für Server Storage Area Networks an?
Storage Arrays führen den Markt für Server Storage Area Networks mit 74,63 % des Umsatzes 2025 an, und NVMe over Fabrics ist mit 16,20 % pro Jahr bis 2035 das am schnellsten wachsende Segment (Schätzung von DC Market Insights).
Nach Komponente: Storage Arrays führen mit 74,63 %
Arrays enthalten die Controller, den Flash und die Software und beanspruchen daher den größten Teil jedes SAN-Budgets.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Arrays | 11.874,05 | 74,63 % | 19.732,40 | 5,21 % |
| SAN Switches und Direktoren | 1.968,14 | 12,37 % | 2.750,21 | 3,40 % |
| SAN-Management-Software und -Services | 1.228,30 | 7,72 % | 2.453,88 | 7,17 % |
| Host-Bus-Adapter | 840,08 | 5,28 % | 1.057,97 | 2,33 % |
Nach Interconnect-Protokoll: Fibre Channel führt mit 58,34 %
Fibre Channel bleibt der Standard für geschäftskritische Datenbanken; NVMe over Fabrics gewinnt Anteile sowohl auf FC als auch auf Ethernet.
| Interconnect-Protokoll | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fibre Channel | 9.282,22 | 58,34 % | 11.622,12 | 2,27 % |
| iSCSI und Ethernet Block | 4.863,86 | 30,57 % | 6.454,42 | 2,87 % |
| NVMe over Fabrics | 1.764,48 | 11,09 % | 7.917,91 | 16,20 % |
Nach Array-Medium: All-Flash-Arrays führen mit 61,47 %
Flash ist zum Standard für primären Blockspeicher geworden; HDD-Arrays bleiben für kostengünstige sekundäre Ebenen.
| Array-Medium | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| All-Flash-Arrays | 9.780,22 | 61,47 % | 20.629,20 | 7,75 % |
| Hybrid-Flash-Arrays | 4.276,76 | 26,88 % | 4.138,32 | -0,33 % |
| HDD-Arrays | 1.853,58 | 11,65 % | 1.226,94 | -4,04 % |
Nach Rechenzentrumstyp: Enterprise führt mit 62,41 %
Unternehmenseigene Rechenzentren betreiben noch die meisten SANs, doch Colocation wächst schneller, da Racks in Hallen von Drittanbietern umziehen.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Enterprise | 9.929,07 | 62,41 % | 12.995,69 | 2,73 % |
| Colocation | 4.163,79 | 26,17 % | 8.146,66 | 6,94 % |
| Edge | 1.143,97 | 7,19 % | 2.035,37 | 5,93 % |
| Hyperscale und Cloud | 673,73 | 4,23 % | 2.816,74 | 15,38 % |
Nach Endverbrauchsbranche: BFSI führt mit 27,38 %
Banken und Versicherer kaufen SANs für zentrale Bankdatenbanken und Replikation; das Gesundheitswesen wächst am schnellsten, da Bildgebungs- und Patientenaktensysteme ausgebaut werden.
| Endverbrauchsbranche | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| BFSI | 4.356,31 | 27,38 % | 6.535,01 | 4,14 % |
| IT und Telekommunikation | 3.121,65 | 19,62 % | 5.684,99 | 6,18 % |
| Regierung und Verteidigung | 2.095,42 | 13,17 % | 3.134,93 | 4,11 % |
| Gesundheitswesen | 1.818,58 | 11,43 % | 3.462,46 | 6,65 % |
| Fertigung | 1.632,42 | 10,26 % | 2.784,01 | 5,48 % |
| Sonstige | 1.532,19 | 9,63 % | 2.251,12 | 3,92 % |
| Einzelhandel und E-Commerce | 1.353,99 | 8,51 % | 2.141,94 | 4,69 % |
DC Exclusive: Das Modell der SAN-Ausgaben pro MW und die Matrix Region x Komponente
Die größte Zelle des Marktes für Server Storage Area Networks ist Nordamerika bei Storage Arrays mit 4,50 Mrd. USD im Jahr 2025. Dies ist ein Modell von DC Market Insights mit 16 Eingangsgrößen, getestet anhand von 3 Grenzwertprüfungen, die unter Methodik aufgeführt sind.
Die 16 Eingangsgrößen sind die installierte IT-Leistung in MW für 2020, 2025, 2030 und 2035, der Anteil von Enterprise, Colocation und Edge an der installierten Leistung für dieselben vier Jahre, vier Ausgabenwerte pro Enterprise-MW und vier Ausgabenwerte pro Hyperscale-MW. Die folgende Tabelle zeigt die Berechnung für 2025.
| Hallentyp (2025) | Installierte IT-Leistung in MW | SAN-Ausgaben pro MW und Jahr | SAN-Ausgaben 2025 |
|---|---|---|---|
| Enterprise, Colocation und Edge | 60.320 | 0,2526 Mio. USD | 15.236,83 Mio. USD |
| Hyperscale und Cloud | 55.680 | 0,0121 Mio. USD | 673,73 Mio. USD |
| Gesamt | 116.000 | 0,1372 Mio. USD | 15.910,56 Mio. USD |
Die folgende Matrix teilt den Markt 2025 nach Region und Komponente auf; Zeilen und Spalten ergeben die oben genannten Summen.
| Region (Mio. USD, 2025) | Storage Arrays | Switches und Direktoren | HBAs | Software und Services | Gesamt |
|---|---|---|---|---|---|
| Nordamerika | 4.496,46 | 795,71 | 327,44 | 531,42 | 6.151,03 |
| Asien-Pazifik | 3.705,60 | 547,25 | 241,66 | 312,07 | 4.806,58 |
| Europa | 2.673,47 | 469,10 | 202,55 | 293,63 | 3.638,75 |
| Naher Osten und Afrika | 536,41 | 84,28 | 36,42 | 47,73 | 704,84 |
| Lateinamerika | 462,11 | 71,80 | 32,01 | 43,45 | 609,37 |
| Gesamt | 11.874,05 | 1.968,14 | 840,08 | 1.228,30 | 15.910,57 |
Regionale Einblicke: Welche Region führt den Markt für Server Storage Area Networks an?
Nordamerika führt den Markt für Server Storage Area Networks mit 38,66 % des Umsatzes 2025 an, und die am schnellsten wachsende Region ist der Nahe Osten und Afrika mit 7,77 % pro Jahr bis 2035 (Schätzung von DC Market Insights).
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordamerika | 6.151,02 | 38,66 % | 9.342,41 | 4,27 % |
| Asien-Pazifik | 4.806,58 | 30,21 % | 8.754,93 | 6,18 % |
| Europa | 3.638,75 | 22,87 % | 5.230,09 | 3,69 % |
| Naher Osten und Afrika | 704,84 | 4,43 % | 1.489,48 | 7,77 % |
| Lateinamerika | 609,37 | 3,83 % | 1.177,55 | 6,81 % |
Nordamerika führt mit 38,66 % Anteil
In den Vereinigten Staaten sitzen die größten SAN-Anbieter und die größte Basis an Unternehmensrechenzentren. Dell, NetApp, Hewlett Packard Enterprise (HPE) und IBM erzielen dort jeweils den Großteil ihres Umsatzes, und die Region wächst um 4,27 % pro Jahr, da US-Banken und Versicherer Fibre-Channel-Direktoren auf 64G und 128G erneuern.
Asien-Pazifik hält 30,21 % Anteil
Asien-Pazifik wächst um 6,18 % pro Jahr, angeführt von China, Japan, Indien und Südkorea. China kauft überwiegend bei heimischen Anbietern wie Huawei und Inspur, und Indien ist mit 10,32 % pro Jahr das am schnellsten wachsende große Land, da Banken und Behörden Rechenzentrumskapazität ausbauen.
Europa hält 22,87 % Anteil
Europa wächst um 3,69 % pro Jahr und ist damit die langsamste Region, weil Unternehmenskapazität schneller in die Cloud wandert als in anderen Regionen. DORA und die EU-Ökodesign-Vorgaben halten die Erneuerungsausgaben in Banken und Behörden stabil.
Naher Osten und Afrika ist mit 7,77 % die am schnellsten wachsende Region
Der Nahe Osten und Afrika hält 4,43 % des Umsatzes 2025 und ist die am schnellsten wachsende Region, weil Saudi-Arabien, die Vereinigten Arabischen Emirate und Katar verlangen, dass Bank- und Regierungsdaten im Land bleiben, was lokale und Colocation-SANs gegenüber ausländischer öffentlicher Cloud begünstigt.
Lateinamerika hält 3,83 % Anteil
Lateinamerika wächst um 6,81 % pro Jahr, angeführt von Brasilien und Mexiko, wo Banken große Fibre-Channel-Landschaften betreiben und Colocation-Betreiber in Sao Paulo und Queretaro expandieren.
Länderanalyse: Welche Länder geben am meisten für SAN-Speicher aus?
Die Vereinigten Staaten führen den Markt für Server Storage Area Networks mit 34,46 % des Umsatzes 2025 an, und Indien ist mit 10,32 % pro Jahr das am schnellsten wachsende Land der Top 12 (Schätzung von DC Market Insights). Die 12 folgenden Länder halten 79,03 % des Umsatzes 2025.
| Rang | Land | Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR |
|---|---|---|---|---|---|---|
| 1 | Vereinigte Staaten | Nordamerika | 5.482,40 | 34,46 % | 8.287,65 | 4,22 % |
| 2 | China | Asien-Pazifik | 1.983,68 | 12,47 % | 3.801,39 | 6,72 % |
| 3 | Japan | Asien-Pazifik | 895,47 | 5,63 % | 1.411,29 | 4,65 % |
| 4 | Deutschland | Europa | 776,51 | 4,88 % | 1.080,54 | 3,36 % |
| 5 | Vereinigtes Königreich | Europa | 721,20 | 4,53 % | 1.011,50 | 3,44 % |
| 6 | Kanada | Nordamerika | 498,85 | 3,14 % | 795,97 | 4,78 % |
| 7 | Frankreich | Europa | 477,04 | 3,00 % | 665,27 | 3,38 % |
| 8 | Indien | Asien-Pazifik | 455,18 | 2,86 % | 1.215,18 | 10,32 % |
| 9 | Australien | Asien-Pazifik | 430,67 | 2,71 % | 738,04 | 5,53 % |
| 10 | Südkorea | Asien-Pazifik | 412,40 | 2,59 % | 715,28 | 5,66 % |
| 11 | Brasilien | Lateinamerika | 265,81 | 1,67 % | 502,93 | 6,58 % |
| 12 | Saudi-Arabien | Naher Osten und Afrika | 174,73 | 1,10 % | 429,42 | 9,41 % |
Außerhalb der Top 12 hält Italien 2,17 % des Umsatzes mit Server Storage Area Networks, Spanien 1,58 %, die Niederlande 1,46 %, Mexiko 1,12 %, die Vereinigten Arabischen Emirate 0,94 %, Russland 0,68 % und Südafrika 0,61 %. Diese Anteile sind Schätzungen von DC Market Insights.
Prognoseszenarien: Was könnte die SAN-Prognose für 2035 verändern?
Der Markt für Server Storage Area Networks bewegt sich 2035 zwischen 23,35 Mrd. USD und 28,54 Mrd. USD um einen Base Case von 25,99 Mrd. USD, je nachdem, wie schnell Unternehmenskapazität in die öffentliche Cloud wandert.
| Szenario | Annahme ab 2026 | Wert 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Low | MW-Wachstum bei Enterprise und Colocation sowie Ausgaben pro MW 15 % unter Base (schnellere Cloud-Migration) | 23,35 Mrd. USD | 3,91 % |
| Base | Anteil von Enterprise, Colocation und Edge an der installierten Leistung sinkt von 52 % auf 36 % | 25,99 Mrd. USD | 5,03 % |
| High | MW-Wachstum bei Enterprise und Colocation sowie Ausgaben pro MW 15 % über Base (souveräne und private KI vor Ort) | 28,54 Mrd. USD | 6,02 % |
Wettbewerbsanalyse: Wer führt den Markt für Server Storage Area Networks an?
Dell Technologies führt den Markt für Server Storage Area Networks mit rund 21 % des Umsatzes 2025 an, und die drei größten Anbieter (Dell Technologies, Huawei und NetApp) halten zusammen rund 41 % (Einschätzung von DC Market Insights).
- Dell Technologies (PowerMax, PowerStore, PowerVault)
- Huawei (OceanStor Dorado)
- NetApp (AFF, ASA)
- Hewlett Packard Enterprise (Alletra, MSA)
- Everpure, früher Pure Storage (FlashArray)
- IBM (FlashSystem, DS8000)
- Hitachi Vantara (VSP One)
- Broadcom (Brocade-Switches, Emulex-HBAs)
- Cisco (MDS-Switches)
- Marvell (QLogic-HBAs)
- Lenovo (ThinkSystem DE und DM)
- Fujitsu (ETERNUS)
- Inspur
- Infinidat
- MacroSAN
Dells Vorteil ist die Größe: Der Speicherumsatz lag im Geschäftsjahr 2026 bei 16,63 Mrd. USD (Quelle: Dell Ergebnisse, Februar 2026), wovon Block-Arrays den größten Teil ausmachen. Der Umsatz von NetApp erreichte im Geschäftsjahr 2026 6,93 Mrd. USD, ein Plus von 5 % (Quelle: NetApp Ergebnisse Geschäftsjahr 2026). Der Umsatz von Everpure überschritt im Geschäftsjahr 2026 3,6 Mrd. USD bei 16 % Wachstum (Quelle: Everpure Ergebnisse Geschäftsjahr 2026). Im Fabric beschreibt Broadcoms 10-K für das Geschäftsjahr 2025 seine Fibre-Channel-Host-Bus-Adapter und geschäftskritischen FC-SAN-Produkte (Quelle: Broadcom 10-K, Dezember 2025).
Aktuelle Entwicklungen
Die jüngsten Markteinführungen im Bereich Server Storage Area Networks kamen sowohl von Array- als auch von Fabric-Anbietern.
- Im Mai 2026 stellte Dell Technologies PowerStore Elite auf der Dell Technologies World vor (Quelle: Dell Investor Relations).
- Im Februar 2026 brachte IBM die FlashSystem 5600, 7600 und 9600 mit bis zu 40 % mehr Dateneffizienz auf den Markt (Quelle: IBM Newsroom).
- Im November 2025 stellte Broadcom die Brocade-X8-Direktoren und den G820-Switch vor, die ersten Gen-8-128G-Fibre-Channel-Plattformen (Quelle: Broadcom Pressemitteilung).
- Im November 2025 brachte Hitachi Vantara VSP One Block High End auf den Markt, ein All-Flash-NVMe-Block-Array (Quelle: Hitachi Pressemitteilung).
- Im Oktober 2025 stellte NetApp AFX vor, ein disaggregiertes All-Flash-System für KI-Workloads (Quelle: NetApp Newsroom).
- Im Januar 2025 brachte Broadcom den Brocade G710, einen 24-Port-64G-Top-of-Rack-SAN-Switch, auf den Markt (Quelle: Broadcom Pressemitteilung).
Weitere Berichte zu Speicher und IT-Ausrüstung finden Sie unter Branchenberichte von DC Market Insights; Flash-Medien werden im Bericht All Flash Data Center Market behandelt und das NAND-Angebot im Bericht NAND Flash and Enterprise SSD Market.
Methodik: Wie wir das Marktmodell für Server Storage Area Networks aufgebaut haben
Das Modell für Server Storage Area Networks multipliziert die installierte IT-Leistung mit den SAN-Ausgaben pro MW, getrennt für Enterprise-, Colocation- und Edge-Hallen sowie für Hyperscale- und Cloud-Hallen. Die installierte Leistung beträgt 70.500 MW im Jahr 2020, 116.000 MW im Jahr 2025, 207.091 MW im Jahr 2030 und 314.368 MW im Jahr 2035, im Einklang mit dem Capacity-Modell von DC Market Insights. Der Anteil von Enterprise, Colocation und Edge an der installierten Leistung beträgt 62 % im Jahr 2020, 52 % im Jahr 2025, 42 % im Jahr 2030 und 36 % im Jahr 2035. Die SAN-Ausgaben pro Enterprise-MW und Jahr betragen 0,3053 Mio. USD (2020), 0,2526 (2025), 0,2281 (2030) und 0,2048 (2035); pro Hyperscale-MW sind es 0,0100, 0,0121, 0,0131 und 0,0140. Die Segmentanteile sind für 2025 und 2035 festgelegt und so skaliert, dass jede Aufteilung die Gesamtsumme ergibt.
Drei Grenzwertprüfungen:
- Obergrenze 1: 15,91 Mrd. USD sind 2,74 % der 580 Mrd. USD, die weltweit 2025 in Rechenzentren investiert werden (Quelle: IEA World Energy Outlook 2025).
- Obergrenze 2: Allein vier Anbieter, Dell Storage (16,46 Mrd. USD, Geschäftsjahr 2025), NetApp (6,57 Mrd. USD), Pure Storage (3,17 Mrd. USD) und das Segment HPE Hybrid Cloud (5,75 Mrd. USD), erzielten in den 2025 endenden Geschäftsjahren einen kombinierten Umsatz von 31,95 Mrd. USD einschließlich Datei, Backup und Services, sodass ein Block-SAN-Markt von 15,91 Mrd. USD deutlich innerhalb ihrer Summe liegt.
- Untergrenze: Der Umsatz von Pure Storage im Geschäftsjahr 2025 von 3,17 Mrd. USD stammte fast vollständig aus Flash-Arrays, und das Segment Storage Arrays im Modell mit 11,87 Mrd. USD ist das 3,7-Fache dieses einen Anbieters.
Vollständiges Vorgehen: Forschungsmethodik von DC Market Insights. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat Rechnung, Quellen und Daten vor der Veröffentlichung kontrolliert.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Abgrenzung
- 1.2Forschungsmethodik
- 1.3Wichtige Marktkennzahlen
- 02Zusammenfassung
- 2.1Marktgröße 2020-2035
- 2.2Wichtigste Erkenntnisse
- 03Marktabgrenzung und Schätzungsvergleich
- 3.1Eingeschlossen und ausgeschlossen
- 3.2Warum Schätzungen abweichen
- 04Marktdynamik
- 4.1Markttreiber
- 4.2Markttrends
- 4.3Marktherausforderungen
- 4.4Marktchancen
- 05Preisanalyse
- 5.1SAN-Ausgaben pro MW, 2020-2035
- 5.2Öffentliche Preisanker
- 06Standards und Regulierung
- 6.1Fibre-Channel- und NVMe-Standards
- 6.2EU-Ökodesign
- 6.3Resilienz und Energieberichterstattung
- 07Marktsegmentierung
- 7.1Nach Komponente
- 7.2Nach Interconnect-Protokoll
- 7.3Nach Array-Medium
- 7.4Nach Rechenzentrumstyp
- 7.5Nach Endverbrauchsbranche
- 08DC Exclusive
- 8.1Modell der SAN-Ausgaben pro MW
- 8.2Matrix Region x Komponente
- 09Regionale Einblicke
- 9.1Nordamerika
- 9.2Asien-Pazifik
- 9.3Europa
- 9.4Naher Osten und Afrika
- 9.5Lateinamerika
- 10Länderanalyse
- 10.1Top 12 Länder
- 11Prognoseszenarien
- 11.1Low, Base und High Case
- 12Wettbewerbslandschaft
- 12.1Unternehmensliste
- 12.2Marktanteil und Vorteile
- 13Aktuelle Entwicklungen
- Abb. 1Marktgröße Server Storage Area Network, 2020-2035
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich der Abgrenzung
- Tabelle 3SAN-Ausgaben pro MW
- Tabelle 4Segmenttabellen
- Tabelle 5Modell der SAN-Ausgaben pro MW
- Tabelle 6Matrix Region x Komponente
- Tabelle 7Regionale Aufteilung
- Tabelle 8Top 12 Länder
- Tabelle 9Prognoseszenarien
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
2026 beträgt der Markt 17,45 Mrd. USD, 9,67 % mehr als die 15,91 Mrd. USD von 2025, laut Schätzungen von DC Market Insights. Bis 2035 soll der Markt auf 25,99 Mrd. USD wachsen, eine CAGR von 5,03 % von 2025 bis 2035.
15,91 Mrd. USD im Jahr 2025 und 25,99 Mrd. USD bis 2035 (Schätzung von DC Market Insights), nach 13,61 Mrd. USD im Jahr 2020. Die Zahl für 2025 umfasst SAN-Arrays, Fibre-Channel-Switches, HBAs und SAN-Software für 116.000 MW installierte IT-Leistung.
5,03 % pro Jahr von 2025 bis 2035 (Schätzung von DC Market Insights), schneller als die 3,17 % von 2020-2025, als die Speicherbestellungen 2023 zurückgingen, bevor eine All-Flash-Erneuerung begann.
15,91 Mrd. USD der Ausgaben 2025 entfielen auf Server Storage Area Networks: dedizierte Netzwerke, die Rechenzentrumsserver über Fibre Channel, iSCSI oder NVMe over Fabrics mit gemeinsam genutzten Block-Storage-Arrays verbinden. NAS, Objektspeicher und serverinterne Laufwerke sind ausgeschlossen.
74,63 % des Umsatzes 2025 entfallen auf Storage Arrays, die führende Komponente, weil Arrays Controller, Flash und Software enthalten. SAN Switches und Direktoren, Host-Bus-Adapter sowie SAN-Management-Software und -Services machen den Rest aus (Schätzung von DC Market Insights).
16,2 % pro Jahr beträgt die Wachstumsrate von NVMe over Fabrics, dem am schnellsten wachsenden Segment, das von 11,09 % des SAN-Umsatzes im Jahr 2025 auf 30,46 % bis 2035 steigt, da All-Flash-Arrays von SCSI-basierten Protokollen abrücken (Schätzung von DC Market Insights).
1.998 USD kostet ein Dual-Port-32G-Fibre-Channel-HBA, 28.079,99 USD ein Brocade G720 24-Port-64G-Switch und 15.152 USD ein HPE MSA 2070 46-TB-All-Flash-Array bei US-Händlern. DC Market Insights beziffert die SAN-Ausgaben 2025 auf 0,2526 Mio. USD pro Enterprise-MW und Jahr.
38,66 % des Umsatzes 2025 stammen aus Nordamerika, der führenden Region. Der Nahe Osten und Afrika ist mit 7,77 % pro Jahr die am schnellsten wachsende Region, weil die Golfstaaten verlangen, dass Bank- und Regierungsdaten im Land bleiben (Schätzung von DC Market Insights).
Rund 21 % des Umsatzes 2025 entfallen auf Dell Technologies, den Marktführer, und Dell, Huawei und NetApp halten zusammen rund 41 % (Einschätzung von DC Market Insights). Es folgen HPE, Everpure (früher Pure Storage), IBM, Hitachi Vantara, Broadcom und Cisco.
58,34 % des SAN-Umsatzes 2025 laufen über Fibre Channel, das führende Protokoll, weil Banken und Behörden ihm bei geschäftskritischen Datenbanken vertrauen. Sein Anteil sinkt bis 2035 auf 44,71 %, da NVMe over Fabrics wächst (Schätzung von DC Market Insights).
27,38 % des Umsatzes 2025 stammen von Banken, Finanzdienstleistern und Versicherungen (BFSI), der größten Endverbrauchsbranche, weil zentrale Bankdatenbanken und synchrone Replikation auf SAN-Arrays laufen (Schätzung von DC Market Insights).
2023 wurde der Standard FC-PI-8 für 128GFC fertiggestellt, und Broadcom lieferte im November 2025 die ersten 128G-Fibre-Channel-Direktoren und -Switches aus. DC Market Insights erwartet, dass Banken und Behörden ihre Direktoren im Prognosezeitraum auf 64G und 128G erneuern.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.