
ソフトウェア定義データセンター市場 規模・シェア・2035年までの予測
市場の概要
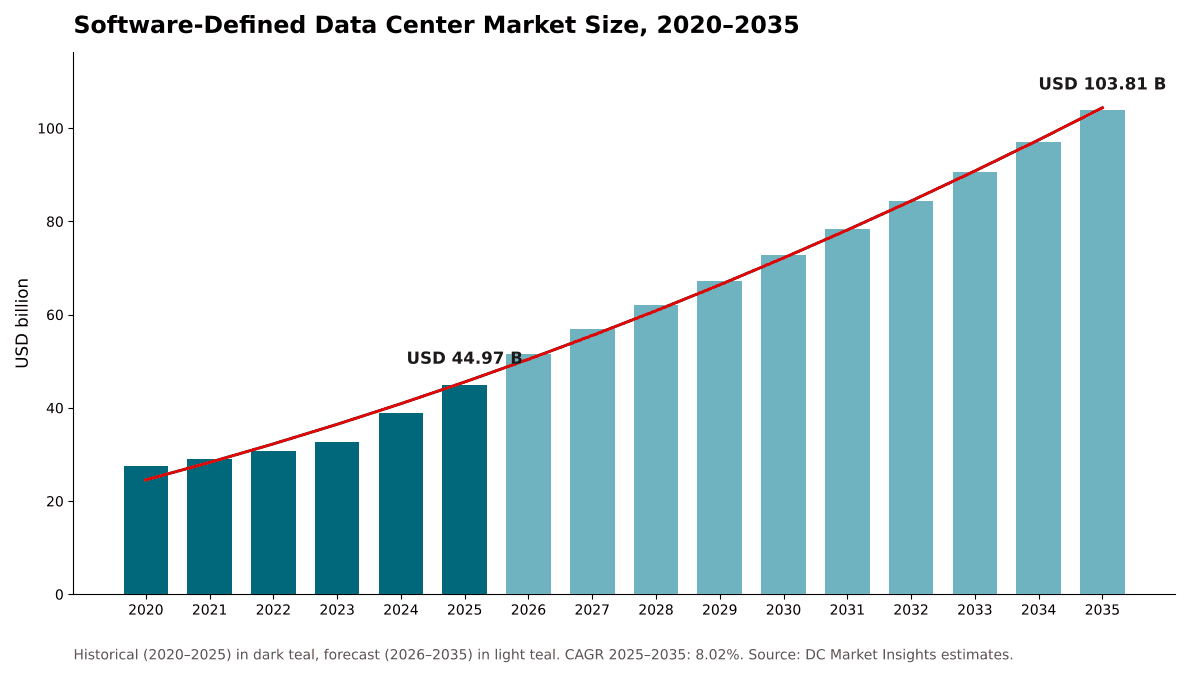
ソフトウェア定義データセンター市場の規模は2025年にUSD 44.97十億で、年平均成長率(CAGR)8.73%で拡大し、2035年までにUSD 103.81十億に達すると予測されています。 North Americaが市場の41.8%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04市場ダイナミクス
- 05価格とコストの分析
- 06標準と規制
- 07サプライチェーンとバリューチェーンの分析
- 08世界のソフトウェア定義データセンター市場規模と予測
- 09コンポーネント別市場
- 10導入形態別市場
- 20章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
地域別インサイト
- North America41.8%
- Europe26.6%
- Asia Pacific22.6%
- Latin America4.9%
- Middle East and Africa4.1%
掲載企業
- Broadcom (VMware)
- Microsoft
- Nutanix
- Red Hat
- Hewlett Packard Enterprise
- Dell Technologies
- Cisco
- IBM
- Oracle
- Huawei
- Lenovo
- NetApp
- Pure Storage
- Scale Computing
- Juniper Networks
- Arista Networks
- Citrix
詳細分析
ソフトウェア定義データセンター市場は、データセンターのコンピュート、ストレージ、ネットワークの各リソースを仮想化・プール化し、1つのプログラム可能なプライベートクラウドとして運用するソフトウェアと、そのソフトウェアを導入・運用するプロフェッショナルサービスおよびマネージドサービスを対象とします。DC Market Insightsは、世界のソフトウェア定義データセンター市場を2025年に449.7億米ドルと評価し、2035年には1,038.1億米ドルに達すると予測しています(CAGR 8.73%)。2025年の値はライセンス基盤から算出しています。ソフトウェア定義データセンター(SDDC)プラットフォームを稼働させる約9,800万個の物理プロセッサコアに、コアあたり年間平均345.00米ドルのソフトウェア支出を掛けるとソフトウェアは338.1億米ドルとなり、これにソフトウェア支出の33%に相当する導入サービスおよびマネージドサービスの111.6億米ドルが加わります。AIおよびデータ分析ワークロードは年率16.17%で最も急成長しているセグメントです。企業がモデルの学習、推論、データパイプラインを、仮想マシンと並んでグラフィックス処理装置(GPU)をスケジューリングするプライベートクラウドプラットフォームへ移行しているためです。また、アジア太平洋は年率10.84%で最も急成長している地域であり、インド、オーストラリア、東南アジアの企業がより小さな基盤からプライベートクラウドを構築しています。
エグゼクティブサマリー
世界のソフトウェア定義データセンター市場規模は2020年に275.8億米ドルと評価され、2025年に449.7億米ドルに達し、予測期間中のCAGR 8.73%で2035年までに1,038.1億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| ソフトウェア定義データセンター市場規模(2025年) | 449.7億米ドル |
| ソフトウェア定義データセンター市場、CAGR | 8.73% |
| ソフトウェア定義データセンター市場規模(2035年) | 1,038.1億米ドル |
市場は2020年から2025年にかけて年率10.27%で成長しましたが、その成長は均一ではありませんでした。2020年から2023年まで、ソフトウェア定義データセンター市場の伸びは年率約5.8%にとどまりました。ライセンスコア基盤の拡大が緩やかで、コアあたりの価格もほとんど変わらなかったためです。その後、BroadcomによるVMware買収後に導入された、VMware Cloud Foundationを中心とする新たなVMwareライセンス条件により、市場は2024年に18.8%、2025年にはさらに15.8%拡大し、449.7億米ドルとなりました。Broadcom自身の開示資料がこの変化の大きさを示しています。VMware Cloud Foundationを含む同社のインフラストラクチャソフトウェア部門の売上高は、2024会計年度の214.8億米ドルから2025会計年度には270.3億米ドルに増加しました(出典:米国証券取引委員会に提出されたBroadcomの2025会計年度決算)。
DC Market Insightsは、最後の3年契約のVMware契約が新価格で更新される2026年に14.8%の成長を見込み、その後2027年からは年率7%から9%の、より緩やかで安定した成長を予測しています。その後は価格に代わって数量が成長の原動力となります。より多くのコアを持つサーバーが旧型ホストを置き換え、コンテナ、AIワークロード、エッジサイトが同じプラットフォームへ移行するためです。
市場範囲:ソフトウェア定義データセンター市場は何を対象とするか
ソフトウェア定義データセンター市場は、サーバー、ストレージ機器、スイッチを、手作業ではなくソフトウェアを通じてプロビジョニング、保護、管理されるプール化されたリソースへと変えるソフトウェア層を対象とし、初回販売時の名目米ドルで評価し、2025年を基準年として2035年まで予測しています。DC Market Insightsは、2025年の市場規模を449.7億米ドルと算定しています。
対象範囲。サーバー仮想化およびハイパーバイザー(ソフトウェア定義コンピュート)、ソフトウェア定義ストレージおよびハイパーコンバージドインフラストラクチャ(HCI)内のストレージソフトウェア、ネットワーク仮想化およびデータセンター向けソフトウェア定義ネットワーキング(SDN)ソフトウェア、プライベートクラウドおよびハイブリッドクラウドの管理、自動化、オーケストレーションおよびセルフサービスポータル、コンポーザブルインフラストラクチャソフトウェア、同じプライベートクラウドスタック上で稼働するKubernetesプラットフォーム、ならびにこれらのプラットフォームを導入・運用するために販売されるコンサルティング、移行、導入およびマネージドサービス。
対象外。サーバー、ストレージおよびスイッチのハードウェア、パブリッククラウドのIaaS(Infrastructure as a Service)収益、デスクトップ仮想化、個別に販売されるバックアップソフトウェア、および企業IT部門の社内人件費。
セグメントの相互関係。コンポーネント別の区分は、同じ449.7億米ドルを4つのソフトウェア層とサービスに分割します。導入形態別、ワークロード別、企業規模別、業種別の各区分は、それぞれ異なる属性で市場全体を切り分けたものであり、どの区分も合計は市場全体と一致します。SDN製品についてはデータセンター向けソフトウェア定義ネットワーキング(SDN)市場レポートで取り上げています。
市場の推進要因:ソフトウェア定義データセンター市場を牽引するものは何か
2020年から2025年にかけてのコアあたりソフトウェア支出の32.7%の上昇が、ソフトウェア定義データセンター市場の主な推進要因です。さらに2つの推進要因が数量を押し上げます。年率5.5%で拡大するライセンスコア基盤と、プライベートクラウドプラットフォームへ移行するAIおよびコンテナのワークロードです。
VMwareライセンスのVMware Cloud Foundationへの移行により、2020年から2025年にコアあたり支出が32.7%上昇
DC Market Insightsの推計によると、ライセンスコアあたりの平均ソフトウェア支出は2020年の260.00米ドルから2025年には345.00米ドルへと32.7%上昇し、その大部分は2024年と2025年に生じました。原因はVMwareの販売方法の変化です。新たなライセンス条件の下で、顧客はコンピュート、ネットワーキング、ストレージ、管理、セキュリティを1つのプラットフォームに統合したVMware Cloud Foundation(VCF)へと誘導されています。Broadcomの最高経営責任者は2025年6月、上位10,000社の顧客のうち87%超がVCFを採用し、通常3年間の契約であるVMwareの更新が半分以上進んだと述べました。価格改定は2026年も続いています。Broadcomのインフラストラクチャソフトウェア売上高は2026会計年度第3四半期に87.5億米ドルに達し、前年同期の67.9億米ドルから29.0%増加しました。DC Market Insightsは、2026年にコアあたり支出が8.5%上昇し、2033年以降は年率約2%まで鈍化するとモデル化しています。
ライセンスコア基盤は9,800万コアから1億6,740万コアへ拡大
ソフトウェア定義データセンタープラットフォームはコア単位またはソケット単位でライセンスされるため、プロセッサコアの導入基盤が市場の数量面の推進要因となります。DC Market Insightsは、ライセンスされた物理コアを2020年の7,800万から2025年には9,800万と推計し、2030年に1億2,990万、2035年に1億6,740万になると予測しています。
コンテナとAIワークロードが第2の成長エンジンに
プライベートクラウドプラットフォームは現在、仮想マシンと並んでKubernetesクラスターやGPUワークロードを稼働させています。Broadcomは、2025年6月にリリースしたVCF 9.0を、従来型、モダン、AIの各アプリケーションをサポートする単一の統合プラットフォームと位置付けました。DC Market Insightsの推計によると、2025年のコンテナおよびKubernetes関連の支出は93.1億米ドル、AIおよびデータ分析関連の支出は49.0億米ドルに達しました。両者を合わせた市場シェアは2025年の31.6%から2035年には50.6%に拡大します。こうした混在環境のオーケストレーションについては、データセンターオーケストレーション市場レポートでより詳しく取り上げています。
市場トレンド:ソフトウェア定義データセンターはどのように変化しているか
ソフトウェア定義データセンター市場は、単一の支配的なハイパーバイザーからマルチプラットフォーム環境へ、一体型アプライアンスから分離型ハードウェアへ、そして仮想マシンのみから仮想マシン、コンテナ、AIを一緒に稼働させるプラットフォームへと移行しつつあります。
企業はVMwareと並行して第2のプラットフォームを運用
価格上昇により、大口購入者は第2のプラットフォームの試験または導入に踏み切っています。Red Hat Summit 2026で、Emirates NBDは9,000台を超える仮想マシンをVMwareからRed Hat OpenShiftへ移行したことを説明し、10,000台を超える仮想マシンを持つCleveland Clinicは、移行により総所有コストが50%低下すると見込んでいると述べました。Nutanixは2026会計年度に3,000社を超える新規顧客を獲得し、年間経常収益(ARR)を16%伸ばして25.5億米ドルとしました。DC Market Insightsは、大半の大企業が中核環境にはVMwareを維持しつつ、新規または重要度の低いワークロードを第2のプラットフォームに配置すると予想しており、これによりクロスプラットフォームの管理と自動化への支出が増加します。
ハイパーコンバージドソフトウェアがハードウェアから分離
ハイパーコンバージドソフトウェアは現在、外部ストレージアレイと組み合わせた検証済みソリューションや共同ソリューションとして販売されています。NutanixとPure Storageは2025年12月、Nutanix Cloud InfrastructureとPure Storage FlashArrayを組み合わせた共同ソリューションの一般提供を発表し、Nutanixは2026年8月、Dell Private Cloud with PowerStore for Nutanix Cloud Platformが提供開始されたと報告しました。DC Market Insightsは、ソフトウェア定義ストレージが年率9.91%で成長し2035年に203.6億米ドルに達すると予測しており、これはコンピュート層の6.41%を上回ります。ストレージソフトウェアが、稼働するハードウェアとは別に購入されるようになったためです。
管理と自動化が最も急成長するソフトウェア層に
プラットフォームやサイトをまたいでリソースのプロビジョニング、監視、ガバナンスを行う管理・自動化ソフトウェアは、2025年に43.3億米ドルの規模で、年率12.85%で成長し2035年には145.0億米ドルに達します。Hewlett Packard Enterprise(HPE)は2025年5月、マルチハイパーバイザー対応とソケット単位のライセンスを備えたMorpheusソフトウェアとVM Essentialsでプライベートクラウドのポートフォリオを拡充しました。これは、ベンダーが現在ハイパーバイザーの上位にある管理層で競争していることを示す一例です。
市場の課題:ソフトウェア定義データセンター市場を阻むものは何か
ライセンスコストの急騰と、数千台の仮想マシンを移行するための移行コストの2つが、DC Market Insightsが2026年と2027年にソフトウェア定義データセンター市場を減速させると見込む制約要因です。
ライセンスコストの上昇がプロジェクトを遅らせ、法的措置を招く
Cloud Infrastructure Service Providers in Europe(CISPE)は2025年7月、新たなライセンス条件の下でコストが時に10倍を超えて上昇したことを理由に、欧州委員会によるBroadcomのVMware買収承認の取り消しを求めて欧州一般裁判所に上訴しました。コンプライアンス・アズ・ア・サービスのプロバイダーであるFedHIVEは、従来のライセンス価格の9倍の更新価格を提示され、他のプラットフォームを検討しました。この規模のコスト急騰により、一部の企業はライセンスコアの削減、クラスターの統合、プライベートクラウド拡張の延期を余儀なくされています。このため、DC Market Insightsは従来型仮想マシンへの支出の伸びを年率5.25%にとどまると予測しています。
移行には数カ月ではなく数年を要する
Cleveland Clinicは、次回のライセンス更新までの約19カ月の間にすべての仮想マシンを移行することを目指しており、Emirates NBDは1晩に最大200台のマシンを移行しました。DC Market Insightsは、移行プロジェクトによってサービス支出が高水準に保たれ、2025年の111.6億米ドルから2035年には239.6億米ドルに増加する一方、ベンダー間でソフトウェア支出が移動するペースは鈍化すると予想しています。
市場機会:新たな収益源はどこにあるか
ソフトウェア定義データセンター市場における2つの最大の新たな収益源は、年率16.17%で成長するAIおよびデータ分析ワークロードと、年率12.17%で成長するエッジおよびリモートサイトです。
AIおよびデータ分析ワークロードは2035年までに219.3億米ドルに
機密データをオンプレミスに保持する企業には、GPUのスケジューリング、学習データの保存、モデルの提供が可能なプライベートプラットフォームが必要です。DC Market Insightsの推計によると、AIおよびデータ分析ワークロードの支出は2025年に49.0億米ドル、2035年に219.3億米ドルで、市場の21.1%を占めます。Nutanixは2026会計年度にAMD、Lenovo、NetApp、NVIDIAとの新規または強化された契約を報告しており、これはプラットフォームベンダーがハードウェアパートナーシップを拡大している一例です。
エッジおよびリモートサイトがより大きな収益源に
DC Market Insightsの推計によると、エッジおよびリモートサイトの支出は2025年に42.7億米ドル、2035年に134.7億米ドルで、CAGRは12.17%です。Microsoftは2024年のIgniteカンファレンスで、Azure Arcにより実現するハイブリッドインフラストラクチャソリューションとしてAzure Localを発表しました。Azure LocalはAzure Stack HCIに代わるもので、企業顧客がエッジで仮想マシンとコンテナを導入・管理できるようにします。
価格:企業はソフトウェア定義データセンタープラットフォームにコアあたりいくら支出しているか
DC Market Insightsの推計によると、2025年に企業はソフトウェア定義データセンターソフトウェアに、ライセンスコアあたり年間平均345.00米ドルを支出しており、これにそのソフトウェア支出の約33%に相当するサービスが加わります。
| ソフトウェア定義データセンターの価格モデル | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| ライセンスコアあたりのソフトウェア支出(米ドル/年) | 260.00 | 345.00 | 425.78 | 477.05 |
| ライセンスされた物理コア(百万) | 78.0 | 98.0 | 129.9 | 167.4 |
| ソフトウェア支出に占めるサービスの比率 | 36.0% | 33.0% | 31.5% | 30.0% |
コアあたり支出は、新たなVMwareライセンス条件が更新時期を迎えた2024年と2025年に最も急速に上昇しました。DC Market Insightsは、購入者が代替手段を得て、EUデータ法が乗り換え費用を制限するにつれ、上昇ペースは鈍化するものの2035年まで上昇が続くと予想しています。
標準と規制:ソフトウェア定義データセンターを形作るルールは何か
ソフトウェア定義データセンターの構築方法と購入方法を形作るルールは4つあります。米国国立標準技術研究所(NIST)のハイパーバイザーセキュリティガイダンス、Open Virtualization Format標準、EUデジタルオペレーショナルレジリエンス法、そしてEUデータ法です。
NIST SP 800-125A Revision 1。2018年6月に公表された「Security Recommendations for Server-based Hypervisor Platforms」は、高性能アプリケーション向けの仮想化サーバーで使用されるデバイスパススルーや自己仮想化デバイスなどの技術に関するセキュリティ推奨事項を追加しています。このガイダンスは、2025年に64.3億米ドル規模の政府・防衛分野の購入者に、ハイパーバイザーセキュリティに関する公表された基準を提供します。
ISO/IEC 17203:2017(Open Virtualization Format)。Open Virtualization Format(OVF)仕様は、仮想システムで実行されるソフトウェアのパッケージ化と配布のための、オープンで安全、効率的かつ拡張可能な形式を規定しています。
デジタルオペレーショナルレジリエンス法(DORA)。Regulation (EU) 2022/2554は2025年1月17日に適用が開始され、金融機関のICTリスク管理およびICTサードパーティリスク管理を対象としています。そのサードパーティリスク規則は、2025年に103.9億米ドル規模で最大の購入者業種である銀行や保険会社が中核システムを稼働させるプラットフォームにも及び、DC Market Insightsはこれらの規則がマルチプラットフォーム設計を後押しすると予想しています。
EUデータ法。Regulation (EU) 2023/2854の乗り換え規則は2025年9月12日に適用されました。顧客は、最長2カ月の事前通知と最長30日間の移行期間で、別のプロバイダーまたはオンプレミスインフラストラクチャへ乗り換えられなければならず、この期間は技術的に実行不可能な場合にのみ延長でき、またすべての乗り換え費用とデータ送信費用は、限られた例外を除き2027年1月12日から撤廃されなければなりません。DC Market Insightsは、これらの規則により欧州の購入者がワークロードをパブリッククラウドからプライベートなソフトウェア定義データセンターへ戻しやすくなると予想しています。
市場セグメンテーション:ソフトウェア定義データセンター市場をリードするセグメントはどれか
ソフトウェア定義コンピュートが2025年の市場価値の35.2%を占めてソフトウェア定義データセンター市場をリードし、導入形態ではオンプレミスデータセンターが58.7%でリードし、従来型仮想マシンは依然として支出の68.4%を占めています。AIおよびデータ分析ワークロードは年率16.17%で最も急成長しているセグメントです。企業が学習、推論、データパイプラインを、仮想マシンと並んでGPUをスケジューリングするプライベートプラットフォームへ移行しているためです。コンポーネントの中では、管理・自動化ソフトウェアが12.85%でこれに続きます。
コンポーネント別:ソフトウェア定義コンピュートが35.2%でリード
| コンポーネント | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ソフトウェア定義コンピュート | 158.2 | 35.2% | 294.6 | 6.41% |
| ソフトウェア定義ストレージ | 79.1 | 17.6% | 203.6 | 9.91% |
| ソフトウェア定義ネットワーキング | 57.5 | 12.8% | 155.4 | 10.46% |
| 管理・自動化 | 43.3 | 9.6% | 145.0 | 12.85% |
| サービス | 111.6 | 24.8% | 239.6 | 7.94% |
ソフトウェア定義コンピュートは2035年までにシェアを6.8ポイント失います。ハイパーバイザー層が第2のプラットフォームとの最も激しい価格競争に直面するためです。DC Market Insightsは、セキュリティ機能とストレージ機能が専用アプライアンスからプライベートクラウドプラットフォームへ移行するにつれ、ネットワーキングソフトウェアとストレージソフトウェアがシェアを伸ばすと予想しています。
導入形態別:オンプレミスデータセンターが58.7%でリード
| 導入形態 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| オンプレミスデータセンター | 264.0 | 58.7% | 511.5 | 6.84% |
| ホスティングおよびコロケーションのプライベートクラウド | 143.0 | 31.8% | 391.8 | 10.61% |
| エッジおよびリモートサイト | 42.7 | 9.5% | 134.7 | 12.17% |
ホスティングおよびコロケーションのプライベートクラウドは、オンプレミス導入よりも速く成長しています。自社のサーバールームを閉鎖する企業も依然として専用のソフトウェア定義プラットフォームを求めており、コロケーション事業者やマネージドサービスプロバイダーがそれをサービスとして提供しているためです。
ワークロード別:従来型仮想マシンが68.4%でリード
従来型仮想マシンは2025年に307.6億米ドル、2035年に513.2億米ドルを占め、年率5.25%で成長します。コンテナおよびKubernetesは93.1億米ドル(20.7%)を占め、年率12.62%で成長して305.6億米ドルに達します。AIおよびデータ分析は49.0億米ドル(10.9%)を占め、年率16.17%で成長して219.3億米ドルに達するため、2つの新しいワークロードタイプを合わせると2035年までに従来型仮想マシンを上回ります。
企業規模別:大企業が71.2%でリード
大企業の支出は2025年に320.2億米ドル、2035年に704.0億米ドルで、CAGRは8.20%です。中小企業の支出は129.5億米ドル(28.8%)で、年率9.94%とより速く成長し334.1億米ドルに達します。ハイパーコンバージドプラットフォームとホスティング型プライベートクラウドにより、小規模なITチームでも専門のストレージ担当者やネットワーク担当者なしにソフトウェア定義環境を運用できるためです。
エンドユーザー業種別:BFSIが23.1%でリード
| エンドユーザー業種 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| BFSI | 103.9 | 23.1% | 229.9 | 8.27% |
| IT・通信 | 96.2 | 21.4% | 233.0 | 9.25% |
| 政府・防衛 | 64.3 | 14.3% | 151.6 | 8.95% |
| ヘルスケア | 43.6 | 9.7% | 113.5 | 10.04% |
| 製造 | 53.1 | 11.8% | 122.0 | 8.68% |
| 小売・Eコマース | 38.7 | 8.6% | 86.8 | 8.42% |
| その他 | 49.9 | 11.1% | 101.2 | 7.33% |
銀行・金融サービス・保険(BFSI)が最大の業種であるのは、DC Market Insightsの見解では、銀行が中核システムや規制対象システムのために大規模なプライベート環境を維持しているためです。一方、通信事業者がネットワーク機能を同じプラットフォーム上で仮想化するにつれ、IT・通信が2035年より前にBFSIを上回ります。ヘルスケアは、臨床システムや画像アーカイブがハイパーコンバージドプラットフォームおよびプライベートクラウドプラットフォームへ移行するにつれ、年率10.04%で最も速く成長します。
DC独自分析:コア×価格モデルとコンポーネント×導入形態マトリクス
2025年に100.8億米ドルとなるオンプレミスデータセンターのソフトウェア定義コンピュートは、マトリクスの中で単独で最大のセルであり、ソフトウェア定義データセンター支出全体の22.4%を占めます。以下のマトリクスは、何が購入され、どこで稼働するかをクロス集計したものです。
| 2025年、億米ドル | オンプレミス | ホスティングおよびコロケーション | エッジおよびリモート | 合計 |
|---|---|---|---|---|
| ソフトウェア定義コンピュート | 100.8 | 43.1 | 14.3 | 158.2 |
| ソフトウェア定義ストレージ | 46.1 | 24.3 | 8.7 | 79.1 |
| ソフトウェア定義ネットワーキング | 29.7 | 22.9 | 4.9 | 57.5 |
| 管理・自動化 | 21.0 | 17.8 | 4.5 | 43.3 |
| サービス | 66.4 | 34.9 | 10.3 | 111.6 |
| 合計 | 264.0 | 143.0 | 42.7 | 449.7 |
ホスティングおよびコロケーションのプライベートクラウドは予算の16.0%をネットワーキングソフトウェアに、12.4%を管理・自動化に支出しており、オンプレミスデータセンターの11.3%と8.0%を上回ります。マルチテナントプラットフォームには、単一企業の環境では不要なマイクロセグメンテーションやセルフサービスポータルが必要だからです。エッジサイトは、各サイトが小規模なハイパーコンバージドクラスターであるため、ストレージソフトウェアへの支出比率が最も高く、予算の20.4%を占めます。
このマトリクスはDC Market Insightsのモデルであり、ライセンス数の集計ではありません。モデルは87の入力値から構築されています。ライセンスコアの年間数値16個(2020年から2035年)、コアあたりソフトウェア支出の年間値16個、年間サービス比率16個、セグメント・地域・国別のウェイト37個、およびトップダウンのクロスチェックに使用するサプライヤー開示情報2件です。ライセンスコア数にコアあたり支出を掛けるとソフトウェアの価値が得られ、これにサービスを加えると市場規模になります。モデルとその前提条件については、当社の調査手法ページで説明しています。
地域別インサイト:ソフトウェア定義データセンター市場をリードする地域はどこか
北米が2025年の市場価値の41.8%を占め、ソフトウェア定義データセンター市場をリードしています。アジア太平洋は年率10.84%で最も急成長している地域です。インド、オーストラリア、東南アジアの企業がより小さな基盤からプライベートクラウドを構築している一方、DC Market Insightsの推計では北米の環境はすでに大部分が仮想化されているためです。
北米が41.8%のシェアでリード
北米は2025年にソフトウェア定義データセンターのソフトウェアとサービスに188.0億米ドルを支出し、DC Market Insightsは2035年に394.1億米ドル(CAGR 7.68%)になると予測しています。北米は2035年までにシェアを3.8ポイント失いますが、それは支出が急減速するためではなく、他の地域が追い上げるためです。
欧州は26.6%のシェア
欧州の市場規模は2025年に119.6億米ドル、2035年に256.7億米ドルで、CAGRは7.94%です。DC Market Insightsは、DORAとEUデータ法によりマルチプラットフォーム設計とオンプレミスのプライベートクラウドへの需要が高まり、ソフトウェア定義ストレージ、ネットワーキング、管理への支出が下支えされると予想しています。
アジア太平洋は22.6%のシェア
アジア太平洋の市場規模は2025年に101.6億米ドル、2035年に284.4億米ドルで、年率10.84%といずれの地域よりも速い成長です。中国と日本が域内最大の国別市場を占め、インドは銀行、政府機関、通信事業者がプライベートクラウドを構築するにつれ最も速く成長しています。アジア太平洋はシェアを4.8ポイント伸ばし、これはいずれの地域よりも大きな伸びです。
ラテンアメリカは4.9%のシェア
ラテンアメリカの市場規模は2025年に22.0億米ドル、2035年に53.9億米ドルで、CAGRは9.35%です。これを牽引するのはブラジルで、DC Market Insightsは2025年の域内支出の41.8%を占めると推計しています。
中東・アフリカは4.1%のシェア
中東・アフリカの市場規模は2025年に18.4億米ドル、2035年に49.0億米ドルで、CAGRは10.26%です。DC Market Insightsは、政府機関や銀行がプライベートクラウドを構築するにつれ、サウジアラビアとアラブ首長国連邦が成長の大部分を牽引すると予想しています。Emirates NBDによる9,000台を超える仮想マシンのRed Hat OpenShiftへの移行は、域内の大手銀行が第2のプラットフォームを採用した一例です。
国別分析:ソフトウェア定義データセンターへの支出が最も多い国はどこか
米国は2025年に170.1億米ドルと世界の価値の37.8%を占める最大の国別市場であり、中国が32.3億米ドル(7.2%)、ドイツが24.9億米ドル(5.5%)で続きます。上位12カ国が2025年の支出の78.0%を占めています。
| 順位 | 国 | 地域 | 2025年(億米ドル) | 2025年シェア | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 170.1 | 37.8% | 349.9 | 7.48% |
| 2 | 中国 | アジア太平洋 | 32.3 | 7.2% | 84.1 | 10.04% |
| 3 | ドイツ | 欧州 | 24.9 | 5.5% | 51.9 | 7.64% |
| 4 | 英国 | 欧州 | 23.4 | 5.2% | 48.5 | 7.54% |
| 5 | 日本 | アジア太平洋 | 21.7 | 4.8% | 54.6 | 9.64% |
| 6 | カナダ | 北米 | 17.9 | 4.0% | 41.0 | 8.68% |
| 7 | フランス | 欧州 | 17.0 | 3.8% | 36.8 | 8.04% |
| 8 | インド | アジア太平洋 | 12.0 | 2.7% | 46.2 | 14.44% |
| 9 | オーストラリア | アジア太平洋 | 9.3 | 2.1% | 26.6 | 11.04% |
| 10 | ブラジル | ラテンアメリカ | 9.2 | 2.0% | 23.4 | 9.75% |
| 11 | オランダ | 欧州 | 8.5 | 1.9% | 18.6 | 8.14% |
| 12 | サウジアラビア | 中東・アフリカ | 4.4 | 1.0% | 14.0 | 12.36% |
インドは年率14.44%で最も急成長している国別市場であり、サウジアラビアの12.36%、オーストラリアの11.04%を上回り、2035年までに8位から6位に順位を上げます。上位12カ国以外では、イタリアが2025年に7.66億米ドル、2035年に17.1億米ドルで年率8.34%で成長し、メキシコが5.77億米ドルと14.9億米ドルで年率9.95%で成長します。国別の数値は、DC Market Insightsが地域合計を各国に配分したもので、各国の企業向けサーバー容量とプライベートクラウド導入の推定シェアで加重しています。
予測シナリオ:2035年の予測はどのように変わり得るか
ソフトウェア定義データセンター市場は、ベースケースで2035年までに1,038.1億米ドルに達し、低シナリオと高シナリオの間で864.7億米ドルから1,202.1億米ドルの幅があります。
| シナリオ | 2026年以降の前提 | 2035年(億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低 | ライセンスコアの伸びが毎年1ポイント低下、購入者のプラットフォーム乗り換えにより2028年からコアあたり支出の伸びが1ポイント低下 | 864.7 | 6.76% |
| ベース | ライセンスコアが1億6,740万に到達、コアあたり支出が477.05米ドルに到達 | 1,038.1 | 8.73% |
| 高 | AIおよびエッジサイトのプライベートクラウド採用によりライセンスコアの伸びが毎年1ポイント上昇、コアあたり支出の伸びが0.5ポイント上昇 | 1,202.1 | 10.33% |
低ケースは、プラットフォームの乗り換えがより広がった場合の姿です。低価格のハイパーバイザーとEUデータ法がコアあたりの平均支出を押し下げます。
競合インサイト:ソフトウェア定義データセンター市場をリードするのは誰か
- Broadcom (VMware)
- Microsoft
- Nutanix
- Red Hat
- Hewlett Packard Enterprise
- Dell Technologies
- Cisco
- IBM
- Oracle
- Huawei
- Lenovo
- NetApp
- Pure Storage
- Scale Computing
- Juniper Networks
- Arista Networks
- Citrix
Broadcomは2025年にソフトウェア定義データセンター市場の約45%を占める市場リーダーです(DC Market Insightsの推計:Broadcomの2025会計年度のインフラストラクチャソフトウェア売上高270.3億米ドルのうち、DC Market Insightsが約4分の3をVMware製品に帰属させ、449.7億米ドルの市場と対比したもの)。Broadcomの最高経営責任者は上位10,000社の顧客の87%超がVCFを採用したと報告しており、同社のインフラストラクチャソフトウェア売上高は2026会計年度第3四半期に29.0%増加しました。Nutanixは、2026会計年度の売上高が25.4億米ドルから12%増の28.5億米ドル、ARRが25.5億米ドル、2027会計年度の売上高見通しが31.8億米ドルから32.3億米ドルであると報告しました(出典:米国証券取引委員会に提出されたNutanixの2026会計年度決算)。MicrosoftはAzure Localで、Red HatはOpenShift Virtualizationで、HPEはMorpheusとVM Essentialsで競争しています。
最近の動向
- 2025年5月、HPEはソケット単位でライセンスされるMorpheusソフトウェアとVM Essentialsでプライベートクラウドのポートフォリオを拡充し、仮想マシンのライセンスコストを最大90%削減できるとしました(出典:HPCwireのニュース報道)。
- 2025年6月、Broadcomは、従来型、モダン、AIの各アプリケーション向けの単一の統合プラットフォームであるVMware Cloud Foundation 9.0の一般提供を発表しました(出典:Broadcomのプレスリリース)。
- 2025年7月、CISPEは、欧州委員会によるBroadcomのVMware買収承認の取り消しを求めて欧州一般裁判所に上訴しました(出典:StorageNewsletterのニュース報道)。
- 2025年12月、NutanixとPure Storageは、Nutanix Cloud InfrastructureとPure Storage FlashArrayを組み合わせた共同ソリューションの一般提供を発表しました(出典:Nutanixのブログ)。
- 2026年5月、Red Hat Summit 2026で、Emirates NBDは9,000台を超える仮想マシンをVMwareからRed Hat OpenShiftへ移行したことを説明しました(出典:TechTargetのニュース報道)。
- 2026年8月、Nutanixは2026会計年度の売上高28.5億米ドル、ARR 25.5億米ドルを報告し、同年度に3,000社を超える新規顧客を獲得しました(出典:Nutanixの決算発表)。
当社は、こうした製品発表、取引、プラットフォームの移行を、データセンター業界の最新情報でリアルタイムに追跡しています。
調査手法:ソフトウェア定義データセンター市場モデルの構築方法
DC Market Insightsは、ライセンスされた物理プロセッサコアの16の年次コホート(2020年から2035年)からボトムアップでこの市場を構築し、各コホートにコアあたり年間平均ソフトウェア支出で価格を付けました。2020年は7,800万コアで260.00米ドル、2025年は9,800万コアで345.00米ドル、2035年は1億6,740万コアで477.05米ドルです。サービスはソフトウェア支出に対する比率として加算し、その比率は2020年の36.0%から2025年に33.0%、2035年に30.0%へと低下します。合計は5つのコンポーネント、3つの導入形態、3つのワークロードタイプ、2つの企業規模、7つの業種、5つの地域に分割され、どの区分も合計は市場全体と一致します。国別の値は、各地域の合計を国別ウェイトで配分したものです。結果は2件のサプライヤー開示情報に対してトップダウンで検証しました。Broadcomの2025会計年度のインフラストラクチャソフトウェア売上高270.3億米ドルと、Nutanixの2025会計年度の売上高25.4億米ドルであり、DC Market InsightsによるBroadcom売上高のVMwareへの帰属に基づくと、両ベンダーで市場の約半分を占めることになります。本ページに名前が記載されたアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象とするコンポーネント、導入形態、ワークロードおよび地域
- 1.3通貨、基準年および予測期間
- 1.4本レポートで答える主な質問
- 02調査手法
- 2.1ライセンスコア × コアあたり支出モデル
- 2.2ライセンスコアのコホート、2020-2035年
- 2.3サービス比率モデル
- 2.4サプライヤー開示情報によるトップダウン検証
- 2.5前提条件と限界
- 03エグゼクティブサマリー
- 3.1市場概要、2020-2035年
- 3.2主な調査結果
- 3.3購入者タイプ別のアナリスト提言
- 04市場ダイナミクス
- 4.1推進要因
- 4.2課題と阻害要因
- 4.3機会
- 4.4トレンド
- 4.5推進要因と課題の影響分析、2025-2035年
- 05価格とコストの分析
- 5.1ライセンスコアあたりのソフトウェア支出、2020-2035年
- 5.2ライセンスモデル:コア単位とソケット単位
- 5.3ソフトウェア支出に占めるサービスの比率
- 5.4価格見通し、2026-2030年
- 06標準と規制
- 6.1NIST SP 800-125A Revision 1
- 6.2ISO/IEC 17203:2017 Open Virtualization Format
- 6.3デジタルオペレーショナルレジリエンス法(DORA)
- 6.4EUデータ法の乗り換え規則
- 07サプライチェーンとバリューチェーンの分析
- 7.1プラットフォームソフトウェアベンダー
- 7.2サーバー、ストレージおよびネットワークのハードウェアパートナー
- 7.3ディストリビューター、インテグレーターおよびマネージドサービスプロバイダー
- 7.4移行とプラットフォームの乗り換え
- 08世界のソフトウェア定義データセンター市場規模と予測
- 8.1市場規模、2020-2024年
- 8.2市場規模、2025年
- 8.3市場予測、2026-2035年
- 8.4ソフトウェア支出とサービス支出
- 09コンポーネント別市場
- 9.1ソフトウェア定義コンピュート
- 9.2ソフトウェア定義ストレージ
- 9.3ソフトウェア定義ネットワーキング
- 9.4管理・自動化
- 9.5サービス
- 10導入形態別市場
- 10.1オンプレミスデータセンター
- 10.2ホスティングおよびコロケーションのプライベートクラウド
- 10.3エッジおよびリモートサイト
- 11ワークロード別市場
- 11.1従来型仮想マシン
- 11.2コンテナおよびKubernetes
- 11.3AIおよびデータ分析
- 12企業規模別市場
- 12.1大企業
- 12.2中小企業
- 13エンドユーザー業種別市場
- 13.1BFSI
- 13.2IT・通信
- 13.3政府・防衛
- 13.4ヘルスケア
- 13.5製造
- 13.6小売・Eコマース
- 13.7その他
- 14Dc独自分析:コンポーネント × 導入形態マトリクス
- 14.1コンポーネント × 導入形態マトリクス、2025年
- 14.2導入形態別の支出構成
- 14.3プラットフォームベンダーへの示唆
- 15地域別市場
- 15.1北米(米国、カナダ)
- 15.2欧州(ドイツ、英国、フランス、オランダ、その他の欧州)
- 15.3アジア太平洋(中国、日本、インド、オーストラリア、その他のアジア太平洋)
- 15.4ラテンアメリカ(ブラジル、その他のラテンアメリカ)
- 15.5中東・アフリカ(サウジアラビア、その他の中東・アフリカ)
- 15.6上位12カ国、2025年および2035年
- 16地域別クロスセクション
- 16.1地域 × コンポーネント、2025年および2035年
- 16.2地域 × 導入形態、2025年および2035年
- 17予測シナリオ
- 17.12035年までのベース、低および高ケース
- 17.2コアあたり支出に対する感応度
- 17.3ライセンスコアの伸びに対する感応度
- 18競合環境
- 18.1首位ベンダーの市場シェア、2025年
- 18.2プラットフォームの乗り換えと第2のプラットフォーム
- 18.3提携と製品発表、2025-2026年
- 19企業プロファイル
- 19.1Broadcom (VMware)
- 19.2Microsoft
- 19.3Nutanix
- 19.4Red Hat
- 19.5Hewlett Packard Enterprise
- 19.6Dell Technologies
- 19.7Cisco
- 19.8IBM
- 19.9Oracle
- 19.10Huawei
- 19.11Lenovo
- 19.12NetApp
- 19.13Pure Storage
- 19.14Scale Computing
- 20アナリスト提言
- 20.1プラットフォームソフトウェアベンダー向け
- 20.2企業のIT購入者向け
- 20.3投資家向け
- 図 1ソフトウェア定義データセンター市場規模、2020-2035年
- 図 2ライセンスされた物理コア、2020-2035年
- 図 3ライセンスコアあたりのソフトウェア支出、2020-2035年
- 図 4ソフトウェア支出とサービス支出、2020-2035年
- 図 5コンポーネント別市場シェア、2025年および2035年
- 図 6ワークロード別市場シェア、2025年および2035年
- 図 7コンポーネント × 導入形態マトリクス、2025年
- 図 8地域別市場、2025年および2035年
- 図 9予測シナリオ、2025-2035年
- 図 10上位12カ国、2025年
- 表 1レポート属性
- 表 2ソフトウェア定義データセンターの価格モデル、2020-2035年
- 表 3コンポーネント別市場、2025年および2035年
- 表 4導入形態別市場、2025年および2035年
- 表 5ワークロード別市場、2025年および2035年
- 表 6企業規模別市場、2025年および2035年
- 表 7エンドユーザー業種別市場、2025年および2035年
- 表 8コンポーネント × 導入形態マトリクス、2025年
- 表 9地域別市場、2025年および2035年
- 表 10上位12カ国、2025年および2035年
- 表 11予測シナリオ、2035年
- 表 12提携と製品発表、2025-2026年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2025年に449.7億米ドル、2035年までに1,038.1億米ドルに拡大します。DC Market Insightsは、2020年の市場規模を275.8億米ドルと推計しています。
2025年から2035年まで年率8.73%です。2020年から2025年にかけては、VMwareのライセンスがVMware Cloud Foundationへ移行したことにより、年率10.27%とより速く成長しました。
管理・自動化ソフトウェアで年率12.85%、2025年の43.3億米ドルから2035年までに145.0億米ドルに拡大します。ソフトウェア定義コンピュートは2025年の市場価値の35.2%を占め、引き続き最大の製品分野です。
コアあたりソフトウェア支出の32.7%の上昇です。DC Market Insightsの推計によると、VMwareのライセンスがVMware Cloud Foundationへ移行したことにより、2020年の260.00米ドルから2025年には345.00米ドルに上昇しました。
AIおよびデータ分析で年率16.17%、2025年の49.0億米ドルから2035年までに219.3億米ドルに拡大します。コンテナおよびKubernetesは年率12.62%で成長します。
北米で、2025年の市場価値の41.8%にあたる188.0億米ドルを占めます。アジア太平洋は年率10.84%で最も速く成長しています。
DC Market Insightsの推計によると、市場の約45%をBroadcom (VMware)が占めています。このほか、Microsoft、Nutanix、Red Hat、Hewlett Packard Enterprise、Dell Technologies、Cisco、IBM、Oracle、Huawei、Lenovo、NetApp、Pure Storage、Scale Computingも競合しています。
米国で170.1億米ドル、2025年の支出の37.8%を占め、中国が32.3億米ドルで続きます。インドは年率14.44%で最も速く成長しています(DC Market Insightsの推計)。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。