
Mercato dei moduli di alimentazione per server AI: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei moduli di alimentazione per server AI era pari a USD 1,800.0 milioni; si prevede che raggiunga USD 8,840.0 milioni entro il 2035, con un CAGR del 17.24%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 22 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato divergono
- 05Fattori di crescita del mercato
- 06Tendenze di mercato
- 07Sfide e limiti del mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e regolamentazione
- 19capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
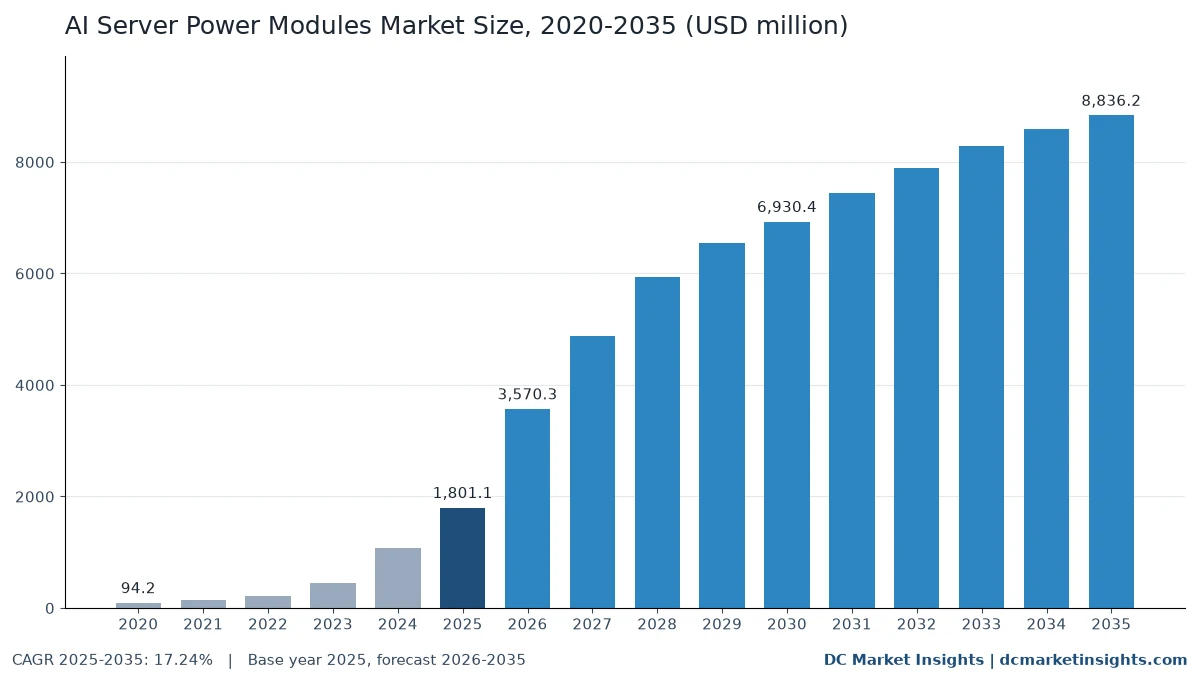
Il mercato dei moduli di alimentazione per server AI vale USD 3,57 miliardi nel 2026 e si prevede che raggiunga USD 8,84 miliardi entro il 2035, rispetto a USD 1,80 miliardi nel 2025, con un CAGR del 17,24% dal 2025 al 2035 (stima DC Market Insights). Qui a fissare il valore è la corrente, non il numero di unità: un acceleratore da 1.000 watt (W) che alimenta il core a circa 0,8 volt (V) assorbe circa 1.000 ampere (A), quindi ogni aumento della potenza di scheda aggiunge power stage, fasi e convertitori al tray. Monolithic Power Systems (MPS) mostra la velocità del cambiamento: i suoi ricavi Enterprise Data hanno raggiunto USD 380,6 milioni nel secondo trimestre 2026, il 164,3% in più rispetto a un anno prima, grazie alle vendite di gestione dell’alimentazione per applicazioni AI e server (Risultati MPS del secondo trimestre 2026, luglio 2026). DC Market Insights costruisce il dato 2025 a partire da 11,48 milioni di acceleratori AI spediti, circa USD 212 di contenuto di conversione a livello di scheda per unità di elaborazione grafica (GPU) e USD 89 per acceleratore custom, per un totale di USD 1,80 miliardi. I moduli di alimentazione verticale crescono più rapidamente, al 51,13% annuo, e Medio Oriente e Africa è la regione più dinamica, al 21,15% annuo, mentre Arabia Saudita ed Emirati Arabi Uniti (EAU) riempiono nuovi campus AI.
Statistiche chiave: quanto vale il mercato dei moduli di alimentazione per server AI nel 2026?
DC Market Insights stima il mercato dei moduli di alimentazione per server AI in USD 3,57 miliardi nel 2026, il 98,23% sopra il 2025, perché le spedizioni di acceleratori salgono da 11,48 milioni a 16,20 milioni mentre la potenza media di scheda delle GPU passa da circa 850 W a 1.150 W.
- Dimensione del mercato 2025: USD 1,80 miliardi; 2026: USD 3,57 miliardi; 2030: USD 6,93 miliardi; 2035: USD 8,84 miliardi.
- CAGR 2025-2035: 17,24% nello scenario base; l’intervallo 2035 va da USD 6,36 miliardi (basso, 13,45%) a USD 11,13 miliardi (alto, 19,98%).
- Contenuto per acceleratore: circa USD 157 in media nel 2025, in crescita a USD 248 entro il 2035 (stima DC Market Insights).
- Tipo di prodotto principale: power stage e controller multifase per regolatori di tensione (VR), USD 1,04 miliardi ovvero il 58,0% del valore 2025.
- Tipo di prodotto più rapido: moduli di alimentazione verticale (VPD), da USD 54,03 milioni nel 2025 a USD 3,36 miliardi entro il 2035.
- Classe di ingresso più rapida: ingresso da 48 V a 54 V, 20,50% annuo; l’ingresso diretto a 800 V raggiunge USD 1,94 miliardi entro il 2035, partendo da zero nel 2025.
- I server con circuiti integrati per applicazioni specifiche (ASIC) custom crescono del 20,44% annuo, contro il 15,93% dei server GPU.
- Regione leader: Nord America, USD 1,07 miliardi (59,4%) nel 2025; regione più rapida: Medio Oriente e Africa, 21,15% annuo.
- Paese più grande: Stati Uniti, USD 986,99 milioni nel 2025; grande paese più rapido: India, 24,94% annuo.
- Leader di mercato: MPS e Infineon Technologies, ciascuna con circa un quarto del valore 2025; i primi cinque fornitori detengono circa il 74% (stima DC Market Insights).
Sintesi: a che ritmo cresce la spesa per i moduli di alimentazione per server AI?
Il mercato globale dei moduli di alimentazione per server AI valeva USD 94,20 milioni nel 2020, ha raggiunto USD 1,80 miliardi nel 2025 e si prevede che arrivi a USD 8,84 miliardi entro il 2035, con un CAGR del 17,24% nel periodo di previsione.
| Attributo | Valore |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 1,80 miliardi |
| Dimensione del mercato 2026 | USD 3,57 miliardi |
| CAGR 2025-2035 | 17,24% |
| Dimensione del mercato 2035 | USD 8,84 miliardi |
La spesa è cresciuta dell’80,42% annuo dal 2020 al 2025 perché le spedizioni di acceleratori AI sono passate da circa 0,9 milioni a 11,48 milioni e la potenza di scheda per GPU è più che raddoppiata, da circa 400 W per la generazione A100 a 1.000 W per una B200 in un sistema DGX B200. La crescita rallenta al 17,24% annuo fino al 2035: le spedizioni di unità si stabilizzano dopo il 2028 e il prezzo per watt della conversione scende da USD 0,250 a USD 0,150 man mano che i power stage si integrano nei moduli. Il salto del 98,23% nel 2026 è il più ripido del decennio; Infineon Technologies ha dichiarato il 5 agosto 2026 di attendersi oltre EUR 1,6 miliardi di ricavi dedicati all’alimentazione AI nel suo esercizio 2026 e di essere in regime di allocazione (Conference call con gli analisti Infineon del terzo trimestre FY2026, agosto 2026).
Che cosa rientra nei moduli di alimentazione per server AI?
I moduli di alimentazione per server AI erano un mercato da USD 1,80 miliardi nel 2025, considerando solo la conversione a livello di scheda all’interno dei server AI.
Il mercato comprende la conversione da corrente continua a corrente continua (DC-DC) acquistata per tray di acceleratori AI, schede host dei server AI e tray degli switch AI, valutata al prezzo di vendita del produttore del modulo o del componente.
Incluso: controller VR multifase e smart power stage (driver più MOSFET in un unico package) per i rail di GPU, ASIC, memoria ad alta larghezza di banda (HBM) e input-output; moduli di alimentazione verticali e dual-phase montati sotto o accanto al processore; convertitori a bus intermedio (IBC) da 48 V a 12 V e da 48 V a 6 V; convertitori on-board da 800 V a 12 V o 6 V dal 2027; moduli point-of-load (PoL) per i rail di unità di elaborazione centrale (CPU), interfaccia di rete e switch.
Escluso: alimentatori da corrente alternata a corrente continua e power shelf di rack, che DC Market Insights tratta nel Data Center Power Supply Unit Market; alimentazione di rack a 800 V e sidecar, trattati nel Data Center High-Voltage Direct Current (HVDC) Market; unità di backup a batteria, gruppi di continuità, unità di distribuzione dell’alimentazione, busbar e dispositivi di potenza venduti per server generici senza acceleratori.
Come si combinano i segmenti: ogni dollaro compare una sola volta in ciascuna dimensione: tipo di prodotto (USD 1,04 miliardi VR, USD 432,26 milioni IBC, USD 270,16 milioni PoL e USD 54,03 milioni VPD nel 2025), tensione di ingresso, piattaforma di accelerazione e tecnologia del dispositivo; regioni e paesi seguono il luogo in cui i server AI sono installati.
Perché le stime del mercato dei moduli di alimentazione per server AI divergono?
Le stime sui moduli di alimentazione per server AI divergono per perimetro; DC Market Insights colloca il mercato a USD 3,57 miliardi nel 2026.
Le definizioni più ampie aggiungono gli alimentatori AC-DC e i power shelf a 54 V in cima al rack, i semiconduttori di potenza discreti venduti per qualsiasi server, i convertitori DC-DC per telecomunicazioni e industria o tutta l’elettronica di potenza del data center, e questi totali possono essere diverse volte più grandi. Le definizioni più ristrette contano solo i moduli di alimentazione verticale o solo i regolatori del core GPU e restano ben sotto USD 1 miliardo per il 2025. DC Market Insights conta la catena di conversione dall’ingresso del tray a 48 V o 54 V, e dal 2027 dall’ingresso a 800 V, fino al rail del processore, inclusi il controller e i power stage anche quando sono venduti come chip separati anziché come un unico modulo. Le imprese e gli acquirenti AI più piccoli, come neocloud e cluster universitari, rientrano nel perimetro attraverso i server che acquistano.
| Elemento | In questo report | Perché |
|---|---|---|
| Controller VR e smart power stage | Sì, USD 1,04 miliardi nel 2025 | Sono il power stage del rail del core su ogni scheda di accelerazione |
| Moduli di alimentazione verticale | Sì, USD 54,03 milioni nel 2025 | Stessa funzione, montati sotto il processore |
| Convertitori a bus intermedio a 48 V e 800 V sul tray | Sì, USD 432,26 milioni nel 2025 | Primo stadio di conversione a livello di scheda |
| Alimentatori AC-DC e power shelf | No | Prodotto a livello di rack, trattato in un report separato |
| Unità di backup a batteria e UPS | No | Accumulo di energia, non conversione verso il processore |
| DC-DC per server generici e telecomunicazioni | No | Nessun acceleratore AI sulla scheda |
Fattori di crescita: perché i chip AI richiedono ogni anno più conversione di potenza?
Tre forze aggiungono USD 7,04 miliardi al mercato tra il 2025 e il 2035: più ampere per acceleratore, lo spostamento della conversione più vicino al die e il rack a 800 V.
Potenza di scheda in crescita da 700 W (H100) a 1.400 W (MI355X)
NVIDIA indica per la H100 SXM fino a 700 W; la guida utente della DGX B200 di NVIDIA riporta 1.000 W per GPU e la scheda tecnica di AMD attribuisce alla Instinct MI355X una potenza massima di scheda di 1.400 W. A circa 0,8 V, un componente da 1.400 W richiede circa 1.400 A sul rail del core, ovvero circa 20 smart power stage da 90 A all’80% di carico, contro circa 10 per una H100. DC Market Insights stima la potenza media di scheda delle GPU spedite a 850 W nel 2025 e 1.900 W entro il 2030, il che porta il contenuto di conversione per GPU da USD 212 a USD 361.
Allocazione in Infineon e un balzo del 164% in MPS nel 2026
Nel 2026 il vincolo decisivo è l’offerta. Infineon ha dichiarato nell’agosto 2026 di aver firmato accordi di prenotazione della capacità su più anni, con pagamenti anticipati, per un valore nell’ordine di alcuni miliardi di EUR (cifra singola alta), e che a novembre 2026 alzerà il suo obiettivo di EUR 2,5 miliardi per i data center AI nell’esercizio 2027. MPS ha indicato ricavi del terzo trimestre 2026 tra USD 1,14 miliardi e USD 1,16 miliardi, dopo ricavi Enterprise Data di USD 262,8 milioni nel primo trimestre e USD 380,6 milioni nel secondo. Questi due fornitori da soli spiegano perché DC Market Insights stima la crescita 2026 al 98,23%.
L’alimentazione verticale si sposta sotto il processore
I power stage laterali accanto al package disperdono potenza nel rame della scheda quando le correnti superano 1.000 A, quindi i produttori di moduli stanno spostando lo stadio sotto il processore. Vicor ha riportato ricavi del terzo trimestre 2026 di USD 197,1 milioni e un portafoglio ordini di USD 406 milioni, e ha dichiarato di aver concesso la sua prima licenza VPD a un costruttore di apparecchiature originali (OEM) AI con royalty unitarie Stage-2 (Risultati Vicor del terzo trimestre 2026, ottobre 2026). DC Market Insights prevede che i moduli di alimentazione verticale raggiungano il 38,0% del mercato entro il 2035, contro il 3,0% del 2025.
Tendenze di mercato: quali cambiamenti di progettazione ridisegnano i moduli di alimentazione per server AI?
Tre tendenze spostano circa USD 5,66 miliardi del valore 2035 dei moduli di alimentazione per server AI verso classi di prodotto quasi inesistenti nel 2025.
I rack a 800 V dal 2027 eliminano il power shelf a 54 V
NVIDIA ha scritto il 20 maggio 2025 che l’alimentazione a 54 V nel rack raggiunge i suoi limiti oltre i rack da 200 kilowatt (kW) e che l’alimentazione a 800 V in corrente continua (VDC) per rack da 1 megawatt parte nel 2027, con conversione DC-DC nel rack di calcolo fino a 12 V per le GPU (Blog tecnico NVIDIA, maggio 2025). NVIDIA ha anche affermato che il cambiamento riduce il rame fino al 45% e aumenta l’efficienza end-to-end fino al 5%. Per questo mercato significa un nuovo convertitore ad alto rapporto su ogni tray: DC Market Insights modella l’ingresso diretto a 800 V all’1% del valore nel 2027, al 10% nel 2030 e al 22,0% nel 2035.
Nitruro di gallio nel primo stadio di conversione
Infineon ha spiegato agli analisti nell’agosto 2026 di abbinare il nitruro di gallio (GaN) per gli stadi intermedi densi e ad alta frequenza al silicio in prossimità del processore. Renesas Electronics ha avviato il 30 settembre 2026 il campionamento di un transistor a effetto di campo GaN da 650 V in un package da 8 x 8 millimetri con raffreddamento su due lati per gli stadi intermedi a 800 V. DC Market Insights stima i dispositivi al nitruro di gallio in USD 72,04 milioni nel 2025 e USD 1,77 miliardi entro il 2035, 37,71% annuo.
I regolatori di tensione integrati cambiano chi cattura il valore
Analog Devices ha annunciato il 19 maggio 2026 l’accordo per acquistare Empower Semiconductor, produttore di regolatori di tensione integrati per processori AI, per USD 1,5 miliardi in contanti, e onsemi ha completato il 27 ottobre 2025 l’acquisto dei diritti sulla tecnologia di alimentazione Vcore da Aura Semiconductor. DC Market Insights attribuisce a regolatori di tensione integrati e altro il 22,0% del valore 2035, contro il 10,0% del 2025.
Sfide e limiti del mercato: che cosa frena la spesa per i moduli di alimentazione per server AI?
L’erosione dei prezzi e il rischio brevettuale potrebbero togliere circa USD 2,47 miliardi allo scenario base 2035, il divario tra scenario base e scenario basso.
Prezzo per watt in calo del 40% in dieci anni
DC Market Insights modella un contenuto di conversione in calo da USD 0,250 per W nel 2025 a USD 0,150 nel 2035, man mano che i moduli dual-phase e quad-phase sostituiscono gli stadi discreti e i fornitori cinesi vengono qualificati. Uno smart power stage da 90 A come il TDA21490 di Infineon è a listino a circa EUR 2,34 su una bobina da 5.000 pezzi presso un distributore europeo, quindi un rail GPU da 20 stadi costa meno di EUR 50 in stadi, prima di controller e induttori.
Controversia brevettuale sull’alimentazione verticale presso la US International Trade Commission
Secondo la US International Trade Commission, il 9 ottobre 2026 è stata avviata l’indagine 337-TA-1526 sui sistemi di alimentazione verticale su denuncia di Vicor, che ha indicato produttori di moduli e assemblatori di server tra cui Delta Electronics, Infineon, MPS, Flex e Luxshare. Un ordine di esclusione colpirebbe USD 512,91 milioni di spesa VPD 2027 modellata da DC Market Insights, e lo scenario basso ipotizza un ritardo di due anni nell’adozione dei VPD.
Opportunità di mercato: quali classi di moduli di alimentazione per server AI aggiungono più valore?
Le due maggiori opportunità nei moduli di alimentazione per server AI valgono insieme USD 5,30 miliardi entro il 2035.
Moduli VPD: USD 3,36 miliardi entro il 2035
Nello scenario base di DC Market Insights i moduli di alimentazione verticale crescono da USD 54,03 milioni nel 2025 a USD 3,36 miliardi entro il 2035. Il modulo quad-phase TDM24745T di Infineon racchiude quattro power stage, un induttore per regolatore di tensione trans-induttore (TLVR) e condensatori in 9 x 10 millimetri; i fornitori che abbinano tali moduli a una posizione di licenza sui brevetti Vicor conquistano questo segmento.
Convertitori per tray a 800 V: USD 1,94 miliardi entro il 2035
L’ingresso diretto a 800 V raggiunge USD 1,94 miliardi entro il 2035. Navitas Semiconductor ha presentato al GTC di NVIDIA nel marzo 2026 una scheda di alimentazione da 800 V a 6 V che elimina lo stadio intermedio a 48 V, e il convertitore regolato LMM104RM0 da 1,6 kW, da 48 V a 12 V, di Texas Instruments indica il livello di densità che i componenti a 800 V devono superare.
Analisi dei prezzi: quanto costa la conversione di potenza per acceleratore AI?
I moduli di alimentazione per server AI costano circa USD 212 per GPU nel 2025 (stima DC Market Insights).
Il confronto è con USD 89 per ASIC custom e una media di USD 0,250 per W di potenza di scheda.
| Anno | Potenza di scheda GPU (media della flotta) | Contenuto per W | Contenuto per GPU | Contenuto per ASIC custom |
|---|---|---|---|---|
| 2020 | 400 W | USD 0,320 | USD 128 | USD 68 |
| 2025 | 850 W | USD 0,250 | USD 212 | USD 89 |
| 2026 | 1.150 W | USD 0,270 | USD 310 | USD 118 |
| 2030 | 1.900 W | USD 0,190 | USD 361 | USD 145 |
| 2035 | 2.400 W | USD 0,150 | USD 360 | USD 153 |
I riferimenti di prezzo pubblici sono scarsi perché hyperscaler e produttori di server acquistano su contratto. Il miglior riferimento pubblico è il prezzo di distribuzione di uno stadio da 90 A: circa EUR 4,30 per un singolo Infineon TDA21490 ed EUR 2,34 su una bobina da 5.000 pezzi. Il contenuto per W è salito nel 2026, a USD 0,270, perché Infineon e MPS erano limitate dall’offerta e perché le schede del 2026 combinano i primi moduli VPD con stadi laterali; DC Market Insights prevede che il calo riprenda dal 2027.
Quali specifiche, leggi sull’efficienza e dazi regolano i moduli di alimentazione per server AI?
Sei regole precise plasmano i moduli di alimentazione per server AI, un mercato da USD 3,57 miliardi nel 2026.
Riguardano la tensione del rack, il bus di gestione dell’alimentazione, la normativa sull’efficienza dei server e le misure commerciali di Stati Uniti e Cina.
La specifica Open Rack V3 dell’Open Compute Project (OCP) definisce il busbar a 48 V che oggi alimenta la maggior parte dei tray AI, e il busbar GB200 NVL72 che NVIDIA ha conferito a OCP porta 1.400 A. I controller VR per GPU come l’MPS MP2891 trasmettono la telemetria tramite il Power Management Bus (PMBus) 1.3. Il regolamento Ecodesign dell’Unione europea (EU) 2019/424 fissa per gli alimentatori dei server un’efficienza del 96% al 50% di carico dal gennaio 2023, il che spinge le perdite lungo la catena verso i convertitori di scheda. ENERGY STAR Computer Servers Version 4.0 si applica ai server prodotti dal 12 gennaio 2024. Sul fronte commerciale, il Dipartimento del Commercio degli Stati Uniti ha avviato il 1 aprile 2025 un’indagine Section 232 sui semiconduttori, e una proclamazione del 14 gennaio 2026 ha fissato un dazio del 25% su alcuni chip di calcolo avanzato, con esenzioni che includono i chip per i data center statunitensi (Proclamazione della Casa Bianca, gennaio 2026). L’Announcement No. 46 del dicembre 2024 del Ministero del Commercio cinese (MOFCOM) ha limitato le esportazioni di gallio verso gli Stati Uniti; il divieto è sospeso fino al 27 novembre 2026, un rischio per gli stadi GaN.
Segmentazione del mercato: quali tipi di moduli di alimentazione per server AI assorbono più spesa?
I power stage e controller VR multifase guidano i moduli di alimentazione per server AI con USD 1,04 miliardi nel 2025.
Per tipo di prodotto
Stadi e controller VR detengono il 58,0% nel 2025 ma crescono solo del 6,88% annuo, mentre i moduli VPD, al 51,13%, conquistano il rail del core. Gli IBC crescono del 18,63% annuo perché ogni tray aggiunge convertitori.
| Tipo di prodotto | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Power stage e controller VR multifase | USD 1.044,62 milioni | 58,0% | USD 2.032,33 milioni | 6,88% |
| Moduli di alimentazione verticale | USD 54,03 milioni | 3,0% | USD 3.357,76 milioni | 51,13% |
| Convertitori a bus intermedio | USD 432,26 milioni | 24,0% | USD 2.385,77 milioni | 18,63% |
| Moduli point-of-load e per rail ausiliari | USD 270,16 milioni | 15,0% | USD 1.060,34 milioni | 14,65% |
Per tensione di ingresso
I componenti con ingresso a 12 V rappresentano ancora il 62,0% del valore 2025; l’ingresso da 48 V a 54 V cresce del 20,50% annuo e l’ingresso diretto a 800 V compare nel 2027.
| Tensione di ingresso | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Ingresso a 12 V | USD 1.116,67 milioni | 62,0% | USD 2.474,14 milioni | 8,28% |
| Ingresso da 48 V a 54 V | USD 684,40 milioni | 38,0% | USD 4.418,10 milioni | 20,50% |
| Ingresso diretto a 800 V | USD 0,00 milioni | 0,0% | USD 1.943,96 milioni | nuovo dal 2027 |
Per piattaforma di accelerazione
I server GPU rappresentano il 74,3% del valore 2025; i server ASIC custom crescono più rapidamente, al 20,44% annuo, man mano che Google, Amazon Web Services e Meta aggiungono acceleratori propri.
| Piattaforma di accelerazione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server AI basati su GPU | USD 1.338,76 milioni | 74,3% | USD 5.868,00 milioni | 15,93% |
| Server AI con ASIC custom | USD 462,31 milioni | 25,7% | USD 2.968,20 milioni | 20,44% |
Per tecnologia del dispositivo
Gli stadi MOSFET in silicio detengono l’86,0% del valore 2025; i dispositivi GaN crescono del 37,71% annuo, soprattutto nei convertitori a 48 V e 800 V.
| Tecnologia del dispositivo | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Power stage MOSFET in silicio | USD 1.548,92 milioni | 86,0% | USD 5.125,00 milioni | 12,71% |
| Dispositivi al nitruro di gallio | USD 72,04 milioni | 4,0% | USD 1.767,24 milioni | 37,71% |
| Regolatori di tensione integrati e altro | USD 180,11 milioni | 10,0% | USD 1.943,96 milioni | 26,86% |
Esclusiva DC: teardown ampere per acceleratore, circa 20 power stage per un chip da 1.400 W
Il valore dei moduli di alimentazione per server AI per GPU sale da circa USD 128 (classe A100) a USD 360 (flotta 2035).
Il teardown ampere per acceleratore è un modello DC Market Insights costruito su 7 input: potenza di scheda dichiarata dal fornitore, tensione del core, valore nominale dello stadio, fattore di carico e la serie del contenuto per W.
| Classe di acceleratore | Potenza di scheda | Corrente sul rail del core (circa) | Stadi da 90 A all’80% di carico | Contenuto per W | Contenuto di conversione per acceleratore |
|---|---|---|---|---|---|
| Classe NVIDIA A100 SXM (2020) | 400 W | 400 A | 6 | USD 0,320 | USD 128 |
| NVIDIA H100 SXM (2023) | 700 W | 700 A | 10 | USD 0,305 | USD 214 |
| AMD Instinct MI300X (2024) | 750 W | 750 A | 10 | USD 0,300 | USD 225 |
| NVIDIA B200 in DGX B200 (2025) | 1.000 W | 1.000 A | 14 | USD 0,250 | USD 250 |
| AMD Instinct MI355X (2025) | 1.400 W | 1.400 A | 19 | USD 0,250 | USD 350 |
| Media della flotta, unità spedite nel 2030 | 1.900 W | 1.900 A | 26 | USD 0,190 | USD 361 |
| Media della flotta, unità spedite nel 2035 | 2.400 W | 2.400 A | 33 | USD 0,150 | USD 360 |
Il teardown presuppone che circa l’80% della potenza di scheda gravi sul rail del core a circa 0,8 V e che ogni stadio da 90 A lavori all’80% del suo valore nominale; i rail HBM, input-output e host assorbono il resto. Ne derivano due letture. Primo, il numero di stadi segue grosso modo la potenza di scheda, quindi la media della flotta da 2.400 W del 2035 richiede circa 33 stadi equivalenti, tre volte una H100. Secondo, il contenuto per acceleratore cresce molto meno della corrente, da circa USD 212 a circa USD 360 tra il 2025 e il 2035, perché l’integrazione riduce il prezzo per W del 40%.
Analisi regionale: dove vengono installati i moduli di alimentazione per server AI?
Il Nord America è in testa con USD 1,07 miliardi, il 59,4% del valore 2025 per luogo di installazione, e Medio Oriente e Africa cresce più rapidamente, al 21,15% annuo.
Nord America
Il Nord America cresce da USD 1,07 miliardi nel 2025 a USD 4,86 miliardi entro il 2035, 16,34% annuo, poiché i grandi operatori cloud statunitensi installano la maggior parte dei rack GB200 e GB300; i soli Stati Uniti valgono USD 986,99 milioni nel 2025.
Asia Pacifico
L’Asia Pacifico cresce da USD 443,06 milioni a USD 2,26 miliardi, 17,71% annuo. La maggior parte dei moduli viene assemblata nei tray a Taiwan e nella Cina continentale, ma DC Market Insights conta il valore dove i server sono installati: la Cina con USD 199,92 milioni e l’India, il grande paese più rapido, al 24,94% annuo.
Europa
L’Europa cresce da USD 165,70 milioni a USD 883,62 milioni, 18,22% annuo, guidata dal Regno Unito con USD 41,42 milioni e dalla Germania con USD 32,42 milioni nel 2025.
Medio Oriente e Africa
Medio Oriente e Africa sale da USD 88,25 milioni a USD 600,86 milioni, 21,15% annuo, la più rapida delle cinque regioni, con l’Arabia Saudita al 21,63% e gli EAU al 21,57% annuo.
America Latina
L’America Latina è la regione più piccola, USD 34,22 milioni nel 2025, e cresce del 20,98% annuo fino a USD 229,74 milioni entro il 2035, mentre Brasile e Messico aggiungono sale AI.
Quali paesi spendono di più in moduli di alimentazione per server AI?
Gli Stati Uniti guidano la spesa in moduli di alimentazione per server AI con USD 986,99 milioni nel 2025, il 54,8% del mercato, e l’India è il grande paese più rapido, al 24,94% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 986,99 milioni | USD 4.453,45 milioni | 16,26% |
| 2 | Cina | Asia Pacifico | USD 199,92 milioni | USD 795,26 milioni | 14,81% |
| 3 | Canada | Nord America | USD 82,85 milioni | USD 406,46 milioni | 17,24% |
| 4 | Giappone | Asia Pacifico | USD 63,04 milioni | USD 300,43 milioni | 16,90% |
| 5 | Corea del Sud | Asia Pacifico | USD 41,42 milioni | USD 220,91 milioni | 18,22% |
| 6 | Regno Unito | Europa | USD 41,42 milioni | USD 203,23 milioni | 17,24% |
| 7 | India | Asia Pacifico | USD 32,42 milioni | USD 300,43 milioni | 24,94% |
| 8 | Arabia Saudita | Medio Oriente e Africa | USD 32,42 milioni | USD 229,74 milioni | 21,63% |
| 9 | Germania | Europa | USD 32,42 milioni | USD 167,89 milioni | 17,87% |
| 10 | Emirati Arabi Uniti | Medio Oriente e Africa | USD 28,82 milioni | USD 203,23 milioni | 21,57% |
| 11 | Australia | Asia Pacifico | USD 27,02 milioni | USD 141,38 milioni | 18,00% |
| 12 | Francia | Europa | USD 23,41 milioni | USD 132,54 milioni | 18,93% |
Il 14,81% annuo della Cina è inferiore al tasso globale perché le norme statunitensi sull’esportazione limitano gli acceleratori di massima potenza che può acquistare; i suoi acceleratori nazionali funzionano con una potenza di scheda inferiore, il che significa meno contenuto di conversione per chip.
Scenari di previsione: quanto potrebbero valere i moduli di alimentazione per server AI entro il 2035?
DC Market Insights colloca i moduli di alimentazione per server AI nel 2035 tra USD 6,36 miliardi e USD 11,13 miliardi, con USD 8,84 miliardi come scenario base.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi principale |
|---|---|---|---|
| Basso | USD 6.362,06 milioni | 13,45% | Unità di acceleratori stabili dopo il 2028 e adozione dei VPD ritardata di due anni |
| Base | USD 8.836,20 milioni | 17,24% | 35,7 milioni di acceleratori nel 2035 a 2.400 W per GPU |
| Alto | USD 11.133,61 milioni | 19,98% | La potenza di scheda raggiunge 3.000 W per GPU e i tray a 800 V coprono il 35% del valore |
Chi sono i principali fornitori di moduli di alimentazione per server AI?
MPS e Infineon detengono ciascuna circa il 25% del valore 2025 e i primi cinque fornitori circa il 74% (stima DC Market Insights basata sulle comunicazioni delle società).
- Monolithic Power Systems
- Infineon Technologies
- Vicor
- Renesas Electronics
- Delta Electronics
- Texas Instruments
- Analog Devices
- onsemi
- Alpha and Omega Semiconductor
- Flex
- Murata Manufacturing
- Navitas Semiconductor
- Luxshare Precision
- Empower Semiconductor
MPS ha riportato ricavi 2025 di USD 2,8 miliardi, in crescita del 26,4%, con Enterprise Data a USD 701,8 milioni; DC Market Insights ne attribuisce circa USD 450 milioni, il 25% di questo mercato, alle schede di acceleratori AI. Infineon fornisce il maggiore dato dichiarato sull’alimentazione AI, oltre EUR 1,6 miliardi nell’esercizio 2026, ma include alimentatori e carburo di silicio, quindi DC Market Insights conta solo la sua quota a livello di scheda, circa il 24% del valore 2025. I ricavi 2025 di Vicor sono stati USD 452,7 milioni, inclusa una transazione brevettuale da USD 45 milioni, e le sue royalty crescono con i VPD. Renesas e Delta Electronics completano i primi cinque con circa il 7% e il 6%. Texas Instruments, Analog Devices e onsemi stanno costruendo posizioni con nuovi moduli e acquisizioni, e Murata ha presentato il suo modulo MYC0409 a 48 V con divisione per quattro per hardware AI al PCIM nel maggio 2026. Il report AI Server Market tratta i produttori di server che acquistano questi componenti, e il report Data Center Accelerator Market fornisce la base di unità utilizzata qui.
Che cosa è successo di recente nei moduli di alimentazione per server AI?
Sei eventi datati nei moduli di alimentazione per server AI da ottobre 2025 indicano un’offerta più tesa e uno scontro sull’alimentazione verticale.
- Nell’ottobre 2026 Vicor ha riportato ricavi del terzo trimestre di USD 197,1 milioni, un portafoglio ordini di USD 406 milioni e la sua prima licenza VPD a un OEM AI, e ha acquistato altri due siti per fabbriche ChiP (Fonte: Vicor).
- Nell’ottobre 2026 la US International Trade Commission ha avviato l’indagine 337-TA-1526 sui sistemi di alimentazione verticale (Fonte: US International Trade Commission).
- Nel settembre 2026 Renesas Electronics ha avviato il campionamento di un transistor GaN da 650 V per convertitori a bus intermedio a 800 V (Fonte: Renesas Electronics).
- Nell’agosto 2026 Infineon ha alzato le previsioni di ricavi dall’alimentazione AI per l’esercizio 2026 a oltre EUR 1,6 miliardi e ha comunicato accordi pluriennali di prenotazione della capacità (Fonte: Infineon Technologies).
- Nel maggio 2026 Analog Devices ha concordato l’acquisto di Empower Semiconductor per USD 1,5 miliardi in contanti (Fonte: Analog Devices).
- Nell’ottobre 2025 onsemi ha completato l’acquisto della tecnologia di alimentazione Vcore da Aura Semiconductor (Fonte: onsemi).
Punti chiave
Quattro risultati sui moduli di alimentazione per server AI contano più di tutti, a partire da un mercato da USD 3,57 miliardi nel 2026.
- Dimensione del mercato 2026: USD 3,57 miliardi, +98,23%, perché nello stesso anno le unità di acceleratori crescono del 41% e la potenza di scheda delle GPU del 35%.
- I moduli di alimentazione verticale raggiungono USD 3,36 miliardi entro il 2035, perché gli stadi laterali disperdono troppa potenza nel rame della scheda sopra 1.000 A.
- L’ingresso diretto a 800 V raggiunge USD 1,94 miliardi entro il 2035, perché i rack a 800 VDC di NVIDIA dal 2027 richiedono un nuovo convertitore su ogni tray.
- Il contenuto per W scende del 40% a USD 0,150 entro il 2035, perché i power stage si integrano in moduli dual-phase e quad-phase.
Metodologia di ricerca: come ha dimensionato DC Market Insights il mercato dei moduli di alimentazione per server AI?
DC Market Insights ha dimensionato i moduli di alimentazione per server AI con un approccio bottom-up a USD 1,80 miliardi per il 2025.
Il calcolo: 11,48 milioni di acceleratori, 6,30 milioni di GPU a 850 W e 5,18 milioni di ASIC custom a 420 W, moltiplicati per USD 0,250 di contenuto di conversione per W (15% in meno per le schede ASIC). Le spedizioni di unità provengono dal modello degli acceleratori di DC Market Insights. GPU: 6,30 milioni x 850 W x USD 0,250 = USD 1.338,76 milioni; ASIC custom: 5,18 milioni x 420 W x USD 0,2125 = USD 462,31 milioni; totale USD 1.801,07 milioni.
Tre verifiche di limite reggono. Primo tetto: USD 1,80 miliardi sono lo 0,93% dei USD 193,7 miliardi di ricavi data center di NVIDIA per l’esercizio 2026, contro una quota della distinta base di circa l’1% per l’alimentazione di scheda nei teardown pubblicati di server GPU. Secondo tetto: la somma di MPS Enterprise Data (USD 701,8 milioni), Vicor (USD 452,7 milioni) e della quota AI a livello di scheda di Infineon resta entro il doppio della stima 2025, anche se una parte di ciascun dato non è AI. Soglia minima: la quota AI di MPS e i ricavi da prodotti di Vicor da soli danno circa USD 0,80 miliardi nel 2025, quindi il mercato non può essere inferiore a USD 0,8 miliardi. Le note complete sul metodo sono nella pagina metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si combinano i segmenti
- 04Perché le stime di mercato divergono
- 4.1Tabella del perimetro: dentro e fuori da questa stima
- 05Fattori di crescita del mercato
- 5.1Potenza di scheda in crescita da 700 W (H100) a 1.400 W (MI355X)
- 5.2Allocazione in Infineon e un balzo del 164% in MPS nel 2026
- 5.3L'alimentazione verticale si sposta sotto il processore
- 06Tendenze di mercato
- 6.1I rack a 800 V dal 2027 eliminano il power shelf a 54 V
- 6.2Nitruro di gallio nel primo stadio di conversione
- 6.3I regolatori di tensione integrati cambiano chi cattura il valore
- 07Sfide e limiti del mercato
- 7.1Prezzo per watt in calo del 40% in dieci anni
- 7.2Controversia brevettuale sull'alimentazione verticale presso la US International Trade Commission
- 08Opportunità di mercato
- 8.1Moduli VPD: USD 3,36 miliardi entro il 2035
- 8.2Convertitori per tray a 800 V: USD 1,94 miliardi entro il 2035
- 09Analisi dei prezzi
- 9.1Contenuto di conversione per acceleratore, 2020-2035
- 9.2Riferimenti di prezzo dei power stage
- 10Standard e regolamentazione
- 10.1OCP Open Rack V3
- 10.2PMBus 1.3
- 10.3Regolamento Ecodesign (EU) 2019/424
- 10.4ENERGY STAR Computer Servers Version 4.0
- 10.5Proclamazione Section 232 sui semiconduttori, gennaio 2026
- 10.6MOFCOM Announcement No. 46 (gallio)
- 11Segmentazione del mercato
- 11.1Per tipo di prodotto
- 11.2Power stage e controller VR multifase
- 11.3Moduli di alimentazione verticale
- 11.4Convertitori a bus intermedio
- 11.5Moduli point-of-load e per rail ausiliari
- 11.6Per tensione di ingresso
- 11.7Ingresso a 12 V
- 11.8Ingresso da 48 V a 54 V
- 11.9Ingresso diretto a 800 V
- 11.10Per piattaforma di accelerazione
- 11.11Server AI basati su GPU
- 11.12Server AI con ASIC custom
- 11.13Per tecnologia del dispositivo
- 11.14Power stage MOSFET in silicio
- 11.15Dispositivi al nitruro di gallio
- 11.16Regolatori di tensione integrati e altro
- 12Esclusiva DC: teardown ampere per acceleratore
- 12.1Classe NVIDIA A100 SXM (2020)
- 12.2NVIDIA H100 SXM (2023)
- 12.3AMD Instinct MI300X (2024)
- 12.4NVIDIA B200 in DGX B200 (2025)
- 12.5AMD Instinct MI355X (2025)
- 12.6Media della flotta, unità spedite nel 2030
- 12.7Media della flotta, unità spedite nel 2035
- 13Analisi regionale
- 13.1Nord America
- 13.2Asia Pacifico
- 13.3Europa
- 13.4Medio Oriente e Africa
- 13.5America Latina
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Canada
- 14.4Giappone
- 14.5Corea del Sud
- 14.6Regno Unito
- 14.7India
- 14.8Arabia Saudita
- 14.9Germania
- 14.10Emirati Arabi Uniti
- 14.11Australia
- 14.12Francia
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Monolithic Power Systems
- 16.2Infineon Technologies
- 16.3Vicor
- 16.4Renesas Electronics
- 16.5Delta Electronics
- 16.6Texas Instruments
- 16.7Analog Devices
- 16.8onsemi
- 16.9Alpha and Omega Semiconductor
- 16.10Flex
- 16.11Murata Manufacturing
- 16.12Navitas Semiconductor
- 16.13Luxshare Precision
- 16.14Empower Semiconductor
- 17Sviluppi recenti
- 17.1Risultati Vicor del terzo trimestre e prima licenza VPD, ottobre 2026
- 17.2Indagine USITC 337-TA-1526, ottobre 2026
- 17.3Campionamento GaN da 650 V di Renesas, settembre 2026
- 17.4Previsioni Infineon sull'alimentazione AI, agosto 2026
- 17.5Analog Devices acquisisce Empower Semiconductor, maggio 2026
- 17.6Acquisto della tecnologia Vcore da parte di onsemi, ottobre 2025
- 18Punti chiave
- 18.1Dimensione del mercato 2026
- 18.2Moduli di alimentazione verticale entro il 2035
- 18.3Ingresso diretto a 800 V entro il 2035
- 18.4Contenuto per W entro il 2035
- 19Metodologia di ricerca
- 19.1Input del modello
- 19.2Verifiche di limite
- Fig. 1Dimensione del mercato dei moduli di alimentazione per server AI, 2020-2035 (USD milioni)
- Tabella 1Quadro del mercato, 2025, 2026 e 2035
- Tabella 2Tabella del perimetro: dentro e fuori da questa stima
- Tabella 3Contenuto di conversione per acceleratore, 2020-2035
- Tabella 4Mercato per tipo di prodotto, 2025 e 2035
- Tabella 5Mercato per tensione di ingresso, 2025 e 2035
- Tabella 6Mercato per piattaforma di accelerazione, 2025 e 2035
- Tabella 7Mercato per tecnologia del dispositivo, 2025 e 2035
- Tabella 8Teardown ampere per acceleratore
- Tabella 9Primi 12 paesi, 2025 e 2035
- Tabella 10Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 3,57 miliardi nel 2026, il 98,23% in più rispetto a USD 1,80 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 8,84 miliardi entro il 2035, con un CAGR del 17,24% dal 2025.
Del 17,24% annuo dal 2025 al 2035, dopo l’80,42% annuo dal 2020 al 2025, perché le spedizioni di acceleratori si stabilizzano dopo il 2028 e il prezzo per watt della conversione scende da USD 0,250 a USD 0,150.
È un convertitore DC-DC o un power stage a livello di scheda che riduce l’alimentazione del tray a 48 V, 54 V o, dal 2027, 800 V fino al rail del core a 0,8 V di un acceleratore AI. Stadi e controller VR multifase rappresentavano il 58,0% del valore 2025.
Circa USD 212 per GPU e USD 89 per ASIC custom nel 2025 (stima DC Market Insights), in crescita a circa USD 360 per GPU entro il 2035, man mano che la potenza di scheda sale verso 2.400 W.
Circa 14 smart power stage da 90 A all’80% di carico per un rail del core da 1.000 A, e circa 20 per un componente da 1.400 W come l’AMD Instinct MI355X, prima dei rail HBM e input-output (teardown DC Market Insights).
I moduli di alimentazione verticale, da USD 54,03 milioni nel 2025 a USD 3,36 miliardi entro il 2035, il 51,13% annuo, perché montare lo stadio sotto il processore riduce le perdite sulla scheda oltre 1.000 A.
NVIDIA prevede rack a 800 V DC dal 2027, che aggiungono un convertitore da 800 V a 12 V o 6 V su ogni tray. DC Market Insights stima i moduli con ingresso diretto a 800 V in USD 1,94 miliardi entro il 2035.
Il Nord America, con USD 1,07 miliardi ovvero il 59,4% del valore 2025 per luogo di installazione. Medio Oriente e Africa cresce più rapidamente, al 21,15% annuo, e l’India è il grande paese più rapido, al 24,94%.
Monolithic Power Systems e Infineon Technologies detengono ciascuna circa il 25% del valore 2025; con Vicor, Renesas Electronics e Delta Electronics i primi cinque detengono circa il 74% (stima DC Market Insights). I ricavi Enterprise Data di MPS sono stati USD 380,6 milioni nel secondo trimestre 2026.
USD 3,57 miliardi nel 2026 è il valore DC Market Insights della sola conversione a livello di scheda nei server AI. Le stime che aggiungono alimentatori AC-DC, power shelf o tutti i semiconduttori di potenza per server risultano più elevate.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.