
AIサーバー電源モジュール市場 規模・シェア・2035年までの予測
市場の概要
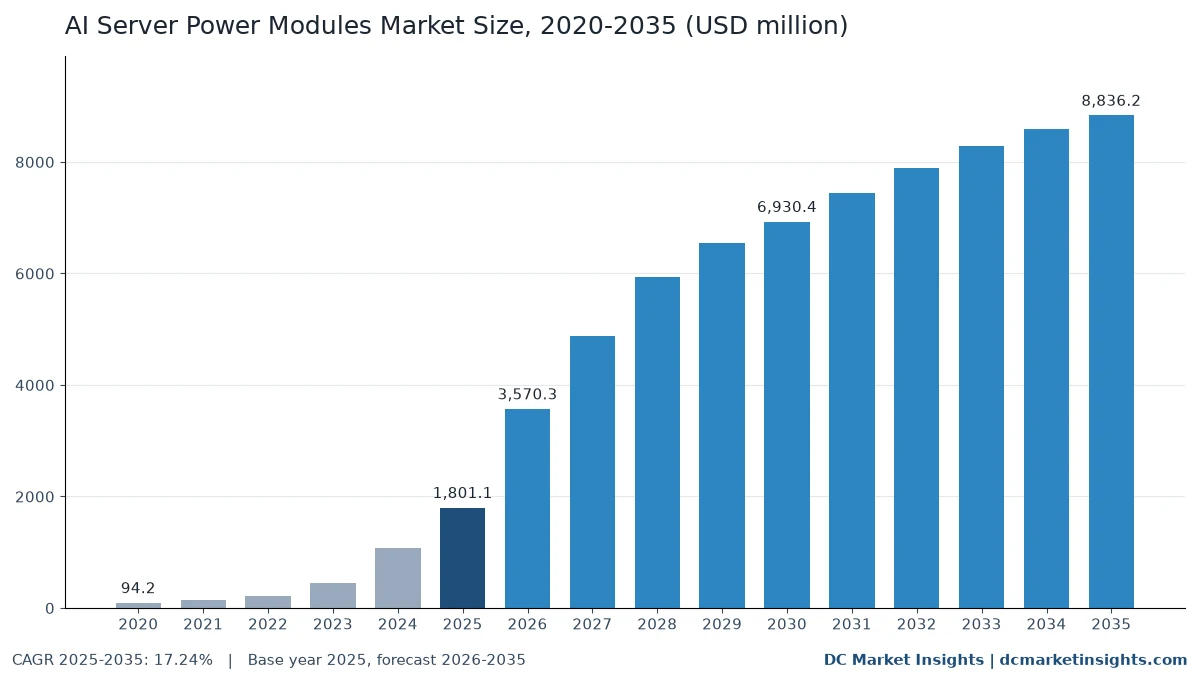
AIサーバー電源モジュール市場の規模は2025年にUSD 1,800.0百万で、年平均成長率(CAGR)17.24%で拡大し、2035年までにUSD 8,840.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の推進要因
- 06市場トレンド
- 07市場の課題と制約
- 08市場機会
- 09価格分析
- 10規格と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
AIサーバー電源モジュール市場は2026年に35.7億米ドルと評価され、2025年の18.0億米ドルから2035年までに88.4億米ドルに達すると予測されており、2025年から2035年のCAGRは17.24%です(DC Market Insightsの推計)。この市場で金額を決めるのは台数ではなく電流です。1,000ワット(W)のアクセラレータがコアを約0.8ボルト(V)で動かすと約1,000アンペア(A)を消費するため、ボード電力が上がるたびにトレイにはパワーステージ、フェーズ、コンバーターブリックが追加されます。その動きの速さを示すのがMonolithic Power Systems(MPS)です。同社のEnterprise Data売上高は、AIおよびサーバー用途向け電源管理製品の販売により、2026年第2四半期に3億8,060万米ドルと前年同期比164.3%増に達しました(MPS 2026年第2四半期決算、2026年7月)。DC Market Insightsは2025年の数値を、出荷されたAIアクセラレータ1,148万個、グラフィックス・プロセッシング・ユニット(GPU)1個当たり約212米ドル、カスタムアクセラレータ1個当たり89米ドルのボードレベル変換コンテンツから積み上げ、18.0億米ドルとしています。最も急成長しているのは年51.13%の垂直電力供給モジュールで、地域ではサウジアラビアとアラブ首長国連邦(UAE)が新しいAIキャンパスを整備していることから、中東・アフリカが年21.15%で最も急成長しています。
主要市場統計:2026年のAIサーバー電源モジュール市場の規模は?
DC Market Insightsは、AIサーバー電源モジュール市場を2026年に35.7億米ドルと評価しています。これは2025年を98.23%上回る水準で、アクセラレータの出荷が1,148万個から1,620万個に増え、GPUの平均ボード電力が約850 Wから1,150 Wに上昇するためです。
- 市場規模:2025年18.0億米ドル、2026年35.7億米ドル、2030年69.3億米ドル、2035年88.4億米ドル。
- 2025年~2035年のCAGR:ベースケースで17.24%。2035年の範囲は63.6億米ドル(ロー、13.45%)から111.3億米ドル(ハイ、19.98%)です。
- アクセラレータ当たりのコンテンツ:2025年の平均約157米ドルから2035年までに248米ドルへ上昇(DC Market Insightsの推計)。
- 最大の製品タイプ:マルチフェーズ電圧レギュレータ(VR)パワーステージおよびコントローラ、10.4億米ドル(2025年の金額の58.0%)。
- 最も急成長している製品タイプ:垂直電力供給(VPD)モジュール、2025年の5,403万米ドルから2035年までに33.6億米ドル。
- 最も急成長している入力クラス:48 V~54 V入力(年20.50%)。800 V直接入力は2025年のゼロから2035年までに19.4億米ドルに達します。
- カスタム特定用途向け集積回路(ASIC)サーバーは年20.44%で成長し、GPUサーバーの15.93%を上回ります。
- 主要地域:北米、2025年に10.7億米ドル(59.4%)。最も急成長している地域:中東・アフリカ(年21.15%)。
- 最大の国:米国、2025年に9億8,699万米ドル。最も急成長している大規模国:インド(年24.94%)。
- 市場リーダー:MPSとInfineon Technologiesがそれぞれ2025年の金額の約4分の1を占め、上位5社のサプライヤーで約74%を占めます(DC Market Insightsの推計)。
エグゼクティブサマリー:AIサーバー電源モジュールへの支出はどれほどの速さで伸びているか?
世界のAIサーバー電源モジュール市場規模は2020年に9,420万米ドルと評価され、2025年に18.0億米ドルに達し、予測期間中のCAGR 17.24%で2035年までに88.4億米ドルに達すると見込まれています。
| 項目 | 値 |
|---|---|
| 過去期間 | 2020年~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026年~2035年 |
| 市場規模 2025年 | 18.0億米ドル |
| 市場規模 2026年 | 35.7億米ドル |
| CAGR 2025年~2035年 | 17.24% |
| 市場規模 2035年 | 88.4億米ドル |
支出は2020年から2025年にかけて年80.42%で成長しました。AIアクセラレータの出荷が約90万個から1,148万個に増え、GPU当たりのボード電力がA100世代の約400 WからDGX B200システムのB200の1,000 Wへと2倍以上になったためです。2035年までの成長率は年17.24%に鈍化します。台数ベースの出荷は2028年以降横ばいとなり、パワーステージのモジュール統合が進むことで変換のワット当たり価格が0.250米ドルから0.150米ドルに下がるためです。2026年の98.23%の伸びはこの10年で最も急な上昇です。Infineon Technologiesは2026年8月5日、2026会計年度のAI専用電源売上高が16億ユーロを超える見通しであり、供給割当(アロケーション)の状態にあると述べました(Infineon 2026会計年度第3四半期アナリスト説明会、2026年8月)。
AIサーバー電源モジュールに含まれるものは?
AIサーバー電源モジュールは2025年に18.0億米ドルの市場であり、AIサーバー内部のボードレベル変換のみを対象としています。
本市場は、AIアクセラレータトレイ、AIサーバーのホストボード、AIスイッチトレイ向けに購入される直流から直流(DC-DC)への変換を対象とし、モジュールまたは部品メーカーの販売価格で評価しています。
対象:GPU、ASIC、広帯域メモリ(HBM)および入出力レール向けのマルチフェーズVRコントローラとスマートパワーステージ(ドライバとMOSFETを1パッケージに統合)、プロセッサの下または横に実装される垂直およびデュアルフェーズ電源モジュール、48 V→12 Vおよび48 V→6 Vの中間バスコンバーター(IBC)、2027年からの800 V→12 Vまたは6 Vのオンボードコンバーター、中央処理装置(CPU)、ネットワークインターフェースおよびスイッチレール向けのポイントオブロード(PoL)モジュール。
対象外:交流から直流への電源ユニットおよびラック電源シェルフ(DC Market Insightsはデータセンター電源ユニット市場で扱っています)、800 Vラック電源およびサイドカー(データセンター高電圧直流(HVDC)市場で扱っています)、バッテリーバックアップユニット、無停電電源装置、配電ユニット、バスバー、およびアクセラレータを持たない汎用サーバー向けに販売される電力デバイス。
セグメントの関係:各ドルは各次元に1回だけ計上されます。製品タイプ(2025年にVR 10.4億米ドル、IBC 4億3,226万米ドル、PoL 2億7,016万米ドル、VPD 5,403万米ドル)、入力電圧、アクセラレータプラットフォーム、デバイス技術の各次元です。地域と国はAIサーバーの設置場所に従います。
AIサーバー電源モジュール市場の推計値が異なる理由は?
AIサーバー電源モジュールの推計値は範囲の定め方によって異なります。DC Market Insightsは2026年の市場を35.7億米ドルとしています。
より広い定義では、ラック上部のAC-DC電源と54 V電源シェルフ、あらゆるサーバー向けに販売されるディスクリートパワー半導体、通信および産業用のDC-DCブリック、あるいはデータセンターのパワーエレクトロニクス全体が加わり、その合計は数倍になることがあります。より狭い定義では垂直電源モジュールのみ、またはGPUコアレギュレータのみを数え、2025年には10億米ドルを大きく下回ります。DC Market Insightsは、48 Vまたは54 Vのトレイ入力、2027年からは800 V入力から、プロセッサレールまでの変換チェーンを数えており、コントローラとパワーステージが1つのモジュールではなく別々のチップとして販売される場合も含めています。企業やネオクラウド、大学のクラスタなどの小規模なAI購入者も、購入するサーバーを通じて対象に含まれます。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| VRコントローラとスマートパワーステージ | 対象、2025年に10.4億米ドル | すべてのアクセラレータボードのコアレール用パワーステージであるため |
| 垂直電力供給モジュール | 対象、2025年に5,403万米ドル | 同じ機能をプロセッサの下に実装したものであるため |
| トレイ上の48 Vおよび800 V中間バスコンバーター | 対象、2025年に4億3,226万米ドル | ボードレベルの最初の変換段であるため |
| AC-DC電源と電源シェルフ | 対象外 | ラックレベルの製品であり、別のレポートで扱うため |
| バッテリーバックアップユニットとUPS | 対象外 | エネルギー貯蔵であり、プロセッサへの変換ではないため |
| 汎用サーバーおよび通信用DC-DC | 対象外 | ボード上にAIアクセラレータがないため |
市場の推進要因:AIチップが毎年より多くの電力変換を必要とする理由は?
2025年から2035年にかけて、3つの力が市場に70.4億米ドルを上乗せします。アクセラレータ当たりの電流の増加、変換のダイへの接近、そして800 Vラックです。
ボード電力は700 W(H100)から1,400 W(MI355X)へ上昇
NVIDIAはH100 SXMを最大700 Wとしており、NVIDIAのDGX B200ユーザーガイドはGPU当たり1,000 W、AMDのデータシートはInstinct MI355Xの最大ボード電力を1,400 Wとしています。約0.8 Vでは、1,400 Wの製品はコアレールに約1,400 Aを必要とし、定格90 Aのスマートパワーステージを80%負荷で動かすと約20個が必要になります。H100では約10個です。DC Market Insightsは、出荷ユニットのGPU平均ボード電力を2025年に850 W、2030年までに1,900 Wと推計しており、これによりGPU当たりの変換コンテンツは212米ドルから361米ドルに上昇します。
2026年のInfineonの供給割当とMPSの164%増
2026年は供給が制約要因です。Infineonは2026年8月、前払いを伴う複数年の容量予約契約を総額で1桁台後半の数十億ユーロ規模で締結したこと、また2027会計年度のAIデータセンター目標25億ユーロを2026年11月に引き上げる予定であることを明らかにしました。MPSは、Enterprise Data売上高が第1四半期に2億6,280万米ドル、第2四半期に3億8,060万米ドルとなったのを受け、2026年第3四半期の売上高見通しを11.4億米ドル~11.6億米ドルとしました。この2社だけでも、DC Market Insightsが2026年の成長率を98.23%とする理由がわかります。
垂直電力供給がプロセッサの下へ移動
パッケージの横に置かれる横型パワーステージは、電流が1,000 Aを超えるとボードの銅で電力を失うため、モジュールメーカーはステージをプロセッサの下へ移しています。Vicorは2026年第3四半期の売上高1億9,710万米ドルと受注残4億600万米ドルを報告し、AI向け相手先ブランド製造業者(OEM)に対し、Stage-2のユニットロイヤルティ料率で初のVPDライセンスを供与したと述べました(Vicor 2026年第3四半期決算、2026年10月)。DC Market Insightsは、垂直電力供給モジュールが2025年の3.0%に対し、2035年までに市場の38.0%を占めると見込んでいます。
市場トレンド:AIサーバー電源モジュールを作り変える設計の変化は?
3つのトレンドが、2035年のAIサーバー電源モジュールの金額のうち約56.6億米ドルを、2025年にはほとんど存在しなかった製品クラスへ移します。
2027年からの800 Vラックが54 Vシェルフをなくす
NVIDIAは2025年5月20日、54 Vのラック内給電は200キロワット(kW)を超えるラックで限界に達し、1メガワット級ラック向けの800 V直流(VDC)給電が2027年に始まり、コンピュートラック内でGPU向けに12 VまでDC-DC変換を行うと記しました(NVIDIA技術ブログ、2025年5月)。NVIDIAはまた、この変更で銅を最大45%削減し、エンドツーエンドの効率を最大5%高めるとしています。本市場にとっては、各トレイに新しい高変換比コンバーターが加わることを意味します。DC Market Insightsは800 V直接入力を、2027年に金額の1%、2030年に10%、2035年に22.0%とモデル化しています。
最初の変換段に窒化ガリウム
Infineonは2026年8月、高密度・高周波の中間段には窒化ガリウム(GaN)を、プロセッサ側にはシリコンを組み合わせるとアナリストに説明しました。Renesas Electronicsは2026年9月30日、800 V中間段向けに、両面冷却の8 x 8ミリメートルパッケージに収めた650 V GaN電界効果トランジスタのサンプル出荷を開始しました。DC Market Insightsは窒化ガリウムデバイスを2025年に7,204万米ドル、2035年までに17.7億米ドル(年37.71%)としています。
統合電圧レギュレータが価値の取り手を変える
Analog Devicesは2026年5月19日、AIプロセッサ向け統合電圧レギュレータのメーカーであるEmpower Semiconductorを現金15億米ドルで買収することで合意したと発表し、onsemiは2025年10月27日、Aura SemiconductorからVcore電源技術の権利の取得を完了しました。DC Market Insightsは統合電圧レギュレータおよびその他を、2025年の10.0%に対し、2035年の金額の22.0%としています。
市場の課題と制約:AIサーバー電源モジュールへの支出を鈍らせるものは?
価格下落と特許リスクにより、2035年のベースケースから約24.7億米ドル(ベースシナリオとローシナリオの差)が失われる可能性があります。
ワット当たり価格は10年で40%下落
DC Market Insightsは、デュアルフェーズおよびクアッドフェーズのモジュールがディスクリートのステージに置き換わり、中国のサプライヤーが認定を受けるにつれて、変換コンテンツが2025年のW当たり0.250米ドルから2035年に0.150米ドルへ下がるとモデル化しています。InfineonのTDA21490のような90 Aスマートパワーステージは、欧州の販売代理店で5,000個入りリールの単価が約2.34ユーロであり、20ステージのGPUレールはコントローラとインダクタを除くステージだけで50ユーロ未満です。
米国国際貿易委員会での垂直電力の特許紛争
米国国際貿易委員会によると、同委員会は2026年10月9日、Vicorの申し立てを受けて垂直電力供給システムに関する調査337-TA-1526を開始しました。申し立てでは、Delta Electronics、Infineon、MPS、Flex、Luxshareなどのモジュールメーカーとサーバー組立業者が名指しされています。排除命令が出れば、DC Market Insightsがモデル化した2027年のVPD支出5億1,291万米ドルに影響が及び、ローシナリオではVPD導入の2年遅れを想定しています。
市場機会:最も大きな価値を生むAIサーバー電源モジュールのクラスは?
AIサーバー電源モジュールの2つの最大の機会は、2035年までに合計53.0億米ドルの価値があります。
VPDモジュール:2035年までに33.6億米ドル
DC Market Insightsのベースケースでは、垂直電力供給モジュールは2025年の5,403万米ドルから2035年までに33.6億米ドルに成長します。InfineonのTDM24745Tクアッドフェーズモジュールは、4つのパワーステージ、トランスインダクタ電圧レギュレータ(TLVR)インダクタ、コンデンサを9 x 10ミリメートルに収めています。こうしたモジュールとVicor特許のライセンス上の立場を組み合わせたサプライヤーがこのセグメントを制します。
800 Vトレイコンバーター:2035年までに19.4億米ドル
800 V直接入力は2035年までに19.4億米ドルに達します。Navitas Semiconductorは2026年3月のNVIDIA GTCで、48 V中間段をなくす800 V→6 V電力供給ボードを披露しました。また、Texas InstrumentsのLMM104RM0 1.6 kW 48 V→12 V安定化コンバーターは、800 V製品が上回るべき密度の水準を示しています。
価格分析:AIアクセラレータ1個当たりの電力変換コストは?
AIサーバー電源モジュールのコストは、2025年にGPU1個当たり約212米ドルです(DC Market Insightsの推計)。
これに対し、カスタムASIC1個当たりは89米ドル、ボード電力のW当たりの平均は0.250米ドルです。
| 年 | GPUボード電力(フリート平均) | W当たりコンテンツ | GPU当たりコンテンツ | カスタムASIC当たりコンテンツ |
|---|---|---|---|---|
| 2020年 | 400 W | 0.320米ドル | 128米ドル | 68米ドル |
| 2025年 | 850 W | 0.250米ドル | 212米ドル | 89米ドル |
| 2026年 | 1,150 W | 0.270米ドル | 310米ドル | 118米ドル |
| 2030年 | 1,900 W | 0.190米ドル | 361米ドル | 145米ドル |
| 2035年 | 2,400 W | 0.150米ドル | 360米ドル | 153米ドル |
ハイパースケーラーとサーバーメーカーは契約で購入するため、公開されている価格の手がかりは限られています。最も良い公開指標は90 Aステージの販売代理店価格で、Infineon TDA21490は1個で約4.30ユーロ、5,000個入りリールで2.34ユーロです。2026年にW当たりコンテンツが0.270米ドルへ上昇したのは、InfineonとMPSが供給制約を受けていたこと、そして2026年のボードが初期のVPDモジュールと横型ステージを混在させていたためです。DC Market Insightsは2027年から下落が再開すると見込んでいます。
AIサーバー電源モジュールを規定する仕様、効率規制、関税は?
2026年に35.7億米ドルの市場であるAIサーバー電源モジュールは、6つの名前のある規則によって形作られています。
それらはラック電圧、電源管理バス、サーバー効率規制、そして米国と中国の貿易措置にわたります。
Open Compute Project(OCP)のOpen Rack V3仕様は、現在ほとんどのAIトレイに給電する48 Vバスバーを定義しており、NVIDIAがOCPに提供したGB200 NVL72のバスバーは1,400 Aを流します。MPS MP2891などのGPU VRコントローラは、Power Management Bus(PMBus)1.3でテレメトリーを報告します。欧州連合のエコデザイン規則(EU)2019/424は、2023年1月から50%負荷時のサーバー電源効率96%を定めており、損失削減の要求はチェーンの下流にあるボードコンバーターへと押し下げられます。ENERGY STAR Computer Servers Version 4.0は、2024年1月12日以降に製造されたサーバーに適用されます。貿易面では、米国商務省が2025年4月1日に半導体に関する通商拡大法232条調査を開始し、2026年1月14日の布告は、米国のデータセンター向けチップなどを除外したうえで、特定の先端コンピューティングチップに25%の関税を課しました(ホワイトハウス布告、2026年1月)。中国商務部(MOFCOM)の2024年12月の公告第46号は米国へのガリウム輸出を制限しました。この禁止措置は2026年11月27日まで停止されていますが、GaNステージにとってのリスクです。
市場セグメンテーション:最も多くの支出を集めるAIサーバー電源モジュールのタイプは?
マルチフェーズVRパワーステージおよびコントローラは、2025年に10.4億米ドルでAIサーバー電源モジュールをリードしています。
製品タイプ別
VRステージとコントローラは2025年に58.0%を占めますが、年51.13%で成長するVPDモジュールがコアレールを奪うため、成長率は年6.88%にとどまります。IBCは、すべてのトレイでコンバーターが増えることから年18.63%で成長します。
| 製品タイプ | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| マルチフェーズVRパワーステージおよびコントローラ | 10億4,462万米ドル | 58.0% | 20億3,233万米ドル | 6.88% |
| 垂直電力供給モジュール | 5,403万米ドル | 3.0% | 33億5,776万米ドル | 51.13% |
| 中間バスコンバーター | 4億3,226万米ドル | 24.0% | 23億8,577万米ドル | 18.63% |
| ポイントオブロードおよび補助レールモジュール | 2億7,016万米ドル | 15.0% | 10億6,034万米ドル | 14.65% |
入力電圧別
12 V入力製品は依然として2025年の金額の62.0%を占めます。48 V~54 V入力は年20.50%で成長し、800 V直接入力は2027年に登場します。
| 入力電圧 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| 12 V入力 | 11億1,667万米ドル | 62.0% | 24億7,414万米ドル | 8.28% |
| 48 V~54 V入力 | 6億8,440万米ドル | 38.0% | 44億1,810万米ドル | 20.50% |
| 800 V直接入力 | 0米ドル | 0.0% | 19億4,396万米ドル | 2027年から新規 |
アクセラレータプラットフォーム別
GPUサーバーは2025年の金額の74.3%を占めます。Google、Amazon Web Services、Metaが自社アクセラレータを増やすにつれ、カスタムASICサーバーは年20.44%とより速く成長します。
| アクセラレータプラットフォーム | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| GPUベースAIサーバー | 13億3,876万米ドル | 74.3% | 58億6,800万米ドル | 15.93% |
| カスタムASIC AIサーバー | 4億6,231万米ドル | 25.7% | 29億6,820万米ドル | 20.44% |
デバイス技術別
シリコンMOSFETステージは2025年の金額の86.0%を占めます。GaNデバイスは主に48 Vおよび800 Vコンバーターで、年37.71%で成長します。
| デバイス技術 | 2025年(米ドル) | 2025年シェア | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|
| シリコンMOSFETパワーステージ | 15億4,892万米ドル | 86.0% | 51億2,500万米ドル | 12.71% |
| 窒化ガリウムデバイス | 7,204万米ドル | 4.0% | 17億6,724万米ドル | 37.71% |
| 統合電圧レギュレータおよびその他 | 1億8,011万米ドル | 10.0% | 19億4,396万米ドル | 26.86% |
DC独自分析:アクセラレータ当たりアンペア数のティアダウン、1,400 Wチップには約20個のパワーステージ
GPU当たりのAIサーバー電源モジュールは、約128米ドル(A100クラス)から360米ドル(2035年フリート)へ上昇します。
アクセラレータ当たりアンペア数のティアダウンは、7つの入力に基づくDC Market Insightsのモデルです。入力はベンダーのボード電力、コア電圧、ステージ定格、負荷率、W当たりコンテンツの系列です。
| アクセラレータクラス | ボード電力 | コアレール電流(概算) | 80%負荷の90 Aステージ数 | W当たりコンテンツ | アクセラレータ当たり変換コンテンツ |
|---|---|---|---|---|---|
| NVIDIA A100 SXMクラス(2020年) | 400 W | 400 A | 6 | 0.320米ドル | 128米ドル |
| NVIDIA H100 SXM(2023年) | 700 W | 700 A | 10 | 0.305米ドル | 214米ドル |
| AMD Instinct MI300X(2024年) | 750 W | 750 A | 10 | 0.300米ドル | 225米ドル |
| DGX B200のNVIDIA B200(2025年) | 1,000 W | 1,000 A | 14 | 0.250米ドル | 250米ドル |
| AMD Instinct MI355X(2025年) | 1,400 W | 1,400 A | 19 | 0.250米ドル | 350米ドル |
| フリート平均、2030年出荷ユニット | 1,900 W | 1,900 A | 26 | 0.190米ドル | 361米ドル |
| フリート平均、2035年出荷ユニット | 2,400 W | 2,400 A | 33 | 0.150米ドル | 360米ドル |
このティアダウンは、ボード電力の約80%が約0.8 Vのコアレールにかかり、各90 Aステージが定格の80%で動作すると仮定しています。残りはHBM、入出力、ホストのレールが占めます。ここから2つの読み方が導かれます。第1に、ステージ数はおおむねボード電力に比例するため、2035年のフリート平均2,400 Wには約33ステージ相当が必要で、H100の3倍になります。第2に、アクセラレータ当たりのコンテンツは電流ほどには増えず、2025年から2035年にかけて約212米ドルから約360米ドルにとどまります。統合によってW当たり価格が40%下がるためです。
地域別インサイト:AIサーバー電源モジュールはどこに設置されているか?
北米が設置場所ベースで2025年の金額の59.4%にあたる10.7億米ドルでリードし、中東・アフリカが年21.15%で最も急成長しています。
北米
米国の大手クラウド事業者がGB200およびGB300ラックの大半を設置することから、北米は2025年の10.7億米ドルから2035年までに48.6億米ドルへ、年16.34%で成長します。米国だけで2025年に9億8,699万米ドルです。
アジア太平洋
アジア太平洋は4億4,306万米ドルから22.6億米ドルへ、年17.71%で成長します。モジュールの大半は台湾と中国本土でトレイに組み込まれますが、DC Market Insightsはサーバーの設置場所で金額を数えています。中国は1億9,992万米ドル、最も急成長している大規模国のインドは年24.94%です。
欧州
欧州は1億6,570万米ドルから8億8,362万米ドルへ、年18.22%で成長し、2025年には英国の4,142万米ドルとドイツの3,242万米ドルがリードしています。
中東・アフリカ
中東・アフリカは8,825万米ドルから6億86万米ドルへ、年21.15%で上昇し、5地域の中で最も速い成長です。サウジアラビアは年21.63%、UAEは年21.57%です。
ラテンアメリカ
ラテンアメリカは2025年に3,422万米ドルと最小の地域ですが、ブラジルとメキシコがAIホールを増やすにつれ、年20.98%で成長し2035年までに2億2,974万米ドルに達します。
AIサーバー電源モジュールへの支出が最も多い国は?
米国は2025年に市場の54.8%にあたる9億8,699万米ドルでAIサーバー電源モジュールへの支出をリードし、インドが年24.94%で最も急成長している大規模国です。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2035年(米ドル) | CAGR 2025年~2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 9億8,699万米ドル | 44億5,345万米ドル | 16.26% |
| 2 | 中国 | アジア太平洋 | 1億9,992万米ドル | 7億9,526万米ドル | 14.81% |
| 3 | カナダ | 北米 | 8,285万米ドル | 4億646万米ドル | 17.24% |
| 4 | 日本 | アジア太平洋 | 6,304万米ドル | 3億43万米ドル | 16.90% |
| 5 | 韓国 | アジア太平洋 | 4,142万米ドル | 2億2,091万米ドル | 18.22% |
| 6 | 英国 | 欧州 | 4,142万米ドル | 2億323万米ドル | 17.24% |
| 7 | インド | アジア太平洋 | 3,242万米ドル | 3億43万米ドル | 24.94% |
| 8 | サウジアラビア | 中東・アフリカ | 3,242万米ドル | 2億2,974万米ドル | 21.63% |
| 9 | ドイツ | 欧州 | 3,242万米ドル | 1億6,789万米ドル | 17.87% |
| 10 | アラブ首長国連邦 | 中東・アフリカ | 2,882万米ドル | 2億323万米ドル | 21.57% |
| 11 | オーストラリア | アジア太平洋 | 2,702万米ドル | 1億4,138万米ドル | 18.00% |
| 12 | フランス | 欧州 | 2,341万米ドル | 1億3,254万米ドル | 18.93% |
中国の年14.81%が世界全体の伸びを下回るのは、米国の輸出規制により購入できる最高電力のアクセラレータが制限されているためです。国産アクセラレータはボード電力が低く、チップ当たりの変換コンテンツも少なくなります。
予測シナリオ:2035年までにAIサーバー電源モジュールはどこまで大きくなるか?
DC Market Insightsは、2035年のAIサーバー電源モジュールを63.6億米ドルから111.3億米ドルの間とし、ベースケースを88.4億米ドルとしています。
| シナリオ | 2035年(米ドル) | CAGR 2025年~2035年 | 主な前提 |
|---|---|---|---|
| ロー | 63億6,206万米ドル | 13.45% | アクセラレータ台数は2028年以降横ばい、VPDの導入は2年遅れ |
| ベース | 88億3,620万米ドル | 17.24% | 2035年にアクセラレータ3,570万個、GPU当たり2,400 W |
| ハイ | 111億3,361万米ドル | 19.98% | ボード電力がGPU当たり3,000 Wに達し、800 Vトレイが金額の35%を占める |
AIサーバー電源モジュールの主要サプライヤーは?
MPSとInfineonがそれぞれ2025年の金額の約25%を占め、上位5社のサプライヤーで約74%を占めます(企業の開示資料に基づくDC Market Insightsの推計)。
- Monolithic Power Systems
- Infineon Technologies
- Vicor
- Renesas Electronics
- Delta Electronics
- Texas Instruments
- Analog Devices
- onsemi
- Alpha and Omega Semiconductor
- Flex
- Murata Manufacturing
- Navitas Semiconductor
- Luxshare Precision
- Empower Semiconductor
MPSは2025年の売上高を28億米ドル(26.4%増)と報告し、そのうちEnterprise Dataは7億180万米ドルでした。DC Market Insightsはこのうち約4億5,000万米ドル(本市場の25%)をAIアクセラレータボード向けとみなしています。Infineonは開示されている中で最大のAI電源の数値として2026会計年度に16億ユーロ超を示していますが、これには電源ユニットや炭化ケイ素が含まれるため、DC Market Insightsはボードレベルの部分のみ、2025年の金額の約24%を計上しています。Vicorの2025年売上高は、4,500万米ドルの特許和解金を含めて4億5,270万米ドルで、同社のロイヤルティはVPDとともに増加します。RenesasとDelta Electronicsがそれぞれ約7%と6%で上位5社を構成します。Texas Instruments、Analog Devices、onsemiは新しいモジュールと買収を通じて地位を築いており、Murataは2026年5月のPCIMでAIハードウェア向けの48 V 4分の1分圧モジュールMYC0409を披露しました。AIサーバー市場レポートはこれらの部品を購入するサーバーメーカーを扱い、データセンターアクセラレータ市場レポートは本レポートで用いた台数の基盤を示しています。
AIサーバー電源モジュールの最近の動向は?
2025年10月以降の日付のある6つのAIサーバー電源モジュール関連の出来事は、供給の逼迫と垂直電力をめぐる争いを示しています。
- 2026年10月、Vicorは第3四半期の売上高1億9,710万米ドル、受注残4億600万米ドル、AI OEMへの初のVPDライセンスを報告し、ChiP工場用にさらに2つの用地を取得しました(出典:Vicor)。
- 2026年10月、米国国際貿易委員会は垂直電力供給システムに関する調査337-TA-1526を開始しました(出典:米国国際貿易委員会)。
- 2026年9月、Renesas Electronicsは800 V中間バスコンバーター向けの650 V GaNトランジスタのサンプル出荷を開始しました(出典:Renesas Electronics)。
- 2026年8月、Infineonは2026会計年度のAI電源売上高見通しを16億ユーロ超に引き上げ、複数年の容量予約契約を報告しました(出典:Infineon Technologies)。
- 2026年5月、Analog DevicesはEmpower Semiconductorを現金15億米ドルで買収することで合意しました(出典:Analog Devices)。
- 2025年10月、onsemiはAura SemiconductorからのVcore電源技術の取得を完了しました(出典:onsemi)。
主なポイント
2026年に35.7億米ドルの市場から出発して、AIサーバー電源モジュールについて最も重要な4つの知見があります。
- 2026年の市場規模:35.7億米ドル、98.23%増。同じ年にアクセラレータ台数が41%、GPUボード電力が35%増加するためです。
- 垂直電力供給モジュールは2035年までに33.6億米ドルに達します。1,000 Aを超えると横型ステージはボードの銅で失う電力が大きすぎるためです。
- 800 V直接入力は2035年までに19.4億米ドルに達します。2027年からのNVIDIAの800 VDCラックでは、すべてのトレイに新しいコンバーターが必要になるためです。
- W当たりコンテンツは2035年までに40%下落して0.150米ドルになります。パワーステージがデュアルフェーズおよびクアッドフェーズのモジュールに統合されるためです。
調査方法:DC Market InsightsはAIサーバー電源モジュール市場をどのように推計したか?
DC Market Insightsは、AIサーバー電源モジュールをボトムアップで2025年に18.0億米ドルと推計しました。
算定の内訳:アクセラレータ1,148万個(850 WのGPU 630万個と420 WのカスタムASIC 518万個)に、W当たり0.250米ドルの変換コンテンツ(ASICボードは15%低い)を掛けています。出荷台数はDC Market Insightsのアクセラレータモデルによります。GPU:630万個 x 850 W x 0.250米ドル = 13億3,876万米ドル。カスタムASIC:518万個 x 420 W x 0.2125米ドル = 4億6,231万米ドル。合計18億107万米ドル。
3つの範囲チェックが成り立ちます。第1の上限:18.0億米ドルは、NVIDIAの2026会計年度データセンター売上高1,937億米ドルの0.93%であり、公開されているGPUサーバーのティアダウンにおけるボード電源の部品表シェア約1%と整合します。第2の上限:MPSのEnterprise Data(7億180万米ドル)、Vicor(4億5,270万米ドル)、InfineonのボードレベルのAI分の合計は、各数値の一部がAI以外であるにもかかわらず、2025年推計の2倍以内に収まります。下限:MPSのAI分とVicorの製品売上高だけで2025年に約8.0億米ドルとなるため、市場が8億米ドルを下回ることはありません。詳しい方法論は調査方法のページに掲載しています。
目次
- 01はじめに
- 1.1レポートの説明
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020年~2035年
- 03市場の範囲
- 3.1対象
- 3.2対象外
- 3.3セグメントの関係
- 04市場推計値が異なる理由
- 4.1範囲表:本推計の対象と対象外
- 05市場の推進要因
- 5.1ボード電力は700 W(H100)から1,400 W(MI355X)へ上昇
- 5.22026年のInfineonの供給割当とMPSの164%増
- 5.3垂直電力供給がプロセッサの下へ移動
- 06市場トレンド
- 6.12027年からの800 Vラックが54 Vシェルフをなくす
- 6.2最初の変換段に窒化ガリウム
- 6.3統合電圧レギュレータが価値の取り手を変える
- 07市場の課題と制約
- 7.1ワット当たり価格は10年で40%下落
- 7.2米国国際貿易委員会での垂直電力の特許紛争
- 08市場機会
- 8.1VPDモジュール:2035年までに33.6億米ドル
- 8.2800 Vトレイコンバーター:2035年までに19.4億米ドル
- 09価格分析
- 9.1アクセラレータ当たり変換コンテンツ、2020年~2035年
- 9.2パワーステージの価格指標
- 10規格と規制
- 10.1OCP Open Rack V3
- 10.2PMBus 1.3
- 10.3エコデザイン規則(EU)2019/424
- 10.4ENERGY STAR Computer Servers Version 4.0
- 10.5通商拡大法232条半導体布告、2026年1月
- 10.6MOFCOM公告第46号(ガリウム)
- 11市場セグメンテーション
- 11.1製品タイプ別
- 11.2マルチフェーズVRパワーステージおよびコントローラ
- 11.3垂直電力供給モジュール
- 11.4中間バスコンバーター
- 11.5ポイントオブロードおよび補助レールモジュール
- 11.6入力電圧別
- 11.712 V入力
- 11.848 V~54 V入力
- 11.9800 V直接入力
- 11.10アクセラレータプラットフォーム別
- 11.11GPUベースAIサーバー
- 11.12カスタムASIC AIサーバー
- 11.13デバイス技術別
- 11.14シリコンMOSFETパワーステージ
- 11.15窒化ガリウムデバイス
- 11.16統合電圧レギュレータおよびその他
- 12Dc独自分析:アクセラレータ当たりアンペア数のティアダウン
- 12.1NVIDIA A100 SXMクラス(2020年)
- 12.2NVIDIA H100 SXM(2023年)
- 12.3AMD Instinct MI300X(2024年)
- 12.4DGX B200のNVIDIA B200(2025年)
- 12.5AMD Instinct MI355X(2025年)
- 12.6フリート平均、2030年出荷ユニット
- 12.7フリート平均、2035年出荷ユニット
- 13地域別インサイト
- 13.1北米
- 13.2アジア太平洋
- 13.3欧州
- 13.4中東・アフリカ
- 13.5ラテンアメリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3カナダ
- 14.4日本
- 14.5韓国
- 14.6英国
- 14.7インド
- 14.8サウジアラビア
- 14.9ドイツ
- 14.10アラブ首長国連邦
- 14.11オーストラリア
- 14.12フランス
- 15予測シナリオ、2035年
- 15.1ローシナリオ
- 15.2ベースシナリオ
- 15.3ハイシナリオ
- 16競合インサイト
- 16.1Monolithic Power Systems
- 16.2Infineon Technologies
- 16.3Vicor
- 16.4Renesas Electronics
- 16.5Delta Electronics
- 16.6Texas Instruments
- 16.7Analog Devices
- 16.8onsemi
- 16.9Alpha and Omega Semiconductor
- 16.10Flex
- 16.11Murata Manufacturing
- 16.12Navitas Semiconductor
- 16.13Luxshare Precision
- 16.14Empower Semiconductor
- 17最近の動向
- 17.1Vicorの第3四半期決算と初のVPDライセンス、2026年10月
- 17.2米国国際貿易委員会の調査337-TA-1526、2026年10月
- 17.3Renesasの650 V GaNサンプル出荷、2026年9月
- 17.4InfineonのAI電源見通し、2026年8月
- 17.5Analog DevicesによるEmpower Semiconductorの買収合意、2026年5月
- 17.6onsemiのVcore技術取得、2025年10月
- 18主なポイント
- 18.12026年の市場規模
- 18.22035年までの垂直電力供給モジュール
- 18.32035年までの800 V直接入力
- 18.42035年までのW当たりコンテンツ
- 19調査方法
- 19.1モデルの入力
- 19.2範囲チェック
- 図 1AIサーバー電源モジュール市場規模、2020年~2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推計の対象と対象外
- 表 3アクセラレータ当たり変換コンテンツ、2020年~2035年
- 表 4製品タイプ別市場、2025年および2035年
- 表 5入力電圧別市場、2025年および2035年
- 表 6アクセラレータプラットフォーム別市場、2025年および2035年
- 表 7デバイス技術別市場、2025年および2035年
- 表 8アクセラレータ当たりアンペア数のティアダウン
- 表 9上位12か国、2025年および2035年
- 表 102035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2026年は35.7億米ドルで、2025年の18.0億米ドルから98.23%増です(DC Market Insightsの推計)。市場は2035年までに88.4億米ドルに達すると予測され、2025年からのCAGRは17.24%です。
2020年から2025年の年80.42%に続き、2025年から2035年は年17.24%です。2028年以降アクセラレータの出荷が横ばいとなり、変換のワット当たり価格が0.250米ドルから0.150米ドルに下がるためです。
48 V、54 V、または2027年からは800 Vのトレイ電力を、AIアクセラレータの0.8 Vコアレールまで降圧するボードレベルのDC-DCコンバーターまたはパワーステージです。マルチフェーズVRステージとコントローラは2025年の金額の58.0%を占めました。
2025年はGPU1個当たり約212米ドル、カスタムASIC1個当たり89米ドルです(DC Market Insightsの推計)。ボード電力が2,400 Wに向けて上昇するにつれ、2035年までにGPU1個当たり約360米ドルに増加します。
1,000 Aのコアレールには、80%負荷で動作する90 Aのスマートパワーステージが約14個必要で、AMD Instinct MI355Xのような1,400 Wの製品では約20個が必要です。これにはHBMと入出力レールは含まれません(DC Market Insightsのティアダウン)。
垂直電力供給モジュールで、2025年の5,403万米ドルから2035年までに33.6億米ドルへ、年51.13%で成長します。ステージをプロセッサの下に実装すると、1,000 Aを超える領域でボード損失が減るためです。
NVIDIAは2027年から800 V DCラックを計画しており、各トレイに800 V→12 Vまたは6 Vのコンバーターが加わります。DC Market Insightsは、800 V直接入力モジュールを2035年までに19.4億米ドルとしています。
北米で、設置場所ベースで2025年の金額の59.4%にあたる10.7億米ドルです。中東・アフリカが年21.15%で最も急成長し、インドが年24.94%で最も急成長している大規模国です。
Monolithic Power SystemsとInfineon Technologiesがそれぞれ2025年の金額の約25%を占め、Vicor、Renesas Electronics、Delta Electronicsを加えた上位5社で約74%を占めます(DC Market Insightsの推計)。MPSのEnterprise Data売上高は2026年第2四半期に3億8,060万米ドルでした。
2026年の35.7億米ドルは、AIサーバー内のボードレベル変換のみを対象としたDC Market Insightsの金額です。AC-DC電源、電源シェルフ、またはすべてのサーバー用パワー半導体を加える推計は、より大きな数値になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。