
Mercato delle Cold Plate per Data Center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle Cold Plate per Data Center era pari a USD 1,160.0 milioni; si prevede che raggiunga USD 5,770.0 milioni entro il 2035, con un CAGR del 17.35%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perimetro del mercato
- 04Perché le stime di mercato differiscono
- 05Fattori di crescita
- 06Tendenze di mercato
- 07Sfide di mercato
- 08Opportunità di mercato
- 09Analisi dei prezzi
- 10Standard e normative
- 18capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 17Aziende analizzate
Aziende analizzate
- Asia Vital Components (AVC)
- Auras Technology
- Cooler Master
- Boyd Thermal (Eaton)
- CoolIT Systems (Ecolab)
- Delta Electronics
- Jentech Precision
- Motivair (Schneider Electric)
- JetCool Technologies (Flex)
- Accelsius
- ZutaCore
- Nidec
- Chilldyne (Daikin Applied)
- Alloy Enterprises
- Corintis
- Frore Systems
- Vertiv (cold plate design and integration)
Analisi completa
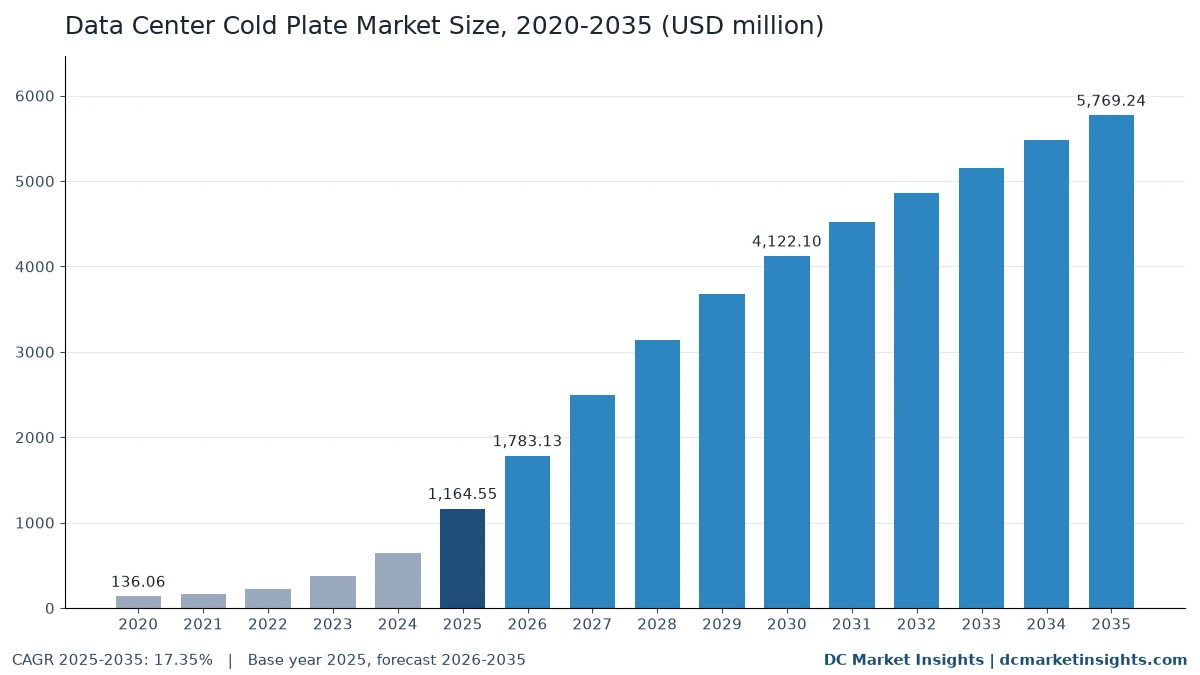
Il mercato delle cold plate per data center vale USD 1,78 miliardi nel 2026 e si prevede che raggiunga USD 5,77 miliardi entro il 2035, rispetto a USD 1,16 miliardi nel 2025, con un CAGR del 17,35% dal 2025 al 2035 (stima DC Market Insights). Il denaro segue la potenza dei chip: AMD indica per la sua Instinct MI355X una potenza totale della scheda di 1.400 W e NVIDIA progetta il rack GB300 NVL72 interamente raffreddato a liquido, quindi ogni acceleratore di questi rack porta una cold plate. Ogni kilowatt di capacità IT raffreddata a liquido costruita nel 2025 incorporava circa USD 261 di cold plate, e i 4.150 MW di nuova capacità raffreddata a liquido di quell’anno spiegano gran parte del valore 2025. L’offerta si concentra attorno agli elenchi di fornitori approvati dai produttori di chip: a marzo 2026 NVIDIA ha indicato quattro fornitori di cold plate per Vera Rubin, tutti taiwanesi. Le cold plate bifase sono il tipo più veloce, al 30,34% annuo, e Medio Oriente e Africa è la regione più veloce, al 20,37% annuo, perché i campus AI del Golfo sono progettati fin dall’inizio per il raffreddamento direct-to-chip.
Statistiche chiave del mercato: quanto si spende per le cold plate dei data center nel 2026?
DC Market Insights stima il mercato delle cold plate per data center a USD 1,78 miliardi nel 2026, il 53,12% in più rispetto ai USD 1,16 miliardi del 2025, poiché i rack Blackwell Ultra e Vera Rubin raffreddati a liquido a livello di vassoio sostituiscono i server Hopper raffreddati ad aria.
- Dimensione del mercato 2025: USD 1,16 miliardi; 2026: USD 1,78 miliardi; 2030: USD 4,12 miliardi; 2035: USD 5,77 miliardi.
- CAGR 2025-2035: 17,35% nello scenario base (28,76% fino al 2030, poi 6,95% fino al 2035); l’intervallo al 2035 va da USD 4,66 miliardi (scenario basso, 14,88%) a USD 6,78 miliardi (scenario alto, 19,27%).
- Tipo più grande: cold plate monofase, USD 1.123,79 milioni ovvero il 96,5% della spesa 2025; tipo più veloce: bifase, 30,34% annuo.
- Chip raffreddato più grande: GPU e acceleratori, USD 791,89 milioni nel 2025; le piastre per la memoria crescono più rapidamente, al 27,27% annuo.
- Regione leader: Nord America, USD 521,72 milioni (44,8%) nel 2025; regione più veloce: Medio Oriente e Africa, 20,37% annuo.
- Paese più grande: Stati Uniti, USD 465,37 milioni nel 2025; grande paese più veloce: India, 23,36% annuo.
- Leader di mercato: AVC, Auras, Cooler Master, Boyd Thermal (Eaton) e CoolIT Systems detengono circa il 45% del valore 2025 (stima DC Market Insights).
Come è cresciuta la spesa in cold plate dal 2020?
Il mercato globale delle cold plate per data center valeva USD 136,06 milioni nel 2020, ha raggiunto USD 1,16 miliardi nel 2025 e si prevede che arrivi a USD 5,77 miliardi entro il 2035, con un CAGR del 17,35% nel periodo di previsione.
| Attributo | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 1,16 miliardi |
| Dimensione del mercato 2026 | USD 1,78 miliardi |
| Dimensione del mercato 2030 | USD 4,12 miliardi |
| CAGR 2025-2035 | 17,35% |
| Dimensione del mercato 2035 | USD 5,77 miliardi |
La spesa è cresciuta di 8,56 volte tra il 2020 e il 2025, al 53,63% annuo, perché le cold plate sono passate da nicchia nei cluster di calcolo ad alte prestazioni (HPC) a soluzione predefinita per gli acceleratori di intelligenza artificiale (AI): la GPU (graphics processing unit) H200 di NVIDIA in formato SXM arriva fino a 700 W, e il GB200 NVL72 su scala rack che ne è seguito è stato progettato attorno al raffreddamento a liquido. Il tratto più ripido della curva è adesso: il mercato aggiunge USD 618,58 milioni nel solo 2026. La crescita poi rallenta al 6,95% annuo tra il 2030 e il 2035, perché la nuova capacità raffreddata a liquido si stabilizza intorno a 20.400 MW l’anno e il contenuto per kW smette di salire, così il mercato raggiunge USD 5,77 miliardi nel 2035.
Cosa rientra in una cold plate per data center?
Il mercato comprende USD 1,16 miliardi di cold plate a liquido acquistate nel 2025 per il raffreddamento direct-to-chip dei server dei data center, valutate al prezzo pagato dal produttore di server o dall’operatore.
Inclusi
- La cold plate in sé: lo scambiatore di calore metallico montato sul coperchio o sul die del chip, con canali interni per il refrigerante, la staffa di fissaggio e gli eventuali connettori forniti insieme.
- Cold plate monofase (acqua o acqua-glicole che non bolle) e cold plate bifase (un refrigerante dielettrico che bolle dentro la piastra, detta anche evaporatore).
- Tutti i design: microcanali e alette skived, jet impingement e altri design come pin fin, piastre prodotte in modo additivo e piastre microfluidiche.
- Piastre su GPU e acceleratori, unità di elaborazione centrale (CPU), memoria, moduli regolatori di tensione (VRM), switch e altre parti del vassoio.
Esclusi
- Il resto del circuito a liquido: collettori in rack e di fila, tubi flessibili, connettori a sgancio rapido e raccordi, unità di distribuzione del refrigerante (CDU), vasche a immersione, scambiatori di calore a porta posteriore e refrigeranti.
- Dissipatori per raffreddamento ad aria, camere di vapore e heat pipe usati senza liquido, e cold plate nei PC consumer e nelle workstation.
- Servizi di installazione, messa in servizio e manutenzione.
Come si sommano i segmenti delle cold plate
Ciascuna delle cinque viste per segmento (tipo, design, materiale, chip raffreddato e tipo di data center) somma a USD 1,16 miliardi nel 2025, USD 4,12 miliardi nel 2030 e USD 5,77 miliardi nel 2035. Le regioni e i 12 principali paesi sono ricavati dallo stesso totale, e il totale stesso è una fetta del Data Center Liquid Cooling Market, quindi i due report non contano mai lo stesso dollaro due volte.
Perché le stime di mercato delle cold plate differiscono?
DC Market Insights fissa il mercato 2026 a USD 1,78 miliardi perché conta la sola piastra; contando l’hardware attorno alla piastra si ottengono USD 2,01 miliardi per il 2025, 1,72 volte il valore della piastra, e l’intero circuito direct-to-chip con collettori, tubi e CDU dà USD 3,59 miliardi, 3,08 volte (valori DC Market Insights).
Nel report Data Center Liquid Cooling Market le cold plate rientrano in un componente chiamato “Cold Plates and In-Rack Hardware”, che vale USD 2.007,85 milioni nel 2025 e USD 9,01 miliardi nel 2035. Le cold plate ne sono USD 1.164,55 milioni nel 2025 (58,0%) e USD 5,77 miliardi nel 2035 (64,0%). I restanti USD 843,30 milioni nel 2025 e USD 3,25 miliardi nel 2035 sono collettori in rack, che il report Data Center Liquid Cooling Manifolds Market stima in USD 461,26 milioni e USD 1,73 miliardi all’interno del suo totale più ampio di USD 935,61 milioni nel 2025, più tubi flessibili, connettori a sgancio rapido, raccordi, staffe e sensori del vassoio.
| Elemento | In questa stima | 2025 (USD milioni) | 2035 (USD milioni) |
|---|---|---|---|
| Cold plate | Sì | USD 1.164,55 milioni | USD 5.769,24 milioni |
| Collettori in rack | No, dimensionato nel report Manifolds | USD 461,26 milioni | USD 1.730,64 milioni |
| Tubi flessibili, connettori a sgancio rapido, raccordi, staffe, sensori del vassoio | No | USD 382,04 milioni | USD 1.514,55 milioni |
| Cold Plates and In-Rack Hardware (componente 13048) | Vista di livello superiore | USD 2.007,85 milioni | USD 9.014,43 milioni |
Perché la quota delle cold plate sale dal 58,0% al 64,0%: più componenti di ogni vassoio ricevono una piastra (memoria, VRM, schede di rete e switch), le piastre bifase e jet impingement costano di più per kW di una semplice piastra con alette skived, e il contenuto di collettori per MW scende del 3,6% annuo man mano che i collettori si standardizzano. Fuori da questa stima, anche nel testo: CDU, pompe, collettori in fila e in rack, giunti a sgancio rapido, tubi flessibili, vasche a immersione, scambiatori di calore a porta posteriore, refrigeranti, dissipatori, camere di vapore e servizi di installazione. Sono incluse tutte le categorie di acquirenti: operatori hyperscale, fornitori di colocation, operatori GPU e neocloud, centri HPC e di ricerca e siti enterprise, comprese le piccole e medie imprese (PMI) che acquistano server raffreddati a liquido dai produttori originali di apparecchiature.
Fattori di crescita: perché gli ordini di cold plate salgono così in fretta?
Tre fattori portano il mercato da USD 1,16 miliardi nel 2025 a USD 4,12 miliardi nel 2030: una potenza degli acceleratori che l’aria non riesce a smaltire, vassoi in cui ogni chip è raffreddato a liquido e i grandi gruppi del termico che acquistano capacità produttiva di cold plate.
La potenza degli acceleratori sale da 700 W a 1.400 W e verso 2.000 W
NVIDIA indica fino a 700 W per la H200 in formato SXM, la MI355X di AMD ha raggiunto 1.400 W di potenza totale della scheda a giugno 2025 e la stampa taiwanese ha riportato 1.800-2.300 W per chip per Vera Rubin ad aprile 2026. Un white paper dell’Open Compute Project (OCP) di febbraio 2025 osserva che la potenza termica di progetto (TDP) degli acceleratori è cresciuta di circa 2,5 volte tra il 2020 e il 2024 e definisce i 2.000 W entro il 2030 “non improbabili”. DC Market Insights mantiene quindi le piastre per GPU e acceleratori al 68,0% della spesa 2025, in crescita da USD 791,89 milioni a USD 2,72 miliardi nel 2030.
I vassoi interamente raffreddati a liquido mettono piastre su memoria, VRM e switch
NVIDIA descrive il GB300 NVL72 come un design su scala rack interamente raffreddato a liquido e, a ottobre 2025, ha dichiarato che il vassoio di calcolo Vera Rubin NVL72 è raffreddato a liquido al 100% con refrigerante a 45 °C. Lo stack DLC-2 di Supermicro, lanciato a maggio 2025, porta già cold plate per CPU, GPU, memoria, switch PCIe e regolatori di tensione. Ogni passo aggiunge piastre per vassoio: le piastre per la memoria crescono del 27,27% annuo e quelle per VRM e altro del 23,50% annuo, contro il 16,64% delle piastre per GPU.
Eaton ed Ecolab pagano USD 14,3 miliardi per due produttori di cold plate
Eaton ha chiuso l’acquisto di Boyd Thermal il 12 marzo 2026 per USD 9,55 miliardi al netto della cassa, e Boyd aveva previsto USD 1,7 miliardi di vendite 2026, di cui USD 1,5 miliardi nel raffreddamento a liquido. Ecolab ha chiuso l’acquisto di CoolIT Systems da USD 4,75 miliardi il 2 luglio 2026 e ha dichiarato nella sua comunicazione di marzo 2026 che CoolIT avrebbe dovuto generare circa USD 550 milioni di vendite nei 12 mesi successivi. Acquirenti di questa dimensione finanziano nuove linee di scalpellatura e brasatura, il che sostiene il balzo del 53,12% nel 2026.
Tendenze di mercato: quali design di cold plate guadagnano terreno?
Tre cambiamenti rimodellano il mercato da USD 1,78 miliardi del 2026: piastre a flusso mirato, piastre bifase che escono dal laboratorio e raffreddamento che si sposta dentro il package del chip.
Le piastre jet impingement e split-flow tolgono quota alle semplici alette skived
JetCool, parte di Flex da novembre 2024, dirige matrici di microgetti sulle zone più calde di un processore e vende il suo sistema sigillato SmartPlate sui server Dell PowerEdge. CoolIT ha presentato a giugno 2026 un design di cold plate monofase a microcanali Split-Flow da 15 kW, quasi quattro volte la sua piastra da 4.000 W di marzo 2025. DC Market Insights prevede che il jet impingement salga dal 9,0% della spesa nel 2025 al 18,0% nel 2035, da USD 104,81 milioni a USD 1,04 miliardi, mentre le piastre a microcanali e alette skived scendono dal 78,0% al 66,0%.
Le cold plate bifase passano dai banchi di prova a prodotti finanziati
Accelsius ha riportato ad aprile 2025 il raffreddamento di un veicolo di test con socket GPU da 4.500 W e di un rack da 250 kW con piastre bifase, ZutaCore ha raccolto USD 100 milioni in un Series C a giugno 2026 per il raffreddamento bifase senz’acqua, e l’OCP ha pubblicato a marzo 2026 la Revisione 1.1 delle sue linee guida sui fluidi dielettrici per i rack con cold plate bifase. Le piastre bifase crescono da USD 40,76 milioni (3,5%) nel 2025 a USD 576,92 milioni (10,0%) nel 2035, al 30,34% annuo.
Il raffreddamento microfluidico e co-packaged si avvicina al silicio
A settembre 2025 Microsoft ha testato canali microfluidici incisi sul retro di un chip, progettati con l’azienda svizzera Corintis, che hanno smaltito il calore fino a tre volte meglio delle cold plate; Corintis ha raccolto USD 24 milioni nello stesso mese e afferma di aver consegnato oltre 10.000 sistemi di raffreddamento. Jentech sta sviluppando insieme a NVIDIA un coperchio a microcanali. Questi rientrano negli altri design, che crescono da USD 151,39 milioni a USD 923,08 milioni; DC Market Insights considera il raffreddamento dentro il chip un rischio per il valore delle piastre dopo il 2032 e non un sostituto dello scenario base.
Sfide di mercato: cosa potrebbe frenare la domanda di cold plate?
Due sfide stanno dietro lo scenario basso di USD 4,66 miliardi nel 2035, 2,47 punti annui sotto lo scenario base: costi del rame record e regole non ancora definite per i fluidi bifase.
Rame a USD 14.850 la tonnellata e un dazio statunitense del 50% sul rame
Il rame pesa per l’86,0% del valore delle cold plate. La commissione statale cilena del rame, Cochilco, ha registrato il rame cash del London Metal Exchange (LME) a un record di USD 14.850 la tonnellata il 17 agosto 2026, e lo United States Geological Survey (USGS) ha fissato la media COMEX 2025 a un record di USD 4,80 la libbra, il 14% sopra il 2024. Dal 1° agosto 2025 gli Stati Uniti applicano un dazio del 50% sui prodotti semilavorati di rame e sui derivati ad alto contenuto di rame. Le piastre per il mercato americano sono prodotte soprattutto a Taiwan, in Cina, in Vietnam e in Messico, quindi gli acquirenti locali pagano il dazio sulle parti ricche di rame; le piastre in alluminio passano dal 9,0% all’11,0% della spesa anche per questo motivo.
Le regole su PFAS e F-gas offuscano la scelta del fluido bifase
A dicembre 2022 3M ha dichiarato che sarebbe uscita da tutta la produzione di sostanze per- e polifluoroalchiliche (PFAS), compresi i fluidi fluorurati, entro la fine del 2025, e l’Agenzia europea per le sostanze chimiche (ECHA) ha pubblicato il 20 agosto 2025 una proposta aggiornata di restrizione universale dei PFAS il cui esito è ancora aperto. Il Regolamento F-gas (UE) 2024/573, in vigore dall’11 marzo 2024, elimina gradualmente gli idrofluorocarburi (HFC) entro il 2050. Le piastre bifase dipendono da tali refrigeranti, R-515B nella dimostrazione OCP, quindi lo scenario basso limita il bifase al 7% della spesa 2035 invece del 10,0%.
Opportunità di mercato: da dove verranno i nuovi ricavi delle cold plate?
Due bacini aggiungono USD 1.515,86 milioni tra il 2025 e il 2035: le piastre oltre la GPU e le piastre bifase per chip sopra i 2 kW.
Piastre per memoria, VRM e switch: da USD 116,45 milioni a USD 1,10 miliardi
Accelsius ha montato piastre sugli switch, sulle CPU e sulle GPU di un server H100 riadattato, e il DLC-2 di Supermicro copre memoria e regolatori di tensione. Le piastre per memoria, VRM e altro insieme crescono da USD 116,45 milioni nel 2025 a USD 1,10 miliardi nel 2035, e la loro quota di spesa raddoppia dal 10,0% al 19,0%. I produttori in grado di fornire un set coordinato di piastre per un intero vassoio si aggiudicano l’intera distinta base del produttore di server.
Piastre bifase per le prossime generazioni di chip: da USD 40,76 milioni a USD 576,92 milioni
Gli hyperscaler hanno detto a OCP EMEA a maggio 2025 che i rack AI potrebbero superare i 500 kW prima del 2030, e NVIDIA prevede un’alimentazione a 800 V in corrente continua per rack oltre 1 MW. Le piastre bifase smaltiscono più calore per litro di flusso, quindi DC Market Insights aggiunge USD 227,18 milioni di spesa bifase entro il 2030 e altri USD 308,98 milioni entro il 2035, soprattutto nelle sale GPU e neocloud e hyperscale.
Prezzi: quanto costano le cold plate per kW di capacità IT?
Le cold plate costano circa USD 261 per kW di nuova capacità IT raffreddata a liquido nel 2025, in calo rispetto a USD 323 nel 2020, e si stabilizzano intorno a USD 252 entro il 2035 (stime DC Market Insights).
| Anno | Nuova capacità IT raffreddata a liquido (MW) | Mercato delle cold plate (USD milioni) | Quota nuove costruzioni | Spesa in cold plate per nuove costruzioni (USD milioni) | Contenuto per kW |
|---|---|---|---|---|---|
| 2020 | 400 | USD 136,06 milioni | 95% | USD 129,26 milioni | USD 323 |
| 2025 | 4.150 | USD 1.164,55 milioni | 93% | USD 1.083,03 milioni | USD 261 |
| 2030 | 15.250 | USD 4.122,10 milioni | 91% | USD 3.751,11 milioni | USD 246 |
| 2035 | 20.400 | USD 5.769,24 milioni | 89% | USD 5.134,62 milioni | USD 252 |
Il contenuto per kW è sceso dal 2020 al 2025 perché le piastre sono passate da componenti HPC costruiti a mano a componenti di volume prodotti a Taiwan e in Cina, e perché la densità dei rack è cresciuta più in fretta del numero di piastre. Scende a USD 246 nel 2030 e risale leggermente a USD 252 nel 2035, perché le piastre bifase e jet impingement e le piastre su memoria e VRM aggiungono valore per kW. Le cifre di capacità 2020 e 2030 sono stime DC Market Insights dal modello Manifolds. Riferimenti di costo pubblici: la media del rame COMEX dell’USGS di USD 4,80 la libbra nel 2025, il rame LME a USD 13.310 la tonnellata il 14 gennaio 2026 e a USD 14.850 il 17 agosto 2026, e il dazio statunitense del 50% sul rame. Non esistono listini pubblici per le cold plate dei data center; i prezzi si fissano nei contratti di fornitura con i produttori di server.
Standard e normative: quali specifiche regolano le cold plate?
Otto specifiche e regole plasmano il mercato da USD 1,78 miliardi del 2026, la maggior parte delle quali sono linee guida di settore più che leggi.
- OCP Cold Plate Development and Qualification (ottobre 2022): prove di urto, vibrazione, cicli termici e corrosione su campioni della linea di produzione, e un limite di 0,15 V al potenziale galvanico tra metalli a contatto con il fluido (white paper OCP).
- OCP Single-Phase Direct-to-Chip Cold Plate Test Specification 1.0.0, in vigore dal 3 settembre 2026: prove indipendenti dal fornitore su perdite e pressione, termica e flusso, resistenza meccanica, affidabilità e pulizia.
- Linee guida OCP per i fluidi dielettrici di scambio termico nei rack con cold plate bifase, Revisione 1.1 (marzo 2026): fluidi a bassa tossicità, non infiammabili e con basso potenziale di riscaldamento globale.
- Classi di acqua d’impianto W17 fino a W+ (2021) e classi S da 30 °C a 50 °C per il refrigerante in ingresso alle apparecchiature IT (settembre 2024) dell’American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) TC 9,9.
- Bollettino ASHRAE TC 9,9 sull’integrità e la prontezza del refrigerante del sistema di raffreddamento tecnologico (TCS) (maggio 2026), che avverte che “è fin troppo facile violare” i requisiti di garanzia del direct-to-chip (bollettino ASHRAE).
- Regolamento F-gas dell’UE (UE) 2024/573, applicabile dall’11 marzo 2024 ai refrigeranti nei circuiti bifase.
- Proposta di restrizione universale dei PFAS dell’UE ai sensi del REACH (Registration, Evaluation, Authorisation and Restriction of Chemicals), aggiornata ad agosto 2025.
- Proclamazione Section 232 degli Stati Uniti sul rame (luglio 2025): dazio del 50% sui prodotti semilavorati di rame dal 1° agosto 2025.
Segmentazione del mercato: quali segmenti di cold plate guidano nel 2030?
Le piastre monofase guidano per tipo con USD 3,85 miliardi nel 2030, le piastre a microcanali e alette skived per design con USD 2,97 miliardi, il rame per materiale con USD 3,46 miliardi, le piastre per GPU e acceleratori per chip con USD 2,72 miliardi e i data center hyperscale per acquirente con USD 2,14 miliardi.
Per tipo
Le piastre monofase detengono il 96,5% della spesa 2025 perché i circuiti ad acqua-glicole sono la base installata, ma le piastre bifase raggiungono il 6,5% entro il 2030 e il 10,0% entro il 2035.
| Tipo | 2025 (USD milioni) | Quota 2025 | 2030 (USD milioni) | Quota 2030 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| Cold plate monofase | USD 1.123,79 milioni | 96,5% | USD 3.854,16 milioni | 93,5% | USD 5.192,32 milioni | 16,54% |
| Cold plate bifase | USD 40,76 milioni | 3,5% | USD 267,94 milioni | 6,5% | USD 576,92 milioni | 30,34% |
Per design
Le piastre a microcanali e alette skived sono il 78,0% della spesa 2025; il jet impingement cresce più rapidamente, al 25,78% annuo, e raggiunge USD 556,48 milioni nel 2030.
| Design | 2025 (USD milioni) | Quota 2025 | 2030 (USD milioni) | Quota 2030 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| Microcanali e alette skived | USD 908,35 milioni | 78,0% | USD 2.967,91 milioni | 72,0% | USD 3.807,70 milioni | 15,41% |
| Jet impingement | USD 104,81 milioni | 9,0% | USD 556,48 milioni | 13,5% | USD 1.038,46 milioni | 25,78% |
| Altri design | USD 151,39 milioni | 13,0% | USD 597,70 milioni | 14,5% | USD 923,08 milioni | 19,82% |
Per materiale
Il rame mantiene l’84,0% della spesa 2030 grazie alla sua conducibilità; l’alluminio e gli altri materiali, come parti rivestite di rame, prodotte in modo additivo e in silicio, salgono al 18,0% entro il 2035.
| Materiale | 2025 (USD milioni) | Quota 2025 | 2030 (USD milioni) | Quota 2030 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| Rame | USD 1.001,51 milioni | 86,0% | USD 3.462,56 milioni | 84,0% | USD 4.730,78 milioni | 16,80% |
| Alluminio | USD 104,81 milioni | 9,0% | USD 412,21 milioni | 10,0% | USD 634,62 milioni | 19,73% |
| Altri materiali | USD 58,23 milioni | 5,0% | USD 247,33 milioni | 6,0% | USD 403,85 milioni | 21,37% |
Per chip raffreddato
Le piastre per GPU e acceleratori assorbono il 68,0% della spesa 2025; le piastre per CPU scendono dal 22,0% al 17,0% perché ogni vassoio aggiunge GPU più in fretta delle CPU.
| Chip raffreddato | 2025 (USD milioni) | Quota 2025 | 2030 (USD milioni) | Quota 2030 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| GPU e acceleratori | USD 791,89 milioni | 68,0% | USD 2.720,59 milioni | 66,0% | USD 3.692,31 milioni | 16,64% |
| CPU | USD 256,20 milioni | 22,0% | USD 803,81 milioni | 19,5% | USD 980,77 milioni | 14,37% |
| Memoria | USD 46,58 milioni | 4,0% | USD 267,94 milioni | 6,5% | USD 519,23 milioni | 27,27% |
| VRM e altro | USD 69,87 milioni | 6,0% | USD 329,77 milioni | 8,0% | USD 576,92 milioni | 23,50% |
Per tipo di data center
I data center hyperscale acquistano USD 617,21 milioni ovvero il 53,0% delle piastre 2025; la colocation cresce del 20,00% annuo man mano che i tenant portano rack raffreddati a liquido, mentre HPC e ricerca scende al 6,0% della spesa.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2030 (USD milioni) | Quota 2030 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| Data center hyperscale | USD 617,21 milioni | 53,0% | USD 2.143,49 milioni | 52,0% | USD 2.942,31 milioni | 16,90% |
| Data center in colocation | USD 186,33 milioni | 16,0% | USD 741,98 milioni | 18,0% | USD 1.153,85 milioni | 20,00% |
| Data center GPU e neocloud | USD 192,15 milioni | 16,5% | USD 700,76 milioni | 17,0% | USD 980,77 milioni | 17,70% |
| Data center HPC e di ricerca | USD 114,13 milioni | 9,8% | USD 321,52 milioni | 7,8% | USD 346,15 milioni | 11,73% |
| Data center enterprise | USD 54,73 milioni | 4,7% | USD 214,35 milioni | 5,2% | USD 346,15 milioni | 20,25% |
Distinta base del circuito a liquido: dove si colloca il dollaro della cold plate, 2025 e 2035
Questo modello DC Market Insights, costruito su 9 input dai report Liquid Cooling e Manifolds, ripartisce il conto del raffreddamento a liquido da USD 5,80 miliardi del 2025 in sette parti: le cold plate ne sono il 20,1% nel 2025 e il 21,1% nel 2035.
| Parte del circuito a liquido | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | Quota 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|
| Cold plate (questo mercato) | USD 1.164,55 milioni | 20,1% | USD 5.769,24 milioni | 21,1% | 17,35% |
| Collettori in rack (Liquid Cooling Manifolds Market, 12351) | USD 461,26 milioni | 7,9% | USD 1.730,64 milioni | 6,3% | 14,14% |
| Tubi flessibili, connettori a sgancio rapido, raccordi, staffe e sensori del vassoio | USD 382,04 milioni | 6,6% | USD 1.514,55 milioni | 5,5% | 14,77% |
| Unità di distribuzione del refrigerante (CDU) | USD 1.584,22 milioni | 27,3% | USD 7.233,46 milioni | 26,4% | 16,40% |
| Scambiatori di calore e serbatoi | USD 998,12 milioni | 17,2% | USD 3.370,13 milioni | 12,3% | 12,94% |
| Refrigeranti e fluidi | USD 336,57 milioni | 5,8% | USD 1.835,76 milioni | 6,7% | 18,49% |
| Servizi | USD 876,25 milioni | 15,1% | USD 5.945,68 milioni | 21,7% | 21,10% |
| Totale raffreddamento a liquido (Data Center Liquid Cooling Market, 13048) | USD 5.803,01 milioni | 100,0% | USD 27.399,46 milioni | 100,0% | 16,79% |
Due letture contano. Primo, la piastra è il singolo componente hardware più grande all’interno del server, e vale più di collettori in rack, tubi flessibili e connettori a sgancio rapido messi insieme in entrambi gli anni. Secondo, le CDU restano più grandi delle cold plate, USD 1,58 miliardi nel modello Liquid Cooling contro USD 1,16 miliardi nel 2025, perché una CDU serve molti rack (il report sulle CDU conta un perimetro più stretto a USD 1,46 miliardi); i report Data Center Coolant Distribution Units Market e Data Center Cooling CDU Pumps Market dimensionano quel lato del circuito.
Approfondimenti regionali: quale regione acquista più cold plate?
Il Nord America guida con USD 521,72 milioni ovvero il 44,8% della spesa 2025, e Medio Oriente e Africa cresce più rapidamente, al 20,37% annuo, fino a USD 334,62 milioni nel 2035.
| Regione | 2025 (USD milioni) | Quota 2025 | 2030 (USD milioni) | 2035 (USD milioni) | Quota 2035 | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| Nord America | USD 521,72 milioni | 44,8% | USD 1.760,13 milioni | USD 2.342,31 milioni | 40,6% | 16,20% |
| Asia Pacifico | USD 315,59 milioni | 27,1% | USD 1.185,11 milioni | USD 1.753,85 milioni | 30,4% | 18,71% |
| Europa | USD 223,59 milioni | 19,2% | USD 764,65 milioni | USD 1.032,69 milioni | 17,9% | 16,53% |
| America Latina | USD 51,24 milioni | 4,4% | USD 199,92 milioni | USD 305,77 milioni | 5,3% | 19,56% |
| Medio Oriente e Africa | USD 52,41 milioni | 4,5% | USD 212,29 milioni | USD 334,62 milioni | 5,8% | 20,37% |
Nord America
Il Nord America spende USD 521,72 milioni nel 2025 e USD 2,34 miliardi nel 2035, al 16,20% annuo. L’offerta si avvicina all’acquirente: Boyd sta più che raddoppiando il suo campus termico a Juarez, in Messico, che produce CDU e cold plate direct-to-chip, fino a circa 460.000 piedi quadrati, e Accelsius produce componenti di scambio termico bifase in un nuovo stabilimento ad Austin, in Texas.
Asia Pacifico
L’Asia Pacifico spende USD 315,59 milioni nel 2025 e USD 1,75 miliardi nel 2035, al 18,71% annuo, ed è dove viene prodotta la maggior parte delle piastre. A maggio 2026 AVC ha posato la prima pietra di uno stabilimento da USD 600 milioni in Vietnam per apparecchiature di raffreddamento a liquido e piastre di raffreddamento ad acqua, e Delta ha dichiarato che la sua base installata di raffreddamento a liquido ha superato i 3 GW nello stesso mese.
Europa
L’Europa spende USD 223,59 milioni nel 2025 e USD 1,03 miliardi nel 2035, al 16,53% annuo. Il Regolamento F-gas e la proposta sui PFAS pesano qui sulle piastre bifase più che altrove.
America Latina
L’America Latina spende USD 51,24 milioni nel 2025 e USD 305,77 milioni nel 2035, al 19,56% annuo, guidata dal Brasile con USD 24,24 milioni nel 2025. Ascenty ha iniziato a marzo 2026 la costruzione del sito Sumare 3 in Brasile, a partire da 90 MW con spazio per altri 90 MW e progettato per il raffreddamento a liquido direct-to-chip, con consegna prevista nel Q3 2027 (come annunciato, maggio 2026).
Medio Oriente e Africa
Medio Oriente e Africa è la regione più veloce, da USD 52,41 milioni nel 2025 a USD 334,62 milioni nel 2035, al 20,37% annuo, perché i campus AI del Golfo sono progettati per il liquido fin dall’inizio. A ottobre 2026 lo sviluppatore saudita di AI HUMAIN ha emesso una gara d’appalto di ingegneria, approvvigionamento e costruzione (EPC) per un data center AI da 100 MW a Riad, i cui rack ad alta densità useranno circuiti di raffreddamento a liquido direct-to-chip con CDU (MEED, ottobre 2026).
Analisi per paese: quali paesi spendono di più in cold plate?
Gli Stati Uniti guidano con USD 465,37 milioni nel 2025, il 40,0% della spesa globale, e l’India è il grande paese più veloce, al 23,36% annuo.
| Posizione | Paese | Regione | 2025 (USD milioni) | 2030 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | USD 465,37 milioni | USD 1.560,36 milioni | USD 2.063,58 milioni | 16,06% |
| 2 | Cina | Asia Pacifico | USD 124,66 milioni | USD 442,64 milioni | USD 617,36 milioni | 17,35% |
| 3 | Canada | Nord America | USD 56,35 milioni | USD 199,77 milioni | USD 278,74 milioni | 17,34% |
| 4 | Germania | Europa | USD 43,82 milioni | USD 151,01 milioni | USD 205,50 milioni | 16,71% |
| 5 | Giappone | Asia Pacifico | USD 43,55 milioni | USD 152,29 milioni | USD 208,71 milioni | 16,96% |
| 6 | Regno Unito | Europa | USD 41,14 milioni | USD 136,49 milioni | USD 178,66 milioni | 15,82% |
| 7 | India | Asia Pacifico | USD 30,30 milioni | USD 140,43 milioni | USD 247,29 milioni | 23,36% |
| 8 | Francia | Europa | USD 27,06 milioni | USD 93,67 milioni | USD 128,05 milioni | 16,82% |
| 9 | Australia | Asia Pacifico | USD 26,19 milioni | USD 100,14 milioni | USD 150,83 milioni | 19,13% |
| 10 | Brasile | America Latina | USD 24,24 milioni | USD 93,36 milioni | USD 140,96 milioni | 19,25% |
| 11 | Corea del Sud | Asia Pacifico | USD 23,35 milioni | USD 85,33 milioni | USD 122,77 milioni | 18,05% |
| 12 | Singapore | Asia Pacifico | USD 21,78 milioni | USD 71,11 milioni | USD 89,45 milioni | 15,18% |
L’India cresce più rapidamente tra i 12 paesi, da USD 30,30 milioni nel 2025 a USD 247,29 milioni nel 2035, al 23,36% annuo; a febbraio 2026 Yotta ha dichiarato che avrebbe installato 20.736 GPU NVIDIA Blackwell Ultra in un cluster raffreddato a liquido nel suo data center D2 da 60 MW a Noida. In Giappone, il sito KDDI di Osaka Sakai funziona con hardware NVIDIA GB200 NVL72 con raffreddamento diretto a liquido.
Scenari di previsione: quanto potrebbe essere grande il mercato delle cold plate nel 2035?
Lo scenario base raggiunge USD 5,77 miliardi nel 2035; lo scenario basso USD 4,66 miliardi e lo scenario alto USD 6,78 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | USD 4.661,55 milioni | 14,88% | La capacità AI slitta di due anni, il rame resta sopra USD 13.000 la tonnellata, le regole sui PFAS tengono il bifase al 7% della spesa |
| Base | USD 5.769,24 milioni | 17,35% | La nuova capacità raffreddata a liquido raggiunge 20.400 MW l’anno, le cold plate salgono al 64,0% dell’hardware in rack |
| Alto | USD 6.784,63 milioni | 19,27% | I rack sopra i 500 kW arrivano prima del 2030, le piastre bifase superano il 12% della spesa, le piastre per memoria e VRM diventano standard |
Analisi competitiva: chi produce le cold plate per data center?
I cinque maggiori produttori, AVC, Auras, Cooler Master, Boyd Thermal (Eaton) e CoolIT Systems, detengono circa il 45% del valore 2025 secondo la stima di DC Market Insights, costruita sui loro ricavi dichiarati di raffreddamento a liquido e termico e confrontata con i limiti superiore e inferiore del mercato; il resto è suddiviso tra una dozzina di specialisti e i team interni dei produttori di server.
- Asia Vital Components (AVC)
- Auras Technology
- Cooler Master
- Boyd Thermal (Eaton)
- CoolIT Systems (Ecolab)
- Delta Electronics
- Jentech Precision
- Motivair (Schneider Electric)
- JetCool Technologies (Flex)
- Accelsius
- ZutaCore
- Nidec
- Chilldyne (Daikin Applied)
- Alloy Enterprises
- Corintis
- Frore Systems
- Vertiv (progettazione e integrazione di cold plate)
Dati aziendali: Auras ha riportato per il Q1 2026 ricavi di 8,55 miliardi di NT$, in crescita del 94%, con il raffreddamento a liquido al 55% dei ricavi, per la prima volta sopra il raffreddamento ad aria; i ricavi di AVC di maggio 2026 sono stati di 15,9 miliardi di NT$, in crescita del 61%, per l’intera azienda; Boyd Thermal ha aggiunto il 25% alle vendite di Eaton Electrical Global nel Q2 2026; ed Ecolab ha dichiarato che le vendite da inizio anno 2026 di CoolIT sono cresciute oltre il 100%.
Sviluppi recenti: cosa è cambiato per i produttori di cold plate dal 2025?
Cinque mosse datate tra marzo e luglio 2026 mostrano capitali e produttori di chip che rimodellano la base dei fornitori.
- A marzo 2026 Eaton ha completato l’acquisto di Boyd Thermal per USD 9,55 miliardi al netto della cassa (Fonte: Eaton).
- A marzo 2026 NVIDIA ha indicato quattro fornitori approvati di cold plate per Vera Rubin al GTC 2026, riportati come AVC, Cooler Master, Delta e Jentech (Fonte: TVBS News).
- Ad aprile 2026 Vertiv ha acquisito Strategic Thermal Labs, un’azienda di progettazione di cold plate e convalida termica (Fonte: Vertiv).
- A maggio 2026 AVC ha posato la prima pietra di uno stabilimento da USD 600 milioni in Vietnam per apparecchiature di raffreddamento a liquido e piastre di raffreddamento ad acqua (Fonte: TechNode Global).
- A luglio 2026 Ecolab ha completato l’acquisto di CoolIT Systems per USD 4,75 miliardi (Fonte: Ecolab).
Metodologia: come ha dimensionato DC Market Insights il mercato delle cold plate?
DC Market Insights ha costruito il valore 2025 di USD 1,16 miliardi all’interno del suo modello di raffreddamento a liquido a partire da 14 input: il totale del raffreddamento a liquido di USD 5,80 miliardi, la quota del 58,0% delle cold plate sul componente cold plate e hardware in rack da USD 2.007,85 milioni, e una verifica su 4.150 MW di nuova capacità IT raffreddata a liquido a USD 261 per kW con una quota di nuove costruzioni del 93%.
- Totale: componente Liquid Cooling USD 2.007,85 milioni x quota cold plate 58,0% = USD 1.164,55 milioni (2025); USD 9.014,43 milioni x 64,0% = USD 5.769,24 milioni (2035).
- Divario rispetto al componente: USD 843,30 milioni nel 2025 = collettori in rack USD 461,26 milioni (report Manifolds) + tubi flessibili, connettori a sgancio rapido, raccordi, staffe e sensori del vassoio USD 382,04 milioni.
- Segmenti: percorsi di quota per il 2020, 2025, 2030 e 2035 per ciascuna delle cinque dimensioni, lineari tra quegli anni; regioni e paesi mantengono le quote del report Liquid Cooling.
- Tetto 1: il valore delle cold plate non può superare nel 2025 il componente cold plate e hardware in rack da USD 2.007,85 milioni del report Liquid Cooling; ne è il 58,0%.
- Tetto 2: l’intero conto del raffreddamento a liquido 2025 da USD 5,80 miliardi lo limita ancora; le cold plate ne sono il 20,1%, sotto le CDU al 27,3%.
- Soglia minima: Auras ha riportato per il 2025 ricavi di 23,3 miliardi di NT$ (circa USD 740 milioni) con il raffreddamento a liquido al 55%, circa USD 400 milioni da un solo produttore tra piastre, collettori e CDU; anche se metà fossero piastre, la sola Auras varrebbe circa il 17% del mercato da USD 1,16 miliardi, in linea con i primi cinque vicini al 45%.
I segmenti, le regioni e i paesi sommano al totale in ogni anno, e i CAGR sono calcolati dagli estremi. L’approccio completo è descritto nella metodologia di ricerca di DC Market Insights.
Indice
- 01Introduzione
- 1.1Descrizione del report
- 1.2Statistiche chiave del mercato, 2025, 2026, 2030 e 2035
- 02Sintesi
- 2.1Panoramica del mercato, 2025, 2026, 2030 e 2035
- 2.2Grafico della dimensione del mercato, 2020-2035
- 03Perimetro del mercato
- 3.1Inclusi
- 3.2Esclusi
- 3.3Come si sommano i segmenti delle cold plate
- 04Perché le stime di mercato differiscono
- 4.1Tabella del perimetro: cold plate all'interno di cold plate e hardware in rack
- 05Fattori di crescita
- 5.1La potenza degli acceleratori sale da 700 W a 1.400 W e verso 2.000 W
- 5.2I vassoi interamente raffreddati a liquido mettono piastre su memoria, VRM e switch
- 5.3Eaton ed Ecolab pagano USD 14,3 miliardi per due produttori di cold plate
- 06Tendenze di mercato
- 6.1Le piastre jet impingement e split-flow tolgono quota alle semplici alette skived
- 6.2Le cold plate bifase passano dai banchi di prova a prodotti finanziati
- 6.3Il raffreddamento microfluidico e co-packaged si avvicina al silicio
- 07Sfide di mercato
- 7.1Rame a USD 14.850 la tonnellata e un dazio statunitense del 50% sul rame
- 7.2Le regole su PFAS e F-gas offuscano la scelta del fluido bifase
- 08Opportunità di mercato
- 8.1Piastre per memoria, VRM e switch: da USD 116,45 milioni a USD 1,10 miliardi
- 8.2Piastre bifase per le prossime generazioni di chip: da USD 40,76 milioni a USD 576,92 milioni
- 09Analisi dei prezzi
- 9.1Contenuto di cold plate per kW, 2020, 2025, 2030 e 2035
- 9.2Riferimenti di prezzo del rame e dei dazi
- 10Standard e normative
- 10.1OCP Cold Plate Development and Qualification
- 10.2OCP Single-Phase Cold Plate Test Specification 1.0.0
- 10.3OCP Two-Phase Dielectric Fluid Guidelines Rev 1.1
- 10.4Classi di acqua e classi S ASHRAE TC 9,9
- 10.5Bollettino ASHRAE TC 9,9 sull'integrità del refrigerante
- 10.6Regolamento F-gas dell'UE (UE) 2024/573
- 10.7Proposta di restrizione dei PFAS dell'UE
- 10.8Proclamazione Section 232 degli Stati Uniti sul rame
- 11Segmentazione del mercato
- 11.1Per tipo
- 11.2Cold plate monofase
- 11.3Cold plate bifase
- 11.4Per design
- 11.5Microcanali e alette skived
- 11.6Jet impingement
- 11.7Altri design
- 11.8Per materiale
- 11.9Rame
- 11.10Alluminio
- 11.11Altri materiali
- 11.12Per chip raffreddato
- 11.13GPU e acceleratori
- 11.14CPU
- 11.15Memoria
- 11.16VRM e altro
- 11.17Per tipo di data center
- 11.18Data center hyperscale
- 11.19Data center in colocation
- 11.20Data center GPU e neocloud
- 11.21Data center HPC e di ricerca
- 11.22Data center enterprise
- 12DC Exclusive: distinta base del circuito a liquido
- 12.1Cold plate
- 12.2Collettori in rack
- 12.3Tubi flessibili, connettori a sgancio rapido e altro hardware in rack
- 12.4Unità di distribuzione del refrigerante
- 12.5Scambiatori di calore e serbatoi
- 12.6Refrigeranti e fluidi
- 12.7Servizi
- 13Approfondimenti regionali
- 13.1Nord America
- 13.2Asia Pacifico
- 13.3Europa
- 13.4America Latina
- 13.5Medio Oriente e Africa
- 14Analisi per paese
- 14.1Stati Uniti
- 14.2Cina
- 14.3Canada
- 14.4Germania
- 14.5Giappone
- 14.6Regno Unito
- 14.7India
- 14.8Francia
- 14.9Australia
- 14.10Brasile
- 14.11Corea del Sud
- 14.12Singapore
- 15Scenari di previsione, 2035
- 15.1Scenario basso
- 15.2Scenario base
- 15.3Scenario alto
- 16Analisi competitiva
- 16.1Asia Vital Components (AVC)
- 16.2Auras Technology
- 16.3Cooler Master
- 16.4Boyd Thermal (Eaton)
- 16.5CoolIT Systems (Ecolab)
- 16.6Delta Electronics
- 16.7Jentech Precision
- 16.8Motivair (Schneider Electric)
- 16.9JetCool Technologies (Flex)
- 16.10Accelsius
- 16.11ZutaCore
- 16.12Nidec
- 16.13Chilldyne (Daikin Applied)
- 16.14Alloy Enterprises
- 16.15Corintis
- 16.16Frore Systems
- 16.17Vertiv (progettazione e integrazione di cold plate)
- 17Sviluppi recenti
- 17.1Eaton completa l'acquisto di Boyd Thermal, marzo 2026
- 17.2NVIDIA approva i fornitori di cold plate per Vera Rubin, marzo 2026
- 17.3Vertiv acquisisce Strategic Thermal Labs, aprile 2026
- 17.4AVC posa la prima pietra dello stabilimento in Vietnam, maggio 2026
- 17.5Ecolab completa l'acquisto di CoolIT Systems, luglio 2026
- 18Metodologia di ricerca
- 18.1Input del modello
- 18.2Verifiche dei limiti
- Fig. 1Dimensione del mercato delle cold plate per data center, 2020-2035 (USD milioni)
- Tabella 1Panoramica del mercato, 2025, 2026, 2030 e 2035
- Tabella 2Tabella del perimetro: cold plate all'interno di cold plate e hardware in rack
- Tabella 3Contenuto di cold plate per kW, 2020-2035
- Tabella 4Mercato per tipo, 2025, 2030 e 2035
- Tabella 5Mercato per design, 2025, 2030 e 2035
- Tabella 6Mercato per materiale, 2025, 2030 e 2035
- Tabella 7Mercato per chip raffreddato, 2025, 2030 e 2035
- Tabella 8Mercato per tipo di data center, 2025, 2030 e 2035
- Tabella 9Distinta base del circuito a liquido, 2025 e 2035
- Tabella 10Mercato per regione, 2025, 2030 e 2035
- Tabella 11Primi 12 paesi, 2025, 2030 e 2035
- Tabella 12Scenari di previsione 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 1,78 miliardi nel 2026, in aumento del 53,12% rispetto ai USD 1,16 miliardi del 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 5,77 miliardi entro il 2035, con un CAGR del 17,35% dal 2025.
USD 4,12 miliardi nel 2030 nello scenario base, 3,54 volte il valore del 2025, dopo una crescita del 28,76% annuo dal 2025. La crescita poi rallenta al 6,95% annuo fino al 2035 man mano che la nuova capacità raffreddata a liquido si stabilizza.
Nel 2030 le piastre monofase detengono il 93,5% del valore, i design a microcanali e alette skived il 72,0%, il rame l’84,0%, le piastre per GPU e acceleratori il 66,0% e i data center hyperscale il 52,0% (stime DC Market Insights).
Le piastre monofase fanno passare acqua o acqua-glicole che si scalda senza bollire; le piastre bifase fanno bollire un refrigerante dielettrico all’interno della piastra. Le piastre bifase passano dal 3,5% della spesa 2025 al 10,0% nel 2035, al 30,34% annuo.
La cold plate sottrae calore al chip; collettori in rack e connettori a sgancio rapido portano il refrigerante fino ad essa, e l’unità di distribuzione del refrigerante (CDU) cede il calore all’acqua d’impianto. Nel 2025 le cold plate valevano USD 1,16 miliardi contro USD 1,58 miliardi delle CDU nel modello del raffreddamento a liquido.
Circa USD 261 per kW di nuova capacità IT raffreddata a liquido nel 2025, in calo rispetto a circa USD 323 nel 2020, con un assestamento vicino a USD 252 entro il 2035 man mano che le piastre bifase, jet impingement e per la memoria aggiungono valore (stime DC Market Insights).
Le piastre per GPU e acceleratori, con USD 791,89 milioni ovvero il 68,0% della spesa 2025. Le piastre per la memoria crescono più rapidamente, al 27,27% annuo, perché i vassoi interamente raffreddati a liquido mettono piastre su ogni componente caldo.
Il Nord America, con USD 521,72 milioni ovvero il 44,8% della spesa 2025. Medio Oriente e Africa cresce più rapidamente, al 20,37% annuo, e l’India è il grande paese più veloce, al 23,36% annuo.
AVC, Auras, Cooler Master, Boyd Thermal (Eaton) e CoolIT Systems (Ecolab) detengono circa il 45% del valore 2025 (stima DC Market Insights). Nel 2026 Eaton ha pagato USD 9,55 miliardi per Boyd Thermal ed Ecolab USD 4,75 miliardi per CoolIT.
USD 1,78 miliardi nel 2026 è il valore DC Market Insights della sola piastra. Contando l’hardware in rack attorno ad essa si ottengono USD 2,01 miliardi per il 2025, e l’intero circuito direct-to-chip con collettori, tubi e CDU vale circa 3,08 volte il valore della piastra.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.