
Mercato delle Infrastrutture dei Data Center in Nepal: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle Infrastrutture dei Data Center in Nepal era pari a USD 116.9 milioni; si prevede che raggiunga USD 404.2 milioni entro il 2035, con un CAGR del 13.21%. Bagmati Province rappresenta 71.8% del mercato.
 A cura di Priyanka Mor, Senior Consultant
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 10 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Prezzi
- 06Standard e regolamentazione
- 07Catena di approvvigionamento
- 08Dimensione del mercato e previsioni
- 09Mercato per tipo di infrastruttura
- 10Mercato per infrastruttura elettrica
- 22capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 13Aziende analizzate
Analisi regionale
- Bagmati Province71.8%
- Gandaki Province8.3%
- Lumbini Province7.4%
- Koshi Province6.1%
- Madhesh Province4.2%
- Karnali and Sudurpashchim Provinces2.2%
Aziende analizzate
- WorldLink Communications
- Data World
- Ncell
- Nepal Telecom
- Nepal Electricity Authority
- Huawei
- Yotta Data Services
- BLC Holdings
- Bichuten Data Vault
- Google Cloud
- VVDN Technologies
- AMD
- Micron
Analisi completa
Il Mercato delle Infrastrutture dei Data Center in Nepal comprende i sistemi elettrici, meccanici, civili e architettonici e le apparecchiature IT e di rete installati nei data center del Nepal, dalle sale server di banche ed enti pubblici alle sale di colocation carrier-neutral. DC Market Insights valuta il Mercato delle Infrastrutture dei Data Center in Nepal a USD 116,86 milioni nel 2025 e prevede USD 404,24 milioni entro il 2035, con un CAGR del 13,21%. Il valore del 2025 è costruito a partire dalla base installata stessa: DC Market Insights stima che 5,3 MW di nuova capacità IT, a circa USD 6,0 milioni di capex per le strutture per MW, generino USD 31,77 milioni di spesa per nuove costruzioni, che gli aggiornamenti sui 24,2 MW già operativi aggiungano USD 5,33 milioni e che le apparecchiature IT e di rete su un carico IT attivo medio di 26,85 MW, a circa USD 2,97 milioni per MW, aggiungano USD 79,76 milioni. I data center hyperscale sono il segmento a crescita più rapida, al 31,82% l’anno, perché i progetti hyperscale Tier IV annunciati per Kathmandu e Birgunj partono quasi da zero, e la Provincia di Madhesh è la regione a crescita più rapida, al 17,70% l’anno, poiché Birgunj è uno dei due siti di quel progetto Tier IV.
Sintesi
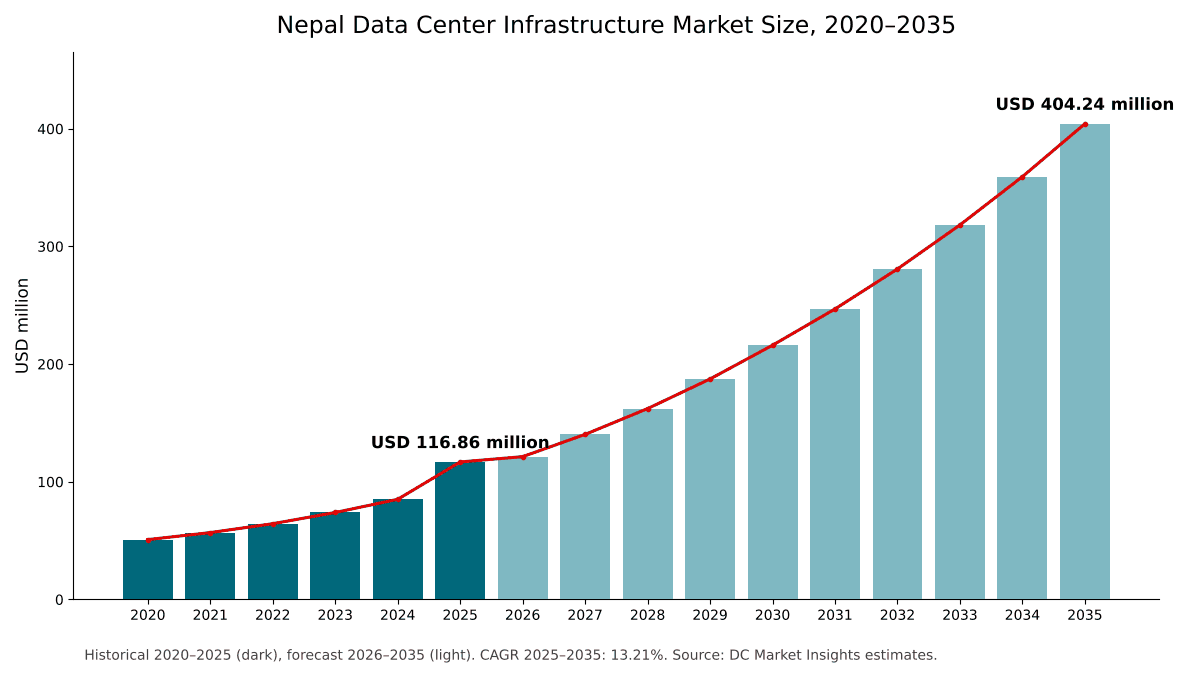
La dimensione del Mercato delle Infrastrutture dei Data Center in Nepal è stata valutata a USD 50,88 milioni nel 2020, ha raggiunto USD 116,86 milioni nel 2025 e si prevede che raggiunga USD 404,24 milioni entro il 2035, con un CAGR del 13,21% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato delle Infrastrutture dei Data Center in Nepal 2025 | USD 116,86 milioni |
| Mercato delle Infrastrutture dei Data Center in Nepal, CAGR | 13,21% |
| Dimensione del Mercato delle Infrastrutture dei Data Center in Nepal 2035 | USD 404,24 milioni |
Il mercato è cresciuto del 18,09% l’anno tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 37,3% rispetto al 2024 perché è entrata in funzione un’unica struttura carrier-neutral. Nel febbraio 2025 WorldLink ha aperto un data center da 3,5 MW a Chandragiri, Kathmandu, con 520 rack, e DC Market Insights lo conteggia come circa due terzi dei 5,3 MW di capacità IT aggiunti in Nepal quell’anno.
La crescita rallenta al 13,21% l’anno dal 2025 al 2035 perché il 2025 è stato un anno irregolare per le costruzioni, ma la base installata continua a crescere in modo composto: DC Market Insights modella un carico IT attivo che sale da 29,5 MW alla fine del 2025 a 85,5 MW entro il 2035. Le apparecchiature IT e di rete rappresentano la maggior parte del valore, con il 68,3% della spesa del 2025, mentre i sistemi delle strutture (energia, raffreddamento, edifici, antincendio e sicurezza) rappresentano il 31,7%.
Ambito del mercato: che cosa comprende il Mercato delle Infrastrutture dei Data Center in Nepal?
Il Mercato delle Infrastrutture dei Data Center in Nepal è la spesa annua per le infrastrutture fisiche e IT dei data center situati in Nepal, valutata alla prima vendita in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima in USD 116,86 milioni nel 2025.
Incluso. Infrastrutture elettriche (connessione alla rete, gruppi di continuità (UPS), sistemi di accumulo di energia a batteria (BESS), unità di distribuzione dell’energia (PDU), commutatori di trasferimento e quadri elettrici), infrastrutture meccaniche (condizionatori e unità di trattamento aria per sale computer (CRAC e CRAH), chiller, contenimento, pompe e tubazioni, raffreddamento a liquido), opere civili, strutturali e architettoniche (fondazioni, sovrastruttura, involucro, pavimenti sopraelevati, edifici modulari), sistemi antincendio, di sicurezza fisica e di gestione delle infrastrutture dei data center (DCIM), e apparecchiature IT e di rete (server, storage, networking, cablaggio e fibra ottica, rack).
Escluso. Terreni, bollette elettriche, licenze software diverse dal DCIM, fibra a lunga distanza e metropolitana al di fuori del sito del data center, ricavi da servizi cloud e di colocation e manodopera operativa.
Come si combinano i segmenti. La ripartizione per tipo di infrastruttura divide l’intero valore di USD 116,86 milioni in cinque sistemi. Le ripartizioni elettrica, meccanica e IT scompongono il rispettivo sistema di riferimento. La ripartizione per modello di consegna copre solo la spesa per le strutture (USD 37,10 milioni nel 2025), perché server e switch vengono acquistati al di fuori dei contratti di costruzione. Le ripartizioni per tipo di data center, tier e provincia suddividono nuovamente l’intero mercato.
Fattori trainanti: che cosa spinge il Mercato delle Infrastrutture dei Data Center in Nepal?
Tre fattori spiegano la maggior parte della crescita del Mercato delle Infrastrutture dei Data Center in Nepal: una capacità carrier-neutral cresciuta di 3,5 MW in un’unica struttura, una direttiva del 2025 che spinge i dati pubblici verso siti Tier 3 certificati e un surplus idroelettrico che consente agli operatori di promettere energia pulita e continua.
Le costruzioni carrier-neutral portano la nuova capacità stimata a 5,3 MW nel 2025
Il Mercato delle Infrastrutture dei Data Center in Nepal si sta spostando dalle sale server interne alle strutture condivise. Il data center di WorldLink a Chandragiri, inaugurato nel febbraio 2025, ha 3,5 MW di capacità e 520 rack e si trova vicino alla sottostazione di Mata Tirtha di proprietà della Nepal Electricity Authority. WorldLink gestiva già una struttura a Pulchowk, Lalitpur, che offre colocation, hosting e cloud privato. Nel luglio 2025 l’International Finance Corporation (IFC), insieme a Standard Chartered Bank Nepal, ha impegnato USD 29 milioni a favore di WorldLink e della sua controllata Data World per espandere le reti in fibra e costruire data center, tra cui la prima struttura del Paese con certificazione EDGE (Fonte: comunicato stampa IFC). DC Market Insights conteggia 5,3 MW di capacità IT aggiunti nel 2025, più del doppio dei 2,4 MW aggiunti nel 2024, e USD 31,77 milioni di spesa per nuove strutture.
La direttiva del 2025 richiede siti Tier 3 per i dati pubblici
La regolamentazione fissa ora una soglia minima per la qualità costruttiva. Il Ministero delle Comunicazioni e della Tecnologia dell’Informazione (MoCIT) ha pubblicato nel febbraio 2025 le Direttive sui Servizi di Data Centre e Cloud (Operatività e Gestione), e i fornitori devono iscriversi presso il Dipartimento della Tecnologia dell’Informazione (DoIT). I data center che archiviano dati pubblici devono avere almeno una classificazione Tier 3, e ogni data center deve presentare il proprio certificato di tier entro un anno dall’iscrizione. DC Market Insights stima che le strutture Tier 3 assorbano il 49,7% della spesa per infrastrutture del 2025 e il 60,2% entro il 2035, spostando risorse dalle sale server di base verso energia e raffreddamento ridondanti.
Un surplus idroelettrico fa dell’energia un punto di forza commerciale
La capacità elettrica installata del Nepal ha raggiunto 3.602 MW a metà marzo 2025, e il 99% della popolazione ha accesso all’elettricità, secondo l’Economic Survey del governo. Il Paese ha esportato 3,877 miliardi di unità di elettricità nell’anno fiscale 2025-26, per un valore di 29,32 miliardi di rupie nepalesi (NPR), in aumento rispetto ai 2,3829 miliardi di unità dell’anno precedente. WorldLink ha costruito il suo sito di Chandragiri accanto a una sottostazione, e Bichuten Data Vault afferma che le sue strutture previste utilizzeranno esclusivamente energia idroelettrica nepalese. DC Market Insights modella un carico IT attivo che quasi triplica, da 29,5 MW nel 2025 a 85,5 MW nel 2035, grazie a questo surplus.
Tendenze di mercato: come stanno cambiando le infrastrutture dei data center in Nepal?
Il Mercato delle Infrastrutture dei Data Center in Nepal si sta orientando verso costruzioni Tier 3 e Tier 4 certificate, siti primari abbinati a siti di disaster recovery (DR) e la prima capacità pronta per l’AI.
Gli operatori abbinano un sito primario a un sito di disaster recovery fuori Kathmandu
Continuità operativa oggi significa un secondo sito fuori dalla Valle di Kathmandu, spesso in un’altra provincia. Ncell gestisce un Integrated Data Centre primario Tier III a Nakkhu, Lalitpur, e due data centre di disaster recovery a Pokhara e Hetauda. Nepal Telecom ha firmato una lettera d’intenti con Huawei per un data center del valore di NPR 484 milioni (USD 3,5 milioni), con il sito primario a Kathmandu e un centro di disaster recovery a 265 km di distanza, a Bhairahawa. DC Market Insights stima che le province di Gandaki e Lumbini assorbano insieme il 15,7% della spesa del 2025, soprattutto per capacità di DR.
I progetti Tier IV e hyperscale arrivano in Nepal
Nel maggio 2026 Bichuten Data Vault ha annunciato quello che definisce il primo data center hyperscale Tier IV del Nepal, in due sedi a Kathmandu e Birgunj, con un avvio a 240 kW e un’espansione prevista a 5 MW entro il 2030, con VVDN Technologies (VVDN), Google Cloud, Advanced Micro Devices (AMD) e Micron come partner. Nel modello di DC Market Insights, le infrastrutture dei data center hyperscale crescono del 31,82% l’anno fino al 2035, il ritmo più rapido tra tutti i tipi di acquirente, e la spesa Tier 4 cresce del 24,16% l’anno.
Accumulo a batteria e raffreddamento a liquido entrano nella distinta dei materiali
Una maggiore densità dei rack cambia ciò che gli operatori acquistano. I sistemi di accumulo di energia a batteria sono la voce elettrica a crescita più rapida, al 14,52% l’anno, da USD 1,08 milioni a USD 4,19 milioni, poiché DC Market Insights prevede che le nuove costruzioni abbinino i sistemi UPS all’accumulo a batteria. Gli altri sistemi di raffreddamento, che includono il raffreddamento a liquido, crescono del 12,61% l’anno con l’arrivo dei rack per AI e calcolo ad alte prestazioni. Il data center della Nepal Electricity Authority a Suchatar, costruito con qualità Tier III, mostra lo schema convenzionale: due generatori, 1 MW di capacità IT e due unità UPS modulari da 300 kVA.
Sfide di mercato: che cosa frena il Mercato delle Infrastrutture dei Data Center in Nepal?
Una regolamentazione scarna al di fuori della direttiva e una pipeline ridotta e irregolare sono i due vincoli che, secondo DC Market Insights, manterranno il Mercato delle Infrastrutture dei Data Center in Nepal al di sotto di 10 MW di nuova capacità l’anno fino al 2035.
Le norme riguardano le licenze ma non la localizzazione né la valutazione ambientale
La direttiva del 2025 disciplina chi può gestire un data center e i suoi certificati di tier e di sicurezza, non il luogo in cui viene costruito né la sua valutazione ambientale. I data centre non figurano nell’Allegato 3 del quadro ambientale del Nepal, per cui non è richiesta una Valutazione di Impatto Ambientale (VIA) completa e nessun sistema di monitoraggio produce dati sugli impatti locali, ha riportato il Kathmandu Post nell’aprile 2026.
I progetti annunciati sono pochi e alcuni sono contestati
Un piccolo numero di progetti determina la spesa di ogni anno, per cui un solo ritardo sposta il totale. Nel maggio 2026 fonti di WorldLink hanno dichiarato a NepaliTelecom che non esisteva alcun accordo, accordo di riservatezza o contratto con Meta, dopo le notizie di una collaborazione per un data center del valore di Rs 5 miliardi. Il progetto di Yotta Data Services e BLC Holdings (BLC) è stato annunciato nell’aprile 2024 con un investimento stimato di Rs 3,5 miliardi e un carico IT di 4 MW. DC Market Insights mantiene il proprio scenario base a 3,2 MW di nuova capacità nel 2026, in calo rispetto ai 5,3 MW del 2025, e contabilizza i progetti annunciati solo quando sono finanziati.
Opportunità di mercato: dove sono i nuovi bacini di ricavi nei data center del Nepal?
I due maggiori nuovi bacini di ricavi nel Mercato delle Infrastrutture dei Data Center in Nepal sono le strutture di colocation, in crescita del 14,91% l’anno fino a USD 149,16 milioni, e gli aggiornamenti della base esistente, che salgono a USD 23,06 milioni entro il 2035.
La colocation supera i data center aziendali entro il 2035
I data center di colocation spendono USD 37,16 milioni in infrastrutture nel 2025 e si prevede che raggiungano USD 149,16 milioni entro il 2035, superando i data center aziendali a USD 134,21 milioni. Ncell afferma che il suo data centre Tier III può servire banche, enti pubblici e grandi imprese, il che mostra come i clienti che un tempo gestivano le proprie sale possano invece affittare spazi certificati. A metà aprile 2025 il Nepal contava 29,11 milioni di abbonati alla banda larga, comprese 3.098.621 connessioni fiber-to-the-home, e questo traffico richiede hosting locale. Il report Nepal Data Center Market copre il lato dei servizi della stessa domanda.
Aggiornamenti e rinnovo IT crescono più rapidamente delle nuove costruzioni
I lavori di retrofit e aggiornamento valgono USD 5,33 milioni nel 2025 e USD 23,06 milioni nel 2035, con un CAGR del 15,77%, il più rapido tra i modelli di consegna. I server crescono da USD 37,65 milioni a USD 164,01 milioni al 15,85% l’anno, e lo storage da USD 13,88 milioni a USD 53,02 milioni; il report Nepal Data Center Storage Market esamina i sistemi di storage in maggiore dettaglio. Il Budget 2025/26 concede agli esportatori di servizi IT un’esenzione del 75% dall’imposta sul reddito, che secondo DC Market Insights sosterrà le aziende di servizi IT che ospitano carichi di lavoro in Nepal.
Prezzi: quanto costa un data center in Nepal per MW?
Un nuovo data center in Nepal costa circa USD 6,0 milioni per MW di carico IT nel 2025 per i soli sistemi delle strutture, e le apparecchiature IT e di rete al suo interno costano circa USD 2,97 milioni per MW ogni anno. Si tratta di stime di DC Market Insights, esclusi terreni e manodopera.
| Spesa per MW di carico IT (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Capex per le strutture per nuovo MW | 5,62 | 5,99 | 6,39 | 6,82 |
| Aggiornamenti delle strutture per MW installato all’anno | 0,19 | 0,22 | 0,26 | 0,30 |
| Apparecchiature IT e di rete per MW installato all’anno | 2,55 | 2,97 | 3,46 | 4,03 |
I progetti pubblicati confermano il dato sulle strutture. Il progetto di Yotta e BLC, a Rs 3,5 miliardi per 4 MW, corrisponde a Rs 875 milioni per MW, ovvero circa USD 6,37 milioni al tasso di vendita della Nepal Rastra Bank di Rs 137,31 per dollaro USA nel giugno 2025; il dato pubblicato del progetto non specifica se il terreno sia incluso.
Standard e regolamentazione: quali norme definiscono le infrastrutture dei data center in Nepal?
Quattro insiemi di norme stabiliscono come vengono costruiti i data center in Nepal: la direttiva del 2025 su data center e cloud, le classificazioni tier, lo standard infrastrutturale TIA-942 della Telecommunications Industry Association (TIA) e il codice edilizio sismico nazionale.
Direttive sui Servizi di Data Centre e Cloud (2025). Le direttive sono entrate in vigore il 28 gennaio 2025, secondo Ncell, e il MoCIT le ha pubblicate il 10 febbraio 2025 ai sensi dell’Electronic Transactions Act. I fornitori di servizi devono iscriversi presso il DoIT, e gli operatori esistenti avevano sei mesi per presentare domanda. Ncell è stata la prima azienda iscritta come fornitore di servizi di data centre e cloud dopo che il DoIT ne ha esaminato i protocolli di sicurezza antincendio, le politiche di sicurezza e privacy, i piani di continuità operativa, la classificazione tier e i dati sul pool di indirizzi IP (Fonte: comunicato stampa Ncell).
Classificazioni tier e certificati. I data center che archiviano dati pubblici devono avere almeno una classificazione Tier 3. Tutti i data center devono presentare un certificato di classificazione tier entro un anno dall’iscrizione e un certificato di standard di sicurezza delle informazioni che copra sia il data center sia il suo sito di DR.
TIA-942-C (maggio 2024). Lo standard TIA-942 Telecommunications Infrastructure Standard for Data Centers specifica i requisiti per le infrastrutture di data center e sale computer di qualsiasi dimensione, e la Revisione C ne aggiorna i requisiti relativi a telecomunicazioni, energia, raffreddamento, architettura e protezione antincendio.
Codice sismico. Il National Building Code NBC 105 del Nepal, Seismic Design of Buildings in Nepal, è stato aggiornato nel 2020. DC Market Insights include le opere strutturali antisismiche nel segmento civile, strutturale e architettonico, che vale USD 7,27 milioni, ovvero il 19,6% della spesa per le strutture, nel 2025.
Segmentazione del mercato: quale segmento guida il Mercato delle Infrastrutture dei Data Center in Nepal?
Le infrastrutture IT e di rete guidano il Mercato delle Infrastrutture dei Data Center in Nepal con il 68,3% del valore del 2025, i data center aziendali guidano tra gli acquirenti con il 44,6% e le strutture Tier 3 guidano con il 49,7%. I data center hyperscale sono il segmento a crescita più rapida, al 31,82% l’anno, partendo da una base ridotta, perché Bichuten Data Vault prevede capacità hyperscale Tier IV a Kathmandu e Birgunj, con un avvio a 240 kW e un’espansione a 5 MW entro il 2030; tra i tipi di infrastruttura, le apparecchiature IT e di rete crescono più rapidamente, al 15,24% l’anno.
Per tipo di infrastruttura: le apparecchiature IT e di rete guidano con il 68,3%
| Tipo di infrastruttura | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastrutture IT e di rete | 79,76 | 68,3% | 329,34 | 15,24% |
| Infrastrutture elettriche | 17,22 | 14,7% | 33,78 | 6,97% |
| Infrastrutture meccaniche | 10,31 | 8,8% | 22,17 | 7,96% |
| Opere civili / strutturali e architettoniche | 7,27 | 6,2% | 13,63 | 6,49% |
| Altro (antincendio, sicurezza e DCIM) | 2,30 | 2,0% | 5,32 | 8,75% |
I sistemi delle strutture crescono più lentamente dell’IT perché il 2025 ha incluso un’ampia costruzione una tantum. Le infrastrutture meccaniche crescono più rapidamente di quelle elettriche, al 7,96% contro il 6,97%, con l’aumento della densità dei rack.
Per infrastruttura elettrica: i sistemi UPS guidano con il 35,6%
| Infrastruttura elettrica | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Gruppi di continuità (UPS) | 6,13 | 35,6% | 10,85 | 5,88% |
| Commutatori di trasferimento e quadri elettrici | 3,77 | 21,9% | 6,92 | 6,26% |
| Servizio di fornitura e connessione alla rete | 2,53 | 14,7% | 4,46 | 5,83% |
| Unità di distribuzione dell’energia (PDU) | 2,38 | 13,8% | 4,93 | 7,55% |
| Altro | 1,33 | 7,7% | 2,43 | 6,21% |
| Sistemi di accumulo di energia a batteria (BESS) | 1,08 | 6,3% | 4,19 | 14,52% |
Per infrastruttura meccanica: le unità CRAC e CRAH guidano con il 41,3%
| Infrastruttura meccanica | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unità di raffreddamento (CRAC / CRAH) | 4,26 | 41,3% | 7,44 | 5,73% |
| Chiller (raffreddati ad aria / ad acqua) | 2,72 | 26,4% | 5,50 | 7,29% |
| Pompe e sistemi di tubazioni | 1,22 | 11,8% | 3,08 | 9,70% |
| Altro (incl. raffreddamento a liquido) | 1,11 | 10,8% | 3,64 | 12,61% |
| Sistemi di contenimento (corridoio caldo/freddo) | 1,00 | 9,7% | 2,51 | 9,64% |
Le unità di raffreddamento ambientale detengono la quota maggiore perché, nel modello di DC Market Insights, la maggior parte dei rack installati in Nepal è costituita da rack a bassa densità raffreddati ad aria; il raffreddamento a liquido rientra nella voce degli altri sistemi di raffreddamento e cresce più rapidamente, al 12,61% l’anno.
Per infrastruttura IT e di rete: i server guidano con il 47,2%
| Infrastruttura IT e di rete | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server | 37,65 | 47,2% | 164,01 | 15,85% |
| Apparecchiature di rete | 15,07 | 18,9% | 60,27 | 14,87% |
| Storage | 13,88 | 17,4% | 53,02 | 14,34% |
| Cablaggio e fibra ottica | 5,42 | 6,8% | 20,42 | 14,18% |
| Rack e armadi | 3,91 | 4,9% | 14,82 | 14,25% |
| Altro | 3,83 | 4,8% | 16,80 | 15,93% |
Per tipo di data center: i data center aziendali guidano con il 44,6%
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center aziendale | 52,12 | 44,6% | 134,21 | 9,92% |
| Data center di colocation | 37,16 | 31,8% | 149,16 | 14,91% |
| Altri data center (pubblici e core delle telecomunicazioni) | 17,65 | 15,1% | 46,89 | 10,26% |
| Data center edge | 7,48 | 6,4% | 35,17 | 16,74% |
| Data center hyperscale | 2,45 | 2,1% | 38,81 | 31,82% |
I data center aziendali, le sale interne di banche, enti pubblici e grandi aziende, spendono ancora di più, ma la colocation li supera entro il 2035. La voce degli altri data center copre le strutture pubbliche e core delle telecomunicazioni, come il sito della Nepal Electricity Authority a Suchatar.
Per tier: il Tier 3 guida con il 49,7%
| Tier | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier 3 | 58,08 | 49,7% | 243,35 | 15,40% |
| Tier 2 | 43,94 | 37,6% | 110,76 | 9,69% |
| Tier 1 | 11,45 | 9,8% | 20,62 | 6,06% |
| Tier 4 | 3,39 | 2,9% | 29,51 | 24,16% |
Per modello di consegna: design-build ed EPC guidano la spesa per le strutture con il 38,6%
I modelli di consegna si applicano agli USD 37,10 milioni di spesa per le strutture del 2025. I contratti design-build e di ingegneria, approvvigionamento e costruzione (EPC) rappresentano USD 14,33 milioni (38,6%), i contratti chiavi in mano USD 9,09 milioni (24,5%), i lavori di retrofit e aggiornamento USD 5,33 milioni (14,4%), la gestione della costruzione USD 4,19 milioni (11,3%) e i sistemi modulari prefabbricati in fabbrica USD 4,16 milioni (11,2%). I sistemi modulari prefabbricati in fabbrica crescono del 10,04% l’anno fino a USD 10,83 milioni entro il 2035 perché le sale prefabbricate si adattano ai siti edge fuori Kathmandu.
DC Exclusive: il modello di spesa per MW del Nepal e la matrice infrastruttura × acquirente
Con USD 38,55 milioni nel 2025, le apparecchiature IT nei data center aziendali sono la cella singola più grande della matrice e il 33,0% del Mercato delle Infrastrutture dei Data Center in Nepal. La matrice seguente incrocia ciò che viene acquistato con chi lo acquista.
| 2025, USD milioni | Aziendale | Colocation | Pubblici e core delle telecomunicazioni | Edge | Hyperscale | Totale |
|---|---|---|---|---|---|---|
| Infrastrutture IT e di rete | 38,55 | 22,74 | 11,86 | 4,89 | 1,72 | 79,76 |
| Infrastrutture elettriche | 6,68 | 6,41 | 2,58 | 1,26 | 0,29 | 17,22 |
| Infrastrutture meccaniche | 4,11 | 3,79 | 1,58 | 0,65 | 0,18 | 10,31 |
| Opere civili / strutturali e architettoniche | 1,79 | 3,49 | 1,25 | 0,52 | 0,22 | 7,27 |
| Altro (antincendio, sicurezza e DCIM) | 0,99 | 0,73 | 0,38 | 0,16 | 0,04 | 2,30 |
| Totale | 52,12 | 37,16 | 17,65 | 7,48 | 2,45 | 116,86 |
Gli acquirenti di colocation destinano il 38,8% del proprio budget ai sistemi delle strutture, contro il 26,0% dei data center aziendali, perché gli operatori di colocation costruiscono l’involucro, l’energia e il raffreddamento che i clienti aziendali non costruiscono più da soli. Le opere civili e strutturali sono l’unico sistema in cui la colocation spende più dei data center aziendali, con USD 3,49 milioni contro USD 1,79 milioni. La spesa hyperscale è ancora ridotta, a USD 2,45 milioni, e le opere civili ne assorbono già il 9,0%, vicino alla quota del 9,4% della colocation, perché i progetti hyperscale iniziano dall’edificio.
La matrice è un modello di DC Market Insights, non un conteggio delle spedizioni. È costruita a partire da 38 input: 17 input di capacità (la base iniziale del 2020 di 15,8 MW e 16 coorti di capacità annuali), 3 curve di spesa per MW, 5 quote per tipo di infrastruttura, 5 quote per tipo di data center e 8 pesi di cella. Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato delle Infrastrutture dei Data Center in Nepal?
La Provincia di Bagmati, sede della Valle di Kathmandu, guida il Mercato delle Infrastrutture dei Data Center in Nepal con il 71,8% del valore del 2025, e la Provincia di Madhesh è la regione a crescita più rapida, al 17,70% l’anno, perché Birgunj è uno dei due siti di un progetto Tier IV previsto.
La Provincia di Bagmati guida con una quota del 71,8%
La Provincia di Bagmati ha speso USD 83,90 milioni in infrastrutture per data center nel 2025 e si prevede che raggiunga USD 262,35 milioni entro il 2035, con un CAGR del 12,08%. La provincia ospita i siti di WorldLink a Chandragiri e Pulchowk, il data centre primario di Ncell a Nakkhu e il sito previsto di Yotta e BLC a Ramkot. Bagmati perde 6,9 punti di quota entro il 2035 man mano che la capacità di DR ed edge si diffonde in altre province.
La Provincia di Gandaki detiene una quota dell’8,3%
La Provincia di Gandaki vale USD 9,70 milioni nel 2025 e USD 35,98 milioni entro il 2035, con un CAGR del 14,01%. Pokhara ospita uno dei due data centre di disaster recovery di Ncell.
La Provincia di Lumbini detiene una quota del 7,4%
La Provincia di Lumbini vale USD 8,65 milioni nel 2025 e USD 38,81 milioni entro il 2035, con un CAGR del 16,20%. Il centro di disaster recovery previsto da Nepal Telecom a Bhairahawa, a 265 km da Kathmandu, è il punto di riferimento della provincia.
La Provincia di Koshi detiene una quota del 6,1%
La Provincia di Koshi vale USD 7,13 milioni nel 2025 e USD 29,51 milioni entro il 2035, con un CAGR del 15,26%, principalmente sale aziendali e siti di telecomunicazioni secondo l’allocazione di DC Market Insights.
La Provincia di Madhesh detiene una quota del 4,2% e cresce più rapidamente
La Provincia di Madhesh vale USD 4,91 milioni nel 2025 e USD 25,06 milioni entro il 2035, con un CAGR del 17,70%. Birgunj, circa 130 km a sud di Kathmandu, è una delle due sedi del progetto Tier IV annunciato da Bichuten Data Vault nel maggio 2026.
Le Province di Karnali e Sudurpashchim detengono una quota del 2,2%
Le province di Karnali e Sudurpashchim valgono insieme USD 2,57 milioni nel 2025 e USD 12,53 milioni entro il 2035, con un CAGR del 17,17%, principalmente piccole sale edge per servizi di telecomunicazioni e pubblici secondo l’allocazione di DC Market Insights.
Scenari di previsione: come potrebbe cambiare la previsione per il 2035?
Il Mercato delle Infrastrutture dei Data Center in Nepal raggiunge USD 404,24 milioni entro il 2035 nello scenario base, con un intervallo compreso tra USD 298,92 milioni e USD 492,32 milioni negli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 30% allo scenario base; spesa IT per MW in crescita del 2,2% l’anno | 298,92 | 9,85% |
| Base | Aggiunte in aumento da 3,2 MW a 7,6 MW l’anno; spesa IT per MW in crescita del 3,1% l’anno | 404,24 | 13,21% |
| Alto | Aggiunte superiori del 25% allo scenario base; spesa IT per MW in crescita del 3,6% l’anno | 492,32 | 15,47% |
Lo scenario basso rappresenta uno stallo dei progetti annunciati: i piani Tier IV e hyperscale slittano oltre il 2030 e le banche mantengono più a lungo le sale più vecchie. Lo scenario alto presuppone che i progetti Tier IV a Kathmandu e Birgunj raggiungano il loro obiettivo di 5 MW e che la domanda transfrontaliera dall’India sfrutti il surplus idroelettrico del Nepal per l’hosting.
Analisi competitiva: chi guida il Mercato delle Infrastrutture dei Data Center in Nepal?
- WorldLink Communications
- Data World
- Ncell
- Nepal Telecom
- Nepal Electricity Authority
- Huawei
- Yotta Data Services
- BLC Holdings
- Bichuten Data Vault
- Google Cloud
- VVDN Technologies
- AMD
- Micron
DC Market Insights stima che WorldLink sia stato il maggiore costruttore nel Mercato delle Infrastrutture dei Data Center in Nepal nel 2025: la sua struttura di Chandragiri da 3,5 MW rappresenta circa il 66,0% dei 5,3 MW di capacità IT aggiunti nel 2025 (stima di DC Market Insights, basata sulla capacità annunciata da WorldLink rapportata alle aggiunte del 2025 nel modello). Ncell compete sulla certificazione, come primo fornitore iscritto ai sensi della direttiva del 2025, con un sito primario Tier III a Nakkhu e siti di DR a Pokhara e Hetauda. Nepal Telecom prevede un data center primario a Kathmandu e un centro di DR a Bhairahawa con Huawei come fornitore delle infrastrutture, e la Nepal Electricity Authority gestisce un proprio sito di qualità Tier III a Suchatar. Yotta Data Services e BLC Holdings prevedono un sito Tier 3 da 4 MW a Ramkot, e Bichuten Data Vault prevede capacità Tier IV a Kathmandu e Birgunj con VVDN Technologies, Google Cloud, AMD e Micron come partner. La concorrenza si concentra su classificazioni tier certificate, un sito di DR fuori dalla Valle di Kathmandu ed energia affidabile.
Sviluppi recenti
- Nel gennaio 2025 Huawei si è impegnata, tramite una lettera d’intenti, a costruire per Nepal Telecom un data center del valore di NPR 484 milioni (USD 3,5 milioni), con un sito primario a Kathmandu e un centro di disaster recovery a Bhairahawa (Fonte: notizia di Data Center Dynamics).
- Nel febbraio 2025 WorldLink ha inaugurato un data center da 3,5 MW con 520 rack a Chandragiri, Kathmandu (Fonte: notizia di Data Center Dynamics).
- Nell’aprile 2025 Ncell è diventata la prima azienda iscritta dal Dipartimento della Tecnologia dell’Informazione come fornitore di servizi di data centre e cloud ai sensi delle direttive entrate in vigore il 28 gennaio 2025 (Fonte: notizia di NepaliTelecom e comunicato stampa Ncell).
- Nel luglio 2025 IFC e Standard Chartered Bank Nepal hanno impegnato USD 29 milioni a favore di WorldLink e Data World per reti in fibra e data center, tra cui la prima struttura del Nepal con certificazione EDGE (Fonte: notizia di ShareSansar).
- Nel maggio 2026 Bichuten Data Vault ha annunciato data center hyperscale Tier IV a Kathmandu e Birgunj, con un avvio a 240 kW e l’obiettivo di raggiungere 5 MW entro il 2030 (Fonte: notizia di The Himalayan Times).
Seguiamo in tempo reale questi accordi, lanci e annunci di capacità nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato delle Infrastrutture dei Data Center in Nepal
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 coorti di capacità annuali (dal 2020 al 2035) su una base iniziale di 15,8 MW di carico IT. I nuovi megawatt di ciascuna coorte sono stati valorizzati a un capex per le strutture per MW di USD 5,62 milioni nel 2020, in aumento dell’1,3% l’anno; gli aggiornamenti sono stati aggiunti sulla base installata a USD 0,19 milioni per MW nel 2020, in aumento del 3% l’anno; e le apparecchiature IT e di rete sono state valorizzate sul carico IT attivo medio a USD 2,55 milioni per MW nel 2020, in aumento del 3,1% l’anno. Il totale è stato suddiviso per 5 tipi di infrastruttura, 6 voci elettriche, 5 voci meccaniche, 6 voci IT, 5 tipi di data center, 4 tier, 5 modelli di consegna e 6 gruppi di province, e ogni ripartizione somma al rispettivo totale di riferimento. Il risultato è stato verificato con un approccio top-down rispetto a 3 costi e capacità di progetti pubblicati: il budget di Yotta e BLC di Rs 875 milioni per MW, il lancio da 3,5 MW di Chandragiri e la lettera d’intenti di Huawei per Nepal Telecom da NPR 484 milioni. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha controllato calcoli, fonti e date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Segmenti coperti
- 1.3Valuta e unità di misura
- 02Metodologia di ricerca
- 2.1Modello bottom-up per coorti di capacità
- 2.2Curve di spesa per MW
- 2.3Verifiche top-down rispetto ai progetti pubblicati
- 2.4Registro delle fonti e verifica dei fatti
- 03Sintesi
- 3.1Dimensione del mercato, 2020, 2025 e 2035
- 3.2Risultati chiave
- 04Dinamiche di mercato
- 4.1Fattori trainanti
- 4.2Tendenze
- 4.3Sfide
- 4.4Opportunità
- 05Prezzi
- 5.1Capex per le strutture per MW di carico IT
- 5.2Spesa per aggiornamenti per MW installato
- 5.3Spesa IT e di rete per MW installato
- 06Standard e regolamentazione
- 6.1Direttive sui Servizi di Data Centre e Cloud 2025
- 6.2Classificazioni tier
- 6.3TIA-942-C
- 6.4Progettazione sismica NBC 105
- 07Catena di approvvigionamento
- 7.1Fornitori di apparecchiature e integratori
- 7.2Fornitura di energia e connessione alla rete
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Carico IT installato, 2020-2035
- 09Mercato per tipo di infrastruttura
- 9.1Infrastrutture elettriche
- 9.2Infrastrutture meccaniche
- 9.3Opere civili / strutturali e architettoniche
- 9.4Infrastrutture IT e di rete
- 9.5Altro
- 10Mercato per infrastruttura elettrica
- 10.1Gruppi di continuità (UPS)
- 10.2Commutatori di trasferimento e quadri elettrici
- 10.3Servizio di fornitura e connessione alla rete
- 10.4Unità di distribuzione dell'energia (PDU)
- 10.5Sistemi di accumulo di energia a batteria (BESS)
- 10.6Altro
- 11Mercato per infrastruttura meccanica
- 11.1Unità di raffreddamento (CRAC / CRAH)
- 11.2Chiller
- 11.3Pompe e sistemi di tubazioni
- 11.4Sistemi di contenimento
- 11.5Altro (incl. raffreddamento a liquido)
- 12Mercato per infrastruttura IT e di rete
- 12.1Server
- 12.2Apparecchiature di rete
- 12.3Storage
- 12.4Cablaggio e fibra ottica
- 12.5Rack e armadi
- 12.6Altro
- 13Mercato per tipo di data center
- 13.1Data center aziendale
- 13.2Data center di colocation
- 13.3Pubblici e core delle telecomunicazioni
- 13.4Data center edge
- 13.5Data center hyperscale
- 14Mercato per tier
- 14.1Tier 1
- 14.2Tier 2
- 14.3Tier 3
- 14.4Tier 4
- 15Mercato per modello di consegna
- 15.1Design-build / EPC
- 15.2Chiavi in mano
- 15.3Retrofit / Aggiornamento
- 15.4Gestione della costruzione
- 15.5Modulare prefabbricato in fabbrica
- 16DC Exclusive: matrice infrastruttura × acquirente
- 16.1Matrice, 2025
- 16.2Input del modello
- 17Mercato per regione
- 17.1Provincia di Bagmati
- 17.2Provincia di Gandaki
- 17.3Provincia di Lumbini
- 17.4Provincia di Koshi
- 17.5Provincia di Madhesh
- 17.6Province di Karnali e Sudurpashchim
- 18Analisi regionali trasversali
- 18.1Quote delle province, 2025 e 2035
- 18.2Tassi di crescita delle province, 2025-2035
- 19Scenari di previsione
- 19.1Scenari basso, base e alto fino al 2035
- 20Panorama competitivo
- 20.1Capacità aggiunta per operatore, 2025
- 20.2Posizionamento competitivo
- 21Profili aziendali
- 21.1WorldLink Communications
- 21.2Data World
- 21.3Ncell
- 21.4Nepal Telecom
- 21.5Nepal Electricity Authority
- 21.6Huawei
- 21.7Yotta Data Services
- 21.8BLC Holdings
- 21.9Bichuten Data Vault
- 21.10Google Cloud
- 21.11VVDN Technologies
- 21.12AMD
- 21.13Micron
- 22Raccomandazioni degli analisti
- 22.1Per gli operatori
- 22.2Per i fornitori di apparecchiature
- 22.3Per gli investitori
- Fig. 1Dimensione del Mercato delle Infrastrutture dei Data Center in Nepal, 2020–2035
- Fig. 2Mercato delle Infrastrutture dei Data Center in Nepal per provincia, 2025 e 2035
- Fig. 3Carico IT installato in Nepal, 2020-2035
- Fig. 4Mercato per tipo di infrastruttura, 2025 e 2035
- Fig. 5Mercato per tipo di data center, 2025 e 2035
- Tabella 1Attributi del report
- Tabella 2Spesa per MW di carico IT, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per tipo di infrastruttura, 2025 e 2035
- Tabella 4Mercato per infrastruttura elettrica, 2025 e 2035
- Tabella 5Mercato per infrastruttura meccanica, 2025 e 2035
- Tabella 6Mercato per infrastruttura IT e di rete, 2025 e 2035
- Tabella 7Mercato per tipo di data center, 2025 e 2035
- Tabella 8Mercato per tier, 2025 e 2035
- Tabella 9Mercato per modello di consegna, 2025 e 2035
- Tabella 10Matrice infrastruttura × acquirente, 2025
- Tabella 11Mercato per provincia, 2025 e 2035
- Tabella 12Scenari di previsione, 2035
Informazioni sul report
Redatto da Priyanka Mor e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 116,86 milioni nel 2025. DC Market Insights prevede che il Mercato delle Infrastrutture dei Data Center in Nepal raggiunga USD 404,24 milioni entro il 2035, con un CAGR del 13,21%, mentre il carico IT attivo cresce da 29,5 MW a 85,5 MW.
3,5 MW: il data center di WorldLink a Chandragiri, inaugurato nel febbraio 2025 con 520 rack, è la maggiore aggiunta del 2025 nel conteggio di DC Market Insights. Ncell gestisce un sito primario Tier III a Nakkhu con siti di disaster recovery a Pokhara e Hetauda, e la Nepal Electricity Authority gestisce un sito a Suchatar.
Il 68,3% del valore del 2025 va alle infrastrutture IT e di rete, per USD 79,76 milioni. Tra i sistemi delle strutture, i gruppi di continuità (UPS) guidano le infrastrutture elettriche con il 35,6%, e le unità CRAC e CRAH guidano le infrastrutture meccaniche con il 41,3%.
31,82% l’anno: i data center hyperscale crescono più rapidamente, da USD 2,45 milioni nel 2025 a USD 38,81 milioni entro il 2035, perché i progetti hyperscale Tier IV annunciati per Kathmandu e Birgunj partono quasi da zero.
Il 71,8% del valore del 2025 si trova nella Provincia di Bagmati, sede della Valle di Kathmandu, per USD 83,90 milioni. La Provincia di Madhesh cresce più rapidamente, al 17,70% l’anno, perché Birgunj è uno dei due siti di un progetto Tier IV previsto.
Circa USD 6,0 milioni per MW di carico IT per i sistemi delle strutture nel 2025, secondo una stima di DC Market Insights che esclude terreni e manodopera. Le apparecchiature IT e di rete aggiungono circa USD 2,97 milioni per MW ogni anno.
Il Tier 3 è la classificazione minima per i data center che archiviano dati pubblici ai sensi delle direttive sui Servizi di Data Centre e Cloud, entrate in vigore il 28 gennaio 2025, secondo Ncell. I fornitori devono iscriversi presso il Dipartimento della Tecnologia dell’Informazione.
Il 66,0% dei 5,3 MW di capacità IT aggiunti nel 2025 proviene dalla struttura di WorldLink a Chandragiri, secondo una stima di DC Market Insights. Ncell, Nepal Telecom, la Nepal Electricity Authority, Yotta e BLC e Bichuten Data Vault sono gli altri principali operatori.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.