
Nepal Data Center Infrastrukturmarkt: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Nepal Data Center Infrastrukturmarkt: 2025 lag das Marktvolumen bei USD 116.9 Mio.; bis 2035 soll es bei einer CAGR von 13.21 % auf USD 404.2 Mio. steigen. Auf Bagmati Province entfallen 71.8% des Marktes.
 Von Priyanka Mor, Senior Consultant
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 10. Okt. 2026
Basisjahr 2025 PDF + Excel
Quelle: Analyse von DC Market Insights
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preise
- 06Normen und Regulierung
- 07Lieferkette
- 08Marktgröße und Prognose
- 09Markt nach Infrastrukturtyp
- 10Markt nach elektrischer Infrastruktur
- 22Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 13Profilierte Unternehmen
Regionale Analyse
- Bagmati Province71.8%
- Gandaki Province8.3%
- Lumbini Province7.4%
- Koshi Province6.1%
- Madhesh Province4.2%
- Karnali and Sudurpashchim Provinces2.2%
Profilierte Unternehmen
- WorldLink Communications
- Data World
- Ncell
- Nepal Telecom
- Nepal Electricity Authority
- Huawei
- Yotta Data Services
- BLC Holdings
- Bichuten Data Vault
- Google Cloud
- VVDN Technologies
- AMD
- Micron
Vollständige Analyse
Der Nepal Data Center Infrastrukturmarkt umfasst die elektrischen, mechanischen, baulichen und architektonischen Systeme sowie die IT- und Netzwerkausrüstung, die in Rechenzentren in Nepal installiert sind, von Serverräumen von Banken und Behörden bis zu carrier-neutralen Colocation-Hallen. DC Market Insights bewertet den Nepal Data Center Infrastrukturmarkt für 2025 mit USD 116,86 Mio. und prognostiziert bis 2035 USD 404,24 Mio., was einer CAGR von 13,21 % entspricht. Der Wert für 2025 wird aus dem installierten Bestand selbst abgeleitet: Nach Schätzung von DC Market Insights ergeben 5,3 MW neue IT-Kapazität bei rund USD 6,0 Mio. Facility-Capex pro MW Neubauausgaben von USD 31,77 Mio., Modernisierungen der bereits betriebenen 24,2 MW tragen USD 5,33 Mio. bei, und IT- und Netzwerkausrüstung für eine durchschnittliche aktive IT-Last von 26,85 MW bei rund USD 2,97 Mio. pro MW steuert USD 79,76 Mio. bei. Hyperscale-Rechenzentren sind mit 31,82 % pro Jahr das am schnellsten wachsende Segment, da die für Kathmandu und Birgunj angekündigten Tier-IV-Hyperscale-Projekte praktisch bei null beginnen, und die Provinz Madhesh ist mit 17,70 % pro Jahr die am schnellsten wachsende Region, da Birgunj einer der beiden Standorte dieses Tier-IV-Projekts ist.
Zusammenfassung
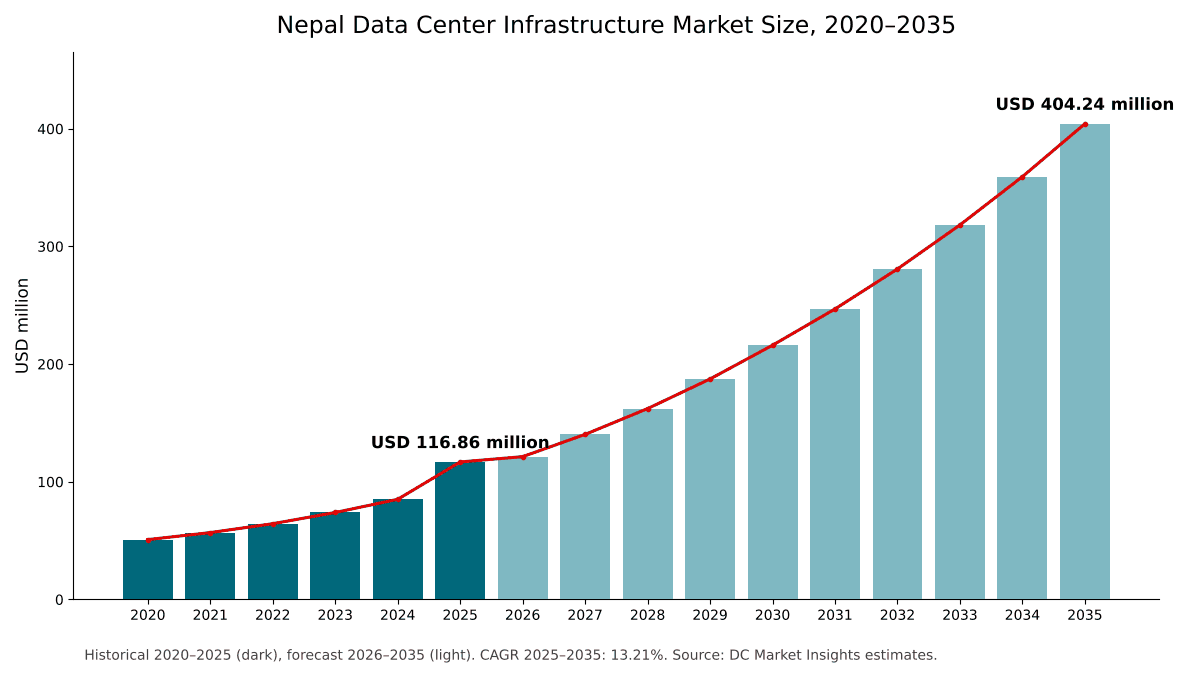
Die Größe des Nepal Data Center Infrastrukturmarkts wurde 2020 auf USD 50,88 Mio. beziffert, erreichte 2025 USD 116,86 Mio. und wird bis 2035 voraussichtlich USD 404,24 Mio. erreichen, bei einer CAGR von 13,21 % im Prognosezeitraum.
| Berichtsattribut | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Nepal Data Center Infrastrukturmarkt, Größe 2025 | USD 116,86 Mio. |
| Nepal Data Center Infrastrukturmarkt, CAGR | 13,21 % |
| Nepal Data Center Infrastrukturmarkt, Größe 2035 | USD 404,24 Mio. |
Der Markt wuchs zwischen 2020 und 2025 um 18,09 % pro Jahr, und allein 2025 kamen gegenüber 2024 37,3 % hinzu, weil eine einzige carrier-neutrale Anlage in Betrieb ging. Im Februar 2025 eröffnete WorldLink in Chandragiri, Kathmandu, ein Rechenzentrum mit 3,5 MW und 520 Racks, das DC Market Insights mit rund zwei Dritteln der 5,3 MW IT-Kapazität ansetzt, die in diesem Jahr in Nepal hinzukamen.
Das Wachstum verlangsamt sich von 2025 bis 2035 auf 13,21 % pro Jahr, weil 2025 ein sprunghaftes Baujahr war, doch der installierte Bestand wächst weiter: DC Market Insights modelliert einen Anstieg der aktiven IT-Last von 29,5 MW Ende 2025 auf 85,5 MW bis 2035. IT- und Netzwerkausrüstung macht mit 68,3 % der Ausgaben 2025 den größten Teil des Werts aus, während Facility-Systeme (Stromversorgung, Kühlung, Gebäude, Brandschutz und Sicherheit) 31,7 % ausmachen.
Marktumfang: Was umfasst der Nepal Data Center Infrastrukturmarkt?
Der Nepal Data Center Infrastrukturmarkt umfasst die jährlichen Ausgaben für die physische und IT-Infrastruktur von Rechenzentren in Nepal, bewertet zum Erstverkaufspreis in laufenden US-Dollar, mit 2025 als Basisjahr und Prognosen bis 2035. DC Market Insights beziffert ihn für 2025 auf USD 116,86 Mio.
Enthalten. Elektrische Infrastruktur (Netzanschluss, unterbrechungsfreie Stromversorgung (USV), Batteriespeichersysteme (BESS), Stromverteilereinheiten (PDUs), Umschalter und Schaltanlagen), mechanische Infrastruktur (Klimageräte und Lüftungsgeräte für Computerräume (CRAC und CRAH), Kaltwassersätze, Einhausungen, Pumpen und Rohrleitungen, Flüssigkeitskühlung), Bau-, Tragwerks- und Architekturleistungen (Fundamente, Rohbau, Gebäudehülle, Doppelböden, modulare Gebäude), Brandschutz, physische Sicherheit und Systeme für das Data Center Infrastructure Management (DCIM) sowie IT- und Netzwerkausrüstung (Server, Speicher, Netzwerktechnik, Verkabelung und Glasfaser, Racks).
Ausgeschlossen. Grundstücke, Stromrechnungen, Softwarelizenzen außerhalb von DCIM, Fern- und Metro-Glasfaser außerhalb des Rechenzentrumsgeländes, Umsätze mit Cloud- und Colocation-Diensten sowie Betriebspersonal.
Wie die Segmente zusammenhängen. Die Aufteilung nach Infrastrukturtyp gliedert die gesamten USD 116,86 Mio. in fünf Systeme. Die Aufteilungen für elektrische, mechanische und IT-Infrastruktur schlüsseln jeweils ihr übergeordnetes System auf. Die Aufteilung nach Liefermodell umfasst nur die Facility-Ausgaben (USD 37,10 Mio. im Jahr 2025), da Server und Switches außerhalb von Bauverträgen beschafft werden. Die Aufteilungen nach Rechenzentrumstyp, Tier und Provinz gliedern den Gesamtmarkt neu.
Markttreiber: Was treibt den Nepal Data Center Infrastrukturmarkt an?
Drei Treiber erklären den Großteil des Wachstums im Nepal Data Center Infrastrukturmarkt: carrier-neutrale Kapazität, die in einer einzigen Anlage um 3,5 MW wuchs, eine Richtlinie von 2025, die Regierungsdaten in zertifizierte Tier-3-Standorte verlagert, und ein Wasserkraftüberschuss, mit dem Betreiber saubere und unterbrechungsfreie Stromversorgung zusagen können.
Carrier-neutrale Neubauten heben die geschätzte neue Kapazität 2025 auf 5,3 MW
Der Nepal Data Center Infrastrukturmarkt verlagert sich von hauseigenen Serverräumen hin zu gemeinsam genutzten Anlagen. Das im Februar 2025 eröffnete Rechenzentrum von WorldLink in Chandragiri verfügt über 3,5 MW Kapazität und 520 Racks und liegt in der Nähe des Umspannwerks Mata Tirtha der Nepal Electricity Authority. WorldLink betrieb bereits eine Anlage in Pulchowk, Lalitpur, die Colocation, Hosting und Private Cloud anbietet. Im Juli 2025 sagte die International Finance Corporation (IFC) gemeinsam mit der Standard Chartered Bank Nepal WorldLink und seiner Tochtergesellschaft Data World USD 29 Mio. zu, um Glasfasernetze auszubauen und Rechenzentren zu errichten, darunter die erste EDGE-zertifizierte Anlage des Landes (Quelle: IFC-Pressemitteilung). DC Market Insights zählt 5,3 MW im Jahr 2025 hinzugekommene IT-Kapazität, mehr als doppelt so viel wie die 2,4 MW im Jahr 2024, sowie USD 31,77 Mio. an Neubauausgaben für Facility-Systeme.
Die Richtlinie von 2025 schreibt Tier-3-Standorte für Regierungsdaten vor
Die Regulierung legt nun eine Untergrenze für die Bauqualität fest. Das Ministerium für Kommunikation und Informationstechnologie (MoCIT) veröffentlichte im Februar 2025 die Data Centre and Cloud Services (Operation and Management) Directives, und Anbieter müssen sich beim Department of Information Technology (DoIT) registrieren. Rechenzentren, die Regierungsdaten speichern, müssen mindestens ein Tier-3-Rating aufweisen, und jedes Rechenzentrum muss sein Tier-Zertifikat innerhalb eines Jahres nach der Registrierung vorlegen. DC Market Insights schätzt, dass Tier-3-Anlagen 2025 49,7 % der Infrastrukturausgaben ausmachen und bis 2035 60,2 %, wodurch Geld von einfachen Serverräumen in redundante Stromversorgung und Kühlung fließt.
Ein Wasserkraftüberschuss macht Strom zum Verkaufsargument
Laut dem Economic Survey der Regierung erreichte die installierte Stromerzeugungskapazität Nepals bis Mitte März 2025 3.602 MW, und 99 % der Bevölkerung haben Zugang zu Elektrizität. Das Land exportierte im Fiskaljahr 2025-26 3,877 Mrd. Einheiten Strom im Wert von 29,32 Mrd. Nepalesischen Rupien (NPR), nach 2,3829 Mrd. Einheiten im Vorjahr. WorldLink errichtete seinen Standort in Chandragiri neben einem Umspannwerk, und Bichuten Data Vault gibt an, dass seine geplanten Anlagen ausschließlich nepalesische Wasserkraft nutzen werden. DC Market Insights modelliert auf Grundlage dieses Überschusses eine nahezu Verdreifachung der aktiven IT-Last von 29,5 MW im Jahr 2025 auf 85,5 MW im Jahr 2035.
Markttrends: Wie verändert sich die Rechenzentrumsinfrastruktur in Nepal?
Der Nepal Data Center Infrastrukturmarkt verschiebt sich hin zu zertifizierten Tier-3- und Tier-4-Bauten, gekoppelten Primär- und Disaster-Recovery-Standorten (DR) und der ersten KI-fähigen Kapazität.
Betreiber koppeln einen Primärstandort mit Disaster Recovery außerhalb Kathmandus
Geschäftskontinuität bedeutet heute einen zweiten Standort außerhalb des Kathmandu-Tals, oft in einer anderen Provinz. Ncell betreibt ein primäres Tier-III Integrated Data Centre in Nakkhu, Lalitpur, sowie zwei Disaster-Recovery-Rechenzentren in Pokhara und Hetauda. Nepal Telecom unterzeichnete mit Huawei eine Absichtserklärung für ein Rechenzentrum im Wert von 484 Mio. NPR (USD 3,5 Mio.), mit dem Primärstandort in Kathmandu und einem Disaster-Recovery-Zentrum im 265 km entfernten Bhairahawa. DC Market Insights schätzt, dass die Provinzen Gandaki und Lumbini zusammen 15,7 % der Ausgaben 2025 ausmachen, überwiegend für DR-Kapazität.
Tier-IV- und Hyperscale-Projekte erreichen Nepal
Im Mai 2026 kündigte Bichuten Data Vault das nach eigenen Angaben erste Tier-IV-Hyperscale-Rechenzentrum Nepals an, an zwei Standorten in Kathmandu und Birgunj, beginnend mit 240 kW und mit geplantem Ausbau auf 5 MW bis 2030, mit VVDN Technologies (VVDN), Google Cloud, Advanced Micro Devices (AMD) und Micron als Partnern. Im Modell von DC Market Insights wächst die Infrastruktur von Hyperscale-Rechenzentren bis 2035 um 31,82 % pro Jahr, am schnellsten unter allen Käufertypen, und die Tier-4-Ausgaben wachsen um 24,16 % pro Jahr.
Batteriespeicher und Flüssigkeitskühlung kommen in die Stückliste
Eine höhere Rack-Dichte verändert, was Betreiber kaufen. Batteriespeichersysteme sind mit 14,52 % pro Jahr die am schnellsten wachsende elektrische Komponente, von USD 1,08 Mio. auf USD 4,19 Mio., da DC Market Insights erwartet, dass Neubauten USV-Systeme mit Batteriespeichern kombinieren. Sonstige Kühlung, einschließlich Flüssigkeitskühlung, wächst um 12,61 % pro Jahr, da KI- und Hochleistungsrechner-Racks hinzukommen. Das eigene Rechenzentrum der Nepal Electricity Authority in Suchatar, gebaut in Tier-III-Qualität, zeigt das konventionelle Muster: zwei Generatoren, 1 MW IT-Kapazität und zwei modulare USV-Einheiten mit je 300 kVA.
Marktherausforderungen: Was bremst den Nepal Data Center Infrastrukturmarkt?
Eine dünne Regulierung außerhalb der Richtlinie und eine kleine, sprunghafte Projektpipeline sind die beiden Einschränkungen, die den Nepal Data Center Infrastrukturmarkt nach Erwartung von DC Market Insights bis 2035 unter 10 MW neuer Kapazität pro Jahr halten werden.
Die Regeln betreffen die Lizenzierung, nicht aber Standortwahl oder Umweltprüfung
Die Richtlinie von 2025 regelt, wer ein Rechenzentrum betreiben darf, sowie dessen Tier- und Sicherheitszertifikate, nicht aber, wo es gebaut wird oder seine Umweltprüfung. Rechenzentren sind nicht in Anhang 3 des nepalesischen Umweltrechtsrahmens aufgeführt, sodass keine vollständige Umweltverträglichkeitsprüfung (UVP) erforderlich ist, und kein Überwachungsrahmen liefert Daten zu lokalen Auswirkungen, wie die Kathmandu Post im April 2026 berichtete.
Angekündigte Projekte sind wenige, und einige sind umstritten
Eine kleine Zahl von Projekten bestimmt die Ausgaben eines jeden Jahres, sodass eine einzige Verzögerung die Gesamtsumme verschiebt. Im Mai 2026 erklärten Quellen bei WorldLink gegenüber NepaliTelecom, es gebe keine Vereinbarung, keine Geheimhaltungsvereinbarung und keinen Vertrag mit Meta, nachdem über eine Rechenzentrumskooperation im Wert von 5 Mrd. Rs berichtet worden war. Das Projekt von Yotta Data Services und BLC Holdings (BLC) wurde im April 2024 mit einer geschätzten Investition von 3,5 Mrd. Rs und einer IT-Last von 4 MW angekündigt. DC Market Insights setzt in seinem Basisszenario für 2026 3,2 MW neue Kapazität an, nach 5,3 MW im Jahr 2025, und verbucht angekündigte Projekte erst, wenn sie finanziert sind.
Marktchancen: Wo liegen die neuen Umsatzpools in Nepals Rechenzentren?
Die beiden größten neuen Umsatzpools im Nepal Data Center Infrastrukturmarkt sind Colocation-Anlagen, die um 14,91 % pro Jahr auf USD 149,16 Mio. wachsen, und Modernisierungen des bestehenden Bestands, die bis 2035 auf USD 23,06 Mio. wachsen.
Colocation überholt Enterprise-Rechenzentren bis 2035
Colocation-Rechenzentren geben 2025 USD 37,16 Mio. für Infrastruktur aus und werden bis 2035 voraussichtlich USD 149,16 Mio. erreichen und damit Enterprise-Rechenzentren mit USD 134,21 Mio. überholen. Ncell gibt an, dass sein Tier-III-Rechenzentrum Banken, Behörden und Großunternehmen bedienen kann, was zeigt, wie Mieter, die früher eigene Räume betrieben, stattdessen zertifizierte Flächen mieten können. Nepal hatte Mitte April 2025 29,11 Mio. Breitbandteilnehmer, darunter 3.098.621 Fiber-to-the-Home-Anschlüsse, und dieser Datenverkehr erfordert lokales Hosting. Der Bericht Nepal Data Center Market behandelt die Dienstleistungsseite derselben Nachfrage.
Modernisierungen und IT-Erneuerung wachsen schneller als Neubauten
Retrofit- und Modernisierungsarbeiten haben 2025 einen Wert von USD 5,33 Mio. und 2035 von USD 23,06 Mio., eine CAGR von 15,77 %, die höchste unter den Liefermodellen. Server wachsen von USD 37,65 Mio. auf USD 164,01 Mio. um 15,85 % pro Jahr und Speicher von USD 13,88 Mio. auf USD 53,02 Mio.; der Bericht Nepal Data Center Storage Market betrachtet Speichersysteme ausführlicher. Der Haushalt 2025/26 gewährt Exporteuren von IT-Dienstleistungen eine Einkommensteuerbefreiung von 75 %, die nach Erwartung von DC Market Insights IT-Dienstleister unterstützen wird, die Workloads in Nepal hosten.
Preise: Was kostet ein Rechenzentrum in Nepal pro MW?
Ein neues Rechenzentrum in Nepal kostet 2025 allein für die Facility-Systeme rund USD 6,0 Mio. pro MW IT-Last, und die darin installierte IT- und Netzwerkausrüstung kostet jedes Jahr rund USD 2,97 Mio. pro MW. Dies sind Schätzungen von DC Market Insights, ohne Grundstücke und Arbeitskosten.
| Ausgaben pro MW IT-Last (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Facility-Capex pro neuem MW | 5,62 | 5,99 | 6,39 | 6,82 |
| Facility-Modernisierungen pro installiertem MW und Jahr | 0,19 | 0,22 | 0,26 | 0,30 |
| IT- und Netzwerkausrüstung pro installiertem MW und Jahr | 2,55 | 2,97 | 3,46 | 4,03 |
Veröffentlichte Projekte stützen den Facility-Wert. Das Projekt von Yotta und BLC mit 3,5 Mrd. Rs für 4 MW ergibt 875 Mio. Rs pro MW oder rund USD 6,37 Mio. zum Verkaufskurs der Nepal Rastra Bank von 137,31 Rs pro US-Dollar im Juni 2025; aus dem veröffentlichten Projektwert geht nicht hervor, ob das Grundstück enthalten ist.
Normen und Regulierung: Welche Regeln prägen die Rechenzentrumsinfrastruktur in Nepal?
Vier Regelwerke bestimmen, wie Rechenzentren in Nepal gebaut werden: die Rechenzentrums- und Cloud-Richtlinie von 2025, Tier-Ratings, die Infrastrukturnorm TIA-942 der Telecommunications Industry Association (TIA) und die nationale Erdbebenbauvorschrift.
Data Centre and Cloud Services Directives (2025). Die Richtlinien traten laut Ncell am 28. Januar 2025 in Kraft, und das MoCIT veröffentlichte sie am 10. Februar 2025 auf Grundlage des Electronic Transactions Act. Dienstleister müssen sich beim DoIT registrieren, und bestehende Betreiber hatten sechs Monate Zeit für ihren Antrag. Ncell war das erste Unternehmen, das als Rechenzentrums- und Cloud-Dienstleister gelistet wurde, nachdem das DoIT seine Brandschutzprotokolle, Sicherheits- und Datenschutzrichtlinien, Business-Continuity-Pläne, Tier-Klassifizierung und IP-Pool-Angaben geprüft hatte (Quelle: Ncell-Pressemitteilung).
Tier-Ratings und Zertifikate. Rechenzentren, die Regierungsdaten speichern, müssen mindestens ein Tier-3-Rating aufweisen. Alle Rechenzentren müssen innerhalb eines Jahres nach der Registrierung ein Tier-Rating-Zertifikat sowie ein Zertifikat über einen Informationssicherheitsstandard vorlegen, das sowohl das Rechenzentrum als auch seinen DR-Standort abdeckt.
TIA-942-C (Mai 2024). Der TIA-942 Telecommunications Infrastructure Standard for Data Centers legt die Anforderungen an die Infrastruktur von Rechenzentren und Computerräumen jeder Größe fest, und Revision C aktualisiert die Anforderungen an Telekommunikation, Stromversorgung, Kühlung, Architektur und Brandschutz.
Erdbebenvorschrift. Nepals National Building Code NBC 105, Seismic Design of Buildings in Nepal, wurde 2020 aktualisiert. DC Market Insights ordnet erdbebensichere Tragwerksarbeiten dem Segment Bau, Tragwerk und Architektur zu, das 2025 einen Wert von USD 7,27 Mio. bzw. 19,6 % der Facility-Ausgaben hat.
Marktsegmentierung: Welches Segment führt den Nepal Data Center Infrastrukturmarkt an?
IT- und Netzwerkinfrastruktur führt den Nepal Data Center Infrastrukturmarkt mit 68,3 % des Werts 2025 an, Enterprise-Rechenzentren führen bei den Käufern mit 44,6 % und Tier-3-Anlagen mit 49,7 %. Hyperscale-Rechenzentren sind mit 31,82 % pro Jahr das am schnellsten wachsende Segment, ausgehend von einer kleinen Basis, da Bichuten Data Vault Tier-IV-Hyperscale-Kapazität in Kathmandu und Birgunj plant, beginnend mit 240 kW und mit Ausbau auf 5 MW bis 2030; unter den Infrastrukturtypen wächst IT- und Netzwerkausrüstung mit 15,24 % pro Jahr am schnellsten.
Nach Infrastrukturtyp: IT- und Netzwerkausrüstung führt mit 68,3 %
| Infrastrukturtyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| IT- & Netzwerkinfrastruktur | 79,76 | 68,3 % | 329,34 | 15,24 % |
| Elektrische Infrastruktur | 17,22 | 14,7 % | 33,78 | 6,97 % |
| Mechanische Infrastruktur | 10,31 | 8,8 % | 22,17 | 7,96 % |
| Bau / Tragwerk & Architektur | 7,27 | 6,2 % | 13,63 | 6,49 % |
| Sonstige (Brandschutz, Sicherheit und DCIM) | 2,30 | 2,0 % | 5,32 | 8,75 % |
Facility-Systeme wachsen langsamer als IT, weil 2025 einen großen einmaligen Neubau enthielt. Mechanische Infrastruktur wächst mit 7,96 % gegenüber 6,97 % schneller als elektrische, da die Rack-Dichte steigt.
Nach elektrischer Infrastruktur: USV-Systeme führen mit 35,6 %
| Elektrische Infrastruktur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unterbrechungsfreie Stromversorgung (USV) | 6,13 | 35,6 % | 10,85 | 5,88 % |
| Umschalter und Schaltanlagen | 3,77 | 21,9 % | 6,92 | 6,26 % |
| Versorgungsanschluss und Netzanbindung | 2,53 | 14,7 % | 4,46 | 5,83 % |
| Stromverteilereinheiten (PDUs) | 2,38 | 13,8 % | 4,93 | 7,55 % |
| Sonstige | 1,33 | 7,7 % | 2,43 | 6,21 % |
| Batteriespeichersysteme (BESS) | 1,08 | 6,3 % | 4,19 | 14,52 % |
Nach mechanischer Infrastruktur: CRAC- und CRAH-Geräte führen mit 41,3 %
| Mechanische Infrastruktur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Kühlgeräte (CRAC / CRAH) | 4,26 | 41,3 % | 7,44 | 5,73 % |
| Kaltwassersätze (luftgekühlt / wassergekühlt) | 2,72 | 26,4 % | 5,50 | 7,29 % |
| Pumpen und Rohrleitungssysteme | 1,22 | 11,8 % | 3,08 | 9,70 % |
| Sonstige (inkl. Flüssigkeitskühlung) | 1,11 | 10,8 % | 3,64 | 12,61 % |
| Einhausungssysteme (Warm-/Kaltgang) | 1,00 | 9,7 % | 2,51 | 9,64 % |
Raumkühlgeräte haben den größten Anteil, weil die meisten installierten Racks in Nepal im Modell von DC Market Insights luftgekühlte Racks mit geringer Dichte sind; Flüssigkeitskühlung ist in der Zeile für sonstige Kühlung enthalten und wächst mit 12,61 % pro Jahr am schnellsten.
Nach IT- und Netzwerkinfrastruktur: Server führen mit 47,2 %
| IT- und Netzwerkinfrastruktur | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Server | 37,65 | 47,2 % | 164,01 | 15,85 % |
| Netzwerkausrüstung | 15,07 | 18,9 % | 60,27 | 14,87 % |
| Speicher | 13,88 | 17,4 % | 53,02 | 14,34 % |
| Verkabelung und Glasfaser | 5,42 | 6,8 % | 20,42 | 14,18 % |
| Racks und Gehäuse | 3,91 | 4,9 % | 14,82 | 14,25 % |
| Sonstige | 3,83 | 4,8 % | 16,80 | 15,93 % |
Nach Rechenzentrumstyp: Enterprise-Rechenzentren führen mit 44,6 %
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Enterprise-Rechenzentrum | 52,12 | 44,6 % | 134,21 | 9,92 % |
| Colocation-Rechenzentrum | 37,16 | 31,8 % | 149,16 | 14,91 % |
| Sonstige Rechenzentren (Regierung und Telekom-Kern) | 17,65 | 15,1 % | 46,89 | 10,26 % |
| Edge-Rechenzentrum | 7,48 | 6,4 % | 35,17 | 16,74 % |
| Hyperscale-Rechenzentrum | 2,45 | 2,1 % | 38,81 | 31,82 % |
Enterprise-Rechenzentren, die hauseigenen Räume von Banken, Behörden und Großunternehmen, geben noch am meisten aus, doch Colocation überholt sie bis 2035. Die Zeile sonstige Rechenzentren umfasst Regierungs- und Telekom-Kernanlagen wie den Standort der Nepal Electricity Authority in Suchatar.
Nach Tier-Typ: Tier 3 führt mit 49,7 %
| Tier | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Tier 3 | 58,08 | 49,7 % | 243,35 | 15,40 % |
| Tier 2 | 43,94 | 37,6 % | 110,76 | 9,69 % |
| Tier 1 | 11,45 | 9,8 % | 20,62 | 6,06 % |
| Tier 4 | 3,39 | 2,9 % | 29,51 | 24,16 % |
Nach Liefermodell: Design-Build und EPC führen bei den Facility-Ausgaben mit 38,6 %
Liefermodelle beziehen sich auf die USD 37,10 Mio. an Facility-Ausgaben im Jahr 2025. Design-Build- sowie Engineering-, Procurement- und Construction-Verträge (EPC) entfallen auf USD 14,33 Mio. (38,6 %), Turnkey-Verträge auf USD 9,09 Mio. (24,5 %), Retrofit- und Modernisierungsarbeiten auf USD 5,33 Mio. (14,4 %), Baumanagement auf USD 4,19 Mio. (11,3 %) und modulare, werkseitig gefertigte Systeme auf USD 4,16 Mio. (11,2 %). Modulare, werkseitig gefertigte Systeme wachsen um 10,04 % pro Jahr auf USD 10,83 Mio. bis 2035, da vorgefertigte Räume sich für Edge-Standorte außerhalb Kathmandus eignen.
DC Exclusive: Das nepalesische Modell der Ausgaben pro MW und die Matrix Infrastruktur × Käufer
Mit USD 38,55 Mio. im Jahr 2025 ist IT-Ausrüstung in Enterprise-Rechenzentren die größte Einzelzelle der Matrix und macht 33,0 % des Nepal Data Center Infrastrukturmarkts aus. Die folgende Matrix stellt gegenüber, was gekauft wird und wer es kauft.
| 2025, Mio. USD | Enterprise | Colocation | Regierung und Telekom-Kern | Edge | Hyperscale | Gesamt |
|---|---|---|---|---|---|---|
| IT- & Netzwerkinfrastruktur | 38,55 | 22,74 | 11,86 | 4,89 | 1,72 | 79,76 |
| Elektrische Infrastruktur | 6,68 | 6,41 | 2,58 | 1,26 | 0,29 | 17,22 |
| Mechanische Infrastruktur | 4,11 | 3,79 | 1,58 | 0,65 | 0,18 | 10,31 |
| Bau / Tragwerk & Architektur | 1,79 | 3,49 | 1,25 | 0,52 | 0,22 | 7,27 |
| Sonstige (Brandschutz, Sicherheit und DCIM) | 0,99 | 0,73 | 0,38 | 0,16 | 0,04 | 2,30 |
| Gesamt | 52,12 | 37,16 | 17,65 | 7,48 | 2,45 | 116,86 |
Colocation-Käufer geben 38,8 % ihres Budgets für Facility-Systeme aus, gegenüber 26,0 % bei Enterprise-Rechenzentren, weil Colocation-Betreiber die Gebäudehülle, Stromversorgung und Kühlung errichten, die Enterprise-Mieter nicht mehr selbst bauen. Bau- und Tragwerksarbeiten sind das einzige System, bei dem Colocation mehr ausgibt als Enterprise, mit USD 3,49 Mio. gegenüber USD 1,79 Mio. Die Hyperscale-Ausgaben sind mit USD 2,45 Mio. noch gering, und Bauarbeiten machen bereits 9,0 % davon aus, nahe dem Anteil von 9,4 % bei Colocation, weil Hyperscale-Projekte mit dem Gebäude beginnen.
Die Matrix ist ein Modell von DC Market Insights, keine Zählung von Lieferungen. Sie basiert auf 38 Eingangsgrößen: 17 Kapazitätsgrößen (der Ausgangsbestand 2020 von 15,8 MW und 16 jährliche Kapazitätskohorten), 3 Kurven der Ausgaben pro MW, 5 Anteile nach Infrastrukturtyp, 5 Anteile nach Rechenzentrumstyp und 8 Zellgewichte. Das Modell und seine Annahmen werden auf unserer Seite zur Forschungsmethodik erläutert.
Regionale Einblicke: Welche Region führt den Nepal Data Center Infrastrukturmarkt an?
Die Provinz Bagmati, in der das Kathmandu-Tal liegt, führt den Nepal Data Center Infrastrukturmarkt mit 71,8 % des Werts 2025 an, und die Provinz Madhesh ist mit 17,70 % pro Jahr die am schnellsten wachsende Region, da Birgunj einer der beiden Standorte eines geplanten Tier-IV-Projekts ist.
Die Provinz Bagmati führt mit 71,8 % Anteil
Die Provinz Bagmati gab 2025 USD 83,90 Mio. für Rechenzentrumsinfrastruktur aus und wird bis 2035 voraussichtlich USD 262,35 Mio. erreichen, eine CAGR von 12,08 %. In der Provinz liegen die Standorte von WorldLink in Chandragiri und Pulchowk, das primäre Rechenzentrum von Ncell in Nakkhu und der geplante Standort von Yotta und BLC in Ramkot. Bagmati verliert bis 2035 6,9 Prozentpunkte Anteil, da sich DR- und Edge-Kapazität auf andere Provinzen verteilt.
Die Provinz Gandaki hält 8,3 % Anteil
Die Provinz Gandaki hat 2025 einen Wert von USD 9,70 Mio. und bis 2035 von USD 35,98 Mio., eine CAGR von 14,01 %. In Pokhara befindet sich eines der beiden Disaster-Recovery-Rechenzentren von Ncell.
Die Provinz Lumbini hält 7,4 % Anteil
Die Provinz Lumbini hat 2025 einen Wert von USD 8,65 Mio. und bis 2035 von USD 38,81 Mio., eine CAGR von 16,20 %. Das geplante Disaster-Recovery-Zentrum von Nepal Telecom in Bhairahawa, 265 km von Kathmandu entfernt, ist der Anker der Provinz.
Die Provinz Koshi hält 6,1 % Anteil
Die Provinz Koshi hat 2025 einen Wert von USD 7,13 Mio. und bis 2035 von USD 29,51 Mio., eine CAGR von 15,26 %, nach der Zuordnung von DC Market Insights überwiegend Unternehmensräume und Telekom-Standorte.
Die Provinz Madhesh hält 4,2 % Anteil und wächst am schnellsten
Die Provinz Madhesh hat 2025 einen Wert von USD 4,91 Mio. und bis 2035 von USD 25,06 Mio., eine CAGR von 17,70 %. Birgunj, rund 130 km südlich von Kathmandu, ist einer der beiden Standorte des im Mai 2026 von Bichuten Data Vault angekündigten Tier-IV-Projekts.
Die Provinzen Karnali und Sudurpashchim halten 2,2 % Anteil
Die Provinzen Karnali und Sudurpashchim haben zusammen 2025 einen Wert von USD 2,57 Mio. und bis 2035 von USD 12,53 Mio., eine CAGR von 17,17 %, nach der Zuordnung von DC Market Insights überwiegend kleine Edge-Räume für Telekom- und Behördendienste.
Prognoseszenarien: Wie könnte sich die Prognose für 2035 verändern?
Der Nepal Data Center Infrastrukturmarkt erreicht im Basisszenario bis 2035 USD 404,24 Mio., mit einer Spanne von USD 298,92 Mio. bis USD 492,32 Mio. über das niedrige und das hohe Szenario.
| Szenario | Annahme ab 2026 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Niedrig | Kapazitätszuwächse 30 % unter Basis; IT-Ausgaben pro MW wachsen um 2,2 % pro Jahr | 298,92 | 9,85 % |
| Basis | Zuwächse steigen von 3,2 MW auf 7,6 MW pro Jahr; IT-Ausgaben pro MW wachsen um 3,1 % pro Jahr | 404,24 | 13,21 % |
| Hoch | Zuwächse 25 % über Basis; IT-Ausgaben pro MW wachsen um 3,6 % pro Jahr | 492,32 | 15,47 % |
Das niedrige Szenario zeigt, wie ein Stillstand bei angekündigten Projekten aussieht: Tier-IV- und Hyperscale-Pläne verschieben sich über 2030 hinaus, und Banken behalten ältere Räume länger. Das hohe Szenario unterstellt, dass die Tier-IV-Projekte in Kathmandu und Birgunj ihr Ziel von 5 MW erreichen und dass grenzüberschreitende Nachfrage aus Indien Nepals überschüssige Wasserkraft für Hosting nutzt.
Wettbewerbsanalyse: Wer führt den Nepal Data Center Infrastrukturmarkt an?
- WorldLink Communications
- Data World
- Ncell
- Nepal Telecom
- Nepal Electricity Authority
- Huawei
- Yotta Data Services
- BLC Holdings
- Bichuten Data Vault
- Google Cloud
- VVDN Technologies
- AMD
- Micron
DC Market Insights schätzt, dass WorldLink 2025 der größte Bauherr im Nepal Data Center Infrastrukturmarkt war: Seine Anlage in Chandragiri mit 3,5 MW macht rund 66,0 % der 5,3 MW IT-Kapazität aus, die 2025 hinzukamen (Schätzung von DC Market Insights, basierend auf der von WorldLink angekündigten Kapazität im Verhältnis zu den Zuwächsen 2025 im Modell). Ncell konkurriert über Zertifizierung, als erster nach der Richtlinie von 2025 gelisteter Anbieter, mit einem Tier-III-Primärstandort in Nakkhu und DR-Standorten in Pokhara und Hetauda. Nepal Telecom plant ein primäres Rechenzentrum in Kathmandu und ein DR-Zentrum in Bhairahawa mit Huawei als Infrastrukturlieferanten, und die Nepal Electricity Authority betreibt einen eigenen Standort in Tier-III-Qualität in Suchatar. Yotta Data Services und BLC Holdings planen einen Tier-3-Standort mit 4 MW in Ramkot, und Bichuten Data Vault plant Tier-IV-Kapazität in Kathmandu und Birgunj mit VVDN Technologies, Google Cloud, AMD und Micron als Partnern. Der Wettbewerb dreht sich um zertifizierte Tier-Ratings, einen DR-Standort außerhalb des Kathmandu-Tals und zuverlässige Stromversorgung.
Aktuelle Entwicklungen
- Im Januar 2025 vereinbarte Huawei in einer Absichtserklärung, für Nepal Telecom ein Rechenzentrum im Wert von 484 Mio. NPR (USD 3,5 Mio.) zu bauen, mit einem Primärstandort in Kathmandu und einem Disaster-Recovery-Zentrum in Bhairahawa (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im Februar 2025 eröffnete WorldLink in Chandragiri, Kathmandu, ein Rechenzentrum mit 3,5 MW und 520 Racks (Quelle: Nachrichtenbericht von Data Center Dynamics).
- Im April 2025 wurde Ncell als erstes Unternehmen vom Department of Information Technology als Rechenzentrums- und Cloud-Dienstleister nach den am 28. Januar 2025 in Kraft getretenen Richtlinien gelistet (Quelle: Nachrichtenbericht von NepaliTelecom und Ncell-Pressemitteilung).
- Im Juli 2025 sagten IFC und Standard Chartered Bank Nepal WorldLink und Data World USD 29 Mio. für Glasfasernetze und Rechenzentren zu, darunter Nepals erste EDGE-zertifizierte Anlage (Quelle: Nachrichtenbericht von ShareSansar).
- Im Mai 2026 kündigte Bichuten Data Vault Tier-IV-Hyperscale-Rechenzentren in Kathmandu und Birgunj an, beginnend mit 240 kW und mit geplantem Ausbau auf 5 MW bis 2030 (Quelle: Nachrichtenbericht von The Himalayan Times).
Wir verfolgen diese Deals, Eröffnungen und Kapazitätsankündigungen laufend in unseren Updates zur Rechenzentrumsbranche.
Methodik: Wie wir das Modell des Nepal Data Center Infrastrukturmarkts erstellt haben
DC Market Insights hat diesen Markt bottom-up aus 16 jährlichen Kapazitätskohorten (2020 bis 2035) auf einem Ausgangsbestand von 15,8 MW IT-Last aufgebaut. Die neuen Megawatt jeder Kohorte wurden mit einem Facility-Capex pro MW von USD 5,62 Mio. im Jahr 2020 bewertet, der um 1,3 % pro Jahr steigt; Modernisierungen wurden auf den installierten Bestand mit USD 0,19 Mio. pro MW im Jahr 2020 aufgeschlagen, mit einem Anstieg von 3 % pro Jahr; und IT- und Netzwerkausrüstung wurde auf die durchschnittliche aktive IT-Last mit USD 2,55 Mio. pro MW im Jahr 2020 bewertet, mit einem Anstieg von 3,1 % pro Jahr. Die Gesamtsumme wurde nach 5 Infrastrukturtypen, 6 elektrischen Komponenten, 5 mechanischen Komponenten, 6 IT-Komponenten, 5 Rechenzentrumstypen, 4 Tiers, 5 Liefermodellen und 6 Provinzgruppen aufgeteilt, und jede Aufteilung summiert sich zu ihrer übergeordneten Gesamtsumme. Das Ergebnis wurde top-down anhand von 3 veröffentlichten Projektkosten und -kapazitäten überprüft: dem Budget von Yotta und BLC von 875 Mio. Rs pro MW, der Eröffnung in Chandragiri mit 3,5 MW und der Absichtserklärung von Huawei für Nepal Telecom über 484 Mio. NPR. Der auf dieser Seite genannte Analyst hat das Modell erstellt, und der Prüfer hat vor der Veröffentlichung die Berechnungen, die Quellen und die Daten überprüft.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Abgedeckte Segmente
- 1.3Währung und Einheiten
- 02Forschungsmethodik
- 2.1Bottom-up-Modell der Kapazitätskohorten
- 2.2Kurven der Ausgaben pro MW
- 2.3Top-down-Prüfungen anhand veröffentlichter Projekte
- 2.4Quellenverzeichnis und Faktenprüfung
- 03Zusammenfassung
- 3.1Marktgröße, 2020, 2025 und 2035
- 3.2Wichtigste Ergebnisse
- 04Marktdynamik
- 4.1Treiber
- 4.2Trends
- 4.3Herausforderungen
- 4.4Chancen
- 05Preise
- 5.1Facility-Capex pro MW IT-Last
- 5.2Modernisierungsausgaben pro installiertem MW
- 5.3IT- und Netzwerkausgaben pro installiertem MW
- 06Normen und Regulierung
- 6.1Data Centre and Cloud Services Directives 2025
- 6.2Tier-Ratings
- 6.3TIA-942-C
- 6.4NBC 105 Erdbebensichere Auslegung
- 07Lieferkette
- 7.1Ausrüstungslieferanten und Integratoren
- 7.2Stromversorgung und Netzanbindung
- 08Marktgröße und Prognose
- 8.1Marktgröße, 2020-2035
- 8.2Installierte IT-Last, 2020-2035
- 09Markt nach Infrastrukturtyp
- 9.1Elektrische Infrastruktur
- 9.2Mechanische Infrastruktur
- 9.3Bau / Tragwerk & Architektur
- 9.4IT- & Netzwerkinfrastruktur
- 9.5Sonstige
- 10Markt nach elektrischer Infrastruktur
- 10.1Unterbrechungsfreie Stromversorgung (USV)
- 10.2Umschalter und Schaltanlagen
- 10.3Versorgungsanschluss und Netzanbindung
- 10.4Stromverteilereinheiten (PDUs)
- 10.5Batteriespeichersysteme (BESS)
- 10.6Sonstige
- 11Markt nach mechanischer Infrastruktur
- 11.1Kühlgeräte (CRAC / CRAH)
- 11.2Kaltwassersätze
- 11.3Pumpen und Rohrleitungssysteme
- 11.4Einhausungssysteme
- 11.5Sonstige (inkl. Flüssigkeitskühlung)
- 12Markt nach IT- & Netzwerkinfrastruktur
- 12.1Server
- 12.2Netzwerkausrüstung
- 12.3Speicher
- 12.4Verkabelung und Glasfaser
- 12.5Racks und Gehäuse
- 12.6Sonstige
- 13Markt nach Rechenzentrumstyp
- 13.1Enterprise-Rechenzentrum
- 13.2Colocation-Rechenzentrum
- 13.3Regierung und Telekom-Kern
- 13.4Edge-Rechenzentrum
- 13.5Hyperscale-Rechenzentrum
- 14Markt nach Tier-Typ
- 14.1Tier 1
- 14.2Tier 2
- 14.3Tier 3
- 14.4Tier 4
- 15Markt nach Liefermodell
- 15.1Design-Build / EPC
- 15.2Turnkey
- 15.3Retrofit / Modernisierung
- 15.4Baumanagement
- 15.5Modular werkseitig gefertigt
- 16DC Exclusive: Matrix Infrastruktur × Käufer
- 16.1Matrix, 2025
- 16.2Modelleingaben
- 17Markt nach Region
- 17.1Provinz Bagmati
- 17.2Provinz Gandaki
- 17.3Provinz Lumbini
- 17.4Provinz Koshi
- 17.5Provinz Madhesh
- 17.6Provinzen Karnali und Sudurpashchim
- 18Regionale Querschnitte
- 18.1Provinzanteile, 2025 und 2035
- 18.2Wachstumsraten der Provinzen, 2025-2035
- 19Prognoseszenarien
- 19.1Niedriges, Basis- und hohes Szenario bis 2035
- 20Wettbewerbslandschaft
- 20.1Hinzugefügte Kapazität nach Betreiber, 2025
- 20.2Wettbewerbspositionierung
- 21Unternehmensprofile
- 21.1WorldLink Communications
- 21.2Data World
- 21.3Ncell
- 21.4Nepal Telecom
- 21.5Nepal Electricity Authority
- 21.6Huawei
- 21.7Yotta Data Services
- 21.8BLC Holdings
- 21.9Bichuten Data Vault
- 21.10Google Cloud
- 21.11VVDN Technologies
- 21.12AMD
- 21.13Micron
- 22Empfehlungen der Analysten
- 22.1Für Betreiber
- 22.2Für Ausrüstungslieferanten
- 22.3Für Investoren
- Abb. 1Nepal Data Center Infrastrukturmarkt, Größe, 2020–2035
- Abb. 2Nepal Data Center Infrastrukturmarkt nach Provinz, 2025 und 2035
- Abb. 3Installierte IT-Last in Nepal, 2020-2035
- Abb. 4Markt nach Infrastrukturtyp, 2025 und 2035
- Abb. 5Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 1Berichtsattribute
- Tabelle 2Ausgaben pro MW IT-Last, 2020, 2025, 2030 und 2035
- Tabelle 3Markt nach Infrastrukturtyp, 2025 und 2035
- Tabelle 4Markt nach elektrischer Infrastruktur, 2025 und 2035
- Tabelle 5Markt nach mechanischer Infrastruktur, 2025 und 2035
- Tabelle 6Markt nach IT- & Netzwerkinfrastruktur, 2025 und 2035
- Tabelle 7Markt nach Rechenzentrumstyp, 2025 und 2035
- Tabelle 8Markt nach Tier-Typ, 2025 und 2035
- Tabelle 9Markt nach Liefermodell, 2025 und 2035
- Tabelle 10Matrix Infrastruktur × Käufer, 2025
- Tabelle 11Markt nach Provinz, 2025 und 2035
- Tabelle 12Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Priyanka Mor, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
USD 116,86 Mio. im Jahr 2025. DC Market Insights prognostiziert, dass der Nepal Data Center Infrastrukturmarkt bis 2035 USD 404,24 Mio. erreicht, eine CAGR von 13,21 %, während die aktive IT-Last von 29,5 MW auf 85,5 MW wächst.
3,5 MW: Das Rechenzentrum von WorldLink in Chandragiri, im Februar 2025 mit 520 Racks eröffnet, ist nach der Zählung von DC Market Insights der größte Zuwachs des Jahres 2025. Ncell betreibt einen Tier-III-Primärstandort in Nakkhu mit Disaster-Recovery-Standorten in Pokhara und Hetauda, und die Nepal Electricity Authority betreibt einen Standort in Suchatar.
68,3 % des Werts 2025 entfallen auf IT- und Netzwerkinfrastruktur mit USD 79,76 Mio. Unter den Facility-Systemen führen Systeme zur unterbrechungsfreien Stromversorgung (USV) die elektrische Infrastruktur mit 35,6 % an, und CRAC- und CRAH-Geräte führen die mechanische Infrastruktur mit 41,3 % an.
31,82 % pro Jahr: Hyperscale-Rechenzentren wachsen am schnellsten, von USD 2,45 Mio. im Jahr 2025 auf USD 38,81 Mio. bis 2035, da die für Kathmandu und Birgunj angekündigten Tier-IV-Hyperscale-Projekte praktisch bei null beginnen.
71,8 % des Werts 2025 entfallen auf die Provinz Bagmati, in der das Kathmandu-Tal liegt, mit USD 83,90 Mio. Die Provinz Madhesh wächst mit 17,70 % pro Jahr am schnellsten, da Birgunj einer der beiden Standorte eines geplanten Tier-IV-Projekts ist.
Rund USD 6,0 Mio. pro MW IT-Last für Facility-Systeme im Jahr 2025, eine Schätzung von DC Market Insights ohne Grundstücke und Arbeitskosten. IT- und Netzwerkausrüstung kommt jedes Jahr mit rund USD 2,97 Mio. pro MW hinzu.
Tier 3 ist das Mindestrating für Rechenzentren, die Regierungsdaten speichern, nach den Data Centre and Cloud Services Directives, die laut Ncell am 28. Januar 2025 in Kraft traten. Anbieter müssen sich beim Department of Information Technology registrieren.
66,0 % der 5,3 MW IT-Kapazität, die 2025 hinzukamen, stammten aus der Anlage von WorldLink in Chandragiri, eine Schätzung von DC Market Insights. Ncell, Nepal Telecom, die Nepal Electricity Authority, Yotta und BLC sowie Bichuten Data Vault sind die anderen wichtigen Akteure.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.