
Mercato dei data center AI in Svezia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
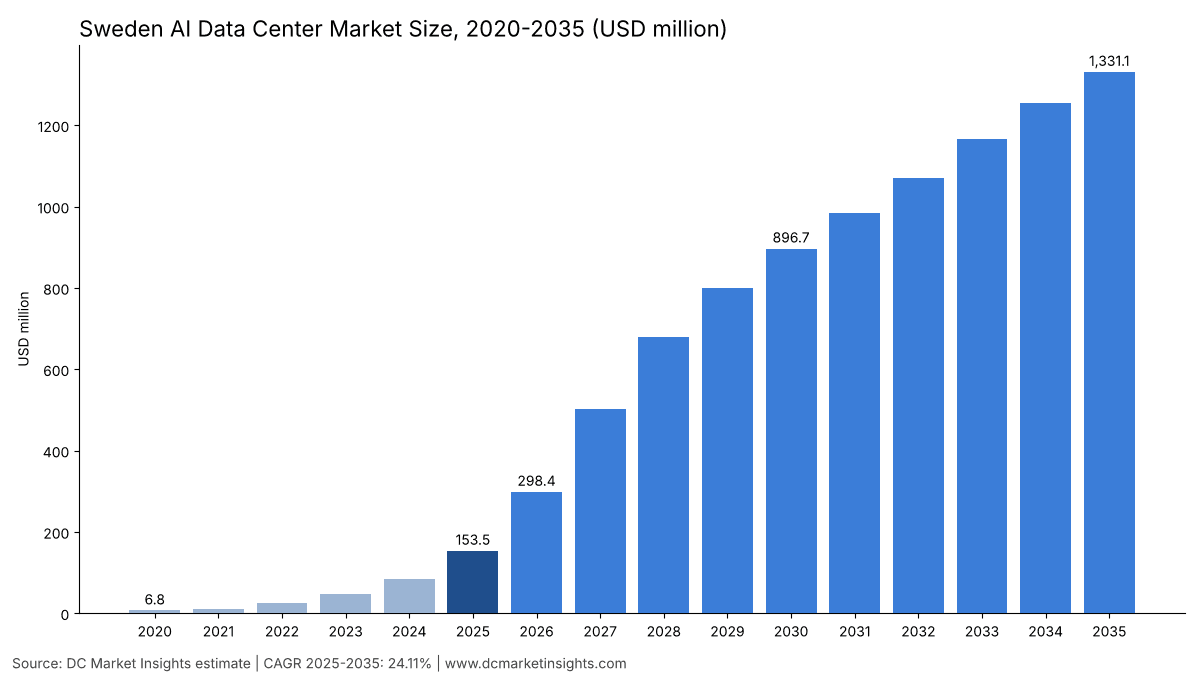
Nel 2025 il valore del Mercato dei data center AI in Svezia era pari a USD 153.5 milioni; si prevede che raggiunga USD 1,330.0 milioni entro il 2035, con un CAGR del 24.11%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 5 nov 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Perché le stime sono diverse
- 04Fattori di crescita del mercato
- 05Tendenze di mercato
- 06Sfide del mercato
- 07Opportunità di mercato
- 08Analisi dei prezzi
- 09Norme e regolamentazione
- 10Segmentazione del mercato
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- —Aziende analizzate
Analisi completa
Il mercato dei data center AI in Svezia vale USD 298,44 milioni nel 2026 e si prevede che raggiunga USD 1,33 miliardi entro il 2035, rispetto a USD 153,53 milioni nel 2025, con un CAGR del 24,11% dal 2025 al 2035 (stima DC Market Insights). Il mercato dei data center AI in Svezia comprende lo strato infrastrutturale costruito per i carichi di lavoro di intelligenza artificiale (AI) in Svezia: catene di alimentazione elettrica, raffreddamento a liquido e ad alta densità, involucri e rack pronti per l’AI, il fabric di rete all’interno della sala e i servizi operativi che gestiscono queste sale; i server con unità di elaborazione grafica (GPU), le bollette elettriche e i ricavi cloud ne restano esclusi. A muovere il denaro qui è l’energia a basso costo del nord, non il terreno: secondo Eurostat l’elettricità industriale svedese costava EUR 0,0845 per kWh IVA esclusa nel 2025, circa la metà della media UE di EUR 0,1618, per cui campus AI come il progetto da EUR 1,2 miliardi di Mistral AI ed EcoDataCenter a Borlänge inseguono le connessioni alla rete in Dalarna e nel Norrland. Il calcolo per il 2025 è il seguente: 80 MW di nuova capacità IT svedese × quota AI del 22% = 17,6 MW × USD 7,40 milioni per MW = USD 130,24 milioni di nuove costruzioni, più 5 MW di retrofit a raffreddamento a liquido × USD 3,20 milioni = USD 16,00 milioni, più USD 7,29 milioni di servizi sulla base AI installata. Il raffreddamento a immersione e rear-door è il segmento di raffreddamento più dinamico, con il 34,80% annuo, e il Norrland superiore e centrale è la regione più dinamica, con il 34,59% annuo, perché vi sorgono il campus atNorth da 300 MW di Sollefteå e quello di EdgeConneX a Skellefteå.
Statistiche chiave: quanto vale il mercato dei data center AI in Svezia nel 2026?
DC Market Insights valuta il mercato dei data center AI in Svezia USD 298,44 milioni nel 2026, il 94,39% in più rispetto a USD 153,53 milioni del 2025, man mano che le sale GPU di Microsoft si riempiono e il campus di EcoDataCenter a Borlänge entra nella fase di allestimento.
- Dimensione del mercato 2025: USD 153,53 milioni
- Dimensione del mercato 2026: USD 298,44 milioni
- Dimensione del mercato 2030: USD 896,72 milioni
- Dimensione del mercato 2035: USD 1,33 miliardi
- CAGR 2025-2035: 24,11% (scenario basso 21,06%, scenario alto 26,60%)
- Componente principale: raffreddamento a liquido e ad alta densità, 36,53% del valore 2025
- Componente più dinamica: servizi operativi e software, 41,86% annuo
- Regione leader: Svezia centro-settentrionale, 32% del valore 2025
- Regione più dinamica: Norrland superiore e centrale, 34,59% annuo
- Località principale: Kista e Stoccolma centro, USD 30,71 milioni nel 2025
- Tipo di acquirente principale: hyperscale in autocostruzione, 48% del valore 2025; leader di mercato Microsoft (stima DC Market Insights)
Punti chiave: cosa devono sapere gli acquirenti sul mercato dei data center AI in Svezia?
- Il mercato dei data center AI in Svezia quasi raddoppia nel 2026 (+94,39%) perché i nuovi completamenti IT svedesi salgono da 80 MW a 110 MW e la quota AI al loro interno sale dal 22% al 32%.
- Il raffreddamento a liquido direct-to-chip cresce del 31,15% annuo perché i rack GB300 e Vera Rubin, come quelli previsti a Borlänge, non possono essere raffreddati ad aria.
- La quota del Norrland sale dall’8% al 18% entro il 2035 perché Svenska kraftnät aveva già in carico circa 5.500 MW di richieste di connessione di grandi data center a novembre 2025 e il nord dispone di energia in eccesso.
- I servizi operativi crescono del 41,86% annuo perché la base AI installata passa da circa 53 MW a fine 2025 a circa 907 MW a fine 2034.
Sintesi: a che ritmo cresce il mercato dei data center AI in Svezia?
Il mercato dei data center AI in Svezia valeva USD 6,77 milioni nel 2020, ha raggiunto USD 153,53 milioni nel 2025 e si prevede che arrivi a USD 1,33 miliardi entro il 2035, con un CAGR del 24,11% nel periodo di previsione.
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 153,53 milioni |
| Dimensione del mercato 2026 | USD 298,44 milioni |
| CAGR 2025-2035 | 24,11% |
| Dimensione del mercato 2035 | USD 1,33 miliardi |
Il mercato dei data center AI in Svezia è cresciuto dell’86,69% annuo dal 2020 al 2025 partendo da una base di USD 6,77 milioni, quando le sale di classe AI rappresentavano il 2% della nuova capacità svedese. Dopo il 2025 la crescita rallenta al 24,11% perché i nuovi completamenti IT si stabilizzano intorno a 190-211 MW annui dal 2030, mentre la quota AI continua a salire dal 22% al 62%. L’analisi di mercato di lungo periodo di Svenska kraftnät del giugno 2026 stima la domanda elettrica dei data center svedesi in circa 3 TWh oggi e tra 9 e 41 TWh entro il 2050, per cui la parte finale di questa previsione è determinata dallo sviluppo della rete più che dalla disponibilità di chip.
Perimetro del mercato: cosa comprende il mercato dei data center AI in Svezia?
Il mercato dei data center AI in Svezia comprende la spesa per l’infrastruttura degli impianti destinata alla capacità di data center di classe AI in Svezia, pari a USD 153,53 milioni nel 2025. Per classe AI si intendono sale progettate per rack di acceleratori da 40 kW e oltre, per lo più raffreddati a liquido.
Incluso
- Infrastruttura di alimentazione elettrica per le sale AI: quadri di media tensione, trasformatori, gruppi di continuità (UPS), condotti sbarre e generazione di riserva (USD 54,96 milioni nel 2025).
- Raffreddamento a liquido e ad alta densità, compresi i retrofit delle sale esistenti (USD 56,08 milioni).
- Involucro edilizio e rack pronti per l’AI, il fabric di rete ad alta velocità all’interno della sala e i servizi operativi e software.
Escluso
- Server GPU, storage e acceleratori (conteggiati nel AI Data Center Market), terreni, oneri di connessione alla rete, elettricità, vendita di calore e ricavi da noleggio di GPU.
- Sale convenzionali sotto i 40 kW per rack, che restano nel Sweden Data Center Infrastructure Market (USD 502,31 milioni nel 2025); questo mercato si sovrappone alla riga AI e HPC di quel rapporto e aggiunge involucri, fabric, retrofit e servizi.
Come si combinano i segmenti
Ogni tabella di segmentazione riportata di seguito somma allo stesso totale per ciascun anno: componente, tipo di acquirente, approccio di raffreddamento e carico di lavoro ripartiscono ciascuno USD 153,53 milioni nel 2025 e USD 1,33 miliardi nel 2035, e cinque regioni svedesi ripartiscono gli stessi totali. Il quadro nazionale più ampio, compresi l’IT e le sale convenzionali, si trova nel Sweden Data Center Market; questo rapporto ne rappresenta la porzione relativa alle sale AI.
Perché le stime sul mercato dei data center AI in Svezia sono diverse?
Le stime differiscono perché conteggiano strati diversi: DC Market Insights stima lo strato infrastrutturale del 2026 in USD 298,44 milioni. Le stime che includono i server GPU arrivano a un multiplo di questa cifra, dato che la sola Microsoft ha legato più di 20.000 GPU al suo programma svedese da SEK 33,7 miliardi. La precedente edizione di DC Market Insights indicava USD 127,77 milioni per il 2025 sulla base di una quota top-down; questa edizione conta i megawatt di classe AI con un approccio bottom-up e arriva a USD 153,53 milioni.
| Elemento | In questo rapporto | Motivo |
|---|---|---|
| Infrastruttura degli impianti per sale AI | Sì, USD 146,24 milioni nel 2025 | Nucleo del mercato |
| Servizi operativi e software | Sì, USD 7,29 milioni | Spesa ricorrente sulla base AI installata |
| Server GPU e acceleratori | No | Conteggiati nel AI Data Center Market |
| Ricavi da cloud GPU e AI-as-a-service | No | Ricavi da servizi, non infrastruttura |
| Sale convenzionali sotto i 40 kW per rack | No | Conteggiate nel Sweden Data Center Infrastructure Market |
Definizioni più ampie aggiungono piattaforme software AI, strumenti di machine learning operations, consulenza e ricavi da noleggio di GPU; nessuna di queste voci è conteggiata qui. Sono escluse anche le vendite di calore di scarto alle reti di teleriscaldamento come Stockholm Exergi, mentre le apparecchiature di recupero del calore all’interno della sala sono conteggiate. Le piccole e medie imprese (PMI) rientrano nel perimetro quando acquistano colocation pronta per l’AI e sono incluse nelle righe enterprise on-premises e colocation e wholesale.
Fattori di crescita: perché si costruiscono data center AI in Svezia?
Tre programmi identificati, per un valore superiore a USD 14 miliardi, guidano il mercato dei data center AI in Svezia. Si tratta dell’espansione GPU di Microsoft da SEK 33,7 miliardi, del campus di Mistral AI ed EcoDataCenter da EUR 1,2 miliardi e del piano di Brookfield da SEK 95 miliardi a Strängnäs; gli acquirenti hyperscale e di colocation detengono il 78% dei USD 153,53 milioni spesi nel 2025.
Il programma da 20.000 GPU di Microsoft riempie Gävle, Sandviken e Staffanstorp
Microsoft ha impegnato SEK 33,7 miliardi in due anni per l’infrastruttura cloud e AI nei suoi data center di Sandviken, Gävle e Staffanstorp, con più di 20.000 GPU, secondo l’annuncio di Microsoft del 3 giugno 2024. Per questo Gävle e Sandviken è la seconda località per dimensione con USD 23,03 milioni nel 2025, Staffanstorp ne conta USD 12,28 milioni e l’hyperscale in autocostruzione detiene il 48% del valore 2025 (stima DC Market Insights).
Il campus da EUR 1,2 miliardi di Mistral AI a Borlänge porta i rack Vera Rubin
Mistral AI ed EcoDataCenter hanno concordato a febbraio 2026 un data center dedicato all’AI da EUR 1,2 miliardi nel sito di EcoDataCenter a Borlänge, con apertura prevista nel 2027 e GPU NVIDIA Vera Rubin, secondo il comunicato di EcoDataCenter dell’11 febbraio 2026. EcoDataCenter ha avviato i lavori del campus di Kvarnsveden a settembre 2025 con 250 MW all’avvio e fino a 600 MW in seguito (Fonte: EcoDataCenter). DC Market Insights stima che Borlänge passi dal 10% del valore nazionale nel 2025 al 14% entro il 2035, con una crescita del 28,36% annuo.
Il piano da SEK 95 miliardi di Brookfield a Strängnäs porta capacità AI nel Mälardalen
Brookfield ha annunciato investimenti fino a SEK 95 miliardi (USD 10 miliardi) incentrati su un nuovo centro AI a Strängnäs, con una capacità che sale da 300 MW a 750 MW in un arco di costruzione di 10-15 anni, secondo il comunicato di Brookfield del 4 giugno 2025. Strängnäs è la grande località più dinamica nel modello di DC Market Insights, con il 48,46% annuo, da USD 3,07 milioni nel 2025 a USD 159,73 milioni entro il 2035, il che porta la Svezia centro-orientale al 27,73% annuo.
Tendenze di mercato: come stanno cambiando i data center AI svedesi?
Nel mercato dei data center AI in Svezia il raffreddamento a liquido sta sostituendo l’aria: nel modello di DC Market Insights i sistemi direct-to-chip salgono dal 38% del valore 2025 al 66% entro il 2035.
Cluster GPU sovrani arrivano a Linköping
AstraZeneca, Ericsson, Saab, SEB e Wallenberg Investments hanno lanciato Sferical AI ad agosto 2025 con due NVIDIA DGX SuperPOD basati su sistemi DGX GB300, per un totale di 1.152 GPU, a Linköping (Fonte: Wallenberg Investments). L’EuroHPC Joint Undertaking ha firmato ad aprile 2026 il contratto per il supercomputer della AI factory Mimer presso l’Università di Linköping, con un budget complessivo di EUR 29,76 milioni ripartito tra l’UE e il Consiglio svedese della ricerca e installazione a partire dal 2026, secondo l’avviso di contratto dell’EuroHPC Joint Undertaking del 21 aprile 2026. Il cloud GPU e i fornitori di AI sovrana crescono del 28,36% annuo.
Mega-siti nel nord costruiti per rack raffreddati a liquido
atNorth ha annunciato a febbraio 2026 un campus da 300 MW presso l’Hamre Industrial Park di Sollefteå, operativo dalla prima metà del 2028 (Fonte: atNorth), ed EdgeConneX ha dichiarato a febbraio 2026 di voler acquisire un sito a Skellefteå che potrebbe diventare un campus fino a 1 GW (Fonte: EdgeConneX). Google ha avviato i lavori a Horndal il 2 giugno 2026 su un sito predisposto per il recupero del calore all’esterno (Fonte: Google). Il raffreddamento a immersione e rear-door cresce del 34,80% annuo man mano che questi siti accolgono rack oltre i 100 kW.
Sfide del mercato: cosa frena il mercato dei data center AI in Svezia?
La capacità della rete è il limite principale: a metà novembre 2025 circa 5.500 MW di capacità di grandi data center erano in coda per la connessione presso Svenska kraftnät. Si tratta di circa 100 volte i 53 MW di capacità di classe AI installati a fine 2025, secondo il briefing di Svenska kraftnät sulla coda di novembre 2025.
Una coda da 5.500 MW dietro i limiti di trasmissione del Mälardalen
Svenska kraftnät ha segnalato ulteriori 4.900 MW richiesti nel Mälardalen, nel Gävleborg, a Uppsala e a Stoccolma, 400 MW in più in un mese (Fonte: Svenska kraftnät, novembre 2025). DC Market Insights mantiene quindi i nuovi completamenti IT svedesi a 190-211 MW annui dopo il 2030, per cui la crescita del 24,11% annuo deriva da una quota AI crescente di un flusso limitato di megawatt, non da un aumento dei megawatt.
La fine della riduzione dell’imposta sull’elettricità per i data center
La Svezia ha abolito l’imposta energetica ridotta sull’elettricità utilizzata nei data center dal 1° luglio 2023 (Fonte: Skatteverket), per cui le sale AI pagano ora l’aliquota ordinaria, che Skatteverket indica in 36,0 öre per kWh per il 2026, in calo rispetto a 43,9 öre nel 2025. Con un’efficacia di utilizzo dell’energia (PUE) di 1,2, 36,0 öre per kWh aggiungono circa SEK 3,8 milioni l’anno per MW di carico IT, circa USD 0,38 milioni, ovvero il 5% del costo di costruzione di USD 7,40 milioni ogni anno.
Opportunità di mercato: dove sono i guadagni nei data center AI svedesi?
Le due maggiori opportunità nel mercato dei data center AI in Svezia sono i retrofit a raffreddamento a liquido e i servizi operativi, che insieme valgono USD 23,29 milioni nel 2025. I retrofit si attestano a 5 MW nel 2025 e a 7-8 MW annui fino al 2031, e la quota di valore dei servizi sale dal 4,75% nel 2025 al 18,07% entro il 2035.
Convertire all’AI le sale raffreddate ad aria di Stoccolma
CapMan Infra ha acquistato tre data center da EcoDataCenter ad aprile 2025, due a Stoccolma e uno a Piteå (Fonte: CapMan), e chi acquista sale metropolitane meno recenti le converte sul posto: DC Market Insights stima 5 MW di retrofit nel 2025, che salgono a 8 MW annui dal 2027 a USD 3,20 milioni per MW (prezzi 2025), per un valore di USD 16,00 milioni nel 2025.
Servizi per una base AI installata di 900 MW
La base AI installata raggiunge circa 907 MW a fine 2034 e ogni megawatt richiede manutenzione, controlli e servizi per i circuiti a liquido a USD 0,24 milioni l’anno (prezzi 2025), per un valore di USD 240,50 milioni nel 2035. I contratti di recupero del calore, come quello del sito SWE02 di atNorth a Kista con Stockholm Exergi previsto per il quarto trimestre 2027 (Fonte: atNorth), ampliano il perimetro dei servizi.
Prezzi: quanto costa un megawatt di data center AI in Svezia?
Nel mercato dei data center AI in Svezia, un megawatt di classe AI costa USD 7,40 milioni di infrastruttura degli impianti nel 2025 (stima DC Market Insights). Si tratta del 72% in più rispetto ai USD 4,30 milioni di un megawatt convenzionale svedese nel Sweden Data Center Infrastructure Market.
| Anno | Nuova sala AI, USD milioni per MW | Retrofit a raffreddamento a liquido, USD milioni per MW | Servizi operativi, USD milioni per MW l’anno |
|---|---|---|---|
| 2020 | 7,04 | 3,04 | 0,23 |
| 2025 | 7,40 | 3,20 | 0,24 |
| 2030 | 7,78 | 3,36 | 0,25 |
| 2035 | 8,17 | 3,53 | 0,27 |
I USD 7,40 milioni si ripartiscono in USD 2,85 milioni per la parte elettrica, USD 2,55 milioni per il raffreddamento, USD 1,60 milioni per involucro e rack e USD 0,40 milioni per il fabric di rete; il clima svedese adatto al free cooling mantiene il raffreddamento al di sotto dei USD 4,40 milioni per MW di una sala AI olandese. I riferimenti pubblici delimitano questo valore: i SEK 95 miliardi di Brookfield per un massimo di 750 MW corrispondono a circa USD 13,3 milioni per MW, inclusa parte dell’IT e dell’alimentazione elettrica, mentre gli EUR 1,2 miliardi di Mistral AI per Borlänge includono le GPU. Secondo Eurostat l’elettricità industriale svedese costava EUR 0,0845 per kWh IVA esclusa nel 2025, a fronte di una media UE di EUR 0,1618: è questo il vantaggio di prezzo alla base di ogni campus AI svedese.
Norme e regolamentazione: quali regole si applicano ai data center AI in Svezia?
Quattro norme definiscono il mercato dei data center AI in Svezia, e l’imposta energetica di 36,0 öre per kWh determina circa il 5% del costo annuo di ogni megawatt AI.
- Imposta energetica sull’elettricità: la riduzione per i data center è terminata il 1° luglio 2023 e l’aliquota ordinaria è di 36,0 öre per kWh nel 2026 (Fonte: Skatteverket).
- Legge (2025:570) sulla rendicontazione dei data center: gli operatori di siti con almeno 500 kW di potenza IT devono pubblicare ogni anno dati su energia, acqua e calore di scarto, la prima volta entro il 15 maggio 2026 (Fonte: Agenzia svedese per l’energia).
- Regolamento delegato (UE) 2024/1364 della Commissione: il sistema di valutazione UE alla base di tale rendicontazione (Fonte: Commissione europea).
- Regole delle AI factory EuroHPC: Mimer deve garantire l’accesso a start-up, ricercatori e industria secondo le condizioni EuroHPC, con EUR 29,76 milioni di finanziamento congiunto (Fonte: EuroHPC Joint Undertaking).
La Commissione svedese per l’AI ha raccomandato a novembre 2024 che lo Stato investa SEK 16,7 miliardi in dieci anni nell’AI (Fonte: AI Commission), sostenendo una domanda pubblica e di ricerca pari a USD 10,75 milioni nel 2025.
Segmentazione del mercato: quale segmento concentra il valore nel mercato dei data center AI in Svezia?
Il raffreddamento a liquido e ad alta densità concentra il valore maggiore, con USD 56,08 milioni nel 2025, pari al 36,53% del mercato, perché i retrofit si aggiungono al raffreddamento delle nuove costruzioni.
Per componente
Servizi operativi e software è la componente più dinamica, con il 41,86% annuo, man mano che la base AI installata si accumula.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura di alimentazione elettrica | 54,96 | 35,80% | 418,21 | 22,50% |
| Raffreddamento a liquido e ad alta densità | 56,08 | 36,53% | 383,34 | 21,19% |
| Involucro edilizio e rack pronti per l’AI | 28,16 | 18,34% | 231,21 | 23,43% |
| Fabric di rete ad alta velocità | 7,04 | 4,59% | 57,80 | 23,43% |
| Servizi operativi e software | 7,29 | 4,75% | 240,50 | 41,86% |
Per tipo di acquirente
Cloud GPU e fornitori di AI sovrana ed enterprise on-premises crescono più rapidamente, con il 28,36% annuo ciascuno, seguiti da colocation e wholesale con il 26,39%, man mano che EcoDataCenter, atNorth e Brookfield vendono sale AI ai tenant.
| Tipo di acquirente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale in autocostruzione | 73,69 | 48,00% | 532,42 | 21,87% |
| Colocation e wholesale | 46,06 | 30,00% | 479,18 | 26,39% |
| Cloud GPU e fornitori di AI sovrana | 15,35 | 10,00% | 186,35 | 28,36% |
| Ricerca e AI factory pubbliche | 10,75 | 7,00% | 39,93 | 14,03% |
| Enterprise on-premises | 7,68 | 5,00% | 93,17 | 28,36% |
Per approccio di raffreddamento
Il raffreddamento a immersione e rear-door cresce del 34,80% annuo; il raffreddamento a liquido direct-to-chip diventa l’approccio principale entro il 2035 con USD 878,50 milioni.
| Approccio di raffreddamento | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Alta densità raffreddata ad aria | 84,44 | 55,00% | 239,59 | 10,99% |
| Raffreddamento a liquido direct-to-chip | 58,34 | 38,00% | 878,50 | 31,15% |
| Raffreddamento a immersione e rear-door | 10,75 | 7,00% | 212,97 | 34,80% |
Per carico di lavoro
L’inferenza AI cresce del 29,04% annuo contro il 18,97% dell’addestramento AI e supera l’addestramento intorno al 2029.
| Carico di lavoro | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Addestramento AI | 89,05 | 58,00% | 505,80 | 18,97% |
| Inferenza AI | 64,48 | 42,00% | 825,26 | 29,04% |
DC Exclusive: il tracker dei campus AI svedesi, 9 progetti da Staffanstorp a Skellefteå
Questo tracker è un modello di DC Market Insights basato su 12 input e 9 progetti identificati. Mostra che nel mercato dei data center AI in Svezia oltre 2.650 MW di capacità annunciata di campus predisposti per l’AI (750 + 600 + 300 + fino a 1.000 MW, esclusi i siti esistenti di Microsoft) attendono dietro un flusso nazionale di soli 190-211 MW di nuova capacità IT all’anno dopo il 2030.
| Progetto | Località | Stato e data | Cosa aggiunge | Fonte |
|---|---|---|---|---|
| Microsoft Gävle, Sandviken e Staffanstorp | Gävleborg e Skåne | Annunciato il 3 giugno 2024 | SEK 33,7 miliardi in due anni, più di 20.000 GPU | Microsoft |
| Centro AI di Brookfield | Strängnäs | Annunciato il 4 giugno 2025; costruzione in 10-15 anni | Fino a SEK 95 miliardi, da 300 MW a 750 MW | Brookfield |
| Sferical AI | Linköping | Lanciato il 22 agosto 2025 | 2 DGX SuperPOD, 1.152 GPU di classe GB300 | Wallenberg Investments |
| EcoDataCenter 2 (Kvarnsveden) | Borlänge | Lavori avviati a settembre 2025; prima sala inizio 2027 | 250 MW all’avvio, fino a 600 MW | EcoDataCenter |
| Mistral AI ed EcoDataCenter | Borlänge | Accordo dell’11 febbraio 2026; apertura 2027 | EUR 1,2 miliardi, GPU NVIDIA Vera Rubin | EcoDataCenter |
| atNorth Hamre 1 | Sollefteå | Annunciato il 23 febbraio 2026; operativo nel primo semestre 2028 | Campus da 300 MW | atNorth |
| EdgeConneX Skellefteå | Skellefteå | Annunciato a febbraio 2026; soggetto ad autorizzazioni | Campus fino a 1 GW | EdgeConneX |
| AI factory Mimer | Linköping | Contratto del 21 aprile 2026; installazione 2026 | EUR 29,76 milioni, UE e Consiglio svedese della ricerca | EuroHPC Joint Undertaking |
| Google Horndal | Avesta | Lavori avviati il 2 giugno 2026 | Sito predisposto per il recupero del calore all’esterno |
Letto insieme al modello per località, il tracker spiega perché Sollefteå (64,43% annuo da una base quasi nulla) e Strängnäs (48,46%) sono le località più dinamiche, mentre Kista e Stoccolma centro cresce del 18,88%: i megawatt annunciati si trovano lontano da Stoccolma, dove la capacità di rete è più scarsa.
Analisi regionale: dove si costruiscono i data center AI in Svezia?
La Svezia centro-settentrionale è in testa con USD 49,13 milioni nel 2025, il 32% del mercato dei data center AI in Svezia, e il Norrland superiore e centrale cresce più rapidamente, con il 34,59% annuo.
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Regione di Stoccolma | 46,06 | 30% | 252,90 | 18,57% |
| Svezia centro-orientale | 27,64 | 18% | 319,45 | 27,73% |
| Svezia centro-settentrionale | 49,13 | 32% | 399,32 | 23,31% |
| Norrland superiore e centrale | 12,28 | 8% | 239,59 | 34,59% |
| Svezia meridionale e occidentale | 18,42 | 12% | 119,80 | 20,59% |
Svezia centro-settentrionale (Dalarna e Gävleborg)
Le sale di Microsoft a Gävle e Sandviken e i campus di EcoDataCenter a Falun e Borlänge mantengono questa regione intorno al 30% del valore, USD 399,32 milioni entro il 2035.
Regione di Stoccolma
La quota di Stoccolma scende dal 30% al 19% entro il 2035 perché Stoccolma è una delle quattro aree in cui Svenska kraftnät ha contato ulteriori 4.900 MW di richieste di connessione, ma il valore cresce comunque fino a USD 252,90 milioni grazie a siti metropolitani densi come il Kista SWE02 da 30 MW di atNorth.
Svezia centro-orientale
Il piano di Brookfield a Strängnäs e i cluster AI di Linköping portano la Svezia centro-orientale da USD 27,64 milioni a USD 319,45 milioni, con il 27,73% annuo.
Norrland superiore e centrale
Luleå, Boden, Piteå, Skellefteå e Sollefteå crescono da USD 12,28 milioni a USD 239,59 milioni perché l’energia idroelettrica e la capacità di rete disponibile nel nord ospitano il campus atNorth da 300 MW e quello EdgeConneX fino a 1 GW.
Svezia meridionale e occidentale
Il sito di Microsoft a Staffanstorp e la domanda enterprise di Göteborg portano questa regione a USD 119,80 milioni entro il 2035, con il 20,59% annuo.
Analisi per località: quali località svedesi guidano i data center AI?
Nel mercato dei data center AI in Svezia, Kista e Stoccolma centro è la località principale con USD 30,71 milioni nel 2025, e Strängnäs è la grande località più dinamica con il 48,46% annuo.
| Posizione | Località | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Kista e Stoccolma centro | Regione di Stoccolma | 30,71 | 173,04 | 18,88% |
| 2 | Gävle e Sandviken | Svezia centro-settentrionale | 23,03 | 119,80 | 17,93% |
| 3 | Borlänge | Svezia centro-settentrionale | 15,35 | 186,35 | 28,36% |
| 4 | Staffanstorp | Svezia meridionale e occidentale | 12,28 | 66,55 | 18,41% |
| 5 | Falun | Svezia centro-settentrionale | 9,21 | 53,24 | 19,18% |
| 6 | Linköping | Svezia centro-orientale | 9,21 | 53,24 | 19,18% |
| 7 | Luleå e Boden | Norrland superiore e centrale | 7,68 | 79,86 | 26,39% |
| 8 | Uppsala e Tierp | Svezia centro-orientale | 4,61 | 66,55 | 30,61% |
| 9 | Skellefteå e Piteå | Norrland superiore e centrale | 4,15 | 79,86 | 34,42% |
| 10 | Strängnäs | Svezia centro-orientale | 3,07 | 159,73 | 48,46% |
| 11 | Avesta e Horndal | Svezia centro-settentrionale | 1,54 | 39,93 | 38,52% |
| 12 | Sollefteå | Norrland superiore e centrale | 0,46 | 66,55 | 64,43% |
Le dodici località detengono il 79% del valore 2025 e l’86% del valore 2035; il resto si trova in siti enterprise ed edge più piccoli.
Scenari di previsione: quanto potrebbe valere il mercato dei data center AI in Svezia entro il 2035?
Nello scenario base il mercato dei data center AI in Svezia raggiunge USD 1,33 miliardi entro il 2035, con un intervallo compreso tra USD 1,04 miliardi e USD 1,62 miliardi.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 1.038,23 | 21,06% | Il potenziamento della rete nel Mälardalen slitta; Strängnäs resta intorno a 300 MW; quota AI al 50% della nuova capacità entro il 2035 |
| Base | 1.331,06 | 24,11% | 190-211 MW di nuova capacità IT all’anno dopo il 2030, quota AI al 62% entro il 2035, apertura di Borlänge nel 2027 |
| Alto | 1.623,89 | 26,60% | Brookfield raggiunge 750 MW e il campus EdgeConneX di Skellefteå realizza le prime fasi prima del 2032 |
Principali operatori e quote di mercato: chi guida il mercato dei data center AI in Svezia?
I due maggiori acquirenti, Microsoft ed EcoDataCenter, detengono circa il 40% della spesa 2025 (stima DC Market Insights basata sui MW dei siti), mentre tra i fornitori spiccano ABB, Schneider Electric e Vertiv.
- Microsoft
- EcoDataCenter
- Brookfield
- atNorth
- EdgeConneX
- Mistral AI
- Sferical AI
- CapMan Infra
- National Academic Infrastructure for Supercomputing in Sweden (NAISS)
- NVIDIA
- ABB
- Schneider Electric
- Vertiv
- Munters
- Eaton
Munters, il fornitore svedese di sistemi di raffreddamento, ha registrato nel quarto trimestre 2025 un aumento degli ordini del 191%, con gli ordini di Data Center Technologies in crescita del 416% (Fonte: Munters). Il programma da SEK 33,7 miliardi rende Microsoft il maggiore acquirente singolo, con circa il 24% della spesa 2025, seguita da EcoDataCenter con circa il 16% (stime DC Market Insights); Google si aggiunge come terzo acquirente hyperscale una volta costruito Horndal. Rispetto al 2025, nello scenario base il campus di Mistral AI avvicina EcoDataCenter a Microsoft entro il 2028.
Sviluppi recenti: cosa è cambiato nei data center AI svedesi nel 2025-2026?
Sei eventi datati a partire da giugno 2025 hanno plasmato il mercato dei data center AI in Svezia, che DC Market Insights valuta USD 298,44 milioni nel 2026.
- A giugno 2025 Brookfield ha annunciato fino a SEK 95 miliardi per un centro AI a Strängnäs (Fonte: Brookfield).
- Ad agosto 2025 è stata lanciata Sferical AI con 1.152 GPU a Linköping (Fonte: Wallenberg Investments).
- A settembre 2025 EcoDataCenter ha avviato i lavori del suo campus da 250 MW a Borlänge (Fonte: EcoDataCenter).
- A febbraio 2026 Mistral AI ed EcoDataCenter hanno concordato un data center AI da EUR 1,2 miliardi a Borlänge, e atNorth ha annunciato 300 MW a Sollefteå (Fonte: EcoDataCenter; atNorth).
- Ad aprile 2026 l’EuroHPC Joint Undertaking ha firmato il contratto per la AI factory Mimer a Linköping (Fonte: EuroHPC Joint Undertaking).
- A giugno 2026 Google ha avviato i lavori a Horndal e Svenska kraftnät ha pubblicato un intervallo di domanda dei data center di 9-41 TWh per il 2050 (Fonte: Google; Svenska kraftnät).
Metodologia di ricerca: come il modello dimensiona il mercato dei data center AI in Svezia
Il modello conta 16 coorti annuali di nuova capacità IT svedese, 80 MW nel 2025, moltiplicate per una quota AI del 22% e per USD 7,40 milioni per megawatt AI, più retrofit e servizi; il risultato è USD 153,53 milioni nel 2025.
La capacità segue il Sweden Data Center Infrastructure Market (completamenti di 80 MW nel 2025 e 211 MW nel 2035, base installata di circa 760 MW a fine 2025), e la quota AI sale dal 2% nel 2020 al 62% nel 2035. I prezzi aumentano dell’1% annuo. I servizi costano USD 0,24 milioni per megawatt AI installato nell’anno precedente, con l’1,5% della base dismesso ogni anno. Tre controlli di coerenza sono soddisfatti: (1) limite superiore: il valore 2025 è il 30,6% dei USD 502,31 milioni del mercato svedese delle infrastrutture, coerente con sale AI pari al 22% dei nuovi megawatt e un costo per megawatt più elevato; (2) limite superiore: circa 907 MW di capacità AI installata a fine 2034 corrispondono al 16% della coda di 5.500 MW di grandi data center segnalata da Svenska kraftnät a novembre 2025; (3) limite inferiore: la quota infrastrutturale degli EUR 1,2 miliardi del progetto di Mistral AI a Borlänge, circa un quarto distribuito sul 2026-2027, vale circa USD 170 milioni l’anno, al di sotto delle righe hyperscale e colocation 2026 pari a USD 232,19 milioni. I mercati comparabili si trovano nel Sweden Data Center Colocation Market. Metodo completo: metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e perimetro del mercato
- 1.2Incluso ed escluso
- 1.3Come si combinano i segmenti
- 02Sintesi
- 2.1Quadro del mercato, 2025, 2026 e 2035
- 2.2Statistiche chiave del mercato
- 2.3Punti chiave
- 03Perché le stime sono diverse
- 3.1Tabella di confronto del perimetro
- 3.2Gruppi di acquirenti inclusi
- 04Fattori di crescita del mercato
- 4.1Il programma da 20.000 GPU di Microsoft riempie Gävle, Sandviken e Staffanstorp
- 4.2Il campus da EUR 1,2 miliardi di Mistral AI a Borlänge porta i rack Vera Rubin
- 4.3Il piano da SEK 95 miliardi di Brookfield a Strängnäs porta capacità AI nel Mälardalen
- 05Tendenze di mercato
- 5.1Cluster GPU sovrani arrivano a Linköping
- 5.2Mega-siti nel nord costruiti per rack raffreddati a liquido
- 06Sfide del mercato
- 6.1Una coda da 5.500 MW dietro i limiti di trasmissione del Mälardalen
- 6.2La fine della riduzione dell'imposta sull'elettricità per i data center
- 07Opportunità di mercato
- 7.1Convertire all'AI le sale raffreddate ad aria di Stoccolma
- 7.2Servizi per una base AI installata di 900 MW
- 08Analisi dei prezzi
- 8.1Costo per megawatt AI, 2020-2035
- 8.2Riferimenti di prezzo pubblici
- 09Norme e regolamentazione
- 9.1Imposta energetica sull'elettricità (36,0 öre per kWh)
- 9.2Legge (2025:570) sulla rendicontazione dei data center
- 9.3Regolamento delegato (UE) 2024/1364
- 9.4Regole delle AI factory EuroHPC
- 10Segmentazione del mercato
- 10.1Per componente: infrastruttura di alimentazione elettrica
- 10.2Per componente: raffreddamento a liquido e ad alta densità
- 10.3Per componente: involucro edilizio e rack pronti per l'AI
- 10.4Per componente: fabric di rete ad alta velocità
- 10.5Per componente: servizi operativi e software
- 10.6Per tipo di acquirente: hyperscale in autocostruzione
- 10.7Per tipo di acquirente: colocation e wholesale
- 10.8Per tipo di acquirente: cloud GPU e fornitori di AI sovrana
- 10.9Per tipo di acquirente: ricerca e AI factory pubbliche
- 10.10Per tipo di acquirente: enterprise on-premises
- 10.11Per approccio di raffreddamento: alta densità raffreddata ad aria
- 10.12Per approccio di raffreddamento: raffreddamento a liquido direct-to-chip
- 10.13Per approccio di raffreddamento: raffreddamento a immersione e rear-door
- 10.14Per carico di lavoro: addestramento AI
- 10.15Per carico di lavoro: inferenza AI
- 11DC Exclusive: tracker dei campus AI svedesi
- 11.1Microsoft Gävle, Sandviken e Staffanstorp
- 11.2Centro AI di Brookfield
- 11.3Sferical AI
- 11.4EcoDataCenter 2 (Kvarnsveden)
- 11.5Mistral AI ed EcoDataCenter
- 11.6atNorth Hamre 1
- 11.7EdgeConneX Skellefteå
- 11.8AI factory Mimer
- 11.9Google Horndal
- 12Analisi regionale
- 12.1Regione di Stoccolma
- 12.2Svezia centro-orientale
- 12.3Svezia centro-settentrionale
- 12.4Norrland superiore e centrale
- 12.5Svezia meridionale e occidentale
- 13Analisi per località
- 13.1Kista e Stoccolma centro
- 13.2Gävle e Sandviken
- 13.3Borlänge
- 13.4Staffanstorp
- 13.5Falun
- 13.6Linköping
- 13.7Luleå e Boden
- 13.8Uppsala e Tierp
- 13.9Skellefteå e Piteå
- 13.10Strängnäs
- 13.11Avesta e Horndal
- 13.12Sollefteå
- 14Scenari di previsione
- 14.1Scenario basso
- 14.2Scenario base
- 14.3Scenario alto
- 15Principali operatori e quote di mercato
- 15.1Microsoft
- 15.2EcoDataCenter
- 15.3Google
- 15.4Brookfield
- 15.5atNorth
- 15.6EdgeConneX
- 15.7Mistral AI
- 15.8Sferical AI
- 15.9CapMan Infra
- 15.10NAISS
- 15.11NVIDIA
- 15.12ABB
- 15.13Schneider Electric
- 15.14Vertiv
- 15.15Munters
- 15.16Eaton
- 16Sviluppi recenti
- 16.1Sviluppi 2025
- 16.2Sviluppi 2026
- 17Metodologia di ricerca
- 17.1Input del modello e calcolo
- 17.2Controlli di coerenza
- Fig. 1Dimensione del mercato dei data center AI in Svezia, 2020-2035
- Tabella 1Quadro del mercato, 2025, 2026 e 2035
- Tabella 2Confronto del perimetro
- Tabella 3Costo per megawatt AI, 2020-2035
- Tabella 4Mercato dei data center AI in Svezia per componente
- Tabella 5Mercato dei data center AI in Svezia per tipo di acquirente
- Tabella 6Mercato dei data center AI in Svezia per approccio di raffreddamento
- Tabella 7Mercato dei data center AI in Svezia per carico di lavoro
- Tabella 8Tracker dei campus AI svedesi
- Tabella 9Mercato dei data center AI in Svezia per regione
- Tabella 10Le 12 principali località
- Tabella 11Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 298,44 milioni nel 2026, il 94,39% in più rispetto a USD 153,53 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 1,33 miliardi entro il 2035, con un CAGR del 24,11% dal 2025.
Il 24,11% annuo dal 2025 al 2035, dopo l’86,69% annuo dal 2020 al 2025. La quota AI della nuova capacità IT svedese sale dal 22% nel 2025 al 62% nel 2035 (stima DC Market Insights).
USD 7,40 milioni di infrastruttura degli impianti per megawatt AI nel 2025 (stima DC Market Insights): USD 2,85 milioni per la parte elettrica, USD 2,55 milioni per il raffreddamento, USD 1,60 milioni per involucro e rack e USD 0,40 milioni per il fabric di rete.
Il raffreddamento a liquido e ad alta densità, con USD 56,08 milioni, pari al 36,53% del valore 2025. Servizi operativi e software è la componente più dinamica, con il 41,86% annuo.
La Svezia centro-settentrionale, con USD 49,13 milioni, pari al 32% del valore 2025, sede delle sale di Microsoft a Gävle e Sandviken e del campus di EcoDataCenter a Borlänge. Il Norrland superiore e centrale cresce più rapidamente, con il 34,59% annuo.
Il centro AI di Brookfield a Strängnäs fino a SEK 95 miliardi (da 300 a 750 MW), il campus da EUR 1,2 miliardi di Mistral AI ed EcoDataCenter a Borlänge con apertura nel 2027, il sito da 300 MW di atNorth a Sollefteå e il campus previsto da EdgeConneX fino a 1 GW a Skellefteå.
A metà novembre 2025 circa 5.500 MW di capacità di grandi data center erano in coda per la connessione presso Svenska kraftnät, con ulteriori 4.900 MW richiesti nel Mälardalen, nel Gävleborg, a Uppsala e a Stoccolma.
36,0 öre per kWh nel 2026, l’aliquota ordinaria dell’imposta energetica, dopo la fine della riduzione per i data center il 1° luglio 2023 (Fonte: Skatteverket). Con un PUE di 1,2 si tratta di circa SEK 3,8 milioni l’anno per MW di carico IT.
Microsoft detiene circa il 24% della spesa 2025 ed EcoDataCenter circa il 16% (stime DC Market Insights). Google, Brookfield, atNorth, EdgeConneX, Mistral AI e Sferical AI sono acquirenti; ABB, Schneider Electric, Vertiv e Munters guidano l’offerta.
I USD 298,44 milioni stimati da DC Market Insights per il 2026 conteggiano solo lo strato infrastrutturale delle sale di classe AI. Le stime che aggiungono server GPU, ricavi cloud o sale convenzionali arrivano a un multiplo di questa cifra.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.