
スウェーデンAIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
スウェーデンAIデータセンター市場の規模は2025年にUSD 153.5百万で、年平均成長率(CAGR)24.11%で拡大し、2035年までにUSD 1,330.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03推計値が異なる理由
- 04市場の推進要因
- 05市場トレンド
- 06市場の課題
- 07市場機会
- 08価格分析
- 09規格と規制
- 10市場セグメンテーション
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
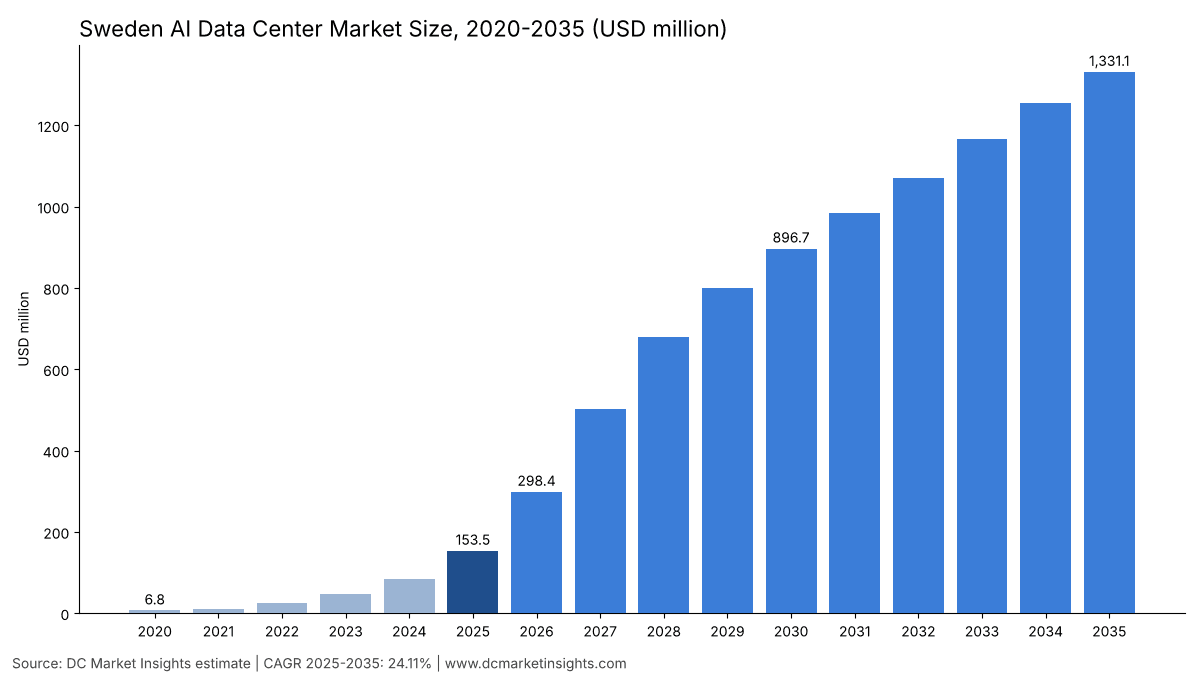
スウェーデンAIデータセンター市場の規模は2026年に2億9,844万米ドルと評価され、2025年の1億5,353万米ドルから2035年までに13億3,000万米ドルに達すると予測されています。2025年から2035年の年平均成長率(CAGR)は24.11%です(DC Market Insights推計)。スウェーデンAIデータセンター市場は、スウェーデン国内で人工知能(AI)ワークロード向けに構築される施設層を対象とします。具体的には、電力系統、液冷・高密度冷却、AI対応の建屋とラック、ホール内のネットワークファブリック、そしてそれらのホールを運用する運用サービスです。グラフィックス処理装置(GPU)サーバー、電気料金、クラウド収益は対象外です。ここで資金を動かしているのは土地ではなく、北部の安価な電力です。Eurostatによると、2025年のスウェーデンの産業用電力価格は付加価値税抜きで1kWhあたり0.0845ユーロと、EU平均の0.1618ユーロの約半分でした。そのため、ボルレンゲで進む12億ユーロ規模のMistral AIとEcoDataCenterの案件のようなAIキャンパスは、ダーラナ地方やノールランド地方の系統接続を求めています。2025年の内訳は、スウェーデンの新規ITキャパシティ80MW × AI比率22% = 17.6MW × 1MWあたり740万米ドル = 新規建設1億3,024万米ドル、これに液冷レトロフィット5MW × 320万米ドル = 1,600万米ドル、さらに既設AI基盤向けサービス729万米ドルを加えたものです。冷却セグメントで最も成長が速いのは液浸・リアドア冷却で年率34.80%、地域で最も成長が速いのは上部・中部ノールランドで年率34.59%です。これは300MWのatNorthソッレフテオ・キャンパスとEdgeConneXのシェレフテオ・キャンパスが同地域に立地するためです。
主要市場統計:2026年のスウェーデンAIデータセンター市場の規模は?
DC Market Insightsは、2026年のスウェーデンAIデータセンター市場を2億9,844万米ドルと評価しています。これは2025年の1億5,353万米ドルを94.39%上回る水準で、MicrosoftのGPUホールの稼働が進み、EcoDataCenterのボルレンゲ・キャンパスが内装工事段階に入ることが背景にあります。
- 2025年の市場規模:1億5,353万米ドル
- 2026年の市場規模:2億9,844万米ドル
- 2030年の市場規模:8億9,672万米ドル
- 2035年の市場規模:13億3,000万米ドル
- CAGR 2025-2035年:24.11%(低位ケース21.06%、高位ケース26.60%)
- 最大のコンポーネント:液冷・高密度冷却、2025年金額の36.53%
- 最も成長が速いコンポーネント:運用サービス・ソフトウェア、年率41.86%
- 首位の地域:北部中央スウェーデン、2025年金額の32%
- 最も成長が速い地域:上部・中部ノールランド、年率34.59%
- 最大のロケーション:シスタおよびストックホルム市内、2025年に3,071万米ドル
- 最大の購入者タイプ:ハイパースケール自社建設、2025年金額の48%。市場リーダーはMicrosoft(DC Market Insights推計)
重要ポイント:スウェーデンAIデータセンター市場について購入者が知っておくべきことは?
- スウェーデンAIデータセンター市場は2026年にほぼ倍増します(+94.39%)。スウェーデンの新規IT竣工量が80MWから110MWに増え、そのうちAIの比率が22%から32%に高まるためです。
- ダイレクト・トゥ・チップ液冷は年率31.15%で成長します。ボルレンゲで計画されているようなGB300やVera Rubinのラックは空冷できないためです。
- ノールランドのシェアは2035年までに8%から18%に上昇します。Svenska kraftnätは2025年11月の時点ですでに約5,500MWの大規模データセンター接続申請を抱えており、北部には電力の余力があるためです。
- 運用サービスは年率41.86%で成長します。既設AI基盤が2025年末の約53MWから2034年末には約907MWまで拡大するためです。
エグゼクティブサマリー:スウェーデンAIデータセンター市場の成長速度は?
スウェーデンAIデータセンター市場の規模は2020年に677万米ドルと評価され、2025年に1億5,353万米ドルに達し、予測期間中のCAGR 24.11%で2035年までに13億3,000万米ドルに達すると見込まれています。
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 2025年の市場規模 | 1億5,353万米ドル |
| 2026年の市場規模 | 2億9,844万米ドル |
| CAGR 2025-2035年 | 24.11% |
| 2035年の市場規模 | 13億3,000万米ドル |
スウェーデンAIデータセンター市場は、2020年の677万米ドルを起点に2020年から2025年まで年率86.69%で成長しました。当時、AIクラスのホールはスウェーデンの新規キャパシティの2%にすぎませんでした。2025年以降の成長率が24.11%に鈍化するのは、新規IT竣工量が2030年以降年間190-211MW前後で頭打ちになる一方、AI比率が22%から62%へと上昇し続けるためです。Svenska kraftnätが2026年6月に公表した長期市場分析では、スウェーデンのデータセンター電力需要は現在約3TWh、2050年には9-41TWhとされており、この予測の長期部分はチップ供給ではなく送電網の整備によって決まります。
市場範囲:スウェーデンAIデータセンター市場には何が含まれるか?
スウェーデンAIデータセンター市場は、スウェーデン国内のAIクラスのデータセンター容量向け施設インフラへの支出を対象とし、2025年の規模は1億5,353万米ドルです。AIクラスとは、ラックあたり40kW以上のアクセラレーターラック向けに設計されたホールを指し、その大半は液冷式です。
対象範囲
- AIホール向け電力インフラ:中圧開閉装置、変圧器、無停電電源装置(UPS)、バスウェイ、バックアップ発電(2025年に5,496万米ドル)。
- 既存ホールのレトロフィットを含む液冷・高密度冷却(5,608万米ドル)。
- 建屋とAI対応ラック、ホール内の高速ネットワークファブリック、運用サービス・ソフトウェア。
対象外
- GPUサーバー、ストレージ、アクセラレーター(AIデータセンター市場で計上)、土地、系統接続料、電力、熱の販売、GPUレンタル収入。
- ラックあたり40kW未満の従来型ホール。これらはスウェーデン・データセンターインフラ市場(2025年に5億231万米ドル)に含まれます。本市場は同レポートのAI・HPC項目と重なり、そこに建屋、ファブリック、レトロフィット、サービスを加えたものです。
セグメント間の関係
以下のすべてのセグメント表は毎年同じ合計値になります。コンポーネント、購入者タイプ、冷却方式、ワークロードのそれぞれが2025年の1億5,353万米ドルと2035年の13億3,000万米ドルを分割し、スウェーデンの5地域も同じ合計を分割します。ITや従来型ホールを含む国全体の状況はスウェーデン・データセンター市場で扱っており、本レポートはそのうちAIホール部分を切り出したものです。
スウェーデンAIデータセンター市場の推計値はなぜ異なるのか?
推計値が異なるのは、計上する層が異なるためです。DC Market Insightsは2026年の施設層を2億9,844万米ドルとしています。GPUサーバーを加える推計はこの数倍の値になります。Microsoftだけでも、337億スウェーデン・クローナのスウェーデン向けプログラムに2万基以上のGPUを紐づけているためです。DC Market Insightsの前版はトップダウンのシェアから2025年を1億2,777万米ドルとしていましたが、本版はAIクラスのメガワットをボトムアップで積み上げ、1億5,353万米ドルとしています。
| 項目 | 本レポートでの扱い | 理由 |
|---|---|---|
| AIホール向け施設インフラ | 対象、2025年に1億4,624万米ドル | 市場の中核 |
| 運用サービス・ソフトウェア | 対象、729万米ドル | 既設AI基盤への継続的支出 |
| GPUサーバー・アクセラレーター | 対象外 | AIデータセンター市場で計上 |
| GPUクラウド・AI-as-a-service収益 | 対象外 | インフラではなくサービス収益 |
| ラックあたり40kW未満の従来型ホール | 対象外 | スウェーデン・データセンターインフラ市場で計上 |
より広い定義では、AIソフトウェアプラットフォーム、機械学習運用ツール、コンサルティング、GPUレンタル収入が加わりますが、本レポートではいずれも計上していません。Stockholm Exergiなどの地域熱供給網への排熱販売も除外していますが、ホール内の熱回収設備は計上しています。中小企業(SME)はAI対応コロケーションを購入する場合に対象となり、企業オンプレミスおよびコロケーション・ホールセールの項目に含まれます。
市場の推進要因:なぜスウェーデンでAIデータセンターが建設されているのか?
合計140億米ドルを超える3つの具体的なプログラムがスウェーデンAIデータセンター市場を牽引しています。Microsoftの337億スウェーデン・クローナのGPU整備、12億ユーロのMistral AIとEcoDataCenterのキャンパス、Brookfieldの950億スウェーデン・クローナのストレングネース計画です。また、2025年に支出された1億5,353万米ドルのうち78%をハイパースケールとコロケーションの購入者が占めています。
Microsoftの2万基GPUプログラムがイェヴレ、サンドビーケン、スタッファンストルプを埋める
Microsoftの2024年6月3日の発表によると、同社はサンドビーケン、イェヴレ、スタッファンストルプのデータセンターにおけるクラウド・AIインフラに2年間で337億スウェーデン・クローナを投じ、2万基以上のGPUを導入することを約束しました。これにより、イェヴレおよびサンドビーケンは2025年に2,303万米ドルで第2位のロケーションとなり、スタッファンストルプは1,228万米ドルを占め、ハイパースケール自社建設が2025年金額の48%を占めています(DC Market Insights推計)。
Mistral AIの12億ユーロのボルレンゲ・キャンパスがVera Rubinラックをもたらす
EcoDataCenterの2026年2月11日のリリースによると、Mistral AIとEcoDataCenterは2026年2月、EcoDataCenterのボルレンゲ拠点に12億ユーロ規模のAI特化型データセンターを建設することで合意しました。2027年にNVIDIA Vera Rubin GPUを搭載して開業する予定です。EcoDataCenterは2025年9月にクヴァルンスヴェーデン・キャンパスに着工し、開業時250MW、将来的には最大600MWを計画しています(出典:EcoDataCenter)。DC Market Insightsのモデルでは、ボルレンゲは国内金額の10%(2025年)から2035年までに14%へと、年率28.36%で拡大します。
Brookfieldの950億スウェーデン・クローナのストレングネース計画がAI容量をメーラルダーレンへ
Brookfieldの2025年6月4日のリリースによると、同社はストレングネースの新しいAIセンターを中心に最大950億スウェーデン・クローナ(100億米ドル)の投資を発表しました。容量は10-15年をかけて300MWから750MWに拡大します。ストレングネースはDC Market Insightsのモデルで最も成長が速い大規模ロケーションで、年率48.46%、2025年の307万米ドルから2035年までに1億5,973万米ドルに拡大し、東部中央スウェーデンを年率27.73%に押し上げます。
市場トレンド:スウェーデンのAIデータセンターはどのように変化しているか?
スウェーデンAIデータセンター市場では液冷が空冷に取って代わりつつあります。DC Market Insightsのモデルでは、ダイレクト・トゥ・チップ方式は2025年金額の38%から2035年までに66%に上昇します。
ソブリンGPUクラスターがリンシェーピングに登場
AstraZeneca、Ericsson、Saab、SEB、Wallenberg Investmentsは2025年8月、リンシェーピングでSferical AIを立ち上げました。DGX GB300システムを基盤とするNVIDIA DGX SuperPOD 2基、合計1,152基のGPUを備えます(出典:Wallenberg Investments)。EuroHPC共同事業体の2026年4月21日の契約告知によると、EuroHPC共同事業体は2026年4月、リンシェーピング大学のMimer AIファクトリー・スーパーコンピューターの契約を締結しました。総予算は2,976万ユーロでEUとスウェーデン研究評議会が分担し、2026年から設置が始まります。GPUクラウド・ソブリンAIプロバイダーは年率28.36%で成長します。
液冷ラック向けに建設される北部の大規模サイト
atNorthは2026年2月、ソッレフテオのハムレ工業団地に300MWのキャンパスを建設すると発表し、2028年上半期の稼働を見込んでいます(出典:atNorth)。EdgeConneXは2026年2月、最大1GWのキャンパスとなり得るシェレフテオのサイトを取得する計画を明らかにしました(出典:EdgeConneX)。Googleは2026年6月2日、敷地外への熱回収に対応したサイトでホーンダールに着工しました(出典:Google)。これらのサイトが100kW超のラックを受け入れるにつれ、液浸・リアドア冷却は年率34.80%で成長します。
市場の課題:スウェーデンAIデータセンター市場を抑制するものは?
主な制約は送電網の容量です。Svenska kraftnätの2025年11月の接続待ちに関する説明資料によると、2025年11月中旬時点で約5,500MWの大規模データセンター容量がSvenska kraftnätの接続待ちの列にありました。これは2025年末に設置済みのAIクラス容量53MWの約100倍に当たります。
メーラルダーレンの送電制約の背後にある5,500MWの接続待ち
Svenska kraftnätは、メーラルダーレン、イェヴレボリ、ウプサラ、ストックホルムでさらに4,900MWの申請があり、1か月で400MW増えたと報告しました(出典:Svenska kraftnät、2025年11月)。そのためDC Market Insightsは、2030年以降のスウェーデンの新規IT竣工量を年間190-211MWに据え置いています。つまり年率24.11%の成長は、メガワットの増加ではなく、上限のあるメガワットの流れの中でAI比率が高まることから生じます。
データセンター向け電力税軽減の終了
スウェーデンは2023年7月1日からデータセンターで使用される電力に対する軽減エネルギー税を廃止しました(出典:Skatteverket)。そのためAIホールは現在標準税率を支払っており、Skatteverketによると2026年の税率は1kWhあたり36.0オーレで、2025年の43.9オーレから引き下げられています。電力使用効率(PUE)1.2の場合、1kWhあたり36.0オーレはIT負荷1MWあたり年間約380万スウェーデン・クローナ、約38万米ドルの追加となり、建設費740万米ドルの毎年約5%に相当します。
市場機会:スウェーデンのAIデータセンターで収益はどこにあるか?
スウェーデンAIデータセンター市場における2つの最大の機会は液冷レトロフィットと運用サービスで、2025年には合計2,329万米ドルに上ります。レトロフィットは2025年に5MW、2031年まで年間7-8MWで推移し、サービスが金額に占める比率は2025年の4.75%から2035年までに18.07%に上昇します。
ストックホルムの空冷ホールをAI向けに転換
CapMan Infraは2025年4月、EcoDataCenterから3つのデータセンター(ストックホルムに2つ、ピーテオに1つ)を取得しました(出典:CapMan)。都市部の古いホールの購入者はそれらをその場で転換しています。DC Market Insightsのモデルでは、レトロフィットは2025年の5MWから2027年以降年間8MWに増加し、1MWあたり320万米ドル(2025年価格)、2025年の金額は1,600万米ドルです。
900MWの既設AI基盤に向けたサービス
既設AI基盤は2034年末までに約907MWに達し、各メガワットには年間24万米ドル(2025年価格)の保守、制御、液冷ループのサービスが必要で、2035年には2億4,050万米ドルとなります。2027年第4四半期に予定されているatNorthのシスタSWE02サイトとStockholm Exergiの契約のような熱回収契約も(出典:atNorth)、サービスの範囲を広げます。
価格分析:スウェーデンのAIデータセンター1メガワットあたりのコストは?
スウェーデンAIデータセンター市場では、2025年のAIクラス1メガワットあたりの施設インフラ費用は740万米ドルです(DC Market Insights推計)。これはスウェーデン・データセンターインフラ市場における従来型の1メガワットあたり430万米ドルより72%高い水準です。
| 年 | 新規AIホール(1MWあたり百万米ドル) | 液冷レトロフィット(1MWあたり百万米ドル) | 運用サービス(1MWあたり年間百万米ドル) |
|---|---|---|---|
| 2020 | 7.04 | 3.04 | 0.23 |
| 2025 | 7.40 | 3.20 | 0.24 |
| 2030 | 7.78 | 3.36 | 0.25 |
| 2035 | 8.17 | 3.53 | 0.27 |
740万米ドルの内訳は、電気設備285万米ドル、冷却255万米ドル、建屋とラック160万米ドル、ネットワークファブリック40万米ドルです。スウェーデンはフリークーリングに適した気候のため、冷却費はオランダのAIホールの1MWあたり440万米ドルを下回ります。公開された参考値がこの水準を裏付けています。Brookfieldの最大750MWに対する950億スウェーデン・クローナは、ITと電力供給の一部を含めて1MWあたり約1,330万米ドル、Mistral AIのボルレンゲ向け12億ユーロにはGPUが含まれます。Eurostatによると、2025年のスウェーデンの産業用電力価格は付加価値税抜きで1kWhあたり0.0845ユーロ、EU平均は0.1618ユーロで、これがスウェーデンのすべてのAIキャンパスを支える価格優位性です。
規格と規制:スウェーデンのAIデータセンターに適用される規則は?
スウェーデンAIデータセンター市場は4つの規則によって形作られており、1kWhあたり36.0オーレのエネルギー税が各AIメガワットの年間コストの約5%を決めます。
- 電力に対するエネルギー税:データセンター向け軽減措置は2023年7月1日に終了し、2026年の標準税率は1kWhあたり36.0オーレです(出典:Skatteverket)。
- データセンター報告に関する法律(2025:570):IT電力500kW以上のサイトの事業者は、エネルギー、水、排熱のデータを毎年公表する必要があり、初回期限は2026年5月15日です(出典:スウェーデンエネルギー庁)。
- 欧州委員会委任規則(EU)2024/1364:上記報告の基礎となるEUの評価制度です(出典:欧州委員会)。
- EuroHPC AIファクトリー規則:Mimerは、EuroHPCの条件の下でスタートアップ、研究者、産業界にアクセスを提供する必要があり、共同資金は2,976万ユーロです(出典:EuroHPC共同事業体)。
スウェーデンのAI委員会は2024年11月、国がAIに10年間で167億スウェーデン・クローナを投資するよう勧告しました(出典:AI委員会)。これが2025年に1,075万米ドル規模の公共・研究需要を支えています。
市場セグメンテーション:スウェーデンAIデータセンター市場で金額を担うセグメントは?
液冷・高密度冷却が最大の金額を担い、2025年に5,608万米ドル、市場の36.53%を占めます。新規建設の冷却にレトロフィットが上乗せされるためです。
コンポーネント別
既設AI基盤の累積に伴い、運用サービス・ソフトウェアが年率41.86%で最も成長が速いコンポーネントです。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 電力インフラ | 54.96 | 35.80% | 418.21 | 22.50% |
| 液冷・高密度冷却 | 56.08 | 36.53% | 383.34 | 21.19% |
| 建屋・AI対応ラック | 28.16 | 18.34% | 231.21 | 23.43% |
| 高速ネットワークファブリック | 7.04 | 4.59% | 57.80 | 23.43% |
| 運用サービス・ソフトウェア | 7.29 | 4.75% | 240.50 | 41.86% |
購入者タイプ別
GPUクラウド・ソブリンAIプロバイダーと企業オンプレミスがそれぞれ年率28.36%で最も速く成長し、EcoDataCenter、atNorth、BrookfieldがAIホールをテナントに販売するにつれ、コロケーション・ホールセールが26.39%で続きます。
| 購入者タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケール自社建設 | 73.69 | 48.00% | 532.42 | 21.87% |
| コロケーション・ホールセール | 46.06 | 30.00% | 479.18 | 26.39% |
| GPUクラウド・ソブリンAIプロバイダー | 15.35 | 10.00% | 186.35 | 28.36% |
| 研究・公共AIファクトリー | 10.75 | 7.00% | 39.93 | 14.03% |
| 企業オンプレミス | 7.68 | 5.00% | 93.17 | 28.36% |
冷却方式別
液浸・リアドア冷却は年率34.80%で成長し、ダイレクト・トゥ・チップ液冷は2035年までに8億7,850万米ドルで最大の方式となります。
| 冷却方式 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| 空冷高密度 | 84.44 | 55.00% | 239.59 | 10.99% |
| ダイレクト・トゥ・チップ液冷 | 58.34 | 38.00% | 878.50 | 31.15% |
| 液浸・リアドア冷却 | 10.75 | 7.00% | 212.97 | 34.80% |
ワークロード別
AI推論は年率29.04%で成長し、AI学習の18.97%を上回り、2029年頃に学習を追い抜きます。
| ワークロード | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| AI学習 | 89.05 | 58.00% | 505.80 | 18.97% |
| AI推論 | 64.48 | 42.00% | 825.26 | 29.04% |
DC独自分析:スウェーデンAIキャンパス・パイプライン・トラッカー、スタッファンストルプからシェレフテオまでの9プロジェクト
このトラッカーは、12の入力値と9つの具体的プロジェクトに基づくDC Market Insightsのモデルです。スウェーデンAIデータセンター市場では、2,650MWを超える発表済みのAI対応キャンパス容量(750 + 600 + 300 + 最大1,000MW、Microsoftの既存サイトを除く)が、2030年以降わずか年間190-211MWという国内の新規ITキャパシティの流れの背後で待機していることを示しています。
| プロジェクト | 所在地 | 状況と日付 | 追加される内容 | 出典 |
|---|---|---|---|---|
| Microsoft イェヴレ、サンドビーケン、スタッファンストルプ | イェヴレボリおよびスコーネ | 2024年6月3日発表 | 2年間で337億スウェーデン・クローナ、2万基以上のGPU | Microsoft |
| Brookfield AIセンター | ストレングネース | 2025年6月4日発表、建設期間10-15年 | 最大950億スウェーデン・クローナ、300MWから750MWへ拡大 | Brookfield |
| Sferical AI | リンシェーピング | 2025年8月22日始動 | DGX SuperPOD 2基、GB300クラスGPU 1,152基 | Wallenberg Investments |
| EcoDataCenter 2(クヴァルンスヴェーデン) | ボルレンゲ | 2025年9月着工、最初のホールは2027年初頭 | 開業時250MW、最大600MW | EcoDataCenter |
| Mistral AIとEcoDataCenter | ボルレンゲ | 2026年2月11日合意、2027年開業 | 12億ユーロ、NVIDIA Vera Rubin GPU | EcoDataCenter |
| atNorth Hamre 1 | ソッレフテオ | 2026年2月23日発表、2028年上半期稼働 | 300MWキャンパス | atNorth |
| EdgeConneX シェレフテオ | シェレフテオ | 2026年2月発表、承認待ち | 最大1GWのキャンパス | EdgeConneX |
| Mimer AIファクトリー | リンシェーピング | 2026年4月21日契約、2026年設置 | 2,976万ユーロ、EUおよびスウェーデン研究評議会 | EuroHPC共同事業体 |
| Google ホーンダール | アヴェスタ | 2026年6月2日着工 | 敷地外への熱回収に対応したサイト |
ロケーションモデルと併せて読むと、このトラッカーは、ソッレフテオ(ほぼゼロの基盤から年率64.43%)とストレングネース(48.46%)が最も成長の速いロケーションである一方、シスタおよびストックホルム市内が18.88%にとどまる理由を説明しています。発表済みのメガワットは、送電網容量が最も逼迫しているストックホルムから遠く離れた場所にあるのです。
地域別分析:スウェーデンのどこでAIデータセンターが建設されているか?
北部中央スウェーデンが2025年に4,913万米ドル、スウェーデンAIデータセンター市場の32%で首位に立ち、上部・中部ノールランドが年率34.59%で最も速く成長しています。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ストックホルム地域 | 46.06 | 30% | 252.90 | 18.57% |
| 東部中央スウェーデン | 27.64 | 18% | 319.45 | 27.73% |
| 北部中央スウェーデン | 49.13 | 32% | 399.32 | 23.31% |
| 上部・中部ノールランド | 12.28 | 8% | 239.59 | 34.59% |
| 南部・西部スウェーデン | 18.42 | 12% | 119.80 | 20.59% |
北部中央スウェーデン(ダーラナおよびイェヴレボリ)
MicrosoftのイェヴレおよびサンドビーケンのホールとEcoDataCenterのファールンおよびボルレンゲのキャンパスにより、この地域は金額の約30%を維持し、2035年までに3億9,932万米ドルとなります。
ストックホルム地域
ストックホルムは、Svenska kraftnätがさらに4,900MWの接続申請を数えた4地域の1つであるため、シェアは2035年までに30%から19%に低下します。それでも、atNorthの30MWのシスタSWE02のような高密度の都市部サイトにより、金額は2億5,290万米ドルまで増加します。
東部中央スウェーデン
Brookfieldのストレングネース計画とリンシェーピングのAIクラスターにより、東部中央スウェーデンは2,764万米ドルから3億1,945万米ドルへ、年率27.73%で拡大します。
上部・中部ノールランド
ルーレオ、ボーデン、ピーテオ、シェレフテオ、ソッレフテオは1,228万米ドルから2億3,959万米ドルに拡大します。北部の水力発電と送電網の余力が、300MWのatNorthキャンパスと最大1GWのEdgeConneXキャンパスを受け入れているためです。
南部・西部スウェーデン
Microsoftのスタッファンストルプ拠点とヨーテボリの企業需要により、この地域は2035年までに1億1,980万米ドル、年率20.59%となります。
ロケーション分析:AIデータセンターで先行するスウェーデンのロケーションは?
スウェーデンAIデータセンター市場では、シスタおよびストックホルム市内が2025年に3,071万米ドルで最大のロケーションであり、ストレングネースが年率48.46%で最も成長の速い大規模ロケーションです。
| 順位 | ロケーション | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | シスタおよびストックホルム市内 | ストックホルム地域 | 30.71 | 173.04 | 18.88% |
| 2 | イェヴレおよびサンドビーケン | 北部中央スウェーデン | 23.03 | 119.80 | 17.93% |
| 3 | ボルレンゲ | 北部中央スウェーデン | 15.35 | 186.35 | 28.36% |
| 4 | スタッファンストルプ | 南部・西部スウェーデン | 12.28 | 66.55 | 18.41% |
| 5 | ファールン | 北部中央スウェーデン | 9.21 | 53.24 | 19.18% |
| 6 | リンシェーピング | 東部中央スウェーデン | 9.21 | 53.24 | 19.18% |
| 7 | ルーレオおよびボーデン | 上部・中部ノールランド | 7.68 | 79.86 | 26.39% |
| 8 | ウプサラおよびティエルプ | 東部中央スウェーデン | 4.61 | 66.55 | 30.61% |
| 9 | シェレフテオおよびピーテオ | 上部・中部ノールランド | 4.15 | 79.86 | 34.42% |
| 10 | ストレングネース | 東部中央スウェーデン | 3.07 | 159.73 | 48.46% |
| 11 | アヴェスタおよびホーンダール | 北部中央スウェーデン | 1.54 | 39.93 | 38.52% |
| 12 | ソッレフテオ | 上部・中部ノールランド | 0.46 | 66.55 | 64.43% |
12のロケーションで2025年金額の79%、2035年金額の86%を占め、残りは小規模な企業サイトやエッジサイトにあります。
予測シナリオ:スウェーデンAIデータセンター市場は2035年までにどこまで到達し得るか?
スウェーデンAIデータセンター市場の基本ケースは2035年までに13億3,000万米ドルに達し、幅は10億4,000万米ドルから16億2,000万米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR 2025-2035年 | 前提条件 |
|---|---|---|---|
| 低位 | 1,038.23 | 21.06% | メーラルダーレンの送電網増強が遅れる。ストレングネースは300MW前後にとどまる。2035年までに新規容量に占めるAI比率は50% |
| 基本 | 1,331.06 | 24.11% | 2030年以降の新規ITは年間190-211MW、2035年までにAI比率62%、ボルレンゲは2027年に開業 |
| 高位 | 1,623.89 | 26.60% | Brookfieldが750MWに到達し、EdgeConneXのシェレフテオ・キャンパスが2032年より前に初期フェーズを建設 |
主要企業と市場シェア:スウェーデンAIデータセンター市場をリードするのは誰か?
最大の購入者2社であるMicrosoftとEcoDataCenterが2025年支出の約40%を占め(サイトのMWに基づくDC Market Insights推計)、サプライヤーではABB、Schneider Electric、Vertivが先行しています。
- Microsoft
- EcoDataCenter
- Brookfield
- atNorth
- EdgeConneX
- Mistral AI
- Sferical AI
- CapMan Infra
- National Academic Infrastructure for Supercomputing in Sweden(NAISS)
- NVIDIA
- ABB
- Schneider Electric
- Vertiv
- Munters
- Eaton
スウェーデンの冷却機器サプライヤーであるMuntersは、2025年第4四半期の受注高が191%増加し、うちData Center Technologiesの受注は416%増加したと報告しました(出典:Munters)。Microsoftは337億スウェーデン・クローナのプログラムにより2025年支出の約24%を占める最大の単一購入者であり、EcoDataCenterが約16%で続きます(DC Market Insights推計)。ホーンダールが完成すれば、Googleが3社目のハイパースケール購入者となります。2025年と比べると、基本ケースではMistral AIのキャンパスにより、EcoDataCenterは2028年までにMicrosoftに迫ります。
最近の動向:2025-2026年にスウェーデンのAIデータセンターで何が変わったか?
2025年6月以降の6つの出来事が、DC Market Insightsが2026年に2億9,844万米ドルと評価するスウェーデンAIデータセンター市場を形作りました。
- 2025年6月、Brookfieldはストレングネースの AIセンターに最大950億スウェーデン・クローナを投じると発表しました(出典:Brookfield)。
- 2025年8月、Sferical AIがリンシェーピングで1,152基のGPUとともに始動しました(出典:Wallenberg Investments)。
- 2025年9月、EcoDataCenterは250MWのボルレンゲ・キャンパスに着工しました(出典:EcoDataCenter)。
- 2026年2月、Mistral AIとEcoDataCenterがボルレンゲにおける12億ユーロのAIデータセンターで合意し、atNorthはソッレフテオでの300MWを発表しました(出典:EcoDataCenter、atNorth)。
- 2026年4月、EuroHPC共同事業体がリンシェーピングのMimer AIファクトリー契約を締結しました(出典:EuroHPC共同事業体)。
- 2026年6月、Googleがホーンダールに着工し、Svenska kraftnätは2050年のデータセンター需要を9-41TWhとする範囲を公表しました(出典:Google、Svenska kraftnät)。
調査手法:モデルによるスウェーデンAIデータセンター市場の規模算定方法
このモデルは、スウェーデンの新規ITキャパシティ16年分の年次コホート(2025年は80MW)に、AI比率22%、AIメガワットあたり740万米ドルを乗じ、レトロフィットとサービスを加算するもので、2025年の値は1億5,353万米ドルとなります。
キャパシティはスウェーデン・データセンターインフラ市場に準拠し(竣工量は2025年80MW、2035年211MW、既設基盤は2025年末に約760MW)、AI比率は2020年の2%から2035年には62%に上昇します。価格は年1%上昇します。サービス費用は前年の既設AIメガワットあたり24万米ドルで、毎年基盤の1.5%が廃止されます。3つの境界チェックが成立しています。(1)上限:2025年の値は5億231万米ドルのスウェーデン・インフラ市場の30.6%で、新規メガワットの22%を占めるAIホールとメガワットあたりの高いコストに整合します。(2)上限:2034年末までの既設AI容量約907MWは、Svenska kraftnätが2025年11月に報告した5,500MWの大規模データセンター接続待ちの16%です。(3)下限:Mistral AIの12億ユーロのボルレンゲ建設のうち施設部分(約4分の1を2026-2027年に分散)は年間約1億7,000万米ドルで、2026年のハイパースケールとコロケーションの項目合計2億3,219万米ドルを下回ります。比較対象市場はスウェーデン・データセンターコロケーション市場に掲載しています。詳細な手法:調査手法。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象範囲と対象外
- 1.3セグメント間の関係
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3重要ポイント
- 03推計値が異なる理由
- 3.1範囲比較表
- 3.2対象となる購入者グループ
- 04市場の推進要因
- 4.1Microsoftの2万基GPUプログラムがイェヴレ、サンドビーケン、スタッファンストルプを埋める
- 4.2Mistral AIの12億ユーロのボルレンゲ・キャンパスがVera Rubinラックをもたらす
- 4.3Brookfieldの950億スウェーデン・クローナのストレングネース計画がAI容量をメーラルダーレンへ
- 05市場トレンド
- 5.1ソブリンGPUクラスターがリンシェーピングに登場
- 5.2液冷ラック向けに建設される北部の大規模サイト
- 06市場の課題
- 6.1メーラルダーレンの送電制約の背後にある5,500MWの接続待ち
- 6.2データセンター向け電力税軽減の終了
- 07市場機会
- 7.1ストックホルムの空冷ホールをAI向けに転換
- 7.2900MWの既設AI基盤に向けたサービス
- 08価格分析
- 8.1AIメガワットあたりのコスト(2020-2035年)
- 8.2公開された価格の参考値
- 09規格と規制
- 9.1電力に対するエネルギー税(1kWhあたり36.0オーレ)
- 9.2データセンター報告に関する法律(2025:570)
- 9.3委任規則(EU)2024/1364
- 9.4EuroHPC AIファクトリー規則
- 10市場セグメンテーション
- 10.1コンポーネント別:電力インフラ
- 10.2コンポーネント別:液冷・高密度冷却
- 10.3コンポーネント別:建屋・AI対応ラック
- 10.4コンポーネント別:高速ネットワークファブリック
- 10.5コンポーネント別:運用サービス・ソフトウェア
- 10.6購入者タイプ別:ハイパースケール自社建設
- 10.7購入者タイプ別:コロケーション・ホールセール
- 10.8購入者タイプ別:GPUクラウド・ソブリンAIプロバイダー
- 10.9購入者タイプ別:研究・公共AIファクトリー
- 10.10購入者タイプ別:企業オンプレミス
- 10.11冷却方式別:空冷高密度
- 10.12冷却方式別:ダイレクト・トゥ・チップ液冷
- 10.13冷却方式別:液浸・リアドア冷却
- 10.14ワークロード別:AI学習
- 10.15ワークロード別:AI推論
- 11Dc独自分析:スウェーデンaiキャンパス・パイプライン・トラッカー
- 11.1Microsoft イェヴレ、サンドビーケン、スタッファンストルプ
- 11.2Brookfield AIセンター
- 11.3Sferical AI
- 11.4EcoDataCenter 2(クヴァルンスヴェーデン)
- 11.5Mistral AIとEcoDataCenter
- 11.6atNorth Hamre 1
- 11.7EdgeConneX シェレフテオ
- 11.8Mimer AIファクトリー
- 11.9Google ホーンダール
- 12地域別分析
- 12.1ストックホルム地域
- 12.2東部中央スウェーデン
- 12.3北部中央スウェーデン
- 12.4上部・中部ノールランド
- 12.5南部・西部スウェーデン
- 13ロケーション分析
- 13.1シスタおよびストックホルム市内
- 13.2イェヴレおよびサンドビーケン
- 13.3ボルレンゲ
- 13.4スタッファンストルプ
- 13.5ファールン
- 13.6リンシェーピング
- 13.7ルーレオおよびボーデン
- 13.8ウプサラおよびティエルプ
- 13.9シェレフテオおよびピーテオ
- 13.10ストレングネース
- 13.11アヴェスタおよびホーンダール
- 13.12ソッレフテオ
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2基本シナリオ
- 14.3高位シナリオ
- 15主要企業と市場シェア
- 15.1Microsoft
- 15.2EcoDataCenter
- 15.3Google
- 15.4Brookfield
- 15.5atNorth
- 15.6EdgeConneX
- 15.7Mistral AI
- 15.8Sferical AI
- 15.9CapMan Infra
- 15.10NAISS
- 15.11NVIDIA
- 15.12ABB
- 15.13Schneider Electric
- 15.14Vertiv
- 15.15Munters
- 15.16Eaton
- 16最近の動向
- 16.12025年の動向
- 16.22026年の動向
- 17調査手法
- 17.1モデルの入力値と内訳
- 17.2境界チェック
- 図 1スウェーデンAIデータセンター市場規模(2020-2035年)
- 表 1市場スナップショット(2025年、2026年、2035年)
- 表 2範囲比較
- 表 3AIメガワットあたりのコスト(2020-2035年)
- 表 4スウェーデンAIデータセンター市場:コンポーネント別
- 表 5スウェーデンAIデータセンター市場:購入者タイプ別
- 表 6スウェーデンAIデータセンター市場:冷却方式別
- 表 7スウェーデンAIデータセンター市場:ワークロード別
- 表 8スウェーデンAIキャンパス・パイプライン・トラッカー
- 表 9スウェーデンAIデータセンター市場:地域別
- 表 10上位12ロケーション
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は2億9,844万米ドルで、2025年の1億5,353万米ドルから94.39%増加します。市場は2035年までに13億3,000万米ドルに達すると予測され、2025年からのCAGRは24.11%です。
2020年から2025年の年率86.69%に続き、2025年から2035年は年率24.11%です。スウェーデンの新規ITキャパシティに占めるAI比率は、2025年の22%から2035年には62%に上昇します(DC Market Insights推計)。
2025年のAIメガワットあたりの施設インフラ費用は740万米ドルです(DC Market Insights推計)。内訳は電気設備285万米ドル、冷却255万米ドル、建屋とラック160万米ドル、ネットワークファブリック40万米ドルです。
液冷・高密度冷却で、2025年金額の5,608万米ドル、36.53%を占めます。運用サービス・ソフトウェアが年率41.86%で最も速く成長しています。
北部中央スウェーデンで、2025年金額の4,913万米ドル、32%を占めます。MicrosoftのイェヴレおよびサンドビーケンのホールとEcoDataCenterのボルレンゲ・キャンパスが立地しています。上部・中部ノールランドが年率34.59%で最も速く成長しています。
Brookfieldの最大950億スウェーデン・クローナのストレングネースAIセンター(300-750MW)、2027年開業予定の12億ユーロのMistral AIとEcoDataCenterのボルレンゲ・キャンパス、atNorthの300MWのソッレフテオ・サイト、EdgeConneXがシェレフテオで計画する最大1GWのキャンパスです。
2025年11月中旬時点で約5,500MWの大規模データセンター容量がSvenska kraftnätの接続待ちの列にあり、さらにメーラルダーレン、イェヴレボリ、ウプサラ、ストックホルムで4,900MWの申請がありました。
データセンター向け軽減措置が2023年7月1日に終了した後、2026年は標準エネルギー税率の1kWhあたり36.0オーレです(出典:Skatteverket)。PUE 1.2の場合、IT負荷1MWあたり年間約380万スウェーデン・クローナになります。
Microsoftが2025年支出の約24%、EcoDataCenterが約16%を占めます(DC Market Insights推計)。Google、Brookfield、atNorth、EdgeConneX、Mistral AI、Sferical AIが購入者であり、ABB、Schneider Electric、Vertiv、Muntersが供給をリードしています。
DC Market Insightsの2026年の2億9,844万米ドルは、AIクラスのホールの施設層のみを計上しています。GPUサーバー、クラウド収益、従来型ホールを加える推計は、その数倍の値になります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。