
Mercato della Colocation dei Data Center in Svezia: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
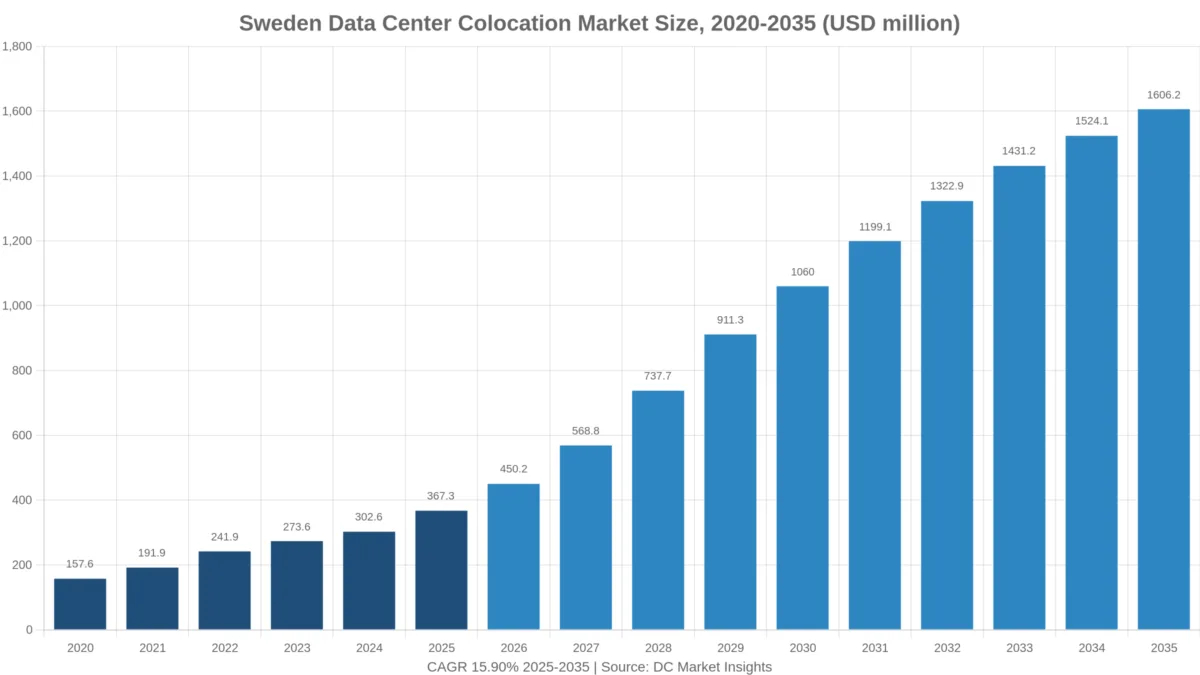
Nel 2025 il valore del Mercato della Colocation dei Data Center in Svezia era pari a USD 367.3 milioni; si prevede che raggiunga USD 1,610.0 milioni entro il 2035, con un CAGR del 15.9%.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 29 ott 2026
Anno base 2025 PDF + Excel
Cosa contiene il report
- 01Introduzione e Statistiche Chiave
- 02Sintesi Esecutiva
- 03Perimetro del Mercato
- 04Fattori di Crescita del Mercato
- 05Tendenze di Mercato
- 06Sfide del Mercato
- 07Opportunità di Mercato
- 08Analisi dei Prezzi
- 09Standard e Normativa
- 10Segmentazione del Mercato
- 17capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 13Aziende analizzate
Aziende analizzate
- EcoDataCenter (owned 97.6% by Areim)
- Conapto
- Equinix
- Digital Realty
- Bahnhof
- atNorth (Equinix and CPP Investments)
- STACK Infrastructure
- GleSYS
- GlobalConnect
- Brookfield (Strängnäs)
- evroc
- Hydro66
- Magnora DC
Analisi completa
Il Mercato della Colocation dei Data Center in Svezia vale USD 450,16 milioni nel 2026 e si prevede che raggiunga USD 1,61 miliardi entro il 2035, rispetto a USD 367,29 milioni nel 2025, con un CAGR del 15,90% dal 2025 al 2035 (stima DC Market Insights). La colocation svedese vende energia economica e a basse emissioni racchiusa in un edificio, e due numeri ne determinano il margine: l’elettricità per le imprese è costata EUR 0,0852 per kWh IVA esclusa nel secondo semestre 2025, circa la metà della media UE di EUR 0,1596, mentre i data center pagano l’accisa sull’energia piena da quando l’aliquota ridotta di 0,6 öre per kWh è stata abolita il 1° luglio 2023 (Fonte: Eurostat; Ministero delle Finanze svedese). Il vincolo è la rete, non la domanda: a novembre 2025 Svenska kraftnät contava in coda 5.500 MW di grandi connessioni per data center, di cui 4.900 MW nell’area di Stoccolma, Mälardalen, Uppsala e Gävleborg (Fonte: Svenska kraftnät). La Colocation dei Data Center in Svezia comprende l’affitto, l’energia e i servizi che gli operatori terzi fatturano per gli spazi nei data center condivisi svedesi; DC Market Insights la costruisce a partire da 187,50 MW di carico IT medio di colocation attivo nel 2025, venduto all’82,00%, a circa EUR 225 per kW al mese per il retail e EUR 118 per il wholesale, energia inclusa. La Colocation Wholesale cresce più rapidamente, al 21,54% annuo, poiché i tenant di intelligenza artificiale (AI) e high-performance computing (HPC) prendono in locazione intere sale, e la Svezia Settentrionale è la regione a crescita più rapida, al 28,73% annuo, perché le sue zone di prezzo SE1 e SE2 dispongono di capacità di rete libera che manca a Stoccolma.
Statistiche Chiave: Quanto Vale il Mercato della Colocation dei Data Center in Svezia nel 2026?
DC Market Insights valuta il mercato della colocation dei data center in Svezia USD 450,16 milioni nel 2026, il 22,56% in più rispetto al 2025, poiché la capacità di colocation attiva sale da circa 205 MW a 250 MW con le sale di Conapto a Stoccolma e l’ampliamento di EcoDataCenter a Falun.
- Dimensione del mercato 2025: USD 367,29 milioni
- Dimensione del mercato 2026: USD 450,16 milioni
- Dimensione del mercato 2030: USD 1,06 miliardi
- Dimensione del mercato 2035: USD 1,61 miliardi
- CAGR 2025-2035: 15,90% (scenario basso 13,41%, scenario alto 18,09%)
- Segmento più grande: Colocation Retail, 53,64% dei ricavi 2025 (USD 197,02 milioni)
- Segmento più dinamico: Colocation Wholesale, 21,54% annuo; i rack oltre 30 kW crescono del 28,24% annuo
- Regione leader: Stoccolma e Mälardalen, 60,00% dei ricavi 2025; regione a crescita più rapida: Svezia Settentrionale, 28,73% annuo
- Località più grande: Kista e Akalla, USD 79,33 milioni nel 2025
- Leader di mercato: EcoDataCenter, circa il 19% dei ricavi 2025 (stima DC Market Insights)
Punti Chiave: Cosa Deve Sapere un Acquirente di Colocation in Svezia Prima di Firmare?
DC Market Insights trae quattro conclusioni da un mercato della colocation dei data center in Svezia che cresce da USD 367,29 milioni nel 2025 a USD 1,61 miliardi nel 2035.
- L’energia costa poco ma le connessioni scarseggiano: nel 2025 l’elettricità per le imprese svedesi costava EUR 0,0852 per kWh, eppure a novembre 2025 5.500 MW di richieste di data center attendevano Svenska kraftnät, perché la capacità di trasmissione intorno a Stoccolma è prenotata con anni di anticipo (Fonte: Eurostat; Svenska kraftnät).
- L’elettricità pesa solo per circa il 24% di una fattura retail: a EUR 0,0852 per kWh, con un carico del 70% e un’efficienza nell’uso dell’energia (PUE) di 1,25, l’energia per un kW venduto costa circa EUR 54 al mese a fronte di EUR 225 tutto compreso (stima DC Market Insights).
- La domanda svedese è radicata nelle imprese: nel 2025 il 72,0% delle imprese svedesi con 10 o più addetti acquistava servizi cloud a pagamento, contro il 52,7% nell’UE, perché banche, retailer ed enti pubblici svedesi esternalizzano presto (Fonte: Eurostat).
- I tenant AI hanno cambiato il mix dei ricavi: i ricavi netti di EcoDataCenter sono saliti da SEK 297,1 milioni nel 2024 a SEK 685,4 milioni nel 2025, perché i clienti HPC hanno riempito le sue sale di Falun (Fonte: relazione annuale 2025 di EcoDataCenter).
Sintesi sulla Colocation in Svezia: Quanto Ha Incassato la Colocation Svedese nel 2025?
Gli operatori di colocation svedesi hanno incassato USD 367,29 milioni nel 2025. La dimensione del Mercato della Colocation dei Data Center in Svezia era pari a USD 157,62 milioni nel 2020, ha raggiunto USD 367,29 milioni nel 2025 e si prevede che arrivi a USD 1,61 miliardi entro il 2035, con un CAGR del 15,90% nel periodo di previsione. Dal 2020 al 2025 i ricavi sono cresciuti del 18,43% annuo, sostenuti dall’impennata dei prezzi dell’energia del 2022, che ha portato i prezzi retail tutto compreso da circa EUR 190 a EUR 250 per kW al mese prima di scendere a EUR 225 nel 2025, e dalla fine, a luglio 2023, della riduzione fiscale per i data center, che gli operatori hanno trasferito ai tenant (stima DC Market Insights; Fonte: Ministero delle Finanze svedese).
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato 2025 | USD 367,29 milioni |
| Dimensione del mercato 2026 | USD 450,16 milioni |
| CAGR 2025-2035 | 15,90% |
| Dimensione del mercato 2035 | USD 1,61 miliardi |
| Segmenti coperti | Tipo di Colocation, Dimensione dell’Impresa, Utente Finale, Densità dei Rack |
| Regioni coperte | Stoccolma e Mälardalen, Dalarna e Gävleborg, Svezia Occidentale, Svezia Meridionale, Svezia Settentrionale |
La crescita della colocation dei data center in Svezia accelera dopo il 2026 perché la capacità in costruzione supera quella in esercizio: EcoDataCenter sta costruendo 24 MW a Borlänge, Conapto ha 28 MW interamente contrattualizzati a Stoccolma e atNorth prevede 30 MW a Kista per il quarto trimestre 2027. DC Market Insights stima che la capacità di colocation attiva raggiunga circa 600 MW entro il 2030 e 885 MW entro il 2035.
Cosa Comprende la Colocation dei Data Center in Svezia, e Dove Si Ferma?
La colocation dei data center in Svezia, pari a USD 367,29 milioni nel 2025, conta solo i ricavi che gli operatori terzi fatturano ai tenant per spazio, energia, cross-connect e servizi in loco nei data center svedesi.
Incluso
- Colocation retail: armadi, cage e suite private sotto circa 1 MW, fatturati per kW o per rack con l’energia.
- Colocation wholesale: powered shell e intere sale da 1 MW o più locate a tenant cloud, AI e HPC.
- Interconnessione e servizi gestiti: cross-connect, remote hands, migrazione e hosting gestito venduti dall’operatore di colocation, pari al 14% dei ricavi retail.
Escluso
- Strutture hyperscale costruite e gestite in proprio dai loro proprietari, come il campus di Meta a Luleå e le region cloud che Microsoft e Amazon Web Services gestiscono in Svezia.
- Servizi cloud, sale server di proprietà delle imprese, spesa per costruzioni e vendite di terreni.
- Elettricità che un tenant acquista direttamente da un’utility al di fuori del contratto di colocation.
Come si Combinano i Segmenti
Ogni tabella di segmento, regione e località di questa analisi della colocation dei data center in Svezia somma agli stessi USD 367,29 milioni nel 2025 e USD 1,61 miliardi nel 2035. Il tipo di colocation segue la costruzione del modello (retail più wholesale più servizi); dimensione dell’impresa, utente finale e densità dei rack ripartiscono lo stesso totale.
Perché le Stime sul Mercato della Colocation dei Data Center in Svezia Differiscono?
DC Market Insights stima il mercato della colocation dei data center in Svezia in USD 450,16 milioni nel 2026; le stime pubblicate che contano più della sola colocation di terze parti sono più elevate. Le definizioni più ampie aggiungono i campus hyperscale di proprietà di Meta, Microsoft e Amazon Web Services, il valore di costruzione di nuove sale come il sito di Strängnäs da SEK 95 miliardi pianificato da Brookfield, oppure i ricavi cloud e di hosting generati sopra gli spazi. Alcune contano inoltre l’intero mercato nordico sotto la voce Svezia. La nostra edizione precedente valutava il 2025 USD 467,76 milioni con un approccio top-down; questa edizione ricostruisce il mercato a partire dai megawatt venduti e dai prezzi per kW, ottenendo USD 367,29 milioni. Le piccole e medie imprese rientrano nel perimetro: acquistano il 28,00% dei ricavi 2025, soprattutto rack retail a Stoccolma, Göteborg e Malmö. Il report Mercato dei Data Center in Svezia copre il mercato più ampio, comprese le strutture costruite in proprio.
| Elemento | Contato da DC Market Insights | Motivo |
|---|---|---|
| Colocation retail e wholesale | Sì, USD 339,71 milioni nel 2025 | Ricavi fatturati da operatori terzi |
| Interconnessione e servizi gestiti | Sì, USD 27,58 milioni nel 2025 | Venduti dagli stessi operatori nelle stesse sale |
| Strutture hyperscale costruite in proprio | No | Nessun contratto di colocation; gestite dal proprietario |
| Costruzione e terreni | No | Spesa in conto capitale, non ricavi da servizi |
| Servizi cloud | No | Venduti dai provider cloud, non dagli operatori di colocation |
Fattori di Crescita: Perché la Domanda di Colocation in Svezia Aumenta?
Tre fattori specifici della Svezia aggiungono USD 1,24 miliardi ai ricavi della colocation svedese tra il 2025 e il 2035.
Energia a Metà del Prezzo UE: EUR 0,0852 per kWh contro EUR 0,1596
Nel secondo semestre 2025 l’elettricità non domestica svedese nella fascia da 2.000 a 19.999 MWh costava EUR 0,0852 per kWh IVA esclusa, contro una media UE di EUR 0,1596 (Fonte: Eurostat). Per un tenant wholesale da 1 MW con un carico del 70%, questo divario vale circa EUR 0,46 milioni all’anno prima del consumo aggiuntivo per il raffreddamento, ed è per questo che i tenant AI e HPC, pari al 16,00% dei ricavi 2025 della colocation in Svezia, crescono del 24,22% annuo fino al 2035.
Le Sale di EcoDataCenter a Falun Dimostrano la Domanda AI: da 29 MW a 41 MW in un Anno
Nel corso del 2025 EcoDataCenter ha portato la capacità attiva a Falun da 29 MW a 41 MW e prevede 65 MW quando entreranno in funzione i data center E e F, mentre i suoi ricavi netti sono più che raddoppiati a SEK 685,4 milioni (Fonte: relazione annuale 2025 di EcoDataCenter). Nel modello della colocation in Svezia, Dalarna e Gävleborg salgono dal 20,00% dei ricavi nel 2025 a circa il 22% nel 2035.
Le Imprese Svedesi Esternalizzano Già: il 72,0% Acquista Cloud
Eurostat rileva che nel 2025 il 72,0% delle imprese svedesi con 10 o più addetti acquistava servizi cloud a pagamento e il 29,3% acquistava potenza di calcolo, contro medie UE del 52,7% e del 14,9% (Fonte: Eurostat, 2025). I provider cloud e di servizi IT che servono queste imprese sono il principale utente finale della colocation in Svezia, con il 26,00% dei ricavi 2025.
Tendenze di Mercato: Come Stanno Cambiando le Sale di Colocation Svedesi?
Le sale di colocation svedesi si stanno orientando verso densità più elevate e contratti di locazione più grandi: i rack oltre 30 kW salgono dal 16,00% dei ricavi 2025 a circa il 44% nel 2035.
Gli Operatori Globali Investono nei Paesi Nordici: USD 4 Miliardi per atNorth
Il 27 febbraio 2026 CPP Investments ed Equinix hanno concordato l’acquisizione di atNorth per un enterprise value di USD 4 miliardi; l’operatore dispone di circa 800 MW installati e in sviluppo in cinque Paesi nordici, compresi i siti svedesi di Kista e Sollefteå, e l’operazione è stata perfezionata il 2 settembre 2026 (Fonte: Equinix). La proprietà da parte di gruppi più grandi sposta la colocation svedese verso sale wholesale vendute a tenant cloud e AI globali.
I Campus Si Spostano Fuori da Stoccolma
I nuovi campus svedesi sorgono dove esiste capacità di rete: a settembre 2025 EcoDataCenter ha avviato i lavori a Borlänge con 250 MW all’avvio e fino a 600 MW, mentre Brookfield prevede di portare il sito di Strängnäs da 300 MW a 750 MW nell’arco di 10-15 anni (Fonte: EcoDataCenter; Brookfield, giugno 2025). Nel modello della colocation in Svezia, Strängnäs e Västerås crescono del 23,23% annuo.
Le Sale dell’Area Metropolitana di Stoccolma Si Riempiono Prima dell’Apertura
Ad aprile 2026 la sala Stockholm 5 di Conapto da 28 MW era interamente contrattualizzata prima del completamento, e a ottobre 2025 Ellevio ha concesso a Conapto altri 8 MW per Stockholm 4 South (Fonte: Conapto). Kista e Akalla restano la principale località della colocation in Svezia, con il 21,60% dei ricavi 2025.
Sfide del Mercato: Cosa Frena la Colocation in Svezia?
Due vincoli limitano la crescita della colocation svedese a circa 57 MW di nuova capacità attiva all’anno dal 2030 al 2035.
Una Coda di 5.500 MW di Data Center presso Svenska kraftnät
A metà novembre 2025 i grandi data center nella coda di Svenska kraftnät hanno raggiunto 5.500 MW, a fronte di un picco di carico nazionale di 22.500 MW, e 4.900 MW delle richieste si trovano in Mälardalen, Gävleborg, Uppsala e Stoccolma (Fonte: Svenska kraftnät). La quota di Stoccolma e Mälardalen sui ricavi della colocation in Svezia scende quindi dal 60,00% nel 2025 a circa il 47% nel 2035.
Il Divario tra Zone di Prezzo: l’Energia in SE3 Costa Diverse Volte Quella in SE1
L’Agenzia svedese per l’energia ha registrato a giugno 2025 medie spot di 3 öre per kWh in SE1, contro 24 öre in SE3 e 44 öre in SE4 (Fonte: Agenzia svedese per l’energia, giugno 2025). Le sale di Stoccolma (SE3) e Malmö (SE4) pagano di più per lo stesso kW, per cui la Svezia Meridionale cresce solo del 13,81% annuo, la regione più lenta della colocation svedese.
Opportunità di Mercato: Dove Possono Vincere gli Operatori di Colocation in Svezia?
Due opportunità aggiungono circa USD 0,56 miliardi ai ricavi della colocation svedese tra il 2025 e il 2035.
Sale Wholesale Pronte per l’AI in Dalarna e Norrland
La Colocation Wholesale sale dal 38,85% dei ricavi della colocation svedese nel 2025 al 62,50% nel 2035; i soli campus di Borlänge e Sollefteå aggiungono circa USD 0,33 miliardi di ricavi 2035 nel modello della colocation in Svezia (stima DC Market Insights).
Acquirenti Regolamentati che Necessitano di Sale in Svezia
La legge svedese sulla cybersicurezza (SFS 2025:1506), in vigore dal 15 gennaio 2026, si applica ai fornitori medi e grandi di servizi di data center e ai loro clienti nei settori bancario, sanitario e pubblico (Fonte: Governo svedese). I tenant BFSI, pubblici e sanitari acquistano USD 102,84 milioni di colocation in Svezia nel 2025, che salgono a USD 337,31 milioni nel 2035.
Prezzi: Quanto Costa la Colocation per kW in Svezia?
Nel 2025 la colocation svedese costava circa EUR 225 per kW al mese per il retail ed EUR 118 per il wholesale, energia inclusa (stima DC Market Insights), meno delle aree metropolitane dell’Europa occidentale perché l’energia costa meno.
| Anno | Retail (EUR per kW-mese) | Wholesale (EUR per kW-mese) | Retail (USD) | Wholesale (USD) |
|---|---|---|---|---|
| 2020 | EUR 190,00 | EUR 100,00 | USD 216,60 | USD 114,00 |
| 2025 | EUR 225,00 | EUR 118,00 | USD 254,25 | USD 133,34 |
| 2030 | EUR 242,39 | EUR 120,98 | USD 278,75 | USD 139,13 |
| 2035 | EUR 261,12 | EUR 124,03 | USD 300,29 | USD 142,63 |
Riferimenti pubblici alla base del modello dei prezzi della colocation in Svezia: energia per le imprese a EUR 0,0852 per kWh IVA esclusa nel secondo semestre 2025 (Eurostat), accisa sull’energia 2026 di 36,0 öre per kWh dopo i 43,9 öre del 2025 (Skatteverket) e ricavi di EcoDataCenter di SEK 685,4 milioni su una media di circa 35 MW attivi a Falun, pari a circa USD 165 per kW al mese (stima DC Market Insights). Dal 2026 i prezzi salgono dell’1,5% annuo per il retail e dello 0,5% per il wholesale, perché le nuove sale wholesale competono sull’energia economica del nord.
Standard e Normativa: Quali Regole Svedesi si Applicano a una Sala di Colocation?
Quattro norme determinano i costi di una sala di colocation svedese nel 2026, a partire da un’accisa sull’energia di 36,0 öre per kWh che i data center ora pagano per intero.
- Accisa sull’energia: l’aliquota ridotta per i data center di 0,6 öre per kWh è stata abolita dal 1° luglio 2023, una modifica che vale SEK 0,36 miliardi all’anno per lo Stato (Fonte: Ministero delle Finanze svedese); l’aliquota standard è di 36,0 öre per kWh nel 2026 (Fonte: Skatteverket).
- Direttiva sull’efficienza energetica (UE) 2023/1791 e Regolamento delegato (UE) 2024/1364: i data center da 500 kW o più comunicano il consumo di energia e acqua a una banca dati UE; la Svezia ha recepito le norme con il disegno di legge governativo 2024/25:131, per lo più dal 1° luglio 2025 (Fonte: Governo svedese).
- Legge sulla cybersicurezza (SFS 2025:1506): la legge svedese di attuazione della NIS2, in vigore dal 15 gennaio 2026, si applica ai fornitori di servizi di data center (Fonte: Governo svedese).
- Standard di progettazione: EN 50600 / ISO/IEC 22237 per la progettazione delle strutture e ISO/IEC 27001 per la sicurezza delle informazioni sono le certificazioni che i tenant svedesi richiedono nelle gare.
Segmentazione del Mercato: Quale Tipo di Colocation Rende di Più in Svezia?
La Colocation Retail è quella che rende di più in Svezia, con USD 197,02 milioni nel 2025, ma la Colocation Wholesale la supera nel 2028 e raggiunge il 62,50% dei ricavi nel 2035.
Per Tipo di Colocation
| Tipo di colocation | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation Retail | 197,02 | 53,64% | 528,36 | 10,37% |
| Colocation Wholesale | 142,69 | 38,85% | 1.003,90 | 21,54% |
| Interconnessione e Servizi Gestiti | 27,58 | 7,51% | 73,97 | 10,37% |
Per Dimensione dell’Impresa
| Dimensione dell’impresa | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Grandi Imprese | 264,45 | 72,00% | 1.188,61 | 16,22% |
| Piccole e Medie Imprese | 102,84 | 28,00% | 417,62 | 15,04% |
Per Utente Finale
| Utente finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Provider Cloud e di Servizi IT | 95,50 | 26,00% | 417,62 | 15,90% |
| Tenant AI e HPC | 58,77 | 16,00% | 513,99 | 24,22% |
| BFSI | 47,75 | 13,00% | 144,56 | 11,71% |
| Telecomunicazioni e Media | 40,40 | 11,00% | 112,44 | 10,78% |
| Governo e Settore Pubblico | 36,73 | 10,00% | 112,44 | 11,84% |
| Manifattura e Industria | 33,06 | 9,00% | 128,50 | 14,54% |
| Sanità e Scienze della Vita | 18,36 | 5,00% | 80,31 | 15,90% |
| Altri | 36,73 | 10,00% | 96,37 | 10,13% |
Per Densità dei Rack
| Densità dei rack | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fino a 10 kW per Rack | 176,30 | 48,00% | 321,25 | 6,18% |
| Da 10 a 30 kW per Rack | 132,22 | 36,00% | 578,24 | 15,90% |
| Oltre 30 kW per Rack | 58,77 | 16,00% | 706,74 | 28,24% |
Esclusiva DC: Tracker della Pipeline di Colocation in Svezia, 11 Siti e Circa 1,38 GW Dichiarati
Il Tracker della Pipeline di Colocation in Svezia è un modello DC Market Insights costruito su 11 input: i siti indicati di seguito dichiarano circa 1.383 MW di capacità attuale e pianificata, di cui la previsione della colocation in Svezia conta circa 885 MW attivi entro il 2035, ovvero il 64%.
| Sito | Regione | Capacità | Stato |
|---|---|---|---|
| EcoDataCenter Falun | Dalarna | 41 MW attivi a fine 2025, 65 MW dopo le sale E e F | Attivo e in espansione |
| EcoDataCenter Borlänge (B1, B2) | Dalarna | 24 MW in costruzione; campus da 250 MW all’avvio, fino a 600 MW | Prima sala a inizio 2027 |
| Conapto Stockholm 4 South | Stoccolma | Da 20 MW a 28 MW (+8 MW da Ellevio) | Ottobre 2025 |
| Conapto Stockholm 5 | Stoccolma | 28 MW, interamente contrattualizzati | Aprile 2026 |
| atNorth SWE01 Kista | Stoccolma | 12 MW | Attivo da marzo 2022 |
| atNorth SWE02 Kista | Stoccolma | 30 MW | Q4 2027 |
| atNorth Sollefteå (SWE04) | Svezia Settentrionale | 200 MW iniziali | Terreno acquisito a dicembre 2024 |
| Brookfield Strängnäs | Mälardalen | Da 300 MW a 750 MW, fino a SEK 95 miliardi | Costruzione in 10-15 anni dal 2025 |
| STACK STO01 | Stoccolma | 18 MW | Attivo |
| GleSYS Falkenberg AI pod | Svezia Occidentale | 2 MW, SEK 40 milioni | Luglio 2025 |
| evroc Arlandastad | Stoccolma | Terreno acquistato per SEK 25 milioni; nessun MW dichiarato | Febbraio 2025 |
Come leggere il tracker: i siti di Stoccolma sono piccoli (da 12 MW a 30 MW) e vendono retail e wholesale metropolitano; i grandi blocchi si trovano in Dalarna, Mälardalen e Svezia Settentrionale, dove esiste capacità di rete, e sono il motivo per cui la Colocation Wholesale cresce del 21,54% annuo.
Analisi Regionale: Quale Regione Svedese Guida i Ricavi della Colocation?
Stoccolma e Mälardalen guida la colocation svedese con il 60,00% dei ricavi 2025, e la Svezia Settentrionale cresce più rapidamente, al 28,73% annuo.
Stoccolma e Mälardalen
Stoccolma e Mälardalen genera USD 220,37 milioni di ricavi della colocation svedese nel 2025 e cresce del 13,10% annuo; ne sono pilastri Bahnhof, il maggiore operatore nel centro di Stoccolma, Equinix (SK1 Bromma, SK2 Sköndal, SK3 Spånga), Digital Realty (STO6 Kista) e Conapto, mentre Strängnäs aggiunge capacità wholesale dopo il 2028.
Dalarna e Gävleborg
Dalarna e Gävleborg genera USD 73,46 milioni nel 2025 e cresce del 17,01% annuo, trainata dal sito di Falun da 41 MW di EcoDataCenter e dal suo campus di Borlänge, la cui prima sala è attesa a inizio 2027.
Svezia Occidentale
La Svezia Occidentale genera USD 25,71 milioni nel 2025 e cresce del 14,13% annuo, grazie alle sale retail di Göteborg e al sito di GleSYS a Falkenberg, dove nel 2025 è stato aggiunto un AI pod da 2 MW e SEK 40 milioni.
Svezia Meridionale
La Svezia Meridionale genera USD 22,04 milioni nel 2025 e cresce del 13,81% annuo; Malmö si trova nella zona di prezzo SE4, dove a giugno 2025 l’energia spot ha avuto una media di 44 öre per kWh (Fonte: Agenzia svedese per l’energia), e serve le imprese della regione dell’Øresund.
Svezia Settentrionale
La Svezia Settentrionale genera USD 25,71 milioni nel 2025 e cresce più rapidamente, al 28,73% annuo, perché il sito di atNorth a Sollefteå da 200 MW e le sale di Luleå e Boden si trovano in SE1 e SE2, dove a giugno 2025 l’energia spot ha avuto una media di 3-5 öre per kWh (Fonte: Agenzia svedese per l’energia; atNorth).
Analisi per Località: Quali Località Svedesi Generano i Maggiori Ricavi di Colocation?
Kista e Akalla generano i maggiori ricavi della colocation svedese, con USD 79,33 milioni nel 2025, e Borlänge è la località a crescita più rapida tra quelle sopra USD 5 milioni nel 2025, al 36,25% annuo.
| Posizione | Località | Regione | 2025 (USD milioni) | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Kista e Akalla | Stoccolma e Mälardalen | 79,33 | 226,48 | 11,06% |
| 2 | Falun | Dalarna e Gävleborg | 64,64 | 159,02 | 9,42% |
| 3 | Stoccolma Sud (Sköndal e Haninge) | Stoccolma e Mälardalen | 44,07 | 128,34 | 11,28% |
| 4 | Stoccolma Centro | Stoccolma e Mälardalen | 35,26 | 75,49 | 7,91% |
| 5 | Bromma e Spånga | Stoccolma e Mälardalen | 30,85 | 75,49 | 9,36% |
| 6 | Strängnäs e Västerås | Stoccolma e Mälardalen | 30,85 | 249,13 | 23,23% |
| 7 | Luleå e Boden | Svezia Settentrionale | 23,14 | 176,69 | 22,54% |
| 8 | Malmö | Svezia Meridionale | 22,04 | 80,31 | 13,81% |
| 9 | Göteborg | Svezia Occidentale | 19,28 | 72,28 | 14,13% |
| 10 | Borlänge | Dalarna e Gävleborg | 8,81 | 194,35 | 36,25% |
| 11 | Falkenberg | Svezia Occidentale | 6,43 | 24,09 | 14,13% |
| 12 | Sundsvall e Sollefteå | Svezia Settentrionale | 2,57 | 144,56 | 49,62% |
Sundsvall e Sollefteå crescono da una base ridotta al 49,62% annuo con l’apertura del sito di atNorth a Sollefteå; Falun resta seconda nel 2025 perché le sale di EcoDataCenter sono già piene.
Scenari di Previsione: Come Potrebbero Essere i Ricavi della Colocation Svedese nel 2035?
I ricavi della colocation svedese raggiungono tra USD 1,29 miliardi e USD 1,94 miliardi nel 2035, con USD 1,61 miliardi come scenario base di DC Market Insights.
| Scenario | 2035 (USD milioni) | CAGR 2025-2035 | Ipotesi |
|---|---|---|---|
| Basso | 1.293,27 | 13,41% | I ritardi di rete riducono del 20% la nuova capacità dopo il 2025; prezzi inferiori del 5% entro il 2035 |
| Base | 1.606,23 | 15,90% | 885 MW attivi entro il 2035, venduti all’85% |
| Alto | 1.936,23 | 18,09% | Strängnäs e Sollefteå avanzano più rapidamente: nuova capacità +18%, prezzi superiori del 6% |
Analisi Competitiva: Chi Guida la Colocation dei Data Center in Svezia?
EcoDataCenter guida la colocation svedese con circa il 19% dei ricavi 2025, e i primi cinque operatori detengono circa il 56% (stima DC Market Insights, basata su capacità e ricavi pubblicati).
- EcoDataCenter (posseduta al 97,6% da Areim)
- Conapto
- Equinix
- Digital Realty
- Bahnhof
- atNorth (Equinix e CPP Investments)
- STACK Infrastructure
- GleSYS
- GlobalConnect
- Brookfield (Strängnäs)
- evroc
- Hydro66
- Magnora DC
Dati aziendali: i ricavi netti 2025 di EcoDataCenter, pari a SEK 685,4 milioni, corrispondono a circa USD 69 milioni, ovvero circa il 19% del mercato della colocation in Svezia nel 2025, dopo investimenti di SEK 2.566,5 milioni nelle sale nel 2025 e SEK 6,7 miliardi di debito da Deutsche Bank a settembre 2025 (Fonte: EcoDataCenter; Areim). Conapto possiede quattro data center a Stoccolma e riporta circa SEK 710 milioni di EBITDA contrattualizzato dopo la locazione di Stockholm 5 (Fonte: Conapto, aprile 2026). I ricavi del gruppo Bahnhof sono stati di SEK 2.219 milioni nel 2025, di cui SEK 678 milioni da clienti business; il gruppo non indica separatamente i ricavi da data center (Fonte: relazione annuale 2025 di Bahnhof). Per il quadro più ampio si vedano il Mercato della Colocation dei Data Center in Europa e il Mercato della Colocation dei Data Center globale.
Sviluppi Recenti: Cosa È Cambiato nella Colocation Svedese dal 2025?
Sei eventi datati dal 2025 hanno portato circa 1 GW di capacità di colocation svedese in fase di costruzione o sotto una nuova proprietà.
- A giugno 2025 Brookfield ha annunciato fino a SEK 95 miliardi per ampliare il suo sito di data center AI a Strängnäs da 300 MW a 750 MW (Fonte: Brookfield).
- A settembre 2025 EcoDataCenter ha avviato i lavori del campus di Borlänge con 250 MW all’avvio e ha raccolto SEK 6,7 miliardi di debito (Fonte: EcoDataCenter; Areim).
- A gennaio 2026 è entrata in vigore, il 15 gennaio, la legge svedese sulla cybersicurezza che attua la NIS2 (Fonte: Governo svedese).
- A gennaio 2026, secondo atNorth, il suo data center metropolitano SWE02 a Kista aggiungerà 30 MW nel quarto trimestre 2027 (Fonte: atNorth).
- Ad aprile 2026 il data center Stockholm 5 di Conapto da 28 MW è stato interamente contrattualizzato (Fonte: Conapto).
- A settembre 2026 CPP Investments ed Equinix hanno completato l’acquisizione di atNorth per USD 4 miliardi (Fonte: Equinix).
Metodologia: Come DC Market Insights Ha Costruito il Modello della Colocation Svedese
DC Market Insights ha costruito il modello della colocation dei data center in Svezia a partire da 205 MW di capacità IT di colocation attiva a fine 2025, che salgono a 885 MW nel 2035, con un tasso di vendita dall’82% all’85%, una quota wholesale dal 58% all’80% e prezzi da EUR 118 a EUR 261 per kW al mese, convertiti a USD 1,13 per EUR nel 2025 e USD 1,15 dal 2026.
Il calcolo del 2025: 187,50 MW di carico medio attivo × 82,00% venduto = 153,75 MW fatturati; il 58% wholesale a EUR 118 e il 42% retail a EUR 225 per kW al mese danno USD 142,69 milioni e USD 197,02 milioni, più USD 27,58 milioni di servizi, per un totale di USD 367,29 milioni. Tre verifiche di limite confermano il risultato:
- Limite superiore 1: 153,75 MW fatturati con un carico del 70% e PUE 1,25 consumano circa 1,18 TWh, circa il 28% dei 4,0-4,4 TWh che lo studio RISE dell’Agenzia svedese per l’energia prevedeva per tutti i data center svedesi nel 2025.
- Limite superiore 2: 885 MW attivi nel 2035 equivalgono al 16% dei 5.500 MW di richieste di grandi data center nella coda di Svenska kraftnät a novembre 2025.
- Limite inferiore: la sola EcoDataCenter ha incassato circa USD 69 milioni nel 2025, il 19% del mercato modellato, e Conapto, Equinix, Digital Realty e Bahnhof gestiscono ciascuna diverse sale a Stoccolma.
L’approccio completo è descritto nella metodologia di ricerca di DC Market Insights. Per la capacità specifica per l’AI si veda il Mercato dei Data Center AI in Svezia.
Indice
- 01Introduzione e Statistiche Chiave
- 1.1Panoramica del Mercato, 2025, 2026 e 2035
- 1.2Statistiche Chiave del Mercato
- 1.3Punti Chiave per gli Acquirenti di Colocation
- 02Sintesi Esecutiva
- 2.1Dimensione del Mercato, 2020-2035
- 2.2Attributi del Report
- 03Perimetro del Mercato
- 3.1Incluso
- 3.2Escluso
- 3.3Come si Combinano i Segmenti
- 3.4Perché le Stime Differiscono
- 04Fattori di Crescita del Mercato
- 4.1Energia a Metà del Prezzo UE
- 4.2Le Sale di EcoDataCenter a Falun e la Domanda AI
- 4.3Adozione del Cloud da Parte delle Imprese
- 05Tendenze di Mercato
- 5.1Gli Operatori Globali Investono nei Paesi Nordici
- 5.2I Campus Si Spostano Fuori da Stoccolma
- 5.3Le Sale dell'Area Metropolitana di Stoccolma Si Riempiono Prima dell'Apertura
- 06Sfide del Mercato
- 6.1La Coda dei Data Center presso Svenska kraftnät
- 6.2Divario tra Zone di Prezzo da SE1 a SE4
- 07Opportunità di Mercato
- 7.1Sale Wholesale Pronte per l'AI in Dalarna e Norrland
- 7.2Acquirenti Regolamentati
- 08Analisi dei Prezzi
- 8.1Prezzo Retail e Wholesale per kW, 2020-2035
- 8.2Riferimenti Pubblici di Prezzo
- 09Standard e Normativa
- 9.1Accisa sull'Energia
- 9.2Rendicontazione ai Sensi della Direttiva sull'Efficienza Energetica
- 9.3Legge sulla Cybersicurezza (NIS2)
- 9.4Standard di Progettazione
- 10Segmentazione del Mercato
- 10.1Per Tipo di Colocation
- 10.2Colocation Retail
- 10.3Colocation Wholesale
- 10.4Interconnessione e Servizi Gestiti
- 10.5Per Dimensione dell'Impresa
- 10.6Grandi Imprese
- 10.7Piccole e Medie Imprese
- 10.8Per Utente Finale
- 10.9Provider Cloud e di Servizi IT
- 10.10Tenant AI e HPC
- 10.11BFSI
- 10.12Telecomunicazioni e Media
- 10.13Governo e Settore Pubblico
- 10.14Manifattura e Industria
- 10.15Sanità e Scienze della Vita
- 10.16Altri
- 10.17Per Densità dei Rack
- 10.18Fino a 10 kW per Rack
- 10.19Da 10 a 30 kW per Rack
- 10.20Oltre 30 kW per Rack
- 11Esclusiva DC: Tracker della Pipeline di Colocation in Svezia
- 11.111 Siti Indicati e Circa 1,38 GW Dichiarati
- 11.2Come Leggere il Tracker
- 12Analisi Regionale
- 12.1Stoccolma e Mälardalen
- 12.2Dalarna e Gävleborg
- 12.3Svezia Occidentale
- 12.4Svezia Meridionale
- 12.5Svezia Settentrionale
- 13Analisi per Località
- 13.1Kista e Akalla
- 13.2Falun
- 13.3Stoccolma Sud (Sköndal e Haninge)
- 13.4Stoccolma Centro
- 13.5Bromma e Spånga
- 13.6Strängnäs e Västerås
- 13.7Luleå e Boden
- 13.8Malmö
- 13.9Göteborg
- 13.10Borlänge
- 13.11Falkenberg
- 13.12Sundsvall e Sollefteå
- 14Scenari di Previsione
- 14.1Scenario Basso
- 14.2Scenario Base
- 14.3Scenario Alto
- 15Analisi Competitiva
- 15.1Concentrazione del Mercato
- 15.2EcoDataCenter
- 15.3Conapto
- 15.4Equinix
- 15.5Digital Realty
- 15.6Bahnhof
- 15.7atNorth
- 15.8STACK Infrastructure
- 15.9GleSYS
- 15.10GlobalConnect
- 15.11Brookfield
- 15.12evroc
- 15.13Hydro66
- 15.14Magnora DC
- 16Sviluppi Recenti
- 16.1Sviluppi del 2025
- 16.2Sviluppi del 2026
- 17Metodologia di Ricerca
- 17.1Costruzione del Modello e Calcolo del 2025
- 17.2Verifiche di Limite
- Fig. 1Dimensione del Mercato della Colocation dei Data Center in Svezia, 2020-2035 (USD milioni)
- Tabella 1Attributi del Report
- Tabella 2Perimetro del Mercato della Colocation dei Data Center in Svezia
- Tabella 3Prezzi della Colocation Retail e Wholesale, 2020-2035
- Tabella 4Mercato per Tipo di Colocation, 2025 e 2035
- Tabella 5Mercato per Dimensione dell'Impresa, 2025 e 2035
- Tabella 6Mercato per Utente Finale, 2025 e 2035
- Tabella 7Mercato per Densità dei Rack, 2025 e 2035
- Tabella 8Tracker della Pipeline di Colocation in Svezia
- Tabella 9Le 12 Principali Località di Colocation in Svezia, 2025 e 2035
- Tabella 10Scenari di Previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande Frequenti
USD 450,16 milioni nel 2026, il 22,56% in più rispetto a USD 367,29 milioni nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 1,61 miliardi entro il 2035, con un CAGR del 15,90% dal 2025.
Del 15,90% annuo dal 2025 al 2035, dopo il 18,43% annuo nel periodo 2020-2025, poiché la capacità di colocation attiva sale da circa 205 MW a 885 MW con nuove sale a Stoccolma, Borlänge, Strängnäs e Sollefteå.
Circa EUR 225 per kW al mese per il retail ed EUR 118 per il wholesale nel 2025, energia inclusa (stima DC Market Insights). La sola energia costa circa EUR 54 per kW venduto a EUR 0,0852 per kWh.
La Colocation Wholesale, al 21,54% annuo, da USD 142,69 milioni nel 2025 a USD 1,00 miliardi nel 2035, poiché i tenant AI e HPC prendono in locazione intere sale.
La Svezia Settentrionale, al 28,73% annuo fino a USD 321,25 milioni entro il 2035, perché le zone di prezzo SE1 e SE2 offrono energia economica e capacità di rete libera per siti come il campus di atNorth a Sollefteå da 200 MW.
EcoDataCenter, Conapto, Equinix, Digital Realty e Bahnhof detengono circa il 56% dei ricavi 2025 (stima DC Market Insights). Seguono atNorth, STACK Infrastructure, GleSYS e GlobalConnect.
Circa 205 MW di capacità IT di colocation attiva a fine 2025 e 250 MW entro fine 2026, secondo le stime di DC Market Insights, con circa 1,38 GW dichiarati in 11 siti attuali e pianificati.
A novembre 2025 5.500 MW di grandi connessioni per data center erano in attesa nella coda di Svenska kraftnät, di cui 4.900 MW nell’area di Stoccolma e Mälardalen, per cui i nuovi campus si spostano in Dalarna e nella Svezia Settentrionale.
I USD 367,29 milioni del 2025 contano solo gli spazi venduti da operatori terzi. Il mercato dei data center in Svezia comprende anche le strutture hyperscale costruite in proprio, come il campus di Meta a Luleå, e i data center aziendali.
USD 450,16 milioni nel 2026 è il dato di DC Market Insights per la sola colocation di terze parti. Le stime che aggiungono strutture hyperscale costruite in proprio, spesa per costruzioni o ricavi cloud sono diverse volte più elevate.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.