
データセンター精密空調市場 規模・シェア・2035年までの予測
市場の概要
データセンター精密空調市場の規模は2025年にUSD 4,880.0百万で、年平均成長率(CAGR)7.43%で拡大し、2035年までにUSD 10.00十億に達すると予測されています。 North Americaが市場の40.5%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02調査手法
- 03エグゼクティブサマリー
- 04範囲比較:市場推計値が異なる理由
- 05市場ダイナミクス
- 06価格分析
- 07規格と規制
- 08サプライチェーンおよびバリューチェーン分析
- 09市場規模と予測、2020-2035年
- 10製品タイプ別市場
- 23章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America40.5%
- Asia Pacific27.5%
- Europe23.5%
- Middle East and Africa4.3%
- Latin America4.2%
掲載企業
- Vertiv
- Schneider Electric
- STULZ
- Carrier
- Trane Technologies
- Johnson Controls
- Daikin Applied
- Modine (Airedale)
- Munters
- Shenzhen Envicool
- Mitsubishi Electric
- Nortek Air Solutions
- Data Aire
- Petra Engineering
- Canovate
詳細分析
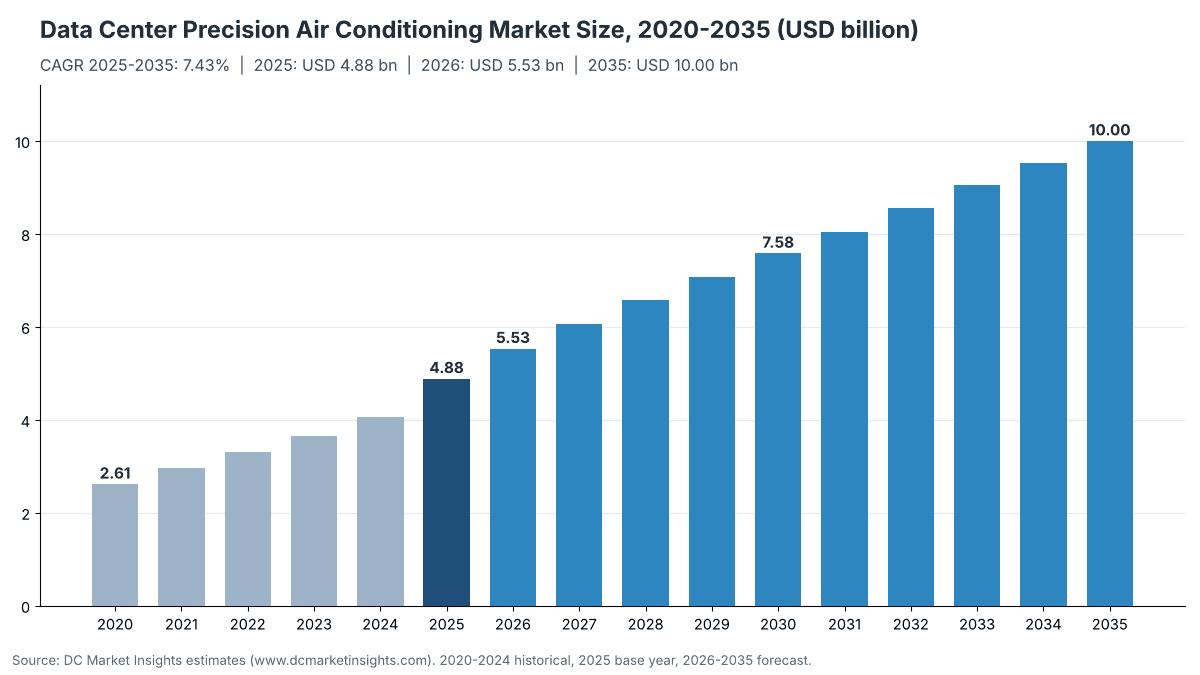
データセンター精密空調市場は、2026年に55億3,000万米ドルと評価され、2025年の48億8,000万米ドルから2035年までに100億米ドルに達すると予測されており、2025年から2035年のCAGRは7.43%です(DC Market Insightsの推計)。本市場は、データセンターにおいて情報技術(IT)機器に流入する空気を所定の温度・湿度範囲内に保つ電算室用空調機(CRAC)、電算室用エアハンドラー(CRAH)、インロー型およびラック型クーラー、ファンウォール、リアドア熱交換器を対象とします。新設需要の内訳は次のとおりです。1MWあたり約29万米ドルの精密空調コンテンツを持つ約7.8 GWの新規従来型IT容量と、1MWあたり約11万5,000米ドルの約4.2 GWの新規人工知能(AI)容量により、2025年の新設支出は27億5,000万米ドルとなり、約116 GWの導入ベースにおける老朽ユニットの更新とサービス契約が21億4,000万米ドルを上乗せします。液冷AIラックでも熱の25%から30%を空気に放出するため、リアドア熱交換器は年13.12%で最も急成長している製品であり、サウジアラビアとアラブ首長国連邦のソブリンAIキャンパスが小さな基盤から立ち上がる中、中東・アフリカは年11.61%で最も急成長している地域です。
主要市場統計:2026年のデータセンター精密空調市場の規模はどのくらいですか?
DC Market Insightsは、データセンター精密空調市場を2026年に55億3,000万米ドルと評価しており、これは2025年の48億8,000万米ドルを13.2%上回ります。
- 2025年の市場規模:48億8,000万米ドル(48億8,487万米ドル)
- 2026年の市場規模:55億3,000万米ドル(55億3,151万米ドル)
- 2030年の市場規模:75億8,000万米ドル(75億8,097万米ドル)
- 2035年の市場規模:100億米ドル(99億9,992万米ドル)
- 2025年~2035年のCAGR:基本ケースで7.43%、低位ケースで5.22%、高位ケースで9.46%
- 最大の製品:ペリメーター型CRACおよびCRAHユニット、2025年の市場価値の54.2%(26億5,000万米ドル)
- 最も急成長している製品:リアドア熱交換器、年13.12%
- 首位の地域:北米、2025年の市場価値の40.5%(19億8,000万米ドル)
- 最も急成長している地域:中東・アフリカ、年11.61%
- 最大の国:米国、2025年に17億4,000万米ドル(世界の市場価値の35.6%)
- 市場リーダー:Vertiv、次いでSchneider ElectricとSTULZ(DC Market Insightsの評価)
エグゼクティブサマリー
世界のデータセンター精密空調市場規模は、2020年に26億1,000万米ドルと評価され、2025年に48億8,000万米ドルに達し、予測期間中にCAGR 7.43%で2035年までに100億米ドルに達すると見込まれています。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| データセンター精密空調市場規模 2025年 | 48億8,000万米ドル |
| データセンター精密空調市場規模 2026年 | 55億3,000万米ドル |
| データセンター精密空調市場、CAGR | 7.43% |
| データセンター精密空調市場規模 2035年 | 100億米ドル |
市場は2020年から2025年にかけて年13.32%で成長し、年間竣工容量が8.8 GWから12.0 GWへ急増したことで、2025年単年でも2024年の40億5,000万米ドルを20.6%上回りました。2025年から2035年にかけて成長が年7.43%に鈍化する理由は一つです。AIホールでは熱の大部分が液体に移るため、新規AI容量1MWあたりの精密空調コンテンツは、従来型ホールの1MWあたり29万米ドルから32万5,000米ドルに対し、2025年の約11万5,000米ドルから2035年には約8万5,000米ドルに低下します。それでも導入ベースが市場の成長を支え続けます。導入ベースは2025年の約116 GWから2035年には約313 GWに拡大し、更新とサービスは2025年の市場の43.8%から2035年には55.0%に上昇します。
市場範囲:データセンター精密空調市場は何を対象としていますか?
データセンター精密空調市場は、データセンター内のIT機器に供給される空気を冷却・除湿するすべての空気側ユニットを対象とし、工場出荷価格および据付済み機器価格にサービスを加えた額を名目米ドルで評価しています。DC Market Insightsは、その規模を2025年に48億8,000万米ドル、2026年に55億3,000万米ドルと推計しています。
対象範囲。直膨(DX)冷媒回路を備えたペリメーター型CRACユニット、冷水式CRAHユニット、インロー型およびラック搭載型クーラー、ファンウォールおよびサーマルウォール、リアドア熱交換器、クローズコントロール機器として販売されるポンプ式冷媒およびハイブリッドエコノマイザーユニット、それらのユニット制御装置、ならびにこれらユニットの更新、レトロフィット、保守、修理。
対象範囲は、エッジルームの3.5 kWラッククーラーからハイパースケールキャンパスのファンウォールを備えたホールまで、また新設案件の受注から導入ベースのサービス契約までに及びます。
対象外。チラー、冷却塔、ドライクーラーその他の排熱設備、冷却液分配ユニット、コールドプレート、液浸タンクなどの液冷機器、オフィス向けの快適空調、通信シェルターおよび基地局向けの空調機。
セグメントの関係。販売タイプ別の区分では、新設機器、更新・レトロフィット、サービス・保守を合計して48億8,000万米ドルとなります。製品別、冷却媒体別、データセンタータイプ別の区分は、同じ合計をユニット形態、ユニットの除熱方式、購入者別に切り分けたものです。
データセンター精密空調市場の推計値はなぜ異なるのですか?
この市場名に対する公開推計値は、採用する範囲が異なるため大きくばらつきます。DC Market Insightsは空気側の精密ユニットとそのサービスのみを計上しており、2026年は55億3,000万米ドルとなります。
より広い定義では、精密空調ではなく冷水式CRAHの背後にある排熱設備であるチラー、冷却塔、ドライクーラーが加えられます。さらに、冷却液分配ユニット、ダイレクト・トゥ・チップのコールドプレート、液浸冷却タンクなどの液冷機器、データセンターのオフィスの快適空調、通信シェルター用空調機を加える定義もあります。これらはいずれも公表合計を2倍から3倍に膨らませる可能性があります。より狭い定義ではペリメーター型CRACユニットのみを計上し、ファンウォール、リアドア熱交換器、サービスを除外するため、合計が半分になることもあります。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| ペリメーター型CRACおよびCRAHユニット | 対象、2025年に26億4,673万米ドル | 中核となるクローズコントロール機器 |
| インロー型およびラック型クーラー | 対象、9億1,712万米ドル | 負荷の隣に設置されるクローズコントロールユニット |
| ファンウォールおよびサーマルウォール | 対象、9億2,366万米ドル | 大規模ホールでペリメーター型ユニットを置き換えるエアハンドラー |
| リアドア熱交換器 | 対象、3億9,736万米ドル | 高密度ラックの残留熱を除去する空気側ユニット |
| これらユニットのサービス・保守 | 対象、6億9,600万米ドル | 同一機器に対する継続的支出 |
| チラー、冷却塔、ドライクーラー | 対象外 | 排熱設備であり、別市場として推計 |
| 冷却液分配ユニット、コールドプレート、液浸タンク | 対象外 | 液冷機器 |
| 快適空調および通信シェルター用空調 | 対象外 | データセンターのIT機器冷却には使用されない |
対象範囲内の購入者グループには、ハイパースケールクラウド事業者、コロケーション事業者、自社のサーバールームを運用する企業および中小企業(SME)、エッジ事業者が含まれます。主にDXユニットを使用する企業およびSMEのサーバールームは、2025年の支出のうち10億5,000万米ドルを占めます。
市場の推進要因:データセンター精密空調市場を動かすものは何ですか?
データセンター精密空調市場の成長の大半は、3つの推進要因で説明できます。年間竣工容量を12.0 GWから27.0 GWへと2倍以上に増やす容量建設、液冷AIラックの残留空気負荷、そして旧型ユニットの退役を迫る効率規制です。
年12.0 GWの新規容量が27億5,000万米ドルの新設支出を生む
データセンター精密空調市場は依然として主に新設主導の市場であり、2025年の支出の56.2%が新規ホールに投じられました。BloombergNEF(BNEF)は2025年9月末時点で世界831サイトにわたり23.1 GWの容量が建設中であると集計しており、そのうち15.9 GWは米国だけで占められています。DC Market Insightsは、年間竣工容量が2025年の12.0 GWから2030年に22.0 GW、2035年に27.0 GWへ増加するとモデル化しており、これにより新設向け精密空調支出は27億5,000万米ドルから45億米ドルに拡大します。Tom’s Hardwareによる各社ガイダンスの集計によると、Google、Amazon、Microsoft、Metaは2026年に7,250億米ドルの設備投資を計画しており、2025年の4,100億米ドルから77%増加します。
液冷AIラックも熱の25%から30%を空気に放出する
液冷はAIホールの空気負荷を縮小しますが、なくすわけではありません。Vertivは、ダイレクト・トゥ・チップ液冷がラック内で発生する熱の約70%から75%を除去すると述べており、残る25%から30%は空冷システムが担います。NVIDIAはGB200およびGB300 NVL72システムをラックスケールの液冷システムと説明し、ラック全体の電力密度を120 kWとしているため、こうしたラックの30%の残留熱は約36 kWの空冷に相当し、従来型ラック1台分を上回ります。DC Market Insightsは、2025年の30%から2035年には22%に低下する空気分担率を用いていますが、それでも2035年のAIホール向け精密空調支出は15億1,000万米ドルとなり、2025年の4億8,300万米ドルの3倍超です。
効率規制と冷媒規制が旧型ユニットを退役させる
更新・レトロフィットは2025年に14億4,000万米ドルで市場の29.6%を占め、効率と冷媒に関する規制により年8.12%で成長を続けます。ドイツのエネルギー効率法(EnEfG)は、2026年7月1日以降に稼働を開始するデータセンターに電力使用効率(PUE)1.2以下を求め、既存サイトには2027年7月から1.5、2030年7月から1.3を求めています。米国では、環境保護庁(EPA)が地球温暖化係数(GWP)の上限を700に設定しており、2027年1月1日からデータセンター、電算室空調、IT機器冷却システムに適用されるため、新規DXユニットではR-410Aが使用できなくなります。いずれの規制も、10年前に設置されたユニットよりも、ECファン、可変速コンプレッサー、エコノマイザーモードを備えたユニットを有利にします。
市場トレンド:データセンター精密空調はどのように変化していますか?
データセンター精密空調市場の製品構成を3つのトレンドが変えつつあります。大規模ホールでのファンウォールのシェア拡大、リアドア熱交換器の主流化、そして空気と液体を一体で販売するためのサプライヤーによる液冷事業の買収です。
ファンウォールは2035年までに27億3,000万米ドルに拡大
ファンウォールおよびサーマルウォールは2025年に9億2,366万米ドル、2035年に27億3,000万米ドルとなり、CAGR 11.47%でシェアを18.9%から27.3%に高めます。ハイパースケールおよびAIホールでは、多数のペリメーター型キャビネットよりも、ホール端に沿って大型の冷水コイルとファンを壁状に並べる方式が好まれます。ホワイトスペースを確保でき、米国暖房冷凍空調学会(ASHRAE)が認めるより高い給気温度で運転できるためです。Carrierは2026年1月、中・大規模データセンター向けにAiroVision 39CV CRAHを発売しました。これはQuantumLeapポートフォリオの一部であり、チラーメーカーが受注の空気側も獲得しようとしていることを示しています。
リアドア熱交換器は2035年までに市場価値の13.6%に到達
リアドア熱交換器は2025年の3億9,736万米ドルから2035年には13億6,000万米ドルに拡大し、製品別で最も高いCAGR 13.12%を示します。リアドアはラックの排気口で熱を除去するため、残留空気負荷が室レベルのユニットには高密度すぎるAIラックに適しています。Vertivは2025年3月、AIおよび高性能コンピューティング(HPC)向けの冷水式リアドア熱交換器のグローバル発売を発表し、Schneider ElectricはChilledDoorメーカーのMotivairを傘下に収めています。
空気と液体は一体で販売される
主要サプライヤーは2025年から2026年にかけて液冷事業を買収し、1社でAIホールの精密空調ユニットと液体ループの両方を供給できる体制を整えました。Schneider Electricは2025年2月にMotivairの支配持分の取得を完了し、Daikin Appliedは2025年11月にChilldyneを買収し、Eatonは2026年3月にBoyd Thermalの買収を完了しました。DC Market Insightsは、一括受注によって空気側の価格は堅調に保たれ、従来型1MWあたりの加重平均コンテンツは2025年の29万米ドルから2035年には32万5,000米ドルに上昇すると見込んでいます。
市場の課題:データセンター精密空調市場を抑制するものは何ですか?
2つの課題が成長を年7.43%に抑えています。新規AIホールでは液冷が担う熱の割合が拡大していること、そしてワークロードがクラウドやコロケーションに移るにつれて企業のサーバールームが縮小し続けていることです。
AI容量1MWあたりの空調コンテンツは2035年までに26%減少
より多くの熱がコールドプレートに移るにつれ、新規AI容量1MWあたりの精密空調コンテンツは2025年の約11万5,000米ドルから2035年には約8万5,000米ドルへと26%低下します。AIホールは2035年までに新規容量の66%(2025年は35%)を占めるため、この変化により新設需要の成長率は年5.06%に抑えられ、竣工容量の年8.45%の伸びを大きく下回ります。Uptime Instituteの2025年調査では、10 kWから30 kWの範囲のラックの採用が増える一方、30 kWを超えるサイトは少ないことが判明しており、AIキャンパス以外では液冷への移行は緩やかです。
企業向け支出の伸びは年2.73%にとどまる
企業データセンターの精密空調支出は2025年に10億5,000万米ドルですが、2035年には13億8,000万米ドルにとどまり、CAGRは2.73%で、シェアは21.6%から13.8%に低下します。企業のサーバールームはDXユニットに依存しているため、DXは10億7,000万米ドルから12億2,000万米ドルへと年1.26%しか成長しません。2027年1月からの米国のGWP 700未満への移行など、冷媒が変わるたびに、サプライヤーは縮小する顧客基盤に向けてDX製品群を再設計せざるを得ません。
市場機会:新たな収益源はどこにありますか?
最大の新たな収益源は2つあります。急拡大する導入ベースに対するサービス(2035年までに23億5,000万米ドル)と、AIホール向け空気側機器(2035年までに新設支出15億1,000万米ドル)です。
サービス・保守は2035年までに23億5,000万米ドルに拡大
サービス・保守は年12.94%で最も急成長している販売タイプであり、2025年の6億9,600万米ドルから2035年には23億5,000万米ドルに拡大します。導入ベースが約116 GWから約313 GWへとほぼ3倍になり、導入済み1MWあたりの年間サービス額が6,000米ドルから7,500米ドルに上昇するためです。Vertivは2025年12月、データセンター向けに機械的フラッシング、パージ、ろ過サービスを提供するPurgeRiteの買収を完了し、液冷だけでなく冷水式CRAHループにも適用できる流体サービス能力を加えました。
AIホールが2035年までに15億1,000万米ドルの空気側支出を生む
建設中のAI容量が年4.2 GWから年17.8 GWへと増えるにつれ、新規AIホールの精密空調機器購入額は2025年の4億8,300万米ドルから2035年には15億1,000万米ドルに拡大します。その大半はファンウォールとリアドア熱交換器に向かい、両者を合わせたAIホール向け空調支出に占める割合は2025年の65%から2035年には74%に高まります。Muntersは2026年4月、米国のコロケーション事業者からモジュール式AI冷却ソリューションに関する約20億スウェーデン・クローナ(SEK)の受注を獲得しており、これはAIキャンパスが現在発注する規模の案件です。
価格:精密空調の1MWあたりのコストはいくらですか?
2025年の従来型データセンターホールの精密空調コンテンツはITロード1MWあたり約29万米ドル、AIホールは1MWあたり約11万5,000米ドルです。これらはDC Market Insightsの推計値であり、チラーおよび排熱設備を除き、制御装置を含むCRAC、CRAH、インロー、ファンウォール、リアドアユニットを工場出荷価格および据付価格で計上しています。
| 精密空調コンテンツ(千米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 従来型ホール、新規ITロード1MWあたり | 260.0 | 290.0 | 310.0 | 325.0 |
| AIホール、新規ITロード1MWあたり | 130.0 | 115.0 | 95.0 | 85.0 |
| サービス、導入済み1MWあたり年間 | 5.0 | 6.0 | 6.75 | 7.5 |
| 新規容量に占めるAIの割合 | 3% | 35% | 60% | 66% |
モデルの基準となるのは公開価格です。APC InRow DX ACRD301S 30 kW空冷式インローユニットは、米国の販売店で17,582.99米ドル(通常価格25,690米ドル)で販売されており、1 kWあたり約586米ドルです。冷水式のAPC InRow RC ACRC301Sは、政府向け販売サイトでメーカー希望小売価格(MSRP)20,730米ドルに対し20,050.06米ドルで掲載されています。エッジルーム向けのVertiv VRC自己完結型3.5 kWラッククーラーは5,093.99米ドルで販売されています。2024年7月、カンザス州セジウィック郡は911センターのデータセンター向けに、屋外ユニットを含むVertiv CRACユニット3台に283,417.49米ドルを承認しました。大量購入者が支払う1 kWあたりの価格は、これらの単品価格を大きく下回ります。DC Market Insightsは、ユニット能力1 kWあたりペリメーター型CRAHユニットで約190米ドル、ファンウォールで170米ドル、インローユニットで450米ドル、リアドアで250米ドル、加重平均で242米ドルを用い、冗長性を考慮してITロード1 kWあたり1.2 kWのユニット能力を設置するとしており、これにより1MWあたり29万米ドルとなります。
規格と規制:データセンター精密空調を形作るルールはどれですか?
精密空調ユニットの仕様は5つのルール群によって決まります。ASHRAEの熱および省エネルギー規格、欧州のEN 50600シリーズ、EUおよびドイツのエネルギー効率法、冷媒規制、そしてアジアの国別PUE目標です。
ASHRAE TC 9.9熱ガイドライン。推奨吸気範囲18 °Cから27 °C(65 °Fから80 °F)が、ユニットが維持すべき給気温度を定めています。ローレンス・バークレー国立研究所のガイダンスは、運用者にこれを既定値として選択するよう求めています。
ANSI/ASHRAE Standard 90.4-2025。米国規格協会(ANSI)とASHRAEによるデータセンター向け省エネルギー規格は、米国の建築基準において冷却設計が満たすべき機械負荷コンポーネントの上限を定めています。
EN 50600-2-3。この欧州データセンター規格は、温度・湿度制御とその可用性クラスを含むデータセンター内の環境制御を扱っています。
EU委任規則2024/1364。EUデータセンター格付け制度の第1段階では、設置IT電力需要が500 kW以上のデータセンター運営者に対し、PUEを含む主要指標の報告を義務付けており、冷却エネルギーが公開記録に載ることになります。
ドイツEnEfG。2026年7月1日以降に稼働を開始するデータセンターにはPUE 1.2以下、既存サイトには2027年7月から1.5、2030年7月から1.3。
冷媒規制。データセンターおよびCRAC冷却に対する米国EPAのGWP上限700は2027年1月1日から適用されます。2024年2月20日に公布されたEU Fガス規則2024/573は、2027年からスプリット型およびチラーシステムにおける高GWPガスを段階的に削減します。
中国とシンガポール。中国の2024年データセンターのグリーン・低炭素化行動計画は、新設・増設の大規模およびハイパースケールデータセンターに対し、2025年末までにPUE 1.25以内、国家ハブノードでは1.2の達成を求めています。シンガポールの情報通信メディア開発庁(IMDA)は、データセンターは運転温度を1 °C上げるごとに2%から5%のエネルギーを節約できると指摘しています。
市場セグメンテーション:データセンター精密空調市場をリードするセグメントはどれですか?
データセンター精密空調市場では、ペリメーター型CRACおよびCRAHユニットが2025年の市場価値の54.2%で首位に立ち、冷却媒体別では冷水式が69.9%、購入者別ではコロケーションデータセンターが38.5%で首位です。最も急成長しているセグメントは年13.12%のリアドア熱交換器で、年12.94%のサービス・保守がこれに続きます。AIラックはラック排気口での冷却を必要とし、導入ベースは新設を上回るペースで拡大しているためです。
製品タイプ別:ペリメーター型CRACおよびCRAHユニットが54.2%で首位
| 製品タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ペリメーター型CRACおよびCRAHユニット | 2,646.73 | 54.2% | 4,239.02 | 4.82% |
| インロー型およびラック型クーラー | 917.12 | 18.8% | 1,663.43 | 6.13% |
| ファンウォールおよびサーマルウォール | 923.66 | 18.9% | 2,734.71 | 11.47% |
| リアドア熱交換器 | 397.36 | 8.1% | 1,362.76 | 13.12% |
新規のハイパースケールおよびAIホールでは、より少数の大型エアハンドラーが購入されるため、ペリメーター型ユニットは2035年までにシェアを11.8ポイント落として42.4%となる一方、ファンウォールは8.4ポイント、リアドアは5.5ポイント拡大します。
冷却媒体別:冷水式が69.9%で首位
| 冷却媒体 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 冷水式 | 3,413.47 | 69.9% | 7,806.89 | 8.62% |
| 直膨式(DX) | 1,074.39 | 22.0% | 1,218.06 | 1.26% |
| ポンプ式冷媒およびハイブリッドエコノマイザー | 397.01 | 8.1% | 974.97 | 9.40% |
すべてのファンウォールとリアドアは冷水で運転するため、冷水式は2035年までに市場価値の78.1%に達します。一方、ポンプ式冷媒エコノマイザーは、チラー設備なしでより厳しいPUE上限を満たす必要があるペリメーター型ユニットで年9.40%成長します。
データセンタータイプ別:コロケーションデータセンターが38.5%で首位
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| コロケーションデータセンター | 1,878.41 | 38.5% | 3,971.25 | 7.77% |
| ハイパースケールデータセンター | 1,636.11 | 33.5% | 3,889.76 | 9.05% |
| 企業データセンター | 1,054.86 | 21.6% | 1,380.31 | 2.73% |
| エッジデータセンター | 315.49 | 6.5% | 758.60 | 9.17% |
エッジデータセンターは小さな基盤から年9.17%で購入者の中で最も急成長しており、AIキャンパスの稼働に伴い、ハイパースケール事業者は2035年までにコロケーションとの差をほぼ埋めます。
販売タイプ別:新設機器が56.2%で首位
| 販売タイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 新設機器 | 2,745.00 | 56.2% | 4,498.20 | 5.06% |
| 更新・レトロフィット | 1,443.87 | 29.6% | 3,151.86 | 8.12% |
| サービス・保守 | 696.00 | 14.2% | 2,349.86 | 12.94% |
導入ベースに対する更新とサービスの合計が55億米ドルに達するため、新設機器は2035年までに市場の半分を下回り、45.0%となります。
DC独自分析:1MWあたり精密空調コンテンツモデルと製品×データセンタータイプのマトリックス
2025年に10億2,000万米ドルとなるコロケーションデータセンターのペリメーター型CRACおよびCRAHユニットは、マトリックス内で単一最大のセルであり、精密空調支出全体の21.0%を占めます。以下のマトリックスは、購入される製品と購入者をクロス集計したものです。これは出荷台数の集計ではなくDC Market Insightsのモデルであり、41の入力値、すなわち32の容量コホート(従来型ホールとAIホールの16年分)、3つの価格曲線、2つのライフサイクル率、4つの構成比表から構築され、その後3つの境界チェックで検証されています。
| 2025年、百万米ドル | コロケーション | ハイパースケール | 企業 | エッジ |
|---|---|---|---|---|
| ペリメーター型CRACおよびCRAHユニット | 1,023.50 | 830.39 | 614.18 | 178.66 |
| インロー型およびラック型クーラー | 355.72 | 292.62 | 207.23 | 61.55 |
| ファンウォールおよびサーマルウォール | 354.11 | 343.88 | 170.27 | 55.40 |
| リアドア熱交換器 | 145.08 | 169.22 | 63.18 | 19.88 |
| 合計 | 1,878.41 | 1,636.11 | 1,054.86 | 315.49 |
ハイパースケール事業者は精密空調予算の10.3%をリアドア熱交換器に、21.0%をファンウォールに充てており、いずれも購入者の中で最も高い比率です。そのAIホールではラックとホール端で残留熱を冷却するためです。企業データセンターは予算の58.2%をペリメーター型ユニットに充てており、これも購入者の中で最も高い比率です。企業のサーバールームの大半が依然として二重床のDX冷却で運用されているためです。
1MWあたりコンテンツモデルには、誰でも確認できる2つの入力値があります。毎年供給される新規容量(2025年は12.0 GW)と、そのうちAI向けに建設される割合(2025年は35%)です。それぞれに1MWあたりコンテンツを掛けると新設支出が得られ、導入済みコンテンツの年4.5%の更新と導入済み1MWあたりのサービスを加えると市場規模が得られます。モデルとその前提条件については、当社の調査手法ページで説明しています。
地域別インサイト:データセンター精密空調市場をリードする地域はどこですか?
北米は2025年の市場価値の40.5%でデータセンター精密空調市場をリードしており、中東・アフリカは年11.61%で最も急成長している地域です。サウジアラビアとアラブ首長国連邦のソブリンAIキャンパスが、小さな基盤に大規模サイトを加えているためです。
北米が40.5%のシェアで首位
北米の事業者は2025年にデータセンター精密空調に19億8,000万米ドルを支出し、同地域は2035年に38億米ドルに達すると予測されており、CAGRは6.74%です。BloombergNEFによると、2025年後半に世界で建設中だった23.1 GWのうち15.9 GWを米国が占めており、STULZはこの需要に対応するため2026年3月にテキサス州に新たな製造施設を開設しました。
アジア太平洋が27.5%のシェアを保持
アジア太平洋は2025年に13億4,000万米ドル、2035年までに30億米ドルとなり、CAGRは8.37%です。インドのIT省によると、同国のデータセンター容量は2020年の375 MWから2025年には約1.5 GWに達しました。また、新規大規模サイトに対する中国のPUE上限1.25は、購入者をエコノマイザーやファンウォール設計へと向かわせています。
欧州が23.5%のシェアを保持
欧州は2025年に11億5,000万米ドル、2035年までに20億5,000万米ドルとなり、CAGRは5.97%です。CBREは2026年6月、フランクフルトで218 MW、ロンドンで208 MWの純吸収量を報告しており、2026年7月からの新規サイトに対するドイツのPUE上限1.2は域内で最も厳しい水準です。
中東・アフリカが4.3%のシェアを保持
中東・アフリカは2025年に2億1,005万米ドル、2035年までに6億2,999万米ドルとなり、地域別で最も高いCAGR 11.61%を示します。HUMAINは2025年8月、リヤドとダンマームでそれぞれ当初100 MWの2つのデータセンターに着工し、Stargate UAEは2026年に最初の200 MWデータセンターを備えた1 GWクラスターとして計画されています。砂漠の暑さにより、1MWあたりの精密空調コンテンツは欧州よりも高くなります。
中南米が4.2%のシェアを保持
中南米は2025年に2億516万米ドル、2035年までに5億2,000万米ドルとなり、CAGRは9.75%です。ブラジルには2026年8月時点で706 MWのデータセンター在庫と660 MWの建設中容量があり、ケレタロは2025年5月時点で186 MWの稼働容量を有し、これはメキシコ全体の79%に相当します。
国別分析:データセンター精密空調への支出が最も多い国はどこですか?
米国はデータセンター精密空調の最大の国別市場であり、2025年に17億4,000万米ドルで世界の市場価値の35.6%を占め、中国が5億1,047万米ドル(10.5%)、ドイツが2億4,107万米ドル(4.9%)で続きます。上位12か国が2025年の支出の78.9%を占めます。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1,740.97 | 35.6% | 3,305.97 | 6.62% |
| 2 | 中国 | アジア太平洋 | 510.47 | 10.5% | 1,049.99 | 7.48% |
| 3 | ドイツ | 欧州 | 241.07 | 4.9% | 430.50 | 5.97% |
| 4 | カナダ | 北米 | 237.41 | 4.9% | 494.00 | 7.60% |
| 5 | 英国 | 欧州 | 229.59 | 4.7% | 389.50 | 5.43% |
| 6 | 日本 | アジア太平洋 | 201.50 | 4.1% | 390.00 | 6.83% |
| 7 | フランス | 欧州 | 137.75 | 2.8% | 246.00 | 5.97% |
| 8 | オーストラリア | アジア太平洋 | 134.33 | 2.7% | 300.00 | 8.37% |
| 9 | インド | アジア太平洋 | 120.90 | 2.5% | 420.00 | 13.26% |
| 10 | オランダ | 欧州 | 114.79 | 2.3% | 184.50 | 4.86% |
| 11 | シンガポール | アジア太平洋 | 94.03 | 1.9% | 180.00 | 6.71% |
| 12 | ブラジル | 中南米 | 92.32 | 1.9% | 234.00 | 9.75% |
年間を通じて冷却を必要とする熱帯気候の地域でハイパースケールおよびコロケーション事業者が容量を増やしているため、インドは年13.26%で最も急成長している大規模国別市場であり、ブラジルの9.75%、オーストラリアの8.37%を上回ります。国別の数値は、各国の導入済みおよび新規データセンター容量の推定シェアで加重した、DC Market Insightsによる地域合計の配分であり、北米の行の合計は地域合計と一致します。
予測シナリオ:2035年の予測はどのように変わり得ますか?
データセンター精密空調市場は基本ケースで2035年までに100億米ドルに達し、低位シナリオと高位シナリオの範囲は81億3,000万米ドルから120億6,000万米ドルです。
| シナリオ | 2026年以降の前提 | 2035年(十億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 容量追加が基本ケースを15%下回り、コンテンツ単価とサービス単価が8%低い | 8.13 | 5.22% |
| 基本 | 容量追加が年27.0 GWに増加し、新規容量に占めるAIの割合が66%に達する | 10.00 | 7.43% |
| 高位 | 容量追加が基本ケースを15%上回り、コンテンツ単価とサービス単価が8%高い | 12.06 | 9.46% |
低位ケースは、AI設備投資の一時停止と、残留熱の液体へのより速い移行を反映しています。高位ケースは、より暑い気候とより厳しいPUE規制が1MWあたりの空気側コンテンツを押し上げ、事業者が2015年以前のユニットをより早く更新することを想定しています。
競合インサイト:データセンター精密空調市場をリードしているのは誰ですか?
- Vertiv
- Schneider Electric
- STULZ
- Carrier
- Trane Technologies
- Johnson Controls
- Daikin Applied
- Modine (Airedale)
- Munters
- Shenzhen Envicool
- Mitsubishi Electric
- Nortek Air Solutions
- Data Aire
- Petra Engineering
- Canovate
データセンター精密空調市場は中程度に集中しており、DC Market Insightsは、Vertiv、Schneider Electric、STULZの3社で市場の約40%を占めると推計しています。この推計は、これら3社のルーム、ロー、ラック向けの全製品群とサービス契約の導入ベースを、48億8,000万米ドルの市場と照らし合わせたものです。Vertivは、電源、熱管理、サービス全体で2025年の純売上高が102億3,000万米ドルとなり、2024年の80億1,000万米ドルから増加したと報告しました。Schneider Electricの2025年の売上高はオーガニックベースで9%成長し、400億ユーロを超えました。第4四半期には純粋なデータセンター需要が3桁成長を示しました。STULZは35の子会社と10の生産拠点で約8,200人を雇用しています。Shenzhen Envicoolは2025年の売上高が60億7,000万人民元(RMB)で、32.23%増加したと報告しました。Modineのデータセンター売上高は、2026年3月期の第4四半期に前年同期比158%増加し、Carrierの2025年第4四半期の受注は主要なデータセンター案件の獲得により50%近く増加しました。Johnson Controlsは2026会計年度第2四半期の業績をデータセンターの好調と結び付けました。
最近の動向
- 2025年2月、Schneider Electricは、ChilledDoorリアドア熱交換器のメーカーであるMotivairの支配持分の取得を完了しました(出典:Schneider Electricプレスリリース)。
- 2025年3月、Vertivは、AIおよびHPC用途向けの冷水式リアドア熱交換器のグローバル発売を発表しました(出典:Vertivプレスリリース)。
- 2025年7月、Modineは、Airedaleの冷却製品を含む北米データセンター事業の生産能力を拡大するため、1億米ドルの新規投資を発表しました(出典:Modineプレスリリース)。
- 2025年8月、Daikin Appliedは、サンディエゴのDDC Solutionsを買収する契約を締結しました(出典:Daikin Appliedプレスリリース)。
- 2026年1月、Carrierは、中・大規模データセンター向けの電算室用エアハンドラーAiroVision 39CVを発売しました(出典:Carrierプレスリリース)。
- 2026年4月、Muntersは、米国のコロケーション事業者からモジュール式AI冷却ソリューションに関する約20億スウェーデン・クローナ(SEK)の受注を獲得しました(出典:Muntersプレスリリース)。
当社は、これらの取引、製品発売、導入の動きをデータセンター業界の最新情報でリアルタイムに追跡しています。冷却プログラムを計画している購入者は、データセンター冷媒市場レポートで冷媒需要と、アジア太平洋データセンター冷却市場レポートで地域需要と、ユニット支出を比較することができます。
調査手法:データセンター精密空調市場モデルの構築方法
DC Market Insightsは、16の年次容量コホート(2020年から2035年)をそれぞれ従来型ホールとAIホールに分け、ボトムアップでこの市場を構築しました。新設支出は、各コホートに1MWあたりの精密空調コンテンツを掛けて算出します。2025年の従来型ホールでは、ユニット能力1 kWあたり約242米ドル、ITロード1 kWあたり1.2 kWのユニットから29万米ドル、熱の30%が空気に向かうAIホールでは11万5,000米ドルです。導入ベース支出には、導入済みコンテンツの年4.5%の更新・レトロフィットと、2025年の導入済み1MWあたり年6,000米ドルのサービスを加えます。2025年の約116 GWの導入ベースは年1.05%で退役します。合計は4つの製品タイプ、3つの冷却媒体、4つのデータセンタータイプ、3つの販売タイプ、5つの地域に分割され、すべての区分の合計は市場合計と一致します。
データセンター精密空調の売上高を開示しているサプライヤーはないため、結果は3つの境界で検証しました。上限その1:Cushman & Wakefieldが報告した1MWあたり平均1,760万米ドルの総開発コストでは、12.0 GWの新規容量は約2,112億米ドルの建設額に相当し、モデル化した新設向け精密空調支出27億5,000万米ドルはその1.3%です。上限その2:市場全体は、国際エネルギー機関(IEA)が報告した2024年のデータセンター投資5,000億米ドルの1.0%であり、Vertivの2025年純売上高102億3,000万米ドルの半分未満です。下限:Shenzhen Envicool単独で全事業合計の2025年売上高60億7,000万人民元を報告しており、これは10億米ドル未満で、10社を超えるサプライヤーが供給するモデル上の市場48億8,000万米ドルを大きく下回ります。本ページに名前を記載したアナリストがモデルを構築し、レビュアーが公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象機器と対象外機器
- 1.3通貨、価格基準および対象年
- 02調査手法
- 2.1ボトムアップ型1MWあたり精密空調コンテンツモデル
- 2.2容量コホート:従来型ホールとAIホール
- 2.3境界チェックとデータソース
- 2.4前提条件と制約
- 03エグゼクティブサマリー
- 3.1市場スナップショット、2025年、2026年および2035年
- 3.2主要市場統計
- 3.3アナリストの見解
- 04範囲比較:市場推計値が異なる理由
- 4.1空気側ユニットとチラーおよび排熱設備
- 4.2精密空調と液冷
- 05市場ダイナミクス
- 5.1推進要因
- 5.2トレンド
- 5.3課題
- 5.4機会
- 06価格分析
- 6.11MWあたり精密空調コンテンツ、従来型ホールとAIホール
- 6.2インロー、CRAC、CRAHおよびラッククーラーの価格帯
- 6.3導入済み1MWあたりのサービス価格
- 07規格と規制
- 7.1ASHRAE TC 9.9熱ガイドラインおよびStandard 90.4
- 7.2EN 50600-2-3
- 7.3EUエネルギー効率指令および委任規則2024/1364
- 7.4ドイツエネルギー効率法(EnEfG)
- 7.5冷媒規制:米国EPA技術移行規則およびEU Fガス規則
- 7.6中国およびシンガポールの効率目標
- 08サプライチェーンおよびバリューチェーン分析
- 8.1コンプレッサー、ファンおよびコイルのサプライヤー
- 8.2精密冷却メーカー
- 8.3機械設備工事業者およびサービスプロバイダー
- 09市場規模と予測、2020-2035年
- 9.1過去の市場規模、2020-2024年
- 9.2予測、2026-2035年
- 9.3新設支出と導入ベース支出
- 10製品タイプ別市場
- 10.1ペリメーター型CRACおよびCRAHユニット
- 10.2インロー型およびラック型クーラー
- 10.3ファンウォールおよびサーマルウォール
- 10.4リアドア熱交換器
- 11冷却媒体別市場
- 11.1冷水式
- 11.2直膨式(DX)
- 11.3ポンプ式冷媒およびハイブリッドエコノマイザー
- 12データセンタータイプ別市場
- 12.1コロケーションデータセンター
- 12.2ハイパースケールデータセンター
- 12.3企業データセンター
- 12.4エッジデータセンター
- 13販売タイプ別市場
- 13.1新設機器
- 13.2更新・レトロフィット
- 13.3サービス・保守
- 14Dc独自分析:製品×データセンタータイプのマトリックス
- 14.1セル別結果、2025年
- 14.2モデル入力値と境界チェック
- 15北米市場
- 15.1米国
- 15.2カナダ
- 16欧州市場
- 16.1ドイツ
- 16.2英国
- 16.3フランス
- 16.4オランダ
- 16.5その他の欧州
- 17アジア太平洋市場
- 17.1中国
- 17.2日本
- 17.3オーストラリア
- 17.4インド
- 17.5シンガポール
- 17.6その他のアジア太平洋
- 18中南米市場
- 18.1ブラジル
- 18.2メキシコ
- 18.3その他の中南米
- 19中東・アフリカ市場
- 19.1サウジアラビア
- 19.2アラブ首長国連邦
- 19.3その他の中東・アフリカ
- 20国別分析:上位12か国
- 20.1国別ランキング、2025年
- 20.2最も急成長している大規模国
- 21予測シナリオ
- 21.1低位、基本および高位ケース、2035年
- 21.2シナリオの前提条件
- 22競争環境
- 22.1市場集中度
- 22.2企業プロファイル:Vertiv、Schneider Electric、STULZ、Carrier、Trane Technologies、Johnson Controls、Daikin Applied、Modine、Munters、Shenzhen Envicool
- 22.3最近の動向
- 23アナリストの提言
- 23.1データセンター事業者向け
- 23.2冷却サプライヤー向け
- 23.3投資家向け
- 図 1データセンター精密空調市場規模、2020-2035年
- 図 2製品タイプ別市場シェア、2025年および2035年
- 図 3地域別市場シェア、2025年
- 図 41MWあたり精密空調コンテンツ、2020-2035年
- 図 5予測シナリオ、2035年
- 表 1レポート属性
- 表 2範囲比較
- 表 31MWあたり精密空調コンテンツ、2020-2035年
- 表 4製品タイプ別市場、2025年および2035年
- 表 5冷却媒体別市場、2025年および2035年
- 表 6データセンタータイプ別市場、2025年および2035年
- 表 7販売タイプ別市場、2025年および2035年
- 表 8製品×データセンタータイプのマトリックス、2025年
- 表 9上位12か国、2025年および2035年
- 表 10予測シナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年に55億3,000万米ドルで、2025年の48億8,000万米ドルから13.2%増加しています。市場は2035年までに100億米ドルに達すると予測されています。
2025年から2035年にかけて年7.43%です。年間データセンター竣工容量が12.0 GWに増加した2020年から2025年には年13.32%で成長しました。
2025年の支出48億8,000万米ドルは、IT機器の吸気を18 °Cから27 °Cの範囲に保つCRACおよびCRAHユニット、インロー型クーラー、ファンウォール、リアドア熱交換器とそのサービスを対象としています。チラーと液冷は除外されます。
ペリメーター型CRACおよびCRAHユニットで、2025年の市場価値の54.2%(26億5,000万米ドル)を占めます。リアドア熱交換器は年13.12%で最も速く成長し、2035年までに13億6,000万米ドルに達します。
DC Market Insightsの推計によると、2025年に従来型ホールで1MWあたり約29万米ドル、AIホールで1MWあたり11万5,000米ドルです。液冷AIラックは熱の25%から30%しか空気に放出しないためです。
北米で、2025年の市場価値の40.5%(19億8,000万米ドル)が支出されています。中東・アフリカは年11.61%で最も速く成長し、インドは年13.26%で大規模市場のうち最も成長の速い国です。
Vertiv、Schneider Electric、STULZの3社で市場の約40%を占めています(DC Market Insightsの推計)。Carrier、Trane Technologies、Johnson Controls、Daikin Applied、Modine、Munters、Shenzhen Envicoolも競合しています。
いいえ。AIホールの精密空調支出は2025年の4億8,300万米ドルから2035年には15億1,000万米ドルに増加します。ダイレクト・トゥ・チップ冷却でも、ラックの熱の25%から30%がファンウォールやリアドアなどの空冷システムに残るためです。
2026年の55億3,000万米ドルは、空気側の精密ユニットとそのサービスのみを対象としたDC Market Insightsの数値です。チラー、冷却塔、液冷、快適空調を加えた推計値は2倍から3倍大きくなります。
年13.12%のリアドア熱交換器で、年12.94%のサービス・保守、年11.47%のファンウォールを上回ります。AIホールと313 GWの導入ベースが2035年までに需要を変えるためです。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。