
データセンター向け銅電気材料市場 規模・シェア・2035年までの予測
市場の概要
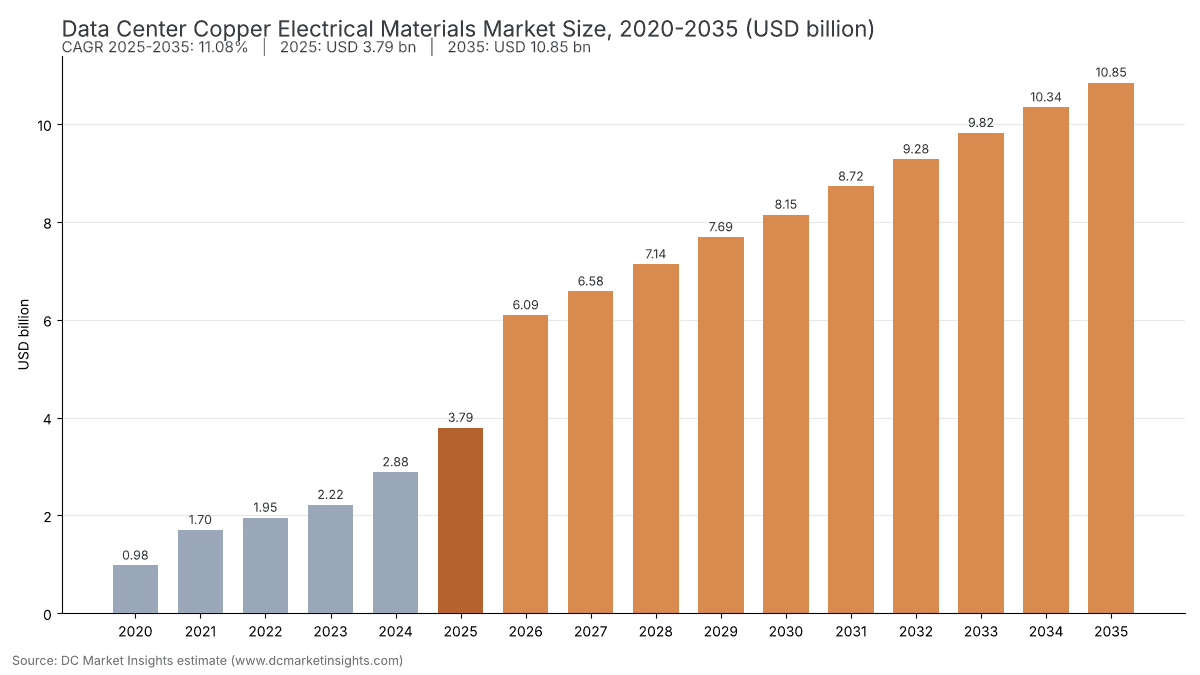
データセンター向け銅電気材料市場の規模は2025年にUSD 3,790.0百万で、年平均成長率(CAGR)11.08%で拡大し、2035年までにUSD 10.85十億に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の対象範囲
- 04市場動向
- 05価格分析
- 06規格・規制
- 07用途別市場セグメンテーション
- 08製品形態別市場セグメンテーション
- 09データセンタータイプ別市場セグメンテーション
- 10電圧レベル別市場セグメンテーション
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- 17掲載企業
掲載企業
- Southwire
- Prysmian (Encore Wire)
- Aurubis
- Nexans
- LS Cable and System
- Freeport-McMoRan
- Codelco
- Mitsubishi Materials (Luvata)
- Wieland
- KME
- Furukawa Electric
- Mueller Industries
- Legrand (Starline)
- Schneider Electric
- Eaton
- ABB
- Siemens
詳細分析
データセンター向け銅電気材料市場は、2026年に60億9,000万米ドルと評価され、2025年の37億9,000万米ドルから2035年には108億5,000万米ドルに達すると予測されます。2025年から2035年までのCAGRは11.08%です(DC Market Insights推計)。この市場の金額を動かすのは2つの数字です。1つは新規容量1メガワット当たりにケーブル、バスバー、開閉装置の巻線、接地網として組み込まれる銅のトン数、もう1つはその金属が購入されるロンドン金属取引所(LME)の価格です。BHPによると、Microsoftのシカゴのデータセンターでは2,177トンの銅が使用され、これは受電電力1メガワット(MW)当たり27トンに相当します。一方、世界銀行は2026年1月から10月までのLME銅価格の平均を1トン当たり約13,539米ドルとしており、2025年平均の9,947米ドルを36%上回っています。2025年の内訳は、新規IT容量12,000 MW × 1 MW当たり電気用銅26.19トン = 31万4,300トンに、更新・改修分として設備容量116 GW × 1 MW当たり0.25トン = 2万9,000トンを加えた合計34万3,300トン × 1トン当たり11,047米ドル(LME 9,947米ドル+加工プレミアム1,100米ドル)= 37億9,000万米ドルです。800ボルト直流ラックの導入により、直流配電は年率29.81%と最も速く成長し、地域別では中東・アフリカが14.89%で最も高い成長率を示します。その牽引役は年率16.79%で成長するサウジアラビアの新設キャンパスです。
主要市場統計:2026年のデータセンター向け銅電気材料市場の規模は?
DC Market Insightsの推計によると、データセンター向け銅電気材料市場は2026年に60億9,000万米ドルに達し、2025年の37億9,000万米ドルを60.70%上回ります。銅価格と新規容量が同時に上昇したためです。
- 2025年の市場規模:37億9,000万米ドル(34万3,300トン)
- 2026年の市場規模:60億9,000万米ドル(41万1,800トン)
- 2030年の市場規模:81億5,000万米ドル
- 2035年の市場規模:108億5,000万米ドル(75万5,500トン)
- CAGR(2025~2035年):11.08%(低位ケース7.45%、高位ケース14.01%)
- 最大の用途:電力ケーブル・建築用電線、11億4,000万米ドル(2025年の金額の30.0%)
- 最も成長の速いセグメント:直流配電、年率29.81%
- 首位の地域:北米、2025年の金額の45.0%。最も成長の速い地域は中東・アフリカで14.89%
- 最大の国:米国、2025年に15億4,000万米ドル
- 主要サプライヤー:Southwire、Prysmian(Encore Wireを含む)、Aurubis、Nexans、LS Cable and Systemの5社で2025年の金額の約31%を占有(DC Market Insights推計)
主なポイント:データセンターにおける銅支出を左右する要因は?
- 2026年の急増は価格によるものです。LME平均価格が1トン当たり9,947米ドルから約13,600米ドルに上昇したため、データセンター向け銅電気材料市場は60.70%成長する一方、トン数の伸びは19.95%にとどまります。
- 配電が中心です。Copper Development Associationによると、データセンターの銅の75%は配電に、22%は接地・相互接続に使われています。
- バスウェイがシェアを拡大します。高密度のAIホールでは頭上から給電するため、バスウェイ・バスバートランキングの金額シェアは2035年までに15.0%から20.0%に上昇します。
- 原単位の低下は緩やかです。800 VDCによりラックレベルの銅使用量は45%削減されます(NVIDIA)が、新規1 MW当たりの銅使用量は2035年までに26.19トンから25.10トンへと小幅に減少するにとどまります。
エグゼクティブサマリー:データセンター向け銅電気材料市場の価値は?
世界のデータセンター向け銅電気材料市場の規模は、2020年に9億7,603万米ドルと評価され、2025年には37億9,000万米ドルに達しました。予測期間中に11.08%のCAGRで成長し、2035年には108億5,000万米ドルに達すると見込まれます。
| 項目 | 値 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 37億9,000万米ドル |
| 2026年の市場規模 | 60億9,000万米ドル |
| CAGR(2025~2035年) | 11.08% |
| 2035年の市場規模 | 108億5,000万米ドル |
| 2025年の数量 | 34万3,300トン |
| 単位 | 百万米ドル、名目価格 |
データセンター向け銅電気材料市場は2020年から2025年にかけて年平均31.19%で成長しました。新規IT容量が4.6 GWから12.0 GWに増加し、世界銀行ピンクシートにおける銅価格が1トン当たり6,174米ドルから9,947米ドルに上昇したためです。2026年以降の成長率は年11.08%に落ち着きます。2035年に竣工容量が27 GWに近づくにつれてトン数は年8.21%で増加する一方、DC Market Insightsは価格が2026年の約13,600米ドルから2030年には12,000米ドルへと緩和し、その後はインフレ率に連動すると想定しています。
データセンター向け銅電気材料市場の対象範囲は?
データセンター向け銅電気材料市場は、データセンターの電力経路と接地に使用される銅地金への2025年の支出37億9,000万米ドルを対象とし、LME価格に荒引線、電線、バスバー、条、撚線導体の加工プレミアムを加えた価格で評価しています。
対象に含むもの
- 敷地内の中圧・低圧電力ケーブル、建築用電線、金属被覆ケーブルの銅導体
- 銅バスバーおよびバスウェイトランキング、開閉装置のバスバー、変圧器・発電機・UPS・モーターの巻線
- 接地網、ボンディング導体、雷保護、接地バスバー
- サーバー電源までのラック内バスバー、パワーシェルフ、電源コード
対象に含まないもの
- ケーブルの絶縁体、筐体、組立による付加価値(データセンター電力ケーブル市場およびデータセンターバスウェイ市場で扱います)
- サーバーのプリント基板に用いられる銅箔、およびアクセラレーター間の銅信号ケーブル(AIサーバー銅箔市場で扱います)
- 配管、冷却コイル、熱交換器に使われる銅(データセンターの銅の約3%)
- 敷地外の電力会社変電所および送電線に使われる銅
セグメント間の関係
データセンター向け銅電気材料市場の各セグメント軸は、いずれも2025年に同じ37億9,000万米ドルに合計されます。用途別は電気システムごと、製品形態別は購入される銅半製品ごと、データセンタータイプ別は購入者ごと、電圧レベル別は配電レベルごとに市場を区分しています。
データセンター向け銅電気材料市場の推計値が異なるのはなぜか?
データセンターにおける銅の推計値が異なるのは、建物とそのIT機器に含まれるすべての銅を数える推計がある一方、DC Market Insightsの2026年の数値60億9,000万米ドルは敷地内の電気用銅のみを、地金+加工の価値で数えているためです。
BHPは、データセンター全体の銅使用量を現在年間約50万トンとし、2050年までに6倍の約300万トンに増加すると見ています。この広い定義の合計には、サーバー内部、ネットワーク機器、送電網との接続に使われる銅が含まれます。その他の定義では、銅をケーブルや開閉装置の完成品価値で評価して絶縁体、筐体、組立の価値を地金に上乗せしたり、配管・冷却用の銅を加えたりしています。本版では2025年を34万3,300トン、すなわちBHPの合計の約69%としています。小規模な購入者も対象範囲に含まれます。エンタープライズおよびエッジ拠点、地域のコロケーション事業者、それらのために荒引線や電線を購入する電気工事会社です。
| 要素 | 本レポートでの計上 | 理由 |
|---|---|---|
| 電力ケーブル・電線の導体 | 計上、11億4,000万米ドル | 敷地内電力経路の地金 |
| 接地・ボンディング | 計上、8億6,083万米ドル | データセンターの銅の22%(CDA) |
| バスウェイ・開閉装置の銅 | 計上、11億8,000万米ドル | 導体および巻線 |
| ケーブルの絶縁体・組立の価値 | 非計上 | 地金ではなく製品の価値 |
| サーバーPCB銅箔・信号ケーブル | 非計上 | IT機器の銅 |
| 配管・冷却コイル | 非計上 | 電気用ではなく熱管理用 |
市場の促進要因:データセンターの銅支出が増加しているのはなぜか?
2025年から2030年にかけて、3つの要因がデータセンター向け銅電気材料市場に43億6,000万米ドルを上乗せします。過去最高の銅価格、電気機器サプライヤーのデータセンター向け受注残、そして荒引線と電線の生産地を変える米国の関税です。
2026年のLME銅価格は平均で1トン当たり約13,539米ドル
世界銀行の月次データでは、銅価格は2026年1月に1トン当たり13,012米ドル、10月に14,508米ドルで、平均は約13,539米ドルと、2025年の9,947米ドルを上回っています。データセンターの購入者は銅をパススルー方式で支払うため、価格上昇だけで、2026年のデータセンター向け銅電気材料市場には41万1,800トンに対して約15億米ドルが上乗せされます。米国地質調査所(USGS)は「Mineral Commodity Summaries 2026」で、2025年のCOMEX平均価格が過去最高の1ポンド当たり4.80米ドル(1トン当たり約10,580米ドル)であったと報告しています。
Legrandのデータセンター売上高は24億ユーロ、売上高の26%に
Starlineブランドのバスウェイを製造するLegrandのデータセンター売上高は、2025年通期決算によると、2020年の7億ユーロから2025年には24億ユーロ(グループ売上高の26%)に達しました。Eatonは2025年第4四半期にElectrical Americas部門のデータセンター受注が約200%、データセンター売上高が約40%増加したと報告し、Vertivは150億米ドルの受注残で2025年を終えました。これらの受注にはいずれも銅が含まれます。DC Market Insightsは新規1 MW当たり26.19トンの電気用銅を計上しており、2026年に竣工する14.5 GWには約38万トンが必要となります。
50%のセクション232関税により荒引線・電線の生産が米国内へ移行
連邦官報によると、2025年7月30日付の大統領布告10962号により、2025年8月1日から銅半製品およびケーブルや電気部品などの銅集約型派生品に50%の関税が課され、さらに2026年4月2日付の布告により、2026年4月6日から関税が全課税価格に適用されました。このため、2025年に15億4,000万米ドルに上る米国のデータセンター向け銅需要は、国内の荒引線工場からの供給への依存を強めています。Prysmianはテキサス州McKinneyのEncore Wireで、2基目の荒引線工場とデータセンター向け金属被覆ケーブルに7億ユーロ超を投じており、Southwireはミシシッピ州Starkvilleに2億5,600万米ドル超を投資しています。
市場トレンド:1メガワット当たりの銅使用量はどう変化しているか?
データセンター向け銅電気材料市場における新規1 MW当たりの銅使用量は、2025年の26.19トンから2035年には25.10トンに減少します(DC Market Insights推計)。電圧の上昇により導体が細くなる一方、バスウェイがケーブルからシェアを奪うためです。
NVIDIAの800 VDC設計によりラックの銅使用量が45%削減
NVIDIAの2025年5月のアーキテクチャ論文によると、54ボルト直流で給電される1 MWラックには最大200キログラムの銅バスバーが必要ですが、800ボルト直流(VDC)設計では銅の所要量が45%削減されます。DC Market Insightsは、この削減効果を電気用銅の約20%を占めるラック・列レベルに対し、2035年までにAI容量の70%に適用しています。その結果、直流配電は2025年の1億5,169万米ドルから2035年には20億6,000万米ドルに成長する一方、全体の原単位の低下は4.2%にとどまります。
LS Eco Energyのバスダクト売上高が2026年上半期に3倍に
LS Eco Energyは、2026年上半期のバスダクト売上高が前年同期比で3倍以上に増加したと発表し、2027年下半期からバスダクト生産能力を倍増させるため、ベトナムに約80億ウォンを投資しています。データセンター向け銅電気材料市場のバスウェイ・バスバートランキングは年率14.33%と用途別で最も速く成長します。高密度のAIホールでは、並列ケーブルの配線に代わって頭上バスウェイが採用されるためです。
市場の課題:データセンターにおける銅の予算化を難しくしている要因は?
データセンター向け銅電気材料市場の2大リスクは、価格変動と使用量削減(スリフティング)です。銅価格が10%変動すると、2026年の市場価値は約5億6,004万米ドル変化します。
地金価格の変動はそのまま購入者に転嫁
ケーブルメーカーは固定の標準銅価格(Prysmianは1トン当たり5,500ユーロ、Nexansは5,000ユーロ)で業績を報告し、差額は金属価格調整条項を通じて顧客に転嫁しています。Schneider Electricは2025年のコストに約9億ユーロの銅が含まれていると報告しました。100 MWキャンパスの場合、2026年価格での銅費用3,876万米ドルは、2025年平均の1トン当たり9,947米ドルと2026年10月の14,508米ドルとの間で約1,195万米ドル変動しました(DC Market Insights推計)。
関税により米国価格と国際価格が乖離
USGSの報告によると、2025年のCOMEX平均価格1ポンド当たり4.80米ドルはLME現物平均の4.40米ドルを約9%上回っており、2026年4月の全課税価格への変更により、輸入ケーブルとバスウェイの価格差はさらに拡大しました。2025年の市場の40.7%を占める米国の購入者は、輸入するすべてのトンにこのプレミアムを負担しています。
市場機会:データセンターの銅需要が最も伸びるのはどこか?
データセンター向け銅電気材料市場では、2つの機会が際立っています。AIホール向けのバスバー形材と、インドおよびサウジアラビアの新設キャンパスで、2035年までに合わせて34億8,000万米ドルの規模となります(両者が重なるのは、インドとサウジアラビアの拠点がバスバーを購入する部分のみです)。
バスバー形材・異形材は2035年までに26億米ドル規模に
バスバー形材・異形材は、2025年の7億2,052万米ドルから年率13.71%で成長します。Aurubisは2024/25会計年度に17万5,000トンの異形材を生産し、三菱マテリアルはデータセンターおよびAI向けバスバー用の無酸素銅に注力しています。このため、バスウェイと開閉装置の需要から最も恩恵を受けるのは高導電性平角製品のメーカーです。
インドとサウジアラビアで7億707万米ドルの増加
インドは1億1,756万米ドルから6億2,710万米ドルへ年率18.22%で、サウジアラビアは5,309万米ドルから2億5,062万米ドルへ年率16.79%で成長し、データセンター向け銅電気材料市場の主要国の中で最も成長の速い2カ国となります。両国とも主に新設キャンパスを建設しているため、需要のほぼすべてが交換用ではなく、1 MW当たり25.70トンの初期導入用の銅です。
価格分析:データセンター向け銅の1トン当たりおよび1 MW当たりのコストは?
データセンター向け電気用銅の納入価格は2026年に1トン当たり14,800米ドル(DC Market Insights推計)で、新規IT容量1 MW当たり約39万米ドルに相当します。
| 年 | LME銅価格(米ドル/トン) | 加工プレミアム(米ドル/トン) | 納入価格(米ドル/トン) | 1 MW当たりの銅(トン) | 1 MW当たりの銅コスト(百万米ドル) |
|---|---|---|---|---|---|
| 2020 | 6,174 | 900 | 7,074 | 26.19 | 0.19 |
| 2025 | 9,947 | 1,100 | 11,047 | 26.19 | 0.29 |
| 2026 | 13,600 | 1,200 | 14,800 | 26.19 | 0.39 |
| 2030 | 12,000 | 1,299 | 13,299 | 25.70 | 0.34 |
| 2035 | 12,927 | 1,434 | 14,361 | 25.10 | 0.36 |
公開されている基準値:2020~2026年の世界銀行LMEデータ、2025年のUSGS COMEX平均価格1ポンド当たり4.80米ドル、PrysmianとNexansが使用する標準銅価格1トン当たり5,500ユーロおよび5,000ユーロ。加工プレミアムは荒引線とバスバー・条を加重平均したもので、DC Market Insightsの推計です。2027~2035年のLME価格はDC Market Insightsの前提であり、上記の情報源による予測ではありません。
規格・規制:データセンターの銅使用を左右する規則は?
データセンター向け銅電気材料市場は、貿易規則と配線規定によって規定されます。2025年7月から2026年6月にかけての米国の3つの大統領布告が銅の輸入関税を定め、電気規定が各拠点に必要な導体と接地の量を決めています。
- 大統領布告10962号(2025年7月30日):2025年8月1日から銅半製品および銅集約型派生品に50%の関税。精製銅への段階的関税(2027年から15%、2028年から30%)は未決定(出典:連邦官報)。
- 2026年4月2日付の大統領布告:2026年4月6日から銅製品への関税を全課税価格に適用。付属書および米国内での製錬の有無に応じて50%、25%、10%(出典:ホワイトハウス)。
- 大統領布告11032号(2026年6月1日):米国産金属で製造された製品の基準が95%から85%に引き下げ(出典:連邦官報)。
- EU重要原材料法(規則(EU)2024/1252):銅を戦略的原材料に指定(出典:欧州委員会共同研究センター)。
- 米国電気工事規程(NFPA 70)第250条およびIEC 60364-5-54は接地・ボンディング導体のサイズを定めており、これが22.7%の接地シェアの要因となっています。
- IEC 60228の導体クラスおよび銅バスバーに関するASTM B187は、ケーブルとバスウェイに使用される導体グレードを定めています。
市場セグメンテーション:データセンター向け銅電気材料市場をリードするセグメントは?
データセンター向け銅電気材料市場では、電力ケーブル・建築用電線が2025年の金額の30.0%を占めて首位にあり、主要な製品形態は62.0%を占める荒引線・伸線です。最も速く成長するのは年率29.81%の直流配電です。
用途別データセンター向け銅電気材料市場
電力ケーブル・建築用電線は2025年に11億4,000万米ドルで最大の用途セグメントです。バスウェイ・バスバートランキングは年率14.33%と最も速く成長し、2035年までに21億7,000万米ドルに達します。
| 用途 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 電力ケーブル・建築用電線 | 1,137.66 | 30.0% | 2,712.37 | 9.08% |
| 接地・ボンディング | 860.83 | 22.7% | 2,441.14 | 10.99% |
| 開閉装置・変圧器巻線 | 606.75 | 16.0% | 1,844.41 | 11.76% |
| バスウェイ・バスバートランキング | 568.83 | 15.0% | 2,169.90 | 14.33% |
| 発電機・UPS・モーター巻線 | 341.30 | 9.0% | 867.96 | 9.78% |
| ラック配電 | 276.83 | 7.3% | 813.71 | 11.38% |
製品形態別データセンター向け銅電気材料市場
荒引線・伸線は2025年に23億5,000万米ドルで最大の製品形態セグメントです。撚線・編組導体は年率13.91%と最も速く成長し、2035年までに9億7,645万米ドルに達します。
| 製品形態 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 荒引線・伸線 | 2,351.17 | 62.0% | 5,967.22 | 9.76% |
| バスバー形材・異形材 | 720.52 | 19.0% | 2,603.88 | 13.71% |
| 条・板 | 455.07 | 12.0% | 1,301.94 | 11.08% |
| 撚線・編組導体 | 265.45 | 7.0% | 976.45 | 13.91% |
データセンタータイプ別データセンター向け銅電気材料市場
ハイパースケール自社建設は2025年に16億7,000万米ドルで最大のデータセンタータイプセグメントであり、年率12.29%と最も速く成長し、2035年までに53億2,000万米ドルに達します。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ハイパースケール自社建設 | 1,668.57 | 44.0% | 5,316.25 | 12.29% |
| コロケーション・ホールセール | 1,403.12 | 37.0% | 4,014.31 | 11.08% |
| エンタープライズ・エッジ | 720.52 | 19.0% | 1,518.93 | 7.74% |
電圧レベル別データセンター向け銅電気材料市場
低圧ACは2025年に27億3,000万米ドルで最大の電圧レベルセグメントです。直流配電は年率29.81%と最も速く成長し、2035年までに20億6,000万米ドルに達します。
| 電圧レベル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 低圧AC | 2,730.39 | 72.0% | 5,967.22 | 8.13% |
| 中圧 | 910.13 | 24.0% | 2,820.87 | 11.98% |
| 直流配電 | 151.69 | 4.0% | 2,061.40 | 29.81% |
DC独自分析:100 MW AIキャンパスにおける1 MW当たりの銅使用量の分解、2,619トン・3,876万米ドル
この分解は8つの入力値に基づくDC Market Insightsのモデルです。2026年に建設される100 MWのAIキャンパスには約2,619トンの電気用銅が必要で、その価値は1トン当たり14,800米ドルで3,876万米ドルとなります。800 VDCラック設計を採用すると、約236トン(349万米ドル)の削減となります。
| システム | 銅のシェア | 100 MW当たりのトン数 | 2026年価格での価値(百万米ドル) |
|---|---|---|---|
| 電力ケーブル・建築用電線 | 30.0% | 786 | 11.63 |
| 接地・ボンディング | 22.7% | 595 | 8.80 |
| 開閉装置・変圧器巻線 | 16.0% | 419 | 6.20 |
| バスウェイ・バスバートランキング | 15.0% | 393 | 5.81 |
| 発電機・UPS・モーター巻線 | 9.0% | 236 | 3.49 |
| ラック配電 | 7.3% | 191 | 2.83 |
| 合計 | 100.0% | 2,619 | 38.76 |
入力値は、BHPによるMicrosoftシカゴ拠点の1 MW当たり27トン、Copper Development Associationによる配電75%・接地および相互接続22%・配管3%の内訳、NVIDIAによる54ボルトの1 MWラック当たり200キログラムのバスバーと800 VDCでの45%削減、2026年の世界銀行価格、DC Market Insightsによる1トン当たり1,200米ドルの加工プレミアム、および上記の用途別シェアです。この分解から、2026年の銅コストは1 MW当たり約39万米ドルであり、800 VDCによる349万米ドルの削減はLME価格の1トン当たり約1,332米ドルの変動に相当することがわかります。
地域別インサイト:データセンターで最も多く銅を使用する地域は?
北米は2025年の金額の45.0%にあたる17億1,000万米ドルでデータセンター向け銅電気材料市場をリードし、中東・アフリカは年率14.89%で最も速く成長します。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 北米 | 1,706.50 | 45.0% | 4,339.80 | 9.78% |
| アジア太平洋 | 1,175.59 | 31.0% | 3,688.83 | 12.11% |
| 欧州 | 568.83 | 15.0% | 1,518.93 | 10.32% |
| 中南米 | 151.69 | 4.0% | 542.47 | 13.59% |
| 中東・アフリカ | 189.61 | 5.0% | 759.46 | 14.89% |
北米のデータセンター向け銅電気材料市場
北米のデータセンター向け銅電気材料市場は、2025年の17億1,000万米ドルから2035年には43億4,000万米ドルへと年率9.78%で成長します。地域のうち米国が15億4,000万米ドルを占め、その関税制度は国内産の荒引線に有利に働いています。Freeport-McMoRanは米国内で生産される精製銅の約70%を供給し、2025年には米国内の鉱山から13億ポンドを販売しました。
アジア太平洋のデータセンター向け銅電気材料市場
アジア太平洋のデータセンター向け銅電気材料市場は、2025年の11億8,000万米ドルから2035年には36億9,000万米ドルへと年率12.11%で成長します。地域をリードするのは中国(5億2,901万米ドル)とインド(1億1,756万米ドル)で、LS Cable and Systemの子会社はベトナムとノースカロライナでデータセンター向けのバスダクトおよび電力ケーブルの生産能力を拡大しています。
欧州のデータセンター向け銅電気材料市場
欧州のデータセンター向け銅電気材料市場は、2025年の5億6,883万米ドルから2035年には15億2,000万米ドルへと年率10.32%で成長します。欧州の需要をリードするのはドイツ、英国、フランスで、2024/25会計年度に荒引線の生産量を86万9,000トンに維持したAurubisは、データセンターの拡大による追い風を見込んでいます。
中南米のデータセンター向け銅電気材料市場
中南米のデータセンター向け銅電気材料市場は、2025年の1億5,169万米ドルから2035年には5億4,247万米ドルへと年率13.59%で成長します。2025年の金額のうちブラジルが6,826万米ドルを占め、この地域は2025年に自社銅を133万4,445トン生産したチリのCodelcoに近接しています。
中東・アフリカのデータセンター向け銅電気材料市場
中東・アフリカのデータセンター向け銅電気材料市場は、2025年の1億8,961万米ドルから2035年には7億5,946万米ドルへと年率14.89%で成長します。湾岸地域のキャンパスは更地から建設されるため、サウジアラビアは年率16.79%で成長し、2030年までにすべての銅が1 MW当たり25.70トンの初期導入用となります(DC Market Insights推計)。
国別分析:データセンター向け銅の購入額が最も多い国は?
米国は2025年に15億4,000万米ドルでデータセンター向け銅電気材料市場における最大の国であり、インドは年率18.22%で主要国の中で最も速く成長します。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 1,544.38 | 3,862.42 | 9.60% |
| 2 | 中国 | アジア太平洋 | 529.01 | 1,475.53 | 10.80% |
| 3 | 日本 | アジア太平洋 | 152.83 | 424.22 | 10.75% |
| 4 | カナダ | 北米 | 145.05 | 433.98 | 11.58% |
| 5 | インド | アジア太平洋 | 117.56 | 627.10 | 18.22% |
| 6 | ドイツ | 欧州 | 113.77 | 288.60 | 9.76% |
| 7 | 英国 | 欧州 | 108.08 | 273.41 | 9.73% |
| 8 | オーストラリア | アジア太平洋 | 94.05 | 276.66 | 11.39% |
| 9 | マレーシア | アジア太平洋 | 82.29 | 258.22 | 12.11% |
| 10 | フランス | 欧州 | 73.95 | 197.46 | 10.32% |
| 11 | ブラジル | 中南米 | 68.26 | 227.84 | 12.81% |
| 12 | サウジアラビア | 中東・アフリカ | 53.09 | 250.62 | 16.79% |
予測シナリオ:2035年までにデータセンター向け銅電気材料市場はどの程度の規模になり得るか?
DC Market Insightsの3つのシナリオにおいて、2035年のデータセンター向け銅電気材料市場は77億8,000万米ドルから140億7,000万米ドルの範囲となり、基本ケースは108億5,000万米ドルです。
| シナリオ | 2035年(百万米ドル) | CAGR(2025~2035年) | 前提 |
|---|---|---|---|
| 低位 | 7,777.99 | 7.45% | 2030年以降の銅価格が基本ケースより18%低く、竣工容量が15%少なく、800 VDCによる使用量削減が速い |
| 基本 | 10,849.50 | 11.08% | 2030年のLME価格12,000米ドル、2035年の竣工容量27 GW |
| 高位 | 14,074.48 | 14.01% | 銅価格が基本ケースより18%高く、竣工容量が12%多く、800 VDCの普及が遅い |
競合分析:データセンターに銅を供給しているのは誰か?
上位5社のサプライヤーであるSouthwire、Prysmian(Encore Wireを含む)、Aurubis、Nexans、LS Cable and Systemは、2025年のデータセンター向け銅電気材料市場の約31%を占めています(荒引線・ケーブルの生産能力と開示されたデータセンター関連の比率に基づくDC Market Insights推計)。上流には鉱山会社と精錬会社が、また銅条とバスバーを購入する開閉装置メーカーが存在します。
- Southwire
- Prysmian(Encore Wire)
- Aurubis
- Nexans
- LS Cable and System
- Freeport-McMoRan
- Codelco
- 三菱マテリアル(Luvata)
- Wieland
- KME
- 古河電気工業
- Mueller Industries
- Legrand(Starline)
- Schneider Electric
- Eaton
- ABB
- Siemens
2026年第3四半期の発表によると、PrysmianのIndustrial and Construction事業はEncore Wireとデータセンター需要に支えられて2026年第3四半期に14.2%のオーガニック成長を遂げ、北米では23.7%増加しました。Nexansは2025年の売上高を標準金属価格ベースで60億9,800万ユーロと発表し、第4四半期のPWR-Connect事業はデータセンター向け納入に支えられて10.9%成長しました(出典:Nexans 2025年通期決算)。Gaon Cableの米国子会社は、ノースカロライナ州Tarboroのデータセンター向け電力ケーブル生産能力を倍増させるため5,000万米ドルを投資しています(出典:LS Cable and System、2026年6月)。
データセンター向け銅電気材料市場の最近の動向
2024年7月から2026年10月にかけての8つの出来事が、データセンター向け銅電気材料市場の銅の供給と価格を変化させました。
- 2024年7月、PrysmianはEncore Wireの買収を1株当たり290米ドルで完了しました(出典:Prysmian)。
- 2025年7月、大統領布告10962号により、2025年8月1日から銅半製品に50%の関税が課されることになりました(出典:連邦官報)。
- 2025年12月、Aurubisは2024/25会計年度の荒引線生産量を86万9,000トンと報告しました(出典:Aurubis)。
- 2026年4月、米国は2026年4月6日から銅関税を全課税価格に適用しました(出典:ホワイトハウス)。
- 2026年6月、LS Cable and Systemは、Gaon Cableの米国子会社がデータセンター向けケーブル生産能力を倍増させるため5,000万米ドルを投資すると発表しました(出典:LS Cable and System)。
- 2026年8月、Southwireはデータセンターの成長に関連して、ミシシッピ州Starkvilleに2億5,600万米ドル超を投資すると発表しました(出典:Southwire)。
- 2026年10月、世界銀行のピンクシートは第3四半期の銅価格平均を1トン当たり14,114米ドルとしました(出典:世界銀行)。
- 2026年10月、Prysmianは北米のIndustrial and Construction事業で23.7%のオーガニック成長と、7億ユーロ超のMcKinney計画を報告しました(出典:Prysmian)。
調査手法:DC Market Insightsによるデータセンター向け銅電気材料市場の規模算定方法
DC Market Insightsは、1 MW当たりのトン数と銅価格に基づくボトムアップ方式でデータセンター向け銅電気材料市場の2025年の規模を37億9,000万米ドルと算定し、3つの上下限チェックを行いました。詳しい手法は当社の調査手法をご覧ください。
- 容量:新規IT容量は2025年に12.0 GW、2030年に22 GW、2035年に27 GW。設備容量は2025年に116 GW、2035年に311 GW。
- 原単位:1 MW当たり27トン(BHP)× 電気用シェア97%(Copper Development Association)= 26.19トン。800 VDCはラック・列レベル(銅の20%)の45%を削減し、AI容量への適用率は2026年に0%、2030年に35%、2035年に70%。交換需要は設備容量1 MW・1年当たり0.25トン。
- 価格:2020~2025年は世界銀行のLME平均、2026年は13,600米ドル、2030年は12,000米ドル、その後は年1.5%上昇。加工プレミアムは2025年に1トン当たり1,100米ドル、2026年の1,200米ドルから年2%上昇。
- 上下限チェック1(上限):2025年の34万3,300トンは、IT機器も含むデータセンター全体の銅使用量に関するBHPの推計約50万トンの約69%です。
- 上下限チェック2(上限):同じトン数は、USGSが報告した2025年の世界の精製銅生産量2,900万トンの1.18%であり、デジタル分野が需要の1%を占めるとするBHPの見方に近い値です。
- 上下限チェック3(下限):電力ケーブルに含まれる銅11億4,000万米ドルは、DC Market Insightsによる2025年のデータセンター電力ケーブル市場17億4,000万米ドルの65%であり、2025年価格における低圧・中圧ケーブルの価値に占める銅の比率と整合しています。
- 内訳:すべてのセグメント、地域、国の内訳は、2020年から2035年までの各年で合計値と一致します。CAGRは始点と終点の値から再計算しています。
DC Market Insightsの関連調査には、ラックの銅使用量を削減する800 VDCへの移行を追跡したデータセンター高電圧直流(HVDC)市場があります。
目次
- 01はじめに
- 1.1市場の定義と対象範囲
- 1.2調査手法
- 02エグゼクティブサマリー
- 2.1市場概況(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3主なポイント
- 03市場の対象範囲
- 3.1対象に含むもの
- 3.2対象に含まないもの
- 3.3推計値が異なる理由
- 04市場動向
- 4.12026年のLME銅価格
- 4.2Legrand、Eaton、Vertivのデータセンター向け受注
- 4.3セクション232銅関税
- 4.4NVIDIAの800 VDCによる銅削減
- 4.5LS Eco Energyのバスダクト事業の成長
- 4.6地金価格の転嫁
- 4.7米国価格と国際価格の差
- 4.8バスバー形材・異形材
- 4.9インドとサウジアラビア
- 05価格分析
- 5.1銅価格と1 MW当たりのコスト(2020~2035年)
- 5.2公開されている価格の基準値
- 06規格・規制
- 6.1大統領布告10962号
- 6.22026年4月の全課税価格適用規則
- 6.3大統領布告11032号
- 6.4EU重要原材料法
- 6.5NFPA 70およびIEC 60364-5-54
- 6.6IEC 60228およびASTM B187
- 07用途別市場セグメンテーション
- 7.1電力ケーブル・建築用電線
- 7.2接地・ボンディング
- 7.3開閉装置・変圧器巻線
- 7.4バスウェイ・バスバートランキング
- 7.5発電機・UPS・モーター巻線
- 7.6ラック配電
- 08製品形態別市場セグメンテーション
- 8.1荒引線・伸線
- 8.2バスバー形材・異形材
- 8.3条・板
- 8.4撚線・編組導体
- 09データセンタータイプ別市場セグメンテーション
- 9.1ハイパースケール自社建設
- 9.2コロケーション・ホールセール
- 9.3エンタープライズ・エッジ
- 10電圧レベル別市場セグメンテーション
- 10.1低圧AC
- 10.2中圧
- 10.3直流配電
- 11Dc独自分析
- 11.1100 MW AIキャンパスにおける1 MW当たりの銅使用量の分解
- 12地域別インサイト
- 12.1北米
- 12.2アジア太平洋
- 12.3欧州
- 12.4中南米
- 12.5中東・アフリカ
- 13国別分析
- 13.1米国
- 13.2中国
- 13.3日本
- 13.4カナダ
- 13.5インド
- 13.6ドイツ
- 13.7英国
- 13.8オーストラリア
- 13.9マレーシア
- 13.10フランス
- 13.11ブラジル
- 13.12サウジアラビア
- 14予測シナリオ
- 14.1低位シナリオ
- 14.2基本シナリオ
- 14.3高位シナリオ
- 15競合分析
- 15.1市場集中度
- 15.2Southwire
- 15.3Prysmian(Encore Wire)
- 15.4Aurubis
- 15.5Nexans
- 15.6LS Cable and System
- 15.7Freeport-McMoRan
- 15.8Codelco
- 15.9三菱マテリアル(Luvata)
- 15.10Wieland
- 15.11KME
- 15.12古河電気工業
- 15.13Mueller Industries
- 15.14Legrand(Starline)
- 15.15Schneider Electric
- 15.16Eaton
- 15.17ABB
- 15.18Siemens
- 16最近の動向
- 16.12024年7月~2026年10月
- 17調査手法
- 17.1容量と原単位
- 17.2価格
- 17.3上下限チェック
- 図 1データセンター向け銅電気材料市場規模(2020~2035年)
- 表 1市場概況(2025年、2026年、2035年)
- 表 2対象範囲の比較
- 表 3銅価格と1 MW当たりのコスト(2020~2035年)
- 表 4用途別市場(2025年、2035年)
- 表 5製品形態別市場(2025年、2035年)
- 表 6データセンタータイプ別市場(2025年、2035年)
- 表 7電圧レベル別市場(2025年、2035年)
- 表 8100 MW AIキャンパスにおける1 MW当たりの銅使用量の分解
- 表 9地域別市場(2025年、2035年)
- 表 10上位12カ国(2025年、2035年)
- 表 11予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は60億9,000万米ドルで、2025年の37億9,000万米ドルから60.70%増加します。市場は2035年までに108億5,000万米ドルに達し、2025年からのCAGRは11.08%と予測されます。
2025年から2035年にかけて年率11.08%で成長します。2020年から2025年は年率31.19%で、その間に新規IT容量は12.0 GWに増加し、銅価格は1トン当たり6,174米ドルから9,947米ドルに上昇しました。
2025年の新規IT容量1 MW当たり約26.19トンの電気用銅です。これはMicrosoftのシカゴ拠点で測定された1 MW当たり27トンから、配管・冷却分の3%を差し引いた値です(DC Market Insights推計)。
2025年は34万3,300トンで、2026年には41万1,800トン、2035年までに75万5,500トンに増加します(DC Market Insights推計)。これは、データセンター全体の銅使用量を約50万トンとするBHPの推計の範囲内です。
電力ケーブル・建築用電線で、2025年の金額の30.0%にあたる11億4,000万米ドルを占めます。用途別で最も速く成長するのはバスウェイ・バスバートランキングで、年率14.33%です。
NVIDIAによると、800 VDCは54ボルトのバスバーと比べてラックの銅使用量を45%削減します。DC Market Insightsはこれを2035年までにAI容量の70%に適用しており、新規1 MW当たりの銅使用量は26.19トンから25.10トンに減少します。
北米で、2025年の金額の45.0%にあたる17億1,000万米ドルを占めます。最も速く成長するのは中東・アフリカで年率14.89%、主要国ではインドが18.22%で最も高い成長率を示します。
2025年8月1日からケーブルなどの銅半製品および派生品に50%のセクション232関税が課され、2026年4月6日からは全課税価格に適用されています。このため、米国の購入者は国内の荒引線工場へと調達先を移しています。
2025年の金額の約31%を、Southwire、Prysmian(Encore Wireを含む)、Aurubis、Nexans、LS Cable and Systemの5社が合わせて占めています(DC Market Insights推計)。Freeport-McMoRan、Codelco、三菱マテリアル、Wielandは上流で地金を供給しています。
DC Market Insightsによる2026年の数値60億9,000万米ドルは、敷地内の電気用銅のみを地金+加工の価値で計上しています。IT機器の銅、配管、ケーブル完成品の価値を加えた推計は、これより大きくなります。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。