
デンマークデータセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
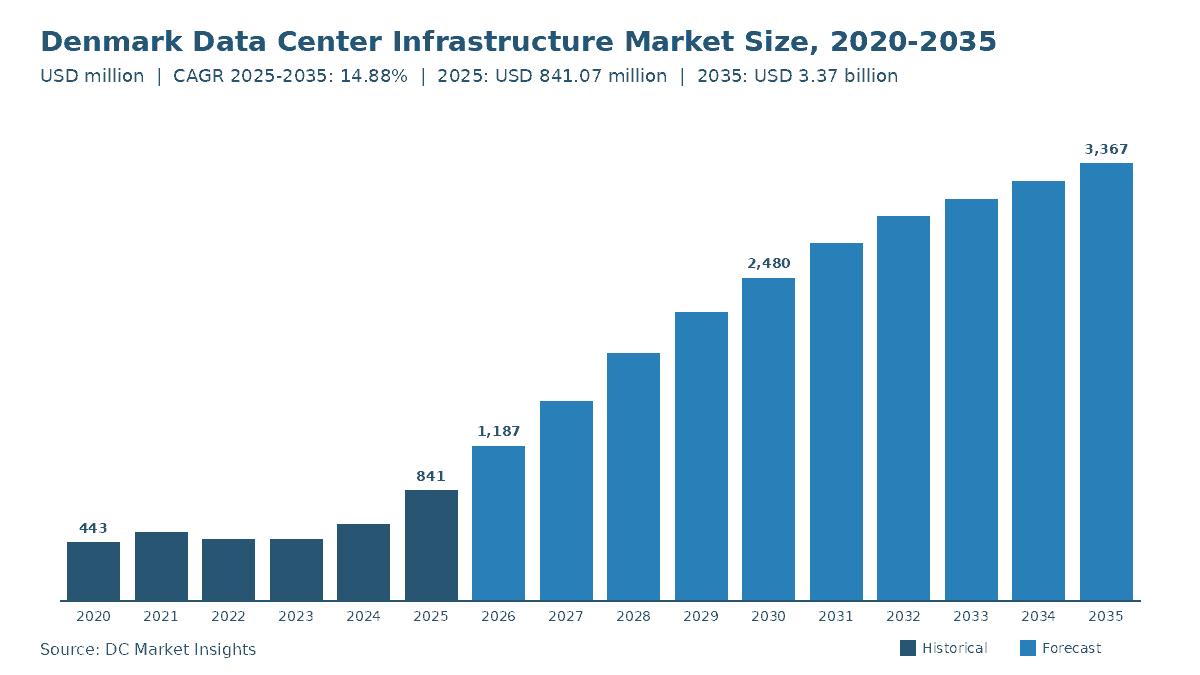
デンマークデータセンターインフラ市場の規模は2025年にUSD 841.1百万で、年平均成長率(CAGR)14.88%で拡大し、2035年までにUSD 3,370.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場促進要因
- 04市場トレンド
- 05市場の課題
- 06市場機会
- 07価格
- 08規格と規制
- 09インフラタイプ別市場セグメンテーション
- 10プロジェクトタイプ別市場セグメンテーション
- 18章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
デンマークデータセンターインフラ市場は、2026年に11.9億米ドルと評価され、2025年の8億4,107万米ドルから2035年には33.7億米ドルに達すると予測されており、2025年から2035年のCAGRは14.88%である(DC Market Insights推計)。デンマークでは、市場規模を決めるのは需要よりも送電網である。国営送電系統運用者であるEnerginetによると、同社は2026年3月2日、全国ピーク需要約7 GWに対して約60 GWの新規負荷が接続待ちとなっていたことから、新規の系統連系契約の締結を少なくとも3か月間停止した。このため、BallerupにあるatNorthの30 MW DEN01キャンパスやMicrosoftのDenmark Eastリージョンのように、すでに連系契約を保有しているホールこそが、開閉装置、変圧器、冷却設備、排熱回収設備が購入される場所となる。デンマークデータセンターインフラは、デンマークのデータホール内部の電気、機械・冷却、土木・構造・建築、ラック・配線・物理ネットワークの各レイヤーを対象とし、サーバー、ストレージ、土地、電力料金は対象外である。2025年の算定根拠は、新規IT容量57.5 MWの計上分に加重平均で1MW当たり1,285万米ドルを乗じた新設投資7億3,862万米ドルと、稼働中の342 MWに対するアップグレード1億245万米ドルである。稼働中ホールのアップグレードは、系統に制約された事業者が既存ホールを高密度化するため年率18.40%と最も速く成長し、地域別では、Esbjerg、Varde、Fredericia、Aabenraaが北海の風力発電陸揚げ地点に近い南デンマーク地域が年率17.31%で最も速く成長する。
主要市場統計:2026年のデンマークデータセンターインフラ市場の規模は?
DC Market Insightsは、2026年3月の一時停止前に系統連系契約を締結したプロジェクトが2026年と2027年に完工するため、2026年のデンマークデータセンターインフラ市場を2025年比41.15%増の11.9億米ドルと推計している。
- 市場規模:2025年は8億4,107万米ドル、2026年は11.9億米ドル、2030年は24.8億米ドル、2035年は33.7億米ドル。
- 2025-2035年のCAGR:ベースケースで14.88%。2035年の低位ケースは24.0億米ドル、高位ケースは41.7億米ドル。
- 2020-2025年の過去CAGR:13.69%(2020年の4億4,280万米ドルから)。
- 最大セグメント:電気インフラ、2025年に3億3,257万米ドル(39.5%)。
- 最も成長の速いインフラレイヤー:ラック・配線・物理ネットワーク、年率15.87%で2035年に2億2,718万米ドル。
- 最も成長の速いプロジェクトタイプ:稼働中ホールのアップグレード、年率18.40%。
- 首位地域:首都地域(Hovedstaden)、2025年に2億8,597万米ドル(34.0%)。
- 最も成長の速い地域:南デンマーク地域、年率17.31%で2035年に12.5億米ドル。
- 最大ハブ:グレーターコペンハーゲン(Ballerup、Glostrup、Albertslund)、2025年に1億8,505万米ドル(22.0%)。
- 市場リーダー:Schneider Electric、2025年のインフラ機器価額に占める推定シェアは9%(DC Market Insights推計)。
アナリストの見解:デンマークのデータセンターインフラ購買者は何に備えるべきか?
2025年の基準値8億4,107万米ドルから、デンマークのデータセンターインフラ購買者に向けた4つの見解が導かれる。それぞれに根拠を付して示す。
- 見解1:系統連系契約は土地よりも価値がある。2026年3月のEnerginetによる一時停止を受け、DC Market Insightsは2026-2030年のデンマークの新規IT負荷を540 MWとモデル化している。これは60 GWの接続待ち容量の約0.9%にすぎない。締結済みの契約を持つプロジェクトしか機器を発注できないためである。
- 見解2:排熱回収設備が標準的な構成要素になる。Fjernvarme Fynによると、MetaのOdenseキャンパスは12,000世帯以上に向けて215,000 MWhの熱を回収しており、地域熱供給とのインターフェースは1MW当たり290万米ドル~410万米ドルの機械系費用に含まれる。
- 見解3:アップグレードの市場シェアは12.2%から16.5%に上昇する。2025年末に稼働中の381 MWが2035年までに約1,583 MWに増加し、設置済みの1MWごとに毎年約30万米ドルの電源、冷却、配線の更新需要が生じるためである。
- 見解4:新規投資では西デンマークがコペンハーゲンを上回る。南デンマーク地域の市場シェアは30.0%から37.0%に上昇する。EsbjergとVardeにおけるMicrosoftのプロジェクトと西海岸の風力発電陸揚げ地点により、グレーターコペンハーゲンにはない系統余力が得られるためである。
エグゼクティブサマリー:デンマークはデータセンターの電源、冷却、建屋にどれだけ支出しているか?
デンマークデータセンターインフラ市場規模は、2020年に4億4,280万米ドルと評価され、2025年に8億4,107万米ドルに達した。予測期間中は14.88%のCAGRで成長し、2035年までに33.7億米ドルに達すると見込まれている。
| 項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 2025年の市場規模 | 8億4,107万米ドル |
| 2026年の市場規模 | 11.9億米ドル |
| CAGR(2025-2035年) | 14.88% |
| 2035年の市場規模 | 33.7億米ドル |
成長をもたらすのは価格ではなく、Energinetが接続できるメガワットである。DC Market Insightsは、デンマークの新規IT完工量を2025年に45 MW、2030年に140 MW、2032年以降は年間160 MWとモデル化しており、1MW当たりのインフラ費用は年率2.5%で上昇する。デンマークのAIホールは2025年に1MW当たり1,485万米ドルのインフラを要し、従来型ホールの1,155万米ドルを上回る。このため、新規容量に占めるAIの比率(2025年に35%、2035年までに66%)の上昇により、支出は容量よりも速く増加する。支出は、第1次ハイパースケール投資の波(ViborgのApple、OdenseのMeta、FredericiaのGoogle)と、Microsoftおよびコロケーション事業者が主導する第2の波の間にあたる2022年と2023年に約4億6,300万米ドルまで落ち込んだ。親市場であるデンマークデータセンター市場はIT機器を含むデンマークのデータセンター支出全体を対象とするが、本レポートでDC Market Insightsは設備レイヤーのみを切り出している。
デンマークでデータセンターインフラとして計上されるものは何か?
DC Market Insightsは、2025年のデンマークのデータセンターインフラを8億4,107万米ドルと評価しており、デンマーク国内のハイパースケール、コロケーション、エンタープライズ、エッジ施設においてIT負荷を支える物理レイヤーのみを計上している。
対象範囲:メーターのキャンパス側にある系統インターフェース変電設備、中圧・低圧開閉装置、変圧器、無停電電源装置(UPS)、蓄電池、発電機、バスウェイ、配電ユニット(PDU)。チラー、ドライクーラー、空調機、冷却液分配ユニット、液冷ループ、および余剰熱を地域熱供給網に送る熱交換器とヒートポンプ。土木工事、構造用鋼材、建物外皮、二重床、封じ込め設備、火災検知・消火設備、物理セキュリティ。ラック、構造化配線、ケーブルトレイ、光ファイバー分配フレーム。
対象外:サーバー、ストレージ、ネットワークスイッチ(親市場であるデンマークデータセンター市場に含まれ、両レポートの境界はITハードウェアレイヤーである)。土地、シェルリース、電力。Energinet自身の送電網増強。敷地境界外の地域熱供給配管。ファシリティマネジメントサービス。データセンター向けの熱管理ソフトウェアと冷却サービスはデンマークデータセンター熱管理市場で、コロケーション賃料はデンマークデータセンターコロケーション市場で扱っている。
単一のAIホールとDCIMソフトウェア:DC Market Insightsの推計では、デンマークの20MWのAI施設1棟には、2025年のAIホール単価である1MW当たり1,485万米ドルで約2億9,700万米ドルのデータセンターインフラが必要となる。このようなサイト向けの専用データセンターインフラ管理(DCIM)プラットフォームの費用は通常その1%を大きく下回り、5年間で約150万米ドル~300万米ドルである(DC Market Insights推計)。1MW当たり1,485万米ドルのホールで遊休容量をわずか0.2 MW解放するだけで約300万米ドルの価値があるため、この規模では専用DCIMプラットフォームは通常、投資に見合う。なお、DCIMソフトウェア自体は本市場の対象外である。
セグメントの関係:2025年の支出1ドルは、3つの軸(インフラタイプ、プロジェクトタイプ、データセンタータイプ)のそれぞれに1回ずつ計上される。デンマークの5地域と12ハブの合計は、各年において全国合計と一致する。
デンマークデータセンターインフラ市場の推計値はなぜ異なるのか?
デンマークデータセンターインフラ市場について公表されている推計値には大きなばらつきがある。DC Market Insightsは2026年を11.9億米ドルとしているが、一部の定義では設備の上に載るITハードウェア、ソフトウェア、サービスが加算されているためである。
より広い定義では、サーバー、ストレージ、ネットワーク機器、データセンターインフラ管理(DCIM)ソフトウェア、マネージドサービスを計上しており、数値が倍増することもある。コロケーション収益や、インフラではなく運営費である電力料金を計上する定義もある。さらに、データセンターキャンパスに電力を供給するEnerginetの400 kVおよび150 kV送電網増強や、余剰熱を市街地に送る地域熱供給配管を含める定義もある。より狭い定義では電源・冷却機器のみを対象とし、建設、ラック、配線を除外している。対象となる購買者には、ハイパースケールクラウド事業者、コロケーション事業者、銀行、公的機関、大学、そしてオンサイトのサーバールームを持つ中小企業(SME)が含まれ、中小企業はエンタープライズ・エッジの区分に計上される。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 電源、冷却、建設、ラック、配線 | 対象(8億4,107万米ドル) | IT負荷を支える物理レイヤー |
| 敷地内の地域熱供給用ヒートポンプと熱交換器 | 対象(機械系に含む) | 冷却設備と一体で購入される |
| サーバー、ストレージ、ネットワークスイッチ | 対象外 | IT機器であり、親市場で計上 |
| Energinetの送電網増強 | 対象外 | データセンター支出ではなく系統運用者の資本支出 |
| コロケーション賃料と電力 | 対象外 | 運営収益および運営費 |
2035年までのデンマークのデータセンターインフラ受注を牽引するものは何か?
デンマーク固有の3つの要因、すなわち系統連系契約をすでに保有するプロジェクト、西ユトランドにおける第2次ハイパースケール投資の波、そして冷却設備を熱供給設備に変える地域熱供給の制度が、2025年から2035年にかけて年間支出を約25.3億米ドル押し上げる。
Energinetの60 GWの接続待ちにより、締結済みの系統連系契約が機器発注に転化する
Energinetによると、2026年3月2日の一時停止は新規契約のみを対象としており、既存契約を持つプロジェクトは継続され、送電・配電インターフェースで成熟度の高いプロジェクトが優先される。同社はすでに2026年2月1日、大規模接続について先着順の割り当てを廃止し、土地の権利や許認可の証拠に基づいてプロジェクトの成熟度により一括審査する方式に移行していた。インフラサプライヤーにとって、これは受注の集中を意味する。DC Market Insightsは、デンマークのIT完工量を2026年に70 MW、2027年に90 MWとモデル化しており、そのほぼすべてが一時停止前に接続されたプロジェクトによるもので、2026年の市場を41.15%押し上げて11.9億米ドルとする。最も恩恵を受けるのは電気インフラであり、新規キャンパスごとに独自の132 kVまたは150 kV変電設備を購入するため、年率14.84%で成長し2035年までに13.3億米ドルに達する。
MicrosoftのDenmark Eastリージョンと西ユトランドのサイトが第2次ハイパースケール投資の波を起こす
Microsoftによると、同社は2025年12月、Denmark Eastクラウドリージョンを2026年に開設すると発表した。データセンターは国内各地に配置され、Esbjerg市とVarde市の新規プロジェクトも含まれる。Appleの2017年の計画によると、同社のViborgとAabenraaのサイトは、それぞれ将来的に最大300 MWまで拡張する計画であった。DC Market Insightsは、2026-2035年のデンマークの新規IT負荷を約1,330 MWと見込んでおり、南デンマーク地域の支出シェアは30.0%から37.0%に上昇する。EsbjergとVardeは12ハブの中で最も速く、年率24.11%で成長する。
地域熱供給への熱販売により、すべての大規模ホールにヒートポンプが加わる
Fjernvarme Fynによると、OdenseにあるMetaのTietgenbyenキャンパスは、熱出力約45 MWのヒートポンププラントを通じて余剰熱を供給し、12,000世帯以上に向けて215,000 MWhのエネルギーを回収している。BallerupのatNorth DEN01は、Vestforbrændingを熱の引き取り先として設計された。DC Market Insightsの推計では、排熱回収設備はデンマークの大規模ホールの機械系費用を1MW当たり約25万米ドル押し上げ、機械・冷却インフラは年率15.18%で成長して2035年までに9億2,263万米ドルに達する。
デンマークの事業者は建設手法をどのように変えているか?
2つのトレンドにより、2030年のデンマークのデータセンターインフラ支出のうち約4.0億米ドル(24.8億米ドル市場の16%)が、液冷対応のAIホールとオンサイトの柔軟性確保設備へとシフトする。
AIホールにより、インフラ費用は1MW当たり1,485万米ドルに上昇
DC Market Insightsは、デンマークの新規IT容量に占めるAIの比率を2025年に35%、2030年に60%、2035年に66%とモデル化している。AIホールは従来型ホールに比べ、1MW当たり電気系で120万米ドル、機械系で120万米ドル多くの費用を要するため、新設の加重平均単価は2025年の1MW当たり1,285万米ドルから2030年には1,535万米ドルに上昇する。
蓄電池と負荷の柔軟性が系統との取引条件の一部になる
新規接続が希少な中、事業者は、既存の契約の範囲内でホールの負荷を削減またはシフトできる蓄電システムと制御装置を追加している(DC Market Insights推計)。DC Market Insightsは、2026年のハイパースケールおよびコロケーションプロジェクトの電気系に、こうした設備が1MW当たり約20万米ドル含まれると見込んでおり、2026年の完工分全体では約1,400万米ドルとなる。
デンマークのデータセンターインフラ支出を抑制しているものは何か?
系統アクセスと電力関連のコストシグナルという2つの制約により、低位シナリオでは2035年のデンマークデータセンターインフラのベースケースから約9億6,447万米ドルが失われる。
全国ピーク需要の8倍に達する接続待ち
Energinetによると、デンマークの電力需要側の接続申請は8倍に増えて約60 GWに達しており、約7 GWのピーク需要を大きく上回る。50 MWのプロジェクトが1年遅れると、2027年の加重平均単価である1MW当たり約1,360万米ドルで、約6億8,000万米ドルのインフラ発注が先送りされる。低位シナリオでは、2027年以降の新規完工量がベースケースを30%下回ると仮定している。
データセンターの電力使用に関する公式データの乏しさ
デンマークのデータセンター業界団体であるDatacenter Industrienは、2024年にデータセンターがデンマークの電力使用量の7%(約2.6 TWh)を占めたとしている。一方、デンマークエネルギー庁のAF25モデルは2025年を約1.2 TWhと予測しており、地域熱供給業界団体は2025年10月のデンマークエネルギー庁の2025年分析前提に関する意見書で、この数値はおそらく低めであると指摘した。2倍以上に及ぶこの開きが系統計画を慎重にさせており、DC Market Insightsは高い方の数値を用いて381 MWの設置ベースを設定している。
デンマークのデータセンターインフラサプライヤーにとって最大の契約機会はどこにあるか?
西デンマークのキャンパスと稼働中ホールのアップグレードという2つの領域が、2035年のデンマークのデータセンターインフラ支出のうち約18.0億米ドルを占める。
南デンマーク地域のキャンパスは2035年までに12.5億米ドルに到達
Odense、Fredericia、Esbjerg、Varde、Aabenraaは、2025年から2035年にかけて年間支出を約9億9,330万米ドル押し上げる。中圧機器、チラー、ヒートポンプには現地でのサービスが必要なため、ユトランドとフュン島にコミッショニングチームを持つサプライヤーが有利となる。
系統制約下にあるコペンハーゲンのホールの高密度化は2035年までに5億5,486万米ドルに到達
稼働中ホールのアップグレードは2025年に1億245万米ドル規模であり、年率18.40%で成長する。新規接続を得られないBallerupやGlostrupの事業者でも、UPSブロックの交換、リアドア冷却やダイレクト・トゥ・チップ冷却の追加、AIクラスター向けの再配線により、既存契約の範囲内でラック密度を引き上げることができる。
デンマークにおけるデータセンターインフラの1MW当たりの費用はいくらか?
DC Market Insightsの推計では、2025年のデンマークの従来型データホールのインフラ費用はIT負荷1MW当たり1,155万米ドル、AIホールは1,485万米ドルであり、年率2.5%で上昇する。
| 年 | 従来型ホール | AIホール | 新設加重平均 |
|---|---|---|---|
| 2020 | 10.21 | 13.13 | 10.54 |
| 2025 | 11.55 | 14.85 | 12.85 |
| 2030 | 13.07 | 16.80 | 15.35 |
| 2035 | 14.78 | 19.01 | 17.57 |
デンマークの費用は、建設労働者の高い賃金、地域熱供給とのインターフェース、自営変電所の建設費用により、欧州平均を上回る。1MW当たり1,155万米ドルで計算すると、atNorthの30 MW DEN01は、フル建設時に1キャンパスで約3億4,700万米ドルのインフラに相当する。電力は市場価額に含まれないが、設計には影響を与える。税務省によると、一般電力税は2025年の1kWh当たり72 øreから、2026年と2027年には1kWh当たり0.8 øreに引き下げられ、まだ軽減税率の適用を受けていない小規模なエンタープライズおよびエッジサイトの運営コストが低下する。
データセンターに何が必要かを決めるデンマークとEUの規則は何か?
4つの規則体系が、2025年のデンマークにおける新設データセンターインフラ支出7億3,862万米ドルの内容を左右している。
- Energinetの系統連系規則(2026年2月および3月):2026年2月1日に先着順が廃止され、2026年3月2日から少なくとも3か月間、新規契約が停止された。Energinetによると、優先順位は成熟度と実現可能性に基づいて決定される。
- EUエネルギー効率指令に基づく報告:委員会委任規則(EU)2024/1364により、IT電力需要が500 kW以上のデータセンターは、エネルギー、電力使用効率(PUE)、水、排熱再利用の指標を毎年EUのデータベースに報告することが義務付けられている。
- デンマークの熱供給規則:地域熱供給に販売される余剰熱は、余剰熱の価格設定を定める熱供給法(Varmeforsyningsloven)の規制を受ける。このため、大規模事業者は建設前にFjernvarme FynやVestforbrændingなどの熱の引き取り先と契約を結ぶ。
- 設計基準:データセンター施設に関するEN 50600およびISO/IEC 22237、ならびにTier IIIおよびTier IVの設計クラス。デンマーク建築規則(BR18)が建屋の防火・構造要件を定めている。
デンマークのデータセンターインフラで最も価値が大きいレイヤーはどれか?
電気インフラは2025年に3億3,257万米ドルとデンマークデータセンターインフラ市場の39.5%を占めて最大の価値を持ち、稼働中ホールのアップグレードは年率18.40%で最も速く成長する。
インフラタイプ別デンマークデータセンターインフラ市場
AIホールでは1MW当たり85万米ドルのラック、構造化配線、光ファイバーが必要となり、従来型ホールの55万米ドルを上回るため、ラック・配線・物理ネットワークは4つのレイヤーの中で最も速く、年率15.87%で成長する。
| インフラタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 電気インフラ | 332.57 | 39.5% | 1,326.30 | 14.84% |
| 機械・冷却インフラ | 224.58 | 26.7% | 922.63 | 15.18% |
| 土木・構造・建築 | 231.87 | 27.6% | 890.43 | 14.40% |
| ラック・配線・物理ネットワーク | 52.06 | 6.2% | 227.18 | 15.87% |
プロジェクトタイプ別デンマークデータセンターインフラ市場
新設・増設プロジェクトは2025年の価額の87.8%を占め、稼働中ホールのアップグレードは2035年までに5億5,486万米ドルに達する。
| プロジェクトタイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| 新設・増設プロジェクト | 738.62 | 87.8% | 2,811.68 | 14.30% |
| 稼働中ホールのアップグレード | 102.45 | 12.2% | 554.86 | 18.40% |
データセンタータイプ別デンマークデータセンターインフラ市場
Apple、Meta、Google、MicrosoftがデンマークのIT負荷の大部分を保有しているため、ハイパースケールキャンパスは2025年の価額の62.0%を占め、年率15.60%で成長する。エンタープライズ・エッジは、企業がデンマーク国内のクラウドリージョンにワークロードを移行するため、年率10.85%と最も成長が遅い。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025-2035年) |
|---|---|---|---|---|
| ハイパースケール | 521.46 | 62.0% | 2,221.91 | 15.60% |
| コロケーション | 235.50 | 28.0% | 908.97 | 14.46% |
| エンタープライズ・エッジ | 84.11 | 10.0% | 235.66 | 10.85% |
DC Exclusive:デンマークの系統接続待ち容量パイプライン、12ハブで540 MW、2026-2030年
DC Market Insightsの推計では、2026-2030年に540 MWのデンマークの新規IT負荷が完工し、2030年の加重平均単価である1MW当たり1,535万米ドルで約82.9億米ドルのデータセンターインフラに相当する。これに対し、接続待ちは60 GWに上る。パイプラインは18の入力値(年間完工量、AI比率、ハブ別シェア、1MW当たり費用)からモデル化しているため、各ハブの数値は推計値であり、公表されたプロジェクト予算ではない。
| ハブ | 主要プロジェクト(公開情報) | 新規IT MW 2026-2030(推計) | インフラ価額(百万米ドル、推計) |
|---|---|---|---|
| グレーターコペンハーゲン(Ballerup、Glostrup、Albertslund) | atNorth DEN01(フル建設時30 MW、Vestforbrændingへ熱供給)、Digital RealtyおよびGlobalConnectのコロケーション | 92 | 1,412.20 |
| EsbjergとVarde | Microsoftの西ユトランドプロジェクト | 70 | 1,074.50 |
| Viborg | Apple Viborg | 59 | 905.65 |
| Odense | Meta Tietgenbyen(Fjernvarme Fynへ215,000 MWhの熱供給) | 54 | 828.90 |
| Høje-Taastrup | Microsoft Denmark East | 54 | 828.90 |
| Fredericia | Google Fredericia | 49 | 752.15 |
| Køge | Microsoft Denmark East(シェランのプロジェクト) | 38 | 583.30 |
| Roskilde | コロケーションとエンタープライズ | 32 | 491.20 |
| Aarhus | コロケーションとエンタープライズ | 27 | 414.45 |
| Aalborg | コロケーションとエンタープライズ | 27 | 414.45 |
| Aabenraa | Apple Aabenraaサイト | 27 | 414.45 |
| HerningとSilkeborg | エンタープライズとエッジ | 11 | 168.85 |
MicrosoftのEsbjergおよびVardeのプロジェクトとGoogleのFredericiaキャンパスが洋上風力発電の陸揚げ地点の近くに位置するため、西ユトランドとフュン島が単独で最大の容量を占める。一方、グレーターコペンハーゲンのシェアは配電網の逼迫に伴い低下する。購買者はこのパイプラインを用いて、コミッショニング要員、変圧器、ヒートポンプサプライヤーがまずどこで必要になるかを把握できる。
データセンターインフラへの支出が最も多いデンマークの地域はどこか?
首都地域(Hovedstaden)が2025年に2億8,597万米ドル(市場の34.0%)で首位に立ち、南デンマーク地域は年率17.31%で最も速く成長し、2035年までに12.5億米ドルに達する。
首都地域(Hovedstaden)
Ballerup、Glostrup、Albertslund、Høje-Taastrupには、相互接続ハブ、コロケーションホール、そしてatNorthのDEN01が集まっている。atNorthによると、DEN01の第1期は2024年第4四半期に稼働した。系統余力が逼迫しているため、首都地域は年率12.26%で9億896万米ドルまで成長し、アップグレードへの依存度が高い。
南デンマーク地域
OdenseのMeta、FredericiaのGoogle、AabenraaのApple、そしてEsbjergとVardeにおけるMicrosoftのプロジェクトにより、南デンマークは年率17.31%で最も成長の速い地域となり、2025年の2億5,232万米ドルから2035年には12.5億米ドルに拡大する。
中央デンマーク地域
中央デンマークはAppleのViborgキャンパスを中核とし、Aarhus、Herning、Silkeborg周辺にコロケーションおよびエンタープライズのサイトがある。同地域は年率13.67%で成長し、6億598万米ドルに達する。
シェラン地域
Microsoftによると、シェランはDenmark East容量の一部を担っており、同地域は年率16.81%で9,252万米ドルから4億3,765万米ドルに成長する。
北デンマーク地域
Aalborgのコロケーションおよびエンタープライズのサイトは2025年に4,205万米ドル規模であり、全国平均と同じ年率14.88%で成長する。
データセンターインフラへの支出が最も多いデンマークのハブはどこか?
グレーターコペンハーゲンが2025年に1億8,505万米ドルで最も多く支出しており、EsbjergとVardeは年率24.11%で最も速く成長し、2035年までに4億3,765万米ドルに達する。
| 順位 | ハブ | 地域 | 2025年 | 2035年 | CAGR(2025-2035年) |
|---|---|---|---|---|---|
| 1 | グレーターコペンハーゲン(Ballerup、Glostrup、Albertslund) | 首都地域 | 185.05 | 572.31 | 11.95% |
| 2 | Viborg | 中央デンマーク | 100.93 | 370.32 | 13.88% |
| 3 | Odense | 南デンマーク | 100.93 | 336.65 | 12.80% |
| 4 | Høje-Taastrup | 首都地域 | 100.93 | 336.65 | 12.80% |
| 5 | Fredericia | 南デンマーク | 67.29 | 302.99 | 16.24% |
| 6 | Køge | シェラン | 50.46 | 235.66 | 16.66% |
| 7 | EsbjergとVarde | 南デンマーク | 50.46 | 437.65 | 24.11% |
| 8 | Roskilde | シェラン | 42.05 | 201.99 | 16.99% |
| 9 | Aarhus | 中央デンマーク | 42.05 | 168.33 | 14.88% |
| 10 | Aalborg | 北デンマーク | 42.05 | 168.33 | 14.88% |
| 11 | Aabenraa | 南デンマーク | 33.64 | 168.33 | 17.47% |
| 12 | HerningとSilkeborg | 中央デンマーク | 25.23 | 67.33 | 10.31% |
本モデルでは、12ハブが2025年の価額のすべてを占める。新たなキャンパスが風力発電を追って西海岸に向かうにつれ、Esbjerg、Varde、Fredericiaの合計シェアは14.0%から22.0%に上昇する。
2035年までにEnerginetが接続待ちをより速く、またはより遅く解消したらどうなるか?
2026年の一時停止後にEnerginetが接続するメガワット数に応じて、2035年のデンマークデータセンターインフラ市場は、33.7億米ドルのベースケースを中心に24.0億米ドルから41.7億米ドルの範囲となる。
| シナリオ | 2035年(百万米ドル) | CAGR(2025-2035年) | 前提条件 |
|---|---|---|---|
| 低位 | 2,402.07 | 11.06% | 接続待ち制度の改革により承認が遅れ、2027年以降の新規IT完工量がベースを30%下回る |
| ベース | 3,366.54 | 14.88% | 2032年以降は年間160 MWが完工、2035年のAI比率は66% |
| 高位 | 4,170.26 | 17.36% | 新たな400 kV送電線が早期に整備され、2027年以降の完工量がベースを25%上回る |
デンマークのデータセンターインフラの供給者は誰で、市場はどの程度集中しているか?
DC Market Insightsの推計では、上位5社の機器サプライヤーが2025年のデンマークのデータセンターインフラ価額の約32%を占める(算定基準:デンマークのホールに設置された電源、冷却、ラック機器の価額。建設は除く)。
- Schneider Electric
- Vertiv
- ABB
- Eaton
- Siemens
- Danfoss
- Grundfos
- Johnson Controls
- Carrier Global
- Rittal
- Legrand
- Per Aarsleff
- MT Højgaard
- NCC
- COWI
- Kemp & Lauritzen
DC Market Insightsの推計では、Schneider ElectricがUPS、開閉装置、ラックシステムを通じて2025年のインフラ機器価額の約9%を占めて首位に立ち、VertivとABBがこれに続く。機械系ではデンマーク企業が強く、Danfossはコンプレッサー、ドライブ、排熱回収制御装置を、Grundfosは冷却ループと地域熱供給ループ用のポンプを供給している。土木・構造工事ではPer Aarsleff、MT Højgaard、NCCが、エンジニアリング設計ではCOWIが、電気設備工事ではKemp & Lauritzenが競合している。建設は最も集中度の低いレイヤーであり、2億3,187万米ドルの土木系市場で推定10%を超えるシェアを持つ請負業者は存在しない。
2024年以降、デンマークのデータセンターインフラで何が起きたか?
2023年10月から2026年3月までの5つの出来事が、デンマークにおける新規データセンターインフラ発注のペースを決めている。
- 2023年10月、atNorthは、Vestforbrændingによる排熱再利用を伴う30 MWのDEN01データセンターをBallerupに建設すると発表した。第1期は2024年第4四半期に完成予定であった(出典:atNorth)。
- 2025年10月、税務省は2026年と2027年の一般電力税を、1kWh当たり72 øreから0.8 øreに引き下げた(出典:税務省)。
- 2025年12月、MicrosoftはDenmark Eastクラウドリージョンを2026年に開設し、EsbjergとVardeでプロジェクトを進めると発表した(出典:Microsoft)。
- 2026年2月、Energinetは大規模系統接続の先着順割り当てを廃止し、成熟度に基づく一括審査に移行した(出典:Energinet)。
- 2026年3月、Energinetは、7 GWのピークに対して約60 GWの需要が接続待ちとなっていることを理由に、新規の系統連系契約を少なくとも3か月間停止した(出典:Energinet)。
調査手法:デンマークデータセンターインフラモデルの仕組み
DC Market Insightsは、16の年次容量コホート(2020-2035年)、18の入力値、5地域、12ハブからデンマークデータセンターインフラ市場モデルを構築した。2025年の算定根拠は、57.5 MW × 1MW当たり1,285万米ドル = 新設7億3,862万米ドル、および342 MW × 30万米ドル = アップグレード1億245万米ドルである。
新規IT完工量(2020年30 MW、2025年45 MW、2030年140 MW、2035年160 MW)は、完工年とその前年に半分ずつ計上される。それぞれを従来型ホールとAIホールに分け、レイヤー別の1MW当たり費用を適用する。設置容量(2025年末に381 MW、毎年1.5%が退役)にはアップグレード率を適用する。設置ベースは、2024年にデータセンターがデンマークの電力の7%を使用したとするDatacenter Industrienの推計(約2.6 TWh、PUE 1.25・稼働率62%での平均IT負荷は約238 MW)に基づく。価格は年率2.5%で上昇する。すべてのセグメント、地域、ハブの数値は同一の合計値から配分され、Pythonで再集計している。
上限・下限チェック:(1) 上限:2035年に設置されている1,583 MWが稼働率75%、PUE 1.2で使用する電力は約12.5 TWhであり、デンマークエネルギー庁が予測した2024-2035年の新規データセンターによる約14.3 TWhの増加を下回る。(2) 上限:2026-2035年の新規IT負荷1,330 MW(系統負荷で約1.6 GW)は、Energinetの60 GWの接続待ちの2.7%である。(3) 下限:稼働中の381 MW × 1MW当たり30万米ドルのアップグレードで、新設がなくても年間約1億1,400万米ドルとなり、DC Market Insightsの下限である1億米ドルを上回る。詳細な手法についてはDC Market Insightsの調査手法を、グローバルな背景についてはデータセンター市場レポートを参照されたい。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2対象レイヤーと対象外レイヤー
- 1.3セグメントの関係
- 1.4推計値が異なる理由
- 02エグゼクティブサマリー
- 2.1市場スナップショット(2025年、2026年、2035年)
- 2.2主要市場統計
- 2.3アナリストの見解
- 03市場促進要因
- 3.1Energinetの60 GWの接続待ちにより、締結済みの系統連系契約が機器発注に転化する
- 3.2MicrosoftのDenmark Eastリージョンと西ユトランドのサイトが第2次ハイパースケール投資の波を起こす
- 3.3地域熱供給への熱販売により、すべての大規模ホールにヒートポンプが加わる
- 04市場トレンド
- 4.1AIホールにより、インフラ費用は1MW当たり1,485万米ドルに上昇
- 4.2蓄電池と負荷の柔軟性が系統との取引条件の一部になる
- 05市場の課題
- 5.1全国ピーク需要の8倍に達する接続待ち
- 5.2データセンターの電力使用に関する公式データの乏しさ
- 06市場機会
- 6.1南デンマーク地域のキャンパス
- 6.2系統制約下にあるコペンハーゲンのホールの高密度化
- 07価格
- 7.11MW当たりのインフラ費用(2020-2035年)
- 7.2公開されている価格の目安
- 08規格と規制
- 8.1Energinetの系統連系規則
- 8.2EUエネルギー効率指令に基づく報告
- 8.3デンマークの熱供給規則
- 8.4設計基準
- 09インフラタイプ別市場セグメンテーション
- 9.1電気インフラ
- 9.2機械・冷却インフラ
- 9.3土木・構造・建築
- 9.4ラック・配線・物理ネットワーク
- 10プロジェクトタイプ別市場セグメンテーション
- 10.1新設・増設プロジェクト
- 10.2稼働中ホールのアップグレード
- 11データセンタータイプ別市場セグメンテーション
- 11.1ハイパースケール
- 11.2コロケーション
- 11.3エンタープライズ・エッジ
- 12DC Exclusive:デンマークの系統接続待ち容量パイプライン
- 12.1ハブ別新規IT MW(2026-2030年)
- 12.2ハブ別インフラ価額
- 13地域別インサイト
- 13.1首都地域(Hovedstaden)
- 13.2南デンマーク地域
- 13.3中央デンマーク地域
- 13.4シェラン地域
- 13.5北デンマーク地域
- 14ハブ分析
- 14.1グレーターコペンハーゲン(Ballerup、Glostrup、Albertslund)
- 14.2Viborg
- 14.3Odense
- 14.4Høje-Taastrup
- 14.5Fredericia
- 14.6Køge
- 14.7EsbjergとVarde
- 14.8Roskilde
- 14.9Aarhus
- 14.10Aalborg
- 14.11Aabenraa
- 14.12HerningとSilkeborg
- 15予測シナリオ
- 15.1低位シナリオ
- 15.2ベースシナリオ
- 15.3高位シナリオ
- 16競争環境
- 16.1Schneider Electric
- 16.2Vertiv
- 16.3ABB
- 16.4Eaton
- 16.5Siemens
- 16.6Danfoss
- 16.7Grundfos
- 16.8Johnson Controls
- 16.9Carrier Global
- 16.10Rittal
- 16.11Legrand
- 16.12Per Aarsleff
- 16.13MT Hoejgaard
- 16.14NCC
- 16.15COWI
- 16.16Kemp & Lauritzen
- 16.17市場集中度
- 17最近の動向
- 17.1主な出来事(2023年10月~2026年3月)
- 18調査手法
- 18.1モデルの算定根拠
- 18.2上限・下限チェック
- 図 1デンマークデータセンターインフラ市場規模(2020-2035年)
- 表 1デンマークデータセンターインフラ市場スナップショット
- 表 2対象範囲の比較、デンマーク、2025年
- 表 3デンマークのデータセンターインフラのIT負荷1MW当たり費用(百万米ドル)
- 表 4インフラタイプ別デンマークデータセンターインフラ
- 表 5プロジェクトタイプ別デンマークデータセンターインフラ
- 表 6データセンタータイプ別デンマークデータセンターインフラ
- 表 7DC Exclusive:デンマークのハブ別新規IT容量推計 2026-2030年(MWおよび2030年単価ベースの百万米ドル)
- 表 8デンマークのデータセンターインフラ上位12ハブ(百万米ドル)
- 表 9デンマークのデータセンターインフラのシナリオ、2035年
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は11.9億米ドルで、2025年の8億4,107万米ドルから41.15%増加する。Energinetの系統連系契約を保有するプロジェクトの完工に伴い、市場は2025年からCAGR 14.88%で成長し、2035年までに33.7億米ドルに達すると予測されている。
デンマークのデータホール内部の電気、冷却、土木・構造、ラック・配線の各レイヤーに対する2025年の支出8億4,107万米ドルを指し、地域熱供給に熱を送るヒートポンプも含まれる。サーバー、ストレージ、土地、電力、Energinetの送電網増強は対象外である。
2020年から2025年の年率13.69%に続き、2025年から2035年は年率14.88%で成長する。デンマークの新規IT完工量が2025年の45 MWから2032年以降は年間160 MWに増加し、AIホールは1MW当たり1,485万米ドルのインフラを要するためである。
電気インフラが3億3,257万米ドルで2025年の価額の39.5%を占めて首位である。各キャンパスが独自の変電設備、開閉装置、UPS、発電機を購入するためである。稼働中ホールのアップグレードは年率18.40%で最も速く成長する。
DC Market Insightsの推計では、2025年はIT負荷1MW当たり従来型ホールで1,155万米ドル、AIホールで1,485万米ドルであり、年率2.5%で上昇する。新設の加重平均単価は1MW当たり1,285万米ドルである。
2026年3月2日に新規契約が停止された時点で、7 GWの全国ピークに対し約60 GWの需要がEnerginetの接続待ちとなっていた。締結済みの契約を持つプロジェクトは継続されるため、DC Market Insightsは2026-2030年の新規IT負荷を540 MWとモデル化している。
南デンマーク地域が年率17.31%で最も速く成長し、2025年の2億5,232万米ドルから2035年には12.5億米ドルに拡大する。Odense、Fredericia、Esbjerg、Varde、Aabenraaが風力発電の陸揚げ地点の近くにハイパースケールキャンパスを増やしているためである。
上位5社の機器サプライヤーが2025年の価額の約32%を占め、Schneider Electricが約9%で首位である(DC Market Insights推計)。Vertiv、ABB、Eaton、Siemens、Danfoss、Grundfos、Per Aarsleff、MT Højgaardも競合している。
MetaのOdenseキャンパスは、Fjernvarme Fynのヒートポンププラントを通じて12,000世帯以上に向けて215,000 MWhの熱を回収している。DC Market Insightsの推計では、排熱回収設備はデンマークの大規模ホールに1MW当たり約25万米ドルの費用を上乗せする。
2026年の11.9億米ドルという数値は設備レイヤーのみを計上している。サーバー、ストレージ、DCIMソフトウェア、コロケーション賃料、電力、Energinetの送電線を加えた推計値は、2倍以上になることがある。
通常は見合う。DC Market Insightsの推計では、20MWのAIホールには約2億9,700万米ドルのインフラが必要となる一方、専用DCIMプラットフォームの費用は5年間で約150万米ドル~300万米ドルである。遊休容量を0.2 MW解放するだけで約300万米ドルの価値がある。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。