
Mercato delle Server Storage Area Network: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato delle Server Storage Area Network era pari a USD 15.91 miliardi; si prevede che raggiunga USD 25.99 miliardi entro il 2035, con un CAGR del 5.03%. North America rappresenta 38.66% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 16 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Sintesi
- 03Ambito del mercato e confronto delle stime
- 04Dinamiche del mercato
- 05Analisi dei prezzi
- 06Standard e normativa
- 07Segmentazione del mercato
- 08DC Exclusive
- 09Analisi regionale
- 10Analisi per paese
- 13capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- North America38.66%
- Asia Pacific30.21%
- Europe22.87%
- Middle East and Africa4.43%
- Latin America3.83%
Aziende analizzate
- Dell Technologies (PowerMax, PowerStore, PowerVault)
- Huawei (OceanStor Dorado)
- NetApp (AFF, ASA)
- Hewlett Packard Enterprise (Alletra, MSA)
- Everpure, formerly Pure Storage (FlashArray)
- IBM (FlashSystem, DS8000)
- Hitachi Vantara (VSP One)
- Broadcom (Brocade switches, Emulex HBAs)
- Cisco (MDS switches)
- Marvell (QLogic HBAs)
- Lenovo (ThinkSystem DE and DM)
- Fujitsu (ETERNUS)
- Inspur
- Infinidat
- MacroSAN
Analisi completa
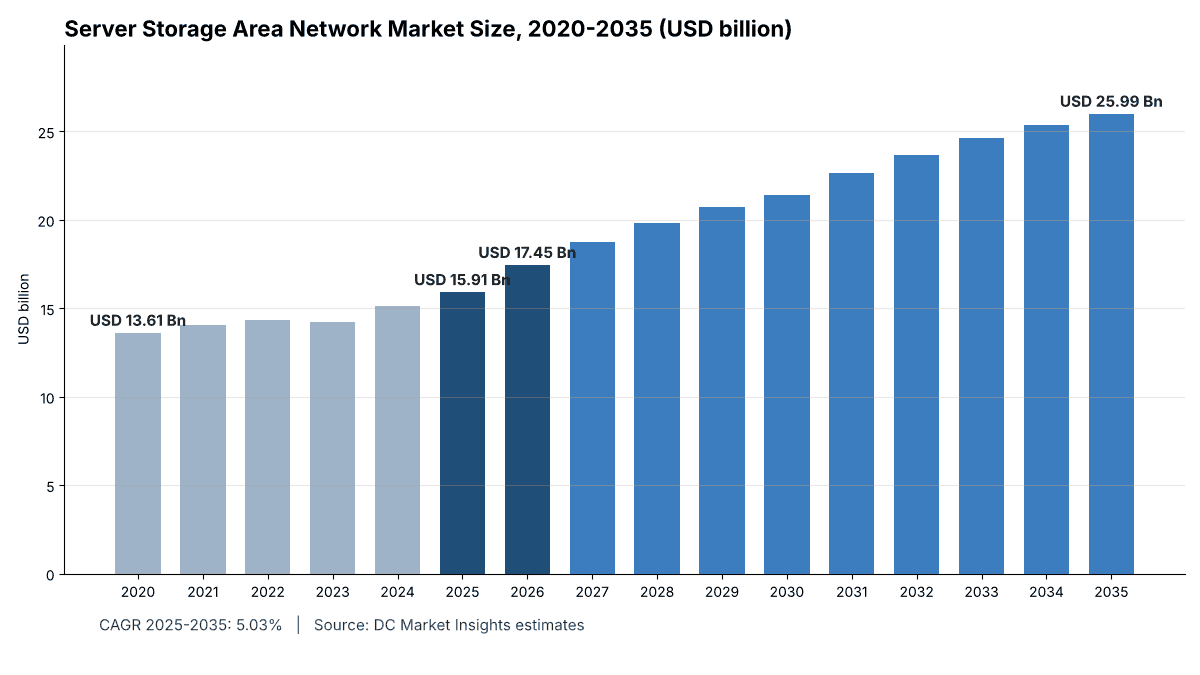
Il Server Storage Area Network Market è valutato USD 17,45 miliardi nel 2026 e dovrebbe raggiungere USD 25,99 miliardi entro il 2035, rispetto a USD 15,91 miliardi nel 2025, con un CAGR del 5,03% dal 2025 al 2035 (stima DC Market Insights). Il mercato comprende lo storage a blocchi in rete a cui i server di un data center accedono tramite una storage area network (SAN) dedicata: array a blocchi esterni, switch e director Fibre Channel (FC), host bus adapter (HBA), software di gestione SAN e supporto venduti insieme. La ricostruzione del 2025 parte da 116.000 megawatt (MW) di capacità IT installata, di cui 60.320 MW di sale enterprise, colocation ed edge x USD 0,2526 milioni di spesa SAN per MW all’anno = USD 15,24 miliardi, più 55.680 MW di sale hyperscale e cloud x USD 0,0121 milioni per MW = USD 673,73 milioni, per un totale di USD 15,91 miliardi. NVMe over Fabrics (NVMe-oF) è il segmento a più rapida crescita, con il 16,20% annuo, perché gli array all-flash richiedono un percorso a latenza inferiore rispetto ai protocolli basati su SCSI, e Medio Oriente e Africa è la regione a più rapida crescita, con il 7,77% annuo, grazie alla costruzione di capacità per cloud sovrano e banche nel Golfo. La SAN è la quota di storage a blocchi del mercato Data Center Storage Market (storage per data center). Per la versione originale di questo report consultare il Server Storage Area Network Market (versione inglese).
Statistiche chiave: quanto vale il Server Storage Area Network Market nel 2026?
DC Market Insights valuta il Server Storage Area Network Market USD 17,45 miliardi nel 2026, il 9,67% in più rispetto a USD 15,91 miliardi del 2025, poiché il rinnovo all-flash e le nuove sale di colocation fanno crescere la spesa per lo storage a blocchi.
- Dimensione del mercato 2025: USD 15,91 miliardi
- Dimensione del mercato 2026: USD 17,45 miliardi
- Dimensione del mercato 2030: USD 21,41 miliardi
- Dimensione del mercato 2035: USD 25,99 miliardi
- CAGR 2025-2035: 5,03% (scenario basso 3,91%, scenario alto 6,02%)
- Componente principale: Storage Arrays, 74,63% dei ricavi 2025
- Segmento a più rapida crescita: NVMe over Fabrics, 16,20% annuo
- Protocollo principale: Fibre Channel, 58,34% dei ricavi 2025
- Tipo di acquirente a più rapida crescita: Hyperscale e Cloud, 15,38% annuo
- Regione leader: Nord America, 38,66% dei ricavi 2025
- Regione a più rapida crescita: Medio Oriente e Africa, 7,77% annuo
- Paese principale: Stati Uniti, 34,46% dei ricavi 2025
- Leader di mercato: Dell Technologies, circa il 21% dei ricavi 2025 (valutazione DC Market Insights)
Sintesi: come si è ripresa la spesa SAN dopo il 2023?
Nel 2025 gli operatori di data center hanno speso USD 15,91 miliardi in storage, fabric e adattatori SAN. Il Global Server Storage Area Network Market era valutato USD 13,61 miliardi nel 2020, ha raggiunto USD 15,91 miliardi nel 2025 e dovrebbe arrivare a USD 25,99 miliardi entro il 2035, con un CAGR del 5,03% nel periodo di previsione. Tra il 2020 e il 2025 il mercato è cresciuto solo del 3,17% annuo perché la spesa è calata nel 2023, quando le imprese hanno sospeso gli ordini di storage e consumato la capacità acquistata nel 2021 e nel 2022.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Server Storage Area Network Market 2025 | USD 15,91 miliardi |
| Dimensione del Server Storage Area Network Market 2026 | USD 17,45 miliardi |
| CAGR del Server Storage Area Network Market (2025-2035) | 5,03% |
| Dimensione del Server Storage Area Network Market 2035 | USD 25,99 miliardi |
La crescita dopo il 2025 è più rapida rispetto al 2020-2025 per due motivi. Primo, la base installata di capacità enterprise e colocation continua a crescere da 60.320 MW a circa 113.170 MW entro il 2035, anche se le sale hyperscale assorbono la maggior parte della nuova potenza. Secondo, è iniziato un ciclo di rinnovo hardware: Dell Technologies ha registrato nell’esercizio fiscale 2026 ricavi storage di USD 16,63 miliardi contro USD 16,46 miliardi dell’anno precedente, mentre Everpure (già Pure Storage) ha aumentato i ricavi del 16% a circa USD 3,66 miliardi (Fonte: risultati del quarto trimestre dell’esercizio fiscale 2026 di Dell, documento SEC; risultati dell’esercizio fiscale 2026 di Everpure). La spesa per MW continua a diminuire, da USD 0,2526 milioni a USD 0,2048 milioni all’anno per ogni MW enterprise, perché il prezzo del flash per terabyte continua a scendere.
Punti chiave:
- USD 15,91 miliardi nel 2025, USD 17,45 miliardi nel 2026 e USD 25,99 miliardi entro il 2035, un CAGR del 5,03%.
- Gli Storage Arrays rappresentano il 74,63% dei ricavi; switch, director e HBA costituiscono la maggior parte del resto.
- Il Fibre Channel detiene ancora il 58,34% dei ricavi SAN, ma la sua quota scende al 44,71% entro il 2035 con la crescita del 16,20% annuo di NVMe over Fabrics.
- Gli array all-flash salgono dal 61,47% al 79,36% dei ricavi entro il 2035.
- Il Nord America è in testa con il 38,66%; Medio Oriente e Africa cresce più rapidamente, con il 7,77%.
Ambito del mercato: che cosa rientra in una server storage area network?
Il Server Storage Area Network Market è il ricavo annuo delle reti di storage a blocchi che collegano i server dei data center allo storage condiviso, pari a USD 15,91 miliardi nel 2025 su circa 116.000 MW di capacità IT installata (stima DC Market Insights).
Incluso. Array di storage a blocchi esterni (array all-flash, hybrid flash e a dischi rigidi (HDD)) venduti con front end Fibre Channel, Internet Small Computer Systems Interface (iSCSI) o NVMe over Fabrics; array unificati per la quota di capacità servita a blocchi; switch e director Fibre Channel; HBA Fibre Channel e NVMe e adattatori convergenti; software di sistema degli array, replica, multipathing e gestione del fabric SAN; contratti di supporto del fornitore per quanto sopra.
Escluso. Network-attached storage (NAS) e file system scale-out, object storage, storage direct-attached all’interno dei server, storage definito dal software su server standard, tape library, appliance di backup, switch Ethernet generici usati per il traffico iSCSI, servizi cloud di storage a blocchi fatturati a ore e manodopera di installazione.
Tecnologie correlate. Il traffico Fibre Channel over Ethernet (FCoE) è conteggiato in iSCSI e Ethernet Block, mentre lo storage a blocchi collegato via InfiniBand, soprattutto nel calcolo ad alte prestazioni, rientra in NVMe over Fabrics. Le SAN iperconvergenti e definite dal software, che aggregano i dischi interni ai server invece di usare un array esterno, sono escluse perché la loro spesa è contabilizzata come server e software.
Come si incastrano i segmenti. Ogni suddivisione di questo report somma allo stesso totale: quattro componenti, tre protocolli di interconnessione, tre tipi di supporto degli array, quattro tipi di data center, sette settori di utilizzo finale e cinque regioni. Gli Storage Arrays valgono USD 11,87 miliardi nel 2025. Il supporto flash all’interno degli array è dimensionato separatamente nel report All Flash Data Center Market.
Perché le stime del Server Storage Area Network Market differiscono?
DC Market Insights valuta il Server Storage Area Network Market USD 17,45 miliardi nel 2026; le stime pubblicate differiscono soprattutto perché alcune includono tutto lo storage esterno, compresi i sistemi file e object, mentre questo report conta solo le reti di storage a blocchi.
| Elemento | In questo report | Motivo |
|---|---|---|
| Array a blocchi su FC, iSCSI o NVMe-oF | Sì | Il nucleo di una SAN |
| Switch, director e HBA FC | Sì | Il fabric SAN |
| Software e supporto degli array | Sì | Venduti con l’array, conteggiati al ricavo del fornitore |
| NAS, storage file scale-out e object | No | Accesso a file e oggetti, non a blocchi |
| SSD e HDD interni ai server | No | Direct-attached, senza rete |
| Storage fuori dai data center (filiali, PC) | No | Non è domanda dei data center |
Fattori di crescita: che cosa guida il rinnovo delle SAN nei data center?
Tre fattori fanno crescere il Server Storage Area Network Market da USD 15,91 miliardi nel 2025 a USD 25,99 miliardi entro il 2035: una base installata enterprise e colocation in crescita, il passaggio ad array NVMe all-flash e regole più severe sulla resilienza operativa.
Una base installata enterprise e colocation più ampia
Nel 2024 i data center hanno consumato circa 415 terawattora (TWh) di elettricità, circa l’1,5% dei consumi mondiali, e l’Agenzia internazionale dell’energia (IEA) prevede che il dato più che raddoppi fino a circa 945 TWh entro il 2030 (Fonte: IEA Energy and AI, aprile 2025). La maggior parte di questa nuova potenza va alle sale hyperscale e di intelligenza artificiale (IA), che raramente usano una SAN classica, ma la quota enterprise, colocation ed edge della capacità installata cresce comunque da 60.320 MW nel 2025 a circa 87.000 MW nel 2030. Ogni MW ospita database, macchine virtuali e sistemi di pianificazione delle risorse aziendali (ERP) che girano su storage a blocchi condiviso. Questa base genera una spesa 2025 di USD 15,24 miliardi.
Gli array all-flash e NVMe sostituiscono i vecchi sistemi ibridi
NetApp ha registrato un run rate annualizzato record dei ricavi netti degli array all-flash di USD 4,1 miliardi a fine esercizio fiscale 2025, in crescita del 14% (Fonte: risultati dell’esercizio fiscale 2025 di NetApp, maggio 2025), e un ricavo trimestrale all-flash record di USD 1,2 miliardi nel quarto trimestre dell’esercizio fiscale 2026 (Fonte: risultati dell’esercizio fiscale 2026 di NetApp, maggio 2026). Hitachi Vantara ha lanciato VSP One Block High End, un array a blocchi NVMe all-flash, a novembre 2025 (Fonte: comunicato Hitachi, novembre 2025). Gli All-Flash Arrays crescono del 7,75% annuo fino al 2035, mentre gli HDD Arrays calano del 4,04% annuo.
Norme su resilienza e protezione dei dati
Il Digital Operational Resilience Act (DORA) dell’UE, Regolamento (UE) 2022/2554, si applica dal 17 gennaio 2025 e fissa regole sul rischio delle tecnologie dell’informazione e della comunicazione (ICT) per banche, assicurazioni e altri soggetti finanziari (Fonte: Malta Financial Services Authority, gennaio 2023). La replica sincrona tra due array SAN è il modo standard per rispettare obiettivi di ripristino stringenti, e mantiene il settore bancario, dei servizi finanziari e assicurativo (BFSI) come primo settore di utilizzo finale con il 27,38% dei ricavi 2025.
Tendenze del mercato: come sta cambiando il fabric SAN?
Tre tendenze stanno ridisegnando la server storage area network: il Fibre Channel a 128G, NVMe over Fabrics su Ethernet e le funzioni di IA integrate negli array.
Fibre Channel Gen 8 a 128G
Lo standard Fibre Channel Physical Interface FC-PI-8 per 128GFC è stato completato entro la fine del 2023, e la Fibre Channel Industry Association (FCIA) prevedeva prodotti 128GFC sul mercato entro la fine del 2025 (Fonte: FCIA, dicembre 2024). Broadcom ha presentato i director Brocade X8 e lo switch G820, da essa definiti le prime piattaforme Fibre Channel a 128G, a novembre 2025 (Fonte: comunicato Broadcom, novembre 2025). I ricavi Fibre Channel crescono comunque del 2,27% annuo perché banche e pubbliche amministrazioni rinnovano i director invece di abbandonare FC.
NVMe over Fabrics su Ethernet e FC
Con le specifiche NVMe 2.0 del 2021, la specifica NVMe-oF è stata integrata nella specifica NVMe di base, così che un unico set di comandi gira ora su Fibre Channel, remote direct memory access (RDMA) e TCP (Fonte: NVM Express, dicembre 2022). NVMe over Fabrics passa dall’11,09% dei ricavi SAN nel 2025 al 30,46% entro il 2035, il segmento a più rapida crescita di questo report.
Array a blocchi autonomi e pronti per l’IA
IBM ha lanciato FlashSystem 5600, 7600 e 9600 a febbraio 2026, dichiarando fino al 40% di efficienza dei dati in più rispetto alla generazione precedente (Fonte: IBM newsroom, febbraio 2026). Dell ha lanciato PowerStore Elite al Dell Technologies World a maggio 2026 (Fonte: Dell investor relations, maggio 2026). SAN Management Software and Services cresce del 7,17% annuo, più dell’hardware, perché queste funzioni sono vendute in abbonamento.
Sfide del mercato: che cosa frena il Server Storage Area Network Market?
Due sfide limitano la crescita del mercato delle SAN per server: i cloud hyperscale che evitano le SAN classiche e il prezzo in calo del flash per terabyte.
Cloud e hyperscale usano altre architetture
Le sale hyperscale e cloud detengono il 48% della capacità IT installata nel 2025 e circa il 64% entro il 2035, ma acquistano poche apparecchiature SAN: una spesa 2025 di USD 12.100 per MW all’anno contro USD 252.600 per MW nelle sale enterprise. Sono stime DC Market Insights. Dell Technologies ha aumentato del 40% i ricavi totali dell’Infrastructure Solutions Group nell’esercizio fiscale 2026, mentre la linea storage è cresciuta solo dell’1%, perché i server per l’IA hanno assorbito la maggior parte del nuovo budget (Fonte: risultati dell’esercizio fiscale 2026 di Dell). La spesa SAN enterprise cresce solo del 2,73% annuo.
Il prezzo del flash per terabyte continua a scendere
Un array all-flash Fibre Channel HPE Modular Smart Array (MSA) 2070 con 46 terabyte (TB) di capacità grezza ha un prezzo di listino di USD 15.152 presso un rivenditore statunitense (Fonte: listino di un rivenditore USA, ottobre 2026), circa USD 330 per TB. Prezzi più bassi permettono di ottenere più capacità con lo stesso budget, così la spesa per MW enterprise scende da USD 252.600 all’anno nel 2025 a USD 204.800 entro il 2035 nel modello DC Market Insights. Gli Hybrid Flash Arrays calano dello 0,33% annuo.
Opportunità del mercato: dove si trovano i nuovi bacini di ricavi SAN?
I due maggiori nuovi bacini di ricavi del mercato delle server storage area network sono NVMe over Fabrics, USD 7,92 miliardi entro il 2035, e le SAN in colocation, USD 8,15 miliardi entro il 2035.
Storage a blocchi NVMe end-to-end
NVMe over Fabrics passa dall’11,09% dei ricavi SAN per server nel 2025 al 30,46% entro il 2035, il maggiore guadagno di quota tra tutti i segmenti. Traggono il massimo vantaggio i fornitori che offrono array NVMe end-to-end con porte FC a 64G o 128G ed Ethernet a 100 gigabit (GbE). L’offerta di memoria flash Not-AND (NAND) per questi array è trattata nel report NAND Flash and Enterprise SSD Market.
SAN in colocation e private cloud
La spesa SAN in colocation raddoppia da una base 2025 di USD 4,16 miliardi a USD 8,15 miliardi, un CAGR del 6,94%, poiché le imprese spostano i rack fuori dai propri edifici ma mantengono lo storage a blocchi condiviso per i dati regolamentati. I contratti di storage-as-a-service, in cui il fornitore possiede l’array e fattura per TB, sono i più adatti a questo acquirente.
Prezzi: quanto costa una SAN per MW?
Per una server storage area network, un data center enterprise spende nel 2025 circa USD 0,2526 milioni per MW di capacità IT installata all’anno in array, fabric e supporto SAN, contro USD 0,0121 milioni per MW hyperscale (stima DC Market Insights).
| Anno | Enterprise, colocation ed edge (USD milioni per MW all’anno) | Hyperscale e cloud (USD milioni per MW all’anno) |
|---|---|---|
| 2020 | 0,3053 | 0,0100 |
| 2025 | 0,2526 | 0,0121 |
| 2030 | 0,2281 | 0,0131 |
| 2035 | 0,2048 | 0,0140 |
Prezzi pubblici di riferimento:
- Un HBA Fibre Channel Emulex LPe35002 dual-port da 32G ha un prezzo di listino di USD 1.998 (Fonte: listino del rivenditore SHI, ottobre 2026).
- Uno switch Fibre Channel Brocade G720 a 24 porte da 64G ha un prezzo di listino di USD 28.079,99 (Fonte: listino di un rivenditore USA, ottobre 2026).
- Un array all-flash HPE MSA 2070 con due controller FC da 32G e 46 TB ha un prezzo di listino di USD 15.152 (Fonte: listino di un rivenditore USA, ottobre 2026).
- Un enclosure controller ibrido Lenovo ThinkSystem DE4000H con FC da 16G ha un prezzo di listino di USD 33.440 (Fonte: listino SHI per il settore pubblico, ottobre 2026).
I valori di spesa per MW del modello sono stime DC Market Insights; una SAN a doppio fabric per un MW enterprise di circa 110 rack richiede in genere due switch, un array di fascia media e due HBA per server.
Standard e normativa: quali regole plasmano lo storage SAN?
Tre insiemi di regole plasmano prodotti e domanda delle server storage area network: gli standard Fibre Channel e NVMe, le regole di ecodesign dell’UE per i prodotti di storage e le norme sulla resilienza finanziaria.
Standard di interfaccia. Il comitato T11 dell’InterNational Committee for Information Technology Standards (INCITS) ha completato lo standard Fibre Channel Physical Interface (FC-PI) FC-PI-7 per 64GFC a novembre 2018 e FC-PI-8 per 128GFC entro la fine del 2023 (Fonte: FCIA). Oltre il 90% dei collegamenti Fibre Channel usa fibra multimodale e laser a emissione superficiale a cavità verticale (VCSEL) (Fonte: roadmap FCIA, agosto 2023).
Ecodesign UE. Il Regolamento (UE) 2019/424 della Commissione stabilisce requisiti di ecodesign per server e prodotti di archiviazione dati online, con regole sull’efficienza degli alimentatori dal 1 marzo 2020, un livello più rigoroso dal 1 gennaio 2023, una funzione di cancellazione sicura dei dati e la disponibilità del firmware dal 1 marzo 2021.
Resilienza e rendicontazione energetica. Il DORA si applica ai soggetti finanziari dell’UE dal 17 gennaio 2025, e il Regolamento delegato (UE) 2024/1364 impone agli operatori di data center con almeno 500 kilowatt (kW) di potenza IT di comunicare ogni anno i dati energetici (Fonte: EUR-Lex, marzo 2024).
Segmentazione del mercato: quale segmento guida il Server Storage Area Network Market?
Gli Storage Arrays guidano il Server Storage Area Network Market con il 74,63% dei ricavi 2025, e NVMe over Fabrics è il segmento a più rapida crescita, con il 16,20% annuo fino al 2035 (stima DC Market Insights).
Per componente: gli Storage Arrays in testa con il 74,63%
Gli array ospitano controller, flash e software, quindi assorbono la maggior parte di ogni budget SAN.
| Componente | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Storage Arrays | 11.874,05 | 74,63% | 19.732,40 | 5,21% |
| SAN Switches and Directors | 1.968,14 | 12,37% | 2.750,21 | 3,40% |
| SAN Management Software and Services | 1.228,30 | 7,72% | 2.453,88 | 7,17% |
| Host Bus Adapters | 840,08 | 5,28% | 1.057,97 | 2,33% |
Per protocollo di interconnessione: il Fibre Channel in testa con il 58,34%
Il Fibre Channel resta la scelta predefinita per i database mission-critical; NVMe over Fabrics guadagna quota sia su FC sia su Ethernet.
| Protocollo di interconnessione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fibre Channel | 9.282,22 | 58,34% | 11.622,12 | 2,27% |
| iSCSI and Ethernet Block | 4.863,86 | 30,57% | 6.454,42 | 2,87% |
| NVMe over Fabrics | 1.764,48 | 11,09% | 7.917,91 | 16,20% |
Per supporto degli array: gli All-Flash Arrays in testa con il 61,47%
Il flash è diventato la scelta predefinita per lo storage a blocchi primario; gli array HDD restano per i livelli secondari a basso costo.
| Supporto degli array | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| All-Flash Arrays | 9.780,22 | 61,47% | 20.629,20 | 7,75% |
| Hybrid Flash Arrays | 4.276,76 | 26,88% | 4.138,32 | -0,33% |
| HDD Arrays | 1.853,58 | 11,65% | 1.226,94 | -4,04% |
Per tipo di data center: Enterprise in testa con il 62,41%
I data center di proprietà delle imprese gestiscono ancora la maggior parte delle SAN, ma la colocation cresce più rapidamente man mano che i rack passano alle sale di terzi.
| Tipo di data center | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Enterprise | 9.929,07 | 62,41% | 12.995,69 | 2,73% |
| Colocation | 4.163,79 | 26,17% | 8.146,66 | 6,94% |
| Edge | 1.143,97 | 7,19% | 2.035,37 | 5,93% |
| Hyperscale e Cloud | 673,73 | 4,23% | 2.816,74 | 15,38% |
Per settore di utilizzo finale: il BFSI in testa con il 27,38%
Banche e assicurazioni acquistano SAN per i database bancari core e la replica; la sanità cresce più rapidamente con l’espansione dei sistemi di imaging e cartelle cliniche.
| Settore di utilizzo finale | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| BFSI | 4.356,31 | 27,38% | 6.535,01 | 4,14% |
| IT e Telecom | 3.121,65 | 19,62% | 5.684,99 | 6,18% |
| Pubblica amministrazione e Difesa | 2.095,42 | 13,17% | 3.134,93 | 4,11% |
| Sanità | 1.818,58 | 11,43% | 3.462,46 | 6,65% |
| Manifatturiero | 1.632,42 | 10,26% | 2.784,01 | 5,48% |
| Altri | 1.532,19 | 9,63% | 2.251,12 | 3,92% |
| Retail ed e-commerce | 1.353,99 | 8,51% | 2.141,94 | 4,69% |
DC Exclusive: il modello di spesa SAN per MW e la matrice regione x componente
La cella più grande del mercato delle server storage area network è Nord America Storage Arrays, USD 4,50 miliardi nel 2025. Si tratta di un modello DC Market Insights costruito su 16 input e verificato con 3 controlli di coerenza, elencati nella Metodologia.
I 16 input sono i MW IT installati per il 2020, 2025, 2030 e 2035, la quota di MW installati enterprise, colocation ed edge per gli stessi quattro anni, quattro valori di spesa per MW enterprise e quattro valori di spesa per MW hyperscale. La tabella seguente mostra la ricostruzione del 2025.
| Tipo di sala (2025) | MW IT installati | Spesa SAN per MW all’anno | Spesa SAN 2025 |
|---|---|---|---|
| Enterprise, colocation ed edge | 60.320 | USD 0,2526 milioni | USD 15.236,83 milioni |
| Hyperscale e cloud | 55.680 | USD 0,0121 milioni | USD 673,73 milioni |
| Totale | 116.000 | USD 0,1372 milioni | USD 15.910,56 milioni |
La matrice seguente suddivide il mercato 2025 per regione e componente; righe e colonne sommano ai totali sopra indicati.
| Regione (USD milioni, 2025) | Storage Arrays | Switch e Director | HBA | Software e Servizi | Totale |
|---|---|---|---|---|---|
| Nord America | 4.496,46 | 795,71 | 327,44 | 531,42 | 6.151,03 |
| Asia Pacifico | 3.705,60 | 547,25 | 241,66 | 312,07 | 4.806,58 |
| Europa | 2.673,47 | 469,10 | 202,55 | 293,63 | 3.638,75 |
| Medio Oriente e Africa | 536,41 | 84,28 | 36,42 | 47,73 | 704,84 |
| America Latina | 462,11 | 71,80 | 32,01 | 43,45 | 609,37 |
| Totale | 11.874,05 | 1.968,14 | 840,08 | 1.228,30 | 15.910,57 |
Analisi regionale: quale regione guida il Server Storage Area Network Market?
Il Nord America guida il mercato delle server storage area network con il 38,66% dei ricavi 2025, e la regione a più rapida crescita è Medio Oriente e Africa, con il 7,77% annuo fino al 2035 (stima DC Market Insights).
| Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nord America | 6.151,02 | 38,66% | 9.342,41 | 4,27% |
| Asia Pacifico | 4.806,58 | 30,21% | 8.754,93 | 6,18% |
| Europa | 3.638,75 | 22,87% | 5.230,09 | 3,69% |
| Medio Oriente e Africa | 704,84 | 4,43% | 1.489,48 | 7,77% |
| America Latina | 609,37 | 3,83% | 1.177,55 | 6,81% |
Il Nord America in testa con una quota del 38,66%
Gli Stati Uniti ospitano i maggiori fornitori di SAN e la più ampia base di data center enterprise. Dell, NetApp, Hewlett Packard Enterprise (HPE) e IBM realizzano lì la maggior parte dei ricavi, e la regione cresce del 4,27% annuo mentre banche e assicurazioni statunitensi rinnovano i director Fibre Channel a 64G e 128G.
L’Asia Pacifico detiene una quota del 30,21%
L’Asia Pacifico cresce del 6,18% annuo, guidata da Cina, Giappone, India e Corea del Sud. La Cina acquista soprattutto da fornitori nazionali come Huawei e Inspur, e l’India è il grande paese a più rapida crescita, con il 10,32% annuo, mentre banche e agenzie governative aggiungono capacità di data center.
L’Europa detiene una quota del 22,87%
L’Europa cresce del 3,69% annuo, la regione più lenta, perché la capacità enterprise migra verso il cloud più rapidamente che altrove. Il DORA e le regole di ecodesign dell’UE mantengono stabile la spesa di rinnovo in ambito bancario e pubblico.
Medio Oriente e Africa è la regione a più rapida crescita con il 7,77%
Medio Oriente e Africa detiene il 4,43% dei ricavi 2025 ed è la regione a più rapida crescita perché Arabia Saudita, Emirati Arabi Uniti e Qatar richiedono che i dati bancari e governativi restino nel paese, il che favorisce le SAN on-premises e in colocation rispetto al cloud pubblico estero.
L’America Latina detiene una quota del 3,83%
L’America Latina cresce del 6,81% annuo, guidata da Brasile e Messico, dove le banche gestiscono grandi infrastrutture Fibre Channel e gli operatori di colocation si espandono a San Paolo e Querétaro.
Analisi per paese: quali paesi spendono di più per lo storage SAN?
Gli Stati Uniti guidano il mercato delle server storage area network con il 34,46% dei ricavi 2025, e l’India è il paese a più rapida crescita tra i primi 12, con il 10,32% annuo (stima DC Market Insights). I 12 paesi seguenti detengono il 79,03% dei ricavi 2025.
| Posizione | Paese | Regione | 2025 (USD milioni) | Quota 2025 | 2035 (USD milioni) | CAGR |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 5.482,40 | 34,46% | 8.287,65 | 4,22% |
| 2 | Cina | Asia Pacifico | 1.983,68 | 12,47% | 3.801,39 | 6,72% |
| 3 | Giappone | Asia Pacifico | 895,47 | 5,63% | 1.411,29 | 4,65% |
| 4 | Germania | Europa | 776,51 | 4,88% | 1.080,54 | 3,36% |
| 5 | Regno Unito | Europa | 721,20 | 4,53% | 1.011,50 | 3,44% |
| 6 | Canada | Nord America | 498,85 | 3,14% | 795,97 | 4,78% |
| 7 | Francia | Europa | 477,04 | 3,00% | 665,27 | 3,38% |
| 8 | India | Asia Pacifico | 455,18 | 2,86% | 1.215,18 | 10,32% |
| 9 | Australia | Asia Pacifico | 430,67 | 2,71% | 738,04 | 5,53% |
| 10 | Corea del Sud | Asia Pacifico | 412,40 | 2,59% | 715,28 | 5,66% |
| 11 | Brasile | America Latina | 265,81 | 1,67% | 502,93 | 6,58% |
| 12 | Arabia Saudita | Medio Oriente e Africa | 174,73 | 1,10% | 429,42 | 9,41% |
Al di fuori dei primi 12, l’Italia detiene il 2,17% dei ricavi delle server storage area network, la Spagna l’1,58%, i Paesi Bassi l’1,46%, il Messico l’1,12%, gli Emirati Arabi Uniti lo 0,94%, la Russia lo 0,68% e il Sudafrica lo 0,61%. Queste quote sono stime DC Market Insights.
Scenari di previsione: che cosa potrebbe cambiare la previsione SAN al 2035?
Il Server Storage Area Network Market del 2035 varia da USD 23,35 miliardi a USD 28,54 miliardi attorno a uno scenario base di USD 25,99 miliardi, a seconda della velocità con cui la capacità enterprise passa al cloud pubblico.
| Scenario | Ipotesi dal 2026 | Valore 2035 | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Crescita dei MW enterprise e colocation e spesa per MW inferiori del 15% al caso base (migrazione al cloud più rapida) | USD 23,35 miliardi | 3,91% |
| Base | La quota di MW installati enterprise, colocation ed edge scende dal 52% al 36% | USD 25,99 miliardi | 5,03% |
| Alto | Crescita dei MW enterprise e colocation e spesa per MW superiori del 15% al caso base (IA sovrana e privata on-premises) | USD 28,54 miliardi | 6,02% |
Panorama competitivo: chi guida il Server Storage Area Network Market?
Dell Technologies guida il mercato delle server storage area network con circa il 21% dei ricavi 2025, e i tre maggiori fornitori (Dell Technologies, Huawei e NetApp) detengono circa il 41% (valutazione DC Market Insights).
- Dell Technologies (PowerMax, PowerStore, PowerVault)
- Huawei (OceanStor Dorado)
- NetApp (AFF, ASA)
- Hewlett Packard Enterprise (Alletra, MSA)
- Everpure, già Pure Storage (FlashArray)
- IBM (FlashSystem, DS8000)
- Hitachi Vantara (VSP One)
- Broadcom (switch Brocade, HBA Emulex)
- Cisco (switch MDS)
- Marvell (HBA QLogic)
- Lenovo (ThinkSystem DE e DM)
- Fujitsu (ETERNUS)
- Inspur
- Infinidat
- MacroSAN
Il vantaggio di Dell è la scala: il ricavo storage è stato di USD 16,63 miliardi nell’esercizio fiscale 2026 (Fonte: risultati Dell, febbraio 2026), di cui gli array a blocchi sono la parte maggiore. I ricavi di NetApp hanno raggiunto USD 6,93 miliardi nell’esercizio fiscale 2026, in crescita del 5% (Fonte: risultati dell’esercizio fiscale 2026 di NetApp). I ricavi di Everpure nell’esercizio fiscale 2026 hanno superato USD 3,6 miliardi con una crescita del 16% (Fonte: risultati dell’esercizio fiscale 2026 di Everpure). Nel fabric, il modulo 10-K di Broadcom per l’esercizio fiscale 2025 descrive i suoi host bus adapter Fibre Channel e i prodotti FC SAN mission-critical (Fonte: Broadcom 10-K, dicembre 2025).
Sviluppi recenti
I recenti lanci nelle server storage area network sono arrivati sia dai fornitori di array sia da quelli di fabric.
- A maggio 2026 Dell Technologies ha lanciato PowerStore Elite al Dell Technologies World (Fonte: Dell investor relations).
- A febbraio 2026 IBM ha lanciato FlashSystem 5600, 7600 e 9600 con fino al 40% di efficienza dei dati in più (Fonte: IBM newsroom).
- A novembre 2025 Broadcom ha presentato i director Brocade X8 e lo switch G820, le prime piattaforme Fibre Channel Gen 8 a 128G (Fonte: comunicato Broadcom).
- A novembre 2025 Hitachi Vantara ha lanciato VSP One Block High End, un array a blocchi NVMe all-flash (Fonte: comunicato Hitachi).
- A ottobre 2025 NetApp ha presentato AFX, un sistema all-flash disaggregato per carichi di lavoro di IA (Fonte: NetApp newsroom).
- A gennaio 2025 Broadcom ha lanciato lo switch SAN Brocade G710 a 24 porte da 64G top-of-rack (Fonte: comunicato Broadcom).
Altri report su storage e apparecchiature IT sono elencati nei report di settore DC Market Insights; il supporto flash è trattato nel report All Flash Data Center Market e l’offerta NAND nel report NAND Flash and Enterprise SSD Market.
Metodologia: come abbiamo costruito il modello del Server Storage Area Network Market
Il modello delle server storage area network moltiplica la capacità IT installata per la spesa SAN per MW, separatamente per le sale enterprise, colocation ed edge e per quelle hyperscale e cloud. La capacità installata è di 70.500 MW nel 2020, 116.000 MW nel 2025, 207.091 MW nel 2030 e 314.368 MW nel 2035, in linea con il modello Capacity di DC Market Insights. La quota di MW installati enterprise, colocation ed edge è del 62% nel 2020, 52% nel 2025, 42% nel 2030 e 36% nel 2035. La spesa SAN per MW enterprise all’anno è di USD 0,3053 milioni (2020), 0,2526 (2025), 0,2281 (2030) e 0,2048 (2035); per MW hyperscale è 0,0100, 0,0121, 0,0131 e 0,0140. Le quote dei segmenti sono fissate per il 2025 e il 2035 e riscalate in modo che ogni suddivisione sommi al totale.
Tre controlli di coerenza:
- Limite superiore 1: USD 15,91 miliardi è il 2,74% dei USD 580 miliardi che il mondo investe in data center nel 2025 (Fonte: IEA World Energy Outlook 2025).
- Limite superiore 2: quattro fornitori da soli, lo storage Dell (USD 16,46 miliardi, esercizio fiscale 2025), NetApp (USD 6,57 miliardi), Pure Storage (USD 3,17 miliardi) e il segmento Hybrid Cloud di HPE (USD 5,75 miliardi), hanno avuto ricavi combinati di USD 31,95 miliardi negli esercizi chiusi nel 2025, compresi file, backup e servizi, quindi un mercato SAN a blocchi di USD 15,91 miliardi rientra ampiamente nel loro totale.
- Limite inferiore: i ricavi di Pure Storage nell’esercizio fiscale 2025, pari a USD 3,17 miliardi, provenivano quasi interamente da array flash, e il segmento Storage Arrays del modello, USD 11,87 miliardi, è 3,7 volte quel singolo fornitore.
Approccio completo: metodologia di ricerca DC Market Insights. L’analista indicato in questa pagina ha costruito il modello e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Metodologia di ricerca
- 1.3Statistiche chiave del mercato
- 02Sintesi
- 2.1Dimensione del mercato 2020-2035
- 2.2Punti chiave
- 03Ambito del mercato e confronto delle stime
- 3.1Incluso ed escluso
- 3.2Perché le stime differiscono
- 04Dinamiche del mercato
- 4.1Fattori di crescita
- 4.2Tendenze del mercato
- 4.3Sfide del mercato
- 4.4Opportunità del mercato
- 05Analisi dei prezzi
- 5.1Spesa SAN per MW, 2020-2035
- 5.2Prezzi pubblici di riferimento
- 06Standard e normativa
- 6.1Standard Fibre Channel e NVMe
- 6.2Ecodesign UE
- 6.3Resilienza e rendicontazione energetica
- 07Segmentazione del mercato
- 7.1Per componente
- 7.2Per protocollo di interconnessione
- 7.3Per supporto degli array
- 7.4Per tipo di data center
- 7.5Per settore di utilizzo finale
- 08DC Exclusive
- 8.1Modello di spesa SAN per MW
- 8.2Matrice regione x componente
- 09Analisi regionale
- 9.1Nord America
- 9.2Asia Pacifico
- 9.3Europa
- 9.4Medio Oriente e Africa
- 9.5America Latina
- 10Analisi per paese
- 10.1Primi 12 paesi
- 11Scenari di previsione
- 11.1Scenari basso, base e alto
- 12Panorama competitivo
- 12.1Elenco delle aziende
- 12.2Quote di mercato e vantaggi
- 13Sviluppi recenti
- Fig. 1Dimensione del Server Storage Area Network Market, 2020-2035
- Tabella 1Attributi del report
- Tabella 2Confronto dell'ambito
- Tabella 3Spesa SAN per MW
- Tabella 4Tabelle dei segmenti
- Tabella 5Modello di spesa SAN per MW
- Tabella 6Matrice regione x componente
- Tabella 7Suddivisione regionale
- Tabella 8Primi 12 paesi
- Tabella 9Scenari di previsione
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 17,45 miliardi nel 2026, in crescita del 9,67% rispetto a USD 15,91 miliardi nel 2025, secondo le stime di DC Market Insights. Il mercato dovrebbe raggiungere USD 25,99 miliardi entro il 2035, con un CAGR del 5,03% dal 2025 al 2035.
USD 15,91 miliardi nel 2025 e USD 25,99 miliardi entro il 2035 (stima DC Market Insights), dopo USD 13,61 miliardi nel 2020. La cifra del 2025 comprende array SAN, switch Fibre Channel, HBA e software SAN per 116.000 MW di capacità IT installata.
Il 5,03% annuo dal 2025 al 2035 (stima DC Market Insights), più rapido del 3,17% del 2020-2025, quando gli ordini di storage sono calati nel 2023 prima dell’avvio di un rinnovo all-flash.
USD 15,91 miliardi della spesa 2025 sono andati a server storage area network: reti dedicate che collegano i server dei data center ad array di storage a blocchi condivisi tramite Fibre Channel, iSCSI o NVMe over Fabrics. NAS, object storage e dischi interni ai server sono esclusi.
Il 74,63% dei ricavi 2025 va agli Storage Arrays, il componente principale, perché gli array ospitano controller, flash e software. SAN Switches and Directors, Host Bus Adapters e SAN Management Software and Services costituiscono il resto (stima DC Market Insights).
Il 16,2% annuo è il tasso di crescita di NVMe over Fabrics, il segmento più rapido, che sale dall’11,09% dei ricavi SAN nel 2025 al 30,46% entro il 2035 mentre gli array all-flash abbandonano i protocolli basati su SCSI (stima DC Market Insights).
Con USD 1.998 si acquista un HBA Fibre Channel dual-port da 32G, con USD 28.079,99 uno switch Brocade G720 a 24 porte da 64G e con USD 15.152 un array all-flash HPE MSA 2070 da 46 TB presso i rivenditori statunitensi. DC Market Insights stima la spesa SAN in USD 0,2526 milioni per MW enterprise all’anno nel 2025.
Il 38,66% dei ricavi 2025 proviene dal Nord America, la regione leader. Medio Oriente e Africa è la regione a più rapida crescita, con il 7,77% annuo, perché gli Stati del Golfo richiedono che i dati bancari e governativi restino nel paese (stima DC Market Insights).
Circa il 21% dei ricavi 2025 va a Dell Technologies, il leader, e Dell, Huawei e NetApp insieme detengono circa il 41% (valutazione DC Market Insights). Seguono HPE, Everpure (già Pure Storage), IBM, Hitachi Vantara, Broadcom e Cisco.
Il 58,34% dei ricavi SAN 2025 passa dal Fibre Channel, il protocollo principale, perché banche e pubbliche amministrazioni se ne fidano per i database mission-critical. La sua quota scende al 44,71% entro il 2035 con la crescita di NVMe over Fabrics (stima DC Market Insights).
Il 27,38% dei ricavi 2025 proviene dal settore bancario, dei servizi finanziari e assicurativo (BFSI), il maggiore settore di utilizzo finale, perché i database bancari core e la replica sincrona girano su array SAN (stima DC Market Insights).
Il 2023 è l’anno in cui è stato completato lo standard FC-PI-8 per il 128GFC, e Broadcom ha spedito i primi director e switch Fibre Channel a 128G a novembre 2025. DC Market Insights si aspetta che banche e pubbliche amministrazioni rinnovino i director a 64G e 128G nel periodo di previsione.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.