
サーバーストレージエリアネットワーク市場 規模・シェア・2035年までの予測
市場の概要
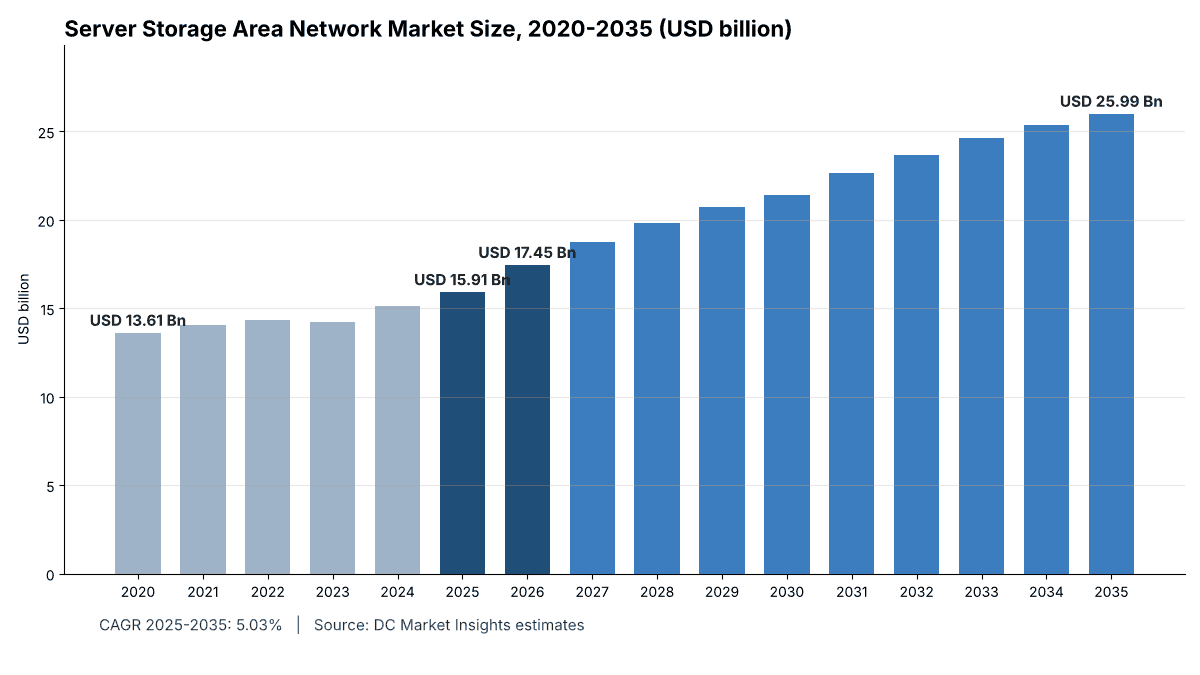
サーバーストレージエリアネットワーク市場の規模は2025年にUSD 15.91十億で、年平均成長率(CAGR)5.03%で拡大し、2035年までにUSD 25.99十億に達すると予測されています。 North Americaが市場の38.66%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場範囲と推計の比較
- 04市場ダイナミクス
- 05価格分析
- 06規格と規制
- 07市場セグメンテーション
- 08Dc独自分析
- 09地域別分析
- 10国別分析
- 13章
- 2020-2024実績期間
- 2026-2035予測期間
- 15掲載企業
地域別インサイト
- North America38.66%
- Asia Pacific30.21%
- Europe22.87%
- Middle East and Africa4.43%
- Latin America3.83%
掲載企業
- Dell Technologies (PowerMax, PowerStore, PowerVault)
- Huawei (OceanStor Dorado)
- NetApp (AFF, ASA)
- Hewlett Packard Enterprise (Alletra, MSA)
- Everpure, formerly Pure Storage (FlashArray)
- IBM (FlashSystem, DS8000)
- Hitachi Vantara (VSP One)
- Broadcom (Brocade switches, Emulex HBAs)
- Cisco (MDS switches)
- Marvell (QLogic HBAs)
- Lenovo (ThinkSystem DE and DM)
- Fujitsu (ETERNUS)
- Inspur
- Infinidat
- MacroSAN
詳細分析
サーバーストレージエリアネットワーク市場は2026年に174.5億米ドルと評価され、2035年には259.9億米ドルに達すると予測されています。2025年の159.1億米ドルから、2025年から2035年までの年平均成長率(CAGR)は5.03%です(DC Market Insights推計)。本市場は、データセンター内のサーバーが専用のストレージエリアネットワーク(SAN)経由でアクセスするネットワーク型ブロックストレージを対象とし、外付けブロックアレイ、ファイバーチャネル(FC)スイッチおよびディレクター、ホストバスアダプター(HBA)、さらにこれらに付随して販売されるSAN管理ソフトウェアとサポートを含みます。2025年の積み上げ根拠は、設置済みIT容量116,000メガワット(MW)です。このうち、エンタープライズ、コロケーション、エッジのホール60,320 MW x 年間MWあたりSAN支出0.2526百万米ドル = 152.4億米ドルに、ハイパースケールおよびクラウドのホール55,680 MW x MWあたり0.0121百万米ドル = 6.74億米ドルを加え、合計159.1億米ドルとなります。NVMe over Fabrics(NVMe-oF)は年率16.20%で最も成長の速いセグメントです。オールフラッシュアレイにはSCSIベースのプロトコルよりも低遅延の経路が必要なためです。また、中東・アフリカは湾岸地域でソブリンクラウドと銀行向けの容量が整備されることから、年率7.77%で最も成長の速い地域です。SANは、データセンターストレージ市場(Data Center Storage Market)のうちブロックストレージに当たる部分です。詳しくはサーバーストレージエリアネットワーク市場(英語版)をご覧ください。
主要市場統計:2026年のサーバーストレージエリアネットワーク市場の規模は?
DC Market Insightsは、サーバーストレージエリアネットワーク市場を2026年に174.5億米ドルと評価しています。オールフラッシュへの更新と新規コロケーションホールがブロックストレージ支出を押し上げ、2025年の159.1億米ドルを9.67%上回ります。
- 2025年の市場規模:159.1億米ドル
- 2026年の市場規模:174.5億米ドル
- 2030年の市場規模:214.1億米ドル
- 2035年の市場規模:259.9億米ドル
- 2025-2035年のCAGR:5.03%(低位ケース3.91%、高位ケース6.02%)
- 最大のコンポーネント:ストレージアレイ、2025年売上の74.63%
- 最速のセグメント:NVMe over Fabrics、年率16.20%
- 最大のプロトコル:ファイバーチャネル、2025年売上の58.34%
- 最速成長の購入者タイプ:ハイパースケールおよびクラウド、年率15.38%
- 主要地域:北米、2025年売上の38.66%
- 最速成長の地域:中東・アフリカ、年率7.77%
- 最大の国:米国、2025年売上の34.46%
- 市場リーダー:Dell Technologies、2025年売上の約21%(DC Market Insights評価)
エグゼクティブサマリー:2023年以降、SAN支出はどのように回復したか?
データセンター事業者は2025年に、SANストレージ、ファブリック、アダプターに159.1億米ドルを支出しました。世界のサーバーストレージエリアネットワーク市場の規模は2020年に136.1億米ドル、2025年に159.1億米ドルで、予測期間中のCAGR 5.03%で2035年には259.9億米ドルに達すると見込まれます。2020年から2025年の成長率が年率3.17%にとどまったのは、2023年に企業がストレージの発注を見合わせ、2021年と2022年に購入した容量を使い切ったため、支出が落ち込んだからです。
| レポート項目 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| サーバーストレージエリアネットワーク市場規模 2025年 | 159.1億米ドル |
| サーバーストレージエリアネットワーク市場規模 2026年 | 174.5億米ドル |
| サーバーストレージエリアネットワーク市場CAGR(2025-2035) | 5.03% |
| サーバーストレージエリアネットワーク市場規模 2035年 | 259.9億米ドル |
2025年以降の成長が2020-2025年より速い理由は2つあります。第1に、ハイパースケールのホールが新規電力の大半を占める中でも、エンタープライズとコロケーションの設置容量は60,320 MWから2035年には約113,170 MWへ増え続けます。第2に、ハードウェアの更新サイクルが始まっています。Dell Technologiesの2026会計年度のストレージ売上は166.3億米ドルで、前年の164.6億米ドルを上回り、Everpure(旧Pure Storage)は売上が16%増の約36.6億米ドルとなりました(出典:Dell 2026会計年度第4四半期決算、SEC提出書類、Everpure 2026会計年度決算)。それでも、テラバイトあたりのフラッシュ価格が下がり続けるため、エンタープライズMWあたりの年間支出は0.2526百万米ドルから0.2048百万米ドルへ低下します。
主なポイント:
- 2025年は159.1億米ドル、2026年は174.5億米ドル、2035年は259.9億米ドルで、CAGRは5.03%です。
- ストレージアレイが売上の74.63%を占め、残りの大半はスイッチ、ディレクター、HBAです。
- ファイバーチャネルは依然としてSAN売上の58.34%を占めますが、NVMe over Fabricsが年率16.20%で成長するため、2035年にはそのシェアは44.71%に低下します。
- オールフラッシュアレイは売上の61.47%から2035年には79.36%へ上昇します。
- 北米が38.66%でトップ、中東・アフリカが年率7.77%で最も速く成長します。
市場の範囲:サーバーストレージエリアネットワークとは何を指すか?
サーバーストレージエリアネットワーク市場とは、データセンターのサーバーと共有ストレージを結ぶブロックストレージネットワークの年間売上であり、2025年は設置済みIT容量約116,000 MW全体で159.1億米ドルです(DC Market Insights推計)。
対象に含むもの。ファイバーチャネル、Internet Small Computer Systems Interface(iSCSI)、NVMe over Fabricsのフロントエンドを備えて販売される外付けブロックストレージアレイ(オールフラッシュ、ハイブリッドフラッシュ、ハードディスクドライブ(HDD)アレイ)、ブロックとして提供される容量分のユニファイドアレイ、ファイバーチャネルのスイッチおよびディレクター、ファイバーチャネルおよびNVMe対応のHBAとコンバージドアダプター、アレイ用オペレーティングソフトウェア、レプリケーション、マルチパス、SANファブリック管理ソフトウェア、そして上記に対するベンダーのサポート契約です。
対象外のもの。ネットワーク接続ストレージ(NAS)とスケールアウト型ファイルシステム、オブジェクトストレージ、サーバー内蔵のダイレクト接続ストレージ、標準サーバー上で動作するソフトウェア定義ストレージ、テープライブラリ、バックアップアプライアンス、iSCSIトラフィックに使われる汎用イーサネットスイッチ、時間課金のクラウドブロックストレージサービス、設置作業の人件費です。
関連技術。Fibre Channel over Ethernet(FCoE)のトラフィックはiSCSIおよびイーサネットブロックに、主に高性能計算で使われるInfiniBand接続のブロックストレージはNVMe over Fabricsに計上します。外付けアレイを使わずサーバー内のドライブをプールするハイパーコンバージドおよびソフトウェア定義のサーバーSANは、その支出がサーバーとソフトウェアに計上されるため対象外です。
各セグメントの関係。本レポートのすべての区分は同じ合計に一致します。4つのコンポーネント、3つのインターコネクトプロトコル、3種類のアレイメディア、4つのデータセンタータイプ、7つの最終用途産業、5つの地域です。ストレージアレイは2025年に118.7億米ドルです。アレイ内のフラッシュメディアについては、オールフラッシュデータセンター市場(All Flash Data Center Market)レポートで別途規模を算出しています。
サーバーストレージエリアネットワーク市場の推計はなぜ異なるのか?
DC Market Insightsはサーバーストレージエリアネットワーク市場を2026年に174.5億米ドルと評価しています。公表推計が異なる主な理由は、ファイルやオブジェクトシステムを含む外部ストレージ全体を数える調査がある一方、本レポートはブロックストレージネットワークのみを対象とするためです。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| FC、iSCSI、NVMe-oF上のブロックアレイ | 含む | SANの中核 |
| FCスイッチ、ディレクター、HBA | 含む | SANファブリック |
| アレイソフトウェアとサポート | 含む | アレイとともに販売され、ベンダー売上で計上 |
| NAS、スケールアウトファイル、オブジェクトストレージ | 含まない | ブロックではなくファイルおよびオブジェクトアクセス |
| サーバー内蔵のSSDとHDD | 含まない | ダイレクト接続でネットワークなし |
| データセンター外のストレージ(支店、PC) | 含まない | データセンター需要ではない |
市場の促進要因:データセンターでSAN更新を促すものは何か?
サーバーストレージエリアネットワーク市場を2025年の159.1億米ドルから2035年の259.9億米ドルへ押し上げる要因は3つあります。エンタープライズとコロケーションの設置基盤の拡大、オールフラッシュNVMeアレイへの移行、そしてオペレーショナルレジリエンスに関する規制の強化です。
エンタープライズとコロケーションの設置基盤の拡大
データセンターの電力使用量は2024年に約415テラワット時(TWh)で、世界の消費量の約1.5%でした。国際エネルギー機関(IEA)は、これが2030年までに2倍超の約945 TWhになると見込んでいます(出典:IEA Energy and AI、2025年4月)。新規電力の大半は、従来型SANをほとんど使わないハイパースケールと人工知能(AI)向けのホールに向かいますが、エンタープライズ、コロケーション、エッジの設置容量は2025年の60,320 MWから2030年には約87,000 MWへ増えます。これらのMWにはそれぞれ、共有ブロックストレージ上で動くデータベース、仮想マシン、企業資源計画(ERP)システムが載っています。この基盤が2025年に152.4億米ドルの支出を生み出します。
オールフラッシュとNVMeアレイが旧来のハイブリッドシステムに置き換わる
NetAppは、2025会計年度末にオールフラッシュアレイの年換算純売上ランレートが過去最高の41億米ドル(14%増)に達したと報告し(出典:NetApp 2025会計年度決算、2025年5月)、2026会計年度第4四半期にはオールフラッシュの四半期売上が過去最高の12億米ドルとなりました(出典:NetApp 2026会計年度決算、2026年5月)。Hitachi Vantaraは2025年11月に、オールフラッシュNVMeブロックアレイのVSP One Block High Endを発表しました(出典:Hitachiプレスリリース、2025年11月)。オールフラッシュアレイは2035年まで年率7.75%で成長し、HDDアレイは年率4.04%で縮小します。
レジリエンスとデータ保護の規則
EUのデジタルオペレーショナルレジリエンス法(DORA)、規則(EU)2022/2554は2025年1月17日から適用され、銀行、保険会社などの金融機関に対する情報通信技術(ICT)リスクの規則を定めています(出典:マルタ金融サービス庁、2023年1月)。厳しい復旧目標を満たす標準的な方法は2台のSANアレイ間の同期レプリケーションであり、このため銀行・金融サービス・保険(BFSI)が2025年売上の27.38%を占め、最大の最終用途産業であり続けています。
市場トレンド:SANファブリックはどのように変化しているか?
サーバーストレージエリアネットワークを変える3つのトレンドは、128Gファイバーチャネル、イーサネット上のNVMe over Fabrics、アレイに組み込まれるAI機能です。
128Gの第8世代ファイバーチャネル
128GFC向けのファイバーチャネル物理インターフェース規格FC-PI-8は2023年末までに完成し、ファイバーチャネル業界協会(FCIA)は2025年末までに128GFC製品が市場に出ると見込んでいました(出典:FCIA、2024年12月)。Broadcomは2025年11月に、同社が初の128GファイバーチャネルプラットフォームとするBrocade X8ディレクターとG820スイッチを発表しました(出典:Broadcomプレスリリース、2025年11月)。銀行や政府機関はFCから移行せずディレクターを更新するため、ファイバーチャネル売上は年率2.27%で成長を続けます。
イーサネットとFC上のNVMe over Fabrics
2021年のNVMe 2.0仕様で、NVMe-oF仕様がベースのNVMe仕様に統合され、1つのコマンドセットがファイバーチャネル、リモートダイレクトメモリアクセス(RDMA)、TCP上で動作するようになりました(出典:NVM Express、2022年12月)。NVMe over Fabricsは、SAN売上に占める割合が2025年の11.09%から2035年には30.46%へ拡大し、本レポートで最も成長の速いセグメントです。
自律型でAI対応のブロックアレイ
IBMは2026年2月にFlashSystem 5600、7600、9600を発表し、前世代より最大40%高いデータ効率をうたっています(出典:IBMニュースルーム、2026年2月)。Dellは2026年5月のDell Technologies WorldでPowerStore Eliteを発表しました(出典:Dell投資家向け情報、2026年5月)。これらの機能はサブスクリプションとして販売されるため、SAN管理ソフトウェアとサービスはハードウェアより速い年率7.17%で成長します。
市場の課題:サーバーストレージエリアネットワーク市場の成長を妨げるものは何か?
サーバーSAN市場の成長を抑える課題は2つあります。従来型SANを避けるハイパースケールクラウドと、テラバイトあたりのフラッシュ価格の下落です。
クラウドとハイパースケールは別のアーキテクチャを使う
ハイパースケールおよびクラウドのホールは、2025年の設置IT容量の48%、2035年には約64%を占めますが、SAN機器の購入は少なく、2025年の支出はMWあたり年間12,100米ドルで、エンタープライズのホールの252,600米ドルを大きく下回ります。これらはDC Market Insightsの推計です。Dell Technologiesは2026会計年度にInfrastructure Solutions Group全体の売上を40%伸ばしましたが、ストレージ部門の伸びは1%にとどまりました。AIサーバーが新規予算の大半を占めたためです(出典:Dell 2026会計年度決算)。エンタープライズSAN支出の成長は年率2.73%にとどまります。
テラバイトあたりのフラッシュ価格は下がり続ける
raw容量46テラバイト(TB)のHPE Modular Smart Array(MSA)2070オールフラッシュファイバーチャネルアレイは、米国の販売店で15,152米ドルで販売されており(出典:米国販売店のリスト、2026年10月)、TBあたり約330米ドルです。価格の低下により同じ予算でより多くの容量を得られるため、DC Market InsightsのモデルではエンタープライズMWあたりの支出が2025年の年間252,600米ドルから2035年には204,800米ドルに下がります。ハイブリッドフラッシュアレイは年率0.33%で縮小します。
市場機会:SANの新たな収益源はどこにあるか?
サーバーストレージエリアネットワーク市場で最も大きい2つの新たな収益源は、2035年までに79.2億米ドルとなるNVMe over Fabricsと、2035年までに81.5億米ドルとなるコロケーションSANです。
エンドツーエンドのNVMeブロックストレージ
NVMe over Fabricsはサーバー SAN売上に占める割合が2025年の11.09%から2035年には30.46%へ上昇し、全セグメントで最大のシェア拡大となります。64Gまたは128GのFCと100ギガビットイーサネット(GbE)ポートを備えたエンドツーエンドのNVMeアレイを出荷するベンダーが最も恩恵を受けます。これらのアレイ向けのNot-AND(NAND)フラッシュ供給については、NANDフラッシュ・エンタープライズSSD市場(NAND Flash and Enterprise SSD Market)レポートで扱っています。
コロケーションとプライベートクラウドのSAN
コロケーションのSAN支出は、2025年の基準値41.6億米ドルから81.5億米ドルへと倍増し、CAGRは6.94%です。企業が自社施設からラックを移しつつ、規制対象データ向けに共有ブロックストレージを維持するためです。ベンダーがアレイを所有しTB単位で課金するストレージ・アズ・ア・サービス契約は、この購入者層に最も適しています。
価格:MWあたりのSANコストはいくらか?
サーバーストレージエリアネットワークについて、エンタープライズデータセンターは2025年に、設置IT容量1 MWあたり年間約0.2526百万米ドルをSANアレイ、ファブリック、サポートに支出します。ハイパースケールでは1 MWあたり0.0121百万米ドルです(DC Market Insights推計)。
| 年 | エンタープライズ、コロケーション、エッジ(MWあたり年間、百万米ドル) | ハイパースケールおよびクラウド(MWあたり年間、百万米ドル) |
|---|---|---|
| 2020 | 0.3053 | 0.0100 |
| 2025 | 0.2526 | 0.0121 |
| 2030 | 0.2281 | 0.0131 |
| 2035 | 0.2048 | 0.0140 |
公開されている価格の目安:
- Emulex LPe35002 デュアルポート32GファイバーチャネルHBAは1,998米ドルです(出典:SHI販売店のリスト、2026年10月)。
- Brocade G720 24ポート64Gファイバーチャネルスイッチは28,079.99米ドルです(出典:米国販売店のリスト、2026年10月)。
- 32G FCコントローラー2基と46 TBを備えたHPE MSA 2070オールフラッシュアレイは15,152米ドルです(出典:米国販売店のリスト、2026年10月)。
- 16G FC対応のLenovo ThinkSystem DE4000Hハイブリッドコントローラーエンクロージャーは33,440米ドルです(出典:SHI公共部門向けリスト、2026年10月)。
モデルのMWあたり支出額はDC Market Insightsの推計です。約110ラックからなるエンタープライズ1 MW向けのデュアルファブリックSANには、通常、スイッチ2台、ミッドレンジアレイ1台、サーバー1台あたりHBA2枚が必要です。
規格と規制:どのルールがSANストレージを左右するか?
サーバーストレージエリアネットワークの製品と需要を左右するルールは3つあります。ファイバーチャネルとNVMeの規格、ストレージ製品に対するEUのエコデザイン規則、そして金融分野のレジリエンス規則です。
インターフェース規格。InterNational Committee for Information Technology Standards(INCITS)のT11委員会は、64GFC向けのファイバーチャネル物理インターフェース(FC-PI)規格FC-PI-7を2018年11月に、128GFC向けのFC-PI-8を2023年末までに完成させました(出典:FCIA)。ファイバーチャネルのリンクの90%超が、マルチモードファイバーと垂直共振器面発光レーザー(VCSEL)を使用しています(出典:FCIAロードマップ、2023年8月)。
EUエコデザイン。委員会規則(EU)2019/424は、サーバーおよびオンラインデータストレージ製品のエコデザイン要件を定めており、電源効率の規則は2020年3月1日から、より厳しい段階は2023年1月1日から、安全なデータ消去機能とファームウェアの提供は2021年3月1日から適用されます。
レジリエンスとエネルギー報告。DORAは2025年1月17日からEUの金融機関に適用され、委員会委任規則(EU)2024/1364は、IT電力が500キロワット(kW)以上のデータセンター事業者に毎年のエネルギーデータ報告を義務付けています(出典:EUR-Lex、2024年3月)。
市場セグメンテーション:サーバーストレージエリアネットワーク市場をリードするセグメントは?
ストレージアレイが2025年売上の74.63%でサーバーストレージエリアネットワーク市場をリードし、NVMe over Fabricsは2035年まで年率16.20%で最も成長の速いセグメントです(DC Market Insights推計)。
コンポーネント別:ストレージアレイが74.63%でトップ
アレイにはコントローラー、フラッシュ、ソフトウェアが含まれるため、SAN予算の大半を占めます。
| コンポーネント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ストレージアレイ | 11,874.05 | 74.63% | 19,732.40 | 5.21% |
| SANスイッチおよびディレクター | 1,968.14 | 12.37% | 2,750.21 | 3.40% |
| SAN管理ソフトウェアおよびサービス | 1,228.30 | 7.72% | 2,453.88 | 7.17% |
| ホストバスアダプター | 840.08 | 5.28% | 1,057.97 | 2.33% |
インターコネクトプロトコル別:ファイバーチャネルが58.34%でトップ
ファイバーチャネルはミッションクリティカルなデータベースの標準であり続け、NVMe over FabricsはFCとイーサネットの両方でシェアを伸ばしています。
| インターコネクトプロトコル | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ファイバーチャネル | 9,282.22 | 58.34% | 11,622.12 | 2.27% |
| iSCSIおよびイーサネットブロック | 4,863.86 | 30.57% | 6,454.42 | 2.87% |
| NVMe over Fabrics | 1,764.48 | 11.09% | 7,917.91 | 16.20% |
アレイメディア別:オールフラッシュアレイが61.47%でトップ
フラッシュはプライマリのブロックストレージの標準となり、HDDアレイは低コストのセカンダリ階層に残ります。
| アレイメディア | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| オールフラッシュアレイ | 9,780.22 | 61.47% | 20,629.20 | 7.75% |
| ハイブリッドフラッシュアレイ | 4,276.76 | 26.88% | 4,138.32 | -0.33% |
| HDDアレイ | 1,853.58 | 11.65% | 1,226.94 | -4.04% |
データセンタータイプ別:エンタープライズが62.41%でトップ
企業所有のデータセンターが依然として大半のSANを運用していますが、ラックがサードパーティのホールへ移るにつれ、コロケーションの成長が速くなっています。
| データセンタータイプ | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| エンタープライズ | 9,929.07 | 62.41% | 12,995.69 | 2.73% |
| コロケーション | 4,163.79 | 26.17% | 8,146.66 | 6.94% |
| エッジ | 1,143.97 | 7.19% | 2,035.37 | 5.93% |
| ハイパースケールおよびクラウド | 673.73 | 4.23% | 2,816.74 | 15.38% |
最終用途産業別:BFSIが27.38%でトップ
銀行や保険会社は基幹系の銀行データベースとレプリケーション向けにSANを購入し、医療は画像・記録システムの拡大により最も速く成長します。
| 最終用途産業 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| BFSI | 4,356.31 | 27.38% | 6,535.01 | 4.14% |
| ITおよび通信 | 3,121.65 | 19.62% | 5,684.99 | 6.18% |
| 政府・防衛 | 2,095.42 | 13.17% | 3,134.93 | 4.11% |
| 医療 | 1,818.58 | 11.43% | 3,462.46 | 6.65% |
| 製造 | 1,632.42 | 10.26% | 2,784.01 | 5.48% |
| その他 | 1,532.19 | 9.63% | 2,251.12 | 3.92% |
| 小売・Eコマース | 1,353.99 | 8.51% | 2,141.94 | 4.69% |
DC独自分析:MWあたりSAN支出モデルと地域×コンポーネントのマトリクス
サーバーストレージエリアネットワーク市場で最大のセルは、2025年の北米のストレージアレイで45.0億米ドルです。これは16の入力から構築し、3つの境界チェックで検証したDC Market Insightsのモデルで、詳細は調査手法に記載しています。
16の入力とは、2020年、2025年、2030年、2035年の設置IT MW、同じ4時点のエンタープライズ・コロケーション・エッジの設置MWシェア、エンタープライズMWあたり支出の4つの値、ハイパースケールMWあたり支出の4つの値です。下の表は2025年の積み上げを示します。
| ホールタイプ(2025年) | 設置IT MW | MWあたり年間SAN支出 | 2025年SAN支出 |
|---|---|---|---|
| エンタープライズ、コロケーション、エッジ | 60,320 | 0.2526百万米ドル | 15,236.83百万米ドル |
| ハイパースケールおよびクラウド | 55,680 | 0.0121百万米ドル | 673.73百万米ドル |
| 合計 | 116,000 | 0.1372百万米ドル | 15,910.56百万米ドル |
下のマトリクスは2025年の市場を地域とコンポーネントで分けたもので、行と列の合計は上記の合計に一致します。
| 地域(百万米ドル、2025年) | ストレージアレイ | スイッチおよびディレクター | HBA | ソフトウェアおよびサービス | 合計 |
|---|---|---|---|---|---|
| 北米 | 4,496.46 | 795.71 | 327.44 | 531.42 | 6,151.03 |
| アジア太平洋 | 3,705.60 | 547.25 | 241.66 | 312.07 | 4,806.58 |
| 欧州 | 2,673.47 | 469.10 | 202.55 | 293.63 | 3,638.75 |
| 中東・アフリカ | 536.41 | 84.28 | 36.42 | 47.73 | 704.84 |
| 中南米 | 462.11 | 71.80 | 32.01 | 43.45 | 609.37 |
| 合計 | 11,874.05 | 1,968.14 | 840.08 | 1,228.30 | 15,910.57 |
地域別分析:サーバーストレージエリアネットワーク市場をリードする地域は?
北米が2025年売上の38.66%でサーバーストレージエリアネットワーク市場をリードし、最も成長の速い地域は2035年まで年率7.77%の中東・アフリカです(DC Market Insights推計)。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 北米 | 6,151.02 | 38.66% | 9,342.41 | 4.27% |
| アジア太平洋 | 4,806.58 | 30.21% | 8,754.93 | 6.18% |
| 欧州 | 3,638.75 | 22.87% | 5,230.09 | 3.69% |
| 中東・アフリカ | 704.84 | 4.43% | 1,489.48 | 7.77% |
| 中南米 | 609.37 | 3.83% | 1,177.55 | 6.81% |
北米がシェア38.66%でトップ
米国には最大のSANベンダーと最大のエンタープライズデータセンター基盤があります。Dell、NetApp、Hewlett Packard Enterprise(HPE)、IBMはいずれも売上の大半を米国で計上しており、米国の銀行や保険会社がファイバーチャネルのディレクターを64Gや128Gへ更新することから、同地域は年率4.27%で成長します。
アジア太平洋のシェアは30.21%
アジア太平洋は年率6.18%で成長し、中国、日本、インド、韓国が牽引します。中国はHuaweiやInspurなどの国内ベンダーからの購入が中心で、インドは銀行や政府機関がデータセンター容量を増やすことから、大規模国の中で最も成長の速い年率10.32%です。
欧州のシェアは22.87%
欧州は、企業の容量が他地域より速くクラウドへ移るため、最も遅い年率3.69%で成長します。DORAとEUのエコデザイン規則により、銀行と政府の更新支出は安定しています。
中東・アフリカは年率7.77%で最も成長の速い地域
中東・アフリカは2025年売上の4.43%を占め、最も成長の速い地域です。サウジアラビア、アラブ首長国連邦、カタールが銀行と政府のデータの国内保管を義務付けており、海外のパブリッククラウドよりオンプレミスやコロケーションのSANが有利になるためです。
中南米のシェアは3.83%
中南米は年率6.81%で成長し、ブラジルとメキシコが牽引します。両国では銀行が大規模なファイバーチャネル環境を運用し、コロケーション事業者がサンパウロとケレタロで拡張しています。
国別分析:SANストレージへの支出が最も多い国はどこか?
米国が2025年売上の34.46%でサーバーストレージエリアネットワーク市場をリードし、上位12か国で最も成長の速い国はインドの年率10.32%です(DC Market Insights推計)。下記の12か国で2025年売上の79.03%を占めます。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR |
|---|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 5,482.40 | 34.46% | 8,287.65 | 4.22% |
| 2 | 中国 | アジア太平洋 | 1,983.68 | 12.47% | 3,801.39 | 6.72% |
| 3 | 日本 | アジア太平洋 | 895.47 | 5.63% | 1,411.29 | 4.65% |
| 4 | ドイツ | 欧州 | 776.51 | 4.88% | 1,080.54 | 3.36% |
| 5 | 英国 | 欧州 | 721.20 | 4.53% | 1,011.50 | 3.44% |
| 6 | カナダ | 北米 | 498.85 | 3.14% | 795.97 | 4.78% |
| 7 | フランス | 欧州 | 477.04 | 3.00% | 665.27 | 3.38% |
| 8 | インド | アジア太平洋 | 455.18 | 2.86% | 1,215.18 | 10.32% |
| 9 | オーストラリア | アジア太平洋 | 430.67 | 2.71% | 738.04 | 5.53% |
| 10 | 韓国 | アジア太平洋 | 412.40 | 2.59% | 715.28 | 5.66% |
| 11 | ブラジル | 中南米 | 265.81 | 1.67% | 502.93 | 6.58% |
| 12 | サウジアラビア | 中東・アフリカ | 174.73 | 1.10% | 429.42 | 9.41% |
上位12か国以外では、イタリアがサーバーストレージエリアネットワーク売上の2.17%、スペインが1.58%、オランダが1.46%、メキシコが1.12%、アラブ首長国連邦が0.94%、ロシアが0.68%、南アフリカが0.61%を占めます。これらのシェアはDC Market Insightsの推計です。
予測シナリオ:2035年のSAN予測を変えうる要因は?
2035年のサーバーストレージエリアネットワーク市場は、基本ケースの259.9億米ドルを中心に、エンタープライズ容量がパブリッククラウドへ移行する速度に応じて233.5億米ドルから285.4億米ドルの範囲となります。
| シナリオ | 2026年以降の前提 | 2035年の値 | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | エンタープライズおよびコロケーションのMW成長とMWあたり支出が基本ケースより15%低い(クラウド移行が加速) | 233.5億米ドル | 3.91% |
| 基本 | エンタープライズ、コロケーション、エッジの設置MWシェアが52%から36%へ低下 | 259.9億米ドル | 5.03% |
| 高位 | エンタープライズおよびコロケーションのMW成長とMWあたり支出が基本ケースより15%高い(ソブリンおよびプライベートAIのオンプレミス化) | 285.4億米ドル | 6.02% |
競争環境:サーバーストレージエリアネットワーク市場をリードする企業は?
Dell Technologiesが2025年売上の約21%でサーバーストレージエリアネットワーク市場をリードし、上位3社(Dell Technologies、Huawei、NetApp)で約41%を占めます(DC Market Insights評価)。
- Dell Technologies(PowerMax、PowerStore、PowerVault)
- Huawei(OceanStor Dorado)
- NetApp(AFF、ASA)
- Hewlett Packard Enterprise(Alletra、MSA)
- Everpure、旧Pure Storage(FlashArray)
- IBM(FlashSystem、DS8000)
- Hitachi Vantara(VSP One)
- Broadcom(Brocadeスイッチ、Emulex HBA)
- Cisco(MDSスイッチ)
- Marvell(QLogic HBA)
- Lenovo(ThinkSystem DEおよびDM)
- Fujitsu(ETERNUS)
- Inspur
- Infinidat
- MacroSAN
Dellの強みは規模です。2026会計年度のストレージ売上は166.3億米ドルで、そのうちブロックアレイが最大の部分を占めます(出典:Dell決算、2026年2月)。NetAppの2026会計年度の売上は5%増の69.3億米ドルでした(出典:NetApp 2026会計年度決算)。Everpureの2026会計年度の売上は16%増で36億米ドルを超えました(出典:Everpure 2026会計年度決算)。ファブリックでは、Broadcomの2025会計年度の10-Kが、同社のファイバーチャネルHBAとミッションクリティカルなFC SAN製品を説明しています(出典:Broadcom 10-K、2025年12月)。
最近の動向
最近のサーバーストレージエリアネットワーク関連の発表は、アレイベンダーとファブリックベンダーの双方から出ています。
- 2026年5月、Dell TechnologiesはDell Technologies WorldでPowerStore Eliteを発表しました(出典:Dell投資家向け情報)。
- 2026年2月、IBMは最大40%高いデータ効率をうたうFlashSystem 5600、7600、9600を発表しました(出典:IBMニュースルーム)。
- 2025年11月、Broadcomは初の第8世代128GファイバーチャネルプラットフォームであるBrocade X8ディレクターとG820スイッチを発表しました(出典:Broadcomプレスリリース)。
- 2025年11月、Hitachi Vantaraはオールフラッシュ NVMeブロックアレイのVSP One Block High Endを発表しました(出典:Hitachiプレスリリース)。
- 2025年10月、NetAppはAIワークロード向けの分離型オールフラッシュシステムAFXを発表しました(出典:NetAppニュースルーム)。
- 2025年1月、BroadcomはBrocade G710 24ポート64Gトップオブラック型SANスイッチを発表しました(出典:Broadcomプレスリリース)。
その他のストレージおよびIT機器のレポートはDC Market Insights業界レポートに掲載しています。フラッシュメディアはオールフラッシュデータセンター市場レポートで、NAND供給はNANDフラッシュ・エンタープライズSSD市場レポートで扱っています。
調査手法:サーバーストレージエリアネットワーク市場モデルの構築方法
サーバーストレージエリアネットワークのモデルは、設置IT容量にMWあたりSAN支出を掛け合わせ、エンタープライズ・コロケーション・エッジのホールと、ハイパースケール・クラウドのホールを別々に算出します。設置容量は、DC Market Insights Capacityモデルに沿って、2020年は70,500 MW、2025年は116,000 MW、2030年は207,091 MW、2035年は314,368 MWです。エンタープライズ・コロケーション・エッジの設置MWシェアは、2020年62%、2025年52%、2030年42%、2035年36%です。エンタープライズMWあたりの年間SAN支出は0.3053百万米ドル(2020年)、0.2526(2025年)、0.2281(2030年)、0.2048(2035年)で、ハイパースケールMWあたりは0.0100、0.0121、0.0131、0.0140です。セグメントシェアは2025年と2035年について設定し、すべての区分が合計に一致するようスケーリングしています。
3つの境界チェック:
- 上限1:159.1億米ドルは、2025年に世界がデータセンターへ投資する5,800億米ドルの2.74%です(出典:IEA World Energy Outlook 2025)。
- 上限2:Dellのストレージ(164.6億米ドル、2025会計年度)、NetApp(65.7億米ドル)、Pure Storage(31.7億米ドル)、HPEのハイブリッドクラウド部門(57.5億米ドル)の4社だけで、ファイル、バックアップ、サービスを含め、2025年に終わる会計年度の合算売上は319.5億米ドルでした。したがって、159.1億米ドルというブロックSAN市場は、その合計に十分収まります。
- 下限:Pure Storageの2025会計年度の売上31.7億米ドルはほぼ全額がフラッシュアレイによるもので、モデルのストレージアレイセグメント118.7億米ドルはこの1社の3.7倍です。
詳細な手法:DC Market Insights調査手法。本ページに記載のアナリストがモデルを構築し、レビュー担当者が公開前に計算、出典、日付を確認しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2調査手法
- 1.3主要市場統計
- 02エグゼクティブサマリー
- 2.1市場規模 2020-2035
- 2.2主なポイント
- 03市場範囲と推計の比較
- 3.1対象と対象外
- 3.2推計が異なる理由
- 04市場ダイナミクス
- 4.1市場の促進要因
- 4.2市場トレンド
- 4.3市場の課題
- 4.4市場機会
- 05価格分析
- 5.1MWあたりSAN支出、2020-2035
- 5.2公開価格の目安
- 06規格と規制
- 6.1ファイバーチャネルとNVMeの規格
- 6.2EUエコデザイン
- 6.3レジリエンスとエネルギー報告
- 07市場セグメンテーション
- 7.1コンポーネント別
- 7.2インターコネクトプロトコル別
- 7.3アレイメディア別
- 7.4データセンタータイプ別
- 7.5最終用途産業別
- 08Dc独自分析
- 8.1MWあたりSAN支出モデル
- 8.2地域×コンポーネントのマトリクス
- 09地域別分析
- 9.1北米
- 9.2アジア太平洋
- 9.3欧州
- 9.4中東・アフリカ
- 9.5中南米
- 10国別分析
- 10.1上位12か国
- 11予測シナリオ
- 11.1低位、基本、高位ケース
- 12競争環境
- 12.1企業一覧
- 12.2市場シェアと強み
- 13最近の動向
- 図の一覧
- 図1. サーバーストレージエリアネットワーク市場規模、2020-2035
- 表の一覧
- 表1. レポート属性
- 表2. 範囲の比較
- 表3. MWあたりSAN支出
- 表4. セグメント別の表
- 表5. MWあたりSAN支出モデル
- 表6. 地域×コンポーネントのマトリクス
- 表7. 地域別内訳
- 表8. 上位12か国
- 表9. 予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
2026年は174.5億米ドルで、DC Market Insightsの推計では2025年の159.1億米ドルから9.67%増加します。市場は2035年に259.9億米ドルへ達すると予測され、2025年から2035年のCAGRは5.03%です。
2025年は159.1億米ドル、2035年は259.9億米ドル(DC Market Insights推計)で、2020年は136.1億米ドルでした。2025年の数値は、設置IT容量116,000 MW分のSANアレイ、ファイバーチャネルスイッチ、HBA、SANソフトウェアを対象としています。
2025年から2035年まで年率5.03%(DC Market Insights推計)で、2023年にストレージ発注が落ち込み、その後オールフラッシュへの更新が始まった2020-2025年の3.17%より速い成長です。
2025年の支出159.1億米ドルは、サーバーストレージエリアネットワーク向けでした。これは、データセンターのサーバーをファイバーチャネル、iSCSI、NVMe over Fabrics経由で共有ブロックストレージアレイに接続する専用ネットワークです。NAS、オブジェクトストレージ、サーバー内蔵ドライブは含みません。
アレイにはコントローラー、フラッシュ、ソフトウェアが含まれるため、2025年売上の74.63%を最大のコンポーネントであるストレージアレイが占めます。残りはSANスイッチおよびディレクター、ホストバスアダプター、SAN管理ソフトウェアおよびサービスです(DC Market Insights推計)。
最も成長の速いセグメントはNVMe over Fabricsで年率16.2%です。オールフラッシュアレイがSCSIベースのプロトコルから移行するにつれ、SAN売上に占める割合は2025年の11.09%から2035年には30.46%へ上昇します(DC Market Insights推計)。
米国の販売店では、デュアルポート32GファイバーチャネルHBAが1,998米ドル、Brocade G720 24ポート64Gスイッチが28,079.99米ドル、HPE MSA 2070 46 TBオールフラッシュアレイが15,152米ドルです。DC Market Insightsは、2025年のSAN支出をエンタープライズMWあたり年間0.2526百万米ドルとしています。
最大の地域は北米で、2025年売上の38.66%を占めます。中東・アフリカは、湾岸諸国が銀行と政府のデータの国内保管を義務付けているため、年率7.77%で最も成長の速い地域です(DC Market Insights推計)。
2025年売上の約21%がリーダーのDell Technologiesに集まり、Dell、Huawei、NetAppの3社で約41%を占めます(DC Market Insights評価)。これにHPE、Everpure(旧Pure Storage)、IBM、Hitachi Vantara、Broadcom、Ciscoが続きます。
2025年のSAN売上の58.34%がファイバーチャネルで、最大のプロトコルです。銀行や政府機関がミッションクリティカルなデータベースで信頼しているためです。NVMe over Fabricsの拡大に伴い、そのシェアは2035年に44.71%へ低下します(DC Market Insights推計)。
2025年売上の27.38%は銀行・金融サービス・保険(BFSI)で、最大の最終用途産業です。基幹系の銀行データベースと同期レプリケーションがSANアレイ上で動いているためです(DC Market Insights推計)。
128GFC向けのFC-PI-8規格は2023年に完成し、Broadcomは2025年11月に初の128Gファイバーチャネルのディレクターとスイッチを出荷しました。DC Market Insightsは、銀行や政府機関が予測期間中にディレクターを64Gや128Gへ更新すると見込んでいます。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。