
Mercato dei Data Center AI in Cina: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato dei Data Center AI in Cina era pari a USD 8,410.0 milioni; si prevede che raggiunga USD 37.67 miliardi entro il 2035, con un CAGR del 16.18%. Inner Mongolia and Gansu-Ningxia rappresentano 26.3% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 21 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Statistiche chiave del mercato
- 03Sintesi
- 04Fattori di crescita
- 05Tendenze di mercato
- 06Sfide del mercato
- 07Opportunità di mercato
- 08Analisi dei prezzi
- 09Norme e regolamentazione
- 10Segmentazione del mercato dei Data Center AI in Cina
- 16capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 16Aziende analizzate
Analisi regionale
- Inner Mongolia and Gansu-Ningxia26.3%
- Beijing-Tianjin-Hebei21.3%
- Yangtze River Delta18.6%
- Chengdu-Chongqing and Guizhou14.3%
- Greater Bay Area (Guangdong)12.2%
- Rest of China7.3%
Aziende analizzate
- ByteDance (Volcano Engine)
- Alibaba Cloud
- Tencent Cloud
- Baidu AI Cloud
- Huawei
- China Telecom
- China Mobile
- China Unicom
- GDS Holdings
- VNET Group
- Chindata Group
- Envision
- Inspur
- Sugon
- Vertiv
- Schneider Electric
Analisi completa
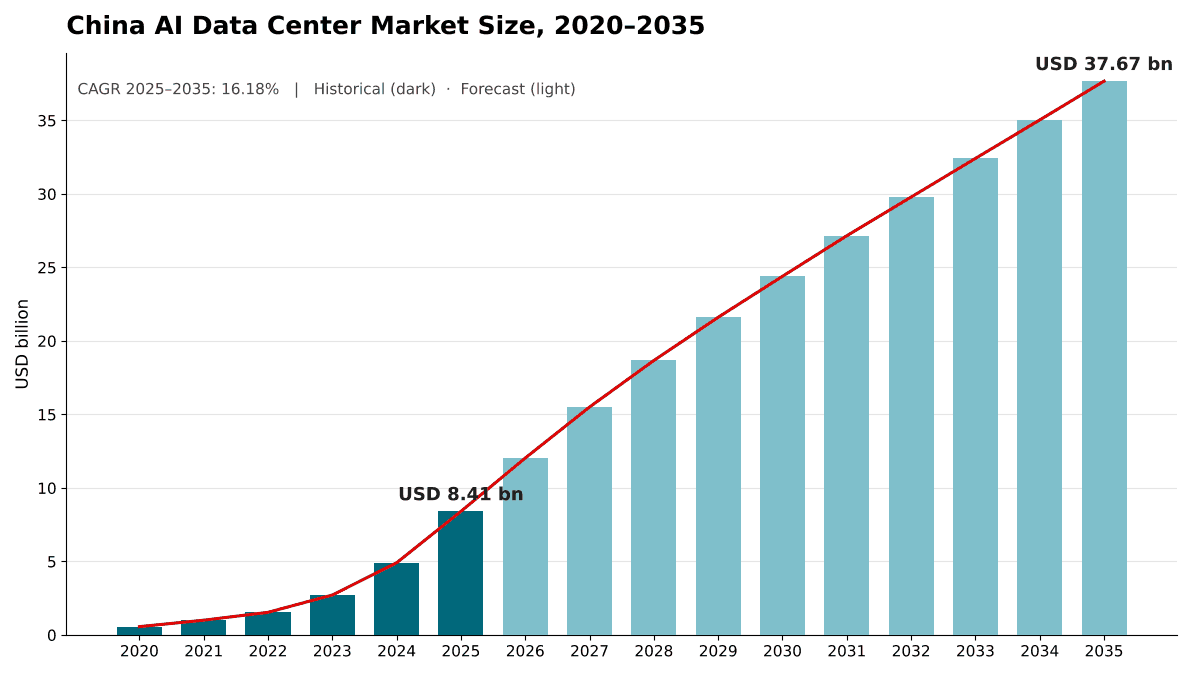
Il mercato dei Data Center AI in Cina vale USD 12,04 miliardi nel 2026 e dovrebbe arrivare a USD 37,67 miliardi entro il 2035, partendo da USD 8,41 miliardi nel 2025, con un CAGR del 16,18% tra il 2025 e il 2035 (stima di DC Market Insights). A muovere la spesa è lo scarto tra la disponibilità di chip e quella di sale: nel 2025 e nel 2026 gli hyperscaler cinesi hanno impegnato centinaia di miliardi di yuan nell’infrastruttura AI, ma sono state le regole statunitensi sulle licenze per gli acceleratori Nvidia a stabilire quanto in fretta ogni sala potesse essere riempita, per cui gli operatori hanno investito in alimentazione, raffreddamento a liquido e white space in grado di ospitare sia GPU importate sia pod Huawei Ascend. Il valore del 2025 è costruito a partire dalle sale stesse: circa 1.620 MW di nuova capacità IT dedicata all’AI, a circa USD 4,57 milioni di spesa infrastrutturale per MW, generano USD 7,40 miliardi di spesa per nuove costruzioni, mentre software e servizi su una base AI installata media di circa 2.980 MW, a USD 0,338 milioni per MW, aggiungono USD 1,01 miliardi. Il mercato dei Data Center AI in Cina copre soltanto questo livello infrastrutturale (sistemi di alimentazione ed elettrici, raffreddamento, rack e white space, rete e cablaggio interni alla sala, software di gestione dell’infrastruttura del data center (DCIM) e di orchestrazione, servizi di progettazione, costruzione e gestione) ed esclude i server e gli acceleratori di intelligenza artificiale (AI). I rack oltre 100 kW sono il segmento in più rapida crescita, al 31,75% annuo, perché i pod di addestramento raffreddati a liquido concentrano molta più potenza in ciascun rack, mentre Mongolia Interna e Gansu-Ningxia formano la regione più dinamica, al 19,77% annuo, man mano che l’addestramento si sposta verso gli hub di calcolo occidentali. Tutte le tipologie di data center in Cina, comprese le sale non AI, sono dimensionate nel report China Data Center Market; questo mercato ne rappresenta la quota dedicata all’AI.
Statistiche chiave del mercato: quanto spenderà la Cina per le sale dei data center AI nel 2026?
DC Market Insights stima che nel 2026 la Cina spenderà USD 12,04 miliardi in infrastruttura, software e servizi per i data center AI, il 43,13% in più rispetto ai USD 8,41 miliardi del 2025.
- Dimensione del mercato dei Data Center AI in Cina nel 2025: USD 8,41 miliardi.
- Dimensione del mercato dei Data Center AI in Cina nel 2026: USD 12,04 miliardi.
- Dimensione del mercato dei Data Center AI in Cina nel 2030: USD 24,40 miliardi.
- Dimensione del mercato dei Data Center AI in Cina nel 2035: USD 37,67 miliardi (scenario basso USD 29,58 miliardi, scenario alto USD 44,94 miliardi).
- CAGR 2025-2035: 16,18% (scenario basso 13,40%, scenario alto 18,25%).
- Componente principale: infrastruttura di alimentazione ed elettrica, USD 2,66 miliardi, pari al 31,7% del valore 2025.
- Segmento in più rapida crescita: rack oltre 100 kW, 31,75% annuo, da USD 731,74 milioni nel 2025 a USD 11,53 miliardi nel 2035.
- Regione principale e più dinamica: Mongolia Interna e Gansu-Ningxia, 26,3% del valore 2025, 19,77% annuo.
- Tipo di operatore più grande: hyperscale self-build, 46,2% del valore 2025.
- Leader di mercato: ByteDance, Alibaba e Tencent insieme, circa il 37% della spesa 2025 (stima di DC Market Insights).
Sintesi: il mercato dei Data Center AI in Cina nel 2025, nel 2026 e nel 2035
Il mercato dei Data Center AI in Cina valeva USD 568,96 milioni nel 2020, ha raggiunto USD 8,41 miliardi nel 2025 e dovrebbe toccare USD 37,67 miliardi entro il 2035, con un CAGR del 16,18% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato dei Data Center AI in Cina 2025 | USD 8,41 miliardi |
| Dimensione del mercato dei Data Center AI in Cina 2026 | USD 12,04 miliardi |
| Mercato dei Data Center AI in Cina, CAGR | 16,18% |
| Dimensione del mercato dei Data Center AI in Cina 2035 | USD 37,67 miliardi |
Tra il 2020 e il 2025 il mercato è cresciuto del 71,38% annuo, mentre la nuova capacità AI completata nella Cina continentale passava da 140 MW a 1.620 MW e l’addestramento dei grandi modelli linguistici si trasferiva dai cluster pilota a sale su scala di campus. Dal 2025 al 2035 la crescita rallenta al 16,18% annuo perché il costo infrastrutturale per MW comincia a scendere, anche se i completamenti annui salgono a circa 4.960 MW entro il 2035.
Nel 2030 il mercato raggiunge USD 24,40 miliardi. Entro il 2035 software e servizi sulla base installata valgono USD 16,65 miliardi, ovvero il 44,2% del mercato dei Data Center AI in Cina, contro il 12,0% del 2025: nel corso del decennio il mercato passa così da una logica di costruzione a una logica di gestione.
Ambito del mercato: che cosa copre il mercato dei Data Center AI in Cina oltre ai chip?
Il mercato dei Data Center AI in Cina comprende la spesa per gli edifici e i sistemi che ospitano il calcolo AI nella Cina continentale, espressa in dollari USA correnti e stimata da DC Market Insights in USD 8,41 miliardi nel 2025.
Incluso. Distribuzione elettrica, gruppi di continuità e generatori al servizio delle sale AI; raffreddamento ad aria, a liquido diretto al chip e a immersione; rack e allestimento del white space; switch interni alla sala, come gli switch per data center Nexus di Cisco Systems, e cablaggio delle fabric AI; software DCIM; servizi di progettazione, costruzione e gestione.
Escluso. Server AI, unità di elaborazione grafica (GPU) e altri acceleratori, sistemi di storage, terreno e costruzione dell’involucro, collegamenti di interconnessione tra campus, canoni di colocation e ricavi da servizi cloud, oltre ai data center di Hong Kong, Macao e Taiwan.
Come si combinano i segmenti. Le suddivisioni per componente, tecnologia di raffreddamento, carico di lavoro, tipo di operatore e densità dei rack ripartiscono ciascuna gli stessi USD 8,41 miliardi. La ripartizione regionale raggruppa gli hub East Data West Computing in sei regioni. La spesa per acceleratori è dimensionata nel report Data Center GPUs Market.
Fattori di crescita: perché gli hyperscaler cinesi costruiscono sale AI così in fretta?
Tre fattori spiegano gran parte della crescita: investimenti degli hyperscaler nell’ordine delle centinaia di miliardi di yuan, obiettivi nazionali di potenza di calcolo e 13,73 milioni di rack di calcolo che consumano 170 miliardi di kWh.
Alibaba si impegna a investire almeno 380 miliardi di yuan in infrastruttura cloud e AI
Nel febbraio 2025 Alibaba ha annunciato che investirà almeno 380 miliardi di yuan (USD 52,4 miliardi) in infrastruttura cloud e AI nei tre anni successivi. Alibaba ha riportato investimenti in conto capitale per RMB31.501 milioni nel trimestre di settembre 2025 e ha dichiarato di aver destinato circa RMB120 miliardi all’infrastruttura AI e cloud nei quattro trimestri precedenti (Fonte: documento sui risultati di Alibaba depositato presso la Securities and Exchange Commission statunitense). DC Market Insights stima che infrastruttura, software e servizi rappresentino circa un quarto degli investimenti AI in Cina, mentre il resto va a server e acceleratori.
Gli obiettivi nazionali portano il calcolo intelligente a 1,59 milioni di PFLOPS
Il piano cinese per l’infrastruttura di potenza di calcolo dell’ottobre 2023 puntava a una potenza di calcolo complessiva di 300 exaflops (EFLOPS) entro il 2025, con una quota del 35 percento per il calcolo AI. Secondo i dati della National Data Administration (NDA), nel 2024 il calcolo intelligente rappresentava il 32 percento della capacità di calcolo totale cinese di 280 EFLOPS, e il Digital China Development Report 2025 della NDA indica che a fine 2025 la potenza di calcolo intelligente aveva raggiunto 1,59 milioni di petaflops (PFLOPS), con 42 grandi cluster di calcolo intelligente realizzati. DC Market Insights interpreta questi obiettivi come una soglia minima per gli operatori di telecomunicazioni e i centri di calcolo pubblici, che detengono il 17,4% del valore 2025.
I rack di calcolo arrivano a 13,73 milioni e consumano 170 miliardi di kWh di elettricità
Il Ministry of Industry and Information Technology (MIIT) ha registrato 10,85 milioni di rack standard in esercizio a fine giugno 2025, e la NDA ha contato oltre 13,73 milioni di rack standard di strutture di calcolo a fine 2025. Un rapporto della National Energy Administration (NEA) indica che i centri di calcolo cinesi hanno consumato 170 miliardi di kWh di elettricità nel 2025, e che l’elettricità usata dai servizi dati internet è aumentata del 44 percento su base annua, a 49,4 miliardi di kWh, nel primo semestre 2026. DC Market Insights calcola che la sua base AI installata media del 2025, di circa 2.980 MW, a pieno carico e con un’efficienza di utilizzo dell’energia (PUE) di 1,34, assorbirebbe circa 35 miliardi di kWh l’anno, ovvero circa il 20,6% di quei 170 miliardi di kWh. Lo stack di calcolo più ampio è trattato nel report AI Infrastructure Market.
Tendenze di mercato: come il raffreddamento a liquido e i pod Ascend stanno ridisegnando le sale AI cinesi?
Il mercato dei Data Center AI in Cina si sta spostando verso il raffreddamento a liquido, i rack oltre 100 kW, gli acceleratori nazionali e i campus da gigawatt negli hub occidentali.
Il raffreddamento a liquido diretto al chip raggiunge il 59,1% della spesa entro il 2035
Il raffreddamento a liquido diretto al chip vale USD 2,94 miliardi nel 2025, pari al 34,9% del mercato dei Data Center AI in Cina, e cresce del 22,46% annuo fino a USD 22,26 miliardi entro il 2035, quando arriva al 59,1%. Il raffreddamento a immersione cresce ancora più rapidamente, al 24,24% annuo, da USD 571,93 milioni a USD 5,01 miliardi. Il raffreddamento ad aria continua a crescere del 7,81% annuo grazie alle sale di inferenza e ai rack a densità più bassa, ma la sua quota scende dal 58,3% al 27,6% del valore. Si tratta di stime di DC Market Insights; chi confronta i fornitori di raffreddamento può consultare il report Data Center Liquid Cooling Market.
L’Atlas 950 SuperPoD di Huawei da 8.192 chip detta il design dei rack
Nel settembre 2025 Huawei ha dichiarato che il suo Atlas 950 SuperPoD avrà fino a 8.192 chip Ascend 950DT, 20 volte le unità di elaborazione neurale dell’Atlas 900 A3 SuperPoD, e che prevede le serie di chip Ascend 950, 960 e 970 nell’arco di tre anni. DC Market Insights si aspetta che questi pod moltiplichino per quindici la spesa per i rack oltre 100 kW entro il 2035.
I campus da gigawatt spostano l’addestramento in Mongolia Interna
Il Galaxy Campus di Envision a Ulanqab, in Mongolia Interna, descritto come il più grande parco di calcolo AI della Cina, ha una capacità totale pianificata di 2 gigawatt, con oltre l’80 percento di elettricità verde collegata direttamente. Nel settembre 2026 il South China Morning Post ha riferito, citando una fonte, che ByteDance ha avviato colloqui preliminari con fornitori locali di data center per aggiungere da 5 a 6 gigawatt di calcolo a Ulanqab. DC Market Insights prevede che la quota congiunta di Mongolia Interna e Gansu-Ningxia nel mercato dei Data Center AI in Cina salga dal 26,3% del 2025 al 35,7% del 2035.
Sfide del mercato: come i controlli sulle esportazioni e i limiti di PUE rallentano i cantieri AI in Cina?
La disponibilità di acceleratori soggetti ai controlli statunitensi sulle esportazioni e le norme di efficienza energetica sono i due vincoli che, secondo DC Market Insights, rallenteranno il mercato dei Data Center AI in Cina, riducendo il valore 2035 fino a USD 8,09 miliardi nello scenario basso.
I controlli sulle esportazioni rendono la fornitura di GPU il fattore che detta il ritmo
Il 9 aprile 2025 il governo statunitense ha comunicato a Nvidia che per esportare i prodotti H20 in Cina serve una licenza, e Nvidia ha registrato un onere di USD 4,5 miliardi nel primo trimestre dell’esercizio 2026 per scorte in eccesso e obblighi di acquisto relativi agli H20 (Fonte: documento sui risultati di Nvidia depositato presso la Securities and Exchange Commission statunitense). Nel dicembre 2025 il presidente degli Stati Uniti ha dichiarato che Nvidia avrebbe potuto spedire prodotti H200 a clienti approvati in Cina, versando il 25% agli Stati Uniti. Nel terzo trimestre 2025 gli investimenti in conto capitale di Tencent sono scesi del 24 percento su base annua, a RMB13,0 miliardi, calo che Tencent ha attribuito alla disponibilità di chip AI. DC Market Insights modella un avvio più lento nel 2026 per gli operatori che dipendono da acceleratori importati.
Le norme di efficienza aumentano il costo di ogni MW
Il piano d’azione per i data center del luglio 2024 fissa un PUE medio inferiore a 1,5 entro il 2025 e un aumento annuo del 10 percento nell’uso di energia rinnovabile nei data center. La NDA riferisce che a fine 2025 il PUE medio delle strutture di calcolo di dimensioni ultra-grandi era sceso a 1,34. Raggiungere questi livelli con rack AI ad alta densità richiede raffreddamento a liquido, recupero del calore e contratti di fornitura di energia verde, voci che DC Market Insights include nella sua spesa infrastrutturale per MW di USD 4,57 milioni nel 2025, rispetto a USD 3,92 milioni nel 2020.
Opportunità di mercato: dove cresceranno i ricavi da colocation e gestione AI in Cina?
I due principali nuovi bacini di ricavo del mercato dei Data Center AI in Cina sono la colocation wholesale costruita per tenant AI, in crescita del 18,04% annuo, e la gestione di una base AI installata che supera i 40 GW entro il 2035.
La colocation wholesale sale a USD 12,32 miliardi entro il 2035
VNET ha riportato 889 MW di capacità wholesale in servizio e 452 MW in costruzione a fine 2025, e a marzo 2026 i media hanno riferito che ByteDance ha firmato con VNET un accordo per 500 MW di data center in Cina. DC Market Insights valuta la colocation wholesale USD 2,35 miliardi nel 2025 e USD 12,32 miliardi nel 2035, con una quota che sale dal 27,9% al 32,7%, poiché le società internet prendono capacità in locazione invece di costruire da sé ogni sala.
Gestione e software raggiungono USD 16,65 miliardi entro il 2035
Il software DCIM e di orchestrazione, che comprende gli strumenti per il data center definito dal software capaci di gestire in modo unificato alimentazione, raffreddamento e calcolo, è il componente in più rapida crescita, al 20,53% annuo, da USD 302,79 milioni a USD 1,96 miliardi, mentre i servizi di progettazione, costruzione e gestione, cioè i servizi per l’intero ciclo di vita del data center dalla progettazione alla dismissione, crescono del 18,83% annuo fino a USD 7,27 miliardi. Le sale di inferenza, che superano quelle di addestramento intorno al 2032, generano la maggior parte della domanda di gestione (stima di DC Market Insights).
Prezzi: quanto costa per MW un data center AI in Cina?
Nel 2025 una sala per data center AI in Cina costa circa USD 4,57 milioni per MW di carico IT in infrastruttura, esclusi server, terreno e involucro, più circa USD 0,338 milioni per MW all’anno in software e servizi. Si tratta di stime di DC Market Insights.
| Spesa per MW di sala AI (USD milioni) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Capex infrastrutturale per MW di nuova capacità AI | 3,92 | 4,57 | 4,40 | 4,24 |
| Software e servizi per MW installato all’anno | 0,288 | 0,338 | 0,388 | 0,438 |
| Nuova capacità AI completata (MW) | 140 | 1.620 | 4.020 | 4.960 |
Tra il 2020 e il 2025 il capex infrastrutturale per MW è aumentato di circa il 3,1% annuo, con l’ingresso nelle sale AI del raffreddamento a liquido, di catene di alimentazione di potenza superiore e di cablaggi ottici più densi. DC Market Insights prevede che dal 2026 scenda di circa lo 0,75% annuo, man mano che i fornitori nazionali di unità di distribuzione del refrigerante, moduli di potenza e sale modulari prefabbricate aumentano la scala.
Norme e regolamentazione: quali regole definiscono i data center AI in Cina?
Tre gruppi di norme cinesi, con obiettivi di 300 EFLOPS di potenza di calcolo e di un PUE medio inferiore a 1,5 entro il 2025, stabiliscono dove e come vengono costruiti i data center AI in Cina; i controlli statunitensi sulle esportazioni di acceleratori, trattati nella sezione sulle sfide del mercato, sono il quarto.
Piano per l’infrastruttura di potenza di calcolo (ottobre 2023). Pubblicato da sei dipartimenti, tra cui il MIIT, il piano punta a 300 EFLOPS di potenza di calcolo complessiva entro il 2025 e a una quota del 35 percento per il calcolo AI.
Piano d’azione per i data center (luglio 2024). Il piano emanato dalla National Development and Reform Commission (NDRC), dal MIIT e da due uffici centrali, come riassunto in un resoconto governativo sul piano, fissa un PUE medio inferiore a 1,5 entro il 2025 e un aumento annuo del 10 percento nell’uso di energia rinnovabile nei data center. Le sale AI ad alta densità rispettano il limite di PUE soprattutto grazie al raffreddamento a liquido. East Data West Computing. Nel 2022 la NDRC e altri tre dipartimenti centrali hanno approvato otto hub nazionali di calcolo e pianificato 10 cluster nazionali di data center. Nell’agosto 2024 il capo della NDA ha dichiarato che gli investimenti generati dagli hub avevano superato i 200 miliardi di yuan.
Segmentazione del mercato: quali componenti, tipi di raffreddamento e fasce di rack guidano in Cina?
L’infrastruttura di alimentazione ed elettrica guida il mercato dei Data Center AI in Cina per componente con il 31,7% del valore 2025, l’hyperscale self-build guida i tipi di operatore con il 46,2% e le sale di addestramento AI detengono il 63,8%. I rack oltre 100 kW sono il segmento in più rapida crescita, al 31,75% annuo, perché ogni nuova generazione di pod di addestramento concentra più acceleratori, e più potenza, in ciascun rack.
Quale segmento dei data center AI in Cina cresce più rapidamente? I rack oltre 100 kW, al 31,75% annuo
I rack oltre 100 kW sono il segmento dei data center AI cinesi in più rapida crescita, con un aumento del 31,75% annuo da USD 731,74 milioni (8,7% del valore 2025) a USD 11,53 miliardi (30,6% del valore 2035), secondo le stime di DC Market Insights. Ogni Huawei Atlas 950 SuperPoD, con fino a 8.192 chip Ascend 950DT, e ogni pod GPU raffreddato a liquido richiede rack ben oltre i 100 kW, per cui le catene di alimentazione, la distribuzione del refrigerante e la portata dei pavimenti per questi rack determinano il costo di ogni nuova sala di addestramento. Il raffreddamento a immersione (24,24% annuo) e il software DCIM (20,53%) sono i segmenti che seguono per velocità di crescita.
Per componente: l’infrastruttura di alimentazione ed elettrica guida con il 31,7%
| Componente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Infrastruttura di alimentazione ed elettrica | 2,66 | 31,7% | 10,99 | 15,23% |
| Sistemi di raffreddamento | 1,80 | 21,4% | 8,63 | 16,95% |
| Rack e white space | 1,06 | 12,6% | 3,88 | 13,86% |
| Rete e cablaggio interni alla sala | 1,29 | 15,3% | 4,94 | 14,39% |
| Software DCIM e di orchestrazione | 0,30 | 3,6% | 1,96 | 20,53% |
| Servizi di progettazione, costruzione e gestione | 1,30 | 15,4% | 7,27 | 18,83% |
L’alimentazione è in testa perché trasformatori, quadri elettrici, gruppi di continuità e condotti sbarre di una sala AI crescono con ogni MW. Il raffreddamento guadagna 1,5 punti di quota entro il 2035, man mano che i circuiti a liquido sostituiscono le unità di trattamento aria.
Per tecnologia di raffreddamento: il raffreddamento ad aria guida con il 58,3%
Il raffreddamento ad aria vale USD 4,90 miliardi (58,3%) nel 2025 e USD 10,40 miliardi nel 2035, con una crescita del 7,81% annuo. Il raffreddamento a liquido diretto al chip vale USD 2,94 miliardi (34,9%), diventa la principale tecnologia di raffreddamento prima del 2030 e arriva a USD 22,26 miliardi. Il raffreddamento a immersione è il più dinamico, al 24,24% annuo, da USD 571,93 milioni a USD 5,01 miliardi (13,3% del valore 2035).
Per carico di lavoro: l’addestramento AI guida con il 63,8%
Le sale di addestramento AI valgono USD 5,37 miliardi (63,8%) nel 2025 e crescono dell’11,97% annuo fino a USD 16,61 miliardi. Le sale di inferenza AI crescono del 21,34% annuo, da USD 3,04 miliardi a USD 21,06 miliardi, e raggiungono il 55,9% del valore 2035. DC Market Insights suddivide i carichi di lavoro AI in base alla funzione della sala e non all’applicazione, per cui elaborazione del linguaggio naturale, visione artificiale e AI generativa rientrano tutte nelle righe di addestramento e inferenza. Lo stesso vale per i carichi cinesi di analisi dei dati, piattaforme dati autonome e analisi dei dati dei sensori che case automobilistiche, fabbriche e gestori urbani eseguono su cluster AI: DC Market Insights conteggia le loro sale nella riga dell’inferenza.
Per tipo di operatore: l’hyperscale self-build guida con il 46,2%
| Tipo di operatore | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale self-build | 3,89 | 46,2% | 16,42 | 15,50% |
| Colocation wholesale | 2,35 | 27,9% | 12,32 | 18,04% |
| Operatori di telecomunicazioni e centri di calcolo pubblici | 1,46 | 17,4% | 4,97 | 13,01% |
| Enterprise ed edge | 0,71 | 8,5% | 3,96 | 18,66% |
I siti AI enterprise ed edge crescono del 18,66% annuo partendo da USD 714,91 milioni, il ritmo più rapido dei quattro, poiché le società di servizi bancari, finanziari e assicurativi (BFSI), le case automobilistiche e i produttori collocano la capacità di inferenza vicino ai propri dati.
Per densità dei rack: i rack da 20 a 50 kW guidano con il 41,2%
I rack da 20 a 50 kW valgono USD 3,47 miliardi (41,2%) nel 2025 e crescono del 10,42% annuo. I rack da 50 a 100 kW detengono il 27,6% e crescono del 20,09% annuo fino a USD 14,50 miliardi, diventando la fascia più grande entro il 2035. I rack sotto i 20 kW restano quasi stabili, all’1,99% annuo.
DC Exclusive: scomposizione della spesa per acquirente e sistema nelle sale AI cinesi, USD 8,41 miliardi nel 2025
Con USD 1,24 miliardi nel 2025, l’infrastruttura di alimentazione ed elettrica degli hyperscaler è la singola cella più grande della scomposizione e rappresenta il 14,7% di tutta la spesa per data center AI in Cina.
| 2025, USD miliardi | Alimentazione | Raffreddamento | Rack | Rete | Software | Servizi | Totale |
|---|---|---|---|---|---|---|---|
| Hyperscale self-build | 1,24 | 0,92 | 0,45 | 0,65 | 0,12 | 0,51 | 3,89 |
| Colocation wholesale | 0,79 | 0,49 | 0,32 | 0,31 | 0,08 | 0,36 | 2,35 |
| Telecomunicazioni e calcolo pubblico | 0,44 | 0,27 | 0,19 | 0,23 | 0,07 | 0,26 | 1,46 |
| Enterprise ed edge | 0,19 | 0,12 | 0,10 | 0,10 | 0,03 | 0,17 | 0,71 |
| Totale | 2,66 | 1,80 | 1,06 | 1,29 | 0,30 | 1,30 | 8,41 |
Gli hyperscaler destinano al raffreddamento il 23,7% del proprio budget, la quota più alta tra tutti i tipi di operatore, perché le loro sale di addestramento ospitano i rack più densi. La colocation wholesale dedica la quota maggiore all’alimentazione, il 33,7%, che DC Market Insights attribuisce ai proprietari che consegnano sale già alimentate lasciando ai tenant parte dell’allestimento del raffreddamento.
La scomposizione della spesa per acquirente e sistema nelle sale AI cinesi è un modello di DC Market Insights, non un conteggio delle spedizioni. Si basa su 99 input: 16 coorti annuali di capacità (dal 2020 al 2035), 16 valori di capex infrastrutturale per MW, 32 tariffe di software e servizi per MW installato, 1 tasso di dismissione, 6 pesi per componente, 4 pesi per operatore e 24 pesi di cella, verificati rispetto agli investimenti dichiarati da 2 hyperscaler e al consumo elettrico riportato dalla NEA. Il modello e le sue ipotesi sono illustrati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: perché l’addestramento AI cinese si sposta in Mongolia Interna e Gansu-Ningxia?
Mongolia Interna e Gansu-Ningxia guidano insieme il mercato dei Data Center AI in Cina con il 26,3% del valore 2025 e sono anche la regione più dinamica, al 19,77% annuo, perché i cluster di addestramento che non richiedono bassa latenza si trasferiscono negli hub di calcolo occidentali, dove ci sono più terreno ed energia rinnovabile.
Mongolia Interna e Gansu-Ningxia guidano con il 26,3% di quota
I due hub nord-occidentali valgono USD 2,21 miliardi nel 2025 e USD 13,44 miliardi entro il 2035, con un CAGR del 19,77%, e raggiungono il 35,7% del mercato entro il 2035. Ulanqab ospita il Galaxy Campus da 2 GW e i colloqui di espansione di ByteDance riportati nel 2026.
Pechino-Tianjin-Hebei detiene il 21,3% di quota
Pechino-Tianjin-Hebei vale USD 1,79 miliardi nel 2025 e USD 6,59 miliardi entro il 2035, con un CAGR del 13,94%. L’inferenza per gli utenti della Cina settentrionale e per gli sviluppatori AI la mantiene ampia (stima di DC Market Insights). La regione perde 3,8 punti di quota entro il 2035, man mano che l’addestramento si sposta verso ovest.
Il Delta del Fiume Yangtze detiene il 18,6% di quota
Il Delta del Fiume Yangtze vale USD 1,57 miliardi nel 2025 e USD 5,95 miliardi entro il 2035, con una crescita del 14,27% annuo. L’inferenza per finanza, manifattura ed e-commerce lo tiene occupato (stima di DC Market Insights).
Chengdu-Chongqing e Guizhou detengono il 14,3% di quota
I due hub sud-occidentali valgono USD 1,20 miliardi nel 2025 e USD 5,47 miliardi entro il 2035, con una crescita del 16,35% annuo grazie a capacità di inferenza e di backup (stima di DC Market Insights).
La Greater Bay Area (Guangdong) detiene il 12,2% di quota
La parte del Guangdong dell’hub della Greater Bay Area vale USD 1,03 miliardi nel 2025 e USD 3,92 miliardi entro il 2035, con una crescita del 14,35% annuo trainata dall’inferenza per internet, dispositivi e fintech (stima di DC Market Insights).
Il resto della Cina detiene il 7,3% di quota
I data center al di fuori degli hub nazionali valgono USD 613,98 milioni nel 2025 e USD 2,30 miliardi entro il 2035, con una crescita del 14,13% annuo, per lo più siti AI provinciali di operatori di telecomunicazioni e imprese.
Scenari di previsione: che cosa succede se la fornitura di acceleratori si blocca, o se Ascend viene distribuito su larga scala, entro il 2035?
Nello scenario base il mercato dei Data Center AI in Cina raggiunge USD 37,67 miliardi entro il 2035, con un intervallo da USD 29,58 miliardi a USD 44,94 miliardi tra scenario basso e scenario alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Nuova capacità AI inferiore del 20% rispetto allo scenario base; capex infrastrutturale per MW inferiore del 5% | 29,58 | 13,40% |
| Base | La nuova capacità AI sale a 4.960 MW l’anno; il capex per MW scende dello 0,75% annuo | 37,67 | 16,18% |
| Alto | Nuova capacità AI superiore del 18% rispetto allo scenario base; capex infrastrutturale per MW superiore del 3% | 44,94 | 18,25% |
Lo scenario basso corrisponde a una lunga interruzione nella fornitura di acceleratori, con sale in ritardo e più capacità che resta raffreddata ad aria. Lo scenario alto presuppone che gli acceleratori nazionali, come la linea Ascend di Huawei, vengano distribuiti su larga scala e che i campus da gigawatt come Ulanqab siano costruiti secondo i tempi annunciati.
Panorama competitivo: quali hyperscaler e operatori spendono di più per le sale dei data center AI in Cina?
- ByteDance (Volcano Engine)
- Alibaba Cloud
- Tencent Cloud
- Baidu AI Cloud
- Huawei
- China Telecom
- China Mobile
- China Unicom
- GDS Holdings
- VNET Group
- Chindata Group
- Envision
- Inspur
- Sugon
- Vertiv
- Schneider Electric
I tre maggiori acquirenti, ByteDance, Alibaba e Tencent, rappresentano insieme circa il 37% del mercato dei Data Center AI in Cina nel 2025 (stima di DC Market Insights: circa quattro quinti della quota del 46,2% dell’hyperscale self-build, sulla base dei loro investimenti dichiarati e riportati). Alibaba (almeno 380 miliardi di yuan in tre anni) e ByteDance (un piano 2026 riportato superiore a 200 miliardi di yuan) sono i due maggiori investitori; il mercato dei Data Center AI in Cina del 2026, pari a USD 12,04 miliardi, equivale a circa il 25,4% del ritmo annuo combinato di questi due piani (USD 17,47 miliardi l’anno per Alibaba e USD 30 miliardi per ByteDance). Tra gli operatori di colocation, GDS Holdings ha riportato ricavi netti 2025 per RMB11.432,3 milioni e VNET ricavi netti 2025 per RMB9,95 miliardi, con 889 MW di capacità wholesale in servizio.
Sviluppi recenti: quali accordi e decisioni sui chip del 2025 e del 2026 hanno mosso la spesa per data center AI in Cina?
Sette eventi datati, da febbraio 2025 a settembre 2026, hanno influito sui USD 12,04 miliardi che DC Market Insights prevede la Cina spenda per le sale dei data center AI nel 2026.
- Nel febbraio 2025 Alibaba ha annunciato che investirà almeno 380 miliardi di yuan in infrastruttura cloud e AI nei tre anni successivi (Fonte: annuncio di Alibaba Group).
- Nell’aprile 2025 il governo statunitense ha comunicato a Nvidia che per esportare i prodotti H20 in Cina serve una licenza, e Nvidia ha poi registrato un onere di USD 4,5 miliardi per scorte e obblighi di acquisto relativi agli H20 (Fonte: documento depositato da Nvidia presso la SEC).
- Nel settembre 2025 Huawei ha presentato l’Atlas 950 SuperPoD con fino a 8.192 chip Ascend 950DT, disponibile nel quarto trimestre 2026 (Fonte: keynote di Huawei).
- Nel dicembre 2025 il presidente degli Stati Uniti ha dichiarato che Nvidia avrebbe potuto spedire prodotti H200 a clienti approvati in Cina (Fonte: dichiarazione del presidente degli Stati Uniti).
- Nel marzo 2026 VNET ha riportato 889 MW di capacità wholesale in servizio e 452 MW in costruzione a fine 2025 (Fonte: risultati 2025 di VNET).
- Nell’agosto 2026 il Galaxy Campus di Envision a Ulanqab, con una capacità totale pianificata di 2 gigawatt, è stato descritto come il più grande parco di calcolo AI della Cina (Fonte: descrizione del campus di Envision).
- Nel settembre 2026 ByteDance ha avviato colloqui preliminari con fornitori locali di data center per aggiungere da 5 a 6 gigawatt di calcolo a Ulanqab (Fonte: South China Morning Post, che cita una fonte).
Metodologia: come abbiamo costruito il modello del mercato dei Data Center AI in Cina
DC Market Insights ha costruito il mercato dei Data Center AI in Cina con un approccio bottom-up a partire da 16 coorti annuali di nuova capacità IT dedicata all’AI (dal 2020 al 2035), da 140 MW nel 2020 a 1.620 MW nel 2025 e 4.960 MW nel 2035, ciascuna valorizzata con un capex infrastrutturale per MW di USD 3,92 milioni nel 2020, USD 4,57 milioni nel 2025 e USD 4,24 milioni nel 2035. Software e servizi sono stati aggiunti sulla base AI installata media a USD 0,288 milioni per MW nel 2020, fino a USD 0,438 milioni per MW nel 2035, con l’1,5% della base dismesso o riconvertito ogni anno. Il totale è stato suddiviso per 6 componenti, 3 tecnologie di raffreddamento, 2 carichi di lavoro, 4 tipi di operatore, 4 fasce di densità dei rack e 6 regioni, e ogni suddivisione somma al totale di mercato. Il risultato è stato verificato con un approccio top-down rispetto agli investimenti dichiarati o riportati per Alibaba e ByteDance, ai 170 miliardi di kWh di elettricità dei centri di calcolo riportati dalla NEA e ai dati di capacità comunicati da GDS Holdings e VNET.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Confine con il mercato dei Data Center in Cina
- 1.3Valuta, unità e ipotesi
- 02Statistiche chiave del mercato
- 2.1Dimensione del mercato, 2025, 2026, 2030 e 2035
- 2.2Segmento e regione in più rapida crescita
- 03Sintesi
- 3.1Quadro del mercato, 2025, 2026 e 2035
- 3.2Crescita dal 2020 al 2035
- 04Fattori di crescita
- 4.1Alibaba si impegna a investire almeno 380 miliardi di yuan in infrastruttura cloud e AI
- 4.2Gli obiettivi nazionali portano il calcolo intelligente a 1,59 milioni di PFLOPS
- 4.3I rack di calcolo arrivano a 13,73 milioni e consumano 170 miliardi di kWh
- 05Tendenze di mercato
- 5.1Il raffreddamento a liquido diretto al chip raggiunge il 59,1% della spesa entro il 2035
- 5.2L'Atlas 950 SuperPoD di Huawei da 8.192 chip detta il design dei rack
- 5.3I campus da gigawatt spostano l'addestramento in Mongolia Interna
- 06Sfide del mercato
- 6.1I controlli sulle esportazioni rendono la fornitura di GPU il fattore che detta il ritmo
- 6.2Le norme di efficienza aumentano il costo di ogni MW
- 07Opportunità di mercato
- 7.1La colocation wholesale sale a USD 12,32 miliardi entro il 2035
- 7.2Gestione e software raggiungono USD 16,65 miliardi entro il 2035
- 08Analisi dei prezzi
- 8.1Capex infrastrutturale per MW di nuova capacità AI, 2020-2035
- 8.2Spesa in software e servizi per MW installato
- 09Norme e regolamentazione
- 9.1Piano per l'infrastruttura di potenza di calcolo (ottobre 2023)
- 9.2Piano d'azione per i data center e obiettivi di PUE (luglio 2024)
- 9.3Hub East Data West Computing
- 10Segmentazione del mercato dei Data Center AI in Cina
- 10.1Segmento in più rapida crescita: rack oltre 100 kW
- 10.2Per componente: infrastruttura di alimentazione ed elettrica
- 10.3Per componente: sistemi di raffreddamento
- 10.4Per componente: rack e white space
- 10.5Per componente: rete e cablaggio interni alla sala
- 10.6Per componente: software DCIM e di orchestrazione
- 10.7Per componente: servizi di progettazione, costruzione e gestione
- 10.8Per tecnologia di raffreddamento: aria, liquido diretto al chip e immersione
- 10.9Per carico di lavoro: addestramento AI e inferenza AI
- 10.10Per tipo di operatore: hyperscale self-build
- 10.11Per tipo di operatore: colocation wholesale
- 10.12Per tipo di operatore: operatori di telecomunicazioni e centri di calcolo pubblici
- 10.13Per tipo di operatore: enterprise ed edge
- 10.14Per densità dei rack: sotto 20 kW, da 20 a 50 kW, da 50 a 100 kW e oltre 100 kW
- 11DC Exclusive: scomposizione della spesa per acquirente e sistema nelle sale AI cinesi
- 11.1Tipo di operatore per componente, 2025
- 11.2Input del modello (99)
- 12Mercato dei Data Center AI in Cina, per regione
- 12.1Mongolia Interna e Gansu-Ningxia
- 12.2Pechino-Tianjin-Hebei
- 12.3Delta del Fiume Yangtze
- 12.4Chengdu-Chongqing e Guizhou
- 12.5Greater Bay Area (Guangdong)
- 12.6Resto della Cina
- 13Scenari di previsione
- 13.1Scenari basso, base e alto al 2035
- 14Panorama competitivo
- 14.1Concentrazione degli acquirenti: ByteDance, Alibaba e Tencent
- 14.2ByteDance (Volcano Engine)
- 14.3Alibaba Cloud
- 14.4Tencent Cloud
- 14.5Baidu AI Cloud
- 14.6Huawei
- 14.7China Telecom
- 14.8China Mobile
- 14.9China Unicom
- 14.10GDS Holdings
- 14.11VNET Group
- 14.12Chindata Group
- 14.13Envision
- 14.14Inspur
- 14.15Sugon
- 14.16Vertiv
- 14.17Schneider Electric
- 15Sviluppi recenti
- 15.1Eventi datati, da febbraio 2025 a settembre 2026
- 16Metodologia di ricerca
- 16.1Modello bottom-up per coorti di capacità
- 16.2Verifiche top-down su investimenti e consumo elettrico
- Fig. 1Dimensione del mercato dei Data Center AI in Cina, 2020-2035
- Tabella 1Attributi del mercato dei Data Center AI in Cina
- Tabella 2Spesa per MW di sala AI, 2020-2035
- Tabella 3Mercato dei Data Center AI in Cina per componente, 2025 e 2035
- Tabella 4Mercato dei Data Center AI in Cina per tipo di operatore, 2025 e 2035
- Tabella 5Scomposizione della spesa per acquirente e sistema nelle sale AI cinesi, 2025
- Tabella 6Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 12,04 miliardi nel 2026, in aumento del 43,13% rispetto a USD 8,41 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 37,67 miliardi entro il 2035, con un CAGR del 16,18% dal 2025.
Del 16,18% annuo dal 2025 al 2035, dopo il 71,38% annuo tra il 2020 e il 2025, quando l’addestramento AI è passato dai cluster pilota a sale su scala di campus. La crescita rallenta perché la base è più ampia e il costo infrastrutturale per MW comincia a scendere.
I rack oltre 100 kW, in crescita del 31,75% annuo da USD 731,74 milioni nel 2025 a USD 11,53 miliardi nel 2035 (stima di DC Market Insights), perché i pod GPU raffreddati a liquido e gli Huawei Ascend SuperPoD concentrano più potenza in ciascun rack.
L’infrastruttura di alimentazione ed elettrica, con USD 2,66 miliardi, pari al 31,7% del valore 2025. Il software DCIM e di orchestrazione è il componente in più rapida crescita, al 20,53% annuo.
Circa USD 4,57 milioni per MW di carico IT in infrastruttura nel 2025, esclusi server, terreno e involucro, più circa USD 0,338 milioni per MW all’anno in software e servizi (stime di DC Market Insights).
Mongolia Interna e Gansu-Ningxia, con USD 2,21 miliardi, pari al 26,3% del valore 2025, che sono anche la regione più dinamica, al 19,77% annuo, poiché i cluster di addestramento si spostano negli hub di calcolo occidentali. Segue Pechino-Tianjin-Hebei con il 21,3%.
Del 22,46% annuo per il raffreddamento a liquido diretto al chip, da USD 2,94 miliardi nel 2025 a USD 22,26 miliardi entro il 2035, quando raggiunge il 59,1% del valore. Il raffreddamento a immersione cresce del 24,24% annuo.
Circa il 37% della spesa 2025 proviene da ByteDance, Alibaba e Tencent insieme (stima di DC Market Insights). Competono inoltre GDS Holdings, VNET Group, Chindata Group, Huawei, Baidu AI Cloud, Envision, China Telecom, China Mobile e China Unicom.
USD 714,91 milioni nel 2025, in crescita del 18,66% annuo fino a USD 3,96 miliardi entro il 2035, il ritmo più rapido tra i quattro tipi di operatore, poiché banche, case automobilistiche e produttori collocano la capacità di inferenza vicino ai propri dati.
I USD 12,04 miliardi del 2026 riguardano solo le sale dedicate all’AI: alimentazione, raffreddamento, rack, rete, software e servizi. I data center non AI, i server, gli acceleratori, il terreno e i canoni di colocation ne restano esclusi e sono trattati nel report più ampio sul mercato dei Data Center in Cina.
Ottenga questo report
Come posso ottenere il report completo?
Richieda un preventivo; rispondiamo via e-mail entro un giorno lavorativo.
Come e quando riceverò il report?
Via e-mail, entro 24–48 ore lavorative dal pagamento.
Come posso pagare?
Una volta accettato il preventivo, Le inviamo via e-mail un link di pagamento sicuro.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.