
中国AIデータセンター市場 規模・シェア・2035年までの予測
市場の概要
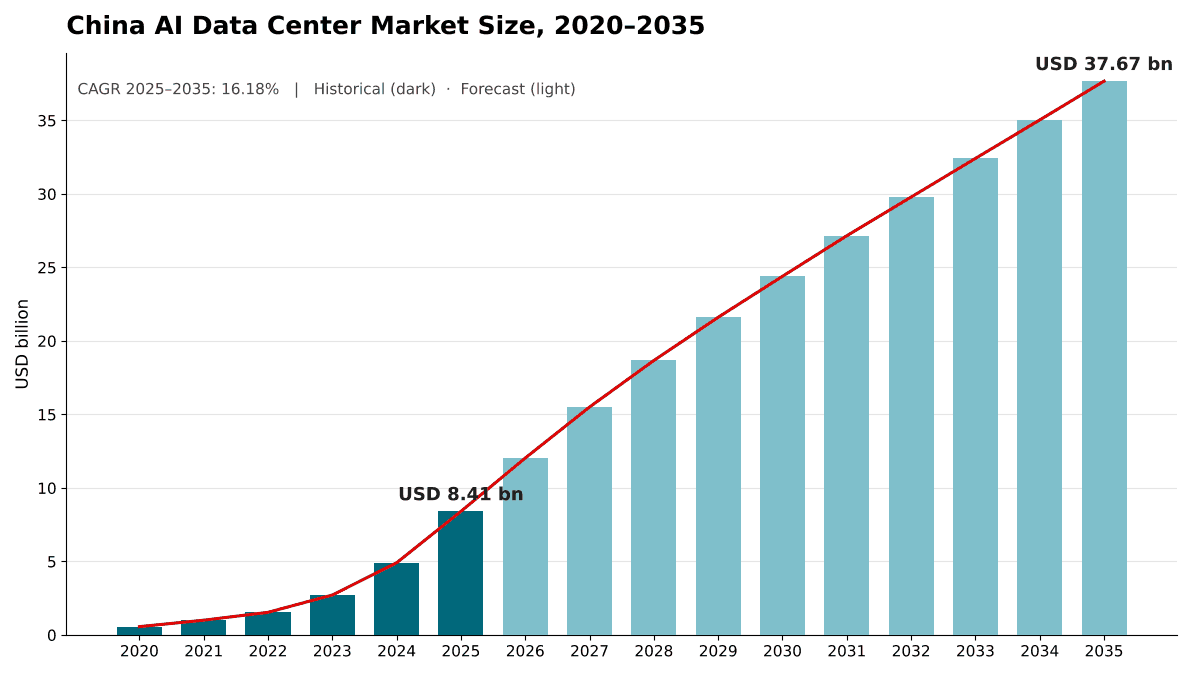
中国AIデータセンター市場の規模は2025年にUSD 8,410.0百万で、年平均成長率(CAGR)16.18%で拡大し、2035年までにUSD 37.67十億に達すると予測されています。 Inner Mongolia and Gansu-Ningxiaが市場の26.3%を占めています。
出典:DC Market Insights分析
レポートの内容
- 01はじめに
- 02主要市場統計
- 03エグゼクティブサマリー
- 04市場の推進要因
- 05市場動向
- 06市場の課題
- 07市場機会
- 08価格分析
- 09標準と規制
- 10中国aiデータセンター市場のセグメンテーション
- 16章
- 2020-2024実績期間
- 2026-2035予測期間
- 16掲載企業
地域別インサイト
- Inner Mongolia and Gansu-Ningxia26.3%
- Beijing-Tianjin-Hebei21.3%
- Yangtze River Delta18.6%
- Chengdu-Chongqing and Guizhou14.3%
- Greater Bay Area (Guangdong)12.2%
- Rest of China7.3%
掲載企業
- ByteDance (Volcano Engine)
- Alibaba Cloud
- Tencent Cloud
- Baidu AI Cloud
- Huawei
- China Telecom
- China Mobile
- China Unicom
- GDS Holdings
- VNET Group
- Chindata Group
- Envision
- Inspur
- Sugon
- Vertiv
- Schneider Electric
詳細分析
中国AIデータセンター市場は2026年に120.4億米ドルと評価され、2025年の84.1億米ドルから2035年までに376.7億米ドルへ拡大すると予測されます。2025年から2035年のCAGRは16.18%です(DC Market Insightsの推定)。この市場で資金の流れを左右しているのは、チップの供給とホールの供給とのずれです。中国のハイパースケーラーは2025年と2026年にAIインフラへ数千億元規模の投資を表明しましたが、各ホールをどれだけ速く埋められるかはNvidia製アクセラレータに対する米国のライセンス規則で決まりました。そのため事業者は、輸入GPUとHuawei Ascendポッドのどちらでも受け入れられる電力、液冷、ホワイトスペースに資本を振り向けています。2025年の金額はホールそのものから積み上げています。約1,620MWの新規AI IT容量に1MW当たり約457万米ドルの施設支出を掛けると74.0億米ドルの新規建設支出となり、平均約2,980MWの稼働中AI基盤に1MW当たり33.8万米ドルのソフトウェアおよびサービスが加わって10.1億米ドルが上乗せされます。中国AIデータセンター市場が対象とするのはこの施設レイヤーのみで(電力・電気システム、冷却、ラックおよびホワイトスペース、ホール内ネットワークおよびケーブル配線、データセンターインフラ管理(DCIM)およびオーケストレーションソフトウェア、設計・建設・運用サービス)、人工知能(AI)サーバーやアクセラレータは含みません。液冷式トレーニングポッドが1ラック当たりにはるかに大きな電力を集中させるため、100kW超のラックが年率31.75%で最も急成長するセグメントであり、トレーニングが西部の計算ハブへ移るにつれ、内モンゴルと甘粛・寧夏が年率19.77%で最も急成長する地域となっています。非AIホールを含む中国のあらゆるデータセンターは中国データセンター市場レポートで規模を算定しており、本市場はそのうちAI専用の部分に当たります。
主要市場統計:中国は2026年にAIデータセンターホールへいくら支出するのか?
DC Market Insightsの推定では、中国は2026年にAIデータセンターの施設インフラ、ソフトウェアおよびサービスへ120.4億米ドルを支出し、これは2025年の84.1億米ドルを43.13%上回ります。
- 中国AIデータセンター市場規模(2025年):84.1億米ドル。
- 中国AIデータセンター市場規模(2026年):120.4億米ドル。
- 中国AIデータセンター市場規模(2030年):244.0億米ドル。
- 中国AIデータセンター市場規模(2035年):376.7億米ドル(低位ケース295.8億米ドル、高位ケース449.4億米ドル)。
- 2025年から2035年のCAGR:16.18%(低位ケース13.40%、高位ケース18.25%)。
- 最大のコンポーネント:電力・電気インフラ、26.6億米ドルで2025年の金額の31.7%。
- 最も急成長するセグメント:100kW超のラック、年率31.75%で2025年の7億3,174万米ドルから2035年に115.3億米ドルへ。
- 首位かつ最も急成長する地域:内モンゴルと甘粛・寧夏、2025年の金額の26.3%、年率19.77%。
- 最大の事業者タイプ:ハイパースケール自社建設、2025年の金額の46.2%。
- 市場リーダー:ByteDance、Alibaba、Tencentの3社合計で2025年の支出の約37%(DC Market Insightsの推定)。
エグゼクティブサマリー:中国AIデータセンター市場の概況(2025年、2026年、2035年)
中国AIデータセンター市場規模は2020年に5億6,896万米ドルと評価され、2025年に84.1億米ドルに達し、予測期間中のCAGR 16.18%で2035年までに376.7億米ドルに達すると見込まれます。
| レポート属性 | 詳細 |
|---|---|
| 過去期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2035 |
| 中国AIデータセンター市場規模(2025年) | 84.1億米ドル |
| 中国AIデータセンター市場規模(2026年) | 120.4億米ドル |
| 中国AIデータセンター市場、CAGR | 16.18% |
| 中国AIデータセンター市場規模(2035年) | 376.7億米ドル |
中国本土で完成した新規AI容量が140MWから1,620MWへ増え、大規模言語モデルのトレーニングがパイロットクラスターからキャンパス規模のホールへ移ったことで、市場は2020年から2025年にかけて年率71.38%で成長しました。2025年から2035年には、年間完成容量が2035年までに約4,960MWへ増えるものの、1MW当たりの施設コストが下がり始めるため、成長は年率16.18%に落ち着きます。
市場は2030年に244.0億米ドルに達します。2035年には稼働中の基盤に対するソフトウェアおよびサービスが166.5億米ドル、つまり中国AIデータセンター市場の44.2%を占め(2025年は12.0%)、この10年で市場は建設中心から運用中心へと重心を移します。
市場の範囲:中国AIデータセンター市場はチップ以外に何を対象とするのか?
中国AIデータセンター市場は、中国本土でAIコンピュートを収容する建物とシステムへの支出を名目米ドルで捉えたもので、DC Market Insightsは2025年の規模を84.1億米ドルと算定しています。
対象に含むもの。AIホール向けの配電、無停電電源装置および発電機、空冷・ダイレクト・トゥ・チップ液冷・液浸冷却、ラックおよびホワイトスペースの内装工事、Cisco SystemsのNexusデータセンタースイッチなどのホール内スイッチとAIファブリック用ケーブル配線、DCIMソフトウェア、設計・建設・運用サービス。
対象外のもの。AIサーバー、グラフィックス処理装置(GPU)その他のアクセラレータ、ストレージアレイ、土地および躯体工事、キャンパス間のデータセンター相互接続回線、コロケーション賃料およびクラウドサービス収益、ならびに香港、マカオ、台湾のデータセンター。
セグメントの関係。コンポーネント、冷却技術、ワークロード、事業者タイプ、ラック密度の各区分は、いずれも同じ84.1億米ドルを切り分け直したものです。地域区分は東数西算のハブを6地域にまとめています。アクセラレータへの支出はデータセンターGPU市場レポートで算定しています。
市場の推進要因:中国のハイパースケーラーはなぜこれほど速くAIホールを建てているのか?
成長の大半は3つの要因で説明できます。数千億元単位のハイパースケーラーの設備投資、国の計算能力目標、そして1,700億kWhを消費する1,373万の計算ラックです。
Alibabaがクラウド・AIインフラに少なくとも3,800億元を投資
Alibabaは2025年2月、今後3年間でクラウドおよびAIインフラに少なくとも3,800億元(524億米ドル)を投資すると表明しました。同社は2025年9月四半期の設備投資を315億100万元と報告し、直近4四半期でAIおよびクラウドインフラに約1,200億元を投じたと説明しています(出典:米国証券取引委員会に提出されたAlibabaの決算資料)。DC Market Insightsは、中国のAI設備投資のうち施設インフラ、ソフトウェアおよびサービスが約4分の1を占め、残りはサーバーとアクセラレータに向かうと推定しています。
国家目標がインテリジェント計算能力を159万PFLOPSへ押し上げる
2023年10月の中国の計算能力インフラ計画は、2025年までに総計算能力300エクサフロップス(EFLOPS)、そのうちAI計算能力35%を目指しました。国家データ局(NDA)のデータでは、2024年の中国の総計算能力280 EFLOPSのうちインテリジェント計算が32%を占め、NDAの「デジタル中国発展報告2025」によれば、インテリジェント計算能力は2025年末までに159万ペタフロップス(PFLOPS)に達し、大規模インテリジェント計算クラスターが42カ所構築されました。DC Market Insightsはこれらの目標を、2025年の金額の17.4%を占める通信事業者・公共計算センターの需要を下支えするものと見ています。
計算ラックは1,373万に達し、1,700億kWhの電力を消費
工業情報化部(MIIT)は2025年6月末時点で稼働中の標準ラックを1,085万と報告し、NDAは2025年末時点で計算施設の標準ラックが1,373万を超えたと集計しました。国家能源局(NEA)の報告によれば、中国の計算センターは2025年時点で1,700億kWhの電力を消費し、インターネットデータサービスの電力使用量は2026年上半期に前年同期比44%増の494億kWhとなりました。DC Market Insightsの計算では、2025年の平均稼働AI基盤約2,980MWを電力使用効率(PUE)1.34でフル稼働させると年間約350億kWhとなり、1,700億kWhの約20.6%に相当します。より広いコンピュートスタックはAIインフラ市場レポートで扱っています。
市場動向:液冷とAscendポッドは中国のAIデータセンターホールをどう変えているのか?
中国AIデータセンター市場は、液冷、100kW超のラック、国産アクセラレータ、そして西部ハブのギガワット級キャンパスへと移行しつつあります。
ダイレクト・トゥ・チップ液冷は2035年までに支出の59.1%へ
ダイレクト・トゥ・チップ液冷は2025年に29.4億米ドルで中国AIデータセンター市場の34.9%を占め、年率22.46%で成長して2035年には222.6億米ドル、59.1%に達します。液浸冷却はさらに速い年率24.24%で、5億7,193万米ドルから50.1億米ドルへ伸びます。空冷も推論ホールや低密度ラック向けに年率7.81%で伸び続けますが、金額シェアは58.3%から27.6%へ低下します。いずれもDC Market Insightsの推定です。冷却サプライヤーを比較する購買担当者はデータセンター液冷市場レポートを参照できます。
Huaweiの8,192チップ搭載Atlas 950 SuperPoDがラック設計の基準に
Huaweiは2025年9月、Atlas 950 SuperPoDに最大8,192個のAscend 950DTチップを搭載し、ニューラル処理ユニットの数はAtlas 900 A3 SuperPoDの20倍になると発表しました。さらに3年間でAscend 950、960、970シリーズのチップを投入する計画も示しました。DC Market Insightsは、これらのポッドによって100kW超のラックへの支出が2035年までに15倍に増えると見込んでいます。
ギガワット級キャンパスがトレーニングを内モンゴルへ移す
内モンゴル自治区ウランチャブにあるEnvisionのGalaxy Campusは、中国最大のAI計算パークとされ、計画総容量は2ギガワット、直接接続されたグリーン電力の比率は80%を超えます。South China Morning Postは2026年9月、関係者の話として、ByteDanceがウランチャブで5~6ギガワットのコンピュートを追加するため地元のデータセンターベンダーと予備的な協議を行ったと報じました。DC Market Insightsは、内モンゴルと甘粛・寧夏の中国AIデータセンター市場における合計シェアが2025年の26.3%から2035年には35.7%へ高まると予測しています。
市場の課題:輸出規制とPUE上限は中国のAIデータセンター建設をどう減速させるのか?
米国の輸出規制下でのアクセラレータ供給とエネルギー効率規則は、DC Market Insightsが中国AIデータセンター市場を減速させると見る2つの制約であり、低位シナリオでは2035年の金額を最大80.9億米ドル押し下げます。
輸出規制によりGPU供給がペースを決める要素に
2025年4月9日、米国政府はNvidiaに対し、H20製品の中国向け輸出にはライセンスが必要であると通知し、Nvidiaは2026会計年度第1四半期にH20の過剰在庫と購入義務に関して45億米ドルの費用を計上しました(出典:米国証券取引委員会に提出されたNvidiaの決算資料)。2025年12月には米国大統領が、Nvidiaは中国の承認済み顧客へH200製品を出荷でき、その25%を米国に支払うことになると述べました。Tencentの2025年第3四半期の設備投資は前年同期比24%減の130億元となり、同社はAIチップの調達状況を理由に挙げています。DC Market Insightsは、輸入アクセラレータに依存する事業者について2026年の立ち上がりを緩やかに設定しています。
効率規則が1MW当たりのコストを押し上げる
2024年7月のデータセンター行動計画は、2025年までに平均PUEを1.5未満とし、データセンターにおける再生可能エネルギー利用を毎年10%増やすことを目標に掲げています。NDAによれば、超大規模計算施設の平均PUEは2025年末までに1.34へ低下しました。高密度AIラックでこれらの水準を満たすには液冷、排熱再利用、グリーン電力契約が必要であり、DC Market Insightsはこれらを1MW当たりの施設支出に含めています。その額は2020年の392万米ドルから2025年には457万米ドルに上昇しました。
市場機会:中国でAIコロケーションと運用の収益はどこで伸びるのか?
中国AIデータセンター市場で最大の新たな収益源は2つあります。年率18.04%で伸びるAIテナント向けホールセールコロケーションと、2035年までに40GWを超える稼働中AI基盤の運用です。
ホールセールコロケーションは2035年までに123.2億米ドルへ
VNETは2025年末時点で稼働中のホールセール容量889MW、建設中452MWを報告し、2026年3月の報道では、ByteDanceが中国国内のデータセンターについてVNETと500MWの契約を結んだとされています。DC Market Insightsはホールセールコロケーションを2025年に23.5億米ドル、2035年に123.2億米ドルと評価しており、インターネット企業がすべてのホールを自社で建てる代わりに容量を借りるようになるため、シェアは27.9%から32.7%へ上昇します。
運用とソフトウェアは2035年までに166.5億米ドルへ
電力、冷却、コンピュートをソフトウェア制御でプール化するソフトウェア定義型データセンターツールを含むDCIMおよびオーケストレーションソフトウェアは、年率20.53%で3億279万米ドルから19.6億米ドルへ伸びる最も急成長するコンポーネントです。設計から廃止までを担うデータセンターのライフサイクルサービスである設計・建設・運用サービスは、年率18.83%で72.7億米ドルへ成長します。2032年頃にトレーニングホールを上回る推論ホールが、運用需要を最も大きく押し上げます(DC Market Insightsの推定)。
価格:中国のAIデータセンターの1MW当たりのコストはいくらか?
中国のAIデータセンターホールのコストは、2025年にサーバー、土地および躯体を除く施設インフラでIT負荷1MW当たり約457万米ドル、ソフトウェアおよびサービスで毎年1MW当たり約33.8万米ドルです。いずれもDC Market Insightsの推定です。
| AIホールの1MW当たり支出(100万米ドル) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| 新規AI容量1MW当たりの施設設備投資 | 3.92 | 4.57 | 4.40 | 4.24 |
| 稼働容量1MW当たりの年間ソフトウェアおよびサービス | 0.288 | 0.338 | 0.388 | 0.438 |
| 完成した新規AI容量(MW) | 140 | 1,620 | 4,020 | 4,960 |
液冷、より高定格の電力系統、高密度の光ケーブル配線がAIホールに導入されたことで、1MW当たりの施設設備投資は2020年から2025年にかけて年約3.1%上昇しました。DC Market Insightsは、冷却液分配ユニット、電源モジュール、プレハブ式モジュラーホールの国内サプライヤーが規模を拡大するにつれ、2026年以降は年約0.75%低下すると見ています。
標準と規制:中国のAIデータセンターを形づくるルールは何か?
2025年までに計算能力300 EFLOPS、平均PUE 1.5未満という目標を掲げる中国の3つの規則群が、中国でAIデータセンターをどこにどう建てるかを決めています。市場の課題で取り上げたアクセラレータに対する米国の輸出規制が4つ目の要素です。
計算能力インフラ計画(2023年10月)。MIITを含む6部門が公表したこの計画は、2025年までに総計算能力300 EFLOPS、AI計算能力の比率35%を目指しています。
データセンター行動計画(2024年7月)。国家発展改革委員会(NDRC)、MIITおよび2つの中央機関が発出した計画で、計画に関する政府のニュース報告がまとめているとおり、2025年までに平均PUE 1.5未満、データセンターの再生可能エネルギー利用を毎年10%増やすことを定めています。高密度AIホールは主に液冷によってPUE上限を満たしています。東数西算。NDRCとほか3つの中央部門は2022年に8つの国家計算ハブを承認し、10の国家データセンタークラスターを計画しました。NDAのトップは2024年8月、ハブが誘発した投資が2,000億元を超えたと述べています。
市場セグメンテーション:中国ではどのコンポーネント、冷却方式、ラック帯が首位か?
中国AIデータセンター市場では、コンポーネント別で電力・電気インフラが2025年の金額の31.7%を占めて首位、事業者タイプ別ではハイパースケール自社建設が46.2%で首位、AIトレーニングホールが63.8%を占めます。新世代のトレーニングポッドごとに1ラック当たりのアクセラレータと電力が増えるため、100kW超のラックが年率31.75%で最も急成長するセグメントです。
中国AIデータセンターで最も急成長するセグメントは?年率31.75%の100kW超ラック
DC Market Insightsの推定では、100kW超のラックが中国AIデータセンターで最も急成長するセグメントであり、年率31.75%で7億3,174万米ドル(2025年の金額の8.7%)から115.3億米ドル(2035年の金額の30.6%)へ拡大します。最大8,192個のAscend 950DTチップを搭載するHuawei Atlas 950 SuperPoDも液冷式GPUポッドも、100kWを大きく超えるラックを必要とするため、こうしたラック向けの電力系統、冷却液分配、床荷重が新しいトレーニングホールのコストを決めます。次に成長が速いのは液浸冷却(年率24.24%)とDCIMソフトウェア(20.53%)です。
コンポーネント別:電力・電気インフラが31.7%で首位
| コンポーネント | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| 電力・電気インフラ | 2.66 | 31.7% | 10.99 | 15.23% |
| 冷却システム | 1.80 | 21.4% | 8.63 | 16.95% |
| ラック・ホワイトスペース | 1.06 | 12.6% | 3.88 | 13.86% |
| ホール内ネットワーク・ケーブル配線 | 1.29 | 15.3% | 4.94 | 14.39% |
| DCIM・オーケストレーションソフトウェア | 0.30 | 3.6% | 1.96 | 20.53% |
| 設計・建設・運用サービス | 1.30 | 15.4% | 7.27 | 18.83% |
AIホールの変圧器、開閉装置、無停電電源装置、バスウェイはMWが増えるごとに規模が拡大するため、電力が首位に立ちます。液冷ループが空調機に置き換わるにつれ、冷却は2035年までにシェアを1.5ポイント高めます。
冷却技術別:空冷が58.3%で首位
空冷は2025年に49.0億米ドル(58.3%)、2035年に104.0億米ドルで、年率7.81%で成長します。ダイレクト・トゥ・チップ液冷は29.4億米ドル(34.9%)で、2030年より前に最大の冷却技術となり、222.6億米ドルに達します。液浸冷却は年率24.24%で最も速く成長し、5億7,193万米ドルから50.1億米ドル(2035年の金額の13.3%)へ拡大します。
ワークロード別:AIトレーニングが63.8%で首位
AIトレーニングホールは2025年に53.7億米ドル(63.8%)を占め、年率11.97%で166.1億米ドルへ成長します。AI推論ホールは年率21.34%で30.4億米ドルから210.6億米ドルへ伸び、2035年の金額の55.9%に達します。DC Market InsightsはAIワークロードを用途ではなくホールの目的で区分しているため、自然言語処理、コンピュータビジョン、生成AIはいずれもトレーニングと推論の行に含まれます。自動車メーカー、工場、都市運営者がAIクラスター上で実行する中国のデータ分析、自律型データプラットフォーム、センサーデータ分析のワークロードも同様で、DC Market Insightsはそれらのホールを推論の行に計上しています。
事業者タイプ別:ハイパースケール自社建設が46.2%で首位
| 事業者タイプ | 2025年(10億米ドル) | 2025年シェア | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|---|
| ハイパースケール自社建設 | 3.89 | 46.2% | 16.42 | 15.50% |
| ホールセールコロケーション | 2.35 | 27.9% | 12.32 | 18.04% |
| 通信事業者・公共計算センター | 1.46 | 17.4% | 4.97 | 13.01% |
| エンタープライズ・エッジ | 0.71 | 8.5% | 3.96 | 18.66% |
銀行・金融サービス・保険(BFSI)企業、自動車メーカー、製造業が自社データの近くに推論容量を置くため、エンタープライズおよびエッジのAI拠点は7億1,491万米ドルから年率18.66%で成長し、4つの事業者タイプの中で最も速く伸びます。
ラック密度別:20~50kWのラックが41.2%で首位
20~50kWのラックは2025年に34.7億米ドル(41.2%)で、年率10.42%で成長します。50~100kWのラックは27.6%を占め、年率20.09%で145.0億米ドルへ伸び、2035年までに最大の帯となります。20kW未満のラックは年率1.99%とほぼ横ばいです。
DC独自分析:中国AIホールの購入者別・システム別支出の分解、2025年は84.1億米ドル
2025年に12.4億米ドルとなるハイパースケールの電力・電気インフラは、この分解で最大の単一セルであり、中国のAIデータセンター支出全体の14.7%に当たります。
| 2025年、10億米ドル | 電力 | 冷却 | ラック | ネットワーク | ソフトウェア | サービス | 合計 |
|---|---|---|---|---|---|---|---|
| ハイパースケール自社建設 | 1.24 | 0.92 | 0.45 | 0.65 | 0.12 | 0.51 | 3.89 |
| ホールセールコロケーション | 0.79 | 0.49 | 0.32 | 0.31 | 0.08 | 0.36 | 2.35 |
| 通信事業者・公共計算 | 0.44 | 0.27 | 0.19 | 0.23 | 0.07 | 0.26 | 1.46 |
| エンタープライズ・エッジ | 0.19 | 0.12 | 0.10 | 0.10 | 0.03 | 0.17 | 0.71 |
| 合計 | 2.66 | 1.80 | 1.06 | 1.29 | 0.30 | 1.30 | 8.41 |
ハイパースケール事業者は予算の23.7%を冷却に充てており、これは事業者タイプの中で最も高い比率です。そのトレーニングホールが最も高密度のラックを抱えているためです。ホールセールコロケーションは電力への支出比率が33.7%と最も大きく、DC Market Insightsはこれを、家主が電源付きのホールを引き渡し、冷却の内装工事の一部をテナントに任せているためと見ています。
中国AIホールの購入者別・システム別支出の分解はDC Market Insightsのモデルであり、出荷台数の集計ではありません。99の入力値から構築しています。内訳は年次容量コホート16(2020年~2035年)、1MW当たりの施設設備投資16、稼働容量1MW当たりのソフトウェアおよびサービス単価32、廃止率1、コンポーネント比率6、事業者比率4、セル比率24で、ハイパースケーラー2社が開示した設備投資とNEAが報告した電力使用量と照合しています。モデルと前提条件は当社の調査方法ページで説明しています。
地域別分析:中国のAIトレーニングはなぜ内モンゴルと甘粛・寧夏へ移っているのか?
低遅延を必要としないトレーニングクラスターが、土地と再生可能電力に恵まれた西部の計算ハブへ移るため、内モンゴルと甘粛・寧夏は2025年の金額の26.3%で中国AIデータセンター市場の首位に立ち、年率19.77%で最も急成長する地域でもあります。
内モンゴルと甘粛・寧夏が26.3%のシェアで首位
北西部の2つのハブは2025年に22.1億米ドル、2035年までに134.4億米ドルとなり、CAGRは19.77%で、2035年までに市場の35.7%に達します。ウランチャブには2GWのGalaxy Campusがあり、2026年に報じられたByteDanceの拡張協議の舞台でもあります。
京津冀が21.3%のシェア
京津冀は2025年に17.9億米ドル、2035年までに65.9億米ドルとなり、CAGRは13.94%です。華北の利用者やAI開発者向けの推論が規模を支えています(DC Market Insightsの推定)。トレーニングが西へ移るため、この地域のシェアは2035年までに3.8ポイント低下します。
長江デルタが18.6%のシェア
長江デルタは2025年に15.7億米ドル、2035年までに59.5億米ドルとなり、年率14.27%で成長します。金融、製造、電子商取引の推論が需要を支えています(DC Market Insightsの推定)。
成渝・貴州が14.3%のシェア
南西部の2つのハブは2025年に12.0億米ドル、2035年までに54.7億米ドルとなり、推論とバックアップ容量により年率16.35%で成長します(DC Market Insightsの推定)。
粤港澳大湾区(広東)が12.2%のシェア
粤港澳大湾区ハブの広東部分は2025年に10.3億米ドル、2035年までに39.2億米ドルとなり、インターネット、デバイス、フィンテックの推論により年率14.35%で成長します(DC Market Insightsの推定)。
その他の中国が7.3%のシェア
国家ハブ以外のデータセンターは2025年に6億1,398万米ドル、2035年までに23.0億米ドルとなり、年率14.13%で成長します。その大半は省レベルの通信事業者とエンタープライズのAI拠点です。
予測シナリオ:2035年までにアクセラレータ供給が止まったら、あるいはAscendが大量出荷されたら?
中国AIデータセンター市場は基本ケースで2035年までに376.7億米ドルに達し、低位と高位のシナリオでは295.8億米ドルから449.4億米ドルの幅があります。
| シナリオ | 2026年以降の前提 | 2035年(10億米ドル) | CAGR 2025-2035 |
|---|---|---|---|
| 低位 | 新規AI容量が基本ケースより20%少なく、1MW当たりの施設設備投資が5%低い | 29.58 | 13.40% |
| 基本 | 新規AI容量が年4,960MWへ増加し、1MW当たりの設備投資が年0.75%低下 | 37.67 | 16.18% |
| 高位 | 新規AI容量が基本ケースより18%多く、1MW当たりの施設設備投資が3%高い | 44.94 | 18.25% |
低位ケースはアクセラレータ供給の空白が長引き、ホールの完成が遅れ、空冷のままの容量が増える状況です。高位ケースは、HuaweiのAscendシリーズなどの国産アクセラレータが大量に出荷され、ウランチャブのようなギガワット級キャンパスが発表どおりのスケジュールで建設されることを前提としています。
競争分析:中国のAIデータセンターホールに最も多く支出するハイパースケーラーと事業者は?
- ByteDance(Volcano Engine)
- Alibaba Cloud
- Tencent Cloud
- Baidu AI Cloud
- Huawei
- China Telecom
- China Mobile
- China Unicom
- GDS Holdings
- VNET Group
- Chindata Group
- Envision
- Inspur
- Sugon
- Vertiv
- Schneider Electric
最大の購入者3社であるByteDance、Alibaba、Tencentは、2025年の中国AIデータセンター市場の約37%を合計で占めます(DC Market Insightsの推定:開示・報道された設備投資に基づき、ハイパースケール自社建設のシェア46.2%の約5分の4)。Alibaba(3年間で少なくとも3,800億元)とByteDance(報道によれば2026年の計画は2,000億元超)が二大支出者であり、2026年の中国AIデータセンター市場120.4億米ドルは、両社の計画を合わせた年間ペース(Alibabaが年174.7億米ドル、ByteDanceが300億米ドル)の約25.4%に相当します。コロケーション事業者では、GDS Holdingsが2025年の純収益を114億3,230万元と報告し、VNETは2025年の純収益99.5億元と稼働中のホールセール容量889MWを報告しています。
最近の動向:2025年と2026年のどの取引とチップの決定が中国のAIデータセンター支出を動かしたのか?
2025年2月から2026年9月までの7つの出来事が、DC Market Insightsが見込む中国の2026年のAIデータセンターホール支出120.4億米ドルを形づくりました。
- 2025年2月、Alibabaは今後3年間でクラウドおよびAIインフラに少なくとも3,800億元を投資すると表明しました(出典:Alibaba Groupの発表)。
- 2025年4月、米国政府はNvidiaに対しH20製品の中国向け輸出にはライセンスが必要と通知し、Nvidiaはその後H20の在庫と購入義務に関して45億米ドルの費用を計上しました(出典:NvidiaのSEC提出資料)。
- 2025年9月、Huaweiは最大8,192個のAscend 950DTチップを搭載し2026年第4四半期に提供予定のAtlas 950 SuperPoDを発表しました(出典:Huaweiの基調講演)。
- 2025年12月、米国大統領はNvidiaが中国の承認済み顧客へH200製品を出荷することを認めると述べました(出典:米国大統領の声明)。
- 2026年3月、VNETは2025年末時点で稼働中のホールセール容量889MW、建設中452MWを報告しました(出典:VNETの2025年決算)。
- 2026年8月、計画総容量2ギガワットのウランチャブにあるEnvisionのGalaxy Campusが、中国最大のAI計算パークと紹介されました(出典:Envisionのキャンパス紹介)。
- 2026年9月、ByteDanceはウランチャブで5~6ギガワットのコンピュートを追加するため、地元のデータセンターベンダーと予備的な協議を行いました(出典:South China Morning Post、関係者の話)。
調査方法:中国AIデータセンター市場モデルの構築方法
DC Market Insightsは中国AIデータセンター市場を、新規AI IT容量の16の年次コホート(2020年~2035年)からボトムアップで構築しました。容量は2020年の140MWから2025年に1,620MW、2035年に4,960MWへ増え、それぞれに1MW当たりの施設設備投資(2020年392万米ドル、2025年457万米ドル、2035年424万米ドル)を適用しています。ソフトウェアおよびサービスは平均稼働AI基盤に対して加算し、単価は2020年の1MW当たり28.8万米ドルから2035年には43.8万米ドルへ上昇し、基盤の1.5%が毎年廃止または転用されると想定しています。合計はコンポーネント6、冷却技術3、ワークロード2、事業者タイプ4、ラック密度帯4、地域6に分割し、どの区分も市場合計と一致します。結果はトップダウンで、AlibabaとByteDanceについて開示・報道された設備投資、NEAが報告した計算センターの電力使用量1,700億kWh、GDS HoldingsとVNETの容量開示と照合しました。
目次
- 01はじめに
- 1.1市場の定義と範囲
- 1.2中国データセンター市場との境界
- 1.3通貨、単位および前提条件
- 02主要市場統計
- 2.1市場規模(2025年、2026年、2030年、2035年)
- 2.2最も急成長するセグメントと地域
- 03エグゼクティブサマリー
- 3.1市場概況(2025年、2026年、2035年)
- 3.22020年から2035年までの成長
- 04市場の推進要因
- 4.1Alibabaがクラウド・AIインフラに少なくとも3,800億元を投資
- 4.2国家目標がインテリジェント計算能力を159万PFLOPSへ押し上げる
- 4.3計算ラックは1,373万に達し、1,700億kWhを消費
- 05市場動向
- 5.1ダイレクト・トゥ・チップ液冷は2035年までに支出の59.1%へ
- 5.2Huaweiの8,192チップ搭載Atlas 950 SuperPoDがラック設計の基準に
- 5.3ギガワット級キャンパスがトレーニングを内モンゴルへ移す
- 06市場の課題
- 6.1輸出規制によりGPU供給がペースを決める要素に
- 6.2効率規則が1MW当たりのコストを押し上げる
- 07市場機会
- 7.1ホールセールコロケーションは2035年までに123.2億米ドルへ
- 7.2運用とソフトウェアは2035年までに166.5億米ドルへ
- 08価格分析
- 8.1新規AI容量1MW当たりの施設設備投資(2020年~2035年)
- 8.2稼働容量1MW当たりのソフトウェアおよびサービス支出
- 09標準と規制
- 9.1計算能力インフラ計画(2023年10月)
- 9.2データセンター行動計画とPUE目標(2024年7月)
- 9.3東数西算ハブ
- 10中国aiデータセンター市場のセグメンテーション
- 10.1最も急成長するセグメント:100kW超のラック
- 10.2コンポーネント別:電力・電気インフラ
- 10.3コンポーネント別:冷却システム
- 10.4コンポーネント別:ラック・ホワイトスペース
- 10.5コンポーネント別:ホール内ネットワーク・ケーブル配線
- 10.6コンポーネント別:DCIM・オーケストレーションソフトウェア
- 10.7コンポーネント別:設計・建設・運用サービス
- 10.8冷却技術別:空冷、ダイレクト・トゥ・チップ液冷、液浸冷却
- 10.9ワークロード別:AIトレーニングとAI推論
- 10.10事業者タイプ別:ハイパースケール自社建設
- 10.11事業者タイプ別:ホールセールコロケーション
- 10.12事業者タイプ別:通信事業者・公共計算センター
- 10.13事業者タイプ別:エンタープライズ・エッジ
- 10.14ラック密度別:20kW未満、20~50kW、50~100kW、100kW超
- 11Dc独自分析:中国aiホールの購入者別・システム別支出の分解
- 11.1事業者タイプ別・コンポーネント別(2025年)
- 11.2モデル入力値(99)
- 12中国aiデータセンター市場、地域別
- 12.1内モンゴルと甘粛・寧夏
- 12.2京津冀
- 12.3長江デルタ
- 12.4成渝・貴州
- 12.5粤港澳大湾区(広東)
- 12.6その他の中国
- 13予測シナリオ
- 13.12035年までの低位・基本・高位ケース
- 14競争環境
- 14.1購入者の集中度:ByteDance、Alibaba、Tencent
- 14.2ByteDance(Volcano Engine)
- 14.3Alibaba Cloud
- 14.4Tencent Cloud
- 14.5Baidu AI Cloud
- 14.6Huawei
- 14.7China Telecom
- 14.8China Mobile
- 14.9China Unicom
- 14.10GDS Holdings
- 14.11VNET Group
- 14.12Chindata Group
- 14.13Envision
- 14.14Inspur
- 14.15Sugon
- 14.16Vertiv
- 14.17Schneider Electric
- 15最近の動向
- 15.1日付のある出来事(2025年2月~2026年9月)
- 16調査方法
- 16.1ボトムアップ型容量コホートモデル
- 16.2設備投資および電力使用量に対するトップダウン検証
- 図 1中国AIデータセンター市場規模(2020年~2035年)
- 表 1中国AIデータセンター市場の属性
- 表 2AIホールの1MW当たり支出(2020年~2035年)
- 表 3中国AIデータセンター市場、コンポーネント別(2025年および2035年)
- 表 4中国AIデータセンター市場、事業者タイプ別(2025年および2035年)
- 表 5中国AIホールの購入者別・システム別支出の分解(2025年)
- 表 6予測シナリオ(2035年)
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推定では、2026年は120.4億米ドルで、2025年の84.1億米ドルから43.13%増加します。市場は2035年までに376.7億米ドルに達すると予測され、2025年からのCAGRは16.18%です。
2025年から2035年にかけて年率16.18%です。AIトレーニングがパイロットクラスターからキャンパス規模のホールへ移った2020年から2025年には年率71.38%でした。基盤が大きくなり、1MW当たりの施設コストが下がり始めるため、成長は鈍化します。
100kW超のラックで、2025年の7億3,174万米ドルから2035年には115.3億米ドルへ年率31.75%で成長します(DC Market Insightsの推定)。液冷式GPUポッドやHuawei Ascend SuperPoDが1ラック当たりにより大きな電力を詰め込むためです。
電力・電気インフラで、26.6億米ドル、2025年の金額の31.7%を占めます。コンポーネントの中で最も速く成長するのはDCIMおよびオーケストレーションソフトウェアで、年率20.53%です。
2025年にサーバー、土地および躯体を除く施設インフラでIT負荷1MW当たり約457万米ドル、これに加えてソフトウェアおよびサービスで毎年1MW当たり約33.8万米ドルです(DC Market Insightsの推定)。
内モンゴルと甘粛・寧夏で、22.1億米ドル、2025年の金額の26.3%を占めます。トレーニングクラスターが西部の計算ハブへ移るため、年率19.77%で最も急成長する地域でもあります。京津冀が21.3%で続きます。
ダイレクト・トゥ・チップ液冷は年率22.46%で、2025年の29.4億米ドルから2035年までに222.6億米ドルへ伸び、その時点で金額の59.1%に達します。液浸冷却は年率24.24%で成長します。
2025年の支出の約37%はByteDance、Alibaba、Tencentの3社合計によるものです(DC Market Insightsの推定)。GDS Holdings、VNET Group、Chindata Group、Huawei、Baidu AI Cloud、Envision、China Telecom、China Mobile、China Unicomも競合しています。
2025年に7億1,491万米ドルで、年率18.66%で成長して2035年までに39.6億米ドルに達し、4つの事業者タイプの中で最も速く伸びます。銀行、自動車メーカー、製造業が自社データの近くに推論容量を置くためです。
2026年の120.4億米ドルは、AI専用ホールの電力、冷却、ラック、ネットワーク、ソフトウェア、サービスのみを対象とします。非AIデータセンター、サーバー、アクセラレータ、土地、コロケーション賃料は対象外で、より広い中国データセンター市場レポートで扱っています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。