
Markt für Rechenzentrumsracks in China: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
Markt für Rechenzentrumsracks in China: 2025 lag das Marktvolumen bei USD 626.9 Mio.; bis 2035 soll es bei einer CAGR von 4.3 % auf USD 955.4 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 29. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Wichtige Marktkennzahlen
- 03Zusammenfassung
- 04Warum Schätzungen voneinander abweichen
- 05Markttreiber
- 06Markttrends
- 07Marktherausforderungen
- 08Marktchancen
- 09Preisanalyse
- 10Normen und Regulierung
- 18Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- 15Profilierte Unternehmen
Profilierte Unternehmen
- Huawei (FusionModule cabinets and modules)
- Inspur Electronic Information
- ZTE
- Sugon and Sugon Data Energy
- Foxconn Industrial Internet (FII)
- Kehua Data
- H3C
- Lenovo
- Vertiv
- Schneider Electric
- Rittal
- Delta Electronics
- Invt (Shenzhen INVT Electric)
- Eaton
- Legrand (Minkels and Raritan)
Vollständige Analyse
Der Markt für Rechenzentrumsracks in China wird 2026 auf 678,32 Mio. USD geschätzt und soll bis 2035 auf 955,36 Mio. USD steigen, ausgehend von 626,93 Mio. USD im Jahr 2025; das entspricht einer CAGR von 4,30 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Ausgaben für Racks wachsen in China deutlich langsamer als die Rechenzentrumsflächen, in denen sie stehen, weil die Rackdichte steigt: Eine konventionelle Halle benötigte 2025 bei 6 kW pro Rack rund 167 Racks pro Megawatt (MW) IT-Last, eine KI-Halle mit 30 kW dagegen nur rund 33. Jedes zusätzliche MW bringt also weniger, aber schwerere und teurere Schränke. Die National Data Administration zählte Ende 2025 mehr als 13,73 Mio. Standardracks im Betrieb, nach mehr als 9 Mio. ein Jahr zuvor (Quelle: Bericht zur Entwicklung von Digital China, April 2026). Die Rechnung für 2025 lautet: 32.933 KI-Rack-Scale-Schränke × 9.000 USD = 296,40 Mio. USD, zuzüglich 268.667 konventioneller Schränke × 950 USD = 255,23 Mio. USD sowie 79.255 Ersatzschränke × 950 USD = 75,29 Mio. USD. Unter den Racktypen wachsen KI-Rack-Scale-Schränke mit 7,89 % pro Jahr am schnellsten, unter den Regionen die westlichen Hub-Provinzen mit 10,31 % pro Jahr, da die Innere Mongolei und Ningxia einen wachsenden Teil des landesweiten Rechenkapazitätsausbaus übernehmen.
Der Markt für Rechenzentrumsracks in China umfasst Schränke aus Stahl und Aluminium, offene Rahmen und Gehäuse, in denen Server, Speicher und Netzwerktechnik in chinesischen Rechenzentren untergebracht sind, einschließlich Schienen, Türen, Kabelmanagement sowie flüssigkeitsfähiger Rahmenkomponenten wie In-Rack-Verteiler (Manifolds) und Stromschienenhalterungen.
Wichtige Marktkennzahlen: Wie viel gibt China 2026 für Rechenzentrumsracks aus?
China wird 2026 nach Schätzung von DC Market Insights 678,32 Mio. USD für Rechenzentrumsracks ausgeben, 8,20 % mehr als die 626,93 Mio. USD des Jahres 2025.
- Marktgröße 2025: 626,93 Mio. USD
- Marktgröße 2026: 678,32 Mio. USD
- Marktgröße 2030: 903,37 Mio. USD
- Marktgröße 2035: 955,36 Mio. USD
- CAGR 2025-2035: 4,30 % (unteres Szenario 2,00 %, oberes Szenario 6,40 %)
- Größter Racktyp 2025: KI-Rack-Scale-Schränke, 296,40 Mio. USD (47,28 %)
- Am schnellsten wachsendes Segment: flüssigkeitsfähige Racks, 13,17 % pro Jahr
- Führende Region: Jangtse-Delta, 188,08 Mio. USD (30,00 %)
- Am schnellsten wachsende Region: westliche Hub-Provinzen, 10,31 % pro Jahr
- Größte Provinz: Guangdong, 106,58 Mio. USD im Jahr 2025
- Marktführer: Huawei, rund 13 % des Rackwerts 2025 (Schätzung von DC Market Insights)
Kernaussagen: Was sollten Rackkäufer und -anbieter in China wissen?
- Der Rackwert steigt um 4,30 % pro Jahr, die neu installierte IT-Kapazität dagegen um rund 8,7 % pro Jahr, weil die Zahl der Racks pro MW bis 2035 in konventionellen Hallen von 167 auf 100 und in KI-Hallen von 33 auf 10 sinkt.
- KI-Rack-Scale-Schränke stehen bereits für 47,28 % des Werts 2025, da ein solcher Schrank rund 9.000 USD kostet, ein Standardschrank dagegen 950 USD.
- Flüssigkeitsfähige Racks wachsen um 13,17 % pro Jahr, weil Luftkühlung laut Geschäftsbericht 2025 von Sugon Data Energy bei rund 20 kW pro Schrank an ihre Grenze stößt.
- Die westlichen Hub-Provinzen wachsen um 10,31 % pro Jahr, weil neue Hub-Kapazität gezielt in die Innere Mongolei, nach Ningxia und nach Guizhou gelenkt wird.
Zusammenfassung: Wie groß ist der Markt für Rechenzentrumsracks in China von 2020 bis 2035?
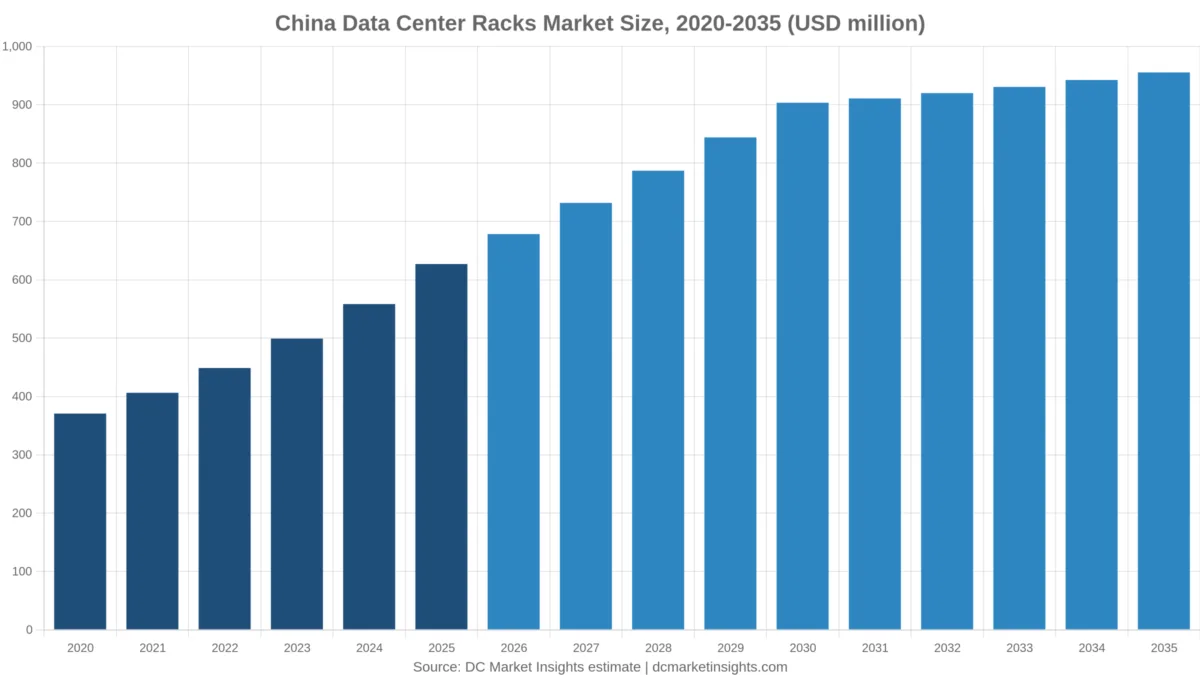
Der Markt für Rechenzentrumsracks in China hatte 2020 ein Volumen von 370,67 Mio. USD, erreichte 2025 einen Wert von 626,93 Mio. USD und soll bis 2035 bei einer CAGR von 4,30 % im Prognosezeitraum auf 955,36 Mio. USD wachsen.
| Merkmal | Wert |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 626,93 Mio. USD |
| Marktgröße 2026 | 678,32 Mio. USD |
| CAGR 2025-2035 | 4,30 % |
| Marktgröße 2035 | 955,36 Mio. USD |
Von 2020 bis 2025 verlief das Wachstum mit 11,08 % pro Jahr schneller, da der KI-Anteil an der neuen IT-Kapazität von 5 % auf 38 % stieg und ein KI-Schrank fast das Zehnfache eines Standardschranks kostet. Ab 2030 flacht die Kurve auf unter 1,2 % pro Jahr ab: Im China-Modell von DC Market Insights pendelt sich die neue Kapazität bei rund 6.000 MW pro Jahr ein, und KI-Racks erreichen 100 kW je Schrank, sodass die Zahl neuer KI-Schränke von 40.600 im Jahr 2030 auf 38.400 im Jahr 2035 sinkt.
Marktabgrenzung: Welche Racks erfasst der Markt für Rechenzentrumsracks in China?
Der Markt für Rechenzentrumsracks in China erfasst Rack-Hardware im Wert von 626,93 Mio. USD, die 2025 für Rechenzentren in Festlandchina gekauft wurde.
Enthalten
- Geschlossene Serverschränke (überwiegend 600 mm und 800 mm breit, 42U bis 47U)
- KI-Rack-Scale-Schränke: verstärkte Rahmen ab 48U für integrierte GPU-Systeme, mit Halterungen für Verteiler, Stromschienen und Rücktüren
- Offene Rahmenracks für Netzwerkräume und Hyperscale-Hallen
- Netzwerk- und Edge-Gehäuse, die innerhalb von Rechenzentrumsstandorten eingesetzt werden
- Schienen, Türen, Seitenwände, Blindabdeckungen und Kabelmanagement, die zusammen mit dem Rack verkauft werden
Nicht enthalten
- Server, Speicher und Switches (erfasst im Markt für Rechenzentren in China)
- Stromverteilereinheiten (PDUs), USV und Stromschienensysteme
- Kühlgeräte, Kühlmittelverteilereinheiten und Rücktür-Wärmetauscher (erfasst im Markt für Rechenzentrumskühlung in China)
- Hüllen für vorgefertigte Module, Gebäude und Doppelböden
Wie die Segmente zusammenhängen
Jede der folgenden Dimensionen summiert sich auf dieselben 626,93 Mio. USD für 2025 und 955,36 Mio. USD für 2035. Racktyp, Kühlungseignung und Rackhöhe beschreiben den Schrank selbst, der Endnutzer beschreibt den Käufer.
Warum weichen die Schätzungen zum Markt für Rechenzentrumsracks in China voneinander ab?
Veröffentlichte Zahlen zu diesem Markt unterscheiden sich, weil manche nur Standardschränke zählen, während andere PDUs, Kühlung und komplette vorgefertigte Module einrechnen; DC Market Insights beziffert die reine Rackebene für 2026 auf 678,32 Mio. USD.
Die frühere Ausgabe dieser Seite von DC Market Insights setzte 2025 mit 318,48 Mio. USD an, weil sie jedes Rack als Standardschrank bewertete. Diese Ausgabe führt den verstärkten KI-Rack-Scale-Schrank als eigenes Produkt zu rund 9.000 USD, was 2025 zusätzlich 296,40 Mio. USD ausmacht. Weiter gefasste Definitionen schließen außerdem Stromverteilereinheiten, In-Row-Kühlung, Einhausungen von Gängen, als Einheit verkaufte Mikromodul-Rechenzentren und Servergehäuse für Telekommunikationsschränke im Außenbereich ein; diese Ebenen können die Gesamtzahl verdreifachen. Kleine und mittlere Unternehmen (KMU), die einzelne Schränke für Serverräume kaufen, gehören hier zum Segment Behörden und Unternehmen, allerdings nur, wenn der Raum ein Rechenzentrumsstandort ist.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Standard-Serverschränke | Ja | 264,42 Mio. USD im Jahr 2025 |
| KI-Rack-Scale-Schränke | Ja | 296,40 Mio. USD im Jahr 2025 |
| PDUs und Stromschienensysteme | Nein | Stromebene, Preis pro kW statt pro Schrank |
| Kühlgeräte und Gangeinhausungen | Nein | Thermische Ebene, abgedeckt im Markt für Rechenzentrumskühlung in China |
| Als Einheit verkaufte Mikromodul-Rechenzentren | Nur Rackanteil | Gezählt wird der Schrankanteil des Moduls |
Markttreiber: Was treibt die Rackausgaben in China nach oben?
Drei Faktoren erhöhen die Rackausgaben zwischen 2025 und 2026 um 51,39 Mio. USD, schätzt DC Market Insights.
Supernode-Schränke mit 640 Beschleunigern
Sugon brachte im November 2025 den scaleX640 auf den Markt, einen einzelnen Schrank mit 640 Beschleunigern und Immersions-Phasenwechselkühlung, der laut Sugon die Rechendichte pro Schrank um das Zwanzigfache steigert (Quelle: Sugon, Markteinführung des scaleX640). Laut Geschäftsbericht 2025 von Sugon Data Energy unterstützt die Plattform C8000 V3.0 mehr als 900 kW pro Schrank. Schränke dieser Klasse bestehen aus individuell gefertigtem Stahl, sind breiter und tiefer, für hohe Lasten ausgelegt und vorab verrohrt; DC Market Insights setzt den Preis für die Klasse der KI-Rack-Scale-Schränke daher 2025 bei 9.000 USD an, steigend auf 16.500 USD bis 2035. Dieser Preisanstieg, nicht die Stückzahl, trägt 66,32 % des Rackwerts 2035.
13,73 Mio. Standardracks und ein Jahr mit 4,7 Mio. neuen Racks
China baute 2025 Kapazität im Umfang von rund 4,7 Mio. Standardracks zu, von mehr als 9 Mio. Ende 2024 auf mehr als 13,73 Mio. Ende 2025, so die National Data Administration. Ein Standardrack ist eine Kapazitätseinheit von 2,5 kW; der Zuwachs entspricht damit rund 11,8 GW Rackkapazität, von denen das Modell von DC Market Insights 2.600 MW als neue, 2025 in Hallen in Betrieb genommene IT-Last ansetzt. Das Ministerium für Industrie und Informationstechnologie (MIIT) zählte zudem Ende 2025 938.000 Racks für externe Kunden, 108.000 mehr als ein Jahr zuvor (Quelle: MIIT, Statistisches Bulletin der Kommunikationsbranche 2025).
Hub-Knoten lenken Kapazität zu günstigem Strom im Westen
Die nationale Hub-Steuerung leitet neue Rechenkapazität in die Innere Mongolei, nach Ningxia, Guizhou und Gansu, wo Strom in Hohhot laut National Energy Administration (Juli 2025) rund 0,35 CNY pro kWh kostet. Diese Campusse entstehen neu und mit KI-Dichte; deshalb steigen die Rackausgaben der westlichen Hub-Provinzen von 75,23 Mio. USD im Jahr 2025 auf 200,63 Mio. USD im Jahr 2035, und die Region wächst mit 10,31 % pro Jahr mehr als dreimal so schnell wie der Landesdurchschnitt.
Markttrends: Wie verändern sich Rechenzentrumsracks in China?
Die wichtigste Verschiebung führt von luftgekühlten zu flüssigkeitsfähigen Rahmen, deren Anteil am Rackwert nach Schätzung von DC Market Insights von 27,58 % im Jahr 2025 auf 62,38 % im Jahr 2035 steigt.
Flüssigkeitskühlung wandert in den Schrankrahmen
Sugon Data Energy meldete in seinem Geschäftsbericht 2025 Umsätze mit Immersions-Flüssigkeitskühlung von 457,9 Mio. RMB, ein Plus von 370,58 %, sowie Umsätze mit Cold-Plate-Lösungen von 298,6 Mio. RMB, ein Plus von 40,01 %. Laut Geschäftsbericht 2025 von ZTE werden dessen Cold-Plate- und Immersionsprodukte inzwischen in großem Maßstab verkauft, und seine Rechenzentrumsprodukte sind in mehr als 300.000 Racks im Einsatz. Ein flüssigkeitsfähiger Rahmen trägt Verteilerhalterungen, Tropfwannen und höhere Lastwerte; DC Market Insights setzt dafür einen Aufpreis von 20 % bis 40 % gegenüber einem luftgekühlten Schrank gleicher Höhe an.
Luftgekühlte Schränke stoßen bis 50 kW vor, bevor sie weichen
Huawei Digital Power stellte im Oktober 2025 das FusionModule2000 mit 50 kW pro Rack bei Luftkühlung vor (Quelle: Huawei Digital Power), während der flüssigkeitsgekühlte POD von Kehua Data laut Geschäftsbericht 2025 von Kehua mit 40 kW bis 120 kW pro Schrank und einer Power Usage Effectiveness (PUE) von bis zu 1,15 arbeitet. Im Überschneidungsbereich zwischen 40 kW und 50 kW entscheiden chinesische Käufer zwischen einem tieferen luftgekühlten Schrank und einem flüssigkeitsfähigen Rahmen.
Höhere Racks setzen sich auf der Fläche durch
Schränke mit 48U und mehr stehen für 50,44 % des Werts 2025 und 70,36 % des Werts 2035, weil KI-Rack-Scale-Systeme und Designs mit Power-Shelves die zusätzliche Höhe benötigen; das Segment 42U und darunter schrumpft um 3,10 % pro Jahr.
Marktherausforderungen: Was bremst die Rackausgaben in China?
Die Dichte ist die wichtigste Bremse: Sie senkt die Zahl neuer konventioneller Schränke von 268.667 im Jahr 2025 auf 216.000 im Jahr 2035, schätzt DC Market Insights.
Weniger Racks pro Megawatt
Bei 6 kW pro Rack benötigt ein konventionelles MW rund 167 Schränke, bei 10 kW im Jahr 2035 noch 100. Der Wert der Standardschränke sinkt daher um 0,78 % pro Jahr, von 264,42 Mio. USD im Jahr 2025 auf 244,54 Mio. USD im Jahr 2035, obwohl die Hallenkapazität wächst.
Auslastungsvorgaben bremsen neue Großstandorte
Der Sonderaktionsplan für grüne Rechenzentren der Nationalen Entwicklungs- und Reformkommission (NDRC) vom Juli 2024 sieht vor, dass dort, wo die Auslastung unter 50 % liegt, keine neuen Rechenzentrumscluster oder Großstandorte geplant werden, und legt eine Mindestauslastung von insgesamt 60 % fest. Die Mitteilung des MIIT zu grüner Rechenleistung von 2026 verlangt von empfohlenen Einrichtungen mindestens 3.000 Standardracks und eine Auslastung von mindestens 60 %. Rackbestellungen folgen der Belegung der Hallen, sodass Regionen mit langsamer Auslastung Schränke in kleineren Losen ordern.
Marktchancen: Wo können Rackanbieter in China gewinnen?
Zwei Bereiche erhöhen die jährlichen Rackausgaben zwischen 2025 und 2035 um 475,11 Mio. USD, schätzt DC Market Insights.
Flüssigkeitsfähige Nachrüstungen und neue Rahmen im Wert von 595,98 Mio. USD bis 2035
Flüssigkeitsfähige Racks wachsen von 172,94 Mio. USD im Jahr 2025 auf 595,98 Mio. USD im Jahr 2035. Anbieter, die Rahmen bereits mit Vorrüstung für Cold-Plate-Verteiler ausliefern, vermeiden Nacharbeiten vor Ort, die Hyperscale-Käufer inzwischen ablehnen.
Eine Erneuerungswelle im Wert von 127,36 Mio. USD pro Jahr bis 2035
Im Modell von DC Market Insights wächst die installierte IT-Last in China von rund 19.021 MW zu Beginn des Jahres 2025 auf rund 56.603 MW zu Beginn des Jahres 2035, und jedes Jahr werden 2,5 % dieses Bestands neu mit Racks ausgestattet; die Ersatzausgaben steigen dadurch von 75,29 Mio. USD auf 127,36 Mio. USD.
Preise: Was kostet ein Rechenzentrumsrack in China?
Ein Standard-Rechenzentrumsschrank mit 42U-47U kostete in China 2025 rund 950 USD (rund 6.840 CNY bei 7,2 CNY pro USD), ein KI-Rack-Scale-Schrank dagegen rund 9.000 USD, schätzt DC Market Insights.
| Preispunkt | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Standardschrank (USD pro Rack) | 1.000 | 950 | 920 | 900 |
| KI-Rack-Scale-Schrank (USD pro Rack) | 3.000 | 9.000 | 14.000 | 16.500 |
| Standardschrank kW pro Rack | 4,5 | 6,0 | 8,0 | 10,0 |
| KI-Schrank kW pro Rack | 15 | 30 | 70 | 100 |
| Rackausgaben Standard pro MW (USD) | 222.222 | 158.333 | 115.000 | 90.000 |
| Rackausgaben KI pro MW (USD) | 200.000 | 300.000 | 200.000 | 165.000 |
Die Rackausgaben pro MW sind die aussagekräftigere Einkaufskennzahl: Eine KI-Halle gibt 2025 rund 300.000 USD pro MW für Schränke aus, eine konventionelle Halle 158.333 USD; bis 2035 sinkt der KI-Wert jedoch auf 165.000 USD, da sich der Rahmen bei 100-kW-Racks auf mehr Last verteilt. Öffentliche Ankerwerte: Die Sparte Rechenzentrumsprodukte von Kehua Data erzielte 2025 einen Umsatz von 2.239,0 Mio. RMB, ein Plus von 16,54 %, und das Unternehmen hatte laut seinem Geschäftsbericht 2025 mehr als 2.000 All-in-One-Schränke ausgeliefert.
Normen und Regulierung: Welche Vorschriften prägen Rechenzentrumsracks in China?
Fünf nationale Vorschriften prägen die Rackauswahl in China, allen voran die Vorgabe des MIIT vom September 2026, dass empfohlene grüne Recheneinrichtungen mindestens 3.000 Standardracks bei 60 % Auslastung umfassen müssen (Quelle: MIIT, Mitteilung zu nationalen grünen Recheneinrichtungen).
- Dreijahresaktionsplan des MIIT für die Entwicklung neuer Rechenzentren (2021): Wachstum des Rackbestands um rund 20 % pro Jahr bis 2023, neue Großstandorte unter PUE 1,3 und eine stetige Erhöhung der Leistung pro Rack (Quelle: MIIT, Juli 2021).
- Sonderaktionsplan der NDRC für grüne Rechenzentren (Juli 2024): neue Großstandorte mit PUE 1,25 oder darunter, 60 % Gesamtauslastung und keine neuen Großstandorte bei einer Auslastung unter 50 % (Quelle: NDRC).
- GB 40879, Grenzwerte der Energieeffizienz für Rechenzentren: Die Mitteilung des MIIT zu grüner Rechenleistung von 2026 verlangt Stufe 2 oder besser (Quelle: MIIT, September 2026).
- PUE-Zuschlag in Peking: 0,2 CNY pro kWh auf den Stromanteil oberhalb des PUE-Grenzwerts (Quelle: Stadtregierung Peking, November 2024).
- Nationaler Plan für Hub-Knoten und Cluster: 8 Hub-Knoten und 10 Rechenzentrumscluster, genehmigt 2022 (Quelle: NDRC, März 2022).
Marktsegmentierung: Welche Racktypen in China tragen den Wert?
KI-Rack-Scale-Schränke stehen nach Schätzung von DC Market Insights für 47,28 % des chinesischen Rackwerts 2025, obwohl sie nur 8,6 % der ausgelieferten Schränke ausmachen.
Nach Racktyp
| Racktyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Geschlossene Serverschränke | 264,42 | 42,18 % | 244,54 | -0,78 % |
| KI-Rack-Scale-Schränke | 296,40 | 47,28 % | 633,60 | 7,89 % |
| Offene Rahmenracks | 39,66 | 6,33 % | 45,05 | 1,28 % |
| Netzwerk- und Edge-Gehäuse | 26,44 | 4,22 % | 32,18 | 1,98 % |
Nach Kühlungseignung
Flüssigkeitsfähige Racks sind mit 13,17 % pro Jahr das am schnellsten wachsende Segment, weil bis 2035 90 % der KI-Schränke flüssigkeitsfähig ausgeliefert werden.
| Kühlungseignung | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Luftgekühlte Racks | 453,99 | 72,41 % | 359,38 | -2,31 % |
| Flüssigkeitsfähige Racks | 172,94 | 27,58 % | 595,98 | 13,17 % |
Nach Rackhöhe
| Rackhöhe | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| 42U und darunter | 211,54 | 33,74 % | 154,44 | -3,10 % |
| 43U bis 47U | 99,16 | 15,82 % | 128,70 | 2,64 % |
| 48U und darüber | 316,23 | 50,44 % | 672,21 | 7,83 % |
Nach Endnutzer
Cloud- und Internetunternehmen kaufen die meisten Racks, weil sie den Großteil der chinesischen KI-Hallen errichten.
| Endnutzer | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Cloud- und Internetunternehmen | 288,39 | 46,00 % | 496,79 | 5,59 % |
| Telekommunikationsbetreiber | 150,46 | 24,00 % | 191,07 | 2,42 % |
| Drittanbieter-Colocation | 112,85 | 18,00 % | 171,96 | 4,30 % |
| Behörden und Unternehmen | 75,23 | 12,00 % | 95,54 | 2,42 % |
DC Exclusive: Die Rackdichte-Leiter für China, Rackausgaben pro MW von 3 kW bis 400 kW
Die Rackdichte-Leiter für China ist ein Modell von DC Market Insights auf Basis von 8 Eingangsgrößen (veröffentlichte Rackdichten von Huawei, Kehua und Sugon, die Grenze der Luftkühlung von 20 kW aus dem Bericht von Sugon Data Energy sowie Schrankpreise von DC Market Insights); es zeigt, dass die Rackausgaben pro MW bei flüssigkeitsfähigen KI-Schränken mit 30 kW mit rund 300.000 USD ihren Höchststand erreichen und ab 80 kW auf rund 150.000 USD sinken.
| Rackklasse | kW pro Rack | Racks pro 10 MW | Preis pro Rack | Rackausgaben pro MW |
|---|---|---|---|---|
| Telekom-Edge-Gehäuse | 3 | 333 | 600 USD | 200.000 USD |
| Standardschrank, Luft | 6 | 167 | 950 USD | 158.333 USD |
| Tiefer Schrank, Luft (FusionModule-Klasse) | 20 | 50 | 2.400 USD | 120.000 USD |
| Flüssigkeitsfähiger KI-Schrank | 30 | 33 | 9.000 USD | 300.000 USD |
| Flüssigkeits-POD-Schrank (Kehua-Klasse) | 80 | 13 | 12.000 USD | 150.000 USD |
| Supernode-Schrank (scaleX640-Klasse) | 400 | 3 | 60.000 USD | 150.000 USD |
Die Leiter erklärt die Form des Marktes: Chinesische KI-Hallen stehen 2025 auf der teuersten Sprosse, doch jeder Schritt hin zu dichteren Flüssigkeits-PODs und Supernodes senkt die Ausgaben pro MW. Preise über 950 USD sind Schätzungen von DC Market Insights; kein chinesischer Anbieter veröffentlicht Listenpreise für Schränke.
Regionale Einblicke: Welche Regionen Chinas kaufen die meisten Rechenzentrumsracks?
Das Jangtse-Delta führt mit Rackausgaben von 188,08 Mio. USD im Jahr 2025, und die westlichen Hub-Provinzen wachsen mit 10,31 % pro Jahr am schnellsten, schätzt DC Market Insights.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Peking-Tianjin-Hebei und Nordchina | 169,27 | 27,00 % | 229,29 | 3,08 % |
| Jangtse-Delta | 188,08 | 30,00 % | 248,39 | 2,82 % |
| Greater Bay Area Guangdong-Hongkong-Macau | 119,12 | 19,00 % | 152,86 | 2,53 % |
| Chengdu-Chongqing und Zentralchina | 75,23 | 12,00 % | 124,20 | 5,14 % |
| Westliche Hub-Provinzen | 75,23 | 12,00 % | 200,63 | 10,31 % |
Jangtse-Delta
Shanghai, Jiangsu, Zhejiang und der Wuhu-Cluster in Anhui geben 2025 zusammen 188,08 Mio. USD aus; Wuhu wächst als Hub-Cluster des Deltas um 11,79 % pro Jahr.
Peking-Tianjin-Hebei und Nordchina
Die Region gibt 2025 169,27 Mio. USD aus. Der PUE-Zuschlag von 0,2 CNY pro kWh in Peking drängt Neubauten nach Zhangjiakou und Langfang in Hebei, die um 5,30 % pro Jahr wachsen, Peking dagegen nur um 0,16 %.
Greater Bay Area Guangdong-Hongkong-Macau
Guangdong ist mit 106,58 Mio. USD im Jahr 2025 die größte Einzelprovinz, getragen von den Hallen der Internetunternehmen in Guangzhou, Shenzhen und im Hub Shaoguan.
Chengdu-Chongqing und Zentralchina
Sichuan und Chongqing geben 2025 75,23 Mio. USD aus und wachsen dank wasserkraftgestützter Hubs um 5,14 % pro Jahr.
Westliche Hub-Provinzen
Die Innere Mongolei, Ningxia, Guizhou und Gansu geben 2025 75,23 Mio. USD und 2035 200,63 Mio. USD aus; Ningxia (Zhongwei) wächst mit 13,11 % pro Jahr als schnellste Provinz.
Provinzanalyse: Welche Provinzen führen die Nachfrage nach Rechenzentrumsracks in China an?
Guangdong führt mit Rackausgaben von 106,58 Mio. USD im Jahr 2025, und die Innere Mongolei (Horinger) ist mit 11,15 % pro Jahr die am schnellsten wachsende große Provinz, schätzt DC Market Insights.
| Rang | Provinz | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Guangdong | Greater Bay Area Guangdong-Hongkong-Macau | 106,58 | 133,75 | 2,30 % |
| 2 | Peking | Peking-Tianjin-Hebei und Nordchina | 75,23 | 76,43 | 0,16 % |
| 3 | Hebei (Zhangjiakou und Langfang) | Peking-Tianjin-Hebei und Nordchina | 62,69 | 105,09 | 5,30 % |
| 4 | Shanghai | Jangtse-Delta | 59,56 | 71,65 | 1,87 % |
| 5 | Jiangsu | Jangtse-Delta | 53,29 | 66,88 | 2,30 % |
| 6 | Zhejiang | Jangtse-Delta | 40,75 | 52,54 | 2,57 % |
| 7 | Sichuan | Chengdu-Chongqing und Zentralchina | 28,21 | 47,77 | 5,41 % |
| 8 | Innere Mongolei (Horinger) | Westliche Hub-Provinzen | 28,21 | 81,21 | 11,15 % |
| 9 | Guizhou (Gui’an) | Westliche Hub-Provinzen | 25,08 | 52,54 | 7,68 % |
| 10 | Chongqing | Chengdu-Chongqing und Zentralchina | 18,81 | 33,44 | 5,92 % |
| 11 | Anhui (Wuhu) | Jangtse-Delta | 12,54 | 38,21 | 11,79 % |
| 12 | Ningxia (Zhongwei) | Westliche Hub-Provinzen | 12,54 | 42,99 | 13,11 % |
Prognoseszenarien: Wie weit könnten die Rackausgaben in China bis 2035 steigen?
Das Basisszenario erreicht bis 2035 einen Wert von 955,36 Mio. USD, innerhalb einer Spanne von 764,29 Mio. USD bis 1,17 Mrd. USD, schätzt DC Market Insights.
| Szenario | 2035 (Mio. USD) | CAGR 2025-2035 | Annahme |
|---|---|---|---|
| Niedrig | 764,29 | 2,00 % | Supernode-Schränke über 100 kW verbreiten sich schneller; neue Kapazität bleibt bei rund 4.500 MW pro Jahr |
| Basis | 955,36 | 4,30 % | Neue IT-Kapazität 6.000 MW im Jahr 2035, KI-Anteil 64 % |
| Hoch | 1.165,54 | 6,40 % | Flüssigkeitsfähige Rahmen erzielen 40 % Aufpreis; Erneuerungsrate steigt auf 3,5 % |
Wettbewerbsanalyse: Wer liefert Rechenzentrumsracks in China?
Die fünf größten Anbieter halten rund 41 % des chinesischen Rackwerts 2025; diese Schätzung von DC Market Insights beruht auf Anteilen bei Rack-Scale-Systemen und veröffentlichten Schrankauslieferungen.
- Huawei (FusionModule-Schränke und -Module)
- Inspur Electronic Information
- ZTE
- Sugon und Sugon Data Energy
- Foxconn Industrial Internet (FII)
- Kehua Data
- H3C
- Lenovo
- Vertiv
- Schneider Electric
- Rittal
- Delta Electronics
- Invt (Shenzhen INVT Electric)
- Eaton
- Legrand (Minkels und Raritan)
Chinesische Systemhersteller verkaufen Racks als Teil integrierter KI-Systeme: Der Cloud-Computing-Umsatz von Foxconn Industrial Internet lag laut Geschäftsbericht 2025 bei 602,68 Mrd. RMB, ein Plus von 88,70 %, und Inspur Electronic Information meldete einen Umsatz von 164,78 Mrd. RMB, ein Plus von 43,25 %. Der Umsatz von ZTE mit Behörden und Unternehmen erreichte laut Geschäftsbericht 2025 von ZTE 37,22 Mrd. RMB, ein Plus von 100,49 %. Ausländische Anbieter konkurrieren bei Standardschränken; Vertiv meldete laut seinen Ergebnissen für das vierte Quartal für 2025 einen Nettoumsatz im Raum Asien-Pazifik von 2,02 Mrd. USD, ein Plus von 17,5 %, ohne gesonderten Ausweis für China.
Aktuelle Entwicklungen: Was hat sich 2025 und 2026 im chinesischen Rackmarkt verändert?
Sechs datierte Ereignisse seit Oktober 2025 geben die Richtung vor, und jedes bewegt den Markt hin zu dichteren, flüssigkeitsfähigen Schränken.
- Im September 2026 legten das MIIT und vier weitere Ministerien die Kriterien für nationale grüne Recheneinrichtungen fest: mindestens 3.000 Standardracks und 60 % Auslastung (Quelle: MIIT).
- Im April 2026 meldete die National Data Administration Ende 2025 mehr als 13,73 Mio. Standardracks im Betrieb (Quelle: National Data Administration).
- Im April 2026 meldete Kehua Data mehr als 2.000 ausgelieferte All-in-One-Schränke sowie Flüssigkeits-POD-Schränke mit 40-120 kW (Quelle: Geschäftsbericht 2025 von Kehua Data).
- Im März 2026 meldete ZTE, dass seine Rechenzentrumsprodukte in mehr als 300.000 Racks im Einsatz sind (Quelle: Geschäftsbericht 2025 von ZTE).
- Im Januar 2026 meldete das MIIT 938.000 Racks für externe Kunden, ein Plus von 108.000 (Quelle: MIIT).
- Im November 2025 brachte Sugon den scaleX640 auf den Markt, einen Supernode mit 640 Beschleunigern in einem einzigen Schrank (Quelle: Sugon).
Forschungsmethodik: Wie das Modell Chinas Racks zählt
Das Modell ermittelt die jährlich gekauften Racks aus 16 Jahren neuer IT-Kapazität, 4 Dichtepfaden und 2 Preispfaden und ergibt für 2025 einen Wert von 626,93 Mio. USD.
Rechnung: Die neue IT-Last von 2.600 MW im Jahr 2025 teilt sich zu 38 % auf KI und zu 62 % auf konventionelle Last auf (dieselben Eingangsgrößen wie im Modell zum Markt für Rechenzentren in China); 988 MW KI-Last bei 30 kW pro Rack ergeben 32.933 KI-Schränke zu je 9.000 USD; 1.612 MW bei 6 kW ergeben 268.667 Standardschränke zu je 950 USD; 2,5 % des installierten Bestands von 19.021 MW werden neu mit Racks ausgestattet. Wechselkurs: 7,2 CNY pro USD.
Drei Plausibilitätsprüfungen:
- Obergrenze 1: Racks machen 0,86 % des Marktes für Rechenzentren in China 2025 von 72,77 Mrd. USD aus und liegen damit innerhalb der für Schrankausgaben typischen Spanne von 0,5 % bis 1,5 %.
- Obergrenze 2: China steht für 12,85 % des globalen Marktes für Rechenzentrumsracks 2025 (4,88 Mrd. USD), nahe an Chinas Anteil von 12,77 % an den weltweiten Rechenzentrumsausgaben; der Markt für Rechenzentrumsracks im asiatisch-pazifischen Raum liefert den regionalen Kontext.
- Untergrenze: Die 108.000 netto neuen Racks für externe Dienste laut MIIT im Jahr 2025 × 950 USD = 102,60 Mio. USD, unterhalb des Segments Standardschränke von 264,42 Mio. USD.
Vollständiger Ansatz: Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition
- 1.2Abgrenzung: Enthalten und nicht enthalten
- 02Wichtige Marktkennzahlen
- 2.1Marktüberblick 2025, 2026 und 2035
- 2.2Kernaussagen
- 03Zusammenfassung
- 3.1Marktgröße 2020-2035
- 3.2Wachstumsausblick
- 04Warum Schätzungen voneinander abweichen
- 4.1Tabelle zum Abgrenzungsvergleich
- 05Markttreiber
- 5.1Supernode-Schränke mit 640 Beschleunigern
- 5.213,73 Mio. Standardracks
- 5.3Hub-Knoten lenken Kapazität zu Strom im Westen
- 06Markttrends
- 6.1Flüssigkeitskühlung wandert in den Schrankrahmen
- 6.2Luftgekühlte Schränke mit 50 kW
- 6.3Höhere Racks setzen sich auf der Fläche durch
- 07Marktherausforderungen
- 7.1Weniger Racks pro Megawatt
- 7.2Auslastungsvorgaben
- 08Marktchancen
- 8.1Flüssigkeitsfähige Rahmen
- 8.2Erneuerungswelle
- 09Preisanalyse
- 9.1Rackpreise und kW pro Rack, 2020-2035
- 10Normen und Regulierung
- 10.1Dreijahresaktionsplan des MIIT
- 10.2Plan der NDRC für grüne Rechenzentren
- 10.3GB 40879
- 10.4PUE-Zuschlag in Peking
- 10.5Plan für Hub-Knoten und Cluster
- 11Marktsegmentierung
- 11.1Nach Racktyp: Geschlossene Serverschränke / KI-Rack-Scale-Schränke / Offene Rahmenracks / Netzwerk- und Edge-Gehäuse
- 11.2Nach Kühlungseignung: Luftgekühlte Racks / Flüssigkeitsfähige Racks
- 11.3Nach Rackhöhe: 42U und darunter / 43U bis 47U / 48U und darüber
- 11.4Nach Endnutzer: Cloud- und Internetunternehmen / Telekommunikationsbetreiber / Drittanbieter-Colocation / Behörden und Unternehmen
- 12DC Exclusive: Rackdichte-Leiter für China
- 12.1Rackausgaben pro MW nach Rackklasse
- 13Regionale Einblicke
- 13.1Peking-Tianjin-Hebei und Nordchina
- 13.2Jangtse-Delta
- 13.3Greater Bay Area Guangdong-Hongkong-Macau
- 13.4Chengdu-Chongqing und Zentralchina
- 13.5Westliche Hub-Provinzen
- 14Provinzanalyse
- 14.1Guangdong
- 14.2Peking
- 14.3Hebei (Zhangjiakou und Langfang)
- 14.4Shanghai
- 14.5Jiangsu
- 14.6Zhejiang
- 14.7Sichuan
- 14.8Innere Mongolei (Horinger)
- 14.9Guizhou (Gui'an)
- 14.10Chongqing
- 14.11Anhui (Wuhu)
- 14.12Ningxia (Zhongwei)
- 15Prognoseszenarien
- 15.1Niedriges Szenario
- 15.2Basisszenario
- 15.3Hohes Szenario
- 16Wettbewerbsanalyse
- 16.1Huawei
- 16.2Inspur Electronic Information
- 16.3ZTE
- 16.4Sugon
- 16.5Foxconn Industrial Internet
- 16.6Kehua Data
- 16.7Vertiv
- 16.8Schneider Electric
- 16.9Rittal
- 17Aktuelle Entwicklungen
- 17.1Ereignisse 2025-2026
- 18Forschungsmethodik
- 18.1Modellrechnung
- 18.2Plausibilitätsprüfungen
- Abb. 1Größe des Marktes für Rechenzentrumsracks in China, 2020-2035 (Mio. USD)
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Abgrenzungsvergleich
- Tabelle 3Rackpreise und kW pro Rack, 2020-2035
- Tabelle 4Markt nach Racktyp
- Tabelle 5Markt nach Kühlungseignung
- Tabelle 6Markt nach Rackhöhe
- Tabelle 7Markt nach Endnutzer
- Tabelle 8Rackdichte-Leiter für China
- Tabelle 9Markt nach Region
- Tabelle 10Die 12 größten Provinzen
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
678,32 Mio. USD im Jahr 2026, ein Plus von 8,20 % gegenüber 626,93 Mio. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Der Markt soll bis 2035 auf 955,36 Mio. USD wachsen, eine CAGR von 4,30 % ab 2025.
Um 4,30 % pro Jahr von 2025 bis 2035, nach 11,08 % im Zeitraum 2020-2025, weil die steigende Rackdichte die Zahl der benötigten Schränke pro Megawatt senkt, während die Rechenzentrumskapazität in China weiter wächst.
Flüssigkeitsfähige Racks wachsen mit 13,17 % pro Jahr am schnellsten, von 172,94 Mio. USD im Jahr 2025 auf 595,98 Mio. USD im Jahr 2035, weil Luftkühlung bei rund 20 kW pro Schrank an ihre Grenze stößt.
Rund 950 USD für einen Standardschrank mit 42U-47U und rund 9.000 USD für einen KI-Rack-Scale-Schrank im Jahr 2025, schätzt DC Market Insights. Die Rackausgaben pro Megawatt liegen bei rund 158.333 USD in konventionellen Hallen und 300.000 USD in KI-Hallen.
Ende 2025 waren mehr als 13,73 Mio. Standardracks (Einheiten zu 2,5 kW) im Betrieb, nach mehr als 9 Mio. ein Jahr zuvor, so die National Data Administration. Das MIIT zählte 938.000 Racks für externe Kunden.
Das Jangtse-Delta führt mit 188,08 Mio. USD im Jahr 2025 (30,00 %). Die westlichen Hub-Provinzen wachsen mit 10,31 % pro Jahr am schnellsten, da neue Rechenkapazität in die Innere Mongolei, nach Ningxia und nach Guizhou wandert.
Guangdong, mit Rackausgaben von 106,58 Mio. USD im Jahr 2025. Ningxia (Zhongwei) ist mit 13,11 % pro Jahr die am schnellsten wachsende Provinz, von 12,54 Mio. USD auf 42,99 Mio. USD.
Huawei, Inspur Electronic Information, ZTE, Sugon und Foxconn Industrial Internet führen und halten zusammen rund 41 % des Rackwerts 2025 (Schätzung von DC Market Insights). Es folgen Kehua Data, H3C, Lenovo, Vertiv, Schneider Electric und Rittal.
Weil ein KI-Rack-Scale-Schrank rund 9.000 USD kostet, ein Standardschrank dagegen 950 USD. KI-Schränke stehen für 47,28 % des Werts 2025 (296,40 Mio. USD), obwohl sie nur rund 8,6 % der ausgelieferten Schränke ausmachen.
Die 678,32 Mio. USD für 2026 umfassen ausschließlich Rack-Hardware. Schätzungen, die Stromverteilereinheiten, Kühlung, Gangeinhausungen oder komplette Mikromodul-Rechenzentren einrechnen, fallen um ein Mehrfaches höher aus; die frühere Ausgabe von DC Market Insights bewertete jedes Rack als Standardschrank.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24-48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.