
中東データセンターインフラ市場 規模・シェア・2035年までの予測
市場の概要
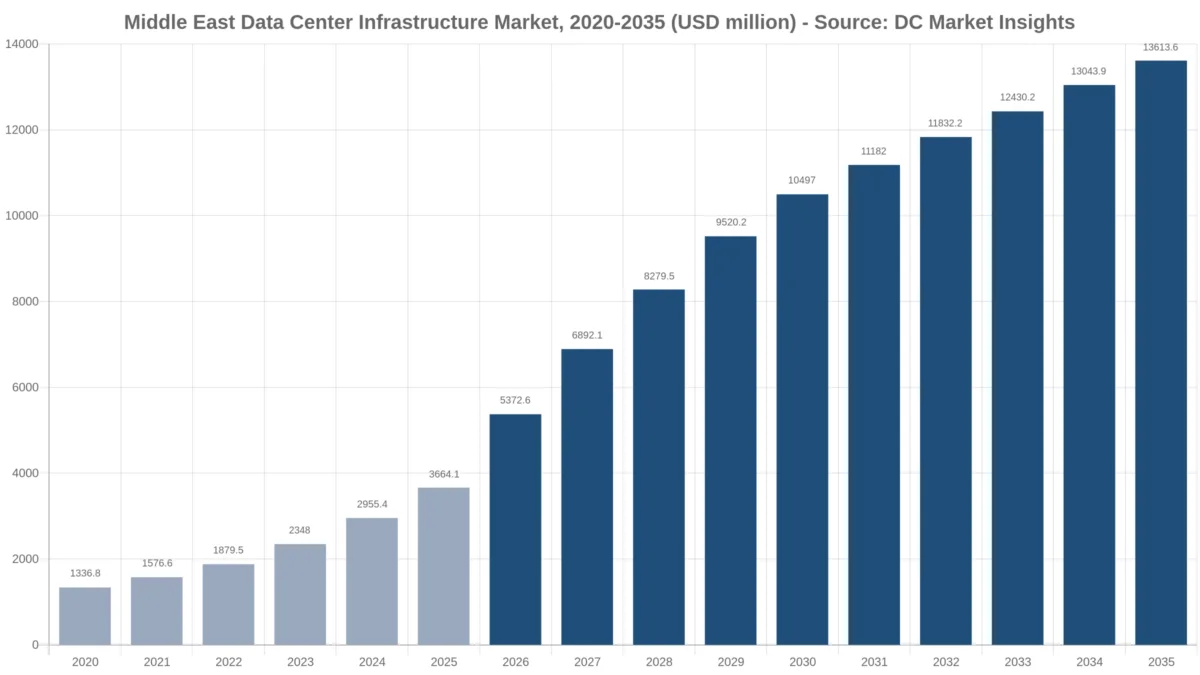
中東データセンターインフラ市場の規模は2025年にUSD 3,660.0百万で、年平均成長率(CAGR)14.03%で拡大し、2035年までにUSD 13.61十億に達すると予測されています。
レポートの内容
- 01市場概要
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場の推進要因
- 05市場トレンド
- 06市場の課題
- 07市場機会
- 08価格分析
- 09規格と規制
- 10市場セグメンテーション
- 17章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
中東データセンターインフラ市場は2026年に53.7億米ドルと評価され、2025年の36.6億米ドルから2035年には136.1億米ドルに達すると予測されています。2025年から2035年の年平均成長率(CAGR)は14.03%です(DC Market Insights推計)。中東データセンターインフラとは、トルコからオマーンまでの12か国において、土地と系統電力を実際に使えるデータセンターホールへと変える電気、機械・冷却、土木・躯体、ラック内装、ライフサイクルアップグレードへの支出を指します。この地域で資金の流れを左右しているのは砂漠の暑さとソブリンクラウド関連法制です。サウジアラビアの稼働容量は2021年の68 MWから2025年には440 MW超に拡大しました(出典:通信情報技術省(MCIT))。さらにDC Market Insightsの推計では、夏季外気温45 °Cを前提に建設するホールは、欧州のホールに比べて1 MWあたり約40万米ドル多くの冷却設備を必要とします。2025年の建設額の内訳は、新規IT容量320 MW × MWあたり983万米ドル = 31.5億米ドルに、導入済み容量1,673 MW × ライフサイクルアップグレード31万米ドル = 5億1,851万米ドルを加えたものです。最も成長が速いのはラックあたり50 kW超のホールで年率25.78%、地域別ではサウジアラビアが年率16.75%で最速です。HUMAINに加え、Amazon Web Services(AWS)とMicrosoftの新リージョンがリヤドとダンマームで稼働に向かっていることが背景にあります。
2026年、中東はデータセンターホールの建設にいくら投じるのか?
DC Market Insightsの推計によると、中東は2026年にデータセンターインフラへ53.7億米ドルを投じます。これは2025年の36.6億米ドルを46.63%上回る水準で、新規IT容量が320 MWから約470 MWへ急増することが要因です。
- 2025年の市場規模:36.6億米ドル
- 2026年の市場規模:53.7億米ドル
- 2030年の市場規模:105.0億米ドル
- 2035年の市場規模:136.1億米ドル
- CAGR(2025~2035年):14.03%(低位ケース11.51%、高位ケース16.03%)
- 最大のインフラタイプ:電気インフラ(2025年金額の38%)
- 最も成長が速いラック密度:ラックあたり50 kW超(CAGR 25.78%)
- 首位地域:アラブ首長国連邦(2025年金額の31%)、最速成長地域:サウジアラビア(CAGR 16.75%)
- 最大の国:アラブ首長国連邦(2025年に11.4億米ドル)
- 市場リーダー:Schneider Electric、Vertiv、Huawei Digital Powerの3社で2025年の電気・冷却機器金額の約38%(DC Market Insights推計)
主なポイント:湾岸の建設業者と機器サプライヤーが押さえるべき4つの数字
2035年の中東データセンターインフラ支出136.1億米ドルの源泉は、次の4つの数字で説明できます。
- ラックあたり50 kW超のホールは、2035年までに中東データセンターインフラ金額の18%から48%へ拡大します。アブダビとリヤドのGPUクラスターには液冷とより大容量の電力系統が必要なためです。
- ハイパースケール・AIキャンパスは年率17.10%で成長します。Stargate UAE、HUMAIN、そして3つのハイパースケールクラウドリージョンがギガワット規模で建設を進めているためです。
- サウジアラビアは2035年までに金額の38%を占め、アラブ首長国連邦を上回ります。MCITが2030年までに1,300 MW超のデータセンター容量を目標に掲げているためです。
- 企業・政府向けホールの成長は年率7.41%にとどまります。省庁や銀行が自前のサーバールームを建設する代わりに、ソブリンクラウドやコロケーションのスペースへ移行しているためです。
エグゼクティブサマリー:湾岸のホール建設は2020~2035年にどの程度のペースで拡大するのか?
中東のデータセンターインフラ支出は、2020年から2025年にかけて約3倍に拡大します。中東データセンターインフラ市場の規模は2020年に13.4億米ドルと評価され、2025年に36.6億米ドルに達しました。予測期間中は年平均成長率14.03%で推移し、2035年には136.1億米ドルに達すると見込まれます。2020年から2025年の成長率は年率22.34%で、年間のIT容量追加が約130 MWから320 MWへ増加したことによります。
| 項目 | 詳細 |
|---|---|
| 実績期間 | 2020~2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026~2035年 |
| 2025年の市場規模 | 36.6億米ドル |
| 2026年の市場規模 | 53.7億米ドル |
| CAGR(2025~2035年) | 14.03% |
| 2035年の市場規模 | 136.1億米ドル |
DC Market Insightsは、2025年の新規建設インフラを31.5億米ドル、導入済み設備のライフサイクルアップグレードを5億1,851万米ドルと評価しています。2035年には、それぞれ105.4億米ドルと30.8億米ドルに達します。年間追加容量は2030年以降820~880 MWで横ばいとなるため、最初のAIキャンパスが完成した後は、中東の支出に占めるアップグレードの比率が高まっていきます。
中東データセンターインフラ支出には何が含まれるのか?
中東データセンターインフラは、サウジアラビア、アラブ首長国連邦(UAE)、イスラエル、トルコ、カタール、クウェート、オマーン、バーレーン、イラン、ヨルダン、イラク、レバノンにおける2025年の施設支出36.6億米ドルを対象とします。
対象:中圧スイッチギア、変圧器、無停電電源装置(UPS)、発電機、バスウェイおよび配電設備。チラー、コンピュータールーム空調機、冷却液分配ユニット(CDU)、排熱設備。土木工事、構造体および建屋躯体。ラック、コンテインメント、ホワイトスペース内装。稼働中ホールにおけるライフサイクルアップグレードおよびレトロフィット。
対象外:サーバー、ストレージ、ネットワーク機器(ストレージは中東データセンターストレージ市場で扱います)、土地、電気料金、クラウドおよびコロケーションの収益(中東データセンター市場を参照)、ならびにデータセンターインフラ管理(DCIM)ソフトウェア(中東版の別レポートがあります)。エジプトを含む北アフリカはアフリカ版で扱い、本レポートの合計に占める割合は0%です。
セグメントの整合性:4つのセグメント軸と5つの地域は、いずれの年も同じ合計値になり、12か国の合計は5地域の合計と一致します。サウジアラビアの数値はサウジアラビアデータセンターインフラ市場と整合しており、同レポートの2035年の値53.5億米ドルに対し、本レポートのサウジアラビアの値は51.7億米ドルです。
中東データセンターインフラ市場の推計値はなぜ異なるのか?
DC Market Insightsは、2026年の中東データセンターインフラを53.7億米ドルと見積もっています。公表されている2025年の数値には2倍以上の開きがありますが、これは一部の版がIT機器や北アフリカを含めているためです。
より広い定義では、ホール向けに購入されるサーバー、ストレージ、ネットワーク機器、インフラ管理ソフトウェア、エジプトおよびその他のアフリカ地域、さらに各キャンパスの電力と土地までが加算されます。DC Market Insightsの中東データセンターインフラ市場の旧版は、施設支出とIT支出を混在させた基準で2025年を39.7億米ドルとしていました。本版はこれを、施設インフラとライフサイクルアップグレードのみを積み上げた36.6億米ドルに置き換えています。インフラ管理ツール、環境モニタリング、資産管理、BI・分析ダッシュボードはDCIMソフトウェアであり本レポートの対象外ですが、スイッチギアに組み込まれた電力監視メーターやセンサーは電気インフラに計上しています。Intel Corporation、NVIDIA、AMDのプロセッサーはIT機器のため対象外です。自社でサーバールームを建設する公共部門、BFSI(銀行・金融サービス・保険)企業、ITおよびITES(IT活用サービス)企業、ヘルスケア・ライフサイエンス事業者、中堅企業は企業・政府セグメントとして、クラウドおよびエッジ拠点はハイパースケールセグメントとエッジセグメントとして対象に含まれます。一部の中東・アフリカ版が含めるアルジェリア、モロッコ、ナイジェリアは、本レポートの合計に占める割合が0%です。
| 要素 | 本レポートでの扱い | 理由 |
|---|---|---|
| 電気、機械、躯体工事 | 対象(2025年30.0億米ドル) | 施設支出の中核 |
| ラック、内装、ライフサイクルアップグレード | 対象(2025年6億5,954万米ドル) | ホールとあわせて調達 |
| サーバー、ストレージ、ネットワーク機器 | 対象外 | IT機器 |
| DCIMソフトウェア | 対象外 | 中東版の別レポート |
| エジプトおよび北アフリカ | 対象外 | アフリカ版で対象 |
市場の推進要因:2026年に湾岸のデータセンター建設を後押ししているものは何か?
DC Market Insightsの推計では、時期が明示された3つのプログラムにより、中東の新規IT容量は2025年の320 MWから2026年には約470 MWへ増加し、インフラ支出が約17.1億米ドル上積みされます。
Stargate UAEとMicrosoft・G42の拡張でアブダビに400 MWのホールが加わる
G42とOpenAIは1 GWのStargate UAEクラスターを計画しており、そのうち200 MWが2026年に稼働する見込みです(出典:G42発表資料)。さらにMicrosoftとG42は2025年11月、Khazna Data Centersと共同でさらに200 MWを追加すると発表しました(出典:Microsoft)。AI向け1 MWあたりの施設インフラを1,100万米ドルとすると、この400 MWには2025~2027年に約44億米ドルの電気、冷却、躯体工事が伴うとDC Market Insightsは推計しています。
サウジアラビアのデータ所在規制がソブリンワークロードを国内ホールにとどめる
NCAクラウドサイバーセキュリティ管理策(CCC-1:2020)は、クラウド事業者に対し、ストレージ、処理、災害復旧システムをサウジアラビア国内で運用するよう求めています(出典:国家サイバーセキュリティ庁(NCA))。MicrosoftはSaudi Arabia Eastリージョンを2026年11月に顧客へ提供開始すると発表し(出典:Microsoft)、AWSは53億米ドル超の投資を伴うサウジアラビアリージョンが2026年12月の開設に向けて順調に進んでいるとしています(出典:Amazon)。3つのゾーンからなるリージョンはそれぞれ別個のホールを必要とするため、サウジアラビアは2025年に中東インフラ金額の30%、2035年には38%を占めます。
HUMAINのAIファクトリーがサウジアラビアに1 GWの建設目標を設定
公共投資基金(PIF)傘下のAI企業HUMAINとNVIDIAは、5年間で最大500 MWのAIファクトリーを計画しています(出典:NVIDIA、2025年5月13日)。またAMD、Cisco、HUMAINの合弁事業は、2027年に最大250 MW、2030年までに1 GWを目標としています(出典:AMD)。DC Market Insightsは、この2つのプログラムだけで2027年の単価ベースで約85億米ドルの施設インフラを伴うと推計しています。
市場トレンド:湾岸のデータセンター設計はどのように変化しているのか?
DC Market Insightsの推計では、AIクラスターが電力・冷却設計を変えることで、中東データセンターインフラ支出に占めるラックあたり50 kW超のホールの比率は、2025年の18%から2035年には48%へ上昇します。
AIホールでは液冷が空冷専用のチラープラントに取って代わる
機械・冷却インフラは2025年に9億8,931万米ドルを占め、年率14.03%で成長します。HUMAINの第1期(18,000システム)に導入されるGB300クラスのラック(出典:NVIDIA)は、湾岸の夏季には空冷だけでは冷却できないためです。冷却液ループとドライクーラーにより、空調設備の縮小分を差し引いても、AIホールの機械設備コストは1 MWあたり約90万米ドル増加します。
プレハブ型の電源・冷却モジュールが湾岸の工期を短縮する
プレハブ・モジュラー方式は年率17.35%で成長し、2035年には43.6億米ドルに達します。スキッド搭載型の電気室や工場製作のチラープラントにより、気温45 °Cの夏季における現場作業を削減でき、リヤドやアブダビのキャンパスでは12~18か月で各フェーズを受電できるためです。
市場の課題:中東のデータセンターインフラ支出を鈍らせる要因は何か?
DC Market Insightsの推計では、2つの制約により、2035年のベースケース136.1億米ドルは高位ケースを約25.9億米ドル下回ります。湾岸における電力系統と水の制約、そして中東北部における紛争リスクです。
系統接続と冷却用水がキャンパスの段階的整備を制約する
DC Market Insightsの推計では、200 MWのキャンパスには専用の400 kVまたは132 kV変電所が必要で、蒸発式冷却を採用した場合、年間最大180万立方メートルの水を使用します。節水のためにドライクーラーを選ぶ事業者は、機械設備に約8%多く支払うことになります。2026年のAIホールの半分(約99 MW)が1年遅延した場合、約11億米ドルの支出が2027年へずれ込みます。
紛争と制裁がイラン、イラク、レバノンを制約する
イラン、イラク、レバノンの3か国を合わせても、2025年の中東データセンターインフラ金額の4.2%にすぎません。イランは輸出規制により欧米のUPSやチラーのサプライヤーへのアクセスが限られるため、成長率は年率6.81%にとどまります。イスラエルは年率10.03%と湾岸より緩やかな成長で、これは発表済みのキャンパス計画がサウジアラビアよりはるかに小規模なためです。
市場機会:湾岸でサプライヤーにまだ開かれている契約は何か?
DC Market Insightsの推計では、2つの購買層が2035年の中東データセンターインフラ支出の82%を占め、いずれも依然として大型パッケージの入札を行っています。
サウジアラビアとUAEにおけるAIキャンパスの電気設備パッケージ
電気インフラは2035年までに50.4億米ドルに達します。Oracleは2025年5月、サウジアラビアで10年間にわたり140億米ドルを投じることを表明しました(出典:Oracle)。またMicrosoftは2025年末までに、UAEでAI・クラウドデータセンターの設備投資として46億米ドル超を支出しました(出典:Microsoft)。スイッチギア、UPS、中圧パッケージはフェーズごとに入札されるため、二次サプライヤーにも参入余地が残されています。
center3とKhaznaによるコロケーション拡張
コロケーション施設は2035年までに29.9億米ドルに達します。stcのデータセンター部門であるcenter3は、2027年までに導入容量300 MW、2030年までに1 GWを目標としています(出典:center3)。DC Market Insightsの推計では、2027年の単価である1 MWあたり953万米ドルで計算すると、100 MW増設するごとに約9.5億米ドルの施設工事が必要です。
湾岸ではデータセンターインフラ1メガワットあたりいくらかかるのか?
DC Market Insightsの推計では、2025年の中東における一般的なデータセンターホールの施設インフラ費用はIT容量1 MWあたり約920万米ドル、AIホールでは約1,100万米ドルです。
| 年 | 一般ホール(MWあたり百万米ドル) | AIホール(MWあたり百万米ドル) | ライフサイクルアップグレード(導入済みMW・年あたり百万米ドル) | 新規IT容量(MW) |
|---|---|---|---|---|
| 2020 | 8.41 | 10.36 | 0.28 | 130 |
| 2025 | 9.20 | 11.00 | 0.31 | 320 |
| 2030 | 10.06 | 11.68 | 0.34 | 820 |
| 2035 | 11.00 | 12.39 | 0.38 | 880 |
建設業者は湾岸における1 MWあたりの価格を公表していないため、単価は開示されたキャンパス予算に基づいて調整しています。参考となる公開指標は、2025年11月に発表されたMicrosoftとG42による200 MWの計画と、MicrosoftのUAEにおけるAI・クラウド関連設備投資46億米ドル超です(出典:Microsoft)。こうした総額のうち施設工事は通常25~35%で、残りはIT機器です。
湾岸のデータセンター建設を左右する規則と規格は何か?
中東のデータセンターホールをどこに建設し、どのように設計するかは5つの規則によって決まります。これらは2025年に推定14.1億米ドルの規制対象・ソブリンクラウド関連インフラ支出に関わっています。
- NCAクラウドサイバーセキュリティ管理策(CCC-1:2020):クラウドのストレージ、処理、災害復旧システムをサウジアラビア国内に設置(出典:NCA)。
- 個人データ保護に関するUAE連邦政令法2021年第45号、2022年1月2日施行(出典:UAE政府ポータル)。
- サウジアラビア個人データ保護法およびその越境移転規則(出典:サウジデータ・AI庁(SDAIA))。
- ドバイおよびアブダビの民間防衛局によるバッテリー室とディーゼル燃料貯蔵に関する消防規定(出典:UAE民間防衛当局)。
- 湾岸の入札書類で可用性レベルの指定に用いられるANSI/TIA-942およびEN 50600の設計クラス(出典:TIA、CENELEC)。
市場セグメンテーション:湾岸のホール予算で最大のシェアを占めるインフラタイプはどれか?
DC Market Insightsの推計では、電気インフラが13.9億米ドル(2025年金額の38%)で首位を占め、ラックあたり50 kW超が年率25.78%で最も成長の速いセグメントです。
インフラタイプ別
ライフサイクルサービス・アップグレードは年率16.93%で最も速く成長します。導入済み容量が約1,968 MWから8,898 MWへ拡大するためです。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 電気インフラ | 1,392.36 | 38% | 5,037.03 | 13.72% |
| 機械・冷却インフラ | 989.31 | 27% | 3,675.67 | 14.03% |
| 土木・構造・躯体 | 622.90 | 17% | 1,769.77 | 11.01% |
| ラック・ホワイトスペース内装 | 146.56 | 4% | 680.68 | 16.60% |
| ライフサイクルサービス・アップグレード | 512.98 | 14% | 2,450.44 | 16.93% |
データセンタータイプ別
ハイパースケール・AIキャンパスは、2035年までに中東データセンターインフラ金額の46%から60%へ拡大します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ハイパースケール・AIキャンパス | 1,685.49 | 46% | 8,168.15 | 17.10% |
| コロケーション施設 | 952.67 | 26% | 2,994.99 | 12.14% |
| 企業・政府 | 732.82 | 20% | 1,497.49 | 7.41% |
| エッジ・通信拠点 | 293.13 | 8% | 952.96 | 12.51% |
ラック密度別
AI設計が新規建設の主流となるにつれ、ラックあたり20 kW未満のホールの比率は52%から22%へ低下します。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| ラックあたり20 kW未満 | 1,905.34 | 52% | 2,994.99 | 4.63% |
| ラックあたり20~50 kW | 1,099.23 | 30% | 4,084.08 | 14.03% |
| ラックあたり50 kW超 | 659.54 | 18% | 6,534.52 | 25.78% |
デリバリーモデル別
現場施工型の設計・調達・建設(EPC)契約が2025年金額の62%を維持する一方、プレハブ方式がシェアを伸ばしています。
| セグメント | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| 現場施工型EPC | 2,271.75 | 62% | 6,806.80 | 11.60% |
| プレハブ・モジュラー | 879.39 | 24% | 4,356.35 | 17.35% |
| レトロフィット・アップグレード | 512.97 | 14% | 2,450.44 | 16.93% |
DC独自分析:湾岸における1 MWあたりコストの内訳、一般ホールとAIホールの比較
湾岸のAIホールは、一般ホールに比べて1 MWあたり180万米ドル高くなります。「湾岸1 MWあたりコスト内訳」は、10の入力値に基づくDC Market Insightsの推計で、リヤドまたはアブダビにおける100 MWキャンパスの2025年の施設コストを項目別に分解したものです。
| 項目 | 一般ホール(MWあたり百万米ドル) | ラックあたり50 kW超のAIホール(MWあたり百万米ドル) | AIホールで異なる理由 |
|---|---|---|---|
| 中圧スイッチギアおよび変圧器 | 1.25 | 1.45 | ホールあたりの負荷密度が高い |
| UPS、バッテリー、配電 | 1.40 | 1.65 | より大容量のバスウェイとラック給電 |
| 発電機および燃料システム | 0.90 | 1.10 | より大きなブロックごとにN+1構成 |
| チラーおよび排熱設備 | 1.55 | 1.70 | 45 °Cの夏季に対応するドライクーラー |
| 空調およびコンテインメント | 0.95 | 0.50 | 空冷を減らし液冷を増やす |
| 冷却液分配および液冷ループ | 0.00 | 1.20 | ダイレクト・トゥ・チップ冷却 |
| 土木工事および建屋躯体 | 2.30 | 2.40 | より大きな床荷重 |
| ラックおよびホワイトスペース内装 | 0.85 | 1.00 | より幅広く重いラック |
| 合計 | 9.20 | 11.00 | MWあたり+180万米ドル |
この内訳を2025年の建設に当てはめると、建設額の構成が説明できます。一般ホール208 MW × 920万米ドル + AIホール112 MW × 1,100万米ドル = 31.5億米ドルです。冷却関連の項目は湾岸の一般ホールで27%、AIホールで31%を占めます。これが、データセンターチラー市場で追跡しているチラーや液冷のサプライヤーが、湾岸を最も成長の速い地域の一つと見なす理由です。
地域別インサイト:データセンター建設でサウジアラビアがUAEを上回るのはなぜか?
DC Market Insightsの推計では、アラブ首長国連邦が11.4億米ドル(2025年金額の31%)で首位です。サウジアラビアは年率16.75%と最も成長の速い地域で、2035年には首位に立ちます。
| 地域 | 2025年(百万米ドル) | 2025年シェア | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|
| サウジアラビア | 1,099.23 | 30% | 5,173.16 | 16.75% |
| アラブ首長国連邦 | 1,135.87 | 31% | 4,356.35 | 14.39% |
| その他のGCC諸国 | 476.33 | 13% | 1,633.63 | 13.12% |
| イスラエル | 366.41 | 10% | 952.95 | 10.03% |
| トルコおよびその他の中東 | 586.27 | 16% | 1,497.50 | 9.83% |
サウジアラビア
MCITによると、2025年の稼働容量は440 MW超で、2030年までに1,300 MW超を目標としています。新設ホールの大半はリヤド、ダンマーム、HUMAINのキャンパスが占めます。同国のデータセンターインフラ支出は、2025年の11.0億米ドルから2035年には51.7億米ドルへ、年平均成長率16.75%で拡大します。
アラブ首長国連邦
アブダビのStargate UAEとMicrosoft・G42の拡張により、2026年以降400 MWのAIホールが加わります。一方、ドバイは最大のコロケーション基盤を維持しています。同国のデータセンターインフラ支出は、2025年の11.4億米ドルから2035年には43.6億米ドルへ、年平均成長率14.39%で拡大します。
その他のGCC諸国
カタール、クウェート、オマーン、バーレーンではクラウドリージョン向けや政府向けのホールが建設されています。オマーンのマスカットとサラーラの拠点では、海底ケーブル陸揚げに伴う需要も加わります。この地域のデータセンターインフラ支出は、2025年の4億7,633万米ドルから2035年には16.3億米ドルへ、年平均成長率13.12%で拡大します。
イスラエル
2023~2037年に最大266億イスラエル・シェケル(ILS)の投資を計画するAWSテルアビブリージョン(出典:AWS)が、テルアビブとネゲブ周辺のホール需要を支えています。同国のデータセンターインフラ支出は、2025年の3億6,641万米ドルから2035年には9億5,295万米ドルへ、年平均成長率10.03%で拡大します。
トルコおよびその他の中東
この地域の大半はイスタンブールとアンカラのコロケーションホールが占め、イラン、イラク、ヨルダン、レバノンは制裁や紛争の影響で小規模にとどまります。この地域のデータセンターインフラ支出は、2025年の5億8,627万米ドルから2035年には15.0億米ドルへ、年平均成長率9.83%で拡大します。
データセンターインフラへの支出が最も多い中東の国はどこか?
DC Market Insightsの推計では、アラブ首長国連邦が2025年の中東データセンターインフラ金額の31%を占める最大の国です。サウジアラビアは年率16.75%と大規模国の中で最も速く成長し、オマーンはマスカットとサラーラの新設ホールにより年率15.80%で成長します。
| 順位 | 国 | 地域 | 2025年(百万米ドル) | 2035年(百万米ドル) | CAGR(2025~2035年) |
|---|---|---|---|---|---|
| 1 | アラブ首長国連邦 | アラブ首長国連邦 | 1,135.87 | 4,356.35 | 14.39% |
| 2 | サウジアラビア | サウジアラビア | 1,099.23 | 5,173.16 | 16.75% |
| 3 | トルコ | トルコおよびその他の中東 | 384.73 | 1,021.02 | 10.25% |
| 4 | イスラエル | イスラエル | 366.41 | 952.95 | 10.03% |
| 5 | カタール | その他のGCC諸国 | 164.88 | 476.48 | 11.20% |
| 6 | クウェート | その他のGCC諸国 | 109.92 | 367.57 | 12.83% |
| 7 | オマーン | その他のGCC諸国 | 109.92 | 476.48 | 15.80% |
| 8 | バーレーン | その他のGCC諸国 | 91.60 | 313.11 | 13.08% |
| 9 | イラン | トルコおよびその他の中東 | 91.60 | 176.98 | 6.81% |
| 10 | ヨルダン | トルコおよびその他の中東 | 47.63 | 136.14 | 11.07% |
| 11 | イラク | トルコおよびその他の中東 | 40.31 | 122.52 | 11.76% |
| 12 | レバノン | トルコおよびその他の中東 | 21.98 | 40.84 | 6.39% |
予測シナリオ:2035年の湾岸データセンターインフラ支出はどこに着地するのか?
DC Market Insightsの推計では、中東データセンターインフラ市場は2035年までに108.9億米ドルから162.0億米ドルの範囲に達し、ベースケースは136.1億米ドルです。
| シナリオ | 2035年の金額 | CAGR(2025~2035年) | 前提条件 |
|---|---|---|---|
| 低位 | 108.9億米ドル | 11.51% | AIキャンパスが2年遅延し、年間追加容量が650 MW前後で落ち着く |
| ベース | 136.1億米ドル | 14.03% | 2035年までに導入容量約8,898 MW、新規容量に占めるAI比率70% |
| 高位 | 162.0億米ドル | 16.03% | Stargate UAEが1 GWに達し、HUMAINが計画全体を予定どおり建設 |
主要企業と市場シェア:中東のデータセンターインフラを供給しているのは誰か?
DC Market Insightsの推計では、Schneider Electric、Vertiv、Huawei Digital Powerの3社が、2025年の中東における電気・冷却機器金額の約38%を占めています。この推計は、湾岸のクラウド、コロケーション、政府向けホールに導入されたUPS、スイッチギア、冷却設備に基づいています。
- Schneider Electric
- Vertiv
- Huawei Digital Power
- ABB
- Eaton
- Siemens
- Legrand
- Johnson Controls
- Carrier
- Trane Technologies
- Rittal
- Caterpillar
- Cummins
- Khazna Data Centers
- center3
- Gulf Data Hub
Khazna Data Centers、center3、Gulf Data Hubは、インフラを販売する側ではなく、デベロッパー・事業者として調達する側ですが、その入札が機器メーカー各社の競う案件の内容を決めています。center3は2027年までに導入容量300 MWを目指すとしており(出典:center3)、KhaznaはMicrosoft・G42による200 MW拡張の建設パートナーです(出典:Microsoft)。
最近の動向:2025年と2026年に湾岸のデータセンター建設で何が変わったのか?
2025年5月以降、時期が明確な6つの出来事が中東のデータセンターインフラ需要を動かしました。
- 2026年8月、MicrosoftはSaudi Arabia Eastを2026年11月に顧客へ提供開始すると発表し、AWSはサウジアラビアリージョンが2026年12月の開設に向けて順調に進んでいると発表しました(出典:Microsoft、Amazon)。
- 2026年8月、AMD、Cisco、HUMAINはAMD Instinctシステムの稼働開始を発表し、2030年までに最大1 GWの目標を掲げました(出典:AMD)。
- 2026年4月、MCITは2025年のサウジアラビアのデータセンター稼働容量が440 MWを超え、2021年の68 MWから増加したと報告しました(出典:MCIT)。
- 2025年11月、MicrosoftとG42は、Khazna Data CentersとのUAEにおける200 MWの拡張を発表しました(出典:Microsoft)。
- 2025年8月、center3は2027年までに導入容量300 MWの目標を設定しました(出典:center3)。
- 2025年5月、G42とOpenAIは1 GWのクラスターであるStargate UAEを立ち上げ、200 MWが2026年に稼働する見込みとしました(出典:G42)。
調査方法:中東のホールをメガワット単位で価格算定するモデルの仕組み
2025年の基準値36.6億米ドルは、新規IT容量320 MWと導入済み容量1,673 MWから積み上げ方式で算出しています。中東データセンターインフラモデルでは、毎年の新規IT容量(2020年約130 MW、2025年320 MW、2030年820 MW、2035年880 MW)を加算し、それを一般ホールとAIホールに分け(AI比率は2025年35%、2035年70%)、2025年時点で1 MWあたりそれぞれ920万米ドルと1,100万米ドルで価格を算定します。さらに導入済み1 MWあたり31万米ドルのライフサイクルアップグレードを加え、毎年導入済み設備の1.5%が除却されると仮定しています。2025年の建設額は31.5億米ドル + 5億1,851万米ドル = 36.6億米ドルです。範囲チェック:(1) 上限:2025年と2026年の支出合計90.4億米ドルは、開示済みの3つのプログラムで確約された239億米ドル(AWSサウジアラビア53億米ドル、Oracleサウジアラビア140億米ドル、Microsoft UAE 46億米ドル)の38%にあたり、施設工事がキャンパス予算の一部にとどまることと整合します。(2) 上限:サウジアラビアの容量は2021~2025年に68 MWから440 MWへ、年間約93 MW増加しました。これは2025年の地域追加容量の29%に相当し、サウジアラビアのシェア30%と一致します。(3) 下限:93 MW × 920万米ドル = 8億5,560万米ドルで、サウジアラビアの2025年の値11.0億米ドルを下回ります。モデルの限界:回帰分析は用いていません。シナリオ感応度は低位ケースと高位ケースで示しています。価格は見積もりではなく調整値です。詳しくは調査方法をご覧ください。
目次
- 01市場概要
- 1.1市場スナップショット(2025年、2026年、2035年)
- 1.2主要市場統計
- 1.3主なポイント
- 02エグゼクティブサマリー
- 2.1市場規模(2020~2035年)
- 2.2新規建設とライフサイクル支出
- 03市場の範囲
- 3.1対象となるインフラ
- 3.2対象外の支出
- 3.3セグメントの整合性
- 3.4推計値が異なる理由
- 04市場の推進要因
- 4.1Stargate UAEとMicrosoft・G42の拡張
- 4.2サウジアラビアのデータ所在規制と新クラウドリージョン
- 4.3HUMAINのAIファクトリー
- 05市場トレンド
- 5.1AIホールにおける液冷
- 5.2プレハブ型の電源・冷却モジュール
- 06市場の課題
- 6.1系統接続と冷却用水
- 6.2紛争と制裁
- 07市場機会
- 7.1AIキャンパスの電気設備パッケージ
- 7.2center3とKhaznaによるコロケーション拡張
- 08価格分析
- 8.11 MWあたりコスト(2020~2035年)
- 09規格と規制
- 9.1NCAクラウドサイバーセキュリティ管理策
- 9.2UAEとサウジアラビアのデータ保護法
- 9.3湾岸の入札における設計クラス
- 10市場セグメンテーション
- 10.1インフラタイプ別:電気インフラ
- 10.2インフラタイプ別:機械・冷却インフラ
- 10.3インフラタイプ別:土木・構造・躯体
- 10.4インフラタイプ別:ラック・ホワイトスペース内装
- 10.5インフラタイプ別:ライフサイクルサービス・アップグレード
- 10.6データセンタータイプ別:ハイパースケール・AIキャンパス
- 10.7データセンタータイプ別:コロケーション施設
- 10.8データセンタータイプ別:企業・政府
- 10.9データセンタータイプ別:エッジ・通信拠点
- 10.10ラック密度別:ラックあたり20 kW未満
- 10.11ラック密度別:ラックあたり20~50 kW
- 10.12ラック密度別:ラックあたり50 kW超
- 10.13デリバリーモデル別:現場施工型EPC
- 10.14デリバリーモデル別:プレハブ・モジュラー
- 10.15デリバリーモデル別:レトロフィット・アップグレード
- 11Dc独自分析:湾岸における1 mwあたりコストの内訳
- 11.1一般ホールの項目
- 11.2AIホールの項目
- 12地域別インサイト
- 12.1サウジアラビア
- 12.2アラブ首長国連邦
- 12.3その他のGCC諸国
- 12.4イスラエル
- 12.5トルコおよびその他の中東
- 13国別分析
- 13.1アラブ首長国連邦
- 13.2サウジアラビア
- 13.3トルコ
- 13.4イスラエル
- 13.5カタール
- 13.6クウェート
- 13.7オマーン
- 13.8バーレーン
- 13.9イラン
- 13.10ヨルダン
- 13.11イラク
- 13.12レバノン
- 14予測シナリオ
- 14.1低位ケース
- 14.2ベースケース
- 14.3高位ケース
- 15競合インサイト
- 15.1Schneider Electric
- 15.2Vertiv
- 15.3Huawei Digital Power
- 15.4ABB
- 15.5Eaton
- 15.6Siemens
- 15.7Legrand
- 15.8Johnson Controls
- 15.9Carrier
- 15.10Trane Technologies
- 15.11Rittal
- 15.12Caterpillar
- 15.13Cummins
- 15.14Khazna Data Centers
- 15.15center3
- 15.16Gulf Data Hub
- 16最近の動向
- 16.12026年の動向
- 16.22025年の動向
- 17調査方法
- 17.1モデルの算定内訳
- 17.2範囲チェック
- 図 1中東データセンターインフラ市場規模(2020~2035年)
- 表 1エグゼクティブサマリーの項目
- 表 2範囲の比較
- 表 31 MWあたりコスト(2020~2035年)
- 表 4インフラタイプ別セグメント
- 表 5データセンタータイプ別セグメント
- 表 6ラック密度別セグメント
- 表 7デリバリーモデル別セグメント
- 表 8湾岸における1 MWあたりコストの内訳
- 表 9地域別市場規模
- 表 10上位12か国
- 表 112035年の予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は53.7億米ドルで、2025年の36.6億米ドルから46.63%増加します。新規IT容量が年間320 MWから約470 MWへ増加するのに伴い、市場は2035年までに136.1億米ドルに達し、2025年からのCAGRは14.03%になると予測されています。
DC Market Insightsの推計では、2025年の1 MWあたりの費用は一般ホールで920万米ドル、AIホールで1,100万米ドルです。180万米ドルの差は、液冷、より大容量の電力系統、そして45 °Cの夏季に対応するドライクーラーによるものです。
アラブ首長国連邦で、11.4億米ドル(2025年金額の31%)です。サウジアラビアは年率16.75%とより速く成長し、2035年には51.7億米ドルで首位に立ちます。
電気インフラで、13.9億米ドル(2025年金額の38%)です。湾岸のどのホールでも、スイッチギア、UPS、発電機、配電が最大のコスト項目となるためです。
ラックあたり50 kW超のホールで、2025年の6億5,954万米ドルから2035年には65.3億米ドルへ、年率25.78%で成長します。AIクラスターには液冷とより高密度の電力供給が必要なためです。
年率16.75%で成長しています。MCITが2030年までに1,300 MW超の容量を目標に掲げ、NCAのクラウド管理策がソブリンワークロードを国内にとどめ、さらにHUMAINがAMDおよびCiscoとともに2030年までに最大1 GWのAI容量を計画しているためです。
DC Market Insightsの推計では、2025年の電気・冷却機器金額の約38%をSchneider Electric、Vertiv、Huawei Digital Powerが占めています。これにABB、Eaton、Siemens、Johnson Controls、Traneが続きます。
推計値には2倍以上の開きがあります。範囲の広い版ではサーバー、ストレージ、DCIMソフトウェア、北アフリカが加算されるためです。本版は施設インフラとライフサイクルアップグレードのみを対象としており、2025年は36.6億米ドルです。
2035年の範囲は108.9億米ドルから162.0億米ドルです。AIキャンパスや系統接続の遅延が低位ケースにつながり、Stargate UAEの1 GW到達とHUMAINの計画全体の実現が高位ケースにつながります。
本レポートでは2025年の施設ハードウェアと工事の36.6億米ドルを対象としています。これらの資産を監視するデータセンターインフラ管理(DCIM)ソフトウェアは対象外で、中東版の別レポートで扱っています。
このレポートを入手
レポート全文を入手するにはどうすればよいですか?
見積もりをご依頼ください。1営業日以内にメールでご返信します。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内にメールでお届けします。
支払い方法は?
お見積もりをご承諾いただくと、安全な支払いリンクをメールでお送りします。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。