
Markt für Rechenzentrumsinfrastruktur im Nahen Osten: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
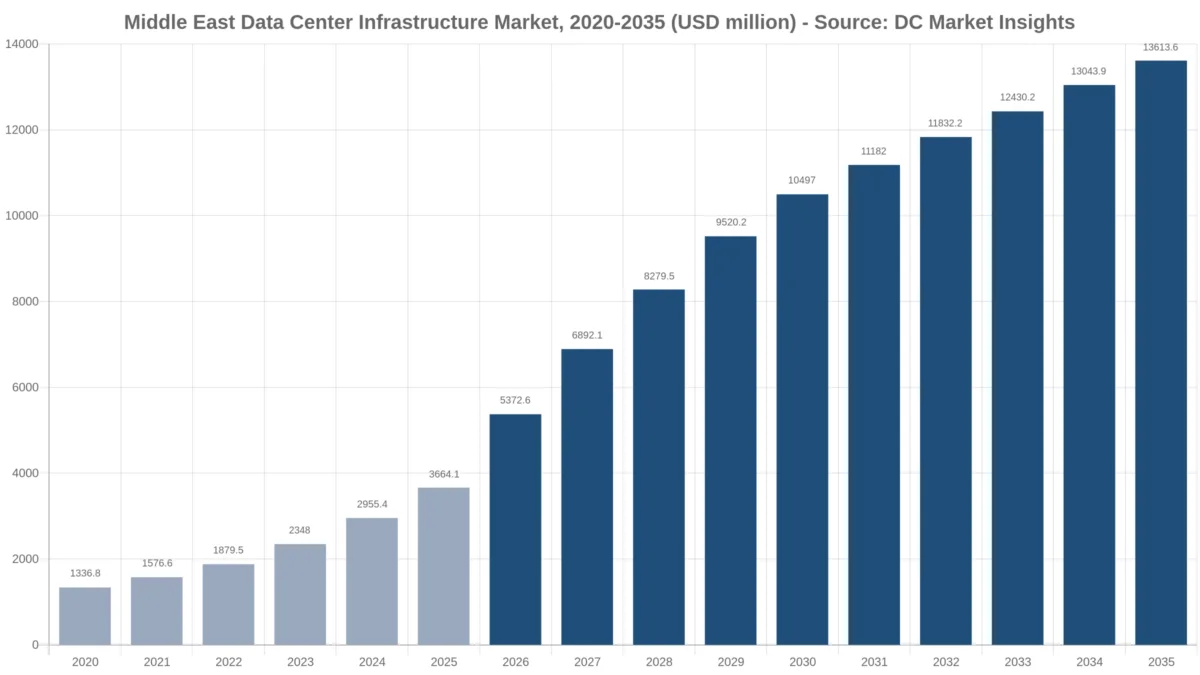
Markt für Rechenzentrumsinfrastruktur im Nahen Osten: 2025 lag das Marktvolumen bei USD 3,660.0 Mio.; bis 2035 soll es bei einer CAGR von 14.03 % auf USD 13.61 Mrd. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 4. Nov. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Marktüberblick
- 02Zusammenfassung
- 03Marktabgrenzung
- 04Markttreiber
- 05Markttrends
- 06Marktherausforderungen
- 07Marktchancen
- 08Preisanalyse
- 09Normen und Regulierung
- 10Marktsegmentierung
- 17Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für Rechenzentrumsinfrastruktur im Nahen Osten wird 2026 auf 5,37 Mrd. USD beziffert und soll bis 2035 auf 13,61 Mrd. USD wachsen, nach 3,66 Mrd. USD im Jahr 2025; das entspricht einer CAGR von 14,03 % von 2025 bis 2035 (Schätzung von DC Market Insights). Die Rechenzentrumsinfrastruktur im Nahen Osten umfasst die Ausgaben für Elektrik, Mechanik und Kühlung, Bauwerk und Gebäudehülle, Rack-Ausbau sowie Lebenszyklus-Upgrades, mit denen Grundstücke und Netzstrom in zwölf Ländern von der Türkei bis Oman zu nutzbaren Rechenzentrumshallen werden. Wüstenhitze und Gesetze zur souveränen Cloud lenken hier die Investitionen: Die betriebsbereite Kapazität Saudi-Arabiens stieg von 68 MW im Jahr 2021 auf mehr als 440 MW im Jahr 2025 (Quelle: Ministry of Communications and Information Technology (MCIT)), und jede Halle, die für 45 °C heiße Sommerluft ausgelegt ist, benötigt nach Schätzung von DC Market Insights pro Megawatt rund 0,4 Mio. USD mehr Kühltechnik als eine europäische Halle. Die Baurechnung für 2025 lautet: 320 MW neue IT-Kapazität × 9,83 Mio. USD pro MW = 3,15 Mrd. USD, zuzüglich 1.673 MW installierter Kapazität × 0,31 Mio. USD für Lebenszyklus-Upgrades = 518,51 Mio. USD. Hallen mit mehr als 50 kW pro Rack wachsen mit 25,78 % pro Jahr am schnellsten, und Saudi-Arabien ist mit 16,75 % die am schnellsten wachsende Region, da HUMAIN sowie die neuen Cloud-Regionen von Amazon Web Services (AWS) und Microsoft Riad und Dammam füllen.
Wie viel wird der Nahe Osten 2026 in den Bau von Rechenzentrumshallen investieren?
Der Nahe Osten wird 2026 nach Schätzung von DC Market Insights 5,37 Mrd. USD für Rechenzentrumsinfrastruktur ausgeben, 46,63 % mehr als die 3,66 Mrd. USD des Jahres 2025, weil die neu hinzukommende IT-Kapazität von 320 MW auf rund 470 MW steigt.
- Marktgröße 2025: 3,66 Mrd. USD
- Marktgröße 2026: 5,37 Mrd. USD
- Marktgröße 2030: 10,50 Mrd. USD
- Marktgröße 2035: 13,61 Mrd. USD
- CAGR 2025-2035: 14,03 % (Low Case 11,51 %, High Case 16,03 %)
- Größter Infrastrukturtyp: Elektrische Infrastruktur, 38 % des Werts 2025
- Am schnellsten wachsende Rack-Dichte: Über 50 kW pro Rack, CAGR 25,78 %
- Führende Region: Vereinigte Arabische Emirate, 31 % des Werts 2025; am schnellsten wachsende Region: Saudi-Arabien, CAGR 16,75 %
- Größtes Land: Vereinigte Arabische Emirate, 1,14 Mrd. USD im Jahr 2025
- Marktführer: Schneider Electric, Vertiv und Huawei Digital Power, zusammen rund 38 % des Werts der Elektro- und Kühlausrüstung 2025 (Schätzung von DC Market Insights)
Kernaussagen: Vier Zahlen für Bauunternehmen und Ausrüstungslieferanten am Golf
Vier Zahlen erklären, woher die 13,61 Mrd. USD an Ausgaben für Rechenzentrumsinfrastruktur im Nahen Osten im Jahr 2035 stammen.
- Hallen mit mehr als 50 kW pro Rack steigen bis 2035 von 18 % auf 48 % des Werts der Rechenzentrumsinfrastruktur im Nahen Osten, weil GPU-Cluster in Abu Dhabi und Riad Flüssigkühlung und leistungsstärkere Stromversorgungsketten benötigen.
- Hyperscale- und KI-Campus wachsen um 17,10 % pro Jahr, weil Stargate UAE, HUMAIN und drei Hyperscale-Cloud-Regionen im Gigawatt-Maßstab bauen.
- Saudi-Arabien überholt die Vereinigten Arabischen Emirate bis 2035 mit 38 % des Werts, weil das MCIT vor 2030 mehr als 1.300 MW Rechenzentrumskapazität anstrebt.
- Hallen für Unternehmen und Behörden wachsen nur um 7,41 % pro Jahr, weil Ministerien und Banken in Sovereign-Cloud- und Colocation-Flächen umziehen, statt eigene Räume zu bauen.
Zusammenfassung: Wie schnell wächst der Hallenbau am Golf von 2020 bis 2035?
Die Ausgaben für Rechenzentrumsinfrastruktur im Nahen Osten haben sich von 2020 bis 2025 nahezu verdreifacht. Der Markt für Rechenzentrumsinfrastruktur im Nahen Osten wurde 2020 auf 1,34 Mrd. USD bewertet, erreichte 2025 einen Wert von 3,66 Mrd. USD und soll bis 2035 auf 13,61 Mrd. USD steigen, bei einer CAGR von 14,03 % im Prognosezeitraum. Von 2020 bis 2025 lag das Wachstum bei 22,34 % pro Jahr, weil die jährlichen Zubauten an IT-Kapazität von rund 130 MW auf 320 MW stiegen.
| Merkmal | Detail |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 3,66 Mrd. USD |
| Marktgröße 2026 | 5,37 Mrd. USD |
| CAGR 2025-2035 | 14,03 % |
| Marktgröße 2035 | 13,61 Mrd. USD |
DC Market Insights bewertet die Neubau-Infrastruktur 2025 mit 3,15 Mrd. USD und die Lebenszyklus-Upgrades im installierten Bestand mit 518,51 Mio. USD; bis 2035 erreichen die beiden Positionen 10,54 Mrd. USD bzw. 3,08 Mrd. USD. Ab 2030 flachen die jährlichen Zubauten bei 820 bis 880 MW ab, sodass die Upgrade-Position nach Fertigstellung der ersten KI-Campus einen wachsenden Anteil der Ausgaben im Nahen Osten trägt.
Was umfassen die Ausgaben für Rechenzentrumsinfrastruktur im Nahen Osten?
Die Rechenzentrumsinfrastruktur im Nahen Osten umfasst 3,66 Mrd. USD an Facility-Ausgaben im Jahr 2025 in Saudi-Arabien, den Vereinigten Arabischen Emiraten (VAE), Israel, der Türkei, Katar, Kuwait, Oman, Bahrain, Iran, Jordanien, Irak und Libanon.
Enthalten: Mittelspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV), Generatoren, Stromschienen und Stromverteilung; Kältemaschinen, Umluftklimageräte für Rechnerräume, Kühlmittelverteilereinheiten und Rückkühlung; Tiefbauarbeiten, Tragwerk und Gebäudehülle; Racks, Einhausungen und White-Space-Ausbau; sowie Lebenszyklus-Upgrades und Nachrüstungen in laufenden Hallen.
Ausgeschlossen: Server, Speicher- und Netzwerkausrüstung (Speicher wird im Markt für Rechenzentrumsspeicher im Nahen Osten erfasst), Grundstücke, Stromrechnungen, Cloud- und Colocation-Umsätze (siehe Rechenzentrumsmarkt im Nahen Osten) sowie Software für das Data Center Infrastructure Management (DCIM), für die es eine eigene Ausgabe für den Nahen Osten gibt. Nordafrika einschließlich Ägypten wird in den Afrika-Ausgaben behandelt und trägt 0 % zu dieser Summe bei.
Wie die Segmente zusammenpassen: Jede der vier Segmentdimensionen und die fünf Regionen ergeben in jedem Jahr dieselbe Gesamtsumme, und die zwölf Länder ergeben zusammen die fünf Regionen. Die saudischen Zahlen sind mit dem Markt für Rechenzentrumsinfrastruktur in Saudi-Arabien abgeglichen, der bis 2035 5,35 Mrd. USD erreicht, gegenüber 5,17 Mrd. USD für die saudische Position in diesem Bericht.
Warum unterscheiden sich die Schätzungen zum Markt für Rechenzentrumsinfrastruktur im Nahen Osten?
DC Market Insights beziffert die Rechenzentrumsinfrastruktur im Nahen Osten für 2026 auf 5,37 Mrd. USD. Veröffentlichte Zahlen für 2025 weichen um mehr als das Doppelte voneinander ab, weil einige Ausgaben IT-Ausrüstung und Nordafrika einbeziehen.
Weiter gefasste Definitionen schließen Server, Speicher und Netzwerktechnik für die Hallen, Software für das Infrastrukturmanagement, Ägypten und das übrige Afrika sowie Strom und Grundstücke der einzelnen Campus ein. Die frühere Ausgabe von DC Market Insights zum Markt für Rechenzentrumsinfrastruktur im Nahen Osten kam für 2025 auf 3,97 Mrd. USD, auf einer Basis, die Facility- und IT-Ausgaben vermischte; diese Ausgabe ersetzt sie durch einen Bottom-up-Wert von 3,66 Mrd. USD, der nur Facility-Infrastruktur und Lebenszyklus-Upgrades zählt. Tools für das Infrastrukturmanagement, Umgebungsüberwachung, Asset-Management sowie BI- und Analytics-Dashboards sind DCIM-Software und liegen außerhalb dieses Rahmens, während in Schaltanlagen verbaute Messgeräte und Sensoren zur Leistungsüberwachung zur Elektrischen Infrastruktur zählen. Prozessoren von Intel Corporation, NVIDIA und AMD sind IT-Ausrüstung und ausgeschlossen. Öffentliche Auftraggeber, BFSI-Unternehmen (Banken, Finanzdienstleistungen und Versicherungen), IT- und ITES-Unternehmen (IT-gestützte Dienstleistungen), Betreiber aus Gesundheitswesen und Life Sciences sowie mittelgroße Unternehmen, die eigene Räume bauen, sind über das Segment Unternehmen und Behörden erfasst, Cloud- und Edge-Standorte über die Segmente Hyperscale und Edge. Algerien, Marokko und Nigeria, die einige Ausgaben für den Nahen Osten und Afrika einschließen, tragen 0 % zu dieser Summe bei.
| Element | In diesem Bericht | Begründung |
|---|---|---|
| Elektrik, Mechanik und Gebäudehülle | Ja (3,00 Mrd. USD im Jahr 2025) | Kern der Facility-Ausgaben |
| Racks, Ausbau und Lebenszyklus-Upgrades | Ja (659,54 Mio. USD im Jahr 2025) | Werden mit den Hallen beschafft |
| Server, Speicher- und Netzwerktechnik | Nein | IT-Ausrüstung |
| DCIM-Software | Nein | Eigene Ausgabe für den Nahen Osten |
| Ägypten und Nordafrika | Nein | In den Afrika-Ausgaben enthalten |
Markttreiber: Was treibt den Rechenzentrumsbau am Golf 2026 voran?
Drei datierte Programme heben die neuen IT-Zubauten im Nahen Osten von 320 MW im Jahr 2025 auf rund 470 MW im Jahr 2026 und fügen nach Schätzung von DC Market Insights rund 1,71 Mrd. USD an Infrastrukturausgaben hinzu.
Stargate UAE und die Microsoft-G42-Erweiterung bringen 400 MW an Hallen in Abu Dhabi
G42 und OpenAI planen einen 1-GW-Cluster Stargate UAE, von dem 200 MW voraussichtlich 2026 in Betrieb gehen (Quelle: Mitteilung von G42), und Microsoft und G42 kündigten im November 2025 weitere 200 MW mit Khazna Data Centers an (Quelle: Microsoft). Bei 11,0 Mio. USD Facility-Infrastruktur pro KI-Megawatt entfallen auf diese 400 MW nach Schätzung von DC Market Insights rund 4,4 Mrd. USD an Elektro-, Kühl- und Rohbauarbeiten im Zeitraum 2025-2027.
Saudische Datenresidenzregeln halten souveräne Workloads in Hallen im Königreich
Die NCA Cloud Cybersecurity Controls (CCC-1:2020) verpflichten Cloud-Anbieter, Speicher-, Verarbeitungs- und Disaster-Recovery-Systeme in Saudi-Arabien zu betreiben (Quelle: National Cybersecurity Authority (NCA)). Microsoft teilte mit, dass seine Region Saudi Arabia East im November 2026 für Kunden öffnet (Quelle: Microsoft), und AWS erklärte, seine saudische Region mit Investitionen von mehr als 5,3 Mrd. USD liege im Plan für Dezember 2026 (Quelle: Amazon). Jede Region mit drei Zonen benötigt getrennte Hallen, daher entfallen auf Saudi-Arabien 30 % des Infrastrukturwerts im Nahen Osten im Jahr 2025 und 38 % bis 2035.
HUMAIN-KI-Fabriken setzen ein saudisches Bauziel von 1 GW
HUMAIN, das KI-Unternehmen des Public Investment Fund (PIF), und NVIDIA planen KI-Fabriken mit bis zu 500 MW über fünf Jahre (Quelle: NVIDIA, 13. Mai 2025), und das Joint Venture von AMD, Cisco und HUMAIN strebt bis zu 250 MW im Jahr 2027 und 1 GW bis 2030 an (Quelle: AMD). DC Market Insights schätzt, dass allein diese beiden Programme zu Preisen von 2027 rund 8,5 Mrd. USD an Facility-Infrastruktur umfassen.
Markttrends: Wie verändert sich das Design von Rechenzentren am Golf?
Der Anteil der Ausgaben für Rechenzentrumsinfrastruktur im Nahen Osten, der auf Hallen mit mehr als 50 kW pro Rack entfällt, steigt nach Schätzung von DC Market Insights von 18 % im Jahr 2025 auf 48 % im Jahr 2035, da KI-Cluster das Strom- und Kühldesign verändern.
Flüssigkühlung ersetzt reine Luftkühlung mit Kältemaschinen in KI-Hallen
Die Mechanische und Kühlinfrastruktur erreicht 2025 einen Wert von 989,31 Mio. USD und wächst um 14,03 % pro Jahr, weil Racks der GB300-Klasse in der ersten Phase von HUMAIN mit 18.000 Systemen (Quelle: NVIDIA) in den Sommern am Golf nicht allein mit Luft gekühlt werden können; Kühlmittelkreislauf und Trockenkühler erhöhen die mechanischen Kosten einer KI-Halle um rund 0,9 Mio. USD pro Megawatt, abzüglich der kleineren Luftanlage.
Vorgefertigte Strom- und Kühlmodule verkürzen die Bauzeiten am Golf
Die vorgefertigte und modulare Bereitstellung wächst um 17,35 % pro Jahr auf 4,36 Mrd. USD bis 2035, weil auf Skids montierte Elektroräume und werkseitig gefertigte Kälteanlagen den Personalaufwand auf der Baustelle bei 45 °C im Sommer senken und Campus in Riad und Abu Dhabi ihre Bauabschnitte innerhalb von 12 bis 18 Monaten in Betrieb nehmen lassen.
Marktherausforderungen: Was bremst die Ausgaben für Rechenzentrumsinfrastruktur im Nahen Osten?
Zwei Grenzen halten den Base Case für 2035 von 13,61 Mrd. USD nach Schätzung von DC Market Insights rund 2,59 Mrd. USD unter dem High Case: Netz- und Wasserengpässe am Golf sowie Konfliktrisiken im nördlichen Nahen Osten.
Netzanschlüsse und Kühlwasser begrenzen den Ausbau der Campus
Ein Campus mit 200 MW benötigt nach Schätzung von DC Market Insights ein eigenes Umspannwerk mit 400 kV oder 132 kV und bei Verdunstungskühlung bis zu 1,8 Millionen Kubikmeter Wasser pro Jahr; Betreiber, die zur Wassereinsparung Trockenkühler wählen, zahlen rund 8 % mehr für die mechanische Anlage. Eine Verzögerung um ein Jahr bei der Hälfte der KI-Hallen von 2026, rund 99 MW, würde rund 1,1 Mrd. USD an Ausgaben ins Jahr 2027 verschieben.
Konflikte und Sanktionen bremsen Iran, Irak und Libanon
Iran, Irak und Libanon halten zusammen nur 4,2 % des Werts der Rechenzentrumsinfrastruktur im Nahen Osten im Jahr 2025, und Iran wächst um 6,81 % pro Jahr, weil Exportkontrollen den Zugang zu westlichen USV- und Kältemaschinenlieferanten einschränken. Israel wächst um 10,03 % pro Jahr und damit langsamer als der Golf, weil seine angekündigte Campus-Pipeline deutlich kleiner ist als die Saudi-Arabiens.
Marktchancen: Welche Aufträge am Golf stehen Lieferanten noch offen?
Zwei Käufergruppen halten nach Schätzung von DC Market Insights 82 % der Ausgaben für Rechenzentrumsinfrastruktur im Nahen Osten im Jahr 2035, und beide schreiben weiterhin große Pakete aus.
Elektropakete für KI-Campus in Saudi-Arabien und den VAE
Die Elektrische Infrastruktur erreicht bis 2035 einen Wert von 5,04 Mrd. USD. Oracle sagte im Mai 2025 Investitionen von 14 Mrd. USD über zehn Jahre in Saudi-Arabien zu (Quelle: Oracle), und Microsoft investierte bis Ende 2025 mehr als 4,6 Mrd. USD an Investitionsausgaben für KI- und Cloud-Rechenzentren in den VAE (Quelle: Microsoft); Pakete für Schaltanlagen, USV und Mittelspannung werden Bauabschnitt für Bauabschnitt ausgeschrieben, was Raum für Lieferanten der zweiten Reihe lässt.
Colocation-Erweiterungen von center3 und Khazna
Colocation-Einrichtungen erreichen bis 2035 einen Wert von 2,99 Mrd. USD. center3, die Rechenzentrumssparte von stc, strebt bis 2027 eine installierte Kapazität von 300 MW und bis 2030 von 1 GW an (Quelle: center3), und jeder Schritt von 100 MW kostet nach Schätzung von DC Market Insights beim Satz von 2027 von 9,53 Mio. USD pro Megawatt rund 0,95 Mrd. USD an Facility-Arbeiten.
Was kostet ein Megawatt Rechenzentrumsinfrastruktur am Golf?
Eine konventionelle Rechenzentrumshalle im Nahen Osten kostet 2025 nach Schätzung von DC Market Insights rund 9,20 Mio. USD an Facility-Infrastruktur pro Megawatt IT-Kapazität, eine KI-Halle rund 11,00 Mio. USD.
| Jahr | Konventionelle Halle (Mio. USD pro MW) | KI-Halle (Mio. USD pro MW) | Lebenszyklus-Upgrades (Mio. USD pro installiertem MW und Jahr) | Neue IT-Kapazität (MW) |
|---|---|---|---|---|
| 2020 | 8,41 | 10,36 | 0,28 | 130 |
| 2025 | 9,20 | 11,00 | 0,31 | 320 |
| 2030 | 10,06 | 11,68 | 0,34 | 820 |
| 2035 | 11,00 | 12,39 | 0,38 | 880 |
Bauunternehmen veröffentlichen keine Megawattpreise für den Golf, daher sind die Sätze anhand offengelegter Campus-Budgets kalibriert. Ein nützlicher öffentlicher Anker ist der im November 2025 angekündigte Plan von Microsoft und G42 über 200 MW im Verhältnis zu Microsofts Investitionsausgaben von mehr als 4,6 Mrd. USD für KI und Cloud in den VAE (Quelle: Microsoft); Facility-Arbeiten machen typischerweise 25 % bis 35 % solcher Summen aus, der Rest entfällt auf IT-Ausrüstung.
Welche Vorschriften und Normen prägen den Rechenzentrumsbau am Golf?
Fünf Regelwerke bestimmen, wo Rechenzentrumshallen im Nahen Osten gebaut und wie sie ausgelegt werden; sie betreffen 2025 schätzungsweise 1,41 Mrd. USD an regulierten und Sovereign-Cloud-Infrastrukturausgaben.
- NCA Cloud Cybersecurity Controls (CCC-1:2020): Cloud-Speicher-, Verarbeitungs- und Disaster-Recovery-Systeme in Saudi-Arabien (Quelle: NCA).
- Föderales Gesetzesdekret der VAE Nr. 45 von 2021 zum Schutz personenbezogener Daten, in Kraft seit 2. Januar 2022 (Quelle: Regierungsportal der VAE).
- Saudisches Datenschutzgesetz (Personal Data Protection Law) und die zugehörige Verordnung zur Datenübermittlung (Quelle: Saudi Data and AI Authority (SDAIA)).
- Brandschutzvorschriften des Zivilschutzes in Dubai und Abu Dhabi für Batterieräume und Dieselspeicher (Quelle: Zivilschutzbehörden der VAE).
- Designklassen nach ANSI/TIA-942 und EN 50600, die in Ausschreibungsunterlagen am Golf für Verfügbarkeitsstufen verwendet werden (Quelle: TIA, CENELEC).
Marktsegmentierung: Welcher Infrastrukturtyp hat den größten Anteil an den Hallenbudgets am Golf?
Die Elektrische Infrastruktur führt mit 1,39 Mrd. USD bzw. 38 % des Werts 2025, und Über 50 kW pro Rack ist nach Schätzung von DC Market Insights mit 25,78 % pro Jahr das am schnellsten wachsende Segment.
Nach Infrastrukturtyp
Lebenszyklus-Services und Upgrades wachsen mit 16,93 % pro Jahr am schnellsten, weil der installierte Bestand von rund 1.968 MW auf 8.898 MW wächst.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 1.392,36 | 38 % | 5.037,03 | 13,72 % |
| Mechanische und Kühlinfrastruktur | 989,31 | 27 % | 3.675,67 | 14,03 % |
| Bauwerk und Gebäudehülle | 622,90 | 17 % | 1.769,77 | 11,01 % |
| Racks und White-Space-Ausbau | 146,56 | 4 % | 680,68 | 16,60 % |
| Lebenszyklus-Services und Upgrades | 512,98 | 14 % | 2.450,44 | 16,93 % |
Nach Rechenzentrumstyp
Hyperscale- und KI-Campus steigen bis 2035 von 46 % auf 60 % des Werts der Rechenzentrumsinfrastruktur im Nahen Osten.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und KI-Campus | 1.685,49 | 46 % | 8.168,15 | 17,10 % |
| Colocation-Einrichtungen | 952,67 | 26 % | 2.994,99 | 12,14 % |
| Unternehmen und Behörden | 732,82 | 20 % | 1.497,49 | 7,41 % |
| Edge- und Telekom-Standorte | 293,13 | 8 % | 952,96 | 12,51 % |
Nach Rack-Dichte
Hallen mit weniger als 20 kW pro Rack fallen von 52 % auf 22 % des Werts, da KI-Designs die Neubauten übernehmen.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Unter 20 kW pro Rack | 1.905,34 | 52 % | 2.994,99 | 4,63 % |
| 20 bis 50 kW pro Rack | 1.099,23 | 30 % | 4.084,08 | 14,03 % |
| Über 50 kW pro Rack | 659,54 | 18 % | 6.534,52 | 25,78 % |
Nach Bereitstellungsmodell
Konventionelle EPC-Verträge (Engineering, Procurement and Construction) halten 62 % des Werts 2025, doch die vorgefertigte Bereitstellung gewinnt an Boden.
| Segment | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Konventionelle EPC-Bauweise | 2.271,75 | 62 % | 6.806,80 | 11,60 % |
| Vorgefertigt und modular | 879,39 | 24 % | 4.356,35 | 17,35 % |
| Nachrüstung und Upgrade | 512,97 | 14 % | 2.450,44 | 16,93 % |
DC Exclusive: Kosten pro MW am Golf im Detail, konventionelle Halle vs. KI-Halle
Eine KI-Halle am Golf kostet 1,80 Mio. USD mehr pro Megawatt als eine konventionelle Halle. Die Kostenaufschlüsselung pro MW für den Golf ist eine Schätzung von DC Market Insights auf Basis von 10 Eingangsgrößen, die die Facility-Kosten 2025 eines 100-MW-Campus in Riad oder Abu Dhabi in ihre einzelnen Positionen zerlegt.
| Position | Konventionelle Halle (Mio. USD pro MW) | KI-Halle über 50 kW pro Rack (Mio. USD pro MW) | Warum sich die KI-Halle unterscheidet |
|---|---|---|---|
| Mittelspannungsschaltanlagen und Transformatoren | 1,25 | 1,45 | Höhere Lastdichte pro Halle |
| USV, Batterien und Stromverteilung | 1,40 | 1,65 | Stärkere Stromschienen und Rack-Zuleitungen |
| Generatoren und Kraftstoffsysteme | 0,90 | 1,10 | N+1-Aggregate pro größerem Block |
| Kältemaschinen und Rückkühlung | 1,55 | 1,70 | Trockenkühler für Sommer mit 45 °C |
| Luftbehandlung und Einhausung | 0,95 | 0,50 | Weniger Luft, mehr Flüssigkeit |
| Kühlmittelverteilung und Flüssigkeitskreisläufe | 0,00 | 1,20 | Direct-to-Chip-Kühlung |
| Tiefbau und Gebäudehülle | 2,30 | 2,40 | Höhere Bodenlasten |
| Racks und White-Space-Ausbau | 0,85 | 1,00 | Breitere, schwerere Racks |
| Gesamt | 9,20 | 11,00 | +1,80 Mio. USD pro MW |
Auf den Zubau 2025 angewendet, erklärt die Aufschlüsselung die Rechnung: 208 konventionelle MW × 9,20 Mio. USD + 112 KI-MW × 11,00 Mio. USD = 3,15 Mrd. USD. Kühlpositionen machen 27 % einer konventionellen Halle am Golf und 31 % einer KI-Halle aus. Deshalb sehen die im Markt für Rechenzentrums-Kältemaschinen erfassten Anbieter von Kältemaschinen und Flüssigkühlung den Golf als eine ihrer am schnellsten wachsenden Regionen.
Regionale Einblicke: Warum überholt Saudi-Arabien die VAE beim Rechenzentrumsbau?
Die Vereinigten Arabischen Emirate führen nach Schätzung von DC Market Insights mit 1,14 Mrd. USD bzw. 31 % des Werts 2025. Saudi-Arabien ist mit 16,75 % pro Jahr die am schnellsten wachsende Region und liegt 2035 an der Spitze.
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Saudi-Arabien | 1.099,23 | 30 % | 5.173,16 | 16,75 % |
| Vereinigte Arabische Emirate | 1.135,87 | 31 % | 4.356,35 | 14,39 % |
| Sonstige GCC-Staaten | 476,33 | 13 % | 1.633,63 | 13,12 % |
| Israel | 366,41 | 10 % | 952,95 | 10,03 % |
| Türkei und übriger Naher Osten | 586,27 | 16 % | 1.497,50 | 9,83 % |
Saudi-Arabien
Das MCIT zählt 2025 mehr als 440 MW betriebsbereite Kapazität bei einem Ziel von über 1.300 MW vor 2030, und Riad, Dammam sowie die HUMAIN-Campus nehmen die meisten neuen Hallen auf. Die Ausgaben für Rechenzentrumsinfrastruktur steigen hier von 1,10 Mrd. USD im Jahr 2025 auf 5,17 Mrd. USD im Jahr 2035, eine CAGR von 16,75 %.
Vereinigte Arabische Emirate
Stargate UAE in Abu Dhabi und die Microsoft-G42-Erweiterung bringen ab 2026 400 MW an KI-Hallen hinzu, während Dubai den größten Colocation-Bestand behält. Die Ausgaben für Rechenzentrumsinfrastruktur steigen hier von 1,14 Mrd. USD im Jahr 2025 auf 4,36 Mrd. USD im Jahr 2035, eine CAGR von 14,39 %.
Sonstige GCC-Staaten
Katar, Kuwait, Oman und Bahrain bauen Hallen für Cloud-Regionen und Behörden; die Standorte in Maskat und Salalah in Oman bringen zusätzliche Nachfrage durch Anlandepunkte von Seekabeln. Die Ausgaben für Rechenzentrumsinfrastruktur steigen hier von 476,33 Mio. USD im Jahr 2025 auf 1,63 Mrd. USD im Jahr 2035, eine CAGR von 13,12 %.
Israel
Die AWS-Region Tel Aviv mit geplanten Investitionen von bis zu 26,6 Mrd. ILS für 2023-2037 (Quelle: AWS) verankert Hallen rund um Tel Aviv und im Negev. Die Ausgaben für Rechenzentrumsinfrastruktur steigen hier von 366,41 Mio. USD im Jahr 2025 auf 952,95 Mio. USD im Jahr 2035, eine CAGR von 10,03 %.
Türkei und übriger Naher Osten
Colocation-Hallen in Istanbul und Ankara tragen den Großteil dieser Region, während Iran, Irak, Jordanien und Libanon wegen Sanktionen und Konflikten klein bleiben. Die Ausgaben für Rechenzentrumsinfrastruktur steigen hier von 586,27 Mio. USD im Jahr 2025 auf 1,50 Mrd. USD im Jahr 2035, eine CAGR von 9,83 %.
Welche Länder im Nahen Osten geben am meisten für Rechenzentrumsinfrastruktur aus?
Die Vereinigten Arabischen Emirate sind nach Schätzung von DC Market Insights mit 31 % des Werts der Rechenzentrumsinfrastruktur im Nahen Osten 2025 das größte Land. Saudi-Arabien ist mit 16,75 % pro Jahr das am schnellsten wachsende große Land, und Oman wächst dank neuer Hallen in Maskat und Salalah um 15,80 % pro Jahr.
| Rang | Land | Region | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Vereinigte Arabische Emirate | Vereinigte Arabische Emirate | 1.135,87 | 4.356,35 | 14,39 % |
| 2 | Saudi-Arabien | Saudi-Arabien | 1.099,23 | 5.173,16 | 16,75 % |
| 3 | Türkei | Türkei und übriger Naher Osten | 384,73 | 1.021,02 | 10,25 % |
| 4 | Israel | Israel | 366,41 | 952,95 | 10,03 % |
| 5 | Katar | Sonstige GCC-Staaten | 164,88 | 476,48 | 11,20 % |
| 6 | Kuwait | Sonstige GCC-Staaten | 109,92 | 367,57 | 12,83 % |
| 7 | Oman | Sonstige GCC-Staaten | 109,92 | 476,48 | 15,80 % |
| 8 | Bahrain | Sonstige GCC-Staaten | 91,60 | 313,11 | 13,08 % |
| 9 | Iran | Türkei und übriger Naher Osten | 91,60 | 176,98 | 6,81 % |
| 10 | Jordanien | Türkei und übriger Naher Osten | 47,63 | 136,14 | 11,07 % |
| 11 | Irak | Türkei und übriger Naher Osten | 40,31 | 122,52 | 11,76 % |
| 12 | Libanon | Türkei und übriger Naher Osten | 21,98 | 40,84 | 6,39 % |
Prognoseszenarien: Wo könnten die Ausgaben für Rechenzentrumsinfrastruktur am Golf 2035 liegen?
Der Markt für Rechenzentrumsinfrastruktur im Nahen Osten erreicht nach Schätzung von DC Market Insights bis 2035 zwischen 10,89 Mrd. USD und 16,20 Mrd. USD, mit einem Base Case von 13,61 Mrd. USD.
| Szenario | Wert 2035 | CAGR 2025-2035 | Was dafür geschehen muss |
|---|---|---|---|
| Low | 10,89 Mrd. USD | 11,51 % | KI-Campus verzögern sich um zwei Jahre, und die jährlichen Zubauten pendeln sich bei rund 650 MW ein |
| Base | 13,61 Mrd. USD | 14,03 % | Rund 8.898 MW installiert bis 2035; KI-Anteil an der neuen Kapazität 70 % |
| High | 16,20 Mrd. USD | 16,03 % | Stargate UAE erreicht 1 GW, und HUMAIN realisiert seine gesamte Pipeline termingerecht |
Wichtige Akteure und Marktanteile: Wer liefert die Rechenzentrumsinfrastruktur im Nahen Osten?
Drei Lieferanten halten nach Schätzung von DC Market Insights rund 38 % des Werts der Elektro- und Kühlausrüstung im Nahen Osten 2025: Schneider Electric, Vertiv und Huawei Digital Power. Die Schätzung beruht auf installierten USV-Anlagen, Schaltanlagen und Kühltechnik in Cloud-, Colocation- und Behördenhallen am Golf.
- Schneider Electric
- Vertiv
- Huawei Digital Power
- ABB
- Eaton
- Siemens
- Legrand
- Johnson Controls
- Carrier
- Trane Technologies
- Rittal
- Caterpillar
- Cummins
- Khazna Data Centers
- center3
- Gulf Data Hub
Khazna Data Centers, center3 und Gulf Data Hub kaufen Infrastruktur als Entwickler und Betreiber ein, statt sie zu verkaufen, doch ihre Ausschreibungen definieren die Pakete, um die Ausrüstungshersteller konkurrieren. center3 strebt nach eigenen Angaben bis 2027 eine installierte Kapazität von 300 MW an (Quelle: center3), und Khazna ist Baupartner für die 200-MW-Erweiterung von Microsoft und G42 (Quelle: Microsoft).
Aktuelle Entwicklungen: Was hat sich beim Rechenzentrumsbau am Golf 2025 und 2026 verändert?
Sechs datierte Ereignisse seit Mai 2025 haben die Nachfrage nach Rechenzentrumsinfrastruktur im Nahen Osten bewegt.
- Im August 2026 teilte Microsoft mit, dass Saudi Arabia East im November 2026 für Kunden öffnet, und AWS erklärte, seine saudische Region liege im Plan für Dezember 2026 (Quelle: Microsoft, Amazon).
- Im August 2026 meldeten AMD, Cisco und HUMAIN, dass AMD-Instinct-Systeme in Betrieb sind, und setzten ein Ziel von bis zu 1 GW bis 2030 (Quelle: AMD).
- Im April 2026 meldete das MCIT für 2025 eine betriebsbereite Rechenzentrumskapazität in Saudi-Arabien von über 440 MW, nach 68 MW im Jahr 2021 (Quelle: MCIT).
- Im November 2025 kündigten Microsoft und G42 eine 200-MW-Erweiterung in den VAE mit Khazna Data Centers an (Quelle: Microsoft).
- Im August 2025 setzte sich center3 das Ziel einer installierten Kapazität von 300 MW bis 2027 (Quelle: center3).
- Im Mai 2025 starteten G42 und OpenAI Stargate UAE, einen 1-GW-Cluster, von dem 200 MW voraussichtlich 2026 in Betrieb gehen (Quelle: G42).
Forschungsmethodik: Wie das Modell Hallen im Nahen Osten Megawatt für Megawatt bewertet
Die Basis 2025 von 3,66 Mrd. USD wird bottom-up aus 320 MW neuer IT-Kapazität und 1.673 MW installierter Kapazität ermittelt. Das Modell für Rechenzentrumsinfrastruktur im Nahen Osten addiert jedes Jahr neue IT-Megawatt (rund 130 MW im Jahr 2020, 320 MW im Jahr 2025, 820 MW im Jahr 2030 und 880 MW im Jahr 2035), teilt sie in konventionelle und KI-Hallen auf (KI-Anteil 35 % im Jahr 2025 und 70 % im Jahr 2035), bewertet sie 2025 mit 9,20 Mio. USD bzw. 11,00 Mio. USD pro Megawatt und addiert 0,31 Mio. USD an Lebenszyklus-Upgrades pro installiertem Megawatt, wobei jedes Jahr 1,5 % des Bestands stillgelegt werden. Die Rechnung für 2025 lautet 3,15 Mrd. USD + 518,51 Mio. USD = 3,66 Mrd. USD. Plausibilitätsprüfungen: (1) Obergrenze – die Ausgaben 2025 und 2026 zusammen, 9,04 Mrd. USD, entsprechen 38 % der 23,9 Mrd. USD, die in drei offengelegten Programmen zugesagt wurden (AWS Saudi-Arabien 5,3 Mrd. USD, Oracle Saudi-Arabien 14 Mrd. USD, Microsoft VAE 4,6 Mrd. USD), was dazu passt, dass Facility-Arbeiten nur einen kleineren Teil der Campus-Budgets ausmachen; (2) Obergrenze – die saudische Kapazität wuchs 2021-2025 von 68 MW auf 440 MW, rund 93 MW pro Jahr bzw. 29 % der regionalen Zubauten 2025, was dem saudischen Anteil von 30 % entspricht; (3) Untergrenze – 93 MW × 9,20 Mio. USD = 855,60 Mio. USD, unterhalb der saudischen Position 2025 von 1,10 Mrd. USD. Grenzen des Modells: Es gibt keine Regression; die Szenariosensitivität ergibt sich aus Low und High Case; die Preise sind kalibriert, nicht angeboten. Siehe unsere Forschungsmethodik.
Inhaltsverzeichnis
- 01Marktüberblick
- 1.1Marktüberblick 2025, 2026 und 2035
- 1.2Wichtige Marktkennzahlen
- 1.3Kernaussagen
- 02Zusammenfassung
- 2.1Marktgröße 2020-2035
- 2.2Neubau vs. Lebenszyklus-Ausgaben
- 03Marktabgrenzung
- 3.1Erfasste Infrastruktur
- 3.2Ausgeschlossene Ausgaben
- 3.3Wie die Segmente zusammenpassen
- 3.4Warum sich Schätzungen unterscheiden
- 04Markttreiber
- 4.1Stargate UAE und die Microsoft-G42-Erweiterung
- 4.2Saudische Datenresidenzregeln und neue Cloud-Regionen
- 4.3HUMAIN-KI-Fabriken
- 05Markttrends
- 5.1Flüssigkühlung in KI-Hallen
- 5.2Vorgefertigte Strom- und Kühlmodule
- 06Marktherausforderungen
- 6.1Netzanschlüsse und Kühlwasser
- 6.2Konflikte und Sanktionen
- 07Marktchancen
- 7.1Elektropakete für KI-Campus
- 7.2Colocation-Erweiterungen von center3 und Khazna
- 08Preisanalyse
- 8.1Kosten pro MW, 2020-2035
- 09Normen und Regulierung
- 9.1NCA Cloud Cybersecurity Controls
- 9.2Datenschutzgesetze der VAE und Saudi-Arabiens
- 9.3Designklassen in Ausschreibungen am Golf
- 10Marktsegmentierung
- 10.1Nach Infrastrukturtyp: Elektrische Infrastruktur
- 10.2Nach Infrastrukturtyp: Mechanische und Kühlinfrastruktur
- 10.3Nach Infrastrukturtyp: Bauwerk und Gebäudehülle
- 10.4Nach Infrastrukturtyp: Racks und White-Space-Ausbau
- 10.5Nach Infrastrukturtyp: Lebenszyklus-Services und Upgrades
- 10.6Nach Rechenzentrumstyp: Hyperscale- und KI-Campus
- 10.7Nach Rechenzentrumstyp: Colocation-Einrichtungen
- 10.8Nach Rechenzentrumstyp: Unternehmen und Behörden
- 10.9Nach Rechenzentrumstyp: Edge- und Telekom-Standorte
- 10.10Nach Rack-Dichte: Unter 20 kW pro Rack
- 10.11Nach Rack-Dichte: 20 bis 50 kW pro Rack
- 10.12Nach Rack-Dichte: Über 50 kW pro Rack
- 10.13Nach Bereitstellungsmodell: Konventionelle EPC-Bauweise
- 10.14Nach Bereitstellungsmodell: Vorgefertigt und modular
- 10.15Nach Bereitstellungsmodell: Nachrüstung und Upgrade
- 11DC Exclusive: Kosten pro MW am Golf im Detail
- 11.1Positionen der konventionellen Halle
- 11.2Positionen der KI-Halle
- 12Regionale Einblicke
- 12.1Saudi-Arabien
- 12.2Vereinigte Arabische Emirate
- 12.3Sonstige GCC-Staaten
- 12.4Israel
- 12.5Türkei und übriger Naher Osten
- 13Länderanalyse
- 13.1Vereinigte Arabische Emirate
- 13.2Saudi-Arabien
- 13.3Türkei
- 13.4Israel
- 13.5Katar
- 13.6Kuwait
- 13.7Oman
- 13.8Bahrain
- 13.9Iran
- 13.10Jordanien
- 13.11Irak
- 13.12Libanon
- 14Prognoseszenarien
- 14.1Low Case
- 14.2Base Case
- 14.3High Case
- 15Wettbewerbsanalyse
- 15.1Schneider Electric
- 15.2Vertiv
- 15.3Huawei Digital Power
- 15.4ABB
- 15.5Eaton
- 15.6Siemens
- 15.7Legrand
- 15.8Johnson Controls
- 15.9Carrier
- 15.10Trane Technologies
- 15.11Rittal
- 15.12Caterpillar
- 15.13Cummins
- 15.14Khazna Data Centers
- 15.15center3
- 15.16Gulf Data Hub
- 16Aktuelle Entwicklungen
- 16.1Entwicklungen 2026
- 16.2Entwicklungen 2025
- 17Forschungsmethodik
- 17.1Modellrechnung
- 17.2Plausibilitätsprüfungen
- Abb. 1Marktgröße Rechenzentrumsinfrastruktur im Nahen Osten, 2020-2035
- Tabelle 1Merkmale der Zusammenfassung
- Tabelle 2Vergleich der Marktabgrenzung
- Tabelle 3Kosten pro MW, 2020-2035
- Tabelle 4Segmente nach Infrastrukturtyp
- Tabelle 5Segmente nach Rechenzentrumstyp
- Tabelle 6Segmente nach Rack-Dichte
- Tabelle 7Segmente nach Bereitstellungsmodell
- Tabelle 8Kosten pro MW am Golf im Detail
- Tabelle 9Regionale Marktgröße
- Tabelle 10Top-12-Länder
- Tabelle 11Prognoseszenarien 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
5,37 Mrd. USD im Jahr 2026, ein Plus von 46,63 % gegenüber 3,66 Mrd. USD im Jahr 2025, nach Schätzungen von DC Market Insights. Bis 2035 soll der Markt 13,61 Mrd. USD erreichen, eine CAGR von 14,03 % ab 2025, da die neue IT-Kapazität von 320 MW auf rund 470 MW pro Jahr steigt.
9,20 Mio. USD pro MW für eine konventionelle Halle und 11,00 Mio. USD für eine KI-Halle im Jahr 2025, schätzt DC Market Insights. Flüssigkühlung, leistungsstärkere Stromversorgungsketten und Trockenkühler für Sommer mit 45 °C erklären die Differenz von 1,80 Mio. USD.
Die Vereinigten Arabischen Emirate mit 1,14 Mrd. USD bzw. 31 % des Werts 2025. Saudi-Arabien wächst mit 16,75 % pro Jahr schneller und liegt 2035 mit 5,17 Mrd. USD an der Spitze.
Die Elektrische Infrastruktur mit 1,39 Mrd. USD bzw. 38 % des Werts 2025, weil Schaltanlagen, USV, Generatoren und Stromverteilung in jeder Halle am Golf die größten Kostenpositionen bilden.
Hallen mit mehr als 50 kW pro Rack, die um 25,78 % pro Jahr von 659,54 Mio. USD im Jahr 2025 auf 6,53 Mrd. USD im Jahr 2035 wachsen, weil KI-Cluster Flüssigkühlung und eine dichtere Stromversorgung benötigen.
16,75 % pro Jahr, weil das MCIT vor 2030 mehr als 1.300 MW Kapazität anstrebt, die Cloud-Vorgaben der NCA souveräne Workloads im Königreich halten und HUMAIN mit AMD und Cisco bis 2030 bis zu 1 GW KI-Kapazität plant.
Rund 38 % des Werts der Elektro- und Kühlausrüstung 2025 entfallen nach Schätzung von DC Market Insights auf Schneider Electric, Vertiv und Huawei Digital Power; es folgen ABB, Eaton, Siemens, Johnson Controls und Trane.
Um mehr als das Doppelte, weil weiter gefasste Ausgaben Server, Speicher, DCIM-Software und Nordafrika einbeziehen. Diese Ausgabe zählt nur Facility-Infrastruktur und Lebenszyklus-Upgrades: 3,66 Mrd. USD im Jahr 2025.
10,89 Mrd. USD bis 16,20 Mrd. USD lautet die Spanne für 2035. Verzögerungen bei KI-Campus oder Netzanschlüssen ergeben den Low Case; Stargate UAE mit 1 GW und die vollständige HUMAIN-Pipeline ergeben den High Case.
3,66 Mrd. USD an Facility-Hardware und -Arbeiten im Jahr 2025 werden hier gezählt; Software für das Data Center Infrastructure Management (DCIM), die diese Anlagen überwacht, ist ausgeschlossen und wird in einer eigenen Ausgabe für den Nahen Osten behandelt.
Diesen Bericht erhalten
Wie erhalte ich den vollständigen Bericht?
Fordern Sie ein Angebot an; wir antworten innerhalb eines Werktags per E-Mail.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung.
Wie kann ich bezahlen?
Sobald Sie das Angebot annehmen, senden wir Ihnen per E-Mail einen sicheren Zahlungslink.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.