
Mercato dell’outsourcing dei data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
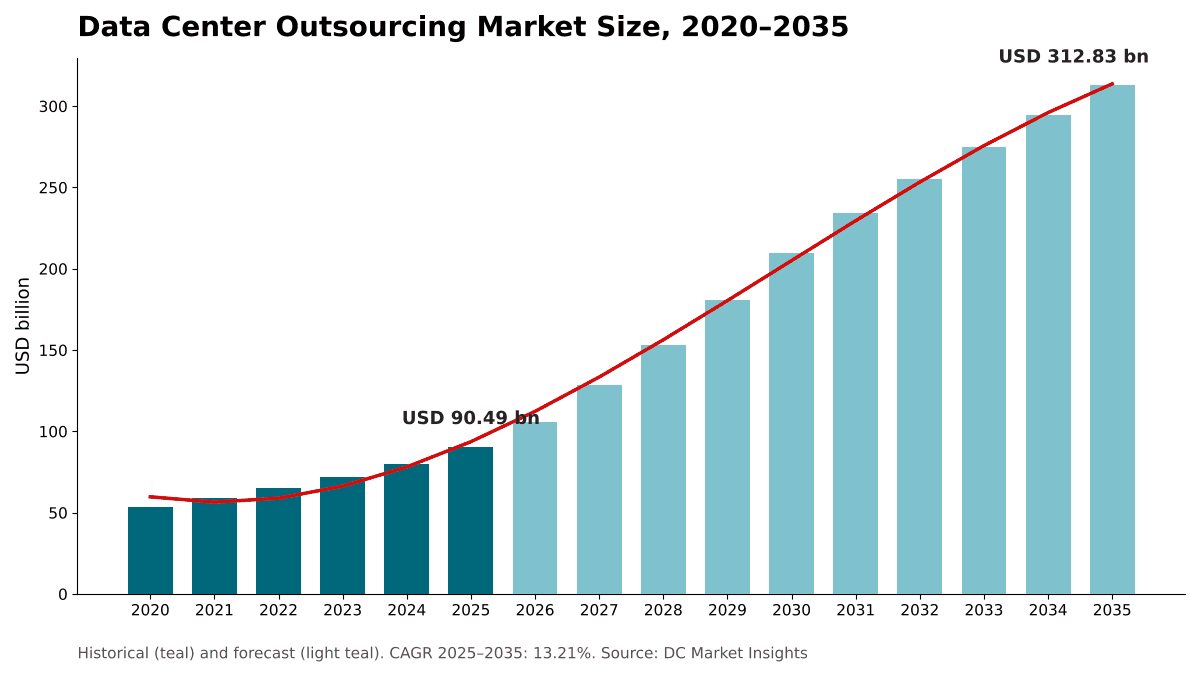
Nel 2025 il valore del Mercato dell’outsourcing dei data center era pari a USD 90.49 miliardi; si prevede che raggiunga USD 312.83 miliardi entro il 2035, con un CAGR del 13.21%. North America rappresenta 46.8% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 7 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Dinamiche di mercato
- 05Analisi dei prezzi
- 06Standard e regolamentazione
- 07Analisi della catena del valore e dell'offerta
- 08Dimensione del mercato e previsioni
- 09Mercato per tipo di servizio
- 10Mercato per tipo di cliente
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 15Aziende analizzate
Analisi regionale
- North America46.8%
- Asia Pacific25.1%
- Europe21.6%
- Latin America3.6%
- Middle East and Africa2.9%
Aziende analizzate
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Iron Mountain
- AirTrunk
- Aligned Data Centers
- Vantage Data Centers
- CyrusOne
- QTS Data Centers
- STACK Infrastructure
- Applied Digital
- ST Telemedia Global Data Centres
- Princeton Digital Group
- IBM
Analisi completa
Il Mercato dell’outsourcing dei data center comprende i ricavi che soggetti terzi ottengono ospitando, connettendo e gestendo capacità di data center per conto di altre organizzazioni: colocation wholesale e hyperscale, colocation retail, interconnessione, servizi di managed hosting e di infrastruttura, e gestione e operatività delle strutture in outsourcing. DC Market Insights valuta il Mercato globale dell’outsourcing dei data center a USD 90,49 miliardi nel 2025 e prevede USD 312,83 miliardi entro il 2035, con un CAGR del 13,21%. Il valore 2025 è costruito a partire da capacità e prezzo: circa 32,7 GW di capacità fatturabile di terzi, con un prezzo di circa USD 1,45 milioni per MW all’anno per gli spazi wholesale e USD 2,70 milioni per MW all’anno per gli spazi retail, generano USD 57,28 miliardi di ricavi da colocation; l’interconnessione aggiunge USD 4,67 miliardi, i servizi di managed hosting e di infrastruttura USD 23,40 miliardi e i contratti di facility management presso siti gestiti direttamente dai proprietari USD 5,14 miliardi. I fornitori di cloud AI e GPU sono il segmento di clienti in più rapida crescita, al 23,48% all’anno, perché prendono in locazione quasi tutta la loro capacità anziché costruirla, e il Medio Oriente e Africa è la regione in più rapida crescita, al 15,04% all’anno, poiché i programmi di AI sovrana attirano gli operatori wholesale in nuovi mercati.
Sintesi
La dimensione del Mercato globale dell’outsourcing dei data center è stata valutata a USD 53,30 miliardi nel 2020, ha raggiunto USD 90,49 miliardi nel 2025 e si prevede che raggiunga USD 312,83 miliardi entro il 2035, con un CAGR del 13,21% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del Mercato dell’outsourcing dei data center 2025 | USD 90,49 miliardi |
| Mercato dell’outsourcing dei data center, CAGR | 13,21% |
| Dimensione del Mercato dell’outsourcing dei data center 2035 | USD 312,83 miliardi |
Il mercato è cresciuto dell’11,17% all’anno tra il 2020 e il 2025, e il 2025 ha segnato un +12,9% rispetto al 2024, poiché i fornitori di cloud hyperscale e le aziende di AI hanno firmato grandi contratti di locazione wholesale. DC Market Insights prevede che la crescita raggiunga il picco nel 2027 e nel 2028, quando la capacità oggi in costruzione verrà alimentata e fatturata, e che si stabilizzi intorno al 6% annuo entro il 2035 con la maturazione del ciclo di costruzione. DC Market Insights stima che nel 2025 i soggetti terzi possedessero circa 41,2 GW, ovvero il 40% della capacità operativa globale, e che tale quota salga verso il 51% entro il 2035, perché la maggior parte della capacità aggiunta in questo decennio viene consegnata tramite colocation e locazioni build-to-suit.
Ambito del mercato: cosa comprende il Mercato dell’outsourcing dei data center?
Il Mercato dell’outsourcing dei data center comprende ogni servizio con cui un’organizzazione affida a un soggetto terzo l’hosting, la connessione o la gestione della propria infrastruttura di data center, valutato come ricavi dei fornitori in dollari USA correnti, con il 2025 come anno base e previsioni fino al 2035. DC Market Insights lo stima a USD 90,49 miliardi nel 2025.
Incluso. Colocation wholesale e hyperscale, incluse le locazioni build-to-suit di intere sale e campus; colocation retail di rack, gabbie e suite sotto circa 1 MW, con alimentazione e spazio; servizi di interconnessione come cross-connect, porte di internet exchange e cloud on-ramp; managed hosting, managed private cloud e outsourcing dell’infrastruttura di data center erogati da strutture del fornitore o del cliente; e contratti di gestione e operatività di strutture critiche presso data center gestiti direttamente dai proprietari.
Escluso. Infrastructure as a service di public cloud venduta dai fornitori di cloud hyperscale, outsourcing applicativo, servizi di costruzione e progettazione, vendite di hardware e il pass-through energetico che alcuni contratti di colocation fatturano separatamente al costo.
Come si combinano i segmenti. Il tipo di servizio è la suddivisione principale. Tipo di cliente, dimensione dell’implementazione e settore verticale ripartiscono gli stessi USD 90,49 miliardi in base a chi acquista e a quanto contratta ciascun acquirente, per cui anche ciascuna di queste suddivisioni somma al totale del mercato. Un fornitore di cloud hyperscale rientra tra i clienti di questo mercato quando prende capacità in locazione, e ne resta fuori quando costruisce e gestisce un proprio campus.
Fattori trainanti: cosa spinge il Mercato dell’outsourcing dei data center?
Tre fattori spiegano la maggior parte della crescita del Mercato dell’outsourcing dei data center: la capacità in locazione, che rappresenta circa il 60% delle aggiunte globali fino al 2030, le aziende di AI che affittano anziché costruire, e le imprese che continuano a spostare i carichi di lavoro fuori dai propri locali.
La capacità in locazione assorbe 62 GW di nuove consegne nel mondo entro il 2030
JLL prevede che la capacità globale dei data center quasi raddoppi, da 103 GW a 200 GW entro il 2030, e che la capacità in locazione consegnata tramite modelli di colocation e build-to-suit contribuisca con ulteriori 62 GW, a fronte di circa 41 GW di capacità gestita direttamente dai proprietari consegnata tra il 2026 e il 2030. DC Market Insights utilizza questa quota del 60,2% di aggiunte in locazione come input centrale del proprio modello, che porta la capacità di terzi da circa 41,2 GW nel 2025 a circa 99,6 GW nel 2030. La sola offerta dei mercati primari nordamericani è aumentata del 33,7% su base annua, a 10.903 MW, nel primo semestre 2026, secondo CBRE, mentre il tasso di sfitto è sceso al minimo storico dell’1,4%.
I fornitori di cloud AI e GPU affittano capacità su scala di gigawatt
I nuovi acquirenti del mercato prendono in locazione quasi tutto. CoreWeave ha portato la propria potenza totale contrattualizzata a circa 3,7 GW e la potenza attiva a 1,5 GW entro la metà del 2026, e nell’agosto 2025 ha preso in locazione altri 150 MW presso un campus di Applied Digital, dopo una locazione di 250 MW firmata nel giugno 2025 del valore di circa USD 7,00 miliardi per Applied Digital su una durata di 15 anni. DC Market Insights stima che i fornitori di cloud AI e GPU abbiano speso USD 6,15 miliardi in capacità in outsourcing nel 2025 e prevede USD 50,68 miliardi entro il 2035, con una crescita del 23,48% all’anno, la più rapida tra tutti i tipi di cliente. L’economia dei carichi di lavoro alla base di queste locazioni è trattata nel report Data Center Transformation Market.
Le imprese spostano i carichi di lavoro fuori dalle strutture aziendali
L’Uptime Institute Global Data Center Survey 2025 ha rilevato che il 45% dei carichi di lavoro IT risiede ancora in strutture aziendali, e la sua indagine 2026 riporta che le strutture e i servizi di data center di terzi rappresentano ora una quota maggiore dei carichi di lavoro IT. Digital Realty ha registrato locazioni record nella sua offerta 0 to 1 MW più interconnessione nel 2025, la linea di prodotto che serve i trasferimenti delle imprese.
Tendenze di mercato: come sta cambiando l’outsourcing dei data center?
Il Mercato dell’outsourcing dei data center si sta spostando verso locazioni più grandi, capitale in joint venture e campus retail trainati dall’interconnessione; le implementazioni sopra i 10 MW salgono dal 46,3% del valore nel 2025 al 63,4% nel 2035.
Le locazioni wholesale passano dai megawatt ai gigawatt
I singoli campus ora si pianificano in gigawatt. Aligned ha annunciato un campus da 2 GW a Shippingport, in Pennsylvania, nel settembre 2026, e AirTrunk afferma che i suoi due nuovi campus di Johor Bahru, con oltre 280 MW di carico IT, la portano a oltre 3,3 GW di capacità operativa e pianificata. DC Market Insights prevede che la colocation wholesale e hyperscale cresca del 17,62% all’anno, da USD 36,07 miliardi nel 2025 a USD 182,75 miliardi entro il 2035, quando raggiungerà il 58,4% del mercato.
Joint venture e fondi finanziano la costruzione
Gli operatori ora raccolgono capitale esterno per ogni ondata di capacità. Equinix ha costituito una joint venture per i suoi data center hyperscale xScale in cui GIC e CPP Investments controllano ciascuno una partecipazione del 37,5%, e nel 2026 ha conferito il suo asset di Hampton, in Georgia, come primo passo per impiegare USD 15,00 miliardi di capitale con i propri partner. Digital Realty ha chiuso il suo US Hyperscale Data Center Fund con USD 3,25 miliardi di impegni di capitale nel marzo 2026.
L’interconnessione rende la colocation retail difficile da abbandonare
L’interconnessione è la parte dell’outsourcing che un cliente non può replicare nel proprio edificio. Equinix ha superato le 500.000 interconnessioni nel 2025 e ha aggiunto un record di 9.700 interconnessioni nette nel secondo trimestre del 2026. DC Market Insights valuta i servizi di interconnessione a USD 4,67 miliardi nel 2025, in crescita del 12,71% all’anno, più rapidamente della colocation retail su cui si basano.
Sfide di mercato: cosa frena il Mercato dell’outsourcing dei data center?
La disponibilità di energia e la manodopera qualificata sono i due vincoli che, secondo DC Market Insights, manterranno il Mercato dell’outsourcing dei data center al di sotto della domanda fino al 2028.
Un tasso di sfitto dell’1,4% lascia poco spazio ai nuovi tenant
Gli acquirenti si impegnano sulla capacità anni prima che sia completata. CBRE ha contato 7.481,1 MW in costruzione nei mercati primari nordamericani nel primo semestre 2026, con impegni sull’80,4%, rispetto al 74,3% di un anno prima. I canoni richiesti per esigenze da 250 a 500 kW sono aumentati del 4,3% nel solo primo semestre. L’Agenzia Internazionale dell’Energia (IEA) prevede che il consumo di elettricità dei data center più che raddoppi, da circa 415 TWh nel 2024 a circa 945 TWh entro il 2030, per cui è la connessione alla rete, e non l’involucro edilizio, a dettare il ritmo delle consegne.
Due terzi degli operatori faticano a reperire personale per i siti
Quasi due terzi degli operatori hanno segnalato difficoltà a trattenere il personale, a trovare candidati qualificati o entrambe nell’indagine 2025 dell’Uptime Institute, e oltre la metà degli intervistati nel 2026 ha segnalato difficoltà a trovare candidati qualificati per le posizioni aperte. La carenza ha un doppio effetto: spinge i proprietari a esternalizzare l’operatività delle strutture, il che porta il segmento del facility management al 13,04% all’anno, ma fa anche aumentare i costi dei contratti e rallenta la velocità con cui gli operatori possono aprire nuove sale. Il report Data Center Staffing Market dimensiona il lato della manodopera di questo divario.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
I due maggiori nuovi bacini di ricavi nel Mercato dell’outsourcing dei data center sono le locazioni di capacità per l’AI, che aggiungono USD 44,53 miliardi di ricavi annui entro il 2035, e le nuove aree metropolitane in India, nel Sud-est asiatico e nel Golfo.
Le locazioni di cloud AI e GPU aggiungono USD 44,53 miliardi all’anno entro il 2035
I fornitori di cloud AI e GPU salgono dal 6,8% del mercato nel 2025 al 16,2% nel 2035. Oracle e OpenAI hanno concordato nel luglio 2025 di sviluppare 4,5 GW di capacità Stargate aggiuntiva negli Stati Uniti, un esempio della scala per cui i fornitori devono ora pianificare.
L’India cresce più rapidamente tra i grandi paesi, al 18,65%
AirTrunk prevede di investire oltre USD 30,00 miliardi in India entro il 2030. DC Market Insights prevede che il mercato dell’outsourcing indiano cresca da USD 2,26 miliardi nel 2025 a USD 12,51 miliardi entro il 2035, il tasso più rapido tra i 12 paesi più grandi.
Prezzi: quanto costa per kW la capacità di data center in outsourcing?
La capacità wholesale genera circa USD 1,45 milioni per MW all’anno nel 2025, pari a circa USD 121 per kW al mese, e la colocation retail circa USD 2,70 milioni per MW all’anno, ovvero circa USD 225 per kW al mese. Si tratta di medie ponderate in essere di DC Market Insights su tutte le regioni, escluse le tariffe di pass-through energetico e di interconnessione.
| Ricavi per MW fatturabile (USD milioni all’anno) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Colocation wholesale e hyperscale | 1,28 | 1,45 | 1,68 | 1,78 |
| Colocation retail | 2,45 | 2,70 | 3,13 | 3,29 |
| Quota retail dei MW fatturabili | 30,0% | 24,0% | 19,8% | 15,5% |
I canoni richiesti pubblicati delimitano queste medie. CBRE riporta che Chicago ha registrato i canoni più alti tra i quattro principali mercati nordamericani che monitora nel 2026, da USD 200 a USD 230 per kW al mese per un’esigenza da 250 a 500 kW, che i canoni nei quattro principali mercati europei variavano da USD 165 a USD 265 per kW al mese, e che Singapore ha registrato i canoni richiesti più alti dell’Asia Pacifico, con una media di USD 403 per kW al mese, seguita da Tokyo con USD 280 e Sydney con USD 188. JLL prevede che i canoni di locazione globali crescano a un CAGR del 5% fino al 2030. DC Market Insights modella prezzi in essere in crescita più lenta, del 3% all’anno fino al 2030, perché la maggior parte della capacità fatturata si basa su contratti firmati a tariffe precedenti.
Standard e regolamentazione: quali regole influenzano l’outsourcing dei data center?
Quattro gruppi di regole determinano il modo in cui gli acquirenti esternalizzano la capacità di data center: le norme sul rischio di terze parti nel settore finanziario, la rendicontazione energetica UE, gli standard di sicurezza delle informazioni e gli standard di progettazione e di tier dei data center.
Digital Operational Resilience Act (DORA). Il regolamento UE è entrato in applicazione il 17 gennaio 2025 e istituisce un quadro di sorveglianza a livello UE per i fornitori terzi critici di servizi ICT (CTPP). Le Autorità europee di vigilanza hanno pubblicato il primo elenco dei CTPP designati il 18 novembre 2025.
Linee guida USA sul rischio di terze parti. Federal Reserve, FDIC e OCC hanno emanato linee guida congiunte definitive sui rapporti con terze parti nel giugno 2023, che coprono pianificazione, due diligence e selezione delle terze parti, negoziazione dei contratti, monitoraggio continuo e cessazione. La Monetary Authority of Singapore applica analoghe Guidelines on Outsourcing a banche e merchant bank.
Rendicontazione energetica UE. In base al Regolamento delegato (UE) 2024/1364 della Commissione, i gestori di data center con una domanda di potenza IT installata di almeno 500 kW comunicano indicatori energetici e di sostenibilità a una banca dati europea entro il 15 maggio di ogni anno. Nel settembre 2026 la Commissione europea ha proposto un sistema di valutazione comune, con le prime etichette di sostenibilità per i singoli data center attese nel 2027.
Standard di sicurezza e di progettazione. ISO/IEC 27001 è lo standard più noto al mondo per i sistemi di gestione della sicurezza delle informazioni. La Telecommunications Industry Association (TIA) ha pubblicato ANSI/TIA-942 Revision C nel maggio 2024, e l’Uptime Institute ha rilasciato oltre 4.300 Tier Certification in oltre 120 paesi.
Segmentazione del mercato: quale segmento guida il Mercato dell’outsourcing dei data center?
La colocation wholesale e hyperscale guida il Mercato dell’outsourcing dei data center con il 39,9% del valore 2025, i fornitori di cloud hyperscale guidano tra i clienti con il 41,0%, e i fornitori di cloud AI e GPU sono il segmento in più rapida crescita, al 23,48% all’anno, perché prendono in locazione quasi tutta la capacità che utilizzano.
Per tipo di servizio: la colocation wholesale e hyperscale è in testa con il 39,9%
| Tipo di servizio | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Colocation wholesale e hyperscale | 36,07 | 39,9% | 182,75 | 17,62% |
| Servizi di managed hosting e di infrastruttura | 23,40 | 25,9% | 35,31 | 4,20% |
| Colocation retail | 21,21 | 23,4% | 61,81 | 11,29% |
| Gestione e operatività delle strutture | 5,14 | 5,7% | 17,51 | 13,04% |
| Servizi di interconnessione | 4,67 | 5,2% | 15,45 | 12,71% |
Il wholesale guadagna 18,5 punti di quota entro il 2035. I servizi di managed hosting e di infrastruttura crescono più lentamente, al 4,20% all’anno, perché il public cloud assorbe gran parte del lavoro che prima risiedeva in ambienti private gestiti; Kyndryl ha registrato ricavi stabili di USD 15,10 miliardi per l’esercizio fiscale 2026.
Per tipo di cliente: i fornitori di cloud hyperscale sono in testa con il 41,0%
| Tipo di cliente | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|
| Fornitori di cloud hyperscale | 37,11 | 41,0% | 148,60 | 14,88% |
| Imprese | 30,31 | 33,5% | 65,69 | 8,04% |
| Fornitori di rete e di contenuti | 9,86 | 10,9% | 26,90 | 10,56% |
| Governo e settore pubblico | 7,06 | 7,8% | 20,96 | 11,50% |
| Fornitori di cloud AI e GPU | 6,15 | 6,8% | 50,68 | 23,48% |
Le imprese spendono ancora USD 30,31 miliardi, ma la loro quota scende di 12,5 punti perché la loro spesa è ripartita tra colocation, managed hosting e public cloud. Gli acquirenti pubblici crescono più rapidamente delle imprese perché DC Market Insights prevede che le regole sul cloud sovrano spingano i carichi di lavoro pubblici verso strutture nazionali certificate.
Per dimensione dell’implementazione: oltre 10 MW in testa con il 46,3%
I contratti oltre 10 MW valgono USD 41,90 miliardi (46,3%) nel 2025 e USD 198,34 miliardi entro il 2035, con una crescita del 16,82% all’anno. I contratti da 1 a 10 MW valgono USD 22,53 miliardi (24,9%) e crescono del 10,64% all’anno. Le implementazioni sotto 1 MW, il nucleo della colocation retail e del managed hosting, valgono USD 26,06 miliardi (28,8%) e crescono del 7,27% all’anno. CBRE ha riportato che i canoni richiesti per implementazioni da oltre 10 MW nei mercati primari nordamericani sono aumentati del 6,7% nel primo semestre 2026, più rapidamente del 4,3% per le esigenze da 250 a 500 kW.
Per settore verticale: IT e telecomunicazioni in testa con il 44,2%
Le aziende IT e di telecomunicazioni, inclusi gli operatori di cloud, contenuti e rete, rappresentano USD 40,00 miliardi (44,2%) della domanda 2025 e crescono del 14,72% all’anno. Segue il BFSI con USD 15,93 miliardi (17,6%) e una crescita del 10,88% all’anno; DC Market Insights prevede che DORA e le linee guida USA sulle terze parti favoriscano i fornitori certificati. Retail ed e-commerce detengono il 9,1%, governo e difesa l’8,9%, manifatturiero il 7,3%, altri il 6,5% e sanità il 6,4%. La sanità cresce più rapidamente al di fuori di IT e telecomunicazioni, al 13,03% all’anno, poiché archivi di imaging e AI clinica si spostano in ambienti ospitati.
DC Exclusive: il modello di capacità Lease-or-Build e la matrice Servizio × Cliente
Con USD 26,98 miliardi nel 2025, la colocation wholesale venduta ai fornitori di cloud hyperscale è la singola cella più grande della matrice e il 29,8% di tutti i ricavi dell’outsourcing dei data center. La matrice seguente incrocia ciò che viene esternalizzato con chi lo acquista.
| 2025, USD miliardi | Cloud hyperscale | Imprese | Rete e contenuti | Governo | Cloud AI e GPU | Totale |
|---|---|---|---|---|---|---|
| Colocation wholesale e hyperscale | 26,98 | 1,73 | 1,87 | 1,02 | 4,47 | 36,07 |
| Colocation retail | 3,10 | 9,77 | 5,21 | 1,93 | 1,20 | 21,21 |
| Servizi di interconnessione | 1,16 | 1,55 | 1,47 | 0,28 | 0,21 | 4,67 |
| Servizi di managed hosting e di infrastruttura | 2,90 | 15,77 | 1,11 | 3,39 | 0,23 | 23,40 |
| Gestione e operatività delle strutture | 2,97 | 1,49 | 0,20 | 0,44 | 0,04 | 5,14 |
| Totale | 37,11 | 30,31 | 9,86 | 7,06 | 6,15 | 90,49 |
Le imprese spendono il 52% del loro budget di outsourcing in servizi di managed hosting e di infrastruttura e solo il 6% in spazi wholesale, mentre i fornitori di cloud hyperscale spendono il 73% in locazioni wholesale. I fornitori di cloud AI e GPU destinano già il 73% della loro spesa alla capacità wholesale, per cui gli operatori wholesale in grado di consegnare sale ad alta densità con raffreddamento a liquido conquistano la maggior parte del tipo di cliente in più rapida crescita. I fornitori di rete e di contenuti presentano la quota di interconnessione più alta, al 15%.
Il modello di capacità lease-or-build alla base di queste cifre è un modello di DC Market Insights costruito a partire da 46 input: 16 punti annuali di capacità globale (dal 2020 al 2035), 6 punti storici di quota in locazione, 2 quote in locazione delle nuove aggiunte, 2 curve di ricavi per MW, una curva di utilizzo, una curva del mix retail, un rapporto di interconnessione, 2 input sui servizi gestiti, 2 input sul facility management, 5 suddivisioni per tipo di cliente, 5 suddivisioni regionali e 3 dati societari utilizzati come verifiche incrociate. I suoi due input chiave possono essere verificati da qualsiasi lettore: la capacità globale (103 GW nel 2025) e la quota di nuova capacità in locazione (62 GW su circa 103 GW di consegne dal 2026 al 2030). Il modello e le sue ipotesi sono spiegati nella nostra pagina sulla metodologia di ricerca.
Analisi regionale: quale regione guida il Mercato dell’outsourcing dei data center?
Il Nord America guida il Mercato dell’outsourcing dei data center con il 46,8% del valore 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 15,04% all’anno, perché DC Market Insights prevede che i programmi di AI sovrana del Golfo attirino gli operatori wholesale in mercati che in precedenza avevano poca capacità in locazione.
Il Nord America è in testa con una quota del 46,8%
Il Nord America vale USD 42,35 miliardi nel 2025 e USD 152,97 miliardi entro il 2035, con un CAGR del 13,70%. JLL conta oltre 66 GW di capacità di data center in costruzione in Nord America, e il tasso di sfitto dei mercati primari nordamericani era dell’1,4% nel primo semestre 2026. Il Nord America guadagna 2,1 punti di quota entro il 2035, il maggiore guadagno tra tutte le regioni.
L’Asia Pacifico detiene una quota del 25,1%
L’Asia Pacifico vale USD 22,71 miliardi nel 2025 e USD 79,15 miliardi entro il 2035, con un CAGR del 13,30%. Cushman & Wakefield conta una pipeline regionale di 26,5 GW, di cui circa 4,8 GW erano in costruzione, e CBRE colloca il tasso di sfitto regionale al 7%. DC Market Insights prevede che Johor, Mumbai e Tokyo aggiungano la maggiore capacità in locazione.
L’Europa detiene una quota del 21,6%
L’Europa vale USD 19,55 miliardi nel 2025 e USD 57,87 miliardi entro il 2035, con un CAGR dell’11,46%, il più lento delle cinque regioni. CBRE prevede che il segmento europeo della colocation rimanga circa il 50% più grande della capacità autocostruita dagli hyperscaler alla fine del 2026, e prevede che i prezzi della capacità a Francoforte, Londra, Amsterdam, Parigi e Dublino aumentino del 12% nel 2026. DC Market Insights prevede che le code di connessione alla rete in queste aree metropolitane limitino la crescita dei volumi.
L’America Latina detiene una quota del 3,6%
L’America Latina vale USD 3,26 miliardi nel 2025 e USD 12,20 miliardi entro il 2035, con un CAGR del 14,11%. CBRE riporta che l’inventario nei quattro maggiori mercati dell’America Latina è aumentato del 41,3% su base annua, a 1.045,0 MW, nel primo trimestre del 2026, e DC Market Insights prevede che San Paolo, Querétaro e Santiago guidino la domanda.
Il Medio Oriente e Africa detiene una quota del 2,9%
Il Medio Oriente e Africa vale USD 2,62 miliardi nel 2025 e USD 10,64 miliardi entro il 2035, con la crescita più rapida, al 15,04% all’anno, partendo dalla base più piccola. DC Market Insights attribuisce la maggior parte della nuova domanda wholesale all’Arabia Saudita e agli Emirati Arabi Uniti, con Johannesburg, Lagos e Nairobi che aggiungono domanda di colocation retail.
Analisi per paese: quali paesi spendono di più nell’outsourcing dei data center?
Gli Stati Uniti sono il maggiore mercato nazionale per l’outsourcing dei data center, con USD 37,64 miliardi nel 2025, il 41,6% del valore globale, seguiti dalla Cina con USD 8,33 miliardi (9,2%) e dal Regno Unito con USD 4,62 miliardi (5,1%). I 12 paesi più grandi rappresentano l’82,2% della spesa 2025.
| Posizione | Paese | Regione | 2025 (USD miliardi) | Quota 2025 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 37,64 | 41,6% | 137,33 | 13,82% |
| 2 | Cina | Asia Pacifico | 8,33 | 9,2% | 27,22 | 12,58% |
| 3 | Regno Unito | Europa | 4,62 | 5,1% | 13,14 | 11,03% |
| 4 | Germania | Europa | 3,98 | 4,4% | 11,26 | 10,96% |
| 5 | Giappone | Asia Pacifico | 3,89 | 4,3% | 11,89 | 11,82% |
| 6 | Canada | Nord America | 3,62 | 4,0% | 12,83 | 13,49% |
| 7 | Francia | Europa | 2,44 | 2,7% | 7,20 | 11,41% |
| 8 | India | Asia Pacifico | 2,26 | 2,5% | 12,51 | 18,65% |
| 9 | Australia | Asia Pacifico | 2,17 | 2,4% | 7,82 | 13,67% |
| 10 | Singapore | Asia Pacifico | 1,90 | 2,1% | 5,32 | 10,84% |
| 11 | Paesi Bassi | Europa | 1,81 | 2,0% | 5,01 | 10,71% |
| 12 | Brasile | America Latina | 1,72 | 1,9% | 6,57 | 14,34% |
L’India è il grande mercato nazionale in più rapida crescita, al 18,65% all’anno, davanti al Brasile al 14,34%, e l’India supera il Giappone e la Germania prima del 2035. Singapore cresce solo del 10,84% all’anno perché DC Market Insights prevede che l’allocazione dell’energia continuerà a limitare la nuova capacità. I dati per paese sono un’allocazione di DC Market Insights dei totali regionali, ponderata in base alla quota stimata di ciascun paese della capacità di terzi installata e nuova.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il Mercato dell’outsourcing dei data center raggiunge USD 312,83 miliardi entro il 2035 nello scenario base, con un intervallo da USD 249,05 miliardi a USD 370,71 miliardi tra gli scenari basso e alto.
| Scenario | Ipotesi dal 2026 | 2035 (USD miliardi) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Aggiunte di capacità inferiori del 15% rispetto allo scenario base; quota in locazione delle aggiunte del 50% fino al 2030 e del 45% in seguito; prezzi wholesale in aumento dell’1,5% all’anno | 249,05 | 10,65% |
| Base | La capacità raggiunge 200 GW nel 2030 e 275 GW nel 2035; quota in locazione delle aggiunte del 60,2% fino al 2030 e del 55% in seguito | 312,83 | 13,21% |
| Alto | Aggiunte di capacità superiori del 12% rispetto allo scenario base; quota in locazione delle aggiunte del 68% fino al 2030 e del 62% in seguito; prezzi wholesale in aumento del 4% all’anno | 370,71 | 15,14% |
Lo scenario basso rappresenta un ritorno degli hyperscaler all’autocostruzione: i maggiori fornitori di cloud internalizzano una parte maggiore della propria pipeline e le aziende di AI rallentano i propri impegni di locazione. Lo scenario alto presuppone che le connessioni alla rete tengano il passo con la capacità in costruzione e che le aziende di AI continuino a prendere in locazione anziché costruire.
Analisi competitiva: chi guida il Mercato dell’outsourcing dei data center?
- Equinix
- Digital Realty
- NTT DATA
- Kyndryl
- Iron Mountain
- AirTrunk
- Aligned Data Centers
- Vantage Data Centers
- CyrusOne
- QTS Data Centers
- STACK Infrastructure
- Applied Digital
- ST Telemedia Global Data Centres
- Princeton Digital Group
- IBM
Equinix è il leader di mercato con circa il 10,2% del Mercato dell’outsourcing dei data center nel 2025 (stima di DC Market Insights: ricavi 2025 di Equinix pari a USD 9,22 miliardi rapportati al mercato di USD 90,49 miliardi). Equinix e Digital Realty detengono insieme circa il 16% del mercato 2026, sulla base delle rispettive guidance di ricavi 2026 da USD 10,21 miliardi a USD 10,29 miliardi (Fonte: documento depositato da Equinix presso la US Securities and Exchange Commission) e da USD 6,60 miliardi a USD 6,70 miliardi, rapportate alla stima di DC Market Insights di USD 105,92 miliardi per il 2026. Equinix ha aumentato i ricavi del 16% su base annua nel secondo trimestre del 2026 e ha 52 progetti in corso in 33 mercati. Digital Realty ha firmato prenotazioni nel quarto trimestre 2025 che dovrebbero generare USD 400 milioni di ricavi da locazione annualizzati e ha chiuso il 2025 con un backlog di USD 817 milioni. Iron Mountain sta alimentando 400 MW di capacità di data center nei 24 mesi a partire dall’inizio del 2026, e NTT DATA disponeva di circa 1.500 MW di capacità di data center a marzo 2025. Nella valutazione di DC Market Insights, le piattaforme wholesale private come Aligned, Vantage, AirTrunk, CyrusOne, QTS e STACK competono principalmente per le locazioni hyperscale e AI, mentre Kyndryl e IBM competono principalmente nei servizi di infrastruttura gestita; Kyndryl ha registrato signings per l’esercizio fiscale 2026 pari a USD 13,50 miliardi.
Sviluppi recenti
- Nel luglio 2025, NTT DC REIT è stato quotato alla Singapore Exchange con sei asset di data center negli Stati Uniti, in Austria e a Singapore e circa 90 MW di carico IT (Fonte: comunicato stampa di NTT DATA).
- Nell’ottobre 2025, AI Infrastructure Partnership, MGX e Global Infrastructure Partners di BlackRock hanno concordato l’acquisizione di Aligned Data Centers a un enterprise value di circa USD 40,00 miliardi; l’operazione si è chiusa nel luglio 2026 (Fonte: comunicato stampa di Aligned).
- Nel dicembre 2025, SoftBank Group ha concordato l’acquisizione di DigitalBridge per un enterprise value totale di circa USD 4,00 miliardi (Fonte: comunicato stampa di SoftBank Group).
- Nel marzo 2026, Digital Realty ha effettuato il closing finale del suo US Hyperscale Data Center Fund con USD 3,25 miliardi di impegni di capitale (Fonte: comunicato stampa di Digital Realty).
- Nell’aprile 2026, AirTrunk ha annunciato due nuovi campus hyperscale a Johor Bahru, in Malesia, con oltre 280 MW di carico IT complessivo (Fonte: annuncio di AirTrunk).
- Nel settembre 2026, Vantage Data Centers ha chiuso una linea di finanziamento da USD 2,00 miliardi per lo sviluppo in fase iniziale sulla propria piattaforma nordamericana (Fonte: annuncio di Vantage Data Centers).
Seguiamo questi accordi, locazioni e annunci di capacità man mano che avvengono nei nostri aggiornamenti sul settore dei data center.
Metodologia: come abbiamo costruito il modello del Mercato dell’outsourcing dei data center
DC Market Insights ha costruito questo mercato con un approccio bottom-up a partire da 16 punti annuali di capacità globale (dal 2020 al 2035), ancorati a 103 GW nel 2025 e 200 GW nel 2030. La capacità di terzi è stata fissata al 35,2% del totale globale nel 2020, in aumento al 40,0% nel 2025, e il 60,2% della capacità aggiunta dal 2026 al 2030 e il 55% della capacità aggiunta dopo il 2030 sono stati assegnati a modelli in locazione. La capacità fatturabile corrisponde alla base in locazione dell’anno precedente più il 35% delle aggiunte di ciascun anno, con un utilizzo dall’86% all’89%. I MW fatturabili sono stati suddivisi tra retail e wholesale e valorizzati con due curve di ricavi per MW; l’interconnessione è stata aggiunta come quota dal 20,5% al 25,0% dei ricavi retail, i servizi di managed hosting e di infrastruttura come linea di ricavi separata in crescita del 4,2% all’anno, e il facility management come quota della capacità gestita direttamente dai proprietari a circa USD 0,19 milioni per MW all’anno nel 2025. Il totale è stato suddiviso per 5 tipi di servizio, 5 tipi di cliente, 3 dimensioni di implementazione, 7 settori verticali e 5 regioni, e ogni suddivisione somma al totale del mercato. Il risultato è stato verificato con un approccio top-down rispetto ai ricavi dichiarati e alla guidance 2026 di Equinix e Digital Realty, rispetto ai ricavi totali di Kyndryl come tetto per la sua attività di infrastruttura gestita, e rispetto ai canoni richiesti pubblicati e ai conteggi di capacità. L’analista indicato in questa pagina ha costruito il modello, e il revisore ha verificato i calcoli, le fonti e le date prima della pubblicazione.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Obiettivi della ricerca
- 1.3Valuta, anno base e periodo di previsione
- 1.4Principali stakeholder
- 02Metodologia di ricerca
- 2.1Modello di capacità Lease-or-Build
- 2.2Costruzione bottom-up dei ricavi
- 2.3Verifiche incrociate top-down
- 2.4Fonti dei dati e verifica dei fatti
- 2.5Ipotesi e limitazioni
- 03Sintesi
- 3.1Panoramica del mercato, 2025 e 2035
- 3.2Risultati principali
- 3.3Il punto di vista dell'analista
- 04Dinamiche di mercato
- 4.1Fattori trainanti del mercato
- 4.2Tendenze di mercato
- 4.3Sfide di mercato
- 4.4Opportunità di mercato
- 05Analisi dei prezzi
- 5.1Ricavi per MW fatturabile, wholesale e retail
- 5.2Canoni richiesti per area metropolitana
- 5.3Prospettive dei prezzi al 2035
- 06Standard e regolamentazione
- 6.1Digital Operational Resilience Act (DORA)
- 6.2Linee guida USA sul rischio di terze parti
- 6.3Direttiva UE sull'efficienza energetica e Regolamento delegato (UE) 2024/1364
- 6.4ISO/IEC 27001, ANSI/TIA-942-C e Uptime Tier Certification
- 07Analisi della catena del valore e dell'offerta
- 7.1Terreni, energia e sviluppo
- 7.2Fornitori di capitale e joint venture
- 7.3Operatori e fornitori di servizi
- 7.4Clienti e modelli contrattuali
- 08Dimensione del mercato e previsioni
- 8.1Dimensione del mercato, 2020-2035
- 8.2Capacità globale e in locazione, 2020-2035
- 8.3Capacità fatturabile e utilizzo
- 09Mercato per tipo di servizio
- 9.1Colocation wholesale e hyperscale
- 9.2Colocation retail
- 9.3Servizi di interconnessione
- 9.4Servizi di managed hosting e di infrastruttura
- 9.5Gestione e operatività delle strutture
- 10Mercato per tipo di cliente
- 10.1Fornitori di cloud hyperscale
- 10.2Imprese
- 10.3Fornitori di rete e di contenuti
- 10.4Governo e settore pubblico
- 10.5Fornitori di cloud AI e GPU
- 11Mercato per dimensione dell'implementazione
- 11.1Sotto 1 MW
- 11.2Da 1 a 10 MW
- 11.3Oltre 10 MW
- 12Mercato per settore verticale
- 12.1IT e telecomunicazioni
- 12.2BFSI
- 12.3Retail ed e-commerce
- 12.4Governo e difesa
- 12.5Manifatturiero
- 12.6Sanità
- 12.7Altri
- 13DC Exclusive: modello di capacità Lease-or-Build
- 13.1Matrice Tipo di servizio x Tipo di cliente, 2025
- 13.2Quota in locazione della nuova capacità
- 13.3Implicazioni per operatori e acquirenti
- 14Mercato per regione
- 14.1Nord America (Stati Uniti, Canada)
- 14.2Europa (Regno Unito, Germania, Francia, Paesi Bassi)
- 14.3Asia Pacifico (Cina, Giappone, India, Australia, Singapore)
- 14.4America Latina (Brasile)
- 14.5Medio Oriente e Africa
- 15Analisi per paese
- 15.1I 12 paesi principali, 2025 e 2035
- 15.2Mercati nazionali in più rapida crescita
- 16Sezioni trasversali regionali
- 16.1Variazioni delle quote regionali, dal 2025 al 2035
- 16.2Confronto della crescita regionale, 2025-2035
- 17Scenari di previsione
- 17.1Scenario basso
- 17.2Scenario base
- 17.3Scenario alto
- 18Panorama competitivo
- 18.1Analisi delle quote di mercato, 2025
- 18.2Leader di retail e interconnessione
- 18.3Piattaforme wholesale e hyperscale
- 18.4Fornitori di servizi di infrastruttura gestita
- 19Sviluppi recenti
- 19.1Fusioni e acquisizioni
- 19.2Fondi e joint venture
- 19.3Annunci di capacità
- 20Profili aziendali
- 20.1Equinix
- 20.2Digital Realty
- 20.3NTT DATA
- 20.4Kyndryl
- 20.5Iron Mountain
- 20.6AirTrunk
- 20.7Aligned Data Centers
- 20.8Vantage Data Centers
- 20.9CyrusOne
- 20.10QTS Data Centers
- 20.11STACK Infrastructure
- 20.12Applied Digital
- 20.13ST Telemedia Global Data Centres
- 20.14Princeton Digital Group
- 20.15IBM
- 21Raccomandazioni dell'analista
- 21.1Per gli operatori di colocation
- 21.2Per gli acquirenti aziendali
- 21.3Per gli investitori
- Fig. 1Dimensione del Mercato dell'outsourcing dei data center, 2020-2035
- Fig. 2Mercato dell'outsourcing dei data center per tipo di servizio, 2025 e 2035
- Fig. 3Mercato dell'outsourcing dei data center per regione, 2025 e 2035
- Fig. 4Capacità di data center globale e in locazione, 2020-2035
- Fig. 5Ricavi per MW fatturabile, 2020-2035
- Fig. 6Mercato dell'outsourcing dei data center per tipo di cliente, 2025 e 2035
- Fig. 7Scenari di previsione, 2035
- Tabella 1Attributi del report
- Tabella 2Ricavi per MW fatturabile, 2020, 2025, 2030 e 2035
- Tabella 3Mercato per tipo di servizio, 2025 e 2035
- Tabella 4Mercato per tipo di cliente, 2025 e 2035
- Tabella 5Mercato per dimensione dell'implementazione, 2025 e 2035
- Tabella 6Mercato per settore verticale, 2025 e 2035
- Tabella 7Matrice Tipo di servizio x Tipo di cliente, 2025
- Tabella 8Mercato per regione, 2025 e 2035
- Tabella 9I 12 paesi principali, 2025 e 2035
- Tabella 10Scenari di previsione, 2035
- Tabella 11Input del modello e fonti
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 90,49 miliardi nel 2025, in crescita a USD 312,83 miliardi entro il 2035. DC Market Insights stima il mercato a USD 53,30 miliardi nel 2020.
Del 13,21% all’anno dal 2025 al 2035, rispetto all’11,17% all’anno tra il 2020 e il 2025, poiché la capacità in locazione rappresenta circa il 60% della capacità aggiunta nel mondo fino al 2030.
La colocation wholesale e hyperscale, con USD 36,07 miliardi, ovvero il 39,9% del mercato nel 2025. È anche il tipo di servizio in più rapida crescita, al 17,62% all’anno, e raggiunge USD 182,75 miliardi entro il 2035.
Circa USD 121 per kW al mese per la capacità wholesale e circa USD 225 per kW al mese per la colocation retail nel 2025, secondo le medie ponderate in essere di DC Market Insights, che escludono il pass-through energetico.
I fornitori di cloud hyperscale, con USD 37,11 miliardi, ovvero il 41,0% della spesa 2025. I fornitori di cloud AI e GPU crescono più rapidamente, al 23,48% all’anno, da USD 6,15 miliardi a USD 50,68 miliardi entro il 2035.
Il Nord America, con USD 42,35 miliardi, ovvero il 46,8% del valore 2025. Il Medio Oriente e Africa cresce più rapidamente, al 15,04% all’anno.
Equinix è in testa con circa il 10,2% del mercato (stima di DC Market Insights basata sui suoi ricavi 2025 di USD 9,22 miliardi). Competono anche Digital Realty, NTT DATA, Kyndryl, Iron Mountain, AirTrunk, Aligned, Vantage, CyrusOne, QTS e STACK.
Gli Stati Uniti, con USD 37,64 miliardi, ovvero il 41,6% della spesa 2025, seguiti dalla Cina con USD 8,33 miliardi. L’India cresce più rapidamente tra i grandi mercati nazionali, al 18,65% all’anno (stima di DC Market Insights).
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.