
Mercato della rilevazione e soppressione incendi per data center: dimensioni, quote e previsioni al 2035
Il mercato in sintesi
Nel 2025 il valore del Mercato della rilevazione e soppressione incendi per data center era pari a USD 4,470.0 milioni; si prevede che raggiunga USD 10.35 miliardi entro il 2035, con un CAGR del 8.75%. North America rappresenta 40% del mercato.
 A cura di Amit Jain, Senior Consultant, ICT e tecnologie emergenti
 Revisione di Deepti Agrawal
Ultimo aggiornamento: 12 ott 2026
Anno base 2025 PDF + Excel
Fonte: analisi DC Market Insights
Cosa contiene il report
- 01Introduzione
- 02Metodologia di ricerca
- 03Sintesi
- 04Ambito e definizione del mercato
- 05Perché le stime del mercato della rilevazione e soppressione incendi per data center differiscono
- 06Fattori di crescita del mercato
- 07Tendenze di mercato
- 08Sfide del mercato
- 09Opportunità di mercato
- 10Analisi dei prezzi: costo della protezione antincendio per MW
- 21capitoli
- 2020-2024Periodo storico
- 2026-2035Periodo di previsione
- 12Aziende analizzate
Analisi regionale
- North America40%
- Asia Pacific28%
- Europe23.5%
- Middle East and Africa4.3%
- Latin America4.2%
Aziende analizzate
- Johnson Controls
- Honeywell
- Siemens Smart Infrastructure
- Minimax Viking Group
- Halma
- Hochiki
- Fike
- Victaulic
- Wagner Group
- Securiton
- Firetrace International
- APi Group
Analisi completa
Il mercato della rilevazione e soppressione incendi per data center vale USD 5,25 miliardi nel 2026 e si prevede che raggiunga USD 10,35 miliardi entro il 2035, rispetto a USD 4,47 miliardi nel 2025, con un CAGR dell’8,75% dal 2025 al 2035 (stima di DC Market Insights). Il mercato comprende i sistemi di rilevazione incendi e allarme, la rilevazione di fumo ad aspirazione, gli impianti sprinkler a preazione e a umido, la soppressione a gas con agenti puliti e gas inerti, la nebbia d’acqua e la rilevazione dei gas di sfiato delle batterie agli ioni di litio installati in un data center, insieme all’ispezione, collaudo e manutenzione (ITM) che mantiene certificati tali sistemi. Il conto delle nuove costruzioni: circa 7,8 GW di nuova capacità di information technology (IT) convenzionale a circa USD 265.000 di contenuto antincendio per MW e 4,2 GW di nuova capacità di intelligenza artificiale (IA) a circa USD 210.000 per MW danno USD 2,95 miliardi di spesa per nuove costruzioni nel 2025, mentre i contratti di sostituzione e ITM su una base installata di circa 116 GW aggiungono USD 1,52 miliardi. La rilevazione dei gas di sfiato e la protezione delle batterie agli ioni di litio è il sistema in più rapida crescita, al 12,70% annuo, perché gli incendi nelle sale batterie hanno causato gravi interruzioni di data center in Corea del Sud nel 2022 e nel 2025, e il Medio Oriente e Africa è la regione in più rapida crescita, al 12,98% annuo, poiché i campus IA su scala di gigawatt in Arabia Saudita e negli Emirati Arabi Uniti (EAU) partono da una base ridotta.
Statistiche chiave: quanto vale il mercato della rilevazione e soppressione incendi per data center nel 2026?
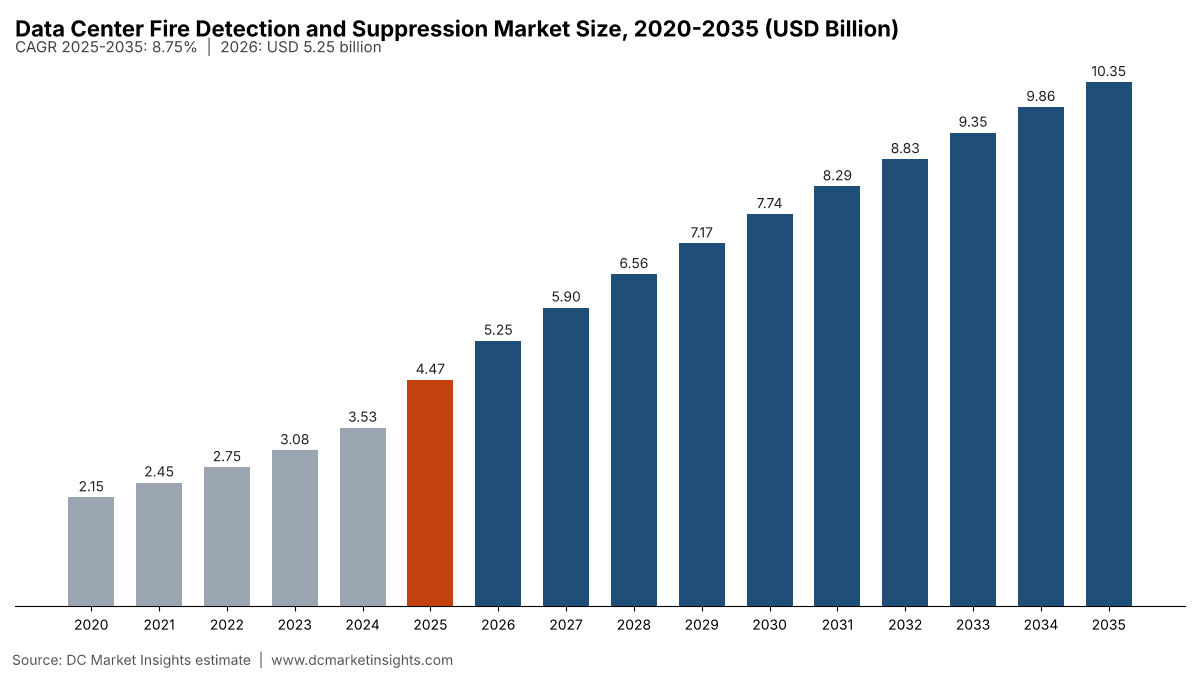
DC Market Insights stima il mercato della rilevazione e soppressione incendi per data center a USD 5,25 miliardi nel 2026, il 17,2% in più rispetto a USD 4,47 miliardi del 2025.
- Dimensione del mercato 2025: USD 4,47 miliardi
- Dimensione del mercato 2026: USD 5,25 miliardi
- Dimensione del mercato 2030: USD 7,74 miliardi
- Dimensione del mercato 2035: USD 10,35 miliardi
- CAGR 2025-2035: 8,75% nello scenario base, 6,37% nello scenario basso e 10,46% nello scenario alto
- Tipo di sistema principale: sistemi di rilevazione incendi e allarme, 34,0% del valore 2025 (USD 1,52 miliardi)
- Tipo di sistema in più rapida crescita: rilevazione dei gas di sfiato e protezione delle batterie agli ioni di litio, 12,70% annuo
- Regione leader: Nord America, 40,0% del valore 2025 (USD 1,79 miliardi)
- Regione in più rapida crescita: Medio Oriente e Africa, 12,98% annuo
- Paese principale: Stati Uniti, USD 1,57 miliardi nel 2025 (35,2% del valore globale)
- Leader di mercato: Johnson Controls, seguita da Honeywell e Siemens Smart Infrastructure (valutazione di DC Market Insights)
Sintesi
Il mercato globale della rilevazione e soppressione incendi per data center valeva USD 2,15 miliardi nel 2020, ha raggiunto USD 4,47 miliardi nel 2025 e si prevede che raggiunga USD 10,35 miliardi entro il 2035, con un CAGR dell’8,75% nel periodo di previsione.
| Attributo del report | Dettagli |
|---|---|
| Periodo storico | 2020-2024 |
| Anno base | 2025 |
| Periodo di previsione | 2026-2035 |
| Dimensione del mercato della rilevazione e soppressione incendi per data center 2025 | USD 4,47 miliardi |
| Dimensione del mercato della rilevazione e soppressione incendi per data center 2026 | USD 5,25 miliardi |
| Mercato della rilevazione e soppressione incendi per data center, CAGR | 8,75% |
| Dimensione del mercato della rilevazione e soppressione incendi per data center 2035 | USD 10,35 miliardi |
Il mercato è cresciuto del 15,74% annuo tra il 2020 e il 2025, e il solo 2025 ha aggiunto il 26,8% rispetto a USD 3,53 miliardi del 2024, poiché i completamenti annuali sono balzati da 8,8 GW a 12,0 GW. La crescita rallenta all’8,75% annuo dal 2025 al 2035 perché le sale IA ad alta densità richiedono meno superficie protetta e meno volume di sala per MW: il contenuto per nuovo MW IA scende da circa USD 210.000 nel 2025 a circa USD 185.000 nel 2035, contro USD 265.000-290.000 per MW in una sala convenzionale. La base installata mantiene comunque il mercato in crescita. Sale da circa 116 GW nel 2025 a circa 313 GW nel 2035, e sostituzione più ITM passano dal 34,1% del mercato nel 2025 al 42,4% nel 2035.
Ambito del mercato: che cosa comprende il mercato della rilevazione e soppressione incendi per data center?
Il mercato della rilevazione e soppressione incendi per data center comprende tutti i sistemi che rilevano, segnalano ed estinguono un incendio all’interno di un edificio data center, valutati al prezzo installato più l’assistenza in dollari USA correnti; DC Market Insights lo stima a USD 4,47 miliardi nel 2025 e USD 5,25 miliardi nel 2026.
Incluso. Centrali di controllo antincendio, rivelatori puntiformi di fumo e calore, rilevazione di fumo ad aspirazione (ASD) a preallarme precoce, cavi termosensibili lineari e dispositivi di notifica; impianti sprinkler a preazione (a singolo e doppio interblocco) e a umido nelle sale dati, nei locali elettrici e negli spazi di servizio; soppressione a gas con agenti puliti come HFC-227ea e FK-5-1-12 e con gas inerti come IG-541 e IG-55; sistemi a nebbia d’acqua e ibridi acqua-azoto; rilevazione dei gas di sfiato delle batterie agli ioni di litio e protezione delle sale batterie; e l’ispezione, il collaudo, la manutenzione, la ricarica degli agenti e gli aggiornamenti dei sistemi acquistati per tutti questi impianti.
Escluso. Pareti e porte resistenti al fuoco e compartimentazioni passive, che rientrano nei budget di costruzione; pompe antincendio e riserve idriche conteggiate nelle opere civili del sito; estintori portatili; costi dei vigili del fuoco e assicurativi; videosorveglianza e sicurezza fisica, trattate nel Mercato del controllo accessi per data center; e l’hardware delle batterie e dei gruppi di continuità (UPS).
Come si combinano i segmenti. Gli stessi USD 4,47 miliardi del 2025 sono suddivisi in tre modi: per tipo di sistema (rilevazione, sprinkler, agenti puliti, nebbia d’acqua, protezione ioni di litio), per offerta (nuove costruzioni, sostituzione e aggiornamento, servizi ITM) e per tipo di data center (hyperscale, colocation, enterprise, edge). Ogni suddivisione somma al totale in ciascun anno.
Perché le stime del mercato della rilevazione e soppressione incendi per data center differiscono?
DC Market Insights stima il mercato della rilevazione e soppressione incendi per data center a USD 5,25 miliardi nel 2026; le stime pubbliche per mercati con un nome simile variano di oltre un fattore due perché tracciano il perimetro in punti diversi.
Le definizioni più ampie aggiungono costruzioni resistenti al fuoco e protezione passiva, pompe antincendio e serbatoi d’acqua, estintori portatili, sicurezza fisica e videosorveglianza, oppure l’intera spesa per la sicurezza antincendio degli edifici di un campus a uso misto. Alcune conteggiano anche la soppressione per shelter di telecomunicazioni e sale di controllo industriali, che non sono data center. Le definizioni più ristrette conteggiano solo l’hardware di soppressione a gas e tralasciano rilevazione, sprinkler e il flusso dei servizi, che DC Market Insights valuta USD 812,00 milioni nel 2025. DC Market Insights esclude dal perimetro protezione passiva, pompe antincendio, estintori e sicurezza fisica, e conteggia per intero il flusso dei servizi ITM perché i codici edilizi lo richiedono ogni anno.
| Elemento | In questo report | Motivo |
|---|---|---|
| Rilevazione, allarme e rilevazione di fumo ad aspirazione | Sì, USD 1,52 miliardi nel 2025 | Installati in ogni sala dati e locale elettrico |
| Sprinkler (a preazione e a umido) | Sì, USD 1,21 miliardi nel 2025 | Richiesti dalla NFPA 75 e dalle schede tecniche degli assicuratori |
| Soppressione con agenti puliti e gas inerti | Sì, USD 1,07 miliardi nel 2025 | Protegge le sale IT senza danni da acqua |
| Ispezione, collaudo e manutenzione | Sì, USD 812,00 milioni nel 2025 | I test annuali e semestrali sono obbligatori |
| Protezione passiva e costruzioni resistenti al fuoco | No | Acquistate nel pacchetto di costruzione |
| Pompe antincendio, serbatoi ed estintori portatili | No | Opere civili del sito e materiali di consumo |
| Videosorveglianza e sicurezza fisica | No | Mercato della sicurezza separato |
Gli acquirenti all’interno di questo perimetro includono operatori cloud hyperscale, fornitori di colocation, imprese che gestiscono le proprie sale server, piccole e medie imprese (PMI) con sale edge, enti governativi e operatori di telecomunicazioni che gestiscono data center.
Fattori di crescita: che cosa spinge il mercato della rilevazione e soppressione incendi per data center?
Tre fattori spiegano la crescita da USD 4,47 miliardi nel 2025 a USD 10,35 miliardi nel 2035: nuova capacità, rischio delle batterie agli ioni di litio e costo dei fermi.
Nuova capacità di 12,0 GW all’anno aggiunge USD 2,95 miliardi di spesa per nuove costruzioni
Ogni nuovo MW di carico IT richiede rilevazione, sprinkler e, nella maggior parte delle sale, soppressione a gas o a nebbia d’acqua prima di poter essere messo in servizio. DC Market Insights stima la protezione antincendio per nuove costruzioni a USD 2,95 miliardi nel 2025 su circa 12,0 GW di completamenti, in crescita a USD 5,96 miliardi entro il 2035 quando i completamenti annuali si avvicineranno a 27 GW. La pipeline è visibile: CBRE ha contato un record di 7.481 MW in costruzione nei mercati primari nordamericani nel primo semestre 2026, con un tasso di sfitto dell’1,4%, quindi la maggior parte di queste sale sarà dotata di sistemi antincendio entro due anni.
Gli incendi delle batterie agli ioni di litio aumentano il contenuto di protezione per MW
Gli UPS agli ioni di litio e le unità di backup a batteria sono oggi il principale nuovo rischio di incendio in un data center, e gli operatori stanno aggiungendo rilevazione dei gas di sfiato e soppressione dedicata alle sale batterie per un valore di USD 313,16 milioni nel 2025 e USD 1,04 miliardi entro il 2035. L’incendio presso la struttura di SK C&C a Pangyo il 15 ottobre 2022 è iniziato in una sala batterie e ha richiesto ai vigili del fuoco circa otto ore per essere controllato, e l’incendio del 26-27 settembre 2025 presso il National Information Resources Service (NIRS) coreano a Daejeon è iniziato con un evento termico di una batteria agli ioni di litio che ha messo fuori uso centinaia di sistemi governativi. Nel maggio 2026 l’Uptime Institute ha riferito che i grandi incendi nei data center sono aumentati gradualmente, con le batterie UPS agli ioni di litio come fattore concorrente.
Costi di fermo superiori a USD 1 milione giustificano la rilevazione a preallarme precoce
Un solo incendio può mettere fuori servizio un intero sito: l’incendio di OVHcloud a Strasburgo del 10 marzo 2021 ha distrutto 14.046 server in un solo edificio e ha colpito 120.000 servizi. Nella sua analisi delle interruzioni 2026, Uptime ha rilevato che un operatore su cinque stima il costo della sua ultima interruzione significativa in oltre USD 1 milione, e aveva contato 14 interruzioni di alto profilo causate da incendi o da sistemi di soppressione tra il 2020 e l’inizio del 2023. A fronte di tali perdite, la rilevazione di fumo ad aspirazione a circa USD 5.000 per rivelatore è un’assicurazione economica, ed è per questo che rilevazione e allarme detengono il 34,0% della spesa 2025.
Tendenze di mercato: come sta cambiando la protezione antincendio dei data center?
La spesa si sta spostando dagli agenti puliti fluorurati verso la protezione ad acqua, a gas inerte e specifica per le batterie: la nebbia d’acqua cresce del 12,27% annuo contro il 5,67% degli agenti puliti.
I sistemi a nebbia d’acqua e ibridi crescono fino a USD 1,14 miliardi entro il 2035
Le linee guida degli assicuratori si stanno allontanando dal gas per i rischi legati alle batterie. La FM Data Sheet 5-32 (Data Centers), rivista nel luglio 2026, indica che gli operatori non dovrebbero usare estinzione con agenti puliti o ibrida per le unità di backup a batteria agli ioni di litio a livello di rack superiori a 20 kWh, e fissa per gli sprinkler a risposta rapida 0,2 gpm/ft2 su 2.500 ft2 nelle sale dati a umido. DC Market Insights prevede che i sistemi a nebbia d’acqua e ibridi salgano da USD 357,89 milioni nel 2025 a USD 1,14 miliardi nel 2035, man mano che le sale hyperscale si standardizzano sulla protezione ad acqua.
Gli agenti a basso potenziale di riscaldamento globale sostituiscono l’HFC-227ea
Dove si sceglie ancora il gas, gli acquirenti optano per agenti con basso potenziale di riscaldamento globale (GWP). Nel marzo 2026 Johnson Controls ha consigliato ai proprietari di data center di preferire agenti a basso GWP come FK-5-1-12 o gas presenti in natura come le miscele di gas inerti. La soppressione con agenti puliti cresce comunque da USD 1,07 miliardi nel 2025 a USD 1,86 miliardi nel 2035, perché le sale enterprise e di colocation la mantengono, ma la sua quota scende dal 24,0% al 18,0%.
La rilevazione di fumo ad aspirazione diventa lo standard nelle sale dati
La rilevazione a preallarme precoce si sta estendendo dalla sala dati ai locali elettrici e alle sale batterie. Siemens ha portato negli Stati Uniti la sua rilevazione di fumo ad aspirazione ASD+ certificata UL alla conferenza NFPA di giugno 2026, rivolta ai data center, affiancandosi a sistemi affermati come la gamma Xtralis VESDA di Honeywell. DC Market Insights prevede che la spesa per rilevazione e allarme raggiunga USD 3,42 miliardi entro il 2035.
Sfide del mercato: che cosa frena il mercato della rilevazione e soppressione incendi per data center?
Il rischio di approvvigionamento degli agenti e il minor contenuto per MW IA limitano la crescita all’8,75% annuo, al di sotto del 15,74% del periodo 2020-2025.
Le norme su PFAS e HFC comprimono l’offerta di agenti puliti
3M ha annunciato nel dicembre 2022 che avrebbe abbandonato tutta la produzione di PFAS entro la fine del 2025, un’attività con circa USD 1,3 miliardi di vendite nette annue, e il suo fluorochetone era uno dei principali agenti puliti per le sale IT. Negli Stati Uniti, l’Environmental Protection Agency (EPA) richiede HFC riciclati per la manutenzione delle apparecchiature di soppressione incendi dal 1° gennaio 2026 e per le nuove installazioni dal 1° gennaio 2030. Queste norme aumentano il costo di mantenere i sistemi HFC-227ea esistenti e rallentano la crescita degli agenti puliti al 5,67% annuo, la più bassa dei cinque tipi di sistema.
Il contenuto per MW IA cala del 12% entro il 2035
Una sala IA ospita molto più carico IT per metro quadrato rispetto a una sala convenzionale, quindi richiede meno rivelatori, testine sprinkler e metri cubi di gas per MW. DC Market Insights stima il contenuto per MW IA a USD 210.000 nel 2025, in calo a USD 185.000 entro il 2035, circa il 12% in meno. I data center enterprise, dove gran parte dei nuovi carichi IT si sposta verso cloud e colocation, crescono solo del 3,33% annuo, da USD 894,74 milioni a USD 1,24 miliardi. Conta anche la tempistica dei progetti: Halma ha registrato una crescita organica più debole negli Stati Uniti nel 2025-26 a causa di ritardi nei progetti dei clienti nella sua attività di sicurezza antincendio.
Opportunità di mercato: dove sono i nuovi bacini di ricavi?
Due bacini aggiungono USD 2,57 miliardi di ricavi annui tra il 2025 e il 2035: i servizi ITM ricorrenti e la protezione delle batterie agli ioni di litio.
Ispezione, collaudo e manutenzione crescono fino a USD 2,66 miliardi entro il 2035
La base installata di circa 116 GW nel 2025 richiede test annuali e semestrali di rivelatori, centrali, sprinkler e bombole di agente. DC Market Insights valuta l’ITM a circa USD 7.000 per MW installato all’anno nel 2025, pari a USD 812,00 milioni, in crescita a USD 2,66 miliardi su una base di 313 GW nel 2035, con un CAGR del 12,61%. I consolidatori dei servizi stanno investendo in questo flusso: nel dicembre 2025 APi Group ha concordato l’acquisizione di CertaSite, un fornitore di ispezioni che dovrebbe generare circa USD 90 milioni di ricavi nel 2025. Le nuove norme EPA sulla formazione, che impongono ai tecnici della soppressione incendi a HFC di completare la formazione entro il 1° giugno 2026, favoriscono le società di assistenza certificate.
La rilevazione dei gas di sfiato delle batterie agli ioni di litio raggiunge USD 1,04 miliardi entro il 2035
La protezione delle batterie è oggi il tipo di sistema più piccolo, con USD 313,16 milioni nel 2025, e quello in più rapida crescita, al 12,70% annuo. I sensori dei gas di sfiato rilevano i vapori dell’elettrolita alcuni minuti prima che una cella entri in fuga termica, e i fornitori li stanno integrando nelle centrali antincendio degli edifici; gli operatori li stanno installando a posteriori nelle sale batterie esistenti dopo gli incidenti del 2022 e del 2025 in Corea.
Prezzi: quanto costa per MW la protezione antincendio di un data center?
DC Market Insights stima la rilevazione e soppressione incendi installata a circa USD 265.000 per MW in una sala convenzionale e USD 210.000 per MW in una sala IA nel 2025, pari a circa l’1,2%-1,5% del costo totale di sviluppo.
| Anno | Sala convenzionale (USD per MW) | Sala IA (USD per MW) | ITM (migliaia di USD per MW installato all’anno) |
|---|---|---|---|
| 2020 | 240.000 | 230.000 | 6,0 |
| 2025 | 265.000 | 210.000 | 7,0 |
| 2030 | 280.000 | 195.000 | 7,8 |
| 2035 | 290.000 | 185.000 | 8,5 |
I riferimenti di prezzo pubblici confermano questi valori. Cushman & Wakefield stima il costo medio di sviluppo greenfield in USD 17,6 milioni per MW per le strutture più moderne, in aumento del 21% per MW rispetto alla guida precedente, quindi USD 265.000 per MW equivalgono a circa l’1,5% della costruzione. Un singolo rivelatore di fumo ad aspirazione, lo Xtralis VESDA VEP-A00-P, ha un prezzo di listino di USD 5.025,99 presso un distributore statunitense prima dell’installazione, e una sala convenzionale richiede diverse unità di questo tipo per MW più rivelatori puntiformi nei locali di servizio (ipotesi di DC Market Insights). Il contenuto convenzionale aumenta del 9% dal 2025 al 2035 con la diffusione della protezione delle batterie e della rilevazione a preallarme precoce, mentre il contenuto IA diminuisce a causa della densità.
Norme e regolamentazione: quali regole definiscono la protezione antincendio dei data center?
Cinque insiemi di regole determinano ciò che viene installato nel mercato da USD 4,47 miliardi del 2025: codici NFPA, schede tecniche degli assicuratori, norme ISO ed EN sugli agenti, legislazione sui gas fluorurati e restrizioni sui PFAS.
- NFPA 75 (edizione 2024): lo Standard for the Fire Protection of Information Technology Equipment della National Fire Protection Association (NFPA) stabilisce i requisiti costruttivi, di rilevazione e di soppressione per le sale IT; la NFPA 2001 riguarda i sistemi ad agenti puliti, la NFPA 72 i sistemi di allarme e la NFPA 855 i sistemi di accumulo di energia.
- FM Data Sheet 5-32 (luglio 2026): la scheda FM per i data center fissa densità sprinkler di 0,2 gpm/ft2 su 2.500 ft2 e sconsiglia gli agenti puliti per le grandi unità a batteria agli ioni di litio in rack.
- ISO 14520 ed EN 15004: norme di progettazione per i sistemi di estinzione a gas; ai sensi del regolamento UE sui gas fluorurati, le ispezioni eseguite secondo queste norme soddisfano l’obbligo di controllo delle perdite per le apparecchiature di protezione antincendio.
- Regolamento UE sui gas fluorurati (UE) 2024/573: adottato il 7 febbraio 2024, inasprisce la riduzione graduale degli HFC e le regole sull’immissione sul mercato UE di apparecchiature antincendio contenenti HFC.
- Norme dell’AIM Act statunitense: la norma EPA su riduzione delle emissioni e recupero richiede HFC riciclati per la manutenzione dal 1° gennaio 2026 e la formazione dei tecnici entro il 1° giugno 2026.
- Restrizione UE sui PFAS: l’Agenzia europea per le sostanze chimiche (ECHA) ha previsto una consultazione sul progetto di parere nella primavera 2026 per la restrizione universale dei PFAS, che potrebbe riguardare gli agenti estinguenti fluorurati.
Segmentazione del mercato: quale segmento guida il mercato della rilevazione e soppressione incendi per data center?
I sistemi di rilevazione incendi e allarme guidano con il 34,0% del valore 2025, i sistemi per nuove costruzioni rappresentano il 65,9% e i data center hyperscale il 38,0%.
Per tipo di sistema: i sistemi di rilevazione incendi e allarme guidano con il 34,0%
Rilevazione e allarme raggiungono USD 3,42 miliardi entro il 2035, mentre la protezione delle batterie agli ioni di litio cresce più rapidamente, al 12,70% annuo.
| Tipo di sistema | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sistemi di rilevazione incendi e allarme | 1.521,06 | 34,0% | 3.415,76 | 8,43% |
| Impianti sprinkler a preazione e a umido | 1.207,89 | 27,0% | 2.898,22 | 9,15% |
| Soppressione a gas con agenti puliti | 1.073,68 | 24,0% | 1.863,14 | 5,67% |
| Soppressione a nebbia d’acqua e ibrida | 357,89 | 8,0% | 1.138,59 | 12,27% |
| Rilevazione dei gas di sfiato e protezione delle batterie agli ioni di litio | 313,16 | 7,0% | 1.035,08 | 12,70% |
Per offerta: i sistemi per nuove costruzioni guidano con il 65,9%
I sistemi per nuove costruzioni valgono USD 2,95 miliardi nel 2025; i servizi ITM crescono più rapidamente, al 12,61%, e raggiungono il 25,7% del mercato nel 2035.
| Offerta | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Sistemi per nuove costruzioni | 2.949,00 | 65,9% | 5.958,90 | 7,29% |
| Servizi di ispezione collaudo e manutenzione | 812,00 | 18,2% | 2.663,18 | 12,61% |
| Sostituzione e aggiornamento | 712,68 | 15,9% | 1.728,71 | 9,27% |
Per tipo di data center: i data center hyperscale guidano con il 38,0%
La spesa hyperscale cresce dell’11,09% annuo fino a USD 4,86 miliardi entro il 2035, seguita dalla colocation con USD 3,62 miliardi.
| Tipo di data center | 2025 (milioni di USD) | Quota 2025 | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Data center hyperscale | 1.700,00 | 38,0% | 4.864,87 | 11,09% |
| Data center di colocation | 1.610,52 | 36,0% | 3.622,78 | 8,44% |
| Data center enterprise | 894,74 | 20,0% | 1.242,09 | 3,33% |
| Data center edge | 268,42 | 6,0% | 621,05 | 8,75% |
Esclusiva DC: il modello del contenuto antincendio per MW e la matrice tipo di sistema × tipo di data center
Questo modello di DC Market Insights suddivide i USD 4,47 miliardi del 2025 tra 5 tipi di sistema e 4 tipi di data center, ed è costruito su 14 input tra cui coorti di capacità, contenuto per MW, tassi di sostituzione e di ITM.
Le sale hyperscale spendono di più in sprinkler e protezione degli ioni di litio, mentre le sale enterprise ed edge si affidano maggiormente ai sistemi ad agenti puliti, più semplici da installare a posteriori in piccole sale con pavimento flottante. La tabella incrociata seguente (milioni di USD, 2025) mostra dove viene venduto ciascun tipo di sistema.
| Tipo di sistema | Data center hyperscale | Data center di colocation | Data center enterprise | Data center edge | Totale |
|---|---|---|---|---|---|
| Sistemi di rilevazione incendi e allarme | 577,12 | 541,54 | 303,82 | 98,58 | 1.521,06 |
| Impianti sprinkler a preazione e a umido | 525,27 | 428,59 | 204,39 | 49,65 | 1.207,89 |
| Soppressione a gas con agenti puliti | 305,37 | 401,15 | 278,65 | 88,52 | 1.073,68 |
| Soppressione a nebbia d’acqua e ibrida | 150,83 | 128,67 | 61,36 | 17,03 | 357,89 |
| Rilevazione dei gas di sfiato e protezione delle batterie agli ioni di litio | 141,41 | 110,58 | 46,53 | 14,64 | 313,16 |
| Totale | 1.700,00 | 1.610,52 | 894,74 | 268,42 | 4.473,68 |
La soppressione con agenti puliti rappresenta il 31,1% della spesa enterprise (USD 278,65 milioni) ma solo il 18,0% della spesa hyperscale (USD 305,37 milioni).
Analisi regionale: quale regione guida il mercato della rilevazione e soppressione incendi per data center?
Il Nord America guida con il 40,0% del valore 2025 (USD 1,79 miliardi), e il Medio Oriente e Africa cresce più rapidamente, al 12,98% annuo.
Il Nord America guida con una quota del 40,0%
Il Nord America cresce da USD 1,79 miliardi nel 2025 a USD 3,88 miliardi entro il 2035. CBRE ha contato 7.481 MW in costruzione nei mercati primari nel primo semestre 2026, e Siemens ha riportato ordini consistenti da progetti di data center acquisiti negli Stati Uniti a fine 2025. La NFPA 75 e le schede tecniche FM definiscono la base progettuale in tutta la regione.
L’Asia Pacifico detiene una quota del 28,0%
L’Asia Pacifico sale da USD 1,25 miliardi a USD 3,16 miliardi al 9,68% annuo. La capacità dell’India è cresciuta da circa 375 MW nel 2020 a circa 1.500 MW entro il 2025, e la roadmap di Singapore libera almeno 300 MW di capacità aggiuntiva. L’incendio del NIRS in Corea del Sud nel settembre 2025 ha portato la protezione delle sale batterie in cima all’agenda regionale.
L’Europa detiene una quota del 23,5%
L’Europa cresce da USD 1,05 miliardi a USD 2,12 miliardi al 7,28% annuo, il tasso più basso, poiché il regolamento sui gas fluorurati e la restrizione sui PFAS spingono gli acquirenti verso gas inerti e nebbia d’acqua. I data center irlandesi hanno utilizzato il 22% dell’elettricità misurata nel 2024, a dimostrazione di quanto la capacità della regione sia concentrata in pochi hub. L’incendio di OVHcloud a Strasburgo del 2021 resta il caso di riferimento per gli assicuratori europei.
Il Medio Oriente e Africa detiene una quota del 4,3%
Il Medio Oriente e Africa cresce da USD 192,37 milioni a USD 652,10 milioni, il ritmo più rapido, al 12,98% annuo. HUMAIN dell’Arabia Saudita punta a 1,9 GW entro il 2030 e 6,6 GW entro il 2034, e i siti desertici richiedono una rilevazione in grado di gestire polvere e temperature ambiente elevate.
L’America Latina detiene una quota del 4,2%
L’America Latina cresce da USD 187,89 milioni a USD 538,24 milioni all’11,10% annuo. Querétaro detiene il 79% della capacità installata del Messico, 186 MW a maggio 2025, e il Brasile è il mercato nazionale più grande della regione.
Analisi per paese: quali paesi spendono di più per la protezione antincendio dei data center?
Gli Stati Uniti spendono di più, con USD 1,57 miliardi nel 2025, e l’India è il grande paese in più rapida crescita, al 14,64% annuo.
| Posizione | Paese | Regione | 2025 (milioni di USD) | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|---|---|
| 1 | Stati Uniti | Nord America | 1.574,74 | 3.376,95 | 7,93% |
| 2 | Cina | Asia Pacifico | 476,00 | 1.104,95 | 8,79% |
| 3 | Germania | Europa | 220,78 | 445,60 | 7,28% |
| 4 | Canada | Nord America | 214,74 | 504,60 | 8,92% |
| 5 | Regno Unito | Europa | 210,26 | 403,16 | 6,73% |
| 6 | Giappone | Asia Pacifico | 187,89 | 410,41 | 8,13% |
| 7 | Francia | Europa | 126,16 | 254,63 | 7,28% |
| 8 | Australia | Asia Pacifico | 125,26 | 315,70 | 9,68% |
| 9 | India | Asia Pacifico | 112,74 | 441,98 | 14,64% |
| 10 | Paesi Bassi | Europa | 105,13 | 190,97 | 6,15% |
| 11 | Singapore | Asia Pacifico | 87,68 | 189,42 | 8,01% |
| 12 | Brasile | America Latina | 84,55 | 242,21 | 11,10% |
La spesa dell’India sale da USD 112,74 milioni a USD 441,98 milioni poiché la sua capacità, quadruplicata tra il 2020 e il 2025, continua a crescere. La Cina è il secondo mercato con USD 476,00 milioni nel 2025. I primi 12 paesi rappresentano il 78,8% del valore 2025.
Scenari di previsione: come potrebbe cambiare la previsione al 2035?
Il valore 2035 varia da USD 8,30 miliardi nello scenario basso a USD 12,10 miliardi nello scenario alto, attorno a uno scenario base di USD 10,35 miliardi.
| Scenario | Ipotesi | 2035 (milioni di USD) | CAGR 2025-2035 |
|---|---|---|---|
| Basso | Completamenti inferiori del 15% allo scenario base dal 2026; contenuto per MW inferiore dell’8% poiché le sale IA si standardizzano sui soli sprinkler | 8.296,23 | 6,37% |
| Base | Circa 27 GW di completamenti nel 2035; contenuto per MW come nella tabella dei prezzi | 10.350,79 | 8,75% |
| Alto | Completamenti superiori del 12% allo scenario base; contenuto per MW superiore del 6% poiché la protezione delle batterie diventa standard | 12.102,35 | 10,46% |
Analisi competitiva: chi guida il mercato della rilevazione e soppressione incendi per data center?
Johnson Controls, Honeywell e Siemens Smart Infrastructure detengono insieme circa il 35% del mercato (stima di DC Market Insights, basata sulla presenza nella base installata delle sale dati e sulla dimensione delle loro attività antincendio), e il resto è suddiviso tra specialisti e installatori regionali.
- Johnson Controls
- Honeywell
- Siemens Smart Infrastructure
- Minimax Viking Group
- Halma
- Hochiki
- Fike
- Victaulic
- Wagner Group
- Securiton
- Firetrace International
- APi Group
Johnson Controls, proprietaria dei marchi antincendio Tyco, Simplex e Autocall, ha riportato vendite FY2025 per USD 23,6 miliardi e un portafoglio ordini di USD 14,9 miliardi in Systems and Services, in crescita organica del 13%. Il segmento Building Automation di Honeywell, che comprende le centrali Notifier e i rivelatori ad aspirazione Xtralis, ha registrato vendite 2025 per USD 7,37 miliardi. Siemens Smart Infrastructure ha raccolto oltre EUR 3,6 miliardi di ordini da data center nell’esercizio 2024. Tra gli specialisti, il Minimax Viking Group dichiara un fatturato annuo di circa EUR 2,7 miliardi, e il settore Safety di Halma, che comprende i rivelatori Apollo, ha generato GBP 947,5 milioni nell’esercizio chiuso a marzo 2026. Il livello dei servizi si sta consolidando attorno ad APi Group, il cui segmento Safety Services ha generato USD 5,46 miliardi nel 2025. Carrier ha ceduto le sue attività antincendio nel 2024: l’attività Industrial Fire è passata a Sentinel Capital Partners per USD 1,425 miliardi e l’attività Commercial and Residential Fire a un’affiliata di Lone Star Funds per USD 3 miliardi.
Sviluppi recenti
- Nell’agosto 2026 Johnson Controls ha lanciato le postazioni Simplex Incident Manager e Autocall Fire Site Administrator, destinate ai data center e ad altri grandi siti, ciascuna in grado di monitorare fino a 250.000 dispositivi (Fonte: Johnson Controls).
- Nel luglio 2026 FM ha rivisto la Data Sheet 5-32 per i data center, sconsigliando i sistemi ad agenti puliti per le unità a batteria agli ioni di litio in rack superiori a 20 kWh (Fonte: FM).
- Nel giugno 2026 Siemens ha presentato negli Stati Uniti la sua soluzione di rilevazione di fumo ad aspirazione ASD+ alla conferenza NFPA (Fonte: Siemens).
- Nel febbraio 2026 l’EPA statunitense ha pubblicato la sua scheda informativa sulla soppressione incendi, confermando che gli HFC riciclati sono obbligatori per la manutenzione dal 1° gennaio 2026 (Fonte: EPA).
- Nel dicembre 2025 APi Group ha concordato l’acquisizione di CertaSite, fornitore di ispezioni antincendio e di sicurezza delle persone con circa USD 90 milioni di ricavi nel 2025 (Fonte: APi Group).
- Nel novembre 2025 l’Uptime Institute ha pubblicato la sua analisi dell’incendio del NIRS di settembre 2025 a Daejeon, iniziato con un evento termico di una batteria agli ioni di litio (Fonte: Uptime Institute).
Altri report sulle infrastrutture dei data center sono elencati nella pagina del settore; il lato elettrico delle stesse sale è trattato nel Mercato dei quadri elettrici per data center.
Metodologia: come abbiamo costruito il modello del mercato della rilevazione e soppressione incendi per data center
DC Market Insights ha costruito il valore 2025 di USD 4,47 miliardi con un approccio bottom-up a partire da 16 coorti annuali di capacità e 14 input del modello.
La spesa per nuove costruzioni è pari ai nuovi MW IT moltiplicati per il contenuto antincendio per MW: nel 2025, 7,8 GW di capacità convenzionale a USD 265.000 per MW danno USD 2,07 miliardi e 4,2 GW di capacità IA a USD 210.000 per MW danno USD 882,00 milioni. Sostituzione e aggiornamento equivalgono al 2,5% del contenuto installato ogni anno (USD 712,68 milioni), e l’ITM equivale a USD 7.000 per MW installato su 116 GW (USD 812,00 milioni). La base installata si ritira all’1,05% annuo e raggiunge circa 313 GW nel 2035; la quota IA della nuova capacità sale dal 35% nel 2025 al 60% nel 2030 e al 66% nel 2035. Le suddivisioni per regione, paese e segmento sono allocazioni di DC Market Insights che sommano al totale ogni anno.
Verifiche dei limiti. (1) Limite superiore: la spesa antincendio per nuove costruzioni di USD 2,95 miliardi su 12,0 GW corrisponde all’1,4% del costo di sviluppo implicito di USD 17,6 milioni per MW sui 12,0 GW costruiti nel 2025, una voce ridotta del pacchetto impiantistico, come previsto. (2) Limite superiore: l’intero mercato di USD 4,47 miliardi è ben al di sotto dei ricavi combinati 2025 nel settore antincendio e degli edifici di Honeywell Building Automation (USD 7,37 miliardi), APi Safety Services (USD 5,46 miliardi) e Minimax Viking (circa EUR 2,7 miliardi), che servono tutti i tipi di edifici. (3) Limite inferiore: anche a USD 100.000 per MW, un minimo di DC Market Insights per rilevazione più sprinkler, 12,0 GW di completamenti darebbero USD 1,20 miliardi di spesa per nuove costruzioni, al di sotto dei nostri USD 2,95 miliardi.
L’approccio completo è descritto nella pagina della metodologia di ricerca.
Indice
- 01Introduzione
- 1.1Definizione e ambito del mercato
- 1.2Periodo storico, anno base e periodo di previsione
- 1.3Attributi del report
- 02Metodologia di ricerca
- 2.1Costruzione bottom-up: nuova capacità IT × contenuto antincendio per MW
- 2.2Tassi di sostituzione, aggiornamento e ITM
- 2.3Base installata, dismissioni e quota IA della nuova capacità
- 2.4Allocazione per regione, paese e segmento
- 2.5Verifiche dei limiti: costo di sviluppo, ricavi dei fornitori e contenuto minimo
- 03Sintesi
- 3.1Panoramica del mercato, 2020, 2025, 2026 e 2035
- 3.2Statistiche chiave del mercato
- 04Ambito e definizione del mercato
- 4.1Sistemi e servizi inclusi
- 4.2Elementi esclusi
- 4.3Come si combinano i segmenti
- 05Perché le stime del mercato della rilevazione e soppressione incendi per data center differiscono
- 5.1Definizioni più ampie e più ristrette
- 5.2Confronto dei perimetri: cosa è incluso e cosa no
- 5.3Acquirenti nel perimetro
- 06Fattori di crescita del mercato
- 6.1Nuova capacità di 12,0 GW all'anno aggiunge USD 2,95 miliardi di spesa per nuove costruzioni
- 6.2Gli incendi delle batterie agli ioni di litio aumentano il contenuto di protezione per MW
- 6.3Costi di fermo superiori a USD 1 milione giustificano la rilevazione a preallarme precoce
- 07Tendenze di mercato
- 7.1I sistemi a nebbia d'acqua e ibridi crescono fino a USD 1,14 miliardi entro il 2035
- 7.2Gli agenti a basso potenziale di riscaldamento globale sostituiscono l'HFC-227ea
- 7.3La rilevazione di fumo ad aspirazione diventa lo standard nelle sale dati
- 08Sfide del mercato
- 8.1Le norme su PFAS e HFC comprimono l'offerta di agenti puliti
- 8.2Il contenuto per MW IA cala del 12% entro il 2035
- 09Opportunità di mercato
- 9.1Ispezione, collaudo e manutenzione crescono fino a USD 2,66 miliardi entro il 2035
- 9.2La rilevazione dei gas di sfiato delle batterie agli ioni di litio raggiunge USD 1,04 miliardi entro il 2035
- 10Analisi dei prezzi: costo della protezione antincendio per MW
- 10.1Contenuto antincendio per MW, 2020-2035
- 10.2Riferimenti di prezzo pubblici: costo di sviluppo e prezzo dei rivelatori ad aspirazione
- 11Norme e regolamentazione
- 11.1NFPA 75 (edizione 2024)
- 11.2FM Data Sheet 5-32 (luglio 2026)
- 11.3ISO 14520 ed EN 15004
- 11.4Regolamento UE sui gas fluorurati (UE) 2024/573
- 11.5Norme dell'AIM Act statunitense
- 11.6Restrizione UE sui PFAS
- 12Mercato per tipo di sistema
- 12.1Sistemi di rilevazione incendi e allarme
- 12.2Impianti sprinkler a preazione e a umido
- 12.3Soppressione a gas con agenti puliti
- 12.4Soppressione a nebbia d'acqua e ibrida
- 12.5Rilevazione dei gas di sfiato e protezione delle batterie agli ioni di litio
- 13Mercato per offerta
- 13.1Sistemi per nuove costruzioni
- 13.2Servizi di ispezione collaudo e manutenzione
- 13.3Sostituzione e aggiornamento
- 14Mercato per tipo di data center
- 14.1Data center hyperscale
- 14.2Data center di colocation
- 14.3Data center enterprise
- 14.4Data center edge
- 15Esclusiva DC: modello del contenuto antincendio per MW e matrice tipo di sistema × tipo di data center
- 15.1Matrice tipo di sistema × tipo di data center, 2025
- 15.2Quota degli agenti puliti nella spesa enterprise e hyperscale
- 16Mercato per regione
- 16.1Nord America
- 16.2Asia Pacifico
- 16.3Europa
- 16.4Medio Oriente e Africa
- 16.5America Latina
- 17Analisi per paese
- 17.1Stati Uniti
- 17.2Cina
- 17.3Germania
- 17.4Canada
- 17.5Regno Unito
- 17.6Giappone
- 17.7Francia
- 17.8Australia
- 17.9India
- 17.10Paesi Bassi
- 17.11Singapore
- 17.12Brasile
- 18Scenari di previsione
- 18.1Scenario basso
- 18.2Scenario base
- 18.3Scenario alto
- 19Panorama competitivo
- 19.1Concentrazione del mercato: i primi tre detengono circa il 35%
- 19.2Parametri finanziari dei principali fornitori
- 19.3Cessione delle attività antincendio di Carrier (2024)
- 20Profili aziendali
- 20.1Johnson Controls
- 20.2Honeywell
- 20.3Siemens Smart Infrastructure
- 20.4Minimax Viking Group
- 20.5Halma
- 20.6Hochiki
- 20.7Fike
- 20.8Victaulic
- 20.9Wagner Group
- 20.10Securiton
- 20.11Firetrace International
- 20.12APi Group
- 21Sviluppi recenti
- 21.1Johnson Controls lancia le postazioni antincendio Simplex e Autocall (agosto 2026)
- 21.2FM rivede la Data Sheet 5-32 per i data center (luglio 2026)
- 21.3Siemens porta negli Stati Uniti la rilevazione di fumo ad aspirazione ASD+ (giugno 2026)
- 21.4L'EPA statunitense pubblica la scheda informativa sulla soppressione incendi (febbraio 2026)
- 21.5APi Group concorda l'acquisizione di CertaSite (dicembre 2025)
- 21.6Analisi dell'Uptime Institute sull'incendio del NIRS a Daejeon (novembre 2025)
- Fig. 1Dimensione del mercato della rilevazione e soppressione incendi per data center, 2020-2035 (miliardi di USD)
- Tabella 1Attributi del report
- Tabella 2Confronto dei perimetri
- Tabella 3Contenuto antincendio per MW, 2020-2035
- Tabella 4Mercato per tipo di sistema, 2025 e 2035
- Tabella 5Mercato per offerta, 2025 e 2035
- Tabella 6Mercato per tipo di data center, 2025 e 2035
- Tabella 7Matrice tipo di sistema × tipo di data center, 2025
- Tabella 8Primi 12 paesi, 2025 e 2035
- Tabella 9Scenari di previsione, 2035
Informazioni sul report
Redatto da Amit Jain e revisionato da Deepti Agrawal, Senior Editor, Ricerca. I dati sono costruiti con approccio top-down e bottom-up e riconciliati prima della pubblicazione, con il 2025 come anno base.
Consulti la nostra metodologiaCome abbiamo costruito il report
- Periodo storico2020-2024
- Anno base2025
- Periodo di previsione2026-2035
- Approccio di dimensionamentoTop-down + bottom-up
Le serve più del report?
Consulenza su questo mercato
Due diligence, selezione del sito e ingresso nel mercato, a cura degli analisti che hanno redatto questo report.
Servizi di consulenzaDomande frequenti
Domande frequenti
USD 5,25 miliardi nel 2026, il 17,2% in più rispetto a USD 4,47 miliardi nel 2025, secondo le stime di DC Market Insights. Si prevede che il mercato raggiunga USD 10,35 miliardi entro il 2035.
Dell’8,75% annuo dal 2025 al 2035, dopo il 15,74% annuo tra il 2020 e il 2025, quando i completamenti annuali di data center sono saliti a 12,0 GW.
I USD 4,47 miliardi di spesa del 2025 comprendono centrali di allarme antincendio, rilevazione di fumo ad aspirazione, sprinkler a preazione e a umido, sistemi ad agenti puliti e gas inerti, nebbia d’acqua, rilevazione dei gas di sfiato delle batterie agli ioni di litio e la relativa ispezione, collaudo e manutenzione. Protezione passiva e pompe antincendio sono escluse.
Il 34,0% del valore 2025, pari a USD 1,52 miliardi, va ai sistemi di rilevazione incendi e allarme. La rilevazione dei gas di sfiato e la protezione delle batterie agli ioni di litio crescono più rapidamente, al 12,70% annuo, fino a USD 1,04 miliardi entro il 2035.
Circa USD 265.000 per MW in una sala convenzionale e USD 210.000 per MW in una sala IA nel 2025, secondo le stime di DC Market Insights, pari a circa l’1,2%-1,5% di una costruzione da USD 17,6 milioni per MW.
Il 40,0% del valore 2025, pari a USD 1,79 miliardi, viene speso in Nord America. Il Medio Oriente e Africa cresce più rapidamente, al 12,98% annuo, e l’India è il grande paese in più rapida crescita, al 14,64%.
Circa il 35% del mercato è detenuto insieme da Johnson Controls, Honeywell e Siemens Smart Infrastructure (stima di DC Market Insights). Competono anche Minimax Viking Group, Halma, Hochiki, Fike, Victaulic, Wagner Group, Securiton, Firetrace International e APi Group.
Sì: la soppressione con agenti puliti vale USD 1,07 miliardi nel 2025 e USD 1,86 miliardi nel 2035, ma la sua quota scende dal 24,0% al 18,0% poiché le norme su PFAS e HFC spingono gli acquirenti verso gas inerti e nebbia d’acqua.
USD 5,25 miliardi nel 2026 è il dato di DC Market Insights relativo solo a rilevazione attiva, soppressione e relativa assistenza. Le stime che aggiungono protezione passiva, pompe antincendio, estintori o sicurezza fisica risultano due o più volte più grandi.
USD 812,00 milioni nel 2025, in crescita a USD 2,66 miliardi entro il 2035 al 12,61% annuo, poiché ispezione, collaudo e manutenzione per circa USD 7.000 per MW installato all’anno coprono una base installata che cresce da 116 GW a 313 GW.
Licenze, consegna e pagamento
Quale licenza scegliere?
La licenza Single User è un PDF in sola lettura per una persona. La Multi User aggiunge un PDF stampabile e i dati Excel per utenti illimitati in una sede. La Enterprise copre l'intera azienda e include 100 ore di analista gratuite.
Come e quando riceverò il report?
Via email, entro 24–48 ore lavorative dal pagamento, nei formati previsti dalla Sua licenza.
Come posso pagare?
In modo sicuro tramite PayPal: con un account PayPal, una carta di debito o di credito oppure, dove disponibile, con PayPal Paga in 3 rate. I prezzi sono in dollari USA.
Posso vedere un estratto prima dell'acquisto?
Sì. Richieda un estratto gratuito e glielo invieremo via email.
Il report può essere personalizzato?
Sì. Possiamo aggiungere paesi, segmenti o dettagli dei dati. Ne parli con un analista.
Posso ricevere una fattura o pagare con ordine d'acquisto (PO)?
Scriva a sales@dcmarketinsights.com, il nostro team La aiuterà.