
Markt für KI-Rechenzentren in Taiwan: Größe, Marktanteile und Prognose bis 2035
Markt auf einen Blick
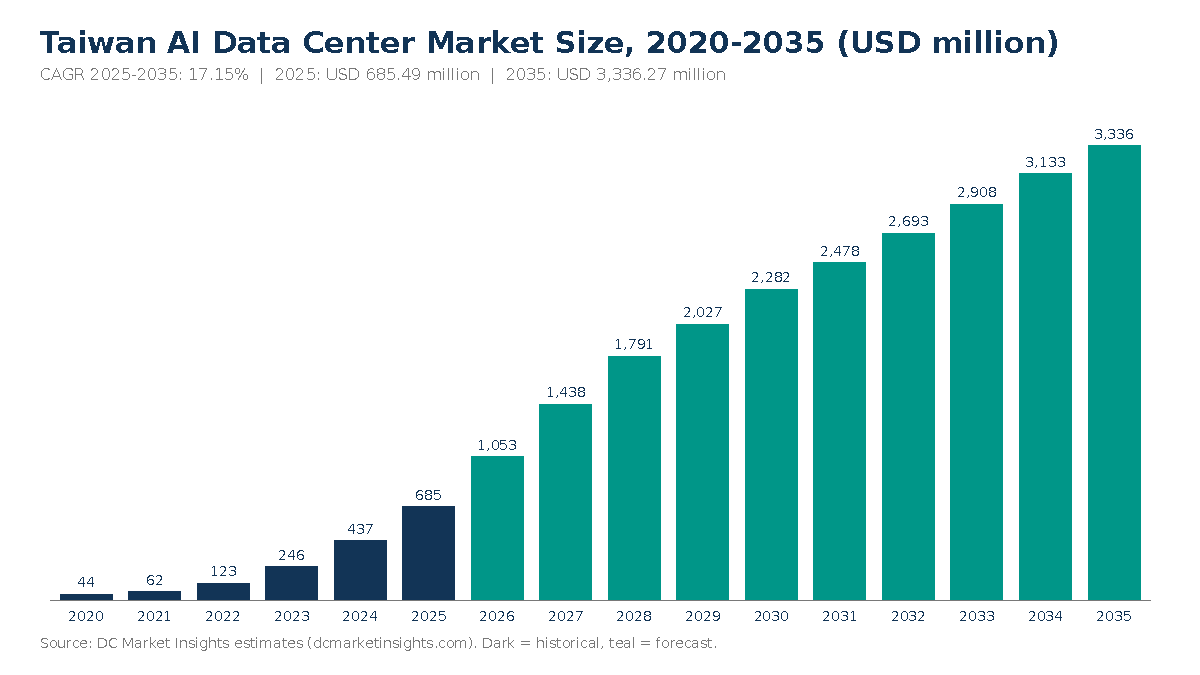
Markt für KI-Rechenzentren in Taiwan: 2025 lag das Marktvolumen bei USD 685.5 Mio.; bis 2035 soll es bei einer CAGR von 17.15 % auf USD 3,340.0 Mio. steigen.
 Von Amit Jain, Senior Consultant, IKT & Emerging Technologies
 Geprüft von Deepti Agrawal
Zuletzt aktualisiert: 18. Okt. 2026
Basisjahr 2025 PDF + Excel
Was die Studie enthält
- 01Einleitung
- 02Forschungsmethodik
- 03Zusammenfassung
- 04Marktdynamik
- 05Preisanalyse
- 06Normen und Regulierung
- 07Marktsegmentierung nach Komponente
- 08Marktsegmentierung nach Projektart
- 09Marktsegmentierung nach Workload
- 10Marktsegmentierung nach Rechenzentrumstyp
- 16Kapitel
- 2020-2024Historischer Zeitraum
- 2026-2035Prognosezeitraum
- —Profilierte Unternehmen
Vollständige Analyse
Der Markt für KI-Rechenzentren in Taiwan hat 2026 einen Wert von 1,05 Mrd. USD und soll bis 2035 auf 3,34 Mrd. USD steigen, nach 685,49 Mio. USD im Jahr 2025; das entspricht einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17,15 % zwischen 2025 und 2035 (Schätzung von DC Market Insights). Das Tempo bestimmt hier nicht die Chipversorgung, sondern der Strom: Seit 2024 warten Anschlussanträge über 5 Megawatt (MW) nördlich von Taoyuan hinter Netzengpässen, die das Wirtschaftsministerium (Ministry of Economic Affairs, MOEA) im Oktober 2024 eingeräumt hat. Bis November 2025 lagen bei der Taiwan Power Company (Taipower) 79 Stromanträge für KI-Rechenzentren mit rund 4.758 MW vor, von denen nur 40 (3.033 MW) genehmigt waren (Quelle: MOEA; Taipower-Zahlen, veröffentlicht im Oktober 2026). Der Markt für KI-Rechenzentren in Taiwan umfasst die Gebäudeinfrastruktur, die in Taiwan für Workloads der künstlichen Intelligenz (KI) errichtet und betrieben wird: elektrische Anlagen, Kühlung, Gebäudehülle und Innenausbau, das KI-Netzwerk-Fabric sowie Betriebsdienstleistungen und Software; Server mit Grafikprozessoren (GPU) sind nicht enthalten. Die Bauabrechnung für 2025 lautet: 42,75 MW neue KI-IT-Kapazität (45 % der 95 MW, die in Taiwan fertiggestellt wurden) × 14,00 Mio. USD je KI-MW = 598,50 Mio. USD, dazu 12 MW Hallenumrüstungen × 4,50 Mio. USD = 54,00 Mio. USD, dazu Dienstleistungen von 0,40 Mio. USD auf jedes der 82,5 MW installierter KI-Kapazität = 32,99 Mio. USD. Betriebsdienstleistungen und Software sind mit 34,40 % pro Jahr das am schnellsten wachsende Segment, und Südtaiwan ist mit 22,39 % pro Jahr die am schnellsten wachsende Region, weil Tainan und Kaohsiung über Netzreserven verfügen, die Taoyuan fehlen.
Wichtige Marktkennzahlen: Wie groß ist der Markt für KI-Rechenzentren in Taiwan 2026?
DC Market Insights beziffert den Markt für KI-Rechenzentren in Taiwan für 2026 auf 1,05 Mrd. USD, 53,59 % mehr als 2025. Das Wachstum entsteht, weil die neue KI-IT-Kapazität von 42,75 MW auf 65,00 MW zunimmt.
- Marktgröße 2025: 685,49 Mio. USD
- Marktgröße 2026: 1,05 Mrd. USD
- Marktgröße 2030: 2,28 Mrd. USD
- Marktgröße 2035: 3,34 Mrd. USD
- CAGR 2025-2035: 17,15 % (unteres Szenario 13,24 %, oberes Szenario 19,65 %)
- Größte Komponente: Elektrische Infrastruktur, 33,55 % der Ausgaben 2025 (229,95 Mio. USD)
- Am schnellsten wachsende Komponente: Betriebsdienstleistungen und Software, 34,40 % pro Jahr; am schnellsten wachsender Workload: KI-Inferenz, 24,32 % pro Jahr
- Führende Region: Nordtaiwan, 60 % der Ausgaben 2025; am schnellsten wachsende Region: Südtaiwan, 22,39 % pro Jahr
- Größte Stadt: Taoyuan City, 143,95 Mio. USD im Jahr 2025
- Marktführer: Delta Electronics, rund 14 % des Ausrüstungs- und Dienstleistungswerts 2025 (Schätzung von DC Market Insights)
Kernaussagen: Was sollten Käufer von KI-Rechenzentrumskapazität in Taiwan wissen?
DC Market Insights leitet vier Kernaussagen aus einem Markt ab, der von 685,49 Mio. USD im Jahr 2025 auf 3,34 Mrd. USD im Jahr 2035 wächst.
- Der Netzzugang entscheidet über den Standort: Der Anteil Südtaiwans an den Ausgaben steigt bis 2035 von 20 % auf 31 %, weil neue Lasten über 5 MW im Norden auf Taipower-Kapazität warten.
- Eine KI-Halle kostet 2025 vor Servern 14,00 Mio. USD je MW IT-Last, rund 44 % mehr als eine konventionelle Halle, weil Stromversorgung und Flüssigkühlung aufwendiger sind.
- Inferenz überholt das Training um 2031 und hebt den Anteil der KI-Inferenz an den Ausgaben von 32 % auf 58 %, weil Unternehmens- und staatliche Modelle in den Produktivbetrieb gehen.
- Dienstleistungen werden zu einem eigenständigen Geschäft: Die Betriebsausgaben steigen von 32,99 Mio. USD auf 634,49 Mio. USD, während die installierte KI-Basis 1.400 MW überschreitet.
Zusammenfassung des Marktes für KI-Rechenzentren in Taiwan: Wie viel hat Taiwan 2025 für KI-Rechenzentrumsinfrastruktur ausgegeben?
Taiwan hat 2025 für die Gebäudeinfrastruktur von KI-Rechenzentren 685,49 Mio. USD ausgegeben. Der Markt für KI-Rechenzentren in Taiwan lag 2020 bei 43,58 Mio. USD, erreichte 2025 685,49 Mio. USD und dürfte bis 2035 auf 3,34 Mrd. USD wachsen, bei einer CAGR von 17,15 % im Prognosezeitraum. Von 2020 bis 2025 wuchs der Markt von einer kleinen Basis aus um 73,52 % pro Jahr, da der KI-Anteil an neuer taiwanischer Kapazität von 8 % auf 45 % stieg und die ersten GPU-Hallen in Taipeh, Kaohsiung und Tainan eröffneten.
| Berichtsmerkmal | Details |
|---|---|
| Historischer Zeitraum | 2020-2024 |
| Basisjahr | 2025 |
| Prognosezeitraum | 2026-2035 |
| Marktgröße 2025 | 685,49 Mio. USD |
| Marktgröße 2026 | 1,05 Mrd. USD |
| CAGR 2025-2035 | 17,15 % |
| Marktgröße 2035 | 3,34 Mrd. USD |
| Abgedeckte Segmente | Komponente, Projektart, Workload, Rechenzentrumstyp |
| Abgedeckte Regionen | Nord-, Zentral-, Süd- und Osttaiwan sowie vorgelagerte Inseln; 12 Städte und Landkreise |
Das Wachstum verlangsamt sich von 53,59 % im Jahr 2026 auf 6,50 % bis 2035, weil sich die jährlichen KI-Fertigstellungen bei rund 155 MW einpendeln, während der Preis je MW um 2 % pro Jahr steigt. Die installierte KI-Basis wächst dennoch von 136 MW Ende 2025 auf etwa 1.415 MW im Jahr 2035, sodass Dienstleistungen die späteren Jahre tragen. DC Market Insights schätzt, dass der Gebäudeinfrastrukturanteil der KI-Hallen 2025 (570,71 Mio. USD bei 13,35 Mio. USD je MW) 46 % des Taiwan Data Center Infrastructure Market im selben Jahr ausmacht.
Was umfasst der Markt für KI-Rechenzentren in Taiwan, und wo endet er?
Der Markt für KI-Rechenzentren in Taiwan umfasst 685,49 Mio. USD (2025) an Infrastrukturausgaben für Hallen, die für KI-Beschleuniger gebaut werden. Diese Hallen betreiben Racks mit jeweils 40 Kilowatt (kW) bis 200 kW.
Enthalten
Mittelspannungsschaltanlagen, Transformatoren, unterbrechungsfreie Stromversorgungen (USV) und Stromschienen, die für KI-Lasten ausgelegt sind; Kältemaschinen, Kühlmittelverteilereinheiten (CDUs), Direct-to-Chip-Kreisläufe und Rücktür-Wärmetauscher; verstärkte Böden, Whitespace-Ausbau und Racks; das KI-Netzwerk-Fabric (strukturierte Glasfaserverkabelung, Kabeltrassen und Ausbau der Spine-Räume); Umrüstungen bestehender Hallen auf Flüssigkühlung sowie Betriebsdienstleistungen und Überwachungssoftware für installierte KI-Hallen.
Nicht enthalten
GPU-Server, Speicher und Switches, die Fertigung von KI-Servern für den Export durch Auftragsentwickler und -fertiger (ODMs), Grundstücke, Stromrechnungen, Übertragungsprojekte von Taipower, Colocation-Mieten sowie GPU-as-a-Service- oder Cloud-Umsätze. Server, die taiwanische Fabriken bauen und ins Ausland liefern, sind Fertigungsleistung und keine Ausgaben in Taiwans Rechenzentren. Sämtliche Rechenzentrumsausgaben in Taiwan, KI und konventionell, werden im Taiwan Data Center Market erfasst; die weltweite Summe steht im Data Center Market (hier nicht wiederholt).
Wie die Segmente zusammenpassen
In jedem Jahr ergeben die vier Komponentenlinien die Gesamtsumme, ebenso die drei Projektarten, die zwei Workloads, die vier Rechenzentrumstypen und die vier Regionen: 2025 ergeben 598,50 Mio. USD für neue KI-Hallen + 54,00 Mio. USD für Umrüstungen + 32,99 Mio. USD für den Betrieb = 685,49 Mio. USD.
Warum weichen die Schätzungen zum Markt für KI-Rechenzentren in Taiwan voneinander ab?
Die Schätzungen weichen ab, weil der Wert von 1,05 Mrd. USD für 2026 nur die Infrastrukturebene zählt; eine Schätzung, die GPU-Server einbezieht, fiele etwa zehnmal höher aus.
Die vorherige Ausgabe dieser Seite zählte nur eine enge Auswahl reiner KI-Standorte. Breitere Definitionen rechnen Beschleuniger-Server, KI-Serverexporte taiwanischer ODMs, GPU-Cloud-Abonnements und Strombezugskosten hinzu. DC Market Insights lässt diese Posten außen vor, damit der Wert mit Infrastrukturbudgets und mit dem Asia Pacific AI Data Center Market vergleichbar bleibt, der dieselbe Abgrenzung verwendet.
| Element | Im Umfang von DC Market Insights enthalten | Begründung |
|---|---|---|
| Elektrik, Kühlung, Gebäudehülle und Fabric | Ja, 652,50 Mio. USD (2025, neue Hallen und Umrüstungen) | Physischer Bau der KI-Halle |
| Betriebsdienstleistungen und Software | Ja, 32,99 Mio. USD (2025) | Wiederkehrende Ausgaben, gebunden an installierte KI-MW |
| GPU-Server und Speicher | Nein | IT-Ausrüstung, bepreist je Beschleuniger |
| KI-Serverexporte | Nein | Fertigungsleistung, keine Rechenzentrumsausgaben |
| Strom und Colocation-Miete | Nein | Laufende Zahlungen an Versorger und Vermieter |
Zu den erfassten Käufern zählen Hyperscale-Cloud-Anbieter, Colocation-Betreiber, das National Center for High-performance Computing (NCHC) und andere staatliche Träger, Halbleiter- und Elektronikhersteller mit eigenen KI-Clustern sowie kleine und mittlere Unternehmen (KMU), die KI-Racks über Colocation mieten.
Warum steigen die Ausgaben für KI-Rechenzentren in Taiwan so schnell?
Drei Käufergruppen lassen die Ausgaben für KI-Rechenzentren in Taiwan 2026 um 53,59 % steigen. Hyperscale-Cloud-Regionen, staatlich geförderte souveräne Rechenkapazität und hochdichte Colocation fügen in diesem Jahr zusammen 65,00 MW KI-IT-Kapazität hinzu (Schätzung von DC Market Insights).
AWS, Google und Microsoft investieren Milliarden in taiwanische Cloud-Regionen
Amazon startete im Juni 2025 die Amazon Web Services (AWS) Region Asia Pacific (Taipei) und kündigte an, mehr als 5 Mrd. USD in Rechenzentren in Taiwan zu investieren (Quelle: Amazon). Nach Angaben von Google sind seit 2011 mehr als 1,6 Mrd. USD in den Campus im Landkreis Changhua geflossen, und Microsoft meldete im April 2025 den Bau seiner ersten taiwanischen Rechenzentren in Taoyuan. DC Market Insights schätzt, dass Hyperscale- und Cloud-Hallen 2025 42 % der Ausgaben im Markt für KI-Rechenzentren in Taiwan auf sich vereinten (287,91 Mio. USD) und bis 2035 50 % erreichen. Damit sind sie mit 19,21 % pro Jahr der am schnellsten wachsende Rechenzentrumstyp, weil jede Region zusätzlich zur konventionellen Kapazität KI-Verfügbarkeitszonen aufbaut.
Souveräne Rechenkapazität: das NCHC-Zentrum in Tainan und eine KI-Fabrik mit 10.000 GPUs
Der National Science and Technology Council (NSTC) eröffnete im Dezember 2025 das NCHC Cloud Computing Center im Southern Taiwan Science Park mit 15 MW installierter Leistung (Quelle: NSTC). Im Mai 2025 kündigten Foxconn (Hon Hai Precision Industry), die NVIDIA Corporation (NVIDIA) und die taiwanische Regierung laut NVIDIA eine KI-Fabrik mit 10.000 NVIDIA-Blackwell-GPUs an. DC Market Insights beziffert souveräne und Forschungszentren für 2025 auf 123,39 Mio. USD bzw. 18 % des Marktes und erwartet, dass ihr Anteil bis 2035 auf 12 % sinkt, weil kommerzielle Hallen schneller wachsen als öffentliche Budgets.
Racks mit 100 kW und mehr verteuern jedes Megawatt
Chief Telecom hat sein KI-Rechenzentrum LY2 nach Unternehmensangaben für 1.800 Racks mit 10 kW bis 200 kW pro Schrank und 20 MW aus zwei Taipower-Umspannwerken ausgelegt (Quelle: Chief Telecom). Die im Februar 2026 angekündigte KI-Fabrik von GMI Cloud für 500 Mio. USD bringt laut Unternehmen 7.000 NVIDIA-Blackwell-GPUs in 96 Hochdichte-Racks mit 16 MW unter, also rund 167 kW pro Rack. Solche Dichten erfordern Direct-to-Chip-Kühlung und eine schwerere Stromversorgung. Deshalb setzt DC Market Insights für eine KI-Halle 2025 14,00 Mio. USD je MW IT-Last an, gegenüber 9,75 Mio. USD für eine konventionelle Halle. Dieser Aufschlag von 44 % führt bis 2035 zu 17,07 Mio. USD je KI-MW.
Wie verändert sich die Auslegung von KI-Rechenzentren in Taiwan?
Drei Veränderungen in der Auslegung heben den Anteil Südtaiwans an den Ausgaben für KI-Rechenzentren bis 2035 auf 31 %. Die Hallen wandern nach Süden, die Kühlung wird modular und flüssigkeitsbasiert, und Campusbetreiber sichern sich verlässlichen sauberen Strom; zusammen bringen sie Südtaiwan von 137,10 Mio. USD im Jahr 2025 auf 31 % der Ausgaben bis 2035.
Kaohsiung und Tainan beherbergen die nächsten KI-Hallen
Foxconn eröffnete im Juni 2024 laut eigenen Angaben ein Hochleistungsrechenzentrum in Kaohsiung mit 64 Racks und 4.608 GPUs, im Dezember 2025 folgte das NCHC-Zentrum in Tainan. DC Market Insights modelliert Kaohsiung City mit 23,29 % pro Jahr als am schnellsten wachsende Stadt, von 61,69 Mio. USD im Jahr 2025 auf 500,44 Mio. USD im Jahr 2035, weil Umspannwerke im Süden noch Lasten aufnehmen, die Taoyuan nicht mehr anschließen kann.
Foxconn und TECO standardisieren modulare KI-Stromversorgung und -Kühlung
Foxconn und TECO Electric and Machinery (TECO) gründeten im Juli 2025 laut TECO über einen Aktientausch eine Allianz für KI-Rechenzentren, um standardisierte, modulare Bauweisen voranzutreiben. DC Market Insights schätzt, dass die Kühlinfrastruktur 2025 32,79 % der Ausgaben für KI-Rechenzentren in Taiwan ausmachte (224,78 Mio. USD), wobei Umrüstungsarbeiten zu 60 % auf die Kühlung entfallen.
Geothermie und andere verlässliche saubere Energie halten Einzug in Verträge für KI-Campus
Google unterzeichnete im April 2025 laut eigenen Angaben Taiwans erste Unternehmensvereinbarung über Geothermie, zunächst für 10 MW von Baseload Capital. Solche Verträge fließen nicht direkt in den Marktwert ein, entscheiden aber darüber, welche Standorte nach den Effizienzvorgaben des MOEA, die für Lasten ab 5 MW gelten, eine Genehmigung erhalten.
Was bremst den Ausbau von KI-Rechenzentren in Taiwan?
Der Netzzugang ist das wichtigste Hemmnis: Nur 64 % der Stromanträge für KI-Rechenzentren in Taiwan wurden genehmigt. Laut im Oktober 2026 veröffentlichten Taipower-Zahlen waren bis November 2025 nur 3.033 MW der bei Taipower beantragten 4.758 MW bewilligt.
Taipower-Kapazität nördlich von Taoyuan
Das MOEA prognostizierte im Juli 2024, dass der KI-Strombedarf in Taiwan von 0,24 Gigawatt (GW) im Jahr 2023 auf 2,24 GW im Jahr 2028 steigen wird (Quelle: MOEA), und räumte im Oktober 2024 Netzengpässe in mehreren Gebieten nördlich von Taoyuan ein. DC Market Insights begrenzt neue KI-Fertigstellungen daher auf 125 MW im Jahr 2026 und 195 MW im Jahr 2030; im unteren Szenario senkt ein Fertigstellungsdefizit von 25 % ab 2027 den Markt 2035 auf 2,38 Mrd. USD.
Stromtarife und Risiken für Seekabel
Nach dem Tarifbeschluss des MOEA vom März 2024 zahlen Internet-Rechenzentren mit einem Verbrauch von 50 Gigawattstunden (GWh) oder mehr pro Jahr 15 % bis 25 % mehr, und der Beschluss vom Oktober 2024 hob die Industrietarife um 12,5 % auf durchschnittlich 4,29 NT$ je Kilowattstunde (kWh) an. Das Ministerium für digitale Angelegenheiten (Ministry of Digital Affairs, MODA) verzeichnete 2025 sieben Störungen an Seekabeln, davon drei (42,9 %) durch schleifende Anker, so das MODA. Beides verteuert den Betrieb einer KI-Halle in Taiwan und lenkt Käufer zu PUE-effizienten Flüssigkühlungskonzepten.
Wo können Anbieter bei KI-Rechenzentren in Taiwan punkten?
Umrüstungen auf Flüssigkühlung im Wert von 445,42 Mio. USD im Zeitraum 2026-2030 sind abseits neuer Hallen die größte Chance bei KI-Rechenzentren in Taiwan. Betriebsdienstleistungen folgen und erreichen 2035 19,02 % der Ausgaben (Schätzung von DC Market Insights).
Umrüstung bestehender Hallen in Taipeh und Taoyuan auf Flüssigkühlung
Da neue Lasten im Norden in der Warteschlange stehen, bauen Betreiber stattdessen bestehende Hallen um: DC Market Insights modelliert für 2026-2030 Umrüstungen von 93 MW zu 4,50 Mio. USD bis 4,97 Mio. USD je MW mit einem Wert von 445,42 Mio. USD, überwiegend CDUs, Rücktür-Wärmetauscher und modernisierte Schaltanlagen.
Betrieb, Überwachung und Lebenszyklusdienste für KI-Hallen
Jedes installierte KI-MW benötigt 2025 Dienstleistungen und Software für 0,40 Mio. USD pro Jahr, bis 2035 steigt der Wert auf 0,50 Mio. USD. Damit erreichen die Betriebsausgaben 2035 bei rund 1.415 MW installierter KI-Kapazität 634,49 Mio. USD, ein Wachstum von 34,40 % pro Jahr.
Was kostet ein Megawatt KI-Rechenzentrum in Taiwan?
Eine KI-Rechenzentrumshalle in Taiwan kostet 2025 vor Servern 14,00 Mio. USD je MW IT-Last. DC Market Insights setzt diese Schätzung aus 5,00 Mio. USD für die Elektrik, 4,50 Mio. USD für die Kühlung, 3,85 Mio. USD für Gebäudehülle, Innenausbau und Racks sowie 0,65 Mio. USD für das KI-Netzwerk-Fabric zusammen.
| Preispunkt (Mio. USD) | 2020 | 2025 | 2030 | 2035 |
|---|---|---|---|---|
| Neue KI-Halle, je MW IT-Last | 12,68 | 14,00 | 15,46 | 17,07 |
| Umrüstung einer bestehenden Halle, je MW | 4,08 | 4,50 | 4,97 | 5,49 |
| Betriebsdienstleistungen und Software, je installiertem KI-MW pro Jahr | 0,30 | 0,40 | 0,45 | 0,50 |
Öffentlich bekannte Eckwerte rahmen diese Zahlen ein: Die 500 Mio. USD von GMI Cloud für 16 MW entsprechen 31,25 Mio. USD je MW einschließlich GPUs, die Infrastrukturebene macht also weniger als die Hälfte eines Gesamtbudgets für eine KI-Halle aus; der Industriestrompreis von 4,29 NT$ je kWh nach Oktober 2024 bestimmt die Betriebskosten, die eine effiziente Kühlung unterbieten muss.
Welche Vorschriften und politischen Vorgaben gelten für KI-Rechenzentren in Taiwan?
Für KI-Rechenzentrumsstandorte in Taiwan ab 5 MW gilt seit Dezember 2025 eine PUE-Obergrenze von 1,3 bzw. 1,4. Jedes taiwanische Rechenzentrum mit einer vertraglich vereinbarten Leistung von 5 MW oder mehr benötigt ein genehmigtes Energy Utilization Manual und muss eine Obergrenze für die Power Usage Effectiveness (PUE) von 1,3 bei Hyperscale- bzw. 1,4 bei Colocation-Standorten einhalten (Quelle: MOEA).
Die Vorschrift erhöht den Anteil von Kühlung und Steuerungstechnik in einer typischen KI-Halle um rund 0,30 Mio. USD je MW (Schätzung von DC Market Insights). Weitere Regelungen, die den Markt prägen: die Tarifbeschlüsse des MOEA vom März 2024 (+15 % bis 25 % für Rechenzentren mit 50 GWh oder mehr) und vom September 2024 (+12,5 % auf Industrietarife); der Taiwan Grid Resilience Enhancement Construction Plan, ein Zehnjahresprogramm ab 2022 mit geplanten Investitionen von 564,5 Mrd. NT$ laut der Politikdatenbank der Internationalen Energieagentur (IEA); sowie die Schutzmaßnahmen des MODA für Seekabel nach den Vorfällen von 2025. Bau- und Brandschutzvorschriften richten sich nach dem Innenministerium, und die Tier-Einstufungen des Uptime Institute sowie die thermischen Richtlinien der American Society of Heating, Refrigerating and Air-Conditioning Engineers (ASHRAE) sind die Planungsgrundlagen, auf die sich die meisten KI-Hallen beziehen.
Welches Segment hat im Markt für KI-Rechenzentren in Taiwan den größten Wert, und welches wächst am schnellsten?
Die elektrische Infrastruktur hat 2025 mit 229,95 Mio. USD (33,55 %) den größten Wert. Betriebsdienstleistungen und Software sind mit 34,40 % pro Jahr das am schnellsten wachsende Segment, weil sich die installierte KI-Basis bis 2035 verzehnfacht (Schätzung von DC Market Insights).
Markt für KI-Rechenzentren in Taiwan nach Komponente
Die Stromversorgung liegt vorn, weil KI-Racks über 100 kW je MW mehr Schaltanlagen-, USV- und Stromschienenkapazität benötigen als jede andere Ebene.
| Komponente | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Elektrische Infrastruktur | 229,95 | 33,55 % | 961,79 | 15,38 % |
| Kühlinfrastruktur | 224,78 | 32,79 % | 883,71 | 14,67 % |
| Gebäudehülle und Innenausbau | 167,29 | 24,40 % | 730,65 | 15,88 % |
| KI-Netzwerk-Fabric | 30,49 | 4,45 % | 125,64 | 15,21 % |
| Betriebsdienstleistungen und Software | 32,99 | 4,81 % | 634,49 | 34,40 % |
Markt für KI-Rechenzentren in Taiwan nach Projektart
Neue KI-Hallen machen 87,31 % der Ausgaben 2025 aus; Umrüstungen bleiben bei rund 55 Mio. USD pro Jahr, da der Umbau älterer Hallen im Norden 2029-2030 seinen Höhepunkt erreicht und danach abflacht.
| Projektart | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Neue KI-Hallen | 598,50 | 87,31 % | 2.646,92 | 16,03 % |
| Umrüstung bestehender Hallen | 54,00 | 7,88 % | 54,85 | 0,16 % |
| Betriebs- und Lebenszyklusdienste | 32,99 | 4,81 % | 634,49 | 34,40 % |
Markt für KI-Rechenzentren in Taiwan nach Workload
Die KI-Inferenz wächst um 24,32 % pro Jahr und steigt von 32 % auf 58 % der Ausgaben, da taiwanische Hersteller und Banken trainierte Modelle nah an ihren Nutzern in den Produktivbetrieb bringen.
| Workload | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| KI-Training | 466,13 | 68,00 % | 1.401,23 | 11,63 % |
| KI-Inferenz | 219,36 | 32,00 % | 1.935,04 | 24,32 % |
Markt für KI-Rechenzentren in Taiwan nach Rechenzentrumstyp
Hyperscale- und Cloud-Hallen führen den Ausbau von KI-Rechenzentren in Taiwan mit 42 % der Ausgaben 2025 an; Colocation-KI-Hallen wie Chief Telecom LY2 folgen mit 30 %.
| Rechenzentrumstyp | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Hyperscale- und Cloud-Rechenzentren | 287,91 | 42,00 % | 1.668,13 | 19,21 % |
| Colocation-KI-Rechenzentren | 205,65 | 30,00 % | 934,16 | 16,34 % |
| Souveräne und Forschungs-KI-Zentren | 123,39 | 18,00 % | 400,35 | 12,49 % |
| Unternehmens- und Edge-KI-Rechenzentren | 68,55 | 10,00 % | 333,63 | 17,15 % |
DC Exclusive: Zeitleiste zu KI-Strom und Genehmigungen in Taiwan, 10 Entscheidungen und Projekte, 2024-2026
Zehn Entscheidungen und Projekte haben 135,75 MW KI-Rechenzentrumskapazität in Taiwan in den Jahren 2024-2026 geprägt. DC Market Insights hat diese Zeitleiste aus diesen 10 Eingangsgrößen erstellt, um zu zeigen, wie Tarif-, Netz- und Effizienzentscheidungen die 135,75 MW KI-IT-Kapazität beeinflusst haben, die 2024-2026 fertiggestellt wurden; die MW- und Kosteneffekte in der letzten Spalte sind modellierte Schätzungen von DC Market Insights auf Grundlage dieser 10 Eingangsgrößen.
| Datum | Entscheidung oder Projekt | Kennzahl | Wirkung auf KI-Infrastrukturausgaben (Schätzung von DC Market Insights) |
|---|---|---|---|
| März 2024 | Tarifbeschluss des MOEA für Internet-Rechenzentren | +15 % bis 25 % für Verbraucher ab 50 GWh | Drückt die PUE unter 1,3; mehr Flüssigkühlung je MW |
| Juli 2024 | Prognose des MOEA zum KI-Strombedarf | 0,24 GW (2023) bis 2,24 GW (2028) | Legt die Obergrenze für die Plausibilitätsprüfung des Modells fest |
| September 2024 | KI-Rechenzentrum LY2 von Chief Telecom | 1.800 Racks, 10-200 kW pro Schrank, 20 MW | Rund 280 Mio. USD Infrastrukturanteil bei 14,00 Mio. USD je MW |
| Oktober 2024 | Beschluss zu Industrietarifen; Erklärung des MOEA zu Netzengpässen | +12,5 %, 4,29 NT$ je kWh; Lasten nördlich von Taoyuan eingeschränkt | Verlagert neue KI-Hallen nach Zentral- und Südtaiwan |
| Juni 2025 | AWS Region Asia Pacific (Taipei) | Mehr als 5 Mrd. USD geplant | Verankert den Hyperscale-Anteil bei 42 % der Ausgaben 2025 |
| Juli 2025 | Hyperscale-Plan von Chunghwa Telecom; Allianz Foxconn-TECO | Mindestens 12 MW IT-Last | Rund 170 Mio. USD Infrastrukturanteil |
| November 2025 | Anträge für KI-Rechenzentren bei Taipower | 79 eingereicht, 4.758 MW; 40 genehmigt, 3.033 MW | Die Modellfertigstellungen 2026-2030 nutzen 496 MW KI-IT-Last, 16 % der genehmigten MW |
| Dezember 2025 | Energy Utilization Manual und PUE-Obergrenzen des MOEA; NCHC-Zentrum in Tainan | PUE 1,3 Hyperscale, 1,4 Colocation; 15 MW | Erhöht den Anteil von Kühlung und Steuerung; stützt das Wachstum Südtaiwans von 22,39 % |
| Februar 2026 | KI-Fabrik von GMI Cloud | 500 Mio. USD, 7.000 GPUs, 16 MW | Rund 224 Mio. USD Infrastrukturanteil, 45 % des Budgets |
| April 2026 | Auswertung des MODA zu Seekabelvorfällen | 7 Vorfälle 2025, 42,9 % durch schleifende Anker | Erhöht die Ausgaben für Redundanz bei Netzwerk-Fabric und Stromversorgung |
Zusammen betrachtet zeigt die Zeitleiste, warum der Markt um 17,15 % pro Jahr wächst und nicht schneller: Nicht die Nachfrage, sondern die Genehmigungen bestimmen das Tempo beim Bau von KI-Hallen in Taiwan.
Welcher Teil Taiwans führt bei den Ausgaben für KI-Rechenzentren, und welcher wächst am schnellsten?
Nordtaiwan führt bei den Ausgaben für KI-Rechenzentren in Taiwan mit 411,29 Mio. USD, 60 % der Gesamtsumme 2025. Südtaiwan ist mit 22,39 % pro Jahr die am schnellsten wachsende Region, weil Netzreserven in Tainan und Kaohsiung die neuesten KI-Hallen anziehen (Schätzung von DC Market Insights).
| Region | 2025 (Mio. USD) | Anteil 2025 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|---|
| Nordtaiwan | 411,29 | 60 % | 1.568,05 | 14,32 % |
| Zentraltaiwan | 123,39 | 18 % | 667,25 | 18,39 % |
| Südtaiwan | 137,10 | 20 % | 1.034,24 | 22,39 % |
| Osttaiwan und vorgelagerte Inseln | 13,71 | 2 % | 66,73 | 17,15 % |
Nordtaiwan
In Taoyuan, New Taipei, Taipeh und Hsinchu befinden sich die Cloud-Regionen und die meisten Colocation-KI-Hallen, darunter Chief Telecom LY2 und die Bauten von Microsoft in Taoyuan; der Anteil der Region sinkt bis 2035 von 60 % auf 47 %, weil neue Lasten über 5 MW auf Taipower-Kapazität warten.
Zentraltaiwan
Der Landkreis Changhua, Standort des Google-Campus, und Taichung heben Zentraltaiwan bis 2035 auf 667,25 Mio. USD, bei einem Wachstum von 18,39 % pro Jahr.
Südtaiwan
Das NCHC-Zentrum in Tainan (15 MW) und das Rechenzentrum von Foxconn in Kaohsiung machen Südtaiwan zur Wachstumsregion: Die Ausgaben steigen bis 2035 auf 1,03 Mrd. USD, 31 % des Marktes.
Osttaiwan und vorgelagerte Inseln
Osttaiwan hält 2 % der Ausgaben, 13,71 Mio. USD im Jahr 2025, überwiegend Edge-KI-Standorte und Projekte zur Ausfallsicherheit von Kabelanlandestationen nach dem Kabelausfall zwischen Taiwan und Penghu im Jahr 2025.
Welche taiwanischen Städte führen bei den Ausgaben für KI-Rechenzentren?
Taoyuan City führt bei den Ausgaben für KI-Rechenzentren in Taiwan mit 143,95 Mio. USD im Jahr 2025. Kaohsiung City wächst mit 23,29 % pro Jahr am schnellsten, und die zwölf unten aufgeführten Städte und Landkreise vereinen 96 % der Ausgaben 2025 (658,04 Mio. USD), der Rest entfällt auf kleinere Landkreise.
| Rang | Stadt oder Landkreis | 2025 (Mio. USD) | 2035 (Mio. USD) | CAGR 2025-2035 | Region |
|---|---|---|---|---|---|
| 1 | Taoyuan City | 143,95 | 600,53 | 15,35 % | Nordtaiwan |
| 2 | New Taipei City | 102,82 | 333,63 | 12,49 % | Nordtaiwan |
| 3 | Taipei City | 82,26 | 233,54 | 11,00 % | Nordtaiwan |
| 4 | Tainan City | 68,55 | 433,72 | 20,26 % | Südtaiwan |
| 5 | Kaohsiung City | 61,69 | 500,44 | 23,29 % | Südtaiwan |
| 6 | Landkreis Changhua | 61,69 | 300,26 | 17,15 % | Zentraltaiwan |
| 7 | Stadt und Landkreis Hsinchu | 54,84 | 233,54 | 15,59 % | Nordtaiwan |
| 8 | Taichung City | 34,27 | 200,18 | 19,30 % | Zentraltaiwan |
| 9 | Landkreis Yunlin | 20,56 | 133,45 | 20,56 % | Zentraltaiwan |
| 10 | Keelung City | 13,71 | 66,73 | 17,15 % | Nordtaiwan |
| 11 | Landkreis Yilan | 6,85 | 33,36 | 17,15 % | Nordtaiwan |
| 12 | Landkreis Miaoli | 6,85 | 33,36 | 17,15 % | Zentraltaiwan |
Wie könnte sich die Prognose für KI-Rechenzentren in Taiwan für 2035 verändern?
Der Markt für KI-Rechenzentren in Taiwan liegt 2035 zwischen 2,38 Mrd. USD und 4,12 Mrd. USD. Das Basisszenario beträgt 3,34 Mrd. USD, und die Spanne hängt davon ab, wie viele KI-MW Taipower anschließen kann (Schätzung von DC Market Insights).
| Szenario | Annahme ab 2027 | 2035 (Mio. USD) | CAGR 2025-2035 |
|---|---|---|---|
| Unteres Szenario | Neue Kapazität 25 % unter dem Basisszenario, KI-Anteil 5 Prozentpunkte niedriger | 2.377,42 | 13,24 % |
| Basisszenario | Fertigstellungen von 155 MW (2027) bis 235 MW (2035), KI-Anteil 56 % bis 66 % | 3.336,27 | 17,15 % |
| Oberes Szenario | Neue Kapazität 20 % über dem Basisszenario, Preise 5 % höher | 4.122,12 | 19,65 % |
Wer beliefert KI-Rechenzentren in Taiwan, und wie konzentriert ist der Markt?
Delta Electronics hält rund 14 % des Ausrüstungs- und Dienstleistungswerts für KI-Rechenzentren in Taiwan im Jahr 2025. Die fünf größten Anbieter kommen zusammen auf etwa 46 %, gemessen am Markt von 685,49 Mio. USD (Schätzung von DC Market Insights auf Grundlage des Produktmixes und offengelegter taiwanischer Projekte).
- Delta Electronics
- Schneider Electric
- Vertiv
- TECO Electric and Machinery
- Fortune Electric
- Chung-Hsin Electric and Machinery
- Shihlin Electric
- Asia Vital Components
- Auras Technology
- Trane Technologies
- Daikin
- Foxconn (Hon Hai Precision Industry)
- Chief Telecom
- Chunghwa Telecom
- Amazon Web Services
- Microsoft
Delta Electronics meldete für September 2025 laut Unternehmen einen konsolidierten Umsatz von 57,06 Mrd. NT$, wobei Stromversorgung und Kühlung für KI-Racks zu seinen Wachstumsbereichen zählen. Die taiwanischen Thermomanagement-Hersteller Asia Vital Components und Auras Technology liefern Kühlplatten und CDUs, während Fortune Electric, Shihlin Electric und Chung-Hsin Electric and Machinery Transformatoren und Schaltanlagen für an das Taipower-Netz angeschlossene Campusse liefern.
Was hat sich 2025 und 2026 im Markt für KI-Rechenzentren in Taiwan verändert?
Zwischen Mai 2025 und April 2026 wurden mindestens fünf KI-Rechenzentrumsprojekte in Taiwan mit zusammen mehr als 60 MW angekündigt oder eröffnet. Die Effizienzvorgaben für Standorte ab 5 MW traten in Kraft.
- Im Mai 2025 kündigten Foxconn, NVIDIA und die taiwanische Regierung eine KI-Fabrik mit 10.000 NVIDIA-Blackwell-GPUs an (Quelle: NVIDIA).
- Im Juni 2025 startete Amazon die AWS Region Asia Pacific (Taipei) mit geplanten Investitionen von mehr als 5 Mrd. USD (Quelle: Amazon).
- Im Juli 2025 kündigte Chunghwa Telecom ein Hyperscale-Rechenzentrum in Nordtaiwan mit mindestens 12 MW IT-Last an (Quelle: Chunghwa Telecom).
- Im November 2025 kündigten Foxconn und Visionbay.ai ein souveränes KI-Supercomputing-Zentrum auf Basis von GB300-NVL72-Systemen an, das im ersten Halbjahr 2026 in Betrieb gehen soll (Quelle: Foxconn).
- Im Dezember 2025 eröffnete das NCHC Cloud Computing Center in Tainan mit 15 MW, und das MOEA legte PUE-Obergrenzen von 1,3 und 1,4 für Standorte ab 5 MW fest (Quelle: NSTC; MOEA).
- Im Februar 2026 kündigte GMI Cloud eine KI-Fabrik mit 16 MW und 7.000 GPUs für 500 Mio. USD an (Quelle: Ankündigung von GMI Cloud).
Methodik: Wie hat DC Market Insights das Modell für KI-Rechenzentren in Taiwan aufgebaut?
DC Market Insights hat das Modell für KI-Rechenzentren in Taiwan bottom-up aus 16 jährlichen Kapazitätskohorten und 15 Eingangsgrößen aufgebaut. Zu den Eingangsgrößen zählen die in Taiwan fertiggestellten neuen IT-MW (40 MW im Jahr 2020, 95 MW im Jahr 2025, 195 MW im Jahr 2030, 235 MW im Jahr 2035, abgestimmt auf den Taiwan Data Center Infrastructure Market), der KI-Anteil an neuer Kapazität (8 %, 45 %, 64 %, 66 %), ein KI-Infrastrukturanteil von 14,00 Mio. USD je MW im Jahr 2025 mit einer Steigerung von 2 % pro Jahr, Umrüstungen von 12 MW im Jahr 2025 zu 4,50 Mio. USD je MW sowie Dienstleistungen von 0,40 Mio. USD je installiertem KI-MW und Jahr auf eine installierte Basis von 136 MW Ende 2025 (1,5 % Stilllegung pro Jahr).
Drei Plausibilitätsprüfungen sichern das Ergebnis ab. Erstens verbraucht eine installierte KI-Kapazität von 435,8 MW im Jahr 2028 bei einer PUE von 1,3 0,57 GW, 25 % der KI-Strombedarfsprognose des MOEA von 2,24 GW für 2028 (Obergrenze). Zweitens benötigen 700 MW installierte KI-Kapazität im Jahr 2030 bei einer PUE von 1,3 0,91 GW, 30 % der 3.033 MW genehmigter Taipower-Anträge (Obergrenze). Drittens summieren sich die namentlich bekannten KI-Hallen von 2024-2026 (Chief Telecom LY2 20 MW, NCHC 15 MW, Chunghwa Telecom 12 MW, GMI Cloud 16 MW und rund 20 MW für die KI-Fabrik mit 10.000 GPUs) auf 83 MW, 61 % der für diese Jahre modellierten 135,75 MW (Untergrenze). Jede Aufteilung ergibt in jedem Jahr die Gesamtsumme, und die CAGR wird aus den Endwerten neu berechnet. Ausführliche Hinweise zur Methodik finden Sie auf der Seite zur Forschungsmethodik von DC Market Insights.
Inhaltsverzeichnis
- 01Einleitung
- 1.1Marktdefinition und Umfang
- 1.2Enthaltene und nicht enthaltene Elemente
- 1.3Wie die Segmente zusammenpassen
- 1.4Warum die Schätzungen zum Markt für KI-Rechenzentren in Taiwan abweichen
- 02Forschungsmethodik
- 2.1Bottom-up-Modell: KI-MW × Anteil je MW
- 2.2Plausibilitätsprüfungen
- 2.3Quellenverzeichnis
- 03Zusammenfassung
- 3.1Marktüberblick, 2025, 2026 und 2035
- 3.2Wichtige Marktkennzahlen
- 3.3Kernaussagen
- 04Marktdynamik
- 4.1Treiber: Cloud-Regionen von AWS, Google und Microsoft
- 4.2Treiber: NCHC-Zentrum in Tainan und souveräne KI-Fabriken
- 4.3Treiber: Racks mit 100 kW und mehr
- 4.4Trend: KI-Hallen ziehen nach Kaohsiung und Tainan
- 4.5Trend: Modulare Stromversorgung und Kühlung (Foxconn-TECO)
- 4.6Trend: Geothermie und verlässliche saubere Energie
- 4.7Hemmnis: Taipower-Kapazität nördlich von Taoyuan
- 4.8Hemmnis: Stromtarife und Risiken für Seekabel
- 4.9Chance: Umrüstungen auf Flüssigkühlung
- 4.10Chance: Betriebs- und Lebenszyklusdienste
- 05Preisanalyse
- 5.1Kosten je KI-MW, 2020-2035
- 5.2Öffentliche Preiseckwerte
- 06Normen und Regulierung
- 6.1Energy Utilization Manual des MOEA und PUE-Obergrenzen
- 6.2Tarifbeschlüsse des MOEA für Rechenzentren 2024
- 6.3Grid Resilience Enhancement Construction Plan
- 6.4Schutz von Seekabeln
- 07Marktsegmentierung nach Komponente
- 7.1Elektrische Infrastruktur
- 7.2Kühlinfrastruktur
- 7.3Gebäudehülle und Innenausbau
- 7.4KI-Netzwerk-Fabric
- 7.5Betriebsdienstleistungen und Software
- 08Marktsegmentierung nach Projektart
- 8.1Neue KI-Hallen
- 8.2Umrüstung bestehender Hallen
- 8.3Betriebs- und Lebenszyklusdienste
- 09Marktsegmentierung nach Workload
- 9.1KI-Training
- 9.2KI-Inferenz
- 10Marktsegmentierung nach Rechenzentrumstyp
- 10.1Hyperscale- und Cloud-Rechenzentren
- 10.2Colocation-KI-Rechenzentren
- 10.3Souveräne und Forschungs-KI-Zentren
- 10.4Unternehmens- und Edge-KI-Rechenzentren
- 11DC Exclusive: Zeitleiste zu KI-Strom und Genehmigungen in Taiwan
- 11.1Zehn Entscheidungen und Projekte, 2024-2026
- 11.2Wirkung auf KI-Infrastrukturausgaben
- 12Regionale Analyse
- 12.1Nordtaiwan
- 12.2Zentraltaiwan
- 12.3Südtaiwan
- 12.4Osttaiwan und vorgelagerte Inseln
- 13Analyse nach Städten und Landkreisen
- 13.1Taoyuan City
- 13.2New Taipei City
- 13.3Taipei City
- 13.4Tainan City
- 13.5Kaohsiung City
- 13.6Landkreis Changhua
- 13.7Stadt und Landkreis Hsinchu
- 13.8Taichung City
- 13.9Landkreis Yunlin
- 13.10Keelung City
- 13.11Landkreis Yilan
- 13.12Landkreis Miaoli
- 14Prognoseszenarien
- 14.1Unteres Szenario
- 14.2Basisszenario
- 14.3Oberes Szenario
- 15Wettbewerbsumfeld
- 15.1Delta Electronics
- 15.2Schneider Electric
- 15.3Vertiv
- 15.4TECO Electric and Machinery
- 15.5Fortune Electric
- 15.6Chung-Hsin Electric and Machinery
- 15.7Shihlin Electric
- 15.8Asia Vital Components
- 15.9Auras Technology
- 15.10Trane Technologies
- 15.11Daikin
- 15.12Foxconn (Hon Hai Precision Industry)
- 15.13Chief Telecom
- 15.14Chunghwa Telecom
- 15.15Amazon Web Services
- 15.16Google
- 15.17Microsoft
- 16Aktuelle Entwicklungen
- 16.1Datierte Ereignisse, Mai 2025 bis Februar 2026
- Abb. 1Größe des Marktes für KI-Rechenzentren in Taiwan, 2020-2035 (Mio. USD)
- Tabelle 1Berichtsmerkmale
- Tabelle 2Vergleich des Umfangs
- Tabelle 3Kosten je KI-MW, 2020-2035
- Tabelle 4Markt nach Komponente
- Tabelle 5Markt nach Projektart
- Tabelle 6Markt nach Workload
- Tabelle 7Markt nach Rechenzentrumstyp
- Tabelle 8Zeitleiste zu KI-Strom und Genehmigungen in Taiwan
- Tabelle 9Markt nach Region
- Tabelle 10Die 12 größten Städte und Landkreise
- Tabelle 11Prognoseszenarien, 2035
Über diesen Bericht
Verfasst von Amit Jain, geprüft von Deepti Agrawal, Senior Editor, Research. Die Zahlen werden top-down und bottom-up ermittelt und vor der Veröffentlichung abgeglichen; Basisjahr ist 2025.
Zu unserer MethodikSo sind wir vorgegangen
- Historischer Zeitraum2020-2024
- Basisjahr2025
- Prognosezeitraum2026-2035
- Methodik der MarktgrößenbestimmungTop-down + Bottom-up
Mehr als den Bericht benötigt?
Beratung zu diesem Markt
Due Diligence, Standortwahl und Markteintritt – von den Analysten, die diesen Bericht verfasst haben.
Beratungsleistungen ansehenHäufig gestellte Fragen
Häufig gestellte Fragen
1,05 Mrd. USD im Jahr 2026, ein Plus von 53,59 % gegenüber 685,49 Mio. USD im Jahr 2025, laut Schätzungen von DC Market Insights. Bis 2035 soll der Markt 3,34 Mrd. USD erreichen, eine CAGR von 17,15 % ab 2025, da die installierte KI-Kapazität auf über 1.400 MW wächst.
685,49 Mio. USD an Infrastrukturausgaben flossen 2025 in taiwanische Hallen, die für GPU-Racks mit 40 kW bis 200 kW gebaut werden: elektrische Anlagen, Kühlung, Gebäudehülle und Innenausbau, KI-Netzwerk-Fabric sowie Betriebsdienstleistungen. GPU-Server sind nicht enthalten.
Um 17,15 % pro Jahr von 2025 bis 2035, nach 73,52 % pro Jahr von 2020 bis 2025, weil die neue KI-IT-Kapazität von 42,75 MW im Jahr 2025 auf rund 155 MW pro Jahr bis 2035 steigt (Schätzung von DC Market Insights).
14,00 Mio. USD je MW IT-Last im Jahr 2025, ohne GPU-Server, rund 44 % mehr als eine konventionelle taiwanische Halle mit 9,75 Mio. USD. Bis 2035 steigt der Wert auf 17,07 Mio. USD je MW (Schätzung von DC Market Insights).
Betriebsdienstleistungen und Software mit 34,40 % pro Jahr, von 32,99 Mio. USD im Jahr 2025 auf 634,49 Mio. USD im Jahr 2035, da die installierte KI-Basis 1.400 MW überschreitet. KI-Inferenz ist mit 24,32 % der am schnellsten wachsende Workload.
Südtaiwan mit 22,39 % pro Jahr; sein Anteil an den Ausgaben steigt bis 2035 von 20 % auf 31 %, weil Tainan und Kaohsiung noch Netzkapazität haben, während Lasten über 5 MW nördlich von Taoyuan auf Taipower warten.
Delta Electronics mit rund 14 % des Ausrüstungs- und Dienstleistungswerts 2025; die fünf größten Anbieter halten zusammen etwa 46 % (Schätzung von DC Market Insights). Auch Schneider Electric, Vertiv, TECO, Fortune Electric, Asia Vital Components und Auras Technology beliefern KI-Hallen.
Laut MOEA steigt der KI-Strombedarf bis 2028 auf 2,24 GW, nach 0,24 GW im Jahr 2023. Bis November 2025 waren bei Taipower 79 Anträge für KI-Rechenzentren über 4.758 MW eingereicht und 3.033 MW genehmigt.
Laut MOEA benötigen Standorte ab 5 MW seit Dezember 2025 ein genehmigtes Energy Utilization Manual und müssen eine PUE von 1,3 (Hyperscale) bzw. 1,4 (Colocation) einhalten. Rechenzentren mit einem Verbrauch von 50 GWh pro Jahr zahlen seit 2024 um 15 % bis 25 % höhere Tarife.
Die 1,05 Mrd. USD für 2026 erfassen nur die KI-Infrastrukturebene. Schätzungen, die GPU-Server, KI-Serverexporte, GPU-Cloud-Umsätze oder Stromrechnungen einbeziehen, fallen um ein Mehrfaches höher aus, während die vorherige Ausgabe nur eine enge Auswahl reiner KI-Standorte zählte.
Lizenzen, Lieferung und Zahlung
Welche Lizenz ist die richtige?
Die Single-User-Lizenz ist ein schreibgeschütztes PDF für eine Person. Die Multi-User-Lizenz umfasst ein druckbares PDF und die Excel-Daten für unbegrenzt viele Nutzer an einem Standort. Die Enterprise-Lizenz gilt für Ihr gesamtes Unternehmen und enthält 100 kostenlose Analystenstunden.
Wie und wann erhalte ich die Studie?
Per E-Mail, innerhalb von 24–48 Geschäftsstunden nach Zahlung, in den Formaten Ihrer Lizenz.
Wie kann ich bezahlen?
Sicher über PayPal: mit PayPal-Konto, Debit- oder Kreditkarte oder, wo verfügbar, mit PayPal „Später bezahlen“. Die Preise verstehen sich in US-Dollar.
Kann ich vorab ein Muster sehen?
Ja. Fordern Sie ein kostenloses Muster an, wir senden es Ihnen per E-Mail.
Kann die Studie an meinen Bedarf angepasst werden?
Ja. Wir können Länder, Segmente oder Datenaufteilungen ergänzen. Besprechen Sie den gewünschten Umfang mit einem Analysten.
Kann ich eine Rechnung erhalten oder per Bestellung (PO) zahlen?
Schreiben Sie an sales@dcmarketinsights.com, unser Team hilft Ihnen gern.