
データセンター冷却ファン市場 規模・シェア・2035年までの予測
市場の概要
データセンター冷却ファン市場の規模は2025年にUSD 2,730.0百万で、年平均成長率(CAGR)17.37%で拡大し、2035年までにUSD 5,120.0百万に達すると予測されています。
レポートの内容
- 01はじめに
- 02エグゼクティブサマリー
- 03市場の範囲
- 04市場推計値が異なる理由
- 05市場の促進要因
- 06市場トレンド
- 07市場の課題
- 08市場機会
- 09価格分析
- 10規格と規制
- 19章
- 2020-2024実績期間
- 2026-2035予測期間
- —掲載企業
詳細分析
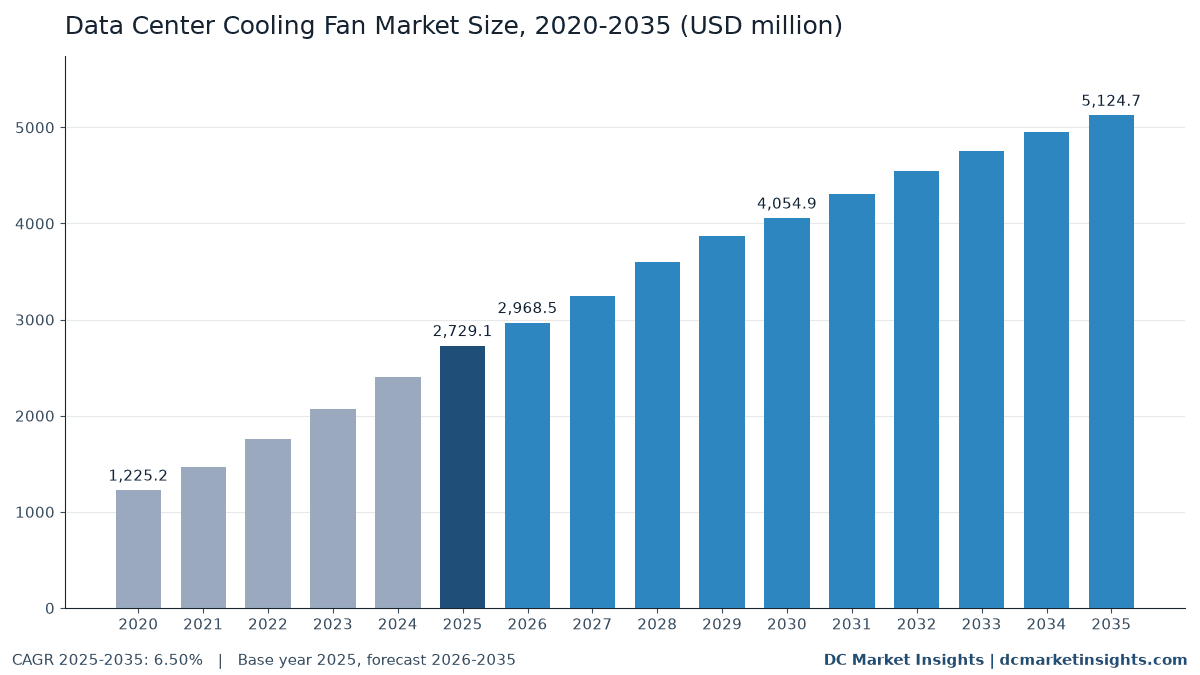
データセンター冷却ファン市場は2026年に29.7億米ドルと評価され、2025年の27.3億米ドルから2035年には51.2億米ドルに達すると予測され、2025年から2035年の年平均成長率(CAGR)は6.50%です(DC Market Insights推計)。成長のペースを決めるのはAIラック内部の綱引きです。空冷のグラフィックス処理装置(GPU)サーバーはサーバー電力1キロワット(kW)あたり約90米ドルのファンを搭載しますが、NVIDIAのGB200 NVL72のような液冷ラックでは、スイッチ、電源、コンピュートの各トレイに残るファンはkWあたり約20米ドルにとどまります。ファンメーカー自身の開示資料は第一波の強さを示しています。台湾の大手サーバーファン・熱対策サプライヤーであるAsia Vital Components(AVC)は2025年の売上高を1,396.4億台湾ドル(前年比94.58%増)と報告し、山洋電気のSan Aceファン事業は生成AI機器向けで2026年3月期の受注を29.6%伸ばしました。DC Market Insightsは2025年の数値を、出荷されたサーバー電力31.4ギガワット(GW)(新設容量と更新の合計)にkWあたりのファン搭載額を掛けて算出し、サーバー・ノードファン18億7,894万米ドルに、空調機、排熱、ラック向けの設備ファン8億5,020万米ドルを加えています。液冷ループが屋上のドライクーラーへ熱を移すため、用途別では排熱ファンが年11.04%で最も速く成長し、地域別ではインドが牽引するアジア太平洋が年7.80%で最速です。
主要市場統計:2026年のデータセンター冷却ファン市場の規模は?
DC Market Insightsは、2026年のデータセンター冷却ファン市場を29.7億米ドルと評価しており、2025年の27.3億米ドルを8.77%上回ります。
- 市場規模:2025年27.3億米ドル、2026年29.7億米ドル、2030年40.5億米ドル、2035年51.2億米ドル。
- 2025-2035年のCAGR:基本ケースで6.50%。2035年のレンジは42.4億米ドル(低位、4.50%)から61.7億米ドル(高位、8.50%)。
- 2025年のサーバー電力kWあたりのファン搭載額:中央処理装置(CPU)サーバーで約55米ドル、空冷GPUサーバーで90米ドル、液冷AIラックで20米ドル(DC Market Insights推計)。
- 最大の用途:サーバー・ノードファン、18.8億米ドル、2025年支出の68.8%。
- 最速の用途:排熱ファン、2025年の2億7,400万米ドルから2035年の7億8,060万米ドルへ、年11.04%。
- 電子整流(EC)ファンは2025年に6億3,351万米ドルを占め、年10.71%で成長。ACインダクションファンは年0.62%縮小。
- 首位地域:北米、2025年に10.9億米ドル(40.0%)。最速地域:アジア太平洋、年7.80%。
- 最大の国:米国、2025年に9億8,249万米ドル。最も成長の速い大規模国:インド、年12.27%。
- 市場リーダー:AVC、Delta Electronics、Nidec、Sunon、山洋電気(Sanyo Denki)が2025年支出の約52%を占める(DC Market Insights推計)。
2020年以降、データセンターのファン支出はどう変化したか?
世界のデータセンター冷却ファン市場規模は2020年に12.3億米ドルと評価され、2025年に27.3億米ドルに達し、予測期間中のCAGR 6.50%で2035年には51.2億米ドルに達すると見込まれます。
| 項目 | 詳細 |
|---|---|
| 実績期間 | 2020-2024年 |
| 基準年 | 2025年 |
| 予測期間 | 2026-2035年 |
| 市場規模 2025年 | 27.3億米ドル |
| 市場規模 2026年 | 29.7億米ドル |
| CAGR 2025-2035年 | 6.50% |
| 市場規模 2035年 | 51.2億米ドル |
| CAGR 2020-2025年 | 17.37% |
支出は2020年から2025年にかけて2.23倍、年17.37%で増加しました。データセンターに出荷されたサーバー電力が16.9 GWから31.4 GWへとほぼ倍増し、AIサーバーの第一波が空冷で、8 GPUシャーシごとに高静圧ファンを並べていたためです。今後10年の成長は年6.50%と緩やかになります。新しいAI容量の大半が液冷になるためで、DC Market Insightsのモデルでは出荷AIサーバー電力に占める液冷の比率が2025年の約30%から2035年には85%に上昇し、出荷サーバー電力が79.3 GWまで増えてもkWあたりのファン搭載額は低下します。サーバーから抜けた金額の一部は設備ファンに現れ、設備ファンは8億5,020万米ドルから20億7,805万米ドルへ増加します。
データセンター冷却ファン市場に含まれるファンは?
本市場は、2025年にデータセンター向けに購入された27.3億米ドルのファンを対象とし、40 mmのサーバーファンから大型の排熱ファンまでを、サーバーメーカー、冷却機器メーカー、または事業者が支払った価格で評価しています。
対象範囲
- サーバー・ノードファン:CPUサーバー、GPU・AIサーバー、ストレージ、ネットワークスイッチのDCブラシレスファンとファンモジュール、および液冷トレイに残るファン。
- 空調機ファン:コンピュータールーム空調機(CRAH)、コンピュータールームエアコン(CRAC)、空調機(AHU)に搭載されるECプラグファンとファンウォール。
- 排熱ファン:データホール向けのドライクーラー、空冷凝縮器、断熱冷却器、冷却塔の軸流ファン。
- ラック・リアドアファン:リアドア熱交換器ファン、インロー冷却器ファン、ラック搭載型ファントレイ。
- 既設設備における交換用ファンとファンの改修。
対象外
- ヒートシンク、ベーパーチャンバー、コールドプレート、ポンプ、冷却液分配装置(CDU)、およびファン以外の冷却装置本体。
- 電源ユニットに組み込まれて販売されるファン、PC・民生用冷却ファン、データホール外の一般建物換気。
ファンのセグメントはどう積み上がるか?
サーバー・ノードファン(18億7,894万米ドル)に空調機ファン(4億6,940万米ドル)、排熱ファン(2億7,400万米ドル)、ラック・リアドアファン(1億680万米ドル)を加えると2025年の合計27億2,914万米ドルとなり、他のすべての区分も同じ合計になります。
データセンター冷却ファン市場の推計値はなぜ異なるのか?
2026年の29.7億米ドルはファン単体のDC Market Insightsによる評価額です。熱対策モジュール全体、冷却装置、あるいは建物向けに販売されるすべての産業用ファンを含む推計は数倍の規模になります。
より広い定義では、熱対策モジュール(ファンと一体で販売されるヒートシンクやベーパーチャンバー)、液冷用のコールドプレートとCDU、CRAHやドライクーラー装置の全額、PC冷却ファン、データホール外で使われる産業用換気ファンが加算されます。DC Market Insightsがこれらを除外するのは、ファンメーカーがそれらを別に報告しており、液冷ハードウェアは別の購買判断であるためです。対象となる購買者グループは、ハイパースケール・AIキャンパス、コロケーション事業者、企業、中小規模のエッジ事業者、通信拠点です。
| 要素 | 本推計に含むか | 理由 |
|---|---|---|
| サーバー・ノードファン | 含む、2025年に18億7,894万米ドル | データホールで最大のファン負荷 |
| 設備ファン(空調、排熱、ラック) | 含む、2025年に8億5,020万米ドル | 冷却機器内のファンの価値 |
| 熱対策モジュール、ヒートシンク、コールドプレート | 含まない | 別部品で、メーカーが別に報告 |
| CDUとポンプ | 含まない | 液冷ハードウェア |
| PC、民生用、一般換気ファン | 含まない | データセンター向けに購入されない |
データセンターのファン需要を牽引しているものは?
3つの力がデータセンターのファン支出を2020年の12.3億米ドルから2025年の27.3億米ドルへ押し上げ、2035年までの動きを形作ります。AIサーバーの構築、欧州の新しいファン効率規則、そしてより厳しい電力使用効率(PUE)の上限です。
空冷GPUサーバーが2025年にAVCの売上をほぼ倍増させた
空冷GPUサーバーはサーバー電力kWあたり約90米ドルのファンを搭載し、CPUサーバーの55米ドルを上回ります。2025年には約7.7 GWの空冷AIサーバー電力が出荷され、ファンにして6億9,166万米ドルに相当しました。サプライヤーの開示資料は急増を示しています。AVCは台湾証券取引所の公開情報観測システム(Market Observation Post System)に提出した2025年12月の月次売上報告で、2025年の売上高を717.6億台湾ドルから94.58%増の1,396.4億台湾ドルと報告し、顧客需要の増加によるものとしました。Sunonは同じ報告で186.8億台湾ドル(27.72%増)を報告しています。液冷ラックでもファンは残ります。Sunonは2024年12月、NVL72 AIラック1台にはコールドプレートに加えて250基を超える高性能ファンが必要だと述べました。
EUのファン・エコデザイン規則が2026年7月24日から適用
欧州委員会の規則(EU)2024/1834は、125ワット(W)から500 kWのファンについて2011年のファン規則を置き換え、2026年7月24日に適用が始まりました。効率基準の改定、部分負荷性能の情報提供、交換部品に関する規則を含みます(欧州委員会、2026年7月)。欧州委員会は2011年規則と比べて2030年までに年8テラワット時(TWh)の削減を見込んでいます。データセンターにとっては、欧州に残るACインダクション送風機デッキの退役を意味します。DC Market InsightsはACインダクションファンを2025年に1億5,261万米ドルとし、2035年には1億4,338万米ドルに減少すると見込む一方、ECファンは年10.71%で成長します。
ドイツは2026年7月1日から新設データセンターにPUE 1.2を要求
ドイツのエネルギー効率法(EnEfG)第11条は、2026年7月1日以降に運用を開始するデータセンターにPUE 1.2以下を求め、既存施設には2027年7月1日から1.5、2030年7月1日から1.3を求めています(EnEfG第11条)。ファンはこの比率の中で最大級の調整可能な負荷です。ZIEHL-ABEGGはデータセンターのエネルギー使用量に占める換気の割合を平均約15%としており、同社のECファンウォール改修事例ではファン定格を165 kWから140.4 kWへ下げ、29.8%を削減しました。DC Market Insightsは2025年の空調機ファン交換を1億3,340万米ドルとし、2035年には3億7,320万米ドルに増加すると見ています。
データセンターの冷却ファンはどう変わっているか?
ファンの価値はサーバーから屋上へ移っています。排熱ファンの支出比率は2025年の10.0%から2035年には15.2%に上昇します。
液冷ループがファンの価値をドライクーラーへ移す
液冷でもファンは必要で、場所が変わるだけです。熱はドライクーラーや断熱冷却器を通じて排出され、そのファンが外気を送り込みます。ローレンス・バークレー国立研究所(LBNL)によると、米国データセンターの電力に占めるインフラの割合は2018年の36%から2024年には31%に低下し、平均PUEは1.55から1.45に改善しました。主な理由は、負荷がAIサーバーを液冷する施設へ移ったことです(LBNL 2025年版アップデート、2026年6月)。DC Market Insightsは排熱ファンの搭載額を2025年に新設MWあたり18,000米ドル、2035年に22,000米ドルとしており、排熱ファンは2億7,400万米ドルから7億8,060万米ドルへ成長します。
ファンウォールがCRACの送風機デッキを置き換える
データホール脇の壁に並べたECプラグファンのアレイが、旧来のCRACユニットの単一送風機を置き換えています。各ファンを個別に絞り込み、他を運転したまま交換できるためです。2024/25年度の売上高が20.98億ユーロのebm-papstは、データセンターで使われる冷却システムの需要が急増したと述べ、ZIEHL-ABEGGは2025年の売上高が10億ユーロを超え、AIデータセンターからの需要が特に急速に伸びたと報告しました。DC Market Insightsは空調機ファンを2025年に4億6,940万米ドル、2035年に9億9,420万米ドルと評価しています。
ファンメーカーが液冷サプライヤーになる
最大手のファンメーカーは今や、サーバー内のファン搭載量を減らすハードウェアを販売しています。Nidecは2025年8月から千葉県印西市にあるMC Digital RealtyのNRT12施設でインローCDUの試験を行い、2026年3月期の売上高4,987億円の精密小型モーター部門を、水冷モジュールを含むAIデータセンター向け製品群に集中させています(Nidec、2026年9月)。Sunonは2026年10月のOCP Global Summitで5つの液冷製品を展示し、Auras TechnologyはAIサーバー向け液冷で2025年の売上高を47.56%伸ばし232.8億台湾ドルとしました。ファンは各ラックの残存空冷部分としてこれらの製品ラインに残ります。DC Market Insightsは液冷ラックの残存ファンを2025年に6,587万米ドル、2035年に7億1,219万米ドルと見ています。
データセンターのファン支出を抑えているものは?
液冷と輸入関税が成長を年6.50%に抑えており、新設IT容量が2025年の12.0 GWから2035年の27.0 GWへ伸びる年8.4%を下回ります。
液冷ラックがサーバーファン搭載額をkWあたり90米ドルから20米ドルに削減
AIサーバー電力が1 GW空冷から液冷へ移るごとに、サーバーファン支出が約7,000万米ドル減少します。NVIDIAのGB200 NVL72は36基のGrace CPUと72基のBlackwell GPUを液冷のラックスケール設計で接続しており、後継製品も同じ構成を維持しています。DC Market Insightsのモデルでは、空冷GPUサーバーファンは2025年の6億9,166万米ドルから2035年の7億6,980万米ドルへ年1.08%しか伸びず、一方で出荷AIサーバー電力はほぼ5倍に増加します。
2019年以降、中国製ファンに25%の米国関税
米国通商代表部(USTR)は関税番号8414.59.10、8414.59.15、8414.59.65のファンを第301条リスト3に掲載し、2018年9月24日から10%、2019年1月1日から25%の関税を課しています。ファンメーカーは中国以外の工場で対応しました。ZIEHL-ABEGGは2025年初めにベトナムで工場を稼働させ、ebm-papstはインドの工場に3,600万ユーロを投じることを決めました。この関税は交換用ファンを直接購入する事業者の輸入コストを押し上げ、2025年の交換チャネル2億2,620万米ドルの一部に影響しています。
2035年までの新たなファン収益はどこにあるか?
最大の新しい収益源は、液冷キャンパス向けの排熱ファンと既設設備向けの交換用ファンの2つで、2035年には合わせて14億4,925万米ドルに達します。
AIキャンパス向け排熱ファン:2億7,400万米ドルから7億8,060万米ドルへ
100 MWの液冷AIホールには約320万米ドルの排熱ファンが必要で、CPUホールの160万米ドルを上回ります。ドライクーラーが全負荷を担うためです(DC Market Insights)。山洋電気は生成AI向けGPUサーバーを冷却する熱交換器用にSan Ace 200 9GAファンを設計し、消費電力を約36%低減、月産10,000台を計画しています(2025年3月)。
交換・改修用ファン:2億2,620万米ドルから6億6,865万米ドルへ
既設設備は2025年の116 GWから2035年の311 GWへ拡大し、空調機、ドライクーラー、リアドアのECファンは10年から15年のサイクルで摩耗します。DC Market Insightsは2025年の交換支出を既設MWあたり年約1,950米ドルとしており、このチャネルは年11.45%で成長し、販売チャネルの中で最速です。ZIEHL-ABEGGの事例のようにファン電力を約30%削減する改修は約2.5年で投資を回収でき、ドイツの2027年PUE上限に直面する事業者にとって十分に短い期間です。
データセンターのファンはkWあたり、MWあたりいくらか?
2025年、データセンターはCPUサーバー電力kWあたり約55米ドル、空冷GPUサーバー電力kWあたり90米ドルのサーバーファンと、新設MWあたり52,000米ドルの設備ファンを購入しています(DC Market Insights推計)。
| ファン搭載額 | 2020年 | 2025年 | 2030年 | 2035年 |
|---|---|---|---|---|
| CPUサーバーファン、kWあたり米ドル | 50 | 55 | 57 | 58 |
| 空冷GPUサーバーファン、kWあたり米ドル | 72 | 90 | 96 | 98 |
| 液冷AIラックの残存ファン、kWあたり米ドル | 22 | 20 | 17 | 16 |
| 設備ファン、新設MWあたり米ドル | 44,000 | 52,000 | 53,000 | 52,200 |
| 設備交換用ファン、既設MWあたり年間米ドル | 1,700 | 1,950 | 2,090 | 2,150 |
サーバーファンの価格は、主に台湾のサーバー受託設計製造業者(ODM)との契約で決まり、ファンの回転数と静圧に応じて上昇します。GPUサーバーファンがkWあたりで高くなるのはこのためです。設備ファンの価格はECモーターと銅のコストに連動します。公開された価格の目安は少ないため、DC Market Insightsはこれらの値をメーカーの売上と照合しています。山洋電気のSan Ace冷却ファン事業は2026年3月期の売上高を408.3億円(7.3%増)、セグメント利益を19.5%増と報告しました。
データセンターのファンに適用される規格と規則は?
2026年にデータセンターのファン需要を形作る規則は5つです。EUのファン・エコデザイン規則、EUのデータセンター報告義務、ドイツのPUE上限、ASHRAEのエネルギー規格、そしてファンに対する米国の第301条関税です。
- 規則(EU)2024/1834:125 Wから500 kWのファンのエコデザイン。規則327/2011を置き換え、2026年7月24日から適用(欧州委員会)。
- 委任規則(EU)2024/1364:IT電力500 kW以上のデータセンターはPUEを含む主要業績指標を報告。初回にはEU全体の36%にあたる770のデータセンターが報告(欧州委員会、2025年7月)。
- EnEfG第11条:2026年7月1日以降に運用を開始するドイツのデータセンターにPUE 1.2以下。既存施設には2027年7月1日から1.5、2030年7月1日から1.3。
- ANSI/ASHRAE Standard 90.4-2025(データセンター向けエネルギー規格):米国暖房冷凍空調学会(ASHRAE)によるもので、ファンを含む機械負荷の上限を定める。
- USTR第301条リスト3:中国から輸入される関税番号8414.59.10、8414.59.15、8414.59.65のファンに2019年1月1日から25%の追加関税。
データセンターのファンで最大のセグメントは?
サーバー・ノードファンが2025年に18億7,894万米ドルで最大の用途であり、排熱ファンが年11.04%で最も速く成長します。
用途別
サーバー・ノードファンは2035年まで最大のシェアを維持しますが、支出比率は68.8%から59.5%に低下し、排熱ファンとラック・リアドアファンはそれぞれ年約11%で成長します。
| 用途 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| サーバー・ノードファン | 18億7,894万米ドル | 68.8% | 30億4,665万米ドル | 4.95% |
| 空調機ファン | 4億6,940万米ドル | 17.2% | 9億9,420万米ドル | 7.79% |
| 排熱ファン | 2億7,400万米ドル | 10.0% | 7億8,060万米ドル | 11.04% |
| ラック・リアドアファン | 1億680万米ドル | 3.9% | 3億325万米ドル | 11.00% |
モーター技術別
サーバーとラックで使われるDCブラシレスファンが2025年支出の71.2%を占めます。EU規則とPUE上限がACインダクションファンを退役させるなか、ECファンは年10.71%で成長します。
| モーター技術 | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| DCブラシレスファン | 19億4,302万米ドル | 71.2% | 32億2,860万米ドル | 5.21% |
| ECファン | 6億3,351万米ドル | 23.2% | 17億5,272万米ドル | 10.71% |
| ACインダクションファン | 1億5,261万米ドル | 5.6% | 1億4,338万米ドル | -0.62% |
販売チャネル別
サーバーOEMとODMがファンの68.8%を購入し、交換・アフターマーケット販売が年11.45%で最も速く成長します。
| 販売チャネル | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| サーバーOEM・ODM | 18億7,894万米ドル | 68.8% | 30億4,665万米ドル | 4.95% |
| 冷却機器OEM | 6億2,400万米ドル | 22.9% | 14億940万米ドル | 8.49% |
| 交換・アフターマーケット | 2億2,620万米ドル | 8.3% | 6億6,865万米ドル | 11.45% |
データセンタータイプ別
ハイパースケール・AIキャンパスは2025年に12億2,811万米ドル、2035年に28億1,859万米ドルのファンを購入し、年8.66%と最も速く成長するデータセンタータイプです。
| データセンタータイプ | 2025年(米ドル) | シェア 2025年 | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|
| ハイパースケール・AIキャンパス | 12億2,811万米ドル | 45.0% | 28億1,859万米ドル | 8.66% |
| コロケーション | 8億1,874万米ドル | 30.0% | 14億8,616万米ドル | 6.14% |
| エンタープライズ | 5億1,854万米ドル | 19.0% | 6億1,496万米ドル | 1.72% |
| エッジ・通信 | 1億6,375万米ドル | 6.0% | 2億499万米ドル | 2.27% |
ファン費用の分解:100 MWホール3種、660万米ドルから1,480万米ドルまで
このDC Market Insightsモデルは、12の入力値から100 MWホール3種のファンを2025年価格で算定しています。空冷GPUホールのファンは1,480万米ドルで、液冷AIホールの660万米ドルの2倍を超えます。
| ファン区分、IT 100 MWあたり | CPUホール、空冷(百万米ドル) | GPUホール、空冷(百万米ドル) | AIホール、液冷(百万米ドル) |
|---|---|---|---|
| サーバー・ノードファン | 5.50 | 9.00 | 2.00 |
| 空調機ファン | 3.00 | 3.40 | 0.80 |
| 排熱ファン | 1.60 | 1.70 | 3.20 |
| ラック・リアドアファン | 0.55 | 0.70 | 0.60 |
| ファン費用合計 | 10.65 | 14.80 | 6.60 |
入力値は、3種類のサーバーのkWあたりファン搭載額(55、90、20米ドル)と、各ホールの空調、排熱、ラックファンについてのMWあたり設備ファン値9つです。購買者にとって重要な結果は2つあります。第一に、液冷AIホールはファン費用の48%が排熱に移るため、屋上スペース、騒音規制、ドライクーラーのファン効率がコストを左右します。第二に、サーバーファンは約5~6年ごとのサーバー更新のたびに再購入されますが、設備ファンは10~15年使われるため、15年のライフサイクルでは空冷GPUホールが約2,700万米ドルのサーバーファンを購入するのに対し、液冷ホールは600万米ドルにとどまります。
データセンター冷却ファンを最も多く購入する地域は?
北米が2025年に10億9,165万米ドル(40.0%)で最大の購入地域であり、アジア太平洋は年7.80%で最も速く成長し、2035年には17億9,365万米ドルに達します。
北米
北米は10億9,165万米ドルから18億9,613万米ドルへ、年5.68%で成長します。LBNLによると、2024年の米国データセンターの電力は192 TWhで全米の4.7%を占め、参照ケースでは2030年に649 TWhに達します。新しいAI負荷の大半は液冷のため、ファンの伸びは容量の伸びを下回ります。
欧州
欧州は5億1,854万米ドルから8億7,120万米ドルへ、年5.33%で成長します。規則2024/1834とドイツのPUE上限により、ECファンの比率が最も高い地域です。ドイツは2025年に1億371万米ドルで欧州最大の購入国です。
アジア太平洋
アジア太平洋は8億4,603万米ドルから17億9,365万米ドルへ、年7.80%で成長し、最速の地域です。インドは年12.27%で最も成長の速い大規模国であり、この地域はファン生産の大半も担っています。Delta Electronics Thailandは、データセンターのエネルギー管理により2025年の売上高が20.3%増の1,985.1億バーツとなったと報告し、インドとタイに工場を増設しました。
ラテンアメリカ
ラテンアメリカは1億917万米ドルから2億3,061万米ドルへ、年7.76%で成長します。牽引するのはブラジルとメキシコで、空冷のコロケーションホールがサーバーファン搭載額を高く保っています。
中東・アフリカ
中東・アフリカは1億6,375万米ドルから3億3,311万米ドルへ、年7.36%で成長します。サウジアラビアは年9.33%で成長し、高温の気候がMWあたりの排熱ファン搭載額を押し上げます。
データセンター冷却ファンへの支出が最も多い国は?
米国が2025年に9億8,249万米ドルで首位であり、インドが年12.27%で最も成長の速い大規模国です。
| 順位 | 国 | 地域 | 2025年(米ドル) | 2035年(米ドル) | CAGR 2025-2035年 |
|---|---|---|---|---|---|
| 1 | 米国 | 北米 | 9億8,249万米ドル | 16億8,756万米ドル | 5.56% |
| 2 | 中国 | アジア太平洋 | 3億3,841万米ドル | 6億2,778万米ドル | 6.37% |
| 3 | 日本 | アジア太平洋 | 1億1,844万米ドル | 2億1,524万米ドル | 6.16% |
| 4 | カナダ | 北米 | 1億917万米ドル | 2億857万米ドル | 6.69% |
| 5 | ドイツ | 欧州 | 1億371万米ドル | 1億7,424万米ドル | 5.33% |
| 6 | 英国 | 欧州 | 9,334万米ドル | 1億4,810万米ドル | 4.72% |
| 7 | インド | アジア太平洋 | 8,460万米ドル | 2億6,905万米ドル | 12.27% |
| 8 | オーストラリア | アジア太平洋 | 7,614万米ドル | 1億6,143万米ドル | 7.80% |
| 9 | 韓国 | アジア太平洋 | 5,922万米ドル | 1億2,556万米ドル | 7.80% |
| 10 | フランス | 欧州 | 5,704万米ドル | 9,583万米ドル | 5.33% |
| 11 | アイルランド | 欧州 | 5,185万米ドル | 7,841万米ドル | 4.22% |
| 12 | サウジアラビア | 中東・アフリカ | 4,094万米ドル | 9,993万米ドル | 9.33% |
2035年までにデータセンター冷却ファン市場はどこまで拡大し得るか?
基本ケースでは2035年に51.2億米ドルに達し、低位ケースでは42.4億米ドル、高位ケースでは61.7億米ドルとなります。
| シナリオ | 2035年(米ドル) | CAGR 2025-2035年 | 前提 |
|---|---|---|---|
| 低位 | 42億3,827万米ドル | 4.50% | 2030年までに液冷がAIサーバー電力の95%に達し、容量の伸びが鈍化 |
| 基本 | 51億2,470万米ドル | 6.50% | AIサーバー電力に占める液冷比率が2030年に78%、2035年に85% |
| 高位 | 61億7,054万米ドル | 8.50% | 空冷の推論サーバーがAI電力の半分を維持し、EC改修が加速 |
データセンター向けファンの主要メーカーは?
AVC、Delta Electronics、Nidec、Sunon、山洋電気が2025年支出の約52%を占め(サーバーファンでの地位と報告売上に基づくDC Market Insights推計)、設備ファンではebm-papstとZIEHL-ABEGGが首位に立っています。
- Asia Vital Components(AVC)
- Delta Electronics
- Nidec
- Sunon
- Sanyo Denki(San Ace)
- ebm-papst
- ZIEHL-ABEGG
- MinebeaMitsumi
- Auras Technology
- Rosenberg Ventilatoren
- Multi-Wing
- Vertiv(ファンウォールと冷却装置)
AVCは月次報告で2025年の売上高を1,396.4億台湾ドル、Sunonは186.8億台湾ドルと報告しました。Delta Electronicsは2025年の売上高を31.8%増の5,548.9億台湾ドルと報告しましたが、ファン単独の数値は示していません。山洋電気のSan Ace事業は2026年3月期に408.3億円、2026年4~6月期に116.4億円を報告し、生成AIとネットワーク機器の需要が堅調だと述べました。設備ファンメーカーでは、ebm-papstが2024/25年度に20.98億ユーロ、ZIEHL-ABEGGが2024年に8億9,300万ユーロ、2025年に10億ユーロ超を報告しています。
2025年以降、データセンターのファンで何が変わったか?
2025年3月以降の日付のある6つの動きは、ファンメーカーが生産能力と液冷製品を拡充していることを示しています。
- 2025年3月、山洋電気は生成AI向けGPUサーバーを冷却する熱交換器用のSan Ace 200 9GAファンを発売(出典:山洋電気)。
- 2025年7月、ebm-papstはインドの工場に3,600万ユーロ、中国とルーマニアにそれぞれ3,000万ユーロを投じると発表(出典:ebm-papst)。
- 2025年8月、Nidecは千葉県印西市のMC Digital Realty NRT12データセンターでインローCDUの試験を開始(出典:Nidec)。
- 2026年1月、AVCは2025年の売上高が94.58%増の1,396.4億台湾ドルと報告(出典:台湾証券取引所への提出資料)。
- 2026年6月、ZIEHL-ABEGGは欧州、米国、アジアの機械設備と生産能力に9,000万ユーロを追加投資(出典:ZIEHL-ABEGG)。
- 2026年7月、規則2024/1834によるEUのファン・エコデザイン規則の適用が開始(出典:欧州委員会)。
アナリストの見解:データセンターの購買者は何に備えるべきか?
2025年には新設MWあたり約52,000米ドルの設備ファンを計画し、AIホールが空冷から液冷へ移行するとサーバーファン費用がMWあたり約70,000米ドル減ると見込んでください。
- 1,480万米ドル対660万米ドル:100 MWの空冷GPUホールと液冷AIホールのファン費用。
- 2035年までに支出の15.2%:排熱ファン。ドライクーラーのファン効率と騒音は早期に仕様化すべきです。
- 2.5年:ファン電力を約30%削減したECファンウォール改修の投資回収期間。
- 2035年までに6億6,865万米ドル:交換用ファン。年11.45%で最速のチャネル。
調査手法:DC Market Insightsはデータセンター冷却ファン市場をどのように算定したか?
DC Market Insightsは、出荷サーバー電力とデータセンター容量からボトムアップでデータセンター冷却ファン市場を構築し、14のモデル入力から2025年の27.3億米ドルを算出しました。
出荷サーバー電力は、新設IT容量(2025年12.0 GW、2030年22.0 GW、2035年27.0 GW)に、サーバー更新分として前年の既設IT容量の18%を加えたもので、2025年は31.4 GWです。AI比率(35%、60%、66%)を空冷と液冷の電力に分け(液冷は2025年30%、2030年78%、2035年85%)、それぞれにkWあたりのファン搭載額を掛けると、サーバー・ノードファンは18億7,894万米ドルとなります。設備ファンは、新設IT容量×MWあたり52,000米ドルに、交換分として既設IT容量(2025年116 GW、2035年311 GW)×MWあたり年1,950米ドルを加えたもので、8億5,020万米ドルです。セグメント、地域、国の比率を構成要素と合計に適用しており、すべての区分の合計は総額と一致します。
3つの範囲チェックが成り立ちます。上限その1:AVC、Sunon、Auras Technologyの3社だけで2025年の売上高は1,816億台湾ドル、1米ドル約32台湾ドルで約57億米ドルとなり、基準値27.3億米ドルの2倍を超えますが、その売上の大半はファンではなく熱対策モジュールと液冷です。上限その2:設備ファン8億5,020万米ドルは、DC Market Insightsが2025年の精密空調、ドライクーラー、リアドア熱交換器に置く62.9億米ドルの約13.5%にあたり、こうした装置に占めるファン比率10%~25%の範囲内です。下限:出荷サーバー電力kWあたり40米ドルに、新設MWあたり30,000米ドルの設備ファンを加えると約16.1億米ドルとなり、基準値を下回ります。関連する数値はデータセンター熱管理市場、データセンター精密空調市場、データセンタードライクーラー市場、データセンターリアドア熱交換器市場にあります。手法の全体はDC Market Insightsの調査手法のページで説明しています。
目次
- 01はじめに
- 1.1レポートの概要
- 1.2主要市場統計、2025年、2026年、2030年、2035年
- 02エグゼクティブサマリー
- 2.1市場スナップショット、2025年、2026年、2035年
- 2.2市場規模チャート、2020-2035年
- 03市場の範囲
- 3.1対象範囲
- 3.2対象外
- 3.3ファンのセグメントはどう積み上がるか?
- 04市場推計値が異なる理由
- 4.1範囲表:本推計に含むもの・含まないもの
- 05市場の促進要因
- 5.1空冷GPUサーバーが2025年にAVCの売上をほぼ倍増させた
- 5.2EUのファン・エコデザイン規則が2026年7月24日から適用
- 5.3ドイツは2026年7月1日から新設データセンターにPUE 1.2を要求
- 06市場トレンド
- 6.1液冷ループがファンの価値をドライクーラーへ移す
- 6.2ファンウォールがCRACの送風機デッキを置き換える
- 6.3ファンメーカーが液冷サプライヤーになる
- 07市場の課題
- 7.1液冷ラックがサーバーファン搭載額をkWあたり90米ドルから20米ドルに削減
- 7.22019年以降、中国製ファンに25%の米国関税
- 08市場機会
- 8.1AIキャンパス向け排熱ファン:2億7,400万米ドルから7億8,060万米ドルへ
- 8.2交換・改修用ファン:2億2,620万米ドルから6億6,865万米ドルへ
- 09価格分析
- 9.1kWあたり・MWあたりのファン搭載額、2020-2035年
- 9.2サーバーODMの契約価格
- 10規格と規制
- 10.1ファンに関する規則(EU)2024/1834
- 10.2委任規則(EU)2024/1364
- 10.3EnEfG第11条のPUE上限
- 10.4ANSI/ASHRAE Standard 90.4-2025
- 10.5ファンに対するUSTR第301条リスト3関税
- 11市場セグメンテーション
- 11.1用途別
- 11.2サーバー・ノードファン
- 11.3空調機ファン
- 11.4排熱ファン
- 11.5ラック・リアドアファン
- 11.6モーター技術別
- 11.7DCブラシレスファン
- 11.8ECファン
- 11.9ACインダクションファン
- 11.10販売チャネル別
- 11.11サーバーOEM・ODM
- 11.12冷却機器OEM
- 11.13交換・アフターマーケット
- 11.14データセンタータイプ別
- 11.15ハイパースケール・AIキャンパス
- 11.16コロケーション
- 11.17エンタープライズ
- 11.18エッジ・通信
- 12Dc独自分析:100 mwホール3種のファン費用の分解
- 12.1CPUホール、空冷:1,065万米ドル
- 12.2GPUホール、空冷:1,480万米ドル
- 12.3AIホール、液冷:660万米ドル
- 12.415年のライフサイクルにおけるサーバーファンの更新
- 13地域別分析
- 13.1北米
- 13.2欧州
- 13.3アジア太平洋
- 13.4ラテンアメリカ
- 13.5中東・アフリカ
- 14国別分析
- 14.1米国
- 14.2中国
- 14.3日本
- 14.4カナダ
- 14.5ドイツ
- 14.6英国
- 14.7インド
- 14.8オーストラリア
- 14.9韓国
- 14.10フランス
- 14.11アイルランド
- 14.12サウジアラビア
- 15予測シナリオ、2035年
- 15.1低位シナリオ
- 15.2基本シナリオ
- 15.3高位シナリオ
- 16競争環境
- 16.1Asia Vital Components(AVC)
- 16.2Delta Electronics
- 16.3Nidec
- 16.4Sunon
- 16.5Sanyo Denki(San Ace)
- 16.6ebm-papst
- 16.7ZIEHL-ABEGG
- 16.8MinebeaMitsumi
- 16.9Auras Technology
- 16.10Rosenberg Ventilatoren
- 16.11Multi-Wing
- 16.12Vertiv(ファンウォールと冷却装置)
- 17最近の動向
- 17.1山洋電気 San Ace 200 9GA、2025年3月
- 17.2ebm-papstの工場投資、2025年7月
- 17.3NidecのインローCDU試験、2025年8月
- 17.4AVCの2025年売上高、2026年1月
- 17.5ZIEHL-ABEGGの生産能力投資、2026年6月
- 17.6EUのファン規則の適用開始、2026年7月
- 18アナリストの見解
- 18.1100 MWホールあたりのファン費用
- 18.22035年までの排熱ファンのシェア
- 18.3ECファンウォール改修の投資回収
- 18.42035年までの交換用ファン
- 19調査手法
- 19.1モデル入力
- 19.2範囲チェック
- 図 1データセンター冷却ファン市場規模、2020-2035年(百万米ドル)
- 表 1市場スナップショット、2025年、2026年、2035年
- 表 2範囲表:本推計に含むもの・含まないもの
- 表 3kWあたり・MWあたりのファン搭載額、2020-2035年
- 表 4用途別市場、2025年および2035年
- 表 5モーター技術別市場、2025年および2035年
- 表 6販売チャネル別市場、2025年および2035年
- 表 7データセンタータイプ別市場、2025年および2035年
- 表 8100 MWホール3種のファン費用の分解
- 表 9上位12か国、2025年および2035年
- 表 102035年予測シナリオ
本レポートについて


執筆:Amit Jain、レビュー:Deepti Agrawal, シニアエディター(リサーチ)。 数値は2025年を基準年として、トップダウンとボトムアップの両面から推計し、公開前に整合させています。
調査手法を読む推計方法
- 実績期間2020-2024
- 基準年2025
- 予測期間2026-2035
- 推計アプローチトップダウン + ボトムアップ
よくある質問
よくある質問
DC Market Insightsの推計によると、2026年は29.7億米ドルで、2025年の27.3億米ドルから8.77%増加します。市場は2035年に51.2億米ドルに達し、2025年からのCAGRは6.50%と予測されます。
2025年から2035年は年6.50%で、2020年から2025年の年17.37%から減速します。液冷AIラックのファン搭載額はkWあたり約20米ドルで、空冷GPUサーバーの90米ドルを大きく下回るためです。
Sunonによると、液冷のNVL72ラックでもコールドプレートに加えて250基を超える高性能ファンが必要です。DC Market Insightsは残存ファンの搭載額をkWあたり約20米ドルとしており、空冷GPUサーバーのkWあたり90米ドルを下回ります。
サーバー内部ではMWあたり約70,000米ドル減ります。しかしドライクーラーの排熱ファンは2025年の2億7,400万米ドルから2035年の7億8,060万米ドルへ、年11.04%で成長します(DC Market Insights)。
サーバー・ノードファンで、2025年支出の18億7,894万米ドル、68.8%を占めます。次いで空調機ファンが4億6,940万米ドルです。
規則(EU)2024/1834は2026年7月24日から125 Wから500 kWのファンに適用され、効率基準の改定と交換部品の規則を含みます。これによりECファンへの移行が加速し、ECファンは2035年まで年10.71%で成長します。
2025年は新設MWあたり約52,000米ドルの設備ファンに加え、CPUサーバーでkWあたり55米ドル、空冷GPUサーバーでkWあたり90米ドルのサーバーファンがかかります(DC Market Insights推計)。
北米で、2025年支出の10億9,165万米ドル、40.0%を占めます。アジア太平洋が年7.80%で最も速く成長し、インドは年12.27%で最も成長の速い大規模国です。
AVC、Delta Electronics、Nidec、Sunon、山洋電気が2025年支出の約52%を占めます(DC Market Insights推計)。AVCは2025年の売上高を94.58%増の1,396.4億台湾ドルと報告しました。
2026年の29.7億米ドルはファン単体のDC Market Insightsによる評価額です。熱対策モジュール、コールドプレート、CDU、冷却装置全体、PCファンを加えた推計は数倍の規模になります。
ライセンス・納品・お支払い
どのライセンスを選べばよいですか?
シングルユーザーは1名向けの閲覧専用PDFです。マルチユーザーは印刷可能なPDFとExcelデータが付き、1拠点内で人数無制限でご利用いただけます。エンタープライズは全社でご利用いただけ、アナリスト対応100時間(無料)が含まれます。
レポートはいつ、どのように届きますか?
お支払い後24〜48営業時間以内に、ご購入ライセンスの形式でメールにてお届けします。
支払い方法は?
PayPalで安全にお支払いいただけます。PayPalアカウント、デビットカード・クレジットカード、対象地域ではPayPal後払いをご利用いただけます。価格は米ドル表示です。
購入前にサンプルを見られますか?
はい。無料サンプルをご請求いただければ、メールでお送りします。
ニーズに合わせてレポートをカスタマイズできますか?
はい。国、セグメント、データの切り口を追加できます。必要な範囲についてアナリストにご相談ください。
請求書の発行や発注書(PO)でのお支払いは可能ですか?
sales@dcmarketinsights.com までご連絡ください。担当者が対応いたします。